


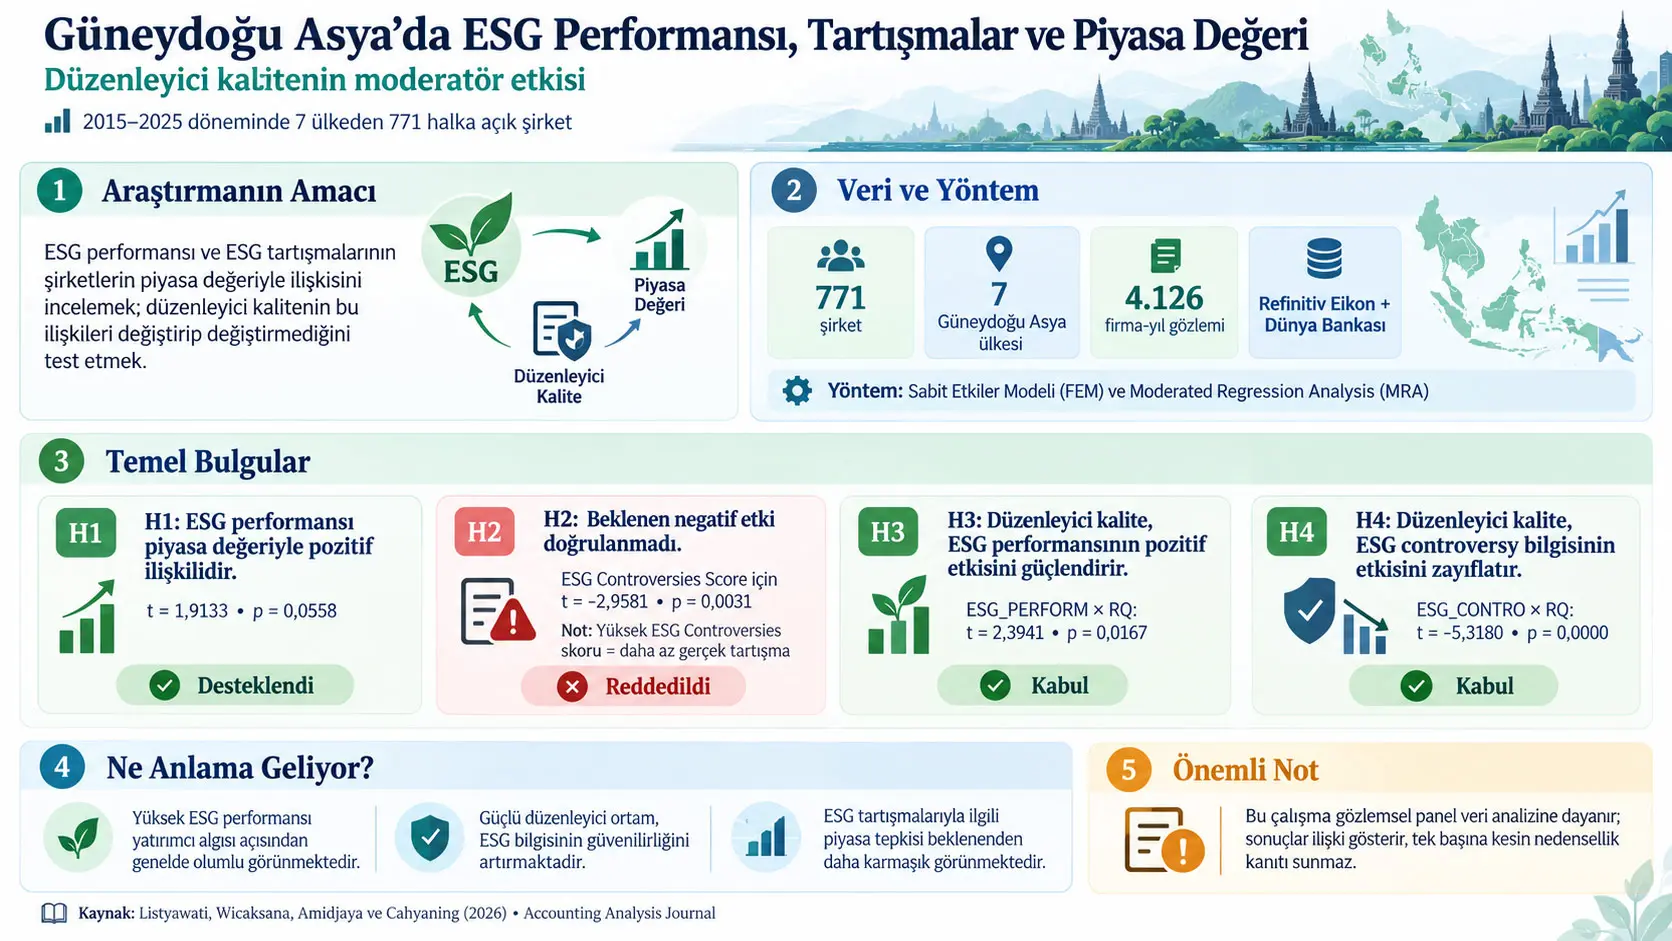
ESG performansı, bir şirketin çevresel, sosyal ve yönetişim alanlarındaki sürdürülebilirlik performansını temsil eden bileşik bir göstergedir; bu araştırma Refinitiv Eikon ESG skorlarını kullanarak ESG performansı ve ESG tartışmalarının Güneydoğu Asya'daki halka açık şirketlerin piyasa değeriyle ilişkisini ve ülke düzeyindeki düzenleyici kalitenin bu ilişkileri değiştirip değiştirmediğini incelemiştir. Çalışma 2015–2025 dönemindeki yedi ülkeden 771 şirketi kapsayan dengesiz panel veriyi, Sabit Etkiler Modeli ve Moderated Regression Analysis ile analiz etmiş; bütün regresyon değişkenleri için eksiksiz bilgi bulunan 4.126 firma-yıl gözlemini kullanmıştır.
Temel modelde ESG performansının piyasa değeriyle pozitif ilişkisi t = 1,9133 ve p = 0,0558 ile %10 anlamlılık düzeyinde yaklaşık anlamlı bulunmuş ve H1 desteklenmiştir. ESG Controversies Score için t = −2,9581 ve p = 0,0031 bulunmuştur. Burada skorun yönü kritik önemdedir: Refinitiv ESG Controversies Score yükseldikçe gerçek tartışma veya skandal yoğunluğu azalır. Dolayısıyla negatif skor ilişkisi, daha iyi tartışma kaydına sahip şirketlerin daha düşük; gerçek tartışma yoğunluğu daha yüksek şirketlerin ise daha yüksek piyasa değeriyle birlikte görüldüğü alışılmadık bir örüntüyü ifade etmektedir. H2 bu nedenle desteklenmemiştir.
Düzenleyici kalite, ESG performansı ile piyasa değeri arasındaki pozitif ilişkiyi anlamlı biçimde güçlendirmiştir: ESG_PERFORM × RQ etkileşiminde t = 2,3941 ve p = 0,0167 raporlanmış ve H3 kabul edilmiştir. ESG_CONTRO × RQ etkileşimi ise t = −5,3180 ve kaynak tabloda p = 0,0000 ile anlamlıdır. Yazarlar bunu güçlü düzenleyici ortamların ESG tartışma bilgisinin şirket değerlemesindeki etkisini zayıflatan kurumsal bir sınır koşulu oluşturması şeklinde yorumlamış ve H4'ü kabul etmiştir.
Çalışma önemli olmakla birlikte nedensellik kanıtı değildir. Şirketler rastgele ESG performansı veya düzenleyici kalite koşullarına atanmış değildir. Ayrıca yayımlanan regresyon tablosunda katsayı büyüklükleri değil yalnız t-istatistikleri ve p-değerleri verildiği için değişkenlerdeki bir birimlik değişimin piyasa değerini tam olarak ne kadar değiştirdiği bu makaleden hesaplanamaz.
Araştırmanın temel problemi nedir?
Şirketlerin yalnız finansal kazanç üretmeleri değil, çevresel etkilerini, çalışan ve toplumla ilişkilerini ve kurumsal yönetişim kalitelerini de yönetmeleri beklenmektedir. ESG yaklaşımı bu çevresel, sosyal ve yönetişim boyutlarını birlikte değerlendirmeye çalışır.
Ancak şirketlerin güçlü ESG politikaları açıklaması ile gerçek faaliyetlerinde ortaya çıkan çevresel, sosyal veya yönetişim sorunları aynı anda görülebilir. Bir şirket yüksek ESG performansı raporlarken çevre kirliliği, işçi hakları ihlali, yolsuzluk veya hissedar haklarına ilişkin tartışmalarla da karşılaşabilir.
Bu durum yatırımcı açısından iki farklı bilgi sinyali oluşturur: bir tarafta şirketin genel ESG performansı, diğer tarafta şirket hakkında ortaya çıkan ESG tartışmaları bulunur. Araştırmanın temel sorusu, bu iki sinyalin piyasa değerine nasıl yansıdığı ve yatırımcıların bu bilgiyi değerlendirirken ülkenin düzenleyici kalitesinden etkilenip etkilenmediğidir.
Literatür boşluğu
Kaynağa göre önceki araştırmalar ESG performansı ile şirket değeri veya ESG tartışmaları ile şirket değeri arasındaki ilişkileri çoğunlukla ayrı ayrı ele almıştır. Ayrıca kanıtların önemli bölümü gelişmiş piyasalardan gelmektedir.
Bu çalışma firma düzeyindeki ESG performansı ve ESG tartışma bilgisini aynı model içinde, ülke düzeyindeki düzenleyici kaliteyle birlikte inceleyerek bu boşluğu hedeflemektedir. Güneydoğu Asya ülkelerinin düzenleyici ortamlarının birbirinden farklı olması, ESG bilgisinin yatırımcılar açısından aynı güvenilirlikte değerlendirilmemesine yol açabilir.
Meşruiyet Teorisi nedir?
Meşruiyet Teorisi, şirketlerin faaliyetlerini toplumun değerleri, normları ve beklentileriyle uyumlu göstermeye ve böylece sosyal kabul elde etmeye çalıştığını açıklayan teorik çerçevedir.
Bir şirket çevresel etkilerini azaltıyor, çalışan haklarını koruyor, şeffaf yönetişim uyguluyor ve bu faaliyetleri güvenilir biçimde açıklıyorsa paydaşların gözünde daha meşru görülebilir. Kaynak bu meşruiyetin şirket itibarı, yatırımcı güveni ve sonuçta piyasa değeriyle bağlantılı olabileceğini tartışmaktadır.
Bunun tersine çevre kirliliği, çalışan hakları ihlali, yolsuzluk veya yönetişim sorunları gibi ESG tartışmaları şirketin toplumsal meşruiyetini zedeleyebilir. Teorik olarak bunun yatırımcı güvenini azaltması ve şirket değerini düşürmesi beklenebilir. Çalışmanın H2 hipotezi bu beklenti üzerine kurulmuştur; ancak ampirik sonuç bu beklentiyi desteklememiştir.
Piyasa değeri nedir?
Piyasa kapitalizasyonu veya piyasa değeri, halka açık bir şirketin dolaşımdaki hisselerinin toplam piyasa değeridir. Kaynak bunu mevcut hisse fiyatı ile piyasadaki toplam hisse sayısının çarpımı olarak tanımlamaktadır.
Öğretici biçimde:
\[ Market\ Capitalization = Share\ Price \times Shares\ Outstanding \]
Bu ifade kaynakta numaralandırılmış bir denklem değildir; kaynak metnindeki piyasa değeri tanımının matematiksel gösterimidir.
Bir şirketin hisse fiyatı yükseldiğinde, dolaşımdaki hisse sayısı aynı kaldığı varsayılırsa piyasa değeri de yükselir. Bu nedenle piyasa değeri yatırımcıların şirket hakkındaki toplu değerlemesinin piyasa tabanlı göstergelerinden biridir.
ESG performansı nasıl ölçülüyor?
ESG performansı Refinitiv Eikon'dan elde edilen bileşik ESG Score ile ölçülmüştür. Skor çevresel, sosyal ve yönetişim sütunlarını bir araya getirir ve kaynak operasyonel tanımına göre 0 ile 100 arasında değişir.
Düşük ESG skoru, daha zayıf ESG performansını; yüksek ESG skoru, daha güçlü ESG performansını temsil eder.
Örneklemde ESG performansı ortalaması yaklaşık 45,02; minimum 0,41 ve maksimum 91,67 olarak raporlanmıştır.
ESG Controversies Skoru Nasıl Okunmalıdır?
Refinitiv ESG Controversies Score 0–100 aralığında ters yönlü bir tartışma göstergesidir: yüksek değer şirket hakkında daha az ESG tartışması bulunduğunu, 100 değeri ise kaynak operasyonel tanımına göre tartışma bulunmadığını gösterir; bu nedenle skorun azalması gerçek tartışma yoğunluğunun artması anlamına gelir.
Skor ile gerçek tartışma yoğunluğu neden karıştırılmamalıdır?
Araştırmanın en kolay yanlış yorumlanabilecek noktası budur. Değişkenin adı “ESG Controversies” olsa da regresyona giren sayı gerçek tartışmaların sayısı değildir. Refinitiv'in oluşturduğu bir Controversies Score'dur.
Dolayısıyla:
- ESG_CONTRO yüksek → daha temiz ESG tartışma kaydı → daha az gerçek tartışma.
- ESG_CONTRO düşük → daha kötü tartışma kaydı → daha fazla gerçek ESG tartışması.
Baseline modelde ESG_CONTRO için t-istatistiğinin negatif olması, yüksek skorun daha düşük piyasa değeriyle ilişkili olduğunu gösterir. Aynı sonucu gerçek tartışma yoğunluğu açısından söylersek, daha fazla gerçek ESG tartışmasının daha yüksek piyasa değeriyle birlikte görüldüğü sıra dışı bir ilişki ortaya çıkmaktadır.
Bu, “skandal şirket değerini kesin artırır” anlamına gelmez. Çalışma gözlemseldir ve katsayı büyüklüğü yayımlanmamıştır. Yazarlar sonucu yatırımcı ilgisi, medya görünürlüğü ve finansal performansa verilen öncelik gibi olası açıklamalarla tartışmaktadır; bu mekanizmaların kendileri doğrudan test edilmemiştir.
ESG tartışmaları hangi olayları kapsayabilir?
Kaynak ESG tartışmalarını çevresel, sosyal veya yönetişim ilkeleriyle çatışan kurumsal haber ve olaylar olarak tanımlamaktadır. Çevresel zarar, karbon emisyonları, çocuk işçiliği veya hissedar haklarının ihlali gibi örnekler verilmektedir.
Ancak araştırmada tartışmalar kategori bazında ayrılmamıştır. Çevresel tartışma, işçi hakkı tartışması veya yönetişim tartışması için ayrı regresyon yapılmamıştır. Kaynak sonuç bölümünde bunu temel sınırlılıklardan biri olarak belirtmektedir.
Düzenleyici kalite nedir?
Düzenleyici kalite (Regulatory Quality, RQ), devletin özel sektör faaliyetlerini ve ekonomik yönetişimi destekleyecek etkili politikaları ve düzenlemeleri oluşturma ve uygulama kapasitesini temsil eden ülke düzeyindeki kurumsal göstergedir.
Çalışma Dünya Bankası Worldwide Governance Indicators içindeki Regulatory Quality göstergesini kullanmıştır. Operasyonel tanım tablosu WGI'nin yaklaşık −2,5 ile +2,5 arasındaki tahminlerini ve 0–100 percentile sıralamalarını birlikte açıklamaktadır.
Çalışmanın betimsel istatistiklerinde RQ minimum 43,88, ortalama 64,93 ve maksimum 90,04 olarak verildiği için yayımlanan analiz değerleri 0–100 percentile gösterimiyle uyumludur.
Düzenleyici Kalite “Moderatör” Olduğunda Ne Anlama Geliyor?
Bir moderatör değişken, başka bir değişken ile sonuç arasındaki ilişkinin gücünü veya yönünü değiştiren değişkendir; bu çalışmada düzenleyici kalite doğrudan piyasa değerini açıklamaktan çok, ESG performansı ve ESG Controversies Score'un piyasa değeriyle ilişkilerinin düzenleyici ortam güçlendikçe değişip değişmediğini test etmek için kullanılmıştır.
Moderated Regression Analysis nedir?
Moderated Regression Analysis (MRA), moderasyon hipotezlerini regresyon modeline iki değişkenin çarpımından oluşan bir interaction terimi ekleyerek sınar.
Örneğin:
\[ ESG\_PERFORM \times RQ \]
terimi, ESG performansının piyasa değeriyle ilişkisinin düzenleyici kalite düzeyine göre değişip değişmediğini test eder.
Benzer şekilde:
\[ ESG\_CONTRO \times RQ \]
terimi ESG Controversies Score ile piyasa değeri ilişkisinin düzenleyici kaliteye göre değişmesini test eder.
Dört hipotez
| Hipotez | Kaynakta öngörülen ilişki |
|---|---|
| H1 | ESG performansı piyasa değerini pozitif etkiler. |
| H2 | ESG tartışmaları piyasa değerini negatif etkiler. |
| H3 | Düzenleyici kalite, ESG performansının piyasa değeri üzerindeki pozitif etkisini güçlendirir. |
| H4 | Düzenleyici kalite, ESG tartışmalarının piyasa değeri üzerindeki negatif etkisini zayıflatır. |
H2'nin işaretini okurken neden özel dikkat gerekiyor?
H2 kavramsal olarak “daha fazla gerçek ESG tartışması → daha düşük piyasa değeri” beklentisini ifade etmektedir. Ancak regresyonda kullanılan ESG_CONTRO skoru ters kodludur: daha yüksek skor daha az gerçek tartışma anlamına gelir.
Bu nedenle kavramsal “tartışma yoğunluğu” ile modeldeki “Controversies Score” aynı yönde hareket etmez. Verianla anlatımında bu iki kavram birbirinden ayrı tutulmuştur.
Kaynak neden yatırımcı ilgisini olası açıklama olarak tartışıyor?
Kaynak, beklenmeyen baseline ESG controversy sonucunu açıklamak için tartışmalı şirketlerin daha fazla medya görünürlüğü kazanabileceğini, bunun piyasa katılımcılarının dikkatini artırabileceğini ve bazı yatırımcıların finansal getirileri ESG tartışmalarından daha yüksek ağırlıkla değerlendirebileceğini öne sürmektedir.
Ancak çalışmada medya haberi sayısı, yatırımcı dikkat endeksi veya tartışma sonrası şirket kâr artışı model değişkeni olarak kullanılmamıştır. Bu nedenle bu açıklamalar ampirik olarak doğrudan test edilmiş mekanizmalar değil, yazarların sonuç yorumlarıdır.
Çalışmanın Yöntemi ve Bulguları
Araştırma tasarımı
Çalışma nicel ve açıklayıcı araştırma tasarımı kullanmaktadır. Veri tamamen ikincil kaynaklardan elde edilmiştir. ESG performansı, ESG Controversies Score ve piyasa değeri Refinitiv Eikon'dan; düzenleyici kalite ve enflasyon ülke düzeyindeki uluslararası veri kaynaklarından elde edilmiştir.
Araştırma dönemi 2015–2025 olmak üzere 11 yıldır.
Veri yapısı dengesiz paneldir. Dengesiz panel, her şirket için her yılda eksiksiz gözlem bulunmasının zorunlu olmadığı panel veri yapısıdır. Bir şirket bazı yıllarda gerekli ESG veya piyasa verisine sahip olmadığı halde diğer yıllardaki yeterli verileriyle örneklemde kalabilir.
Örneklem seçim süreci
| Aşama | Şirket sayısı |
|---|---|
| 2015–2025 döneminde Güneydoğu Asya sermaye piyasalarında listelenen şirketler | 4.914 |
| ESG Score, ESG Controversies, Market Capitalization ve Regulatory Quality değişkenlerinden en az bir veya daha fazla gözleme sahip şirketler | 4.143 |
| Analiz için yeterli gözleme sahip nihai şirketler | 771 |
Nihai şirketlerin ülkelere dağılımı
| Ülke | Şirket sayısı |
|---|---|
| Kamboçya | 1 |
| Endonezya | 65 |
| Malezya | 467 |
| Filipinler | 26 |
| Singapur | 76 |
| Tayland | 118 |
| Vietnam | 18 |
| Toplam | 771 |
Nihai örneklem Malezya şirketlerinin güçlü ağırlığını taşımaktadır. Kaynak da ülke ve sektör dağılımının belirli gruplarda yoğunlaştığını belirtmektedir. Bu yapı, sonuçların “bütün Güneydoğu Asya şirketleri eşit temsil edildi” şeklinde yorumlanmaması gerektiğini gösterir.
Neden gözlem sayıları birbirinden farklı?
| Değişken | Betimsel gözlem sayısı |
|---|---|
| Market Capitalization | 8.472 |
| ESG Performance | 4.131 |
| ESG Controversies Score | 4.131 |
| Regulatory Quality | 8.481 |
| Inflation | 8.481 |
| Regresyondaki complete-case gözlem | 4.126 |
Ülke düzeyindeki RQ ve enflasyon verileri yıllar boyunca daha geniş kapsama sahiptir. ESG bilgileri ise şirketlerin ESG açıklamalarına ve Refinitiv kapsamına bağlı olduğundan daha az gözleme sahiptir.
Regresyon modeli aynı satırda bütün gerekli değişkenlerin mevcut olmasını gerektirdiği için sonuç modellerinde 4.126 firma-yıl kullanılmıştır.
Betimsel istatistikler
| Değişken | Ortalama | Minimum | Maksimum |
|---|---|---|---|
| Market Capitalization | 1,65 milyar USD | 111.495 USD | 68,70 milyar USD |
| ESG Performance | 45,02 | 0,41 | 91,67 |
| ESG Controversies Score | 98,36 | 4,55 | 100,00 |
| Regulatory Quality | 64,93 | 43,88 | 90,04 |
| Inflation | %1,82 | −%1,10 | %6,40 |
Kaynak PDF'deki Tablo 4'te bazı ondalık ayraçları görünmediği için ESG ve RQ değerleri uzun tam sayı dizileri biçiminde basılmıştır. Makale anlatımı hemen altında bunları 45,02; 98,36; 64,93 gibi açık değerlerle vermektedir. Bu tabloda anlatımla doğrulanabilen değerler kullanılmıştır.
Korelasyon ve çoklu bağlantı kontrolü
| Değişken çifti | Korelasyon |
|---|---|
| ESG Performance – ESG Controversies Score | 0,10091 |
| ESG Performance – Regulatory Quality | 0,00046 |
| ESG Performance – Inflation | 0,06925 |
| ESG Controversies Score – Regulatory Quality | −0,09975 |
| ESG Controversies Score – Inflation | 0,03492 |
| Regulatory Quality – Inflation | −0,06212 |
Kaynak bütün korelasyonların 0,80 eşiğinin altında olduğunu belirterek ciddi bir çoklu bağlantı problemi olmadığı sonucuna varmaktadır.
Birinci regresyon denklemi
Kaynakta doğrudan ilişkileri inceleyen Denklem 1 şöyledir:
\[ MARCAP = a + \beta_1 ESG\_PERFORM_{i,t} + \beta_2 ESG\_CONTRO_{i,t} + \beta_3 RQ_{i,t} + \beta_4 INFLATION_{i,t} \]
MARCAP, şirketin piyasa değeridir.
\(a\), regresyon sabitidir.
\(ESG\_PERFORM_{i,t}\), \(i\) şirketinin \(t\) yılındaki ESG performans skorudur.
\(ESG\_CONTRO_{i,t}\), şirketin Refinitiv ESG Controversies Score değeridir. Yüksek skor daha az gerçek tartışma anlamına gelir.
\(RQ_{i,t}\), şirketin faaliyet gösterdiği ülkenin düzenleyici kalite göstergesidir.
\(INFLATION_{i,t}\), ülke düzeyindeki yıllık enflasyon kontrol değişkenidir.
\(\beta_1\)–\(\beta_4\), ilgili değişkenlerin model katsayılarıdır. Ancak kaynak Tablo 7 bu katsayıların sayısal değerlerini yayımlamamakta, yalnız t-istatistiklerini ve p-değerlerini vermektedir.
İkinci regresyon denklemi
Düzenleyici kalitenin moderasyonunu test eden Denklem 2:
\[ MARCAP = a + \beta_1 ESG\_PERFORM_{i,t} + \beta_2 ESG\_CONTRO_{i,t} + \beta_3 RQ_{i,t} + \beta_4(ESG\_PERFORM \times RQ)_{i,t} + \beta_5(ESG\_CONTRO \times RQ)_{i,t} + \beta_6 INFLATION_{i,t} \]
Denklem 1'e iki etkileşim terimi eklenmiştir.
\(ESG\_PERFORM \times RQ\), düzenleyici kalitenin ESG performansı–piyasa değeri ilişkisini değiştirip değiştirmediğini test eder.
\(ESG\_CONTRO \times RQ\), düzenleyici kalitenin ESG Controversies Score–piyasa değeri ilişkisini değiştirip değiştirmediğini test eder.
Denklem 2'nin matematiksel mantığı öğretici biçimde şu şekilde gösterilebilir:
\[ \frac{\partial MARCAP}{\partial ESG\_PERFORM} = \beta_1+\beta_4RQ \]
Bu ifade, ESG performansının marjinal ilişkisinin düzenleyici kalite düzeyine bağlı olduğunu gösterir.
Benzer şekilde:
\[ \frac{\partial MARCAP}{\partial ESG\_CONTRO} = \beta_2+\beta_5RQ \]
Bu iki türev kaynakta yeni sonuç olarak verilmiş formüller değildir; Denklem 2'deki moderasyon yapısının matematiksel olarak ne anlama geldiğini açıklayan doğrudan türetmelerdir.
Kaynak β katsayılarını yayımlamadığı için belirli RQ değerlerinde sayısal marjinal etkiler hesaplanamaz.
Sabit Etkiler Modeli Neden Kullanıldı?
Sabit Etkiler Modeli, her şirketin zaman boyunca görece sabit kalan ve doğrudan gözlenmeyen özelliklerini şirket düzeyinde ayrı sabit terimlerle kontrol etmeye çalışan panel regresyon yaklaşımıdır; çalışmadaki Chow ve Hausman testleri her iki denklem için de p = 0,0000 verdiği için kaynak Common Effects ve Random Effects modelleri yerine Fixed Effects Model'i seçmiştir.
Chow testi neyi seçiyor?
Chow veya Redundant Fixed Effects testi, ortak sabitli pooled model ile şirketlere özgü sabit etkileri içeren modeli karşılaştırır.
| Sonuç | Denklem 1 | Denklem 2 |
|---|---|---|
| F-istatistiği | 21,084699 | 20,062811 |
| Chi-square | 7284,730920 | 7117,576508 |
| Olasılık | 0,0000 | 0,0000 |
| Karar | H₀ reddedildi | H₀ reddedildi |
| Seçilen model | FEM | FEM |
Hausman testi neyi seçiyor?
Hausman testi Fixed Effects ile Random Effects yaklaşımını karşılaştırır. Kaynak her iki denklemde de olasılık değerini 0,0000 raporlamış ve Random Effects yerine Fixed Effects Model'i seçmiştir.
| Sonuç | Denklem 1 | Denklem 2 |
|---|---|---|
| Chi-square | 132,137683 | 134,737139 |
| Serbestlik derecesi | 4 | 6 |
| Olasılık | 0,0000 | 0,0000 |
| Karar | H₀ reddedildi | H₀ reddedildi |
| Seçilen model | FEM | FEM |
Yöntem bölümü ayrıca Lagrange Multiplier testinin model seçim sürecinin parçası olduğunu belirtmektedir; ancak yayımlanan Tablo 6 yalnız Chow ve Hausman sonuçlarını göstermektedir. LM testinin sayısal sonucu kaynakta görünür biçimde raporlanmamıştır.
Fixed Effects neyi kontrol eder, neyi etmez?
FEM şirketlerin zaman içinde sabit veya çok yavaş değişen gözlenmeyen özelliklerinin etkisini şirket sabitleri aracılığıyla kontrol etmeye yardımcı olur. Örneğin şirketin tarihsel ölçeği veya uzun süreli kurumsal karakteri gibi farklılıkların sonuçları karıştırması azaltılabilir.
Ancak FEM bütün olası karıştırıcıları ortadan kaldırmaz. Zaman içinde değişen ve modelde yer almayan faktörler yine ilişkileri etkileyebilir. Bu nedenle model gözlemsel ilişkileri güçlendirir fakat deneysel nedensellik üretmez.
Robust standard errors ne anlama geliyor?
Kaynak özetinde Fixed Effects Model'in robust standard errors ile kullanıldığı belirtilmektedir. Robust standart hatalar, klasik hata varsayımlarındaki bazı ihlaller karşısında t-testlerinin ve güvenilir istatistiksel çıkarımın daha dayanıklı olmasını amaçlar.
Bununla birlikte kaynak hangi robust kovaryans tahmincisinin kullanıldığını açıklamamaktadır. Bu nedenle belirli bir cluster, White veya başka robust yöntem adı Verianla tarafından eklenmemiştir.
H1: ESG performansı ve piyasa değeri
Denklem 1'de ESG Performance için t = 1,9133 ve p = 0,0558 bulunmuştur. İşaret pozitiftir ve kaynak bunu %10 düzeyinde “approximately significant” olarak değerlendirmektedir.
Bu sonuç %5 eşiğini geçmez; fakat kaynağın önceden kullandığı %10 anlamlılık kategorisi kapsamında H1 kabul edilmiştir.
Denklem 2'de moderasyon terimleri modele eklendiğinde ESG Performance için t = 2,6553 ve p = 0,0080 raporlanmış; pozitif ilişki %1 düzeyinde anlamlı hale gelmiştir.
Kaynak bu sonucu daha güçlü ESG performansının şirketin meşruiyetini, yatırımcı güvenini ve dolayısıyla piyasa değerini destekleyebileceği şeklinde yorumlamaktadır.
H2: ESG tartışmaları ve piyasa değeri
Baseline Denklem 1'de ESG Controversies Score için t = −2,9581 ve p = 0,0031'dir.
Skor yükseldikçe gerçek tartışma azaldığı için bu negatif ilişki şu anlama gelir: daha iyi controversy skoruna sahip şirketlerin piyasa değeri daha düşük; daha düşük skorlu, yani daha fazla gerçek ESG tartışmasına sahip şirketlerin piyasa değeri daha yüksek görünmektedir.
Bu sonuç kaynakta beklenen negatif “gerçek controversy → market capitalization” ilişkisinin tersidir. H2 reddedilmiştir.
Yazarlar olası açıklama olarak tartışmalı şirketlerin medya görünürlüğünün artmasını, yatırımcı dikkatini ve yatırımcıların bazı gelişmekte olan piyasalarda finansal getiriyi ESG risklerinden daha fazla önemseyebilmesini tartışmaktadır. Bu mekanizmalar model içinde doğrudan test edilmemiştir.
H3: Düzenleyici kalite ESG performansı etkisini güçlendiriyor mu?
ESG_PERFORM × RQ etkileşiminde t = 2,3941 ve p = 0,0167 bulunmuştur. Etkileşim pozitiftir ve %5 düzeyinde anlamlıdır.
Kaynak bu sonucu düzenleyici kalite yükseldikçe yüksek ESG performansının piyasa değeriyle olan pozitif ilişkisinin güçlenmesi şeklinde yorumlamaktadır. H3 kabul edilmiştir.
Teorik yorum, güçlü düzenleyici sistemlerin ESG açıklamalarını daha güvenilir ve doğrulanabilir hale getirmesi; böylece yatırımcıların şirketin sürdürülebilirlik sinyaline daha fazla güvenmesidir.
H4: Düzenleyici kalite ESG controversy ilişkisinde ne yapıyor?
ESG_CONTRO × RQ etkileşimi t = −5,3180 ve kaynakta p = 0,0000 olarak raporlanmıştır. Etkileşim negatif ve anlamlıdır.
Kaynak bunu, düzenleyici kalite arttığında ESG controversy bilgisinin şirket değerlemesi üzerindeki marjinal öneminin azalması olarak yorumlamaktadır. H4 kabul edilmiştir.
Düzenleyici sistemin daha güvenilir bilgi ortamı, daha güçlü denetim ve daha düşük bilgi asimetrisi sağlaması durumunda yatırımcıların tek başına ESG controversy skoruna daha az bağımlı olabileceği ileri sürülmektedir.
Interaction modelde ana katsayıları nasıl okumak gerekir?
Bir interaction modeli kullanıldığında ESG_PERFORM veya ESG_CONTRO'nun tek başına verilen ana etkisi moderatör RQ = 0 iken geçerli koşullu etkidir; bu temel regresyon matematiğinin sonucudur.
Kaynak değişkenlerin merkezlenip merkezlenmediğini belirtmemektedir. RQ'nun yayımlanan gözlem aralığı 43,88–90,04 olduğundan RQ = 0 örneklemde gözlenen tipik bir değer değildir. Bu nedenle Denklem 2'deki ana ESG_CONTRO işaretinin tek başına “genel controversy etkisi” şeklinde yorumlanması uygun değildir; esas moderasyon bilgisi interaction teriminin işareti ve anlamlılığında bulunmaktadır.
Regresyon tablosunun tamamı
| Değişken | Denklem 1: t (p) | Denklem 2: t (p) |
|---|---|---|
| Sabit | 4,8675 (0,0000) | 0,9528 (0,3407) |
| ESG Performance | 1,9133 (0,0558) | 2,6553 (0,0080) |
| ESG Controversies Score | −2,9581 (0,0031) | 4,6069 (0,0000) |
| Regulatory Quality | −1,2190 (0,2229) | 1,7641 (0,0778) |
| ESG_PERFORM × RQ | — | 2,3941 (0,0167) |
| ESG_CONTRO × RQ | — | −5,3180 (0,0000) |
| Inflation | 0,9131 (0,3612) | 0,7604 (0,4471) |
| R² | 0,8492 | 0,8506 |
| Düzeltilmiş R² | 0,8143 | 0,8160 |
| F-istatistiği (p) | 24,3737 (0,0000) | 24,5802 (0,0000) |
| Gözlem | 4.126 | 4.126 |
| Model | FEM | FEM |
Önemli raporlama sınırı: Kaynak Tablo 7 β katsayılarının sayısal değerlerini vermemektedir. Yalnız t-istatistiği ve p-değeri yayımlanmıştır. Bu nedenle ilişkinin yönü t-istatistiğinin işaretinden görülebilir fakat ekonomik etki büyüklüğü hesaplanamaz.
Kaynakta p = 0,0000 olarak yazılan değerler istatistiksel olasılığın matematiksel olarak tam sıfır olduğu anlamına gelmez; yazılımın gösterim hassasiyeti içinde çok küçük p değerlerini ifade eder.
R² = 0,85 nasıl yorumlanmalıdır?
Denklem 1 için R² = 0,8492, Denklem 2 için R² = 0,8506'dır. Kaynak bunları modelin piyasa değerindeki değişimin büyük bölümünü açıklaması şeklinde yorumlamaktadır.
Ancak model Fixed Effects Model olduğu için bu R² değerleri yalnız ESG Performance, ESG Controversies ve Regulatory Quality değişkenlerinin katkısını izole etmez; model içindeki şirket sabit etkileri de toplam uyuma katkı sağlar.
Bu nedenle “ESG tek başına şirket değerinin yaklaşık %85'ini açıklıyor” sonucu doğru değildir.
Tablo 8'deki raporlama uyumsuzluğu
Kaynak Tablo 8'in ikinci sütununun başlığı t-Statistic olarak verilmiştir. Ancak H1 için 0,0558, H2 için 0,0031, H3 için 0,0167 ve H4 için 0,0000 değerleri Tablo 7'deki t-istatistikleri değil, p-değerleridir.
Örneğin H1'in gerçek t-istatistiği 1,9133 iken Tablo 8'de 0,0558 gösterilmektedir. Bu nedenle Verianla hipotez tablosunda bu değerler t-istatistiği olarak kullanılmamıştır.
| Hipotez | İlgili sonuç | Kaynak kararı |
|---|---|---|
| H1 | ESG Performance: t = 1,9133; p = 0,0558; pozitif; %10 düzeyinde yaklaşık anlamlı | Kabul |
| H2 | ESG Controversies Score: t = −2,9581; p = 0,0031; beklenen kavramsal yönün tersi | Red |
| H3 | ESG_PERFORM × RQ: t = 2,3941; p = 0,0167; pozitif moderasyon | Kabul |
| H4 | ESG_CONTRO × RQ: t = −5,3180; p = 0,0000; anlamlı moderasyon | Kabul |
Çalışmanın desteklediği sonuçlar
- ESG performansı baseline modelde piyasa değeriyle pozitif ve %10 düzeyinde yaklaşık anlamlı ilişkilidir.
- Moderasyon modelinde ESG performansının pozitif ilişkisi daha güçlü istatistiksel anlamlılık göstermektedir.
- Baseline ESG Controversies Score ilişkisi negatif ve anlamlıdır; skorun ters yönü nedeniyle gerçek ESG tartışma yoğunluğu daha yüksek şirketlerin daha yüksek piyasa değeriyle birlikte görüldüğü sıra dışı örüntü ortaya çıkmıştır.
- Düzenleyici kalite, ESG performansının piyasa değeriyle pozitif ilişkisini anlamlı biçimde güçlendirmektedir.
- Düzenleyici kalite, ESG controversy bilgisinin piyasa değeriyle ilişkisinde anlamlı moderatör rol oynamaktadır.
- Enflasyon kontrol değişkeni iki modelde de anlamlı bulunmamıştır.
- Düzenleyici kalitenin doğrudan etkisi Denklem 1'de anlamlı değildir; Denklem 2'de p = 0,0778 ile yalnız %10 düzeyinde yaklaşık anlamlıdır.
Çalışmanın desteklemediği sonuçlar
- ESG performansının piyasa değerine kesin olarak neden olduğu deneysel biçimde kanıtlanmamıştır.
- Bir ESG puanındaki bir birim artışın piyasa değerini tam olarak kaç dolar değiştirdiği kaynak Tablo 7'den hesaplanamaz; β katsayıları yayımlanmamıştır.
- ESG skandalının şirket değerini her durumda artırdığı sonucu çıkarılamaz.
- Medya görünürlüğünün veya yatırımcı ilgisinin gözlenen anomaly'ye neden olduğu doğrudan test edilmemiştir.
- Düzenleyici kalite tek başına şirket piyasa değerini güçlü biçimde artırmaktadır denemez.
- Bulgular gelişmiş piyasalara veya Güneydoğu Asya dışındaki kurumsal ortamlara otomatik olarak genellenemez.
- Farklı ESG tartışma türlerinin aynı etkiye sahip olduğu gösterilmemiştir; Refinitiv göstergesi tartışmaları kategori ve önem düzeyine göre ayırmamaktadır.
Çalışmanın başlıca güçlü yönleri
Çalışma firma düzeyindeki ESG performansı ile olumsuz ESG olay bilgisini aynı model içinde ele almakta ve bunları ülke düzeyindeki düzenleyici kaliteyle birleştirmektedir.
11 yıllık dönem ve 4.126 complete-case firma-yıl gözlemi, tek dönemli kesitsel bir analizden daha kapsamlı zaman ve firma çeşitliliği sağlamaktadır.
Fixed Effects Model, şirketlerin gözlenmeyen ve zaman içinde sabit özelliklerinin etkisini azaltmaya yönelik panel veri avantajından yararlanmaktadır.
Çalışmanın temel sınırlılıkları
Coğrafi sınır: Çalışma yalnız Güneydoğu Asya'daki halka açık şirketlere odaklanmıştır. Sonuçların farklı düzenleyici ve sermaye piyasası yapısına sahip bölgelere genellenmesi ayrıca doğrulanmalıdır.
ESG controversy ölçüm sınırı: Refinitiv ESG Controversies göstergesi farklı çevresel, sosyal ve yönetişim tartışmalarını materyalite ve kategori düzeyinde ayırmamaktadır.
Dengesiz panel: Her şirket için bütün yıllarda ESG verisi bulunmamaktadır. Bu nedenle şirketlerin veri kapsamları eşit değildir.
Örneklem yoğunluğu: 771 şirketin 467'si Malezya'dandır. Bölgesel sonuçlar ülkeler arasında eşit ağırlıklı değildir.
Katsayı raporlama sınırı: Tablo 7 regresyon katsayılarını yayımlamadığı için ekonomik etki büyüklüğü doğrudan değerlendirilememektedir.
Moderasyon yorum sınırı: Kaynak değişkenlerin interaction kurulmadan önce merkezlenip merkezlenmediğini açıklamamaktadır. Bu nedenle interaction modelindeki ana etkilerin yorumu dikkat gerektirir.
Robust hata ayrıntısı: Özet robust standard errors kullandığını belirtse de exact covariance estimator raporlanmamaktadır.
Heteroskedastisite raporlama sınırı: Yöntem heteroskedastisite kontrolünden söz etmekte, ancak yayımlanan sonuç bölümünde ayrı test istatistiği görünmemektedir.
Lagrange Multiplier raporlama sınırı: Yöntem LM testini model seçim sürecine dahil ettiğini belirtmesine rağmen Tablo 6 yalnız Chow ve Hausman testlerini raporlamaktadır.
Tablo biçim sorunları: PDF Tablo 3 sektör yüzdelerinde ve Tablo 4 bazı ondalıklı değişken değerlerinde ayraç kayıpları görülmektedir. Verianla bu sayıların güvenilir biçimde doğrulanamayan kısımlarını yeniden üretmemiştir.
Tablo 8 etiket sorunu: “t-Statistic” sütunundaki değerler t-istatistikleri değil, Tablo 7'deki p-değerleriyle eşleşmektedir.
Nedensellik sınırı: Araştırma gözlemsel panel veridir. Fixed effects ve moderasyon modeli karıştırıcıları azaltabilir ancak rastgele deney yerine geçmez.
Gelecek çalışmalar
Kaynak gelecekte ESG tartışmalarının çevresel, sosyal ve yönetişim alt kategorilerinin ve önem derecelerinin ayrı ayrı incelenmesini önermektedir.
Ayrıca gelişmiş ve gelişmekte olan piyasaların karşılaştırılması ve rule of law, government effectiveness ve investor protection gibi başka kurumsal göstergelerin modele eklenmesi önerilmektedir.
Bu genişletmeler, düzenleyici ortamın ESG bilgisinin piyasa değerine nasıl taşındığını daha ayrıntılı biçimde ayırmaya yardımcı olabilir; ancak bunlar mevcut çalışmanın ölçülmüş sonuçları değildir.
Kaynak ve Yöntem Notu
Özgün çalışma: ESG Performance, Controversies, and Market Capitalization in Southeast Asia: The Moderating Effects of Regulatory Quality.
Yazarlar: Reni Listyawati, Fandi Galang Wicaksana, Prihatnolo Gandhi Amidjaya, Enggar Kartika Cahyaning.
Yazar sırası: Kaynak PDF ve resmî dergi sayfasındaki sıra korunmuştur.
Eş katkı: Kaynakta eş birinci yazarlık veya eş katkı beyanı bulunmamaktadır.
Sorumlu yazar: Reni Listyawati.
Kurumlar: Reni Listyawati ve Enggar Kartika Cahyaning: Accounting Program, Faculty of Economics, Universitas Sarjanawiyata Tamansiswa, Yogyakarta, Indonesia. Fandi Galang Wicaksana: Department of Accounting, Faculty of Economics, Universitas Tidar, Magelang, Indonesia. Prihatnolo Gandhi Amidjaya: Faculty of Economics & Business, Universiti Malaysia Sarawak, Sarawak, Malaysia.
Dergi: Accounting Analysis Journal.
Yayımlayıcı: UNNES.
Cilt / sayı / sayfalar: Volume 15, Number 1, 67–82.
Article ID: 57715.
DOI: 10.15294/aaj.v15i1.57715.
Gönderim tarihi: 25 Haziran 2026.
Revizyon tarihi: 15 Temmuz 2026.
Kabul tarihi: 8 Eylül 2026.
Makaleye özgü yayın tarihi: 16 Ekim 2026.
Sayı metadata tarihi: Resmî Vol. 15 No. 1 sayfa kaydı 4 Eylül 2026 yayın tarihini göstermektedir. Bu tarih makalenin 8 Eylül kabul tarihinden önce olduğu için sayı ve makale metadata kronolojileri arasında uyumsuzluk bulunmaktadır.
Kaynak türü: Nicel, açıklayıcı, ikincil veri kullanan dengesiz panel araştırma makalesi.
Hakemlik: Accounting Analysis Journal resmî politikasına göre araştırma makaleleri en az iki uzman tarafından double-blind peer review sürecinden geçirilmektedir.
Preprint durumu: Kaynak PDF ve resmî makale kaydında bu çalışma için ayrı bir preprint sürümü belirtilmemektedir.
Lisans: Creative Commons Attribution 4.0 International, CC BY 4.0.
Finansman: Kaynak PDF'de ayrı bir finansman beyanı görünmemektedir.
Çıkar çatışması: Yazarlar bilinen rekabet eden finansal çıkarlarının veya çalışmayı etkileyebilecek kişisel ilişkilerinin bulunmadığını beyan etmektedir.
Veri erişilebilirliği: Verilerin talep üzerine erişilebilir hale getirileceği belirtilmiştir.
CRediT katkıları: Reni Listyawati: kavramsallaştırma, metodoloji, ilk taslak yazımı, proje yönetimi. Fandi Galang Wicaksana: yazılım, ilk taslak yazımı. Prihatnolo Gandhi Amidjaya: metodoloji, gözden geçirme ve düzenleme. Enggar Kartika Cahyaning: yazılım, doğrulama.
Yapay zekâ / yazım aracı beyanı: Yazarlar Grammarly'yi dil doğruluğu ve dilbilgisini geliştirmek için kullandıklarını, ardından içeriği kendilerinin gözden geçirip düzenlediğini ve yayın içeriğinin sorumluluğunu üstlendiklerini belirtmiştir.
Etik kurul: Çalışma insan veya hayvan katılımcılardan deneysel veri toplamamaktadır ve kaynakta ayrı bir etik kurul beyanı bulunmamaktadır.
Araştırma dönemi: 2015–2025.
Başlangıç şirket evreni: 4.914 şirket.
İkinci seçim aşaması: İlgili değişkenlerden en az bir veya daha fazla gözleme sahip 4.143 şirket.
Nihai şirket örneklemi: Yedi ülkeden 771 şirket.
Regresyon örneklemi: Bütün model değişkenlerinde eksiksiz bilgi bulunan 4.126 firma-yıl gözlemi.
Ülkeler: Kamboçya, Endonezya, Malezya, Filipinler, Singapur, Tayland, Vietnam.
Veri kaynakları: Refinitiv Eikon; World Bank Worldwide Governance Indicators ve ülke düzeyindeki enflasyon verileri.
Bağımlı değişken: Market Capitalization.
Ana bağımsız değişkenler: ESG Performance ve Refinitiv ESG Controversies Score.
Moderatör: Regulatory Quality.
Kontrol değişkeni: Inflation.
Analiz yazılımı: EViews.
Ana analiz: Panel veri regresyonu, Moderated Regression Analysis ve Fixed Effects Model.
Model seçim testleri: Chow ve Hausman testleri yayımlanan sonuçlarda her iki denklem için FEM'i desteklemiştir. Yöntem Lagrange Multiplier testinden de söz eder; ancak kaynakta LM sonucu ayrıca raporlanmamıştır.
Robust standard error notu: Özet robust standard errors kullanımını açıkça belirtir; exact robust covariance estimator kaynakta açıklanmamaktadır.
ESG Performance ölçeği: Refinitiv bileşik ESG Score; 0 = zayıf, 100 = güçlü.
ESG Controversies Score ölçeği: 0–100; yüksek skor daha az gerçek ESG tartışması anlamına gelir ve 100 kaynak operasyonel tanımında tartışma bulunmamasını temsil eder.
Regulatory Quality ölçeği: World Bank WGI. Kaynak tanımı yaklaşık −2,5/+2,5 tahmin ölçeği ile 0–100 percentile sıralamasından söz etmektedir; yayımlanan betimsel değerler 43,88–90,04 aralığında olduğundan analiz tablosu percentile gösterimiyle uyumludur.
H1: Kabul. Baseline ESG Performance t = 1,9133, p = 0,0558; pozitif ve %10 düzeyinde yaklaşık anlamlı.
H2: Red. ESG Controversies Score t = −2,9581, p = 0,0031. Skorun ters yönü nedeniyle gerçek controversy yoğunluğunun ilişkisi teorik beklentinin tersine çıkmaktadır.
H3: Kabul. ESG_PERFORM × RQ t = 2,3941, p = 0,0167.
H4: Kabul. ESG_CONTRO × RQ t = −5,3180, kaynakta p = 0,0000.
Regresyon katsayısı raporlama sınırı: Kaynak Tablo 7 β katsayı büyüklüklerini yayımlamamakta; yalnız t-istatistiği ve p-değerlerini vermektedir. Dolayısıyla ekonomik marjinal etki hesaplanamamaktadır.
Tablo 8 raporlama notu: Tablo 8'de “t-Statistic” olarak etiketlenen 0,0558, 0,0031, 0,0167 ve 0,0000 değerleri Tablo 7'nin p-değerleriyle eşleşmektedir; Verianla bu değerleri t-istatistiği olarak kullanmamıştır.
Tablo 3–4 biçim notu: Kaynak PDF'deki bazı sektör yüzdelerinde ve ESG/RQ betimsel sayılarında ondalık ayraçlar görünmemektedir. Kaynak anlatımıyla doğrulanabilen sayılar esas alınmış, belirsiz tablo hücreleri tahminle düzeltilmemiştir.
R² yorum sınırı: Denklem 1 R² = 0,8492, Denklem 2 R² = 0,8506'dır. Bu değerler Fixed Effects Model'in tamamına aittir ve ESG değişkenlerinin tek başına açıklama payı olarak yorumlanmamalıdır.
Nedensellik sınırı: Araştırma gözlemsel panel veri kullanmaktadır. Regresyon ve moderasyon sonuçları deneysel neden-sonuç kanıtı değildir.
Kaynakta test edilmemiş mekanizma sınırı: Medya görünürlüğü, yatırımcı dikkati ve şirketlerin tartışma sonrasında finansal performansı artırması yazarların olası açıklamalarıdır; bu mekanizmalar ayrı değişkenlerle doğrudan test edilmemiştir.
Bir yorum bırakın
E-posta adresiniz yayınlanmayacaktır. Gerekli alanlar * ile işaretlenmiştir