


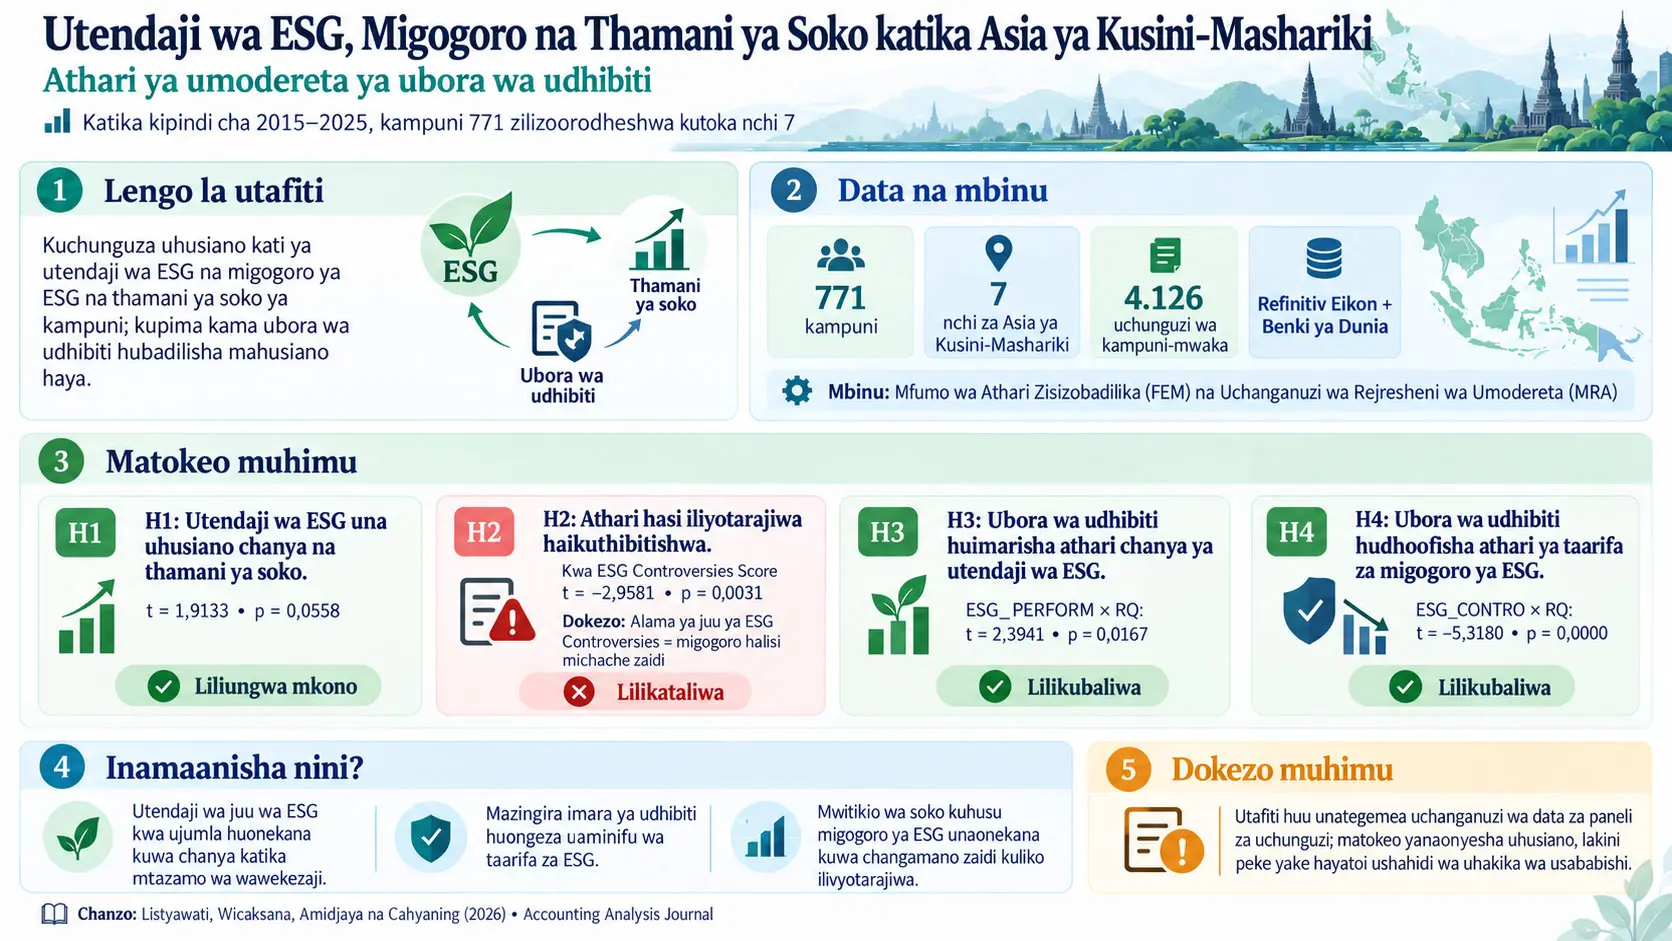
Utendaji wa ESG ni kiashiria changamano kinachowakilisha utendaji wa uendelevu wa kampuni katika maeneo ya mazingira, kijamii na utawala wa kampuni; utafiti huu umetumia alama za ESG za Refinitiv Eikon kuchunguza uhusiano wa utendaji wa ESG na migogoro ya ESG na thamani ya soko ya kampuni zilizoorodheshwa hadharani katika Asia ya Kusini-Mashariki, pamoja na kama ubora wa udhibiti katika kiwango cha nchi hubadilisha mahusiano hayo. Utafiti ulichanganua data ya paneli isiyosawazika ya kampuni 771 kutoka nchi saba katika kipindi cha 2015–2025 kwa kutumia Fixed Effects Model na Moderated Regression Analysis; ulitumia uchunguzi 4.126 wa kampuni-mwaka wenye taarifa kamili kwa vigezo vyote vya regresheni.
Katika modeli ya msingi, uhusiano chanya wa utendaji wa ESG na thamani ya soko ulionekana kuwa takriban wenye umuhimu katika kiwango cha %10, kwa t = 1,9133 na p = 0,0558, na H1 iliungwa mkono. Kwa ESG Controversies Score, t = −2,9581 na p = 0,0031 zilipatikana. Hapa mwelekeo wa alama ni muhimu sana: kadiri Refinitiv ESG Controversies Score inavyoongezeka, ndivyo ukubwa wa migogoro au kashfa halisi unavyopungua. Kwa hiyo uhusiano hasi wa alama unaonyesha muundo usio wa kawaida ambapo kampuni zenye rekodi bora ya migogoro zinaonekana pamoja na thamani ya soko ya chini, ilhali kampuni zenye ukubwa mkubwa wa migogoro halisi zinaonekana pamoja na thamani ya soko ya juu. Kwa sababu hiyo H2 haikuungwa mkono.
Ubora wa udhibiti uliimarisha kwa kiwango chenye umuhimu uhusiano chanya kati ya utendaji wa ESG na thamani ya soko: katika mwingiliano wa ESG_PERFORM × RQ, t = 2,3941 na p = 0,0167 ziliripotiwa na H3 ikakubaliwa. Mwingiliano wa ESG_CONTRO × RQ ulikuwa t = −5,3180 na, katika jedwali la chanzo, p = 0,0000, hivyo ulikuwa wenye umuhimu. Waandishi walitafsiri hili kuwa mazingira yenye udhibiti madhubuti huunda sharti la kitaasisi linalopunguza athari ya taarifa za migogoro ya ESG katika uthamini wa kampuni, na H4 ikakubaliwa.
Ingawa utafiti ni muhimu, si ushahidi wa sababu na matokeo. Kampuni hazikupangiwa kwa nasibu katika viwango tofauti vya utendaji wa ESG au ubora wa udhibiti. Zaidi ya hayo, jedwali la regresheni lililochapishwa halitoi ukubwa wa coefficients bali t-statistics na p-values pekee; kwa hiyo haiwezekani kuhesabu kutoka makala hii kiasi kamili ambacho mabadiliko ya kitengo kimoja katika vigezo hubadilisha thamani ya soko.
Tatizo kuu la utafiti ni lipi?
Kampuni hazitarajiwi tu kuzalisha faida ya kifedha, bali pia kusimamia athari zao za mazingira, mahusiano yao na wafanyakazi na jamii, pamoja na ubora wa utawala wa kampuni. Mbinu ya ESG hujaribu kutathmini kwa pamoja vipengele hivi vya mazingira, kijamii na utawala.
Hata hivyo, kampuni inaweza kutangaza sera imara za ESG huku wakati huohuo matatizo ya mazingira, kijamii au utawala yakionekana katika shughuli zake halisi. Kampuni inaweza kuripoti utendaji wa juu wa ESG lakini pia ikakabiliwa na migogoro kuhusu uchafuzi wa mazingira, ukiukaji wa haki za wafanyakazi, rushwa au haki za wanahisa.
Hali hii huunda ishara mbili tofauti za taarifa kwa mwekezaji: upande mmoja kuna utendaji wa jumla wa ESG wa kampuni, na upande mwingine kuna migogoro ya ESG inayojitokeza kuhusu kampuni. Swali kuu la utafiti ni jinsi ishara hizi mbili zinavyoonekana katika thamani ya soko na kama wawekezaji wanaathiriwa na ubora wa udhibiti wa nchi wanapotathmini taarifa hizo.
Pengo katika fasihi
Kulingana na chanzo, tafiti zilizotangulia mara nyingi zilichunguza kando uhusiano kati ya utendaji wa ESG na thamani ya kampuni au kati ya migogoro ya ESG na thamani ya kampuni. Aidha, sehemu kubwa ya ushahidi imetoka katika masoko yaliyoendelea.
Utafiti huu unalenga pengo hilo kwa kuchunguza katika modeli moja utendaji wa ESG na taarifa za migogoro ya ESG katika kiwango cha kampuni, pamoja na ubora wa udhibiti katika kiwango cha nchi. Tofauti za mazingira ya udhibiti kati ya nchi za Asia ya Kusini-Mashariki zinaweza kufanya taarifa za ESG zisitathminiwe kwa kiwango sawa cha kuaminika na wawekezaji.
Nadharia ya Uhalali ni nini?
Nadharia ya Uhalali ni mfumo wa kinadharia unaoeleza kuwa kampuni hujaribu kuonyesha shughuli zao kuwa zinaendana na maadili, kanuni na matarajio ya jamii, na kwa njia hiyo kupata kukubalika kijamii.
Ikiwa kampuni inapunguza athari zake kwa mazingira, inalinda haki za wafanyakazi, inatekeleza utawala wenye uwazi na kueleza shughuli hizi kwa njia ya kuaminika, inaweza kuonekana kuwa halali zaidi machoni mwa wadau. Chanzo kinajadili kuwa uhalali huu unaweza kuhusishwa na sifa ya kampuni, imani ya wawekezaji na hatimaye thamani ya soko.
Kinyume chake, migogoro ya ESG kama uchafuzi wa mazingira, ukiukaji wa haki za wafanyakazi, rushwa au matatizo ya utawala inaweza kudhoofisha uhalali wa kijamii wa kampuni. Kinadharia, hili linaweza kupunguza imani ya wawekezaji na kushusha thamani ya kampuni. H2 ya utafiti ilijengwa juu ya matarajio haya; hata hivyo matokeo ya kiempiria hayakuunga mkono matarajio hayo.
Thamani ya soko ni nini?
Market capitalization au thamani ya soko ni jumla ya thamani ya soko ya hisa za kampuni ya umma zilizo katika mzunguko. Chanzo kinaifafanua kama zao la bei ya sasa ya hisa na jumla ya idadi ya hisa zilizo sokoni.
Kwa namna ya kufundisha:
\[ Market\ Capitalization = Share\ Price \times Shares\ Outstanding \]
Usemi huu si equation yenye namba katika chanzo; ni uwakilishi wa kihisabati wa ufafanuzi wa thamani ya soko uliotolewa katika maandishi ya chanzo.
Bei ya hisa ya kampuni inapoongezeka, ikiwa idadi ya hisa zilizo katika mzunguko inachukuliwa kuwa haijabadilika, thamani ya soko pia huongezeka. Kwa hiyo thamani ya soko ni mojawapo ya viashiria vinavyotegemea soko vya tathmini ya pamoja ya wawekezaji kuhusu kampuni.
Utendaji wa ESG unapimwaje?
Utendaji wa ESG ulipimwa kwa ESG Score changamano iliyopatikana kutoka Refinitiv Eikon. Alama huunganisha nguzo za mazingira, kijamii na utawala, na kulingana na ufafanuzi wa uendeshaji wa chanzo hubadilika kati ya 0 na 100.
Alama ya chini ya ESG inawakilisha utendaji dhaifu zaidi wa ESG; alama ya juu ya ESG inawakilisha utendaji wenye nguvu zaidi wa ESG.
Katika sampuli, wastani wa utendaji wa ESG uliripotiwa kuwa takriban 45,02; kiwango cha chini 0,41 na cha juu 91,67.
ESG Controversies Score inapaswa kusomwaje?
Refinitiv ESG Controversies Score ni kiashiria cha migogoro chenye mwelekeo wa kinyume katika kiwango cha 0–100: thamani ya juu inaonyesha migogoro michache ya ESG kuhusu kampuni, na thamani ya 100 inaonyesha, kulingana na ufafanuzi wa uendeshaji wa chanzo, kutokuwepo kwa migogoro; kwa hiyo kupungua kwa alama kunamaanisha kuongezeka kwa ukubwa wa migogoro halisi.
Kwa nini alama na ukubwa wa migogoro halisi havipaswi kuchanganywa?
Hili ndilo jambo rahisi zaidi kutafsiri vibaya katika utafiti. Ingawa jina la kigezo ni “ESG Controversies”, namba inayoingia katika regresheni si idadi ya migogoro halisi. Ni Controversies Score inayoundwa na Refinitiv.
Kwa hiyo:
- ESG_CONTRO juu → rekodi safi zaidi ya migogoro ya ESG → migogoro halisi michache.
- ESG_CONTRO chini → rekodi mbaya zaidi ya migogoro → migogoro halisi ya ESG mingi zaidi.
Katika modeli ya baseline, t-statistic hasi kwa ESG_CONTRO inaonyesha kuwa alama ya juu inahusishwa na thamani ya soko ya chini. Tukisema matokeo hayo kwa mtazamo wa ukubwa wa migogoro halisi, hujitokeza uhusiano usio wa kawaida ambapo migogoro halisi mingi ya ESG inaonekana pamoja na thamani ya soko ya juu.
Hii haimaanishi kwamba “kashfa huongeza thamani ya kampuni kwa uhakika”. Utafiti ni wa uchunguzi na ukubwa wa coefficient haujachapishwa. Waandishi wanajadili matokeo kwa kutumia maelezo yanayowezekana kama umakini wa wawekezaji, mwonekano katika vyombo vya habari na kipaumbele kinachopewa utendaji wa kifedha; taratibu hizi zenyewe hazikujaribiwa moja kwa moja.
Migogoro ya ESG inaweza kujumuisha matukio gani?
Chanzo kinafafanua migogoro ya ESG kama habari na matukio ya kampuni yanayokinzana na kanuni za mazingira, kijamii au utawala. Mifano iliyotolewa ni uharibifu wa mazingira, uzalishaji wa kaboni, ajira ya watoto au ukiukaji wa haki za wanahisa.
Hata hivyo, katika utafiti migogoro haikugawanywa kwa makundi. Hakukuwa na regresheni tofauti kwa migogoro ya mazingira, migogoro ya haki za wafanyakazi au migogoro ya utawala. Chanzo kinataja hili kama mojawapo ya vikwazo kuu katika sehemu ya matokeo.
Ubora wa udhibiti ni nini?
Ubora wa udhibiti (Regulatory Quality, RQ) ni kiashiria cha kitaasisi katika kiwango cha nchi kinachowakilisha uwezo wa serikali kuunda na kutekeleza sera na kanuni zenye ufanisi zinazounga mkono shughuli za sekta binafsi na utawala wa kiuchumi.
Utafiti ulitumia kiashiria cha Regulatory Quality katika Worldwide Governance Indicators za Benki ya Dunia. Jedwali la ufafanuzi wa uendeshaji linaeleza kwa pamoja makadirio ya WGI ya takriban −2,5 hadi +2,5 na viwango vya percentile vya 0–100.
Kwa kuwa katika takwimu elezi za utafiti RQ ilitolewa kuwa kiwango cha chini 43,88, wastani 64,93 na kiwango cha juu 90,04, maadili ya uchanganuzi yaliyochapishwa yanaendana na uwasilishaji wa percentile wa 0–100.
Ubora wa Udhibiti Unapokuwa “Moderator” Hii Inamaanisha Nini?
Kigezo moderator ni kigezo kinachobadilisha nguvu au mwelekeo wa uhusiano kati ya kigezo kingine na matokeo; katika utafiti huu ubora wa udhibiti haukutumiwa hasa kueleza thamani ya soko moja kwa moja, bali kupima kama uhusiano wa utendaji wa ESG na ESG Controversies Score na thamani ya soko hubadilika kadiri mazingira ya udhibiti yanavyokuwa na nguvu.
Moderated Regression Analysis ni nini?
Moderated Regression Analysis (MRA) hujaribu nadharia za moderating kwa kuongeza katika modeli ya regresheni interaction term inayoundwa na zao la vigezo viwili.
Kwa mfano:
\[ ESG\_PERFORM \times RQ \]
term hii hupima kama uhusiano wa utendaji wa ESG na thamani ya soko hubadilika kulingana na kiwango cha ubora wa udhibiti.
Vivyo hivyo:
\[ ESG\_CONTRO \times RQ \]
term hii hupima kama uhusiano wa ESG Controversies Score na thamani ya soko hubadilika kulingana na ubora wa udhibiti.
Nadharia nne
| Nadharia | Uhusiano uliotarajiwa katika chanzo |
|---|---|
| H1 | Utendaji wa ESG huathiri thamani ya soko kwa njia chanya. |
| H2 | Migogoro ya ESG huathiri thamani ya soko kwa njia hasi. |
| H3 | Ubora wa udhibiti huimarisha athari chanya ya utendaji wa ESG kwenye thamani ya soko. |
| H4 | Ubora wa udhibiti hupunguza athari hasi ya migogoro ya ESG kwenye thamani ya soko. |
Kwa nini ishara ya H2 inahitaji kusomwa kwa uangalifu maalum?
Kwa dhana, H2 inaonyesha matarajio ya “migogoro halisi mingi zaidi ya ESG → thamani ya soko ya chini”. Lakini ESG_CONTRO inayotumiwa katika regresheni imekodishwa kwa mwelekeo wa kinyume: alama ya juu inamaanisha migogoro halisi michache.
Kwa hiyo “ukubwa wa migogoro” kama dhana na “Controversies Score” katika modeli havitembei katika mwelekeo mmoja. Katika maelezo ya Verianla dhana hizi mbili zimetenganishwa.
Kwa nini chanzo kinajadili umakini wa wawekezaji kama maelezo yanayowezekana?
Ili kueleza matokeo yasiyotarajiwa ya baseline ESG controversy, chanzo kinapendekeza kuwa kampuni zenye migogoro zinaweza kupata mwonekano zaidi katika vyombo vya habari, hali hii inaweza kuongeza umakini wa washiriki wa soko, na baadhi ya wawekezaji wanaweza kuipa uzito mkubwa zaidi faida ya kifedha kuliko hatari za ESG.
Hata hivyo, utafiti haukutumia kama vigezo vya modeli idadi ya habari za vyombo vya habari, faharasa ya umakini wa wawekezaji au ongezeko la faida ya kampuni baada ya mgogoro. Kwa hiyo maelezo haya si taratibu zilizojaribiwa moja kwa moja kwa njia ya kiempiria, bali ni tafsiri za waandishi kuhusu matokeo.
Mbinu na Matokeo ya Utafiti
Muundo wa utafiti
Utafiti umetumia muundo wa utafiti wa kiasi na wa kueleza. Data yote ilipatikana kutoka vyanzo vya pili. Utendaji wa ESG, ESG Controversies Score na thamani ya soko vilipatikana kutoka Refinitiv Eikon; ubora wa udhibiti na mfumuko wa bei vilipatikana kutoka vyanzo vya data vya kimataifa katika kiwango cha nchi.
Kipindi cha utafiti ni miaka 11, yaani 2015–2025.
Muundo wa data ni paneli isiyosawazika. Paneli isiyosawazika ni muundo wa data ambapo si lazima kuwe na uchunguzi kamili kwa kila kampuni katika kila mwaka. Kampuni inaweza kukosa data muhimu za ESG au soko katika baadhi ya miaka, lakini ikaendelea kubaki katika sampuli kwa kutumia data za kutosha kutoka miaka mingine.
Mchakato wa uteuzi wa sampuli
| Hatua | Idadi ya kampuni |
|---|---|
| Kampuni zilizoorodheshwa katika masoko ya mitaji ya Asia ya Kusini-Mashariki katika kipindi cha 2015–2025 | 4.914 |
| Kampuni zenye angalau uchunguzi mmoja au zaidi kwa moja au zaidi ya vigezo ESG Score, ESG Controversies, Market Capitalization na Regulatory Quality | 4.143 |
| Kampuni za mwisho zenye uchunguzi wa kutosha kwa uchanganuzi | 771 |
Mgawanyo wa kampuni za mwisho kwa nchi
| Nchi | Idadi ya kampuni |
|---|---|
| Kambodia | 1 |
| Indonesia | 65 |
| Malaysia | 467 |
| Ufilipino | 26 |
| Singapore | 76 |
| Thailand | 118 |
| Vietnam | 18 |
| Jumla | 771 |
Sampuli ya mwisho ina uzito mkubwa wa kampuni za Malaysia. Chanzo pia kinasema mgawanyo wa nchi na sekta umejikita katika makundi fulani. Muundo huu unaonyesha kuwa matokeo hayapaswi kufasiriwa kama “kampuni zote za Asia ya Kusini-Mashariki zimewakilishwa kwa uzito sawa”.
Kwa nini idadi za uchunguzi zinatofautiana?
| Kigezo | Idadi ya uchunguzi elezi |
|---|---|
| Market Capitalization | 8.472 |
| ESG Performance | 4.131 |
| ESG Controversies Score | 4.131 |
| Regulatory Quality | 8.481 |
| Inflation | 8.481 |
| Uchunguzi complete-case katika regresheni | 4.126 |
Data za RQ na mfumuko wa bei katika kiwango cha nchi zina ufunikaji mpana zaidi kwa miaka. Data za ESG ni chache zaidi kwa sababu zinategemea ufichuzi wa ESG wa kampuni na ufunikaji wa Refinitiv.
Kwa kuwa modeli ya regresheni inahitaji vigezo vyote vinavyohitajika viwepo kwenye mstari mmoja, modeli za matokeo zilitumia uchunguzi 4.126 wa kampuni-mwaka.
Takwimu elezi
| Kigezo | Wastani | Kiwango cha chini | Kiwango cha juu |
|---|---|---|---|
| Market Capitalization | 1,65 bilioni USD | 111.495 USD | 68,70 bilioni USD |
| ESG Performance | 45,02 | 0,41 | 91,67 |
| ESG Controversies Score | 98,36 | 4,55 | 100,00 |
| Regulatory Quality | 64,93 | 43,88 | 90,04 |
| Inflation | %1,82 | −%1,10 | %6,40 |
Katika Jedwali 4 la PDF ya chanzo, baadhi ya vitenganishi vya desimali havionekani, hivyo maadili ya ESG na RQ yamechapishwa kama mfululizo mrefu wa namba kamili. Maelezo ya makala yaliyo chini yake yanatoa maadili haya wazi kama 45,02; 98,36; 64,93. Katika jedwali hili yametumiwa maadili yanayoweza kuthibitishwa na maelezo hayo.
Uhusiano na ukaguzi wa multicollinearity
| Jozi ya vigezo | Uhusiano |
|---|---|
| ESG Performance – ESG Controversies Score | 0,10091 |
| ESG Performance – Regulatory Quality | 0,00046 |
| ESG Performance – Inflation | 0,06925 |
| ESG Controversies Score – Regulatory Quality | −0,09975 |
| ESG Controversies Score – Inflation | 0,03492 |
| Regulatory Quality – Inflation | −0,06212 |
Chanzo kinaeleza kuwa uhusiano wote uko chini ya kizingiti cha 0,80 na kinahitimisha kuwa hakuna tatizo kubwa la multicollinearity.
Equation ya kwanza ya regresheni
Equation 1 katika chanzo inayochunguza mahusiano ya moja kwa moja ni hii:
\[ MARCAP = a + \beta_1 ESG\_PERFORM_{i,t} + \beta_2 ESG\_CONTRO_{i,t} + \beta_3 RQ_{i,t} + \beta_4 INFLATION_{i,t} \]
MARCAP ni thamani ya soko ya kampuni.
\(a\) ni constant ya regresheni.
\(ESG\_PERFORM_{i,t}\) ni alama ya utendaji wa ESG ya kampuni \(i\) katika mwaka \(t\).
\(ESG\_CONTRO_{i,t}\) ni thamani ya Refinitiv ESG Controversies Score ya kampuni. Alama ya juu inamaanisha migogoro halisi michache.
\(RQ_{i,t}\) ni kiashiria cha ubora wa udhibiti wa nchi ambako kampuni inafanya kazi.
\(INFLATION_{i,t}\) ni kigezo cha udhibiti cha mfumuko wa bei wa mwaka katika kiwango cha nchi.
\(\beta_1\)–\(\beta_4\) ni coefficients za modeli za vigezo husika. Hata hivyo Jedwali 7 la chanzo halichapishi maadili ya namba ya coefficients hizi, bali t-statistics na p-values pekee.
Equation ya pili ya regresheni
Equation 2 inayojaribu moderating effect ya ubora wa udhibiti:
\[ MARCAP = a + \beta_1 ESG\_PERFORM_{i,t} + \beta_2 ESG\_CONTRO_{i,t} + \beta_3 RQ_{i,t} + \beta_4(ESG\_PERFORM \times RQ)_{i,t} + \beta_5(ESG\_CONTRO \times RQ)_{i,t} + \beta_6 INFLATION_{i,t} \]
Interaction terms mbili zimeongezwa kwenye Equation 1.
\(ESG\_PERFORM \times RQ\) hupima kama ubora wa udhibiti hubadilisha uhusiano wa utendaji wa ESG–thamani ya soko.
\(ESG\_CONTRO \times RQ\) hupima kama ubora wa udhibiti hubadilisha uhusiano wa ESG Controversies Score–thamani ya soko.
Maana ya kihisabati ya Equation 2 inaweza kuonyeshwa kwa namna ya kufundisha kama ifuatavyo:
\[ \frac{\partial MARCAP}{\partial ESG\_PERFORM} = \beta_1+\beta_4RQ \]
Usemi huu unaonyesha kuwa uhusiano wa pembeni wa utendaji wa ESG hutegemea kiwango cha ubora wa udhibiti.
Vivyo hivyo:
\[ \frac{\partial MARCAP}{\partial ESG\_CONTRO} = \beta_2+\beta_5RQ \]
Derivatives hizi mbili si formulas mpya za matokeo zilizotolewa katika chanzo; ni derivatives za moja kwa moja zinazoeleza maana ya kihisabati ya muundo wa moderating katika Equation 2.
Kwa kuwa chanzo hakichapishi coefficients za β, haiwezekani kuhesabu athari za pembeni kwa namba katika maadili maalum ya RQ.
Kwa nini Fixed Effects Model ilitumika?
Fixed Effects Model ni mbinu ya regresheni ya paneli inayojaribu kudhibiti sifa za kila kampuni ambazo hubaki kwa kiasi kikubwa thabiti kwa muda na hazionekani moja kwa moja, kwa kutumia constants tofauti katika kiwango cha kampuni; kwa kuwa vipimo vya Chow na Hausman katika utafiti vilitoa p = 0,0000 kwa equations zote mbili, chanzo kilichagua Fixed Effects Model badala ya Common Effects na Random Effects.
Jaribio la Chow huchagua nini?
Jaribio la Chow au Redundant Fixed Effects hulinganisha pooled model yenye constant ya pamoja na modeli inayojumuisha fixed effects mahususi za kampuni.
| Matokeo | Equation 1 | Equation 2 |
|---|---|---|
| F-statistic | 21,084699 | 20,062811 |
| Chi-square | 7284,730920 | 7117,576508 |
| Uwezekano | 0,0000 | 0,0000 |
| Uamuzi | H₀ imekataliwa | H₀ imekataliwa |
| Modeli iliyochaguliwa | FEM | FEM |
Jaribio la Hausman huchagua nini?
Jaribio la Hausman hulinganisha mbinu za Fixed Effects na Random Effects. Chanzo kiliripoti uwezekano wa 0,0000 katika equations zote mbili na kikachagua Fixed Effects Model badala ya Random Effects.
| Matokeo | Equation 1 | Equation 2 |
|---|---|---|
| Chi-square | 132,137683 | 134,737139 |
| Degrees of freedom | 4 | 6 |
| Uwezekano | 0,0000 | 0,0000 |
| Uamuzi | H₀ imekataliwa | H₀ imekataliwa |
| Modeli iliyochaguliwa | FEM | FEM |
Sehemu ya mbinu pia inasema jaribio la Lagrange Multiplier ni sehemu ya mchakato wa kuchagua modeli; hata hivyo Jedwali 6 lililochapishwa linaonyesha matokeo ya Chow na Hausman pekee. Matokeo ya namba ya LM hayajaripotiwa kwa namna inayoonekana katika chanzo.
Fixed Effects hudhibiti nini na haidhibiti nini?
FEM husaidia kudhibiti athari za sifa zisizoonekana za kampuni ambazo hubaki thabiti au hubadilika polepole sana kwa muda, kupitia fixed effects za kampuni. Kwa mfano, inaweza kupunguza kuchanganywa kwa matokeo na tofauti kama ukubwa wa kihistoria wa kampuni au tabia yake ya muda mrefu ya shirika.
Hata hivyo FEM haiondoi vichanganyaji vyote vinavyowezekana. Sababu zinazobadilika kwa muda na ambazo haziko katika modeli bado zinaweza kuathiri mahusiano. Kwa hiyo modeli huimarisha uchanganuzi wa mahusiano ya uchunguzi, lakini haitoi sababu na matokeo ya majaribio.
Robust standard errors inamaanisha nini?
Muhtasari wa chanzo unaeleza kuwa Fixed Effects Model ilitumika pamoja na robust standard errors. Robust standard errors hulenga kufanya t-tests na hitimisho la kitakwimu kuwa thabiti zaidi mbele ya ukiukaji fulani wa assumptions za classical error.
Hata hivyo, chanzo hakielezi robust covariance estimator gani ilitumika. Kwa hiyo jina la mbinu mahususi kama cluster, White au robust nyingine halijaongezwa na Verianla.
H1: Utendaji wa ESG na thamani ya soko
Katika Equation 1, ESG Performance ilikuwa na t = 1,9133 na p = 0,0558. Ishara ni chanya na chanzo kinaitathmini kama “approximately significant” katika kiwango cha %10.
Matokeo haya hayavuki kizingiti cha %5; hata hivyo H1 ilikubaliwa ndani ya kategoria ya umuhimu ya %10 iliyotumiwa na chanzo tangu awali.
Katika Equation 2, baada ya interaction terms kuongezwa kwenye modeli, ESG Performance ilikuwa na t = 2,6553 na p = 0,0080; uhusiano chanya ukawa wenye umuhimu katika kiwango cha %1.
Chanzo kinatafsiri matokeo haya kwamba utendaji wenye nguvu zaidi wa ESG unaweza kusaidia uhalali wa kampuni, imani ya wawekezaji na kwa hiyo thamani ya soko.
H2: Migogoro ya ESG na thamani ya soko
Katika baseline Equation 1, ESG Controversies Score ilikuwa na t = −2,9581 na p = 0,0031.
Kwa kuwa kadiri alama inavyoongezeka migogoro halisi inapungua, uhusiano huu hasi unamaanisha: kampuni zenye controversy score bora zina thamani ya soko ya chini; kampuni zenye alama za chini, yaani zenye migogoro halisi ya ESG mingi zaidi, zinaonekana kuwa na thamani ya soko ya juu zaidi.
Matokeo haya ni kinyume cha uhusiano hasi uliotarajiwa wa “real controversy → market capitalization” katika chanzo. H2 ilikataliwa.
Waandishi wanajadili kama maelezo yanayowezekana kuongezeka kwa mwonekano wa kampuni zenye migogoro katika vyombo vya habari, umakini wa wawekezaji na uwezekano kwamba katika baadhi ya masoko yanayoendelea wawekezaji wanaweza kuipa uzito mkubwa zaidi faida ya kifedha kuliko hatari za ESG. Taratibu hizi hazikujaribiwa moja kwa moja katika modeli.
H3: Je, ubora wa udhibiti huimarisha athari ya utendaji wa ESG?
Katika mwingiliano wa ESG_PERFORM × RQ, t = 2,3941 na p = 0,0167 zilipatikana. Mwingiliano ni chanya na wenye umuhimu katika kiwango cha %5.
Chanzo kinatafsiri matokeo haya kuwa kadiri ubora wa udhibiti unavyoongezeka, uhusiano chanya kati ya utendaji wa juu wa ESG na thamani ya soko huimarika. H3 ilikubaliwa.
Tafsiri ya kinadharia ni kwamba mifumo imara ya udhibiti hufanya ufichuzi wa ESG kuwa wa kuaminika na unaoweza kuthibitishwa zaidi; hivyo wawekezaji huamini zaidi ishara ya uendelevu ya kampuni.
H4: Ubora wa udhibiti hufanya nini katika uhusiano wa ESG controversy?
Mwingiliano wa ESG_CONTRO × RQ ulikuwa t = −5,3180 na katika chanzo p = 0,0000. Mwingiliano ni hasi na wenye umuhimu.
Chanzo kinatafsiri hili kuwa kadiri ubora wa udhibiti unavyoongezeka, umuhimu wa pembeni wa taarifa za ESG controversy katika uthamini wa kampuni hupungua. H4 ilikubaliwa.
Inapendekezwa kwamba ikiwa mfumo wa udhibiti unatoa mazingira ya taarifa ya kuaminika zaidi, usimamizi wenye nguvu na information asymmetry ya chini, wawekezaji wanaweza kutegemea kwa kiwango kidogo ESG controversy score pekee.
Coefficients kuu zinapaswa kusomwaje katika interaction model?
Interaction model inapotumiwa, athari kuu inayotolewa peke yake kwa ESG_PERFORM au ESG_CONTRO ni athari ya masharti inayotumika wakati moderator RQ = 0; hii ni matokeo ya msingi ya hesabu ya regresheni.
Chanzo hakielezi kama vigezo vilicentered kabla ya interaction kuundwa. Kwa kuwa range ya RQ iliyochapishwa ni 43,88–90,04, RQ = 0 si thamani ya kawaida inayoonekana katika sampuli. Kwa hiyo si sahihi kutafsiri ishara kuu ya ESG_CONTRO katika Equation 2 peke yake kama “athari ya jumla ya controversy”; taarifa kuu ya moderating iko katika ishara na umuhimu wa interaction term.
Jedwali kamili la regresheni
| Kigezo | Equation 1: t (p) | Equation 2: t (p) |
|---|---|---|
| Constant | 4,8675 (0,0000) | 0,9528 (0,3407) |
| ESG Performance | 1,9133 (0,0558) | 2,6553 (0,0080) |
| ESG Controversies Score | −2,9581 (0,0031) | 4,6069 (0,0000) |
| Regulatory Quality | −1,2190 (0,2229) | 1,7641 (0,0778) |
| ESG_PERFORM × RQ | — | 2,3941 (0,0167) |
| ESG_CONTRO × RQ | — | −5,3180 (0,0000) |
| Inflation | 0,9131 (0,3612) | 0,7604 (0,4471) |
| R² | 0,8492 | 0,8506 |
| R² iliyorekebishwa | 0,8143 | 0,8160 |
| F-statistic (p) | 24,3737 (0,0000) | 24,5802 (0,0000) |
| Uchunguzi | 4.126 | 4.126 |
| Modeli | FEM | FEM |
Kikomo muhimu cha kuripoti: Jedwali 7 la chanzo halitoi maadili ya namba ya coefficients za β. Limechapisha t-statistic na p-value pekee. Kwa hiyo mwelekeo wa uhusiano unaweza kuonekana kutokana na ishara ya t-statistic, lakini ukubwa wa athari ya kiuchumi hauwezi kuhesabiwa.
Maadili yaliyoandikwa kama p = 0,0000 katika chanzo hayamaanishi uwezekano wa kitakwimu ni sifuri halisi kihisabati; yanaonyesha p-values ndogo sana ndani ya kiwango cha uonyeshaji cha programu.
R² = 0,85 inapaswa kutafsiriwaje?
Kwa Equation 1, R² = 0,8492, na kwa Equation 2, R² = 0,8506. Chanzo kinatafsiri haya kama modeli kueleza sehemu kubwa ya mabadiliko katika thamani ya soko.
Hata hivyo kwa kuwa modeli ni Fixed Effects Model, maadili haya ya R² hayatenganishi mchango wa ESG Performance, ESG Controversies na Regulatory Quality pekee; fixed effects za kampuni pia huchangia overall fit ya modeli.
Kwa hiyo hitimisho kwamba “ESG pekee inaeleza takriban %85 ya thamani ya kampuni” si sahihi.
Kutokulingana kwa uripoti katika Jedwali 8
Kichwa cha safu ya pili katika Jedwali 8 la chanzo kimeandikwa t-Statistic. Hata hivyo maadili 0,0558 kwa H1, 0,0031 kwa H2, 0,0167 kwa H3 na 0,0000 kwa H4 si t-statistics za Jedwali 7, bali yanaendana na p-values.
Kwa mfano, t-statistic halisi ya H1 ni 1,9133, lakini Jedwali 8 linaonyesha 0,0558. Kwa hiyo Verianla haikutumia maadili haya kama t-statistics katika jedwali la nadharia.
| Nadharia | Matokeo husika | Uamuzi wa chanzo |
|---|---|---|
| H1 | ESG Performance: t = 1,9133; p = 0,0558; chanya; takriban yenye umuhimu katika kiwango cha %10 | Imekubaliwa |
| H2 | ESG Controversies Score: t = −2,9581; p = 0,0031; kinyume cha mwelekeo wa dhana uliotarajiwa | Imekataliwa |
| H3 | ESG_PERFORM × RQ: t = 2,3941; p = 0,0167; moderating chanya | Imekubaliwa |
| H4 | ESG_CONTRO × RQ: t = −5,3180; p = 0,0000; moderating yenye umuhimu | Imekubaliwa |
Matokeo yanayoungwa mkono na utafiti
- Utendaji wa ESG una uhusiano chanya na takriban wenye umuhimu katika kiwango cha %10 na thamani ya soko katika modeli ya baseline.
- Katika modeli ya moderating, uhusiano chanya wa utendaji wa ESG unaonyesha umuhimu mkubwa zaidi wa kitakwimu.
- Uhusiano wa baseline ESG Controversies Score ni hasi na wenye umuhimu; kutokana na mwelekeo wa kinyume wa alama, muundo usio wa kawaida unaonekana ambapo kampuni zenye ukubwa mkubwa wa migogoro halisi ya ESG zinaonekana pamoja na thamani ya soko ya juu.
- Ubora wa udhibiti huimarisha kwa kiwango chenye umuhimu uhusiano chanya kati ya utendaji wa ESG na thamani ya soko.
- Ubora wa udhibiti una jukumu la moderator lenye umuhimu katika uhusiano wa taarifa za ESG controversy na thamani ya soko.
- Kigezo cha udhibiti cha mfumuko wa bei hakikuwa na umuhimu katika modeli zote mbili.
- Athari ya moja kwa moja ya ubora wa udhibiti si muhimu katika Equation 1; katika Equation 2 ina p = 0,0778 na ni takriban muhimu katika kiwango cha %10 pekee.
Matokeo yasiyoungwa mkono na utafiti
- Haijathibitishwa kwa majaribio kwamba utendaji wa ESG husababisha moja kwa moja thamani ya soko.
- Haiwezekani kuhesabu kutoka Jedwali 7 la chanzo ni dola ngapi thamani ya soko hubadilika kwa ongezeko la kitengo kimoja la ESG; coefficients za β hazijachapishwa.
- Haiwezi kuhitimishwa kwamba kashfa ya ESG huongeza thamani ya kampuni katika kila hali.
- Haijajaribiwa moja kwa moja kwamba mwonekano katika vyombo vya habari au umakini wa wawekezaji unasababisha anomaly iliyozingatiwa.
- Haiwezi kusemwa kuwa ubora wa udhibiti pekee huongeza kwa nguvu thamani ya soko ya kampuni.
- Matokeo hayawezi kuhamishwa moja kwa moja kwa masoko yaliyoendelea au mazingira ya kitaasisi nje ya Asia ya Kusini-Mashariki.
- Haijaonyeshwa kwamba aina tofauti za migogoro ya ESG zina athari sawa; kiashiria cha Refinitiv hakitenganishi migogoro kwa kategoria na kiwango cha materiality.
Nguvu kuu za utafiti
Utafiti unachunguza katika modeli moja utendaji wa ESG katika kiwango cha kampuni na taarifa za matukio hasi ya ESG, na kuziunganisha na ubora wa udhibiti katika kiwango cha nchi.
Kipindi cha miaka 11 na uchunguzi 4.126 wa complete-case kampuni-mwaka vinatoa utofauti mpana zaidi wa muda na kampuni kuliko uchanganuzi wa msalaba wa kipindi kimoja.
Fixed Effects Model hutumia faida ya data ya paneli ili kupunguza athari za sifa za kampuni zisizoonekana na zinazobaki thabiti kwa muda.
Vikwazo kuu vya utafiti
Kikomo cha kijiografia: Utafiti unalenga kampuni za umma katika Asia ya Kusini-Mashariki pekee. Uhamishaji wa matokeo kwa maeneo yenye miundo tofauti ya udhibiti na masoko ya mitaji unahitaji kuthibitishwa tofauti.
Kikomo cha kipimo cha ESG controversy: Kiashiria cha Refinitiv ESG Controversies hakitenganishi migogoro tofauti ya mazingira, kijamii na utawala katika kiwango cha materiality na kategoria.
Paneli isiyosawazika: Data za ESG hazipatikani kwa kila kampuni katika kila mwaka. Kwa hiyo ufunikaji wa data si sawa kati ya kampuni.
Msongamano wa sampuli: Kati ya kampuni 771, 467 ni za Malaysia. Matokeo ya kikanda hayana uzito sawa kati ya nchi.
Kikomo cha uripoti wa coefficient: Kwa kuwa Jedwali 7 halichapishi coefficients za regresheni, ukubwa wa athari ya kiuchumi hauwezi kutathminiwa moja kwa moja.
Kikomo cha tafsiri ya moderating: Chanzo hakielezi kama vigezo vilicentered kabla ya interaction kuundwa. Kwa hiyo kutafsiri athari kuu katika interaction model kunahitaji tahadhari.
Maelezo ya robust error: Muhtasari unasema robust standard errors zilitumika, lakini exact covariance estimator haijaripotiwa.
Kikomo cha uripoti wa heteroskedasticity: Mbinu inataja ukaguzi wa heteroskedasticity, lakini hakuna test statistic tofauti inayoonekana katika sehemu ya matokeo iliyochapishwa.
Kikomo cha uripoti wa Lagrange Multiplier: Ingawa mbinu inasema LM test ni sehemu ya mchakato wa kuchagua modeli, Jedwali 6 linaripoti Chow na Hausman pekee.
Matatizo ya muundo wa jedwali: Katika PDF, baadhi ya asilimia za sekta katika Jedwali 3 na baadhi ya maadili ya desimali ya ESG/RQ katika Jedwali 4 yanaonekana kukosa vitenganishi. Verianla haikuunda upya sehemu ambazo hazikuweza kuthibitishwa kwa kuaminika.
Tatizo la lebo katika Jedwali 8: Maadili katika safu ya “t-Statistic” si t-statistics bali yanaendana na p-values za Jedwali 7.
Kikomo cha sababu na matokeo: Utafiti unatumia data ya paneli ya uchunguzi. Fixed effects na modeli ya moderating zinaweza kupunguza confounders lakini haziwezi kuchukua nafasi ya randomized experiment.
Tafiti za baadaye
Chanzo kinapendekeza kwamba tafiti za baadaye zichunguze kando subcategories za mazingira, kijamii na utawala za migogoro ya ESG pamoja na viwango vyao vya umuhimu.
Pia inapendekezwa kulinganisha masoko yaliyoendelea na yanayoendelea na kuongeza katika modeli viashiria vingine vya kitaasisi kama rule of law, government effectiveness na investor protection.
Upanuzi huu unaweza kusaidia kutenganisha kwa kina zaidi jinsi mazingira ya udhibiti yanavyohamisha taarifa za ESG kwenda kwenye thamani ya soko; hata hivyo haya si matokeo yaliyopimwa katika utafiti wa sasa.
Maelezo ya Chanzo na Mbinu
Utafiti asilia: ESG Performance, Controversies, and Market Capitalization in Southeast Asia: The Moderating Effects of Regulatory Quality.
Waandishi: Reni Listyawati, Fandi Galang Wicaksana, Prihatnolo Gandhi Amidjaya, Enggar Kartika Cahyaning.
Mpangilio wa waandishi: Mpangilio katika PDF ya chanzo na ukurasa rasmi wa jarida umehifadhiwa.
Mchango sawa: Chanzo hakina taarifa ya equal first authorship au mchango sawa.
Mwandishi wa mawasiliano: Reni Listyawati.
Taasisi: Reni Listyawati na Enggar Kartika Cahyaning: Accounting Program, Faculty of Economics, Universitas Sarjanawiyata Tamansiswa, Yogyakarta, Indonesia. Fandi Galang Wicaksana: Department of Accounting, Faculty of Economics, Universitas Tidar, Magelang, Indonesia. Prihatnolo Gandhi Amidjaya: Faculty of Economics & Business, Universiti Malaysia Sarawak, Sarawak, Malaysia.
Jarida: Accounting Analysis Journal.
Mchapishaji: UNNES.
Juzuu / namba / kurasa: Volume 15, Number 1, 67–82.
Article ID: 57715.
DOI: 10.15294/aaj.v15i1.57715.
Tarehe ya kuwasilisha: 25 Juni 2026.
Tarehe ya marekebisho: 15 Julai 2026.
Tarehe ya kukubaliwa: 8 Septemba 2026.
Tarehe maalum ya kuchapishwa kwa makala: 16 Oktoba 2026.
Tarehe ya metadata ya toleo: Rekodi rasmi ya ukurasa wa Vol. 15 No. 1 inaonyesha tarehe ya kuchapishwa 4 Septemba 2026. Kwa kuwa tarehe hii iko kabla ya tarehe ya kukubaliwa kwa makala 8 Septemba, kuna kutokulingana kati ya mpangilio wa muda wa metadata ya toleo na makala.
Aina ya chanzo: Makala ya utafiti wa kiasi, wa kueleza, inayotumia data za pili na paneli isiyosawazika.
Mapitio ya rika: Kulingana na sera rasmi ya Accounting Analysis Journal, makala za utafiti hupitia double-blind peer review na angalau wataalamu wawili.
Hali ya preprint: PDF ya chanzo na rekodi rasmi ya makala hazitaji toleo tofauti la preprint kwa utafiti huu.
Leseni: Creative Commons Attribution 4.0 International, CC BY 4.0.
Ufadhili: Hakuna taarifa tofauti ya ufadhili inayoonekana katika PDF ya chanzo.
Mgongano wa maslahi: Waandishi wanatangaza kuwa hawana maslahi ya kifedha yanayoshindana yanayojulikana au mahusiano ya kibinafsi yanayoweza kuathiri utafiti.
Upatikanaji wa data: Imeelezwa kuwa data zitatolewa kwa ombi.
Michango ya CRediT: Reni Listyawati: uundaji wa dhana, metodolojia, uandishi wa rasimu ya kwanza, usimamizi wa mradi. Fandi Galang Wicaksana: programu, uandishi wa rasimu ya kwanza. Prihatnolo Gandhi Amidjaya: metodolojia, mapitio na uhariri. Enggar Kartika Cahyaning: programu, uthibitishaji.
Taarifa ya AI / zana ya uandishi: Waandishi wanasema walitumia Grammarly kuboresha usahihi wa lugha na sarufi, kisha wakakagua na kuhariri maudhui wenyewe na kukubali kuwajibika kwa maudhui ya uchapishaji.
Kamati ya maadili: Utafiti haukusanyi data za majaribio kutoka kwa washiriki binadamu au wanyama, na chanzo hakina taarifa tofauti ya kamati ya maadili.
Kipindi cha utafiti: 2015–2025.
Ulimwengu wa awali wa kampuni: kampuni 4.914.
Hatua ya pili ya uteuzi: kampuni 4.143 zenye uchunguzi mmoja au zaidi kwa angalau moja ya vigezo husika.
Sampuli ya mwisho ya kampuni: kampuni 771 kutoka nchi saba.
Sampuli ya regresheni: uchunguzi 4.126 wa kampuni-mwaka wenye taarifa kamili kwa vigezo vyote vya modeli.
Nchi: Kambodia, Indonesia, Malaysia, Ufilipino, Singapore, Thailand, Vietnam.
Vyanzo vya data: Refinitiv Eikon; World Bank Worldwide Governance Indicators na data za mfumuko wa bei katika kiwango cha nchi.
Kigezo tegemezi: Market Capitalization.
Vigezo vikuu huru: ESG Performance na Refinitiv ESG Controversies Score.
Moderator: Regulatory Quality.
Kigezo cha udhibiti: Inflation.
Programu ya uchanganuzi: EViews.
Uchanganuzi mkuu: Regresheni ya data ya paneli, Moderated Regression Analysis na Fixed Effects Model.
Vipimo vya kuchagua modeli: Vipimo vya Chow na Hausman katika matokeo yaliyochapishwa viliunga mkono FEM kwa equations zote mbili. Mbinu pia inataja Lagrange Multiplier test; lakini matokeo ya LM hayajaripotiwa tofauti katika chanzo.
Maelezo ya robust standard error: Muhtasari unasema wazi kuwa robust standard errors zilitumika; exact robust covariance estimator haijaelezwa katika chanzo.
Kiwango cha ESG Performance: Refinitiv ESG Score changamano; 0 = dhaifu, 100 = imara.
Kiwango cha ESG Controversies Score: 0–100; alama ya juu inamaanisha migogoro halisi michache ya ESG, na 100 katika ufafanuzi wa uendeshaji wa chanzo inawakilisha kutokuwepo kwa migogoro.
Kiwango cha Regulatory Quality: World Bank WGI. Ufafanuzi wa chanzo unataja makadirio ya takriban −2,5/+2,5 pamoja na viwango vya percentile vya 0–100; kwa kuwa maadili elezi yaliyochapishwa yako kati ya 43,88–90,04, jedwali la uchanganuzi linaendana na uwasilishaji wa percentile.
H1: Imekubaliwa. Baseline ESG Performance t = 1,9133, p = 0,0558; chanya na takriban yenye umuhimu katika kiwango cha %10.
H2: Imekataliwa. ESG Controversies Score t = −2,9581, p = 0,0031. Kutokana na mwelekeo wa kinyume wa alama, uhusiano wa ukubwa wa controversy halisi ulitokea kinyume na matarajio ya kinadharia.
H3: Imekubaliwa. ESG_PERFORM × RQ t = 2,3941, p = 0,0167.
H4: Imekubaliwa. ESG_CONTRO × RQ t = −5,3180, katika chanzo p = 0,0000.
Kikomo cha uripoti wa coefficient ya regresheni: Jedwali 7 la chanzo halichapishi ukubwa wa coefficients za β; linatoa t-statistics na p-values pekee. Kwa hiyo athari ya pembeni ya kiuchumi haiwezi kuhesabiwa.
Maelezo ya uripoti wa Jedwali 8: Maadili 0,0558, 0,0031, 0,0167 na 0,0000 yaliyopewa lebo “t-Statistic” katika Jedwali 8 yanaendana na p-values za Jedwali 7; Verianla haikuyatumia kama t-statistics.
Maelezo ya muundo wa Jedwali 3–4: Katika baadhi ya asilimia za sekta na namba elezi za ESG/RQ katika PDF ya chanzo, vitenganishi vya desimali havionekani. Namba zinazoweza kuthibitishwa kwa maelezo ya chanzo ndizo zilizotumika, na seli za jedwali zisizo wazi hazijarekebishwa kwa makadirio.
Kikomo cha tafsiri ya R²: Equation 1 R² = 0,8492, Equation 2 R² = 0,8506. Maadili haya yanahusu Fixed Effects Model nzima na hayapaswi kutafsiriwa kama sehemu inayoelezwa na vigezo vya ESG pekee.
Kikomo cha sababu na matokeo: Utafiti unatumia data ya paneli ya uchunguzi. Matokeo ya regresheni na moderating si ushahidi wa majaribio wa sababu na matokeo.
Kikomo cha taratibu ambazo hazijajaribiwa katika chanzo: Mwonekano katika vyombo vya habari, umakini wa wawekezaji na kampuni kuboresha utendaji wa kifedha baada ya migogoro ni maelezo yanayowezekana ya waandishi; taratibu hizi hazikujaribiwa moja kwa moja kwa vigezo tofauti.
Acha maoni
Anwani yako ya barua pepe haitachapishwa. Sehemu za lazima zimewekewa alama ya *