


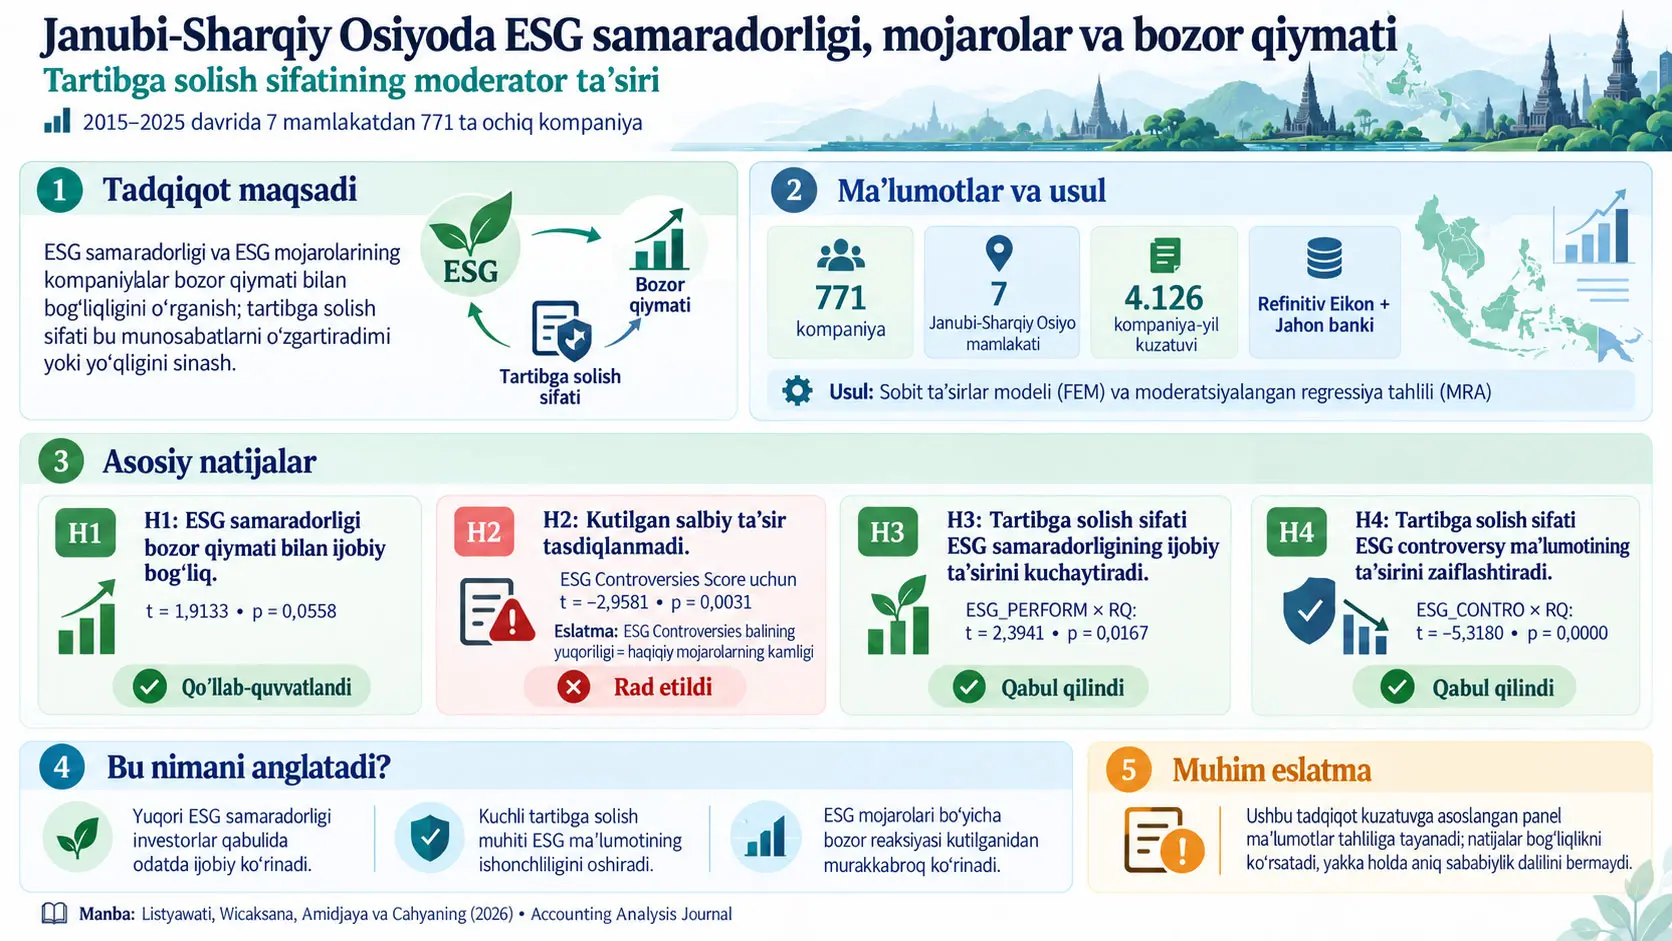
ESG samaradorligi kompaniyaning ekologik, ijtimoiy va korporativ boshqaruv sohalaridagi barqarorlik ko‘rsatkichlarini ifodalovchi kompozit ko‘rsatkichdir; ushbu tadqiqot Refinitiv Eikon ESG ballaridan foydalanib, ESG samaradorligi va ESG mojarolarining Janubi-Sharqiy Osiyodagi ochiq kompaniyalar bozor qiymati bilan bog‘liqligini hamda mamlakat darajasidagi tartibga solish sifati bu munosabatlarni o‘zgartiradimi-yo‘qmi, shuni o‘rgangan. Tadqiqot 2015–2025 davridagi yetti mamlakatdan 771 kompaniyani qamrab olgan muvozanatlanmagan panel ma’lumotlarini Fixed Effects Model va Moderated Regression Analysis yordamida tahlil qilgan; barcha regressiya o‘zgaruvchilari bo‘yicha to‘liq ma’lumot mavjud bo‘lgan 4.126 firma-yil kuzatuvidan foydalangan.
Asosiy modelda ESG samaradorligining bozor qiymati bilan ijobiy bog‘liqligi t = 1,9133 va p = 0,0558 bilan %10 ahamiyatlilik darajasida taxminan ahamiyatli deb topilgan va H1 qo‘llab-quvvatlangan. ESG Controversies Score uchun t = −2,9581 va p = 0,0031 aniqlangan. Bu yerda ball yo‘nalishi juda muhim: Refinitiv ESG Controversies Score oshgani sari haqiqiy mojaro yoki janjal intensivligi kamayadi. Shuning uchun manfiy ball munosabati, mojaro tarixi yaxshiroq bo‘lgan kompaniyalar pastroq, real mojaro intensivligi yuqori bo‘lgan kompaniyalar esa yuqoriroq bozor qiymati bilan birga kuzatiladigan noodatiy naqshni ifodalaydi. Shu sababli H2 qo‘llab-quvvatlanmagan.
Tartibga solish sifati ESG samaradorligi bilan bozor qiymati o‘rtasidagi ijobiy bog‘liqlikni sezilarli darajada kuchaytirgan: ESG_PERFORM × RQ o‘zaro ta’sirida t = 2,3941 va p = 0,0167 qayd etilgan va H3 qabul qilingan. ESG_CONTRO × RQ o‘zaro ta’siri esa t = −5,3180 va manba jadvalida p = 0,0000 bilan ahamiyatli. Mualliflar buni kuchli tartibga solish muhiti ESG mojaro axborotining kompaniya bahosidagi ta’sirini susaytiradigan institutsional chegara shartini yaratishi sifatida talqin qilgan va H4 ni qabul qilgan.
Tadqiqot muhim bo‘lsa-da, sababiylik isboti emas. Kompaniyalar tasodifiy ravishda ESG samaradorligi yoki tartibga solish sifati shartlariga taqsimlanmagan. Bundan tashqari, e’lon qilingan regressiya jadvalida koeffitsiyent kattaliklari emas, faqat t-statistikalar va p-qiymatlar berilgani uchun o‘zgaruvchilardagi bir birlik o‘zgarish bozor qiymatini aynan qancha o‘zgartirishini ushbu maqoladan hisoblab bo‘lmaydi.
Tadqiqotning asosiy muammosi nima?
Kompaniyalardan faqat moliyaviy foyda yaratish emas, balki ekologik ta’sirlarini, xodimlar va jamiyat bilan munosabatlarini hamda korporativ boshqaruv sifatini ham boshqarish kutiladi. ESG yondashuvi ushbu ekologik, ijtimoiy va boshqaruv o‘lchovlarini birgalikda baholashga urinadi.
Biroq kompaniyalarning kuchli ESG siyosatlarini e’lon qilishi bilan amaldagi faoliyatida yuzaga keladigan ekologik, ijtimoiy yoki boshqaruv muammolari bir vaqtda kuzatilishi mumkin. Kompaniya yuqori ESG samaradorligini ko‘rsatgan holda atrof-muhit ifloslanishi, mehnat huquqlari buzilishi, korrupsiya yoki aksiyadorlar huquqlariga oid mojarolarga ham duch kelishi mumkin.
Bu holat investor nuqtayi nazaridan ikki xil axborot signalini yaratadi: bir tomonda kompaniyaning umumiy ESG samaradorligi, ikkinchi tomonda kompaniya haqidagi ESG mojarolari mavjud. Tadqiqotning asosiy savoli — bu ikki signal bozor qiymatiga qanday aks etishi va investorlar bu axborotni baholaganda mamlakatning tartibga solish sifatidan ta’sirlanadimi-yo‘qmi.
Adabiyotdagi bo‘shliq
Manbaga ko‘ra, oldingi tadqiqotlar ESG samaradorligi bilan kompaniya qiymati yoki ESG mojarolari bilan kompaniya qiymati o‘rtasidagi munosabatlarni ko‘pincha alohida ko‘rib chiqqan. Shuningdek, dalillarning katta qismi rivojlangan bozorlardan keladi.
Ushbu tadqiqot firma darajasidagi ESG samaradorligi va ESG mojaro ma’lumotini bir model ichida, mamlakat darajasidagi tartibga solish sifati bilan birga o‘rganib, shu bo‘shliqni to‘ldirishni maqsad qiladi. Janubi-Sharqiy Osiyo mamlakatlarining tartibga solish muhitlari bir-biridan farq qilgani uchun ESG axboroti investorlar tomonidan bir xil ishonchlilikda baholanmasligi mumkin.
Legitimlik nazariyasi nima?
Legitimlik nazariyasi kompaniyalar o‘z faoliyatini jamiyat qadriyatlari, me’yorlari va kutishlariga mos ko‘rsatishga hamda shu yo‘l bilan ijtimoiy maqbullikni qo‘lga kiritishga intilishini tushuntiradigan nazariy doiradir.
Agar kompaniya ekologik ta’sirlarini kamaytirsa, xodimlar huquqlarini himoya qilsa, shaffof boshqaruvni qo‘llasa va bu faoliyatlarni ishonchli tarzda oshkor qilsa, manfaatdor tomonlar nazarida yanada legitim ko‘rinishi mumkin. Manba bunday legitimlik kompaniya obro‘si, investorlar ishonchi va natijada bozor qiymati bilan bog‘liq bo‘lishi mumkinligini muhokama qiladi.
Aksincha, atrof-muhit ifloslanishi, xodimlar huquqlarining buzilishi, korrupsiya yoki boshqaruv muammolari kabi ESG mojarolari kompaniyaning ijtimoiy legitimligiga zarar yetkazishi mumkin. Nazariy jihatdan bu investorlar ishonchini kamaytirishi va kompaniya qiymatini pasaytirishi kutiladi. Tadqiqotning H2 gipotezasi shu kutishga asoslangan; biroq empirik natija bu kutishni qo‘llab-quvvatlamagan.
Bozor qiymati nima?
Bozor kapitallashuvi yoki bozor qiymati ochiq kompaniyaning muomaladagi aksiyalarining umumiy bozor qiymatidir. Manba uni amaldagi aksiya narxi bilan bozordagi jami aksiyalar sonining ko‘paytmasi sifatida ta’riflaydi.
O‘rgatuvchi tarzda:
\[ Market\ Capitalization = Share\ Price \times Shares\ Outstanding \]
Bu ifoda manbada raqamlangan tenglama emas; manba matnidagi bozor qiymati ta’rifining matematik ifodasidir.
Kompaniyaning aksiya narxi oshganda, muomaladagi aksiyalar soni o‘zgarmas deb faraz qilinsa, bozor qiymati ham oshadi. Shuning uchun bozor qiymati investorlarning kompaniya haqidagi umumiy bahosini ifodalovchi bozor asosidagi ko‘rsatkichlardan biridir.
ESG samaradorligi qanday o‘lchanadi?
ESG samaradorligi Refinitiv Eikon’dan olingan kompozit ESG Score bilan o‘lchangan. Ball ekologik, ijtimoiy va boshqaruv ustunlarini birlashtiradi va manbaning operatsion ta’rifiga ko‘ra 0 dan 100 gacha o‘zgaradi.
Past ESG balli zaifroq ESG samaradorligini; yuqori ESG balli kuchliroq ESG samaradorligini ifodalaydi.
Tanlanmada ESG samaradorligining o‘rtacha qiymati taxminan 45,02; minimum 0,41 va maksimum 91,67 deb qayd etilgan.
ESG Controversies Score qanday o‘qilishi kerak?
Refinitiv ESG Controversies Score 0–100 oralig‘idagi teskari yo‘nalishli mojaro ko‘rsatkichidir: yuqori qiymat kompaniya haqida kamroq ESG mojarosi mavjudligini, 100 qiymat esa manbaning operatsion ta’rifiga ko‘ra mojaro yo‘qligini bildiradi; shu sabab ballning pasayishi haqiqiy mojaro intensivligining ortishini anglatadi.
Ball bilan haqiqiy mojaro intensivligi nega aralashtirilmasligi kerak?
Tadqiqotning eng oson noto‘g‘ri talqin qilinishi mumkin bo‘lgan nuqtasi shu. O‘zgaruvchi nomi “ESG Controversies” bo‘lsa-da, regressiyaga kiritilgan son haqiqiy mojarolar soni emas. Bu Refinitiv yaratgan Controversies Scoredir.
Shuning uchun:
- ESG_CONTRO yuqori → tozaroq ESG mojaro tarixi → kamroq haqiqiy mojaro.
- ESG_CONTRO past → yomonroq mojaro tarixi → ko‘proq haqiqiy ESG mojarosi.
Baseline modelda ESG_CONTRO uchun t-statistikaning manfiy bo‘lishi yuqori ball pastroq bozor qiymati bilan bog‘liqligini ko‘rsatadi. Xuddi shu natijani haqiqiy mojaro intensivligi nuqtayi nazaridan aytsak, ko‘proq haqiqiy ESG mojarosi yuqoriroq bozor qiymati bilan birga kuzatiladigan g‘ayrioddiy munosabat yuzaga chiqadi.
Bu “janjal kompaniya qiymatini albatta oshiradi” degani emas. Tadqiqot kuzatuvchidir va koeffitsiyent kattaligi e’lon qilinmagan. Mualliflar natijani investor e’tibori, media ko‘rinuvchanligi va moliyaviy natijalarga beriladigan ustuvorlik kabi mumkin bo‘lgan izohlar bilan muhokama qiladi; bu mexanizmlarning o‘zi bevosita sinovdan o‘tkazilmagan.
ESG mojarolari qaysi hodisalarni qamrab olishi mumkin?
Manba ESG mojarolarini ekologik, ijtimoiy yoki boshqaruv tamoyillariga zid korporativ xabarlar va hodisalar sifatida ta’riflaydi. Ekologik zarar, uglerod emissiyalari, bolalar mehnati yoki aksiyadorlar huquqlarining buzilishi kabi misollar keltiriladi.
Biroq tadqiqotda mojarolar kategoriyalar bo‘yicha ajratilmagan. Ekologik mojaro, xodimlar huquqlari mojarosi yoki boshqaruv mojarosi uchun alohida regressiya bajarilmagan. Manba natijalar bo‘limida buni asosiy cheklovlardan biri sifatida ko‘rsatadi.
Tartibga solish sifati nima?
Tartibga solish sifati (Regulatory Quality, RQ) davlatning xususiy sektor faoliyati va iqtisodiy boshqaruvni qo‘llab-quvvatlaydigan samarali siyosat va qoidalarni ishlab chiqish hamda amalga oshirish qobiliyatini ifodalovchi mamlakat darajasidagi institutsional ko‘rsatkichdir.
Tadqiqot Jahon bankining Worldwide Governance Indicators tarkibidagi Regulatory Quality ko‘rsatkichidan foydalangan. Operatsion ta’rif jadvali WGI ning taxminan −2,5 dan +2,5 gacha bo‘lgan baholarini va 0–100 percentile reytinglarini birgalikda tushuntiradi.
Tadqiqotning tavsifiy statistikalarida RQ minimum 43,88, o‘rtacha 64,93 va maksimum 90,04 deb berilgani uchun e’lon qilingan tahlil qiymatlari 0–100 percentile ko‘rinishiga mos keladi.
Tartibga Solish Sifati “Moderator” Bo‘lganda Bu Nimani Anglatadi?
Moderator o‘zgaruvchi boshqa bir o‘zgaruvchi bilan natija o‘rtasidagi munosabat kuchi yoki yo‘nalishini o‘zgartiruvchi o‘zgaruvchidir; ushbu tadqiqotda tartibga solish sifati bevosita bozor qiymatini tushuntirishdan ko‘ra, ESG samaradorligi va ESG Controversies Score ning bozor qiymati bilan munosabatlari tartibga solish muhiti kuchaygan sari o‘zgaradimi-yo‘qmi, shuni sinash uchun ishlatilgan.
Moderated Regression Analysis nima?
Moderated Regression Analysis (MRA) moderatsiya gipotezalarini regressiya modeliga ikki o‘zgaruvchining ko‘paytmasidan tashkil topgan interaction terminini qo‘shish orqali sinaydi.
Masalan:
\[ ESG\_PERFORM \times RQ \]
termini ESG samaradorligining bozor qiymati bilan bog‘liqligi tartibga solish sifati darajasiga qarab o‘zgaradimi-yo‘qmi, shuni sinaydi.
Xuddi shuningdek:
\[ ESG\_CONTRO \times RQ \]
termini ESG Controversies Score bilan bozor qiymati munosabatining tartibga solish sifatiga qarab o‘zgarishini sinaydi.
To‘rtta gipoteza
| Gipoteza | Manbada ko‘zda tutilgan munosabat |
|---|---|
| H1 | ESG samaradorligi bozor qiymatiga ijobiy ta’sir qiladi. |
| H2 | ESG mojarolari bozor qiymatiga salbiy ta’sir qiladi. |
| H3 | Tartibga solish sifati ESG samaradorligining bozor qiymatiga ijobiy ta’sirini kuchaytiradi. |
| H4 | Tartibga solish sifati ESG mojarolarining bozor qiymatiga salbiy ta’sirini susaytiradi. |
H2 belgisini o‘qishda nega alohida e’tibor kerak?
H2 konseptual jihatdan “ko‘proq haqiqiy ESG mojarosi → pastroq bozor qiymati” kutishini ifodalaydi. Biroq regressiyada ishlatilgan ESG_CONTRO balli teskari kodlangan: yuqori ball kamroq haqiqiy mojaro degani.
Shu sabab konseptual “mojaro intensivligi” bilan modeldagi “Controversies Score” bir yo‘nalishda harakat qilmaydi. Verianla bayonida bu ikki tushuncha bir-biridan ajratilgan.
Manba nega investor e’tiborini mumkin bo‘lgan izoh sifatida muhokama qiladi?
Manba kutilmagan baseline ESG controversy natijasini tushuntirish uchun mojaroli kompaniyalar ko‘proq media ko‘rinuvchanligiga ega bo‘lishi, bu esa bozor ishtirokchilarining e’tiborini oshirishi va ayrim investorlar moliyaviy daromadlarga ESG risklaridan ko‘ra ko‘proq vazn berishi mumkinligini ilgari suradi.
Biroq tadqiqotda media xabarlari soni, investor e’tibori indeksi yoki mojarodan keyingi kompaniya foydasi o‘sishi model o‘zgaruvchisi sifatida ishlatilmagan. Shu sabab bu izohlar empirik tarzda bevosita sinovdan o‘tkazilgan mexanizmlar emas, mualliflarning natija talqinlaridir.
Tadqiqot Usuli va Natijalari
Tadqiqot dizayni
Tadqiqot miqdoriy va izohlovchi tadqiqot dizaynidan foydalanadi. Ma’lumotlar to‘liq ikkilamchi manbalardan olingan. ESG samaradorligi, ESG Controversies Score va bozor qiymati Refinitiv Eikon’dan; tartibga solish sifati va inflyatsiya esa mamlakat darajasidagi xalqaro ma’lumot manbalaridan olingan.
Tadqiqot davri 2015–2025 bo‘lib, 11 yilni qamrab oladi.
Ma’lumot tuzilmasi muvozanatlanmagan paneldir. Muvozanatlanmagan panel — har bir kompaniya uchun har bir yilda to‘liq kuzatuv mavjud bo‘lishi shart bo‘lmagan panel ma’lumot tuzilmasidir. Kompaniya ayrim yillarda zarur ESG yoki bozor ma’lumotiga ega bo‘lmasa ham, boshqa yillardagi yetarli ma’lumotlari bilan tanlanmada qolishi mumkin.
Tanlanma tanlash jarayoni
| Bosqich | Kompaniyalar soni |
|---|---|
| 2015–2025 davrida Janubi-Sharqiy Osiyo kapital bozorlarida ro‘yxatga olingan kompaniyalar | 4.914 |
| ESG Score, ESG Controversies, Market Capitalization va Regulatory Quality o‘zgaruvchilaridan kamida bittasi bo‘yicha bir yoki undan ortiq kuzatuvga ega kompaniyalar | 4.143 |
| Tahlil uchun yetarli kuzatuvga ega yakuniy kompaniyalar | 771 |
Yakuniy kompaniyalarning mamlakatlar bo‘yicha taqsimoti
| Mamlakat | Kompaniyalar soni |
|---|---|
| Kambodja | 1 |
| Indoneziya | 65 |
| Malayziya | 467 |
| Filippin | 26 |
| Singapur | 76 |
| Tailand | 118 |
| Vyetnam | 18 |
| Jami | 771 |
Yakuniy tanlanmada Malayziya kompaniyalari katta ulushga ega. Manba ham mamlakat va sektor taqsimoti ayrim guruhlarda to‘planganini qayd etadi. Bu tuzilma natijalarni “Janubi-Sharqiy Osiyodagi barcha kompaniyalar teng vakillangan” deb talqin qilmaslik kerakligini ko‘rsatadi.
Nega kuzatuvlar soni bir-biridan farq qiladi?
| O‘zgaruvchi | Tavsifiy kuzatuvlar soni |
|---|---|
| Market Capitalization | 8.472 |
| ESG Performance | 4.131 |
| ESG Controversies Score | 4.131 |
| Regulatory Quality | 8.481 |
| Inflation | 8.481 |
| Regressiyadagi complete-case kuzatuv | 4.126 |
Mamlakat darajasidagi RQ va inflyatsiya ma’lumotlari yillar davomida kengroq qamrovga ega. ESG ma’lumotlari esa kompaniyalarning ESG oshkor etishlari va Refinitiv qamroviga bog‘liq bo‘lgani uchun kuzatuvlar soni kamroq.
Regressiya modeli ayni qatorning o‘zida barcha zarur o‘zgaruvchilar mavjud bo‘lishini talab qilgani uchun natija modellarida 4.126 firma-yil ishlatilgan.
Tavsifiy statistika
| O‘zgaruvchi | O‘rtacha | Minimum | Maksimum |
|---|---|---|---|
| Market Capitalization | 1,65 milliard USD | 111.495 USD | 68,70 milliard USD |
| ESG Performance | 45,02 | 0,41 | 91,67 |
| ESG Controversies Score | 98,36 | 4,55 | 100,00 |
| Regulatory Quality | 64,93 | 43,88 | 90,04 |
| Inflation | %1,82 | −%1,10 | %6,40 |
Manba PDF dagi 4-jadvalda ayrim o‘nlik ajratkichlari ko‘rinmagani uchun ESG va RQ qiymatlari uzun butun sonlar ketma-ketligi ko‘rinishida bosilgan. Maqola bayoni darhol uning ostida ularni 45,02; 98,36; 64,93 kabi aniq qiymatlar bilan beradi. Ushbu jadvalda bayon orqali tasdiqlanishi mumkin bo‘lgan qiymatlar ishlatilgan.
Korrelyatsiya va multikollinearlik nazorati
| O‘zgaruvchilar jufti | Korrelyatsiya |
|---|---|
| ESG Performance – ESG Controversies Score | 0,10091 |
| ESG Performance – Regulatory Quality | 0,00046 |
| ESG Performance – Inflation | 0,06925 |
| ESG Controversies Score – Regulatory Quality | −0,09975 |
| ESG Controversies Score – Inflation | 0,03492 |
| Regulatory Quality – Inflation | −0,06212 |
Manba barcha korrelyatsiyalar 0,80 chegarasidan past ekanini ta’kidlab, jiddiy multikollinearlik muammosi yo‘q degan xulosaga keladi.
Birinchi regressiya tenglamasi
Manbada bevosita munosabatlarni o‘rganuvchi 1-tenglama quyidagicha:
\[ MARCAP = a + \beta_1 ESG\_PERFORM_{i,t} + \beta_2 ESG\_CONTRO_{i,t} + \beta_3 RQ_{i,t} + \beta_4 INFLATION_{i,t} \]
MARCAP kompaniyaning bozor qiymatidir.
\(a\) regressiya doimiysidir.
\(ESG\_PERFORM_{i,t}\) \(i\) kompaniyasining \(t\) yildagi ESG samaradorligi ballidir.
\(ESG\_CONTRO_{i,t}\) kompaniyaning Refinitiv ESG Controversies Score qiymatidir. Yuqori ball kamroq haqiqiy mojaro degani.
\(RQ_{i,t}\) kompaniya faoliyat yuritadigan mamlakatning tartibga solish sifati ko‘rsatkichidir.
\(INFLATION_{i,t}\) mamlakat darajasidagi yillik inflyatsiya nazorat o‘zgaruvchisidir.
\(\beta_1\)–\(\beta_4\) tegishli o‘zgaruvchilarning model koeffitsiyentlaridir. Biroq manba 7-jadval bu koeffitsiyentlarning son qiymatlarini e’lon qilmaydi, faqat t-statistikalar va p-qiymatlarni beradi.
Ikkinchi regressiya tenglamasi
Tartibga solish sifatining moderatsiyasini sinovchi 2-tenglama:
\[ MARCAP = a + \beta_1 ESG\_PERFORM_{i,t} + \beta_2 ESG\_CONTRO_{i,t} + \beta_3 RQ_{i,t} + \beta_4(ESG\_PERFORM \times RQ)_{i,t} + \beta_5(ESG\_CONTRO \times RQ)_{i,t} + \beta_6 INFLATION_{i,t} \]
1-tenglamaga ikkita o‘zaro ta’sir termini qo‘shilgan.
\(ESG\_PERFORM \times RQ\) tartibga solish sifati ESG samaradorligi–bozor qiymati munosabatini o‘zgartiradimi-yo‘qmi, shuni sinaydi.
\(ESG\_CONTRO \times RQ\) tartibga solish sifati ESG Controversies Score–bozor qiymati munosabatini o‘zgartiradimi-yo‘qmi, shuni sinaydi.
2-tenglamaning matematik mantiqini o‘rgatuvchi tarzda quyidagicha ko‘rsatish mumkin:
\[ \frac{\partial MARCAP}{\partial ESG\_PERFORM} = \beta_1+\beta_4RQ \]
Bu ifoda ESG samaradorligining marjinal munosabati tartibga solish sifati darajasiga bog‘liqligini ko‘rsatadi.
Xuddi shuningdek:
\[ \frac{\partial MARCAP}{\partial ESG\_CONTRO} = \beta_2+\beta_5RQ \]
Bu ikki hosila manbada yangi natija sifatida berilgan formulalar emas; 2-tenglamadagi moderatsiya tuzilmasining matematik jihatdan nimani anglatishini tushuntiruvchi bevosita hosilalardir.
Manba β koeffitsiyentlarini e’lon qilmagani uchun ma’lum RQ qiymatlarida sonli marjinal ta’sirlarni hisoblab bo‘lmaydi.
Nega Fixed Effects Model ishlatildi?
Fixed Effects Model har bir kompaniyaning vaqt davomida nisbatan o‘zgarmay qoladigan va bevosita kuzatilmaydigan xususiyatlarini kompaniya darajasida alohida doimiy terminlar orqali nazorat qilishga intiladigan panel regressiya yondashuvidir; tadqiqotdagi Chow va Hausman testlari har ikki tenglama uchun p = 0,0000 bergani sabab manba Common Effects va Random Effects modellari o‘rniga Fixed Effects Model ni tanlagan.
Chow testi nimani tanlaydi?
Chow yoki Redundant Fixed Effects testi umumiy doimiyga ega pooled model bilan kompaniyaga xos fixed effects ni o‘z ichiga oluvchi modelni taqqoslaydi.
| Natija | Tenglama 1 | Tenglama 2 |
|---|---|---|
| F-statistika | 21,084699 | 20,062811 |
| Chi-square | 7284,730920 | 7117,576508 |
| Ehtimollik | 0,0000 | 0,0000 |
| Qaror | H₀ rad etildi | H₀ rad etildi |
| Tanlangan model | FEM | FEM |
Hausman testi nimani tanlaydi?
Hausman testi Fixed Effects bilan Random Effects yondashuvini taqqoslaydi. Manba har ikki tenglamada ehtimollik qiymatini 0,0000 deb qayd etgan va Random Effects o‘rniga Fixed Effects Model ni tanlagan.
| Natija | Tenglama 1 | Tenglama 2 |
|---|---|---|
| Chi-square | 132,137683 | 134,737139 |
| Erkinlik darajasi | 4 | 6 |
| Ehtimollik | 0,0000 | 0,0000 |
| Qaror | H₀ rad etildi | H₀ rad etildi |
| Tanlangan model | FEM | FEM |
Usul bo‘limi Lagrange Multiplier testi ham model tanlash jarayonining bir qismi ekanini bildiradi; biroq e’lon qilingan 6-jadval faqat Chow va Hausman natijalarini ko‘rsatadi. LM testining sonli natijasi manbada ko‘rinadigan tarzda qayd etilmagan.
Fixed Effects nimani nazorat qiladi, nimani qilmaydi?
FEM kompaniyalarning vaqt davomida o‘zgarmaydigan yoki juda sekin o‘zgaradigan kuzatilmagan xususiyatlarining ta’sirini kompaniya fixed effects orqali nazorat qilishga yordam beradi. Masalan, kompaniyaning tarixiy ko‘lami yoki uzoq muddatli korporativ xususiyati kabi farqlar natijalarni aralashtirib yuborishi kamaytirilishi mumkin.
Biroq FEM barcha mumkin bo‘lgan chalkashtiruvchi omillarni bartaraf etmaydi. Vaqt davomida o‘zgaradigan va modelga kiritilmagan omillar hamon munosabatlarga ta’sir qilishi mumkin. Shu sabab model kuzatuv munosabatlarini kuchaytiradi, ammo eksperimental sababiylik yaratmaydi.
Robust standard errors nimani anglatadi?
Manba xulosasida Fixed Effects Model robust standard errors bilan ishlatilgani qayd etiladi. Robust standart xatolar klassik xato farazlaridagi ayrim buzilishlar sharoitida t-testlar va ishonchli statistik xulosalarni yanada barqaror qilishni maqsad qiladi.
Shu bilan birga, manba qaysi robust kovariatsiya baholagichidan foydalanilganini tushuntirmaydi. Shu sabab muayyan cluster, White yoki boshqa robust usul nomi Verianla tomonidan qo‘shilmagan.
H1: ESG samaradorligi va bozor qiymati
1-tenglamada ESG Performance uchun t = 1,9133 va p = 0,0558 aniqlangan. Belgi ijobiy va manba buni %10 darajada “approximately significant” deb baholaydi.
Bu natija %5 chegarasidan o‘tmaydi; biroq manba oldindan qo‘llagan %10 ahamiyatlilik kategoriyasi doirasida H1 qabul qilingan.
2-tenglamada moderatsiya terminlari modelga qo‘shilganda ESG Performance uchun t = 2,6553 va p = 0,0080 qayd etilgan; ijobiy bog‘liqlik %1 darajada ahamiyatli bo‘lgan.
Manba bu natijani kuchliroq ESG samaradorligi kompaniyaning legitimligini, investorlar ishonchini va natijada bozor qiymatini qo‘llab-quvvatlashi mumkinligi bilan izohlaydi.
H2: ESG mojarolari va bozor qiymati
Baseline 1-tenglamada ESG Controversies Score uchun t = −2,9581 va p = 0,0031.
Ball oshgani sari haqiqiy mojaro kamaygani sabab bu manfiy munosabat quyidagini anglatadi: controversy balli yaxshiroq kompaniyalarning bozor qiymati pastroq; balli pastroq, ya’ni ko‘proq haqiqiy ESG mojarosiga ega kompaniyalarning bozor qiymati esa yuqoriroq ko‘rinadi.
Bu natija manbada kutilgan manfiy “haqiqiy controversy → market capitalization” munosabatining teskarisidir. H2 rad etilgan.
Mualliflar mumkin bo‘lgan izoh sifatida mojaroli kompaniyalarning media ko‘rinuvchanligi ortishi, investor e’tibori va ayrim rivojlanayotgan bozorlarda investorlar moliyaviy daromadni ESG risklaridan ko‘proq qadrlashi mumkinligini muhokama qiladi. Bu mexanizmlar model ichida bevosita sinovdan o‘tkazilmagan.
H3: Tartibga solish sifati ESG samaradorligi ta’sirini kuchaytiradimi?
ESG_PERFORM × RQ o‘zaro ta’sirida t = 2,3941 va p = 0,0167 aniqlangan. O‘zaro ta’sir ijobiy va %5 darajada ahamiyatli.
Manba bu natijani tartibga solish sifati oshgani sari yuqori ESG samaradorligining bozor qiymati bilan ijobiy munosabati kuchayishi sifatida talqin qiladi. H3 qabul qilingan.
Nazariy talqin shuki, kuchli tartibga solish tizimlari ESG oshkor etishlarini yanada ishonchli va tekshiriladigan qiladi; shu tariqa investorlar kompaniyaning barqarorlik signaliga ko‘proq ishonadi.
H4: Tartibga solish sifati ESG controversy munosabatida nima qiladi?
ESG_CONTRO × RQ o‘zaro ta’siri t = −5,3180 va manbada p = 0,0000 deb qayd etilgan. O‘zaro ta’sir manfiy va ahamiyatli.
Manba buni tartibga solish sifati oshganda ESG controversy axborotining kompaniya bahosidagi marjinal ahamiyati pasayishi sifatida talqin qiladi. H4 qabul qilingan.
Tartibga solish tizimi yanada ishonchli axborot muhiti, kuchliroq nazorat va pastroq axborot assimetriyasini ta’minlasa, investorlar faqat ESG controversy balliga kamroq tayanishi mumkinligi ilgari suriladi.
Interaction modelida asosiy koeffitsiyentlarni qanday o‘qish kerak?
Interaction modeli ishlatilganda ESG_PERFORM yoki ESG_CONTRO ning alohida berilgan asosiy ta’siri moderator RQ = 0 bo‘lganida amal qiladigan shartli ta’sirdir; bu asosiy regressiya matematikasining natijasidir.
Manba o‘zgaruvchilar interaction tuzilishidan oldin markazlashtirilganmi-yo‘qmi, ko‘rsatmaydi. RQ ning e’lon qilingan kuzatuv oralig‘i 43,88–90,04 bo‘lgani uchun RQ = 0 tanlanmada kuzatiladigan odatiy qiymat emas. Shu sabab 2-tenglamadagi asosiy ESG_CONTRO belgisini yolg‘iz holda “umumiy controversy ta’siri” deb talqin qilish to‘g‘ri emas; asosiy moderatsiya ma’lumoti interaction terminining belgisi va ahamiyatliligidadir.
Regressiya jadvalining to‘liq ko‘rinishi
| O‘zgaruvchi | Tenglama 1: t (p) | Tenglama 2: t (p) |
|---|---|---|
| Doimiy | 4,8675 (0,0000) | 0,9528 (0,3407) |
| ESG Performance | 1,9133 (0,0558) | 2,6553 (0,0080) |
| ESG Controversies Score | −2,9581 (0,0031) | 4,6069 (0,0000) |
| Regulatory Quality | −1,2190 (0,2229) | 1,7641 (0,0778) |
| ESG_PERFORM × RQ | — | 2,3941 (0,0167) |
| ESG_CONTRO × RQ | — | −5,3180 (0,0000) |
| Inflation | 0,9131 (0,3612) | 0,7604 (0,4471) |
| R² | 0,8492 | 0,8506 |
| Tuzatilgan R² | 0,8143 | 0,8160 |
| F-statistika (p) | 24,3737 (0,0000) | 24,5802 (0,0000) |
| Kuzatuv | 4.126 | 4.126 |
| Model | FEM | FEM |
Muhim hisobot cheklovi: Manba 7-jadval β koeffitsiyentlarining son qiymatlarini bermaydi. Faqat t-statistika va p-qiymat e’lon qilingan. Shuning uchun munosabat yo‘nalishini t-statistika belgisidan ko‘rish mumkin, ammo iqtisodiy ta’sir kattaligini hisoblab bo‘lmaydi.
Manbada p = 0,0000 ko‘rinishida yozilgan qiymatlar statistik ehtimollik matematik jihatdan aynan nol ekanini anglatmaydi; ular dasturiy ko‘rsatish aniqligi doirasidagi juda kichik p qiymatlarini bildiradi.
R² = 0,85 qanday talqin qilinishi kerak?
1-tenglama uchun R² = 0,8492, 2-tenglama uchun R² = 0,8506. Manba bularni model bozor qiymatidagi o‘zgarishning katta qismini tushuntirishi sifatida talqin qiladi.
Biroq model Fixed Effects Model bo‘lgani uchun bu R² qiymatlari faqat ESG Performance, ESG Controversies va Regulatory Quality o‘zgaruvchilarining hissasini ajratib ko‘rsatmaydi; modeldagi kompaniya fixed effects ham umumiy moslikka hissa qo‘shadi.
Shuning uchun “ESG yolg‘iz o‘zi kompaniya qiymatining taxminan %85 ini tushuntiradi” degan xulosa noto‘g‘ri.
8-jadvaldagi hisobot nomuvofiqligi
Manba 8-jadvalning ikkinchi ustuni sarlavhasini t-Statistic deb bergan. Biroq H1 uchun 0,0558, H2 uchun 0,0031, H3 uchun 0,0167 va H4 uchun 0,0000 qiymatlari 7-jadvaldagi t-statistikalar emas, p-qiymatlardir.
Masalan, H1 ning haqiqiy t-statistikasi 1,9133 bo‘lsa, 8-jadvalda 0,0558 ko‘rsatilgan. Shu sabab Verianla gipoteza jadvalida bu qiymatlar t-statistika sifatida ishlatilmagan.
| Gipoteza | Tegishli natija | Manba qarori |
|---|---|---|
| H1 | ESG Performance: t = 1,9133; p = 0,0558; ijobiy; %10 darajada taxminan ahamiyatli | Qabul |
| H2 | ESG Controversies Score: t = −2,9581; p = 0,0031; kutilgan konseptual yo‘nalishning teskarisi | Rad |
| H3 | ESG_PERFORM × RQ: t = 2,3941; p = 0,0167; ijobiy moderatsiya | Qabul |
| H4 | ESG_CONTRO × RQ: t = −5,3180; p = 0,0000; ahamiyatli moderatsiya | Qabul |
Tadqiqot qo‘llab-quvvatlaydigan natijalar
- ESG samaradorligi baseline modelda bozor qiymati bilan ijobiy va %10 darajada taxminan ahamiyatli munosabatga ega.
- Moderatsiya modelida ESG samaradorligining ijobiy munosabati kuchliroq statistik ahamiyat ko‘rsatadi.
- Baseline ESG Controversies Score munosabati manfiy va ahamiyatli; ballning teskari yo‘nalishi sabab haqiqiy ESG mojaro intensivligi yuqoriroq kompaniyalar yuqoriroq bozor qiymati bilan birga kuzatiladigan noodatiy naqsh yuzaga kelgan.
- Tartibga solish sifati ESG samaradorligining bozor qiymati bilan ijobiy munosabatini sezilarli darajada kuchaytiradi.
- Tartibga solish sifati ESG controversy ma’lumotining bozor qiymati bilan munosabatida ahamiyatli moderator rolini o‘ynaydi.
- Inflyatsiya nazorat o‘zgaruvchisi ikkala modelda ham ahamiyatli deb topilmagan.
- Tartibga solish sifatining bevosita ta’siri 1-tenglamada ahamiyatli emas; 2-tenglamada p = 0,0778 bilan faqat %10 darajada taxminan ahamiyatli.
Tadqiqot qo‘llab-quvvatlamaydigan natijalar
- ESG samaradorligi bozor qiymatiga albatta sabab bo‘lishi eksperimental tarzda isbotlanmagan.
- ESG ballidagi bir birlik o‘sish bozor qiymatini aynan necha dollar o‘zgartirishi manba 7-jadvaldan hisoblab bo‘lmaydi; β koeffitsiyentlar e’lon qilinmagan.
- ESG janjali kompaniya qiymatini har qanday holatda oshiradi degan xulosa chiqarib bo‘lmaydi.
- Media ko‘rinuvchanligi yoki investor e’tibori kuzatilgan anomaly ga sabab bo‘lgani bevosita sinovdan o‘tkazilmagan.
- Tartibga solish sifati o‘zi kompaniyaning bozor qiymatini kuchli oshiradi deb bo‘lmaydi.
- Natijalarni rivojlangan bozorlarga yoki Janubi-Sharqiy Osiyodan tashqaridagi institutsional muhitlarga avtomatik umumlashtirib bo‘lmaydi.
- Turli ESG mojaro turlari bir xil ta’sirga ega ekani ko‘rsatilmagan; Refinitiv ko‘rsatkichi mojarolarni kategoriya va muhimlik darajasi bo‘yicha ajratmaydi.
Tadqiqotning asosiy kuchli tomonlari
Tadqiqot firma darajasidagi ESG samaradorligi bilan salbiy ESG hodisalari haqidagi axborotni bir model ichida ko‘rib chiqadi va ularni mamlakat darajasidagi tartibga solish sifati bilan birlashtiradi.
11 yillik davr va 4.126 complete-case firma-yil kuzatuvi bir davrli kesim tahliliga qaraganda kengroq vaqt va kompaniya xilma-xilligini ta’minlaydi.
Fixed Effects Model kompaniyalarning kuzatilmaydigan va vaqt davomida o‘zgarmaydigan xususiyatlari ta’sirini kamaytirishga qaratilgan panel ma’lumot afzalligidan foydalanadi.
Tadqiqotning asosiy cheklovlari
Geografik chegara: Tadqiqot faqat Janubi-Sharqiy Osiyodagi ochiq kompaniyalarga qaratilgan. Natijalarni boshqa tartibga solish va kapital bozori tuzilmalariga ega hududlarga umumlashtirish alohida tekshirilishi kerak.
ESG controversy o‘lchov cheklovi: Refinitiv ESG Controversies ko‘rsatkichi turli ekologik, ijtimoiy va boshqaruv mojarolarini materiallik va kategoriya darajasida ajratmaydi.
Muvozanatlanmagan panel: Har bir kompaniya uchun barcha yillarda ESG ma’lumoti mavjud emas. Shu sabab kompaniyalarning ma’lumot qamrovi teng emas.
Tanlanma konsentratsiyasi: 771 kompaniyaning 467 tasi Malayziyadan. Mintaqaviy natijalar mamlakatlar o‘rtasida teng vaznli emas.
Koeffitsiyent hisobot cheklovi: 7-jadval regressiya koeffitsiyentlarini e’lon qilmagani uchun iqtisodiy ta’sir kattaligini bevosita baholab bo‘lmaydi.
Moderatsiya talqin cheklovi: Manba o‘zgaruvchilar interaction tuzilishidan oldin markazlashtirilganmi-yo‘qmi, izohlamaydi. Shu sabab interaction modelidagi asosiy ta’sirlarni talqin qilish ehtiyotkorlikni talab qiladi.
Robust xato tafsiloti: Xulosa robust standard errors ishlatilganini bildiradi, ammo exact covariance estimator qayd etilmagan.
Heteroskedastiklik hisobot cheklovi: Usul heteroskedastiklik nazorati haqida gapiradi, biroq e’lon qilingan natijalar bo‘limida alohida test statistikasi ko‘rinmaydi.
Lagrange Multiplier hisobot cheklovi: Usul LM testini model tanlash jarayoniga kiritganini bildirsa-da, 6-jadval faqat Chow va Hausman testlarini qayd etadi.
Jadval format muammolari: PDF 3-jadvaldagi sektor foizlarida va 4-jadvaldagi ayrim o‘nlik o‘zgaruvchi qiymatlarida ajratkichlar yo‘qolgan. Verianla ishonchli tasdiqlanmagan qismlarni qayta yaratmagan.
8-jadval yorliq muammosi: “t-Statistic” ustunidagi qiymatlar t-statistikalar emas, 7-jadvaldagi p-qiymatlarga mos keladi.
Sababiylik cheklovi: Tadqiqot kuzatuv panel ma’lumotidan foydalanadi. Fixed effects va moderatsiya modeli chalkashtiruvchi omillarni kamaytirishi mumkin, ammo tasodifiy tajriba o‘rnini bosa olmaydi.
Kelajakdagi tadqiqotlar
Manba kelajakdagi tadqiqotlarda ESG mojarolarining ekologik, ijtimoiy va boshqaruv quyi kategoriyalari hamda muhimlik darajalari alohida ko‘rib chiqilishini tavsiya qiladi.
Shuningdek, rivojlangan va rivojlanayotgan bozorlarni taqqoslash va rule of law, government effectiveness hamda investor protection kabi boshqa institutsional ko‘rsatkichlarni modelga qo‘shish tavsiya etiladi.
Bu kengaytmalar tartibga solish muhiti ESG axborotini bozor qiymatiga qanday o‘tkazishini yanada batafsil ajratishga yordam berishi mumkin; ammo ular joriy tadqiqotning o‘lchangan natijalari emas.
Manba va Usul Haqida Izoh
Asl tadqiqot: ESG Performance, Controversies, and Market Capitalization in Southeast Asia: The Moderating Effects of Regulatory Quality.
Mualliflar: Reni Listyawati, Fandi Galang Wicaksana, Prihatnolo Gandhi Amidjaya, Enggar Kartika Cahyaning.
Mualliflar tartibi: Manba PDF va rasmiy jurnal sahifasidagi tartib saqlangan.
Teng hissa: Manbada teng birinchi mualliflik yoki teng hissa bayonoti yo‘q.
Mas’ul muallif: Reni Listyawati.
Muassasalar: Reni Listyawati va Enggar Kartika Cahyaning: Accounting Program, Faculty of Economics, Universitas Sarjanawiyata Tamansiswa, Yogyakarta, Indonesia. Fandi Galang Wicaksana: Department of Accounting, Faculty of Economics, Universitas Tidar, Magelang, Indonesia. Prihatnolo Gandhi Amidjaya: Faculty of Economics & Business, Universiti Malaysia Sarawak, Sarawak, Malaysia.
Jurnal: Accounting Analysis Journal.
Nashriyotchi: UNNES.
Jild / son / sahifalar: Volume 15, Number 1, 67–82.
Article ID: 57715.
DOI: 10.15294/aaj.v15i1.57715.
Yuborilgan sana: 25 Iyun 2026.
Tahrir sanasi: 15 Iyul 2026.
Qabul qilingan sana: 8 Sentabr 2026.
Maqolaga xos nashr sanasi: 16 Oktabr 2026.
Son metadata sanasi: Rasmiy Vol. 15 No. 1 sahifa qaydi 4 Sentabr 2026 nashr sanasini ko‘rsatadi. Bu sana maqolaning 8 Sentabr qabul sanasidan oldin bo‘lgani uchun son va maqola metadata xronologiyalari o‘rtasida nomuvofiqlik mavjud.
Manba turi: Miqdoriy, izohlovchi, ikkilamchi ma’lumotdan foydalanadigan muvozanatlanmagan panel tadqiqot maqolasi.
Taqriz: Accounting Analysis Journal rasmiy siyosatiga ko‘ra tadqiqot maqolalari kamida ikki mutaxassis tomonidan double-blind peer review jarayonidan o‘tkaziladi.
Preprint holati: Manba PDF va rasmiy maqola qaydida ushbu tadqiqot uchun alohida preprint versiyasi ko‘rsatilmagan.
Litsenziya: Creative Commons Attribution 4.0 International, CC BY 4.0.
Moliyalashtirish: Manba PDF da alohida moliyalashtirish bayonoti ko‘rinmaydi.
Manfaatlar to‘qnashuvi: Mualliflar ma’lum raqobatbardosh moliyaviy manfaatlar yoki tadqiqotga ta’sir qilishi mumkin bo‘lgan shaxsiy munosabatlar mavjud emasligini bildirgan.
Ma’lumotlar mavjudligi: Ma’lumotlar so‘rov asosida taqdim etilishi aytilgan.
CRediT hissalari: Reni Listyawati: konseptuallashtirish, metodologiya, dastlabki qoralamani yozish, loyiha boshqaruvi. Fandi Galang Wicaksana: dasturiy ta’minot, dastlabki qoralamani yozish. Prihatnolo Gandhi Amidjaya: metodologiya, ko‘rib chiqish va tahrirlash. Enggar Kartika Cahyaning: dasturiy ta’minot, verifikatsiya.
Sun’iy intellekt / yozish vositasi bayonoti: Mualliflar Grammarly’dan til aniqligi va grammatikani yaxshilash uchun foydalanganini, so‘ng mazmunni o‘zlari ko‘rib chiqib tahrirlaganini va nashr mazmuni uchun javobgarlikni o‘z zimmalariga olganini bildirgan.
Etika qo‘mitasi: Tadqiqot odam yoki hayvon ishtirokchilaridan eksperimental ma’lumot to‘plamaydi va manbada alohida etika qo‘mitasi bayonoti yo‘q.
Tadqiqot davri: 2015–2025.
Boshlang‘ich kompaniyalar koinoti: 4.914 kompaniya.
Ikkinchi tanlash bosqichi: Tegishli o‘zgaruvchilardan kamida bittasi bo‘yicha bir yoki undan ortiq kuzatuvga ega 4.143 kompaniya.
Yakuniy kompaniya tanlanmasi: Yetti mamlakatdan 771 kompaniya.
Regressiya tanlanmasi: Barcha model o‘zgaruvchilari bo‘yicha to‘liq ma’lumot mavjud bo‘lgan 4.126 firma-yil kuzatuvi.
Mamlakatlar: Kambodja, Indoneziya, Malayziya, Filippin, Singapur, Tailand, Vyetnam.
Ma’lumot manbalari: Refinitiv Eikon; World Bank Worldwide Governance Indicators va mamlakat darajasidagi inflyatsiya ma’lumotlari.
Bog‘liq o‘zgaruvchi: Market Capitalization.
Asosiy mustaqil o‘zgaruvchilar: ESG Performance va Refinitiv ESG Controversies Score.
Moderator: Regulatory Quality.
Nazorat o‘zgaruvchisi: Inflation.
Tahlil dasturi: EViews.
Asosiy tahlil: Panel ma’lumot regressiyasi, Moderated Regression Analysis va Fixed Effects Model.
Model tanlash testlari: Chow va Hausman testlari e’lon qilingan natijalarda har ikki tenglama uchun FEM ni qo‘llab-quvvatlagan. Usul Lagrange Multiplier testini ham tilga oladi; biroq manbada LM natijasi alohida qayd etilmagan.
Robust standard error izohi: Xulosa robust standard errors ishlatilganini ochiq qayd etadi; exact robust covariance estimator manbada tushuntirilmagan.
ESG Performance shkalasi: Refinitiv kompozit ESG Score; 0 = zaif, 100 = kuchli.
ESG Controversies Score shkalasi: 0–100; yuqori ball kamroq haqiqiy ESG mojarosi degani va 100 manbaning operatsion ta’rifida mojaro yo‘qligini ifodalaydi.
Regulatory Quality shkalasi: World Bank WGI. Manba ta’rifi taxminan −2,5/+2,5 baholash shkalasi bilan 0–100 percentile reytingini tilga oladi; e’lon qilingan tavsifiy qiymatlar 43,88–90,04 oralig‘ida bo‘lgani uchun tahlil jadvali percentile ko‘rinishiga mos keladi.
H1: Qabul. Baseline ESG Performance t = 1,9133, p = 0,0558; ijobiy va %10 darajada taxminan ahamiyatli.
H2: Rad. ESG Controversies Score t = −2,9581, p = 0,0031. Ballning teskari yo‘nalishi sabab haqiqiy controversy intensivligining munosabati nazariy kutishning teskarisiga chiqadi.
H3: Qabul. ESG_PERFORM × RQ t = 2,3941, p = 0,0167.
H4: Qabul. ESG_CONTRO × RQ t = −5,3180, manbada p = 0,0000.
Regressiya koeffitsiyenti hisobot cheklovi: Manba 7-jadval β koeffitsiyentlarning kattaliklarini e’lon qilmaydi; faqat t-statistikalar va p-qiymatlarni beradi. Shu sabab iqtisodiy marjinal ta’sirni hisoblab bo‘lmaydi.
8-jadval hisobot izohi: 8-jadvalda “t-Statistic” deb yorliqlangan 0,0558, 0,0031, 0,0167 va 0,0000 qiymatlari 7-jadvalning p-qiymatlariga mos keladi; Verianla bu qiymatlarni t-statistika sifatida ishlatmagan.
3–4-jadval format izohi: Manba PDF dagi ayrim sektor foizlarida va ESG/RQ tavsifiy sonlarida o‘nlik ajratkichlar ko‘rinmaydi. Manba bayoni bilan tasdiqlanishi mumkin bo‘lgan sonlar asos qilib olingan, noaniq jadval kataklari taxmin bilan tuzatilmagan.
R² talqin cheklovi: 1-tenglama R² = 0,8492, 2-tenglama R² = 0,8506. Bu qiymatlar Fixed Effects Model ning to‘liq modeliga tegishli va ESG o‘zgaruvchilarining yolg‘iz izohlash ulushi sifatida talqin qilinmasligi kerak.
Sababiylik cheklovi: Tadqiqot kuzatuv panel ma’lumotidan foydalanadi. Regressiya va moderatsiya natijalari eksperimental sabab-oqibat isboti emas.
Manbada sinovdan o‘tkazilmagan mexanizm cheklovi: Media ko‘rinuvchanligi, investor e’tibori va kompaniyalarning mojarodan keyin moliyaviy natijalarini oshirishi mualliflarning mumkin bo‘lgan izohlaridir; bu mexanizmlar alohida o‘zgaruvchilar bilan bevosita sinovdan o‘tkazilmagan.
Izoh qoldiring
E-pochta manzilingiz chop etilmaydi. Majburiy maydonlar * bilan belgilangan