


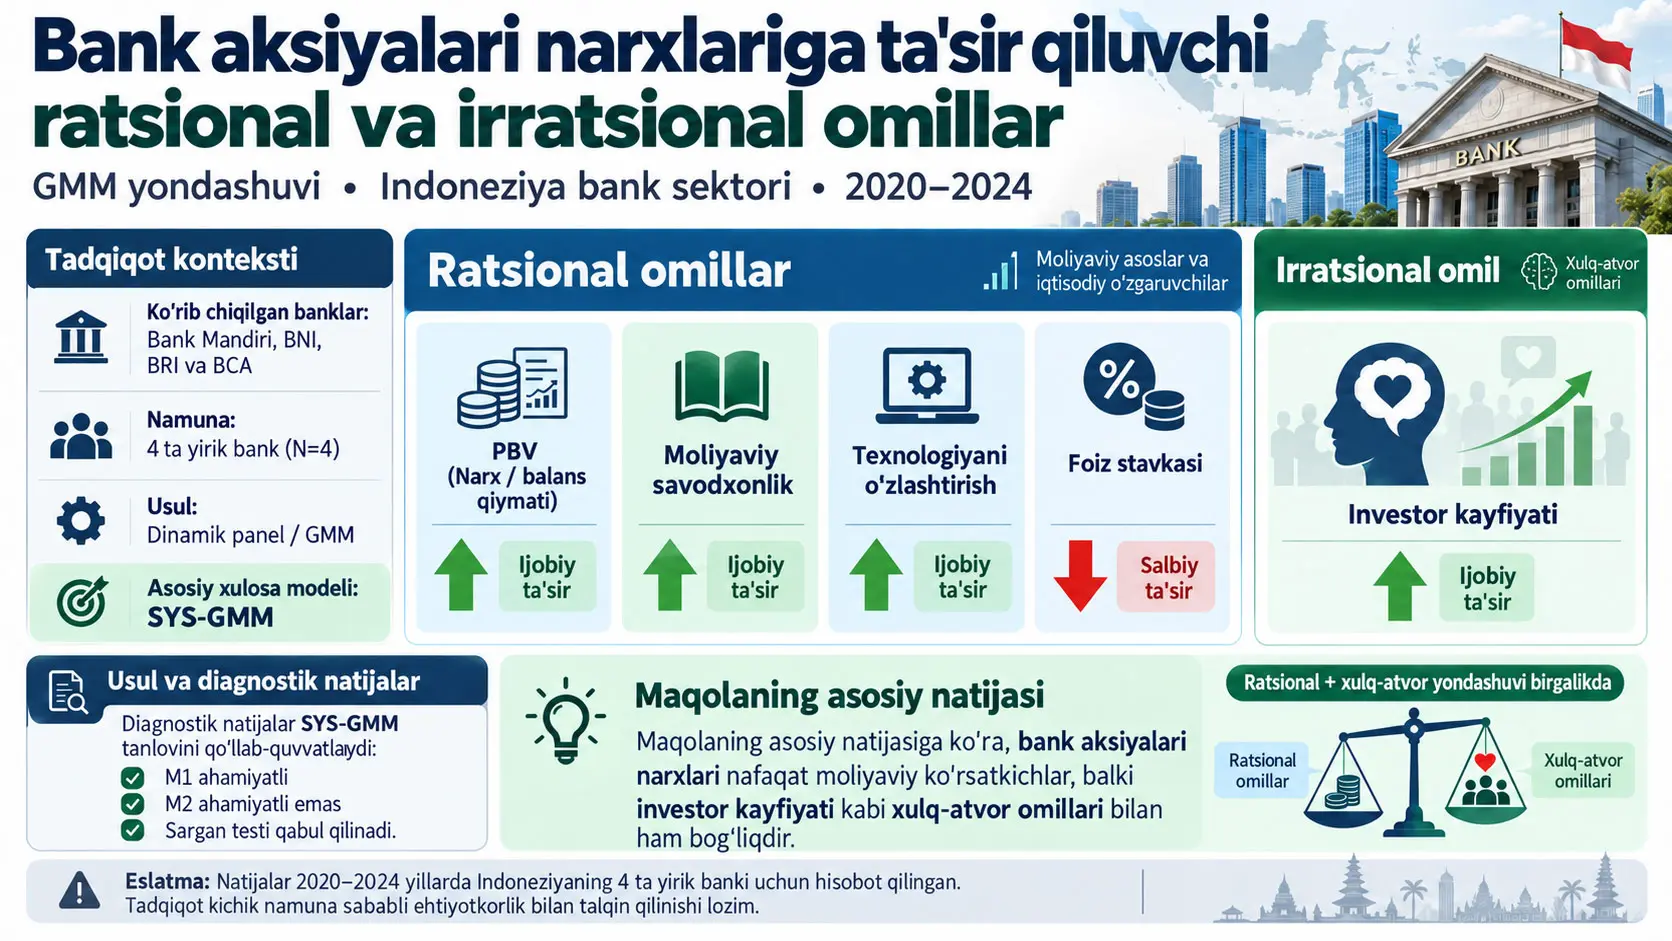
Umumlashtirilgan momentlar usuli (Generalized Method of Moments, GMM) — endogenlik va dinamik bogʻliqlik muammolarini instrumental oʻzgaruvchilar hamda moment shartlari orqali hal etishga qaratilgan baholash yondashuvidir. Ushbu tadqiqot Indoneziyaning toʻrtta yirik banki — Bank Mandiri, Bank Negara Indonesia (BNI), Bank Rakyat Indonesia (BRI) va Bank Central Asia (BCA)ning 2020–2024 davridagi aksiya narxlarini Price-to-Book Value (PBV), moliyaviy savodxonlik, texnologiyani oʻzlashtirish va foiz stavkasi kabi “ratsional” oʻzgaruvchilar hamda investorlar kayfiyati sifatida taʼriflangan “irratsional” oʻzgaruvchi bilan birgalikda oʻrganadi. Manba kesim oʻlchami kichik, N = 4 boʻlgani sababli GMM natijalarini ehtiyotkorlik bilan va robustness-oriented tarzda talqin qilish zarurligini alohida taʼkidlaydi.
Mualliflar asosiy xulosa chiqarish modeli sifatida tanlagan System GMM (SYS-GMM) natijalarida PBV koeffitsiyenti 2.85401 va p = 0.031, moliyaviy savodxonlik koeffitsiyenti 1.16783 va p = 0.027, texnologiyani oʻzlashtirish koeffitsiyenti 1.79211 va p = 0.004, investorlar kayfiyati koeffitsiyenti 0.72415 va p = 0.015 boʻlib, ijobiy va statistik jihatdan ahamiyatlidir. Foiz stavkasi koeffitsiyenti esa −1.6203 va p = 0.043 bilan salbiy va ahamiyatlidir. Tadqiqot ushbu naqshni bank aksiyalari narxlari faqat moliyaviy/fundamental maʼlumotlar bilan emas, balki investorlarning psixologik va xulq-atvor holati bilan ham bogʻliq boʻlishi mumkinligining empirik koʻrsatkichi sifatida talqin qiladi.
SYS-GMM tanlovi Arellano–Bond va Sargan diagnostikalari bilan qoʻllab-quvvatlanadi. Manbada birinchi tartibli ketma-ket korrelyatsiya testi M1 = −1.7582 va p = 0.0458, ikkinchi tartibli test M2 = −1.1436 va p = 0.1334 sifatida keltirilgan. Sargan testi χ² = 15.983 va p = 0.266. Mualliflar M2 ning ahamiyatsizligini ikkinchi tartibli qoldiq ketma-ket korrelyatsiya mavjud emasligining, Sargan natijasini esa foydalanilgan instrumentlarning maqbulligining koʻrsatkichi deb baholaydilar.
Shu bilan birga, tadqiqot muhim qayta ishlab chiqish mumkinligi chekloviga ega. Matnda aksiya narxlarining oʻtmishdagi qiymatlariga bogʻliq dinamik turgʻunligi GMMdan foydalanishning asosiy sababi sifatida tushuntirilgan boʻlsa-da, eʼlon qilingan Tenglama (1) kechiktirilgan aksiya narxi hadini oʻz ichiga olmaydi; SYS-GMM natijalari jadvalida ham kechiktirilgan bogʻliq oʻzgaruvchi alohida koeffitsiyent sifatida koʻrsatilmagan. Bundan tashqari, amalda ishlatilgan instrumentlar soni, instrumentlar lag oraligʻi va har bir tushuntiruvchi oʻzgaruvchining endogenous, predetermined yoki exogenous tasnifi hisobot qilinmagan. Shu sababli eʼlon qilingan maʼlumotlar asosiy koeffitsiyentlar va diagnostik natijalarni yetkazish uchun yetarli boʻlsa-da, modelni aynan qayta qurish uchun yetarli emas.
Tadqiqotning asosiy muammosi nima?
Aksiya narxlariga kompaniya faoliyati, baholash koeffitsiyentlari va foiz stavkalari kabi oʻlchanadigan iqtisodiy maʼlumotlar taʼsir qilishi mumkin. Biroq investorlarning qoʻrquv, optimizm, ortiqcha oʻziga ishonch, poda xulqi yoki bozor haqidagi umumiy hissiy baholari ham oldi-sotdi qarorlarini oʻzgartirishi mumkin. Tadqiqot ushbu ikki izohlar oilasini “ratsional” va “irratsional” omillar sifatida bitta empirik doirada birlashtiradi.
Manba adabiyotlarda bu ikki yondashuv koʻpincha alohida oʻrganilishini va ayniqsa rivojlanayotgan bozorlarda ham dinamik narx turgʻunligini, ham potensial endogenlikni bir vaqtning oʻzida hisobga oladigan integratsiyalashgan tadqiqotlar cheklanganligini taʼkidlaydi.
Tadqiqotning uchta asosiy savoli
- PBV, moliyaviy savodxonlik, texnologiyani oʻzlashtirish va foiz stavkasi kabi ratsional omillar Indoneziya bank sektoridagi aksiya narxi dinamikasi bilan qanday bogʻliq?
- Irratsional omil sifatida investorlar kayfiyati bank aksiyalari narxlarining harakati bilan qanday bogʻliq?
- Dinamik oʻzaro taʼsir va potensial endogenlik hisobga olinganda ratsional va irratsional omillar aksiya narxi xulqini birgalikda qanday shakllantiradi?
Namuna nega faqat toʻrtta bankdan iborat?
Manba Bank Mandiri (BMRI), Bank Negara Indonesia (BBNI), Bank Rakyat Indonesia (BBRI) va Bank Central Asia (BBCA)ni yuqori bozor kapitallashuvi hamda Indoneziya bank tizimidagi ustun tizimli roli sababli tanlagan.
Tadqiqotchilar ushbu toʻrtta bank bank sektoridagi aktivlar, foyda va aksiya savdo hajmining muhim qismini ifodalashini taʼkidlaydilar. Shu bilan birga, manba tadqiqot barcha sektorlarga umumlashtirishni maqsad qilmasligini, balki Indoneziyaning yirik banklaridagi aksiya narxi dinamikasini vaqt davomida chuqurroq oʻrganishni ko‘zlashini aniq bildiradi.
Kesim oʻlchami faqat N = 4. Vaqt oʻlchami 2020–2024 yillarni qamrab oluvchi besh yillik davrdir. Manba bu tuzilmani T > N sifatida taʼriflaydi.
1-rasm va 2-rasm nimani koʻrsatadi?
Manbada 1-rasm toʻrtta bankning 2020–2024 davridagi sof foydasining tavsifiy rivojlanishini koʻrsatadi. Matnga koʻra, banklar COVID-19 davridagi bosimdan soʻng 2021–2024 oraligʻida umuman olganda oʻsib boruvchi sof foyda tendensiyasini namoyon etgan.
2-rasm esa Bank Mandiri, BNI, BRI va BCA aksiyalari narxining harakatlarini koʻrsatadi. Manba 2020 yilda pandemiya bilan bogʻliq narx bosimini, 2021–2022 davrida iqtisodiy tiklanish bilan birga tiklanishni va 2023 yildagi umumiy oʻsishni bayon qiladi. 2024 yil uchun matn BNI va BRIdan tashqari ayrim qatorlarda sezilarli tuzatishlar haqida soʻz yuritadi.
Ushbu ikki rasm tadqiqotdagi GMM koeffitsiyentlarining manbai emas; ular asosan tadqiqot kontekstini tavsiflaydi. Grafiklarning exact xom yillik raqamlari alohida jadval sifatida eʼlon qilinmagani sababli Verianla tasvirlardan taxminiy qiymatlarni oʻqib, ularni aniq maʼlumot sifatida yaratmaydi.
Ratsional omillar qaysilar?
Manba toʻrtta oʻzgaruvchini ratsional omillar qatoriga kiritadi: Price-to-Book Value, moliyaviy savodxonlik, texnologiyani oʻzlashtirish va foiz stavkasi.
Price-to-Book Value (PBV)
Price-to-Book Value (PBV) — kompaniya aksiyasining bozor narxini bir aksiya uchun balans qiymati bilan taqqoslaydigan baholash koeffitsiyentidir.
Manbada berilgan taʼrif matematik jihatdan:
\[ PBV = \frac{\text{Hisse başına piyasa fiyatı}} {\text{Hisse başına defter değeri}} \]
koʻrinishida ifodalanishi mumkin.
PBV yuqori boʻlganda bozor kompaniyaning sof aktivlarini balans qiymatidan yuqori baholaydi. Manba buni kelajakdagi oʻsish, brend kuchi yoki raqobat ustunligiga oid ijobiy bozor kutilmalari bilan bogʻlaydi.
Biroq PBVning oʻzi kompaniyaning “haqiqiy qiymati”ni isbotlaydigan mezon emas. Manba, ayniqsa, nomoddiy aktivlar va bozor kutilmalari balans qiymatida toʻliq aks etmasligi, investorlar kayfiyati kabi tashqi omillar esa aksiya narxini oʻzgartirishi mumkinligini muhokama qiladi.
Moliyaviy savodxonlik oʻzgaruvchisi qanday tuziladi?
Manba moliyaviy savodxonlikni bitta bevosita kuzatuv bilan emas, makro va firma darajasidagi koʻrsatkichlarni birlashtiruvchi proxy oʻzgaruvchi sifatida tuzadi.
Makro komponent: Otoritas Jasa Keuanganʼning yillik moliyaviy savodxonlik indeksidan foydalaniladi. Bu qiymat ayni yil uchun barcha firmalarda bir xil.
Firma darajasidagi komponent: yillik hisobotlarda investorlarni oʻqitish dasturlarining mavjudligi, investorlarga taqdim etiladigan moliyaviy maʼlumotlarning shaffofligi va firmaning moliyaviy savodxonlik/inklyuzivlik faoliyatlaridagi ishtiroki kabi koʻrsatkichlardan foydalaniladi.
Manba ushbu komponentlar z-score yordamida standartlashtirilgani va moliyaviy savodxonlik konstruksiyasida teng vazn taʼminlaydigan tarzda oʻrtachasi olinganini bildiradi.
Tadqiqot natijasi emas, standart konseptual izoh: z-score standartlashtirishning umumiy matematik koʻrinishi:
\[ z = \frac{x-\mu}{\sigma} \]
Bu yerda \(x\) kuzatilgan qiymat, \(\mu\) tegishli oʻzgaruvchining oʻrtacha qiymati va \(\sigma\) standart ogʻishdir. Standartlashtirish turli oʻlchovlardagi oʻzgaruvchilarni oʻrtachasi nol va standart ogʻishi bir boʻladigan tarzda taqqoslanadigan holga keltirishga yordam beradi.
Biroq manba firma darajasidagi koʻrsatkichlarning xom ball berish tizimini, masalan, dastur “bor/yoʻq” tarzida yoki darajali shkala bilan kodlanganini toʻliq hisobot qilmaydi. Shu sababli FL oʻzgaruvchisini eʼlon qilingan matndan aynan qayta hisoblab boʻlmaydi.
Texnologiyani oʻzlashtirish qanday oʻlchanadi?
TECH oʻzgaruvchisi bank operatsiyalarida raqamli texnologiyalarni qoʻllash darajasini ifodalaydi. Manba raqamli bank xizmatlari va online trading platformlarini misol sifatida keltiradi.
Bundan tashqari, mavjud raqamli xizmat xususiyatlari soni va kompaniyaning raqamli yetuklik indeksi muqobil yoki qoʻshimcha koʻrsatkichlar sifatida muhokama qilinadi.
Biroq yakuniy regressiyada foydalanilgan TECH bali qaysi aniq koʻrsatkichlardan, qanday sonli kodlash va qanday vaznlar bilan tuzilgani toʻliq hisobot qilinmagan. 1-jadval faqat “kompaniya operatsiyalarida raqamli texnologiyaning qoʻllanilishi” degan umumiy operatsion taʼrifni beradi.
Foiz stavkasi qanday oʻlchanadi?
Foiz stavkasi oʻzgaruvchisi BI 7-Day Reverse Repo Rate (BI-7DRR) bilan ifodalanadi. Bu oʻzgaruvchi yil kesimida banklar uchun umumiy makroiqtisodiy sharoitni ifodalaydi.
Manba nazariy jihatdan yuqori foiz stavkalari qarz olish xarajati va investitsiya tanlovini oʻzgartirishi; investorlar portfellarini aksiyalar bilan qatʼiy daromadli instrumentlar oʻrtasida qayta taqsimlashi mumkinligini muhokama qiladi.
Investorlar Kayfiyati Ushbu Tadqiqotda Qanday Oʻlchangan?
Investorlar kayfiyati bevosita investor soʻrovi bilan emas, bozor xulq-atvoridan hosil qilingan standartlashtirilgan proxy koʻrsatkichlardan tuzilgan kompozit indeks orqali oʻlchangan; biroq manbaning bir joyida uchta komponent, boshqa joyida ikkita komponent berilgani sababli yakuniy SENT indeksining aniq tarkibini eʼlon qilingan matndan qatʼiy ravishda qayta ishlab boʻlmaydi.
Ikki xil manba taʼrifi
Usulning dastlabki izohida kayfiyat indeksi quyidagi uchta kuzatiladigan bozor oʻzgaruvchisini oʻz ichiga oladi:
- savdo hajmining oʻsishi,
- aksiya daromadi volatilligi,
- market movement ratio.
Bir necha paragrafdan keyin esa manba SENT oʻzgaruvchisini faqat ikkita koʻrsatkich bilan taʼriflaydi:
- stock trading volume growth,
- stock price volatility.
1-jadval ham ikkinchi, yaʼni ikki komponentli taʼrifni qoʻllab-quvvatlaydi.
Manba ikkinchi taʼrifga koʻra har bir koʻrsatkich avval firma-yil darajasida hisoblanib, z-score bilan standartlashtirilishini, soʻng ikki standartlashtirilgan komponentning oddiy oʻrtachasi olinishini bildiradi.
Ikkinchi taʼrif matematik jihatdan tushuntiruvchi shaklda:
\[ SENT_{it} = \frac{ z(\text{işlem hacmi büyümesi}_{it}) + z(\text{hisse fiyatı volatilitesi}_{it}) }{2} \]
koʻrinishida ifodalanishi mumkin.
Bu formula manbaning batafsil ikki komponentli izohining ochiq matematik yozuvidir; ammo oldingi uch komponentli taʼrif sababli uning maqolada amalda qoʻllangan yakuniy SENT hisob-kitobi ekanini qatʼiy tasdiqlab boʻlmaydi.
Yuqori SENT nimani anglatadi?
Manbaga koʻra, yuqori investorlar kayfiyati indeksi optimistikroq bozor sharoitlarini, pastroq qiymat esa pessimistlik kuchliroq boʻlgan sharoitlarni ifodalaydi.
Bu oʻzgaruvchi “qoʻrquv”, “ochkoʻzlik” yoki “ortiqcha oʻziga ishonch” kabi psixologik holatlarni bevosita oʻlchamaydi. Ularning bozor xulq-atvoridagi ehtimoliy aksini savdo hajmi va volatillik kabi kuzatiladigan koʻrsatkichlar orqali taxminan ifodalashga harakat qiladi.
GMM Nima va Ushbu Tadqiqotda Nega Qoʻllangan?
Umumlashtirilgan momentlar usuli tushuntiruvchi oʻzgaruvchilar xato hadi bilan bogʻliq boʻlishi mumkin boʻlgan endogenlik muammolari va dinamik panel tuzilmasini ichki instrumentlar orqali hal etishda qoʻllanadigan baholash yondashuvidir; ushbu tadqiqotda mualliflar aksiya narxlarining vaqt boʻyicha turgʻunligi hamda moliyaviy savodxonlik, texnologiyani oʻzlashtirish yoki investorlar kayfiyati kabi oʻzgaruvchilar bilan ikki tomonlama bogʻliqlik ehtimoli sababli GMMni asosiy xulosa chiqarish doirasi sifatida tanlagan.
Endogenlik nima?
Endogenlik (endogeneity) — tushuntiruvchi oʻzgaruvchining model xato hadi bilan bogʻliq boʻlib qolishi holatidir. Bunday vaziyatda oddiy regressiya koeffitsiyenti faqat tushuntiruvchi oʻzgaruvchining natija bilan bogʻliqligini emas, balki modeldan tashqarida qolgan yoki ikki tomonlama ishlaydigan omillarni ham aks ettirishi mumkin.
Masalan, tadqiqot texnologiyani oʻzlashtirish aksiya narxlariga taʼsir qilishi mumkin boʻlgani kabi, yuqori bozor qiymati yoki bozor bosimi ham banklarni koʻproq texnologiyadan foydalanishga undashi mumkinligini muhokama qiladi. Shunga oʻxshash ikki tomonlama bogʻliqlik investorlar kayfiyati va moliyaviy savodxonlik proxy-lari uchun ham koʻrib chiqilishi mumkin.
Manbada eʼlon qilingan GMM tenglamasi
Manba Tenglama (1)ni quyidagicha beradi:
\[ SP_{it} = \alpha + \beta_1PBV_{it} + \beta_2FL_{it} + \beta_3TECH_{it} + \beta_4INTR_{it} + \beta_5SENT_{it} + \varepsilon_{it} \]
\(SP_{it}\) — \(i\) bankining \(t\) yildagi aksiya narxi.
\(PBV_{it}\) — Price-to-Book Value koeffitsiyenti.
\(FL_{it}\) — moliyaviy savodxonlik proxy/indeksi.
\(TECH_{it}\) — texnologiyani oʻzlashtirish oʻzgaruvchisi.
\(INTR_{it}\) — foiz stavkasi.
\(SENT_{it}\) — investorlar kayfiyatining kompozit indeksi.
\(\alpha\) — doimiy had.
\(\beta_1\)–\(\beta_5\) — tushuntiruvchi oʻzgaruvchilarning baholangan koeffitsiyentlari.
\(\varepsilon_{it}\) — modelda izohlanmagan komponentlarni oʻz ichiga oluvchi xato hadi.
Nega tenglama “dinamik panel” izohiga toʻliq mos kelmaydi?
Manba GMMdan foydalanishni aksiya narxlarining oʻtmishdagi qiymatlari bugungi narxlarga taʼsir qilishi, yaʼni price persistence bilan asoslaydi. Shuningdek, Fixed Effects modelida lagged dependent variable mavjudligi dinamik panel ogʻishini yuzaga keltirishi mumkinligini aniq muhokama qiladi.
Shunga qaramay, eʼlon qilingan Tenglama (1)da:
\[ SP_{i,t-1} \]
kabi kechiktirilgan bogʻliq oʻzgaruvchi mavjud emas.
2-jadvalda “SP” nomi bilan 0.33572 va 0.31465 koeffitsiyentlari berilgan qator mavjud; biroq manba bu qatorni aniq ravishda \(SP_{i,t-1}\) deb belgilamaydi. SYS-GMM 3-jadvalida esa SP qatori yoʻq.
Shu sababli Verianla 2-jadvaldagi SP qatorini oʻz-oʻzidan “kechiktirilgan aksiya narxi” deb qayta nomlamaydi. Manbadagi dinamik panel bayoni bilan eʼlon qilingan tenglama/jadval taqdimoti oʻrtasida qayta ishlab chiqish mumkinligi boʻshligʻi mavjud.
Instrumental oʻzgaruvchi strategiyasi
Manba kichik N sharoitida instrumentlar koʻpayib ketishining oldini olish uchun parsimonious instrument strategy qoʻllaganini bildiradi.
Manbaga koʻra:
- instrument laglari soni cheklangan,
- instrumentlar soni kesim birliklari sonidan past saqlangan,
- faqat nazariy jihatdan potensial endogen oʻzgaruvchilar endogenous deb qabul qilingan,
- boshqa oʻzgaruvchilar exogenous yoki predetermined sifatida baholangan.
Biroq manba amaldagi instrumentlar sonini, qaysi laglar ishlatilganini va PBV, FL, TECH, INTR hamda SENT oʻzgaruvchilaridan qaysi biri qaysi toifaga ajratilganini sanab oʻtmaydi. Demak, instrument matritsasini aynan qayta tuzib boʻlmaydi.
POLS va Fixed Effects nega avval hisoblangan?
Pooled Ordinary Least Squares/Pooled Least Squares yondashuvi barcha banklarni umumiy tuzilma ostida baholasa, Fixed Effects modeli bankka xos, vaqt davomida oʻzgarmaydigan xususiyatlarni nazorat qilishni maqsad qiladi.
Manba ushbu modellarni boshlangʻich/benchmark baholashlar sifatida ishlatadi. Fixed Effects ayrim koeffitsiyentlarni ahamiyatliroq qilsa-da, aksiya narxlarining dinamik turgʻunligi va ehtimoliy ikki tomonlama aloqalar sababli asosiy xulosa chiqarish uchun yetarli deb hisoblanmaydi.
Manba matnida pooled model uchun ham PLS, ham POLS qisqartmalari ishlatilgan. 2-jadval sarlavhasi POLS; Verianla buni ikkita alohida usul sifatida talqin qilmaydi.
POLS va Fixed Effects natijalari
| Oʻzgaruvchi | POLS koeffitsiyenti | POLS p | Fixed Effects koeffitsiyenti | Fixed Effects p |
|---|---|---|---|---|
| SP | 0.33572 | 0.061 | 0.31465 | 0.053 |
| PBV | 2.59177 | 0.048 | 3.08279 | 0.017 |
| FL | 2.25201 | 0.227 | 1.27513 | 0.026 |
| TECH | 1.76031 | 0.039 | 1.81321 | 0.001 |
| INTR | −1.82147 | 0.105 | −1.64052 | 0.044 |
| SENT | 0.66421 | 0.063 | 0.74931 | 0.038 |
| F-statistikasi | 32.918 | 0.000 | 35.245 | 0.000 |
| R² | 0.7342 | — | 0.85773 | — |
| Durbin-Wu Hausman F | 6.34 | 0.0072 | 5.26 | 0.0213 |
Manba Durbin–Wu Hausman natijalaridan potensial endogenlik muammosiga ishora qiluvchi asos sifatida foydalanadi. Biroq testda qaysi tushuntiruvchi oʻzgaruvchilar endogenous deb qabul qilingani va qaysi instrumentlardan foydalanilgani alohida hisobot qilinmagan.
FD-GMM va SYS-GMM oʻrtasidagi farq
First Difference GMM (FD-GMM) firma/bank darajasidagi qatʼiy taʼsirlarni birinchi farq olish orqali bartaraf etishga harakat qiladi. Manba bu kuzatilmaydigan geterogenlikni kamaytirishi, biroq yuqori turgʻunlikka ega qatorlarda daraja maʼlumotining bir qismini yoʻqotishi mumkinligini bildiradi.
System GMM (SYS-GMM) esa farq tenglamalari bilan daraja tenglamalarini birgalikda qoʻllaydi. Manba SYS-GMM ayniqsa turgʻun oʻzgaruvchilarda qoʻshimcha maʼlumotlardan foydalanib, barqarorroq va izchilroq koeffitsiyentlar berishini bildiradi hamda oʻz tadqiqotida SYS-GMMni afzal koʻradi.
FD-GMM va SYS-GMM natijalari
| Oʻzgaruvchi | FD-GMM koeffitsiyenti | FD-GMM p | SYS-GMM koeffitsiyenti | SYS-GMM p |
|---|---|---|---|---|
| PBV | 1.04553 | 0.057 | 2.85401 | 0.031 |
| FL | 1.72866 | 0.318 | 1.16783 | 0.027 |
| TECH | 2.15402 | 0.029 | 1.79211 | 0.004 |
| INTR | 1.83954 | 0.115 | −1.6203 | 0.043 |
| SENT | 0.87241 | 0.046 | 0.72415 | 0.015 |
Ikki GMM baholashi oʻrtasida ayniqsa ikkita muhim model sezgirligi mavjud.
Moliyaviy savodxonlik: FD-GMMda koeffitsiyent ijobiy, ammo p = 0.318 bilan ahamiyatli emas; SYS-GMMda esa ijobiy va p = 0.027 bilan ahamiyatlidir.
Foiz stavkasi: FD-GMMda koeffitsiyent +1.83954 va p = 0.115 boʻlsa, SYS-GMMda −1.6203 va p = 0.043. Demak, foiz stavkasining yoʻnalishi va statistik ahamiyatliligi baholovchi tanloviga sezgirdir.
PBV har ikki modelda ijobiy boʻlib, FD-GMMda p = 0.057 bilan %10 darajada, SYS-GMMda p = 0.031 bilan %5 darajada ahamiyatlidir.
Texnologiyani oʻzlashtirish va investorlar kayfiyati esa har ikki GMM yondashuvida ham ijobiy va statistik jihatdan ahamiyatlidir.
Arellano–Bond va Sargan Testlarini Qanday Talqin Qilish Kerak?
Arellano–Bond testi dinamik GMM modelining farqlangan qoldiqlaridagi ketma-ket korrelyatsiyani baholaydi, Sargan testi esa ortiqcha identifikatsiya cheklovlarining umumiy holda maʼlumotlarga mosligini sinaydi; manba M1ning ahamiyatli, M2ning ahamiyatsiz va Sargan p-qiymatining 0.266 boʻlishini SYS-GMM instrument tuzilmasini qoʻllab-quvvatlovchi diagnostik naqsh sifatida talqin qiladi.
Arellano–Bond M1
Manba:
\[ M1=-1.7582,\qquad p=0.0458 \]
qiymatlarini hisobot qiladi.
Birinchi tartibli farqlangan qoldiq korrelyatsiyasi %5 darajada ahamiyatlidir.
Arellano–Bond M2
Manba:
\[ M2=-1.1436,\qquad p=0.1334 \]
qiymatlarini hisobot qiladi.
p = 0.1334 boʻlgani uchun manba ikkinchi tartibli ketma-ket korrelyatsiya uchun ahamiyatli dalil mavjud emasligini qabul qiladi. Mualliflarning GMM mosligini baholashida aynan shu natija muhimdir.
Sargan testi
Manba:
\[ \chi^2=15.983,\qquad p=0.266 \]
qiymatlarini hisobot qiladi.
Mualliflar p = 0.266 natijasini qoʻllangan ortiqcha identifikatsiya cheklovlari rad etilmasligi va instrumentlarni yaroqli deb qabul qilish mumkinligi tarzida talqin qiladilar.
Biroq manba instrumentlarning soni va roʻyxatini eʼlon qilmagani uchun Sargan natijasi asoslangan exact instrument matritsasini oʻquvchi faqat maqolaning eʼlon qilingan matni orqali qayta tuza olmaydi.
Nega SYS-GMM tanlangan?
Manba SYS-GMM FD-GMMga qaraganda barqarorroq va izchilroq koeffitsiyentlar berishini, Arellano–Bond hamda Sargan diagnostikalari instrumentlar yaroqliligi mezonlariga javob berishini bildiradi.
Shu sababli maqoladagi asosiy iqtisodiy talqinlar SYS-GMM koeffitsiyentlariga asoslangan.
PBV natijasi
SYS-GMMda PBV koeffitsiyenti:
\[ \beta_{PBV}=2.85401,\qquad p=0.031 \]
sifatida hisobot qilingan.
Ishora ijobiy va %5 darajada statistik jihatdan ahamiyatlidir. Manba buni yuqoriroq PBV qiymatlari yuqoriroq aksiya narxlari bilan bogʻliq deb talqin qiladi.
Biroq PBVning oʻzi suratida aksiya bozor narxini oʻz ichiga olgani sababli PBV bilan aksiya narxi oʻrtasidagi strukturaviy bogʻliqlik talqin qilinayotganda oʻzgaruvchilarning matematik aloqasi ham yodda tutilishi kerak. Manba bu aloqani bozor baholashi va kompaniyaning balans qiymatiga berilgan bozor mukofoti kontekstida muhokama qiladi.
Moliyaviy savodxonlik natijasi
SYS-GMMda:
\[ \beta_{FL}=1.16783,\qquad p=0.027 \]
hisobot qilingan.
Manba moliyaviy savodxonlikning aksiya narxi bilan ijobiy bogʻliqligini investorlarning moliyaviy maʼlumotlarni tahlil qilish, bozor tendensiyalarini baholash va ortiqcha/kam baholangan aksiyalarni ongliroq baholash qobiliyati orqali muhokama qiladi.
Biroq bu natija bevosita individual investorlarga qoʻllangan moliyaviy savodxonlik testi emas. FL oʻzgaruvchisi makro OJK indeksi bilan firma darajasidagi proxy-larning birikmasidir.
Texnologiyani oʻzlashtirish natijasi
SYS-GMMda:
\[ \beta_{TECH}=1.79211,\qquad p=0.004 \]
hisobot qilingan.
Bu 3-jadvaldagi ratsional oʻzgaruvchilar orasida eng kichik p-qiymatdir. Manba texnologiyadan foydalanish operatsion samaradorlik, raqamli transformatsiya va investorlarning bank haqidagi tasavvuri bilan bogʻliq boʻlishi mumkinligini muhokama qiladi.
Biroq tadqiqot texnologiyani oʻzlashtirish aksiya narxini qaysi aniq vositachilik mexanizmi orqali oʻzgartirishini alohida mediation modeli bilan sinamaydi. Samaradorlik, xarajatlarning kamayishi va mijozlar bilan munosabatlar muhokama boʻlimidagi mexanizm talqinlaridir.
Foiz stavkasi natijasi
SYS-GMMda:
\[ \beta_{INTR}=-1.6203,\qquad p=0.043 \]
hisobot qilingan.
Manba yuqori foiz stavkalari pastroq aksiya narxlari bilan bogʻliq ekanini bildiradi. Buni kapital qiymati, portfel tanlovi va moliyalashtirish shartlari orqali muhokama qiladi.
Biroq natija baholovchi tanloviga sezgirdir: FD-GMMda foiz stavkasi koeffitsiyenti +1.83954 va p = 0.115. Shu sababli salbiy va ahamiyatli foiz natijasi aynan mualliflar tanlagan SYS-GMM spetsifikatsiyasiga tegishlidir.
Investorlar kayfiyati natijasi
SYS-GMMda:
\[ \beta_{SENT}=0.72415,\qquad p=0.015 \]
hisobot qilingan.
Manba buni ijobiyroq bozor kayfiyati yuqoriroq aksiya narxlari bilan bogʻliq boʻlishi tarzida talqin qiladi. Shunday qilib, nafaqat balans va makro koʻrsatkichlar, balki bozor psixologiyasini ifodalovchi xulq-atvor oʻzgaruvchilari ham aksiya narxi dinamikasi bilan bogʻliq degan xulosaga keladi.
Biroq SENT bevosita psixologik oʻlchov emas. U savdo hajmi va volatillik kabi bozor proxy-laridan tuzilgan. Shuning uchun “investorlarning qoʻrquvi narxni 0.72415 birlikka oshiradi” kabi talqin ilmiy jihatdan toʻgʻri emas.
SYS-GMM Natijalari Sababiylikni Isbotlaydimi?
Yoʻq. GMM endogenlik va dinamik panel ogʻishini kamaytirishga qaratilgan instrumental oʻzgaruvchi yondashuvini taklif qilsa-da, ushbu tadqiqot randomizatsiyalangan tajriba emas; faqat toʻrtta bankka asoslangan kichik namuna, toʻliq hisobot qilinmagan instrument tuzilmasi, proxy oʻlchovlar va 2020–2024 davridagi yirik makroiqtisodiy shoklar sababli koeffitsiyentlar qatʼiy sababiy taʼsirlar sifatida taqdim etilmasligi kerak.
Koeffitsiyent kattaliklari nega bevosita taqqoslanmasligi kerak?
PBV, moliyaviy savodxonlik indeksi, texnologiyani oʻzlashtirish proxy-si, foiz stavkasi va investorlar kayfiyati bir xil fizik oʻlchovda emas. Shuning uchun 2.85401 koeffitsiyentining 0.72415 koeffitsiyentidan qariyb toʻrt baravar katta boʻlishi PBV iqtisodiy jihatdan investorlar kayfiyatidan toʻrt baravar muhimroq ekanini anglatmaydi.
Manba standartlashtirilgan taʼsir kattaliklari yoki barcha oʻzgaruvchilarni umumiy oʻlchovda taqqoslaydigan beta-standardized coefficients ni hisobot qilmaydi.
Tadqiqot qoʻllab-quvvatlaydigan xulosalar
- Mualliflarning asosiy modeli boʻlgan SYS-GMMda PBV aksiya narxi bilan ijobiy va ahamiyatli bogʻliq.
- SYS-GMMda moliyaviy savodxonlik ijobiy va ahamiyatli.
- Texnologiyani oʻzlashtirish ham FD-GMM, ham SYS-GMMda ijobiy va ahamiyatli.
- SYS-GMMda foiz stavkasi salbiy va ahamiyatli.
- Investorlar kayfiyati ham FD-GMM, ham SYS-GMMda ijobiy va ahamiyatli.
- Manba M2 p = 0.1334 natijasini ikkinchi tartibli ketma-ket korrelyatsiya muammosi mavjud emasligini qoʻllab-quvvatlovchi diagnostika sifatida talqin qiladi.
- Manba Sargan p = 0.266 natijasini instrumentlar yaroqliligini qoʻllab-quvvatlovchi topilma sifatida baholaydi.
- Manba SYS-GMMni asosiy xulosa chiqarish modeli sifatida tanlaydi.
Tadqiqot qoʻllab-quvvatlamaydigan xulosalar
- Bu koeffitsiyentlar randomizatsiyalangan eksperimental sababiylik isboti emas.
- Natijalarni barcha Indoneziya kompaniyalari yoki barcha banklarga avtomatik umumlashtirib boʻlmaydi; namuna faqat toʻrtta yirik bankdan iborat.
- SYS-GMM koeffitsiyentlari oʻzgaruvchilarning iqtisodiy ahamiyatini umumiy oʻlchovda tartiblaydigan standartlashtirilgan taʼsir kattaliklari emas.
- Investorlar kayfiyati bevosita psixologik test yoki investorlar soʻrovi bilan oʻlchanmagan.
- Moliyaviy savodxonlik individual investorlardan bevosita oʻlchangan bitta oʻzgaruvchi emas.
- Texnologiyani oʻzlashtirish operatsion samaradorlik orqali aksiya narxiga sabab boʻlishi alohida vositachilik tahlili bilan koʻrsatilmagan.
- Foiz stavkasining ishorasi barcha model tanlovlarida bir xil emas; FD-GMMda ijobiy va ahamiyatsiz, SYS-GMMda salbiy va ahamiyatli.
- Maqolada eʼlon qilingan maʼlumotlardan foydalanib exact SYS-GMM instrument matritsasini qayta tuzib boʻlmaydi.
- Dinamik modelda qoʻllangan deb taxmin qilinadigan kechiktirilgan aksiya narxining exact koeffitsiyenti SYS-GMM 3-jadvalida hisobot qilinmagan.
Tadqiqotning asosiy kuchli tomonlari
Tadqiqotning asosiy hissasi fundamental baholash va makroiqtisodiy oʻzgaruvchilarni xulq-atvor investorlar kayfiyati bilan bitta model doirasida birgalikda oʻrganishga urinishidir.
Shuningdek, faqat POLS yoki Fixed Effects natijasiga tayanish oʻrniga endogenlik va dinamik panel muammosini hisobga olish uchun FD-GMM va SYS-GMM taqqoslangan.
Arellano–Bond va Sargan diagnostik testlarining hisobot qilinishi GMM tanlovi faqat koeffitsiyentlarning statistik ahamiyatliligiga asoslanmaganini koʻrsatadi.
Tadqiqotning asosiy cheklovlari
Juda kichik kesim namunasi: N = 4. Manba buni ochiqchasiga asosiy cheklov sifatida tan oladi va natijalarni boshqa sektorlar yoki kichik moliyaviy institutlarga umumlashtirish cheklanganini taʼkidlaydi.
GMMning robustness-oriented qoʻllanilishi: Mualliflar kichik namuna sababli GMM baholari keng umumlashtirishning asosiy vositasi emas, balki ehtiyotkorlik bilan talqin qilinishi kerak boʻlgan robustness-oriented estimates ekanini bildiradilar.
Dinamik tenglama hisobotlanishi: Matn lagged dependent variable va stock-price persistence ni markazga qoʻysa-da, Tenglama (1) kechiktirilgan aksiya narxi hadini koʻrsatmaydi. SYS-GMM jadvali ham kechiktirilgan SP koeffitsiyentini eʼlon qilmaydi.
Instrumentlar toʻplamining toʻliq hisobot qilinmagani: Instrumentlar soni N dan kichik saqlangani aytiladi, biroq actual instrument count, lag window va endogenous/predetermined/exogenous tasnifi berilmagan.
Investorlar kayfiyati taʼrifidagi farq: SENT bir boʻlimda uchta, boshqa boʻlimda ikkita bozor koʻrsatkichi bilan taʼriflanadi.
Moliyaviy savodxonlik proxy-si: Latent konstruktni bevosita oʻlchash oʻrniga makro va firma darajasidagi proxy-lar qoʻllanadi; exact firma ballash algoritmi hisobot qilinmagan.
Texnologiya oʻzgaruvchisi: TECH oʻzgaruvchisining yakuniy sonli shakllantirish va vaznlash usuli yetarlicha batafsil emas.
Aksiya narxini oʻlchash: 1-jadval yil oxiridagi closing price ni taʼriflagan boʻlsa, usul matni oylik oʻrtacha narx ham narx tebranishlarini kuzatishda ishlatilishi mumkinligini bildiradi. Yakuniy regressiya qatori qaysi narx agregatsiyasidan foydalangani alohida ravishda aniq qayta tasdiqlanmagan.
Model sezgirligi: Ayniqsa moliyaviy savodxonlik va foiz stavkasi natijalari FD-GMM bilan SYS-GMM oʻrtasida oʻzgaradi.
Davr taʼsirlari: 2020–2024 davri COVID-19 pandemiyasi va pul-kredit siyosati oʻzgarishlari bilan ustma-ust kelgan. Manba ular model tomonidan toʻliq qamrab olinmaganini bildiradi.
Dasturiy taʼminot: Manba GMM baholashi qaysi statistik dastur yoki paketda bajarilganini hisobot qilmaydi.
Kuzatuvlar soni: Natijalar jadvallarida jami observation soni alohida qator sifatida berilmagan.
Kelajakdagi tadqiqotlar
Manba uzunroq namuna davrlarini oʻrganishni va COVID-19 singari yirik shoklarni bevosita ifodalovchi nazorat oʻzgaruvchilarini modelga kiritishni tavsiya qiladi.
Shuningdek, kengroq bank/institut namunalari, moliyaviy savodxonlik va investorlar kayfiyati uchun muqobil proxy tuzilmalar hamda turli vaznlash tizimlari natijalar qanchalik barqarorligini baholash uchun muhimdir.
Tadqiqot Usuli va Natijalari
Tadqiqot turi va maʼlumotlar
Tadqiqot miqdoriy, ikkilamchi maʼlumotlarga asoslangan dinamik panel tadqiqotidir.
| Element | Manbada hisobot qilingan maʼlumot |
|---|---|
| Davr | 2020–2024 |
| Kesim birligi | 4 bank |
| Banklar | Bank Mandiri, BNI, BRI, BCA |
| Kesim oʻlchami | N = 4 |
| Vaqt oʻlchami | 5 yillik davr; manba T > N tuzilmasini taʼkidlaydi |
| Maʼlumot manbalari | Banklarning yillik/moliyaviy hisobotlari, OJK, Indonesia Stock Exchange |
| Bogʻliq oʻzgaruvchi | Stock Price (SP) |
| Ratsional oʻzgaruvchilar | PBV, FL, TECH, INTR |
| Irratsional oʻzgaruvchi | Investor Sentiment (SENT) |
| Asosiy baholash doirasi | GMM |
| Taqqoslangan GMM modellari | FD-GMM va SYS-GMM |
| Asosiy xulosa chiqarish modeli | SYS-GMM |
Oʻzgaruvchilarning operatsion taʼriflari
| Oʻzgaruvchi | Belgi | Manbadagi operatsion taʼrif |
|---|---|---|
| Aksiya narxi | SP | Har bir emitent/bank uchun yil oxiridagi closing price. |
| Price-to-Book Value | PBV | Bir aksiya uchun bozor narxining bir aksiya uchun kapital/balans qiymatiga nisbati. |
| Moliyaviy savodxonlik | FL | Makro moliyaviy savodxonlik indeksi bilan firma darajasidagi investor taʼlimi, axborot shaffofligi va investorlar ishtiroki proxy-larining birikmasi. |
| Texnologiyani oʻzlashtirish | TECH | Kompaniya operatsiyalarida raqamli texnologiyalarning qoʻllanilishi. |
| Foiz stavkasi | INTR | BI 7-Day Reverse Repo Rate. |
| Investorlar kayfiyati | SENT | Standartlashtirilgan bozor xulq-atvori koʻrsatkichlaridan tuzilgan kompozit optimizm/pessimizm indeksi. |
POLS va Fixed Effects bosqichi
POLS dastlabki oddiy panel taqqoslashini, Fixed Effects esa bankka xos vaqt davomida oʻzgarmaydigan geterogenlikni nazorat qiluvchi benchmark baholashni taʼminlaydi.
Fixed Effects jadvalida PBV, FL, TECH, INTR va SENT %5 yoki undan kuchliroq ahamiyatlilikni koʻrsatadi; SP qatori p = 0.053 bilan %10 darajadadir.
Shu bilan birga, manba Fixed Effectsni asosiy xulosa chiqarish modeli qilmaydi; dinamik panel ogʻishi va endogenlik sababli GMMga oʻtadi.
Durbin–Wu Hausman diagnostikasi
Manba 2-jadvalda POLS uchun F = 6.34, p = 0.0072; Fixed Effects uchun F = 5.26, p = 0.0213 ni hisobot qiladi.
Manba ushbu natijalarni tushuntiruvchi oʻzgaruvchilarda endogenlik ehtimolini jiddiy hisobga olishga asos boʻluvchi dalil bilan birga muhokama qiladi. Biroq testning exact endogenous regressor/instrument tuzilmasi eʼlon qilinmagan.
FD-GMM natijalarining tafsilotlari
- PBV = 1.04553, p = 0.057: ijobiy, %10 darajada ahamiyatli.
- FL = 1.72866, p = 0.318: ijobiy, ammo ahamiyatli emas.
- TECH = 2.15402, p = 0.029: ijobiy va %5 darajada ahamiyatli.
- INTR = 1.83954, p = 0.115: ijobiy, ammo ahamiyatli emas.
- SENT = 0.87241, p = 0.046: ijobiy va %5 darajada ahamiyatli.
SYS-GMM natijalarining tafsilotlari
- PBV = 2.85401, p = 0.031: ijobiy va %5 darajada ahamiyatli.
- FL = 1.16783, p = 0.027: ijobiy va %5 darajada ahamiyatli.
- TECH = 1.79211, p = 0.004: ijobiy va %1 darajada ahamiyatli.
- INTR = −1.6203, p = 0.043: salbiy va %5 darajada ahamiyatli.
- SENT = 0.72415, p = 0.015: ijobiy va %5 darajada ahamiyatli.
GMM diagnostikalari
| Test | Statistika | p-qiymati | Manba talqinidagi roli |
|---|---|---|---|
| Arellano–Bond M1 | −1.7582 | 0.0458 | Birinchi tartibli farqlangan qoldiq korrelyatsiyasi ahamiyatli. |
| Arellano–Bond M2 | −1.1436 | 0.1334 | Ikkinchi tartibli ketma-ket korrelyatsiya uchun ahamiyatli dalil yoʻqligi SYS-GMM mosligini qoʻllab-quvvatlaydi. |
| Sargan | χ² = 15.983 | 0.266 | Manba ortiqcha identifikatsiya cheklovlarini rad etmaydi va instrumentlarni yaroqli deb qabul qiladi. |
Natijalarni birgalikda oʻqish
Mualliflar afzal koʻrgan SYS-GMM doirasida barcha ratsional oʻzgaruvchilar statistik jihatdan ahamiyatlidir; PBV, moliyaviy savodxonlik va texnologiyani oʻzlashtirish ijobiy, foiz stavkasi esa salbiy.
Irratsional oʻzgaruvchi sifatida investorlar kayfiyati ham ijobiy va ahamiyatlidir.
Bu tuzilma tadqiqotning asosiy tezisini qoʻllab-quvvatlaydi: Indoneziyaning yirik banklari aksiya narxi xulqini tushunishda faqat fundamental baholash va makroiqtisodiy sharoitlarni emas, balki bozorning psixologik/kayfiyat oʻlchovini ham hisobga olish kerak.
Biroq bogʻliqlik yoʻnalishini “sabab boʻldi” deb oʻqish, N = 4 cheklovini eʼtiborsiz qoldirish yoki koeffitsiyentlarni turli oʻlchovlarda bevosita iqtisodiy ahamiyat reytingiga aylantirish manba tomonidan qoʻllab-quvvatlanmaydi.
Manba va Usul Haqida Izoh
Asl tadqiqot: Rational and Irrational Factors Influencing Bank Stock Prices: GMM Approach.
Mualliflar: Muhammad Firmansyah, Sri Budi Cantika Yuli, Stanislaw Flejterski.
Mualliflar tartibi: Manba PDF va jurnalning rasmiy qaydidagi tartib saqlangan.
Teng hissa: Manba PDFda teng birinchi mualliflik yoki teng hissa bayonoti yoʻq.
Masʼul muallif: Muhammad Firmansyah.
Muassasalar: Muhammad Firmansyah va Sri Budi Cantika Yuli — University of Muhammadiyah Malang. Stanislaw Flejterski — University WSB Merito Poznan; PDFda mamlakat “Polandia” shaklida yozilgan.
Jurnal: Economics Development Analysis Journal.
Nashriyot: Universitas Negeri Semarang.
Jild / son: Volume 14, Number 4.
Son yili: 2025.
Sahifalar: 478–490.
Article ID: 29643.
DOI: 10.15294/edaj.v14i4.29643.
Maqola tarixi — PDF: Received October 2025; Accepted January 2026; Published February 2026.
Rasmiy onlayn nashr sanasi: Jurnalning maqola metadata qaydi 19 Yanvar 2026 sanasini koʻrsatadi. PDFdagi February 2026 maʼlumoti bilan farq mavjud va bu farq jim tarzda bartaraf etilmagan.
Manba turi: Miqdoriy, ikkilamchi maʼlumotlardan foydalanuvchi dinamik panel/GMM tadqiqot maqolasi.
Taqriz: Jurnalning amaldagi rasmiy siyosatida tadqiqot maqolalari kamida ikki mutaxassis tomonidan double-blind peer review jarayonidan oʻtkazilishi ko'rsatilgan.
Preprint holati: Manba PDF va rasmiy maqola sahifasida alohida preprint versiyasi koʻrsatilmagan.
Litsenziya: Jurnalning amaldagi siyosati CC BY 4.0 ni koʻrsatadi. Manba PDFning birinchi sahifasida alohida Creative Commons qatori yoʻq, faqat © 2026 Universitas Negeri Semarang yozuvi mavjud.
Moliyalashtirish: Manba PDFda alohida moliyalashtirish bayonoti yoʻq.
Manfaatlar toʻqnashuvi: Manba PDFda alohida manfaatlar toʻqnashuvi bayonoti yoʻq.
Maʼlumotlar mavjudligi: Manba PDFda alohida Data Availability boʻlimi yoʻq.
CRediT / muallif hissalari: Manba PDFda alohida CRediT yoki muallif hissalari boʻlimi yoʻq.
Etika qoʻmitasi: Manba PDFda alohida etika qoʻmitasi bayonoti yoʻq. Tadqiqot inson ishtirokchilar bilan bevosita tajriba/soʻrov emas, balki firma va bozor ikkilamchi maʼlumotlaridan foydalanadi.
Tadqiqot davri: 2020–2024.
Banklar: Bank Mandiri (BMRI), Bank Negara Indonesia/BNI (BBNI), Bank Rakyat Indonesia/BRI (BBRI), Bank Central Asia/BCA (BBCA).
Kesim soni: N = 4.
Jami kuzatuvlar soni: Manba natijalar jadvallarida alohida hisobot qilinmagan. Toʻrtta bank va besh yillik davr nazariy jihatdan 20 bank-yil katagini hosil qiladi; toʻliq observation count manba tomonidan alohida tasdiqlanmagan.
Maʼlumot manbalari: Kompaniyalarning yillik va moliyaviy hisobotlari, Otoritas Jasa Keuangan va Indonesia Stock Exchange.
Bogʻliq oʻzgaruvchi: Stock Price (SP).
Ratsional oʻzgaruvchilar: PBV, Financial Literacy, Technology Adoption, Interest Rate.
Irratsional oʻzgaruvchi: Investor Sentiment.
Aksiya narxining operatsion taʼrifi: 1-jadval yil oxiridagi closing price ni koʻrsatadi; usul matnida oylik oʻrtacha narx ham narx tebranishlarini kuzatish uchun ishlatilishi mumkinligi aytiladi. Yakuniy baholashda qaysi agregatsiya amalda qoʻllangani alohida tushuntirilmagan.
PBV: Bir aksiya uchun bozor narxining bir aksiya uchun balans/kapital qiymatiga nisbati.
Financial Literacy: OJK makro moliyaviy savodxonlik indeksi bilan firma darajasidagi investor taʼlimi, moliyaviy maʼlumot shaffofligi va moliyaviy inklyuzivlik/savodxonlik faoliyatlarining proxy birikmasidir. Komponentlar z-score standartlashtirish orqali umumiy oʻlchovga keltiriladi.
Technology Adoption: Bank operatsiyalarida raqamli texnologiyalar qoʻllanilishini ifodalaydi; yakuniy ball berish va vaznlash algoritmi toʻliq hisobot qilinmagan.
Interest Rate: BI 7-Day Reverse Repo Rate.
Investor Sentiment: Bozorga asoslangan standartlashtirilgan proxy indeksi. Manba bir joyda uchta komponent, keyingi batafsil taʼrif va 1-jadvalda esa ikkita komponentni hisobot qilgani sababli exact tarkib noaniq.
Asosiy tenglama: \(SP_{it}=\alpha+\beta_1PBV_{it}+\beta_2FL_{it}+\beta_3TECH_{it}+\beta_4INTR_{it}+\beta_5SENT_{it}+\varepsilon_{it}\).
Dinamik spetsifikatsiya izohi: Manba stock-price persistence va lagged dependent variable ni GMM asoslashining markazida tutishiga qaramay, eʼlon qilingan Tenglama (1) kechiktirilgan SP ni oʻz ichiga olmaydi. 2-jadvaldagi SP qatori lag sifatida aniq belgilanmagan, 3-jadvalda SP koeffitsiyenti hisobot qilinmagan.
POLS natijasi: PBV va TECH %5, SENT va SP %10 darajada ahamiyatli; FL va INTR %5 darajada ahamiyatli emas.
Fixed Effects natijasi: PBV = 3.08279 (p = 0.017), FL = 1.27513 (p = 0.026), TECH = 1.81321 (p = 0.001), INTR = −1.64052 (p = 0.044), SENT = 0.74931 (p = 0.038). SP = 0.31465 (p = 0.053).
FD-GMM: PBV = 1.04553 (p = 0.057), FL = 1.72866 (p = 0.318), TECH = 2.15402 (p = 0.029), INTR = 1.83954 (p = 0.115), SENT = 0.87241 (p = 0.046).
SYS-GMM: PBV = 2.85401 (p = 0.031), FL = 1.16783 (p = 0.027), TECH = 1.79211 (p = 0.004), INTR = −1.6203 (p = 0.043), SENT = 0.72415 (p = 0.015).
Arellano–Bond: M1 = −1.7582, p = 0.0458; M2 = −1.1436, p = 0.1334.
Sargan: χ² = 15.983, p = 0.266.
Asosiy model tanlovi: Mualliflar SYS-GMMni asosiy xulosa chiqarish modeli sifatida tanlaydilar.
Instrumentlar toʻplami cheklovi: Manba instrument lags cheklangani va jami instrumentlar soni N = 4 dan past saqlanganini bildiradi, biroq exact instrumentlar soni, lag oraligʻi va oʻzgaruvchilarning instrument-status tasnifini eʼlon qilmaydi.
Model sezgirligi: Moliyaviy savodxonlikning ahamiyatliligi va foiz stavkasining ishorasi FD-GMM bilan SYS-GMM oʻrtasida oʻzgaradi.
Dasturiy taʼminot: Manba baholashlarda ishlatilgan statistik dasturiy taʼminotni hisobot qilmaydi.
Asosiy cheklov: N = 4 juda kichik; manba GMM baholarini robustness-oriented estimates deb baholaydi va boshqa sektor/institutlarga umumlashtirishni cheklaydi.
Proxy cheklovi: Financial Literacy va Investor Sentiment bevosita kuzatiladigan yagona oʻzgaruvchilar emas; ular proxy va kompozit indeks tanloviga bogʻliq. Manba muqobil proxy yoki vaznlar turli natijalarga olib kelishi mumkinligini tan oladi.
Davr cheklovi: 2020–2024 COVID-19 pandemiyasi va pul-kredit siyosati oʻzgarishlari kabi yirik shoklarni oʻz ichiga oladi; manba ular modelda toʻliq qamrab olinmaganini bildiradi.
Sababiylik cheklovi: GMMdan foydalanish natijalarni randomizatsiyalangan eksperimental sababiylikka aylantirmaydi. Koeffitsiyentlar manba doirasida empirik bogʻliqlik va dinamik panel baholari sifatida oʻqilishi kerak.
1–2-rasm: Sof foyda va aksiya narxining vaqt tendensiyalarini tavsiflovchi manba grafiklaridir. Exact xom qator jadvalda eʼlon qilinmagani sababli Verianla taxminiy grafik qiymatlarini aniq maʼlumot sifatida qayta yaratmagan.
Izoh qoldiring
E-pochta manzilingiz chop etilmaydi. Majburiy maydonlar * bilan belgilangan