


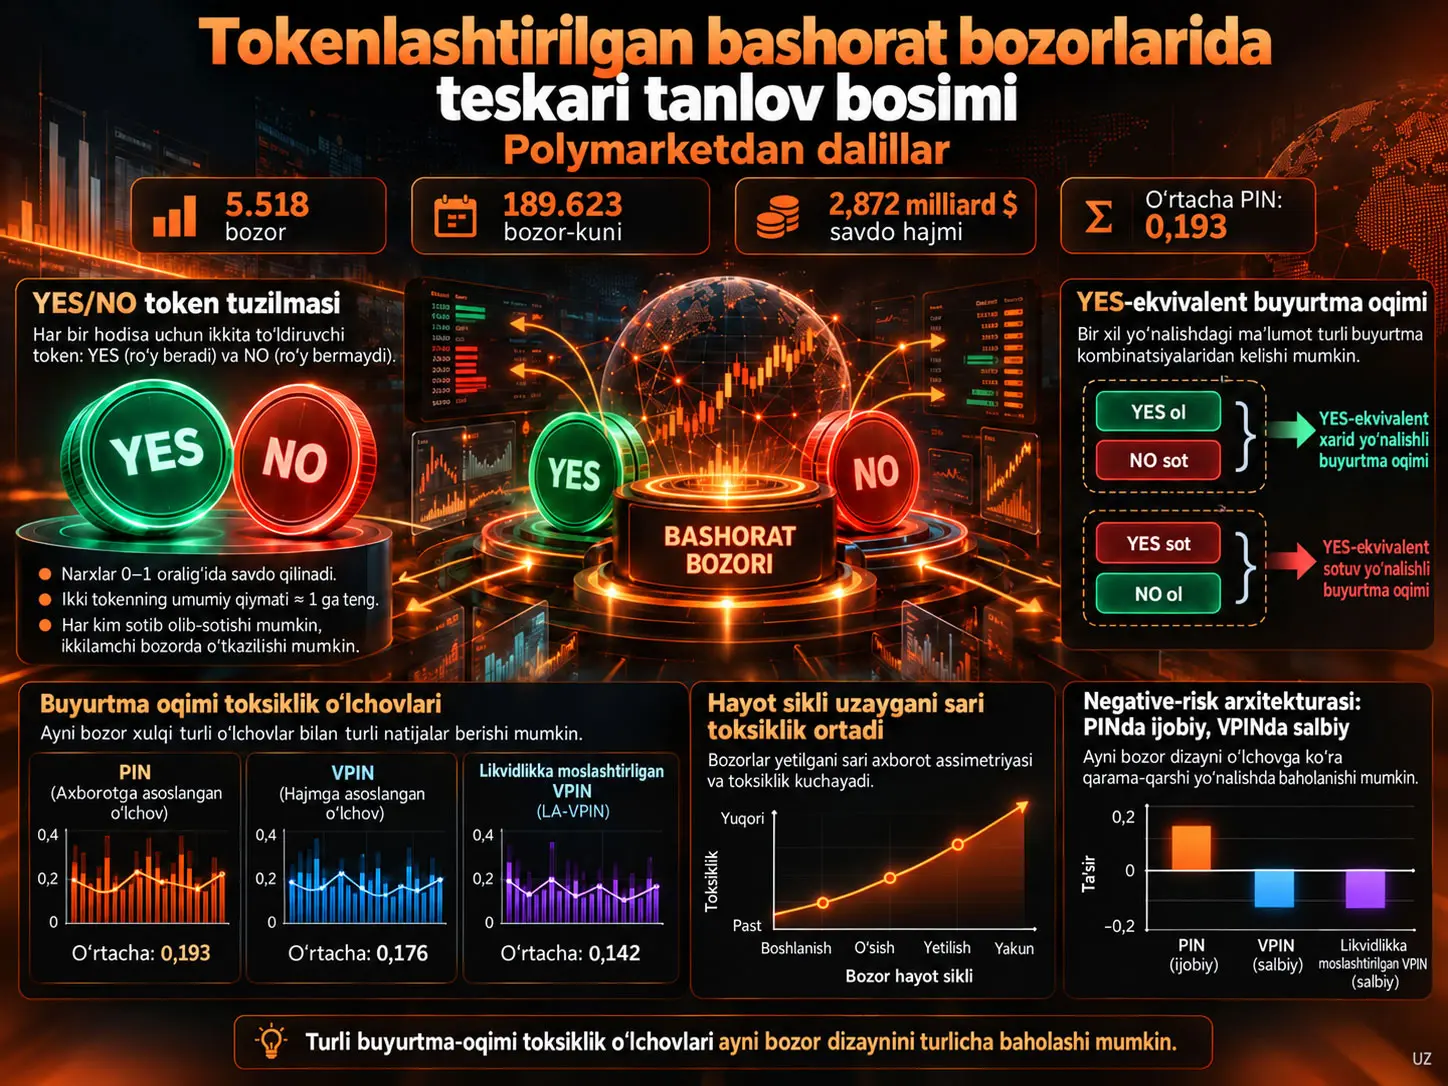
Axborotli Savdo Ehtimoli (Probability of Informed Trading, PIN) bozordagi xarid va sotuv buyurtmalarining kelish jarayonini axborotli va axborotsiz buyurtma oqimlarining aralashmasi sifatida modellashtirib, salbiy tanlov bosimini miqdoriy baholaydigan bozor mikrostrukturasi o‘lchovidir. Ushbu tadqiqot Polymarket’dagi Polygon asosidagi OrderFilled tranzaksiya hodisalaridan 5.518 ta yakunlangan ikkilik bozorning YES-ekvivalent buyurtma oqimini qayta tiklaydi va PIN’ni dollar-hajmli VPIN hamda likvidlikka moslashtirilgan VPIN o‘lchovlari bilan taqqoslaydi. So‘nggi uch savdo kuni chiqarib tashlangan asosiy namuna 189.623 bozor-kuni va 2,872 milliard dollar saqlab qolingan savdo hajmini o‘z ichiga oladi. O‘rtacha PIN 0,193. Uzoqroq savdo hayot sikli uchala toksiklik o‘lchovida ham yuqoriroq toksiklik bilan bog‘liq bo‘lsa, linked-outcome negative-risk arxitekturasi PIN’da yuqoriroq, VPIN asosidagi o‘lchovlarda esa pastroq toksiklik bilan bog‘liq. Shu sababli tadqiqotning asosiy natijasi shuki, bir xil raqamli bozor dizaynining “toksik” ko‘rinishi yoki ko‘rinmasligi ishlatiladigan buyurtma oqimi metrikasiga bog‘liq bo‘lishi mumkin. Natijalar kuzatuvga asoslangan va assotsiativdir; ular noqonuniy insayder savdosini yoki muayyan bozor dizayni toksiklikka sabab bo‘lishini isbotlamaydi.
Polymarket’ning ikkilik shartnoma tuzilmasida bitta hodisa haqidagi ijobiy qarash faqat YES tokenini sotib olish bilan ifodalanmaydi; NO tokenini sotish ham iqtisodiy jihatdan ayni yo‘nalishni anglatishi mumkin. Xuddi shuningdek, YES sotish va NO sotib olish hodisa nuqtai nazaridan salbiy yo‘nalishdagi bir xil iqtisodiy pozitsiyaga to‘g‘ri kelishi mumkin. Shu bois xom YES va NO tranzaksiyalarini to‘g‘ridan-to‘g‘ri xarid/sotuv sifatida sanash hodisa darajasidagi yo‘nalishli buyurtma oqimini noto‘g‘ri tasniflashi mumkin.
Tadqiqotning asosiy metodologik hissalaridan biri bu ikkilik token tuzilmasini umumiy YES-ekvivalent shkala ko‘rinishiga keltirishi va PIN, VPIN hamda likvidlikka moslashtirilgan VPIN kabi turli toksiklik o‘lchovlari bir xil bozor dizayni haqida turlicha natija berishi mumkinligini ko‘rsatishidir.
Tadqiqot muammosi
Blokcheyn asosidagi bozorlar tranzaksiya yozuvlarini ommaga ochiq qilishi mumkin; biroq tranzaksiyalarning kuzatilishi barcha ishtirokchilar bir xil axborotga ega degani emas. Bashorat bozorlari axborotni birlashtirish va ehtimolni baholash funksiyalari orqali o‘rganilar ekan, moliyaviy bozor mikrostrukturasi nuqtai nazaridan boshqa savol paydo bo‘ladi: yangi axborot narxlarga qaysi buyurtma oqimi orqali kiradi va likvidlik ta’minlovchi tomon qay darajada salbiy tanlov bosimiga duch keladi?
Ushbu tadqiqot alohida treyderlar kimligini yoki muayyan hisoblar maxfiy axborotdan foydalanganini aniqlashga urinmaydi. Tahlil bozor darajasidagi o‘lchash muammosiga qaratilgan: bir xil Polymarket shartnomasi turli order-flow toxicity o‘lchovlari bilan tekshirilganda bir xil dizayn natijasi chiqadimi?
Polymarket’da YES-ekvivalent buyurtma oqimi nega qayta tiklanadi?
YES-ekvivalent buyurtma oqimi qayta tiklanadi, chunki Polymarket’ning ikkilik YES/NO token tuzilmasida hodisa foydasiga pozitsiya YES sotib olish yoki NO sotish orqali, hodisaga qarshi pozitsiya esa YES sotish yoki NO sotib olish orqali yaratilishi mumkin; shu sababli xom token xarid/sotuv belgilari hodisa darajasidagi iqtisodiy yo‘nalishni bevosita ko‘rsatmaydi.
Tranzaksiya yo‘nalishini settlement mexanizmidan chiqarish
Manba har bir amalga oshirilgan tranzaksiyada taker tomonining settlement holatidan foydalanadi. Taker ta’minot berib outcome token olsa, tegishli tokenni sotib olgan; outcome token topshirib ta’minot olsa, sotgan deb qabul qilinadi.
| Xom tranzaksiya | Hodisa darajasidagi iqtisodiy yo‘nalish | YES-ekvivalent sinf |
|---|---|---|
| YES sotib olish | Hodisa foydasiga | YES-ekvivalent xarid |
| NO sotish | Hodisa foydasiga | YES-ekvivalent xarid |
| YES sotish | Hodisaga qarshi | YES-ekvivalent sotuv |
| NO sotib olish | Hodisaga qarshi | YES-ekvivalent sotuv |
Bu yondashuv quote asosidagi klassik trade-signing taxmini o‘rniga to‘g‘ridan-to‘g‘ri blokcheyn settlement mexanizmidan foydalanadi. Natijada PIN modeli uchun kunlik xarid va sotuv sonlari hodisa darajasida yagona iqtisodiy yo‘nalishda ifodalanishi mumkin.
PIN nimani o‘lchaydi?
PIN model farazlari ostida jami buyurtma kelish intensivligining qanchasi axborot hodisasiga bog‘liq “axborotli” buyurtma kelish jarayoni bilan izohlanishini o‘lchaydigan o‘lchamsiz salbiy tanlov bosimi nisbatidir; yuqori PIN kuchliroq axborotli-order-arrival komponentini bildiradi, biroq noqonuniy insider trading’ning bevosita dalili emas.
PIN tenglamasi
Manbada bozor \(m\) uchun PIN quyidagicha berilgan:
\[ PIN_m= \frac{\alpha_m\mu_m} {\alpha_m\mu_m+\varepsilon_{b,m}+\varepsilon_{s,m}} \tag{1} \]
Bu yerda:
- \(\alpha_m\), bozor \(m\)da axborot hodisasi yuz berish ehtimoli.
- \(\mu_m\), axborot hodisasi mavjud bo‘lganda axborotli buyurtmalarning kelish tezligi.
- \(\varepsilon_{b,m}\), axborotsiz xarid buyurtmalarining kelish tezligi.
- \(\varepsilon_{s,m}\), axborotsiz sotuv buyurtmalarining kelish tezligi.
Tenglamaning surati axborot hodisasiga bog‘liq axborotli buyurtma intensivligini, maxraji esa axborotli va axborotsiz jami buyurtma kelish intensivligini ifodalaydi. Shuning uchun PIN o‘lchamsiz nisbat sifatida 0 bilan 1 oralig‘idagi axborotli-arrival komponentining nisbiy og‘irligini bildiradi.
Tadqiqotdagi o‘rtacha \(PIN=0.193\) qiymati ishlatilgan model va farazlar ostida qayta tiklangan buyurtma kelishlarining taxminan beshdan bir qismi axborotli komponent bilan bog‘langanini anglatadi. Bu talqin treyderlar haqiqatan ham maxfiy yoki noqonuniy axborotdan foydalanganini aniqlash emas.
PIN modelining identifikatsiya qilinuvchanligini tekshirish
Manba PIN aralashma modelini axborotsiz mustaqil-Poisson benchmark’i bilan likelihood-ratio testi yordamida taqqoslaydi. H0 turidagi axborotsiz benchmark bozorlarning %98,7ida \(p<0.01\), %99,1ida \(p<0.05\) darajada rad etiladi.
Bu natija PIN modelining barcha tafsilotlari mukammal ekanini ko‘rsatmaydi; manba uni torroq ma’noda, axborotli-arrival aralashmasi namunaning katta qismida empirik jihatdan ajratib olinishi mumkinligiga doir diagnostik dalil sifatida ishlatadi.
PIN uchun mustaqil yo‘nalishli buyurtma nomutanosibligi tekshiruvi
Tadqiqot PIN’ni faqat likelihood modelining o‘z ichida baholamaydi. PIN bilan o‘rtacha mutlaq kunlik YES-ekvivalent order imbalance o‘rtasidagi Spearman korrelyatsiyasi turli sifat namunalari bo‘yicha 0,216 bilan 0,242 oralig‘ida va %1 darajada ahamiyatli.
Bu ijobiy munosabat PIN qiymati faqat optimallashtirish/likelihood protsedurasining sonli yon mahsuli emas, balki yo‘nalishli buyurtma oqimi bosimi bilan bog‘liq ekanini qo‘llab-quvvatlovchi qo‘shimcha tekshiruv sifatida ishlatilgan.
Nega PIN va VPIN bir xil bozor uchun turli natija berishi mumkin?
PIN axborotli va axborotsiz buyurtmalarning kelish soni hamda intensivligini modellashtiradigan arrival-based o‘lchov bo‘lsa, VPIN tranzaksiya oqimini hajm-vaqtida nomutanosiblik orqali baholaydi va likvidlikka moslashtirilgan VPIN bunga bozor likvidligini ham qo‘shadi; shu sababli axborotga sezgir ko‘p sonli buyurtma kelishlari mavjud bo‘lgan bozor PIN’da toksikroq ko‘rinsa-da, muvozanatli hedge, arbitraj yoki qarama-qarshi hajm oqimi tufayli VPIN’da pastroq toksiklik ko‘rsatishi mumkin.
Dollar-hajmli VPIN
VPIN yondashuvi xarid va sotuv hajmidagi nomutanosiblikni qat’iy kalendar vaqti o‘rniga hajm vaqti ichida kuzatadi. Demak, asosiy e’tibor nechta buyurtma kelganidan ko‘ra tranzaksiya hajmi qanchalik bir yo‘nalishda yoki muvozanatli taqsimlanganiga qaratiladi.
Likvidlikka moslashtirilgan VPIN
Likvidlikka moslashtirilgan VPIN hajm-sinxronlashtirilgan toksiklikni bozorning likvidlik sharoitiga ko‘ra masshtablaydi. Shu sababli ayni nominal order-flow imbalance likvidroq va kamroq likvid bozorlarda bir xil tarzda talqin qilinmasligi mumkin.
O‘lchovlar farqi nega ziddiyat emas?
Bozor dizayni axborotli yoki axborotga sezgir buyurtmalarning kelish chastotasini oshirishi bilan bir vaqtda kross-shartnoma hedge’lari, relative-value tranzaksiyalari yoki arbitraj tufayli xarid va sotuv hajmini yanada muvozanatli qilishi mumkin. Bunday holatda PIN ko‘tarilib, VPIN pasayishi mumkin. Tadqiqotning asosiy moliyaviy natijasi aynan shu o‘lchovga bog‘liqlikdir.
Negative-risk arxitekturasi
Manba negative-risk o‘zgaruvchisini linked-outcome bozor dizaynini ifodalovchi arxitektura o‘zgaruvchisi sifatida ishlatadi. Yuklangan qisqa versiya negative-risk protokol mexanizmining texnik tafsilotlarini keng tushuntirmaydi; shu sababli Verianla bu yerda manbada mavjud bo‘lmagan protokol arxitekturasi yoki arbitraj mexanizmini qo‘shmaydi.
Regressiya natijalari ushbu arxitektura PIN bilan ijobiy, VPIN asosidagi o‘lchovlar bilan esa salbiy bog‘liq ekanini ko‘rsatadi. Bu ishora almashinuvi tadqiqotning asosiy metodologik natijasidir.
Lifecycle exposure
Retained trading days o‘zgaruvchisi shartnomaning tahlilda kuzatilgan hayot muddatini ifodalaydi. Uzoqroq yashaydigan shartnomalarda yangi axborot kelishi va pozitsiyalarni qayta sozlash uchun ko‘proq vaqt mavjud bo‘lgani sababli tadqiqot bu o‘zgaruvchini lifecycle exposure sifatida talqin qiladi.
Muhim jihat shundaki, trading days koeffitsienti PIN, dollar-VPIN va likvidlikka moslashtirilgan VPIN’ning uchalasida ham ijobiy. Bu natija negative-risk arxitekturasidagi o‘lchovga bog‘liq ishora almashinuvidan farqli ravishda hayot sikli ta’siri yanada barqaror ekanini ko‘rsatadi.
Tadqiqot nimani qo‘llab-quvvatlaydi va nimani qo‘llab-quvvatlamaydi
Tadqiqot qo‘llab-quvvatlaydi: yakunlangan ikkilik Polymarket shartnomalarida bozor darajasidagi salbiy tanlov bosimi PIN bilan o‘lchanishi mumkin; PIN yo‘nalishli buyurtma nomutanosibligi bilan ijobiy bog‘liq; uzoqroq shartnoma hayot sikli uchala toksiklik metrikasida ham yuqoriroq qiymatlar bilan bog‘liq; negative-risk arxitekturasining ishorasi ishlatilgan toksiklik o‘lchoviga qarab o‘zgaradi.
Tadqiqot qo‘llab-quvvatlamaydi: yuqori PIN qiymatiga ega shartnomada noqonuniy insayder savdosi sodir bo‘lgani isbotlanmaydi. Regressiyalar sababiy dizayn emas. Natijalarni ko‘p natijali, scalar yoki AMM asosidagi barcha bashorat bozorlariga avtomatik umumlashtirib bo‘lmaydi. Blokcheyn settlement ma’lumoti treyder niyatini yoki zanjirdan tashqari axborot manbasini bevosita ko‘rsatmaydi.
Tadqiqot Usuli va Natijalari
1. Xom ma’lumotdan yakuniy namunagacha
Tadqiqot Polymarket’ning Polygon zanjiridagi decoded OrderFilled hodisalari va bozor metadata’sidan foydalanadi. Faqat yakunlangan, ikkilik va YES/NO tokenlari aniq aniqlanadigan bozorlar saqlangan.
| Bosqich | Bozor-kuni | Bozor | Tranzaksiya hajmi |
|---|---|---|---|
| Xom oylik kunlik panellar birlashtirildi | 855.655 | 134.945 | 16,788 milliard $ |
| Duplicate tranzaksiyalardan so‘ng | 855.655 | 134.945 | 16,788 milliard $ |
| Kunlik sifat filtrlari so‘ng | 855.655 | 134.945 | 16,788 milliard $ |
| Bozor darajasidagi filtrlardan so‘ng | 206.177 | 5.518 | 4,472 milliard $ |
| So‘nggi 3 savdo kuni chiqarilgan asosiy panel | 189.623 | 5.518 | 2,872 milliard $ |
2. PIN baholash sifati quyi namunalari
| Namuna | Bozorlar soni | O‘rtacha PIN | Order imbalance bilan Spearman ρ |
|---|---|---|---|
| Barcha yaqinlashgan modellar | 5.518 | 0,193 | 0,233*** |
| Boundary / unstable bo‘lmaganlar | 3.890 | 0,197 | 0,242*** |
| Conservative namuna | 1.908 | 0,202 | 0,216*** |
Manba median PIN’ni 0,186, savdo hajmi bilan og‘irliklangan PIN’ni esa 0,192 deb ham hisobot qiladi. O‘rtacha va hajm-og‘irliklangan natijaning bir-biriga juda yaqinligi 0,193 darajadagi o‘rtacha qiymat faqat kichik bozorlardan kelib chiqmaganini qo‘llab-quvvatlaydi.
3. Kesimiy regressiya dizayni
Bir xil asosiy kesimiy spetsifikatsiya turli toksiklik o‘lchovlariga qo‘llangan. Tushuntiruvchi o‘zgaruvchilar qatoriga log savdo hajmi, retained trading days, negative-risk architecture, YES natijasining yutishi, narx nazoratlari va kategoriya qat’iy effektlari kiradi.
Standart xatolar resolution month darajasida klasterlangan. Manba shartnoma arxitekturasida ekzogen/tasodifiy variatsiya mavjud emasligini aniq bildiradi; shu sababli koeffitsientlar shartli munosabatlar sifatida talqin qilinadi.
| O‘zgaruvchi | Barcha yaqinlashgan | Toza quyi namuna | Conservative |
|---|---|---|---|
| ln(Hajm) | 0,003** | 0,001 | 0,002 |
| Winner = YES | 0,011*** | 0,010*** | 0,018*** |
| Negative-risk market | 0,022*** | 0,021*** | 0,026*** |
| O‘rtacha YES narxi | -0,021*** | -0,017*** | -0,036*** |
| Narx dispersiyasi | 0,083*** | 0,069*** | 0,088** |
| 0,5 dan masofa | 0,050*** | 0,043*** | 0,064*** |
| R² | 0,100 | 0,092 | 0,130 |
Log hajm koeffitsienti faqat barcha yaqinlashgan namunalarda ahamiyatli va yanada qat’iy namunalarda barqaror emas. Aksincha, retained trading days va negative-risk o‘zgaruvchilari PIN regressiyalarida izchilroq natija beradi.
4. Negative-risk PIN premi
Baseline PIN modellarida negative-risk bozorlari PIN’i boshqa nazoratlar o‘zgarmas bo‘lganda taxminan 0,021–0,026 yuqori. PIN 0–1 shkalada bo‘lgani sababli bu taxminan 2,1–2,6 foiz punkti kattalikdagi munosabatga to‘g‘ri keladi.
Manbaning asosiy matnda keltirilgan Supplementary Material natijasida matched-sample koeffitsienti 0,019 va \(p<0.01\); moslashtirishdan so‘ng maksimal standardized mean difference 0,08 dan past. Supplementary Material ushbu foydalanuvchi yuklamasida mavjud bo‘lmagani sababli moslashtirish algoritmi tafsilotlari Verianla tomonidan mustaqil tekshirilmagan.
5. Terminal oyna barqarorlik tekshiruvi
Bashorat bozorlarida yakunlanish sanasi yaqinlashgani sari ommaviy axborot miqdori va natijaning aniqligi oshishi mumkinligi sababli tadqiqot oxirgi kunlarga sezgirlikni alohida tekshiradi.
| Chiqarilgan so‘nggi savdo kuni | Barcha yaqinlashgan | Boundary/unstable bo‘lmagan | Conservative |
|---|---|---|---|
| 0 | 0,212 | 0,208 | 0,211 |
| 1 | 0,201 | 0,202 | 0,205 |
| 3 | 0,193 | 0,197 | 0,202 |
| 7 | 0,186 | 0,193 | 0,200 |
| 14 | 0,183 | 0,193 | 0,200 |
So‘nggi kunlar chiqarib tashlangan sari o‘rtacha PIN pasayadi. Bu naqsh resolution’ga yaqin davrlar yuqoriroq adverse-selection pressure olib kelishini qo‘llab-quvvatlaydi. Biroq so‘nggi 14 kun chiqarilganda ham PIN nolga yaqinlashmaydi va manba shuning uchun salbiy tanlov bosimi faqat terminal oynaning mahsuli emasligini bildiradi.
Nega negative-risk natijasining ishorasi ishlatilgan toksiklik metrikasiga qarab o‘zgaradi?
Negative-risk arxitekturasi arrival-based PIN modelida +0,0223 bilan yuqoriroq salbiy tanlov bosimi, dollar-hajmli VPIN’da -0,0163 va likvidlikka moslashtirilgan VPIN’da -0,0062 bilan pastroq hajm-sinxronlashtirilgan toksiklik bilan bog‘liq; bu ishora almashinuvi bir xil bozor arxitekturasi buyurtma kelish intensivligi va hajm nomutanosibligi nuqtai nazaridan turlicha harakat qilishi mumkinligini ko‘rsatadi va bitta toksiklik metrikasi bozor sifatining barchasini ifodalay olmasligiga ishora qiladi.
| O‘zgaruvchi | PIN | Dollar-VPIN | Likvidlikka moslashtirilgan VPIN |
|---|---|---|---|
| ln(Hajm) | 0,0031** | -0,0192*** | -0,0033*** |
| Trading days | 0,0004*** | 0,0008*** | 0,0009*** |
| Winner = YES | 0,0111*** | -0,0010 | 0,0015 |
| Negative-risk market | 0,0223*** | -0,0163*** | -0,0062** |
Trading days uchala modelda ham ijobiy. Shu sababli shartnoma hayot siklining uzayishi arrival-based va volume-based toksiklik ta’riflarining barchasida yuqoriroq o‘lchov bilan bog‘langan tadqiqotning eng barqaror dizayn natijasidir.
Negative-risk arxitekturasida esa buning aksi kuzatiladi: ishlatilgan metrika natijani o‘zgartiradi. Faqat PIN kuzatilsa linked-outcome bozorlari axborotga boyroq/toksikroq ko‘rinishi mumkin; faqat VPIN kuzatilsa ayni bozorlar pastroq volume-imbalance toxicity ko‘rsatishi mumkin.
6. Bozor nazorati nuqtai nazaridan ma’nosi
Manbaning amaliy talqini shuki, raqamli bashorat bozorlarini bitta adverse-selection ko‘rsatkichi bilan reytinglash xavfli. Arrival-based va volume-synchronized o‘lchovlarni birga kuzatish, ayniqsa hedge, relative-value va arbitraj tranzaksiyalari zich bo‘lgan linked-outcome tuzilmalarda muvozanatliroq nazoratni ta’minlashi mumkin.
Likvidlik ta’minlovchi tomon nuqtai nazaridan ham ikki xil xavfni ajratish kerak: buyurtma kelishidagi axborot assimetriyasi va hajm nomutanosibligi bir xil narsa emas. Bozor birida xavfli, boshqasida esa muvozanatliroq bo‘lishi mumkin.
7. Tadqiqotning asosiy cheklovlari
Tahlil bozor darajasida kuzatuvga asoslangan va sababiy emas. Negative-risk arxitekturasi koeffitsienti arxitekturaning tasodifiy tayinlanishidan olingan treatment effect emas.
Namuna faqat yakunlangan ikkilik Polymarket shartnomalarini o‘z ichiga oladi. Ko‘p natijali bozorlar, scalar contracts yoki automated market maker asosidagi tuzilmalar bir xil natija berishi shart emas.
Amalga oshirilgan settlement hodisalari investor niyatini ko‘rsatmaydi. Ayni tranzaksiya hedge, arbitraj, axborotga asoslangan savdo yoki boshqa strategiyaning bir qismi bo‘lishi mumkin.
On-chain ma’lumot zanjirdan tashqari axborot manbasini ko‘rsatmaydi. Shu sababli qaysi treyder qanday axborotga ega ekanini yoki axborotning huquqiy maqomini PIN orqali aniqlash mumkin emas.
Manba wash trading’ni bevosita aniqlamaydi. Ayniqsa raqamli aktiv bozorlarida self-matched yoki sun’iy hajm bozor sifati o‘lchovlariga ta’sir qilishi mumkinligi sababli bu muhim cheklovdir.
Full likelihood tafsilotlari va ayrim matched-sample tekshiruvlari Supplementary Material’ga qoldirilgan; tegishli supplementary fayl joriy foydalanuvchi yuklamasida mavjud bo‘lmagani uchun bu tafsilotlarning mustaqil qayta ishlab chiqarilishi ushbu Verianla tadqiqoti doirasida tekshirilmagan.
8. Kelajakdagi tadqiqot yo‘nalishi
Manba bozor darajasidagi toksiklik natijalarini hamyon darajasidagi foydalilik, treyder xulqi va order-book tuzilmasi bilan bog‘lashni keyingi tadqiqot qadami sifatida ko‘rsatadi. Bunday kengaytma PIN kabi aggregate o‘lchovlar aslida qaysi treyder guruhlari va savdo strategiyalari bilan bog‘liqligini batafsilroq o‘rganishga yordam berishi mumkin.
Manba va Usul Haqida Izoh
Asl sarlavha: Adverse-Selection Pressure in Tokenized Prediction Markets: Evidence from Polymarket
Muallif: Anh Quang Le.
Muassasa: Vietnam National University, Hanoi.
ORCID: 0009-0007-7751-9352.
Manba turi: Yuklangan faylning birinchi sahifasida “Research article” deb belgilangan, asosiy matnda esa “letter” deb ta’riflangan preprint tadqiqot ishi.
Taqriz holati: Manba PDF har bir sahifada ish taqrizdan o‘tmaganini bildiradi.
Platforma: SSRN.
SSRN identifikatori: 6933527.
DOI: 10.2139/ssrn.6933527.
Versiya izohi: Ushbu Verianla maqolasi foydalanuvchi yuklagan 11 sahifalik preprint versiyasining ilmiy mazmuniga asoslanadi. Ayni SSRN qaydida keyinroq sarlavhasi va qamrovi o‘zgargan uzunroq reviziya mavjud; o‘sha keyingi reviziyadan yangi ilmiy natija bu matnga qo‘shilmagan.
Litsenziya: Yuklangan PDF’da ochiq Creative Commons litsenziyasi ko‘rinmaydi. Ochiq qayta foydalanish litsenziyasi tasdiqlanmagani sababli manba matni, jadval dizayni va original grafik maket qayta ishlatilmagan; faqat ilmiy faktlar mustaqil Verianla tuzilmasida bayon qilingan.
Xom ma’lumot: Dune Analytics taqdim etgan Polymarket on-chain ma’lumotlari.
Asosiy tranzaksiya ma’lumoti: Polygon’dagi decoded OrderFilled hodisalari va bozor metadata’si.
Namuna: 5.518 ta yakunlangan ikkilik bozor; so‘nggi uch savdo kuni chiqarilgandan keyin 189.623 bozor-kuni va 2,872 milliard dollar saqlab qolingan tranzaksiya hajmi.
Asosiy usul: YES-ekvivalent taker-side order-flow reconstruction; Easley va hamkorlarining PIN yondashuvi; dollar-hajmli VPIN; likvidlikka moslashtirilgan VPIN; kesimiy OLS taqqoslashlari; resolution-month clustered standard errors; terminal-window robustness.
Asosiy formula: \(PIN_m=\alpha_m\mu_m/(\alpha_m\mu_m+\varepsilon_{b,m}+\varepsilon_{s,m})\).
Moliyalashtirish: Manba davlat, tijorat yoki notijorat moliyalashtiruvchilardan maxsus grant olinmaganini bildiradi.
Ma’lumotlar mavjudligi: Xom ma’lumot Dune Analytics manbasidan; qayta ishlangan ma’lumot va to‘liq replikatsiya kodi mas’ul muallifdan asosli so‘rov bo‘yicha olinishi mumkin.
CRediT: Anh Le — Conceptualization, Data curation, Formal analysis, Investigation, Methodology, Software, Validation, Visualization, Writing – original draft, Writing – review & editing.
Manfaatlar to‘qnashuvi: Muallif manfaatlar to‘qnashuvi yo‘qligini bildiradi.
Etik bayonot izohi: Birinchi sahifadagi etik bayonot “de-identified secondary survey data” iborasidan foydalansa-da, usul bo‘limi Polymarket on-chain tranzaksiya ma’lumotlarini tasvirlaydi. Manba ichidagi bu ibora farqi Verianla tomonidan jimlik bilan tuzatilmagan.
Asosiy talqin chegarasi: PIN, VPIN va regressiya koeffitsientlari bozor darajasidagi adverse-selection/order-flow toxicity munosabatlarini o‘lchaydi. Natijalar individual treyder niyatini, illegal insider trading’ni yoki bozor arxitekturasining sababiy ta’sirini isbotlamaydi.
Izoh qoldiring
E-pochta manzilingiz chop etilmaydi. Majburiy maydonlar * bilan belgilangan