


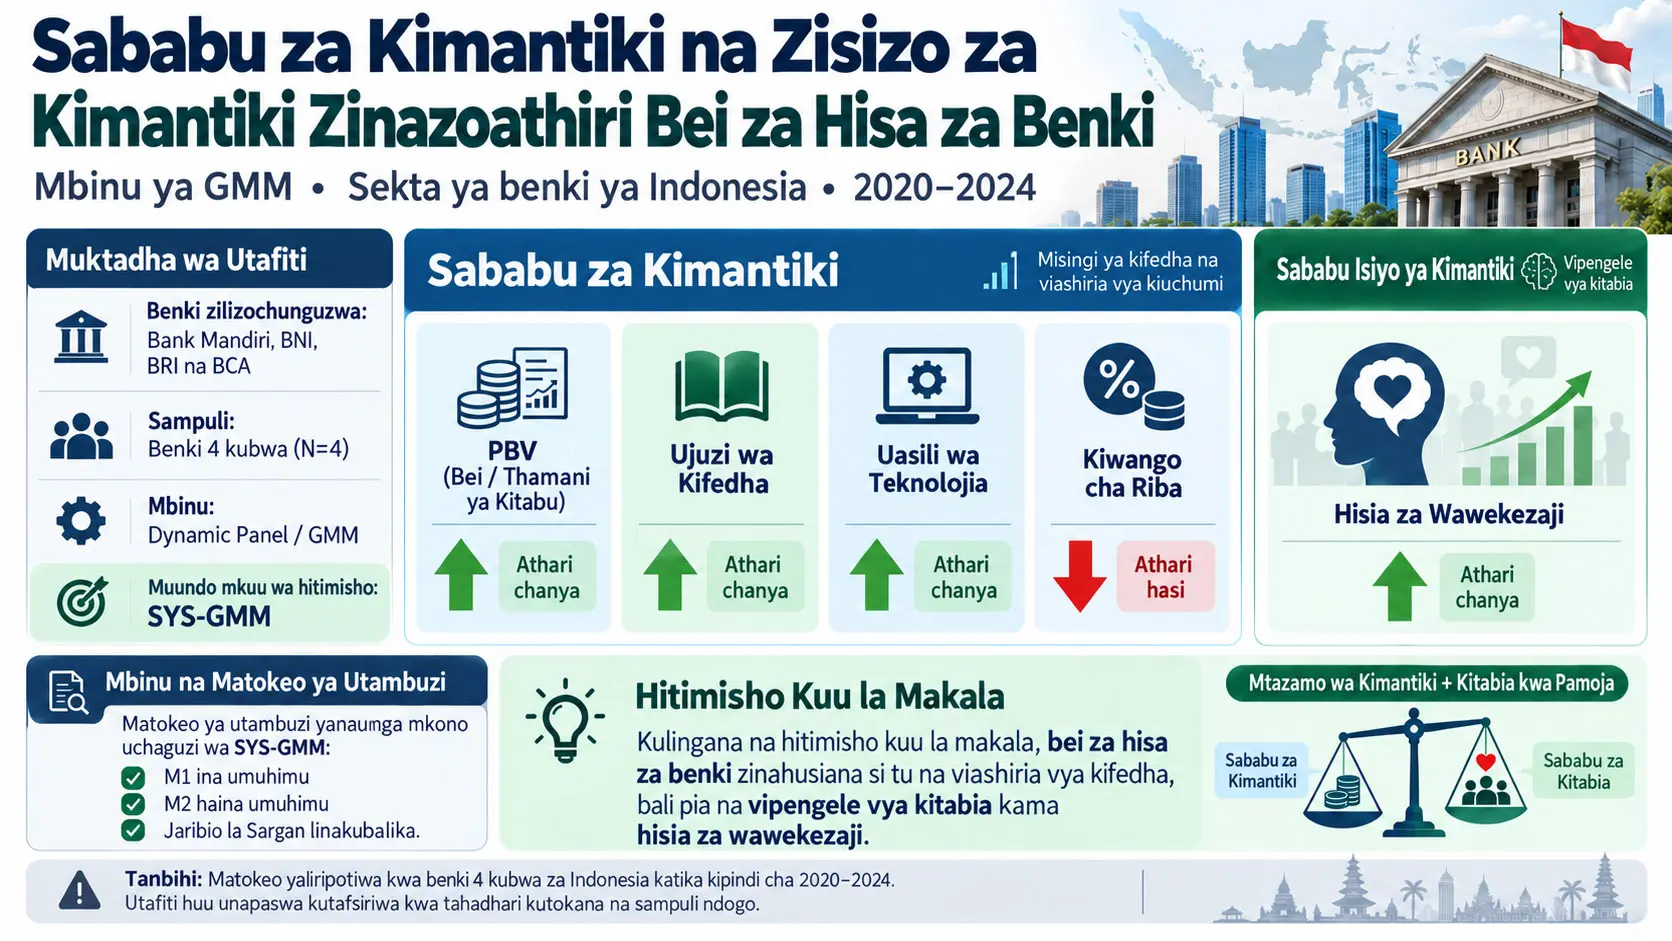
Mbinu ya Jumla ya Momenti (Generalized Method of Moments, GMM) ni mkabala wa ukadiriaji unaolenga kushughulikia matatizo ya endogeneity na utegemezi wa kidinamiki kupitia vigezo vya instrumental na masharti ya momenti. Utafiti huu unachunguza bei za hisa za benki nne kubwa za Indonesia—Bank Mandiri, Bank Negara Indonesia (BNI), Bank Rakyat Indonesia (BRI) na Bank Central Asia (BCA)—katika kipindi cha 2020–2024 pamoja na vigezo “vya kirazini” kama Price-to-Book Value (PBV), uelewa wa kifedha, uasilishaji wa teknolojia na kiwango cha riba, na kigezo “kisicho cha kirazini” kinachofafanuliwa kama hisia za wawekezaji. Chanzo kinasisitiza hasa kwamba, kwa sababu ya ukubwa mdogo wa sehemu mtambuka N = 4, matokeo ya GMM yanapaswa kufasiriwa kwa tahadhari na kwa mtazamo wa robustness-oriented.
Katika matokeo ya System GMM (SYS-GMM), ambayo waandishi waliichagua kuwa modeli kuu ya kutoa hitimisho, mgawo wa PBV ni 2.85401 na p = 0.031, mgawo wa uelewa wa kifedha ni 1.16783 na p = 0.027, mgawo wa uasilishaji wa teknolojia ni 1.79211 na p = 0.004, na mgawo wa hisia za wawekezaji ni 0.72415 na p = 0.015; yote ni chanya na yana umuhimu wa kitakwimu. Mgawo wa kiwango cha riba ni −1.6203 na p = 0.043, hivyo ni hasi na una umuhimu. Utafiti unafasiri muundo huu kama kiashiria cha kiempiria kwamba bei za hisa za benki zinaweza kuhusishwa si tu na taarifa za kifedha/fundamental bali pia na hali za kisaikolojia na kitabia za wawekezaji.
Uchaguzi wa SYS-GMM unaungwa mkono na uchunguzi wa Arellano–Bond na Sargan. Chanzo kinaripoti jaribio la correlation ya mfululizo la daraja la kwanza M1 = −1.7582 na p = 0.0458, na jaribio la daraja la pili M2 = −1.1436 na p = 0.1334. Jaribio la Sargan ni χ² = 15.983 na p = 0.266. Waandishi wanachukulia kutokuwa na umuhimu kwa M2 kama kiashiria kwamba hakuna correlation ya mfululizo ya mabaki ya daraja la pili, na matokeo ya Sargan kama kiashiria cha kukubalika kwa instrumenti zilizotumika.
Hata hivyo, utafiti una kikomo muhimu cha uwezo wa kuzalishwa upya. Ingawa maandishi yanaeleza uimara wa kidinamiki wa bei za hisa unaotegemea thamani zake za nyuma kuwa sababu kuu ya kutumia GMM, Equation (1) iliyochapishwa haina kipengele cha bei ya hisa iliyocheleweshwa; pia katika jedwali la matokeo ya SYS-GMM, kigezo tegemezi kilichocheleweshwa hakijaonyeshwa kama mgawo tofauti. Aidha, idadi halisi ya instrumenti zilizotumika, upeo wa lag za instrumenti, na uainishaji wa kila kigezo elezi kama endogenous, predetermined au exogenous haujaripotiwa. Kwa hiyo, taarifa zilizochapishwa zinatosha kuwasilisha migawo mikuu na matokeo ya uchunguzi, lakini hazitoshi kuunda upya modeli hiyo kwa usahihi uleule.
Tatizo kuu la utafiti ni nini?
Bei za hisa zinaweza kuathiriwa na taarifa za kiuchumi zinazoweza kupimwa, kama utendaji wa kampuni, uwiano wa uthamini na viwango vya riba. Hata hivyo, hofu, matumaini, kujiamini kupita kiasi, tabia ya kufuata kundi au tathmini za jumla za kihisia za wawekezaji kuhusu soko pia zinaweza kubadilisha maamuzi ya kununua na kuuza. Utafiti unaunganisha familia hizi mbili za maelezo kama sababu “za kirazini” na “zisizo za kirazini” ndani ya mfumo mmoja wa kiempiria.
Chanzo kinaeleza kwamba katika fasihi, mikabala hii miwili mara nyingi huchunguzwa kando, na kwamba hasa katika masoko yanayoibukia kuna tafiti chache jumuishi zinazozingatia kwa wakati mmoja uimara wa kidinamiki wa bei na endogeneity inayowezekana.
Maswali matatu makuu ya utafiti
- Sababu za kirazini kama PBV, uelewa wa kifedha, uasilishaji wa teknolojia na kiwango cha riba zinahusianaje na mienendo ya bei za hisa katika sekta ya benki ya Indonesia?
- Hisia za wawekezaji, kama sababu isiyo ya kirazini, zinahusianaje na mabadiliko ya bei za hisa za benki?
- Wakati mwingiliano wa kidinamiki na endogeneity inayowezekana vinazingatiwa, sababu za kirazini na zisizo za kirazini kwa pamoja zinaundaje tabia ya bei za hisa?
Kwa nini sampuli ina benki nne tu?
Chanzo kinachagua Bank Mandiri (BMRI), Bank Negara Indonesia (BBNI), Bank Rakyat Indonesia (BBRI) na Bank Central Asia (BBCA) kwa sababu ya thamani zao kubwa za soko na nafasi zao kuu za kimfumo katika mfumo wa benki wa Indonesia.
Watafiti wanaeleza kwamba benki hizi nne zinawakilisha sehemu muhimu ya mali, faida na ujazo wa biashara ya hisa katika sekta ya benki. Hata hivyo, chanzo kinaweka wazi kwamba utafiti haulengi kujumlisha matokeo kwa sekta zote, bali unalenga kuchunguza kwa kina zaidi mienendo ya bei za hisa katika benki kubwa za Indonesia kadiri muda unavyopita.
Ukubwa wa sehemu mtambuka ni N = 4 tu. Kipimo cha muda ni kipindi cha miaka mitano, 2020–2024. Chanzo kinafafanua muundo huu kama T > N.
Kielelezo 1 na Kielelezo 2 vinaonyesha nini?
Katika chanzo, Kielelezo 1 kinaonyesha maendeleo ya kimaelezo ya faida halisi za benki nne katika kipindi cha 2020–2024. Kwa mujibu wa maandishi, baada ya shinikizo la kipindi cha COVID-19, benki zilionyesha kwa ujumla mwelekeo wa kuongezeka kwa faida halisi kati ya 2021–2024.
Kielelezo 2 kinaonyesha mabadiliko ya bei za hisa za Bank Mandiri, BNI, BRI na BCA. Chanzo kinaeleza shinikizo la bei lililohusishwa na janga mwaka 2020, kuimarika sambamba na ufufuaji wa uchumi katika 2021–2022, na kupanda kwa jumla mwaka 2023. Kwa 2024, maandishi yanataja marekebisho makubwa katika baadhi ya mfululizo isipokuwa BNI na BRI.
Vielelezo hivi viwili si chanzo cha migawo ya GMM ya utafiti; kimsingi vinaelezea muktadha wa utafiti. Kwa kuwa takwimu exact ghafi za kila mwaka katika grafu hazikuchapishwa kama jedwali tofauti, Verianla haisomi thamani za makadirio kutoka kwenye picha na kuzitoa kama data sahihi.
Sababu za kirazini ni zipi?
Chanzo kinaainisha vigezo vinne chini ya sababu za kirazini: Price-to-Book Value, uelewa wa kifedha, uasilishaji wa teknolojia na kiwango cha riba.
Price-to-Book Value (PBV)
Price-to-Book Value (PBV) ni uwiano wa uthamini unaolinganisha bei ya soko ya hisa ya kampuni na thamani ya kitabu kwa kila hisa.
Ufafanuzi uliotolewa na chanzo unaweza kuonyeshwa kihisabati kama:
\[ PBV = \frac{\text{Hisse başına piyasa fiyatı}} {\text{Hisse başına defter değeri}} \]
kwa namna hiyo.
PBV inapokuwa juu, soko linaipa mali halisi ya kampuni thamani iliyo juu ya thamani yake ya kitabu. Chanzo kinahusisha hali hii na matarajio chanya ya soko kuhusu ukuaji wa baadaye, nguvu ya chapa au faida ya ushindani.
Hata hivyo, PBV pekee si kipimo kinachothibitisha “thamani halisi” ya kampuni. Chanzo kinajadili hasa kwamba mali zisizoshikika na matarajio ya soko huenda zisionekane kikamilifu katika thamani ya kitabu, na kwamba mambo ya nje kama hisia za wawekezaji yanaweza kubadilisha bei ya hisa.
Kigezo cha uelewa wa kifedha kinaundwaje?
Chanzo kinajenga uelewa wa kifedha si kwa uchunguzi mmoja wa moja kwa moja, bali kama kigezo proxy kinachounganisha viashiria vya kiwango cha makro na kiwango cha kampuni.
Sehemu ya makro: faharasa ya kila mwaka ya uelewa wa kifedha ya Otoritas Jasa Keuangan inatumika. Thamani hii ni ya pamoja kwa kampuni zote katika mwaka huo huo.
Sehemu ya kiwango cha kampuni: hutumika viashiria kama uwepo wa programu za elimu kwa wawekezaji katika ripoti za mwaka, uwazi wa taarifa za kifedha zinazotolewa kwa wawekezaji, na ushiriki wa kampuni katika shughuli za uelewa/ujumuishaji wa kifedha.
Chanzo kinaeleza kwamba sehemu hizi ziliwekwa katika kiwango sanifu kwa z-score na kisha wastani wake ukachukuliwa kwa namna inayotoa uzito sawa katika muundo wa uelewa wa kifedha.
Si matokeo ya utafiti, bali maelezo ya kawaida ya kimdhana: umbo la jumla la kihisabati la usanifishaji wa z-score ni:
\[ z = \frac{x-\mu}{\sigma} \]
Hapa \(x\) ni thamani iliyozingatiwa, \(\mu\) ni wastani wa kigezo husika, na \(\sigma\) ni mkengeuko sanifu. Usanifishaji husaidia kufanya vigezo vya mizani tofauti viweze kulinganishwa kwa kuviweka katika wastani wa sifuri na mkengeuko sanifu wa moja.
Hata hivyo, chanzo hakiripoti kikamilifu mfumo ghafi wa utoaji alama wa viashiria vya kiwango cha kampuni, kwa mfano kama programu ilikodishwa kwa “ipo/haipo” au kwa skeli yenye ngazi. Kwa hiyo, kigezo cha FL hakiwezi kuhesabiwa upya kwa usahihi uleule kutoka kwenye maandishi yaliyochapishwa.
Uasilishaji wa teknolojia unapimwaje?
Kigezo TECH kinawakilisha kiwango cha matumizi ya teknolojia za kidijitali katika shughuli za benki. Chanzo kinatoa mifano ya huduma za benki za kidijitali na majukwaa ya online trading.
Aidha, idadi ya vipengele vya huduma za kidijitali vinavyopatikana na faharasa ya ukomavu wa kidijitali ya kampuni zinajadiliwa kama viashiria mbadala au vya nyongeza.
Hata hivyo, haijaripotiwa kikamilifu alama ya TECH iliyotumika katika regression ya mwisho iliundwa kutokana na viashiria gani mahususi, kwa mfumo gani wa ukodishaji wa namba na kwa uzito gani. Jedwali 1 linatoa tu ufafanuzi wa jumla wa kiutendaji kama “utekelezaji wa teknolojia ya kidijitali katika shughuli za kampuni”.
Kiwango cha riba kinapimwaje?
Kigezo cha kiwango cha riba kinawakilishwa na BI 7-Day Reverse Repo Rate (BI-7DRR). Kigezo hiki kinawakilisha hali ya pamoja ya uchumi mkuu kwa benki katika kiwango cha mwaka.
Chanzo kinajadili kinadharia kwamba viwango vya juu vya riba vinaweza kubadilisha gharama ya kukopa na uchaguzi wa uwekezaji; wawekezaji wanaweza kugawa upya portfeli zao kati ya hisa na vyombo vya mapato ya kudumu.
Hisia za Wawekezaji Zilipimwaje Katika Utafiti Huu?
Hisia za wawekezaji hazikupimwa kwa dodoso la moja kwa moja kwa wawekezaji, bali kwa faharasa changamani iliyoundwa kutoka kwa viashiria proxy vilivyosanifishwa na kutolewa kutokana na tabia ya soko; hata hivyo, kwa kuwa chanzo kinaripoti sehemu tatu mahali pamoja na sehemu mbili mahali pengine, muundo kamili wa faharasa ya mwisho ya SENT hauwezi kuzalishwa upya kwa uhakika kutoka kwenye maandishi yaliyochapishwa.
Ufafanuzi mbili tofauti katika chanzo
Katika maelezo ya kwanza ya mbinu, faharasa ya hisia inajumuisha vigezo vitatu vya soko vinavyoweza kuzingatiwa:
- ukuaji wa ujazo wa biashara,
- volatility ya marejesho ya hisa,
- market movement ratio.
Baada ya aya chache, chanzo kinafafanua kigezo SENT kwa viashiria viwili tu:
- stock trading volume growth,
- stock price volatility.
Jedwali 1 pia linaunga mkono ufafanuzi wa pili, yaani wa sehemu mbili.
Kwa mujibu wa ufafanuzi wa pili, chanzo kinaeleza kwamba kila kiashiria kwanza kinahesabiwa katika kiwango cha kampuni-mwaka na kusanifishwa kwa z-score, kisha wastani rahisi wa sehemu hizo mbili zilizosanifishwa huchukuliwa.
Ufafanuzi wa pili unaweza kuwasilishwa kihisabati kwa namna ya kufundisha kama:
\[ SENT_{it} = \frac{ z(\text{işlem hacmi büyümesi}_{it}) + z(\text{hisse fiyatı volatilitesi}_{it}) }{2} \]
kwa namna hiyo.
Fomula hii ni uandishi wa wazi wa kihisabati wa maelezo ya kina ya chanzo ya sehemu mbili; lakini kwa sababu ya ufafanuzi wa awali wa sehemu tatu, haiwezi kuthibitishwa kwamba hii ndiyo hesabu ya mwisho ya SENT iliyotumika kweli katika makala.
SENT ya juu inamaanisha nini?
Kwa mujibu wa chanzo, faharasa ya juu ya hisia za wawekezaji inawakilisha hali ya soko yenye matumaini zaidi, huku thamani ya chini ikiwakilisha hali yenye mtazamo hasi zaidi.
Kigezo hiki hakipimi moja kwa moja hali za kisaikolojia kama “hofu”, “tamaa” au “kujiamini kupita kiasi”. Kinajaribu kuwakilisha kwa makadirio athari zao zinazowezekana katika tabia ya soko kupitia viashiria vinavyoonekana kama ujazo wa biashara na volatility.
GMM Ni Nini na Kwa Nini Ilitumika Katika Utafiti Huu?
Mbinu ya Jumla ya Momenti ni mkabala wa ukadiriaji unaotumika kushughulikia matatizo ya endogeneity ambapo vigezo elezi vinaweza kuhusiana na error term, pamoja na muundo wa paneli yenye dinamiki, kwa kutumia instrumenti za ndani; katika utafiti huu waandishi walichagua GMM kama mfumo mkuu wa kutoa hitimisho kwa sababu ya uimara wa bei za hisa kwa muda na uwezekano wa uhusiano wa pande mbili na vigezo kama uelewa wa kifedha, uasilishaji wa teknolojia au hisia za wawekezaji.
Endogeneity ni nini?
Endogeneity (endogeneity) ni hali ambapo kigezo elezi kinakuwa na uhusiano na error term ya modeli. Katika hali hiyo, mgawo wa regression rahisi unaweza kuakisi si tu uhusiano wa kigezo elezi na matokeo, bali pia vipengele vilivyoachwa nje ya modeli au vinavyofanya kazi kwa pande mbili.
Kwa mfano, utafiti unajadili kwamba kama vile uasilishaji wa teknolojia unavyoweza kuathiri bei za hisa, thamani kubwa ya soko au shinikizo la soko pia vinaweza kusukuma benki kutumia teknolojia zaidi. Uhusiano sawa wa pande mbili unaweza kufikiriwa kwa proxy za hisia za wawekezaji na uelewa wa kifedha.
Equation ya GMM iliyochapishwa katika chanzo
Chanzo kinatoa Equation (1) kama ifuatavyo:
\[ SP_{it} = \alpha + \beta_1PBV_{it} + \beta_2FL_{it} + \beta_3TECH_{it} + \beta_4INTR_{it} + \beta_5SENT_{it} + \varepsilon_{it} \]
\(SP_{it}\) ni bei ya hisa ya benki \(i\) katika mwaka \(t\).
\(PBV_{it}\) ni uwiano wa Price-to-Book Value.
\(FL_{it}\) ni proxy/faharasa ya uelewa wa kifedha.
\(TECH_{it}\) ni kigezo cha uasilishaji wa teknolojia.
\(INTR_{it}\) ni kiwango cha riba.
\(SENT_{it}\) ni faharasa changamani ya hisia za wawekezaji.
\(\alpha\) ni constant term.
\(\beta_1\)–\(\beta_5\) ni migawo iliyokadiriwa ya vigezo elezi.
\(\varepsilon_{it}\) ni error term inayojumuisha vipengele visivyoelezwa na modeli.
Kwa nini equation hailingani kikamilifu na maelezo ya “dynamic panel”?
Chanzo kinahalalisha matumizi ya GMM kwa msingi kwamba thamani za zamani za bei za hisa huathiri bei za sasa, yaani price persistence. Pia kinajadili wazi kwamba kuwepo kwa lagged dependent variable katika modeli ya Fixed Effects kunaweza kuleta upendeleo wa dynamic panel.
Hata hivyo, katika Equation (1) iliyochapishwa:
\[ SP_{i,t-1} \]
hakuna kigezo tegemezi kilichocheleweshwa kama hicho.
Katika Jedwali 2 kuna mstari unaoitwa “SP” wenye migawo 0.33572 na 0.31465; lakini chanzo hakiutambulishi mstari huu waziwazi kama \(SP_{i,t-1}\). Katika Jedwali 3 la SYS-GMM, mstari wa SP haupo.
Kwa sababu hiyo, Verianla haubadilishi kwa hiari mstari wa SP katika Jedwali 2 kuwa “bei ya hisa iliyocheleweshwa”. Kuna pengo la uwezo wa kuzalishwa upya kati ya simulizi ya dynamic panel katika chanzo na uwasilishaji wa equation/jedwali iliyochapishwa.
Mkakati wa instrumental variable
Chanzo kinaeleza kwamba kilitumia parsimonious instrument strategy ili kuzuia kuongezeka kupita kiasi kwa instrumenti wakati N ni ndogo.
Kwa mujibu wa chanzo:
- idadi ya lag za instrumenti imewekewa kikomo,
- idadi ya instrumenti imewekwa chini ya idadi ya vitengo vya sehemu mtambuka,
- ni vigezo tu vinavyoweza kuwa endogenous kinadharia vilivyochukuliwa kuwa endogenous,
- vigezo vingine vimechukuliwa kuwa exogenous au predetermined.
Hata hivyo, chanzo hakiorodheshi idadi halisi ya instrumenti, lag zilizotumika, wala ni kipi kati ya PBV, FL, TECH, INTR na SENT kilichowekwa katika kundi gani. Kwa hiyo, instrument matrix haiwezi kuzalishwa upya kwa usahihi uleule.
Kwa nini POLS na Fixed Effects zilihesabiwa kwanza?
Mkabala wa Pooled Ordinary Least Squares/Pooled Least Squares unatathmini benki zote chini ya muundo mmoja wa pamoja, wakati modeli ya Fixed Effects inalenga kudhibiti sifa mahususi za benki ambazo hazibadiliki kwa muda.
Chanzo kinatumia modeli hizi kama makadirio ya mwanzo/benchmark. Ingawa Fixed Effects hufanya baadhi ya migawo kuwa na umuhimu zaidi, haionekani kutosha kwa hitimisho kuu kwa sababu ya uimara wa kidinamiki wa bei za hisa na uwezekano wa mahusiano ya pande mbili.
Katika maandishi ya chanzo, vifupisho PLS na POLS vyote vinatumika kwa modeli ya pooled. Kichwa cha Jedwali 2 ni POLS; Verianla haitafsiri haya kama mbinu mbili tofauti.
Matokeo ya POLS na Fixed Effects
| Kigezo | Mgawo wa POLS | POLS p | Mgawo wa Fixed Effects | Fixed Effects p |
|---|---|---|---|---|
| SP | 0.33572 | 0.061 | 0.31465 | 0.053 |
| PBV | 2.59177 | 0.048 | 3.08279 | 0.017 |
| FL | 2.25201 | 0.227 | 1.27513 | 0.026 |
| TECH | 1.76031 | 0.039 | 1.81321 | 0.001 |
| INTR | −1.82147 | 0.105 | −1.64052 | 0.044 |
| SENT | 0.66421 | 0.063 | 0.74931 | 0.038 |
| F-statistic | 32.918 | 0.000 | 35.245 | 0.000 |
| R² | 0.7342 | — | 0.85773 | — |
| Durbin-Wu Hausman F | 6.34 | 0.0072 | 5.26 | 0.0213 |
Chanzo kinatumia matokeo ya Durbin–Wu Hausman kama sababu inayoashiria tatizo linalowezekana la endogeneity. Hata hivyo, haijaripotiwa kando ni vigezo gani elezi vilivyochukuliwa kuwa endogenous katika jaribio na ni instrumenti gani zilizotumika.
Tofauti kati ya FD-GMM na SYS-GMM
First Difference GMM (FD-GMM) hujaribu kuondoa athari zisizobadilika katika kiwango cha kampuni/benki kwa kuchukua first difference. Chanzo kinaeleza kwamba hii inaweza kupunguza heterogeneity isiyoonekana lakini inaweza kupoteza sehemu ya taarifa ya level katika mfululizo wenye persistence kubwa.
System GMM (SYS-GMM) hutumia kwa pamoja equations za difference na equations za level. Chanzo kinaeleza kwamba SYS-GMM, hasa kwa vigezo vyenye persistence, hutumia taarifa za ziada kutoa migawo thabiti na consistent zaidi, na kinaipendelea SYS-GMM katika utafiti wake.
Matokeo ya FD-GMM na SYS-GMM
| Kigezo | Mgawo wa FD-GMM | FD-GMM p | Mgawo wa SYS-GMM | SYS-GMM p |
|---|---|---|---|---|
| PBV | 1.04553 | 0.057 | 2.85401 | 0.031 |
| FL | 1.72866 | 0.318 | 1.16783 | 0.027 |
| TECH | 2.15402 | 0.029 | 1.79211 | 0.004 |
| INTR | 1.83954 | 0.115 | −1.6203 | 0.043 |
| SENT | 0.87241 | 0.046 | 0.72415 | 0.015 |
Kuna hasa aina mbili muhimu za unyeti wa modeli kati ya makadirio haya mawili ya GMM.
Uelewa wa kifedha: katika FD-GMM mgawo ni chanya lakini hauna umuhimu kwa p = 0.318; katika SYS-GMM ni chanya na una umuhimu kwa p = 0.027.
Kiwango cha riba: katika FD-GMM mgawo ni +1.83954 na p = 0.115, wakati katika SYS-GMM ni −1.6203 na p = 0.043. Hivyo, mwelekeo na umuhimu wa kitakwimu wa kiwango cha riba ni nyeti kwa uchaguzi wa estimator.
PBV ni chanya katika modeli zote mbili; katika FD-GMM ina umuhimu katika kiwango cha %10 kwa p = 0.057, na katika SYS-GMM katika kiwango cha %5 kwa p = 0.031.
Uasilishaji wa teknolojia na hisia za wawekezaji ni chanya na zina umuhimu wa kitakwimu katika mikabala yote miwili ya GMM.
Majaribio ya Arellano–Bond na Sargan Yanapaswa Kufasiriwaje?
Jaribio la Arellano–Bond hutathmini serial correlation katika mabaki yaliyofanyiwa difference ya modeli ya dynamic GMM, huku jaribio la Sargan likipima kwa pamoja kama overidentifying restrictions zinaendana na data; chanzo kinafasiri M1 kuwa na umuhimu, M2 kutokuwa na umuhimu na p-value ya Sargan ya 0.266 kama muundo wa uchunguzi unaounga mkono muundo wa instrumenti wa SYS-GMM.
Arellano–Bond M1
Chanzo kinaripoti:
\[ M1=-1.7582,\qquad p=0.0458 \]
thamani hizo.
Correlation ya mabaki yaliyofanyiwa difference ya daraja la kwanza ina umuhimu katika kiwango cha %5.
Arellano–Bond M2
Chanzo kinaripoti:
\[ M2=-1.1436,\qquad p=0.1334 \]
thamani hizo.
Kwa kuwa p = 0.1334, chanzo kinakubali kwamba hakuna ushahidi wenye umuhimu wa serial correlation ya daraja la pili. Matokeo haya ni muhimu hasa katika tathmini ya waandishi kuhusu kufaa kwa GMM.
Jaribio la Sargan
Chanzo kinaripoti:
\[ \chi^2=15.983,\qquad p=0.266 \]
thamani hizo.
Waandishi wanafasiri matokeo ya p = 0.266 kuwa overidentifying restrictions zilizotumika hazikataliwi na kwamba instrumenti zinaweza kukubaliwa kuwa halali.
Hata hivyo, kwa kuwa chanzo hakijachapisha idadi na orodha ya instrumenti, exact instrument matrix ambayo matokeo ya Sargan yanategemea haiwezi kuundwa upya na msomaji kwa kutumia maandishi ya makala yaliyochapishwa pekee.
Kwa nini SYS-GMM ilichaguliwa?
Chanzo kinaeleza kwamba SYS-GMM hutoa migawo iliyo thabiti na consistent zaidi kuliko FD-GMM, na kwamba uchunguzi wa Arellano–Bond na Sargan unatimiza vigezo vya uhalali wa instrumenti.
Kwa hiyo, tafsiri kuu za kiuchumi katika makala zimejengwa juu ya migawo ya SYS-GMM.
Matokeo ya PBV
Katika SYS-GMM, mgawo wa PBV:
\[ \beta_{PBV}=2.85401,\qquad p=0.031 \]
umeripotiwa.
Ishara ni chanya na ina umuhimu wa kitakwimu katika kiwango cha %5. Chanzo kinafasiri hili kuwa thamani za juu za PBV zinahusiana na bei za juu za hisa.
Hata hivyo, kwa kuwa PBV yenyewe inajumuisha bei ya soko ya hisa katika numerator, uhusiano wa kihisabati wa vigezo unapaswa pia kuzingatiwa wakati wa kufasiri uhusiano wa kimuundo kati ya PBV na bei ya hisa. Chanzo kinajadili uhusiano huu katika muktadha wa uthamini wa soko na premium ya soko inayowekwa juu ya thamani ya kitabu ya kampuni.
Matokeo ya uelewa wa kifedha
Katika SYS-GMM:
\[ \beta_{FL}=1.16783,\qquad p=0.027 \]
umeripotiwa.
Chanzo kinajadili uhusiano chanya wa uelewa wa kifedha na bei ya hisa kupitia uwezo wa wawekezaji kuchambua taarifa za kifedha, kutathmini mienendo ya soko na kutathmini kwa uangalifu zaidi hisa zilizothaminiwa kupita kiasi/chini ya thamani.
Hata hivyo, matokeo haya si jaribio la uelewa wa kifedha lililotumika moja kwa moja kwa wawekezaji binafsi. Kigezo FL ni mchanganyiko wa faharasa ya makro ya OJK na proxy za kiwango cha kampuni.
Matokeo ya uasilishaji wa teknolojia
Katika SYS-GMM:
\[ \beta_{TECH}=1.79211,\qquad p=0.004 \]
umeripotiwa.
Hii ndiyo p-value ndogo zaidi kati ya vigezo vya kirazini katika Jedwali la 3. Chanzo kinajadili kwamba matumizi ya teknolojia yanaweza kuhusishwa na ufanisi wa kiutendaji, mabadiliko ya kidijitali na mtazamo wa wawekezaji kuhusu benki.
Hata hivyo, utafiti haujaribu kwa modeli tofauti ya mediation ni kupitia utaratibu gani mahususi wa upatanishi uasilishaji wa teknolojia hubadilisha bei ya hisa. Ufanisi, kupungua kwa gharama na mahusiano ya wateja ni tafsiri za utaratibu katika sehemu ya mjadala.
Matokeo ya kiwango cha riba
Katika SYS-GMM:
\[ \beta_{INTR}=-1.6203,\qquad p=0.043 \]
imeripotiwa.
Chanzo kinaeleza kwamba viwango vya juu vya riba vinahusiana na bei za chini za hisa. Kinajadili hili kupitia gharama ya mtaji, uchaguzi wa portfolio na masharti ya ufadhili.
Hata hivyo, matokeo ni nyeti kwa uchaguzi wa estimator: katika FD-GMM, mgawo wa kiwango cha riba ni +1.83954 na p = 0.115. Kwa hiyo, matokeo ya kiwango cha riba yaliyo hasi na yenye umuhimu wa kitakwimu yanahusu hasa spesifikesheni ya SYS-GMM iliyochaguliwa na waandishi.
Matokeo ya hisia za wawekezaji
Katika SYS-GMM:
\[ \beta_{SENT}=0.72415,\qquad p=0.015 \]
imeripotiwa.
Chanzo kinafasiri hili kuwa hisia chanya zaidi za soko zinahusiana na bei za juu za hisa. Hivyo, kinafikia hitimisho kwamba si taarifa za mizania na viashiria vya makro pekee, bali pia vigezo vya kitabia vinavyowakilisha saikolojia ya soko vinahusiana na mienendo ya bei za hisa.
Hata hivyo, SENT si kipimo cha moja kwa moja cha kisaikolojia. Imeundwa kutoka kwa proxy za soko kama vile kiasi cha biashara na volatility. Kwa hiyo, tafsiri kama “hofu ya wawekezaji inaongeza bei kwa vitengo 0.72415” haifai kisayansi.
Je, Matokeo ya SYS-GMM Yanathibitisha Uhusiano wa Kisababishi?
Hapana. Ingawa GMM inatoa mkabala wa instrumental variable unaolenga kupunguza endogeneity na upendeleo wa paneli ya kidinamiki, utafiti huu si jaribio la nasibu; kwa sababu ya sampuli ndogo inayotegemea benki nne pekee, muundo wa instrument ambao haujaripotiwa kikamilifu, vipimo vya proxy na mishtuko mikubwa ya makroekonomia katika kipindi cha 2020–2024, migawo haipaswi kuwasilishwa kama athari za kisababishi zilizo hakika.
Kwa nini ukubwa wa migawo haupaswi kulinganishwa moja kwa moja?
PBV, faharasa ya uelewa wa kifedha, proxy ya uasilishaji wa teknolojia, kiwango cha riba na hisia za wawekezaji haziko katika kipimo kimoja cha kimwili. Kwa hiyo, kuwa mgawo wa 2.85401 ni takriban mara nne ya mgawo wa 0.72415 hakumaanishi kwamba PBV ni muhimu kiuchumi mara nne zaidi kuliko hisia za wawekezaji.
Chanzo hakiripoti ukubwa wa athari uliosanifishwa au beta-standardized coefficients zinazolinganisha vigezo vyote katika kipimo cha pamoja.
Matokeo yanayoungwa mkono na utafiti
- Katika SYS-GMM, ambayo ni modeli kuu ya waandishi, PBV ina uhusiano chanya na wenye umuhimu wa kitakwimu na bei ya hisa.
- Katika SYS-GMM, uelewa wa kifedha ni chanya na una umuhimu wa kitakwimu.
- Uasilishaji wa teknolojia ni chanya na una umuhimu wa kitakwimu katika FD-GMM na SYS-GMM.
- Katika SYS-GMM, kiwango cha riba ni hasi na kina umuhimu wa kitakwimu.
- Hisia za wawekezaji ni chanya na zina umuhimu wa kitakwimu katika FD-GMM na SYS-GMM.
- Chanzo kinafasiri matokeo ya M2 p = 0.1334 kama utambuzi unaounga mkono kutokuwepo kwa tatizo la serial correlation la daraja la pili.
- Chanzo kinatathmini matokeo ya Sargan p = 0.266 kama ushahidi unaounga mkono uhalali wa instrument.
- Chanzo kinachagua SYS-GMM kuwa modeli kuu ya inferensi.
Matokeo ambayo utafiti hauungi mkono
- Migawo hii si ushahidi wa uhusiano wa kisababishi wa jaribio la nasibu.
- Matokeo hayawezi kujumlishwa kiotomatiki kwa kampuni zote za Indonesia au benki zote; sampuli ina benki kubwa nne pekee.
- Migawo ya SYS-GMM si ukubwa wa athari uliosanifishwa unaopanga umuhimu wa kiuchumi wa vigezo katika kipimo cha pamoja.
- Hisia za wawekezaji hazikupimwa kwa jaribio la moja kwa moja la kisaikolojia au dodoso la wawekezaji.
- Uelewa wa kifedha si kigezo kimoja kilichopimwa moja kwa moja kutoka kwa wawekezaji binafsi.
- Haijaonyeshwa kwa uchambuzi tofauti wa mediation kwamba uasilishaji wa teknolojia husababisha bei ya hisa kupitia ufanisi wa kiutendaji.
- Ishara ya kiwango cha riba si sawa katika chaguo zote za modeli; katika FD-GMM ni chanya na haina umuhimu wa kitakwimu, huku katika SYS-GMM ikiwa hasi na ina umuhimu wa kitakwimu.
- Kwa kutumia taarifa zilizochapishwa katika makala, exact instrument matrix ya SYS-GMM haiwezi kuundwa upya.
- Exact mgawo wa bei ya hisa iliyocheleweshwa, inayodhaniwa kutumika katika modeli ya kidinamiki, haujaripotiwa katika Jedwali la 3 la SYS-GMM.
Nguvu kuu za utafiti
Mchango mkuu wa utafiti ni kujaribu kuchunguza vigezo vya fundamental valuation na makroekonomia pamoja na hisia za wawekezaji za kitabia ndani ya modeli moja.
Pia, badala ya kutegemea matokeo ya POLS au Fixed Effects pekee, FD-GMM na SYS-GMM zimelinganishwa ili kuzingatia tatizo la endogeneity na paneli ya kidinamiki.
Kuripotiwa kwa vipimo vya utambuzi vya Arellano–Bond na Sargan kunaonyesha kwamba uchaguzi wa GMM hautegemei tu umuhimu wa kitakwimu wa migawo.
Vikwazo vikuu vya utafiti
Sampuli ndogo sana ya cross-section: N = 4. Chanzo kinakubali wazi kwamba hiki ni kikwazo kikuu na kinaeleza kwamba uwezo wa kujumlisha matokeo kwa sekta nyingine au taasisi ndogo za kifedha ni mdogo.
Matumizi ya GMM yenye mwelekeo wa robustness: Kwa sababu ya sampuli ndogo, waandishi wanaeleza kwamba makadirio ya GMM si chombo kikuu cha kufanya ujanibishaji mpana, bali ni robustness-oriented estimates zinazopaswa kufasiriwa kwa tahadhari.
Kuripoti equation ya kidinamiki: Ingawa maandishi yanaweka lagged dependent variable na stock-price persistence katika kiini cha hoja, Equation (1) haionyeshi neno la bei ya hisa iliyocheleweshwa. Jedwali la SYS-GMM pia halichapishi mgawo wa SP iliyocheleweshwa.
Kuripotiwa kwa upungufu kwa seti ya instrument: Inaelezwa kwamba idadi ya instrument imewekwa chini ya N, lakini actual instrument count, lag window na uainishaji wa endogenous/predetermined/exogenous haujatolewa.
Tofauti katika ufafanuzi wa hisia za wawekezaji: SENT inafafanuliwa kwa viashiria vitatu vya soko katika sehemu moja na kwa viashiria viwili katika sehemu nyingine.
Proxy ya uelewa wa kifedha: Badala ya kupima latent construct moja kwa moja, proxy za kiwango cha makro na kampuni zinatumika; exact algorithm ya upimaji wa kampuni haijaripotiwa.
Kigezo cha teknolojia: Mbinu ya mwisho ya kuunda na kuweka uzito kwa nambari ya kigezo TECH haijaripotiwa kwa maelezo ya kutosha.
Kipimo cha bei ya hisa: Jedwali la 1 linafafanua closing price ya mwisho wa mwaka, huku maandishi ya mbinu yakisema kwamba bei ya wastani ya kila mwezi pia inaweza kutumika kufuatilia mabadiliko ya bei. Haijathibitishwa tena kwa uwazi ni ujumuishaji gani wa bei uliotumika katika mfululizo wa mwisho wa regression.
Unyeti wa modeli: Hasa matokeo ya uelewa wa kifedha na kiwango cha riba hubadilika kati ya FD-GMM na SYS-GMM.
Athari za kipindi: Kipindi cha 2020–2024 kiliingiliana na janga la COVID-19 na mabadiliko ya sera ya fedha. Chanzo kinaeleza kwamba haya hayajakamatwa kikamilifu na modeli.
Programu: Chanzo hakiripoti ni programu au kifurushi gani cha takwimu kilichotumika kufanya makadirio ya GMM.
Idadi ya observations: Jumla ya idadi ya observation haijaripotiwa kama mstari tofauti katika majedwali ya matokeo.
Utafiti wa baadaye
Chanzo kinapendekeza kuchunguza vipindi virefu zaidi vya sampuli na kuongeza katika modeli vigezo vya udhibiti vinavyowakilisha moja kwa moja mishtuko mikubwa kama COVID-19.
Pia, sampuli pana zaidi za benki/taasisi, miundo mbadala ya proxy kwa uelewa wa kifedha na hisia za wawekezaji, na mifumo tofauti ya kuweka uzito ni muhimu kwa kutathmini uthabiti wa matokeo.
Mbinu na Matokeo ya Utafiti
Aina ya utafiti na data
Utafiti ni utafiti wa paneli ya kidinamiki wa kiasi unaotegemea data za sekondari.
| Kipengele | Taarifa iliyoripotiwa katika chanzo |
|---|---|
| Kipindi | 2020–2024 |
| Kitengo cha cross-section | 4 benki |
| Benki | Bank Mandiri, BNI, BRI, BCA |
| Ukubwa wa cross-section | N = 4 |
| Ukubwa wa muda | Kipindi cha miaka 5; chanzo kinasisitiza muundo wa T > N |
| Vyanzo vya data | Ripoti za kila mwaka/kifedha za benki, OJK, Indonesia Stock Exchange |
| Kigezo tegemezi | Stock Price (SP) |
| Vigezo vya kirazini | PBV, FL, TECH, INTR |
| Kigezo kisicho cha kirazini | Investor Sentiment (SENT) |
| Mfumo mkuu wa ukadiriaji | GMM |
| Modeli za GMM zilizolinganishwa | FD-GMM na SYS-GMM |
| Modeli kuu ya inferensi | SYS-GMM |
Ufafanuzi wa kiutendaji wa vigezo
| Kigezo | Alama | Ufafanuzi wa kiutendaji katika chanzo |
|---|---|---|
| Bei ya hisa | SP | Closing price ya mwisho wa mwaka kwa kila mtoaji/benki. |
| Price-to-Book Value | PBV | Uwiano wa bei ya soko kwa kila hisa na thamani ya equity/kitabu kwa kila hisa. |
| Uelewa wa kifedha | FL | Mchanganyiko wa faharasa ya makro ya uelewa wa kifedha na proxy za kiwango cha kampuni za elimu ya wawekezaji, uwazi wa taarifa na ushiriki wa wawekezaji. |
| Uasilishaji wa teknolojia | TECH | Utekelezaji wa teknolojia za kidijitali katika shughuli za kampuni. |
| Kiwango cha riba | INTR | BI 7-Day Reverse Repo Rate. |
| Hisia za wawekezaji | SENT | Faharasa changamani ya matumaini/pessimism iliyoundwa kutoka kwa viashiria vya tabia ya soko vilivyosanifishwa. |
Hatua ya POLS na Fixed Effects
POLS hutoa ulinganisho wa kwanza rahisi wa paneli, huku modeli ya Fixed Effects ikitoa makadirio ya benchmark yanayodhibiti heterogeneity maalum kwa benki ambayo haibadiliki kadiri ya muda.
Katika jedwali la Fixed Effects, PBV, FL, TECH, INTR na SENT zinaonyesha umuhimu wa %5 au zaidi; mstari wa SP uko katika kiwango cha %10 kwa p = 0.053.
Hata hivyo, chanzo hakifanyi Fixed Effects kuwa modeli kuu ya inferensi; kinahamia GMM kutokana na upendeleo wa paneli ya kidinamiki na endogeneity.
Utambuzi wa Durbin–Wu Hausman
Katika Jedwali la 2, chanzo kinaripoti F = 6.34, p = 0.0072 kwa POLS; na F = 5.26, p = 0.0213 kwa Fixed Effects.
Chanzo kinajadili matokeo haya pamoja na sababu ya kuchukulia kwa uzito uwezekano wa endogeneity katika vigezo elezi. Hata hivyo, exact endogenous regressor/instrument setup ya jaribio haijachapishwa.
Maelezo ya matokeo ya FD-GMM
- PBV = 1.04553, p = 0.057: chanya, ina umuhimu katika kiwango cha %10.
- FL = 1.72866, p = 0.318: chanya lakini haina umuhimu wa kitakwimu.
- TECH = 2.15402, p = 0.029: chanya na ina umuhimu katika kiwango cha %5.
- INTR = 1.83954, p = 0.115: chanya lakini haina umuhimu wa kitakwimu.
- SENT = 0.87241, p = 0.046: chanya na ina umuhimu katika kiwango cha %5.
Maelezo ya matokeo ya SYS-GMM
- PBV = 2.85401, p = 0.031: chanya na ina umuhimu katika kiwango cha %5.
- FL = 1.16783, p = 0.027: chanya na ina umuhimu katika kiwango cha %5.
- TECH = 1.79211, p = 0.004: chanya na ina umuhimu katika kiwango cha %1.
- INTR = −1.6203, p = 0.043: hasi na ina umuhimu katika kiwango cha %5.
- SENT = 0.72415, p = 0.015: chanya na ina umuhimu katika kiwango cha %5.
Utambuzi wa GMM
| Jaribio | Takwimu | p-value | Jukumu katika tafsiri ya chanzo |
|---|---|---|---|
| Arellano–Bond M1 | −1.7582 | 0.0458 | Residual correlation ya daraja la kwanza baada ya differencing ina umuhimu wa kitakwimu. |
| Arellano–Bond M2 | −1.1436 | 0.1334 | Kutokuwepo kwa ushahidi wenye umuhimu wa serial correlation ya daraja la pili kunaunga mkono ufaafu wa SYS-GMM. |
| Sargan | χ² = 15.983 | 0.266 | Chanzo hakikatai overidentifying restrictions na kinakubali instrument kuwa halali. |
Kusoma matokeo kwa pamoja
Katika mfumo wa SYS-GMM unaopendelewa na waandishi, vigezo vyote vya kirazini vina umuhimu wa kitakwimu; PBV, uelewa wa kifedha na uasilishaji wa teknolojia ni chanya, huku kiwango cha riba kikiwa hasi.
Hisia za wawekezaji, kama kigezo kisicho cha kirazini, pia ni chanya na zina umuhimu wa kitakwimu.
Muundo huu unaunga mkono hoja kuu ya utafiti: wakati wa kujaribu kuelewa tabia ya bei za hisa za benki kubwa za Indonesia, si uthamini wa msingi na hali za makroekonomia pekee, bali pia kipengele cha kisaikolojia/hisia za soko kinapaswa kuzingatiwa.
Hata hivyo, chanzo hakiungi mkono kusoma mwelekeo wa uhusiano kama “ulisababisha”, kupuuza kikwazo cha N = 4, au kubadilisha migawo ya vipimo tofauti moja kwa moja kuwa mpangilio wa umuhimu wa kiuchumi.
Maelezo ya Chanzo na Mbinu
Utafiti wa asili: Rational and Irrational Factors Influencing Bank Stock Prices: GMM Approach.
Waandishi: Muhammad Firmansyah, Sri Budi Cantika Yuli, Stanislaw Flejterski.
Mpangilio wa waandishi: Mpangilio uliopo katika PDF ya chanzo na rekodi rasmi ya jarida umehifadhiwa.
Mchango sawa: PDF ya chanzo haina tamko la uandishi mwenza wa kwanza au mchango sawa.
Mwandishi wa mawasiliano: Muhammad Firmansyah.
Taasisi: Muhammad Firmansyah na Sri Budi Cantika Yuli — University of Muhammadiyah Malang. Stanislaw Flejterski — University WSB Merito Poznan; katika PDF, nchi imeandikwa kwa namna ya “Polandia”.
Jarida: Economics Development Analysis Journal.
Mchapishaji: Universitas Negeri Semarang.
Juzuu / namba: Volume 14, Number 4.
Mwaka wa toleo: 2025.
Kurasa: 478–490.
Article ID: 29643.
DOI: 10.15294/edaj.v14i4.29643.
Historia ya makala — PDF: Received October 2025; Accepted January 2026; Published February 2026.
Tarehe rasmi ya kuchapishwa mtandaoni: Rekodi ya metadata ya makala ya jarida inaonyesha tarehe 19 Januari 2026. Kuna tofauti na taarifa ya February 2026 katika PDF, na tofauti hii haijaondolewa kimya kimya.
Aina ya chanzo: Makala ya utafiti wa paneli ya kidinamiki/GMM ya kiasi inayotumia data za sekondari.
Peer review: Sera rasmi ya sasa ya jarida inaeleza kwamba makala za utafiti hupitia mchakato wa double-blind peer review unaofanywa na angalau wataalamu wawili.
Hali ya preprint: Hakuna toleo tofauti la preprint lililoelezwa katika PDF ya chanzo au ukurasa rasmi wa makala.
Leseni: Sera ya sasa ya jarida inaeleza CC BY 4.0. Katika ukurasa wa kwanza wa PDF ya chanzo hakuna mstari tofauti wa Creative Commons; kuna tu kauli ya © 2026 Universitas Negeri Semarang.
Ufadhili: PDF ya chanzo haina tamko tofauti la ufadhili.
Mgongano wa maslahi: PDF ya chanzo haina tamko tofauti la mgongano wa maslahi.
Upatikanaji wa data: PDF ya chanzo haina sehemu tofauti ya Data Availability.
CRediT / michango ya waandishi: PDF ya chanzo haina sehemu tofauti ya CRediT au michango ya waandishi.
Kamati ya maadili: PDF ya chanzo haina tamko tofauti la kamati ya maadili. Utafiti hautumii moja kwa moja jaribio/dodoso la washiriki binadamu, bali data za sekondari za kampuni na soko.
Kipindi cha utafiti: 2020–2024.
Benki: Bank Mandiri (BMRI), Bank Negara Indonesia/BNI (BBNI), Bank Rakyat Indonesia/BRI (BBRI), Bank Central Asia/BCA (BBCA).
Idadi ya cross-section: N = 4.
Jumla ya observations: Haijaripotiwa kando katika majedwali ya matokeo ya chanzo. Benki nne na kipindi cha miaka mitano kinadharia huunda seli 20 za benki-mwaka; complete observation count haijathibitishwa kando na chanzo.
Vyanzo vya data: Ripoti za kila mwaka na kifedha za kampuni, Otoritas Jasa Keuangan na Indonesia Stock Exchange.
Kigezo tegemezi: Stock Price (SP).
Vigezo vya kirazini: PBV, Financial Literacy, Technology Adoption, Interest Rate.
Kigezo kisicho cha kirazini: Investor Sentiment.
Ufafanuzi wa kiutendaji wa bei ya hisa: Jedwali la 1 linaeleza closing price ya mwisho wa mwaka; mbinu pia inasema kwamba bei ya wastani ya kila mwezi inaweza kutumika kufuatilia mabadiliko ya bei. Haijaelezwa tena kwa uwazi ni ujumuishaji gani uliotumika katika makadirio ya mwisho.
PBV: Ni uwiano wa bei ya soko kwa kila hisa na thamani ya kitabu/equity kwa kila hisa.
Financial Literacy: Ni mchanganyiko wa proxy wa faharasa ya makro ya uelewa wa kifedha ya OJK pamoja na elimu ya wawekezaji ya kiwango cha kampuni, uwazi wa taarifa za kifedha na shughuli za ujumuishaji/uelewa wa kifedha. Vipengele huletwa katika kipimo cha pamoja kwa z-score standardization.
Technology Adoption: Inawakilisha utekelezaji wa teknolojia za kidijitali katika shughuli za benki; algorithm ya mwisho ya upimaji na uwekaji uzito haijaripotiwa kikamilifu.
Interest Rate: BI 7-Day Reverse Repo Rate.
Investor Sentiment: Faharasa ya proxy iliyosanifishwa inayotegemea soko. Kwa kuwa chanzo kinaripoti vipengele vitatu mahali pamoja na vipengele viwili katika ufafanuzi wa baadaye wa kina na Jedwali la 1, exact composition haiko wazi.
Equation kuu: \(SP_{it}=\alpha+\beta_1PBV_{it}+\beta_2FL_{it}+\beta_3TECH_{it}+\beta_4INTR_{it}+\beta_5SENT_{it}+\varepsilon_{it}\).
Dokezo la spesifikesheni ya kidinamiki: Ingawa chanzo kinaweka stock-price persistence na lagged dependent variable katika kiini cha sababu ya kutumia GMM, Equation (1) iliyochapishwa haina SP iliyocheleweshwa. Mstari wa SP katika Jedwali la 2 haujawekewa lebo wazi kama lag, na katika Jedwali la 3 mgawo wa SP haujaripotiwa.
Matokeo ya POLS: PBV na TECH zina umuhimu katika kiwango cha %5, SENT na SP katika kiwango cha %10; FL na INTR hazina umuhimu katika kiwango cha %5.
Matokeo ya Fixed Effects: PBV = 3.08279 (p = 0.017), FL = 1.27513 (p = 0.026), TECH = 1.81321 (p = 0.001), INTR = −1.64052 (p = 0.044), SENT = 0.74931 (p = 0.038). SP = 0.31465 (p = 0.053).
FD-GMM: PBV = 1.04553 (p = 0.057), FL = 1.72866 (p = 0.318), TECH = 2.15402 (p = 0.029), INTR = 1.83954 (p = 0.115), SENT = 0.87241 (p = 0.046).
SYS-GMM: PBV = 2.85401 (p = 0.031), FL = 1.16783 (p = 0.027), TECH = 1.79211 (p = 0.004), INTR = −1.6203 (p = 0.043), SENT = 0.72415 (p = 0.015).
Arellano–Bond: M1 = −1.7582, p = 0.0458; M2 = −1.1436, p = 0.1334.
Sargan: χ² = 15.983, p = 0.266.
Uchaguzi wa modeli kuu: Waandishi wanachagua SYS-GMM kuwa modeli kuu ya inferensi.
Kikwazo cha seti ya instrument: Chanzo kinaeleza kwamba instrument lags zimewekewa kikomo na jumla ya idadi ya instrument imewekwa chini ya N = 4, lakini hakichapishi exact idadi ya instrument, lag range na uainishaji wa instrument-status wa vigezo.
Unyeti wa modeli: Umuhimu wa uelewa wa kifedha na ishara ya kiwango cha riba hubadilika kati ya FD-GMM na SYS-GMM.
Programu: Chanzo hakiripoti programu ya takwimu iliyotumika katika makadirio.
Kikwazo kikuu: N = 4 ni ndogo sana; chanzo kinatathmini makadirio ya GMM kama robustness-oriented estimates na kinaweka mipaka katika kujumlisha kwa sekta/taasisi nyingine.
Kikwazo cha proxy: Financial Literacy na Investor Sentiment si vigezo moja vinavyoonekana moja kwa moja; vinategemea uchaguzi wa proxy na faharasa changamani. Chanzo kinakubali kwamba proxy mbadala au uzito tofauti unaweza kusababisha matokeo tofauti.
Kikwazo cha kipindi: Kipindi cha 2020–2024 kinajumuisha mishtuko mikubwa kama janga la COVID-19 na mabadiliko ya sera ya fedha; chanzo kinaeleza kwamba hii haijakamatwa kikamilifu katika modeli.
Kikomo cha uhusiano wa kisababishi: Matumizi ya GMM hayabadilishi matokeo kuwa uhusiano wa kisababishi wa jaribio la nasibu. Migawo inapaswa kusomwa, ndani ya mfumo wa chanzo, kama mahusiano ya kiempiria na makadirio ya paneli ya kidinamiki.
Kielelezo 1–2: Ni grafu za chanzo zinazoelezea mwenendo wa muda wa faida halisi na bei za hisa. Kwa kuwa exact raw series haijachapishwa katika jedwali, Verianla haijazalisha upya thamani za takriban zilizosomwa kutoka kwenye grafu kama data sahihi.
Acha maoni
Anwani yako ya barua pepe haitachapishwa. Sehemu za lazima zimewekewa alama ya *