


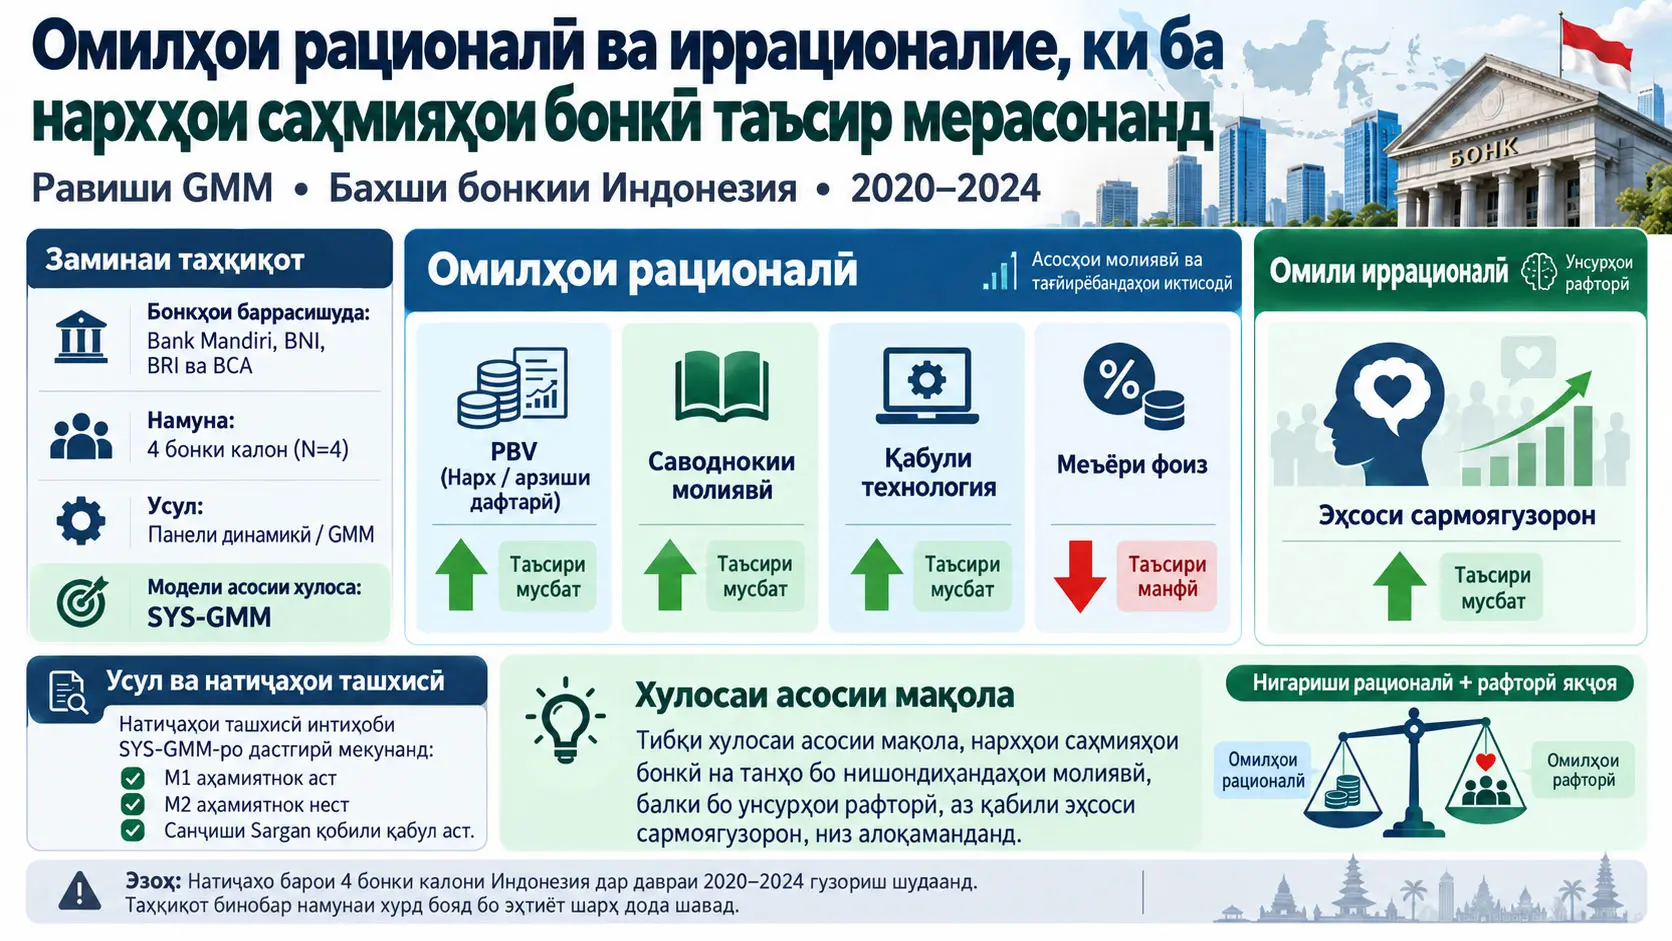
Усули умумигардонидашудаи моментҳо (Generalized Method of Moments, GMM) — равиши арзёбиест, ки масъалаҳои эндогенӣ ва вобастагии динамикиро тавассути тағйирёбандаҳои инструменталӣ ва шартҳои моментӣ баррасӣ мекунад. Ин таҳқиқот нархҳои саҳмияҳои чор бонки бузурги Индонезия — Bank Mandiri, Bank Negara Indonesia (BNI), Bank Rakyat Indonesia (BRI) ва Bank Central Asia (BCA)-ро дар давраи 2020–2024 ҳамроҳ бо тағйирёбандаҳои “рационалӣ”, аз ҷумла Price-to-Book Value (PBV), саводнокии молиявӣ, азхудкунии технология ва меъёри фоиз, инчунин тағйирёбандаи “иррационалӣ”, ки ҳамчун эҳсосоти сармоягузорон муайян шудааст, меомӯзад. Манбаъ махсус таъкид мекунад, ки бинобар хурд будани андозаи буриш, N = 4, натиҷаҳои GMM бояд бо эҳтиёт ва ба таври robustness-oriented тафсир карда шаванд.
Дар натиҷаҳои System GMM (SYS-GMM), ки муаллифон онро ҳамчун модели асосии хулосабарорӣ интихоб кардаанд, коэффитсиенти PBV 2.85401 ва p = 0.031, коэффитсиенти саводнокии молиявӣ 1.16783 ва p = 0.027, коэффитсиенти азхудкунии технология 1.79211 ва p = 0.004, коэффитсиенти эҳсосоти сармоягузорон 0.72415 ва p = 0.015 буда, мусбат ва аз ҷиҳати оморӣ аҳамиятноканд. Коэффитсиенти меъёри фоиз бошад −1.6203 ва p = 0.043 буда, манфӣ ва аҳамиятнок аст. Таҳқиқот ин намунаи натиҷаҳоро ҳамчун нишондиҳандаи эмпирикӣ тафсир мекунад, ки нархи саҳмияҳои бонкҳо на танҳо бо маълумоти молиявӣ/фундаменталӣ, балки бо ҳолати равонӣ ва рафтории сармоягузорон низ метавонад алоқаманд бошад.
Интихоби SYS-GMM бо ташхисҳои Arellano–Bond ва Sargan дастгирӣ мешавад. Дар манбаъ санҷиши коррелятсияи силсилавии дараҷаи якум M1 = −1.7582 ва p = 0.0458, санҷиши дараҷаи дуюм M2 = −1.1436 ва p = 0.1334 гузориш шудааст. Санҷиши Sargan χ² = 15.983 ва p = 0.266 мебошад. Муаллифон беаҳамият будани M2-ро нишонаи набудани коррелятсияи силсилавии бақияҳои дараҷаи дуюм ва натиҷаи Sargan-ро нишонаи қобили қабул будани инструментҳои истифодашуда арзёбӣ мекунанд.
Бо вуҷуди ин, таҳқиқот маҳдудияти муҳими бозтавлидпазирӣ дорад. Гарчанде матн устувории динамикии нархи саҳмияҳоро вобаста ба арзишҳои гузаштаи онҳо сабаби асосии истифодаи GMM шарҳ медиҳад, Муодилаи (1)-и нашршуда узви нархи саҳмияи таъхирёфтаро дар бар намегирад; дар ҷадвали натиҷаҳои SYS-GMM низ тағйирёбандаи вобастаи таъхирёфта ҳамчун коэффитсиенти ҷудогона нишон дода нашудааст. Илова бар ин, шумораи воқеии инструментҳои истифодашуда, фосилаи таъхири инструментҳо ва таснифи ҳар як тағйирёбандаи тавзеҳдиҳанда ҳамчун endogenous, predetermined ё exogenous гузориш нашудааст. Аз ин рӯ, маълумоти нашршуда барои интиқоли коэффитсиентҳои асосӣ ва натиҷаҳои ташхисӣ кофӣ бошад ҳам, барои бозсозии айнан ҳамон модел нокифоя аст.
Масъалаи асосии таҳқиқот чист?
Ба нархи саҳмияҳо маълумоти иқтисодии ченшаванда, аз ҷумла фаъолияти ширкат, таносубҳои арзёбӣ ва меъёрҳои фоиз, таъсир расонида метавонад. Аммо тарс, хушбинӣ, эътимоди аз ҳад зиёд, рафтори гурӯҳӣ ё арзёбиҳои умумии эҳсосии сармоягузорон нисбат ба бозор низ метавонанд қарорҳои харидуфурӯшро тағйир диҳанд. Таҳқиқот ин ду гурӯҳи тавзеҳотро ҳамчун омилҳои “рационалӣ” ва “иррационалӣ” дар як чаҳорчӯбаи эмпирикӣ муттаҳид мекунад.
Манбаъ қайд мекунад, ки дар адабиёт ин ду равиш аксаран ҷудогона омӯхта мешаванд ва махсусан дар бозорҳои рӯ ба рушд таҳқиқоти ҳамгирое, ки ҳам устувории динамикии нарх ва ҳам эндогении эҳтимолиро ҳамзамон ба назар мегиранд, маҳдуданд.
Се саволи асосии таҳқиқот
- Омилҳои рационалӣ, аз қабили PBV, саводнокии молиявӣ, азхудкунии технология ва меъёри фоиз, бо динамикаи нархи саҳмияҳо дар бахши бонкии Индонезия чӣ гуна алоқаманданд?
- Эҳсосоти сармоягузорон ҳамчун омили иррационалӣ бо ҳаракати нархи саҳмияҳои бонкҳо чӣ гуна алоқаманд аст?
- Ҳангоми ба назар гирифтани таъсири мутақобилаи динамикӣ ва эндогении эҳтимолӣ омилҳои рационалӣ ва иррационалӣ якҷоя рафтори нархи саҳмияҳоро чӣ гуна шакл медиҳанд?
Чаро намуна танҳо аз чор бонк иборат аст?
Манбаъ Bank Mandiri (BMRI), Bank Negara Indonesia (BBNI), Bank Rakyat Indonesia (BBRI) ва Bank Central Asia (BBCA)-ро бо сабаби арзиши баланди бозорӣ ва нақши ҳукмрони системавии онҳо дар низоми бонкии Индонезия интихоб мекунад.
Муҳаққиқон мегӯянд, ки ин чор бонк қисми назарраси дороиҳо, фоида ва ҳаҷми савдои саҳмияҳоро дар бахши бонкӣ намояндагӣ мекунанд. Бо вуҷуди ин, манбаъ ошкоро мегӯяд, ки таҳқиқот мақсади умумисозӣ ба ҳамаи бахшҳоро надорад, балки мехоҳад динамикаи нархи саҳмияҳоро дар бонкҳои бузурги Индонезия дар тӯли вақт амиқтар омӯзад.
Андозаи буриш танҳо N = 4 аст. Андозаи вақт давраи панҷсолаи 2020–2024 мебошад. Манбаъ ин сохторро ҳамчун T > N тавсиф мекунад.
Расми 1 ва Расми 2 чиро нишон медиҳанд?
Дар манбаъ Расми 1 рушди тавсифии фоидаи софи чор бонкро дар давраи 2020–2024 нишон медиҳад. Тибқи матн, бонкҳо пас аз фишори давраи COVID-19 дар солҳои 2021–2024 дар маҷмӯъ тамоюли афзоиши фоидаи софро нишон додаанд.
Расми 2 бошад ҳаракати нархи саҳмияҳои Bank Mandiri, BNI, BRI ва BCA-ро нишон медиҳад. Манбаъ фишори нархро дар соли 2020 вобаста ба пандемия, барқароршавиро дар давраи 2021–2022 ҳамроҳ бо эҳёи иқтисодӣ ва болоравии умумиро дар соли 2023 тавсиф мекунад. Барои соли 2024 матн аз ислоҳоти назаррас дар баъзе силсилаҳо, ғайр аз BNI ва BRI, ёд мекунад.
Ин ду расм манбаи коэффитсиентҳои GMM-и таҳқиқот нестанд; онҳо асосан заминаи таҳқиқотро тавсиф мекунанд. Азбаски рақамҳои exact хоми солонаи графикҳо ҳамчун ҷадвали алоҳида нашр нашудаанд, Verianla аз тасвирҳо арзишҳои тахминиро хонда, онҳоро ҳамчун маълумоти дақиқ истеҳсол намекунад.
Омилҳои рационалӣ кадомҳоянд?
Манбаъ чор тағйирёбандаро зери омилҳои рационалӣ тасниф мекунад: Price-to-Book Value, саводнокии молиявӣ, азхудкунии технология ва меъёри фоиз.
Price-to-Book Value (PBV)
Price-to-Book Value (PBV) — таносуби арзёбиест, ки нархи бозории саҳмияи ширкатро бо арзиши балансӣ ба ҳар саҳмия муқоиса мекунад.
Таърифи дар манбаъ овардашуда аз ҷиҳати математикӣ:
\[ PBV = \frac{\text{Hisse başına piyasa fiyatı}} {\text{Hisse başına defter değeri}} \]
ба ин шакл нишон дода мешавад.
Вақте PBV баланд аст, бозор дороиҳои софи ширкатро аз арзиши балансии онҳо баландтар баҳогузорӣ мекунад. Манбаъ инро бо интизориҳои мусбати бозор дар бораи рушди оянда, нерӯи бренд ё бартарии рақобатӣ алоқаманд мекунад.
Аммо PBV худ ба худ меъёре нест, ки “арзиши воқеии” ширкатро исбот кунад. Манбаъ махсусан баррасӣ мекунад, ки дороиҳои ғайримоддӣ ва интизориҳои бозор метавонанд дар арзиши балансӣ пурра инъикос нашаванд ва омилҳои беруна, аз ҷумла эҳсосоти сармоягузорон, метавонанд нархи саҳмияро тағйир диҳанд.
Тағйирёбандаи саводнокии молиявӣ чӣ гуна сохта мешавад?
Манбаъ саводнокии молиявиро на бо як мушоҳидаи мустақим, балки ҳамчун тағйирёбандаи proxy месозад, ки нишондиҳандаҳои сатҳи макро ва сатҳи фирмаро муттаҳид мекунад.
Ҷузъи макро: индекси солонаи саводнокии молиявии Otoritas Jasa Keuangan истифода мешавад. Ин арзиш дар ҳамон сол барои ҳамаи ширкатҳо муштарак аст.
Ҷузъи сатҳи фирма: нишондиҳандаҳое истифода мешаванд, аз ҷумла мавҷудияти барномаҳои омӯзиши сармоягузорон дар ҳисоботҳои солона, шаффофияти маълумоти молиявии пешниҳодшуда ба сармоягузорон ва иштироки ширкат дар фаъолиятҳои саводнокии молиявӣ/фарогирии молиявӣ.
Манбаъ мегӯяд, ки ин ҷузъҳо бо z-score стандартӣ карда шуда, ба тавре миёнагирӣ шудаанд, ки дар сохтори саводнокии молиявӣ вазни баробар диҳанд.
На натиҷаи таҳқиқот, балки шарҳи стандартии консептуалӣ: шакли умумии математикии стандарткунии z-score:
\[ z = \frac{x-\mu}{\sigma} \]
Дар ин ҷо \(x\) арзиши мушоҳидашуда, \(\mu\) миёнаи тағйирёбандаи дахлдор ва \(\sigma\) инҳирофи стандартӣ мебошад. Стандарткунӣ кумак мекунад, ки тағйирёбандаҳои дорои миқёсҳои гуногун бо миёнаи сифр ва инҳирофи стандартии як ба ҳолати қобили муқоиса оварда шаванд.
Аммо манбаъ низоми хоми холгузории нишондиҳандаҳои сатҳи фирмаро пурра гузориш намекунад, масалан, оё барнома ҳамчун “ҳаст/нест” ё бо шкалаи дараҷабандӣ кодгузорӣ шудааст. Аз ин рӯ, тағйирёбандаи FL-ро аз матни нашршуда айнан аз нав ҳисоб кардан мумкин нест.
Азхудкунии технология чӣ гуна чен карда мешавад?
Тағйирёбандаи TECH сатҳи татбиқи технологияҳои рақамиро дар амалиёти бонк ифода мекунад. Манбаъ бонкдории рақамӣ ва платформаҳои online trading-ро ҳамчун мисол меорад.
Илова бар ин, шумораи хусусиятҳои мавҷудаи хизматрасониҳои рақамӣ ва индекси камолоти рақамии ширкат ҳамчун нишондиҳандаҳои алтернативӣ ё иловагӣ баррасӣ мешаванд.
Аммо холҳои TECH, ки дар регрессияи ниҳоӣ истифода шудаанд, аз кадом нишондиҳандаҳои мушаххас, бо кадом кодгузории рақамӣ ва бо кадом вазнҳо сохта шудаанд, пурра гузориш нашудааст. Ҷадвали 1 танҳо таърифи умумии амалиётиро дар шакли “татбиқи технологияҳои рақамӣ дар амалиёти ширкат” медиҳад.
Меъёри фоиз чӣ гуна чен карда мешавад?
Тағйирёбандаи меъёри фоиз бо BI 7-Day Reverse Repo Rate (BI-7DRR) ифода мешавад. Ин тағйирёбанда шароити умумии макроиқтисодиро барои бонкҳо дар сатҳи сол намояндагӣ мекунад.
Манбаъ аз нигоҳи назариявӣ баррасӣ мекунад, ки меъёрҳои баланди фоиз метавонанд арзиши қарзгирӣ ва интихоби сармоягузориро тағйир диҳанд; сармоягузорон метавонанд портфелҳои худро байни саҳмияҳо ва абзорҳои дорои даромади собит аз нав тақсим кунанд.
Эҳсосоти Сармоягузорон Дар Ин Таҳқиқот Чӣ Гуна Чен Карда Шуд?
Эҳсосоти сармоягузорон на тавассути пурсиши мустақими сармоягузорон, балки бо индекси таркибӣ, ки аз нишондиҳандаҳои стандартии proxy-и ҳосилшуда аз рафтори бозор сохта шудааст, чен карда шудааст; аммо азбаски манбаъ дар як ҷой се ҷузъ ва дар ҷойи дигар ду ҷузъро гузориш медиҳад, таркиби дақиқи индекси ниҳоии SENT-ро аз матни нашршуда бо итминон бозтавлид кардан мумкин нест.
Ду таърифи гуногуни манбаъ
Дар шарҳи аввалини усул индекси эҳсосот се тағйирёбандаи мушоҳидашавандаи бозорро дар бар мегирад:
- афзоиши ҳаҷми савдо,
- ноустувории даромади саҳмия,
- market movement ratio.
Чанд банд баъдтар манбаъ тағйирёбандаи SENT-ро танҳо бо ду нишондиҳанда таъриф мекунад:
- stock trading volume growth,
- stock price volatility.
Ҷадвали 1 низ таърифи дуюм, яъне таърифи дуҷузъиро дастгирӣ мекунад.
Мувофиқи таърифи дуюм, манбаъ мегӯяд, ки ҳар як нишондиҳанда аввал дар сатҳи фирма-сол ҳисоб шуда, бо z-score стандартӣ карда мешавад ва сипас миёнаи одии ду ҷузъи стандартшуда гирифта мешавад.
Таърифи дуюмро аз ҷиҳати математикӣ ба таври омӯзишӣ чунин нишон додан мумкин аст:
\[ SENT_{it} = \frac{ z(\text{işlem hacmi büyümesi}_{it}) + z(\text{hisse fiyatı volatilitesi}_{it}) }{2} \]
ба ин шакл ифода кардан мумкин аст.
Ин формула навишти равшани математикии шарҳи муфассали дуҷузъии манбаъ мебошад; аммо бинобар таърифи қаблии сеҷузъӣ тасдиқ кардан имкон надорад, ки ин воқеан ҳисобкунии ниҳоии SENT дар мақола будааст.
SENT-и баланд чӣ маъно дорад?
Мувофиқи манбаъ, индекси баланди эҳсосоти сармоягузорон шароити хушбинонаи бозорро, арзиши пасттар бошад шароити бадбинонаро ифода мекунад.
Ин тағйирёбанда ҳолатҳои равонӣ, аз ҷумла “тарс”, “тамаъ” ё “эътимоди аз ҳад зиёд”-ро мустақиман намесанҷад. Он мекӯшад инъикоси эҳтимолии онҳоро дар рафтори бозор тавассути нишондиҳандаҳои мушоҳидашаванда, аз ҷумла ҳаҷми савдо ва ноустуворӣ, тақрибан намояндагӣ кунад.
GMM Чист ва Чаро Дар Ин Таҳқиқот Истифода Шуд?
Усули умумигардонидашудаи моментҳо равиши арзёбиест, ки барои баррасии масъалаҳои эндогенӣ, ки дар онҳо тағйирёбандаҳои тавзеҳдиҳанда метавонанд бо узви хато алоқаманд бошанд, ва сохтори панели динамикӣ тавассути инструментҳои дохилӣ истифода мешавад; дар ин таҳқиқот муаллифон GMM-ро бо сабаби устувории нархи саҳмияҳо дар тӯли вақт ва эҳтимоли муносибати дуҷониба бо тағйирёбандаҳое чун саводнокии молиявӣ, азхудкунии технология ё эҳсосоти сармоягузорон ҳамчун чаҳорчӯбаи асосии хулосабарорӣ интихоб кардаанд.
Эндогенӣ чист?
Эндогенӣ (endogeneity) — ҳолатест, ки тағйирёбандаи тавзеҳдиҳанда бо узви хатои модел алоқаманд мешавад. Дар чунин ҳолат коэффитсиенти регрессияи одӣ метавонад на танҳо робитаи тағйирёбандаи тавзеҳдиҳандаро бо натиҷа, балки омилҳои берун аз моделмонда ё дуҷониба амалкунандаро низ инъикос кунад.
Масалан, таҳқиқот баррасӣ мекунад, ки ҳамон тавре ки азхудкунии технология метавонад ба нархи саҳмияҳо таъсир расонад, арзиши баланди бозорӣ ё фишори бозор низ метавонад бонкҳоро ба истифодаи бештари технология водор кунад. Робитаи дуҷонибаи монандро барои proxy-ҳои эҳсосоти сармоягузорон ва саводнокии молиявӣ низ метавон баррасӣ кард.
Муодилаи GMM-и дар манбаъ нашршуда
Манбаъ Муодилаи (1)-ро чунин медиҳад:
\[ SP_{it} = \alpha + \beta_1PBV_{it} + \beta_2FL_{it} + \beta_3TECH_{it} + \beta_4INTR_{it} + \beta_5SENT_{it} + \varepsilon_{it} \]
\(SP_{it}\) нархи саҳмияи бонки \(i\) дар соли \(t\) мебошад.
\(PBV_{it}\) таносуби Price-to-Book Value мебошад.
\(FL_{it}\) proxy/индекси саводнокии молиявӣ мебошад.
\(TECH_{it}\) тағйирёбандаи азхудкунии технология мебошад.
\(INTR_{it}\) меъёри фоиз мебошад.
\(SENT_{it}\) индекси таркибии эҳсосоти сармоягузорон мебошад.
\(\alpha\) узви собит мебошад.
\(\beta_1\)–\(\beta_5\) коэффитсиентҳои арзёбишудаи тағйирёбандаҳои тавзеҳдиҳанда мебошанд.
\(\varepsilon_{it}\) узви хатоест, ки ҷузъҳои дар модел тавзеҳнашударо дар бар мегирад.
Чаро муодила бо шарҳи “панели динамикӣ” пурра мувофиқат намекунад?
Манбаъ истифодаи GMM-ро ба таъсири арзишҳои гузаштаи нархи саҳмияҳо ба нархҳои имрӯза, яъне price persistence, асоснок мекунад. Илова бар ин, ошкоро баррасӣ мекунад, ки мавҷудияти lagged dependent variable дар модели Fixed Effects метавонад ғарази панели динамикиро ба вуҷуд орад.
Бо вуҷуди ин, дар Муодилаи (1)-и нашршуда:
\[ SP_{i,t-1} \]
монанди тағйирёбандаи вобастаи таъхирёфта вуҷуд надорад.
Дар Ҷадвали 2 сатре бо номи “SP” ва коэффитсиентҳои 0.33572 ва 0.31465 мавҷуд аст; аммо манбаъ ин сатрро ошкоро ҳамчун \(SP_{i,t-1}\) тамғагузорӣ намекунад. Дар Ҷадвали 3-и SYS-GMM бошад сатри SP вуҷуд надорад.
Аз ин рӯ, Verianla сатри SP-и Ҷадвали 2-ро худсарона ҳамчун “нархи саҳмияи таъхирёфта” бозномгузорӣ намекунад. Байни тавсифи панели динамикӣ дар манбаъ ва пешниҳоди муодила/ҷадвали нашршуда холигии бозтавлидпазирӣ вуҷуд дорад.
Стратегияи тағйирёбандаҳои инструменталӣ
Манбаъ мегӯяд, ки барои пешгирии зиёдшавии инструментҳо дар шароити N-и хурд parsimonious instrument strategy истифода шудааст.
Мувофиқи манбаъ:
- шумораи таъхирҳои инструментҳо маҳдуд карда шудааст,
- шумораи инструментҳо аз шумораи воҳидҳои буриш камтар нигоҳ дошта шудааст,
- танҳо тағйирёбандаҳое, ки аз нигоҳи назариявӣ эҳтимолан эндогенӣ мебошанд, endogenous қабул шудаанд,
- дигар тағйирёбандаҳо ҳамчун exogenous ё predetermined арзёбӣ шудаанд.
Аммо манбаъ шумораи воқеии инструментҳо, кадом таъхирҳо истифода шудаанд ва кадоме аз тағйирёбандаҳои PBV, FL, TECH, INTR ва SENT ба кадом синф мансуб шудаанд, номбар намекунад. Аз ин рӯ, матритсаи инструментҳоро айнан бозсозӣ кардан мумкин нест.
Чаро POLS ва Fixed Effects аввал ҳисоб карда шуданд?
Равиши Pooled Ordinary Least Squares/Pooled Least Squares ҳамаи бонкҳоро дар як сохтори умумӣ арзёбӣ мекунад, дар ҳоле ки модели Fixed Effects ҳадаф дорад хусусиятҳои хоси бонкро, ки дар тӯли вақт тағйир намеёбанд, назорат кунад.
Манбаъ ин моделҳоро ҳамчун арзёбиҳои ибтидоӣ/benchmark истифода мебарад. Гарчанде Fixed Effects баъзе коэффитсиентҳоро аҳамиятноктар мекунад, бинобар устувории динамикии нархи саҳмия ва робитаҳои эҳтимолии дуҷониба барои хулосабарории асосӣ кофӣ ҳисобида намешавад.
Дар матни манбаъ барои модели pooled ҳам ихтисораи PLS ва ҳам POLS истифода мешавад. Сарлавҳаи Ҷадвали 2 POLS аст; Verianla инро ҳамчун ду усули ҷудогона тафсир намекунад.
Натиҷаҳои POLS ва Fixed Effects
| Тағйирёбанда | Коэффитсиенти POLS | POLS p | Коэффитсиенти Fixed Effects | Fixed Effects p |
|---|---|---|---|---|
| SP | 0.33572 | 0.061 | 0.31465 | 0.053 |
| PBV | 2.59177 | 0.048 | 3.08279 | 0.017 |
| FL | 2.25201 | 0.227 | 1.27513 | 0.026 |
| TECH | 1.76031 | 0.039 | 1.81321 | 0.001 |
| INTR | −1.82147 | 0.105 | −1.64052 | 0.044 |
| SENT | 0.66421 | 0.063 | 0.74931 | 0.038 |
| F-омор | 32.918 | 0.000 | 35.245 | 0.000 |
| R² | 0.7342 | — | 0.85773 | — |
| Durbin-Wu Hausman F | 6.34 | 0.0072 | 5.26 | 0.0213 |
Манбаъ натиҷаҳои Durbin–Wu Hausman-ро ҳамчун асосе истифода мекунад, ки ба масъалаи эҳтимолии эндогенӣ ишора мекунад. Аммо кадом тағйирёбандаҳои тавзеҳдиҳанда дар санҷиш endogenous қабул шудаанд ва кадом инструментҳо истифода шудаанд, алоҳида гузориш нашудааст.
Фарқи байни FD-GMM ва SYS-GMM
First Difference GMM (FD-GMM) мекӯшад таъсирҳои собити сатҳи фирма/бонкро бо гирифтани фарқи якум бартараф кунад. Манбаъ мегӯяд, ки ин метавонад гетерогении мушоҳиданашударо коҳиш диҳад, вале дар силсилаҳои дорои устувории баланд қисми маълумоти сатҳро аз даст диҳад.
System GMM (SYS-GMM) бошад муодилаҳои фарқ ва муодилаҳои сатҳро якҷоя истифода мекунад. Манбаъ мегӯяд, ки SYS-GMM махсусан барои тағйирёбандаҳои устувор бо истифодаи маълумоти иловагӣ коэффитсиентҳои устувортар ва мувофиқтар медиҳад ва дар таҳқиқоти худ SYS-GMM-ро афзал медонад.
Натиҷаҳои FD-GMM ва SYS-GMM
| Тағйирёбанда | Коэффитсиенти FD-GMM | FD-GMM p | Коэффитсиенти SYS-GMM | SYS-GMM p |
|---|---|---|---|---|
| PBV | 1.04553 | 0.057 | 2.85401 | 0.031 |
| FL | 1.72866 | 0.318 | 1.16783 | 0.027 |
| TECH | 2.15402 | 0.029 | 1.79211 | 0.004 |
| INTR | 1.83954 | 0.115 | −1.6203 | 0.043 |
| SENT | 0.87241 | 0.046 | 0.72415 | 0.015 |
Байни ду арзёбии GMM махсусан ду навъи ҳассосияти муҳими модел вуҷуд дорад.
Саводнокии молиявӣ: дар FD-GMM коэффитсиент мусбат аст, аммо бо p = 0.318 аҳамиятнок нест; дар SYS-GMM мусбат ва бо p = 0.027 аҳамиятнок аст.
Меъёри фоиз: дар FD-GMM коэффитсиент +1.83954 ва p = 0.115 аст, дар ҳоле ки дар SYS-GMM −1.6203 ва p = 0.043 мебошад. Аз ин рӯ, самт ва аҳамиятнокии омории меъёри фоиз ба интихоби арзёбанда ҳассос аст.
PBV дар ҳар ду модел мусбат аст; дар FD-GMM бо p = 0.057 дар сатҳи %10 ва дар SYS-GMM бо p = 0.031 дар сатҳи %5 аҳамиятнок аст.
Азхудкунии технология ва эҳсосоти сармоягузорон дар ҳар ду равиши GMM мусбат ва аз ҷиҳати оморӣ аҳамиятноканд.
Санҷишҳои Arellano–Bond ва Sargan Чӣ Гуна Тафсир Шаванд?
Санҷиши Arellano–Bond коррелятсияи силсилавиро дар бақияҳои фарқшудаи модели динамикии GMM арзёбӣ мекунад, дар ҳоле ки санҷиши Sargan мутобиқати умумии маҳдудиятҳои аз ҳад зиёди идентификатсияро бо маълумот месанҷад; манбаъ аҳамиятнок будани M1, беаҳамият будани M2 ва p-арзиши 0.266-и Sargan-ро ҳамчун намунаи ташхисие тафсир мекунад, ки сохтори инструментии SYS-GMM-ро дастгирӣ мекунад.
Arellano–Bond M1
Манбаъ:
\[ M1=-1.7582,\qquad p=0.0458 \]
арзишҳоро гузориш медиҳад.
Коррелятсияи бақияҳои фарқшудаи дараҷаи якум дар сатҳи %5 аҳамиятнок аст.
Arellano–Bond M2
Манбаъ:
\[ M2=-1.1436,\qquad p=0.1334 \]
арзишҳоро гузориш медиҳад.
Азбаски p = 0.1334 аст, манбаъ қабул мекунад, ки барои коррелятсияи силсилавии дараҷаи дуюм далели аҳамиятнок вуҷуд надорад. Дар арзёбии мувофиқати GMM аз ҷониби муаллифон махсусан ҳамин натиҷа муҳим аст.
Санҷиши Sargan
Манбаъ:
\[ \chi^2=15.983,\qquad p=0.266 \]
арзишҳоро гузориш медиҳад.
Муаллифон натиҷаи p = 0.266-ро чунин тафсир мекунанд, ки маҳдудиятҳои аз ҳад зиёди идентификатсияи истифодашуда рад намешаванд ва инструментҳоро метавон эътиборнок қабул кард.
Аммо азбаски манбаъ шумора ва рӯйхати инструментҳоро нашр накардааст, матритсаи exact инструментҳо, ки натиҷаи Sargan ба он такя мекунад, аз ҷониби хонанда танҳо бо истифода аз матни нашршудаи мақола бозсозӣ намешавад.
Чаро SYS-GMM интихоб шуд?
Манбаъ мегӯяд, ки SYS-GMM нисбат ба FD-GMM коэффитсиентҳои устувортар ва мувофиқтар медиҳад ва ташхисҳои Arellano–Bond ва Sargan ба меъёрҳои эътиборнокии инструментҳо ҷавоб медиҳанд.
Аз ин рӯ, тафсирҳои асосии иқтисодии мақола ба коэффитсиентҳои SYS-GMM асос ёфтаанд.
Натиҷаи PBV
Дар SYS-GMM коэффитсиенти PBV:
\[ \beta_{PBV}=2.85401,\qquad p=0.031 \]
гузориш шудааст.
Аломат мусбат аст ва дар сатҳи %5 аз ҷиҳати оморӣ аҳамиятнок мебошад. Манбаъ инро чунин тафсир мекунад, ки арзишҳои баландтари PBV бо нархҳои баландтари саҳмияҳо алоқаманданд.
Аммо азбаски худи PBV нархи бозории саҳмияро дар сурати каср дар бар мегирад, ҳангоми тафсири робитаи сохтории байни PBV ва нархи саҳмия робитаи математикии тағйирёбандаҳо низ бояд ба назар гирифта шавад. Манбаъ ин робитаро дар заминаи арзёбии бозорӣ ва мукофоти бозорие, ки ба арзиши балансии ширкат дода мешавад, баррасӣ мекунад.
Натиҷаи саводнокии молиявӣ
Дар SYS-GMM:
\[ \beta_{FL}=1.16783,\qquad p=0.027 \]
гузориш шудааст.
Манбаъ робитаи мусбати саводнокии молиявӣ бо нархи саҳмияро тавассути қобилияти сармоягузорон барои таҳлили маълумоти молиявӣ, арзёбии тамоюлҳои бозор ва арзёбии огоҳонаи саҳмияҳои аз ҳад зиёд/кам арзёбишуда баррасӣ мекунад.
Аммо ин натиҷа санҷиши саводнокии молиявие нест, ки мустақиман ба сармоягузорони инфиродӣ татбиқ шуда бошад. Тағйирёбандаи FL омезиши индекси макроии OJK ва proxy-ҳои сатҳи фирма мебошад.
Натиҷаи азхудкунии технология
Дар SYS-GMM:
\[ \beta_{TECH}=1.79211,\qquad p=0.004 \]
гузориш шудааст.
Ин хурдтарин p-арзиш дар байни тағйирёбандаҳои рационалии Ҷадвали 3 мебошад. Манбаъ баррасӣ мекунад, ки истифодаи технология метавонад бо самаранокии амалиётӣ, табдили рақамӣ ва дарки сармоягузорон нисбат ба бонк алоқаманд бошад.
Аммо таҳқиқот бо модели алоҳидаи mediation намесанҷад, ки азхудкунии технология тавассути кадом механизми мушаххаси миёнаравӣ нархи саҳмияро тағйир медиҳад. Самаранокӣ, коҳиши хароҷот ва муносибат бо муштариён тафсирҳои механизме мебошанд, ки дар бахши муҳокима оварда шудаанд.
Натиҷаи меъёри фоиз
Дар SYS-GMM:
\[ \beta_{INTR}=-1.6203,\qquad p=0.043 \]
гузориш шудааст.
Манбаъ мегӯяд, ки меъёрҳои баланди фоиз бо нархҳои пасттари саҳмияҳо алоқаманданд. Инро тавассути арзиши сармоя, интихоби портфел ва шароити маблағгузорӣ баррасӣ мекунад.
Аммо натиҷа ба интихоби арзёбанда ҳассос аст: дар FD-GMM коэффитсиенти меъёри фоиз +1.83954 ва p = 0.115 аст. Аз ин рӯ, натиҷаи манфӣ ва аҳамиятноки меъёри фоиз махсусан ба спецификатсияи SYS-GMM-и интихобкардаи муаллифон тааллуқ дорад.
Натиҷаи эҳсосоти сармоягузорон
Дар SYS-GMM:
\[ \beta_{SENT}=0.72415,\qquad p=0.015 \]
гузориш шудааст.
Манбаъ инро чунин тафсир мекунад, ки эҳсосоти мусбаттари бозор бо нархҳои баландтари саҳмияҳо алоқаманд аст. Ҳамин тавр, ба хулоса меояд, ки на танҳо нишондиҳандаҳои тавозунӣ ва макро, балки тағйирёбандаҳои рафторие, ки психологияи бозорро намояндагӣ мекунанд, низ бо динамикаи нархи саҳмияҳо алоқаманданд.
Аммо SENT ченаки мустақими равонӣ нест. Он аз proxy-ҳои бозорӣ, аз ҷумла ҳаҷми савдо ва ноустуворӣ, сохта шудааст. Аз ин рӯ, тафсире мисли “тарси сармоягузорон нархро 0.72415 воҳид зиёд мекунад” аз ҷиҳати илмӣ дуруст нест.
Оё Натиҷаҳои SYS-GMM Сабабиятро Исбот Мекунанд?
Не. Гарчанде GMM равиши тағйирёбандаи инструменталиро барои коҳиш додани эндогенӣ ва ғарази панели динамикӣ пешниҳод мекунад, ин таҳқиқот таҷрибаи тасодуфисозишуда нест; бинобар намунаи хурде, ки танҳо ба чор бонк асос ёфтааст, сохтори инструментии пурра гузоришнашуда, ченкуниҳои proxy ва таконҳои бузурги макроиқтисодии давраи 2020–2024, коэффитсиентҳо набояд ҳамчун таъсирҳои қатъии сабабӣ пешниҳод шаванд.
Чаро бузургии коэффитсиентҳо набояд мустақиман муқоиса карда шавад?
PBV, индекси саводнокии молиявӣ, proxy-и азхудкунии технология, меъёри фоиз ва эҳсосоти сармоягузорон дар як миқёси физикӣ нестанд. Аз ин рӯ, тақрибан чор маротиба бузургтар будани коэффитсиенти 2.85401 нисбат ба коэффитсиенти 0.72415 маънои онро надорад, ки PBV аз ҷиҳати иқтисодӣ аз эҳсосоти сармоягузорон чор маротиба муҳимтар аст.
Манбаъ андозаҳои стандартии таъсир ё beta-standardized coefficients-ро, ки ҳамаи тағйирёбандаҳоро дар як миқёси умумӣ муқоиса мекунанд, гузориш намекунад.
Натиҷаҳое, ки таҳқиқот дастгирӣ мекунад
- Дар модели асосии муаллифон, SYS-GMM, PBV бо нархи саҳмия робитаи мусбат ва аҳамиятнок дорад.
- Дар SYS-GMM саводнокии молиявӣ мусбат ва аҳамиятнок аст.
- Азхудкунии технология ҳам дар FD-GMM ва ҳам дар SYS-GMM мусбат ва аҳамиятнок аст.
- Дар SYS-GMM меъёри фоиз манфӣ ва аҳамиятнок аст.
- Эҳсосоти сармоягузорон ҳам дар FD-GMM ва ҳам дар SYS-GMM мусбат ва аҳамиятнок аст.
- Манбаъ натиҷаи M2 p = 0.1334-ро ҳамчун ташхисе тафсир мекунад, ки набудани масъалаи коррелятсияи силсилавии дараҷаи дуюмро дастгирӣ мекунад.
- Манбаъ натиҷаи Sargan p = 0.266-ро ҳамчун бозёфте арзёбӣ мекунад, ки эътиборнокии инструментҳоро дастгирӣ мекунад.
- Манбаъ SYS-GMM-ро ҳамчун модели асосии хулосабарорӣ интихоб мекунад.
Натиҷаҳое, ки таҳқиқот дастгирӣ намекунад
- Ин коэффитсиентҳо далели сабабияти таҷрибавии тасодуфисозишуда нестанд.
- Натиҷаҳоро ба ҳамаи ширкатҳои Индонезия ё ҳамаи бонкҳо ба таври худкор умумӣ кардан мумкин нест; намуна танҳо аз чор бонки бузург иборат аст.
- Коэффитсиентҳои SYS-GMM андозаҳои стандартии таъсир нестанд, ки аҳамияти иқтисодии тағйирёбандаҳоро дар як миқёси умумӣ тартиб медиҳанд.
- Эҳсосоти сармоягузорон бо санҷиши мустақими равонӣ ё пурсиши сармоягузорон чен нашудааст.
- Саводнокии молиявӣ як тағйирёбандаи ягона нест, ки мустақиман аз сармоягузорони инфиродӣ чен шуда бошад.
- Бо таҳлили алоҳидаи миёнаравӣ нишон дода нашудааст, ки азхудкунии технология тавассути самаранокии амалиётӣ сабаби тағйирёбии нархи саҳмия мешавад.
- Аломати меъёри фоиз дар ҳамаи интихоби моделҳо яксон нест; дар FD-GMM мусбат ва беаҳамият, дар SYS-GMM манфӣ ва аҳамиятнок аст.
- Бо истифода аз маълумоти нашршудаи мақола матритсаи exact инструментҳои SYS-GMM-ро бозсозӣ кардан мумкин нест.
- Коэффитсиенти exact нархи саҳмияи таъхирёфта, ки гумон меравад дар модели динамикӣ истифода шудааст, дар Ҷадвали 3-и SYS-GMM гузориш нашудааст.
Ҷиҳатҳои асосии қавии таҳқиқот
Саҳми асосии таҳқиқот кӯшиши омӯхтани арзёбии фундаменталӣ ва тағйирёбандаҳои макроиқтисодӣ дар як модел бо эҳсосоти рафтории сармоягузорон мебошад.
Илова бар ин, ба ҷойи такя танҳо ба натиҷаи POLS ё Fixed Effects, барои ба назар гирифтани масъалаҳои эндогенӣ ва панели динамикӣ муқоисаи FD-GMM ва SYS-GMM анҷом дода шудааст.
Гузориши санҷишҳои ташхисии Arellano–Bond ва Sargan нишон медиҳад, ки интихоби GMM танҳо ба аҳамиятнокии омории коэффитсиентҳо асос наёфтааст.
Маҳдудиятҳои асосии таҳқиқот
Намунаи буриши хеле хурд: N = 4 аст. Манбаъ инро ошкоро ҳамчун маҳдудияти асосӣ қабул мекунад ва мегӯяд, ки умумисозии натиҷаҳо ба бахшҳои дигар ё муассисаҳои хурди молиявӣ маҳдуд аст.
Истифодаи robustness-oriented-и GMM: Муаллифон мегӯянд, ки бинобар намунаи хурд арзёбиҳои GMM воситаи асосии умумисозии васеъ нестанд, балки robustness-oriented estimates мебошанд, ки бояд бо эҳтиёт тафсир шаванд.
Гузориши муодилаи динамикӣ: Гарчанде матн lagged dependent variable ва stock-price persistence-ро дар марказ нигоҳ медорад, Муодилаи (1) узви нархи саҳмияи таъхирёфтаро нишон намедиҳад. Ҷадвали SYS-GMM низ коэффитсиенти SP-и таъхирёфтаро нашр намекунад.
Гузориши нопурраи маҷмӯи инструментҳо: Гуфта мешавад, ки шумораи инструментҳо аз N камтар нигоҳ дошта шудааст, аммо actual instrument count, lag window ва таснифи endogenous/predetermined/exogenous дода нашудааст.
Тафовути таърифи эҳсосоти сармоягузорон: SENT дар як бахш бо се ва дар бахши дигар бо ду нишондиҳандаи бозорӣ таъриф мешавад.
Proxy-и саводнокии молиявӣ: Ба ҷойи ченкунии мустақими сохтори latent, proxy-ҳои сатҳи макро ва фирма истифода мешаванд; алгоритми exact холгузории фирма гузориш нашудааст.
Тағйирёбандаи технология: Усули ниҳоии сохтани рақамӣ ва вазнгузории тағйирёбандаи TECH ба қадри кофӣ муфассал нест.
Ченкунии нархи саҳмия: Ҷадвали 1 closing price-и охири солро таъриф мекунад, дар ҳоле ки матни усул мегӯяд, ки нархи миёнаи моҳона низ метавонад барои пайгирии тағйирёбии нарх истифода шавад. Кадом агрегатсияи нарх дар силсилаи ниҳоии регрессия воқеан истифода шудааст, алоҳида ва равшан бозтасдиқ нашудааст.
Ҳассосияти модел: Хусусан натиҷаҳои саводнокии молиявӣ ва меъёри фоиз байни FD-GMM ва SYS-GMM тағйир меёбанд.
Таъсирҳои давра: Давраи 2020–2024 бо пандемияи COVID-19 ва тағйироти сиёсати пулӣ ҳамзамон омадааст. Манбаъ мегӯяд, ки онҳо аз ҷониби модел пурра фаро гирифта нашудаанд.
Нармафзор: Манбаъ гузориш намекунад, ки арзёбии GMM бо кадом нармафзор ё бастаи оморӣ анҷом дода шудааст.
Шумораи мушоҳидаҳо: Дар ҷадвалҳои натиҷа шумораи умумии observation ҳамчун сатри алоҳида дода нашудааст.
Таҳқиқоти оянда
Манбаъ тавсия медиҳад, ки давраҳои дарозтари намуна омӯхта шаванд ва ба модел тағйирёбандаҳои назоратие илова шаванд, ки таконҳои калон, аз қабили COVID-19-ро мустақиман намояндагӣ мекунанд.
Илова бар ин, намунаҳои васеътари бонк/муассиса, сохторҳои алтернативии proxy барои саводнокии молиявӣ ва эҳсосоти сармоягузорон ва низомҳои гуногуни вазнгузорӣ барои арзёбии он ки натиҷаҳо то чӣ андоза устуворанд, муҳиманд.
Усул ва Натиҷаҳои Таҳқиқот
Навъи таҳқиқот ва маълумот
Таҳқиқот миқдорӣ, ба маълумоти дуюмдараҷа асосёфта ва дорои сохтори панели динамикӣ мебошад.
| Унсур | Маълумоти дар манбаъ гузоришшуда |
|---|---|
| Давра | 2020–2024 |
| Воҳиди буриш | 4 бонк |
| Бонкҳо | Bank Mandiri, BNI, BRI, BCA |
| Андозаи буриш | N = 4 |
| Андозаи вақт | Давраи 5-сола; манбаъ сохтори T > N-ро таъкид мекунад |
| Манбаъҳои маълумот | Ҳисоботҳои солона/молиявии бонкҳо, OJK, Indonesia Stock Exchange |
| Тағйирёбандаи вобаста | Stock Price (SP) |
| Тағйирёбандаҳои рационалӣ | PBV, FL, TECH, INTR |
| Тағйирёбандаи иррационалӣ | Investor Sentiment (SENT) |
| Чаҳорчӯбаи асосии арзёбӣ | GMM |
| Моделҳои муқоисашудаи GMM | FD-GMM ва SYS-GMM |
| Модели асосии хулосабарорӣ | SYS-GMM |
Таърифҳои амалиётии тағйирёбандаҳо
| Тағйирёбанда | Рамз | Таърифи амалиётии манбаъ |
|---|---|---|
| Нархи саҳмия | SP | closing price-и охири сол барои ҳар як эмитент/бонк. |
| Price-to-Book Value | PBV | Таносуби нархи бозорӣ ба ҳар саҳмия ба арзиши сармоя/балансӣ ба ҳар саҳмия. |
| Саводнокии молиявӣ | FL | Омезиши индекси макрои саводнокии молиявӣ бо proxy-ҳои сатҳи фирма, аз ҷумла омӯзиши сармоягузорон, шаффофияти маълумот ва иштироки сармоягузорон. |
| Азхудкунии технология | TECH | Татбиқи технологияҳои рақамӣ дар амалиёти ширкат. |
| Меъёри фоиз | INTR | BI 7-Day Reverse Repo Rate. |
| Эҳсосоти сармоягузорон | SENT | Индекси таркибии хушбинӣ/бадбинӣ, ки аз нишондиҳандаҳои стандартшудаи рафтори бозор сохта шудааст. |
Марҳилаи POLS ва Fixed Effects
POLS муқоисаи ибтидоии одии панелиро таъмин мекунад, Fixed Effects бошад арзёбии benchmark-ро медиҳад, ки гетерогении хоси бонк ва дар тӯли вақт тағйирнаёбандаро назорат мекунад.
Дар ҷадвали Fixed Effects, PBV, FL, TECH, INTR ва SENT аҳамиятнокии %5 ё қавитар нишон медиҳанд; сатри SP бо p = 0.053 дар сатҳи %10 қарор дорад.
Бо вуҷуди ин, манбаъ Fixed Effects-ро модели асосии хулосабарорӣ намекунад; бинобар ғарази панели динамикӣ ва эндогенӣ ба GMM мегузарад.
Ташхиси Durbin–Wu Hausman
Манбаъ дар Ҷадвали 2 барои POLS F = 6.34, p = 0.0072; барои Fixed Effects F = 5.26, p = 0.0213 гузориш мекунад.
Манбаъ ин натиҷаҳоро ҳамроҳ бо асосноккунии ҷиддӣ гирифтани эҳтимоли эндогенӣ дар тағйирёбандаҳои тавзеҳдиҳанда баррасӣ мекунад. Аммо сохтори exact endogenous regressor/instrument-и санҷиш нашр нашудааст.
Тафсилоти натиҷаҳои FD-GMM
- PBV = 1.04553, p = 0.057: мусбат, дар сатҳи %10 аҳамиятнок.
- FL = 1.72866, p = 0.318: мусбат, вале аҳамиятнок нест.
- TECH = 2.15402, p = 0.029: мусбат ва дар сатҳи %5 аҳамиятнок.
- INTR = 1.83954, p = 0.115: мусбат, вале аҳамиятнок нест.
- SENT = 0.87241, p = 0.046: мусбат ва дар сатҳи %5 аҳамиятнок.
Тафсилоти натиҷаҳои SYS-GMM
- PBV = 2.85401, p = 0.031: мусбат ва дар сатҳи %5 аҳамиятнок.
- FL = 1.16783, p = 0.027: мусбат ва дар сатҳи %5 аҳамиятнок.
- TECH = 1.79211, p = 0.004: мусбат ва дар сатҳи %1 аҳамиятнок.
- INTR = −1.6203, p = 0.043: манфӣ ва дар сатҳи %5 аҳамиятнок.
- SENT = 0.72415, p = 0.015: мусбат ва дар сатҳи %5 аҳамиятнок.
Ташхисҳои GMM
| Санҷиш | Омор | p-арзиш | Нақш дар тафсири манбаъ |
|---|---|---|---|
| Arellano–Bond M1 | −1.7582 | 0.0458 | Коррелятсияи бақияҳои фарқшудаи дараҷаи якум аҳамиятнок аст. |
| Arellano–Bond M2 | −1.1436 | 0.1334 | Набудани далели аҳамиятнок барои коррелятсияи силсилавии дараҷаи дуюм мувофиқати SYS-GMM-ро дастгирӣ мекунад. |
| Sargan | χ² = 15.983 | 0.266 | Манбаъ маҳдудиятҳои аз ҳад зиёди идентификатсияро рад намекунад ва инструментҳоро эътиборнок қабул мекунад. |
Хондани натиҷаҳо дар маҷмӯъ
Дар чаҳорчӯбаи SYS-GMM, ки муаллифон афзал медонанд, ҳамаи тағйирёбандаҳои рационалӣ аз ҷиҳати оморӣ аҳамиятноканд; PBV, саводнокии молиявӣ ва азхудкунии технология мусбат, меъёри фоиз манфӣ аст.
Эҳсосоти сармоягузорон ҳамчун тағйирёбандаи иррационалӣ низ мусбат ва аҳамиятнок аст.
Ин сохтор тезиси асосии таҳқиқотро дастгирӣ мекунад: ҳангоми талош барои фаҳмидани рафтори нархи саҳмияҳои бонкҳои бузурги Индонезия на танҳо арзёбии фундаменталӣ ва шароити макроиқтисодӣ, балки андозаи равонӣ/эҳсосии бозор низ бояд ба назар гирифта шавад.
Аммо хондани самти робита ҳамчун “сабаб шуд”, нодида гирифтани маҳдудияти N = 4 ё табдил додани коэффитсиентҳо ба тартиби мустақими аҳамияти иқтисодӣ дар миқёсҳои гуногун аз ҷониби манбаъ дастгирӣ намешавад.
Ёддошт оид ба Манбаъ ва Усул
Таҳқиқоти аслӣ: Rational and Irrational Factors Influencing Bank Stock Prices: GMM Approach.
Муаллифон: Muhammad Firmansyah, Sri Budi Cantika Yuli, Stanislaw Flejterski.
Тартиби муаллифон: Тартиби дар PDF-и манбаъ ва сабти расмии маҷалла буда ҳифз шудааст.
Саҳми баробар: Дар PDF-и манбаъ баёнияи ҳаммуаллифии аввал ё саҳми баробар вуҷуд надорад.
Муаллифи масъул: Muhammad Firmansyah.
Муассисаҳо: Muhammad Firmansyah ва Sri Budi Cantika Yuli — University of Muhammadiyah Malang. Stanislaw Flejterski — University WSB Merito Poznan; дар PDF кишвар ба шакли “Polandia” навишта шудааст.
Маҷалла: Economics Development Analysis Journal.
Ношир: Universitas Negeri Semarang.
Ҷилд / шумора: Volume 14, Number 4.
Соли шумора: 2025.
Саҳифаҳо: 478–490.
Article ID: 29643.
DOI: 10.15294/edaj.v14i4.29643.
Таърихи мақола — PDF: Received October 2025; Accepted January 2026; Published February 2026.
Санаи расмии нашри онлайн: Сабти metadata-и мақолаи маҷалла санаи 19 Январ 2026-ро нишон медиҳад. Бо маълумоти February 2026 дар PDF фарқ дорад ва ин фарқ ба таври хомӯшона бартараф нашудааст.
Навъи манбаъ: Мақолаи таҳқиқотии миқдорӣ бо истифода аз маълумоти дуюмдараҷа ва панели динамикӣ/GMM.
Тақриз: Сиёсати расмии ҷории маҷалла мегӯяд, ки мақолаҳои таҳқиқотӣ аз ҷониби ҳадди ақал ду мутахассис тавассути раванди double-blind peer review баррасӣ мешаванд.
Ҳолати preprint: Дар PDF-и манбаъ ва саҳифаи расмии мақола версияи алоҳидаи preprint нишон дода нашудааст.
Иҷозатнома: Сиёсати ҷории маҷалла CC BY 4.0-ро нишон медиҳад. Дар саҳифаи аввали PDF-и манбаъ сатри алоҳидаи Creative Commons вуҷуд надорад, танҳо ибораи © 2026 Universitas Negeri Semarang дида мешавад.
Маблағгузорӣ: Дар PDF-и манбаъ баёнияи алоҳидаи маблағгузорӣ вуҷуд надорад.
Бархӯрди манфиатҳо: Дар PDF-и манбаъ баёнияи алоҳидаи бархӯрди манфиатҳо вуҷуд надорад.
Дастрасии маълумот: Дар PDF-и манбаъ бахши алоҳидаи Data Availability вуҷуд надорад.
CRediT / саҳми муаллифон: Дар PDF-и манбаъ бахши алоҳидаи CRediT ё саҳми муаллифон вуҷуд надорад.
Кумитаи ахлоқ: Дар PDF-и манбаъ баёнияи алоҳидаи кумитаи ахлоқ вуҷуд надорад. Таҳқиқот таҷриба/пурсиши мустақими иштирокчиёни инсонӣ нест, балки маълумоти дуюмдараҷаи фирма ва бозорро истифода мебарад.
Давраи таҳқиқот: 2020–2024.
Бонкҳо: Bank Mandiri (BMRI), Bank Negara Indonesia/BNI (BBNI), Bank Rakyat Indonesia/BRI (BBRI), Bank Central Asia/BCA (BBCA).
Шумораи буриш: N = 4.
Шумораи умумии мушоҳидаҳо: Дар ҷадвалҳои натиҷаи манбаъ алоҳида гузориш нашудааст. Чор бонк ва давраи панҷсола аз ҷиҳати назариявӣ 20 ҳуҷайраи бонк-сол месозад; observation count-и пурра аз ҷониби манбаъ алоҳида тасдиқ нашудааст.
Манбаъҳои маълумот: Ҳисоботҳои солона ва молиявии ширкатҳо, Otoritas Jasa Keuangan ва Indonesia Stock Exchange.
Тағйирёбандаи вобаста: Stock Price (SP).
Тағйирёбандаҳои рационалӣ: PBV, Financial Literacy, Technology Adoption, Interest Rate.
Тағйирёбандаи иррационалӣ: Investor Sentiment.
Таърифи амалиётии нархи саҳмия: Ҷадвали 1 closing price-и охири солро нишон медиҳад; усул инчунин мегӯяд, ки нархи миёнаи моҳона метавонад барои пайгирии тағйирёбии нарх истифода шавад. Дар арзёбии ниҳоӣ кадом агрегатсия воқеан истифода шудааст, алоҳида шарҳ дода намешавад.
PBV: Таносуби нархи бозорӣ ба ҳар саҳмия ба арзиши балансӣ/сармоя ба ҳар саҳмия.
Financial Literacy: Омезиши proxy-и индекси макрои саводнокии молиявии OJK бо омӯзиши сармоягузорон, шаффофияти маълумоти молиявӣ ва фаъолиятҳои фарогирии молиявӣ/саводнокӣ дар сатҳи фирма мебошад. Ҷузъҳо тавассути стандарткунии z-score ба миқёси умумӣ оварда мешаванд.
Technology Adoption: Татбиқи технологияҳои рақамиро дар амалиёти бонк намояндагӣ мекунад; алгоритми ниҳоии холгузорӣ ва вазнгузорӣ пурра гузориш нашудааст.
Interest Rate: BI 7-Day Reverse Repo Rate.
Investor Sentiment: Индекси стандартшудаи proxy-и ба бозор асосёфта. Азбаски манбаъ дар як ҷой се ҷузъ, дар таърифи муфассали баъдӣ ва Ҷадвали 1 ду ҷузъро гузориш мекунад, таркиби exact номуайян аст.
Муодилаи асосӣ: \(SP_{it}=\alpha+\beta_1PBV_{it}+\beta_2FL_{it}+\beta_3TECH_{it}+\beta_4INTR_{it}+\beta_5SENT_{it}+\varepsilon_{it}\).
Ёддошти спецификатсияи динамикӣ: Гарчанде манбаъ stock-price persistence ва lagged dependent variable-ро дар асосноккунии GMM дар марказ нигоҳ медорад, Муодилаи (1)-и нашршуда SP-и таъхирёфтаро дар бар намегирад. Сатри SP дар Ҷадвали 2 ҳамчун lag ошкоро тамғагузорӣ нашудааст ва дар Ҷадвали 3 коэффитсиенти SP гузориш нашудааст.
Натиҷаи POLS: PBV ва TECH дар сатҳи %5, SENT ва SP дар сатҳи %10 аҳамиятноканд; FL ва INTR дар сатҳи %5 аҳамиятнок нестанд.
Натиҷаи Fixed Effects: PBV = 3.08279 (p = 0.017), FL = 1.27513 (p = 0.026), TECH = 1.81321 (p = 0.001), INTR = −1.64052 (p = 0.044), SENT = 0.74931 (p = 0.038). SP = 0.31465 (p = 0.053).
FD-GMM: PBV = 1.04553 (p = 0.057), FL = 1.72866 (p = 0.318), TECH = 2.15402 (p = 0.029), INTR = 1.83954 (p = 0.115), SENT = 0.87241 (p = 0.046).
SYS-GMM: PBV = 2.85401 (p = 0.031), FL = 1.16783 (p = 0.027), TECH = 1.79211 (p = 0.004), INTR = −1.6203 (p = 0.043), SENT = 0.72415 (p = 0.015).
Arellano–Bond: M1 = −1.7582, p = 0.0458; M2 = −1.1436, p = 0.1334.
Sargan: χ² = 15.983, p = 0.266.
Интихоби модели асосӣ: Муаллифон SYS-GMM-ро ҳамчун модели асосии хулосабарорӣ интихоб мекунанд.
Маҳдудияти маҷмӯи инструментҳо: Манбаъ мегӯяд, ки instrument lags маҳдуд карда шудаанд ва шумораи умумии инструментҳо аз N = 4 камтар нигоҳ дошта шудааст, аммо шумораи exact инструментҳо, фосилаи lag ва таснифи instrument-status-и тағйирёбандаҳоро нашр намекунад.
Ҳассосияти модел: Аҳамиятнокии саводнокии молиявӣ ва аломати меъёри фоиз байни FD-GMM ва SYS-GMM тағйир меёбанд.
Нармафзор: Манбаъ нармафзори омории дар арзёбиҳо истифодашударо гузориш намекунад.
Маҳдудияти асосӣ: N = 4 хеле хурд аст; манбаъ арзёбиҳои GMM-ро ҳамчун robustness-oriented estimates арзёбӣ карда, умумисозиро ба бахш/муассисаҳои дигар маҳдуд мекунад.
Маҳдудияти proxy: Financial Literacy ва Investor Sentiment тағйирёбандаҳои ягонаи мустақиман мушоҳидашаванда нестанд; онҳо ба интихоби proxy ва индекси таркибӣ вобастаанд. Манбаъ эътироф мекунад, ки proxy ё вазнҳои алтернативӣ метавонанд ба натиҷаҳои гуногун оварда расонанд.
Маҳдудияти давра: 2020–2024 таконҳои бузург, аз ҷумла пандемияи COVID-19 ва тағйироти сиёсати пулӣ, дар бар мегирад; манбаъ мегӯяд, ки онҳо дар модел пурра фаро гирифта нашудаанд.
Маҳдудияти сабабият: Истифодаи GMM натиҷаҳоро ба сабабияти таҷрибавии тасодуфисозишуда табдил намедиҳад. Коэффитсиентҳо бояд дар чаҳорчӯбаи манбаъ ҳамчун робитаҳои эмпирикӣ ва арзёбиҳои панели динамикӣ хонда шаванд.
Расмҳои 1–2: Графикҳои манбаъ мебошанд, ки тамоюлҳои вақти фоидаи соф ва нархи саҳмияро тавсиф мекунанд. Азбаски силсилаи exact хом дар ҷадвал нашр нашудааст, Verianla арзишҳои тахминии графикро ҳамчун маълумоти дақиқ бозтавлид накардааст.
Шарҳ гузоред
Нишонии почтаи электронии шумо нашр намешавад. Майдонҳои ҳатмӣ бо * нишон дода шудаанд