


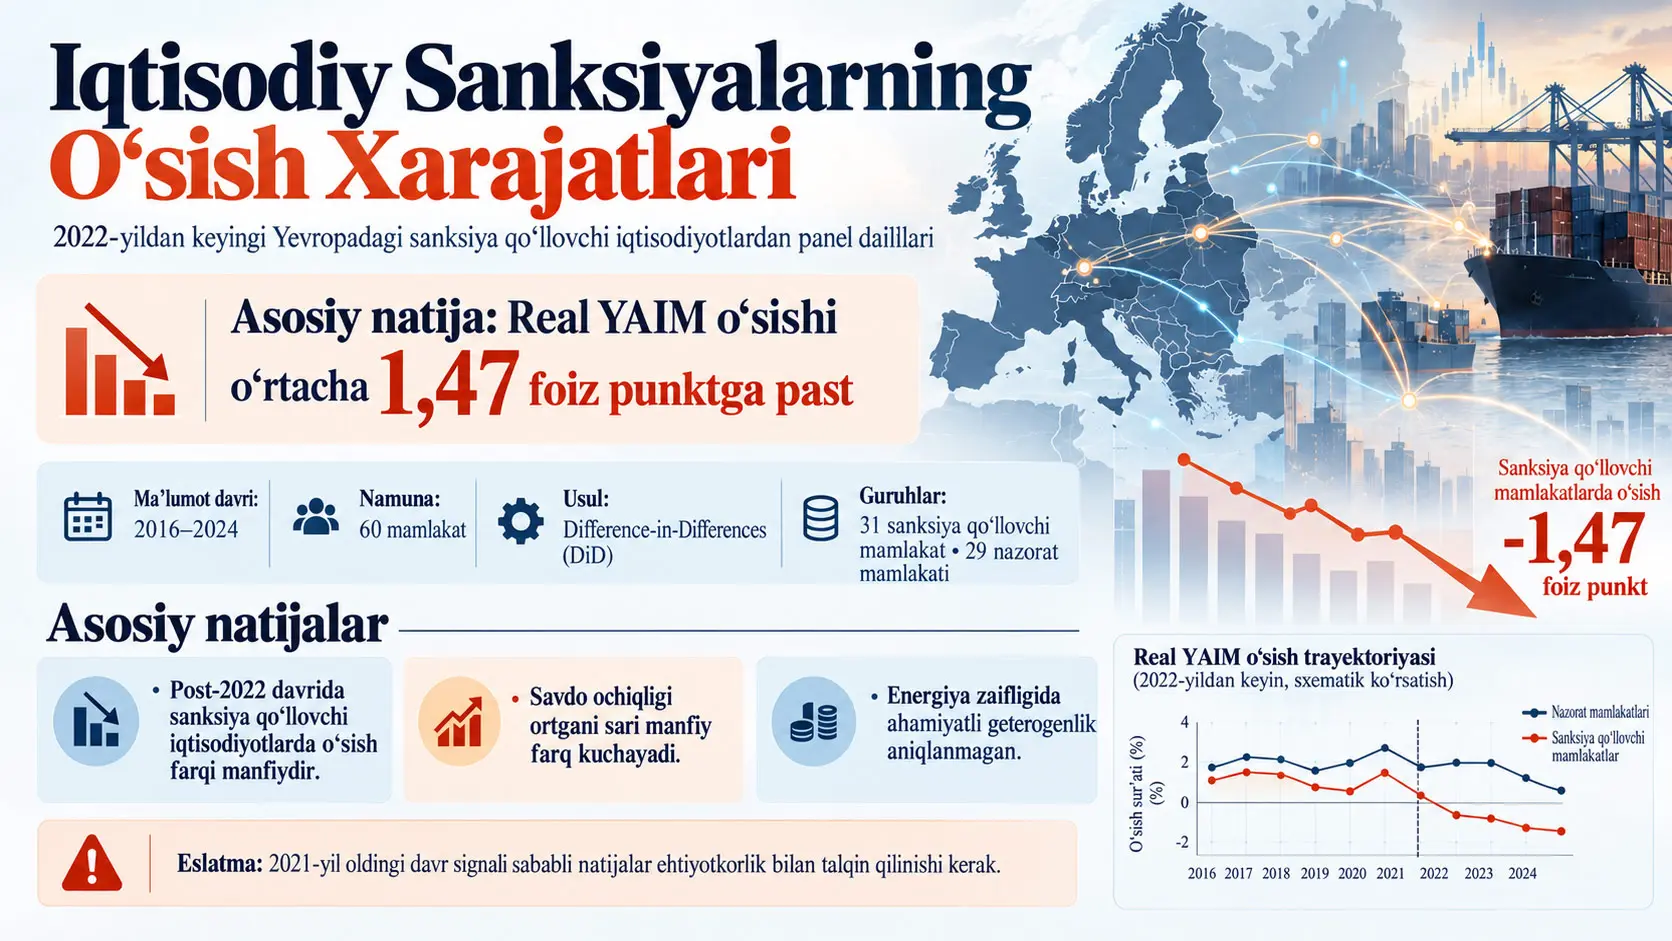
Difference-in-differences (DiD) — siyosat yoki hodisadan oldingi va keyingi o‘zgarishni ushbu hodisaga duch kelgan guruh bilan taqqoslash guruhi o‘rtasida solishtirib, farqlanuvchi o‘zgarishni baholashga intiladigan panel ma’lumotlar usulidir. Rūta Bankauskaitė va Vaidas Gaidelys olib borgan tadqiqot 2022-yilda Rossiya va Belarusga nisbatan iqtisodiy sanksiyalarning sezilarli darajada kuchaytirilishi sanksiya qo‘llagan Yevropa mamlakatlaridagi real yalpi ichki mahsulot (YaIM) o‘sishi bilan qanday bog‘liq ekanini o‘rganadi. Tadqiqot sanksiyalarning nishon mamlakatlardagi oqibatlariga qaratilgan keng adabiyotdan farqli ravishda, sanksiya qo‘llayotgan iqtisodiyotlar ko‘tarishi mumkin bo‘lgan makroiqtisodiy moslashuv xarajatlarini baholaydi.
Tahlil 2016–2024 davrida 60 mamlakatning yillik panel ma’lumotlarini qamrab oladi. Davolash guruhida Yevropa Ittifoqining 27 a’zosidan tashqari Birlashgan Qirollik, Norvegiya, Islandiya va Shveytsariya bilan birga sanksiya qo‘llagan 31 Yevropa mamlakati mavjud. Nazorat guruhida esa shu davrda Rossiya va Belarusga nisbatan teng darajadagi sanksiya rejimiga qo‘shilmagan Afrika, Yaqin Sharq, Osiyo va Lotin Amerikasidan 29 mamlakat bor. Oldingi davr 2016–2021, post-2022 davri esa 2022–2024 deb belgilangan.
Mamlakat va yil sobit ta’sirlari hamda makroiqtisodiy nazoratlarni o‘z ichiga olgan asosiy DiD bahosi 2022-yildan keyin sanksiya qo‘llagan guruhdagi yillik real YaIM o‘sishi nazorat guruhiga nisbatan o‘rtacha 1,473 foiz bandga past ekanini ko‘rsatadi. Koeffitsiyent statistik jihatdan ahamiyatli: β = −1,473; p = 0,002; %95 ishonch oralig‘i [−2,394; −0,553]. Biroq tadqiqot bu natijani sanksiyalarning yakka holdagi aniq sababiy ta’siri sifatida talqin qilmaydi.
Buning asosiy sababi 2021-yilda davolash va nazorat guruhlari o‘rtasida ahamiyatli oldingi davr farqi mavjudligidir. 2018–2020 placebo koeffitsiyentlari nolga yaqin va statistik jihatdan ahamiyatsiz bo‘lgan bo‘lsa, 2021 koeffitsiyenti +2,270 va p < 0,001. Mualliflar buning Yevropa iqtisodiyotlaridagi pandemiyadan keyingi ertaroq va kuchliroq tiklanishni aks ettirishi eng ehtimoliy izohlardan biri ekanini qayd etadi. Shu sababli −1,47 foiz bandlik baho sanksiyalar bilan bog‘liq o‘sish farqining kattaligi nuqtai nazaridan ehtiyotkorlik bilan talqin qilinishi va sanksiya komponenti uchun yuqori chegara bo‘lishi mumkin.
Mamlakatlar o‘rtasidagi natijalar ham bir xil emas. 2022-yilgacha tashqi savdoga ochiqligi yuqoriroq iqtisodiyotlarda manfiy post-2022 o‘sish farqi kuchliroq. Sanksiya qo‘llagan mamlakatlar ichida Rossiya va Belarus bozorlariga yuqoriroq eksport qaramligi ham yanada salbiy o‘sish o‘zgarishi bilan bog‘liq. Aksincha, energiya zaifligi bo‘yicha statistik jihatdan ahamiyatli geterogenlik topilmagan. Tadqiqotning umumiy xulosasi shuki, sanksiyalarning geosiyosiy maqsadlari bilan bir qatorda sanksiya qo‘llayotgan iqtisodiyotlarning qisqa muddatli moslashuv xarajatlari va ayniqsa tashqi savdoga yuqori ochiq iqtisodiyotlarning chidamliligi ham hisobga olinishi kerak.
Iqtisodiy sanksiyalar faqat nishon mamlakatga ta’sir qiladimi?
Iqtisodiy sanksiyalar davlat yoki boshqa aktorni harbiy kuch ishlatmasdan iqtisodiy bosim ostida qoldirish maqsadida savdo, moliyalashtirish, texnologiya transferi, transport yoki boshqa iqtisodiy aloqalarga qo‘llanadigan siyosiy cheklovlardir. Adabiyotda sanksiyalarning asosiy maqsadlari majburlash, salohiyatni cheklash va siyosiy signal berish sifatida tasniflanadi.
Biroq xalqaro savdo va moliya aloqalari ikki tomonlama bo‘lgani uchun sanksiyaning iqtisodiy ta’siri faqat nishon mamlakatda qolmaydi. Sanksiya qo‘llayotgan mamlakat firmalari ham eksport bozorlarini yo‘qotishi, ta’minot zanjirlarini o‘zgartirishga majbur bo‘lishi, qimmatroq energiya yoki oraliq resurslarga duch kelishi va yangi savdo hamkorlarini topish uchun qo‘shimcha xarajat qilishi mumkin.
Shu sababli tadqiqot savoli sanksiyalarning Rossiya yoki Belarusga ta’siri emas. Tadqiqot sanksiya rejimiga qo‘shilgan Yevropa iqtisodiyotlarida 2022-yildan keyin kuzatilgan o‘sish o‘zgarishi sanksiya qo‘llamagan mamlakatlardan farq qiladimi-yo‘qmi, shuni o‘rganadi.
2022–2024 sanksiya rejimining qamrovi
Yevropa Ittifoqining Rossiyaga nisbatan asosiy tarmoq sanksiyalari doirasi 2014-yilda shakllantirilgan va 24-fevral 2022-yildan keyin sezilarli kengaytirilgan. Belarusga nisbatan amaldagi sanksiya qonunchiligi ham mamlakatning Rossiyaning Ukrainaga qarshi hujumidagi roli sabab kengaytirilgan.
Manba tadqiqot 2022-yil fevralidan 2024-yil dekabrigacha Rossiyaga nisbatan jami 15 sanksiya paketi qabul qilinganini bildiradi. Tadqiqotning post-2022 davri ushbu paketlarning 1–15 qismini qamrab oladi; 2025-yil va undan keyin qabul qilingan paketlar tahlil davridan tashqarida.
| Paketlar | Davr | Tanlangan asosiy choralar |
|---|---|---|
| 1–5 | 23-fevral–8-aprel 2022 | Aktivlarni muzlatish va safar taqiqlari; ayrim Rossiya banklarini SWIFTdan chiqarish; Rossiya Markaziy banki bilan operatsiyalarga cheklov; ikki maqsadli mahsulotlar va ilg‘or texnologiyalar eksport nazorati; YI havo hududi va portlariga cheklovlar; ko‘mir, temir va po‘lat importiga taqiqlar. |
| 6–9 | 3-iyun–16-dekabr 2022 | Dengiz orqali tashiladigan Rossiya xom nefti va neft mahsulotlariga embargo; neft narxi yuqori chegarasining huquqiy asosi; qo‘shimcha SWIFT cheklovlari; Rossiya oltiniga import taqiqi; qo‘shimcha texnologiya eksport nazoratlari. |
| 10–12 | 25-fevral–18-dekabr 2023 | Eksport nazorati va tranzit taqiqlarini kuchaytirish; uchinchi mamlakatlar orqali sanksiyalarni chetlab o‘tishga qarshi choralar; Rossiya olmoslariga taqiq; neft narxi yuqori chegarasini qo‘llashni kuchaytirish. |
| 13–15 | 23-fevral–16-dekabr 2024 | Qo‘shimcha individual sanksiyalar; SPFS moliyaviy xabar almashish tizimiga oid cheklovlar; Rossiya LNGsini YI portlari orqali qayta yuklashga cheklovlar; soya floti kemalarini ro‘yxatga kiritish va sanksiyalarni chetlab o‘tishga qarshi qo‘shimcha qoidalar. |
Tadqiqot sanksiyalar geosiyosiy yoki xavfsizlik nuqtai nazaridan muvaffaqiyatli bo‘lgan-bo‘lmaganini sinamaydi. O‘rganiladigan natija o‘zgaruvchisi faqat yillik real YaIM o‘sishidir.
Sanksiyalar ularni qo‘llayotgan iqtisodiyotlarda o‘sishga qaysi kanallar orqali ta’sir qilishi mumkin?
Manba tadqiqot uchta bir-birini to‘ldiruvchi nazariy doiradan foydalanadi: neoklassik o‘sish nazariyasi, endogen o‘sish nazariyasi va ochiq iqtisodiyot yondashuvi. Bu doiralar sanksiyalar kapital jamg‘arilishi, texnologiya va bilim tarqalishi, savdo, investitsiya va xalqaro tranzaksiya xarajatlari orqali iqtisodiy faoliyatga ta’sir qilishi mumkinligini nazarda tutadi.
Neoklassik o‘sish kanali
Solow–Swan turidagi o‘sish yondashuvida kapital jamg‘arilishi, mehnat va texnologik rivojlanish ishlab chiqarish darajasini belgilovchi asosiy omillardir. Sanksiyalar kapital tovarlari, moliyalashtirish yoki texnologiyaga kirishni qiyinlashtirganda investitsiya qarorlari va ishlab chiqarish salohiyatiga ta’sir qilishi mumkin.
Endogen o‘sish kanali
Endogen o‘sish nazariyalari texnologik yangilik, bilim ishlab chiqarish, inson kapitali va innovatsiya uzoq muddatli o‘sishning ichida yaratilishini ta’kidlaydi. Savdo va moliya tarmoqlarining parchalanishi bilim va texnologiya tarqalishini kamaytirishi, innovatsiya rag‘batlarini o‘zgartirishi yoki investitsiyalarni sekinlashtirishi mumkin.
Ochiq iqtisodiyot kanali
Ochiq iqtisodiyot yondashuvi tadqiqotning geterogenlik tahlili markazida turadi. Savdo va xorijiy investitsiya aloqalari kuchliroq bo‘lgan iqtisodiyotlar xalqaro iqtisodiy ajralishdan ko‘proq ta’sirlanishi mumkin. Mavjud bozorlarning yo‘qotilishi, ta’minot zanjirlarining qayta tashkil etilishi va savdoning boshqa mamlakatlarga yo‘naltirilishi qo‘shimcha moslashuv xarajatlarini keltirib chiqarishi mumkin.
| Nazariya | Asosiy mexanizm | Kutilayotgan o‘sish ta’siri |
|---|---|---|
| Neoklassik o‘sish | Kapital jamg‘arilishi va texnologiyaga kirishga cheklov | Qisqa muddatda manfiy o‘sish ta’siri; uzoq muddatda ishlab chiqarish darajasida yo‘qotish ehtimoli |
| Endogen o‘sish | Bilim va texnologiya tarqalishining kamayishi, innovatsiya rag‘batlarining zaiflashuvi | Unumdorlik va uzoq muddatli ishlab chiqarishga nisbatan barqarorroq ta’sirlar ehtimoli |
| Ochiq iqtisodiyot | Savdo va investitsiya oqimlarining kamayishi, xalqaro tranzaksiya xarajatlarining oshishi | Tashqi savdoga ko‘proq ochiq va tashqi ta’sirga yuqori darajada duchor iqtisodiyotlarda kuchliroq moslashuv xarajatlari |
Tadqiqotning ikki gipotezasi
H1: 2022-yilda sanksiyalar kuchaytirilgandan keyin sanksiya qo‘llagan Yevropa mamlakatlarining real YaIM o‘sishi nazorat guruhiga nisbatan sezilarli darajada past bo‘lishi kutiladi.
H2: Manfiy post-2022 o‘sish farqi 2022-yilgacha Rossiya va Belarus bozorlariga ko‘proq qaram va xalqaro savdoga ko‘proq ochiq mamlakatlarda kattaroq bo‘lishi kutiladi.
Difference-in-differences modeli sanksiya davrini qanday o‘lchaydi?
Asosiy DiD modelida sanksiya qo‘llagan mamlakatlar bilan nazorat mamlakatlarining 2022-yilgacha va undan keyingi real YaIM o‘sishidagi o‘zgarishlar taqqoslanadi. Mamlakat sobit ta’sirlari mamlakatlarning vaqt davomida o‘zgarmaydigan tarkibiy xususiyatlarini, yil sobit ta’sirlari esa barcha mamlakatlarga ayni yilda ta’sir qilgan umumiy global shoklarni nazorat qiladi.
Asosiy ekonometrik model:
\[ growth_{ct} = \alpha_c + \tau_t + \delta(Post2022_t\times Treat_c) + \gamma'X_{ct} + u_{ct} \]
ko‘rinishidadir.
Bu yerda \(growth_{ct}\) mamlakat \(c\) ning \(t\) yildagi real YaIM o‘sish sur’atidir. \(\alpha_c\) mamlakat sobit ta’sirini, \(\tau_t\) yil sobit ta’sirini va \(\delta\) post-2022 davri bilan sanksiya qo‘llagan mamlakatlar guruhining o‘zaro ta’siriga tegishli asosiy DiD koeffitsiyentini bildiradi.
Nazorat vektori:
\[ X_{ct} = \{ Inflation_{ct}, GCF_{ct}, FDI_{ct}, PopulationGrowth_{ct}, GovernmentExpenditure_{ct} \} \]
sifatida belgilangan.
Geterogenlik modeli
Ikkinchi gipotezada asosiy DiD koeffitsiyenti mamlakatlarning 2022-yilgacha bo‘lgan zaiflik darajalariga qarab o‘zgaradimi-yo‘qmi sinovdan o‘tkaziladi:
\[ growth_{ct} = \alpha_c + \tau_t + \beta_1Sanctions2022_{ct} + \beta_3(Sanctions2022_{ct}\times Z_c) + \gamma'X_{ct} + u_{ct} \]
\(Z_c\) alohida modellarda 2016–2021 o‘rtachasi asosida hisoblangan uch xil o‘zgaruvchini ifodalaydi:
- Rossiya va Belarus bozorlariga eksport qaramligi,
- Rossiya energiya importiga zaiflik,
- umumiy savdo ochiqligi.
Asosiy modellar ordinary least squares panel doirasida baholangan. Standart xatolar mamlakat va yil o‘lchamlari bo‘yicha ikki tomonlama klasterlangan.
Ma’lumot manbalari
Real YaIM o‘sishi, aholi o‘sishi, yalpi kapital shakllanishi, inflyatsiya va davlat xarajatlari IMF Data Explorer’dan olingan. Sof to‘g‘ridan-to‘g‘ri xorijiy investitsiya kirimlari Jahon bankining World Development Indicators bazasidan, ikki tomonlama tovar savdosi esa UN Comtrade’dan olingan.
Energiya savdosi HS Kod 27 doirasidagi tovarlardan foydalanib belgilangan.
Parallel trend farazi tadqiqot uchun nega muhim?
Difference-in-differences yondashuvining ishonchli sababiy talqini, agar sanksiyalar qo‘llanmaganida davolash va nazorat guruhlari vaqt davomida taqqoslanadigan tendensiyalarga ergashgan bo‘lardi degan farazga asoslanadi. Tadqiqotning 2018–2020 placebo natijalari bu faraz bilan umuman mos kelsa-da, 2021-yildagi kuchli ijobiy davolash guruhi farqi muhim identifikatsiya ogohlantirishini keltirib chiqaradi.
Vizual va residual tekshiruvlar
Manba 1-rasmda 2016–2021 davrida ikki guruhning o‘rtacha real YaIM o‘sish yo‘llari umuman o‘xshash naqsh ko‘rsatadi. Har ikki guruh 2020-yilda kuchli qisqarish va 2021-yilda tiklanishni boshdan kechirgan, ishonch oraliqlari esa katta darajada ustma-ust tushgan.
Shunga qaramay, residual tahlilida 2021-yilda aniqroq ajralish bor: davolash guruhining residual o‘sishi ijobiy, nazorat guruhining residuali esa manfiy.
Residual trend testi
| Natija | Nazorat guruhi | Davolash guruhi |
|---|---|---|
| Event-time koeffitsiyenti | −0,155 | 0,145 |
| Standart xato | 0,099 | 0,076 |
| p-qiymat | 0,120 | 0,058 |
| %95 ishonch oralig‘i | [−0,351; 0,041] | [−0,005; 0,295] |
Har ikki koeffitsiyent ham %5 darajada statistik ahamiyatli emas; biroq davolash guruhidagi p = 0,058 natijasi chegaraviy bo‘lgani uchun tadqiqot qo‘shimcha placebo testlariga murojaat qiladi.
Placebo event-study natijalari
| Yil | Koeffitsiyent β | p-qiymat | %95 ishonch oralig‘i |
|---|---|---|---|
| 2018 | 0,094 | 0,785 | [−0,582; 0,770] |
| 2019 | −0,085 | 0,819 | [−0,814; 0,644] |
| 2020 | 0,666 | 0,188 | [−0,327; 1,660] |
| 2021 | 2,270 | <0,001 | [1,439; 3,101] |
| 2023 | −0,657 | 0,029 | [−1,245; −0,068] |
| 2024 | −1,231 | 0,003 | [−2,029; −0,433] |
2018–2020 oldingi davr koeffitsiyentlari statistik jihatdan noldan farqlanmaydi. Aksincha, 2021 koeffitsiyenti ijobiy va kuchli ahamiyatli.
Qo‘shma Wald testi
2018–2021 oldingi davr koeffitsiyentlarining birgalikda nolga tengligi gipotezasi uchun Wald testi:
W = 8,11; df = 4; p = 0,088.
Natija %5 darajada rad etilmaydi, ammo %10 darajada chegaraviy. 2021 chiqarilganda 2018–2020 koeffitsiyentlarining qo‘shma testi:
W = 0,79; df = 3; p = 0,853
bo‘ladi. Bu natija oldingi davrdagi muammoli signal asosan 2021-yilda jamlanganini ko‘rsatadi.
2021 signali qanday talqin qilinadi?
Tadqiqot uchta mumkin bo‘lgan izohni muhokama qiladi. Birinchisi, 2021 farqi doimiy o‘sish trendi ajralishining boshlanishi bo‘lishi. Ikkinchisi, Yevropadagi pandemiyadan keyingi tiklanish nazorat guruhiga qaraganda ertaroq va kuchliroq bo‘lgani sababli yuzaga kelgan vaqtinchalik sakrashdir. Uchinchi ehtimol esa 2022-yilgacha sanksiya yoki urush kutilishi bilan bog‘liq anticipatory adjustment mavjudligidir.
Manba 2018–2020 koeffitsiyentlari nolga yaqinligi va farq faqat 2021-yilda keskin paydo bo‘lgani sababli vaqtinchalik pandemiyadan keyingi tiklanish izohini kuzatilgan naqshga ko‘proq mos deb hisoblaydi.
Bu holda post-2022 bahosining bir qismi 2021-yildagi yuqori bazadan mexanik qaytishni o‘z ichiga olishi mumkin. Shu sababli asosiy −1,473 foiz bandlik koeffitsiyent sanksiyalarning sof sababiy ta’sirini aslidan kattaroq ko‘rsatishi mumkin.
Formal sezgirlik tahlili
Rambachan va Roth yondashuvi bilan o‘tkazilgan tahlil natija parallel trend farazidan cheklangan og‘ishlarga chidamli ekanini, ammo kuchliroq og‘ishlarda nolni istisno qila olmasligini ko‘rsatadi.
| Faraz | %95 ishonch to‘plami | Nolni istisno qiladimi? |
|---|---|---|
| Qo‘shimcha cheklov yo‘q | [−4,82; −1,40] | Ha |
| Nisbiy kattalik, M = 0,25 | [−6,27; −0,96] | Ha |
| Nisbiy kattalik, M = 0,50 | [−8,20; 0,30] | Yo‘q |
| Chiziqli oldingi trend davomiyligi, M = 0 | [−3,33; −0,52] | Ha |
| Smoothness, M = 0,25 | [−6,35; 0,03] | Yo‘q |
Shunday qilib, tadqiqot asosiy natija parallel trendlardan cheklangan og‘ishlarga chidamli, o‘rta kattalikdagi og‘ishlarga esa chidamli emasligini aniq qayd etadi.
Tadqiqot Usuli va Natijalari
Namuna va tadqiqot dizayni
Umumiy namuna 60 mamlakat va to‘qqiz yillik 2016–2024 davridan iborat 540 mamlakat-yil kuzatuvidir.
Davolash guruhi: YI-27, Birlashgan Qirollik, Norvegiya, Islandiya va Shveytsariya bilan birga 31 Yevropa iqtisodiyoti.
Nazorat guruhi: Afrikadan 11, Yaqin Sharqdan 4, Osiyodan 8 va Lotin Amerikasidan 6 mamlakat, jami 29 mamlakat.
Nazorat guruhining Yevropadan tashqaridan tanlanishining muhim sabablaridan biri sanksiya rejimiga qo‘shilmagan kam sonli Yevropa mamlakatlari YI va Rossiya bilan kuchli iqtisodiy aloqalar sababli sanksiya shokidan bilvosita ta’sirlanishi mumkinligidir. Biroq Yevropadan tashqari nazorat guruhidan foydalanish ham yuqoriroq tarkibiy geterogenlik yaratadi. Manba bu muvozanatni tadqiqotning asosiy cheklovlaridan biri sifatida tan oladi.
Asosiy DiD natijasi
| O‘zgaruvchi | β | p-qiymat | %95 ishonch oralig‘i |
|---|---|---|---|
| Sanctions2022 | −1,473 | 0,002 | [−2,394; −0,553] |
| Yalpi kapital shakllanishi | 0,113 | 0,067 | [−0,008; 0,233] |
| Inflyatsiya | −0,034 | 0,084 | [−0,072; 0,005] |
| FDI | 0,006 | 0,004 | [0,002; 0,010] |
| Aholi o‘sishi | 0,415 | 0,210 | [−0,235; 1,066] |
| Davlat xarajati | −0,149 | 0,050 | [−0,299; 0,000] |
Model mamlakat va yil sobit ta’sirlarini o‘z ichiga oladi. Standart xatolar mamlakat va yil bo‘yicha ikki tomonlama klasterlangan. N = 540, within-R² = 0,072.
Namunaning 2016–2024 davridagi o‘rtacha real YaIM o‘sishi taxminan %2,68, davolash guruhida esa %2,45. Shu sababli −1,47 foiz bandlik baho namunaning o‘rtacha yillik o‘sishiga nisbatan makroiqtisodiy jihatdan katta farqdir.
Makroiqtisodiy nazoratlar to‘liq olib tashlanganda ham koeffitsiyent o‘xshash qoladi:
β = −1,429; p = 0,003; %95 ishonch oralig‘i [−2,363; −0,495].
Xom guruh o‘rtachalarida davolash guruhining o‘sishi 2016–2021 davridagi %2,58 dan 2022–2024 davrida %2,18 ga tushadi. Nazorat guruhida esa o‘rtacha %2,59 dan %3,62 ga ko‘tariladi. Manba nazorat guruhidagi bu oshish qisman post-2022 tovar narxlari muhiti bilan bog‘liq bo‘lishi mumkinligini qayd etib, muqobil nazorat guruhlari bilan mustahkamlik testlarini o‘tkazadi.
−1,47 foiz bandlik natija qanchalik mustahkam?
Asosiy koeffitsiyent belgisi ko‘plab muqobil namuna va model spetsifikatsiyalarida manfiy. Shunga qaramay, ayrim kichik yoki turli nazorat guruhlarida ishonch oraliqlari kengayadi va statistik ahamiyat yo‘qoladi. Demak, tadqiqot topilma yo‘nalish bo‘yicha ancha barqaror, statistik aniqlik bo‘yicha esa nazorat guruhi tarkibiga sezgir ekanini ko‘rsatadi.
| Nazorat | β | p-qiymat |
|---|---|---|
| Asosiy model | −1,473 | 0,002 |
| 2021 chiqarilganda | −1,124 | 0,013 |
| 2020–2021 chiqarilganda | −0,963 | 0,016 |
| 2018–2024 baholash oynasi | −1,617 | 0,006 |
| Guruhga xos chiziqli trend | −2,649 | 0,001 |
| YaIM o‘sishi %1–%99 winsorize | −1,456 | 0,002 |
| Energiya/tovar eksportchilari nazoratdan chiqarilganda | −1,149 | 0,038 |
| Afrika chiqarilganda | −1,596 | 0,001 |
| Yaqin Sharq chiqarilganda | −1,409 | 0,019 |
| Osiyo chiqarilganda | −1,576 | <0,001 |
| Lotin Amerikasi chiqarilganda | −1,286 | 0,110 |
Leave-one-country-out tahlilida 60 alohida modelning barchasida koeffitsiyent manfiy va har bir baho p < 0,05 darajada ahamiyatli bo‘lib qoladi. Koeffitsiyentlar −1,599 dan −1,280 gacha.
1000 takrorli permutation inference tahlilida tasodifiy yaratilgan hech bir davolash tayinlovi haqiqiy bahodek katta mutlaq qiymatli koeffitsiyent hosil qilmagan va tuzatilgan p-qiymat 0,001 bo‘lgan.
Biroq faqat bitta mintaqa nazorat guruhi sifatida ishlatilgan kichikroq modellarda barcha koeffitsiyentlar manfiy bo‘lsa-da, hech biri %5 ahamiyat darajasiga yetmagan. Bu nazorat guruhining hajmi va tarkibi statistik aniqlik uchun muhimligini ko‘rsatadi.
Tashqi savdoga ochiqroq iqtisodiyotlar nega kuchliroq manfiy farq ko‘rsatadi?
Manba natijalari 2022-yilgacha tashqi savdoning YaIMga nisbati yuqoriroq iqtisodiyotlarda post-2022 o‘sish farqi ko‘proq manfiy ekanini ko‘rsatadi. Savdo ochiqligi o‘zaro ta’sir koeffitsiyenti −1,269 va p = 0,012. Biroq bu natija savdo ochiqligi sanksiya ta’sirini sababiy ravishda uzatuvchi kanal ekanini isbotlamaydi; faqat post-2022 farqi ochiqlik darajasiga qarab tizimli o‘zgarishini ko‘rsatadi.
Uchta zaiflik ko‘rsatkichini taqqoslash
| Zaiflik ko‘rsatkichi | Asosiy β1 | β1 p | O‘zaro ta’sir β3 | β3 p |
|---|---|---|---|---|
| Rossiya va Belarusga eksport qaramligi | −1,092 | 0,034 | −13,980 | 0,013 |
| Energiya zaifligi | −1,005 | 0,154 | −2,111 | 0,193 |
| Savdo ochiqligi | 0,154 | 0,839 | −1,269 | 0,012 |
Eksport qaramligi
Eksport qaramligi [0,1] nisbat sifatida o‘lchanadi. −13,980 o‘zaro ta’sir koeffitsiyenti 2022-yilgacha Rossiya va Belarusga eksport qaramligi 1 foiz band oshganda manfiy post-2022 farqi taxminan 0,14 foiz band kuchliroq bo‘lishini anglatadi.
Manba modelining namunaviy hisobiga ko‘ra, eksport qaramligi %5 bo‘lgan mamlakatda taxminiy marjinal farq taxminan −1,79 foiz band, %10 qaramlikda esa taxminan −2,49 foiz band.
Biroq eksport qaramligi yuqori bo‘lgan sanksiya mamlakatlari bilan nazorat guruhining tegishli qiymatlari o‘rtasida limited common support mavjud bo‘lgani sababli, ayniqsa yuqori ta’sirlanish darajalarida bu hisoblar ekstrapolyatsiyani o‘z ichiga oladi.
Savdo ochiqligi
Savdo ochiqligi o‘zaro ta’siri:
β3 = −1,269; SE = 0,503; p = 0,012; %95 ishonch oralig‘i [−2,257; −0,281].
Modelda savdo hajmi YaIMning %100 iga teng iqtisodiyot uchun marjinal post-2022 farqi taxminan −1,12 foiz band, %150 iga teng iqtisodiyot uchun taxminan −1,75 foiz band.
Bu natija xalqaro ishlab chiqarish va savdo tarmoqlariga kuchliroq bog‘langan mamlakatlarda mavjud iqtisodiy aloqalarni o‘zgartirish xarajatlari yuqoriroq bo‘lishi mumkinligi nazariyasiga mos.
Energiya zaifligi
Energiya zaifligi o‘zaro ta’siri manfiy bo‘lsa-da, ahamiyatli emas:
β3 = −2,111; p = 0,193; %95 ishonch oralig‘i [−5,293; 1,071].
Bu natija energiya shoklari ahamiyatsiz degani emas. Yil sobit ta’sirlari 2022-yilda barcha mamlakatlarga ta’sir qilgan umumiy energiya narxi shokining muhim qismini allaqachon absorbsiya qiladi. Geterogenlik modeli faqat 2022-yilgacha Rossiya energiyasiga qaramlik mamlakatlar o‘rtasidagi post-2022 farqini tizimli o‘zgartiradimi, shuni sinaydi.
Tadqiqot shuningdek 2022-yildan keyin energiya manbalarining tez diversifikatsiyasi oldindan mavjud energiya qaramligi farqlarining qisqa muddatli ta’sirini kamaytirgan bo‘lishi mumkinligini muhokama qiladi; biroq bu izoh bevosita sinovdan o‘tkazilmagan.
Yillik zaiflik qiymatlari bilan mustahkamlik testi
Sobit 2016–2021 o‘rtachalari o‘rniga yillik ko‘rsatkichlar ishlatilganda asosiy naqsh o‘zgarmaydi:
- Eksport qaramligi o‘zaro ta’siri: β3 = −44,18; p = 0,019.
- Savdo ochiqligi o‘zaro ta’siri: β3 = −1,47; p < 0,001.
- Energiya zaifligi: statistik jihatdan ahamiyatli emas.
Biroq yillik ko‘rsatkichlarning 2022-yildan keyin sanksiya shokining o‘ziga javob berishi mumkin bo‘lgani uchun manba bu natijalarni tavsiflovchi mustahkamlik tekshiruvi sifatida ko‘radi va asosiy H2 talqini uchun 2016–2021 sobit qiymatlaridan foydalanadi.
Litva uchun taxminan −3,3 foiz band natija mamlakatga xos sanksiya ta’sirimi?
Yo‘q. Litva uchun berilgan taxminan −3,3 foiz band qiymat alohida Litva regressiyasidan yoki mamlakatga xos sababiy bahodan kelib chiqmaydi. Litvaning 2016–2021 o‘rtacha Rossiya/Belarus eksport qaramligi 0,159 sifatida umumiy pooled interaction modeliga kiritilib hisoblangan izohlovchi marjinal ta’sirdir va tegishli ta’sirlanish qiymati nazorat guruhining qo‘llab-quvvatlash oralig‘idan tashqarida bo‘lgani uchun ekstrapolyatsiyani o‘z ichiga oladi.
Manba Litvani kichik, tashqi savdoga yuqori ochiq iqtisodiyot misoli sifatida ishlatadi. Litva namunadan chiqarilganda asosiy DiD koeffitsiyenti −1,420 va p = 0,003 bo‘ladi; demak, umumiy natijani faqat Litva belgilamaydi.
H2 gipotezasi qay darajada qo‘llab-quvvatlanadi?
Tadqiqot H2 uchun to‘liq emas, qisman qo‘llab-quvvatlash topadi.
- Savdo ochiqligi bo‘yicha manfiy geterogenlik ham cheklangan, ham to‘liq o‘zaro ta’sirli modellarda mustahkam.
- Sanksiya qo‘llagan mamlakatlarning o‘zida Rossiya va Belarusga yuqoriroq eksport qaramligi yanada manfiy o‘sish o‘zgarishi bilan bog‘liq.
- Biroq eksport qaramligi qiyaligining nazorat guruhidan farqi limited common support sabab ishonchli ko‘rsatilmaydi.
- Energiya zaifligi bo‘yicha statistik jihatdan ahamiyatli farqlanish topilmagan.
Tadqiqotning asosiy cheklovlari
2021 oldingi signal: Eng muhim identifikatsiya muammosi 2021-yilda davolash guruhiga tegishli +2,270 ahamiyatli koeffitsiyentdir. Bu parallel trend farazi mukammal emasligini anglatadi.
Bir vaqtdagi shoklar: 2022 sanksiyalari Rossiya-Ukraina urushi, energiya bozori shoklari, oziq-ovqat va tovar narxlari oshishi, qochqinlar harakati va pandemiyadan keyingi notekis tiklanish bilan bir davrga to‘g‘ri kelgan. Model ularning barchasini sanksiya ta’siridan ajrata olmaydi.
Nazorat guruhining tuzilishi: Davolash guruhi Yevropa iqtisodiyotlaridan, nazorat guruhi esa boshqa mintaqalardagi mamlakatlardan iborat. Mamlakat sobit ta’sirlari tarkibiy farqlarning vaqt davomida sobit qismini nazorat qiladi, ammo Yevropa uchun mukammal kontrfaktual iqtisodiyot yaratmaydi.
Common support: Ayniqsa Rossiya va Belarusga yuqori eksport qaramligi qiymatlarida sanksiya va nazorat mamlakatlari yetarlicha ustma-ust tushmaydi. Shu sababli yuqori ta’sirlanishli mamlakatlar uchun marjinal ta’sir hisoblari ekstrapolyatsiyani o‘z ichiga olishi mumkin.
Qisqa post-treatment davri: Tahlil faqat uch yillik 2022–2024 post-treatment davrini qamrab oladi va 2025-yildan keyingi sanksiya paketlarini o‘z ichiga olmaydi.
Mamlakat darajasidagi ma’lumot: Tadqiqot mamlakat darajasidagi jami real YaIM o‘sishini tahlil qiladi. Ta’sirlarning firma, sektor yoki mintaqa darajasida qanday taqsimlanganini bevosita ko‘rsatmaydi.
Sababiy talqin chegarasi: Manba natijalarni 2022-yildan keyingi sanksiya davri bilan bog‘liq o‘sish farqi sifatida ifodalaydi. −1,47 foiz bandlik koeffitsiyent sanksiyalarning urush, energiya va pandemiyadan keyingi ta’sirlardan to‘liq ajratilgan sof sababiy xarajati emas.
Siyosat nuqtai nazaridan asosiy xulosa
Tadqiqot sanksiyalar qo‘llanmasligi kerak degan siyosiy xulosa chiqarmaydi. Sanksiyalarning xavfsizlik, tashqi siyosat, tiyib turish, salohiyatni cheklash va siyosiy signal kabi maqsadlari tadqiqot natija o‘zgaruvchilari qatoriga kirmaydi.
Buning o‘rniga tadqiqotning iqtisodiy siyosat xabari sanksiya dizaynida sanksiya qo‘llayotgan iqtisodiyotlarning moslashuv salohiyati ham hisobga olinishi kerakligidir. Ayniqsa tashqi savdoga yuqori ochiqlik yoki ayrim bozorlarga jamlangan eksport aloqalariga ega iqtisodiyotlar uchun savdoni diversifikatsiya qilish, muqobil bozorlar va iqtisodiy chidamlilik siyosatlari muhimroq bo‘lishi mumkin.
Umumiy ilmiy xulosa
2016–2024 paneli 2022-yildan keyin sanksiya qo‘llagan Yevropa iqtisodiyotlarida nazorat guruhiga nisbatan o‘rtacha −1,47 foiz bandlik manfiy real o‘sish farqini ko‘rsatadi. Bu farq muqobil namunalarda va ko‘plab mustahkamlik tahlillarida asosan manfiy bo‘lib qoladi.
Biroq 2021 oldingi davr anomaliyasi va post-2022 davrida bir vaqtda yuz bergan urush, energiya va pandemiyadan keyingi shoklar sababli tadqiqot ushbu koeffitsiyentning barchasini bevosita iqtisodiy sanksiyalarga bog‘lamaydi.
Eng kuchli geterogenlik topilmasi savdo ochiqligida: ochiqroq iqtisodiyotlar post-2022 davrida ko‘proq manfiy o‘sish farqini ko‘rsatadi. Sanksiya qo‘llagan guruh ichida Rossiya va Belarusga yuqoriroq oldingi davr eksport qaramligi ham yanada manfiy o‘sish o‘zgarishi bilan bog‘liq. Energiya qaramligida esa shunga o‘xshash statistik dalil olinmagan.
Shunday qilib, tadqiqotning asosiy hissasi iqtisodiy sanksiyalarni faqat nishon davlat nuqtai nazaridan emas, balki sanksiyani qo‘llayotgan davlatlarning makroiqtisodiy moslashuv jarayoni nuqtai nazaridan ham baholash kerakligini empirik ravishda ko‘rsatishidir. Biroq miqdoriy o‘sish farqi sanksiyalarning yakka holdagi sof sababiy xarajati sifatida emas, 2022-yildan keyingi sanksiya davri bilan bog‘liq qisqa muddatli farq sifatida o‘qilishi kerak.
Manba va Usul Haqida Izoh
Asl tadqiqot sarlavhasi: Growth Costs of Economic Sanctions: Panel Evidence from European Sanctioning Economies After 2022
Mualliflar: Rūta Bankauskaitė; Vaidas Gaidelys.
Corresponding author: Rūta Bankauskaitė.
Muassasa: School of Economics and Business, Kaunas University of Technology, Kaunas, Lithuania.
Jurnal: Economies
Nashriyot: MDPI, Basel, Switzerland
Bibliografik yozuv: Economies 2026, 14, 370
DOI: 10.3390/economies14090370
Yuborilgan: 7-iyun 2026
Qayta ko‘rib chiqilgan: 17-iyul 2026
Qabul qilingan: 3-avgust 2026
Nashr qilingan: 2-sentabr 2026
Manba turi: Mamlakat darajasidagi kuzatuv panel ma’lumotlari va difference-in-differences tadqiqoti.
O‘rganilgan davr: 2016–2024; oldingi davr 2016–2021, post-treatment davri 2022–2024.
Namuna: 60 mamlakat va 540 mamlakat-yil kuzatuvi; sanksiya qo‘llagan 31 Yevropa mamlakati va 29 nazorat mamlakati.
Asosiy natija o‘zgaruvchisi: Yillik real YaIM o‘sish sur’ati.
Asosiy usul: Mamlakat va yil sobit ta’sirli difference-in-differences panel regressiyasi.
Standart xatolar: Asosiy modellarda mamlakat va yil bo‘yicha ikki tomonlama klasterlangan standart xatolar.
Ma’lumot manbalari: IMF Data Explorer; World Bank World Development Indicators; UN Comtrade.
Qo‘shimcha material: Analitik mamlakat-yil panel ma’lumotlar to‘plami va replikatsiya kodi maqolaning Supplementary Materials bo‘limida berilgani qayd etilgan.
Muallif hissalari: Konseptuallashtirish: R.B. va V.G.; metodologiya: R.B.; tekshirish: R.B. va V.G.; formal tahlil: R.B.; tadqiqot: R.B.; resurslar: R.B.; ma’lumotlarni tartibga solish: R.B.; dastlabki qoralama: R.B.; ko‘rib chiqish va tahrirlash: R.B. va V.G.; vizuallashtirish: R.B.; supervision: V.G.; loyiha boshqaruvi: R.B. Har ikki muallif nashr qilingan versiyani o‘qib, ma’qullagan.
Moliyalashtirish: Tadqiqot tashqi moliyalashtirish olmagan.
Etika qo‘mitasi: Qo‘llanilmaydi.
Xabardor qilingan rozilik: Qo‘llanilmaydi.
Ma’lumotlarning mavjudligi: Xom ma’lumotlar IMF Data Explorer, World Bank World Development Indicators va UN Comtrade orqali ommaga ochiq. Analitik panel ma’lumotlar to‘plami va replikatsiya kodi qo‘shimcha materiallarda taqdim etilgan.
Manfaatlar to‘qnashuvi: Mualliflar manfaatlar to‘qnashuvi yo‘qligini bildirgan.
Litsenziya: Creative Commons Attribution (CC BY).
Asosiy metodologik cheklov: 2021-yilda ahamiyatli ijobiy oldingi davr farqi topilgani uchun parallel trend farazi mutlaqo toza emas. Bundan tashqari, 2022-yildan keyingi davr urush, energiya bozori shoklari va pandemiyadan keyingi tiklanish bilan ustma-ust keladi. Shu sababli asosiy −1,473 foiz bandlik natija sanksiyalarning yakka holdagi aniq sof sababiy ta’siri emas, balki sanksiya davrida sanksiya qo‘llagan Yevropa iqtisodiyotlarida kuzatilgan nisbiy o‘sish farqidir va sanksiyalar bilan bog‘liq komponentning yuqori chegarasini ifodalashi mumkin.
Izoh qoldiring
E-pochta manzilingiz chop etilmaydi. Majburiy maydonlar * bilan belgilangan