


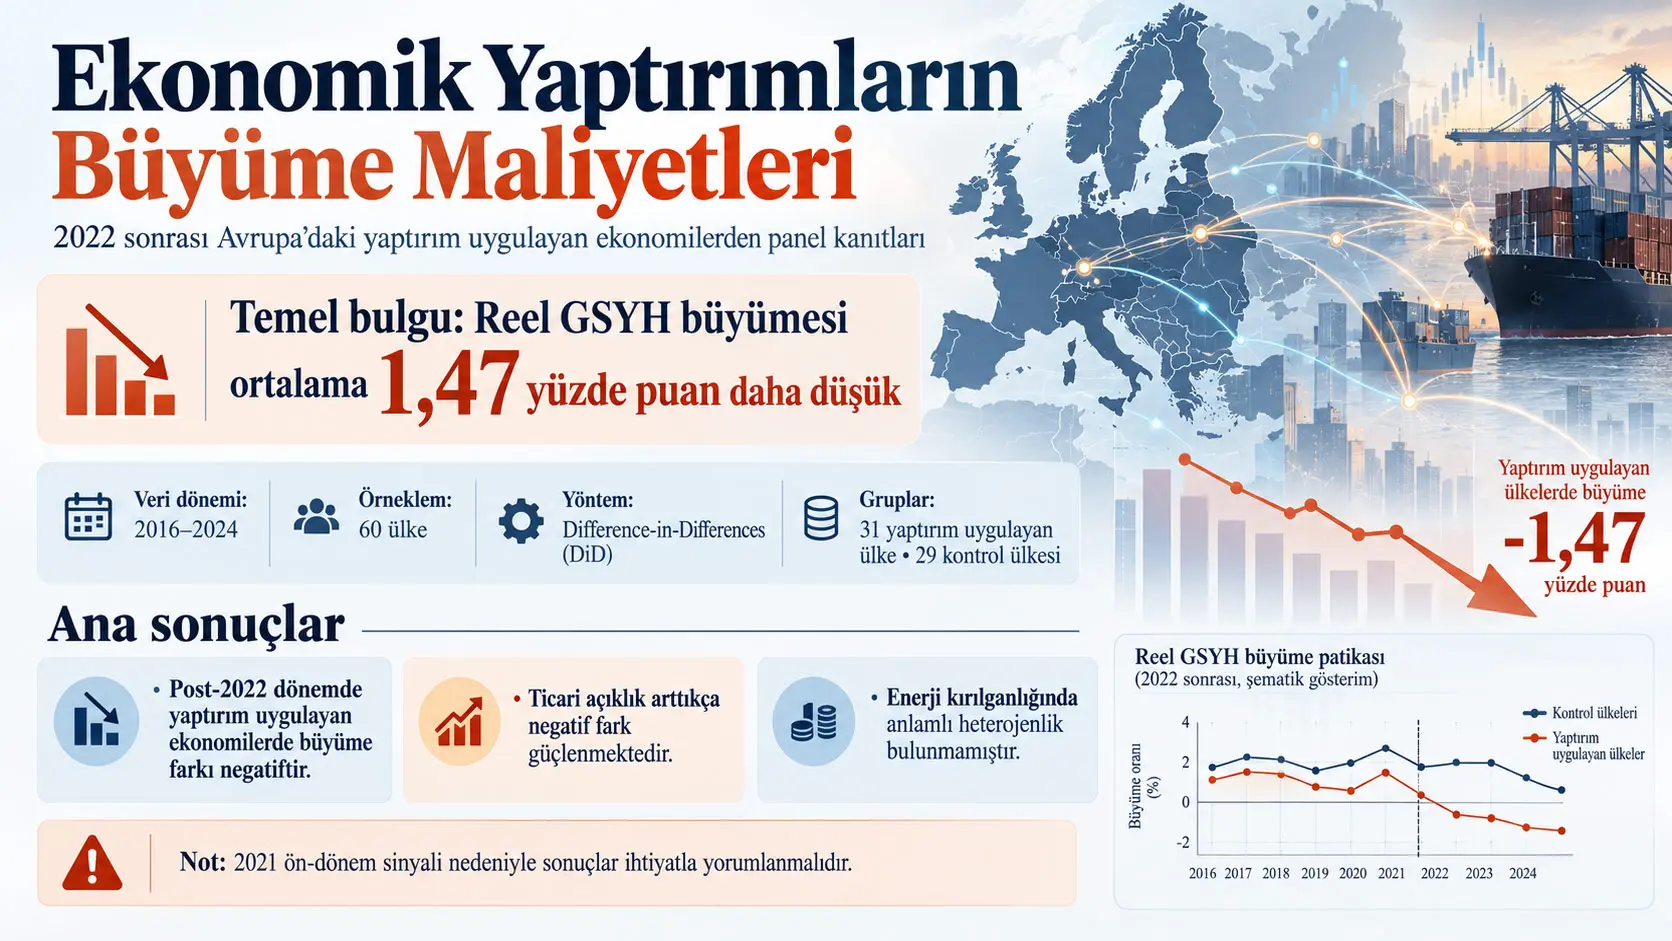
Difference-in-differences (DiD), bir politika veya olay öncesi ve sonrasındaki değişimi, bu olaya maruz kalan grup ile karşılaştırma grubu arasında kıyaslayarak farklılaşan değişimi tahmin etmeye çalışan bir panel veri yöntemidir. Rūta Bankauskaitė ve Vaidas Gaidelys tarafından yürütülen çalışma, 2022'de Rusya ve Belarus'a yönelik ekonomik yaptırımların belirgin biçimde sıkılaştırılmasının, yaptırım uygulayan Avrupa ülkelerindeki reel gayrisafi yurtiçi hasıla (GSYH) büyümesiyle nasıl ilişkili olduğunu incelemektedir. Araştırma, yaptırımların hedef ülkelerdeki sonuçlarına odaklanan geniş literatürden farklı olarak yaptırım uygulayan ekonomilerin taşıyabileceği makroekonomik uyum maliyetlerini değerlendirmektedir.
Analiz 2016–2024 döneminde 60 ülkeye ait yıllık panel verilerini kapsamaktadır. Tedavi grubunda Avrupa Birliği'nin 27 üyesine ek olarak Birleşik Krallık, Norveç, İzlanda ve İsviçre olmak üzere 31 yaptırım uygulayan Avrupa ülkesi bulunmaktadır. Kontrol grubunda ise aynı dönemde Rusya ve Belarus'a eşdeğer bir yaptırım rejimine katılmayan Afrika, Orta Doğu, Asya ve Latin Amerika'dan 29 ülke yer almaktadır. Ön dönem 2016–2021, post-2022 dönem ise 2022–2024 olarak tanımlanmıştır.
Ülke ve yıl sabit etkileri ile makroekonomik kontrolleri içeren temel DiD tahmini, 2022 sonrasında yaptırım uygulayan gruptaki yıllık reel GSYH büyümesinin kontrol grubuna göre ortalama 1,473 yüzde puan daha düşük olduğunu göstermektedir. Katsayı istatistiksel olarak anlamlıdır: β = −1,473; p = 0,002; %95 güven aralığı [−2,394; −0,553]. Ancak çalışma bu sonucu yaptırımların tek başına kesin nedensel etkisi şeklinde yorumlamamaktadır.
Bunun temel nedeni 2021 yılında tedavi ve kontrol grupları arasında anlamlı bir ön-dönem farklılığının bulunmasıdır. 2018–2020 placebo katsayıları sıfıra yakın ve istatistiksel olarak anlamsızken 2021 katsayısı +2,270 ve p < 0,001'dir. Yazarlar bunun Avrupa ekonomilerindeki daha erken ve güçlü pandemi sonrası toparlanmayı yansıtmasının en olası açıklamalardan biri olduğunu belirtmektedir. Bu nedenle −1,47 yüzde puanlık tahmin, yaptırımlarla ilişkili büyüme farkının büyüklüğü açısından ihtiyatla yorumlanmalı ve yaptırım bileşeni bakımından bir üst sınır olabilir.
Ülkeler arasındaki sonuçlar da homojen değildir. 2022 öncesinde daha dışa açık olan ekonomilerde negatif post-2022 büyüme farkı daha güçlüdür. Yaptırım uygulayan ülkeler içinde Rusya ve Belarus pazarlarına daha yüksek ihracat bağımlılığı da daha olumsuz büyüme değişimiyle ilişkilidir. Buna karşılık enerji kırılganlığı açısından istatistiksel olarak anlamlı bir heterojenlik bulunmamıştır. Araştırmanın genel sonucu, yaptırımların jeopolitik hedeflerinin yanında yaptırım uygulayan ekonomilerin kısa dönemli uyum maliyetlerinin ve özellikle yüksek dışa açıklığa sahip ekonomilerin dayanıklılığının da dikkate alınması gerektiğidir.
Ekonomik yaptırımlar yalnız hedef ülkeyi mi etkiler?
Ekonomik yaptırımlar, bir devleti veya başka bir aktörü askeri güç kullanmadan ekonomik baskı altında bırakmak amacıyla ticaret, finansman, teknoloji transferi, ulaşım veya diğer ekonomik ilişkiler üzerinde uygulanan politik kısıtlamalardır. Yaptırımların temel amaçları literatürde zorlama, kapasiteyi sınırlama ve siyasi sinyal verme olarak sınıflandırılmaktadır.
Ancak uluslararası ticaret ve finans bağlantıları çift yönlü olduğu için yaptırımın ekonomik etkileri yalnız hedef ülkede kalmaz. Yaptırım uygulayan ülkenin firmaları da ihracat pazarlarını kaybedebilir, tedarik zincirlerini değiştirmek zorunda kalabilir, daha pahalı enerji veya ara girdilerle karşılaşabilir ve yeni ticaret ortakları bulmak için ek maliyet üstlenebilir.
Bu nedenle araştırmanın sorusu yaptırımların Rusya veya Belarus üzerindeki etkisi değildir. Çalışma, yaptırım rejimine katılan Avrupa ekonomilerinde 2022 sonrasında gözlenen büyüme değişiminin yaptırım uygulamayan ülkelerden farklılaşıp farklılaşmadığını incelemektedir.
2022–2024 yaptırım rejiminin kapsamı
Avrupa Birliği'nin Rusya'ya yönelik temel sektörel yaptırım çerçevesi 2014 yılında oluşturulmuş, 24 Şubat 2022 sonrasında önemli ölçüde genişletilmiştir. Belarus'a yönelik mevcut yaptırım mevzuatı da ülkenin Rusya'nın Ukrayna'ya yönelik saldırısındaki rolü nedeniyle genişletilmiştir.
Kaynak çalışma Şubat 2022 ile Aralık 2024 arasında Rusya'ya yönelik toplam 15 yaptırım paketinin kabul edildiğini belirtmektedir. Çalışmanın post-2022 dönemi bu paketlerin 1–15 arasındaki bölümünü kapsar; 2025 ve sonrasında kabul edilen paketler analiz döneminin dışındadır.
| Paketler | Dönem | Seçilmiş başlıca önlemler |
|---|---|---|
| 1–5 | 23 Şubat–8 Nisan 2022 | Varlık dondurma ve seyahat yasakları; bazı Rus bankalarının SWIFT'ten çıkarılması; Rusya Merkez Bankasıyla işlemlere kısıtlama; çift kullanımlı ürün ve ileri teknoloji ihracat kontrolleri; AB hava sahası ve limanlarına sınırlamalar; kömür, demir ve çelik ithalat yasakları. |
| 6–9 | 3 Haziran–16 Aralık 2022 | Deniz yoluyla taşınan Rus ham petrolü ve petrol ürünlerine ambargo; petrol fiyat tavanının hukuki zemini; ek SWIFT kısıtları; Rus altınına ithalat yasağı; ilave teknoloji ihracat kontrolleri. |
| 10–12 | 25 Şubat–18 Aralık 2023 | İhracat kontrollerinin ve transit yasaklarının sıkılaştırılması; üçüncü ülkeler üzerinden yaptırım delmeye yönelik önlemler; Rus elmasına yasak; petrol fiyat tavanının uygulanmasının güçlendirilmesi. |
| 13–15 | 23 Şubat–16 Aralık 2024 | Ek bireysel yaptırımlar; SPFS finansal mesajlaşma sistemine ilişkin kısıtlamalar; Rus LNG'sinin AB limanları üzerinden aktarmasına kısıtlamalar; gölge filo gemilerinin listelenmesi ve ek yaptırım-delmeyi önleyici hükümler. |
Çalışma yaptırımların jeopolitik veya güvenlik açısından başarılı olup olmadığını test etmemektedir. İncelenen sonuç değişkeni yalnız yıllık reel GSYH büyümesidir.
Yaptırımlar yaptırım uygulayan ekonomilerde büyümeyi hangi kanallardan etkileyebilir?
Kaynak çalışma üç tamamlayıcı teorik çerçeve kullanmaktadır: neoklasik büyüme teorisi, içsel büyüme teorisi ve açık ekonomi yaklaşımı. Bu çerçeveler yaptırımın sermaye birikimi, teknoloji ve bilgi yayılımı, ticaret, yatırım ve uluslararası işlem maliyetleri üzerinden ekonomik faaliyete yansıyabileceğini öngörmektedir.
Neoklasik büyüme kanalı
Solow–Swan tipi büyüme yaklaşımında sermaye birikimi, emek ve teknolojik gelişme üretim düzeyini belirleyen temel unsurlardır. Yaptırımlar sermaye mallarına, finansmana veya teknolojiye erişimi zorlaştırdığında yatırım kararlarını ve üretim kapasitesini etkileyebilir.
İçsel büyüme kanalı
İçsel büyüme teorileri teknolojik yenilik, bilgi üretimi, insan sermayesi ve inovasyonun uzun dönem büyümenin içinde üretildiğini vurgular. Ticaret ve finans ağlarının parçalanması bilgi ve teknoloji yayılımını azaltabilir, inovasyon teşviklerini değiştirebilir veya yatırımları yavaşlatabilir.
Açık ekonomi kanalı
Açık ekonomi yaklaşımı araştırmanın heterojenlik analizinin merkezindedir. Ticaret ve yabancı yatırım bağlantıları daha yoğun olan ekonomiler uluslararası ekonomik ayrışmadan daha fazla etkilenebilir. Mevcut pazarların kaybedilmesi, tedarik zincirlerinin yeniden düzenlenmesi ve ticaretin başka ülkelere yönlendirilmesi ek uyum maliyetleri yaratabilir.
| Teori | Temel mekanizma | Beklenen büyüme etkisi |
|---|---|---|
| Neoklasik büyüme | Sermaye birikimi ve teknolojiye erişimde kısıt | Kısa dönemde negatif büyüme etkisi; uzun dönemde çıktı düzeyinde kayıp olasılığı |
| İçsel büyüme | Bilgi ve teknoloji yayılımının azalması, inovasyon teşviklerinin zayıflaması | Verimlilik ve uzun dönem çıktı üzerinde daha kalıcı etkiler olasılığı |
| Açık ekonomi | Ticaret ve yatırım akımlarında azalma, uluslararası işlem maliyetinde artış | Dışa daha açık ve yüksek dış maruziyetli ekonomilerde daha güçlü uyum maliyetleri |
Araştırmanın iki hipotezi
H1: 2022'de yaptırımların sıkılaştırılmasının ardından yaptırım uygulayan Avrupa ülkelerinin reel GSYH büyümesinin kontrol grubuna göre anlamlı biçimde daha düşük olması beklenmektedir.
H2: Negatif post-2022 büyüme farkının, 2022 öncesinde Rusya ve Belarus pazarlarına daha bağımlı ve uluslararası ticarete daha açık ülkelerde daha büyük olması beklenmektedir.
Difference-in-differences modeli yaptırım dönemini nasıl ölçüyor?
Temel DiD modelinde yaptırım uygulayan ülkeler ile kontrol ülkelerinin 2022 öncesindeki ve sonrasındaki reel GSYH büyüme değişimleri karşılaştırılmaktadır. Ülke sabit etkileri ülkelerin zaman içinde değişmeyen yapısal özelliklerini, yıl sabit etkileri ise bütün ülkeleri aynı yılda etkileyen ortak küresel şokları kontrol etmektedir.
Temel ekonometrik model:
\[ growth_{ct} = \alpha_c + \tau_t + \delta(Post2022_t\times Treat_c) + \gamma'X_{ct} + u_{ct} \]
şeklindedir.
Burada \(growth_{ct}\), ülke \(c\)'nin \(t\) yılındaki reel GSYH büyüme oranıdır. \(\alpha_c\) ülke sabit etkisini, \(\tau_t\) yıl sabit etkisini ve \(\delta\) post-2022 dönemi ile yaptırım uygulayan ülke grubunun etkileşimine ait temel DiD katsayısını temsil eder.
Kontrol vektörü:
\[ X_{ct} = \{ Inflation_{ct}, GCF_{ct}, FDI_{ct}, PopulationGrowth_{ct}, GovernmentExpenditure_{ct} \} \]
olarak tanımlanmıştır.
Heterojenlik modeli
İkinci hipotezde temel DiD katsayısının ülkelerin 2022 öncesi kırılganlık düzeylerine göre değişip değişmediği test edilmektedir:
\[ growth_{ct} = \alpha_c + \tau_t + \beta_1Sanctions2022_{ct} + \beta_3(Sanctions2022_{ct}\times Z_c) + \gamma'X_{ct} + u_{ct} \]
\(Z_c\), ayrı modellerde 2016–2021 ortalaması kullanılarak hesaplanan üç farklı değişkeni temsil etmektedir:
- Rusya ve Belarus pazarlarına ihracat bağımlılığı,
- Rus enerji ithalatına kırılganlık,
- toplam ticari açıklık.
Ana modeller ordinary least squares panel çerçevesinde tahmin edilmiştir. Standart hatalar hem ülke hem yıl boyutunda iki yönlü kümelendirilmiştir.
Veri kaynakları
Reel GSYH büyümesi, nüfus büyümesi, brüt sermaye oluşumu, enflasyon ve kamu harcamaları IMF Data Explorer'dan alınmıştır. Net doğrudan yabancı yatırım girişleri Dünya Bankası World Development Indicators veri tabanından, ikili mal ticareti ise UN Comtrade'den sağlanmıştır.
Enerji ticareti HS Kod 27 kapsamındaki mallar kullanılarak tanımlanmıştır.
Paralel trend varsayımı çalışma için neden kritik?
Difference-in-differences yaklaşımının güvenilir nedensel yorumu, yaptırım uygulanmasaydı tedavi ve kontrol gruplarının zaman içinde karşılaştırılabilir eğilimler izleyeceği varsayımına dayanır. Çalışmanın 2018–2020 placebo sonuçları bu varsayımla genel olarak uyumluyken 2021'deki güçlü pozitif tedavi grubu farkı önemli bir tanımlama uyarısı oluşturmaktadır.
Görsel ve residual kontrolleri
Kaynak Şekil 1'de 2016–2021 döneminde iki grubun ortalama reel GSYH büyüme yolları genel olarak benzer desen göstermektedir. Her iki grup 2020'de güçlü daralma ve 2021'de toparlanma yaşamaktadır ve güven aralıkları büyük ölçüde örtüşmektedir.
Bununla birlikte residual analizinde 2021 yılında daha belirgin bir ayrışma vardır: tedavi grubunun residual büyümesi pozitif, kontrol grubunun residualı negatiftir.
Residual trend testi
| Sonuç | Kontrol grubu | Tedavi grubu |
|---|---|---|
| Event-time katsayısı | −0,155 | 0,145 |
| Standart hata | 0,099 | 0,076 |
| p-değeri | 0,120 | 0,058 |
| %95 güven aralığı | [−0,351; 0,041] | [−0,005; 0,295] |
Her iki katsayı da %5 düzeyinde istatistiksel olarak anlamlı değildir; ancak tedavi grubundaki p = 0,058 sonucu sınırda bulunduğundan çalışma ek placebo testlerine başvurmaktadır.
Placebo event-study sonuçları
| Yıl | Katsayı β | p-değeri | %95 güven aralığı |
|---|---|---|---|
| 2018 | 0,094 | 0,785 | [−0,582; 0,770] |
| 2019 | −0,085 | 0,819 | [−0,814; 0,644] |
| 2020 | 0,666 | 0,188 | [−0,327; 1,660] |
| 2021 | 2,270 | <0,001 | [1,439; 3,101] |
| 2023 | −0,657 | 0,029 | [−1,245; −0,068] |
| 2024 | −1,231 | 0,003 | [−2,029; −0,433] |
2018–2020 ön-dönem katsayıları sıfırdan istatistiksel olarak ayırt edilememektedir. Buna karşılık 2021 katsayısı pozitif ve güçlü biçimde anlamlıdır.
Ortak Wald testi
2018–2021 ön-dönem katsayılarının birlikte sıfır olduğu hipotezi için Wald testi:
W = 8,11; df = 4; p = 0,088.
Sonuç %5 düzeyinde reddedilmemekte ancak %10 düzeyinde sınırda bulunmaktadır. 2021 çıkarıldığında 2018–2020 katsayılarının ortak testi:
W = 0,79; df = 3; p = 0,853
olmaktadır. Bu sonuç, ön-dönemdeki problemli sinyalin büyük ölçüde 2021'e yoğunlaştığını göstermektedir.
2021 sinyali nasıl yorumlanıyor?
Çalışma üç olası açıklama tartışmaktadır. Birincisi, 2021 farkının kalıcı bir büyüme trendi ayrışmasının başlangıcı olmasıdır. İkincisi, Avrupa'daki pandemi sonrası toparlanmanın kontrol grubundan daha erken ve güçlü olması nedeniyle oluşan geçici bir sıçramadır. Üçüncü olasılık ise 2022 öncesinde yaptırım veya savaş beklentisine bağlı bir anticipatory adjustment bulunmasıdır.
Kaynak, 2018–2020 katsayılarının sıfıra yakın olması ve farkın yalnız 2021'de keskin biçimde ortaya çıkması nedeniyle geçici pandemi sonrası toparlanma açıklamasını gözlenen örüntüyle daha uyumlu görmektedir.
Bu durumda post-2022 tahmininin bir bölümü yüksek 2021 bazından mekanik geri dönüşü içeriyor olabilir. Bu nedenle ana −1,473 yüzde puanlık katsayı yaptırımların net nedensel etkisini olduğundan büyük gösterebilir.
Formal duyarlılık analizi
Rambachan ve Roth yaklaşımıyla yapılan analiz, sonucun paralel trend varsayımından sınırlı sapmalara karşı dayanıklı olduğunu ancak daha güçlü sapmalarda sıfırı dışlayamadığını göstermektedir.
| Varsayım | %95 güven kümesi | Sıfırı dışlıyor mu? |
|---|---|---|
| Ek kısıtlama yok | [−4,82; −1,40] | Evet |
| Göreli büyüklük, M = 0,25 | [−6,27; −0,96] | Evet |
| Göreli büyüklük, M = 0,50 | [−8,20; 0,30] | Hayır |
| Doğrusal ön-trend devamı, M = 0 | [−3,33; −0,52] | Evet |
| Smoothness, M = 0,25 | [−6,35; 0,03] | Hayır |
Dolayısıyla çalışma ana sonucun paralel trendlerden sınırlı sapmalara karşı dayanıklı, orta büyüklükte sapmalara karşı ise dayanıklı olmadığını açıkça belirtmektedir.
Çalışmanın Yöntemi ve Bulguları
Örneklem ve araştırma tasarımı
Toplam örneklem 60 ülkeden ve dokuz yıllık 2016–2024 döneminden oluşan 540 ülke-yıl gözlemidir.
Tedavi grubu: AB-27, Birleşik Krallık, Norveç, İzlanda ve İsviçre olmak üzere 31 Avrupa ekonomisi.
Kontrol grubu: Afrika'dan 11, Orta Doğu'dan 4, Asya'dan 8 ve Latin Amerika'dan 6 ülke olmak üzere toplam 29 ülke.
Kontrol grubunun Avrupa dışından seçilmesinin önemli bir nedeni, yaptırım rejimine katılmayan az sayıdaki Avrupa ülkesinin AB ve Rusya ile yoğun ekonomik bağlantılar nedeniyle yaptırım şokundan dolaylı olarak etkilenme ihtimalidir. Ancak Avrupa dışı kontrol grubunun kullanılması da daha yüksek yapısal heterojenlik yaratmaktadır. Kaynak bu dengeyi araştırmanın temel sınırlılıklarından biri olarak kabul etmektedir.
Ana DiD sonucu
| Değişken | β | p-değeri | %95 güven aralığı |
|---|---|---|---|
| Sanctions2022 | −1,473 | 0,002 | [−2,394; −0,553] |
| Brüt sermaye oluşumu | 0,113 | 0,067 | [−0,008; 0,233] |
| Enflasyon | −0,034 | 0,084 | [−0,072; 0,005] |
| FDI | 0,006 | 0,004 | [0,002; 0,010] |
| Nüfus büyümesi | 0,415 | 0,210 | [−0,235; 1,066] |
| Kamu harcaması | −0,149 | 0,050 | [−0,299; 0,000] |
Model ülke ve yıl sabit etkilerini içermektedir. Standart hatalar ülke ve yıl bazında iki yönlü kümelenmiştir. N = 540, within-R² = 0,072'dir.
Örneklemin 2016–2024 genelinde ortalama reel GSYH büyümesi yaklaşık %2,68, tedavi grubunda ise %2,45'tir. Bu nedenle −1,47 yüzde puanlık tahmin örneklemin ortalama yıllık büyümesine göre makroekonomik açıdan büyük bir farktır.
Makroekonomik kontroller tamamen çıkarıldığında da katsayı benzer kalmaktadır:
β = −1,429; p = 0,003; %95 GA [−2,363; −0,495].
Ham grup ortalamalarında tedavi grubunun büyümesi 2016–2021 dönemindeki %2,58'den 2022–2024 döneminde %2,18'e düşmektedir. Kontrol grubunda ise ortalama %2,59'dan %3,62'ye yükselmektedir. Kaynak, kontrol grubundaki bu artışın kısmen post-2022 emtia fiyatı ortamıyla ilişkili olabileceğini belirterek alternatif kontrol gruplarıyla sağlamlık testleri yapmaktadır.
−1,47 yüzde puanlık sonuç ne kadar sağlam?
Ana katsayının işareti çok sayıda alternatif örneklem ve model spesifikasyonunda negatiftir. Bununla birlikte bazı küçük veya farklı kontrol gruplarında güven aralıkları genişlemekte ve istatistiksel anlamlılık kaybolmaktadır. Dolayısıyla çalışma bulgunun yön açısından oldukça istikrarlı, istatistiksel kesinlik açısından ise kontrol grubunun yapısına duyarlı olduğunu göstermektedir.
| Kontrol | β | p-değeri |
|---|---|---|
| Temel model | −1,473 | 0,002 |
| 2021 çıkarıldığında | −1,124 | 0,013 |
| 2020–2021 çıkarıldığında | −0,963 | 0,016 |
| 2018–2024 tahmin penceresi | −1,617 | 0,006 |
| Gruba özgü doğrusal trend | −2,649 | 0,001 |
| GSYH büyümesi %1–%99 winsorize | −1,456 | 0,002 |
| Enerji/emtia ihracatçıları kontrolden çıkarıldığında | −1,149 | 0,038 |
| Afrika çıkarıldığında | −1,596 | 0,001 |
| Orta Doğu çıkarıldığında | −1,409 | 0,019 |
| Asya çıkarıldığında | −1,576 | <0,001 |
| Latin Amerika çıkarıldığında | −1,286 | 0,110 |
Leave-one-country-out analizinde 60 ayrı modelin tamamında katsayı negatiftir ve her tahmin p < 0,05 düzeyinde anlamlı kalmaktadır. Katsayılar −1,599 ile −1,280 arasındadır.
1000 tekrarlı permutation inference analizinde rastgele oluşturulan hiçbir tedavi ataması gerçek tahmin kadar büyük mutlak değerli bir katsayı üretmemiş ve düzeltilmiş p-değeri 0,001 olmuştur.
Bununla birlikte yalnız tek bir bölgenin kontrol grubu olarak kullanıldığı daha küçük modellerde bütün katsayılar negatif olmasına rağmen hiçbiri %5 anlamlılık düzeyine ulaşmamıştır. Bu, kontrol grubunun büyüklüğü ve yapısının istatistiksel kesinlik açısından önemli olduğunu göstermektedir.
Dışa daha açık ekonomiler neden daha güçlü negatif fark gösteriyor?
Kaynak sonuçları, 2022 öncesinde dış ticaretin GSYH'ye oranı daha yüksek olan ekonomilerde post-2022 büyüme farkının daha negatif olduğunu göstermektedir. Ticari açıklık etkileşim katsayısı −1,269 ve p = 0,012'dir. Ancak bu sonuç ticari açıklığın yaptırım etkisini nedensel olarak taşıyan kanal olduğunu kanıtlamaz; yalnız post-2022 farkın açıklık düzeyine göre sistematik biçimde değiştiğini gösterir.
Üç kırılganlık göstergesinin karşılaştırılması
| Kırılganlık göstergesi | Temel β1 | β1 p | Etkileşim β3 | β3 p |
|---|---|---|---|---|
| Rusya ve Belarus'a ihracat bağımlılığı | −1,092 | 0,034 | −13,980 | 0,013 |
| Enerji kırılganlığı | −1,005 | 0,154 | −2,111 | 0,193 |
| Ticari açıklık | 0,154 | 0,839 | −1,269 | 0,012 |
İhracat bağımlılığı
İhracat bağımlılığı [0,1] oranı olarak ölçülmektedir. −13,980'lik etkileşim katsayısı, 2022 öncesinde Rusya ve Belarus'a ihracat bağımlılığı 1 yüzde puan arttığında negatif post-2022 farkının yaklaşık 0,14 yüzde puan daha güçlü hâle geldiğini ifade etmektedir.
Kaynak modelin örnek hesaplamasına göre ihracat bağımlılığı %5 olan bir ülkede tahmini marjinal fark yaklaşık −1,79 yüzde puan, %10 bağımlılıkta yaklaşık −2,49 yüzde puandır.
Ancak yüksek ihracat bağımlılığına sahip yaptırım ülkeleri ile kontrol grubunun ilgili değerleri arasında sınırlı common support bulunduğundan, özellikle yüksek maruziyet düzeylerinde bu hesaplamalar ekstrapolasyon içermektedir.
Ticari açıklık
Ticari açıklık etkileşimi:
β3 = −1,269; SE = 0,503; p = 0,012; %95 GA [−2,257; −0,281].
Modelde ticaret hacmi GSYH'nin %100'üne eşit olan bir ekonomi için marjinal post-2022 fark yaklaşık −1,12 yüzde puan, %150'sine eşit olan bir ekonomi için yaklaşık −1,75 yüzde puandır.
Bu sonuç, uluslararası üretim ve ticaret ağlarına daha yoğun biçimde bağlı ülkelerin mevcut ekonomik ilişkileri değiştirme maliyetlerinin daha yüksek olabileceği teorisiyle uyumludur.
Enerji kırılganlığı
Enerji kırılganlığı etkileşimi negatif olmakla birlikte anlamlı değildir:
β3 = −2,111; p = 0,193; %95 GA [−5,293; 1,071].
Bu sonuç enerji şoklarının önemsiz olduğu anlamına gelmez. Yıl sabit etkileri 2022'de bütün ülkeleri etkileyen ortak enerji fiyatı şokunun önemli bölümünü zaten absorbe etmektedir. Heterojenlik modeli yalnız 2022 öncesindeki Rus enerji bağımlılığının ülkeler arasındaki post-2022 farkı sistematik olarak değiştirip değiştirmediğini test etmektedir.
Çalışma ayrıca 2022 sonrasında enerji kaynaklarının hızla çeşitlendirilmesinin, önceden var olan enerji bağımlılığı farklarının kısa dönem etkisini azaltmış olabileceğini tartışmaktadır; ancak bu açıklama doğrudan test edilmemiştir.
Yıllık kırılganlık değerleriyle sağlamlık testi
Sabit 2016–2021 ortalamaları yerine yıllık göstergeler kullanıldığında ana desen değişmemektedir:
- İhracat bağımlılığı etkileşimi: β3 = −44,18; p = 0,019.
- Ticari açıklık etkileşimi: β3 = −1,47; p < 0,001.
- Enerji kırılganlığı: istatistiksel olarak anlamlı değil.
Ancak yıllık göstergelerin 2022 sonrasında yaptırım şokunun kendisine tepki vermesi mümkün olduğundan kaynak bu sonuçları tanımlayıcı sağlamlık kontrolü olarak görmekte, temel H2 yorumu için 2016–2021 sabit değerlerini kullanmaktadır.
Litvanya için yaklaşık −3,3 yüzde puan sonucu ülkeye özgü bir yaptırım etkisi midir?
Hayır. Litvanya için verilen yaklaşık −3,3 yüzde puan değeri ayrı bir Litvanya regresyonundan veya ülkeye özgü nedensel tahminden gelmemektedir. Litvanya'nın 2016–2021 ortalama Rusya/Belarus ihracat bağımlılığı 0,159 olarak ortak pooled interaction modeline yerleştirilerek hesaplanmış açıklayıcı bir marjinal etkidir ve ilgili maruziyet değeri kontrol grubunun destek aralığının dışında bulunduğu için ekstrapolasyon içermektedir.
Kaynak Litvanya'yı küçük, yüksek dışa açıklığa sahip ekonomi örneği olarak kullanmaktadır. Litvanya örneklemden çıkarıldığında temel DiD katsayısı −1,420 ve p = 0,003 olmakta, dolayısıyla genel sonuç tek başına Litvanya tarafından sürüklenmemektedir.
H2 hipotezi ne ölçüde destekleniyor?
Çalışma H2 için tam değil kısmi destek bulmaktadır.
- Ticari açıklık açısından negatif heterojenlik hem kısıtlı hem tam etkileşimli modellerde sağlamdır.
- Yaptırım uygulayan ülkelerin kendi içinde Rusya ve Belarus'a daha yüksek ihracat bağımlılığı daha negatif büyüme değişimiyle ilişkilidir.
- Ancak ihracat bağımlılığı eğiminin kontrol grubundan farklılığı limited common support nedeniyle güvenilir biçimde gösterilememektedir.
- Enerji kırılganlığı açısından istatistiksel olarak anlamlı farklılaşma bulunmamaktadır.
Çalışmanın başlıca sınırlılıkları
2021 ön-sinyali: En önemli tanımlama sorunu 2021'de tedavi grubuna ait +2,270'lik anlamlı katsayıdır. Bu durum paralel trend varsayımının kusursuz olmadığı anlamına gelir.
Eşzamanlı şoklar: 2022 yaptırımları Rusya-Ukrayna savaşı, enerji piyasası şokları, gıda ve emtia fiyat artışları, mülteci hareketleri ve pandemi sonrası dengesiz toparlanmayla aynı döneme denk gelmiştir. Model bunların yaptırım etkisinden tamamını ayıramaz.
Kontrol grubunun yapısı: Tedavi grubu Avrupa ekonomilerinden, kontrol grubu ise başka bölgelerdeki ülkelerden oluşmaktadır. Ülke sabit etkileri yapısal farkların zaman içinde sabit bölümünü kontrol eder ancak Avrupa için kusursuz karşı-olgusal ekonomi oluşturamaz.
Common support: Özellikle Rusya ve Belarus'a yüksek ihracat bağımlılığı değerlerinde yaptırım ve kontrol ülkeleri yeterince örtüşmemektedir. Bu nedenle yüksek maruziyetli ülkelere ilişkin marjinal etki hesapları ekstrapolasyon içerebilir.
Kısa post-treatment dönemi: Analiz 2022–2024 olmak üzere yalnız üç yıllık post-treatment dönemi kapsamaktadır ve 2025 sonrası yaptırım paketlerini içermez.
Ülke düzeyi veri: Çalışma ülke düzeyindeki toplam reel GSYH büyümesini analiz etmektedir. Firma, sektör veya bölge düzeyinde etkilerin nasıl dağıldığını doğrudan göstermemektedir.
Nedensel yorum sınırı: Kaynak sonuçları 2022 sonrası yaptırım dönemiyle ilişkili büyüme farklılığı olarak ifade etmektedir. −1,47 yüzde puanlık katsayı yaptırımların savaş, enerji ve pandemi sonrası etkilerden tamamen ayrıştırılmış saf nedensel maliyeti değildir.
Politika açısından temel çıkarım
Çalışma yaptırımların uygulanmaması gerektiği şeklinde bir politika sonucu üretmemektedir. Yaptırımların güvenlik, dış politika, caydırıcılık, kapasite sınırlama ve siyasi sinyal gibi hedefleri araştırmanın sonuç değişkenleri arasında değildir.
Bunun yerine araştırmanın ekonomik politika mesajı, yaptırım tasarımında yaptırım uygulayan ekonomilerin uyum kapasitesinin de dikkate alınması gerektiğidir. Özellikle yüksek dışa açıklığa veya belirli pazarlara yoğunlaşmış ihracat ilişkilerine sahip ekonomiler için ticaret çeşitlendirmesi, alternatif pazarlar ve ekonomik dayanıklılık politikaları daha önemli olabilir.
Genel bilimsel sonuç
2016–2024 paneli, 2022 sonrasında yaptırım uygulayan Avrupa ekonomilerinde kontrol grubuna kıyasla ortalama −1,47 yüzde puanlık negatif reel büyüme farkı göstermektedir. Bu fark alternatif örneklemlerde ve çok sayıda sağlamlık analizinde çoğunlukla negatif kalmaktadır.
Buna karşılık 2021 ön-dönem anomalisi ve post-2022 dönemde aynı anda yaşanan savaş, enerji ve pandemi sonrası şoklar nedeniyle araştırma bu katsayının tamamını doğrudan ekonomik yaptırımlara atfetmemektedir.
En güçlü heterojenlik bulgusu ticari açıklıktadır: daha açık ekonomiler post-2022 dönemde daha negatif büyüme farklılığı göstermektedir. Yaptırım uygulayan grup içinde Rusya ve Belarus'a daha yüksek ön-dönem ihracat bağımlılığı da daha negatif büyüme değişimiyle ilişkilidir. Enerji bağımlılığında ise benzer istatistiksel kanıt elde edilmemiştir.
Dolayısıyla çalışmanın temel katkısı, ekonomik yaptırımların yalnız hedef devlet açısından değil, yaptırımı uygulayan devletlerin makroekonomik uyum süreci açısından da değerlendirilmesi gerektiğini ampirik olarak göstermesidir. Ancak nicel büyüme farkı, yaptırımların tek başına saf nedensel maliyeti olarak değil, 2022 sonrası yaptırım dönemiyle ilişkili kısa dönemli bir farklılık olarak okunmalıdır.
Kaynak ve Yöntem Notu
Özgün çalışma başlığı: Growth Costs of Economic Sanctions: Panel Evidence from European Sanctioning Economies After 2022
Yazarlar: Rūta Bankauskaitė; Vaidas Gaidelys.
Corresponding author: Rūta Bankauskaitė.
Kurum: School of Economics and Business, Kaunas University of Technology, Kaunas, Lithuania.
Dergi: Economies
Yayınevi: MDPI, Basel, Switzerland
Bibliyografik kayıt: Economies 2026, 14, 370
DOI: 10.3390/economies14090370
Gönderim: 7 Haziran 2026
Revizyon: 17 Temmuz 2026
Kabul: 3 Ağustos 2026
Yayın: 2 Eylül 2026
Kaynak türü: Ülke düzeyi gözlemsel panel veri ve difference-in-differences çalışması.
İncelenen dönem: 2016–2024; ön dönem 2016–2021, post-treatment dönem 2022–2024.
Örneklem: 60 ülke ve 540 ülke-yıl gözlemi; 31 yaptırım uygulayan Avrupa ülkesi ve 29 kontrol ülkesi.
Ana sonuç değişkeni: Yıllık reel GSYH büyüme oranı.
Ana yöntem: Ülke ve yıl sabit etkili difference-in-differences panel regresyonu.
Standart hatalar: Temel modellerde ülke ve yıl bazında iki yönlü kümelenmiş standart hatalar.
Veri kaynakları: IMF Data Explorer; World Bank World Development Indicators; UN Comtrade.
Ek materyal: Analitik ülke-yıl panel veri seti ile replikasyon kodunun makalenin Supplementary Materials bölümünde sağlandığı belirtilmektedir.
Yazar katkıları: Kavramsallaştırma: R.B. ve V.G.; metodoloji: R.B.; doğrulama: R.B. ve V.G.; formal analiz: R.B.; araştırma: R.B.; kaynaklar: R.B.; veri düzenleme: R.B.; ilk taslak: R.B.; gözden geçirme ve düzenleme: R.B. ve V.G.; görselleştirme: R.B.; danışmanlık/supervision: V.G.; proje yönetimi: R.B. Her iki yazar yayımlanan sürümü okuyup onaylamıştır.
Finansman: Araştırma dış finansman almamıştır.
Etik kurul: Uygulanamaz.
Bilgilendirilmiş onam: Uygulanamaz.
Veri erişilebilirliği: Ham veriler IMF Data Explorer, World Bank World Development Indicators ve UN Comtrade üzerinden kamuya açıktır. Analitik panel veri seti ile replikasyon kodu ek materyallerde sunulmuştur.
Çıkar çatışması: Yazarlar çıkar çatışması olmadığını bildirmektedir.
Lisans: Creative Commons Attribution (CC BY).
Temel yöntemsel sınırlılık: 2021'de anlamlı pozitif ön-dönem farkı bulunduğundan paralel trend varsayımı tamamen temiz değildir. Ayrıca 2022 sonrası dönem savaş, enerji piyasası şokları ve pandemi sonrası toparlanmayla çakışmaktadır. Bu nedenle ana −1,473 yüzde puanlık sonuç yaptırımların tek başına kesin net nedensel etkisi değil, yaptırım döneminde yaptırım uygulayan Avrupa ekonomilerinde gözlenen göreli büyüme farkıdır ve yaptırımlarla ilişkili bileşenin üst sınırını temsil ediyor olabilir.
Bir yorum bırakın
E-posta adresiniz yayınlanmayacaktır. Gerekli alanlar * ile işaretlenmiştir