


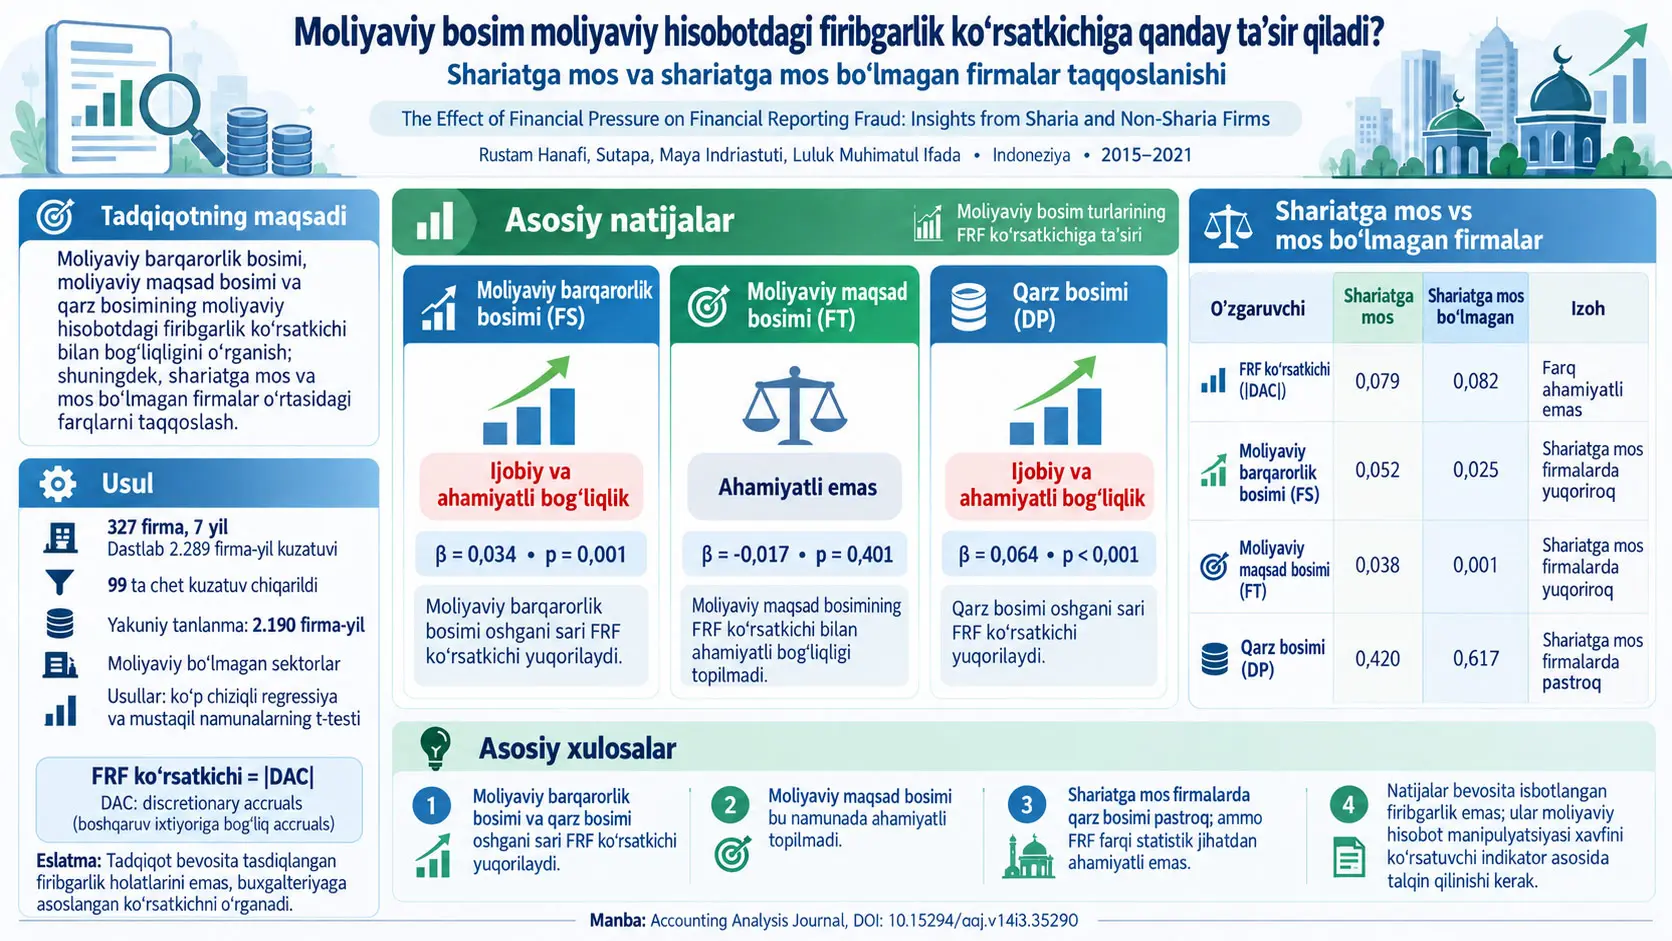
Moliyaviy hisobot firibgarligi ko‘rsatkichi (Financial Reporting Fraud, FRF), ushbu tadqiqotda tasdiqlangan huquqiy firibgarlik holatlari soni emas, balki Modified Jones yondashuvi bilan hisoblangan discretionary accruals qiymatining mutlaq kattaligidan foydalanadigan buxgalteriya hisobiga asoslangan proxy hisoblanadi. Tadqiqot 2015–2021 davrida Indoneziya fond birjasida ro‘yxatga olingan nomoliyaviy kompaniyalardan tuzilgan firma-yil maʼlumotlari asosida moliyaviy barqarorlik bosimi, moliyaviy maqsad bosimi va qarz bosimining FRF proxy-si bilan aloqasini o‘rganadi; shuningdek Indonesia Sharia Stock Index (ISSI) tarkibidagi Shariatga muvofiq firmalarni boshqa firmalar bilan taqqoslaydi. Dastlabki 2.289 firma-yil kuzatuvidan 99 ta chet kuzatuv chiqarilib, regressiya va guruh taqqoslashlari 2.190 kuzatuvda bajarilgan.
Ko‘p omilli chiziqli regressiya natijalarida moliyaviy barqarorlik bosimi uchun β = 0,034 va p = 0,001; qarz bosimi uchun β = 0,064 va manba jadvalida p = 0,000 qayd etilgan, har ikkala o‘zgaruvchi FRF proxy-si bilan ijobiy va statistik jihatdan ahamiyatli bog‘liqlik ko‘rsatgan. Moliyaviy maqsad bosimining koeffitsiyenti β = −0,017 va p = 0,401 bo‘lib, ahamiyatli topilmagan. Shunday qilib H1 va H3 qo‘llab-quvvatlangan, H2 esa qo‘llab-quvvatlanmagan. Model R² = 0,098 va tuzatilgan R² = 0,090 ni bildirgan; yaʼni model o‘rganilgan FRF proxy-sidagi jami tanlama variatsiyasining cheklangan qismini tushuntiradi.
Mustaqil tanlamalar t-testida Shariatga muvofiq firmalarning FRF o‘rtachasi 0,079, boshqa firmalarniki 0,082. −0,003 farq p = 0,454 bilan statistik jihatdan ahamiyatli emas; shu sababli H4 rad etilgan. Bunga qarshi, Shariatga muvofiq firmalarda moliyaviy barqarorlik bosimi 0,052 ga nisbatan 0,025 va moliyaviy maqsad bosimi 0,038 ga nisbatan 0,001 bo‘lib, ahamiyatli darajada yuqori; qarz bosimi esa 0,420 ga nisbatan 0,617 bo‘lib, ahamiyatli darajada past topilgan. H5, H6 va H7 qo‘llab-quvvatlangan.
Ushbu natijalarning eng muhim talqin chegarasi shundaki, tadqiqot “firibgarlik” deb atagan bog‘liq o‘zgaruvchi bevosita tasdiqlangan firibgarlik hodisasi emas, balki discretionary accruals ga asoslangan buxgalteriya proxy-sidir. Bundan tashqari, tadqiqot kuzatuv xarakteriga ega; moliyaviy bosim real dunyodagi firibgarlik xatti-harakatiga o‘zi sabab bo‘lishini eksperimental tarzda isbotlamaydi. Shariatga muvofiq firmalarda FRF o‘rtachasi biroz past bo‘lsa-da, farq statistik jihatdan ahamiyatli emas.
Tadqiqotning asosiy muammosi
Moliyaviy hisobotlar investorlar, kreditorlar va boshqa manfaatdor tomonlar kompaniyaning iqtisodiy holatini baholashi uchun asosiy vositalardan biridir. Menejerlar moliyaviy hisobot berish jarayonida ayrim buxgalteriya baholari va usullari bo‘yicha ixtiyoriy qaror qabul qilish vakolatiga ega bo‘lganda, bu moslashuvchanlik iqtisodiy holatni yanada ijobiy ko‘rsatish uchun ishlatilishi mumkin.
Manba tadqiqot moliyaviy hisobot firibgarligini tushuntirishi mumkin bo‘lgan barcha omillarni bir vaqtning o‘zida tekshirmaydi. Tadqiqot ayniqsa bosim komponentiga eʼtibor qaratadi. Fraud Triangle yondashuvida bosim, imkoniyat va ratsionalizatsiya uch asosiy unsur sifatida ko‘riladi, ushbu tadqiqot esa bosimni uchta o‘lchanadigan proxy-ga ajratadi: moliyaviy barqarorlik bosimi, moliyaviy maqsad bosimi va qarz bosimi.
Tadqiqotning ikkinchi muhim jihati ayni moliyaviy bosimlar Shariatga muvofiq va Shariatga muvofiq bo‘lmagan firmalarda bir xil darajada kuzatiladimi-yo‘qmi, shuni o‘rganishdir. Manba Shariatga muvofiq kompaniyalar foizga asoslangan moliyalashtirish, investitsiya sohalari va Shariat tamoyillariga muvofiqlik nuqtayi nazaridan turli cheklovlar ostida bo‘lishi mumkinligini nazariy asos sifatida qo‘llaydi.
Agency Theory tadqiqotda nimani tushuntiradi?
Agentlik nazariyasi (Agency Theory), kompaniya egalari yoki boshqa prinsipallar bilan kompaniyani boshqaruvchi agentlarning manfaatlari har doim ham to‘liq bir xil bo‘lmasligini tushuntiradi. Menejerlar samaradorlik maqsadlariga erisha olmaganda, qarz shartnomasi shartlarini buzish xavfiga duch kelganda yoki investorlar kutgan natijalardan past qolganda, o‘z mavqeini saqlash uchun hisobot qilingan moliyaviy natijalarga taʼsir ko‘rsatish rag‘batini his qilishi mumkin.
Ushbu tadqiqotda moliyaviy bosim bilan discretionary accruals asosidagi FRF proxy-si o‘rtasidagi munosabatlarning nazariy asoslaridan biri shu manfaatlar to‘qnashuvidir. Biroq agentlik nazariyasi bu yerda bevosita kuzatilgan psixologik mexanizm emas; u tadqiqotning statistik natijalarini talqin qilish uchun ishlatiladigan nazariy doiradir.
Fraud Triangle yondashuvida bosim nima?
Fraud Triangle yondashuvi firibgarlik xatti-harakatini bosim, imkoniyat va ratsionalizatsiya komponentlari bilan izohlaydi. Ushbu tadqiqot faqat bosimga eʼtibor qaratadi. Tadqiqotchilar bosimning uchta alohida operatsion ko‘rsatkichidan foydalangan: kompaniya aktivlaridagi o‘zgarish bilan ifodalangan moliyaviy barqarorlik bosimi, foyda/aktivlar nisbati bilan ifodalangan moliyaviy maqsad bosimi va jami majburiyatlarning jami aktivlarga nisbati bilan ifodalangan qarz bosimi.
Ushbu proxy-lar bosimning o‘zini bevosita psixologik o‘lchash emas. Masalan, menejerga “qancha bosim his qilyapsiz?” degan so‘rov o‘tkazilmagan. Moliyaviy hisobot maʼlumotlaridan hosil qilingan ko‘rsatkichlar bosimning empirik vakillari sifatida ishlatiladi.
Tadqiqotning yetti gipotezasi
| Gipoteza | Manbada nazarda tutilgan munosabat |
|---|---|
| H1 | Moliyaviy barqarorlik bosimi moliyaviy hisobot firibgarligi ko‘rsatkichiga ijobiy taʼsir qiladi. |
| H2 | Moliyaviy maqsad bosimi moliyaviy hisobot firibgarligi ko‘rsatkichiga ijobiy taʼsir qiladi. |
| H3 | Qarz bosimi moliyaviy hisobot firibgarligi ko‘rsatkichiga ijobiy taʼsir qiladi. |
| H4 | Shariatga muvofiq firmalarda moliyaviy hisobot firibgarligi ko‘rsatkichi Shariatga muvofiq bo‘lmagan firmalarga qaraganda pastroq. |
| H5 | Shariatga muvofiq firmalarda moliyaviy barqarorlik bosimi yuqoriroq. |
| H6 | Shariatga muvofiq firmalarda moliyaviy maqsad bosimi yuqoriroq. |
| H7 | Shariatga muvofiq firmalarda qarz bosimi pastroq. |
Ushbu Tadqiqot Haqiqiy Moliyaviy Hisobot Firibgarligini Bevosita O‘lchaydimi?
Yo‘q. Tadqiqot sud, tartibga soluvchi organ yoki sud-buxgalteriya ekspertizasi bilan tasdiqlangan firibgarlik holatlarini bevosita sanamaydi; “Financial Reporting Fraud” o‘zgaruvchisi Modified Jones modelidan olingan discretionary accruals qiymatining mutlaq kattaligi bilan ifodalangan proxy-dir va shu sabab natijalar haqiqiy firibgarlik holatini aniqlash sifatida emas, moliyaviy hisobot manipulyatsiyasi xavfini ifodalovchi buxgalteriya ko‘rsatkichi doirasida talqin qilinishi kerak.
Discretionary accruals nima?
Discretionary accruals (DAC), buxgalteriya hisobidagi accrual-larning menejerlarning buxgalteriya qaroriga tegishli deb qaraladigan qismini ifodalash uchun ishlatiladigan empirik o‘lchovdir. Hisoblash tamoyiliga asoslangan buxgalteriyada daromad va xarajatlarni tan olish vaqti har doim ham pul kirimi yoki chiqimi sodir bo‘lgan vaqt bilan bir xil emas. Shu sababli sof foyda bilan pul oqimi o‘rtasida accrual-lardan kelib chiqadigan farqlar yuzaga kelishi mumkin.
Tadqiqotda jami accrual quyidagicha taʼriflangan:
\[ TAC_{it}=NI_{it}-CFO_{it} \]
Formula nimani hisoblaydi? Kompaniyaning tegishli davrdagi jami accrual-larini sof daromad bilan operatsion faoliyatdan olingan pul oqimi o‘rtasidagi farq sifatida hisoblaydi.
\(TAC_{it}\), \(i\) firmasining \(t\) davridagi jami accrual-larini bildiradi.
\(NI_{it}\), kompaniyaning tegishli davrdagi sof daromadidir.
\(CFO_{it}\), operatsion faoliyatdan olingan pul oqimidir.
Sof daromad bilan operatsion faoliyatdan pul oqimi o‘rtasidagi farq accrual asosidagi buxgalteriya yozuvlari taʼsirini aks ettiradi. Biroq jami accrual-larning barchasi boshqaruv manipulyatsiyasi emas. Korxonaning odatiy faoliyati tufayli yuzaga kelishi kutiladigan accrual-lar ham mavjud.
Discretionary accruals qanday hisoblanadi?
Manba quyidagi munosabatni keltiradi:
\[ DAC_{it}=\left(\frac{TAC_{it}}{TA_{it-1}}\right)-NDAC_{it} \]
\(DAC_{it}\), \(i\) firmasining \(t\) davridagi discretionary accruals qiymatidir.
\(TA_{it-1}\), oldingi davrdagi jami aktivlar bo‘lib, jami accrual-larni kompaniya o‘lchamiga ko‘ra normallashtirishda ishlatiladi.
\(NDAC_{it}\), nondiscretionary accruals, yaʼni korxonaning odatiy faoliyat sharoitlaridan kelib chiqishi kutiladigan accrual komponentidir.
Matematik mantiq quyidagicha: avval masshtablangan jami accrual topiladi, so‘ng odatiy faoliyat bilan tushuntirilishi kutiladigan accrual qismi ayriladi. Qolgan farq discretionary accruals sifatida talqin qilinadi.
Manba usul Modified Jones modeliga asoslanishini bildiradi; biroq chop etilgan usul jadvalida \(NDAC_{it}\) qaysi baholash tenglamasi va koeffitsiyentlar bilan hosil qilingani to‘liq ko‘rsatilmagan. Shu sababli Verianla bayoni manbada berilmagan Modified Jones baholash tenglamasini qo‘shmaydi.
Nega DAC ning mutlaq qiymati ishlatiladi?
Manbaga ko‘ra musbat DAC foydani yuqoriga yo‘naltirib manipulyatsiya qilishni, manfiy DAC esa foydani pastga yo‘naltirib manipulyatsiya qilishni ko‘rsatishi mumkin. Tadqiqot ikkala yo‘nalishni ham moliyaviy hisobot manipulyatsiyasining kattaligi bo‘yicha baholash uchun DAC ning mutlaq qiymatidan foydalangan.
Matematik jihatdan:
\[ FRF_{it}=|DAC_{it}| \]
Mutlaq qiymat ishlatilganda \(DAC=+0,08\) va \(DAC=-0,08\) bir xil FRF kattaligiga, yaʼni 0,08 ga aylanadi. Shunday qilib model manipulyatsiyaning yo‘nalishini emas, kattaligini ifodalaydi.
Buning muhim talqin oqibati bor: FRF oshganda tadqiqot bu yuqoriga yo‘naltirilgan daromadni oshiruvchi yoki pastga yo‘naltirilgan daromadni kamaytiruvchi discretionary accruals harakati ekanini endi ajratmaydi.
Moliyaviy barqarorlik bosimi qanday o‘lchanadi?
Manba moliyaviy barqarorlik bosimini FS bilan belgilaydi va aktivlar o‘zgarishini quyidagi formula bilan o‘lchaydi:
\[ FS=\frac{Total\ Assets_t-Total\ Assets_{t-1}}{Total\ Assets_t} \]
Surat kompaniyaning jami aktivlarining davrlar orasidagi o‘zgarishini, maxraj esa joriy davrdagi jami aktivlarni ko‘rsatadi. Natija o‘lchovsiz nisbatdir.
Manba ushbu nisbatni “financial stability pressure” proxy-si sifatida ishlatadi. Shu sabab regressiyadagi FS koeffitsiyenti menejerning psixologik bosimini bevosita emas, tadqiqot ushbu bosimni ifodalash uchun tanlagan aktivlar o‘zgarishi ko‘rsatkichini o‘lchaydi.
Moliyaviy maqsad bosimi qanday o‘lchanadi?
Manba moliyaviy maqsad bosimini FT o‘zgaruvchisi bilan quyidagicha taʼriflaydi:
\[ FT=\frac{Earnings\ after\ tax_{t-1}}{Total\ Assets_t} \]
Surat manba formulasida oldingi davrning soliqdan keyingi foydasi, maxraj esa joriy davr jami aktivlaridir. Bu nisbat tadqiqotda moliyaviy maqsad bosimi proxy-si sifatida ishlatiladi.
O‘zgaruvchining nomi “financial target” bo‘lsa-da, model kompaniya direktorlar kengashi belgilagan budjet maqsadi yoki bonus chegarasini bevosita kuzatmaydi; buxgalteriya maʼlumotlaridan chiqarilgan nisbat maqsad bosimini ifodalash uchun ishlatiladi.
Qarz bosimi qanday o‘lchanadi?
Qarz bosimi DP o‘zgaruvchisi bilan taʼriflangan:
\[ DP=\frac{Total\ Liabilities_t}{Total\ Assets_t} \]
Bu nisbat kompaniya aktivlarining qanchasi majburiyatlar bilan bog‘liqligini ko‘rsatuvchi leverage-ga o‘xshash o‘lchovdir. DP oshgani sari kompaniyaning jami aktivlariga nisbatan majburiyatlari ortadi.
Manba nazariy jihatdan yuqoriroq qarz kreditorlar kutishlari, qarz shartnomasi shartlari va moliyaviy ko‘rinishni saqlash zarurati orqali boshqaruvga bosimni oshirishi mumkinligini muhokama qiladi.
Shariatga muvofiq firma qanday taʼriflangan?
Tadqiqotda kompaniya Indonesia Sharia Stock Index (ISSI) tarkibida bo‘lsa SF = 1, bo‘lmasa Non-SF = 0 qilib kodlangan. Demak, tadqiqotda “Shariatga muvofiqlik” ISSI aʼzoligi bilan operatsionlashtirilgan.
Manba xulosa bo‘limida bu muhim cheklov ekanini ochiq aytadi. ISSI amaldagi tartibga soluvchi skrining mezonlariga ko‘ra Shariatga muvofiqlikni ifodalaydi; tadqiqotchilarga ko‘ra bu tasnif “mutlaq yoki ideal Shariatga muvofiqlik” degani emas.
Nazorat o‘zgaruvchilari nima uchun ishlatilgan?
Regressiyada firma darajasidagi ikkita nazorat o‘zgaruvchisi bor. Size, jami aktivlarning natural logarifmidir. Big4 esa kompaniya Big Four audit firmalaridan biri tomonidan tekshirilsa 1, aks holda 0 qiymat oladigan dummy o‘zgaruvchidir.
Shuningdek, model 10 ta sanoat sinfi uchun sanoat qatʼiy effektlarini va 2015–2021 oralig‘idagi yetti yil uchun yil qatʼiy effektlarini o‘z ichiga oladi. Qatʼiy effektlarning maqsadi turli tarmoqlarning doimiy xususiyatlari va ayrim yillarda barcha kompaniyalarga taʼsir qilishi mumkin bo‘lgan umumiy davr sharoitlarini modelda nazorat qilishdir.
Regressiya Tenglamasi Nimani Ifodalaydi?
Tadqiqotning ko‘p omilli chiziqli regressiya tenglamasi discretionary accruals asosidagi FRF proxy-sidagi o‘zgarishni moliyaviy barqarorlik bosimi, moliyaviy maqsad bosimi, qarz bosimi, firma o‘lchami, Big Four auditi hamda sanoat va yil qatʼiy effektlari bilan bog‘laydi; koeffitsiyentlar boshqa model o‘zgaruvchilari o‘zgarmas bo‘lganda tegishli o‘zgaruvchi bilan FRF proxy-si o‘rtasidagi yo‘nalish va chiziqli bog‘liqlik kattaligini ifodalaydi.
Manbada berilgan Tenglama 1:
\[ FRF=\alpha+\beta_1FS+\beta_2FT+\beta_3DP+\beta_4Size+\beta_5Big4+\gamma_{industry}+\delta_{year}+\varepsilon \]
\(FRF\), bog‘liq o‘zgaruvchi bo‘lgan mutlaq discretionary accruals asosidagi moliyaviy hisobot firibgarligi proxy-sidir.
\(\alpha\), model konstantasidir.
\(\beta_1\), moliyaviy barqarorlik bosimi FS ning koeffitsiyentidir.
\(\beta_2\), moliyaviy maqsad bosimi FT ning koeffitsiyentidir.
\(\beta_3\), qarz bosimi DP ning koeffitsiyentidir.
\(\beta_4\), firma o‘lchami koeffitsiyentidir.
\(\beta_5\), Big4 dummy o‘zgaruvchisi koeffitsiyentidir.
\(\gamma_{industry}\), sanoat qatʼiy effektlarini ifodalaydi.
\(\delta_{year}\), yil qatʼiy effektlarini ifodalaydi.
\(\varepsilon\), model tushuntirmaydigan boshqa taʼsirlarni qamrab oluvchi xatolik hadidir.
Bu model logistik regressiya emas. Shu sabab koeffitsiyentlarni odds ratio yoki “firibgarlik ehtimoli necha baravar oshdi?” tarzida talqin qilib bo‘lmaydi. Bog‘liq o‘zgaruvchi uzluksiz FRF proxy-sidir.
Maʼlumotlarni dastlabki qayta ishlash va chet qiymatlarni nazorat qilish
Tadqiqot dastlab 327 ta kompaniyani yetti yil davomida kuzatib, 2.289 firma-yil kuzatuvini hosil qilgan. Yetishmaydigan maʼlumotga ega firmalar tanlamaga kiritilmagani qayd etilgan.
Manba normallik baholashida Kolmogorov–Smirnov yoki Shapiro–Wilk testidan foydalanmagan. Kuzatuvlar soni katta bo‘lgani uchun o‘zgaruvchilarning qiyshiqlik va cho‘qqilik qiymatlari ko‘rilgan; chegaralar |qiyshiqlik| ≤ 2 va |cho‘qqilik| ≤ 7 sifatida qo‘llangan.
| O‘zgaruvchi | Oldin N | Oldin qiyshiqlik | Oldin cho‘qqilik | Keyin N | Keyin qiyshiqlik | Keyin cho‘qqilik |
|---|---|---|---|---|---|---|
| FRF | 2.289 | 16,642 | 422,004 | 2.190 | 1,917 | 4,487 |
| FS | 2.289 | −44,739 | 2075,467 | 2.190 | −0,487 | 6,044 |
| FT | 2.289 | −5,540 | 132,901 | 2.190 | −0,266 | 6,187 |
| DP | 2.289 | 8,477 | 106,354 | 2.190 | 0,880 | 3,226 |
| Size | 2.289 | −0,904 | 2,542 | 2.190 | −0,902 | 2,647 |
| Big4 | 2.289 | 0,481 | −1,770 | 2.190 | 0,457 | −1,792 |
Box-plot tahlilida 99 ta chet kuzatuv aniqlanib chiqarilgan. Manba qo‘llagan qiyshiqlik/cho‘qqilik chegaralariga ko‘ra tozalashdan keyin barcha o‘zgaruvchilar belgilangan chegaralar ichida qolgan.
Manba matni bu jarayonni “multivariate normality” baholashi doirasida tushuntiradi; biroq eʼlon qilingan jadval o‘zgaruvchilar kesimida qiyshiqlik va cho‘qqilik qiymatlarini ko‘rsatadi. Alohida ko‘p o‘zgaruvchili normallik statistikasi berilmagan.
Tarmoqlar taqsimoti
| Tarmoq | Firma-yil kuzatuvi |
|---|---|
| Sog‘liqni saqlash | 84 |
| Asosiy materiallar | 371 |
| Transport va logistika | 84 |
| Texnologiya | 21 |
| Asosiy isteʼmol | 399 |
| Sanoat | 168 |
| Energetika | 287 |
| Ixtiyoriy isteʼmol | 434 |
| Infratuzilma | 175 |
| Ko‘chmas mulk | 266 |
| Dastlabki jami | 2.289 |
| Chiqarilgan chet kuzatuv | −99 |
| Yakuniy tahlil kuzatuvi | 2.190 |
Tarmoqlar jadvalidagi sonlar chet kuzatuvlar chiqarilishidan oldingi taqsimotni ko‘rsatadi. Manba chiqarilgan 99 kuzatuvning tarmoqlar bo‘yicha yakuniy taqsimotini alohida bermaydi.
Tavsifiy statistika
| O‘zgaruvchi | Minimum | Maksimum | O‘rtacha | Standart og‘ish |
|---|---|---|---|---|
| FRF | 0 | 0,496 | 0,080 | 0,079 |
| FS | −1,084 | 0,907 | 0,044 | 0,161 |
| FT | −0,541 | 0,458 | 0,028 | 0,088 |
| DP | 0,003 | 1,923 | 0,472 | 0,231 |
| Size | 0 | 18,922 | 13,570 | 2,117 |
| Big4 | 0 | 1 | 0,039 | 0,488 |
FRF ning 0,080 o‘rtachasi mutlaq DAC proxy-sining o‘rtacha kattaligini bildiradi; bu “kompaniyalarning %8 i firibgarlik qilgan” degani emas.
DP o‘rtachasi 0,472 deb qayd etilgan. Bu manbada ishlatilgan qarz bosimi proxy-sining o‘rtacha qiymatidir.
Big4 uchun manba o‘rtachani 0,039 deb beradi va matnda buni taxminan %3,9 Big Four auditi sifatida talqin qiladi. Biroq shu jadvalda standart og‘ish 0,488 va qiyshiqlik 0,457. Big4 0/1 o‘zgaruvchisi bo‘lgani uchun bu qiymatlarning barchasi matematik jihatdan bir xil taqsimot bilan mos ko‘rinmaydi. Xom maʼlumotlarsiz qaysi qiymatda yozuv xatosi borligini aniqlab bo‘lmaydi; shu sabab qiymatlar manbada yozilganidek keltirilgan.
Korrelyatsiya jadvali nimani ko‘rsatadi?
Manbada qayd etilgan o‘zgaruvchilar orasidagi eng yuqori korrelyatsiya Size bilan Big4 o‘rtasida r = 0,344dir. Manba bu 0,80 chegarasidan ancha past bo‘lgani uchun multikolinearlik sezilarli muammo emasligini talqin qiladi.
FRF bilan FS korrelyatsiyasi 0,036; FRF bilan FT −0,080; FRF bilan DP 0,158; FRF bilan Size −0,141; FRF bilan Big4 −0,039 deb qayd etilgan. Korrelyatsiya o‘zi boshqa o‘zgaruvchilar nazorat qilingandan keyingi regressiya natijasi bilan bir xil narsa emas.
Tadqiqot Usuli va Natijalari
Ko‘p omilli chiziqli regressiya natijalari
| O‘zgaruvchi | β | Standart xato | Manbadagi p qiymati | Gipoteza natijasi |
|---|---|---|---|---|
| Konstanta | 0,139 | 0,012 | 0,000 | — |
| Moliyaviy barqarorlik bosimi, FS | 0,034 | 0,010 | 0,001 | H1 qo‘llab-quvvatlandi |
| Moliyaviy maqsad bosimi, FT | −0,017 | 0,021 | 0,401 | H2 qo‘llab-quvvatlanmadi |
| Qarz bosimi, DP | 0,064 | 0,008 | 0,000 | H3 qo‘llab-quvvatlandi |
| Firma o‘lchami, Size | −0,008 | 0,001 | 0,000 | Nazorat o‘zgaruvchisi |
| Big4 | 0,003 | 0,004 | 0,350 | Nazorat o‘zgaruvchisi |
Manbada p = 0,000 shaklida ko‘rsatilgan qiymatlar raqamli dastur chiqishi ko‘rinishidir; bu haqiqiy matematik ehtimol aynan nol degani emas. Manba jadvalidagi qiymat o‘zgartirilmasdan saqlangan.
Modelda sanoat qatʼiy effektlari va yil qatʼiy effektlari ishlatilgan. R² = 0,098, tuzatilgan R² = 0,090, F statistikasi = 11,778 va manbada model p qiymati 0,000 deb berilgan. Yakuniy N = 2.190.
R² = 0,098 nimani anglatadi?
R² modeldagi tushuntiruvchi o‘zgaruvchilar bog‘liq o‘zgaruvchidagi tanlama ichidagi o‘zgaruvchanlikning qancha qismini birgalikda tushuntirishini ko‘rsatadi. Manbada R² = 0,098 bo‘lgani uchun model FRF proxy-sidagi jami tanlama variatsiyasining taxminan %9,8 ini tushuntiradi.
Tuzatilgan R² = 0,090. Tuzatilgan R² modelga qo‘shilgan o‘zgaruvchilar sonini ham hisobga olib, tushuntirish kuchini konservativroq baholaydi.
Bu qiymatlar “model %90,2 xato” yoki “firibgarliklarning faqat %9,8 i sodir bo‘lgan” degani emas. R² tasniflash aniqligi yoki haqiqiy firibgarlik darajasi emas.
H1: Moliyaviy barqarorlik bosimi natijasi
FS uchun β = 0,034 va p = 0,001 topilgan. Modeldagi boshqa o‘zgaruvchilar va qatʼiy effektlar nazorat qilinganda FS proxy-sining oshishi yuqoriroq FRF proxy qiymati bilan ijobiy bog‘liq. H1 qo‘llab-quvvatlangan.
Manba bu natijani kompaniyalar investorlar oldida barqaror o‘sish ko‘rinishini berish bosimi ostida moliyaviy hisobot berishdagi ixtiyoriylikdan ko‘proq foydalanishi mumkinligi bilan talqin qiladi.
Biroq FS menejerning psixologik bosimini bevosita o‘lchamasligini unutmaslik kerak; o‘zgaruvchi aktivlar o‘zgarishi nisbati orqali operatsionlashtirilgan.
H2: Moliyaviy maqsad bosimi natijasi
FT uchun β = −0,017 va p = 0,401 topilgan. Koeffitsiyent manfiy bo‘lsa-da, statistik jihatdan ahamiyatli emas. H2 qo‘llab-quvvatlanmagan.
Manba turli tarmoqlarda samaradorlik maqsadlari bir xil shaklda belgilanmasligi va ROA ga o‘xshash ko‘rsatkichlar har bir tarmoqda boshqaruv bosimini bir xil darajada aks ettirmasligini ehtimoliy izohlardan biri sifatida muhokama qiladi.
Tadqiqot davri 2015–2021 bo‘lib, COVID-19 pandemiyasi davr oxiriga to‘g‘ri keladi. Mualliflar pandemiya paytida ayrim kompaniyalar agressiv moliyaviy maqsadlardan ko‘ra faoliyat uzluksizligiga ustuvorlik bergan bo‘lishi mumkinligini muhokama qiladi. Bu manbaning muhokama talqinidir; model ichidagi alohida COVID sababiylik testi emas.
H3: Qarz bosimi natijasi
DP uchun β = 0,064 va manbada p = 0,000 qayd etilgan. Qarz bosimi proxy-si oshgani sari FRF proxy-si ham yuqoriroq topilgan. H3 qo‘llab-quvvatlangan.
Manba bu natijani qarz shartnomalarini bajarish, kreditorlarga kuchli moliyaviy profil ko‘rsatish va tashqi moliyalashtirish shartlarini saqlash uchun boshqaruvga bosim kuchayishi bilan bog‘laydi.
0,064 koeffitsiyent “qarz %1 oshganda firibgarlik %6,4 oshadi” degani emas. Bu o‘zgaruvchilar belgilangan masshtabdagi chiziqli regressiya koeffitsiyenti va bog‘liq o‘zgaruvchi mutlaq DAC proxy-sidir.
Firma o‘lchami va Big4 nazorat natijalari
Firma o‘lchami uchun β = −0,008 va manba p = 0,000. Manba yirikroq firmalar bozor va manfaatdor tomonlar tomonidan kuchliroq kuzatuvga duch kelishi FRF proxy-si pastroq bo‘lishi bilan bog‘liq bo‘lishi mumkinligini talqin qiladi.
Big4 koeffitsiyenti β = 0,003 va p = 0,350; statistik jihatdan ahamiyatli emas. Ushbu tadqiqot doirasida Big Four audit dummy-si bilan FRF proxy-si o‘rtasida ahamiyatli mustaqil bog‘liqlik topilmagan.
Shariatga Muvofiq Firmalarda Moliyaviy Hisobot Firibgarligi Pastroqmi?
Ushbu tanlamada Shariatga muvofiq firmalarning o‘rtacha FRF proxy-si 0,079, Shariatga muvofiq bo‘lmagan firmalarniki 0,082 bo‘lgani uchun son jihatdan o‘rtacha biroz past; biroq farq atigi −0,003 va p = 0,454, shu sababli tadqiqot Shariatga muvofiq firmalarda moliyaviy hisobot firibgarligi ko‘rsatkichi statistik jihatdan pastroq ekanini tasdiqlamagan va H4 ni rad etgan.
| O‘zgaruvchi | Shariatga muvofiq | Shariatga muvofiq emas | Farq | Manbadagi p qiymati | Gipoteza |
|---|---|---|---|---|---|
| FRF | 0,079 | 0,082 | −0,003 | 0,454 | H4 qo‘llab-quvvatlanmadi |
| FS | 0,052 | 0,025 | 0,027 | 0,003 | H5 qo‘llab-quvvatlandi |
| FT | 0,038 | 0,001 | 0,037 | 0,000 | H6 qo‘llab-quvvatlandi |
| DP | 0,420 | 0,617 | −0,197 | 0,000 | H7 qo‘llab-quvvatlandi |
| Kuzatuvlar soni | 1.609 | 581 | — | — | Jami 2.190 |
H5: Moliyaviy barqarorlik bosimi farqi
Shariatga muvofiq firmalarda FS o‘rtachasi 0,052, boshqa firmalarda 0,025. Farq 0,027 va p = 0,003. H5 qo‘llab-quvvatlangan.
Manba bu natijani Shariatga muvofiq firmalarning moliyalashtirish imkoniyatlari, Shariatga muvofiqlikni saqlash zarurati, investorlar kutishlari va obro‘ majburiyatlari doirasida muhokama qiladi. Bu izohlar mualliflarning nazariy talqinidir; t-testi ushbu mexanizmlarning har birini alohida bevosita o‘lchamagan.
H6: Moliyaviy maqsad bosimi farqi
Shariatga muvofiq firmalarda FT o‘rtachasi 0,038, boshqa firmalarda 0,001. Farq 0,037 va manbada p = 0,000. H6 qo‘llab-quvvatlangan.
Manba Shariatga muvofiq firmalarning ham raqobatbardosh moliyaviy samaradorlik kutilmalarini, ham Shariat tamoyillariga muvofiqlik talabini bajarishga urinishini moliyaviy maqsad bosimi bilan bog‘liq bo‘lishi mumkinligini muhokama qiladi.
H7: Qarz bosimi farqi
Shariatga muvofiq firmalarda DP o‘rtachasi 0,420, boshqa firmalarda 0,617. Farq −0,197 va manbada p = 0,000. H7 qo‘llab-quvvatlangan.
Manba gipotezalarni ishlab chiqish bo‘limida Shariatga muvofiq firmalarda foizga asoslangan qarzdan foydalanishga oid skrining cheklovlari, sukuk va Shariatga muvofiq shartnomalar kabi muqobil moliyalashtirish tuzilmalarini nazariy asos sifatida ishlatadi.
Bu natija “Shariatga muvofiq firmalar umuman qarz ishlatmaydi” degani emas. Tadqiqotda o‘lchangan o‘rtacha DP qiymati 0,420; u faqat taqqoslash guruhining 0,617 o‘rtachasidan past.
Tadqiqot qo‘llab-quvvatlaydigan natijalar
- Moliyaviy barqarorlik bosimi proxy-si FRF proxy-si bilan ijobiy va ahamiyatli bog‘liq: β = 0,034; p = 0,001.
- Qarz bosimi proxy-si FRF proxy-si bilan ijobiy va ahamiyatli bog‘liq: β = 0,064; manbada p = 0,000.
- Moliyaviy maqsad bosimi FRF proxy-si bilan ahamiyatli bog‘liqlik ko‘rsatmagan: β = −0,017; p = 0,401.
- Shariatga muvofiq va Shariatga muvofiq bo‘lmagan firmalar FRF proxy o‘rtachalari orasidagi −0,003 farq ahamiyatli emas: p = 0,454.
- Shariatga muvofiq firmalarda FS va FT o‘rtachalari ahamiyatli darajada yuqori.
- Shariatga muvofiq firmalarda DP o‘rtachasi ahamiyatli darajada past.
- Firma o‘lchami FRF proxy-si bilan manfiy va ahamiyatli bog‘liq; Big4 nazorat o‘zgaruvchisi ahamiyatli emas.
Tadqiqot qo‘llab-quvvatlamaydigan natijalar
- Tadqiqot qaysi kompaniya huquqiy yoki sud-buxgalteriya nuqtayi nazaridan aniq firibgarlik qilganini belgilamaydi.
- FRF o‘rtachasi 0,080 bo‘lishi “firmalarning %8 i firibgarlik qilgan” degani emas.
- Regressiya koeffitsiyentlari firibgarlik ehtimolidagi foiz o‘zgarishi yoki odds ratio emas.
- Shariatga muvofiq firmalarda moliyaviy hisobot firibgarligi statistik jihatdan pastroq ekani ko‘rsatilmagan; H4 qo‘llab-quvvatlanmagan.
- Shariat tamoyillarining o‘zi firibgarlikning oldini olishi isbotlanmagan.
- Moliyaviy bosim firibgarlikka eksperimental tarzda sabab bo‘lishi isbotlanmagan; tadqiqot kuzatuv firma-yil maʼlumotlaridan foydalanadi.
- Discretionary accruals ning barchasi firibgar buxgalteriya degan xulosaga kelib bo‘lmaydi; o‘zgaruvchi tadqiqotda firibgarlik xavfi/proxy-sining empirik ifodasidir.
Manba xulosa bo‘limidagi muhim talqin chegarasi
Manba xulosa bo‘limida Shariatga muvofiq firmalarning pastroq qarz bosimi pastroq firibgarlik moyilligini ko‘rsatishi mumkinligi va Shariat boshqaruvi doirasi kamaytiruvchi mexanizm sifatida ishlashi mumkinligini bildiradi. Biroq Jadval 7 da bevosita FRF farqi p = 0,454 bilan ahamiyatli emas. Shu sabab Shariat boshqaruvi FRF ni aniq va statistik jihatdan kamaytiradi degan xulosa ushbu tadqiqotning H4 testi bilan qo‘llab-quvvatlanmaydi.
Xuddi shuningdek, qarz bosimidagi guruh farqining o‘zi ahamiyatli: DP uchun −0,197 va manbada p = 0,000. “Ahamiyatli bo‘lmagan farq” iborasi qarz bosimi farqiga emas, FRF ning −0,003 guruh farqiga tegishli.
Tadqiqotning asosiy cheklovlari
FRF proxy cheklovi: Moliyaviy hisobot firibgarligi bevosita tasdiqlangan hodisalar bilan emas, discretionary accruals ning mutlaq qiymati bilan ifodalanadi. Shu sabab o‘lchanayotgan tushuncha bilan haqiqiy firibgarlik hodisasi bir xil emas.
Yo‘nalish maʼlumotining yo‘qolishi: Mutlaq DAC dan foydalanish yuqoriga va pastga yo‘naltirilgan foyda boshqaruvini bir xil kattalik o‘qida birlashtiradi.
Modified Jones qayta ishlab chiqish imkoniyati: Manba DAC munosabatida \(NDAC_{it}\) hadidan foydalanadi, biroq NDAC ning to‘liq baholash tenglamasini bermaydi. Bu kamchilik o‘quvchining faqat maqola matnidan foydalanib ayni discretionary accruals hisobini boshidan oxirigacha qayta ishlab chiqishini qiyinlashtiradi.
ISSI proxy cheklovi: Manbaning o‘z cheklov bo‘limiga ko‘ra ISSI aʼzoligi amaldagi Shariat skrining qoidalariga muvofiqlikni ko‘rsatadi; mutlaq yoki ideal Shariatga muvofiqlikni ifodalamaydi.
Kuzatuv dizayni: Kompaniyalar turli moliyaviy bosim sharoitlariga tasodifiy tayinlanmagani uchun regressiya bog‘liqliklari eksperimental sababiylik dalili emas.
Modelning tushuntirish kuchi: R² = 0,098. Manba faqat bosim o‘lchoviga eʼtibor qaratadi; imkoniyat, ratsionalizatsiya, capability yoki boshqa boshqaruv omillarining barchasini bir modelda sinamaydi.
Chet qiymatlarni tozalash: 99 firma-yil kuzatuvi box-plot baholashi bilan chiqarilgan. Manba bu kuzatuvlarning kompaniya va yillar bo‘yicha taqsimotini batafsil bermaydi.
Yakuniy panel muvozanati: Dastlabki 327 kompaniya × 7 yillik maʼlumot muvozanatli panel deb taʼriflansa-da, 99 kuzatuv chiqarilgandan keyin yakuniy 2.190 kuzatuv hali ham muvozanatli panel ekanligi tushuntirilmagan.
Big4 tavsifiy maʼlumot nomuvofiqligi: Big4 0/1 o‘zgaruvchisi ekani aytilganiga qaramay, o‘rtacha 0,039, standart og‘ish 0,488 va qiyshiqlik 0,457 birgalikda berilgan. Xom maʼlumotlar bo‘lmagani uchun qaysi son xato bo‘lishi mumkinligini aniqlab bo‘lmaydi.
Kelajak tadqiqotlari uchun taklif
Manba kelajak tadqiqotlari moliyaviy hisobot firibgarligini faqat bosim omillari bilan tushuntirmasligi; nomoliyaviy va boshqaruv bilan bog‘liq o‘zgaruvchilarni ham modelga kiritib, kengroq doira ishlab chiqishi kerakligini bildiradi.
Shuningdek, ISSI aʼzoligiga asoslangan ikkilik Shariat tasnifidan tashqari yanada keng qamrovli muvofiqlik o‘lchovlaridan foydalanish Shariat boshqaruvi bilan moliyaviy hisobot xatti-harakati o‘rtasidagi munosabatni batafsilroq baholashga yordam berishi mumkin. Bu ibora manbaning o‘z cheklovlari va kelajak tadqiqot yo‘nalishini tushuntiradi; mavjud tadqiqotning yangi natijasi emas.
Manba va Usul Haqida Izoh
Asl tadqiqot: The Effect of Financial Pressure on Financial Reporting Fraud: Insights from Sharia and Non-Sharia Firms.
Mualliflar: Rustam Hanafi, Sutapa, Maya Indriastuti, Luluk Muhimatul Ifada.
Mualliflar tartibi: Manba PDF va rasmiy jurnal qaydidagi tartib saqlangan.
Teng hissa: Manba PDF da teng hissa/ham-birinchi mualliflik bayonoti ko‘rinmaydi.
Masʼul muallif: Rustam Hanafi.
Tashkilot: Department of Accounting, Faculty of Economics, Universitas Islam Sultan Agung, Semarang, Indonesia.
Jurnal: Accounting Analysis Journal.
Nashriyotchi: UNNES; jurnal Universitas Negeri Semarang tarkibida nashr etiladi.
Jild / son / sahifalar: Volume 14, Number 3, 224–234.
Son yili: 2025.
Article ID: 35290.
DOI: 10.15294/aaj.v14i3.35290.
Yuborilgan sana: 19 Oktyabr 2025.
Qayta ko‘rib chiqish sanasi: 29 Noyabr 2025.
Qabul qilingan sana: 28 Aprel 2026.
Maqolaga xos nashr sanasi: 5 May 2026.
Bibliografik sana izohi: Maqola Volume 14 No. 3 (2025) ichida joylashgan. Rasmiy son sahifasi sonning nashr sanasini 5 Noyabr 2025 deb ko‘rsatadi, holbuki maqolaning qayta ko‘rib chiqish, qabul qilish va maqolaga xos nashr sanalari bundan keyin. Bu metadata xronologiyasi Verianla tomonidan jimgina muvofiqlashtirilmagan.
Manba turi: Taqrizdan o‘tgan, empirik, miqdoriy kuzatuv tadqiqot maqolasi; ikkilamchi kompaniya moliyaviy maʼlumotlari va firma-yil panel tuzilmasidan foydalanadi.
Taqriz: Accounting Analysis Journal ning rasmiy siyosatiga ko‘ra tadqiqot maqolalari kamida ikki mutaxassis tomonidan double-blind peer review jarayonidan o‘tkaziladi.
Preprint holati: Manba PDF va rasmiy maqola qaydida ushbu tadqiqot uchun alohida preprint versiyasi ko‘rsatilmagan.
Litsenziya: Creative Commons Attribution 4.0 International, CC BY 4.0.
Moliyalashtirish: Manba PDF da alohida moliyalashtirish bayonoti ko‘rinmaydi.
Manfaatlar to‘qnashuvi: Manba PDF da alohida manfaatlar to‘qnashuvi bayonoti ko‘rinmaydi.
Maʼlumotlarning mavjudligi: Manba PDF da alohida maʼlumotlar mavjudligi bayonoti ko‘rinmaydi. Tadqiqot maʼlumotlari IDX va ISSI doirasidagi ochiq kompaniya maʼlumotlariga asoslanadi; biroq manba alohida qayta ishlab chiqish maʼlumot fayli havolasini bermaydi.
CRediT / muallif hissalari: Manba PDF da alohida CRediT yoki batafsil muallif hissalari bo‘limi ko‘rinmaydi.
Sunʼiy intellektdan foydalanish bayonoti: Mualliflar maqola tayyorlashda ChatGPT faqat tilni tahrirlash va aniqlikni yaxshilash maqsadida ishlatilganini; mazmun, talqin va xulosalar uchun mualliflar to‘liq javobgar ekanini bildiradi.
Inson/hayvon ishtirokchisi: Tadqiqot inson ishtirokchilaridan so‘rov yoki tajriba maʼlumotlarini yig‘maydi; ochiq/ikkilamchi kompaniya moliyaviy maʼlumotlarini tahlil qiladi.
Tadqiqot davri: 2015–2021.
Dastlabki tanlama: 327 nomoliyaviy kompaniya × 7 yil = 2.289 firma-yil kuzatuvi.
Chet qiymat amali: Box-plot tahlili bilan 99 ta chet kuzatuv chiqarilgan.
Yakuniy tahlil tanlamasi: 2.190 firma-yil kuzatuvi.
Shariatga muvofiq guruh: 1.609 kuzatuv.
Shariatga muvofiq bo‘lmagan guruh: 581 kuzatuv.
Shariat tasnifi: ISSI aʼzoligi ishlatilgan; ISSI ichidagilar 1, ISSI tashqarisidagilar 0 qilib kodlangan.
Bog‘liq o‘zgaruvchi: Financial Reporting Fraud (FRF), Modified Jones yondashuviga asoslangan discretionary accruals ning mutlaq qiymati bilan ifodalangan proxy.
Asosiy mustaqil o‘zgaruvchilar: Moliyaviy barqarorlik bosimi (FS), moliyaviy maqsad bosimi (FT), qarz bosimi (DP).
Nazorat o‘zgaruvchilari: Firma o‘lchami, Big4 audit dummy-si, sanoat qatʼiy effektlari va yil qatʼiy effektlari.
Statistik usullar: Tavsifiy statistika, korrelyatsiya tahlili, ko‘p omilli chiziqli regressiya va Shariat/Shariatdan tashqari guruhlarni taqqoslash uchun mustaqil tanlamalar t-testi.
Normallik/maʼlumot tozalash yondashuvi: Manba |qiyshiqlik| ≤ 2 va |cho‘qqilik| ≤ 7 chegaralarini qo‘llagan, 99 chet kuzatuv chiqarilgandan keyin o‘zgaruvchilar ushbu chegaralarga mos kelishini bildirgan.
Asosiy regressiya natijasi: FS va DP ijobiy va ahamiyatli; FT ahamiyatli emas. Size manfiy va ahamiyatli; Big4 ahamiyatli emas.
Asosiy guruh taqqoslanishi: Shariatga muvofiq firmalarda FRF o‘rtachasi pastroq ko‘rinsa-da, farq ahamiyatli emas; FS va FT yuqoriroq, DP esa ahamiyatli darajada pastroq.
FRF talqin chegarasi: FRF tasdiqlangan firibgarlik holati emas. Absolute discretionary accruals asosidagi empirik proxy-dir. Bu farq natijalarni talqin qilishda saqlanishi kerak.
Modified Jones qayta ishlab chiqish izohi: Manba TAC va DAC formulalarini beradi, biroq \(NDAC_{it}\) ning to‘liq Modified Jones baholash tenglamasini eʼlon qilmaydi; shu sabab yetishmaydigan tenglama Verianla tomonidan tashqaridan qo‘shilmagan.
Big4 maʼlumot izohi: Manba Big4 uchun o‘rtacha 0,039, standart og‘ish 0,488 va qiyshiqlik 0,457 ni bildiradi. O‘zgaruvchi 0/1 ekanini hisobga olganda bu qiymatlarning barchasi matematik jihatdan ayni taqsimot bilan mos ko‘rinmaydi; xom maʼlumotlarsiz tuzatish qilib bo‘lmaydi.
H4 talqin chegarasi: Shariatga muvofiq va Shariatga muvofiq bo‘lmagan firmalar o‘rtasidagi FRF farqi p = 0,454 va statistik jihatdan ahamiyatli emas. Ushbu tadqiqot Shariatga muvofiqlik FRF ni aniq kamaytirishini ko‘rsatmaydi.
Sababiylik chegarasi: Tadqiqot kuzatuv firma-yil maʼlumotlaridan foydalanadi. Regressiyadagi musbat yoki manfiy koeffitsiyentlar o‘z-o‘zicha eksperimental sabab-oqibat dalili emas.
Izoh qoldiring
E-pochta manzilingiz chop etilmaydi. Majburiy maydonlar * bilan belgilangan