


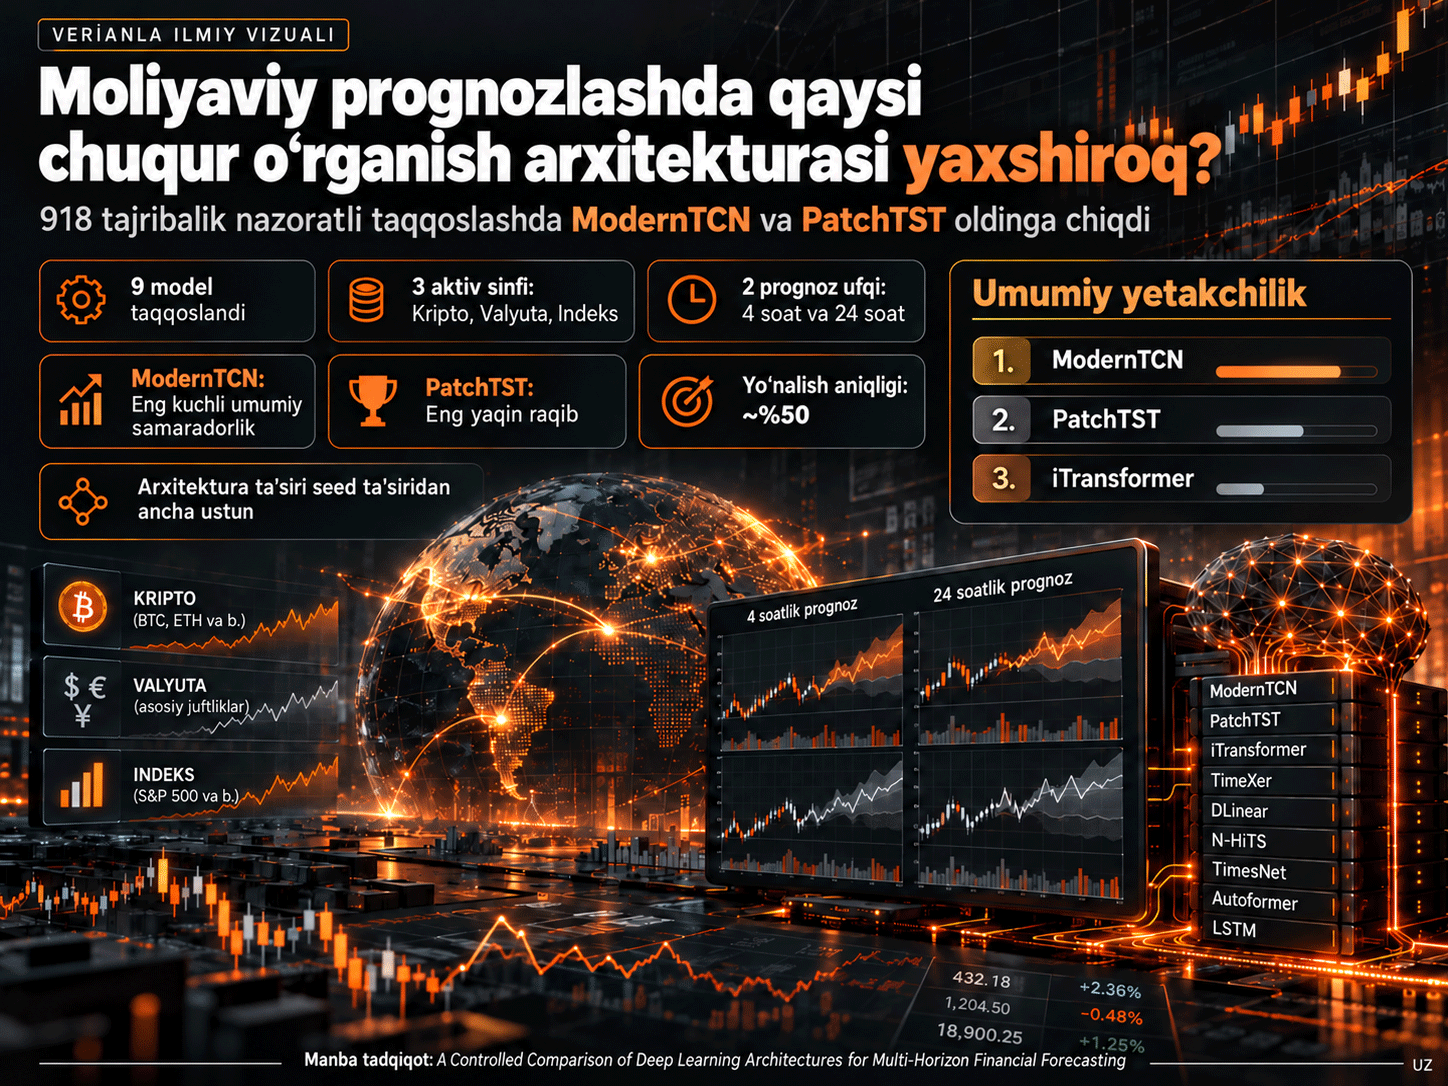
Ushbu tadqiqot moliyaviy vaqt qatorlarida ko‘p ufqli narx prognozi uchun qo‘llanadigan to‘qqizta chuqur o‘rganish arxitekturasini bir xil tajriba protokoli ostida taqqoslaydigan nazoratli benchmark tadqiqotidir. Autoformer, DLinear, iTransformer, LSTM, ModernTCN, N-HiTS, PatchTST, TimesNet va TimeXer; kriptovalyuta, valyuta va fond indekslaridan iborat uchta aktiv sinfidagi 12 moliyaviy instrumentda 4 soat va 24 soat oldinga prognozlash vazifalarida baholangan. ModernTCN — katta yadroli depthwise vaqt konvolyutsiyalarini ko‘p bosqichli pastga namunallash bilan qo‘llaydigan vaqt qatori konvolyutsion arxitekturasi bo‘lib, tadqiqotning global reytingida 1,333 o‘rtacha o‘rin bilan birinchi o‘rinni egallagan. PatchTST 2,000 o‘rtacha o‘rin bilan ikkinchi bo‘lgan. Biroq bu natija ModernTCN har bir aktivda yoki har bir sharoitda mutlaq ustun degani emas; ayniqsa ayrim kriptovalyuta juftliklarida N-HiTS va PatchTST eng past RMSE qiymatini bergan.
Tajriba dizaynining ajralib turuvchi jihati shundaki, modellar turli ma’lumotlar to‘plami yoki turli sozlash budjetlari bilan emas, aynan bir xil nazoratli jarayonda sinovdan o‘tkazilgan. Jami 918 ishga tushirishning 270 tasi giperparametrlarni optimallashtirish, 648 tasi esa to‘qqiz model × 12 aktiv × ikki prognoz ufqi × uchta mustaqil seed kombinatsiyasidan iborat yakuniy treninglardir. Barcha modellarga faqat Open, High, Low, Close va Volume qiymatlaridan tashkil topgan OHLCV kirishi berilgan; texnik indikator, sentiment ma’lumotlari, order book yoki tashqi makroiqtisodiy ma’lumotlar qo‘shilmagan.
Global natijalar aniq uch qatlamli reytingni ko‘rsatgan. ModernTCN va PatchTST yuqori guruhni; iTransformer, TimeXer, DLinear va N-HiTS o‘rta guruhni; TimesNet, Autoformer va LSTM esa quyi guruhni tashkil qilgan. ModernTCN 24 aktiv-ufq baholash nuqtasining 18 tasida, ya’ni %75 ida eng past RMSE ni qo‘lga kiritgan. Biroq ModernTCN bilan PatchTST o‘rtasidagi kichik farq har bir aktivda statistik jihatdan ajratib bo‘lmagan; masalan, BTC/USDT uchun 24 soatlik ufqda ikki model o‘rtasidagi Diebold-Mariano taqqoslashida sezilarli farq yo‘q.
Tadqiqotning ikkinchi muhim natijasi — narx darajasini past xato bilan prognoz qilish bilan narx yo‘nalishini prognoz qilish o‘rtasida kuchli tafovut mavjudligidir. To‘qqiz model, uch aktiv sinfi va ikki prognoz ufqidan iborat 54 model-sinf-ufq kombinatsiyasida o‘rtacha yo‘nalish aniqligi %50,08 bo‘lgan. Bu qiymat tanga tashlash darajasidan farqlanmagan. Shuning uchun past RMSE yoki MAE avtomatik ravishda savdo yo‘nalishi ishonchli prognoz qilinganini anglatmaydi.
Tadqiqot, shuningdek, model parametrlarining soni oshgani sari aniqlik muntazam ravishda oshmasligini ko‘rsatadi. Taxminan 1.000 parametrli DLinear yuz minglab parametrdan foydalanadigan ayrim arxitekturalardan yaxshiroq o‘rin olgan. Natijalar moliyaviy vaqt qatorlarini prognozlashda xom sig‘imdan ko‘ra model vaqt tuzilishini qanday induktiv og‘ish bilan ifodalashi hal qiluvchi bo‘lishi mumkinligini qo‘llab-quvvatlaydi.
Tadqiqot muammosi: “Eng katta model” haqiqatan ham eng yaxshi prognozchimi?
Moliyaviy vaqt qatorlarida chuqur o‘rganish arxitekturalari soni tez ortayotgan bir paytda modellarni adolatli taqqoslash oson emas. Bir arxitektura uchun ko‘proq giperparametr sinovlari o‘tkazilishi, natijalar faqat bitta random seed bilan berilishi, faqat bitta aktiv sinfi tanlanishi yoki faqat bitta prognoz ufqidan foydalanilishi arxitekturaning haqiqiy kuchi bilan tajriba protokolining ta’sirini aralashtirib yuborishi mumkin. Shu sababli tadqiqot model oilasidan mustaqil yagona tajriba tartibini qurib, arxitektura ta’sirini imkon qadar ajratib olishni maqsad qilgan.
Muallif beshta metodologik bo‘shliqni alohida ko‘rib chiqadi: teng bo‘lmagan giperparametr optimallashtirish budjetlari, bitta-seed baholash, bitta prognoz ufqiga asoslangan taqqoslashlar, ko‘p juftli taqqoslashlarda statistik tuzatish yo‘qligi va faqat bitta aktiv sinfi bilan o‘tkazilgan tor benchmarklar. Tadqiqotning asosiy savoli — ushbu muammolar bir vaqtning o‘zida nazorat qilingan muhitda qaysi vaqt qatori arxitekturalari izchil ravishda oldinga chiqishidir.
To‘rtta gipoteza
| Gipoteza | Savol | Asosiy baholash |
|---|---|---|
| H1 | To‘qqiz modelning ishlash reytingi haqiqatan ham teng bo‘lmagan tuzilmani ko‘rsatadimi? | Global reyting, g‘alabalar soni, Friedman–Iman–Davenport va tuzatilgan juftli taqqoslashlar. |
| H2 | 4 soatlik ufqda yaxshi bo‘lgan modellar 24 soatlik ufqda ham nisbiy ustunligini saqlaydimi? | Aktiv bo‘yicha Spearman rank korrelyatsiyasi va ufqlar orasidagi xato o‘sishi. |
| H3 | Ishlash farqlarida arxitektura tanlovi muhimroqmi yoki random seed mi? | Ikki omilli dispersiya ajratilishi va sinf ichidagi korrelyatsiya koeffitsienti. |
| H4 | Ko‘proq parametr yaxshiroq prognoz deganimi? | Model hajmi bilan RMSE reytingi o‘rtasidagi bog‘liqlik va Jonckheere–Terpstra testi. |
Moliyaviy Prognozlashda Arxitekturaning Induktiv Og‘ishi Nega Muhim?
Arxitekturaning induktiv og‘ishi — modelga vaqt qatoridagi qaysi tuzilmalarni o‘rganishni tabiiy ravishda osonlashtirishini belgilaydigan dizayn tanlovidir; ushbu tadqiqotda u parametrlar sonidan ko‘ra katta tushuntirish ahamiyatiga ega ekani ko‘ringan. ModernTCN mahalliy va ko‘p masshtabli naqshlarni katta yadroli konvolyutsiyalar bilan, PatchTST vaqt qatorini patchlarga bo‘lish orqali, N-HiTS ko‘p vaqt masshtablarini ierarxik pooling bilan, Autoformer va TimesNet esa davriy yoki chastotaga asoslangan tuzilmalar bilan ifodalaydi. Moliyaviy ma’lumotlarda bu turli taxminlar bir xil parametr budjetida ham sezilarli ishlash farqlarini yuzaga keltirgan.
Taqqoslangan to‘qqizta arxitektura
| Model | Oila | Asosiy mexanizm | Tadqiqotdagi asosiy talqin |
|---|---|---|---|
| ModernTCN | TCN / CNN | Katta yadroli depthwise konvolyutsiyalar, ko‘p bosqichli pastga namunallash, RevIN opsiyasi | Umumiy reytingda birinchi va eng barqaror yuqori guruh modeli. |
| PatchTST | Transformer | Vaqt ketma-ketligini patchlarga bo‘lish, kanal-mustaqil Transformer, RevIN | Umumiy reytingda ikkinchi; ModernTCN ga juda yaqin yuqori guruh natijasi. |
| iTransformer | Transformer | Vaqt qadamlari o‘rniga o‘zgaruvchilar ustida teskari attention | Umumiy reytingda uchinchi. |
| TimeXer | Transformer | Maqsad va tashqi o‘zgaruvchilarni ajratuvchi cross-attention | Umumiy reytingda to‘rtinchi. |
| DLinear | Chiziqli / MLP oilasi | Trend va mavsumiylikni ajratishdan keyingi chiziqli xaritalashlar | Taxminan 1.000 parametr bilan e’tiborga molik samaradorlik. |
| N-HiTS | MLP | Ko‘p nisbatli pooling va ierarxik interpolatsiya | Ayrim altcoinlarda tor sohadagi ustunlik. |
| TimesNet | CNN | FFT orqali davrni aniqlash, 1B ketma-ketlikni 2B tuzilmaga aylantirish | Moliyaviy soatlik ma’lumotlarda quyi guruhda. |
| Autoformer | Transformer | Chastota sohasida avtokorrelyatsiya va qatorni ajratish | Moliyaviy soatlik ma’lumotlarda quyi guruhda. |
| LSTM | RNN | Darvozali takrorlanuvchi hujayralar va zich proyeksiya boshi | Ushbu protokolda oxirgi o‘rinda; zamonaviy modellardan sezilarli yuqori xato. |
Nega moliyaviy vaqt qatorlari qiyin?
Moliyaviy qatorlar fizik tizimlar kabi o‘zgarmas qonunlar bilan harakat qilmaydi. Taqsimotlar vaqt o‘tishi bilan o‘zgarishi, daromadlar og‘ir dumli bo‘lishi, volatillik klasterlashishi va bozor rejimlari keskin almashishi mumkin. Tadqiqotdagi 12 aktivning soatlik log-daromad tahlili ham nolga yaqin o‘rtacha daromadlar, aniq og‘ir dumlar va aktiv sinflari o‘rtasida katta volatillik farqlarini ko‘rsatadi. Kriptovalyutalarda soatlik volatillik taxminan %1 miqyosida bo‘lsa, valyutalarda taxminan %0,1, indekslarda esa taxminan %0,2 atrofida.
Bu tuzilma faqat bitta narx egri chizig‘ini yodlaydigan model o‘rniga turli vaqt masshtablaridagi o‘zgarishlar va taqsimot siljishini boshqara oladigan ifodalar nega muhim bo‘lishi mumkinligini tushuntiradi. Biroq bu izoh mexanik sababiylik isboti emas; u tadqiqotdagi arxitektura taqqoslash natijalarini talqin qiluvchi model-dizayn sharhidir.
Aktivlar olami
| Sinf | Moliyaviy instrumentlar | Chastota | Har bir aktiv uchun ishlatilgan kuzatuv |
|---|---|---|---|
| Kriptovalyuta | BTC/USDT, ETH/USDT, BNB/USDT, ADA/USDT | H1, soatlik | Eng so‘nggi 30.000 vaqt qadami |
| Valyuta | EUR/USD, USD/JPY, GBP/USD, AUD/USD | H1, soatlik | Eng so‘nggi 30.000 vaqt qadami |
| Fond indekslari | Dow Jones, S&P 500, NASDAQ 100, DAX | H1, soatlik | Eng so‘nggi 30.000 vaqt qadami |
Nega kirish faqat OHLCV?
Barcha modellarga bir xil beshta kanal berilgan: Open, High, Low, Close va Volume. Maqsadli o‘zgaruvchi — kelajakdagi Close narxi. Texnik indikator, kechikkan daromad, kalendar o‘zgaruvchisi, yangilik, sentiment tahlili yoki order book qo‘shilmagani ongli nazorat qaroridir. Shu tariqa ishlash farqi imkon qadar feature engineeringdan emas, model arxitekturasidan kelishi maqsad qilingan.
Bu tanlov bir vaqtning o‘zida muhim talqin chegarasini ham yaratadi. Yangiliklar, order-book, texnik indikatorlar yoki boyroq tashqi o‘zgaruvchilardan maxsus foydalanishga mo‘ljallangan arxitekturaning bu yerdagi o‘rni, o‘sha modelning barcha mumkin bo‘lgan moliyaviy prognozlash vazifalaridagi qat’iy o‘rni emas.
To‘g‘ridan-to‘g‘ri ko‘p qadamli prognoz
Har bir model butun prognoz ufqini bitta oldinga o‘tishda ishlab chiqaradi. Model kirishi \(X_t \in \mathbb{R}^{w \times 5}\), chiqishi esa kelajakdagi yopilish narxlaridan iborat \(\hat{y}_{t+1:t+h}\) vektoridir:
\[ \hat{y}_{t+1:t+h}=f_{\theta}(X_t), \qquad h \in \{4,24\}. \]
Bu yerda \(w\) o‘tmishga qarash oynasi, \(h\) prognoz ufqi, \(f_{\theta}\) esa o‘rganiladigan \(\theta\) parametrlari bilan belgilanadigan modeldir. To‘rt soatlik vazifa uchun \(w=24\), 24 soatlik vazifa uchun \(w=96\) ishlatilgan. Modellar oldingi prognozni qayta kirish sifatida ishlatmagani uchun klassik rekursiv ko‘p qadamli prognozlashdagi xato yig‘ilishi ushbu tajriba dizayniga kiritilmagan.
Normallashtirish va ma’lumot sizib chiqishining oldini olish
Har bir aktivning eng so‘nggi 30.000 soatlik yozuvi ishlatilgan. Z-score normallashtirishning o‘rtacha qiymati va standart og‘ishi faqat trening bo‘limida hisoblangan va ayni transformatsiya validatsiya hamda test ma’lumotlariga qo‘llangan. Shunday qilib kelajakdagi taqsimot haqidagi ma’lumotning scaler orqali trening jarayoniga sizib kirishi oldi olingan. Prognozlar baholashdan oldin yana asl narx masshtabiga qaytarilgan.
| Bo‘lim | Nisbat | Taxminiy namunalar soni | Qoida |
|---|---|---|---|
| Trening | %70 | 21.000 | Birinchi xronologik bo‘lim |
| Validatsiya | %15 | 4.500 | Keyingi xronologik bo‘lim |
| Test | %15 | 4.500 | Eng oxirgi xronologik bo‘lim |
Hech bir bosqichda vaqt tartibi aralashtirilmagan.
Tadqiqot Usuli va Natijalari
Besh bosqichli nazoratli tajriba protokoli
| Bosqich | Jarayon | Ilmiy maqsad |
|---|---|---|
| 1 | Qat’iy seed bilan Bayesian giperparametr optimallashtirish | Modellarga teng HPO budjeti ajratish. |
| 2 | Har bir aktiv sinfi uchun eng yaxshi konfiguratsiyani muzlatish | Har bir aktivga alohida sozlash orqali asset-level overfitting yuzaga kelishining oldini olish. |
| 3 | Uchta mustaqil seed bilan yakuniy trening | Random boshlanish ta’sirini o‘lchash. |
| 4 | RMSE, MAE va DA natijalarini seedlar bo‘yicha birlashtirish | O‘rtacha ishlash va boshlang‘ich noaniqlikni birgalikda hisobot qilish. |
| 5 | Benchmark va statistik tekshirish | Reyting faqat vizual farqlarga emas, statistik dalillarga asoslanishini ta’minlash. |
Giperparametrlarni optimallashtirish
Optuna Tree-structured Parzen Estimator ishlatilgan. Har bir model × aktiv sinfi × prognoz ufqi kombinatsiyasi uchun beshta HPO trial ajratilgan va HPO seed i 42 qilib qat’iylangan. Vakil aktivlar kripto uchun BTC/USDT, forex uchun EUR/USD va indekslar uchun Dow Jones hisoblanadi. HPO vaqtida har bir trial eng ko‘pi bilan 50 epoch ishlagan.
Besh trial keng giperparametr fazosi uchun cheklangan budjetdir. Muallif buni barcha arxitekturalarga simmetrik budjet qo‘llash va moliyaviy ma’lumotlardagi vaqtinchalik bozor rejimlariga ortiqcha moslashish xavfini kamaytirish uchun tanlagan. Shunga qaramay, bu qaror tadqiqotning muhim cheklovlaridan biridir; kattaroq HPO budjeti, ayniqsa o‘rta o‘rinlardagi modellarning pozitsiyasini o‘zgartirishi mumkin.
Yakuniy trening protokoli
- Seedlar: 123, 456 va 789.
- Maksimal epoch: 100.
- Optimallashtirish: Adam.
- Weight decay: \(10^{-4}\).
- O‘rganish tezligi scheduler i: ReduceLROnPlateau.
- Scheduler patience: 5; kamaytirish koeffitsienti: 0,5; minimal o‘rganish tezligi: \(10^{-6}\).
- Early stopping patience: 15.
- Minimal yaxshilanish chegarasi: \(10^{-4}\).
- Gradient clipping: \(\ell_2\) normasi 1,0 bilan cheklangan.
- Yo‘qotish funksiyasi: Mean Squared Error.
Trening yo‘qotishi:
\[ \mathcal{L}(\theta)=\frac{1}{n}\sum_{i=1}^{n}\left\|y_i-\hat{y}_i\right\|^2. \]
Bu yo‘qotish katta prognoz xatolarini kvadratik tarzda jazolaydi. Bir xil maqsad funksiyasining barcha modellarda ishlatilishi biror arxitekturaning boshqa trening maqsadi hisobiga sun’iy ustunlik olishining oldini oladi.
RMSE, MAE va Yo‘nalish Aniqligi Bir Xil Narsani O‘lchaydimi?
Yo‘q. RMSE va MAE prognoz qilingan narx bilan haqiqiy narx o‘rtasidagi kattalik xatosini o‘lchasa, yo‘nalish aniqligi narx o‘zgarishining ishorasi to‘g‘ri prognoz qilingan-qilinmaganini o‘lchaydi. Ushbu tadqiqotda modellar RMSE va MAE bo‘yicha aniq farqlansa-da, yo‘nalish aniqligi taxminan %50 darajasida qolgan; shu sababli yaxshi narx-darajasi prognozchisi avtomatik ravishda yaxshi savdo yo‘nalishi prognozchisi degan xulosaga kelib bo‘lmaydi.
RMSE
\[ \mathrm{RMSE}= \sqrt{\frac{1}{n}\sum_{i=1}^{n}(y_i-\hat{y}_i)^2}. \]
RMSE katta xatolarga yuqoriroq og‘irlik beradi va tadqiqotning asosiy reyting mezonidir.
MAE
\[ \mathrm{MAE}= \frac{1}{n}\sum_{i=1}^{n}|y_i-\hat{y}_i|. \]
MAE mutlaq xato kattaligini o‘lchaydi va ekstremal xatolarga RMSE dagidek kuchli kvadratik jazo bermaydi. Tadqiqotda RMSE va MAE reytinglarining juda yuqori mosligi model reytingi faqat bitta xato metrikasiga xos emasligini qo‘llab-quvvatlaydi.
Directional Accuracy
\[ \mathrm{DA}= \frac{1}{n} \sum_{i=1}^{n} \mathbf{1} \left[ \operatorname{sign}(\hat{y}_i-\hat{y}_{i-1}) = \operatorname{sign}(y_i-y_{i-1}) \right]. \]
Bu metrika prognoz qilingan narx harakati yo‘nalishi bilan haqiqiy yo‘nalish mos kelgan qadamlar ulushini o‘lchaydi.
Umumiy tajriba ko‘lami
| Tajriba komponenti | Hisoblash | Ishga tushirishlar soni |
|---|---|---|
| HPO | 9 model × 3 vakil aktiv × 2 ufq × 5 trial | 270 |
| Yakuniy trening | 9 model × 12 aktiv × 2 ufq × 3 seed | 648 |
| Jami | 270 + 648 | 918 |
Global ishlash reytingi
| O‘rin | Model | Oila | O‘rtacha o‘rin | Median o‘rin | Birinchi o‘rinlar |
|---|---|---|---|---|---|
| 1 | ModernTCN | CNN / TCN | 1,333 | 1,000 | 18 / 24 (%75) |
| 2 | PatchTST | Transformer | 2,000 | 2,000 | 3 / 24 (%12,5) |
| 3 | iTransformer | Transformer | 3,667 | 3,000 | 0 |
| 4 | TimeXer | Transformer | 4,292 | 4,000 | 0 |
| 5 | DLinear | MLP / Linear | 4,958 | 5,000 | 0 |
| 6 | N-HiTS | MLP / Linear | 5,250 | 6,000 | 3 / 24 (%12,5) |
| 7 | TimesNet | CNN | 7,708 | 8,000 | 0 |
| 8 | Autoformer | Transformer | 7,833 | 8,000 | 0 |
| 9 | LSTM | RNN | 7,958 | 9,000 | 0 |
Bu jadval ikki muhim jihatni ko‘rsatadi. Birinchidan, model oilasining o‘zi muvaffaqiyatni tushuntirmaydi: Transformer oilasi ham ikkinchi o‘rindagi PatchTST ni, ham sakkizinchi o‘rindagi Autoformer ni o‘z ichiga oladi; xuddi shuningdek, CNN oilasida ModernTCN birinchi bo‘lsa, TimesNet yettinchi. Ikkinchidan, aniq vaqtni ifodalash mexanizmi keng “Transformer/CNN/RNN” yorlig‘idan ko‘ra farqlovchiroq ko‘rinadi.
Aktiv bo‘yicha eng past RMSE bergan model
| Sinf | Aktiv | 4 soat | 24 soat |
|---|---|---|---|
| Kripto | BTC/USDT | PatchTST | ModernTCN |
| Kripto | ETH/USDT | N-HiTS | N-HiTS |
| Kripto | BNB/USDT | ModernTCN | ModernTCN |
| Kripto | ADA/USDT | N-HiTS | PatchTST |
| Forex | EUR/USD | ModernTCN | ModernTCN |
| Forex | USD/JPY | ModernTCN | ModernTCN |
| Forex | GBP/USD | PatchTST | ModernTCN |
| Forex | AUD/USD | ModernTCN | ModernTCN |
| Indeks | DAX | ModernTCN | ModernTCN |
| Indeks | Dow Jones | ModernTCN | ModernTCN |
| Indeks | S&P 500 | ModernTCN | ModernTCN |
| Indeks | NASDAQ 100 | ModernTCN | ModernTCN |
Jadvaldan bevosita hisoblanganda ModernTCN kriptodan tashqari forex va indeks baholashlarining jami 16 nuqtasidan 15 tasini yutgan. Yagona istisno — GBP/USD uchun 4 soatlik prognozda PatchTST. Faqat 24 soatlik ufq hisobga olinsa, ModernTCN forex va indekslarda 8/8 nuqtada eng past RMSE ni beradi. Manbaning muhokama matnidagi “24 soatda 16/16” iborasi ushbu jadval bilan raqam jihatdan mos kelmagani uchun bu yerda jadval ma’lumotlari asos qilib olingan.
Aktiv sinfi darajasidagi xato natijalari
| Model | Kripto RMSE | Kripto MAE | Forex RMSE | Forex MAE | Indeks RMSE | Indeks MAE |
|---|---|---|---|---|---|---|
| Autoformer | 532,21 | 393,83 | 0,2068 | 0,1551 | 179,66 | 136,24 |
| DLinear | 323,48 | 220,87 | 0,1279 | 0,0940 | 123,80 | 90,67 |
| iTransformer | 320,83 | 217,99 | 0,1136 | 0,0785 | 113,72 | 79,13 |
| LSTM | 2398,94 | 2041,58 | 3,6679 | 3,5858 | 1548,56 | 1478,21 |
| ModernTCN | 314,66 | 211,14 | 0,1098 | 0,0750 | 110,89 | 76,09 |
| N-HiTS | 352,91 | 255,77 | 0,2356 | 0,1977 | 135,01 | 101,04 |
| PatchTST | 314,87 | 211,70 | 0,1108 | 0,0761 | 111,71 | 77,04 |
| TimesNet | 352,92 | 249,41 | 0,2127 | 0,1596 | 172,98 | 131,61 |
| TimeXer | 318,38 | 215,24 | 0,1174 | 0,0815 | 114,09 | 79,19 |
Har uchala aktiv sinfida ham ModernTCN ning sinf bo‘yicha o‘rtacha ko‘rsatkichi eng past RMSE va MAE qiymatini beradi. PatchTST uchala sinfda ham juda yaqin ikkinchi guruhda. Kriptovalyuta natijalarida ModernTCN bilan PatchTST o‘rtasidagi o‘rtacha RMSE farqi taxminan %0,07 kabi juda kichik; shu sababli kripto sohasida “yagona bahssiz g‘olib” degan talqin jadval ko‘rsatganidan kuchliroq da’vo bo‘ladi.
24 Soatlik Prognoz Ufqi Modellar Reytingini Buzadimi?
Umuman olganda, yo‘q: mutlaq prognoz xatosi 24 soatlik ufqda sezilarli oshsa-da, modellarning nisbiy reytingi katta darajada saqlangan. O‘n ikki aktivning barchasida 4 va 24 soatlik model reytinglari o‘rtasidagi Spearman korrelyatsiyasi musbat va ahamiyatli; birlashtirilgan Stouffer testi ham ufqlararo reyting barqarorligini kuchli qo‘llab-quvvatlaydi. Shunga qaramay, o‘rta guruhdagi ayrim modellar aktiv bo‘yicha bir necha o‘rin yuqoriga yoki pastga siljishi mumkin.
BTC/USDT misoli
| Model | RMSE, 4 soat | RMSE, 24 soat | O‘sish |
|---|---|---|---|
| Autoformer | 1284,90 | 2670,00 | %107,8 |
| DLinear | 772,00 | 1644,10 | %113,0 |
| iTransformer | 743,50 | 1651,30 | %122,1 |
| LSTM | 8029,90 | 10878,70 | %35,5 |
| ModernTCN | 731,60 | 1617,40 | %121,1 |
| N-HiTS | 930,50 | 1724,50 | %85,3 |
| PatchTST | 731,10 | 1619,10 | %121,5 |
| TimesNet | 793,60 | 1840,40 | %131,9 |
| TimeXer | 750,30 | 1624,90 | %116,6 |
LSTM ning nisbiy o‘sish foizi pastroq ko‘rinishi yaxshiroq uzoq-ufq natijasidan kelib chiqmaydi; 4 soatlik boshlang‘ich xatosi allaqachon boshqa modellardan ancha yuqori. Bu misol foizli yomonlashuvni boshlang‘ich daraja ma’lum bo‘lmasdan talqin qilmaslik kerakligini ko‘rsatadi.
Ufqlararo reyting barqarorligining statistik dalili
O‘n ikki aktivning 4 va 24 soatlik model reytinglari o‘rtasidagi Spearman \(\rho\) qiymatlari 0,683 dan 1,000 gacha o‘zgargan. EUR/USD uchun reyting to‘liq saqlangan. O‘n ikki aktivning bir tomonlama p-qiymatlarini birlashtirgan Stouffer testi:
\[ Z_S = 6{,}17,\qquad p=3{,}47\times10^{-10} \]
natijasini bergan. Bu natija yuqori o‘rinlar uzoq prognoz ufqida butunlay tarqalib ketmaganini va nisbiy arxitektura ustunligi sezilarli darajada saqlanganini qo‘llab-quvvatlaydi.
Seed ta’siri qanchalik katta?
| Dispersiya komponenti | Xom RMSE | Z-normalize, barcha modellar | Z-normalize, LSTM siz |
|---|---|---|---|
| Model / arxitektura | 99,90% | 48,32% | 68,33% |
| Seed | 0,01% | 0,04% | 0,02% |
| Qoldiq / model × kontekst o‘zaro ta’siri | 0,09% | 51,64% | 31,66% |
Xom masshtabda arxitekturaning %99,90 ulushi juda katta; biroq bu qiymat LSTM ning boshqa modellarga nisbatan juda katta xatolaridan ta’sirlangan. Shu sababli z-normalize natijani muvozanatliroq talqin qilish kerak. LSTM siz zamonaviy modellar orasida ham arxitektura ulushi %68,33, seed ulushi esa atigi %0,02. Demak tadqiqotning asosiy mustahkam xulosasi “har qanday holatda aynan %99,90 arxitektura ta’siri bor” emas, balki seed dispersiyasi barcha tahlil shakllarida juda kichik qolishi va arxitektura tanlovi seed tanlovidan ancha muhimroq bo‘lishidir.
24 soatlik uchta vakil aktivda sinf ichidagi korrelyatsiya koeffitsienti 0,99 dan yuqori. Bu modellar o‘rtasidagi farqlar random boshlanishdan ko‘ra arxitektura identifikatori bilan ko‘proq bog‘liq ekanini mustaqil statistik usul bilan qo‘llab-quvvatlaydi.
Global ahamiyatlilik testi
| Qamrov | Friedman \(\chi^2\) | Iman–Davenport F | p | Bloklar soni |
|---|---|---|---|---|
| Barcha aktivlar | 156,49 | 101,36 | < 10-15 | 24 |
| Kripto | 49,23 | 23,34 | < 10-15 | 8 |
| Forex | 56,00 | 49,00 | < 10-15 | 8 |
| Indekslar | 60,40 | 117,44 | < 10-15 | 8 |
Global Friedman–Iman–Davenport testi to‘qqiz model teng kutilgan o‘ringa ega degan nol gipotezani kuchli rad etadi. Global darajada o‘tkazilgan 36 ta Holm-tuzatilgan Wilcoxon taqqoslashining 33 tasi ahamiyatli. Ahamiyatli bo‘lmagan uchta juft TimeXer–iTransformer, Autoformer–TimesNet va DLinear–N-HiTS. Bu tuzilma global uch qatlamli reyting shunchaki vizual reyting emasligini qo‘llab-quvvatlaydi.
ModernTCN bilan PatchTST o‘rtasidagi farq har bir bozorda bir xil darajada aniq emas
BTC/USDT uchun 24 soatlik Diebold–Mariano testida ModernTCN bilan PatchTST o‘rtasidagi farq Holm tuzatishidan keyin ahamiyatli emas (\(p_{\mathrm{Holm}}=0{,}453\)). EUR/USD da esa ayni ikki modelning 24 soatlik taqqoslashida ModernTCN foydasiga farq juda kuchli ajralgan (\(p_{\mathrm{Holm}}=2{,}77\times10^{-24}\)). Bu natija yagona global reyting har bir aktivda bir xil statistik ajratish kuchiga ega emasligini ko‘rsatadi.
Parametrlar soni ishlashni tushuntiradimi?
Yo‘q; tadqiqotda monoton murakkablik-ishlash bog‘liqligi topilmagan. Taxminan 1.000 parametrli DLinear globalda beshinchi o‘rinda bo‘lsa, taxminan 438.000 parametrli Autoformer sakkizinchi o‘rinda. Taxminan 103.000 parametrli PatchTST ikkinchi, taxminan 230.000 parametrli ModernTCN birinchi o‘rinda.
Uch parametr hajmi guruhini baholagan Jonckheere–Terpstra testlarining hech birida ahamiyatli monoton bog‘liqlik topilmagan; olti aktiv-sinf × ufq kombinatsiyasining barchasida \(p>0{,}35\) qayd etilgan. Shu sababli “kattaroq tarmoq = pastroq prognoz xatosi” tarzidagi oddiy umumlashtirish tadqiqot tomonidan qo‘llab-quvvatlanmaydi.
Yo‘nalish aniqligi: eng muhim salbiy natija
| O‘lchov | Natija |
|---|---|
| Model × sinf × ufq kombinatsiyasi | 54 |
| O‘rtacha directional accuracy | %50,08 |
| %50 dan ahamiyatli darajada farq qilgan kombinatsiya | Yo‘q |
MSE bilan o‘qitilgan modellar narx darajasiga yaqin prognozlar chiqargan bo‘lsa-da, soatlik narx o‘zgarishi yo‘nalishini ishonchli prognoz qila olmagan. BTC/USDT, 24 soat misolidagi bir namunali z-testlarda ham Holm tuzatishidan keyin hech bir model %50 darajasidan ahamiyatli farqlanmagan.
Bu natija ayniqsa muhim, chunki modelning haqiqiy narx egri chizig‘ini vizual jihatdan yaqindan kuzatishi o‘zgarish ishorasini to‘g‘ri prognoz qilganini anglatmaydi. Agar moliyaviy savdo strategiyasining maqsadi yo‘nalishni prognozlash bo‘lsa, MSE ga asoslangan narx regressiyasidan boshqa trening maqsadi, yo‘nalishli surrogate loss yoki alohida ehtimollik qaror qatlami talab qilinishi mumkin. Tadqiqot bunday modelni sinamagan; buni kelajak tadqiqot yo‘nalishi sifatida taklif qiladi.
Model bo‘yicha talqin
ModernTCN: 24 baholash nuqtasining 18 tasida birinchi bo‘lib, eng izchil model hisoblanadi. Katta yadroli depthwise konvolyutsiyalar, ko‘p bosqichli pastga namunallash va RevIN moliyaviy ma’lumotlarning turli vaqt masshtablaridagi tuzilishini modellashtirish uchun samarali kombinatsiya ko‘rsatgan. Biroq bu mexanizmlarning o‘zi sababiy jihatdan ustunlikni “isbotlaydi” deb bo‘lmaydi; natija butun arxitekturaga tegishli.
PatchTST: Patch asosidagi tokenizatsiya bilan mahalliy vaqt naqshini va Transformer attention bilan kengroq bog‘liqliklarni birlashtiradi. Globalda ikkinchi o‘rinda va ModernTCN ga juda yaqin natijalar beradi. BTC/USDT uchun 4 soatlik RMSE 731,05, ModernTCN uchun 731,63; farq atigi taxminan %0,08.
iTransformer va TimeXer: Umumiy o‘rta guruhning yuqori qismida. iTransformer OHLCV o‘zgaruvchilarining vaqt trayektoriyalarini token sifatida ko‘rsa, TimeXer maqsad bilan boshqa o‘zgaruvchilar o‘rtasidagi cross-attention ni aniq modellashtiradi.
DLinear: Juda kichik parametr budjetiga qaramay beshinchi o‘rinda. Bu natija murakkab attention yoki takrorlanuvchi tuzilmalarga ega bo‘lish moliyaviy prognozlashda avtomatik ustunlik yaratmasligini ko‘rsatadi.
N-HiTS: Umumiy reytingda oltinchi bo‘lsa-da, ETH/USDT da har ikki ufqda va ADA/USDT da 4 soatlik ufqda eng past RMSE ni olgan. Shu sababli global o‘rtacha o‘rin barcha aktivga xos ustunliklarni yashirishi mumkin.
TimesNet va Autoformer: Har ikki model davriylik yoki chastota sohasi tuzilmasiga kuchli urg‘u beradi va ushbu benchmarkda quyi guruhda qolgan. Muallif soatlik moliyaviy qatorlarda kuchli va statsionar davriy tuzilmalar cheklangan bo‘lishi bu natijani tushuntirishi mumkinligini muhokama qiladi; bu talqin bevosita eksperimental mexanizm ajratilishi emas.
LSTM: Tadqiqotning klassik recurrent referens modelidir. Xatolari kategoriya bo‘yicha eng yaxshi modelnikidan taxminan 7–33 baravar yuqori bo‘lgan va global reytingda oxirgi o‘rinda qolgan. Bu natija faqat bu yerda qo‘llangan to‘g‘ridan-to‘g‘ri ko‘p qadamli, OHLCV-only va umumiy trening protokoli uchun amal qiladi; barcha mumkin bo‘lgan LSTM qo‘llanmalari umuman muvaffaqiyatsiz ekanini isbotlamaydi.
Tadqiqot qo‘llab-quvvatlaydigan xulosalar
- To‘qqiz arxitekturaning ishlashi teng emas.
- ModernTCN va PatchTST ushbu tajriba dizaynida aniq yuqori guruhni tashkil qilgan.
- 4 soatdan 24 soatga o‘tilganda mutlaq xato oshgan bo‘lsa-da, nisbiy model reytingi katta darajada saqlangan.
- Seed boshlang‘ich o‘zgaruvchanligi arxitektura va aktiv-kontekst ta’sirlariga nisbatan juda kichik.
- Model parametrlar soni bilan prognoz muvaffaqiyati o‘rtasida monoton bog‘liqlik topilmagan.
- MSE bilan o‘qitilgan modellar soatlik yo‘nalish prognozida %50 darajasidan ahamiyatli farqlana olmagan.
- Ayrim aktivlarda global yetakchidan boshqa modellar eng past RMSE ni berishi mumkin.
Tadqiqot qo‘llab-quvvatlamaydigan xulosalar
- ModernTCN barcha moliyaviy bozorlar, chastotalar va ma’lumot turlarida qat’iy eng yaxshi model degan xulosa chiqarib bo‘lmaydi.
- Past RMSE foydali savdo strategiyasini yaratishi ko‘rsatilmagan.
- Tranzaksiya xarajati, slippage, market impact, pozitsiya hajmi, Sharpe nisbati yoki maksimal drawdown sinovdan o‘tkazilmagan.
- Kunlik, daqiqalik, tick-level yoki H4 ma’lumotlarda ayni reyting saqlanishi ko‘rsatilmagan.
- Tovarlar, obligatsiyalar, rivojlanayotgan bozor aktivlari yoki keng altcoin olamiga umumlashtirish qilinmagan.
- Yangilik, sentiment, texnik indikator va order-book ma’lumotlari qo‘shilsa arxitektura reytingi ayni qolishi ko‘rsatilmagan.
- Tadqiqot jonli forward-walk savdo muhitida real vaqt rejimida deploy qilingan tizim sinovi emas.
Cheklovlar
| Cheklov | Ilmiy ta’siri |
|---|---|
| Har bir HPO uchun faqat 5 trial | Keng qidiruv fazosiga ega modellar optimal konfiguratsiyaga yetishini cheklashi mumkin; ayniqsa o‘rta guruh reytingi o‘zgarishi mumkin. |
| Kategoriya ichidagi juftli testlarda faqat 8 blok | Holm tuzatishi ostida statistik quvvat past. |
| Faqat OHLCV kirishi | Sentiment, order book yoki texnik indikatorlardan foydalanadigan modellarning salohiyatini aks ettirmasligi mumkin. |
| Faqat soatlik ma’lumot | Natijalarni tick, daqiqa, H4 yoki kunlik chastotalarga avtomatik umumlashtirib bo‘lmaydi. |
| 12 moliyaviy instrument | Tovarlar, qat’iy daromadli qimmatli qog‘ozlar va rivojlanayotgan bozorlar qamrovdan tashqarida. |
| Faqat 4 va 24 soatlik ufq | Ufq bo‘yicha yomonlashuvning to‘liq egri chizig‘i noma’lum. |
| Cohen's d hisobot qilinmagan | Standartlashtirilgan effect size bilan tadqiqotlararo taqqoslash cheklangan. |
| Batch test to‘plami | Rolling qayta o‘qitiladigan jonli forward-walk deploy ishlashini ko‘rsatmaydi. |
Qayta ishlab chiqish imkoniyati
Tadqiqotning manba kodi, konfiguratsiya fayllari, ma’lumotlari, HPO yozuvlari, muzlatilgan giperparametrlari, 648 ta o‘qitilgan model checkpoint i, baholash chiqishlari va statistik test natijalari loyiha repozitoriysida ulashilgan. Random seed boshqaruvi Python, NumPy, PyTorch CPU/CUDA va PYTHONHASHSEED qatlamlarida qo‘llangan; cuDNN uchun deterministic=True va benchmark=False ishlatilgan.
Biroq torch.use_deterministic_algorithms(True) yoqilmagan. Shuning uchun bir xil dasturiy konfiguratsiyada ham turli GPU arxitekturalari o‘rtasida kichik floating-point farqlari nazariy jihatdan saqlanishi mumkin. Uchta mustaqil seeddan foydalanish ushbu noaniqlikning tajriba natijalari ichidagi kattaligini o‘lchashga yordam beradi.
Kelajak tadqiqot takliflari
Manba, ayniqsa, kattaroq giperparametr qidiruv budjetlarini, Cohen's d effect size larini, yo‘nalishli yo‘qotish funksiyalarini, kengroq prognoz ufqlarini, ko‘proq altcoin va aktiv sinflarini, boy feature to‘plamlarini, ModernTCN va PatchTST kabi turli induktiv og‘ishlarni birlashtiruvchi geterogen ensemble larni, muqobil vaqt chastotalarini va rolling forward-walk baholashni ustuvor tadqiqot yo‘nalishlari sifatida ko‘rsatadi.
Manba va Usul Haqida Izoh
Asl tadqiqot: A Controlled Comparison of Deep Learning Architectures for Multi-Horizon Financial Forecasting: Evidence from 918 Experiments
Muallif: Nabeel Ahmad Saidd
Tashkilot: Dr. A.P.J. Abdul Kalam Technical University (AKTU)
Manba turi: arXiv preprint / hisoblashga asoslangan moliyaviy vaqt qatori benchmark tadqiqoti.
arXiv: 2603.16886v1
Birinchi versiya sanasi: 27 Fevral 2026.
arXiv kategoriyasi: q-fin.ST.
DOI: Taqdim etilgan PDF da va tekshirilgan arXiv yozuvida DOI ko‘rsatilmagan.
Jurnal / jild / son: Taqdim etilgan versiya uchun tekshirilgan taqrizli jurnal bibliografik ma’lumoti topilmagan; shu sababli tadqiqot taqrizli jurnal maqolasi sifatida taqdim etilmasligi kerak.
Rasmiy manba: https://arxiv.org/abs/2603.16886
Loyiha repozitoriysi: https://github.com/NabeelAhmad9/compare_forecasting_models
Litsenziya: Loyiha repozitoriysining amaldagi litsenziya bayonida maqola va unga hamroh rasmlar uchun Creative Commons Attribution 4.0 International (CC BY 4.0), manba kod uchun MIT License ko‘rsatilgan. Taqdim etilgan PDF ning o‘zida to‘liq litsenziya yorlig‘i ko‘rinmagani sababli bu ma’lumot repository bayoniga asoslanadi.
Moliyalashtirish: Taqdim etilgan PDF da alohida moliyalashtirish bayonoti aniqlanmagan.
Manfaatlar to‘qnashuvi: Muallif tadqiqot, tahlil yoki natijalarga ta’sir qilishi mumkin bo‘lgan ma’lum raqobatlashuvchi moliyaviy manfaat yoki shaxsiy munosabat yo‘qligini bildiradi.
Ma’lumot va kod mavjudligi: Tadqiqot xom va qayta ishlangan ma’lumotlar, konfiguratsiyalar, HPO yozuvlari, checkpointlar va benchmark chiqishlari loyiha repozitoriysida mavjudligini bildiradi.
Asosiy usul chegarasi: Natijalar 12 aktiv, soatlik OHLCV ma’lumotlari, 4 va 24 soatlik prognoz ufqi, cheklangan HPO budjeti va batch shaklidagi tarixiy test to‘plami uchun amal qiladi. Real vaqt savdo rentabelligi yoki jonli bozor deploy ishlashi sinovdan o‘tkazilmagan.
Manba ichidagi raqamli nomuvofiqlik izohi: 8-jadvalga ko‘ra ModernTCN forex va indekslardagi jami 16 baholash nuqtasining 15 tasini, 24 soatlik quyi to‘plamning esa 8/8 tasini yutgan. Muhokamadagi “24 soatda 16/16” iborasi jadval bilan mos emas. Bundan tashqari, 9-jadval ModernTCN ni forex RMSE bo‘yicha 0,1098 bilan birinchi ko‘rsatsa, matnning bir joyida PatchTST ning 0,1108 qiymati “kategoriya yetakchisi” deb ta’riflangan. Verianla bayonida miqdoriy jadvallar asos qilib olingan.
Mualliflik huquqi va bayon usuli: Ushbu mazmun asl tadqiqotning gap yoki paragraf tuzilishini qayta yaratmaydi. Manbadagi usul, raqamli natija, tenglama va talqin chegaralari ilmiy faktlar darajasida ajratilib, Verianla uchun mustaqil o‘rgatuvchi tuzilma ichida qayta tashkil etilgan.
Izoh qoldiring
E-pochta manzilingiz chop etilmaydi. Majburiy maydonlar * bilan belgilangan