


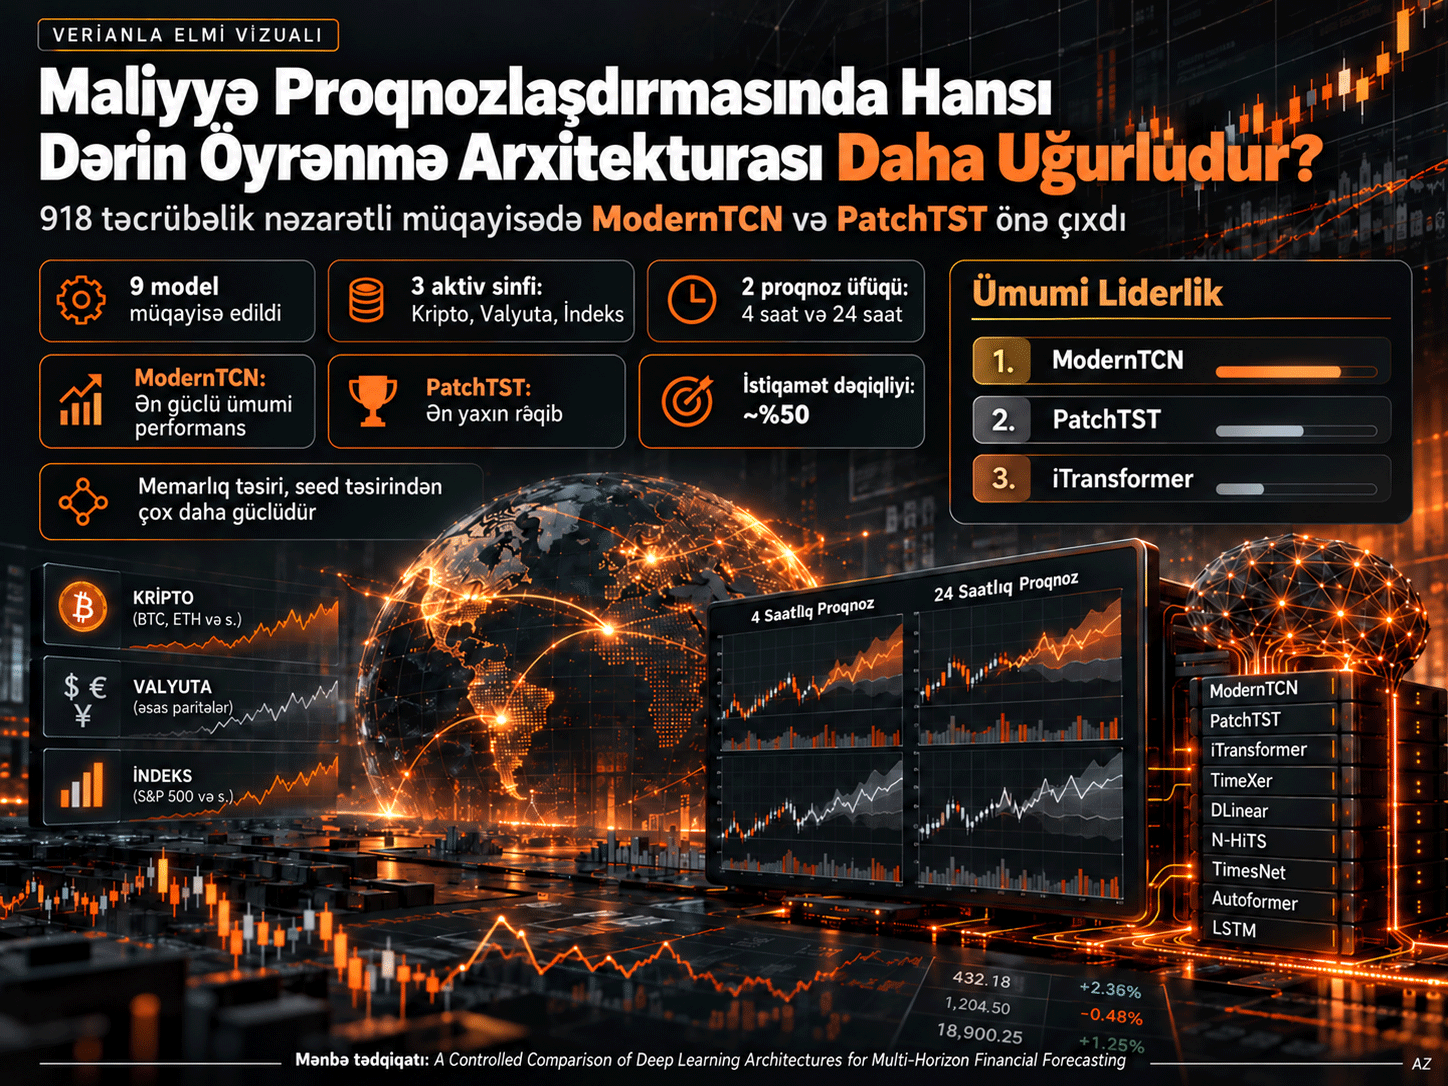
Bu tədqiqat maliyyə zaman sıralarında çoxüfüqlü qiymət proqnozlaşdırması üçün istifadə olunan doqquz dərin öyrənmə arxitekturasını eyni eksperimental protokol altında müqayisə edən nəzarətli benchmark tədqiqatıdır. Autoformer, DLinear, iTransformer, LSTM, ModernTCN, N-HiTS, PatchTST, TimesNet və TimeXer; kriptovalyuta, valyuta və səhm indekslərindən ibarət üç aktiv sinfindəki 12 maliyyə aləti üzərində 4 saat və 24 saat irəli proqnozlaşdırma tapşırıqlarında qiymətləndirilmişdir. ModernTCN, böyük nüvəli depthwise temporal konvolyusiyaları çoxmərhələli aşağı nümunələmə ilə istifadə edən zaman sırası konvolyusiya arxitekturasıdır və tədqiqatın qlobal sıralamasında 1,333 orta sıra ilə birinci yeri tutmuşdur. PatchTST 2,000 orta sıra ilə ikinci olmuşdur. Bununla belə, bu nəticə ModernTCN-nin hər aktivdə və ya hər şəraitdə mütləq üstün olması demək deyil; xüsusilə bəzi kriptovalyuta cütlərində N-HiTS və PatchTST ən aşağı RMSE dəyərini vermişdir.
Eksperimental dizaynın fərqləndirici cəhəti modellərin müxtəlif verilənlər toplusu və ya müxtəlif sazlama büdcələri ilə deyil, eyni nəzarətli prosesdə sınaqdan keçirilməsidir. Cəmi 918 işə salınmanın 270-i hiperparametr optimallaşdırması, 648-i isə doqquz model × 12 aktiv × iki proqnoz üfüqü × üç müstəqil seed kombinasiyasından ibarət yekun təlimlərdir. Bütün modellərə yalnız Açılış, Ən Yüksək, Ən Aşağı, Bağlanış və Həcm dəyərlərindən ibarət OHLCV girişi verilmiş; texniki indikator, sentiment məlumatı, sifariş kitabı və ya xarici makroiqtisadi məlumat əlavə edilməmişdir.
Qlobal nəticələr aydın üçsəviyyəli sıralanma göstərmişdir. ModernTCN və PatchTST yuxarı qrupu; iTransformer, TimeXer, DLinear və N-HiTS orta qrupu; TimesNet, Autoformer və LSTM isə aşağı qrupu təşkil etmişdir. ModernTCN 24 aktiv-üfüq qiymətləndirmə nöqtəsinin 18-ində, yəni %75-ində ən aşağı RMSE əldə etmişdir. Bununla belə, ModernTCN ilə PatchTST arasındakı kiçik fərq hər aktivdə statistik olaraq ayırd edilə bilməmişdir; məsələn BTC/USDT üçün 24 saat üfüqündə iki model arasındakı Diebold-Mariano müqayisəsi əhəmiyyətli deyil.
Tədqiqatın ikinci mühüm nəticəsi, qiymət səviyyəsini aşağı xəta ilə proqnozlaşdırmaq ilə qiymətin istiqamətini proqnozlaşdırmaq arasında güclü fərq olmasıdır. Doqquz model, üç aktiv sinfi və iki proqnoz üfüqündən ibarət 54 model-sinif-üfüq kombinasiyasında orta istiqamət dəqiqliyi %50,08-dir. Bu dəyər yazı-tura səviyyəsindən ayırd edilə bilməmişdir. Buna görə aşağı RMSE və ya MAE avtomatik olaraq alqı-satqı istiqamətinin etibarlı şəkildə proqnozlaşdırıldığı mənasına gəlmir.
Tədqiqat həmçinin model parametrlərinin sayı artdıqca dəqiqliyin müntəzəm şəkildə artmadığını göstərir. Təxminən 1.000 parametrli DLinear yüz minlərlə parametr istifadə edən bəzi arxitekturalardan daha yaxşı sıralanmışdır. Nəticələr maliyyə zaman sırası proqnozlaşdırmasında xam tutumdan çox modelin temporal quruluşu hansı induktiv meyllə təmsil etməsinin həlledici ola biləcəyini dəstəkləyir.
Tədqiqat problemi: “Ən böyük model” həqiqətən ən yaxşı proqnozlaşdırıcıdırmı?
Maliyyə zaman sıralarında dərin öyrənmə arxitekturalarının sayı sürətlə artarkən modelləri ədalətli şəkildə müqayisə etmək asan deyil. Bir arxitekturaya daha çox hiperparametr sınağı aparılması, nəticələrin yalnız bir random seed ilə verilməsi, tək aktiv sinfinin seçilməsi və ya yalnız bir proqnoz üfüqünün istifadə edilməsi arxitekturanın real gücü ilə eksperimental protokolun təsirini bir-birinə qarışdıra bilər. Buna görə tədqiqat model ailəsindən asılı olmayan vahid eksperimental quruluş yaratmaqla arxitektura təsirini mümkün qədər təcrid etməyi hədəfləyir.
Müəllif xüsusilə beş metodoloji boşluğu nəzərdən keçirir: qeyri-bərabər hiperparametr optimallaşdırma büdcələri, tək-seed qiymətləndirməsi, tək proqnoz üfüqünə əsaslanan müqayisələr, çoxsaylı ikili müqayisələrdə statistik düzəlişin olmaması və yalnız tək aktiv sinfi ilə aparılan dar benchmarklar. Tədqiqatın əsas sualı bu problemlərin eyni vaxtda nəzarət altında saxlandığı mühitdə hansı zaman sırası arxitekturalarının ardıcıl şəkildə önə çıxdığıdır.
Dörd hipotez
| Hipotez | Sual | Əsas qiymətləndirmə |
|---|---|---|
| H1 | Doqquz modelin performans sıralaması həqiqətən qeyri-bərabər struktur göstərirmi? | Qlobal sıralama, qələbə sayı, Friedman–Iman–Davenport və düzəldilmiş ikili müqayisələr. |
| H2 | 4 saatlıq üfüqdə yaxşı olan modellər 24 saatlıq üfüqdə də nisbi üstünlüklərini qoruyurmu? | Aktiv üzrə Spearman sıra korrelyasiyası və üfüqlərarası xəta artımı. |
| H3 | Performans fərqlərində arxitektura seçimi, yoxsa random seed daha vacibdir? | İki faktorlu variasiya ayrışdırması və sinifdaxili korrelyasiya əmsalı. |
| H4 | Daha çox parametr daha yaxşı proqnoz deməkdirmi? | Model ölçüsü ilə RMSE sırası arasındakı əlaqə və Jonckheere–Terpstra testi. |
Maliyyə Proqnozlaşdırmasında Arxitektur İnduktiv Meyl Niyə Vacibdir?
Arxitektur induktiv meyl modelin zaman sırasındakı hansı strukturları öyrənməsini təbii şəkildə asanlaşdırdığını müəyyən edən dizayn seçimidir; bu tədqiqatda onun parametr sayından daha böyük izahedici əhəmiyyətə malik olduğu müşahidə edilmişdir. ModernTCN lokal və çoxmiqyaslı nümunələri böyük nüvəli konvolyusiyalarla, PatchTST zaman sırasını yamalara bölməklə, N-HiTS çoxsaylı zaman miqyaslarını iyerarxik pooling ilə, Autoformer və TimesNet isə periodik və ya tezlik əsaslı strukturlarla təmsil edir. Maliyyə məlumatlarında bu fərqli fərziyyələr eyni parametr büdcəsində belə nəzərəçarpan performans fərqləri yaratmışdır.
Müqayisə edilən doqquz arxitektura
| Model | Ailə | Əsas mexanizm | Tədqiqatdakı əsas şərh |
|---|---|---|---|
| ModernTCN | TCN / CNN | Böyük nüvəli depthwise konvolyusiyalar, çoxmərhələli aşağı nümunələmə, RevIN seçimi | Ümumi sıralamada birinci və ən sabit yuxarı qrup modeli. |
| PatchTST | Transformer | Zaman ardıcıllığını yamalara bölmə, kanaldan asılı olmayan Transformer, RevIN | Ümumi sıralamada ikinci; ModernTCN-yə çox yaxın yuxarı qrup performansı. |
| iTransformer | Transformer | Zaman addımları əvəzinə dəyişənlər üzərində tərsinə çevrilmiş attention | Ümumi sıralamada üçüncü. |
| TimeXer | Transformer | Hədəf və xarici dəyişənləri ayıran cross-attention | Ümumi sıralamada dördüncü. |
| DLinear | Xətti / MLP ailəsi | Trend və mövsümilik ayrışdırmasından sonra xətti xəritələmələr | Təxminən 1.000 parametr ilə diqqətəlayiq səmərəlilik. |
| N-HiTS | MLP | Çoxnisbətli pooling və iyerarxik interpolasiya | Bəzi altcoinlərdə niş üstünlük. |
| TimesNet | CNN | FFT ilə period aşkarlanması, 1B ardıcıllığın 2B struktura çevrilməsi | Maliyyə saatlıq məlumatlarında aşağı qrupda. |
| Autoformer | Transformer | Tezlik sahəsində avtokorrelyasiya və sıra ayrışdırması | Maliyyə saatlıq məlumatlarında aşağı qrupda. |
| LSTM | RNN | Qapılı təkrarlanan hüceyrələr və sıx proyeksiya başlığı | Bu protokolda son sırada; müasir modellərdən nəzərəçarpacaq dərəcədə yüksək xəta. |
Maliyyə zaman sıraları niyə çətindir?
Maliyyə sıraları fiziki sistemlər kimi sabit qanunlarla hərəkət etmir. Paylanmalar zamanla dəyişə bilər, gəlirlər ağır quyruq göstərə bilər, dəyişkənlik klasterləşə bilər və bazar rejimləri qəfil dəyişə bilər. Tədqiqatın 12 aktiv üzrə saatlıq log-gəlir təhlili də sıfıra yaxın orta gəlirlər, aydın ağır quyruqlar və aktiv sinifləri arasında böyük dəyişkənlik fərqləri göstərir. Kriptovalyutalarda saatlıq dəyişkənlik təxminən %1 miqyasında olduğu halda valyutada təxminən %0,1, indekslərdə isə təxminən %0,2 ətrafındadır.
Bu struktur yalnız bir qiymət əyrisini əzbərləyən model əvəzinə müxtəlif zaman miqyaslarındakı dəyişiklikləri və paylanma sürüşməsini idarə edə bilən təmsillərin niyə vacib ola biləcəyini izah edir. Lakin bu izah mexaniki səbəbiyyət sübutu deyil; tədqiqatın arxitektura müqayisəsi nəticələrini mənalandıran model-dizayn şərhidir.
Aktiv kainatı
| Sinif | Maliyyə alətləri | Tezlik | Hər aktiv üçün istifadə edilən müşahidə |
|---|---|---|---|
| Kriptovalyuta | BTC/USDT, ETH/USDT, BNB/USDT, ADA/USDT | H1, saatlıq | Ən aktual 30.000 zaman addımı |
| Valyuta | EUR/USD, USD/JPY, GBP/USD, AUD/USD | H1, saatlıq | Ən aktual 30.000 zaman addımı |
| Səhm indeksləri | Dow Jones, S&P 500, NASDAQ 100, DAX | H1, saatlıq | Ən aktual 30.000 zaman addımı |
Giriş niyə yalnız OHLCV-dir?
Bütün modellərə eyni beş kanal verilmişdir: Open, High, Low, Close və Volume. Hədəf dəyişən gələcək Close qiymətidir. Texniki indikator, gecikmiş gəlir, təqvim dəyişəni, xəbər, sentiment analizi və ya sifariş kitabının əlavə edilməməsi şüurlu nəzarət seçimidir. Beləliklə performans fərqinin mümkün qədər xüsusiyyət mühəndisliyindən deyil, model arxitekturasından qaynaqlanması hədəflənmişdir.
Bu seçim eyni zamanda mühüm şərh sərhədi yaradır. Xəbər, order-book, texniki indikator və ya daha zəngin xarici dəyişənləri xüsusi olaraq istifadə etmək üçün dizayn edilmiş arxitekturanın burada aldığı sıra, həmin modelin bütün mümkün maliyyə proqnozlaşdırma tapşırıqlarındakı qəti sırası deyil.
Birbaşa çoxaddımlı proqnozlaşdırma
Hər model bütün proqnoz üfüqünü bir irəli keçiddə istehsal edir. Model girişi \(X_t \in \mathbb{R}^{w \times 5}\), çıxış isə gələcək bağlanış qiymətlərindən ibarət \(\hat{y}_{t+1:t+h}\) vektorudur:
\[ \hat{y}_{t+1:t+h}=f_{\theta}(X_t), \qquad h \in \{4,24\}. \]
Burada \(w\) geriyə baxış pəncərəsi, \(h\) proqnoz üfüqü, \(f_{\theta}\) isə öyrənilə bilən parametrləri \(\theta\) ilə müəyyən edilən modeldir. Dörd saatlıq tapşırıq üçün \(w=24\), 24 saatlıq tapşırıq üçün \(w=96\) istifadə edilmişdir. Modellər əvvəlki proqnozu yenidən giriş kimi istifadə etmədiyindən klassik rekursiv çoxaddımlı proqnozlaşdırmada yaranan xəta yığılması bu eksperimental dizayna daxil deyil.
Normallaşdırma və məlumat sızmasının qarşısının alınması
Hər aktivin ən aktual 30.000 saatlıq qeydi istifadə edilmişdir. Z-score normallaşdırmasının orta və standart sapması yalnız təlim hissəsində hesablanmış və eyni çevirmə validasiya və test məlumatlarına tətbiq edilmişdir. Beləliklə gələcək paylanma məlumatının scaler vasitəsilə təlim prosesinə sızmasının qarşısı alınmışdır. Proqnozlar qiymətləndirmədən əvvəl yenidən ilkin qiymət miqyasına çevrilmişdir.
| Bölmə | Nisbət | Təxmini nümunə sayı | Qayda |
|---|---|---|---|
| Təlim | %70 | 21.000 | İlk xronoloji hissə |
| Validasiya | %15 | 4.500 | Sonrakı xronoloji hissə |
| Test | %15 | 4.500 | Ən son xronoloji hissə |
Heç bir mərhələdə zaman ardıcıllığı qarışdırılmamışdır.
Tədqiqatın Metodu və Nəticələri
Beşmərhələli nəzarətli eksperimental protokol
| Mərhələ | Proses | Elmi məqsəd |
|---|---|---|
| 1 | Sabit seed ilə Bayesian hiperparametr optimallaşdırması | Modellərə bərabər HPO büdcəsi ayırmaq. |
| 2 | Aktiv sinfi üzrə ən yaxşı konfiqurasiyanın dondurulması | Hər aktivə ayrıca sazlama etməklə asset-level overfitting yaranmasının qarşısını almaq. |
| 3 | Üç müstəqil seed ilə yekun təlim | Random başlanğıc təsirini ölçmək. |
| 4 | RMSE, MAE və DA nəticələrinin seed-lər üzrə birləşdirilməsi | Orta performansı və başlanğıc qeyri-müəyyənliyini birlikdə hesabatlandırmaq. |
| 5 | Benchmark və statistik doğrulama | Sıralamanın yalnız vizual fərqlərə deyil, statistik sübuta əsaslanmasını təmin etmək. |
Hiperparametr optimallaşdırması
Optuna Tree-structured Parzen Estimator istifadə edilmişdir. Hər model × aktiv sinfi × proqnoz üfüqü kombinasiyası üçün beş HPO sınağı ayrılmış və HPO seed-i 42 olaraq sabitlənmişdir. Təmsilçi aktivlər kripto üçün BTC/USDT, forex üçün EUR/USD və indekslər üçün Dow Jones-dur. HPO zamanı hər trial ən çox 50 epoch işlədilmişdir.
Beş trial geniş hiperparametr məkanı üçün məhdud büdcədir. Müəllif bunu bütün arxitekturalara simmetrik büdcə tətbiq etmək və maliyyə məlumatlarında müvəqqəti bazar rejimlərinə həddindən artıq uyğunlaşma riskini azaltmaq məqsədilə seçmişdir. Bununla belə, bu qərar tədqiqatın mühüm məhdudiyyətlərindən biridir; daha geniş HPO büdcəsi xüsusilə orta sıralardakı modellərin mövqeyini dəyişə bilər.
Yekun təlim protokolu
- Seed-lər: 123, 456 və 789.
- Maksimum epoch: 100.
- Optimallaşdırma: Adam.
- Weight decay: \(10^{-4}\).
- Öyrənmə sürəti scheduler-i: ReduceLROnPlateau.
- Scheduler patience: 5; azaltma əmsalı: 0,5; minimum öyrənmə sürəti: \(10^{-6}\).
- Early stopping patience: 15.
- Minimum yaxşılaşma həddi: \(10^{-4}\).
- Gradient clipping: \(\ell_2\) norması 1,0 ilə məhdudlaşdırılmışdır.
- İtki funksiyası: Mean Squared Error.
Təlim itkisi:
\[ \mathcal{L}(\theta)=\frac{1}{n}\sum_{i=1}^{n}\left\|y_i-\hat{y}_i\right\|^2. \]
Bu itki böyük proqnoz xətalarını kvadratik olaraq cəzalandırır. Eyni məqsəd funksiyasının bütün modellərdə istifadə edilməsi bir arxitekturanın fərqli təlim hədəfi sayəsində süni üstünlük qazanmasının qarşısını alır.
RMSE, MAE və İstiqamət Dəqiqliyi Eyni Şeyi Ölçürmü?
Xeyr. RMSE və MAE proqnozlaşdırılan qiymətlə reallaşmış qiymət arasındakı böyüklük xətasını ölçdüyü halda, istiqamət dəqiqliyi qiymət dəyişiminin işarəsinin düzgün proqnozlaşdırılıb-proqnozlaşdırılmadığını ölçür. Bu tədqiqatda modellər RMSE və MAE baxımından aydın şəkildə fərqlənsə də, istiqamət dəqiqliyi təxminən %50 səviyyəsində qalmışdır; buna görə yaxşı qiymət-səviyyəsi proqnozlaşdırıcısının avtomatik olaraq yaxşı alqı-satqı istiqaməti proqnozlaşdırıcısı olduğu nəticəsinə gəlmək olmaz.
RMSE
\[ \mathrm{RMSE}= \sqrt{\frac{1}{n}\sum_{i=1}^{n}(y_i-\hat{y}_i)^2}. \]
RMSE böyük xətalara daha yüksək çəki verir və tədqiqatın əsas sıralama meyarıdır.
MAE
\[ \mathrm{MAE}= \frac{1}{n}\sum_{i=1}^{n}|y_i-\hat{y}_i|. \]
MAE mütləq xəta böyüklüyünü ölçür və ekstremal xətalara RMSE qədər güclü kvadratik cəza tətbiq etmir. Tədqiqatda RMSE ilə MAE sıralamalarının çox yüksək uyğunluq göstərməsi model sıralamasının tək bir xəta metrikasına xas olmadığını dəstəkləyir.
Directional Accuracy
\[ \mathrm{DA}= \frac{1}{n} \sum_{i=1}^{n} \mathbf{1} \left[ \operatorname{sign}(\hat{y}_i-\hat{y}_{i-1}) = \operatorname{sign}(y_i-y_{i-1}) \right]. \]
Bu metrika proqnozlaşdırılan qiymət hərəkətinin istiqaməti ilə reallaşan istiqamətin üst-üstə düşdüyü addımların nisbətini ölçür.
Ümumi eksperiment miqyası
| Eksperiment komponenti | Hesablama | İşə salınma sayı |
|---|---|---|
| HPO | 9 model × 3 təmsilçi aktiv × 2 üfüq × 5 trial | 270 |
| Yekun təlim | 9 model × 12 aktiv × 2 üfüq × 3 seed | 648 |
| Cəmi | 270 + 648 | 918 |
Qlobal performans sıralaması
| Sıra | Model | Ailə | Orta sıra | Median sıra | Birincilik |
|---|---|---|---|---|---|
| 1 | ModernTCN | CNN / TCN | 1,333 | 1,000 | 18 / 24 (%75) |
| 2 | PatchTST | Transformer | 2,000 | 2,000 | 3 / 24 (%12,5) |
| 3 | iTransformer | Transformer | 3,667 | 3,000 | 0 |
| 4 | TimeXer | Transformer | 4,292 | 4,000 | 0 |
| 5 | DLinear | MLP / Linear | 4,958 | 5,000 | 0 |
| 6 | N-HiTS | MLP / Linear | 5,250 | 6,000 | 3 / 24 (%12,5) |
| 7 | TimesNet | CNN | 7,708 | 8,000 | 0 |
| 8 | Autoformer | Transformer | 7,833 | 8,000 | 0 |
| 9 | LSTM | RNN | 7,958 | 9,000 | 0 |
Bu cədvəl iki mühüm məqam göstərir. Birincisi, model ailəsi təkbaşına uğuru izah etmir: Transformer ailəsi həm ikinci sıradakı PatchTST-ni, həm də səkkizinci sıradakı Autoformer-i əhatə edir; eyni şəkildə CNN ailəsində ModernTCN birinci olduğu halda TimesNet yeddincidir. İkincisi, spesifik temporal təmsil mexanizmi geniş “Transformer/CNN/RNN” etiketindən daha fərqləndirici görünür.
Aktiv üzrə ən aşağı RMSE verən model
| Sinif | Aktiv | 4 saat | 24 saat |
|---|---|---|---|
| Kripto | BTC/USDT | PatchTST | ModernTCN |
| Kripto | ETH/USDT | N-HiTS | N-HiTS |
| Kripto | BNB/USDT | ModernTCN | ModernTCN |
| Kripto | ADA/USDT | N-HiTS | PatchTST |
| Forex | EUR/USD | ModernTCN | ModernTCN |
| Forex | USD/JPY | ModernTCN | ModernTCN |
| Forex | GBP/USD | PatchTST | ModernTCN |
| Forex | AUD/USD | ModernTCN | ModernTCN |
| İndeks | DAX | ModernTCN | ModernTCN |
| İndeks | Dow Jones | ModernTCN | ModernTCN |
| İndeks | S&P 500 | ModernTCN | ModernTCN |
| İndeks | NASDAQ 100 | ModernTCN | ModernTCN |
Cədvəldən birbaşa hesablandıqda ModernTCN kripto xaricində forex və indeks qiymətləndirmələrinin cəmi 16 nöqtəsindən 15-ni qazanmışdır. Yeganə istisna GBP/USD üçün 4 saatlıq proqnozda PatchTST-dir. Yalnız 24 saatlıq üfüq nəzərə alındıqda ModernTCN forex və indekslərdə 8/8 nöqtədə ən aşağı RMSE-ni verir. Mənbənin müzakirə mətnindəki “24 saatda 16/16” ifadəsi bu cədvəllə rəqəmsal baxımdan uyğun gəlmədiyinə görə burada cədvəl məlumatları əsas götürülmüşdür.
Aktiv sinfi səviyyəsində xəta nəticələri
| Model | Kripto RMSE | Kripto MAE | Forex RMSE | Forex MAE | İndeks RMSE | İndeks MAE |
|---|---|---|---|---|---|---|
| Autoformer | 532,21 | 393,83 | 0,2068 | 0,1551 | 179,66 | 136,24 |
| DLinear | 323,48 | 220,87 | 0,1279 | 0,0940 | 123,80 | 90,67 |
| iTransformer | 320,83 | 217,99 | 0,1136 | 0,0785 | 113,72 | 79,13 |
| LSTM | 2398,94 | 2041,58 | 3,6679 | 3,5858 | 1548,56 | 1478,21 |
| ModernTCN | 314,66 | 211,14 | 0,1098 | 0,0750 | 110,89 | 76,09 |
| N-HiTS | 352,91 | 255,77 | 0,2356 | 0,1977 | 135,01 | 101,04 |
| PatchTST | 314,87 | 211,70 | 0,1108 | 0,0761 | 111,71 | 77,04 |
| TimesNet | 352,92 | 249,41 | 0,2127 | 0,1596 | 172,98 | 131,61 |
| TimeXer | 318,38 | 215,24 | 0,1174 | 0,0815 | 114,09 | 79,19 |
Hər üç aktiv sinfində ModernTCN-nin sinif ortalaması ən aşağı RMSE və MAE dəyərini verir. PatchTST hər üç sinifdə çox yaxın ikinci qrupdadır. Kriptovalyuta nəticələrində ModernTCN ilə PatchTST arasındakı orta RMSE fərqi təxminən %0,07 kimi çox kiçikdir; buna görə kripto sahəsində “yeganə mübahisəsiz qalib” şərhi cədvəlin göstərdiyindən daha güclü iddia olar.
24 Saatlıq Proqnoz Üfüqü Modellərin Sıralamasını Pozurmu?
Ümumilikdə xeyr: mütləq proqnoz xətası 24 saatlıq üfüqdə nəzərəçarpacaq dərəcədə artsa da, modellərin nisbi sırası əsasən qorunmuşdur. On iki aktivin hamısında 4 və 24 saatlıq model sıralamaları arasındakı Spearman korrelyasiyası müsbət və əhəmiyyətlidir; birləşdirilmiş Stouffer testi də üfüqlərarası sıra sabitliyini güclü şəkildə dəstəkləyir. Bununla belə, orta qrupdakı bəzi modellər aktiv üzrə bir neçə sıra yuxarı və ya aşağı hərəkət edə bilər.
BTC/USDT nümunəsi
| Model | RMSE, 4 saat | RMSE, 24 saat | Artım |
|---|---|---|---|
| Autoformer | 1284,90 | 2670,00 | %107,8 |
| DLinear | 772,00 | 1644,10 | %113,0 |
| iTransformer | 743,50 | 1651,30 | %122,1 |
| LSTM | 8029,90 | 10878,70 | %35,5 |
| ModernTCN | 731,60 | 1617,40 | %121,1 |
| N-HiTS | 930,50 | 1724,50 | %85,3 |
| PatchTST | 731,10 | 1619,10 | %121,5 |
| TimesNet | 793,60 | 1840,40 | %131,9 |
| TimeXer | 750,30 | 1624,90 | %116,6 |
LSTM-nin nisbi artım faizinin daha aşağı görünməsi daha yaxşı uzun-üfüq performansından qaynaqlanmır; 4 saatlıq başlanğıc xətası onsuz da digər modellərdən xeyli yüksəkdir. Bu nümunə faizlə pisləşmənin başlanğıc səviyyəsi bilinmədən şərh edilməməli olduğunu göstərir.
Üfüqlərarası sıra sabitliyinin statistik sübutu
On iki aktivin 4 və 24 saatlıq model sıralamaları arasında Spearman \(\rho\) dəyərləri 0,683 ilə 1,000 arasında dəyişmişdir. EUR/USD üçün sıra tam olaraq qorunmuşdur. On iki aktivin birtərəfli p-dəyərlərini birləşdirən Stouffer testi:
\[ Z_S = 6{,}17,\qquad p=3{,}47\times10^{-10} \]
nəticəsini vermişdir. Bu nəticə yuxarı sıraların uzun proqnoz üfüqündə tam dağılmadığını və nisbi arxitektura üstünlüyünün əhəmiyyətli dərəcədə qorunduğunu dəstəkləyir.
Seed təsiri nə qədər böyükdür?
| Variasiya komponenti | Xam RMSE | Z-normalize, bütün modellər | Z-normalize, LSTM xaric |
|---|---|---|---|
| Model / arxitektura | 99,90% | 48,32% | 68,33% |
| Seed | 0,01% | 0,04% | 0,02% |
| Qalıq / model × kontekst qarşılıqlı təsiri | 0,09% | 51,64% | 31,66% |
Xam miqyasda arxitekturanın %99,90 payı diqqətçəkicidir; lakin bu dəyər LSTM-nin digər modellərlə müqayisədə çox böyük xətalarından təsirlənir. Buna görə z-normalize nəticə daha balanslı şərh edilməlidir. LSTM xaric müasir modellər arasında belə arxitekturanın payı %68,33, seed payı isə yalnız %0,02-dir. Buna görə tədqiqatın əsas möhkəm nəticəsi “hər vəziyyətdə tam %99,90 arxitektura təsiri var” deyil, seed variasiyasının bütün analiz formalarında çox kiçik qalması və arxitektura seçiminin seed seçimindən xeyli daha vacib olmasıdır.
24 saatlıq üç təmsilçi aktivdə sinifdaxili korrelyasiya əmsalı 0,99-dan yuxarıdır. Bu da modellər arasındakı fərqlərin random başlanğıcdan daha çox arxitektura kimliyi ilə əlaqəli olduğunu müstəqil statistik üsulla dəstəkləyir.
Qlobal əhəmiyyətlilik testi
| Əhatə | Friedman \(\chi^2\) | Iman–Davenport F | p | Blok sayı |
|---|---|---|---|---|
| Bütün aktivlər | 156,49 | 101,36 | < 10-15 | 24 |
| Kripto | 49,23 | 23,34 | < 10-15 | 8 |
| Forex | 56,00 | 49,00 | < 10-15 | 8 |
| İndekslər | 60,40 | 117,44 | < 10-15 | 8 |
Qlobal Friedman–Iman–Davenport testi doqquz modelin bərabər gözlənilən sıraya malik olduğu sıfır hipotezini güclü şəkildə rədd edir. Qlobal səviyyədə aparılan 36 Holm-düzəlişli Wilcoxon müqayisəsinin 33-ü əhəmiyyətlidir. Əhəmiyyətli olmayan üç cüt TimeXer–iTransformer, Autoformer–TimesNet və DLinear–N-HiTS-dir. Bu struktur qlobal üçsəviyyəli sıralamanın yalnız vizual sıralama olmadığını dəstəkləyir.
ModernTCN ilə PatchTST arasındakı fərq hər bazarda eyni dərəcədə aydın deyil
BTC/USDT üçün 24 saatlıq Diebold–Mariano testində ModernTCN ilə PatchTST arasındakı fərq Holm düzəlişindən sonra əhəmiyyətli deyil (\(p_{\mathrm{Holm}}=0{,}453\)). EUR/USD-də isə eyni iki modelin 24 saatlıq müqayisəsində ModernTCN lehinə fərq çox güclü şəkildə ayrışmışdır (\(p_{\mathrm{Holm}}=2{,}77\times10^{-24}\)). Bu nəticə tək qlobal sıralamanın hər aktivdə eyni statistik ayrışma gücünə malik olmadığını göstərir.
Parametr sayı performansı izah edirmi?
Xeyr; tədqiqatda monoton mürəkkəblik-performans əlaqəsi tapılmamışdır. Təxminən 1.000 parametrli DLinear qlobalda beşinci olduğu halda, təxminən 438.000 parametrli Autoformer səkkizinci sıradadır. Təxminən 103.000 parametrli PatchTST ikinci, təxminən 230.000 parametrli ModernTCN birinci sıradadır.
Üç parametr ölçüsü qrupunu qiymətləndirən Jonckheere–Terpstra testlərinin heç birində əhəmiyyətli monoton əlaqə tapılmamışdır; altı aktiv-sinif × üfüq kombinasiyasının hamısında \(p>0{,}35\) bildirilmişdir. Buna görə “daha böyük şəbəkə = daha aşağı proqnoz xətası” şəklində sadə ümumiləşdirmə tədqiqat tərəfindən dəstəklənmir.
İstiqamət dəqiqliyi: ən kritik mənfi nəticə
| Ölçmə | Nəticə |
|---|---|
| Model × sinif × üfüq kombinasiyası | 54 |
| Orta directional accuracy | %50,08 |
| %50-dən əhəmiyyətli şəkildə fərqlənən kombinasiya | Yoxdur |
MSE ilə təlim edilmiş modellər qiymət səviyyəsinə yaxın proqnozlar istehsal etsələr də, saatlıq qiymət dəyişiminin istiqamətini etibarlı şəkildə proqnozlaşdıra bilməmişdir. BTC/USDT, 24 saat nümunəsindəki tək nümunə z-testlərində də Holm düzəlişindən sonra heç bir model %50 səviyyəsindən əhəmiyyətli şəkildə fərqlənməmişdir.
Bu nəticə xüsusilə vacibdir, çünki modelin real qiymət əyrisini vizual olaraq yaxından izləməsi dəyişmə işarəsini düzgün proqnozlaşdırdığı mənasına gəlmir. Maliyyə ticarət strategiyasının məqsədi istiqamət proqnozlaşdırmasıdırsa, MSE-yə əsaslanan qiymət reqressiyasından fərqli təlim məqsədi, istiqamətli surrogate loss və ya ayrıca ehtimallı qərar qatı tələb oluna bilər. Tədqiqat belə model sınaqdan keçirməmişdir; bunu gələcək tədqiqat istiqaməti kimi təklif edir.
Model üzrə şərh
ModernTCN: 24 qiymətləndirmə nöqtəsinin 18-ində birinci olaraq ən ardıcıl modeldir. Böyük nüvəli depthwise konvolyusiyalar, çoxmərhələli aşağı nümunələmə və RevIN maliyyə məlumatlarının müxtəlif zaman miqyaslarındakı strukturunu modelləşdirmək üçün effektiv kombinasiya göstərmişdir. Bununla belə, bu mexanizmlərin təkbaşına səbəbiyyət baxımından üstünlüyü “sübut etdiyi” deyilə bilməz; nəticə arxitekturanın bütövlüyünə aiddir.
PatchTST: Yama əsaslı tokenizasiya ilə lokal zaman nümunəsini və Transformer attention-u ilə daha geniş asılılıqları birləşdirir. Qlobalda ikinci sıradadır və ModernTCN-yə çox yaxın nəticələr verir. BTC/USDT üçün 4 saatlıq RMSE 731,05, ModernTCN üçün 731,63-dür; fərq yalnız təxminən %0,08-dir.
iTransformer və TimeXer: Ümumi orta qrupun yuxarı hissəsindədir. iTransformer OHLCV dəyişənlərinin temporal trayektoriyalarını token kimi qiymətləndirərkən TimeXer hədəf ilə digər dəyişənlər arasındakı cross-attention-u açıq şəkildə modelləşdirir.
DLinear: Çox kiçik parametr büdcəsinə baxmayaraq beşinci sıradadır. Bu nəticə mürəkkəb attention və ya təkrarlanan strukturlara malik olmağın maliyyə proqnozlaşdırmasında avtomatik üstünlük yaratmadığını göstərir.
N-HiTS: Ümumi sıralamada altıncı olsa da, ETH/USDT-də hər iki üfüqdə və ADA/USDT-də 4 saatlıq üfüqdə ən aşağı RMSE-ni əldə etmişdir. Buna görə qlobal orta sıra təkbaşına bütün aktiv-spesifik üstünlükləri gizlədə bilər.
TimesNet və Autoformer: Hər iki model periodiklik və ya tezlik sahəsi strukturuna aydın vurğu edir və bu benchmarkda aşağı qrupda qalmışdır. Müəllif saatlıq maliyyə sıralarında güclü və stasionar periodik strukturların məhdud olmasının bu nəticəni izah edə biləcəyini müzakirə edir; bu şərh birbaşa eksperimental mexanizm ayrışdırması deyil.
LSTM: Tədqiqatın klassik recurrent referansıdır. Xətaları kateqoriyadan asılı olaraq ən yaxşı modeldən təxminən 7–33 dəfə yüksək olmuş və qlobal sıralamada sonuncu qalmışdır. Bu nəticə yalnız burada istifadə olunan birbaşa çoxaddımlı, OHLCV-only və ortaq təlim protokolu üçün keçərlidir; bütün mümkün LSTM tətbiqlərinin ümumən uğursuz olduğunu sübut etmir.
Tədqiqatın dəstəklədiyi nəticələr
- Doqquz arxitekturanın performansı bərabər deyil.
- ModernTCN və PatchTST bu eksperimental dizaynda aydın yuxarı qrupu təşkil etmişdir.
- 4 saatdan 24 saata keçdikdə mütləq xəta artsa da, nisbi model sıralaması əsasən qorunmuşdur.
- Seed başlanğıc dəyişkənliyi arxitektura və aktiv-kontekst təsirləri ilə müqayisədə çox kiçikdir.
- Model parametr sayı ilə proqnoz uğuru arasında monoton əlaqə tapılmamışdır.
- MSE ilə təlim edilmiş modellər saatlıq istiqamət proqnozunda %50 səviyyəsindən əhəmiyyətli şəkildə fərqlənə bilməmişdir.
- Bəzi aktivlərdə qlobal liderdən fərqli modellər ən aşağı RMSE-ni verə bilər.
Tədqiqatın dəstəkləmədiyi nəticələr
- ModernTCN-nin bütün maliyyə bazarları, tezliklər və məlumat tiplərində qəti şəkildə ən yaxşı model olduğu nəticəsi çıxarıla bilməz.
- Aşağı RMSE-nin mənfəətli alqı-satqı strategiyası yaratdığı göstərilməmişdir.
- Əməliyyat xərci, slippage, market impact, mövqe ölçüsü, Sharpe nisbəti və ya maksimum drawdown sınaqdan keçirilməmişdir.
- Gündəlik, dəqiqəlik, tick-level və ya H4 məlumatlarında eyni sıralamanın qorunacağı göstərilməmişdir.
- Əmtəə, istiqraz, inkişaf etməkdə olan bazar aktivləri və ya geniş altcoin kainatına ümumiləşdirmə aparılmamışdır.
- Xəbər, sentiment, texniki indikator və order-book məlumatı əlavə edilərsə arxitektura sıralamasının eyni qalacağı göstərilməmişdir.
- Tədqiqat canlı forward-walk ticarət mühitində real vaxtda deploy edilmiş sistem testi deyil.
Məhdudiyyətlər
| Məhdudiyyət | Elmi təsiri |
|---|---|
| HPO başına yalnız 5 trial | Geniş axtarış məkanına malik modellərin optimal konfiqurasiyaya çatmasını məhdudlaşdıra bilər; xüsusilə orta qrup sırası dəyişə bilər. |
| Kateqoriya daxilində ikili testlərdə yalnız 8 blok | Holm düzəlişi altında statistik güc aşağıdır. |
| Yalnız OHLCV girişi | Sentiment, sifariş kitabı və ya texniki indikatorlardan faydalanan modellərin potensialını əks etdirməyə bilər. |
| Yalnız saatlıq məlumat | Nəticələr tick, dəqiqə, H4 və ya gündəlik tezliklərə avtomatik ümumiləşdirilə bilməz. |
| 12 maliyyə aləti | Əmtəə, sabit gəlirli qiymətli kağızlar və inkişaf etməkdə olan bazarlar əhatə dairəsindən kənardadır. |
| Yalnız 4 və 24 saatlıq üfüq | Üfüq pisləşməsinin tam əyrisi məlum deyil. |
| Cohen's d bildirilməyib | Standartlaşdırılmış təsir ölçüsü ilə tədqiqatlararası müqayisə məhduddur. |
| Batch test dəsti | Rolling yenidən təlimli canlı forward-walk deploy performansını göstərmir. |
Təkrar istehsal oluna bilmə
Tədqiqatın mənbə kodu, konfiqurasiya faylları, məlumatları, HPO qeydləri, dondurulmuş hiperparametrləri, 648 təlim edilmiş model checkpoint-i, qiymətləndirmə çıxışları və statistik test nəticələri layihə deposunda paylaşılmışdır. Random seed idarəetməsi Python, NumPy, PyTorch CPU/CUDA və PYTHONHASHSEED qatlarında tətbiq edilmişdir; cuDNN üçün deterministic=True və benchmark=False istifadə edilmişdir.
Bununla belə torch.use_deterministic_algorithms(True) aktivləşdirilməmişdir. Buna görə eyni proqram konfiqurasiyasında belə müxtəlif GPU arxitekturaları arasında kiçik floating-point fərqləri nəzəri olaraq qala bilər. Üç müstəqil seed istifadə edilməsi bu qeyri-müəyyənliyin eksperiment nəticələri daxilindəki böyüklüyünü ölçməyə kömək edir.
Gələcək tədqiqat təklifləri
Mənbə xüsusilə daha böyük hiperparametr axtarış büdcələrini, Cohen's d təsir ölçülərini, istiqamətli itki funksiyalarını, daha geniş proqnoz üfüqlərini, daha çox altcoin və aktiv sinfini, zəngin xüsusiyyət dəstlərini, ModernTCN ilə PatchTST kimi fərqli induktiv meylləri birləşdirən heterogen ensemble-ları, alternativ zaman tezliklərini və rolling forward-walk qiymətləndirməni prioritet tədqiqat istiqamətləri kimi göstərir.
Mənbə və Metod Qeydi
Orijinal tədqiqat: A Controlled Comparison of Deep Learning Architectures for Multi-Horizon Financial Forecasting: Evidence from 918 Experiments
Müəllif: Nabeel Ahmad Saidd
Qurum: Dr. A.P.J. Abdul Kalam Technical University (AKTU)
Mənbə növü: arXiv preprint / hesablama maliyyə zaman sırası benchmark tədqiqatı.
arXiv: 2603.16886v1
İlk versiya tarixi: 27 Fevral 2026.
arXiv kateqoriyası: q-fin.ST.
DOI: Təqdim edilən PDF-də və doğrulanmış arXiv qeydində DOI göstərilməmişdir.
Jurnal / cild / nömrə: Təqdim edilən versiya üçün doğrulanmış resenziyalı jurnal biblioqrafik qeydi yoxdur; buna görə tədqiqat resenziyalı jurnal məqaləsi kimi təqdim edilməməlidir.
Rəsmi mənbə: https://arxiv.org/abs/2603.16886
Layihə deposu: https://github.com/NabeelAhmad9/compare_forecasting_models
Lisenziya: Layihə deposunun aktual lisenziya açıqlamasında məqalə və müşayiət edən şəkillər üçün Creative Commons Attribution 4.0 International (CC BY 4.0), mənbə kod üçün MIT License göstərilir. Təqdim edilən PDF-in özündə tam lisenziya etiketi görünmədiyindən bu məlumat repository bəyanatına əsaslanır.
Maliyyələşdirmə: Təqdim edilən PDF-də ayrıca maliyyələşdirmə bəyanatı aşkarlanmamışdır.
Maraqların toqquşması: Müəllif tədqiqatı, analizi və ya nəticələri təsir edə biləcək məlum rəqabət edən maliyyə marağı və ya şəxsi münasibət olmadığını bəyan edir.
Məlumat və kod əlçatanlığı: Tədqiqat xam və işlənmiş məlumatların, konfiqurasiyaların, HPO qeydlərinin, checkpoint-lərin və benchmark çıxışlarının layihə deposunda olduğunu bildirir.
Əsas metod sərhədi: Nəticələr 12 aktiv, saatlıq OHLCV məlumatı, 4 və 24 saatlıq proqnoz üfüqü, məhdud HPO büdcəsi və batch formatlı tarixi test dəsti üçün keçərlidir. Real vaxt ticarət mənfəətliliyi və ya canlı bazar deploy performansı sınaqdan keçirilməmişdir.
Mənbədaxili rəqəmsal uyğunsuzluq qeydi: Cədvəl 8-ə görə ModernTCN forex və indekslərin 16 ümumi qiymətləndirmə nöqtəsinin 15-ni, 24 saatlıq alt çoxluğun isə 8/8-ni qazanmışdır. Müzakirədəki “24 saatda 16/16” ifadəsi cədvəllə uyğun gəlmir. Bundan əlavə, Cədvəl 9 ModernTCN-ni forex RMSE-də 0,1098 ilə birinci göstərdiyi halda mətnin bir yerində PatchTST-nin 0,1108 dəyəri “kateqoriya lideri” kimi xarakterizə edilmişdir. Verianla izahında kəmiyyət cədvəlləri əsas götürülmüşdür.
Müəllif hüquqları və izah metodu: Bu məzmun orijinal tədqiqatın cümlə və ya paraqraf quruluşunu təkrar etmir. Mənbədəki metod, rəqəmsal nəticə, tənlik və şərh sərhədləri elmi faktlar səviyyəsində çıxarılaraq Verianla üçün müstəqil öyrədici struktur daxilində yenidən təşkil edilmişdir.
Şərh yazın
E-poçt ünvanınız yayımlanmayacaq. Məcburi sahələr * ilə işarələnib