


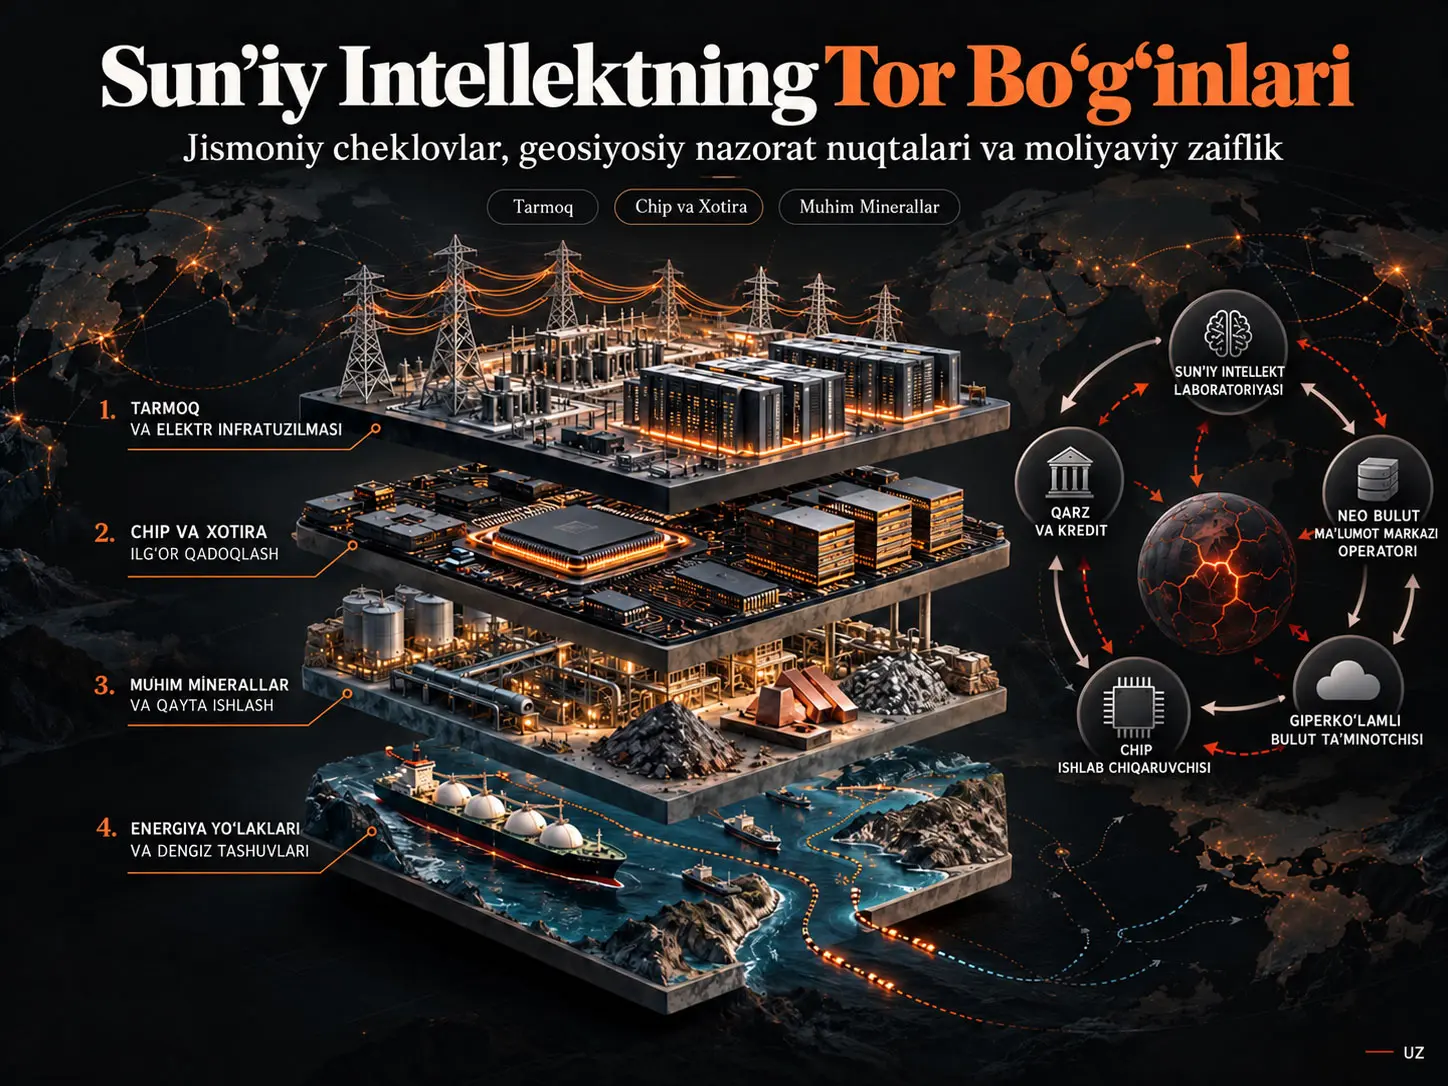
Tor Bo‘g‘inlar Yig‘indisi (Chokepoint Stack), Yuan Gao global sun’iy intellekt infratuzilmasining kengayishini faqat bitta GPU yoki chip tanqisligi muammosi sifatida emas; elektr va tarmoq, yuqori o‘tkazuvchanlikdagi xotira hamda ilg‘or qadoqlash, muhim minerallarni qayta ishlash, energiya tranzit yo‘laklari va ularning ustida ishlaydigan moliyalashtirish tarmog‘idan iborat o‘zaro bog‘liq tizim sifatida ko‘rib chiqadigan tahliliy doiradir. Tadqiqot ushbu jismoniy va moliyaviy qatlamlarni yo‘naltirilgan tarmoqda birlashtiradi va zarbalarning tarmoq bo‘ylab qanday tarqalishini o‘rganish uchun DebtRank asosidagi kaskad modelidan foydalanadi. Asosiy natija shundan iboratki, tizimli zaiflik faqat eng ko‘zga ko‘ringan kompaniya yoki jismoniy obyektlarda emas, balki tugunlar orasidagi ayrim “yuk ko‘taruvchi” bog‘lanishlarda jamlanishi mumkin.
Manbaning asosiy tezisi shuki, global AI salohiyatining marjinal chegarasi Moore qonuni chizig‘idagi sof hisoblash samaradorligidan tobora ko‘proq jismoniy infratuzilmaga ko‘chmoqda. Dasturiy ta’minot va chip optimallashtirishlari bir token ishlab chiqarishning birlik hisoblash xarajatini kamaytirishda davom eta olsa ham, frontier miqyosidagi yangi hisoblash klasterini qurishning marjinal xarajati; tarmoqqa ulanish, transformator va uzatish infratuzilmasi, HBM, CoWoS kabi ilg‘or qadoqlash, mis, noyob yer elementlari va energiya xavfsizligi kabi sekinroq kengayadigan kirishlarga bog‘lanmoqda.
Moliyaviy tomonda hisobot AI laboratoriyalari, hyperscaler’lar, neocloud kompaniyalari, chip ishlab chiqaruvchilar, kelajakdagi quvvatni sotib olish bo‘yicha kelishuvlar va GPU-garovli qarz o‘rtasidagi yopiq moliyalashtirish siklini tavsiflaydi. Manbaning 13 tugunli ishlab chiqarish grafigida 100 birlik OpenAI-ga xos moliyaviy zarba ostida OpenAI → CoreWeave bog‘lanishining olib tashlanishi umumiy model kaskad distress’ini taxminan %28,5 kamaytiradi; keyingi yuk ko‘taruvchi bog‘lanishlar OpenAI → Oracle taxminan %20, CoreWeave → GPU-garovli qarz kompleksi taxminan %14 va OpenAI → SoftBank taxminan %11 sifatida xabar qilinadi.
Bu foizlar real dunyodagi bankrotlik ehtimoli emas. DebtRank distress model ichidagi nisbiy yo‘qotish/buzilish indeksidir. Bundan tashqari, ayrim bog‘lanish og‘irliklari kompaniyalar oshkor qilmagan mijozlar konsentratsiyasi yoki garov taqsimoti kabi o‘zgaruvchilar uchun baholardan foydalanadi. Tadqiqotdagi stress ssenariylari muayyan sanalar uchun bozor prognozi emas, balki “bunday zarba yuz bersa, belgilangan tarmoq orqali qaysi yo‘l kuzatiladi?” degan savolga berilgan strukturaviy javoblardir.
Tadqiqot muammosi: AI infratuzilmasining haqiqiy chegarasi qayerda?
Sun’iy intellekt infratuzilmasi haqidagi munozara ko‘pincha GPU soni, yangi chip avlodlari yoki modelning hisoblash samaradorligi orqali olib boriladi. Tadqiqot esa yanada fundamental farqni ajratadi: mahsulot narxining ko‘tarilishi bilan tizimning jismonan ko‘proq quvvat ishlab chiqara olmasligi bir xil narsa emas. Muallifning savoli shundan iboratki, talab o‘sayotganda qaysi kirish ma’lum vaqt miqyosida “bog‘lovchi cheklov”ga aylanadi va bu kirishning taklifi qanchalik tez kengaytirilishi mumkin.
Hisobot AQShning beshta hyperscaler’i — Microsoft, Google, Amazon, Meta va Oracle — uchun bir yillik kapital xarajatlari bo‘yicha yo‘naltirilgan ko‘rsatkichni jami taxminan 600–690 milliard dollar oralig‘ida baholaydi va buni AI infratuzilmasi qurilishining ko‘lamini ko‘rsatuvchi muhim belgi sifatida ishlatadi. Biroq hisobotga ko‘ra, ko‘proq kapital mavjud bo‘lishi jismoniy quvvat ham xuddi shu tezlikda oshadi degani emas. Datacenter binosi bir necha yilda tugallanishi mumkin bo‘lsa-da, yuqori kuchlanish liniyalari, podstansiyalar, qayta ishlash quvvati yoki ilg‘or qadoqlash ishlab chiqarishi ancha uzun yetkazib berish muddatlariga ega bo‘lishi mumkin.
Bu farq tadqiqotning butun arxitekturasini belgilaydi: moliyaviy kapital tez harakatlanishi mumkin; biroq tarmoq, konni qayta ishlash, yarimo‘tkazgichning orqa-bosqich quvvati va energiya yo‘laklari xuddi shu tezlikda javob bera olmaydi. Shu sababli AI investitsiyalarining chegarasi tobora kapital miqdoridan ko‘ra kapital sotib olishga urinayotgan jismoniy kirishlarning elastikligiga bog‘lanishi mumkin.
“Tor Bo‘g‘inlar Yig‘indisi” nima va nega u bitta tor bo‘g‘indan farq qiladi?
Tor Bo‘g‘inlar Yig‘indisi elektr va tarmoqdan ilg‘or qadoqlashgacha, muhim minerallarni qayta ishlashdan energiya tranzit yo‘laklarigacha turli vaqt miqyoslarida bog‘lovchi holga keladigan jismoniy va siyosiy cheklovlarning o‘zaro bog‘langan iyerarxiyasidir; shu sababli bir qatlamdagi yengillik butun tizimni bo‘shatmasligi mumkin, chunki boshqa qatlam navbatdagi bog‘lovchi cheklovga aylanishi mumkin.
To‘rtta jismoniy qatlam
| Qatlam | Asosiy tor bo‘g‘in | Hisobotdagi vaqt xususiyati | Asosiy mexanizm |
|---|---|---|---|
| Qatlam 1 | Elektr va tarmoq | Hozir bog‘lovchi | Datacenter qurilishi tarmoq, podstansiya va uzoq masofali uzatish quvvatidan tezroq rivojlanishi mumkin. |
| Qatlam 2 | HBM, ilg‘or qadoqlash va Tayvan tuguni | 2026 davomida bog‘lovchi | GPU yetkazib berilishi faqat mantiqiy chipga emas, HBM va ilg‘or qadoqlash quvvatiga ham bog‘liq. |
| Qatlam 3 | Muhim minerallar va qayta ishlash | 2027–2030 o‘rta muddatli bog‘lovchi | Konchilik geografik jihatdan tarqoq bo‘lsa ham, kimyoviy/jismoniy qayta ishlash quvvati yuqori darajada jamlangan. |
| Qatlam 4 | Energiya yo‘laklari va dengiz bo‘g‘ozlari | Epizodik | Neft va LNG oqimidagi tor geografik o‘tishlar keskin energiya va tashish xarajati zarbasini yuzaga keltirishi mumkin. |
Qatlam 1 — elektr va tarmoq
Hisobotning eng qisqa muddatli jismoniy chegarasi elektrdir. Manbaga ko‘ra, datacenter’lar taxminan bir-uch yil ichida qurilishi mumkin bo‘lsa, ularni quvvatlantiradigan podstansiyalar va uzoq masofali yuqori kuchlanish liniyalari uchun ruxsat va qurilish muddati taxminan besh-o‘n besh yilgacha cho‘zilishi mumkin. Bu vaqt miqyosi nomuvofiqligi kapital investitsiya qarorining jismoniy quvvatga xuddi shu tezlikda aylanishiga to‘sqinlik qiladi.
Hisobot IEA’ning datacenter’lar AQSh elektr talabidagi o‘sishning taxminan yarmini tashkil etishi mumkinligi haqidagi prognoziga, ERCOT va PJM ulanish navbatlarining o‘sishiga hamda EIA’ning datacenter talabi ERCOT ulgurji elektr narxlarini 2027-yilgacha taxminan %80 oshirishi mumkinligi haqidagi prognoziga tayanib, tarmoqni “bugun eng bog‘lovchi” jismoniy qatlam sifatida tasniflaydi. Bular tadqiqotning o‘z eksperimental o‘lchovlari emas; hisobot foydalanadigan tashqi davlat/institutsional ma’lumotlar va prognozlardir.
Qatlam 2 — HBM, ilg‘or qadoqlash va Tayvan
GPU’ning foydalanishga yaroqli AI tezlatkichiga aylanishi faqat mantiqiy chipning ishlab chiqarilishiga bog‘liq emas. Yuqori o‘tkazuvchanlikdagi xotira (High-Bandwidth Memory, HBM) va TSMC’ning CoWoS kabi ilg‘or qadoqlash jarayonlari ham yetkazib berish zanjirining muhim qismlaridir. Hisobot SK Hynix’ning 2026 HBM ishlab chiqarishi yil boshidayoq oldindan sotilganini va TSMC CoWoS quvvati 2026 oxirigacha to‘lganini bildiradi.
Bunga Tayvanning geografik konsentratsiyasi qo‘shilganda, jismoniy ishlab chiqarish quvvati geosiyosiy yagona tugunga aylanadi. Hisobot bu xavfni o‘z stress ssenariylaridan biri sifatida to‘g‘ridan-to‘g‘ri ishga tushirmaydi; biroq uni butun tarmoq ko‘tarib turgan strukturaviy xavf sifatida qayd etadi. Bu farq muhim: tadqiqotda “Tayvan ssenariysi yuz beradi” degan prognoz yo‘q.
Qatlam 3 — muhim minerallar va qayta ishlash
Manba kon qazib olish ko‘plab mamlakatlarga tarqalgan bo‘lsa-da, strategik metallarni qayta ishlash ancha ko‘proq jamlanganini ta’kidlaydi. Hisobotda Xitoy taxminan %90 noyob yer va %98 rafinatsiyalangan galliy ulushiga ega ekani ko‘rsatiladi. Model nuqtai nazaridan muhim bo‘lgan narsa faqat mineralning yer ostida mavjudligi emas, balki uni ma’lum tozalik va texnik xususiyatdagi oraliq mahsulotga aylantirish imkoniyatidir.
Shu sababli tadqiqot mis bilan noyob yer/galliy kabi strategik metallarni bir xil turdagi tor bo‘g‘in deb hisoblamaydi. Mis eritish quvvatini asosan bozor xarajatlarini optimallashtirish yuzaga keltirgan bozor samaradorligi tor bo‘g‘ini; maxsus strategik metallar eksport litsenziyalari va ma’muriy nazorat orqali to‘xtatilishi mumkinligini esa suveren siyosat klapani sifatida tasniflaydi.
Qatlam 4 — energiya yo‘laklari
Hisobot dengiz orqali tashiladigan neftning taxminan %76 qismi tor suv yo‘llaridan o‘tishini va Hormuz bo‘g‘ozi kabi o‘tishlar AI infratuzilmasi xarajatlari nuqtai nazaridan energiya qatlamini tezda taranglashtirishi mumkinligini ta’kidlaydi. Manbadagi Grafik 2 Brent nefti uchun kunlik FRED qatoridan va Yevropa tabiiy gazi uchun oylik FRED proksi qatoridan foydalanib 2026 energiya zarbasining vaqtini ko‘rsatadi. Grafik 3 esa Qizil dengiz va Hormuzdan kelib chiqqan ikki xil tashish zarbasi konteyner va tanker segmentlarida turlicha narx uzatilishini yuzaga keltirishi mumkinligini qiyosiy ko‘rsatadi.
Nega mis alohida tizimli muammo sifatida ko‘rib chiqiladi?
Manbada mis narxi 2026 boshida bir tonna uchun 13.000 dollardan oshgani, eritishdagi treatment-and-refining charge ko‘rsatkichlari esa manfiy hududga tushgani qayd etiladi. Muallif buni kon taklifidan ko‘ra o‘rta-bosqich qayta ishlash quvvatidagi siqilish belgisi sifatida talqin qiladi.
Hisobot shuningdek AQSh Section 232 mis tariflarini AI datacenter xarajati bilan bog‘laydi. Tadqiqot foydalangan Aprel 2026 tuzilmasida sof yoki sofga yaqin mis mahsulotlari uchun %50, sezilarli darajada mis saqlovchi hosila mahsulotlar uchun %25 va ayrim tarmoq/og‘ir elektr uskunalari uchun %15 tarif tilga olinadi. Mis og‘irlik ulushi %15 yoki undan kam bo‘lgan mahsulotlar ozod qilinganligi bildiriladi.
Muallif “strukturaviy rezonans” deb ataydigan mexanizm quyidagicha: tarmoq allaqachon jismoniy quvvat chegarasiga duch kelayotgan bir paytda, uzatish kabeli, busway, transformator va switchgear kabi misga boy uskunalar narxining oshishi ayni tor bo‘g‘inni moliyaviy jihatdan yanada keskinlashtiradi. Bu hisobotning siyosat tahlili va ssenariy doirasidir; tarif barcha datacenter loyihalarida bir xil xarajat oshishini yuzaga keltiradi degani emas.
Geosiyosiy tarmoq: har kim bir klapanni nazorat qiladi, ammo boshqa klapanga bog‘liq
Hisobot “weaponised interdependence” yondashuvini AI ta’minot zanjiriga qo‘llaydi va yirik aktorlarning hech biri mutlaq mustaqillikka ega emasligini ta’kidlaydi. AQSh va ittifoqchilari ilg‘or litografiya uskunalari ustidan; Xitoy muhim minerallarni qayta ishlash ustidan; Eron Hormuz energiya tranziti ustidan; Tayvan esa leading-edge foundry quvvati ustidan assimetrik tarmoq pozitsiyalariga ega.
Bu yerdagi asosiy fikr shuki, geosiyosiy ustunlik faqat “kim ko‘proq ishlab chiqaradi?” degan savoldan emas, balki tarmoqda almashtirish qiyin bo‘lgan tugunni kim nazorat qilishidan kelib chiqadi. Biroq ayni aktor boshqa qatlamda boshqa aktorga bog‘liq. Hisobotning Shakl 3’i bu o‘zaro nazorat munosabatlarini “mutual-hostage” sikllari sifatida vizuallashtiradi.
24 kompaniyaning SEC xavf bayonotlari qanday ishlatildi?
Tadqiqot AI ekotizimiga ta’sirchan bo‘lgan va AQSh birjalarida savdo qilinadigan 24 yirik kompaniyaning SEC 10-K yoki 20-F hujjatlaridagi “Item 1A — Risk Factors” bo‘limlarini dasturiy tarzda skan qiladi. Qidiriladigan tushuncha guruhlari orasida Xitoyga bog‘liqlik, strategik metallar, Tayvan/TSMC, HBM/CoWoS, elektr-tarmoq va eksport nazoratlari mavjud.
Bu chastotalar to‘g‘ridan-to‘g‘ri “kompaniya xavf balli” emas. Atamaning xavf omillarida ko‘proq uchrashi faqat tegishli xavf mavzusi bayonotlarda ko‘proq ko‘rinishini bildiradi. Kompaniyalar turli yozuv uslublari, oshkor qilish zichligi va huquqiy hisobot amaliyotlaridan foydalanishi sababli xom mention sonini iqtisodiy zarar ehtimoli bilan tenglashtirib bo‘lmaydi.
| O‘rin | Kompaniya/Ticker | Jami mention | Manbada ajratib ko‘rsatilgan ta’sir |
|---|---|---|---|
| 1 | UAMY | 133 | Surma, eritish, nazoratlar |
| 2 | NVDA | 114 | Xitoy, eksport nazorati, Tayvan |
| 3 | AMD | 107 | Eksport nazorati, Xitoy, Tayvan |
| 4 | USAR | 104 | Noyob yerlar, Xitoy, nazoratlar |
| 5 | SMCI | 91 | Eksport nazorati, Xitoy, Tayvan |
| 6 | GM | 65 | Xitoy, eksport nazorati, noyob yerlar |
| 7 | CRWV | 64 | Eksport nazorati, datacenter, Tayvan |
| 8 | RTX | 53 | Eksport nazorati, Xitoy, Tayvan |
| 9 | INTC | 45 | Tayvan, Xitoy, eksport nazorati |
| 10 | F | 45 | Xitoy, noyob yerlar, Tayvan |
| 11 | VRT | 33 | Eksport nazorati, Xitoy, noyob yerlar |
| 12 | LMT | 26 | Eksport nazorati, noyob yerlar, Xitoy |
| 13 | META | 24 | Eksport nazorati, Xitoy |
| 14 | GEV | 24 | Eksport nazorati, Xitoy, datacenter |
| 15 | EQIX | 22 | Eksport nazorati, Xitoy, quvvat |
| 16 | MSFT | 15 | Eksport nazorati, datacenter, Xitoy |
| 17 | AAPL | 13 | Xitoy, Tayvan, noyob yerlar |
| 18 | TSLA | 11 | Xitoy, eksport nazorati |
| 19 | NVT | 8 | Eksport nazorati, Xitoy |
| 20 | GOOGL | 7 | Eksport nazoratlari |
| 21 | ETN | 3 | Eksport nazoratlari |
| 22 | DLR | 2 | Quvvat, eksport nazoratlari |
| 23 | AMZN | 1 | Quvvat |
| 24 | ORCL | 0 | Skan atamalariga mos keladigan jismoniy xavf iborasi yo‘q |
Oracle’ning nol mention olishi Oracle jismoniy yoki moliyaviy xavfga ega emas degani emas. Hisobotning o‘zi Oracle’ni moliyalashtirish tarmog‘idagi muhim tugun sifatida modellashtiradi. Bu misol SEC kalit so‘zlar skani bilan DebtRank tarmoq og‘irligi turli ma’lumot turlari ekanini yaqqol ko‘rsatadi.
Aylanma AI moliyalashtirish qanday shakllanadi?
Tadqiqot AI infratuzilmasi uchun kapital chiziqli tarzda “investor → datacenter → daromad” shaklida oqmasligini; bir xil kompaniyalar bir-birining aksiyadori, yetkazib beruvchisi, mijozi, quvvat xaridori va kredit qo‘llab-quvvatlovchisi bo‘lishi mumkin bo‘lgan aylanma tuzilma shakllanganini ta’kidlaydi.
Manba to‘rtta yirik bog‘lanishni alohida ajratadi: Microsoft–OpenAI, Nvidia–CoreWeave, Oracle–OpenAI/Stargate va SoftBank–OpenAI. Bu bog‘lanishlarda aksiyadorlik, compute sotib olish majburiyatlari, remaining performance obligations (RPO), forward offtake va GPU-garovli kredit bir ekotizimda birlashadi.
Remaining Performance Obligations (RPO), kompaniyaning shartnoma bilan bog‘langan, biroq hali daromad sifatida hisobga olinmagan kelajakdagi bajarish majburiyatlarini anglatadi. RPO to‘g‘ridan-to‘g‘ri naqd pul yoki aniq undirilgan daromad emas. Hisobot Oracle’ning jami RPO’sini 28 Fevral 2026 davri uchun 552,6 milliard dollar deb beradi va taxminan 300 milliard dollarlik OpenAI/Stargate majburiyatini jamining taxminan %57 qismi sifatida baholaydi. Manba buning Oracle mijozlar bo‘yicha oshkor qilmagan ma’lumotdan kelib chiqadigan Pangura bahosi ekanini ochiq aytadi.
Neocloud, zich GPU quvvatini asosan AI ish yuklariga ijaraga beradigan va hyperscaler’lardan ko‘ra ko‘proq ixtisoslashgan compute infratuzilmasini taqdim etadigan bulut operatorlarini anglatadi. Tadqiqotda CoreWeave bu sinfning asosiy misolidir. Manba GPU parkning muhim qismi tez qadrsizlanadigan GPU’lar ustiga qurilgan aktiv-garovli qarz orqali moliyalashtirilganini va CoreWeave Mart 2026’da 8,5 milliard dollarlik DDTL 4.0 kreditini yopganini ma’lum qiladi.
DebtRank distress qiymati aslida nimani o‘lchaydi?
Ushbu tadqiqotdagi DebtRank distress tugunning tarmoq bog‘lanishlari orqali kelgan zarba tufayli model ichida ko‘rgan nisbiy buzilishini 0 dan 1 gacha o‘lchaydigan strukturaviy indeksdir; u bankrotlik ehtimoli, bozor kapitallashuvi yo‘qotilishi yoki qarz/aktiv nisbati emas va %100 chegarasida to‘yinadi.
DebtRank hisobining yadrosi
Har bir yo‘naltirilgan \(j\rightarrow i\) bog‘lanish uchun \(w_{ji}\), maqsad tugun \(i\) ning manba tugun \(j\) ga ta’sirchanligini ifodalaydi. Moliyaviy bog‘lanishda bu og‘irlik ta’sirchanlikning maqsadning zarar yutish qobiliyatiga nisbati bilan; offtake bog‘liqligida esa ish hajmi/mijoz bog‘liqligi bilan bog‘lanadi.
Manbada kaskad yangilanishining yadrosi quyidagicha beriladi:
\[ h_i \leftarrow \min\left( 1,\, h_i+\sum_j h_j w_{ji} \right) \]
Bu yerda \(h_i\), maqsad tugunning distress darajasidir; \(h_j\), qo‘shni manba tugundagi joriy distress darajasini; \(w_{ji}\) esa \(j\rightarrow i\) bog‘lanishining og‘irligini ko‘rsatadi. Sonlar o‘lchovsiz nisbatlardir. \(\min(1,\cdot)\) operatori distress qiymatini ko‘pi bilan 1, ya’ni %100 bilan cheklaydi.
Modelda har bir tugun distress to‘plagandan so‘ng bu distress’ni tashqariga faqat bir marta uzatadi. Tugun keyin passiv bo‘ladi; mavjud distress qiymati saqlanadi, ammo qayta tarqatilmaydi. Bu qoida yo‘naltirilgan sikllarda bir xil zarbaning cheksiz aylanib, tizimli xavfni sun’iy ravishda kattalashtirishini va bir xil zararning qayta-qayta hisoblanishini oldini oladi.
Nega %100 tavani muhim?
Tugun %100 distress darajasiga yaqinlashganda yangi zarba uni %120 yoki %150 distress darajasiga olib chiqa olmaydi. Bu to‘yinma qo‘shma zarbalar yig‘indisi nega alohida ssenariylarning arifmetik yig‘indisidan kichik chiqishi mumkinligini matematik jihatdan tushuntiradi. Manba buni “sub-additivity” deb talqin qiladi.
Tarmoqdagi eng ko‘p yuk ko‘taruvchi bog‘lanishlar
| Bog‘lanish | Bog‘lanish olib tashlanganda umumiy kaskad distress kamayishi | Izoh |
|---|---|---|
| OpenAI → CoreWeave | ≈ %28,5 | 13 tugunli ishlab chiqarish grafigidagi eng ko‘p yuk ko‘taruvchi bog‘lanish |
| OpenAI → Oracle | ≈ %20 | Stargate/RPO konsentratsiyasi orqali muhim qarshi tomon bog‘lanishi |
| CoreWeave → GPU-garovli qarz kompleksi | ≈ %14 | Compute biznesidagi zarbani kredit qatlamiga uzatadi |
| OpenAI → SoftBank | ≈ %11 | Manbada taxminan 64,6 milliard dollarlik OpenAI ta’sirchanligi bilan bog‘lanadi |
OpenAI → CoreWeave uchun ishlatilgan mijozlar konsentratsiyasi og‘irligi to‘g‘ridan-to‘g‘ri oshkor qilingan mijozga xos RPO ma’lumotlariga asoslanmagani, balki baho ekani alohida qayd etiladi. Shu sababli taxminan %28,5 qiymati “kompaniya tomonidan oshkor qilingan moliyaviy fakt” emas, balki ma’lum tarmoq kalibrlashi ostidagi model natijasidir.
Nega Nvidia birinchi ssenariyda “qo‘llab-quvvatlovchi bog‘lanish” bo‘lib chiqadi?
100 birlik OpenAI-ga xos zarbada model Nvidia’ning CoreWeave’ga bergan quvvat xaridi/off-take kafolatini zarbani kuchaytiruvchi emas, yutuvchi bog‘lanish sifatida talqin qiladi. Ushbu ssenariyda Nvidia uchun distress taxminan %0,6 darajasida qoladi. Muallif buni Nvidia’ning yuqori balans/aktiv yostiqchasi OpenAI-ga qo‘shni ta’sirchanlikni yuta olishi bilan izohlaydi.
Biroq tadqiqot keyin bu natijani cheklaydi: Nvidia’ning idiosyncratic OpenAI mijoz zarbasiga chidamli ko‘rinishi butun AI talabiga tushadigan umumiy zarbaga ham chidamli ekanini anglatmaydi. Ssenariy F aynan shu farqni sinaydi.
Compute’ning tovarlashuvi nega kredit xavfini yo‘q qilmaydi?
Hisobot CME va ICE’ning H100 GPU-soatiga asoslangan naqd hisob-kitobli compute fyuchers mahsulotlarini compute’ning standartlashuv jarayonining belgisi sifatida baholaydi. Tadqiqot doirasida tovarlashuv to‘rt bosqichdan iborat: standart mahsulot ta’rifi, narxni aniqlash, kliring/hisob-kitob va yetarli likvidlik chuqurligi. Manbaga ko‘ra dastlabki uch bosqich sezilarli darajada amalga oshgan, likvidlik esa hanuz rivojlanmoqda.
Fyuchers shartnomasi GPU-soatining kelajakdagi narx xavfini hedge qilishi mumkin; biroq bitta mijozga bog‘liq neocloud mijozining to‘lov qobiliyatini hedge qilmaydi. Xuddi shuningdek, GPU narxi fyuchersi hyperscaler’ning bitta qarshi tomon bilan tuzgan yuzlab milliard dollarlik forward buyurtmasining kredit xavfini yo‘q qilmaydi. Hisobot shu sababli narx xavfi bilan qarshi tomon/kredit konsentratsiyasi xavfini alohida qatlamlar sifatida baholaydi.
Nega qo‘shma zarbalar alohida zarbalarning oddiy yig‘indisidek katta bo‘lmaydi?
DebtRank modelida har bir tugunning distress qiymati %100 da to‘yingani sababli A, B va C zarbalari bir vaqtda qo‘llanganda umumiy tizim distress’i uchta mustaqil ishga tushirish yig‘indisining taxminan 0,72 baravari darajasida qoladi; shunga qaramay Oracle va GPU-garovli qarz kompleksi kabi umumiy o‘tish tugunlari alohida ssenariylardagidan chuqurroq distress’ga tortiladi.
Tadqiqot Usuli va Natijalari
Graf-birinchi usul
Tadqiqotning metodologik yondashuvi AI infratuzilmasini chiziqli ta’minot zanjiri sifatida emas, ko‘p qatlamli yo‘naltirilgan tarmoq sifatida ifodalashdir. Jismoniy vaqt miqyoslari, siyosiy nazorat nuqtalari, kompaniyalararo tijoriy majburiyatlar va moliyalashtirish munosabatlari bir xil tahliliy doiraga proyeksiya qilinadi.
Manba buni graph-first network-topology yondashuvi deb ataydi. Jismoniy va moliyaviy bog‘lanishlar tugun–qirra munosabatlariga aylantirilgach, DebtRank kaskadi turli zarba boshlanish nuqtalari uchun ishga tushiriladi. Shu tariqa faqat “qaysi kompaniya katta?” degan savol emas, balki “qaysi bog‘lanish boshqa tugunlar ishlashi uchun nomutanosib darajada muhim?” degan savol tahlil qilinadi.
Shakl 1 — to‘rt qatlamli tor bo‘g‘in xaritasi
Manbaning oltinchi sahifasidagi Shakl 1 ikki ko‘rinishni taqdim etadi. Yuqori qism to‘rtta jismoniy qatlamni, har bir qatlam qachon bog‘lovchi bo‘lishiga oid vaqt miqyosini va vakil tugunlarni ko‘rsatadi. Pastki qism ayni tugunlarni dunyo xaritasida geografik joylariga qo‘yadi. Shaklning ilmiy roli faqat geografiyani ko‘rsatish emas, balki turli tor bo‘g‘inlar turli vaqt konstantalariga ega ekanini ko‘rinadigan qilishdir.
Shaklning xabari shunday: bugun tarmoqqa ulanish eng qattiq chegara bo‘lishi mumkin, qisqa muddatda HBM/qadoqlash, o‘rta muddatda mineralni qayta ishlash va epizodik ravishda energiya yo‘lagi ayni tizimning yangi bog‘lovchi qatlamiga aylanishi mumkin. Shu sababli tizimni bitta “GPU tanqisligi” parametri bilan modellashtirib bo‘lmaydi.
Shakl 2 va Grafik 4 — mis zanjiri
Shakl 2 misning kon → eritish → rafinatsiya → datacenter foydalanishi zanjiri va geografik konsentratsiyasini birgalikda ko‘rsatadi. Manbaning asosiy talqini shuki, kon ishlab chiqarishi geografik jihatdan ko‘proq tarqalgan, o‘rta bosqichdagi eritish/qayta ishlash esa ko‘proq jamlangan.
Grafik 4 bu tuzilmani narx signali bilan moslashtiradi: qizil qator real oylik FRED mis narxini, boshqa qator esa eritish marjasini ifodalovchi TC/RC ko‘rsatkichini ko‘rsatadi. Manba 2026 boshidagi yuqori mis narxi bilan qulagan eritish marjasini birgalikda qayta ishlash bosqichidagi siqilish belgisi sifatida talqin qiladi.
Shakl 3 — o‘zaro geosiyosiy tor bo‘g‘inlar
Shakl 3 AQSh/ittifoqchilar, Xitoy, Eron, Tayvan va Ko‘rfaz sovereign compute tugunlari o‘rtasidagi o‘zaro bog‘liqlikni yo‘naltirilgan bog‘lanishlar bilan ko‘rsatadi. Qizil bog‘lanishlar o‘zaro garov yoki “mutual-hostage” sikllarini ifodalaydi. Ushbu shakl bir davlat butun AI ta’minot zanjirini nazorat qilmasligi; turli aktorlar turli qatlamlarda klapan xususiyatidagi kuchga ega ekani haqidagi tezisning vizual ifodasidir.
Shakl 4 — kompaniya xavf bayonotlarini jismoniy zanjirga bog‘lash
Shakl 4 SEC Item 1A skanida topilgan kompaniya ta’sirchanliklarini to‘rtta jismoniy tor bo‘g‘in qatlamiga moslashtiradi. Datacenter uskunalari ishlab chiqaruvchilari to‘g‘ridan-to‘g‘ri jismoniy kirishga, mudofaa kompaniyalari rafinatsiyalangan noyob yerlarga, fabless chip ishlab chiqaruvchilari TSMC va eksport nazoratlariga, qayta mahalliylashtirish kompaniyalari esa davlat tomonidan qo‘llab-quvvatlangan o‘rinbosar investitsiyaga bog‘lanadi.
Bu shakl zarar prognozi grafigi emas. U kompaniyaning o‘z xavf bayonotlarida qaysi mavzular ko‘rinadigan ekanini jismoniy tarmoqdagi pozitsiyasi bilan moslashtiradigan ta’sir xaritasidir.
Shakl 5 va Grafik 6 — aylanma moliyalashtirish va yuk ko‘taruvchi qirralar
Shakl 5 AI laboratoriyalari, hyperscaler’lar, neocloud’lar, chip ishlab chiqaruvchilar va moliyalashtiruvchilar o‘rtasidagi aylanma munosabatning tarmoq topologiyasini ko‘rsatadi. Xarita ko‘rinishi moliyaviy qarshi tomonlarning geografik joylashuvini, tarmoq ko‘rinishi esa kapital, quvvat va kredit munosabatlarini ajratib ko‘rsatadi.
Grafik 6 har bir qirrani “bir xil OpenAI zarbasi ostida bu bog‘lanish olib tashlansa, umumiy tizim distress’ining qancha qismi yo‘qoladi?” mezoniga ko‘ra tartiblaydi. Shu sababli %28,5 qiymati CoreWeave’ning %28,5 bankrotlik ehtimoli emas, OpenAI → CoreWeave qirrasining tarmoqdagi marjinal tizimli ahamiyati o‘lchovidir.
Asosiy stress ssenariylari A–C
| Ssenariy | Boshlang‘ich zarba | Asosiy uzatish yo‘li | Ajralib turuvchi ta’sirchanliklar |
|---|---|---|---|
| A — OpenAI tijoratlashuvining sekinlashuvi | AI laboratoriyasida daromad/RPO qayta ko‘rib chiqilishi | RPO va mijozlar konsentratsiyasi → CoreWeave/Oracle → GPU-garovli kredit → kredit spreadlari va baholashlar | Neocloud’lar, Oracle, GPU-backed debt kompleksi |
| B — Hormuz blokadasi | Energiya va dengiz tashuvi zarbasi | Energiya narxi → elektr/tarmoq xarajati → datacenter operatsion xarajati → hyperscaler daromadlilik bosimi | Ko‘rfaz sovereign-compute, gazga sezgir AQSh datacenter’lari, hyperscaler capex daromadlari |
| C — strategik mineral embargosi | Rafinatsiyalangan noyob yer va strategik metal uzilishi | Qayta ishlash tor bo‘g‘ini → magnit/GaN/elektron komponent → server, avtomobil, mudofaa va moliyalashtirish qatlamlari | Mudofaa/aerospace, yuqori darajadagi elektronika va EV ishlab chiqaruvchilari, quvvat taqsimoti/sovitish zanjiri |
Bu ssenariylar “2027-yilda aniq shu voqea bo‘ladi” turidagi prognozlar emas. Tadqiqot ularni aniq zarba sinflarining tarmoqdagi uzatish yo‘llarini tushunish uchun mo‘ljallangan vakillik qiluvchi ekstremal stresslar sifatida ochiq belgilaydi.
Qo‘shma A+B+C stress testi
Uch zarba bir vaqtda ishga tushirilganda umumiy model distress’i uchta mustaqil ishga tushirishning arifmetik yig‘indisining taxminan 0,72 baravari sifatida xabar qilinadi. Buning sababi tugunlar %100 distress tavanida to‘yinadi.
Biroq yig‘indining sub-additive bo‘lishi umumiy tor bo‘g‘inlar yengil qoladi degani emas. Manba Oracle distress’i eng yomon alohida ssenariyda taxminan %57 bo‘lsa, qo‘shma zarbada taxminan %72 ga; GPU-garovli qarz kompleksi esa taxminan %46 dan %60 ga chiqqanini bildiradi. Demak, qo‘shma xavf butun tarmoq bo‘ylab teng ko‘tarilish o‘rniga bir nechta umumiy tugunlarda jamlanadi.
Ssenariy D — GPU qoldiq qiymat zarbasi
Ushbu ssenariy moliyaviy mijoz zarbasidan farqli ravishda texnologik avlod almashinuvini o‘rganadi. Yangi GPU avlodi H100/H200 ikkilamchi bozor qiymatini pasaytirsa, GPU’larga asoslangan kredit garovining qiymati ham kamayishi mumkin.
Manba CoreWeave’ning 2026 Q1 10-Q ma’lumotlarida taxminan 17,31 milliard dollar GPU-garovli qarz va 36,42 milliard dollar property, plant and equipment mavjudligini bildiradi. GPU ulushi bo‘yicha model farazi bilan loan-to-value taxminan %62 darajasida hisoblanadi; taxminan %10–20 ikkilamchi qiymat chegirmasi odatiy maintenance covenant diapazoniga yetishi mumkinligi ko‘rsatiladi.
Ushbu zarba CoreWeave tugunidan boshlanganda model GPU-garovli qarz kompleksini taxminan %95 distress darajasiga olib chiqadi. Nvidia’ning offtake kafolati xarid hajmini qo‘llab-quvvatlagani uchun garovning bozor qiymati yo‘qotilishini to‘g‘ridan-to‘g‘ri qoplamaydi. Shu tariqa “Nvidia qo‘llab-quvvatlovchi qirradir” degan natija zarba turiga bog‘liq bo‘ladi.
Ssenariy E — mis tariflarining MW boshiga investitsiya xarajatiga ta’siri
Hisobot AI datacenter qurilish xarajatining taxminan %48 qismini elektr tizimlari tashkil etishi haqidagi tashqi manbadan foydalanadi va buning taxminan yarmini mis tarifiga duch keluvchi kichik to‘plam sifatida oladi. JLL’ning hisobotda ishlatilgan MW boshiga 11,3 million dollar 2026 bazasi ustida elektr uskunalari hisobiga %30 tarifdan kelib chiqadigan oshish farazi umumiy MW boshiga xarajatni taxminan %7 oshiradi.
Manba hisobiga ko‘ra, bu faraz 5 GW miqyosidagi neocloud kengayishiga taxminan 4 milliard dollar qo‘shimcha capex olib keladi, to‘liq %50 pass-through esa taxminan 6,8 milliard dollar qo‘shimcha xarajat keltirib chiqaradi. Bular kuzatilgan tugallangan loyiha xarajatlari emas, muayyan pass-through farazlari bilan bajarilgan ssenariy hisoblaridir.
Ssenariy F — tizimli AI talab zarbasi
Ssenariy F tadqiqotning muhim mustahkamlik tekshiruvlaridan biridir. OpenAI-ga xos zarba o‘rniga butun AI infratuzilma kompleksiga bir vaqtda ta’sir qiladigan umumiy omil talab zarbasi qo‘llanadi.
Manbada umumiy tizim distress’i 2,8 dan 9,1 ga, ya’ni taxminan 3,2 baravar oshadi. Nvidia distress’i esa OpenAI-ga xos ssenariydagi taxminan %0,6 darajasidan tizimli zarbada taxminan %91 ga ko‘tariladi.
Bu natija tarmoq bardoshliligi mutlaq kompaniya xususiyati emasligini ko‘rsatadi. Kompaniya muayyan qarshi tomon zarbasiga qarshi tampon vazifasini bajarishi mumkin, biroq butun sektorning umumiy talab omiliga tushadigan zarbada ayni himoya yo‘qolishi mumkin.
Tadqiqot qo‘llab-quvvatlaydigan va qo‘llab-quvvatlamaydigan xulosalar
| Tadqiqot qo‘llab-quvvatlaydi | Tadqiqotning o‘zi qo‘llab-quvvatlamaydi |
|---|---|
| AI infratuzilmasi xavfini jismoniy, geosiyosiy va moliyaviy qatlamlar orasida tarmoq shaklida modellashtirish mumkin. | Modelda yuqori distress olgan kompaniya ayni ehtimol bilan bankrot bo‘ladi degan xulosa. |
| Muayyan zarba kalibrlashlarida ayrim bog‘lanishlar tizimli kaskadning nomutanosib qismini ko‘taradi. | %28,5 qirra ahamiyati oshkor qilingan kompaniya moliyaviy koeffitsienti degan xulosa. |
| Zarba turi o‘zgarganda qaysi tugun xavfsiz yoki zaif ko‘rinishi ham o‘zgarishi mumkin. | Nvidia, Oracle, CoreWeave yoki boshqa kompaniya uchun aniq investitsiya xulosasi. |
| Jismoniy tor bo‘g‘in va kredit konsentratsiyasi bir tizimda bir-birini kuchaytirishi mumkin. | Barcha iqtisodiy munosabatlarning eksperimental sababiyligi DebtRank tomonidan isbotlangan degan xulosa. |
| Qo‘shma stress bir nechta umumiy tugunlarda alohida zarbadan yuqoriroq distress hosil qilishi mumkin. | Qo‘shma iqtisodiy yo‘qotish kelajakda hisobotdagi foiz bilan ro‘y beradi degan prognoz. |
| Compute fyucherslari jismoniy narx xavfini hedge qilishga yordam berishi mumkin. | Compute futures mijozlar konsentratsiyasi, garov qiymati yoki qarshi tomon bankrotlik xavfini yo‘q qiladi degan xulosa. |
Tadqiqotning asosiy cheklovlari
Birinchi cheklov ma’lumotlarning shaffof emasligidir. CoreWeave’ning mijozga xos RPO taqsimoti va GPU garov hovuzining haqiqiy tarkibi kabi ayrim o‘zgaruvchilar ommaga ochiq emas. Hisobot ushbu qiymatlarning ayrimlarini baholab, tarmoq og‘irliklariga aylantiradi. Shu sababli natijalarning bir qismi ma’lumotlardan bevosita kuzatilgan koeffitsientlar emas, balki kalibrlangan tarmoq parametrlariga shartli model natijalaridir.
Ikkinchi cheklov ssenariy tabiatidir. OpenAI daromad zarbasi, olti oylik Hormuz blokadasi, to‘liq mineral embargosi yoki butun AI talabiga umumiy omil zarbasi yuz bergan voqealarning ex-post sababiy bahosi emas. Bular tarmoqning uzatish yo‘llarini sinash uchun yaratilgan stress shartlaridir.
Uchinchi cheklov ayrim grafiklarning tushuntiruvchi/illyustrativ ekanidir. Manba ayniqsa ayrim compute narxi, tashish va GPU krediti vizuallarini “illustrative” deb belgilaydi. Bu grafiklarning vizual egri chiziqlari xom kuzatuv qatori sifatida qayta ishlatilmasligi; haqiqiy qator mavjud bo‘lsa, to‘g‘ridan-to‘g‘ri asosiy ma’lumot manbasidan qayta qurilishi kerak.
To‘rtinchi cheklov manfaatlar to‘qnashuvidir. Model va vizuallar Pangura’ning tijoriy tahlil platformasi Pangura Axe yordamida yaratilgan va muallif Pangura asoschisi bo‘lib, kompaniyaning tijoriy muvaffaqiyatida moliyaviy manfaatga ega. Bu holat modelni avtomatik ravishda yaroqsiz qilmaydi; biroq mustaqil takrorlash va sezgirlik tahlilining ilmiy ahamiyatini oshiradi.
Beshinchi cheklov tadqiqotning preprint xususiyatidir. Hisobot keng manba bazasi va ochiq model mantiqini taqdim etsa ham, peer-reviewed jurnalda chop etilgan yakuniy maqola sifatida baholanmasligi kerak.
Bardoshlilikni boshqarish uchun tavsiya etilgan kuzatuv doirasi
Tadqiqot tizimning erta ogohlantirish monitoringini oltita telemetriya ustuniga ajratadi: elektr va tarmoq; xotira va qadoqlash; qayta ishlash va siyosat; energiya va dengiz bo‘g‘ozlari; compute talab/narxi; moliyalashtirish stressi. Maqsad bitta “AI xavf balli” yaratish emas, balki bir xil asosiy grafdan turli institutsional foydalanuvchilar uchun tegishli kichik tarmoqlarni ajratib, zarba yo‘lini ko‘rinadigan qilishdir.
Ushbu yondashuvning asosiy boshqaruv xabari bitta xavfsiz kompaniya yoki xavfsiz mamlakat izlash o‘rniga tarmoqdagi almashtirib bo‘lmaydigan tugunlar, umumiy bog‘liqliklar va zarba turiga qarab o‘zgaradigan bog‘lanishlarni kuzatishdir.
Manba va Usul Haqida Izoh
Asl tadqiqot: AI’s Chokepoints: The physical constraints, geopolitical playbooks, and financial fragility of the global AI build-out.
Muallif: Yuan Gao.
Yuklangan PDF’dagi tashkilot: Pangura Limited.
Joriy SSRN metadata’sidagi tashkilotlar: Pangura Limited; The University of Manchester. Yuklangan PDF muqovasida University of Manchester affiliatsiyasi ko‘rinmaydi; bu bibliografik farq saqlangan.
PDF sanasi: June 2026.
SSRN qayd ma’lumoti: Written 5 June 2026; posted 26 June 2026; SSRN qaydida so‘nggi tahrir 16 August 2026.
Platforma: SSRN.
SSRN abstract raqami: 6884598.
DOI: 10.2139/ssrn.6884598.
Manba turi: Hisoblash tarmog‘i tahlili, moliyaviy tizimli xavfni modellashtirish, ommaviy ma’lumotlar sintezi va ssenariy asosidagi stress testini o‘z ichiga olgan tadqiqot preprinti.
Peer-review holati: SSRN preprintidir; peer-reviewed jurnal maqolasi sifatida taqdim etilmaydi.
Litsenziya: SSRN qaydida “All rights reserved. No reuse allowed without permission” ma’lumoti mavjud. Shu sababli manba rasmlarini Verianla’da aynan ko‘chirmaslik kerak.
Manfaatlar to‘qnashuvi: SSRN bayonotiga ko‘ra Yuan Gao Pangura Limited asoschisi va kompaniyada moliyaviy manfaatga ega. Tadqiqotning miqdoriy tahlillari, shakllari va DebtRank/kaskad stress testlari Pangura’ning mulkiy Pangura Axe tahlil platformasi yordamida yaratilgan; muallif platformaning tijoriy muvaffaqiyatida moliyaviy manfaatga ega ekanini ochiq bildiradi.
Moliyalashtirish: SSRN bayonotiga ko‘ra, tadqiqot tashqi grant olmagan va Pangura Limited resurslari bilan ichki tarzda amalga oshirilgan.
Etika: Inson ishtirokchilari, bemorlar yoki shaxsiy ma’lumot ishlatilmagani sababli SSRN qaydida etika qo‘mitasi tasdig‘i qo‘llanmasligi ko‘rsatilgan.
Ma’lumot manbalari: Tadqiqot SEC EDGAR kompaniya bayonotlari, FRED/EIA/IEA qatorlari, ommaga oshkor qilingan kompaniya tranzaksiyalari va hisobot bibliografiyasida ko‘rsatilgan boshqa rasmiy/institutsional manbalarni birlashtiradi. Appendix A SEC Item 1A skanini, Appendix B 30 May 2026 holatiga tanlangan AI qarshi tomonlarining baholash ko‘rsatkichlarini, Appendix C esa DebtRank hisoblash mantiqini tushuntiradi.
Asosiy model: Jismoniy tor bo‘g‘inlar bilan moliyaviy qarshi tomon munosabatlarini birlashtiruvchi yo‘naltirilgan tarmoq ustida DebtRank kaskad tarqalishi.
Asosiy tenglama: \(h_i \leftarrow \min(1,h_i+\sum_j h_jw_{ji})\). Distress 0–1 oralig‘ida to‘yinadi; har bir tugun distress’ni bir marta uzatadi va keyin qayta tarqatmaydi.
Model metrikasining ma’nosi: Distress nisbiy model yo‘qotish indeksidir. Bankrotlik ehtimoli, qarz/aktiv nisbati yoki bozor kapitallashuvidagi amalga oshgan yo‘qotish emas.
Kalibrlash chegarasi: Ayrim qirra og‘irliklari oshkor qilinmagan mijozlar konsentratsiyasi, RPO taqsimoti, GPU garov ulushi va covenant chegaralari kabi ommaga ochiq bo‘lmagan kirishlar uchun baholarga asoslanadi.
Stress testi chegarasi: A–F ssenariylari tushuntiruvchi va hisoblashga asoslangan stress ssenariylaridir; investitsiya tavsiyasi yoki sanali bozor prognozi emas.
Vizual qayta qurish: To‘rt qatlamli chokepoint stack, mis qiymat zanjiri, o‘zaro suveren klapan tarmog‘i, kompaniya ta’sirchanlik qatlami, aylanma moliyalashtirish grafigi va stress uzatish yo‘llari semantik jihatdan Verianla uchun original tarzda qayta chizilishi mumkin. Manba vizuallari yopiq litsenziyaga ega bo‘lgani uchun piksel, maket yoki grafik dizayn nusxasi ishlatilmasligi kerak.
Verianla Live mosligi: Mos. To‘rt qatlamli tizim uchun Live Architecture; A–F zarba yo‘llari uchun Live Flow; qirra ahamiyati va distress taqqoslashlari uchun Live Compare; DebtRank yangilanish tartibi uchun qat’iy parametrli Live Equation/Live Figure mos keladi. Ilmiy parametrlarni o‘zgartiradigan foydalanuvchi slider’lari mos emas.
Izoh qoldiring
E-pochta manzilingiz chop etilmaydi. Majburiy maydonlar * bilan belgilangan