


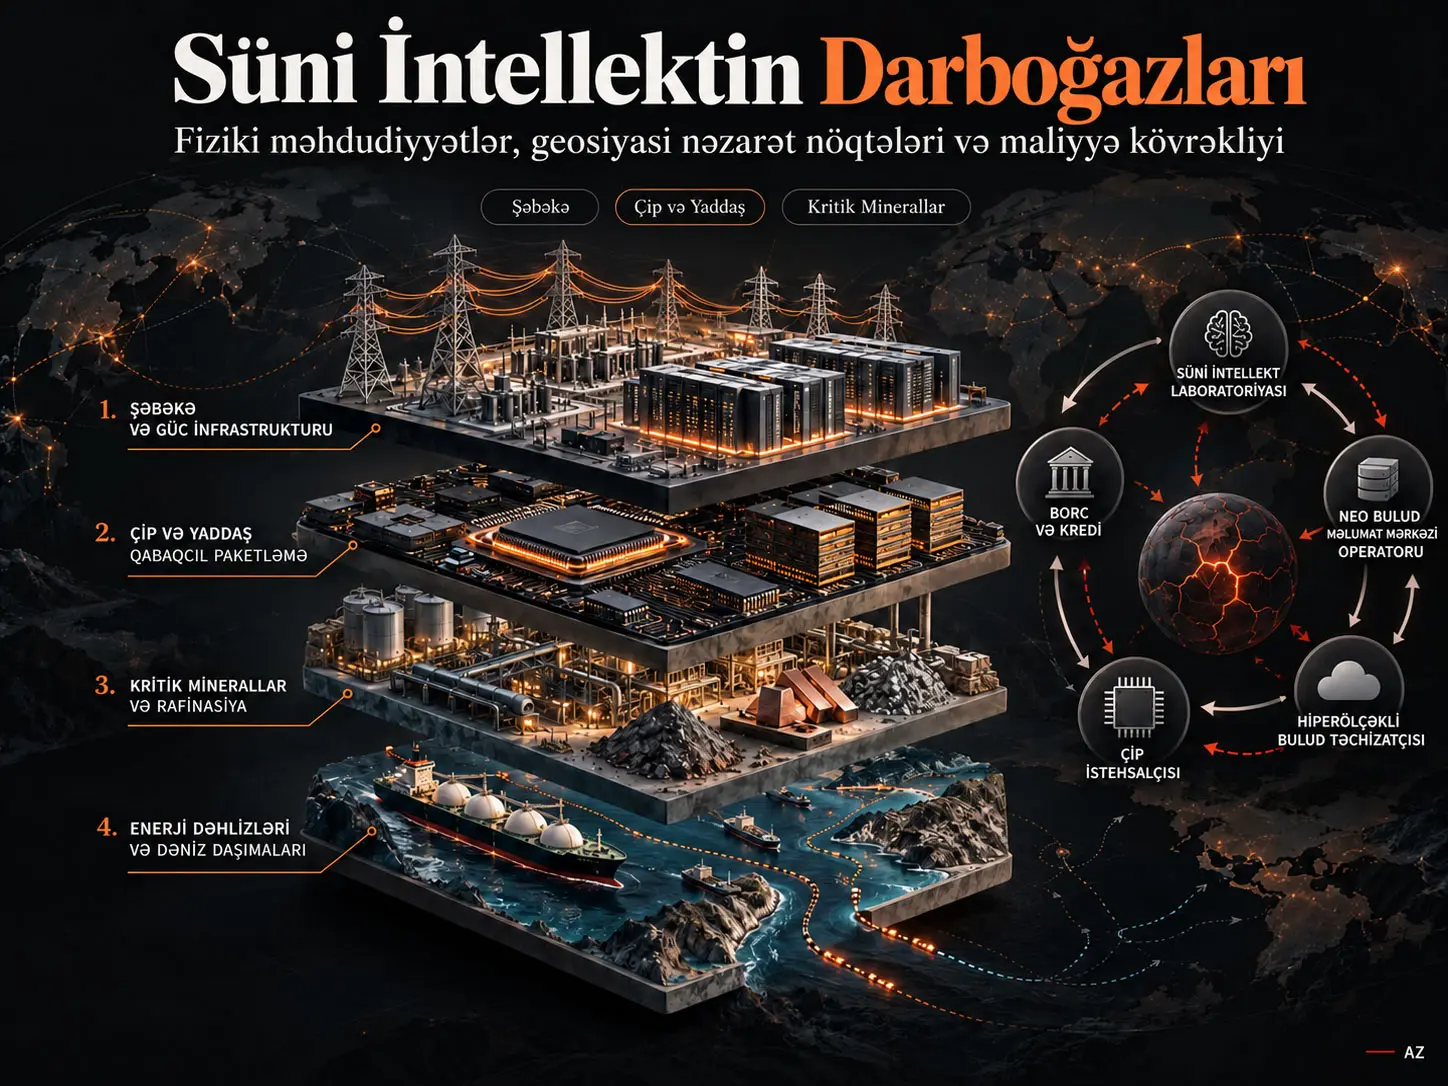
Darboğaz Yığını (Chokepoint Stack), Yuan Gao-nun qlobal süni intellekt infrastrukturunun genişlənməsini təkcə GPU və ya çip qıtlığı problemi kimi deyil; elektrik və şəbəkə, yüksək ötürmə qabiliyyətli yaddaş və qabaqcıl paketləmə, kritik mineralların emalı, enerji keçid dəhlizləri və bunların üzərində işləyən maliyyələşdirmə şəbəkəsindən ibarət qarşılıqlı asılı sistem kimi nəzərdən keçirdiyi analitik çərçivədir. Tədqiqat bu fiziki və maliyyə qatlarını istiqamətli şəbəkə üzərində birləşdirir və şokların şəbəkə boyunca necə yayıldığını araşdırmaq üçün DebtRank əsaslı kaskad modelindən istifadə edir. Əsas nəticə budur ki, sistemli kövrəklik yalnız ən görünən şirkətdə və ya fiziki obyektdə deyil, düyünlər arasındakı müəyyən “yükdaşıyan” əlaqələrdə cəmlənə bilər.
Mənbənin əsas tezisi qlobal AI tutumunun marjinal sərhədinin Moore Qanunu xəttindəki sırf hesablama səmərəliliyindən getdikcə daha çox fiziki infrastruktura keçməsidir. Proqram təminatı və çip optimallaşdırmaları bir token istehsalının vahid hesablama xərcini azaltmağa davam edə bilsə belə, frontier miqyaslı yeni hesablama klasterinin qurulmasının marjinal dəyəri; şəbəkəyə qoşulma, transformator və ötürmə infrastrukturu, HBM, CoWoS kimi qabaqcıl paketləmə, mis, nadir torpaq elementləri və enerji təhlükəsizliyi kimi daha yavaş miqyaslanan girişlərdən asılı olur.
Maliyyə tərəfdə hesabat AI laboratoriyaları, hyperscaler-lər, neocloud şirkətləri, çip istehsalçıları, gələcəyə yönəlik tutum alışı sazişləri və GPU-girovlu borc arasında qapalı maliyyələşdirmə dövrəsini təsvir edir. Mənbənin 13 düyünlü istehsal qrafında 100 vahidlik OpenAI-xüsusi maliyyə şoku altında OpenAI → CoreWeave əlaqəsinin çıxarılması ümumi model kaskad distress-ini təxminən %28,5 azaldır; sonrakı yükdaşıyan əlaqələr OpenAI → Oracle təxminən %20, CoreWeave → GPU-girovlu borc kompleksi təxminən %14 və OpenAI → SoftBank təxminən %11 kimi bildirilir.
Bu faizlər real dünyada müflisləşmə ehtimalı deyil. DebtRank distress model daxilində nisbi itki/pozulma indeksidir. Bundan əlavə, bəzi əlaqə çəkiləri şirkətlərin açıqlamadığı müştəri konsentrasiyası və ya girov bölgüsü kimi dəyişənlər üçün təxminlərdən istifadə edir. Tədqiqatdakı stress ssenariləri müəyyən tarixlər üçün bazar proqnozu deyil, “belə bir şok baş verərsə, müəyyən edilmiş şəbəkə üzrə hansı yol izlənər?” sualına verilən struktur cavablardır.
Tədqiqat problemi: AI infrastrukturunun həqiqi sərhədi haradadır?
Süni intellekt infrastrukturu müzakirəsi çox vaxt GPU sayı, yeni çip nəsilləri və ya modelin hesablama səmərəliliyi üzərindən aparılır. Tədqiqat isə daha fundamental fərq qoyur: Bir məhsulun qiymətinin artması ilə sistemin fiziki olaraq daha çox tutum istehsal edə bilməməsi eyni şey deyil. Müəllifin sualı budur ki, tələb artarkən hansı giriş müəyyən zaman miqyasında “bağlayıcı məhdudiyyət”ə çevrilir və həmin girişin təklifi nə qədər sürətlə genişləndirilə bilər.
Hesabat beş ABŞ hyperscaler-inin — Microsoft, Google, Amazon, Meta və Oracle — bir illik kapital xərcləri üzrə istiqamətləndirməsini ümumilikdə təxminən 600–690 milyard dollar aralığında qiymətləndirir və bunu AI infrastrukturu quruculuğunun miqyasını göstərən mühüm göstərici kimi istifadə edir. Lakin hesabata görə daha çox kapitalın mövcud olması təkbaşına fiziki tutumun eyni sürətlə artacağı demək deyil. Datacenter binası bir neçə il ərzində tamamlana bilsə də, yüksək gərginlik xətləri, yarımstansiyalar, emal tutumu və ya qabaqcıl paketləmə istehsalı daha uzun tədarük müddətlərinə malik ola bilər.
Bu fərq tədqiqatın bütün arxitekturasını müəyyənləşdirir: maliyyə kapitalı sürətlə hərəkət edə bilər; lakin şəbəkə, mədən emalı, yarımkeçirici arxa-uç tutumu və enerji dəhlizləri eyni sürətlə reaksiya verə bilməz. Buna görə AI investisiyalarının sərhədi getdikcə kapitalın miqdarından daha çox kapitalın almağa çalışdığı fiziki girişlərin elastikliyindən asılı ola bilər.
“Darboğaz Yığını” nədir və niyə tək bir darboğazdan fərqlənir?
Darboğaz Yığını elektrik və şəbəkədən qabaqcıl paketləməyə, kritik mineralların emalından enerji keçid dəhlizlərinə qədər müxtəlif zaman miqyasında bağlayıcı hala gələn fiziki və siyasi məhdudiyyətlərin qarşılıqlı bağlı iyerarxiyasıdır; buna görə bir qatda rahatlama bütün sistemi azad etməyə bilər, çünki başqa bir qat növbəti bağlayıcı məhdudiyyətə çevrilə bilər.
Dörd fiziki qat
| Qat | Əsas darboğaz | Hesabatdakı zaman xarakteri | Əsas mexanizm |
|---|---|---|---|
| Qat 1 | Elektrik və şəbəkə | İndi bağlayıcıdır | Datacenter tikintisi şəbəkə, yarımstansiya və uzun məsafəli ötürmə tutumundan daha sürətlə irəliləyə bilər. |
| Qat 2 | HBM, qabaqcıl paketləmə və Tayvan düyünü | 2026 boyunca bağlayıcıdır | GPU çatdırılması yalnız məntiq çipindən deyil, HBM və qabaqcıl paketləmə tutumundan da asılıdır. |
| Qat 3 | Kritik minerallar və emal | 2027–2030 orta müddətli bağlayıcı | Mədən hasilatı coğrafi baxımdan səpələnmiş olsa belə, kimyəvi/fiziki emal tutumu yüksək dərəcədə cəmlənmişdir. |
| Qat 4 | Enerji dəhlizləri və dəniz boğazları | Epizodik | Neft və LNG axınındakı dar coğrafi keçidlər qəfil enerji və daşıma xərci şoku yarada bilər. |
Qat 1 — elektrik və şəbəkə
Hesabatın ən qısamüddətli fiziki sərhədi elektrikdir. Mənbəyə görə datacenter-lər təxminən bir-üç il ərzində tikilə bildiyi halda, onları qidalandıran yarımstansiyalar və uzun məsafəli yüksək gərginlik xətləri üçün icazə və tikinti müddəti təxminən beş-on beş ilə çata bilər. Bu zaman miqyası uyğunsuzluğu kapital yatırımı qərarının eyni sürətlə fiziki tutuma çevrilməsinə mane olur.
Hesabat IEA-nın datacenter-lərin ABŞ elektrik tələbi artımının təxminən yarısını təşkil edə biləcəyinə dair proqnozuna, ERCOT və PJM qoşulma növbələrinin böyüməsinə və EIA-nın datacenter tələbinin ERCOT topdansatış elektrik qiymətlərini 2027-ci ilə qədər təxminən %80 yüksəldə biləcəyinə dair proqnozuna əsaslanaraq şəbəkəni “bu gün ən bağlayıcı” fiziki qat kimi təsnif edir. Bunlar tədqiqatın öz eksperimental ölçmələri deyil; hesabatın istifadə etdiyi xarici ictimai/institusional məlumatlar və proqnozlardır.
Qat 2 — HBM, qabaqcıl paketləmə və Tayvan
Bir GPU-nun istifadə edilə bilən AI sürətləndiricisinə çevrilməsi yalnız məntiq çipinin istehsalından asılı deyil. Yüksək ötürmə qabiliyyətli yaddaş (High-Bandwidth Memory, HBM) və TSMC-nin CoWoS kimi qabaqcıl paketləmə prosesləri də təchizat zəncirinin kritik hissələridir. Hesabat SK Hynix-in 2026 HBM istehsalının ilin əvvəlində əvvəlcədən satıldığını və TSMC CoWoS tutumunun 2026-cı ilin sonuna qədər dolu olduğunu bildirir.
Buna Tayvanın coğrafi cəmləşməsi əlavə edildikdə fiziki istehsal tutumu geosiyasi təkil düyünə çevrilir. Hesabat bu riski öz stress ssenarilərindən biri kimi birbaşa işə salmır; lakin bütün şəbəkənin daşıdığı struktur risk kimi qeyd edir. Bu fərq vacibdir: tədqiqatda “Tayvan ssenarisi baş verəcək” proqnozu yoxdur.
Qat 3 — kritik minerallar və emal
Mənbə mədən hasilatının bir çox ölkəyə yayılmasına baxmayaraq strateji metalların emalının daha çox cəmləndiyini vurğulayır. Hesabatda Çinin təxminən %90 nadir torpaq və %98 saflaşdırılmış qallium payına sahib olduğu göstərilir. Model baxımından kritik olan təkcə mədənin yerin altında olması deyil, onun müəyyən saflıq və texniki xüsusiyyətlərə malik aralıq məhsula çevrilə bilməsidir.
Buna görə tədqiqat mis ilə nadir torpaq/qallium kimi strateji metalları eyni tip darboğaz hesab etmir. Mis əritmə tutumunu əsasən bazar xərclərinin optimallaşdırmasının yaratdığı bazar səmərəliliyi darboğazı; xüsusi strateji metalların ixrac lisenziyaları və inzibati nəzarətlə kəsilə bilməsini isə suveren siyasət klapanı kimi təsnif edir.
Qat 4 — enerji dəhlizləri
Hesabat dəniz yolu ilə daşınan neftin təxminən %76-sının dar su yollarından keçdiyini və Hörmüz Boğazı kimi keçidlərin AI infrastrukturu xərcləri baxımından enerji qatını sürətlə sərtləşdirə biləcəyini irəli sürür. Mənbədəki Qrafik 2 Brent nefti üçün gündəlik FRED seriyasından və Avropa təbii qazı üçün aylıq FRED proxy seriyasından istifadə edərək 2026 enerji şokunun zamanlamasını göstərir. Qrafik 3 isə Qırmızı dəniz və Hörmüz mənbəli iki fərqli daşınma şokunun konteyner və tanker seqmentlərində fərqli qiymət ötürmələri yarada biləcəyini müqayisəli göstərir.
Mis niyə ayrıca sistemli problem kimi nəzərdən keçirilir?
Mənbədə misin qiymətinin 2026-cı ilin əvvəlində ton başına 13.000 dolları keçdiyi, əritmə treatment-and-refining charge göstəricilərinin isə mənfi zonaya düşdüyü bildirilir. Müəllif bunu mədən təklifindən daha çox orta mərhələ emal tutumunda daralma siqnalı kimi şərh edir.
Hesabat həmçinin ABŞ Section 232 mis tariflərini AI datacenter xərci ilə əlaqələndirir. Tədqiqatın istifadə etdiyi Aprel 2026 strukturunda təmiz və ya təmizliyə yaxın mis məhsullar üçün %50, əhəmiyyətli dərəcədə mis ehtiva edən törəmə məhsullar üçün %25 və müəyyən şəbəkə/ağır elektrik avadanlığı üçün %15 tarifdən bəhs edilir. Mis çəkisi payı %15 və ya daha az olan məhsulların azad olduğu bildirilir.
Müəllifin “struktur rezonans” adlandırdığı mexanizm belədir: şəbəkə artıq fiziki tutum sərhədi ilə üzləşdiyi halda, ötürmə kabeli, busway, transformator və switchgear kimi mis-intensiv avadanlığın maya dəyərinin artması eyni darboğazı maliyyə baxımından daha da sərtləşdirir. Bu, hesabatın siyasət təhlili və ssenari çərçivəsidir; tarifin bütün datacenter layihələrində eyni xərc artımı yaradacağı demək deyil.
Geosiyasi şəbəkə: hər kəs bir klapanı idarə edərkən başqa bir klapandan asılıdır
Hesabat “weaponised interdependence” yanaşmasını AI təchizat zəncirinə tətbiq edir və böyük aktorların heç birinin mütləq müstəqilliyə malik olmadığını irəli sürür. ABŞ və müttəfiqləri qabaqcıl litoqrafiya avadanlığı üzərində; Çin kritik mineral emalı üzərində; İran Hörmüz enerji keçidi üzərində; Tayvan isə leading-edge foundry tutumu üzərində asimmetrik şəbəkə mövqelərinə malikdir.
Buradakı əsas fikir geosiyasi üstünlüyün yalnız “kim daha çox istehsal edir?” sualından deyil, şəbəkədə əvəzlənməsi çətin düyünü kimin idarə etməsindən yaranmasıdır. Lakin eyni aktor başqa qatda başqa aktordan asılıdır. Hesabatın Şəkil 3-ü bu qarşılıqlı nəzarət münasibətlərini “mutual-hostage” dövrləri kimi vizuallaşdırır.
24 şirkətin SEC risk açıqlamaları necə istifadə edildi?
Tədqiqat AI ekosisteminə məruz qalan və ABŞ birjalarında listinqdə olan 24 böyük şirkətin SEC 10-K və ya 20-F fayllarındakı “Item 1A — Risk Factors” bölmələrini proqramlaşdırılmış şəkildə skan edir. Axtarılan anlayış qrupları arasında Çindən asılılıq, strateji metallar, Tayvan/TSMC, HBM/CoWoS, elektrik-şəbəkə və ixrac nəzarətləri var.
Bu tezliklər birbaşa “şirkət risk balı” deyil. Termin risk faktorlarında daha çox keçirsə, bu yalnız əlaqəli risk mövzusunun açıqlamalarda daha görünən olduğunu göstərir. Şirkətlər fərqli yazı üslubları, açıqlama sıxlığı və hüquqi hesabat təcrübələri istifadə etdiyinə görə xam mention sayı iqtisadi zərər ehtimalı ilə eyniləşdirilə bilməz.
| Sıra | Şirkət/Ticker | Ümumi mention | Mənbədə önə çıxan məruz qalma |
|---|---|---|---|
| 1 | UAMY | 133 | Antimon, əritmə, nəzarətlər |
| 2 | NVDA | 114 | Çin, ixrac nəzarəti, Tayvan |
| 3 | AMD | 107 | İxrac nəzarəti, Çin, Tayvan |
| 4 | USAR | 104 | Nadir torpaqlar, Çin, nəzarətlər |
| 5 | SMCI | 91 | İxrac nəzarəti, Çin, Tayvan |
| 6 | GM | 65 | Çin, ixrac nəzarəti, nadir torpaqlar |
| 7 | CRWV | 64 | İxrac nəzarəti, datacenter, Tayvan |
| 8 | RTX | 53 | İxrac nəzarəti, Çin, Tayvan |
| 9 | INTC | 45 | Tayvan, Çin, ixrac nəzarəti |
| 10 | F | 45 | Çin, nadir torpaqlar, Tayvan |
| 11 | VRT | 33 | İxrac nəzarəti, Çin, nadir torpaqlar |
| 12 | LMT | 26 | İxrac nəzarəti, nadir torpaqlar, Çin |
| 13 | META | 24 | İxrac nəzarəti, Çin |
| 14 | GEV | 24 | İxrac nəzarəti, Çin, datacenter |
| 15 | EQIX | 22 | İxrac nəzarəti, Çin, enerji |
| 16 | MSFT | 15 | İxrac nəzarəti, datacenter, Çin |
| 17 | AAPL | 13 | Çin, Tayvan, nadir torpaqlar |
| 18 | TSLA | 11 | Çin, ixrac nəzarəti |
| 19 | NVT | 8 | İxrac nəzarəti, Çin |
| 20 | GOOGL | 7 | İxrac nəzarətləri |
| 21 | ETN | 3 | İxrac nəzarətləri |
| 22 | DLR | 2 | Enerji, ixrac nəzarətləri |
| 23 | AMZN | 1 | Enerji |
| 24 | ORCL | 0 | Skan terminləri ilə uyğun gələn fiziki risk ifadəsi yoxdur |
Oracle-ın sıfır mention alması Oracle-ın fiziki və ya maliyyə riski daşımadığı demək deyil. Hesabatın özü Oracle-ı maliyyələşdirmə şəbəkəsində mühüm düyün kimi modelləşdirir. Bu nümunə SEC açar söz skanı ilə DebtRank şəbəkə çəkisinin fərqli məlumat növləri olduğunu aydın şəkildə göstərir.
Dairəvi AI maliyyələşdirilməsi necə yaranır?
Tədqiqat AI infrastrukturu üçün kapitalın xətti şəkildə “investor → datacenter → gəlir” formasında axmadığını; eyni şirkətlərin bir-birinin səhmdarı, təchizatçısı, müştərisi, tutum alıcısı və kredit dəstəkçisi ola bildiyi dairəvi strukturun yarandığını irəli sürür.
Mənbə dörd böyük əlaqəni xüsusilə önə çıxarır: Microsoft–OpenAI, Nvidia–CoreWeave, Oracle–OpenAI/Stargate və SoftBank–OpenAI. Bu əlaqələrdə səhmdarlıq, compute alış öhdəlikləri, remaining performance obligations (RPO), forward offtake və GPU-girovlu kredit eyni ekosistemdə birləşir.
Remaining Performance Obligations (RPO), şirkətin müqaviləyə bağlanmış, lakin hələ gəlir kimi tanınmamış gələcək performans öhdəliklərini ifadə edir. RPO birbaşa nağd vəsait və ya qəti şəkildə yığılmış gəlir deyil. Hesabat Oracle-ın ümumi RPO-sunu 28 Fevral 2026 dövrü üçün 552,6 milyard dollar göstərir və təxminən 300 milyard dollarlıq OpenAI/Stargate öhdəliyini ümumi məbləğin təxminən %57-si kimi qiymətləndirir. Mənbə açıq şəkildə bunun Oracle-ın müştəri bazasında açıqlamadığı məlumatdan çıxarılan Pangura təxmini olduğunu bildirir.
Neocloud, sıx GPU tutumunu əsasən AI iş yüklərinə icarəyə verən və hyperscaler-lərdən daha ixtisaslaşmış compute infrastrukturu təqdim edən bulud operatorlarını ifadə edir. Tədqiqatda CoreWeave bu sinfin əsas nümunəsidir. Mənbə GPU parkının mühüm hissəsinin sürətlə dəyərdən düşən GPU-lar üzərində qurulmuş aktiv-girovlu borcla maliyyələşdirildiyini və CoreWeave-in Mart 2026-da 8,5 milyard dollarlıq DDTL 4.0 kreditini bağladığını bildirir.
DebtRank distress dəyəri əslində nəyi ölçür?
Bu tədqiqatdakı DebtRank distress bir düyünün şəbəkə əlaqələri ilə gələn şok səbəbindən model daxilində məruz qaldığı nisbi pozulmanı 0 ilə 1 arasında ölçən struktur indeksdir; müflisləşmə ehtimalı, bazar kapitallaşması itkisi və ya borc/aktiv nisbəti deyil və %100 həddində doyma nöqtəsinə çatır.
DebtRank hesablamasının nüvəsi
Hər istiqamətli \(j\rightarrow i\) əlaqəsi üçün \(w_{ji}\), hədəf düyün \(i\)-nin mənbə düyün \(j\)-yə məruz qalmasını təmsil edir. Maliyyə əlaqəsində bu çəki məruz qalmanın hədəfin zərər udma qabiliyyətinə nisbəti ilə; offtake asılılığında isə iş həcmi/müştəri asılılığı ilə əlaqələndirilir.
Mənbədə kaskad yeniləməsinin nüvəsi belə verilir:
\[ h_i \leftarrow \min\left( 1,\, h_i+\sum_j h_j w_{ji} \right) \]
Burada \(h_i\), hədəf düyünün distress səviyyəsidir; \(h_j\), qonşu mənbə düyündəki cari distress səviyyəsini; \(w_{ji}\) isə \(j\rightarrow i\) əlaqəsinin çəkisini göstərir. Rəqəmlər ölçüsüz nisbətlərdir. \(\min(1,\cdot)\) operatoru distress dəyərini ən çox 1, yəni %100 ilə məhdudlaşdırır.
Modeldə hər düyün distress topladıqdan sonra bu distress-i xaricə yalnız bir dəfə ötürür. Düyün daha sonra passiv olur; mövcud distress dəyəri qorunur, lakin yenidən yayılmır. Bu qayda istiqamətli dövrlərdə eyni şokun sonsuz dəfə dolaşaraq sistem riskini süni şəkildə böyütməsinin və eyni zərərin dəfələrlə hesablanmasının qarşısını alır.
Niyə %100 tavanı vacibdir?
Bir düyün %100 distress səviyyəsinə yaxınlaşdıqda yeni şok həmin düyünü %120 və ya %150 distress-ə daşıya bilməz. Bu doyma mürəkkəb şokların cəminin niyə tək ssenarilərin arifmetik cəmindən kiçik çıxa bildiyini riyazi şəkildə izah edir. Mənbə bunu “sub-additivity” kimi şərh edir.
Şəbəkədə ən çox yük daşıyan əlaqələr
| Əlaqə | Əlaqə çıxarıldıqda ümumi kaskad distress azalması | Şərh |
|---|---|---|
| OpenAI → CoreWeave | ≈ %28,5 | 13 düyünlü istehsal qrafında ən çox yük daşıyan əlaqə |
| OpenAI → Oracle | ≈ %20 | Stargate/RPO cəmləşməsi üzərindən mühüm qarşı tərəf əlaqəsi |
| CoreWeave → GPU-girovlu borc kompleksi | ≈ %14 | Compute əməliyyatındakı şoku kredit qatına daşıyır |
| OpenAI → SoftBank | ≈ %11 | Mənbədə təxminən 64,6 milyard dollarlıq OpenAI məruz qalması ilə əlaqələndirilir |
OpenAI → CoreWeave üçün istifadə olunan müştəri konsentrasiyası çəkisinin birbaşa açıqlanmış müştəri-bazlı RPO məlumatına söykənmədiyi, təxmin olduğu xüsusi olaraq qeyd edilir. Buna görə təxminən %28,5 dəyəri “şirkətin açıqladığı maliyyə faktı” deyil, müəyyən şəbəkə kalibrasiyası altında model nəticəsidir.
Nvidia niyə ilk ssenaridə “dəstək əlaqəsi” kimi çıxır?
100 vahidlik OpenAI-yə xas şokda model Nvidia-nın CoreWeave-ə verdiyi tutum alışı/off-take zəmanətini şoku böyüdən deyil, udan əlaqə kimi şərh edir. Bu ssenaridə Nvidia üçün distress təxminən %0,6 səviyyəsində qalır. Müəllif bunu Nvidia-nın yüksək balans/aktiv tamponunun OpenAI-yə qonşu məruz qalmanı uda bilməsi ilə izah edir.
Lakin tədqiqat daha sonra bu nəticəni məhdudlaşdırır: Nvidia-nın idiosyncratic OpenAI müştəri şokuna davamlı görünməsi, bütün AI tələbinə gələn ortaq şoka davamlı olduğu demək deyil. Ssenari F bu fərqi xüsusi olaraq sınaqdan keçirir.
Compute-un əmtəələşməsi kredit riskini niyə aradan qaldırmır?
Hesabat CME və ICE-nin H100 GPU-saatına əsaslanan nağd hesablaşmalı compute fyuçers məhsullarını compute-un standartlaşma prosesinin əlaməti kimi qiymətləndirir. Tədqiqatın çərçivəsində əmtəələşmə dörd mərhələdən ibarətdir: standart məhsul tərifi, qiymət kəşfi, klirinq/hesablaşma və kifayət qədər likvidlik dərinliyi. Mənbəyə görə ilk üç mərhələ böyük ölçüdə reallaşıb, likvidlik isə hələ inkişaf edir.
Fyuçers müqaviləsi GPU-saatının gələcək qiymət riskini hedge edə bilər; lakin tək müştəridən asılı neocloud-un müştərisinin ödəmə qabiliyyətini hedge etmir. Eyni şəkildə GPU qiyməti fyuçersi hyperscaler-in tək bir qarşı tərəflə bağladığı yüz milyardlarla dollarlıq forward sifarişin kredit riskini aradan qaldırmır. Hesabat buna görə qiymət riski ilə qarşı tərəf/kredit konsentrasiyası riskini ayrı qatlar kimi qiymətləndirir.
Mürəkkəb şoklar niyə ayrı-ayrı şokların sadə cəmi qədər böyümür?
DebtRank modelində hər düyünün distress dəyəri %100-də doyduğu üçün A, B və C şokları eyni anda tətbiq edildikdə ümumi sistem distress-i üç müstəqil işləmənin cəminin təxminən 0,72 qatı səviyyəsində qalır; buna baxmayaraq Oracle və GPU-girovlu borc kompleksi kimi ortaq keçid düyünləri tək ssenarilərdən daha dərin distress-ə sürüklənir.
Tədqiqatın Metodu və Nəticələri
Qraf-öncüllü metod
Tədqiqatın metodoloji yanaşması AI infrastrukturunu xətti təchizat zənciri kimi deyil, çoxqatlı istiqamətli şəbəkə kimi təmsil etməkdir. Fiziki zaman miqyasları, siyasi nəzarət nöqtələri, şirkətlərarası kommersiya öhdəlikləri və maliyyələşdirmə münasibətləri eyni analitik çərçivəyə proyeksiya edilir.
Mənbə bunu graph-first network-topology yanaşması adlandırır. Fiziki və maliyyə əlaqələri düyün–kənar münasibətlərinə çevrildikdən sonra DebtRank kaskadı müxtəlif şok başlanğıc nöqtələri üçün işlədilir. Beləliklə yalnız “hansı şirkət böyükdür?” sualı deyil, “hansı əlaqə digər düyünlərin işləyə bilməsi üçün qeyri-mütənasib dərəcədə kritikdir?” sualı təhlil edilir.
Şəkil 1 — dördqatlı darboğaz xəritəsi
Mənbənin altıncı səhifəsindəki Şəkil 1 iki görünüş təqdim edir. Yuxarı bölmə dörd fiziki qatı, hər qatın nə vaxt bağlayıcı olduğuna dair zaman miqyasını və təmsilçi düyünləri göstərir. Aşağı bölmə eyni düyünləri dünya xəritəsində coğrafi yerlərinə yerləşdirir. Şəklin elmi rolu yalnız coğrafiyanı göstərmək deyil, fərqli darboğazların fərqli zaman sabitlərinə malik olduğunu görünən etməkdir.
Şəklin mesajı budur: bu gün şəbəkəyə qoşulma ən sərt sərhəd ola bilərkən, qısa müddətdə HBM/paketləmə, orta müddətdə mineral emalı və epizodik olaraq enerji dəhlizi eyni sistemin yeni bağlayıcı qatına çevrilə bilər. Buna görə sistem tək bir “GPU qıtlığı” parametri ilə modelləşdirilə bilməz.
Şəkil 2 və Qrafik 4 — mis zənciri
Şəkil 2 misin mədən → əritmə → emal → datacenter istifadəsi zəncirini və coğrafi cəmləşməsini birlikdə göstərir. Mənbənin əsas şərhi budur ki, mədən istehsalı coğrafi baxımdan daha səpələnmiş, orta mərhələ əritmə/emal isə daha çox cəmlənmişdir.
Qrafik 4 bu strukturu qiymət siqnalı ilə uyğunlaşdırır: qırmızı sıra real aylıq FRED mis qiymətini, digər sıra isə əritmə marjasını təmsil edən TC/RC göstəricisini göstərir. Mənbə 2026-cı ilin əvvəlindəki yüksək mis qiyməti ilə çökən əritmə marjasını birlikdə emal mərhələsində sıxılma əlaməti kimi şərh edir.
Şəkil 3 — qarşılıqlı geosiyasi darboğazlar
Şəkil 3 ABŞ/müttəfiqlər, Çin, İran, Tayvan və Körfəz suveren compute düyünləri arasındakı qarşılıqlı asılılığı istiqamətli əlaqələrlə göstərir. Qırmızı əlaqələr qarşılıqlı rehine və ya “mutual-hostage” dövrlərini təmsil edir. Bu şəkil tək bir dövlətin bütün AI təchizat zəncirini idarə etmədiyi; fərqli aktorların fərqli qatlarda klapan xarakterli gücə sahib olduğu tezisinin vizual qarşılığıdır.
Şəkil 4 — şirkət risk açıqlamalarının fiziki zəncirə bağlanması
Şəkil 4 SEC Item 1A skanında tapılan şirkət məruz qalmalarını dörd fiziki darboğaz qatına uyğunlaşdırır. Datacenter avadanlığı istehsalçıları birbaşa fiziki girişə, müdafiə şirkətləri saflaşdırılmış nadir torpaqlara, fabless çip istehsalçıları TSMC və ixrac nəzarətlərinə, relokallaşdırma şirkətləri isə dövlət dəstəkli əvəzləyici investisiyaya bağlanır.
Bu şəkil zərər proqnozu qrafiki deyil. Şirkətin öz risk açıqlamalarında hansı mövzuların görünən olduğunu fiziki şəbəkədəki mövqeyi ilə uyğunlaşdıran məruz qalma xəritəsidir.
Şəkil 5 və Qrafik 6 — dairəvi maliyyələşdirmə və yükdaşıyan kənarlar
Şəkil 5 AI laboratoriyaları, hyperscaler-lər, neocloud-lar, çip istehsalçıları və maliyyə təminatçıları arasındakı dairəvi münasibətin şəbəkə topologiyasını göstərir. Xəritə görünüşü maliyyə qarşı tərəflərinin coğrafi yerlərini, şəbəkə görünüşü isə kapital, tutum və kredit münasibətlərini önə çıxarır.
Qrafik 6 hər kənarı “eyni OpenAI şoku altında bu əlaqə çıxarılsa, ümumi sistem distress-inin nə qədəri aradan qalxır?” meyarına görə sıralayır. Buna görə %28,5 dəyəri CoreWeave-in %28,5 müflisləşmə ehtimalı deyil, OpenAI → CoreWeave kənarının şəbəkədəki marjinal sistemli əhəmiyyət ölçüsüdür.
Əsas stress ssenariləri A–C
| Ssenari | Başlanğıc şoku | Əsas ötürülmə yolu | Önə çıxan məruz qalmalar |
|---|---|---|---|
| A — OpenAI kommersiyalaşmasının yavaşıması | AI laboratoriyasında gəlir/RPO reviziyası | RPO və müştəri konsentrasiyası → CoreWeave/Oracle → GPU-girovlu kredit → kredit spread-ləri və dəyərləndirmələr | Neocloud-lar, Oracle, GPU-backed debt kompleksi |
| B — Hörmüz blokadası | Enerji və dəniz daşımaları şoku | Enerji qiyməti → elektrik/şəbəkə xərci → datacenter əməliyyat xərci → hyperscaler gəlir təzyiqi | Körfəz sovereign-compute, qaza həssas ABŞ datacenter-ləri, hyperscaler capex gəlirləri |
| C — strateji mineral embarqosu | Saflaşdırılmış nadir torpaq və strateji metal kəsintisi | Emal darboğazı → maqnit/GaN/elektron komponent → server, avtomobil, müdafiə və maliyyələşdirmə qatları | Müdafiə/aerospace, yüksək səviyyəli elektronika və EV istehsalçıları, enerji paylanması/soyutma zənciri |
Bu ssenarilər “2027-ci ildə mütləq bu hadisə baş verəcək” tipli proqnozlar deyil. Tədqiqat onları açıq şəkildə müəyyən şok siniflərinin şəbəkədə ötürülmə yollarını anlamaq üçün hazırlanmış təmsilçi ekstrem stresslər kimi müəyyən edir.
Mürəkkəb A+B+C stress testi
Üç şok eyni anda işlədildikdə ümumi model distress-i üç müstəqil işləmənin arifmetik cəminin təxminən 0,72 qatı kimi bildirilir. Bunun səbəbi düyünlərin %100 distress tavanında doyma nöqtəsinə çatmasıdır.
Lakin cəmin sub-additive olması ortaq darboğazların rahat qalması demək deyil. Mənbə Oracle distress-inin ən pis tək ssenaridə təxminən %57 ikən mürəkkəb şokda təxminən %72-yə; GPU-girovlu borc kompleksinin təxminən %46-dan %60-a yüksəldiyini bildirir. Beləliklə mürəkkəb risk bütün şəbəkədə bərabər artmaq əvəzinə bir neçə ortaq düyündə cəmlənir.
Ssenari D — GPU qalıq dəyər şoku
Bu ssenari maliyyə müştəri şokundan fərqli olaraq texnoloji nəsil keçidini araşdırır. Yeni GPU nəsli H100/H200 ikinci əl bazar dəyərini azaldarsa, GPU-lar üzərində qurulmuş kredit girovunun dəyəri də azala bilər.
Mənbə CoreWeave-in 2026 Q1 10-Q məlumatında təxminən 17,31 milyard dollar GPU-girovlu borc və 36,42 milyard dollar property, plant and equipment olduğunu bildirir. GPU payı üçün edilən model fərziyyəsi ilə loan-to-value təxminən %62 səviyyəsində hesablanır; təxminən %10–20-lik ikinci əl dəyər endiriminin tipik maintenance covenant bandına çata biləcəyi göstərilir.
Bu şok CoreWeave düyünündən başladıldıqda model GPU-girovlu borc kompleksini təxminən %95 distress səviyyəsinə çıxarır. Nvidia-nın offtake zəmanəti alış həcmini dəstəklədiyi üçün girovun bazar dəyəri itkisini birbaşa kompensasiya etmir. Beləliklə “Nvidia dəstək kənarıdır” nəticəsi şok növündən asılı hala gəlir.
Ssenari E — mis tariflərinin MW başına investisiya xərcinə təsiri
Hesabat AI datacenter tikinti xərcinin təxminən %48-ni elektrik sistemlərinin təşkil etdiyinə dair xarici mənbədən istifadə edir və bunun təxminən yarısını mis tarifinə məruz qalan alt çoxluq kimi götürür. JLL-nin hesabatda istifadə olunan MW başına 11,3 milyon dollar 2026 bazası üzərində elektrik avadanlığı hesabına %30 tarif mənşəli artım fərziyyəsi ümumi MW başına xərci təxminən %7 artırır.
Mənbənin hesablamasına görə bu fərziyyə 5 GW miqyaslı neocloud genişlənməsinə təxminən 4 milyard dollar əlavə capex gətirərkən, tam %50 pass-through təxminən 6,8 milyard dollar əlavə xərc yaradır. Bunlar müşahidə edilmiş tamamlanmış layihə xərcləri deyil, müəyyən pass-through fərziyyələri ilə aparılan ssenari hesablamalarıdır.
Ssenari F — sistemli AI tələb şoku
Ssenari F tədqiqatın mühüm dayanıqlılıq yoxlamasıdır. OpenAI-yə xas şok əvəzinə bütün AI infrastrukturu kompleksini eyni anda təsirləndirən ortaq faktor tələb şoku tətbiq edilir.
Mənbədə ümumi sistem distress-i 2,8-dən 9,1-ə, yəni təxminən 3,2 qatına yüksəlir. Nvidia distress-i isə OpenAI-yə xas ssenaridəki təxminən %0,6 səviyyəsindən sistemli şokda təxminən %91-ə yüksəlir.
Bu nəticə şəbəkə dayanıqlılığının mütləq şirkət xüsusiyyəti olmadığını göstərir. Bir şirkət müəyyən qarşı tərəf şokuna qarşı tampon rolunu oynaya bildiyi halda, bütün sektorun ortaq tələb faktoruna gələn şokda eyni qoruma aradan qalxa bilər.
Tədqiqatın dəstəklədiyi və dəstəkləmədiyi nəticələr
| Tədqiqatın dəstəklədiyi | Tədqiqatın təkbaşına dəstəkləmədiyi |
|---|---|
| AI infrastrukturu riski fiziki, geosiyasi və maliyyə qatları arasında şəbəkə formasında modelləşdirilə bilər. | Modeldə yüksək distress alan şirkətin eyni ehtimalla müflis olacağı nəticəsi. |
| Müəyyən şok kalibrasiyalarında bəzi əlaqələr sistemli kaskadın qeyri-mütənasib hissəsini daşıyır. | %28,5 kənar əhəmiyyətinin açıqlanmış şirkət maliyyə nisbəti olduğu nəticəsi. |
| Şok növü dəyişdikdə hansı düyünün təhlükəsiz və ya kövrək göründüyü dəyişə bilər. | Nvidia, Oracle, CoreWeave və ya başqa şirkət üçün qəti investisiya nəticəsi. |
| Fiziki darboğaz və kredit konsentrasiyası eyni sistem daxilində bir-birini gücləndirə bilər. | Bütün iqtisadi münasibətlərin eksperimental səbəbiyyətinin DebtRank tərəfindən sübut olunduğu nəticəsi. |
| Mürəkkəb stress bir neçə ortaq düyündə tək şokdan daha yüksək distress yarada bilər. | Mürəkkəb iqtisadi itkinin gələcəkdə hesabatdakı faizlə baş verəcəyi proqnozu. |
| Compute fyuçersləri fiziki qiymət riskinin hedge edilməsinə kömək edə bilər. | Compute futures-ın müştəri konsentrasiyası, girov dəyəri və ya qarşı tərəfin müflisləşmə riskini aradan qaldırdığı nəticəsi. |
Tədqiqatın əsas məhdudiyyətləri
Birinci məhdudiyyət məlumat qeyri-şəffaflığıdır. CoreWeave-in müştəri bazlı RPO bölgüsü və GPU girov hovuzundakı real tərkib kimi bəzi dəyişənlər ictimaiyyətə açıq deyil. Hesabat bu dəyərlərin bəzilərini təxmin edərək şəbəkə çəkilərinə çevirir. Buna görə nəticələrin bir hissəsi məlumatlarla birbaşa müşahidə edilən əmsallar deyil, kalibrasiya edilmiş şəbəkə parametrlərinə şərti model nəticələridir.
İkinci məhdudiyyət ssenari xarakteridir. OpenAI gəlir şoku, altı aylıq Hörmüz blokadası, tam mineral embarqosu və ya bütün AI tələbinə ortaq faktor şoku baş vermiş hadisələrin ex-post səbəb qiymətləndirilməsi deyil. Bunlar şəbəkənin ötürülmə yollarını yoxlamaq üçün hazırlanmış stress şərtləridir.
Üçüncü məhdudiyyət bəzi qrafiklərin izahlı/illüstrativ olmasıdır. Mənbə xüsusilə bəzi compute qiyməti, daşınma və GPU krediti vizuallarını “illustrative” kimi etiketləyir. Bu qrafiklərin vizual əyriləri xam müşahidə seriyası kimi yenidən istifadə edilməməli; real sıra mövcuddursa, birbaşa əsas məlumat mənbəyindən yenidən qurulmalıdır.
Dördüncü məhdudiyyət maraqlar toqquşmasıdır. Model və vizuallar Pangura-nın kommersiya analitika platforması Pangura Axe istifadə edilərək yaradılıb və müəllif Pangura-nın qurucusudur və şirkətin kommersiya uğurunda maliyyə marağına malikdir. Bu hal modeli avtomatik olaraq etibarsız etmir; lakin müstəqil təkrar istehsal və həssaslıq təhlilinin elmi əhəmiyyətini artırır.
Beşinci məhdudiyyət tədqiqatın preprint xarakteridir. Hesabat geniş mənbə bazası və açıqlanmış model məntiqi təqdim etsə də, resenziyalı jurnalda dərc olunmuş yekun məqalə kimi qiymətləndirilməməlidir.
Dayanıqlılığın idarə edilməsi üçün təklif olunan monitorinq çərçivəsi
Tədqiqat sistemin erkən xəbərdarlıq monitorinqini altı telemetri sütununa ayırır: elektrik və şəbəkə; yaddaş və paketləmə; emal və siyasət; enerji və dəniz boğazları; compute tələb/qiyməti; maliyyələşdirmə stresi. Məqsəd tək bir “AI risk balı” yaratmaq deyil, eyni əsas qrafdan müxtəlif institusional istifadəçilər üçün əlaqəli alt-şəbəkələri çıxararaq şok yolunu görünən etməkdir.
Bu yanaşmanın əsas idarəetmə mesajı tək bir təhlükəsiz şirkət və ya təhlükəsiz ölkə axtarmaq əvəzinə, şəbəkədə əvəzlənə bilməyən düyünləri, ortaq asılılıqları və şok növünə görə dəyişən əlaqələri izləməkdir.
Mənbə və Metod Qeydi
Özgün çalışma: AI’s Chokepoints: The physical constraints, geopolitical playbooks, and financial fragility of the global AI build-out.
Müəllif: Yuan Gao.
Yüklənmiş PDF-dəki qurum: Pangura Limited.
Güncəl SSRN metadata-sındakı qurumlar: Pangura Limited; The University of Manchester. Yüklənmiş PDF-in üz qabığında University of Manchester affiliasiyası görünmür; bu biblioqrafik fərq qorunub.
PDF tarixi: June 2026.
SSRN qeyd məlumatı: Written 5 June 2026; posted 26 June 2026; SSRN qeydində son reviziya 16 August 2026.
Platforma: SSRN.
SSRN abstract nömrəsi: 6884598.
DOI: 10.2139/ssrn.6884598.
Mənbə növü: Hesablama şəbəkəsi təhlili, maliyyə sistem riski modelləşdirilməsi, ictimai açıq məlumat sintezi və ssenari əsaslı stress testini ehtiva edən tədqiqat preprinti.
Resenziya statusu: SSRN preprintidir; resenziyalı jurnal məqaləsi kimi təqdim edilmir.
Lisenziya: SSRN qeydi “All rights reserved. No reuse allowed without permission” məlumatını daşıyır. Buna görə mənbə şəkilləri Verianla-da birbaşa kopyalanmamalıdır.
Maraqlar toqquşması: SSRN bəyanına görə Yuan Gao Pangura Limited-in qurucusudur və şirkətdə maliyyə marağına malikdir. Tədqiqatın kəmiyyət təhlilləri, şəkilləri və DebtRank/kaskad stress testləri Pangura-nın mülkiyyətində olan Pangura Axe analitika platforması ilə yaradılıb; müəllif platformanın kommersiya uğurunda maliyyə marağına sahib olduğunu açıq şəkildə bəyan edir.
Maliyyələşdirmə: SSRN bəyanına görə tədqiqat xarici qrant almayıb və Pangura Limited resursları ilə qurum daxilində həyata keçirilib.
Etika: İnsan iştirakçısı, xəstə və ya şəxsi məlumat istifadə edilmədiyi üçün SSRN qeydində etik komitə təsdiqinin tətbiq olunmadığı bildirilir.
Məlumat mənbələri: Tədqiqat SEC EDGAR şirkət açıqlamalarını, FRED/EIA/IEA seriyalarını, ictimai açıqlanmış şirkət əməliyyatlarını və hesabatın biblioqrafiyasında göstərilən digər rəsmi/institusional mənbələri birləşdirir. Appendix A SEC Item 1A skanını, Appendix B 30 May 2026 etibarilə seçilmiş AI qarşı tərəflərinin qiymətləndirmə göstəricilərini, Appendix C isə DebtRank hesablama məntiqini açıqlayır.
Əsas model: Fiziki darboğazlar ilə maliyyə qarşı tərəf münasibətlərini birləşdirən istiqamətli şəbəkə üzərində DebtRank kaskad yayılması.
Əsas tənlik: \(h_i \leftarrow \min(1,h_i+\sum_j h_jw_{ji})\). Distress 0–1 aralığında doyur; hər düyün distress-i bir dəfə ötürür və sonra yenidən yaymır.
Model metrikasının mənası: Distress nisbi model itki indeksidir. Müflisləşmə ehtimalı, borc/aktiv nisbəti və ya bazar kapitallaşmasında baş vermiş itki deyil.
Kalibrasiya sərhədi: Bəzi kənar çəkiləri açıqlanmamış müştəri konsentrasiyası, RPO bölgüsü, GPU girov payı və covenant hədləri kimi ictimai açıq olmayan girişlər üçün təxminlərə əsaslanır.
Stress testi sərhədi: A–F ssenariləri izahlı və hesablama əsaslı stress ssenariləridir; investisiya məsləhəti və ya tarixli bazar proqnozu deyil.
Vizual yenidənqurma: Dördqatlı chokepoint stack, mis dəyər zənciri, qarşılıqlı suveren klapan şəbəkəsi, şirkət məruz qalma qatı, dairəvi maliyyələşdirmə qrafı və stress ötürmə yolları semantik olaraq Verianla üçün orijinal şəkildə yenidən çəkilə bilər. Mənbə vizualları qapalı lisenziyalı olduğuna görə piksel, düzən və ya qrafik dizayn nüsxəsi istifadə edilməməlidir.
Verianla Live uyğunluğu: Uyğundur. Dördqatlı sistem üçün Live Architecture; A–F şok yolları üçün Live Flow; kənar əhəmiyyətləri və distress müqayisələri üçün Live Compare; DebtRank yeniləmə sırası üçün sabit-parametrli Live Equation/Live Figure uyğundur. Elmi parametrləri dəyişdirən istifadəçi slider-ləri uyğun deyil.
Şərh yazın
E-poçt ünvanınız yayımlanmayacaq. Məcburi sahələr * ilə işarələnib