


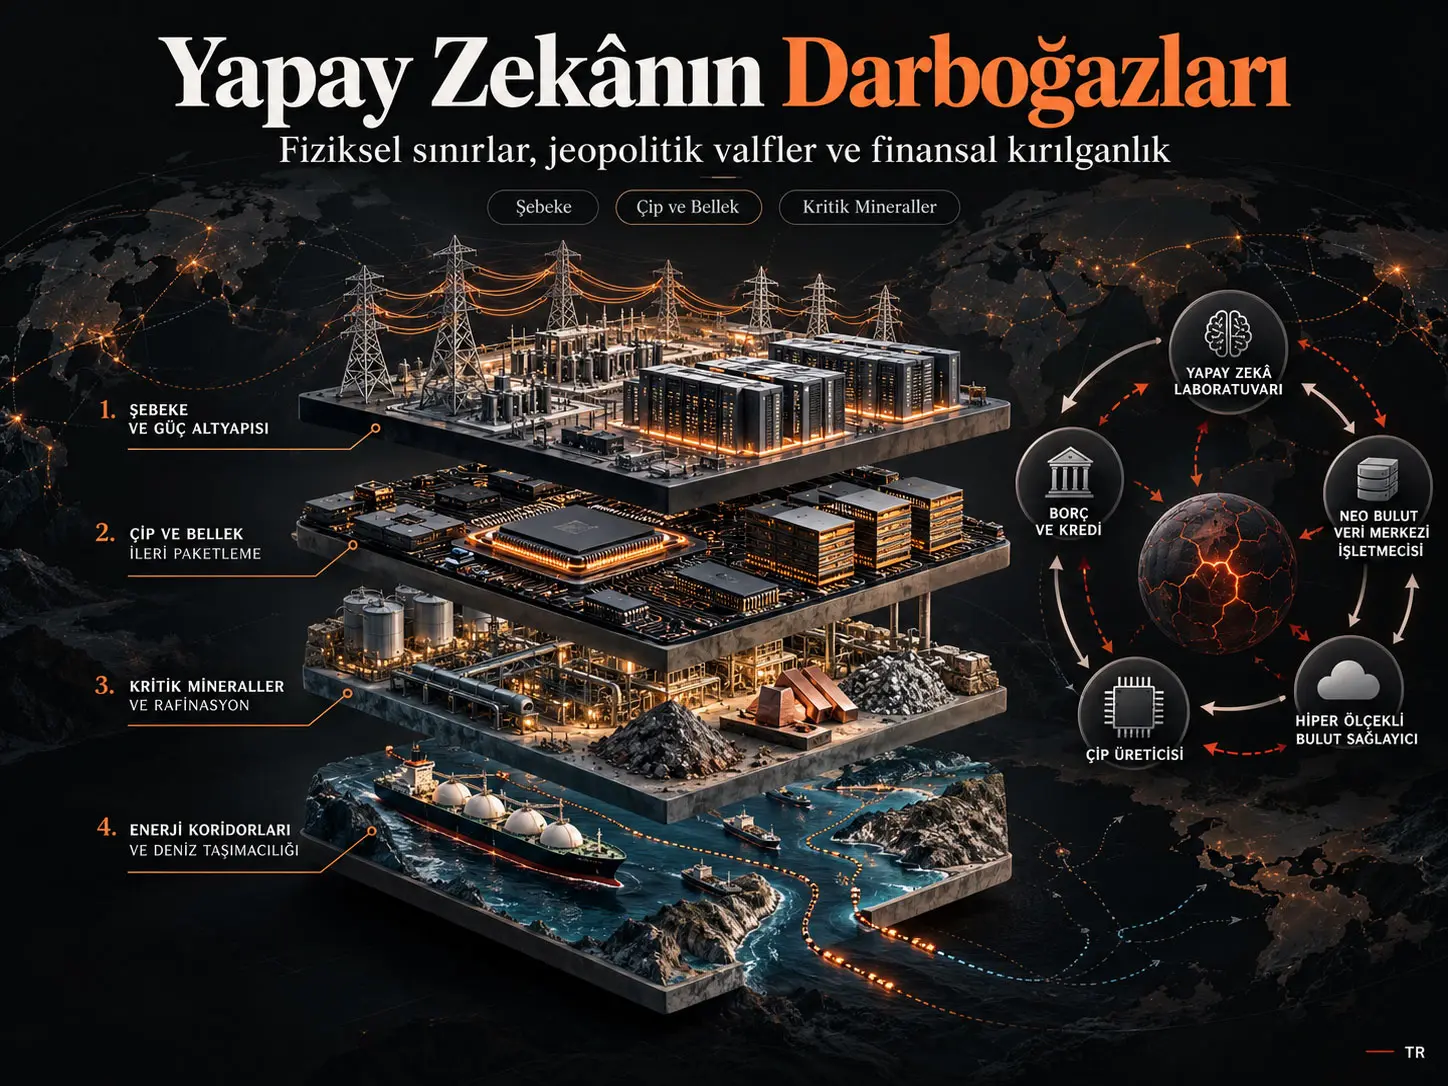
Darboğaz Yığını (Chokepoint Stack), Yuan Gao'nun küresel yapay zekâ altyapısının genişlemesini tek bir GPU veya çip kıtlığı problemi olarak değil; elektrik ve şebeke, yüksek bant genişlikli bellek ile gelişmiş paketleme, kritik mineral arıtımı, enerji geçiş koridorları ve bunların üzerinde çalışan finansman ağından oluşan birbirine bağımlı bir sistem olarak ele aldığı analitik çerçevedir. Çalışma bu fiziksel ve finansal katmanları yönlü bir ağ üzerinde birleştiriyor ve şokların ağ boyunca nasıl yayıldığını incelemek için DebtRank tabanlı bir kaskad modeli kullanıyor. Ana sonuç, sistemik kırılganlığın yalnız en görünür şirket veya fiziksel tesiste değil, düğümler arasındaki belirli “yük taşıyan” bağlantılarda yoğunlaşabildiğidir.
Kaynağın temel tezi, küresel AI kapasitesinin marjinal sınırının Moore Yasası çizgisindeki salt hesaplama verimliliğinden giderek daha fazla fiziksel altyapıya kaydığıdır. Yazılım ve çip optimizasyonları bir token üretmenin birim hesaplama maliyetini azaltmaya devam edebilse bile yeni bir frontier ölçekli hesaplama kümesini kurmanın marjinal maliyeti; şebeke bağlantısı, trafo ve iletim altyapısı, HBM, CoWoS benzeri gelişmiş paketleme, bakır, nadir toprak elementleri ve enerji güvenliği gibi daha yavaş ölçeklenen girdilere bağlanmaktadır.
Finansal tarafta rapor, AI laboratuvarları, hyperscaler'lar, neocloud şirketleri, çip üreticileri, ileriye dönük kapasite satın alma anlaşmaları ve GPU-teminatlı borç arasında kapalı bir finansman döngüsü tanımlıyor. Kaynağın 13 düğümlü üretim grafiğinde 100 birimlik OpenAI-özgül finansal şok altında OpenAI → CoreWeave bağlantısının kaldırılması toplam model kaskad distress'ini yaklaşık %28,5 azaltıyor; sonraki yük taşıyan bağlantılar OpenAI → Oracle yaklaşık %20, CoreWeave → GPU-teminatlı borç kompleksi yaklaşık %14 ve OpenAI → SoftBank yaklaşık %11 olarak raporlanıyor.
Bu yüzdeler gerçek dünya iflas olasılığı değildir. DebtRank distress, model içinde göreli kayıp/bozulma endeksidir. Ayrıca bazı bağlantı ağırlıkları şirketlerin açıklamadığı müşteri yoğunluğu veya teminat dağılımı gibi değişkenler için tahmin kullanır. Çalışmadaki stres senaryoları belirli tarihler için piyasa tahmini değil, “bu tür bir şok gerçekleşirse tanımlanan ağ üzerinden hangi yol izlenir?” sorusuna verilen yapısal yanıtlardır.
Araştırma problemi: AI altyapısının gerçek sınırı nerede?
Yapay zekâ altyapısı tartışması çoğu zaman GPU sayısı, yeni çip nesilleri veya model hesaplama verimliliği üzerinden yürütülür. Çalışma ise daha temel bir ayrım yapıyor: Bir ürünün fiyatının yükselmesi ile sistemin fiziksel olarak daha fazla kapasite üretememesi aynı şey değildir. Yazarın sorusu, talep büyürken hangi girdinin belirli bir zaman ölçeğinde “bağlayıcı kısıt” hâline geldiği ve bu girdinin arzının ne kadar hızlı genişletilebildiğidir.
Rapor beş ABD hyperscaler'ının — Microsoft, Google, Amazon, Meta ve Oracle — tek yıllık sermaye harcaması yönlendirmesini toplam yaklaşık 600–690 milyar dolar aralığında değerlendiriyor ve bunu AI altyapı inşasının ölçeğini gösteren önemli bir işaret olarak kullanıyor. Ancak rapora göre daha fazla sermaye bulunması tek başına fiziksel kapasitenin aynı hızla artacağı anlamına gelmiyor. Datacenter binası birkaç yılda tamamlanabilirken yüksek gerilim hatları, trafo merkezleri, arıtma kapasitesi veya gelişmiş paketleme üretimi çok daha uzun teslim sürelerine sahip olabilir.
Bu ayrım, çalışmanın bütün mimarisini belirler: finansal sermaye hızlı hareket edebilir; fakat şebeke, maden işleme, yarı iletken arka-uç kapasitesi ve enerji koridorları aynı hızda tepki veremez. Dolayısıyla AI yatırımlarının sınırı giderek sermayenin miktarından çok sermayenin satın almaya çalıştığı fiziksel girdilerin esnekliğine bağlanabilir.
“Darboğaz Yığını” nedir ve neden tek bir darboğazdan farklıdır?
Darboğaz Yığını, elektrik ve şebekeden gelişmiş paketlemeye, kritik mineral arıtımından enerji geçiş koridorlarına kadar farklı zaman ölçeklerinde bağlayıcı hâle gelen fiziksel ve politik kısıtların birbirine bağlı hiyerarşisidir; bu nedenle bir katmandaki rahatlama bütün sistemi serbest bırakmayabilir, çünkü başka bir katman sıradaki bağlayıcı kısıt hâline gelebilir.
Dört fiziksel katman
| Katman | Ana darboğaz | Rapordaki zaman niteliği | Temel mekanizma |
|---|---|---|---|
| Katman 1 | Elektrik ve şebeke | Şimdi bağlayıcı | Datacenter inşası şebeke, trafo merkezi ve uzun mesafe iletim kapasitesinden daha hızlı ilerleyebilir. |
| Katman 2 | HBM, gelişmiş paketleme ve Tayvan düğümü | 2026 boyunca bağlayıcı | GPU teslimatı yalnız mantık çipine değil, HBM ve ileri paketleme kapasitesine de bağlıdır. |
| Katman 3 | Kritik mineraller ve arıtma | 2027–2030 orta vadeli bağlayıcı | Madencilik coğrafi olarak dağınık olsa bile kimyasal/fiziksel arıtma kapasitesi yüksek ölçüde yoğunlaşmıştır. |
| Katman 4 | Enerji koridorları ve deniz boğazları | Epizodik | Petrol ve LNG akışındaki dar coğrafi geçişler ani enerji ve taşıma maliyeti şoku yaratabilir. |
Katman 1 — elektrik ve şebeke
Raporun en kısa vadeli fiziksel sınırı elektriktir. Kaynağa göre datacenter'lar yaklaşık bir ila üç yıl içinde inşa edilebilirken bunları besleyen trafo merkezleri ve uzun mesafe yüksek gerilim hatları için izin ve yapım süresi yaklaşık beş ila on beş yıla çıkabilir. Bu zaman ölçeği uyumsuzluğu, sermaye yatırımı kararının fiziksel kapasiteye aynı hızla dönüşmesini engeller.
Rapor IEA'nın datacenter'ların ABD elektrik talebi artışının yaklaşık yarısını oluşturabileceğine ilişkin projeksiyonuna, ERCOT ve PJM bağlantı kuyruklarındaki büyümeye ve EIA'nın datacenter talebinin ERCOT toptan elektrik fiyatlarını 2027'ye kadar yaklaşık %80 yükseltebileceği projeksiyonuna dayanarak şebekeyi “bugün en bağlayıcı” fiziksel katman olarak sınıflandırıyor. Bunlar çalışmanın kendi deneysel ölçümleri değil; raporun kullandığı dış kamu/kurumsal veri ve projeksiyonlardır.
Katman 2 — HBM, gelişmiş paketleme ve Tayvan
Bir GPU'nun kullanılabilir bir AI hızlandırıcısına dönüşmesi yalnız mantık yongasının üretilmesine bağlı değildir. Yüksek bant genişlikli bellek (High-Bandwidth Memory, HBM) ve TSMC'nin CoWoS gibi gelişmiş paketleme süreçleri de teslimat zincirinin kritik parçalarıdır. Rapor, SK Hynix'in 2026 HBM üretiminin yılın erken döneminde önceden satıldığını ve TSMC CoWoS kapasitesinin 2026 sonlarına kadar dolu olduğunu belirtiyor.
Buraya Tayvan'ın coğrafi yoğunlaşması eklendiğinde fiziksel üretim kapasitesi jeopolitik bir tekil düğüme dönüşüyor. Rapor, bu riski kendi stres senaryolarından biri olarak doğrudan tetiklemiyor; ancak bütün ağın taşıdığı yapısal risk olarak işaretliyor. Bu ayrım önemlidir: çalışmada “Tayvan senaryosu gerçekleşecek” tahmini yoktur.
Katman 3 — kritik mineraller ve arıtma
Kaynak, maden çıkarımının birçok ülkeye dağılmış olmasına rağmen stratejik metallerin arıtılmasının çok daha yoğun olduğunu vurguluyor. Raporda Çin'in yaklaşık %90 nadir toprak ve %98 rafine galyum payına sahip olduğu belirtiliyor. Model açısından kritik olan yalnız madenin toprak altında bulunması değil, belirli saflık ve teknik özellikte ara ürüne dönüştürülebilmesidir.
Bu nedenle çalışma bakır ile nadir toprak/galyum gibi stratejik metalleri aynı tür darboğaz olarak görmez. Bakır izabe kapasitesini büyük ölçüde piyasa maliyet optimizasyonunun oluşturduğu bir piyasa verimliliği darboğazı; özel stratejik metallerin ihracat lisansları ve idari kontrollerle kesilebilmesini ise egemen politika valfi olarak sınıflandırır.
Katman 4 — enerji koridorları
Rapor, deniz yoluyla taşınan petrolün yaklaşık %76'sının dar su yollarından geçtiğini ve Hürmüz Boğazı gibi geçitlerin AI altyapı maliyetleri açısından enerji katmanını hızla sıkılaştırabileceğini savunuyor. Kaynaktaki Grafik 2, Brent petrolü için günlük FRED serisini ve Avrupa doğal gazı için aylık FRED vekil serisini kullanarak 2026 enerji şokunun zamanlamasını gösteriyor. Grafik 3 ise Kızıldeniz ve Hürmüz kaynaklı iki farklı nakliye şokunun konteyner ve tanker segmentlerinde farklı fiyat iletimleri oluşturabileceğini karşılaştırmalı olarak gösteriyor.
Bakır neden ayrı bir sistemik sorun olarak ele alınıyor?
Kaynakta bakır fiyatı 2026'nın başında ton başına 13.000 doların üzerine çıkarken izabe treatment-and-refining charge göstergelerinin negatif bölgeye indiği belirtiliyor. Yazar bunu, maden arzından ziyade orta-aşama işleme kapasitesinde daralma sinyali olarak yorumluyor.
Rapor ayrıca ABD Section 232 bakır tarifelerini AI datacenter maliyetiyle ilişkilendiriyor. Çalışmanın kullandığı Nisan 2026 yapısında saf veya saf-a yakın bakır ürünler için %50, önemli ölçüde bakır içeren türevler için %25 ve belirli şebeke/ağır elektrik ekipmanları için %15 tarifeden söz ediliyor. Bakır ağırlık payı %15 veya daha az olan ürünlerin muaf olduğu belirtiliyor.
Yazarın “yapısal rezonans” dediği mekanizma şudur: şebeke zaten fiziksel kapasite sınırıyla karşı karşıyayken, iletim kablosu, busway, transformatör ve switchgear gibi bakır yoğun ekipmanın maliyetinin artması aynı darboğazı finansal açıdan daha da sertleştirir. Bu, raporun politika analizi ve senaryo çerçevesidir; tarifenin bütün datacenter projelerinde aynı maliyet artışını yaratacağı anlamına gelmez.
Jeopolitik ağ: herkes bir valfi kontrol ederken başka bir valfe bağımlı
Rapor “weaponised interdependence” yaklaşımını AI tedarik zincirine uygular ve büyük aktörlerin hiçbirinin mutlak bağımsızlığa sahip olmadığını savunur. ABD ve müttefikleri gelişmiş litografi ekipmanı üzerinde; Çin kritik mineral arıtımı üzerinde; İran Hürmüz enerji geçişi üzerinde; Tayvan ise leading-edge foundry kapasitesi üzerinde asimetrik ağ konumlarına sahiptir.
Buradaki temel düşünce, jeopolitik üstünlüğün yalnız “kim daha fazla üretim yapıyor?” sorusundan değil, ağda ikamesi zor bir düğümü kimin kontrol ettiğinden doğmasıdır. Ancak aynı aktör başka bir katmanda başka aktöre bağımlıdır. Raporun Şekil 3'ü bu karşılıklı kontrol ilişkilerini “mutual-hostage” döngüleri olarak görselleştirir.
24 şirketin SEC risk bildirimleri nasıl kullanıldı?
Çalışma, 24 büyük ABD borsasında işlem gören ve AI ekosistemine maruz şirketin SEC 10-K veya 20-F dosyalarındaki “Item 1A — Risk Factors” bölümlerini programatik olarak tarıyor. Aranan kavram grupları arasında Çin bağımlılığı, stratejik metaller, Tayvan/TSMC, HBM/CoWoS, elektrik-şebeke ve ihracat kontrolleri bulunuyor.
Bu frekanslar doğrudan “şirket risk puanı” değildir. Bir terimin risk faktörlerinde daha fazla geçmesi, yalnız ilgili risk temasının açıklamalarda daha görünür olduğunu gösterir. Şirketler farklı yazım stilleri, açıklama yoğunlukları ve hukuki raporlama pratikleri kullanabildiği için ham mention sayısı ekonomik zarar olasılığıyla eşitlenemez.
| Sıra | Şirket/Ticker | Toplam mention | Kaynakta öne çıkan maruziyet |
|---|---|---|---|
| 1 | UAMY | 133 | Antimon, izabe, kontroller |
| 2 | NVDA | 114 | Çin, ihracat kontrolü, Tayvan |
| 3 | AMD | 107 | İhracat kontrolü, Çin, Tayvan |
| 4 | USAR | 104 | Nadir topraklar, Çin, kontroller |
| 5 | SMCI | 91 | İhracat kontrolü, Çin, Tayvan |
| 6 | GM | 65 | Çin, ihracat kontrolü, nadir topraklar |
| 7 | CRWV | 64 | İhracat kontrolü, datacenter, Tayvan |
| 8 | RTX | 53 | İhracat kontrolü, Çin, Tayvan |
| 9 | INTC | 45 | Tayvan, Çin, ihracat kontrolü |
| 10 | F | 45 | Çin, nadir topraklar, Tayvan |
| 11 | VRT | 33 | İhracat kontrolü, Çin, nadir topraklar |
| 12 | LMT | 26 | İhracat kontrolü, nadir topraklar, Çin |
| 13 | META | 24 | İhracat kontrolü, Çin |
| 14 | GEV | 24 | İhracat kontrolü, Çin, datacenter |
| 15 | EQIX | 22 | İhracat kontrolü, Çin, güç |
| 16 | MSFT | 15 | İhracat kontrolü, datacenter, Çin |
| 17 | AAPL | 13 | Çin, Tayvan, nadir topraklar |
| 18 | TSLA | 11 | Çin, ihracat kontrolü |
| 19 | NVT | 8 | İhracat kontrolü, Çin |
| 20 | GOOGL | 7 | İhracat kontrolleri |
| 21 | ETN | 3 | İhracat kontrolleri |
| 22 | DLR | 2 | Güç, ihracat kontrolleri |
| 23 | AMZN | 1 | Güç |
| 24 | ORCL | 0 | Tarama terimleriyle eşleşen fiziksel risk ifadesi yok |
Oracle'ın sıfır mention alması Oracle'ın fiziksel veya finansal risk taşımadığı anlamına gelmez. Raporun kendisi Oracle'ı finansman ağında önemli bir düğüm olarak modellemektedir. Bu örnek, SEC anahtar kelime taraması ile DebtRank ağ ağırlığının farklı veri türleri olduğunu açık biçimde gösterir.
Dairesel AI finansmanı nasıl oluşuyor?
Çalışma, AI altyapısı için sermayenin doğrusal biçimde “yatırımcı → datacenter → gelir” şeklinde akmadığını; aynı şirketlerin birbirlerinin hissedarı, tedarikçisi, müşterisi, kapasite alıcısı ve kredi destekçisi olabildiği dairesel bir yapı oluştuğunu savunuyor.
Kaynak dört büyük bağlantıyı özellikle öne çıkarıyor: Microsoft–OpenAI, Nvidia–CoreWeave, Oracle–OpenAI/Stargate ve SoftBank–OpenAI. Bu bağlantılarda hisse sahipliği, compute satın alma taahhütleri, remaining performance obligations (RPO), forward offtake ve GPU-teminatlı kredi aynı ekosistemde birleşiyor.
Remaining Performance Obligations (RPO), şirketin sözleşmeye bağlanmış ancak henüz gelir olarak muhasebeleştirilmemiş gelecekteki performans yükümlülüklerini ifade eder. RPO, doğrudan nakit veya kesin tahsil edilmiş gelir değildir. Rapor Oracle'ın toplam RPO'sunu 28 Şubat 2026 dönemi için 552,6 milyar dolar olarak veriyor ve yaklaşık 300 milyar dolarlık OpenAI/Stargate taahhüdünü toplamın yaklaşık %57'si olarak tahmin ediyor. Kaynak açıkça bunun Oracle'ın müşteri bazında açıklamadığı veriden türetilmiş bir Pangura tahmini olduğunu belirtir.
Neocloud, yoğun GPU kapasitesini büyük ölçüde AI iş yüklerine kiralayan ve hyperscaler'lardan daha uzmanlaşmış compute altyapısı sağlayan bulut operatörlerini ifade eder. Çalışmada CoreWeave bu sınıfın ana örneğidir. Kaynak, GPU filosunun önemli bölümünün hızla değer kaybeden GPU'lar üzerine kurulu varlık-teminatlı borçla finanse edildiğini ve CoreWeave'in Mart 2026'da 8,5 milyar dolarlık DDTL 4.0 kredisi kapattığını aktarıyor.
DebtRank distress değeri gerçekte neyi ölçüyor?
Bu çalışmadaki DebtRank distress, bir düğümün ağ bağlantıları üzerinden gelen şok nedeniyle model içinde uğradığı göreli bozulmayı 0 ile 1 arasında ölçen yapısal bir endekstir; iflas olasılığı, piyasa kapitalizasyon kaybı veya borç/varlık oranı değildir ve %100 sınırında doygunluğa ulaşır.
DebtRank hesaplamasının çekirdeği
Her yönlü \(j\rightarrow i\) bağlantısı için \(w_{ji}\), hedef düğüm \(i\)'nin kaynak düğüm \(j\)'ye maruziyetini temsil eder. Finansal bağlantıda bu ağırlık maruziyetin hedefin zarar emme kapasitesine oranıyla; offtake bağımlılığında ise iş hacmi/müşteri bağımlılığıyla ilişkilendirilir.
Kaynakta kaskad güncellemesinin çekirdeği şu şekilde verilir:
\[ h_i \leftarrow \min\left( 1,\, h_i+\sum_j h_j w_{ji} \right) \]
Burada \(h_i\), hedef düğümün distress düzeyidir; \(h_j\), komşu kaynak düğümdeki mevcut distress düzeyini; \(w_{ji}\) ise \(j\rightarrow i\) bağlantısının ağırlığını gösterir. Sayılar boyutsuz oranlardır. \(\min(1,\cdot)\) operatörü distress değerini en fazla 1, yani %100 ile sınırlar.
Modelde her düğüm distress topladıktan sonra bu distress'i dışarıya yalnız bir kez aktarır. Düğüm daha sonra pasif hâle gelir; mevcut distress değeri korunur fakat yeniden yayılmaz. Bu kural, yönlü çevrimlerde aynı şokun sonsuz kez dolaşarak sistemik riski yapay biçimde büyütmesini ve aynı zararın tekrar tekrar sayılmasını önler.
Neden %100 tavanı önemli?
Bir düğüm %100 distress düzeyine yaklaştığında yeni bir şok aynı düğümü %120 veya %150 distress'e taşıyamaz. Bu doygunluk, bileşik şokların toplamının neden tekil senaryoların aritmetik toplamından küçük çıkabildiğini matematiksel olarak açıklar. Kaynak bunu “sub-additivity” olarak yorumlar.
Ağdaki en yük taşıyan bağlantılar
| Bağlantı | Bağlantı kaldırıldığında toplam kaskad distress azalması | Yorum |
|---|---|---|
| OpenAI → CoreWeave | ≈ %28,5 | 13 düğümlü üretim grafiğinde en yük taşıyan bağlantı |
| OpenAI → Oracle | ≈ %20 | Stargate/RPO yoğunlaşması üzerinden önemli karşı taraf bağlantısı |
| CoreWeave → GPU-teminatlı borç kompleksi | ≈ %14 | Compute işletmesindeki şoku kredi katmanına taşır |
| OpenAI → SoftBank | ≈ %11 | Kaynakta yaklaşık 64,6 milyar dolarlık OpenAI maruziyetiyle ilişkilendirilir |
OpenAI → CoreWeave için kullanılan müşteri yoğunluğu ağırlığının doğrudan açıklanmış müşteri bazlı RPO verisine dayanmadığı, tahmin olduğu özellikle belirtilmiştir. Dolayısıyla yaklaşık %28,5 değeri “şirket tarafından açıklanan finansal gerçek” değil, belirli ağ kalibrasyonu altında model çıktısıdır.
Nvidia neden ilk senaryoda “destek bağlantısı” çıkıyor?
100 birimlik OpenAI'ye özgü şokta model, Nvidia'nın CoreWeave'e verdiği kapasite alım/of-take garantisini şoku büyüten değil emen bir bağlantı olarak yorumluyor. Bu senaryoda Nvidia için distress yaklaşık %0,6 düzeyinde kalıyor. Yazar bunu Nvidia'nın yüksek bilanço/varlık tamponunun OpenAI'ye komşu maruziyeti absorbe edebilmesiyle açıklıyor.
Ancak çalışma daha sonra bu sonucu sınırlar: Nvidia'nın idiosyncratic bir OpenAI müşteri şokuna dayanıklı görünmesi, bütün AI talebine gelen ortak bir şoka dayanıklı olduğu anlamına gelmez. Senaryo F bu ayrımı özellikle test eder.
Compute'un metalaşması kredi riskini neden ortadan kaldırmıyor?
Rapor, CME ve ICE'nin H100 GPU-saatine dayalı nakit uzlaşmalı compute vadeli ürünlerini compute'un standartlaşma sürecinin bir işareti olarak değerlendiriyor. Çalışmanın çerçevesinde metalaşma dört aşamadan oluşuyor: standart ürün tanımı, fiyat keşfi, takas/uzlaşma ve yeterli likidite derinliği. Kaynağa göre ilk üç aşama önemli ölçüde gerçekleşmiş, likidite ise hâlen gelişmektedir.
Vadeli işlem sözleşmesi GPU-saatinin gelecekteki fiyat riskini hedge edebilir; fakat tek müşteriye bağımlı bir neocloud'un müşterisinin ödeme gücünü hedge etmez. Aynı şekilde GPU fiyat vadeli işlemi, hyperscaler'ın tek bir karşı tarafla yaptığı yüz milyarlarca dolarlık forward siparişin kredi riskini ortadan kaldırmaz. Rapor bu nedenle fiyat riski ile karşı taraf/kredi yoğunlaşma riskini ayrı katmanlar olarak değerlendiriyor.
Bileşik şoklar neden tek tek şokların basit toplamı kadar büyümüyor?
DebtRank modelinde her düğümün distress değeri %100'de doygunlaştığı için A, B ve C şokları aynı anda uygulandığında toplam sistem distress'i üç bağımsız koşunun toplamının yaklaşık 0,72 katında kalıyor; buna karşın Oracle ve GPU-teminatlı borç kompleksi gibi ortak geçiş düğümleri tekil senaryolardan daha derin distress'e sürükleniyor.
Çalışmanın Yöntemi ve Bulguları
Graf-öncelikli yöntem
Çalışmanın metodolojik yaklaşımı, AI altyapısını doğrusal tedarik zinciri olarak değil, çok katmanlı yönlü ağ olarak temsil etmektir. Fiziksel zaman ölçekleri, siyasi kontrol noktaları, şirketler arası ticari taahhütler ve finansman ilişkileri aynı analitik çerçeveye projekte edilir.
Kaynak bunu graph-first network-topology yaklaşımı olarak adlandırıyor. Fiziksel ve finansal bağlantılar düğüm–kenar ilişkilerine dönüştürüldükten sonra DebtRank kaskadı farklı şok başlangıç noktaları için çalıştırılıyor. Böylece yalnız “hangi şirket büyük?” sorusu değil, “hangi bağlantı başka düğümlerin çalışabilmesi için orantısız ölçüde kritik?” sorusu analiz ediliyor.
Şekil 1 — dört katmanlı darboğaz haritası
Kaynağın altıncı sayfasındaki Şekil 1 iki görünüm sunar. Üst bölüm dört fiziksel katmanı, her katmanın ne zaman bağlayıcı olduğuna ilişkin zaman ölçeğini ve temsilî düğümleri gösterir. Alt bölüm aynı düğümleri dünya haritası üzerinde coğrafi konumlarına yerleştirir. Şeklin bilimsel rolü yalnız coğrafya göstermek değil, farklı darboğazların farklı zaman sabitlerine sahip olduğunu görünür kılmaktır.
Şeklin mesajı şudur: bugün şebeke bağlantısı en sert sınır olabilirken kısa vadede HBM/paketleme, orta vadede mineral arıtımı ve epizodik olarak enerji koridoru aynı sistemin yeni bağlayıcı katmanı hâline gelebilir. Bu nedenle sistem tek bir “GPU kıtlığı” parametresiyle modellenemez.
Şekil 2 ve Grafik 4 — bakır zinciri
Şekil 2, bakırın maden → izabe → arıtma → datacenter kullanım zincirini ve coğrafi yoğunlaşmasını birlikte gösterir. Kaynağın ana yorumu, maden üretiminin coğrafi olarak daha dağınık, orta aşama izabe/işlemenin ise daha yoğun olmasıdır.
Grafik 4 bu yapıyı fiyat sinyaliyle eşleştirir: kırmızı seri gerçek aylık FRED bakır fiyatını, diğer seri ise izabe marjını temsil eden TC/RC göstergesini gösterir. Kaynak 2026 başındaki yüksek bakır fiyatı ile çöken izabe marjını birlikte, işleme aşamasında sıkışıklık işareti olarak yorumlamaktadır.
Şekil 3 — karşılıklı jeopolitik darboğazlar
Şekil 3 ABD/müttefikler, Çin, İran, Tayvan ve Körfez egemen compute düğümleri arasındaki karşılıklı bağımlılığı yönlü bağlantılarla gösterir. Kırmızı bağlantılar karşılıklı rehine veya “mutual-hostage” döngülerini temsil eder. Bu şekil, tek bir devletin bütün AI tedarik zincirini kontrol etmediği; farklı aktörlerin farklı katmanlarda valf niteliğinde güç taşıdığı tezinin görsel karşılığıdır.
Şekil 4 — şirket risk açıklamalarının fiziksel zincire bağlanması
Şekil 4, SEC Item 1A taramasında bulunan şirket maruziyetlerini dört fiziksel darboğaz katmanına eşler. Datacenter ekipmanı üreticileri doğrudan fiziksel girdiye, savunma şirketleri rafine nadir topraklara, fabless çip üreticileri TSMC ve ihracat kontrollerine, yeniden yerelleştirme şirketleri ise devlet destekli ikame yatırımına bağlanır.
Bu şekil bir zarar tahmin grafiği değildir. Şirketin kendi risk bildirimlerinde hangi temaların görünür olduğunu fiziksel ağ üzerindeki konumuyla eşleştiren maruziyet haritasıdır.
Şekil 5 ve Grafik 6 — dairesel finansman ve yük taşıyan kenarlar
Şekil 5, AI laboratuvarları, hyperscaler'lar, neocloud'lar, çip üreticileri ve finansman sağlayıcıları arasındaki dairesel ilişkinin ağ topolojisini gösterir. Harita görünümü finansal karşı tarafların coğrafi konumlarını, ağ görünümü ise sermaye, kapasite ve kredi ilişkilerini öne çıkarır.
Grafik 6 her kenarı “aynı OpenAI şoku altında bu bağlantı kaldırılırsa toplam sistem distress'inin ne kadarı ortadan kalkıyor?” ölçütüne göre sıralar. Bu nedenle %28,5 değeri CoreWeave'in %28,5 iflas olasılığı değil, OpenAI → CoreWeave kenarının ağdaki marjinal sistemik önem ölçüsüdür.
Ana stres senaryoları A–C
| Senaryo | Başlangıç şoku | Ana iletim yolu | Öne çıkan maruziyetler |
|---|---|---|---|
| A — OpenAI ticarileşme yavaşlaması | AI laboratuvarında gelir/RPO revizyonu | RPO ve müşteri yoğunluğu → CoreWeave/Oracle → GPU-teminatlı kredi → kredi spreadleri ve değerlemeler | Neocloud'lar, Oracle, GPU-backed debt kompleksi |
| B — Hürmüz blokajı | Enerji ve deniz taşımacılığı şoku | Enerji fiyatı → elektrik/şebeke maliyeti → datacenter işletme maliyeti → hyperscaler getiri baskısı | Körfez sovereign-compute, gaz duyarlı ABD datacenter'ları, hyperscaler capex getirileri |
| C — stratejik mineral ambargosu | Arıtılmış nadir toprak ve stratejik metal kesintisi | Arıtma darboğazı → mıknatıs/GaN/elektronik bileşen → server, otomotiv, savunma ve finansman katmanları | Savunma/aerospace, yüksek uç elektronik ve EV üreticileri, güç dağıtımı/soğutma zinciri |
Bu senaryolar “2027'de kesin şu olay olacak” türünde öngörü değildir. Çalışma açıkça onları belirli şok sınıflarının ağ üzerindeki iletim yollarını anlamak için tasarlanmış temsilî ekstrem stresler olarak tanımlar.
Bileşik A+B+C stres testi
Üç şok aynı anda çalıştırıldığında toplam model distress'i bağımsız üç koşunun aritmetik toplamının yaklaşık 0,72 katı olarak raporlanır. Bunun nedeni düğümlerin %100 distress tavanında doygunluğa ulaşmasıdır.
Ancak toplamın sub-additive olması ortak darboğazların rahat kaldığı anlamına gelmez. Kaynak, Oracle distress'inin en kötü tekil senaryoda yaklaşık %57 iken bileşik şokta yaklaşık %72'ye; GPU-teminatlı borç kompleksinin yaklaşık %46'dan %60'a çıktığını bildirir. Dolayısıyla bileşik risk bütün ağda eşit yükselmek yerine birkaç ortak düğümde yoğunlaşır.
Senaryo D — GPU artık değer şoku
Bu senaryo finansal müşteri şokundan farklı olarak teknolojik nesil geçişini inceler. Yeni GPU nesli H100/H200 ikincil piyasa değerini düşürürse GPU'lar üzerine kurulu kredi teminatının değeri de azalabilir.
Kaynak CoreWeave'in 2026 Q1 10-Q verisinde yaklaşık 17,31 milyar dolar GPU-teminatlı borç ve 36,42 milyar dolar property, plant and equipment bulunduğunu aktarıyor. GPU payı için yapılan model varsayımıyla loan-to-value yaklaşık %62 düzeyinde hesaplanıyor; yaklaşık %10–20'lik ikincil değer indiriminin tipik bakım covenant bandına ulaşabileceği gösteriliyor.
Bu şok CoreWeave düğümünden başlatıldığında model GPU-teminatlı borç kompleksini yaklaşık %95 distress düzeyine çıkarıyor. Nvidia'nın offtake garantisi satın alma hacmini desteklediği için teminatın piyasa değer kaybını doğrudan telafi etmiyor. Böylece “Nvidia destek kenarıdır” sonucu şok türüne bağımlı hâle geliyor.
Senaryo E — bakır tarifelerinin MW başına yatırım maliyeti etkisi
Rapor, AI datacenter yapım maliyetinin yaklaşık %48'ini elektrik sistemlerinin oluşturduğuna ilişkin dış kaynağı kullanıyor ve bunun yaklaşık yarısını bakır tarifesine maruz alt küme olarak ele alıyor. JLL'nin raporda kullanılan MW başına 11,3 milyon dolar 2026 tabanı üzerinde elektrik ekipmanı faturasına %30 tarife kaynaklı artış varsayımı toplam MW başına maliyeti yaklaşık %7 artırıyor.
Kaynağın hesaplamasına göre bu varsayım 5 GW ölçekli bir neocloud genişlemesine yaklaşık 4 milyar dolar ek capex getirirken tam %50 pass-through yaklaşık 6,8 milyar dolar ek maliyet oluşturuyor. Bunlar gözlenen tamamlanmış proje maliyetleri değil, belirli pass-through varsayımlarıyla yapılan senaryo hesaplarıdır.
Senaryo F — sistemik AI talep şoku
Senaryo F çalışmanın önemli bir sağlamlık kontrolüdür. OpenAI'ye özgü şok yerine bütün AI altyapı kompleksini aynı anda etkileyen ortak faktör talep şoku uygulanır.
Kaynakta toplam sistem distress'i 2,8'den 9,1'e, yani yaklaşık 3,2 katına çıkmaktadır. Nvidia distress'i ise OpenAI'ye özgü senaryodaki yaklaşık %0,6 düzeyinden sistemik şokta yaklaşık %91'e yükselir.
Bu sonuç, ağ dayanıklılığının mutlak bir şirket özelliği olmadığını gösterir. Bir şirket belirli bir karşı taraf şokuna karşı tampon görevi görebilirken bütün sektörün ortak talep faktörüne gelen şokta aynı koruma ortadan kalkabilir.
Çalışmanın desteklediği ve desteklemediği sonuçlar
| Çalışmanın desteklediği | Çalışmanın tek başına desteklemediği |
|---|---|
| AI altyapı riski fiziksel, jeopolitik ve finansal katmanlar arasında ağ biçiminde modellenebilir. | Modelde yüksek distress alan bir şirketin aynı olasılıkla iflas edeceği sonucu. |
| Belirli şok kalibrasyonlarında bazı bağlantılar sistemik kaskadın orantısız bölümünü taşır. | %28,5 kenar öneminin açıklanmış şirket finansal oranı olduğu sonucu. |
| Şok türü değişince hangi düğümün güvenli veya kırılgan göründüğü değişebilir. | Nvidia, Oracle, CoreWeave veya başka bir şirket için kesin yatırım sonucu. |
| Fiziksel darboğaz ve kredi yoğunluğu aynı sistem içinde birbirini güçlendirebilir. | Bütün ekonomik ilişkilerin deneysel nedenselliğinin DebtRank tarafından kanıtlandığı sonucu. |
| Bileşik stres birkaç ortak düğümde tekil şoktan daha yüksek distress yaratabilir. | Bileşik ekonomik kaybın gelecekte rapordaki yüzdeyle gerçekleşeceği tahmini. |
| Compute vadeli işlemleri fiziksel fiyat riskini hedge etmeye yardımcı olabilir. | Compute futures'ın müşteri yoğunluğu, teminat değeri veya karşı taraf iflas riskini ortadan kaldırdığı sonucu. |
Çalışmanın temel sınırlılıkları
Birinci sınırlılık veri opaklığıdır. CoreWeave'in müşteri bazlı RPO dağılımı ve GPU teminat havuzundaki gerçek bileşim gibi bazı değişkenler kamuya açık değildir. Rapor bu değerlerin bazılarını tahmin ederek ağ ağırlıklarına dönüştürür. Dolayısıyla sonuçların bir bölümü veri tarafından doğrudan gözlenen katsayılar değil, kalibre edilmiş ağ parametrelerine koşullu model sonuçlarıdır.
İkinci sınırlılık senaryo doğasıdır. OpenAI gelir şoku, altı aylık Hürmüz blokajı, tam mineral ambargosu veya bütün AI talebine ortak faktör şoku gerçekleşmiş olayların ex-post nedensel tahmini değildir. Bunlar ağın iletim yollarını test etmek için oluşturulmuş stres koşullarıdır.
Üçüncü sınırlılık bazı grafiklerin açıklayıcı/illüstratif olmasıdır. Kaynak özellikle bazı compute fiyatı, nakliye ve GPU kredisi görsellerini “illustrative” olarak etiketler. Bu grafiklerin görsel eğrileri ham gözlem dizisi olarak yeniden kullanılmamalı; gerçek seri mevcutsa doğrudan ana veri kaynağından yeniden kurulmalıdır.
Dördüncü sınırlılık çıkar çatışmasıdır. Model ve görseller Pangura'nın ticari analitik platformu Pangura Axe kullanılarak oluşturulmuştur ve yazar Pangura'nın kurucusu olup şirketin ticari başarısında finansal çıkara sahiptir. Bu durum modelin otomatik olarak geçersiz olduğu anlamına gelmez; ancak bağımsız yeniden üretim ve hassasiyet analizinin bilimsel önemini artırır.
Beşinci sınırlılık çalışmanın preprint niteliğidir. Rapor geniş bir kaynak tabanı ve açıklanmış model mantığı sunsa da hakemli bir dergide yayımlanmış nihai makale olarak değerlendirilmemelidir.
Dayanıklılık yönetimi için önerilen izleme çerçevesi
Çalışma sistemin erken uyarı izlemesini altı telemetri sütununa ayırır: elektrik ve şebeke; bellek ve paketleme; arıtma ve politika; enerji ve deniz boğazları; compute talep/fiyatı; finansman stresi. Amaç tek bir “AI risk skoru” üretmek değil, aynı temel grafikten farklı kurumsal kullanıcılar için ilgili alt-ağları çıkararak şok yolunu görünür kılmaktır.
Bu yaklaşımın temel yönetim mesajı, tek bir güvenli şirket veya güvenli ülke aramak yerine ağdaki ikame edilemeyen düğümleri, ortak bağımlılıkları ve şok türüne göre değişen bağlantıları izlemektir.
Kaynak ve Yöntem Notu
Özgün çalışma: AI’s Chokepoints: The physical constraints, geopolitical playbooks, and financial fragility of the global AI build-out.
Yazar: Yuan Gao.
Yüklenen PDF'deki kurum: Pangura Limited.
Güncel SSRN metadata'sındaki kurumlar: Pangura Limited; The University of Manchester. Yüklenen PDF kapak sayfasında University of Manchester afiliasyonu görünmemektedir; bu bibliyografik fark korunmuştur.
PDF tarihi: June 2026.
SSRN kayıt bilgisi: Written 5 June 2026; posted 26 June 2026; SSRN kaydında son revizyon 16 August 2026.
Platform: SSRN.
SSRN abstract numarası: 6884598.
DOI: 10.2139/ssrn.6884598.
Kaynak türü: Hesaplamalı ağ analizi, finansal sistemik risk modellemesi, kamuya açık veri sentezi ve senaryo tabanlı stres testi içeren araştırma preprinti.
Hakemlik durumu: SSRN preprintidir; hakemli dergi makalesi olarak sunulmamaktadır.
Lisans: SSRN kaydı “All rights reserved. No reuse allowed without permission” bilgisini taşımaktadır. Bu nedenle kaynak şekiller Verianla'da birebir kopyalanmamalıdır.
Çıkar çatışması: SSRN beyanına göre Yuan Gao, Pangura Limited'ın kurucusudur ve şirkette finansal çıkara sahiptir. Çalışmanın nicel analizleri, şekilleri ve DebtRank/kaskad stres testleri Pangura'nın tescilli Pangura Axe analitik platformuyla oluşturulmuştur; yazar platformun ticari başarısında finansal çıkara sahip olduğunu açıkça beyan etmektedir.
Finansman: SSRN beyanına göre araştırma dış hibe almamış ve Pangura Limited kaynaklarıyla kurum içinde gerçekleştirilmiştir.
Etik: İnsan katılımcısı, hasta veya kişisel veri kullanılmadığından SSRN kaydında etik kurul onayı uygulanamaz olarak belirtilmiştir.
Veri kaynakları: Çalışma SEC EDGAR şirket bildirimleri, FRED/EIA/IEA serileri, kamuya açıklanan şirket işlemleri ve raporun kaynakçasında belirtilen diğer resmî/kurumsal kaynakları birleştirir. Appendix A SEC Item 1A taramasını, Appendix B 30 Mayıs 2026 itibarıyla seçilmiş AI karşı taraflarının değerleme göstergelerini, Appendix C ise DebtRank hesaplama mantığını açıklar.
Ana model: Fiziksel darboğazlar ile finansal karşı taraf ilişkilerini birleştiren yönlü ağ üzerinde DebtRank kaskad yayılımı.
Temel denklem: \(h_i \leftarrow \min(1,h_i+\sum_j h_jw_{ji})\). Distress 0–1 aralığında doygunluğa ulaşır; her düğüm distress'i bir kez iletir ve sonra yeniden yayın yapmaz.
Model metriğinin anlamı: Distress göreli model kayıp endeksidir. İflas olasılığı, borç/varlık oranı veya piyasa kapitalizasyonundaki gerçekleşmiş kayıp değildir.
Kalibrasyon sınırı: Bazı kenar ağırlıkları açıklanmamış müşteri yoğunluğu, RPO dağılımı, GPU teminat payı ve covenant eşikleri gibi kamuya açık olmayan girdiler için tahminlere dayanır.
Stres testi sınırı: A–F senaryoları açıklayıcı ve hesaplamalı stres senaryolarıdır; yatırım tavsiyesi veya tarihli piyasa tahmini değildir.
Görsel yeniden yapılandırma: Dört katmanlı chokepoint stack, bakır değer zinciri, karşılıklı egemen valf ağı, şirket maruziyet katmanı, dairesel finansman grafiği ve stres iletim yolları semantik olarak Verianla için özgün biçimde yeniden çizilebilir. Kaynak görseller kapalı lisanslı olduğundan piksel, düzen veya grafik tasarım kopyası kullanılmamalıdır.
Verianla Live uygunluğu: Uygun. Dört katmanlı sistem için Live Architecture; A–F şok yolları için Live Flow; kenar önemleri ve distress karşılaştırmaları için Live Compare; DebtRank güncelleme sırası için sabit-parametreli Live Equation/Live Figure uygundur. Bilimsel parametreleri değiştiren kullanıcı slider'ları uygun değildir.
Bir yorum bırakın
E-posta adresiniz yayınlanmayacaktır. Gerekli alanlar * ile işaretlenmiştir