


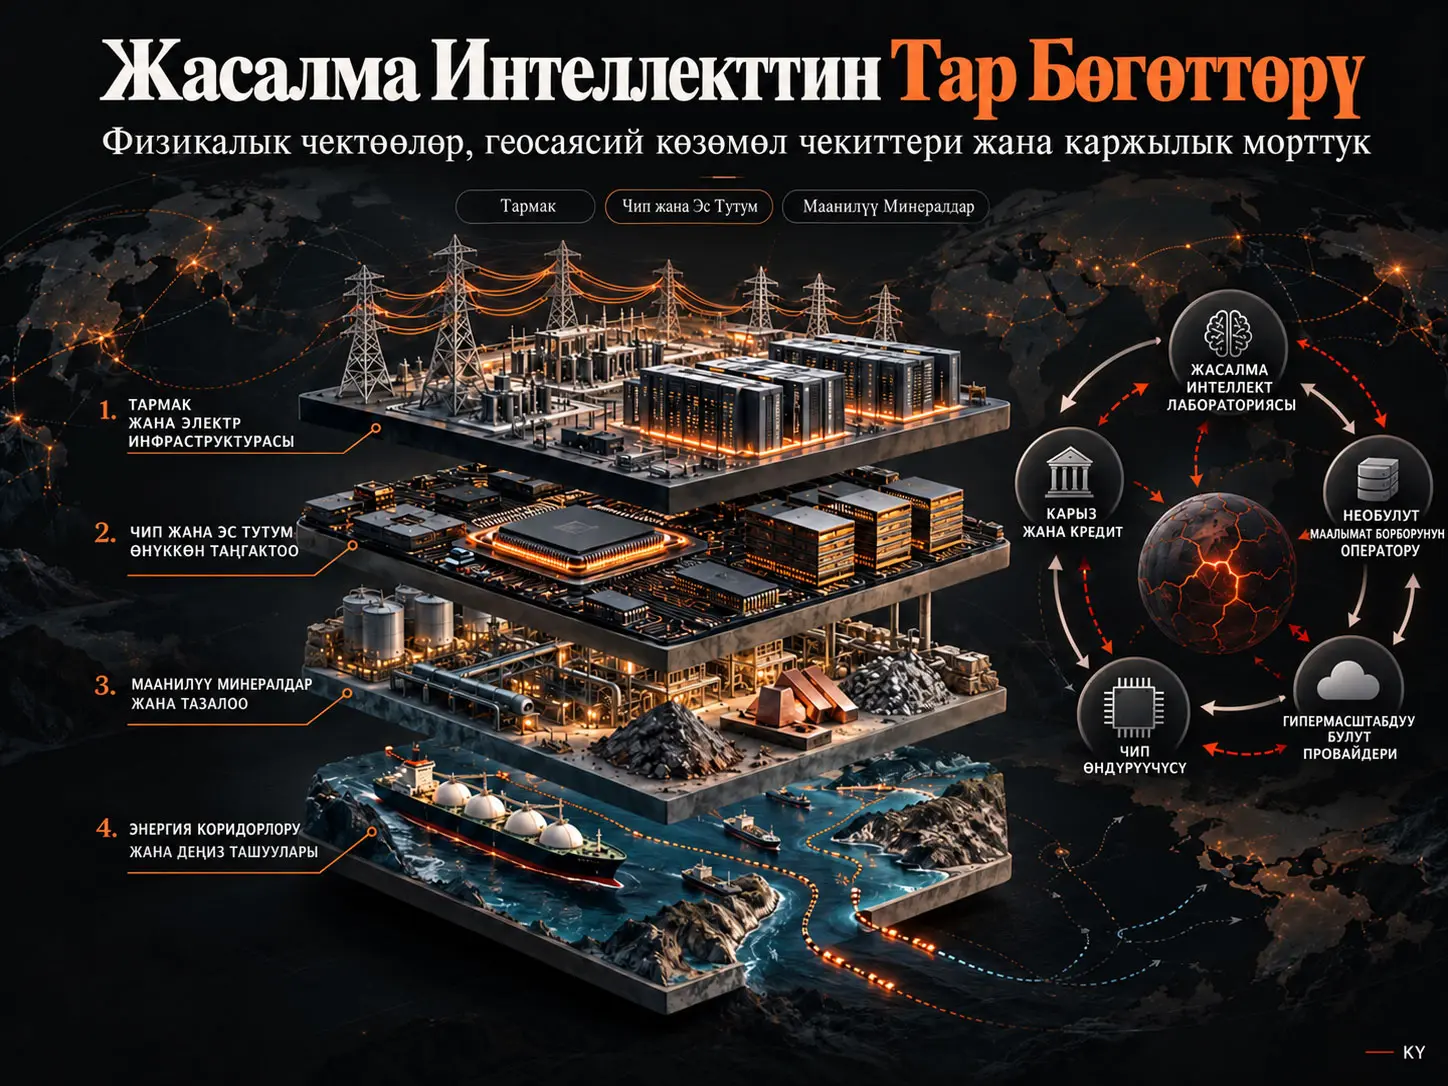
Тар Бөгөттөр Топтому (Chokepoint Stack) — Yuan Gao глобалдык жасалма интеллект инфраструктурасынын кеңейишин бир гана GPU же чип тартыштыгынын көйгөйү катары эмес; электр энергиясы жана тармак, жогорку өткөрүмдүүлүктөгү эс тутум жана өнүккөн таңгактоо, маанилүү минералдарды кайра иштетүү, энергия транзиттик коридорлору жана алардын үстүндө иштеген каржылоо тармагынан турган өз ара көз каранды система катары караган аналитикалык алкак. Изилдөө бул физикалык жана каржылык катмарларды багытталган тармакта бириктирет жана шоктор тармак боюнча кандай тараларын изилдөө үчүн DebtRank негизиндеги каскад моделин колдонот. Негизги жыйынтык — системалык морттук эң көрүнүктүү компанияда же физикалык объектте гана эмес, түйүндөрдүн ортосундагы белгилүү “жүк көтөрүүчү” байланыштарда топтолушу мүмкүн.
Булактын негизги тезиси — глобалдык AI кубаттуулугунун маржиналдык чеги Moore мыйзамынын сызыгындагы таза эсептөө натыйжалуулугунан улам барган сайын физикалык инфраструктурага жылып жаткандыгы. Программалык камсыздоо жана чип оптималдаштыруулары бир token өндүрүүнүн бирдиктик эсептөө наркын төмөндөтүүнү уланта алса да, frontier масштабындагы жаңы эсептөө кластерин куруунун маржиналдык наркы; тармакка туташуу, трансформатор жана өткөрүү инфраструктурасы, HBM, CoWoS сыяктуу өнүккөн таңгактоо, жез, сейрек жер элементтери жана энергия коопсуздугу сыяктуу жайыраак масштабдалуучу кириштерге байланып калат.
Каржылык тарапта баяндама AI лабораториялары, hyperscaler компаниялары, neocloud компаниялары, чип өндүрүүчүлөр, келечектеги кубаттуулукту сатып алуу келишимдери жана GPU-күрөөлүү карыздын ортосунда жабык каржылоо айлампасын сүрөттөйт. Булактын 13 түйүндүү өндүрүш графигинде 100 бирдиктик OpenAI-өзгөчө каржылык шок шартында OpenAI → CoreWeave байланышын алып салуу жалпы моделдик каскад distress’ин болжол менен %28,5 азайтат; кийинки жүк көтөрүүчү байланыштар OpenAI → Oracle болжол менен %20, CoreWeave → GPU-күрөөлүү карыз комплекси болжол менен %14 жана OpenAI → SoftBank болжол менен %11 деп берилет.
Бул пайыздар реалдуу дүйнөдөгү банкрот болуу ыктымалдыгы эмес. DebtRank distress моделдин ичиндеги салыштырмалуу жоготуу/бузулуу индекси болуп саналат. Мындан тышкары, айрым байланыш салмактары компаниялар ачыкка чыгарбаган кардарлардын топтолушу же күрөөнүн бөлүштүрүлүшү сыяктуу өзгөрмөлөр үчүн баалоолорду колдонот. Изилдөөдөгү стресс сценарийлери белгилүү даталарга карата рынок божомолу эмес, “мындай шок болуп кетсе, аныкталган тармак аркылуу кайсы жол жүрүлөт?” деген суроого берилген түзүмдүк жооптор.
Изилдөөнүн көйгөйү: AI инфраструктурасынын чыныгы чеги кайда?
Жасалма интеллект инфраструктурасы тууралуу талкуу көбүнчө GPU саны, жаңы чип муундары же моделдин эсептөө натыйжалуулугу аркылуу жүргүзүлөт. Изилдөө болсо андан да негизги айырманы коёт: бир продуктунун баасынын өсүшү менен системанын физикалык жактан көбүрөөк кубаттуулук өндүрө албай калышы бир эле нерсе эмес. Автордун суроосу — суроо-талап өскөндө кайсы кириш белгилүү бир убакыт масштабында “байлоочу чектөө” болуп калат жана ал кириштин сунушу канчалык тез кеңейтилиши мүмкүн.
Баяндама АКШдагы беш hyperscaler — Microsoft, Google, Amazon, Meta жана Oracle — үчүн бир жылдык капиталдык чыгымдар боюнча багыттаманы жалпысынан болжол менен 600–690 миллиард доллар аралыгында баалап, муну AI инфраструктурасын куруунун масштабын көрсөткөн маанилүү белги катары колдонот. Бирок баяндамага ылайык, көбүрөөк капиталдын болушу физикалык кубаттуулук да ошол эле ылдамдыкта өсөт дегенди билдирбейт. Datacenter имараты бир нече жылда бүтүшү мүмкүн, ал эми жогорку чыңалуу линиялары, көмөкчү станциялар, кайра иштетүү кубаттуулугу же өнүккөн таңгактоо өндүрүшү кыйла узак жеткирүү мөөнөттөрүнө ээ болушу мүмкүн.
Бул айырма изилдөөнүн бүт архитектурасын аныктайт: каржылык капитал тез кыймылдай алат; бирок электр тармагы, кенди кайра иштетүү, жарым өткөргүчтүн арткы этаптагы кубаттуулугу жана энергия коридорлору ошол эле ылдамдыкта жооп бере албайт. Ошондуктан AI инвестицияларынын чеги барган сайын капиталдын көлөмүнө караганда капитал сатып алууга аракет кылган физикалык кириштердин ийкемдүүлүгүнө көбүрөөк байланышышы мүмкүн.
“Тар Бөгөттөр Топтому” деген эмне жана ал бир эле тар бөгөттөн эмнеси менен айырмаланат?
Тар Бөгөттөр Топтому — электр жана тармактан өнүккөн таңгактоого, маанилүү минералдарды кайра иштетүүдөн энергия транзиттик коридорлоруна чейин ар түрдүү убакыт масштабдарында байлоочу болуп калган физикалык жана саясий чектөөлөрдүн өз ара байланышкан иерархиясы; ошондуктан бир катмардагы жеңилдөө бүт системаны бошотпошу мүмкүн, анткени башка катмар кийинки байлоочу чектөөгө айланышы мүмкүн.
Төрт физикалык катмар
| Катмар | Негизги тар бөгөт | Баяндамадагы убакыт мүнөзү | Негизги механизм |
|---|---|---|---|
| Катмар 1 | Электр жана тармак | Азыр байлоочу | Datacenter курулушу тармак, көмөкчү станция жана узак аралыктагы өткөрүү кубаттуулугуна караганда тезирээк өнүгүшү мүмкүн. |
| Катмар 2 | HBM, өнүккөн таңгактоо жана Тайвань түйүнү | 2026 ичинде байлоочу | GPU жеткирүү логикалык чипке гана эмес, HBM жана өнүккөн таңгактоо кубаттуулугуна да көз каранды. |
| Катмар 3 | Маанилүү минералдар жана кайра иштетүү | 2027–2030 орто мөөнөттүү байлоочу | Кен казуу географиялык жактан таралган болсо да, химиялык/физикалык кайра иштетүү кубаттуулугу жогорку деңгээлде топтолгон. |
| Катмар 4 | Энергия коридорлору жана деңиз кысыктары | Эпизоддук | Мунай жана LNG агымындагы тар географиялык өтмөктөр күтүүсүз энергия жана ташуу чыгымынын шогун жаратышы мүмкүн. |
Катмар 1 — электр жана тармак
Баяндаманын эң кыска мөөнөттүү физикалык чеги — электр энергиясы. Булакка ылайык, datacenter’лер болжол менен бир-үч жылда курулушу мүмкүн, ал эми аларды камсыздаган көмөкчү станциялар жана узак аралыктагы жогорку чыңалуу линиялары үчүн уруксат жана курулуш мөөнөтү болжол менен беш-он беш жылга чейин созулушу мүмкүн. Бул убакыт масштабдарынын дал келбестиги капиталдык инвестиция чечиминин физикалык кубаттуулукка ошол эле ылдамдыкта айланышына тоскоол болот.
Баяндама IEAнын datacenter’лер АКШнын электр энергиясына суроо-талабынын өсүшүнүн болжол менен жарымын түзүшү мүмкүн деген проекциясына, ERCOT жана PJM туташуу кезектеринин өсүшүнө жана EIAнын datacenter суроо-талабы ERCOT дүң электр бааларын 2027-жылга чейин болжол менен %80 жогорулатышы мүмкүн деген проекциясына таянып, тармакты “бүгүн эң байлоочу” физикалык катмар катары классификациялайт. Булар изилдөөнүн өзүнүн эксперименталдык өлчөөлөрү эмес; баяндама колдонгон тышкы коомдук/институционалдык маалыматтар жана проекциялар.
Катмар 2 — HBM, өнүккөн таңгактоо жана Тайвань
GPU колдонууга жарактуу AI ылдамдаткычына айланышы логикалык чиптин өндүрүлүшүнө гана көз каранды эмес. Жогорку өткөрүмдүүлүктөгү эс тутум (High-Bandwidth Memory, HBM) жана TSMCнин CoWoS сыяктуу өнүккөн таңгактоо процесстери да жеткирүү чынжырынын маанилүү бөлүктөрү. Баяндама SK Hynixтин 2026 HBM өндүрүшү жылдын башында эле алдын ала сатылганын жана TSMC CoWoS кубаттуулугу 2026-жылдын аягына чейин толгонун белгилейт.
Буга Тайвандын географиялык топтолушу кошулганда, физикалык өндүрүш кубаттуулугу геосаясий жалгыз түйүнгө айланат. Баяндама бул тобокелдикти өзүнүн стресс сценарийлеринин бири катары түздөн-түз иштетпейт; бирок аны бүт тармак көтөрүп турган түзүмдүк тобокелдик катары белгилейт. Бул айырма маанилүү: изилдөөдө “Тайвань сценарийи сөзсүз болот” деген божомол жок.
Катмар 3 — маанилүү минералдар жана кайра иштетүү
Булак кен казуу көп өлкөлөргө таралганына карабастан, стратегиялык металлдарды кайра иштетүү кыйла көбүрөөк топтолгонун баса белгилейт. Баяндамада Кытай болжол менен %90 сейрек жер жана %98 тазаланган галлий үлүшүнө ээ экени айтылат. Модель үчүн маанилүү нерсе минералдын жер астында болушу гана эмес, аны белгилүү тазалык жана техникалык мүнөздөмөдөгү аралык продуктуга айландыруу мүмкүнчүлүгү.
Ошондуктан изилдөө жез менен сейрек жер/галлий сыяктуу стратегиялык металлдарды бир эле түрдөгү тар бөгөт деп эсептебейт. Жез эритүү кубаттуулугун негизинен рыноктук чыгымды оптималдаштыруу жараткан рынок натыйжалуулугунун тар бөгөтү; атайын стратегиялык металлдарды экспорттук лицензиялар жана административдик көзөмөл аркылуу токтотууга болорун болсо эгемен саясат клапаны катары классификациялайт.
Катмар 4 — энергия коридорлору
Баяндама деңиз аркылуу ташылган мунайдын болжол менен %76 бөлүгү тар суу жолдорунан өтөрүн жана Ормуз кысыгы сыяктуу өтмөктөр AI инфраструктурасынын чыгымдары жагынан энергия катмарын тез эле катуулата аларын жүйө кылат. Булактагы График 2 Brent мунайы үчүн күнүмдүк FRED сериясын жана Европа табигый газы үчүн айлык FRED прокси сериясын колдонуп, 2026 энергия шогунун убакытын көрсөтөт. График 3 болсо Кызыл деңиз жана Ормуздан чыккан эки башка ташуу шогу контейнер жана танкер сегменттеринде ар түрдүү баа өткөрүлүшүн жаратышы мүмкүн экенин салыштырмалуу көрсөтөт.
Эмне үчүн жез өзүнчө системалык көйгөй катары каралат?
Булакта жездин баасы 2026-жылдын башында тоннасына 13.000 доллардан жогорулаганы, ал эми эритүүдөгү treatment-and-refining charge көрсөткүчтөрү терс аймакка түшкөнү айтылат. Автор муну кен сунушунан көрө орто баскычтагы кайра иштетүү кубаттуулугундагы кысылуу белгиси катары чечмелейт.
Баяндама ошондой эле АКШнын Section 232 жез тарифтерин AI datacenter чыгымы менен байланыштырат. Изилдөө колдонгон Апрель 2026 түзүмүндө таза же тазага жакын жез продуктулары үчүн %50, олуттуу өлчөмдө жез камтыган туунду продуктулар үчүн %25 жана белгилүү тармактык/оор электр жабдуулары үчүн %15 тариф жөнүндө сөз болот. Жездин салмак үлүшү %15 же андан аз болгон продуктулар бошотулганы көрсөтүлөт.
Автор “түзүмдүк резонанс” деп атаган механизм мындай: тармак буга чейин эле физикалык кубаттуулук чегине туш болуп турганда, өткөрүү кабели, busway, трансформатор жана switchgear сыяктуу жезге бай жабдуулардын баасынын өсүшү ошол эле тар бөгөттү каржылык жактан дагы катуулатат. Бул — баяндаманын саясат талдоосу жана сценарий алкагы; тариф бардык datacenter долбоорлорунда бирдей чыгым өсүшүн жаратат дегенди билдирбейт.
Геосаясий тармак: ар ким бир клапанды көзөмөлдөйт, бирок башка клапанга көз каранды
Баяндама “weaponised interdependence” ыкмасын AI жеткирүү чынжырына колдонот жана ири акторлордун эч бири абсолюттук көз карандысыздыкка ээ эмес деп эсептейт. АКШ жана союздаштары өнүккөн литография жабдуулары боюнча; Кытай маанилүү минералдарды кайра иштетүү боюнча; Иран Ормуз энергия өтмөгү боюнча; Тайвань болсо leading-edge foundry кубаттуулугу боюнча асимметриялуу тармактык позицияларга ээ.
Бул жердеги негизги ой — геосаясий артыкчылык “ким көбүрөөк өндүрөт?” деген суроодон гана эмес, тармактагы ордун толтуруу кыйын болгон түйүндү ким көзөмөлдөй турганынан келип чыгат. Бирок ошол эле актор башка катмарда башка акторго көз каранды. Баяндаманын 3-сүрөтү бул өз ара көзөмөл мамилелерин “mutual-hostage” циклдери катары визуалдаштырат.
24 компаниянын SEC тобокелдик билдирүүлөрү кантип колдонулган?
Изилдөө AI экосистемасына таасирленген жана АКШ биржаларында соодаланган 24 ири компаниянын SEC 10-K же 20-F файлдарындагы “Item 1A — Risk Factors” бөлүмдөрүн программалык түрдө сканерлейт. Изделген түшүнүк топторуна Кытайга көз карандылык, стратегиялык металлдар, Тайвань/TSMC, HBM/CoWoS, электр-тармак жана экспорттук көзөмөл кирет.
Бул жыштыктар түздөн-түз “компаниянын тобокелдик упайы” эмес. Терминдин тобокелдик факторлорунда көп жолу кездешиши тиешелүү тобокелдик темасы билдирүүлөрдө көбүрөөк көрүнөрүн гана көрсөтөт. Компаниялар ар башка жазуу стилин, ачыктоонун тыгыздыгын жана укуктук отчет берүү тажрыйбасын колдонгондуктан, чийки mention санын экономикалык зыян ыктымалдыгына теңөөгө болбойт.
| Катар | Компания/Ticker | Жалпы mention | Булакта баса белгиленген таасир |
|---|---|---|---|
| 1 | UAMY | 133 | Сурьма, эритүү, көзөмөл |
| 2 | NVDA | 114 | Кытай, экспорттук көзөмөл, Тайвань |
| 3 | AMD | 107 | Экспорттук көзөмөл, Кытай, Тайвань |
| 4 | USAR | 104 | Сейрек жерлер, Кытай, көзөмөл |
| 5 | SMCI | 91 | Экспорттук көзөмөл, Кытай, Тайвань |
| 6 | GM | 65 | Кытай, экспорттук көзөмөл, сейрек жерлер |
| 7 | CRWV | 64 | Экспорттук көзөмөл, datacenter, Тайвань |
| 8 | RTX | 53 | Экспорттук көзөмөл, Кытай, Тайвань |
| 9 | INTC | 45 | Тайвань, Кытай, экспорттук көзөмөл |
| 10 | F | 45 | Кытай, сейрек жерлер, Тайвань |
| 11 | VRT | 33 | Экспорттук көзөмөл, Кытай, сейрек жерлер |
| 12 | LMT | 26 | Экспорттук көзөмөл, сейрек жерлер, Кытай |
| 13 | META | 24 | Экспорттук көзөмөл, Кытай |
| 14 | GEV | 24 | Экспорттук көзөмөл, Кытай, datacenter |
| 15 | EQIX | 22 | Экспорттук көзөмөл, Кытай, кубат |
| 16 | MSFT | 15 | Экспорттук көзөмөл, datacenter, Кытай |
| 17 | AAPL | 13 | Кытай, Тайвань, сейрек жерлер |
| 18 | TSLA | 11 | Кытай, экспорттук көзөмөл |
| 19 | NVT | 8 | Экспорттук көзөмөл, Кытай |
| 20 | GOOGL | 7 | Экспорттук көзөмөлдөр |
| 21 | ETN | 3 | Экспорттук көзөмөлдөр |
| 22 | DLR | 2 | Кубат, экспорттук көзөмөлдөр |
| 23 | AMZN | 1 | Кубат |
| 24 | ORCL | 0 | Скан терминдерине дал келген физикалык тобокелдик билдирүүсү жок |
Oracle нөл mention алышы Oracle физикалык же каржылык тобокелдикке ээ эмес дегенди билдирбейт. Баяндаманын өзү Oracle’ды каржылоо тармагындагы маанилүү түйүн катары моделдейт. Бул мисал SEC ачкыч сөздөрдү сканерлөө менен DebtRank тармак салмагы ар башка маалымат түрлөрү экенин так көрсөтөт.
Айланма AI каржылоосу кантип түзүлөт?
Изилдөө AI инфраструктурасы үчүн капитал сызыктуу түрдө “инвестор → datacenter → киреше” болуп агып кетпестен; ошол эле компаниялар бири-биринин акционери, жеткирүүчүсү, кардары, кубаттуулук сатып алуучусу жана кредиттик колдоочусу боло ала турган айланма түзүм пайда болгонун жүйө кылат.
Булак төрт ири байланышты өзгөчө баса белгилейт: Microsoft–OpenAI, Nvidia–CoreWeave, Oracle–OpenAI/Stargate жана SoftBank–OpenAI. Бул байланыштарда акцияга ээлик кылуу, compute сатып алуу милдеттенмелери, remaining performance obligations (RPO), forward offtake жана GPU-күрөөлүү кредит бир экосистемада биригет.
Remaining Performance Obligations (RPO) — компания келишим боюнча милдеттенген, бирок али киреше катары эсепке алынбаган келечектеги аткаруу милдеттенмелерин билдирет. RPO түз накталай акча же так алынган киреше эмес. Баяндама Oracle’дын жалпы RPOсун 28 Февраль 2026 мезгили үчүн 552,6 миллиард доллар деп көрсөтүп, болжол менен 300 миллиард долларлык OpenAI/Stargate милдеттенмесин жалпы сумманын болжол менен %57 үлүшү катары баалайт. Булак бул Oracle кардарлар боюнча ачыктаган эмес маалыматтан чыгарылган Pangura баалоосу экенин ачык белгилейт.
Neocloud — жогорку тыгыздыктагы GPU кубаттуулугун негизинен AI жумуш жүктөрүнө ижарага берип, hyperscaler’лерге караганда адистешкен compute инфраструктурасын камсыз кылган булут операторлорун билдирет. Изилдөөдө CoreWeave бул класстын негизги мисалы. Булак GPU паркындагы олуттуу бөлүк тез нарксызданган GPUларга негизделген актив-күрөөлүү карыз менен каржыланганын жана CoreWeave Март 2026-жылы 8,5 миллиард долларлык DDTL 4.0 кредитин жапканын билдирет.
DebtRank distress мааниси чындыгында эмнени өлчөйт?
Бул изилдөөдөгү DebtRank distress — түйүндүн тармак байланыштары аркылуу келген шоктун айынан моделдин ичинде тарткан салыштырмалуу бузулуусун 0 менен 1 аралыгында өлчөгөн түзүмдүк индекс; ал банкрот болуу ыктымалдыгы, рыноктук капиталдаштыруунун жоготуусу же карыз/актив катышы эмес жана %100 чегинде каныгууга жетет.
DebtRank эсептөөсүнүн өзөгү
Ар бир багытталган \(j\rightarrow i\) байланышы үчүн \(w_{ji}\), максаттуу түйүн \(i\)нин булак түйүн \(j\)ге таасирленүүсүн билдирет. Каржылык байланышта бул салмак таасирленүүнүн максаттуу түйүндүн жоготууну сиңирүү жөндөмүнө катышы менен; offtake көз карандылыгында болсо иш көлөмү/кардар көз карандылыгы менен байланышат.
Булакта каскаддык жаңыртуунун өзөгү төмөнкүдөй берилет:
\[ h_i \leftarrow \min\left( 1,\, h_i+\sum_j h_j w_{ji} \right) \]
Бул жерде \(h_i\) — максаттуу түйүндүн distress деңгээли; \(h_j\) — коңшу булак түйүндөгү учурдагы distress деңгээлин; \(w_{ji}\) болсо \(j\rightarrow i\) байланышынын салмагын көрсөтөт. Сандар өлчөмсүз катыштар. \(\min(1,\cdot)\) оператору distress маанисин эң көп 1, башкача айтканда %100 менен чектейт.
Моделде ар бир түйүн distress топтогондон кийин аны сыртка бир гана жолу өткөрөт. Андан соң түйүн пассивдүү болуп калат; учурдагы distress мааниси сакталат, бирок кайра жайылтылбайт. Бул эреже багытталган циклдерде бир эле шок чексиз айланып, системалык тобокелдикти жасалма түрдө чоңойтуп жиберишине жана бир эле жоготуунун кайра-кайра эсептелишине жол бербейт.
Эмне үчүн %100 чеги маанилүү?
Түйүн %100 distress деңгээлине жакындаганда жаңы шок аны %120 же %150 distress деңгээлине жеткире албайт. Бул каныгуу бириккен шоктордун суммасы эмне үчүн өзүнчө сценарийлердин арифметикалык суммасынан кичине чыгышы мүмкүн экенин математикалык түрдө түшүндүрөт. Булак муну “sub-additivity” деп чечмелейт.
Тармактагы эң көп жүк көтөргөн байланыштар
| Байланыш | Байланыш алып салынганда жалпы каскад distress азайышы | Түшүндүрмө |
|---|---|---|
| OpenAI → CoreWeave | ≈ %28,5 | 13 түйүндүү өндүрүш графигиндеги эң көп жүк көтөргөн байланыш |
| OpenAI → Oracle | ≈ %20 | Stargate/RPO топтолушу аркылуу маанилүү контрагент байланышы |
| CoreWeave → GPU-күрөөлүү карыз комплекси | ≈ %14 | Compute операциясындагы шокту кредит катмарына өткөрөт |
| OpenAI → SoftBank | ≈ %11 | Булакта болжол менен 64,6 миллиард долларлык OpenAI таасирленүүсү менен байланыштырылат |
OpenAI → CoreWeave үчүн колдонулган кардар топтолушунун салмагы түздөн-түз ачыкка чыгарылган кардар боюнча RPO маалыматтарына негизделбегени, баалоо экени өзгөчө белгиленет. Ошондуктан болжол менен %28,5 мааниси “компания ачыкка чыгарган каржылык факт” эмес, белгилүү тармак калибрөөсүндөгү модель жыйынтыгы.
Nvidia эмне үчүн биринчи сценарийде “колдоочу байланыш” болуп чыгат?
100 бирдиктик OpenAIге өзгөчө шокто модель Nvidiaнын CoreWeave’ге берген кубаттуулук сатып алуу/off-take кепилдигин шокту күчөтүүчү эмес, сиңирүүчү байланыш катары чечмелейт. Бул сценарийде Nvidia үчүн distress болжол менен %0,6 деңгээлинде калат. Автор муну Nvidiaнын жогорку баланс/актив буфери OpenAIге коңшу таасирленүүнү сиңире алышы менен түшүндүрөт.
Бирок изилдөө андан кийин бул жыйынтыкты чектейт: Nvidiaнын idiosyncratic OpenAI кардар шогуна туруктуу көрүнүшү бардык AI суроо-талабына келген жалпы шокко да туруктуу экенин билдирбейт. Сценарий F дал ушул айырманы текшерет.
Compute’тун товарлашуусу эмне үчүн кредиттик тобокелдикти жок кылбайт?
Баяндама CME жана ICEнин H100 GPU-саатына негизделген накталай эсептешүүчү compute фьючерс продуктуларын compute’тун стандартташуу процессинин белгиси катары баалайт. Изилдөөнүн алкагында товарлашуу төрт этаптан турат: стандарттуу продукт аныктамасы, бааны аныктоо, клиринг/эсептешүү жана жетиштүү ликвиддүүлүк тереңдиги. Булакка ылайык, алгачкы үч этап кыйла деңгээлде ишке ашкан, ликвиддүүлүк болсо дагы өнүгүүдө.
Фьючерс келишими GPU-саатынын келечектеги баа тобокелдигин hedge кыла алат; бирок бир кардарга көз каранды neocloud’дун кардарынын төлөө жөндөмүн hedge кылбайт. Ошондой эле GPU баасынын фьючерси hyperscaler’дин бир контрагент менен түзгөн жүз миллиарддаган долларлык forward буйрутмасынын кредит тобокелдигин жок кылбайт. Баяндама ошондуктан баа тобокелдигин жана контрагент/кредит топтолуу тобокелдигин өзүнчө катмарлар катары карайт.
Эмне үчүн бириккен шоктор өзүнчө шоктордун жөнөкөй суммасындай чоң болбойт?
DebtRank моделинде ар бир түйүндүн distress мааниси %100 деңгээлинде каныккандыктан, A, B жана C шоктору бир учурда колдонулганда жалпы системалык distress үч өзүнчө иштетүүнүн суммасынын болжол менен 0,72 эсеси деңгээлинде калат; ошентсе да Oracle жана GPU-күрөөлүү карыз комплекси сыяктуу жалпы өтмөк түйүндөрү өзүнчө сценарийлерге караганда тереңирээк distressке түртүлөт.
Изилдөөнүн Ыкмасы жана Жыйынтыктары
Граф-биринчилик ыкмасы
Изилдөөнүн методологиялык ыкмасы AI инфраструктурасын сызыктуу жеткирүү чынжыры катары эмес, көп катмарлуу багытталган тармак катары көрсөтүү. Физикалык убакыт масштабдары, саясий көзөмөл чекиттери, компаниялар аралык коммерциялык милдеттенмелер жана каржылоо мамилелери бир аналитикалык алкакка проекцияланат.
Булак муну graph-first network-topology ыкмасы деп атайт. Физикалык жана каржылык байланыштар түйүн–кыр мамилелерине айландырылгандан кийин DebtRank каскады ар түрдүү шок башталуу чекиттери үчүн иштетилет. Ошентип “кайсы компания чоң?” деген суроо гана эмес, “кайсы байланыш башка түйүндөр иштей алышы үчүн пропорциясыз даражада маанилүү?” деген суроо да талданат.
Сүрөт 1 — төрт катмарлуу тар бөгөт картасы
Булактын алтынчы бетиндеги Сүрөт 1 эки көрүнүштү сунуштайт. Жогорку бөлүк төрт физикалык катмарды, ар бир катмар качан байлоочу болору тууралуу убакыт масштабын жана өкүл түйүндөрдү көрсөтөт. Төмөнкү бөлүк ошол эле түйүндөрдү дүйнө картасында географиялык жайгашуусуна коёт. Сүрөттүн илимий ролу географияны гана көрсөтүү эмес, ар башка тар бөгөттөр ар башка убакыт константаларына ээ экенин көрүнүктүү кылуу.
Сүрөттүн билдирүүсү мындай: бүгүн тармакка туташуу эң катуу чек болушу мүмкүн, кыска мөөнөттө HBM/таңгактоо, орто мөөнөттө минералдарды кайра иштетүү жана эпизоддук түрдө энергия коридору ошол эле системанын жаңы байлоочу катмарына айланышы мүмкүн. Ошондуктан системаны бир эле “GPU тартыштыгы” параметри менен моделдөөгө болбойт.
Сүрөт 2 жана График 4 — жез чынжыры
Сүрөт 2 жездин кен → эритүү → тазалоо → datacenter колдонуу чынжырын жана географиялык топтолушун бирге көрсөтөт. Булактын негизги түшүндүрмөсү — кен өндүрүшү географиялык жактан көбүрөөк таралган, ал эми орто баскычтагы эритүү/иштетүү көбүрөөк топтолгон.
График 4 бул түзүмдү баа сигналы менен айкалыштырат: кызыл серия реалдуу айлык FRED жез баасын, башка серия болсо эритүү маржасын көрсөткөн TC/RC көрсөткүчүн көрсөтөт. Булак 2026-жылдын башындагы жогорку жез баасы менен кулаган эритүү маржасын бирге кайра иштетүү баскычындагы кысылуунун белгиси катары чечмелейт.
Сүрөт 3 — өз ара геосаясий тар бөгөттөр
Сүрөт 3 АКШ/союздаштар, Кытай, Иран, Тайвань жана Перс булуңунун sovereign compute түйүндөрүнүн ортосундагы өз ара көз карандылыкты багытталган байланыштар менен көрсөтөт. Кызыл байланыштар өз ара барымта же “mutual-hostage” циклдерин билдирет. Бул сүрөт бир дагы мамлекет бүт AI жеткирүү чынжырын көзөмөлдөбөйт; ар кандай акторлор ар кандай катмарларда клапан сыяктуу күчкө ээ деген тезистин визуалдык көрүнүшү.
Сүрөт 4 — компаниянын тобокелдик билдирүүлөрүн физикалык чынжырга байланыштыруу
Сүрөт 4 SEC Item 1A сканында табылган компания таасирленүүлөрүн төрт физикалык тар бөгөт катмарына дал келтирет. Datacenter жабдууларын өндүрүүчүлөр түздөн-түз физикалык кириштерге, коргонуу компаниялары тазаланган сейрек жерлерге, fabless чип өндүрүүчүлөр TSMC жана экспорттук көзөмөлгө, кайра жайгаштыруу компаниялары болсо мамлекет колдогон алмаштыруучу инвестицияга байланыштырылат.
Бул сүрөт зыян божомолунун графиги эмес. Ал компаниянын өзүнүн тобокелдик билдирүүлөрүндө кайсы темалар көрүнүп турганын физикалык тармактагы орду менен дал келтирген таасир картасы.
Сүрөт 5 жана График 6 — айланма каржылоо жана жүк көтөрүүчү кырлар
Сүрөт 5 AI лабораториялары, hyperscaler’лер, neocloud’дар, чип өндүрүүчүлөр жана каржылоочулардын ортосундагы айланма мамиленин тармак топологиясын көрсөтөт. Карта көрүнүшү каржылык контрагенттердин географиялык орундарын, тармак көрүнүшү болсо капитал, кубаттуулук жана кредит мамилелерин баса белгилейт.
График 6 ар бир кырды “ошол эле OpenAI шогунда бул байланыш алынып салынса, жалпы системалык distressтин канча бөлүгү жоголот?” деген өлчөм боюнча иреттейт. Ошондуктан %28,5 мааниси CoreWeave’дин %28,5 банкрот болуу ыктымалдыгы эмес, OpenAI → CoreWeave кырынын тармактагы маржиналдык системалык маанисинин өлчөмү.
Негизги стресс сценарийлери A–C
| Сценарий | Баштапкы шок | Негизги өткөрүү жолу | Баса белгиленген таасирлер |
|---|---|---|---|
| A — OpenAI коммерциялашуусунун жайлашы | AI лабораториясында киреше/RPO кайра каралышы | RPO жана кардар топтолушу → CoreWeave/Oracle → GPU-күрөөлүү кредит → кредит spread’дери жана баалоолор | Neocloud’дар, Oracle, GPU-backed debt комплекси |
| B — Ормуз блокадасы | Энергия жана деңиз ташуусунун шогу | Энергия баасы → электр/тармак чыгымы → datacenter операциялык чыгымы → hyperscaler кирешелүүлүгүнө басым | Перс булуңунун sovereign-compute, газга сезгич АКШ datacenter’лери, hyperscaler capex кирешелүүлүгү |
| C — стратегиялык минерал эмбаргосу | Тазаланган сейрек жер жана стратегиялык металл үзгүлтүгү | Кайра иштетүү тар бөгөтү → магнит/GaN/электрондук компонент → server, автоунаа, коргонуу жана каржылоо катмарлары | Коргонуу/aerospace, жогорку деңгээлдеги электроника жана EV өндүрүүчүлөрү, электр бөлүштүрүү/муздатуу чынжыры |
Бул сценарийлер “2027-жылы сөзсүз ушундай окуя болот” түрүндөгү божомолдор эмес. Изилдөө аларды белгилүү шок класстарынын тармактагы өткөрүү жолдорун түшүнүү үчүн түзүлгөн өкүл экстремалдык стресс шарттары катары ачык аныктайт.
Бириккен A+B+C стресс тести
Үч шок бир учурда иштетилгенде жалпы моделдик distress үч өзүнчө иштетүүнүн арифметикалык суммасынын болжол менен 0,72 эсеси деп билдирилет. Мунун себеби түйүндөрдүн %100 distress чегинде каныгууга жетиши.
Бирок сумманын sub-additive болушу жалпы тар бөгөттөр жеңил калат дегенди билдирбейт. Булак Oracle distressи эң начар өзүнчө сценарийде болжол менен %57 болсо, бириккен шокто болжол менен %72ге; GPU-күрөөлүү карыз комплекси болжол менен %46 деңгээлинен %60ка чыкканын билдирет. Демек, бириккен тобокелдик бүт тармакта бирдей өспөстөн, бир нече жалпы түйүндө топтолот.
Сценарий D — GPU калдык наркынын шогу
Бул сценарий каржылык кардар шогунан айырмаланып, технологиялык муун алмашуусун карайт. Жаңы GPU мууну H100/H200 экинчи рыноктук наркын төмөндөтсө, GPUларга негизделген кредит күрөөсүнүн наркы да төмөндөшү мүмкүн.
Булак CoreWeave’дин 2026 Q1 10-Q маалыматында болжол менен 17,31 миллиард доллар GPU-күрөөлүү карыз жана 36,42 миллиард доллар property, plant and equipment бар экенин билдирет. GPU үлүшү боюнча моделдик божомол менен loan-to-value болжол менен %62 деңгээлинде эсептелет; болжол менен %10–20 экинчи рыноктук нарк арзандатуусу типтүү maintenance covenant диапазонуна жетиши мүмкүн экени көрсөтүлөт.
Бул шок CoreWeave түйүнүнөн башталганда модель GPU-күрөөлүү карыз комплексин болжол менен %95 distress деңгээлине чыгарат. Nvidiaнын offtake кепилдиги сатып алуу көлөмүн колдогону үчүн күрөөнүн рыноктук наркынын жоготуусун түздөн-түз компенсациялабайт. Ошентип “Nvidia колдоочу кыр” деген жыйынтык шоктун түрүнө көз каранды болуп калат.
Сценарий E — жез тарифтеринин MW башына инвестициялык чыгымга таасири
Баяндама AI datacenter курулуш чыгымынын болжол менен %48 бөлүгүн электр системалары түзөт деген тышкы булакты колдонот жана мунун болжол менен жарымын жез тарифине кабылган чакан топ катары карайт. Баяндамада колдонулган JLLнин MW башына 11,3 миллион доллар 2026 базасында электр жабдууларынын эсебине %30 тарифке байланыштуу өсүш божомолу жалпы MW башына чыгымды болжол менен %7 жогорулатат.
Булактын эсептөөсү боюнча бул божомол 5 GW масштабындагы neocloud кеңейишине болжол менен 4 миллиард доллар кошумча capex алып келсе, толук %50 pass-through болжол менен 6,8 миллиард доллар кошумча чыгым жаратат. Булар байкалган бүткөн долбоор чыгымдары эмес, белгилүү pass-through божомолдору менен жасалган сценарий эсептөөлөрү.
Сценарий F — системалык AI суроо-талап шогу
Сценарий F изилдөөнүн маанилүү туруктуулук текшерүүсү. OpenAIге мүнөздүү шоктун ордуна бүт AI инфраструктура комплексине бир учурда таасир эткен жалпы фактордук суроо-талап шогу колдонулат.
Булакта жалпы системалык distress 2,8 көрсөткүчүнөн 9,1 көрсөткүчүнө, башкача айтканда болжол менен 3,2 эсеге өсөт. Nvidia distressи болсо OpenAIге мүнөздүү сценарийдеги болжол менен %0,6 деңгээлинен системалык шокто болжол менен %91ге көтөрүлөт.
Бул жыйынтык тармак туруктуулугу абсолюттук компаниялык касиет эмес экенин көрсөтөт. Компания белгилүү бир контрагент шогуна каршы буфер боло алат, бирок бүт сектордун жалпы суроо-талап факторуна келген шокто ошол коргоо жок болуп калышы мүмкүн.
Изилдөө колдогон жана колдобогон жыйынтыктар
| Изилдөө колдойт | Изилдөө өз алдынча колдобойт |
|---|---|
| AI инфраструктура тобокелдигин физикалык, геосаясий жана каржылык катмарлар арасында тармак түрүндө моделдөөгө болот. | Моделде жогорку distress алган компания ошол эле ыктымалдык менен банкрот болот деген жыйынтык. |
| Белгилүү шок калибрөөлөрүндө айрым байланыштар системалык каскаддын пропорциясыз бөлүгүн көтөрөт. | %28,5 кыр мааниси компания ачыктаган каржылык коэффициент деген жыйынтык. |
| Шоктун түрү өзгөргөндө кайсы түйүн коопсуз же морт көрүнөрү да өзгөрүшү мүмкүн. | Nvidia, Oracle, CoreWeave же башка компания боюнча так инвестициялык жыйынтык. |
| Физикалык тар бөгөт жана кредиттик топтолуу бир эле системада бири-бирин күчөтүшү мүмкүн. | Бардык экономикалык байланыштардын эксперименталдык себептүүлүгү DebtRank тарабынан далилденди деген жыйынтык. |
| Бириккен стресс бир нече жалпы түйүндө өзүнчө шоктон жогорку distress жаратышы мүмкүн. | Бириккен экономикалык жоготуу келечекте баяндамадагы пайыз менен болот деген божомол. |
| Compute фьючерстери физикалык баа тобокелдигин hedge кылууга жардам бере алат. | Compute futures кардар топтолушун, күрөө наркын же контрагенттин банкрот болуу тобокелдигин жок кылат деген жыйынтык. |
Изилдөөнүн негизги чектөөлөрү
Биринчи чектөө — маалыматтын жабыктыгы. CoreWeave’дин кардар боюнча RPO бөлүштүрүлүшү жана GPU күрөө пулунун чыныгы курамы сыяктуу айрым өзгөрмөлөр коомчулукка ачык эмес. Баяндама бул маанилердин айрымдарын баалап, тармак салмактарына айлантат. Ошондуктан жыйынтыктардын бир бөлүгү маалыматтан түз байкалган коэффициенттер эмес, калибрленген тармак параметрлерине шартталган модель жыйынтыктары.
Экинчи чектөө — сценарийдик мүнөз. OpenAI киреше шогу, алты айлык Ормуз блокадасы, толук минерал эмбаргосу же бүт AI суроо-талабына жалпы фактор шогу болуп өткөн окуялардын ex-post себептик баасы эмес. Булар тармактын өткөрүү жолдорун текшерүү үчүн түзүлгөн стресс шарттары.
Үчүнчү чектөө — айрым графиктердин түшүндүрмө/иллюстративдүү болушу. Булак айрыкча айрым compute баасы, ташуу жана GPU кредити визуалдарын “illustrative” деп белгилейт. Бул графиктердин визуалдык ийри сызыктары чийки байкоо сериясы катары кайра колдонулбашы керек; чыныгы серия бар болсо, түздөн-түз негизги маалымат булагынан кайра түзүлүшү зарыл.
Төртүнчү чектөө — кызыкчылыктардын кагылышы. Модель жана визуалдар Panguraнын коммерциялык аналитикалык платформасы Pangura Axe менен түзүлгөн жана автор Panguraнын негиздөөчүсү болуп, компаниянын коммерциялык ийгилигинде каржылык кызыкчылыкка ээ. Бул жагдай моделди автоматтык түрдө жараксыз кылбайт; бирок көз карандысыз кайра өндүрүүнүн жана сезимталдык талдоосунун илимий маанисин жогорулатат.
Бешинчи чектөө — изилдөөнүн preprint мүнөзү. Баяндама кеңири булак базасын жана ачык модель логикасын сунуш кылса да, рецензияланган журналда жарыяланган акыркы макала катары бааланбашы керек.
Туруктуулукту башкаруу үчүн сунушталган мониторинг алкагы
Изилдөө системанын эрте эскертүү мониторингин алты телеметрия мамысына бөлөт: электр жана тармак; эс тутум жана таңгактоо; кайра иштетүү жана саясат; энергия жана деңиз кысыктары; compute суроо-талап/баасы; каржылоо стресси. Максат бир эле “AI тобокелдик упайын” чыгаруу эмес, ошол эле негизги графтан ар түрдүү институционалдык колдонуучулар үчүн тиешелүү субтармактарды чыгарып, шоктун жолун көрүнүктүү кылуу.
Бул ыкманын негизги башкаруу билдирүүсү — бир эле коопсуз компания же коопсуз өлкө издебестен, тармактагы орду толтурулбай турган түйүндөрдү, жалпы көз карандылыктарды жана шоктун түрүнө жараша өзгөргөн байланыштарды көзөмөлдөө.
Булак жана Ыкма Жөнүндө Эскертүү
Түпнуска изилдөө: AI’s Chokepoints: The physical constraints, geopolitical playbooks, and financial fragility of the global AI build-out.
Автор: Yuan Gao.
Жүктөлгөн PDFдеги мекеме: Pangura Limited.
Учурдагы SSRN metadataсындагы мекемелер: Pangura Limited; The University of Manchester. Жүктөлгөн PDFдин мукабасында University of Manchester аффилиациясы көрүнбөйт; бул библиографиялык айырма сакталган.
PDF датасы: June 2026.
SSRN каттоо маалыматы: Written 5 June 2026; posted 26 June 2026; SSRN каттоосунда акыркы ревизия 16 August 2026.
Платформа: SSRN.
SSRN abstract номери: 6884598.
DOI: 10.2139/ssrn.6884598.
Булак түрү: Эсептөө тармагын талдоо, каржылык системалык тобокелдикти моделдөө, ачык маалыматтарды синтездөө жана сценарийге негизделген стресс тестин камтыган изилдөө preprintи.
Рецензия статусу: SSRN preprintи; рецензияланган журнал макаласы катары берилбейт.
Лицензия: SSRN каттоосунда “All rights reserved. No reuse allowed without permission” деген маалымат бар. Ошондуктан булак сүрөттөрү Verianlaда түз көчүрүлбөшү керек.
Кызыкчылыктардын кагылышы: SSRN билдирүүсүнө ылайык, Yuan Gao Pangura Limitedдин негиздөөчүсү жана компанияда каржылык кызыкчылыкка ээ. Изилдөөнүн сандык талдоолору, сүрөттөрү жана DebtRank/каскад стресс тесттери Panguraнын менчик Pangura Axe аналитикалык платформасы менен түзүлгөн; автор платформанын коммерциялык ийгилигинде каржылык кызыкчылыгы бар экенин ачык билдирет.
Каржылоо: SSRN билдирүүсүнө ылайык, изилдөө тышкы грант алган эмес жана Pangura Limited ресурстары менен уюм ичинде жүргүзүлгөн.
Этика: Адам катышуучулары, бейтаптар же жеке маалыматтар колдонулбагандыктан, SSRN каттоосунда этика комитетинин уруксаты колдонулбай турганы көрсөтүлгөн.
Маалымат булактары: Изилдөө SEC EDGAR компания билдирүүлөрүн, FRED/EIA/IEA серияларын, коомчулукка жарыяланган компания операцияларын жана баяндаманын библиографиясында көрсөтүлгөн башка расмий/институционалдык булактарды бириктирет. Appendix A SEC Item 1A сканын, Appendix B 30 May 2026 абалы боюнча тандалган AI контрагенттеринин баалоо көрсөткүчтөрүн, Appendix C болсо DebtRank эсептөө логикасын түшүндүрөт.
Негизги модель: Физикалык тар бөгөттөр менен каржылык контрагент мамилелерин бириктирген багытталган тармакта DebtRank каскаддык жайылышы.
Негизги теңдеме: \(h_i \leftarrow \min(1,h_i+\sum_j h_jw_{ji})\). Distress 0–1 аралыгында каныгат; ар бир түйүн distressти бир жолу өткөрөт жана андан кийин кайра жайылтпайт.
Модель метрикасынын мааниси: Distress — салыштырмалуу моделдик жоготуу индекси. Ал банкрот болуу ыктымалдыгы, карыз/актив катышы же рыноктук капиталдаштыруудагы ишке ашкан жоготуу эмес.
Калибрлөө чеги: Айрым кыр салмактары ачыкка чыгарылбаган кардар топтолушу, RPO бөлүштүрүлүшү, GPU күрөө үлүшү жана covenant чектери сыяктуу коомчулукка ачык эмес кириштер үчүн баалоолорго негизделет.
Стресс тестинин чеги: A–F сценарийлери түшүндүрмө жана эсептөөчү стресс сценарийлери; инвестициялык кеңеш же даталанган рынок божомолу эмес.
Визуалдык кайра түзүү: Төрт катмарлуу chokepoint stack, жездин нарк чынжыры, өз ара эгемен клапан тармагы, компания таасир катмары, айланма каржылоо графиги жана стресс өткөрүү жолдору семантикалык жактан Verianla үчүн оригиналдуу түрдө кайра тартылышы мүмкүн. Булак визуалдары жабык лицензиялуу болгондуктан, пикселдик, макеттик же графикалык дизайн көчүрмөсү колдонулбашы керек.
Verianla Live ылайыктуулугу: Ылайыктуу. Төрт катмарлуу система үчүн Live Architecture; A–F шок жолдору үчүн Live Flow; кыр маанилери жана distress салыштыруулары үчүн Live Compare; DebtRank жаңыртуу кезеги үчүн туруктуу-параметрлүү Live Equation/Live Figure ылайыктуу. Илимий параметрлерди өзгөрткөн колдонуучу slider’лери ылайыктуу эмес.
Пикир калтырыңыз
E-mail дарегиңиз жарыяланбайт. Милдеттүү талаалар * менен белгиленген