


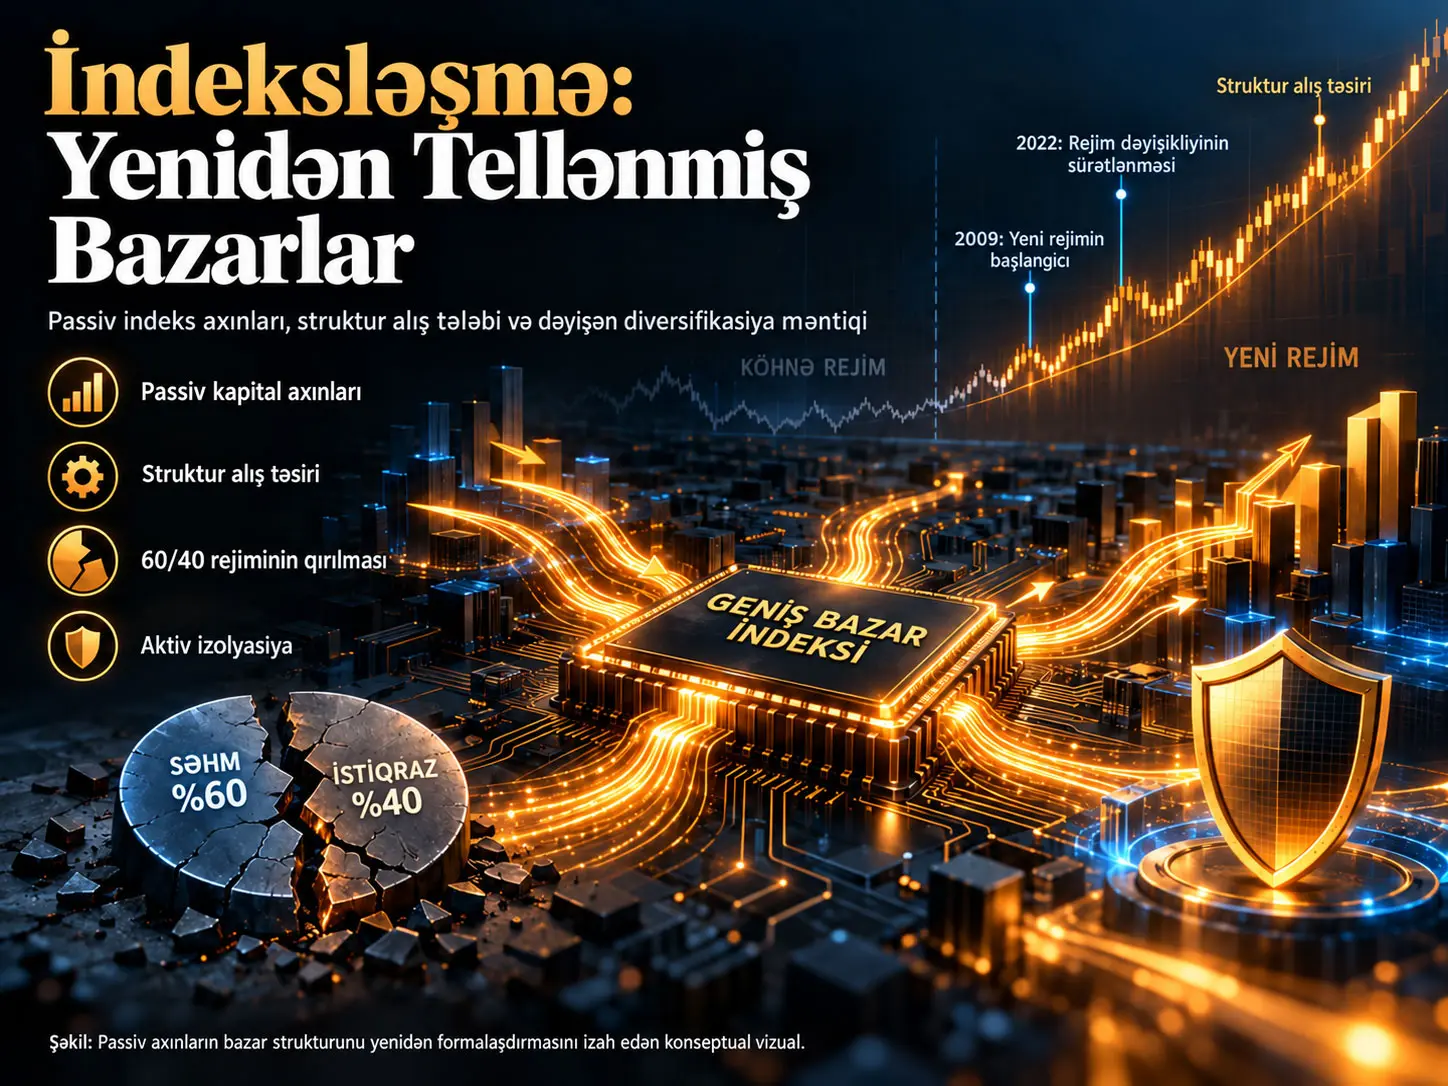
İndeksləşmə (indexification), Matthew Pompeo-nun qiymət həssaslığı aşağı olan passiv investisiya vasitələrinin bazardakı çəkisi kifayət qədər böyüdükdə kapitalın yalnız kim tərəfindən saxlanıldığını deyil, həm də qiymət formalaşmasını və bazarın əks-əlaqə strukturunu dəyişdirə biləcəyini izah etmək üçün istifadə etdiyi struktur bazar anlayışıdır. Tədqiqat yeni bir səbəb-nəticə yönümlü ekonometrik test aparmaq əvəzinə passiv fond artımını, inelastic markets hipotezini, mürəkkəb adaptiv sistem düşüncəsini, Active Share ədəbiyyatını, 60/40 portfel rejimini, S4 satış bacarığı yanaşmasını və momentum/trend-following nəticələrini vahid bazar-arxitekturası izahı altında birləşdirir. Müəllifin əsas iddiası budur ki, qiyməti qərar girişi kimi istifadə etmədən müntəzəm şəkildə indeks alan kapital güclü “struktur alış” yarada bilər və bu, trendləri uzadaraq value, mean reversion, yüksək Active Share və indeksdənkənar diversifikasiya kimi köhnə investisiya qaydalarının nisbi performansını dəyişdirmiş ola bilər.
Məqalə təxminən 2009-cu ili mühüm rejim keçidi kimi şərh edir. Bu dövr qlobal maliyyə böhranından sonra yüksək likvidliyin davam etdiyi, müəyyən edilmiş töhfəli pensiya planlarının və avtomatik töhfələrin böyüdüyü, passiv mülkiyyətin sürətlə artdığı dövrə təsadüf edir. Mənbənin Şəkil 2-sində passiv ABŞ səhm fondlarının ümumi fond aktivlərindəki payının 1995–2025 boyunca yüksəldiyi və təxminən 2019-da %50 həddini keçdiyi göstərilir. Müəllif bu struktur axının yalnız indeks investisiyalarını böyütmədiyini; qiymətə həssas investorların tarazlaşdırıcı təsiri ilə müqayisədə qiymətə həssas olmayan kapitalın payını artıraraq bazarın əks-əlaqə arxitekturasını dəyişdirdiyini irəli sürür.
Bununla belə, tədqiqat “indeksləşmə bütün bu bazar davranışlarının sübut edilmiş yeganə səbəbidir” nəticəsini dəstəkləmir. Məqalədə yeni causal identification dizaynı, reqressiya modeli, nəzarətli müqayisə və ya xam məlumat dəsti analizi təqdim edilmir. Bəzi dəlillər dərc olunmuş akademik araşdırmalara, bəziləri investisiya qurumlarının tədqiqat qeydlərinə, bəziləri isə hələ dərc edilməmiş S4 metodologiyasına əsaslanır. Buna görə tədqiqat ən doğru şəkildə müşahidə olunan müxtəlif bazar anomaliyalarını ortaq struktur mexanizmlə izah etməyə çalışan konseptual maliyyə işçi sənədi kimi oxunmalıdır.
Problemin başlanğıc nöqtəsi: Niyə köhnə qaydalar son illərdə zəifləmiş ola bilər?
Portfel nəzəriyyəsinin uzunmüddətli əsas fərziyyələrindən biri müxtəlif iqtisadi risklərə məruz qalan aktivlərin birlikdə saxlanmasının portfel riskini azalda bilməsidir. Value investisiyasının bahalı və ucuz aktivlər arasında qiymət intizamı yaratması, mean reversion strategiyalarının həddindən artıq qiymət hərəkətlərindən sonra əks istiqamətdə düzəlişləri tutması və aktiv idarəçilərin benchmarkdan şüurlu şəkildə yayınaraq alpha axtarması da qiymətlərin fundamental dəyər və risk məlumatına reaksiya verdiyi bazar nizamına əsaslanır.
Pompeo-nun sualı budur: Bazar mülkiyyəti getdikcə daha böyük ölçüdə qiymətə baxmadan müntəzəm indeks alan vasitələrə keçibsə, bu davranışlar eyni nəticələri verməyə davam edərmi?
Tədqiqat iddia edir ki, qiymətə həssas aktiv investorların qiymət yüksəldikcə daha az, düşdükcə isə daha çox alma meyli tarazlaşdırıcı əks əlaqə yaradır; passiv vasitə isə indeks komponentlərini indeksdəki çəkilərinə görə alır və qiyməti əsas qərar girişi kimi istifadə etmir. Bu ikinci davranış kifayət qədər böyük miqyasa çatdıqda əks-əlaqə strukturunun dəyişə biləcəyi irəli sürülür.
İndeksləşmə Nədir?
İndeksləşmə, mənbə tədqiqatında passiv investisiyanın sadəcə böyüməsi deyil, qiymət həssaslığı aşağı olan indeks kapitalının kifayət qədər böyük bazar payına çatması nəticəsində kapital axınlarının qiymət formalaşması və gəlir dinamikaları üzərində struktur əks-əlaqə yaratması kimi müəyyənləşdirilən anlayışdır.
Passiv investisiya ilə indeksləşmə arasındakı fərq
“Passiv investisiya böyüyür” ifadəsi mülkiyyət və ya fond axını müşahidəsidir. “İndeksləşmə” isə bundan daha güclü iddiadır: passiv axınlar kifayət qədər böyüdükdə aktiv və passiv investorların birlikdə yaratdığı bazar tarazlıq mexanizminin dəyişdiyini irəli sürür.
Buna görə mənbədə iki ayrı səviyyə var:
- Müşahidə olunan struktur dəyişiklik: passiv fondların bazardakı payının uzun müddətdə artması.
- Müəllifin mexanizm şərhi: bu artımın trendləri, mean reversion-u, aktiv idarəetmə performansını və diversifikasiyanın fürsət xərcini dəyişdirmiş olması.
Inelastic Markets Hypothesis niyə istifadə olunur?
Mənbə Gabaix və Koijen-in inelastic markets yanaşmasını indeksləşmə tezisinin əsas mexaniki dayaqlarından biri kimi istifadə edir. Məqalədə ötürülən təxmini böyüklüyə görə passiv vasitələrə yönələn 1 dollarlıq axın təxminən 5 dollarlıq bazar dəyəri hərəkəti ilə əlaqələndirilir.
Bu rəqəm Pompeo-nun yeni qiymətləndirməsi deyil; mənbə tədqiqat bu nəticəni Gabaix və Koijen-in araşdırmasına əsaslandırır. Verianla baxımından rəqəmdən daha vacib olan mexanizmdir: bazarın tələb elastikliyi aşağıdırsa, kiçik xalis kapital axınları qiymətlər üzərində axının miqdarından daha böyük təsirlər yarada bilər.
Qiymətə həssas və qiymətə həssas olmayan kapital
Tədqiqatın nəzəri fərqləndirməsi iki investor davranışı arasında qurulub. Qiymətə həssas investor qiymətləndirmə dəyişdikcə qərarını dəyişə bilər. Bir səhm çox bahalaşdıqda tələbini azalda, ucuzlaşdıqda artıra bilər. Belə davranış mənfi əks əlaqə yarada bilər.
Passiv indeks vasitəsinin əsas vəzifəsi isə müəyyən indeks çəkilərini izləməkdir. Vasitənin alış qərarının məqsədi şirkətin ucuz və ya bahalı olduğunu müəyyənləşdirmək deyil. Mənbənin işlətdiyi “price-insensitive” ifadəsi bu fərqi bildirir.
Müəllif qiymətə həssas olmayan kapitalın bazardakı payı artdıqda qiymətlərin yüksəlməsinə qarşı normalda yarana biləcək tarazlaşdırıcı satışın nisbətən zəifləyə biləcəyini və trendlərin daha uzun davam edə biləcəyini irəli sürür.
Şəkil 1: ABŞ M2 pul təklifinin rolu
Mənbənin ikinci səhifəsindəki Şəkil 1 ABŞ M2 pul təklifinin 2000–2025 dövründəki inkişafını göstərir. Qrafikdə xüsusilə 2008 Qlobal Maliyyə Böhranı və 2020 COVID dövründən sonra iki böyük yüksəliş vurğulanır.
Müəllif yüksək likvidliyi indeksləşmənin yeganə səbəbi kimi təqdim etmir. Likvidlik, müəyyən edilmiş töhfəli pensiya planları, avtomatik investisiya və passiv fond artımı ilə birlikdə işləyən dəstəkləyici ekoloji amil kimi nəzərdən keçirilir.
Bu qrafikdən “M2 artdığı üçün indeksləşmə yarandı” şəklində tək dəyişənli səbəb nəticəsi çıxarmaq olmaz. Məqalə belə bir ekonometrik əlaqəni qiymətləndirmir.
Şəkil 2: Passiv və aktiv fond aktivlərinin dəyişməsi
Mənbənin üçüncü səhifəsindəki Şəkil 2 ABŞ səhm fondu aktivlərinin aktiv və passiv vasitələr arasındakı təxmini bölgüsünü 1995–2025 boyunca göstərir. Qrafik ICI və Morningstar qiymətləndirmələrinə əsaslanır.
Passiv pay zamanla yüksəlir və mənbə qrafikində təxminən 2019-da %50 həddini keçir. Bu vizual tədqiqatın ən birbaşa struktur məlumat dəlilidir: bazarın investisiya vasitələri tərkibinin bir neçə onillik ərzində ciddi şəkildə dəyişdiyini göstərir.
Lakin qrafik üzərində işarələnmiş 2009 “Active Share sign flip” qeydi diqqətlə oxunmalıdır. Qrafikin şaquli oxu fond aktivlərinin aktiv/passiv payıdır; Active Share-ın gələcək fond gəlirləri ilə əlaqəsinin işarəsi isə ayrı akademik ədəbiyyat mövzusudur. İki hadisə mənbədə eyni struktur hekayənin hissələri kimi birləşdirilsə də, eyni ölçü deyil.
Passiv Fond Axınları Momentum Dinamikasını Necə Dəyişdirə Bilər?
Mənbənin təklif etdiyi mexanizmdə müntəzəm və qiymətə həssas olmayan passiv alışlar yüksələn indeks komponentlərinə davamlı struktur tələb yaradır; qiymətə həssas əks axın kifayət qədər güclü deyilsə, yüksəliş trendləri daha uzun sürə, geri çəkilmələr daha dayaz qala və köhnə simmetrik mean-reversion hədləri daha az təsirli ola bilər.
Şəkil 3: Köhnə və yeni alış-satış zamanlaması
Beşinci səhifədəki Şəkil 3 bu mexanizmi konseptual iki gəlir paylanması ilə izah edir. “Köhnə model” daha simmetrik paylanma kimi, “yeni model” isə sağa sürüşmüş və daha uzun müsbət quyruğa malik paylanma kimi göstərilir.
Müəllifin şərhi belədir:
- Struktur alış geri çəkilmələri daha dayaz və daha az tez-tez edərsə, alış həddi sola sürüşməli ola bilər.
- Momentum trendləri daha uzun davam edirsə, satış həddi sağa sürüşə bilər.
- Beləliklə, köhnə simmetrik al/sat qaydaları əvəzinə daha geniş və asimmetrik hədlər lazım ola bilər.
Bu şəkil tarixi gəlir məlumatına uyğunlaşdırılmış qiymətləndirilmiş paylanma deyil. Mənbə orta, dispersiya, skewness və ya başqa parametr qiymətləndirməsi vermir. Şəkil müəllifin struktur mexanizm hipotezini izah edən konseptual vizuallaşdırmadır.
Value və mean reversion niyə təzyiq altında qala bilər?
Value investisiyasının əsas məntiqi qiymətlə fundamental dəyər arasında yaranan fərqlərin gələcəkdə daralmasıdır. Mean reversion isə həddindən artıq qiymət hərəkətlərinin bir hissəsinin tərsinə dönməsini gözləyir.
İndeksləşmə tezisi doğrudursa, struktur alış bu geri dönüş prosesini gecikdirə bilər. Bahalı aktiv passiv indeks tərəfindən “çox bahalıdır” deyə satılmır; indeks çəkisi və investor axını davam etdikcə tələb də davam edə bilər. Belə mühitdə istiqamət baxımından doğru qiymətləndirmə baxışı belə uzun müddət nisbi performans itkisi yaşaya bilər.
Bu, value və ya mean reversion-un riyazi olaraq etibarsızlaşdığı mənasına gəlmir. Məqalənin tezisi bazar infrastrukturunun bu strategiyaların zamanlama xərcini və benchmarka nisbətən performansını dəyişdirə biləcəyidir.
“Free lunch counter closed” nə deməkdir?
Mənbə diversifikasiya riyaziyyatının yox olduğunu iddia etmir. Aşağı korrelyasiyalı aktivləri bir araya gətirmək portfel dispersiyasını hələ də azalda bilər.
Müəllifin iddiası fürsət xərci ilə bağlıdır: indeks struktur müsbət axın aldığı halda portfeli indeksdən kənara diversifikasiya etmək, risk azaldıcı fayda versə belə, güclü indeks trendinin bir hissəsindən imtina etmək mənasına gələ bilər. Buna görə “pulsuz nahar” riyazi deyil, benchmark-relative performans baxımından bahalaşıb.
60/40 portfel niyə rejim göstəricisi kimi istifadə olunur?
Mənbə klassik 60/40 portfelini %60 səhm və %40 istiqraz kombinasiyası kimi nəzərdən keçirir. Portfelin uzunmüddətli uğurunun mühüm hissəsi səhm və istiqraz gəlirləri arasındakı aşağı və ya mənfi korrelyasiyaya əsaslanıb.
Tədqiqatda ötürülən ikinci dərəcəli mənbələrə görə 1982–2021 dövründə 60/40 portfeli təxminən %10,8 illik gəlir verib və sırf səhm portfelindən təxminən üçdə bir daha aşağı volatilliyə malik olub.
2022-də inflyasiyanın yüksəlməsi və faizlərin sürətlə artırılması zamanı həm səhm, həm də istiqraz qiymətləri düşüb; mənbə 60/40 portfeli üçün təxminən -%17,5 illik nəticə bildirir. Müəllif bu inkişafı klassik səhm-istiqraz diversifikasiyasının hər makro rejimdə eyni şəkildə işləməyəcəyinin göstəricisi kimi şərh edir.
2022 Diversifikasiyanın Uğursuz Olduğunu Göstərdimi?
Xeyr. Mənbənin şərhi diversifikasiyanın riyazi prinsipinin uğursuz olması deyil, səhm və istiqraz korrelyasiyasının rejimdən asılı olması və yalnız bu iki aktiv sinfinə əsaslanan 60/40 portfelinin hər makroiqtisadi mühitdə “həqiqi müstəqil risk mənbələri” təqdim etməməsi istiqamətindədir.
Səhm-istiqraz korrelyasiyası niyə dəyişə bilər?
Mənbə 1982–2021 dövründəki güclü 60/40 performansını aşağı düşən inflyasiya, aşağı düşən faizlər və mərkəzi bank etibarlılığının dominant olduğu müəyyən makro rejimlə əlaqələndirir.
İnflyasiya şoku zamanı mərkəzi bank həm istiqraz qiymətləndirmələrinə, həm də səhm diskont dərəcələrinə eyni istiqamətdə təsir edə bilər. Belə mühitdə iki aktiv sinfinin əvvəllər mənfi olan korrelyasiyası müsbətə çevrilə bilər.
Tədqiqatda ötürülən State Street dəyərlərinə görə səhm–istiqraz korrelyasiyası GFC-dən sonrakı təxminən on ildə orta hesabla -0,37 ikən 2022-dən sonrakı üçillik dövrdə təxminən +0,41 olub.
“Həqiqi diversifikasiya” mənbədə necə müəyyənləşdirilir?
Müəllif yalnız səhm və istiqraz kombinasiyasından kənara çıxmağı müdafiə edir; hard assets, xarici valyutalar, beynəlxalq bazarlar, real assets və müəyyən managed-futures/trend-following strukturlarının fərqli risk mənbələri daşıya biləcəyini irəli sürür.
Burada kritik məqam “indeksdə olmayan hər şey qoruyucudur” deyil. Mənbə portfelin passiv ABŞ iri həcmli səhm struktur axınından fərqli iqtisadi mexanizmlərə məruz qalan aktivlər daşımalı olduğunu müdafiə edir.
1/N diversifikasiya niyə müzakirə olunur?
Mənbə DeMiguel, Garlappi və Uppal-ın 2009 tədqiqatından istifadə edərək sadə bərabər çəkili bölgünün bəzi mürəkkəb optimallaşdırma yanaşmalarını nümunədən kənarda üstələyə bildiyini xatırladır.
Pompeo bunu indeksləşmə kontekstində model həssaslığından çox risk mənbələrinin genişliyinin mühüm ola biləcəyi arqumenti ilə əlaqələndirir. Lakin bu şərh DeMiguel və həmkarlarının tədqiqatının birbaşa “indeksləşmə” mexanizmini sınaqdan keçirdiyi mənasına gəlmir; mənbə iki ayrı ədəbiyyatı öz konseptual çərçivəsində birləşdirir.
Tədqiqatın Metodu və Nəticələri
Bu tədqiqat hansı elmi üsuldan istifadə edir?
Tədqiqat orijinal mikro məlumat ekonometrikası, randomizə edilmiş təcrübə, yeni portfel backtest-i və ya struktur model qiymətləndirməsi təqdim etmir. Metod daha çox konseptual sintez və mexanizm qurma xarakteri daşıyır.
Müəllif:
- Passiv investisiya payındakı uzunmüddətli yüksəlişi göstərən fond aktivi məlumatlarından istifadə edir.
- ABŞ pul təklifindəki uzunmüddətli dəyişikliyi makro likvidlik fonu kimi təqdim edir.
- Inelastic Markets Hypothesis kimi mövcud akademik tədqiqatları mexaniki dayaq kimi istifadə edir.
- Active Share və momentum ədəbiyyatını bazar rejiminin dəyişmiş ola biləcəyinə dair göstəricilər kimi birləşdirir.
- S4 Selling Skill Score yanaşmasını satış qərarlarının nisbi dəyərinin dəyişməsinə dair ikinci göstərici kimi istifadə edir.
- 2022 səhm–istiqraz birgə düşüşünü rejim dəyişikliyinin mühüm müşahidəsi kimi qiymətləndirir.
- İnflyasiya, geosiyasi risk, demoqrafiya və likvidlik şoklarını mümkün “short-circuit” mexanizmləri kimi müzakirə edir.
Şəkil 1 — M2 Money Supply
| Element | Mənbədə verilən məlumat | Elmi rol | Şərh sərhədi |
|---|---|---|---|
| Dövr | 2000–2025 | Uzunmüddətli likvidlik fonu | İndeksləşmə üçün birbaşa səbəb testi deyil. |
| Vurğulanan hadisələr | 2008 GFC və 2020 COVID | İki böyük pul təklifi genişlənməsini göstərmək | M2 ilə passiv fond payı arasında reqressiya verilmir. |
| Mənbə | Federal Reserve H.6 Release | Makro monetar məlumat | PDF xam müşahidə cədvəlini dərc etmir. |
Şəkil 2 — Passive vs. Active Share
| Element | Mənbədə verilən məlumat | Elmi rol |
|---|---|---|
| Dövr | 1995–2025 | Passiv fond mülkiyyətinin uzunmüddətli yüksəlişini göstərmək |
| Təxmini kritik tarix | 2019 | Passiv payın %50 həddini keçdiyi nöqtə |
| Məlumat mənbəyi | ICI və Morningstar qiymətləndirmələri | Aktiv/passiv ABŞ səhm fondu aktiv payları |
| 2009 qeydi | Active Share sign flip | Müəllifin ayrıca ədəbiyyat nəticəsi ilə əlaqələndirdiyi rejim işarəsi |
Active Share nə göstərir?
Active Share aktiv fondun portfel çəkilərinin benchmark indeks çəkilərindən nə qədər fərqli olduğunu ölçən metrikdir. Cremers və Petajisto-nun 2009 tədqiqatı yüksək Active Share ilə daha yaxşı performans arasında müsbət əlaqə bildirmişdir.
Mənbə daha sonrakı ədəbiyyata əsaslanaraq bu əlaqənin zəiflədiyini və ya işarə dəyişdirdiyini iddia edir. Frazzini, Friedman və Pomorski-nin 2016 tədqiqatı benchmarklar nəzarətə alındıqda Active Share-ın fond gəlirləri üçün proqnoz gücünü dəstəkləməmiş; mənbə həmçinin 2010–2015-i əhatə edən BlackRock out-of-sample analizinin faktor yükləri nəzarətə alındıqda mənfi əlaqə tapdığını bildirir.
Active Share-dakı dəyişiklik indeksləşməni sübut edirmi?
Təkbaşına xeyr. Active Share ədəbiyyatında zamanla dəyişən performans əlaqəsi indeksləşmə tezisi ilə uyğundur, lakin tədqiqat passiv mülkiyyət dəyişikliyinin Active Share performans əmsalını səbəb olaraq dəyişdirdiyini birbaşa qiymətləndirən ekonometrik dizayn təqdim etmir.
S4 Selling Skill Score nədir?
S4 Selling Skill Score, mənbədə aktiv fond idarəçilərinin satdıqları qiymətli kağızların sonradan saxlanılan qiymətli kağızlarla müqayisədə necə performans göstərdiyini qiymətləndirərək satış qərarlarının dəyər yaradıb-yaratmadığını ölçmək üçün istifadə olunan çərçivə kimi müəyyən edilir.
Yüksək S4 satılan qiymətli kağızların sonradan saxlanılanlardan daha zəif performans göstərməsi ilə uyğun “yaxşı satış” qərarını ifadə edir. Mənfi S4 isə idarəçinin satdığı aktivi saxlamasının daha yaxşı ola biləcəyi halları təmsil edir.
S4 dəlilinin mühüm doğrulama sərhədi
Mənbə təxminən 2019-dan sonra aktiv idarəçilərin satışlarının çoxunun performansı azaltdığını və 2022-də yaxşı satış bacarığının xüsusilə artım fondlarında yenidən dəyər qazandığını bildirir.
Lakin bu məqalə S4 analizi üçün nümunə ölçüsü, model, məlumat mənbəyi, hesablama tənliyi, standart xəta və ya test statistikası təqdim etmir. Mətnin özü metodologiya istinadını “citation pending publication” kimi işarələyir və mənbəçada S4 istinadı hələ doğrulanacaq qeyd kimi qalır.
Buna görə S4 məqalənin konseptual arqumentində mühüm element olsa da, bu PDF-dən müstəqil şəkildə yenidən istehsal edilə bilən empirik nəticə deyil.
Şəkil 4 — Active Insulation və rejim dəyişikliyi
Mənbə Şəkil 4-də üfüqi oxu aşağıdan yuxarı “active insulation”, şaquli oxu isə benchmarka nisbətən portfel nəticəsi kimi tərtib edir. İki konseptual rejim xətti var.
| Rejim | Mənbədə göstərilən meyl | Müəllifin şərhi |
|---|---|---|
| İndeksləşmə davam edərkən | Mənfi | Passiv konsensusdan yayınmaq nisbi performansa xərc yaradır. |
| Short-circuit sonrasında | Müsbət | Eyni yayınma qoruma və ya nisbi üstünlük verə bilər. |
“Active insulation” mənbədə vahid standart maliyyə metriyi deyil. S4 satış bacarığı, Active Share, aktiv sinfi diversifikasiyası və non-equity trend following kimi fərqli vasitələri eyni konseptual oxda birləşdirən müəllif konstruksiyasıdır.
Buna görə Şəkil 4 real məlumatla qiymətləndirilmiş slope əmsalı kimi şərh edilməməlidir.
İndeksləşməni hansı hadisələr “qısa qapanmaya” sala bilər?
Mənbə dəqiq tarix proqnozu vermir və zamanlamanın qeyri-müəyyən olduğunu açıq şəkildə bildirir. Dörd əsas mexanizm müzakirə olunur:
| Mexanizm | Mənbədə təklif olunan kanal | Status |
|---|---|---|
| İnflyasiya | Faiz siyasətini məhdudlaşdıra və yüksək qiymətləndirmələrə təzyiq göstərə bilər. | Ssenari / müəllif şərhi |
| Geosiyasi risk | Riskdən qaçışı və səhmdənkənar aktivlərə yönəlməni artıra bilər. | Xarici ədəbiyyatla dəstəklənən ssenari |
| Demoqrafik keçid | 401(k) yığım mərhələsindən paylama mərhələsinə keçid avtomatik xalis töhfələri azalda bilər. | Struktur hipotez |
| Likvidlik / sentiment şoku | Qiymətə həssas olmayan yuxarı istiqamətli axının zəifləməsi və ya tərsinə dönməsi trend əks-əlaqəsini dəyişdirə bilər. | Konseptual mexanizm |
Geosiyasi risk müzakirəsi
Mənbə Caldara və Iacoviello-nun Geopolitical Risk (GPR) indeksindən və 2026 tarixli Kaminski–Zhao araşdırmasından istifadə edərək yüksək geosiyasi risk dövrlərində fərqli aktiv siniflərinin fərqli davrana biləcəyini bildirir.
Məqalənin ötürdüyü Kaminski–Zhao nəticəsinə görə 2000-dən sonra GPR-nin ən güclü artdığı iyirmi ayda səhmlər orta hesabla düşərkən enerji və ABŞ dolları yüksəlib. Bu nəticə mənbədə indeksdənkənar risk mənbələrinin müəyyən stres rejimlərində diversifikasiya təmin edə biləcəyi tezisinə dəstək kimi istifadə olunur.
Managed futures və trend following
Mənbə bütün CTA və ya managed-futures strategiyalarını eyni hesab etmir. Səhm tərəfində xalis uzun mövqe daşıyan trend-following proqramı yüksəliş zamanı indeksləşmə axınına qoşula bilər.
Müəllifin “izolyasiya” baxımından daha güclü gördüyü struktur səhm uzun mövqeyindən aşağı asılı olan və əmtəə, valyuta və sabit gəlirli bazarlar kimi fərqli aktiv siniflərində istiqamət dəyişə bilən cross-asset trend-following proqramlarıdır.
Bununla belə, tədqiqat konkret CTA proqramını yeni məlumatla backtest etmir. Bu bölmə mövcud managed-futures ədəbiyyatının konseptual çərçivəyə tətbiqidir.
Tədqiqatın dəstəklədiyi nəticələr
- ABŞ səhm fondu aktivlərində passiv investisiyanın payı 1995–2025 dövründə güclü şəkildə yüksəlmiş və mənbə qrafikində təxminən 2019-da %50 həddini keçmişdir.
- Qiymət həssaslığı aşağı kapital axınlarının qiymət təsiri yarada bilməsi fikri mövcud inelastic markets ədəbiyyatı ilə uyğundur.
- Active Share-ın fond performansını proqnozlaşdırma əlaqəsi ədəbiyyatın fərqli dövrlərində eyni qalmayıb.
- 2022 səhm və istiqraz qiymətlərinin eyni istiqamətdə düşə bildiyini və 60/40 diversifikasiyasının rejimdən asılı ola biləcəyini açıq şəkildə göstərib.
- Mənbə fərqli passiv-konsensusdan kənar yanaşmaları ortaq “active insulation” anlayışı altında birləşdirir.
- İndeksləşmənin gələcəkdə zəifləyə biləcəyi mexanizmlər konseptual olaraq müəyyənləşdirilib.
Tədqiqatın dəstəkləmədiyi nəticələr
- Passiv investisiyanın value, mean reversion və ya Active Share uğursuzluğunun yeganə səbəbi olduğu sübut edilməyib.
- 2009 ili ekonometrik olaraq qiymətləndirilmiş dəqiq struktur qırılma tarixi deyil.
- Şəkil 3-dəki gəlir paylanmaları ölçülmüş parametrlərlə uyğunlaşdırılmış empirik paylanmalar deyil.
- Şəkil 4-dəki iki meyl reqressiya əmsalı deyil.
- S4 nəticələri bu PDF-də yenidən istehsal edilə bilən məlumat və metod detalları ilə təqdim edilmir.
- İndeksləşmənin nə zaman qısa qapanmaya düşəcəyi proqnozlaşdırılmır.
- İndeksdən kənardakı hər aktivin böhranlarda mütləq qoruma verəcəyi göstərilməyib.
- Müəyyən managed-futures və ya aktiv idarəetmə məhsulunun gələcəkdə üstün gəlir verəcəyi sübut edilməyib.
- Tədqiqat fərdi investor üçün alış, satış və ya portfel bölgüsü tövsiyəsi deyil.
Tədqiqatın güclü tərəfi
Tədqiqatın güclü tərəfi normalda ayrı-ayrı müzakirə edilən bir neçə bazar hadisəsini eyni əks-əlaqə arxitekturası altında düşünməyə məcbur etməsidir. Passiv fond payı, price-insensitive demand, momentum, Active Share, satış bacarığı, 60/40 korrelyasiyası və alternativ diversifikasiya vasitələri bir-birindən qopuq başlıqlar əvəzinə ortaq bazar rejimi hipotezi içində nəzərdən keçirilir.
Tədqiqatın əsas elmi məhdudiyyəti
Ən mühüm məhdudiyyət ortaq mexanizmin orijinal məlumat üzərində səbəb baxımından sınaqdan keçirilməməsidir. Məqalə eyni məlumat dəstində passiv mülkiyyət nisbətini, gələcək momentum əmsallarını, Active Share performansını, S4 dəyərlərini və aktiv sinfi korrelyasiyalarını birlikdə modelləşdirmir.
Beləliklə, “indexification” bu mərhələdə çoxsaylı müşahidələrə izah birliyi qazandıran hipotezdir; bu məqalə təkbaşına mexanizmin ölçüsünü və ya səbəb payını müəyyən etmir.
Mənbə və Metod Qeydi
Tam orijinal başlıq: INDEXIFICATION: Re-Wired Markets: Why the Old Rules Have Not Applied Lately.
Müəllif: Matthew Pompeo.
PDF-dəki vəzifə və qurum: Portfolio Manager, MQP Properties.
SSRN metadata afiliyasiyası: Korporativ afiliyasiya göstərilməyib.
Mənbə növü: Working paper / preprint.
Date Written: 7 İyun 2026.
SSRN-ə göndərilmə tarixi: 29 İyun 2026.
SSRN abstract nömrəsi: 6895138.
DOI: 10.2139/ssrn.6895138.
Platforma: SSRN.
Jurnal: PDF və ya doğrulanmış SSRN qeydində resenziyalı jurnal nəşri göstərilmir.
Resenziya statusu: Resenziyalı jurnal məqaləsi kimi doğrulanmayıb; işçi sənəd kimi təqdim edilməlidir.
Lisenziya: SSRN qeydi “All rights reserved. No reuse allowed without permission” məlumatını verir. Açıq Creative Commons lisenziyası doğrulanmayıb.
Tədqiqat dizaynı: Konseptual maliyyə/mikrostruktur sintezi; yeni nəzarətli təcrübə, yeni səbəb yönümlü ekonometrik model və ya tək orijinal backtest məlumat dəsti deyil.
Əsas anlayış: İndeksləşmə — price-insensitive passive ownership artımının ümumbazar əks-əlaqə strukturunda dəyişiklik yarada biləcəyi hipotezi.
Nəzəri dayaqlar: Complex adaptive systems yanaşması; Inelastic Markets Hypothesis; portfel diversifikasiyası nəzəriyyəsi; momentum və Active Share ədəbiyyatı.
Şəkil 1: ABŞ M2 pul təklifi, 2000–2025; mənbə Federal Reserve H.6 Release.
Şəkil 2: ABŞ səhm fondlarında passiv və aktiv aktiv payları, 1995–2025; ICI/Morningstar qiymətləndirmələri.
Şəkil 3: Passiv/401(k) struktur alışının gəlir paylanmasını və alış-satış hədlərini dəyişdirə biləcəyinə dair konseptual köhnə-yeni model müqayisəsi.
Şəkil 4: İndeksləşmə rejimi ilə mümkün post-short-circuit rejimində aktiv “izolyasiya” və benchmark-relative nəticə arasındakı əlaqənin işarə dəyişdirə biləcəyini göstərən konseptual sxem.
60/40 üçün mənbədə ötürülən uzunmüddətli nəticə: 1982–2021 arasında təxminən %10,8 illik gəlir və sırf səhm portfelinə nisbətən təxminən üçdə bir daha aşağı volatillik.
2022 üçün mənbədə ötürülən 60/40 nəticə: Təxminən -%17,5.
Mənbədə ötürülən səhm–istiqraz korrelyasiyası: GFC-dən sonrakı təxminən on ildə orta -0,37; 2022-dən sonrakı üç ildə təxminən +0,41.
Active Share dəlili: Mənbə Cremers–Petajisto, Frazzini–Friedman–Pomorski və BlackRock out-of-sample analizini eyni rejim narrativində birləşdirir.
S4 dəlili: Selling Skill Score aktiv idarəçinin satış qərarının sonrakı nisbi performansını qiymətləndirən çərçivə kimi müəyyən edilir; lakin bu PDF-də metodoloji mənbə hələ “citation pending publication” vəziyyətindədir.
Mühüm biblioqrafik çatışmazlıq: Richard Brennan-ın iki əsəri mənbəçada “[Publisher TBC]” şəklindədir; Michael Green üçün konkret nəşr “[specific paper TBC]” kimi saxlanılıb; S4 metodologiyası üçün də doğrulanmamış placeholder mövcuddur.
Mühüm metodoloji sərhəd: “Indexification” mexanizminin böyüklüyünü səbəb baxımından qiymətləndirən orijinal reqressiya və ya struktur model bildirilmir.
Mühüm vizual sərhəd: Şəkil 3 və Şəkil 4 izahlı/konseptual fiqurlardır; empirik olaraq qiymətləndirilmiş əyri və ya əmsal kimi istifadə edilməməlidir.
Maliyyələşdirmə: PDF-də maliyyələşdirmə bildirişi verilməyib.
Maraqlar toqquşması: PDF-də ayrıca maraqlar toqquşması bildirişi verilməyib.
Məlumat əlçatanlığı: PDF-də ayrıca məlumat repository-si və ya reproducibility paketi bildirilməyib.
CRediT / müəllif töhfələri: Tək müəllifli tədqiqat üçün ayrıca CRediT bildirişi verilməyib.
JEL təsnifatı: G11, G12, G14, G23.
Şərh yazın
E-poçt ünvanınız yayımlanmayacaq. Məcburi sahələr * ilə işarələnib