


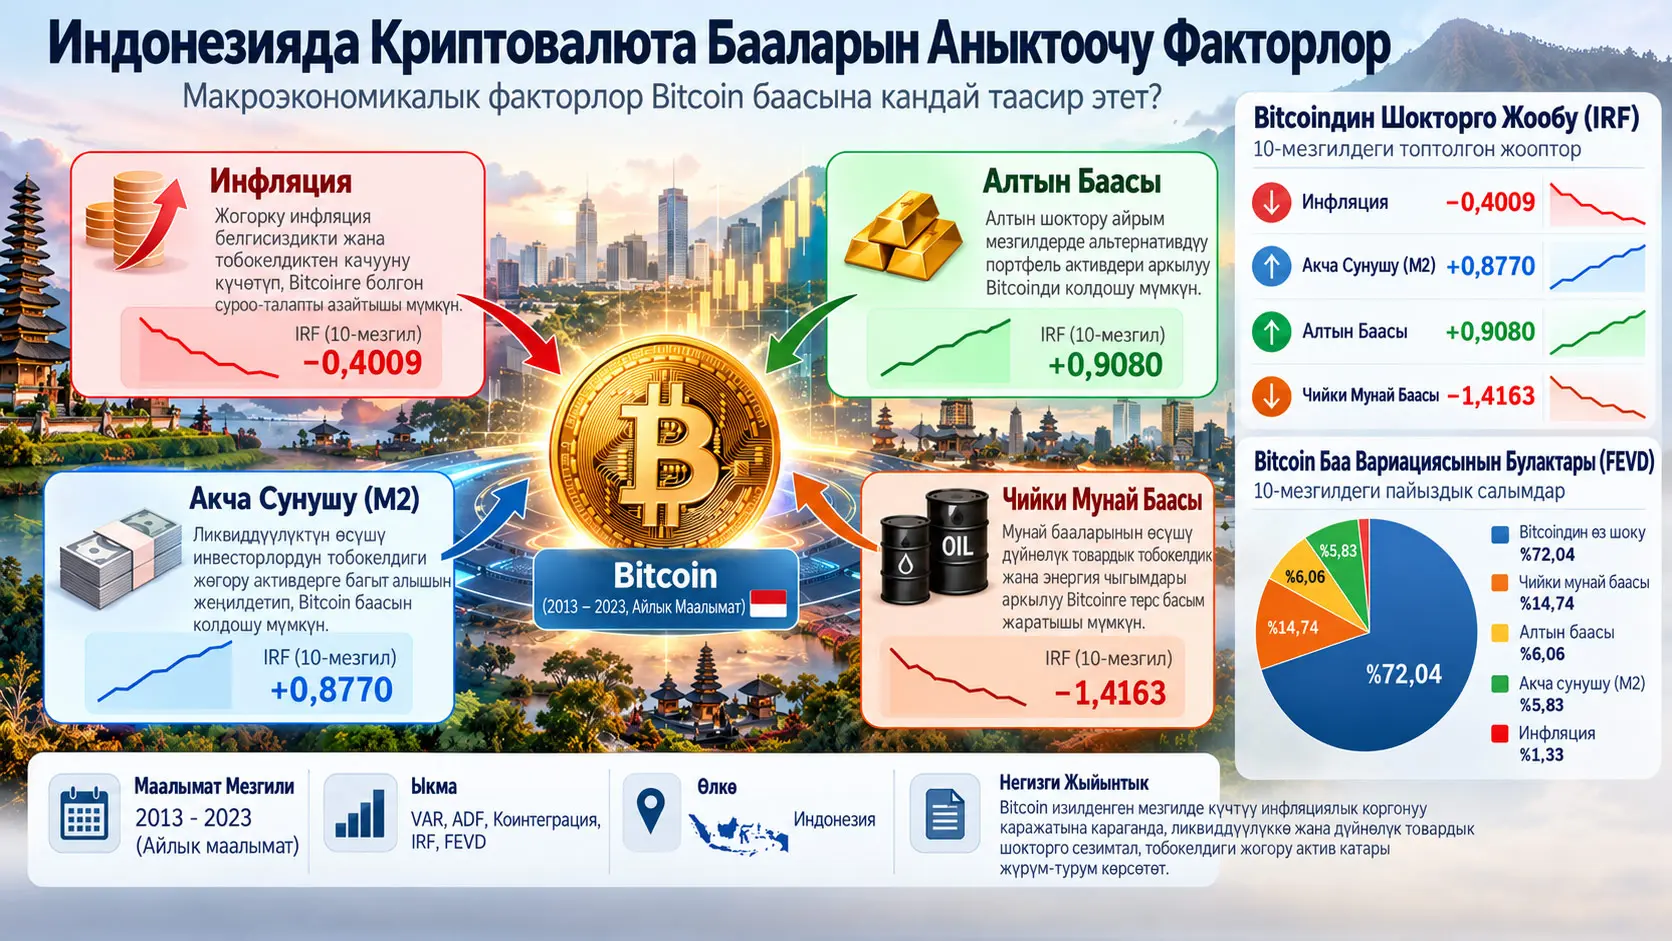
Вектордук авторегрессия (Vector Autoregression, VAR), бир нече убакыт катарын бир эле динамикалык системанын ичинде карап, ар бир өзгөрмөгө анын өзүнүн мурунку маанилери жана системадагы башка өзгөрмөлөрдүн мурунку маанилери кандай таасир этерин моделдеген көп өзгөрмөлүү убакыт катарынын ыкмасы. Бул изилдөө Индонезиянын шартында Bitcoin баасы менен инфляциянын, кеңири акча массасы M2нин, алтындын баасынын жана чийки мунайдын баасынын ортосундагы динамикалык байланыштарды 2013–2023-жылдардагы айлык маалыматтардын негизинде VAR алкагында изилдейт. Булак бардык катарлар натуралдык логарифмге өткөрүлгөнүн, стационардуулук Augmented Dickey–Fuller тести менен текшерилгенин, кечигүү узактыгы маалымат критерийлери аркылуу тандалганын, моделдин туруктуулугу AR түптөрү менен текшерилгенин жана шоктордун убакыт боюнча өтүшү Impulse Response Function жана Forecast Error Variance Decomposition аркылуу бааланганын билдирет.
ADF жыйынтыктарында Bitcoin баасынын, инфляциянын, M2нин, алтындын жана мунайдын катарларынын баары деңгээлде стационардуу эмес; бардык өзгөрмөлөрдүн биринчи айырмасы алынгандан кийин p = 0,0000 менен стационардуу болуп, булак тарабынан I(1) деп классификацияланган. Коинтеграция таблицасы узак мөөнөттүү жалпы тең салмак байланышы жок экенин көрсөтүп, ошондуктан изилдөө кыска мөөнөттүү динамиканы VAR ыкмасы менен карайт.
Impulse Response Function жыйынтыктарынын негизги багыты мындай: инфляция шогу Bitcoinге терс, M2 акча массасынын шогу оң, алтын шогу оң, бирок булактагы баянда салыштырмалуу алсызыраак, ал эми мунай баасынын шогу ачык терс жооп жаратат. Forecast Error Variance Decomposition жыйынтыктарында кыска мөөнөттө Bitcoin баасынын прогноз катасынын дисперсиясынын чоң бөлүгү Bitcoinдин өз шокторунан келип чыгат. 10-мезгилде булактын 7-таблицасы өз шогунун үлүшүн %72,03971; мунайды %14,73538; алтынды %6,061186; M2ни %5,832698 жана инфляцияны %1,331028 деп берет.
Булак бул табылгаларды Bitcoin Индонезия үлгүсүндө күчтүү инфляциядан коргоо каражатынан көрө өзүнүн рыноктук динамикасына, ликвиддүүлүк шарттарына жана өзгөчө орто–узак горизонтто дүйнөлүк товардык шокторго сезимтал жогорку тобокелдүү спекулятивдик актив сыяктуу жүрөт деп чечмелейт. Бирок изилдөө Bitcoinди гана, 2013–2023-жылдар аралыгын гана жана сызыктуу VAR түзүмүн гана карайт. Табылгаларды башка криптовалюталарга, башка мезгилдерге же сызыктуу эмес рынок режимдерине автоматтык түрдө жалпылоого болбойт.
Изилдөөнүн негизги көйгөйү эмне?
Bitcoin сыяктуу криптоактивдердин бааларына алардын ички рыноктогу сатып алуу-сатуу жүрүм-туруму гана эмес, акча-кредит саясаты, ликвиддүүлүк, инфляция жана дүйнөлүк товар рыноктору сыяктуу кеңири экономикалык шарттар да таасир этиши мүмкүн. Индонезия сыяктуу дүйнөлүк ликвиддүүлүк циклдерине, валюта курсунун өзгөрүшүнө жана товар бааларына ачык экономикада бул байланыш кайсы каналдар аркылуу иштей турганын түшүнүү инвесторлордун жүрүм-туруму жана финансылык туруктуулук үчүн маанилүү.
Булак белгилеген адабияттагы боштук — Индонезиядагы мурунку изилдөөлөрдүн маанилүү бөлүгү өз-өзүнчө макро өзгөрмөлөргө же салыштырмалуу статикалык байланыштарга көңүл бургандыгы. Бул изилдөө инфляцияны, акча массасын, алтынды, мунайды жана Bitcoinди бир динамикалык системада карап, бир өзгөрмөдөгү шок башка өзгөрмөлөргө убакыт ичинде кандай өтөрүн изилдөөнү максат кылат.
Аталышта “криптовалюта баалары” делгени менен талдоо эмне үчүн Bitcoinге багытталган?
Макаланын түпнуска аталышында жалпы cryptocurrency prices деген сөз колдонулат; бирок эмпирикалык моделде жалгыз криптовалюта өзгөрмөсү — Bitcoin баасы. Ethereum же башка криптовалюта үчүн өзүнчө катар, теңдеме, IRF же FEVD жок. Ошондуктан макаланын чыныгы эмпирикалык табылгаларын “Bitcoinдин Индонезиядагы макроэкономикалык динамикасы” деген контекстте окуу керек.
Изилдөөдө колдонулган беш негизги өзгөрмө
| Өзгөрмө | Кыскартма | Илимий ролу | Булакта көрсөтүлгөн маалымат булагы |
|---|---|---|---|
| Bitcoin баасы | BTC / LnBTC | Криптовалюта рыногунда изилденген баа өзгөрмөсү; айлык жабылуу баасы | Ыкма абзацында Investing.com; 1-таблицада CoinMarketCap |
| Инфляция | INF / LnINF | Керектөө бааларын жана баа деңгээлинин басымын көрсөткөн макроэкономикалык өзгөрмө | Statistics Indonesia / BPS |
| Кеңири акча массасы | M2 / LnM2 / JUB | Ички ликвиддүүлүк шарттарын көрсөткөн акча массасынын көрсөткүчү | Bank Indonesia |
| Алтындын баасы | GOLD / LnGOLD | Салттуу коопсуз башпаанек жана альтернативдүү портфелдик актив | Investing.com |
| Чийки мунайдын баасы | OIL / LnOIL | Дүйнөлүк энергия жана товар шарттарын көрсөткөн өзгөрмө | Investing.com |
JUB, жарыяланган VAR теңдемелеринде акча массасынын өзгөрмөсү үчүн колдонулган кыскартма жана индонезия тилиндеги “Jumlah Uang Beredar”, башкача айтканда жүгүртүүдөгү/кеңири акча массасы түшүнүгүнө туура келет. Изилдөөнүн ыкма бөлүмүндө ушул эле экономикалык өзгөрмө M2 деп аталган.
Натуралдык логарифмге өткөрүү эмне үчүн колдонулган?
Булак бардык катарлар дисперсияны туруктуураак кылуу жана чечмелөөнү жеңилдетүү үчүн натуралдык логарифмге өткөрүлгөнүн билдирет. Оң \(X\) өзгөрмөсү үчүн натуралдык логарифм өзгөртүүсү:
\[ \ln(X) \]
түрүндө болот. Логарифмдик өзгөртүү чоң масштаб айырмаларын кыскартат жана өзгөчө баа же акча массасы сыяктуу убакыт өткөн сайын абдан чоңоюшу мүмкүн болгон өзгөрмөлөрдүн өзгөрүшүн салыштырууга ыңгайлуу масштабда моделдөөгө жардам бериши мүмкүн.
Бирок булактын ичинде маанилүү отчеттук белгисиздик бар. Текстте LnBTC, LnINF, LnM2, LnGOLD жана LnOIL өзгөрмөлөрү айтылса, 1-таблицада инфляция “Percentage” деп көрсөтүлөт, ал эми кийин жарыяланган VAR теңдемелери Ln же ΔLn белгилери жок BTC, Inflation, JUB, Gold жана Oil түрүндө жазылган. Ошондуктан Verianla жарыяланган VAR коэффициенттерин так эластикалуулук коэффициенттери деп кайра атабайт.
Булактын теориялык негизинде кайсы механизмдер талкууланат?
Булак бир эле теория менен чектелбейт. Инфляциядан коргонуу мамилеси, New Monetarism, Global Liquidity Cycle, портфелдик алмаштыруу жана кайра тең салмактоо, Friedmanдын акчага суроо-талап мамилеси, акча/санарип акчанын чыгым түзүмү жана Modern Monetary Theory сыяктуу ар түрдүү теориялык алкактар аркылуу Bitcoin эмне үчүн макроэкономикалык шарттар менен байланышта болушу мүмкүн экени талкууланат.
Инфляция каналы: Bitcoin чектелген сунуш түзүмүнө байланыштуу теориялык жактан сатып алуу жөндөмүнүн жоголушуна каршы альтернативдүү баалуулук сактоо каражаты катары каралышы мүмкүн. Тескерисинче, жогорку инфляция пайыздык чендердин өсүшүнө алып келсе, киреше бербеген тобокелдүү активдердин альтернативдик чыгымы жогорулап, Bitcoinге суроо-талап азайышы мүмкүн. Ошондуктан булак инфляция–Bitcoin байланышы бир багыттуу жана жөнөкөй болбой калышы мүмкүн экенин тааныйт.
Ликвиддүүлүк каналы: M2нин кеңейиши финансылык системадагы жогорку ликвиддүүлүктү билдирет. Булактын теориялык чечмелөөсүнө ылайык, ашыкча ликвиддүүлүктүн бир бөлүгү тобокелдүү жана спекулятивдик активдерге багытталып, Bitcoinге суроо-талапты колдошу мүмкүн.
Алтын жана портфелдик алмаштыруу: Алтын менен Bitcoin айрым мезгилдерде альтернативдүү коопсуз башпаанек же портфелди диверсификациялоо каражаттары катары каралышы мүмкүн. Инвесторлор тобокелдикке, күтүлгөн кирешеге жана дүйнөлүк белгисиздикке жараша бул эки активдин ортосундагы бөлүштүрүүнү өзгөртө алышат.
Мунай жана товардык тобокелдик каналы: Мунай баалары дүйнөлүк экономикалык шарттар, энергия чыгымдары жана инфляциялык күтүүлөр менен байланыштуу. Булак Bitcoin майнинги энергияны көп талап кылгандыктан, энергия чыгымдарын да теориялык байланыштардын бири катары талкуулайт. Бирок изилдөө электр энергиясынын чыгымын же майнинг чыгымын түздөн-түз моделге киргизген эмес.
Modern Monetary Theory жана Friedman алкактары: Макала бул теорияларды акчанын, актив тандоонун, инфляциянын, ликвиддүүлүктүн жана санарип баалуулук сактоо каражаттарынын кеңири экономикалык контекстин түшүндүрүү үчүн колдонот. VAR модели бул теориялардын баарын өз-өзүнчө эмпирикалык текшерген модель эмес.
VAR Модели Деген Эмне жана Бул Изилдөөдө Эмне Үчүн Колдонулган?
VAR модели Bitcoin, инфляция, M2, алтын жана мунай сыяктуу ар бир өзгөрмөнү системанын ичинде эндогендик деп кабыл алып, алардын учурдагы маанилерин өз тарыхы жана башка өзгөрмөлөрдүн кечиккен маанилери менен байланыштырат; ошондуктан изилдөө бир багыттуу “X Bitcoinге таасир этет” регрессиясынан көрө өз ара убакыт динамикасын жана шоктун өтүшүн изилдөө үчүн VAR колдонгон.
Изилдөө суроосунун математикалык көрсөтүлүшү
Булак негизги маалымат түзүмүн Теңдеме (1) менен төмөнкүдөй берет:
\[ BTC_t=f(INF_t,M2_t,GOLD_t,OIL_t) \]
Формула эмнени билдирет? \(t\) мезгилиндеги Bitcoin баасы бир эле системада инфляция, акча массасы, алтын баасы жана мунай баасы менен динамикалык байланышта экенин көрсөткөн функционалдык изилдөө туюнтмасы. Бул теңдеме өзү эле баалоо коэффициентин бербейт.
\(BTC_t\): Bitcoin баасы.
\(INF_t\): инфляция.
\(M2_t\): кеңири акча массасы.
\(GOLD_t\): алтындын баасы.
\(OIL_t\): чийки мунайдын баасы.
Жалпы VAR теңдемеси
Булак Теңдеме (4)тө VAR түзүмүн төмөнкүдөй басып чыгарган:
\[ Y_t=A_tY_{t-1}+A_2Y_{t-2}+A_pY_{t-p}+BX_t+\varepsilon_t \]
Булактагы сүрөттө биринчи коэффициент ачык түрдө \(A_t\) деп басылып, андан кийин \(A_2\) жана \(A_p\) колдонулган. Бул индекс түзүмү стандарттык катарга толук шайкеш көрүнбөсө да, Verianla аны үнсүз түрдө \(A_1\) деп өзгөртпөйт.
\(Y_t\), системадагы эндогендик өзгөрмөлөрдүн \(t\) мезгилиндеги вектору.
\(Y_{t-1},Y_{t-2},...,Y_{t-p}\), өзгөрмөлөрдүн кечиккен маанилери.
\(A\) мүчөлөрү кечиккен өзгөрмөлөрдүн коэффициенттик матрицаларын көрсөтөт.
\(p\), VAR моделинин кечигүү узактыгы.
\(BX_t\), булактын жалпы теңдемесинде кошумча түшүндүрүүчү/экзогендик мүчөлөр блогун көрсөтөт; бирок эмпирикалык колдонууда өзүнчө аныкталган \(X_t\) өзгөрмөлөр топтому жарыяланган эмес.
\(\varepsilon_t\), моделдин ошол мезгилде түшүндүрө албаган жаңылыгы же ката вектору.
ADF Стационардуулук Тести Эмне Үчүн Жүргүзүлгөн?
ADF тести убакыт катарынын орточо мааниси жана дисперсия түзүмү убакыт бою жетиштүү туруктуубу жана бирдик түбү барбы-жокпу текшерүү үчүн колдонулат; изилдөөдө бардык катарлар деңгээлде стационардуу болбогондуктан, алардын биринчи айырмалары алынып, беш өзгөрмөнүн баары биринчи айырмада стационардуу экени билдирилген.
ADF теңдемеси
Булак Теңдеме (2)ни төмөнкүдөй берет:
\[ \Delta Y_t=\alpha+\beta Y_{t-1}+\sum_i\gamma_i\Delta Y_{t-i}+\varepsilon_t \]
\(\Delta Y_t\), катардын бир мезгилдик өзгөрүшүн билдирет.
\(\alpha\), туруктуу мүчө.
\(\beta Y_{t-1}\), мурунку мезгилдин деңгээл маанисинин стационардуулук тестиндеги ролун көрсөтөт.
\(\gamma_i\Delta Y_{t-i}\), мурунку айырмалардын кыска мөөнөттүү динамикасын көзөмөлдөйт.
\(\varepsilon_t\), ката мүчөсү.
ADF ыкмасында изилдөөчүнүн негизги суроосу — катарда бирдик түбү барбы же жокпу. Булак колдонгон %5 маанилүүлүк деңгээлинде деңгээл p-маанилери 0,05тен чоң, биринчи айырма p-маанилери болсо 0,0000.
| Өзгөрмө | ADF, деңгээл | Деңгээл p | ADF, 1-айырма | 1-айырма p |
|---|---|---|---|---|
| Инфляция | −1,924803 | 0,3200 | −11,30202 | 0,0000 |
| Акча массасы M2 | −1,609143 | 0,4748 | −10,74974 | 0,0000 |
| Алтындын баасы | −2,283306 | 0,1791 | −10,90072 | 0,0000 |
| Мунайдын баасы | −2,032515 | 0,2727 | −10,57271 | 0,0000 |
| Bitcoin баасы | −2,631841 | 0,0894 | −11,13955 | 0,0000 |
Bitcoinдин деңгээл p-мааниси 0,0894. Бул маани %10 чегине жакын болгону менен, изилдөө %5 деңгээлде баалоо жүргүзүп, Bitcoinди кошкондо бардык өзгөрмөлөрдү деңгээлде стационардуу эмес катарлар катары классификациялайт.
I(1) эмнени билдирет?
I(1), катар деңгээлде стационардуу эмес, бирок бир жолу айырмасы алынганда стационардуу болуп калат дегенди билдирет. Биринчи айырманы жөнөкөй түрдө:
\[ \Delta Y_t=Y_t-Y_{t-1} \]
деп кароого болот. Бул амал катардын узак мөөнөттүү деңгээл тенденциясынан көрө мезгилдер арасындагы өзгөрүүнү изилдөөгө багытталат.
Кечигүү узактыгы эмне үчүн маанилүү?
VAR моделиндеги кечигүү узактыгы өткөндүн канча мезгили бүгүнкү өзгөрмөлөрдү түшүндүрүү үчүн моделге кирерин аныктайт. Өтө аз кечигүү динамикалык маалыматты сыртта калтырышы мүмкүн; ашыкча кечигүү болсо параметрлердин санын көбөйтүп, моделди натыйжасыз кылышы мүмкүн.
Булак кечигүүнү тандоону AIC, BIC, HQ, Final Prediction Error жана LR критерийлери менен баалаган.
AIC, BIC жана HQ формулалары
Булак Теңдеме (3)тө үч маалымат критерийин төмөнкүдөй берет:
\[ AIC(p)=\ln|\Sigma_{(p)}|+\frac{2}{T}pn^2 \]
\[ BIC(p)=\ln|\Sigma_{(p)}|+\frac{\ln T}{T}pn^2 \]
\[ HQ(p)=\ln|\Sigma_{(p)}|+\frac{2\ln(\ln T)}{T}pn^2 \]
\(\Sigma_{(p)}\), \(p\) кечигүүсү бар моделдин ката ковариация түзүмүнө байланышкан мүчө.
\(T\), байкоолордун санын көрсөтөт.
\(p\), кечигүүлөрдүн саны.
\(n\), VAR системасындагы өзгөрмөлөрдүн санына байланышкан өлчөм.
Бул критерийлердин жалпы логикасы моделдин дал келүүсү менен анын татаалдыгынын ортосунда тең салмак түзүү. Булак таблицада FPE, AIC, SC жана HQ минимумдарын 1-кечигүүдө; LR критерийинин жылдызча менен тандоосун 2-кечигүүдө көрсөтөт.
| Критерий | Булакта жылдызча коюлган кечигүү | Маани |
|---|---|---|
| FPE | 1 | 0,011062 |
| AIC | 1 | 9,684655 |
| SC | 1 | 10,40072 |
| HQ | 1 | 9,975304 |
| LR | 2 | 41,36388 |
Кийинки жарыяланган теңдемелердин баары \((-1)\) кечигүүсүн колдонгондуктан, эмпирикалык көрсөтүү бир кечигүүсү бар VAR түзүмүнө туура келет. Булак LR критерийи эки кечигүүнү көрсөткөнүнө карабастан, башка критерийлер менен бирге чечим кандай кабыл алынганын өзүнчө түшүндүрбөйт.
VAR туруктуулук тести
VAR системасын IRF жана FEVD менен ишенимдүү чечмелөө үчүн ал динамикалык жактан туруктуу болушу күтүлөт. Булак AR мүнөздөмөлүк түптөрүнүн бардык модулдары 1ден кичине экенин жана түптөр бирдик тегеректин ичинде калганын билдирет.
| Булакта жазылган түп | Модул |
|---|---|
| 0,950261 − 0,023188i | 0,950544 |
| 0,950261 − 0,023188i | 0,950544 |
| 0,880202 | 0,880202 |
| 0,704785 − 0,096593i | 0,711373 |
| 0,704785 − 0,096593i | 0,711373 |
Таблицада комплекстүү түптөр эки жолу бирдей минус белгиси менен басылганы көрүнөт. Булак бул терүү катасыбы же жокпу түшүндүрбөйт. Verianla түптөрдүн бирин плюс белгиси менен өзгөртүп, үнсүз математикалык оңдоо жасаган эмес.
Johansen коинтеграция тести эмнени изилдейт?
Бир нече I(1) катар кыска мөөнөттө бири-биринен алыстаса да, белгилүү сызыктуу комбинациялар аркылуу узак мөөнөттүү жалпы тең салмак байланышка ээ болушу мүмкүн. Коинтеграция тести ушул узак мөөнөттүү байланышты изилдейт.
Булак Johansen ыкмасын колдонуп, ар түрдүү детерминисттик тренд/туруктуу варианттардын баарында Trace жана Max-Eigen саптарында коинтеграция байланыштарынын санын 0 деп билдирген.
Ошондуктан изилдөө узак мөөнөттүү VECM байланышынын ордуна VAR талдоосун колдонот. Бирок булак Trace жана Max-Eigen тесттеринин сандык тест статистикаларын, критикалык маанилерин же p-маанилерин жарыялаган эмес, ошондуктан коинтеграция тестин ушул макалага гана таянып деталдуу кайра эсептөөгө болбойт.
Изилдөөнүн Ыкмасы жана Жыйынтыктары
Жарыяланган беш VAR теңдемеси
Булак коинтеграция табылбагандан кийин “OLS estimation results” деген сөз менен беш VAR теңдемесин жарыялайт. Төмөнкү коэффициенттер булакта басылган түрүндө сакталды:
\[ BTC = 0.7524BTC(-1) -64.0157Gold(-1) -418.9824Inflation(-1) +0.5794JUB(-1) +54.4523Oil(-1) -288.9626 \]
Бул Bitcoin теңдемеси булакта Bitcoinдин өз кечиккен маанисине оң, алтын менен инфляциянын кечигүүлөрүнө терс, JUB/M2 жана мунай кечигүүлөрүнө оң коэффициент берилгенин көрсөтөт. Бирок өзгөрмөлөр теңдемеде кайсы айырма/log формасында колдонулганы ачык белгиленбегендиктен, коэффициенттерди акча бирдиги же пайыздык өзгөрүү катары түз чечмелөө туура эмес.
\[ Inflation = -0.0000BTC(-1) -0.0051Gold(-1) +0.8761Inflation(-1) +0.0000JUB(-1) +0.0046Oil(-1) -0.0088 \]
\[ JUB = 0.0026BTC(-1) -4.5364Gold(-1) +2.2417Inflation(-1) +0.9839JUB(-1) +3.9406Oil(-1) +16.7293 \]
\[ Gold = -0.0022BTC(-1) -13.7341Gold(-1) -18.3702Inflation(-1) +0.0046JUB(-1) +12.4983Oil(-1) +4.5876 \]
\[ Oil = -0.0024BTC(-1) -16.8063Gold(-1) -20.6207Inflation(-1) +0.0049JUB(-1) +15.2528Oil(-1) +5.4453 \]
Бул теңдемелер системасы Bitcoinге башка өзгөрмөлөр кандай таасир этерин гана эмес, инфляция, M2, алтын жана мунай теңдемелерин да чогуу баалайт. VARдын “бардык өзгөрмөлөрдү эндогендик деп кароо” логикасы ушул жерде көрүнөт.
Маанилүү кайра өндүрүмдүүлүк чеги: ADF жыйынтыктары катарлар I(1) экенин жана биринчи айырмада стационардуу болгонун көрсөтүп турса да, жарыяланган теңдемелерде \(\Delta\), Ln же ΔLn белгилери жок. Булак бул коэффициенттер так кайсы өзгөртүлгөн катарлар боюнча бааланганын теңдеменин аталышында кайра көрсөтпөйт. Ошондуктан Verianla коэффициенттерди булактан тышкаркы божомол менен кайра масштабдабайт.
IRF жана FEVD Bitcoin Шокторун Кантип Түшүндүрөт?
Impulse Response Function макроэкономикалык өзгөрмөдө бир стандарттык четтөө өлчөмүндөгү жаңылык пайда болгондо Bitcoin кийинки мезгилдерде кандай багыттагы жооп берерин байкайт, ал эми Forecast Error Variance Decomposition Bitcoinдин прогноз катасынын дисперсиясынын канча бөлүгү өзүнүн шокторунан жана канчасы инфляция, M2, алтын жана мунай шокторунан келип чыкканын мезгил-мезгили менен бөлүп көрсөтөт.
Impulse Response Function деген эмне?
Impulse Response Function (IRF), VAR моделиндеги бир өзгөрмөдө болгон күтүлбөгөн жаңылыктын системадагы башка өзгөрмөдө убакыт ичинде жараткан жообун байкайт. Булак Bitcoinдин бир стандарттык четтөө өлчөмүндөгү макроэкономикалык шокторго жообун Cholesky жаңылыктары аркылуу изилдейт.
IRFтеги “шок” — реалдуу дүйнөдө изилдөөчү эксперимент жолу менен жараткан окуя эмес. Ал VAR ката мүчөлөрүнөн аныкталган модель-негиздүү статистикалык жаңылык.
| Мезгил | BTC өз шогу | Инфляция | M2 / JUB | Алтын | Мунай |
|---|---|---|---|---|---|
| 1 | 0,715730 | 0,000000 | 0,000000 | 0,000000 | 0,000000 |
| 2 | 1,092694 | −0,003940 | 0,132275 | 0,069261 | −0,112615 |
| 3 | 1,413108 | −0,031348 | 0,251197 | 0,168514 | −0,250531 |
| 4 | 1,683047 | −0,075747 | 0,367940 | 0,277971 | −0,410644 |
| 5 | 1,927256 | −0,129193 | 0,473562 | 0,389922 | −0,579208 |
| 6 | 2,154601 | −0,186513 | 0,569232 | 0,500385 | −0,750996 |
| 7 | 2,369996 | −0,243985 | 0,656085 | 0,607796 | −0,922326 |
| 8 | 2,575792 | −0,299499 | 0,735577 | 0,711576 | −1,091102 |
| 9 | 2,773182 | −0,351959 | 0,808912 | 0,811609 | −1,256030 |
| 10 | 2,962796 | −0,400922 | 0,877032 | 0,907961 | −1,416328 |
Инфляция шогу эмне кылды?
Булактын 5-таблицасында инфляция тилкеси экинчи мезгилден тартып терс жана жыйынды жооп 10-мезгилде −0,400922ге жетет. Авторлор муну жогорку инфляция белгисиздикти жана тобокелдиктен качууну күчөтүп, Bitcoinге суроо-талапты басаңдата алат деп чечмелешет.
Изилдөөнүн жыйынтык бөлүмү бул терс жоопту Bitcoin изилденген мезгил жана модель ичинде инфляциядан натыйжалуу коргоочу каражат эмес деп чечмелейт.
Бирок “Bitcoin эч качан инфляция hedge-и боло албайт” деген жыйынтык чыгарууга болбойт. Изилдөө Индонезия шартындагы 2013–2023 үлгүсүн жана сызыктуу VAR моделин гана карайт.
M2 акча массасынын шогу эмне кылды?
M2/JUB шогу Bitcoinдин жыйынды жообунда оң: 2-мезгилде 0,132275 болгон жооп 10-мезгилде 0,877032ге жетет.
Булак муну ликвиддүүлүк каналы менен түшүндүрөт. Акча массасынын кеңейиши финансылык рыноктордогу ликвиддүүлүктү жогорулатып, инвесторлордун тобокелдүү же спекулятивдик активдерге каражат бөлүүсүн жеңилдетиши мүмкүн.
Булак баянында M2 негизги оң ликвиддүүлүк каналы катары белгиленет. Бирок 5-таблицадагы 10-мезгилдин жыйынды мааниси алтын үчүн 0,907961, M2 үчүн 0,877032. Демек, “эң чоң оң таасир” деген сөздү 10-мезгилдин акыркы маанилерин гана иреттеген жөнөкөй салыштыруу катары окубаш керек.
Алтын шогу эмне кылды?
Алтын шогу Bitcoinдин жообунда оң багытта. Жыйынды маани 2-мезгилде 0,069261, 10-мезгилде 0,907961.
Булак бул жыйынтыкты Bitcoin менен алтын айрым шарттарда альтернативдүү портфелдик активдер болгонуна карабастан, финансылык белгисиздик маалында чогуу кыймылдай алышы же портфелди кайра тең салмактоо ичинде байланыштуу болушу мүмкүн деп талкуулайт.
Мунай шогу эмне кылды?
Мунай тилкеси экинчи мезгилден тартып терс жана жыйынды жооп 10-мезгилде −1,416328ге жетет. Булак мунай шогун тышкы товардык тобокелдик жана энергия чыгымы каналы аркылуу Bitcoin үчүн эң көрүнүктүү терс тышкы шоктордун бири деп чечмелейт.
Мунай баасынын ар бир өзгөрүшү Bitcoin баасын бир эле механизм менен төмөндөтөт деп айтууга болбойт. IRF булактагы VAR моделинин статистикалык шок жообун көрсөтөт.
FEVD деген эмне?
Forecast Error Variance Decomposition (FEVD), белгилүү прогноз горизонтунда Bitcoinдин прогноз катасынын дисперсиясынын кайсы шоктордон кандай үлүштө келип чыкканын бөлөт. Пайыздардын бир мезгилде болжол менен %100гө кошулушу күтүлөт.
| Мезгил | BTC | Инфляция | M2 / JUB | Алтын | Мунай |
|---|---|---|---|---|---|
| 1 | 100,0000 | 0,000000 | 0,000000 | 0,000000 | 0,000000 |
| 2 | 94,92412 | 0,002252 | 2,538078 | 0,695867 | 1,839687 |
| 3 | 90,57694 | 0,091737 | 3,785530 | 1,752628 | 3,793161 |
| 4 | 86,27951 | 0,284643 | 4,706215 | 2,768447 | 5,961180 |
| 5 | 82,63466 | 0,519704 | 5,241557 | 3,637999 | 7,966077 |
| 6 | 79,60902 | 0,751077 | 5,546490 | 4,344382 | 9,749033 |
| 7 | 77,13118 | 0,951468 | 5,710529 | 4,912462 | 11,29436 |
| 8 | 75,10092 | 1,113045 | 5,792341 | 5,371794 | 12,62190 |
| 9 | 73,42841 | 1,237635 | 5,826345 | 5,748103 | 13,75951 |
| 10 | 72,03971 | 1,331028 | 5,832698 | 6,061186 | 14,73538 |
FEVD жыйынтыктары эмнени көрсөтөт?
Мезгил 1: Bitcoinдин прогноз катасынын дисперсиясынын %100ү өз шогуна таандык деп эсептелет.
Мезгил 2: өз шогунун үлүшү %94,92412ге төмөндөп, M2 %2,538078, мунай %1,839687 жана алтын %0,695867 салым кошот; инфляциянын үлүшү болгону %0,002252.
Мезгил 3: Bitcoinдин өз үлүшү дагы эле %90,57694. Булактын “кыска мөөнөттө %90дан көбү өз шоктору” деген сөзү ушул алгачкы мезгил жыйынтыктарына негизделет.
Мезгил 10: Bitcoinдин өз шогунун үлүшү %72,03971ге түшкөн. Тышкы өзгөрмөлөрдүн арасында эң чоң салым %14,73538 менен мунайга, андан кийин %6,061186 менен алтынга жана %5,832698 менен M2ге туура келет. Инфляциянын үлүшү %1,331028 менен төмөн бойдон калат.
Бул түзүм кыска мөөнөттө Bitcoin баасынын динамикасынын чоң бөлүгү рынок ичиндеги шоктор менен түшүндүрүлөрүн; горизонт узарган сайын дүйнөлүк товар жана ликвиддүүлүк каналдарынын салыштырмалуу мааниси өсөрүн көрсөтөт.
Булактын “Bitcoin инфляциядан коргоо эмес” деген жыйынтыгын кантип түшүнүү керек?
Булак инфляция шогуна терс Bitcoin жообун жана FEVDде инфляциянын түшүндүрүү үлүшү төмөн экенин бирге баалап, Bitcoin изилденген Индонезия мезгилинде ишенимдүү инфляция hedge-и сыяктуу жүрбөгөнүн жактайт.
Бул жыйынтык “Bitcoin баасы инфляциядан толугу менен көз карандысыз” дегенди билдирбейт. IRFте инфляциянын багыты терс; бирок FEVDдеги түшүндүрүү үлүшү башка тышкы факторлорго салыштырмалуу төмөн.
Кыска, орто жана узагыраак горизонттун айырмасы
Булак FEVDни үч негизги механизм катары чечмелейт:
- Кыска мөөнөттө: Bitcoinдин өз шоктору жана рынок ичиндеги спекулятивдик/momentum динамикасы үстөмдүк кылат.
- Орто мөөнөттө: M2 ликвиддүүлүк каналы даана көрүнөт.
- Узагыраак горизонтто: мунай жана алтын сыяктуу дүйнөлүк товардык шоктордун үлүшү өсөт.
Бул классификация булак авторлорунун IRF жана FEVD жыйынтыктарына берген экономикалык чечмелөөсү; изилдөөдө “спекуляция” түздөн-түз жүрүм-турум сурамжылоосу менен өлчөнгөн эмес.
Сүрөттөөчү Figure 1–5 эмнени көрсөтөт?
Булак моделге чейин 2013–2023 мезгилинин жалпы көрүнүшүн беш график менен көрсөтөт. Bitcoin жогорку волатилдүүлүктү жана жалпы өсүү тенденциясын; инфляция адегенде өсүүнү, андан кийин узак төмөндөөнү жана акыркы жылдары кайра өсүүнү; M2 үзгүлтүксүз кеңейүүнү; алтын дүйнөлүк белгисиздикке байланышкан циклдик кыймылды; мунай болсо ири дүйнөлүк энергия баасынын термелүүлөрүн көрсөтөт.
Бул графиктердин сандык октору жана бирдиктери эмпирикалык ыкма таблицасындагы айлык логарифмдик өзгөрмөлөр менен так бирдей эмес. Айрыкча Bitcoin графиги Rupiah менен жылдык көрүнүш берсе, ыкма таблицасы Bitcoinдин айлык жабылуу баасын USD жана логарифмдик формада аныктайт. Ошондуктан Verianla бул графиктерден жаңы так убакыт катарларын чыгарбайт.
Ыкманын диагностикалык тесттери канчалык деталдуу берилген?
Булак AR түп тестинен башка диагностикалар да гомоскедастикалуулук жана сериялык корреляция божомолдорун канааттандырганын билдирет. Бирок бул тесттер боюнча тесттин аталышы, тест статистикасы, эркиндик даражасы же p-маани өзүнчө жарыяланган эмес.
Ошондуктан “бардык диагностикалык тесттер ушул p-маанилер менен өттү” деген жаңы сандарды чыгарууга болбойт.
EViews версиясы эмне үчүн белгилениши керек?
Ыкма бөлүмү бардык баалоолор EViews 12 менен жасалганын эки башка жерде белгилейт. Бирок IRF графиктеринин астында “Source: Output Eviews 9” деп жазылган. Булак бул айырманы түшүндүрбөйт.
Бул жагдай илимий жыйынтыкты автоматтык түрдө жараксыз кылбайт; бирок методологиялык кайра өндүрүү жагынан чыныгы талдоодо кайсы программалык версия колдонулганын белгисиз калтырат.
Изилдөө колдогон жыйынтыктар
- Беш убакыт катары деңгээлде стационардуу эмес жана биринчи айырмада стационардуу болот.
- Булак бардык катарларды I(1) деп классификациялайт.
- FPE, AIC, SC жана HQ критерийлери бир кечигүүнү тандайт; жарыяланган VAR теңдемелери да бир кечигүү менен берилген.
- VAR туруктуулук тестинде жарыяланган бардык түп модулдары 1ден төмөн.
- Булак Johansen таблицасында коинтеграция байланыштарынын санын нөл деп билдирет.
- Инфляция шогуна Bitcoinдин IRF жообу терс.
- M2 шогуна Bitcoinдин IRF жообу оң.
- Алтын шогуна Bitcoinдин IRF жообу оң.
- Мунай шогуна Bitcoinдин IRF жообу терс жана тышкы шоктор арасында мезгил өткөн сайын FEVD үлүшү эң көп өсүүчү өзгөрмө.
- Кыска мөөнөттө Bitcoin прогноз катасынын дисперсиясынын чоң бөлүгү өз шоктору менен түшүндүрүлөт.
- 10-мезгилде тышкы факторлордун эң чоң FEVD үлүшү мунайга, андан соң алтынга жана M2ге тиешелүү; инфляциянын үлүшү кичирээк.
Изилдөө колдобогон жыйынтыктар
- Табылгалар бардык криптовалюталар бирдей жүрөрүн көрсөтпөйт; эмпирикалык актив — Bitcoin.
- VAR байланыштары рандомизацияланган эксперименттик себептүүлүктүн далили эмес.
- M2нин өсүшү Bitcoin баасын так белгилүү пайызга жогорулатат деген жыйынтыкты бул отчеттон чыгарууга болбойт; акыркы трансформация жана коэффициент масштабы ачык эмес.
- Bitcoin бардык мезгилдерде жана бардык экономикаларда инфляция hedge-и боло албайт деп көрсөтүлгөн эмес.
- Мунай баасы Bitcoinге майнингдин энергия чыгымы аркылуу гана таасир этет деп көрсөтүлгөн эмес; энергия чыгымы түз модель өзгөрмөсү эмес.
- Булак жүрүм-турумдук “спекуляция” деңгээлин түз өлчөгөн эмес; спекулятивдик үстөмдүк FEVD жана рынок ичиндеги шоктордун экономикалык чечмелөөсү.
- Геосаясий тобокелдик, дүйнөлүк пайыздык чендер, АКШнын акча-кредит саясаты, валюта курсу же башка криптовалюталар моделге түз киргизилген эмес.
Изилдөөнүн негизги чектөөлөрү
Сызыктуу VAR чектөөсү: Булак криптовалюта рыногунун жогорку волатилдүүлүгү сызыктуу VAR баалоолорунун туруктуулугун төмөндөтүшү мүмкүн экенин ачык белгилейт.
Дүйнөлүк факторлордун жетишсиздиги: Талдоо негизинен Индонезиянын макроэкономикалык өзгөрмөлөрүнө жана алтын/мунай товар бааларына багытталган; геосаясий тобокелдикти же дүйнөлүк акча-кредит саясатынын шарттарын моделге толук киргизбейт.
Бир гана криптовалюта: Изилдөө Bitcoinди гана карайт. Ар башка криптовалюталар ар башка рынок жана өткөрүү механизмдерине ээ болушу мүмкүн.
Маалымат булагынын дал келбестиги: Bitcoin үчүн ыкма абзацында Investing.com, өзгөрмөлөр таблицасында CoinMarketCap көрсөтүлгөн.
Трансформациянын отчеттолушу: Текстте бардык катарлардын натуралдык логарифми колдонулганы айтылса да, айрым таблицаларда жана акыркы теңдемелерде log/айырма белгилери ачык эмес.
Кечигүү критерийиндеги айырма: Төрт критерий lag 1ди, LR критерийи lag 2ни көрсөтөт; тандоонун себеби деталдуу берилген эмес.
Johansen таблицасы: Коинтеграция саны билдирилет, бирок тест статистикалары, критикалык маанилер жана p-маанилер берилген эмес.
Диагностикалык тесттер: Гомоскедастикалуулук жана сериялык корреляция жыйынтыктары ылайыктуу экени жазылган, бирок сандык диагностикалык таблицалар жарыяланган эмес.
Программа версиясы: ыкма EViews 12ни, IRF графиктеринин астындагы жазуулар EViews 9ду көрсөтөт.
Сүрөт/таблица номерлөө: айрым таблица жана сүрөт номерлери кайталанат же бири-бирине туура келбейт.
Келечектеги изилдөөлөр
Булак келечекте сызыктуу эмес ыкмаларды колдонууну сунуштайт. Айрыкча Time-Varying Parameter VAR (TVP-VAR), Regime-Switching VAR жана GARCH тибиндеги моделдер жогорку волатилдүүлүктү жана режим өзгөрүүлөрүн майда-чүйдөсүнө чейин моделдөө үчүн сунушталат.
Мындан тышкары геосаясий тобокелдикти жана кеңири дүйнөлүк финансылык өзгөрмөлөрдү талдоого кошуу, ошондой эле Bitcoindan башка криптовалюталарды салыштыруу сунушталат.
Бул азыркы изилдөөнүн жаңы жыйынтыктары эмес; булак авторлорунун чектөөлөрдүн негизинде иштеп чыккан келечектеги изилдөө сунуштары.
Булак жана Ыкма Жөнүндө Эскертүү
Түпнуска изилдөө: Determinants of Cryptocurrency Prices in Indonesia.
Авторлор: Ainur Rohma, Ris Yuwono Yudo Nugroho.
Авторлордун ирети: Булак PDFдеги ирет сакталган.
Тең салым: Булак PDFде тең салым же тең биринчи авторлук жөнүндө билдирүү көрүнбөйт.
Жооптуу автор: Ris Yuwono Yudo Nugroho.
Мекеме: Department of Development Economics, Faculty of Economics, Trunojoyo Madura University.
Журнал: Economics Development Analysis Journal.
Басып чыгаруучу: Булак PDF © 2026 Universitas Negeri Semarang деген белгини камтыйт. Журналдын учурдагы расмий маалыматы басып чыгаруучу түзүмдү Department of Economic Development, Faculty of Economics, Universitas Negeri Semarang жана Asosiasi Pendidikan Ekonomi LPTK деп көрсөтөт.
Том / сан / беттер: Volume 14, Number 4, 554–573.
Сандын жылы: 2025.
Макаланын тарыхы: Received October 2025; Accepted January 2026; Published April 2026. Булак күн/ай боюнча деталдарды бербейт.
Библиографиялык дата боюнча эскертүү: Макала Volume 14(4) (2025) ичинде жайгашканы менен, PDF макалага тиешелүү жарыялоо маалыматын Апрель 2026 деп берет. Сандын жылы менен макаланын жарыяланган жылы үнсүз бир датага айландырылган эмес.
DOI: 10.15294/edaj.v14i4.20067.
DOI текшерүү боюнча эскертүү: DOI жүктөлгөн файлдын атында бар жана көз карандысыз библиографиялык жазууда ошол эле аталыш, авторлор жана басылма маалыматы менен дал келет. PDFдин бөлүнүп алынган биринчи бетинин текстинде өзүнчө DOI сабы көрүнбөйт.
Булак түрү: Сандык убакыт катары боюнча изилдөө макаласы; VAR, IRF жана FEVD колдонулат.
Рецензиялоо: Economics Development Analysis Journalдын учурдагы расмий саясаты изилдөө макалалары кеминде эки адис тарабынан double-blind peer review процессинен өткөрүлөрүн билдирет.
Preprint абалы: Булак PDFде бул изилдөө үчүн өзүнчө preprint версиясы көрсөтүлгөн эмес.
Лицензия: Булак PDFде өзүнчө лицензия сабы көрүнбөйт. Журналдын учурдагы расмий copyright саясаты жарыяланган макалаларды CC BY 4.0 боюнча сунуштайт.
Каржылоо: Булак PDFде өзүнчө каржылоо же acknowledgement бөлүмү көрүнбөйт.
Кызыкчылыктардын кагылышы: Булак PDFде өзүнчө кызыкчылыктардын кагылышы жөнүндө билдирүү көрүнбөйт.
Маалыматтардын жеткиликтүүлүгү: Булак PDFде өзүнчө Data Availability билдирүүсү жок.
CRediT / автордук салымдар: Булак PDFде өзүнчө CRediT же автордук салымдар бөлүмү жок.
Адам/жаныбар катышуучулары: Изилдөө адам же жаныбар тажрыйбасын/маалыматын колдонбойт; экинчи булактагы макроэкономикалык жана финансылык убакыт катарларын колдонот.
Изилдөө географиясы: Индонезия.
Изилдөө мезгили: 2013–2023.
Маалымат жыштыгы: Айлык. Булак жалпы айлык байкоолордун санын өзүнчө билдирбейт.
Криптоактив: Bitcoin. Аталышта жалпы “cryptocurrency” деген сөз колдонулганы менен, эмпирикалык моделде башка криптовалюта жок.
Негизги өзгөрмөлөр: Bitcoin баасы, инфляция, кеңири акча массасы M2, алтындын баасы жана чийки мунайдын баасы.
Маалымат булактары: Инфляция үчүн Statistics Indonesia/BPS; M2 үчүн Bank Indonesia; алтын жана мунай үчүн Investing.com. Bitcoin булагы ыкма абзацында Investing.com, өзгөрмөлөр таблицасында CoinMarketCap деп берилген.
Маалыматты трансформациялоо: Булак бардык катарлар натуралдык логарифмге өткөрүлгөнүн жана LnBTC, LnINF, LnM2, LnGOLD, LnOIL өзгөрмөлөрү колдонулганын билдирет. Акыркы жарыяланган VAR теңдемелеринде Ln жана Δ белгилери жок болгондуктан, трансформациянын теңдеме деңгээлиндеги так формасы белгисиз.
ADF жыйынтыгы: Бардык өзгөрмөлөр деңгээлде стационардуу эмес; биринчи айырмада p = 0,0000 менен стационардуу деп билдирилип, I(1) классификациясы берилген.
Кечигүүнү тандоо: FPE, AIC, SC жана HQ lag 1ди; LR lag 2ни жылдызча менен белгилеген. Жарыяланган VAR теңдемелери бир гана кечигүү менен берилген.
Туруктуулук: Булак бардык мүнөздөмөлүк түп модулдары 1ден төмөн экенин жана системаны туруктуу деп баалаганын билдирет.
Коинтеграция: Булак Johansen таблицасында бардык детерминисттик варианттарда нөл коинтеграция байланышын билдирет; тест статистикалары жана критикалык маанилер өзүнчө берилген эмес.
Негизги талдоо: Vector Autoregression, Impulse Response Function жана Forecast Error Variance Decomposition.
IRF аныктамасы: Булак Bitcoinдин бир стандарттык четтөө өлчөмүндөгү шокторго убакыт боюнча жообун баалаганын жана графиктерде Cholesky One S.D. Innovations ± 2 S.E. деген сөздү колдонгонун билдирет.
FEVDнин негизги жыйынтыгы: 10-мезгилде Bitcoin прогноз катасынын дисперсиясынын %72,03971и Bitcoinдин өз шогунан; %14,73538и мунайдан; %6,061186сы алтындан; %5,832698и M2ден; %1,331028и инфляциядан келип чыгат.
Программа: Ыкма EViews 12ни көрсөтсө, IRF графиктеринде “Output Eviews 9” деп жазылган. Булак айырманы түшүндүрбөйт.
Диагностикалык тесттер: Булак гомоскедастикалуулук жана сериялык корреляция шарттары аткарылганын айтат, бирок тест статистикасын жана p-маанилерин жарыялабайт.
Негизги чечмелөө: Булак Bitcoinдин кыска мөөнөттүү кыймылдары көбүнчө өз рыноктук шоктору менен, ал эми узагыраак горизонттор барган сайын мунай, алтын жана ликвиддүүлүк каналдары менен байланыштуу деп баалайт.
Инфляциядан коргонуу чеги: Инфляцияга терс IRF жообунан улам булак Bitcoinди изилденген Индонезия үлгүсүндө натыйжалуу инфляция hedge-и эмес деп чечмелейт. Бул жыйынтыкты башка өлкөгө, мезгилге же криптовалютага автоматтык түрдө жалпылоого болбойт.
Себептүүлүк чеги: VAR/IRF шоктору модель-негиздүү динамикалык жаңылыктар. Изилдөө рандомизацияланган эксперимент эмес; ошондуктан табылгалар эксперименттик себептүүлүк катары берилбеши керек.
Булак ичиндеги отчеттук айырмалар: Bitcoin маалымат булагы Investing.com/CoinMarketCap; программа EViews 12/EViews 9; айрым таблица жана сүрөт номерлери кайталанат же дал келбейт. Log/айырма трансформациясынын акыркы теңдемелерде ачык көрсөтүлүшү да жетишсиз.
Пикир калтырыңыз
E-mail дарегиңиз жарыяланбайт. Милдеттүү талаалар * менен белгиленген