


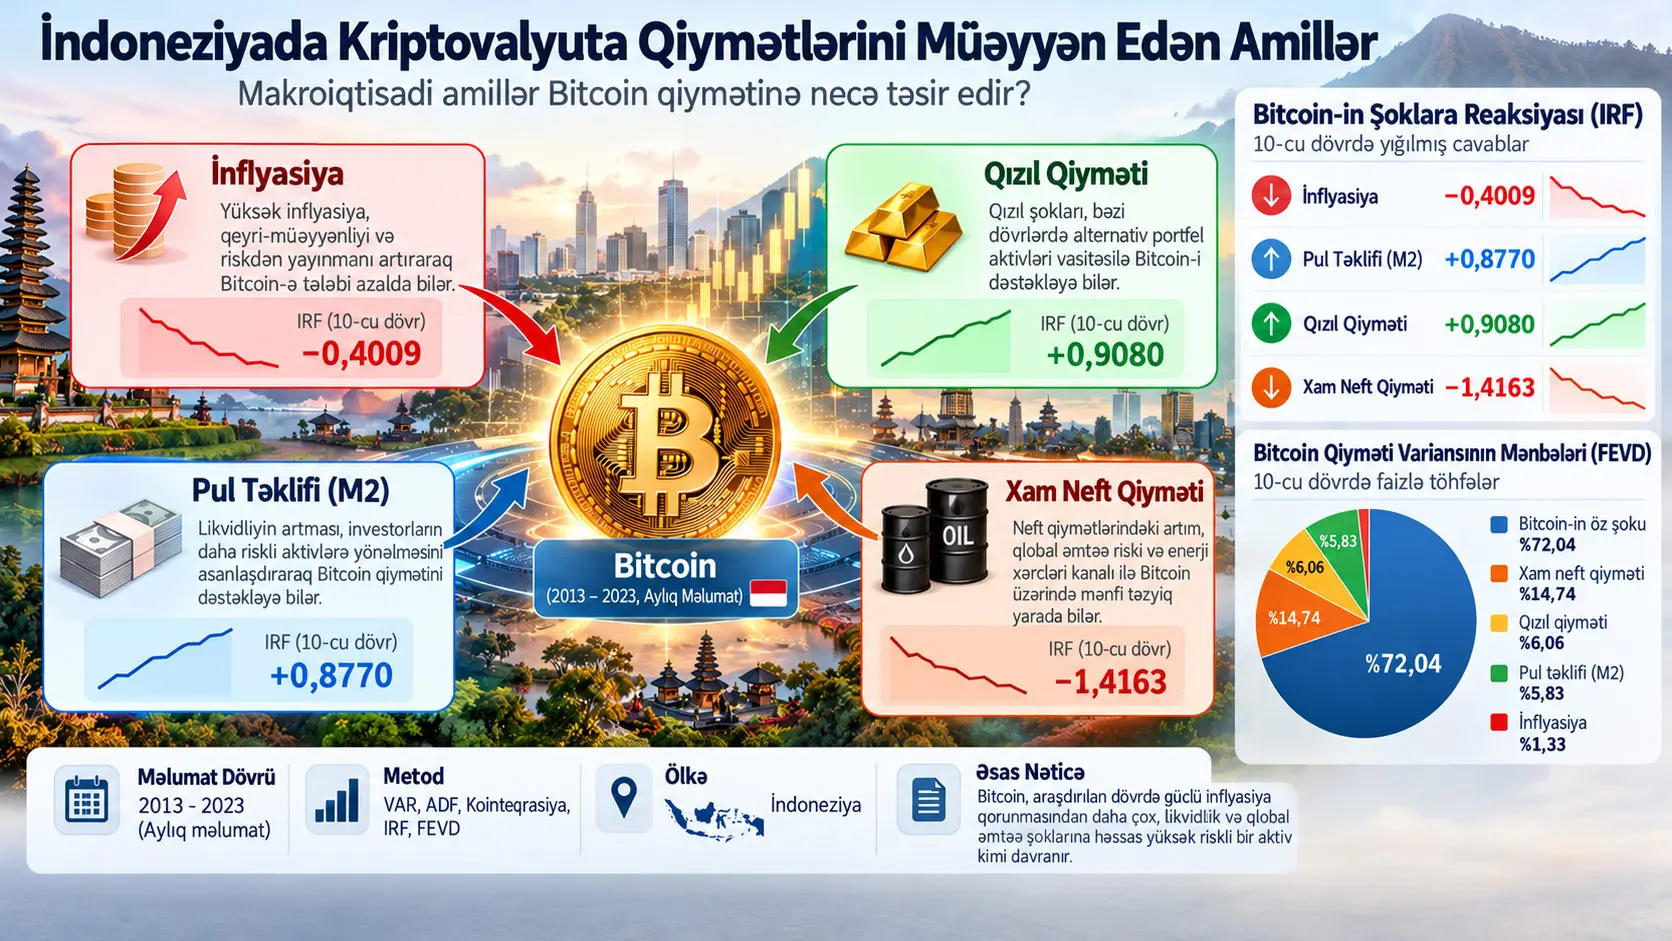
Vektor Avtoreqressiyası (Vector Autoregression, VAR), bir neçə zaman sırasını eyni dinamik sistem daxilində nəzərdən keçirən və hər dəyişənin öz keçmiş qiymətlərindən, eləcə də sistemdəki digər dəyişənlərin keçmiş qiymətlərindən necə təsirləndiyini modelləşdirən çoxdəyişənli zaman sırası üsuludur. Bu tədqiqat İndoneziya kontekstində Bitcoin qiyməti ilə inflyasiya, geniş pul kütləsi M2, qızıl qiyməti və xam neft qiyməti arasındakı dinamik əlaqələri 2013–2023 dövrünə aid aylıq məlumatlardan istifadə etməklə VAR çərçivəsində araşdırır. Mənbə bütün sıraların təbii loqarifmə çevrildiyini, stasionarlığın Augmented Dickey–Fuller testi ilə yoxlandığını, gecikmə uzunluğunun informasiya meyarları ilə seçildiyini, model sabitliyinin AR kökləri ilə nəzarət edildiyini və şokların zaman ərzində ötürülməsinin Impulse Response Function ilə Forecast Error Variance Decomposition vasitəsilə qiymətləndirildiyini bildirir.
ADF nəticələrində Bitcoin qiyməti, inflyasiya, M2, qızıl və neft sıralarının heç biri səviyyədə stasionar deyil; bütün dəyişənlər birinci fərq alındıqdan sonra p = 0,0000 ilə stasionar olmuş və mənbə tərəfindən I(1) kimi təsnif edilmişdir. Kointeqrasiya cədvəli uzunmüddətli ortaq tarazlıq əlaqəsinin olmadığını göstərir və buna görə tədqiqat qısamüddətli dinamikaları VAR yanaşması ilə araşdırır.
Impulse Response Function nəticələrinin əsas istiqaməti belədir: inflyasiya şoku Bitcoin üzərində mənfi, M2 pul kütləsi şoku müsbət, qızıl şoku müsbət, lakin mənbənin izahında daha zəif, neft qiyməti şoku isə aydın mənfi reaksiya yaradır. Forecast Error Variance Decomposition nəticələrində qısa müddətdə Bitcoin qiyməti üzrə proqnoz xətası dispersiyasının böyük hissəsi Bitcoin-in öz şoklarından qaynaqlanır. 10-cu dövrdə mənbənin Cədvəl 7-si öz şokunun payını %72,03971; neftin payını %14,73538; qızılın payını %6,061186; M2-nin payını %5,832698 və inflyasiyanın payını %1,331028 olaraq bildirir.
Mənbə bu nəticələri Bitcoin-in İndoneziya nümunəsində güclü inflyasiya qoruyucusundan daha çox, öz bazar dinamikasına, likvidlik şəraitinə və xüsusilə orta–uzun üfüqdə qlobal əmtəə şoklarına həssas, yüksək riskli spekulyativ aktiv kimi davranması şəklində şərh edir. Lakin tədqiqat yalnız Bitcoin-i, yalnız 2013–2023 dövrünü və xətti VAR quruluşunu araşdırır. Nəticələr digər kriptovalyutalara, fərqli dövrlərə və ya qeyri-xətti bazar rejimlərinə avtomatik ümumiləşdirilə bilməz.
Tədqiqatın əsas problemi nədir?
Bitcoin kimi kriptoaktivlərin qiymətləri yalnız öz bazardaxili alqı-satqı davranışlarından deyil, pul siyasəti, likvidlik, inflyasiya və qlobal əmtəə bazarları kimi daha geniş iqtisadi şəraitdən də təsirlənə bilər. İndoneziya kimi qlobal likvidlik dövrlərinə, məzənnə hərəkətlərinə və əmtəə qiymətlərinə açıq iqtisadiyyatda bu əlaqənin hansı kanallarla işlədiyini anlamaq həm investor davranışı, həm də maliyyə sabitliyi baxımından əhəmiyyətlidir.
Mənbənin müəyyən etdiyi ədəbiyyat boşluğu İndoneziyadakı əvvəlki tədqiqatların mühüm hissəsinin ayrı-ayrı makro dəyişənlərə və ya daha statik əlaqələrə yönəlməsidir. Bu tədqiqat inflyasiya, pul kütləsi, qızıl, neft və Bitcoin-i eyni dinamik sistem daxilində nəzərdən keçirərək bir dəyişəndəki şokun digər dəyişənlərə zaman ərzində necə ötürüldüyünü araşdırmağı məqsəd qoyur.
Başlıq “kriptovalyuta qiymətləri” dediyi halda təhlil niyə Bitcoin-ə yönəlir?
Məqalənin orijinal başlığı ümumi şəkildə cryptocurrency prices ifadəsindən istifadə edir; lakin empirik modeldə yeganə kriptovalyuta dəyişəni Bitcoin qiymətidir. Ethereum və ya başqa kriptovalyuta üçün ayrıca sıra, tənlik, IRF və ya FEVD yoxdur. Buna görə məqalənin faktiki empirik nəticələri “Bitcoin-in İndoneziyadakı makroiqtisadi dinamikası” kontekstində oxunmalıdır.
Tədqiqatda istifadə olunan beş əsas dəyişən
| Dəyişən | Qısaltma | Elmi rolu | Mənbədə göstərilən məlumat mənbəyi |
|---|---|---|---|
| Bitcoin qiyməti | BTC / LnBTC | Kriptovalyuta bazarında araşdırılan qiymət dəyişəni; aylıq bağlanış qiyməti | Metod paraqrafında Investing.com; Cədvəl 1-də CoinMarketCap |
| İnflyasiya | INF / LnINF | İstehlak qiymətlərini və qiymət səviyyəsi təzyiqini təmsil edən makroiqtisadi dəyişən | Statistics Indonesia / BPS |
| Geniş pul kütləsi | M2 / LnM2 / JUB | Daxili likvidlik şəraitini təmsil edən pul kütləsi göstəricisi | Bank Indonesia |
| Qızıl qiyməti | GOLD / LnGOLD | Ənənəvi təhlükəsiz liman və alternativ portfel aktivi | Investing.com |
| Xam neft qiyməti | OIL / LnOIL | Qlobal enerji və əmtəə şəraitini təmsil edən dəyişən | Investing.com |
JUB, dərc edilmiş VAR tənliklərində pul kütləsi dəyişəni üçün istifadə olunan qısaltmadır və İndoneziya dilində “Jumlah Uang Beredar”, yəni dövriyyədə olan/geniş pul kütləsi anlayışına uyğundur. Tədqiqatın metod hissəsində eyni iqtisadi dəyişən M2 kimi adlandırılmışdır.
Təbii loqarifm çevrilməsi niyə istifadə olunub?
Mənbə bütün sıraların dispersiyanı daha sabit etmək və şərhi asanlaşdırmaq məqsədilə təbii loqarifmə çevrildiyini bildirir. Müsbət \(X\) dəyişəni üçün təbii loqarifm çevrilməsi:
\[ \ln(X) \]
şəklindədir. Loqarifm çevrilməsi böyük miqyas fərqlərini sıxlaşdırır və xüsusilə qiymət və ya pul kütləsi kimi zamanla çox böyüyə bilən dəyişənlərdə dəyişikliklərin daha müqayisə edilə bilən miqyasda modelləşdirilməsinə kömək edə bilər.
Lakin mənbə daxilində mühüm hesabat qeyri-müəyyənliyi var. Mətn LnBTC, LnINF, LnM2, LnGOLD və LnOIL dəyişənlərindən bəhs etdiyi halda Cədvəl 1-də inflyasiya “Percentage” kimi göstərilir və daha sonra dərc edilən VAR tənlikləri Ln və ya ΔLn işarələri olmadan BTC, Inflation, JUB, Gold və Oil kimi yazılır. Buna görə Verianla dərc edilmiş VAR əmsallarını qəti elastiklik əmsalları kimi yenidən adlandırmır.
Mənbənin nəzəri arxa planı hansı mexanizmləri müzakirə edir?
Mənbə yalnız bir nəzəriyyəyə bağlı qalmır. İnflyasiyadan qorunma yanaşması, New Monetarism, Global Liquidity Cycle, portfel əvəzlənməsi və yenidən tarazlaşdırma, Friedman-ın pula tələb yanaşması, pul/rəqəmsal pulun xərc quruluşu və Modern Monetary Theory kimi müxtəlif nəzəri çərçivələrdən istifadə edilərək Bitcoin-in makroiqtisadi şəraitlə niyə əlaqəli ola biləcəyi müzakirə olunur.
İnflyasiya kanalı: Bitcoin məhdud təklif quruluşuna görə nəzəri olaraq alıcılıq qabiliyyətindəki itkiyə qarşı alternativ dəyər saxlama vasitəsi kimi nəzərdən keçirilə bilər. Əksinə, yüksək inflyasiya faiz artımlarına səbəb olarsa, gəlir yaratmayan riskli aktivlərin alternativ xərci yüksələrək Bitcoin tələbi azala bilər. Mənbə buna görə inflyasiya–Bitcoin əlaqəsinin birtərəfli və sadə olmaya biləcəyini qəbul edir.
Likvidlik kanalı: M2-nin genişlənməsi maliyyə sistemində daha yüksək likvidliyi təmsil edir. Mənbənin nəzəri şərhinə görə, artıq likvidliyin bir hissəsi daha riskli və spekulyativ aktivlərə yönələ və Bitcoin tələbini dəstəkləyə bilər.
Qızıl və portfel əvəzlənməsi: Qızıl və Bitcoin bəzi dövrlərdə alternativ təhlükəsiz liman və ya portfel diversifikasiyası vasitələri kimi nəzərdən keçirilə bilər. İnvestorlar riskə, gözlənilən gəlirə və qlobal qeyri-müəyyənliyə görə bu iki aktiv arasındakı bölgünü dəyişə bilərlər.
Neft və əmtəə riski kanalı: Neft qiymətləri qlobal iqtisadi şərait, enerji xərcləri və inflyasiya gözləntiləri ilə əlaqəlidir. Mənbə həmçinin Bitcoin mədənçiliyinin enerji tutumlu olması səbəbindən enerji xərclərini nəzəri əlaqələrdən biri kimi müzakirə edir. Lakin tədqiqat elektrik enerjisinin maya dəyərini və ya mədənçilik xərclərini birbaşa modelə daxil etməmişdir.
Modern Monetary Theory və Friedman çərçivələri: Məqalə bu nəzəriyyələrdən pul, aktiv seçimi, inflyasiya, likvidlik və rəqəmsal dəyər saxlama vasitələrinin daha geniş iqtisadi kontekstini izah etmək üçün istifadə edir. VAR modeli bu nəzəriyyələrin hamısını ayrı-ayrılıqda empirik sınaqdan keçirən model deyil.
VAR Modeli Nədir və Bu Tədqiqatda Niyə İstifadə Olunub?
VAR modeli Bitcoin, inflyasiya, M2, qızıl və neft kimi dəyişənlərin hər birini sistem daxilində endogen qəbul edərək onların cari qiymətlərini öz keçmişləri və digər dəyişənlərin gecikmiş qiymətləri ilə əlaqələndirir; buna görə tədqiqat birtərəfli “X Bitcoin-ə təsir edir” reqressiyasından çox qarşılıqlı zaman dinamikasını və şok ötürülməsini araşdırmaq üçün VAR-dan istifadə etmişdir.
Tədqiqat sualının riyazi göstərilişi
Mənbə əsas məlumat quruluşunu Tənlik (1) ilə belə ifadə edir:
\[ BTC_t=f(INF_t,M2_t,GOLD_t,OIL_t) \]
Formul nəyi ifadə edir? \(t\) dövründə Bitcoin qiymətinin eyni sistemdə inflyasiya, pul kütləsi, qızıl qiyməti və neft qiyməti ilə dinamik əlaqədə olduğunu göstərən funksional tədqiqat ifadəsidir. Bu tənlik təkbaşına qiymətləndirmə əmsalı vermir.
\(BTC_t\): Bitcoin qiyməti.
\(INF_t\): inflyasiya.
\(M2_t\): geniş pul kütləsi.
\(GOLD_t\): qızıl qiyməti.
\(OIL_t\): xam neft qiyməti.
Ümumi VAR tənliyi
Mənbə Tənlik (4)-də VAR quruluşunu aşağıdakı formada çap edir:
\[ Y_t=A_tY_{t-1}+A_2Y_{t-2}+A_pY_{t-p}+BX_t+\varepsilon_t \]
Mənbə şəklində ilk əmsal açıq şəkildə \(A_t\) kimi çap olunub, ardınca \(A_2\) və \(A_p\) istifadə edilib. Bu indeks quruluşu standart sıra ilə tam uyğun görünməsə də, Verianla bunu səssizcə \(A_1\) kimi dəyişdirmir.
\(Y_t\), sistemdəki endogen dəyişənlərin \(t\) dövründəki vektorudur.
\(Y_{t-1},Y_{t-2},...,Y_{t-p}\), dəyişənlərin gecikmiş qiymətləridir.
\(A\) terminləri gecikmiş dəyişənlərin əmsal matrislərini təmsil edir.
\(p\), VAR modelinin gecikmə uzunluğudur.
\(BX_t\), mənbənin ümumi tənliyində əlavə izahedici/ekzogen termin blokunu təmsil edir; lakin empirik tətbiqdə ayrıca müəyyən edilmiş \(X_t\) dəyişənlər dəsti dərc edilməyib.
\(\varepsilon_t\), modelin həmin dövrdə izah edə bilmədiyi yenilik və ya xəta vektorudur.
ADF Stasionarlıq Testi Niyə Aparıldı?
ADF testi zaman sırasının orta və dispersiya quruluşunun zaman boyunca kifayət qədər sabit olub-olmadığını və vahid kök ehtiva edib-etmədiyini yoxlamaq üçün istifadə olunur; tədqiqatda bütün sıralar səviyyədə stasionar çıxmadığı üçün birinci fərqləri alınıb və beş dəyişənin hamısının birinci fərqdə stasionar olduğu bildirilib.
ADF tənliyi
Mənbə Tənlik (2)-ni aşağıdakı formada verir:
\[ \Delta Y_t=\alpha+\beta Y_{t-1}+\sum_i\gamma_i\Delta Y_{t-i}+\varepsilon_t \]
\(\Delta Y_t\), sıranın bir dövrlük dəyişməsini ifadə edir.
\(\alpha\), sabit termindir.
\(\beta Y_{t-1}\), əvvəlki dövr səviyyə qiymətinin stasionarlıq testindəki rolunu təmsil edir.
\(\gamma_i\Delta Y_{t-i}\), əvvəlki fərqlərin qısamüddətli dinamikasını nəzarətdə saxlayır.
\(\varepsilon_t\), xəta termindir.
ADF yanaşmasında tədqiqatçının əsas sualı sıranın vahid kök daşıyıb-daşımamasıdır. Mənbənin istifadə etdiyi %5 əhəmiyyətlilik səviyyəsində səviyyə p-dəyərləri 0,05-dən böyük, birinci fərq p-dəyərləri isə 0,0000-dır.
| Dəyişən | ADF, səviyyə | Səviyyə p | ADF, 1-ci fərq | 1-ci fərq p |
|---|---|---|---|---|
| İnflyasiya | −1,924803 | 0,3200 | −11,30202 | 0,0000 |
| Pul kütləsi M2 | −1,609143 | 0,4748 | −10,74974 | 0,0000 |
| Qızıl qiyməti | −2,283306 | 0,1791 | −10,90072 | 0,0000 |
| Neft qiyməti | −2,032515 | 0,2727 | −10,57271 | 0,0000 |
| Bitcoin qiyməti | −2,631841 | 0,0894 | −11,13955 | 0,0000 |
Bitcoin-in səviyyə p-dəyəri 0,0894-dür. Bu dəyər %10 həddinə yaxın olsa da, tədqiqat %5 səviyyəsində qiymətləndirmə aparır və Bitcoin daxil olmaqla bütün dəyişənləri səviyyədə stasionar olmayan sıra kimi təsnif edir.
I(1) nə deməkdir?
I(1), sıranın səviyyədə stasionar olmadığı, lakin bir dəfə fərqi alındıqda stasionar hala gəldiyi deməkdir. Birinci fərq sadə şəkildə:
\[ \Delta Y_t=Y_t-Y_{t-1} \]
kimi düşünülə bilər. Bu əməliyyat sıranın uzunmüddətli səviyyə meylindən daha çox dövrlər arasındakı dəyişməni araşdırmağa yönəlir.
Gecikmə uzunluğu niyə vacibdir?
VAR modelində gecikmə uzunluğu keçmişin neçə dövrünün bugünkü dəyişənləri izah etmək üçün modelə daxil olacağını müəyyən edir. Həddindən az gecikmə dinamik məlumatı kənarda saxlaya bilər; həddindən artıq gecikmə isə parametr sayını artıraraq modeli səmərəsiz edə bilər.
Mənbə gecikmə seçimini AIC, BIC, HQ, Final Prediction Error və LR meyarları ilə qiymətləndirmişdir.
AIC, BIC və HQ formulları
Mənbə Tənlik (3)-də üç informasiya meyarını belə verir:
\[ AIC(p)=\ln|\Sigma_{(p)}|+\frac{2}{T}pn^2 \]
\[ BIC(p)=\ln|\Sigma_{(p)}|+\frac{\ln T}{T}pn^2 \]
\[ HQ(p)=\ln|\Sigma_{(p)}|+\frac{2\ln(\ln T)}{T}pn^2 \]
\(\Sigma_{(p)}\), \(p\) gecikməli modelin xəta kovariasiya quruluşu ilə əlaqəli termindir.
\(T\), müşahidə sayını təmsil edir.
\(p\), gecikmə sayıdır.
\(n\), VAR sistemində dəyişənlərin sayı ilə əlaqəli ölçüdür.
Bu meyarların ortaq məntiqi model uyğunluğu ilə model mürəkkəbliyi arasında tarazlıq yaratmaqdır. Mənbə cədvəldə FPE, AIC, SC və HQ minimumlarını gecikmə 1-də; LR meyarının ulduzlu seçimini isə gecikmə 2-də göstərir.
| Meyar | Mənbədə ulduzla göstərilən gecikmə | Dəyər |
|---|---|---|
| FPE | 1 | 0,011062 |
| AIC | 1 | 9,684655 |
| SC | 1 | 10,40072 |
| HQ | 1 | 9,975304 |
| LR | 2 | 41,36388 |
Sonrakı dərc edilmiş tənliklərin hamısında \((-1)\) gecikməsi istifadə olunduğuna görə empirik göstəriliş bir gecikməli VAR quruluşuna uyğundur. Mənbə LR meyarının niyə iki gecikməni göstərməsinə baxmayaraq digər meyarlarla birlikdə qərarın necə verildiyini ayrıca izah etmir.
VAR sabitlik testi
VAR sisteminin IRF və FEVD ilə etibarlı şərh edilə bilməsi üçün dinamik olaraq sabit olması gözlənilir. Mənbə AR xarakteristik köklərinin bütün modullarının 1-dən kiçik olduğunu və köklərin vahid dairənin daxilində qaldığını bildirir.
| Mənbədə yazılan kök | Modul |
|---|---|
| 0,950261 − 0,023188i | 0,950544 |
| 0,950261 − 0,023188i | 0,950544 |
| 0,880202 | 0,880202 |
| 0,704785 − 0,096593i | 0,711373 |
| 0,704785 − 0,096593i | 0,711373 |
Cədvəldə kompleks köklərin iki dəfə eyni mənfi işarə ilə çap edildiyi görünür. Mənbə bunun yığım xətası olub-olmadığını izah etmir. Verianla köklərdən birini müsbət işarəli etməklə səssiz riyazi düzəliş aparmayıb.
Johansen kointeqrasiya testi nəyi araşdırır?
Bir neçə I(1) sıra qısa müddətdə bir-birindən uzaqlaşsa belə, müəyyən xətti kombinasiyalar vasitəsilə uzunmüddətli ortaq tarazlıq əlaqəsinə malik ola bilər. Kointeqrasiya testi bu uzunmüddətli əlaqəni araşdırır.
Mənbə Johansen yanaşmasını tətbiq edib və müxtəlif deterministik trend/sabit variantlarının hamısında həm Trace, həm də Max-Eigen sətrində kointeqrasiya əlaqələrinin sayını 0 kimi bildirib.
Buna görə tədqiqat uzunmüddətli VECM əlaqəsi əvəzinə VAR analizindən istifadə edir. Lakin mənbə Trace və Max-Eigen testlərinin ədədi test statistikalarını, kritik dəyərlərini və ya p-dəyərlərini dərc etmədiyi üçün kointeqrasiya testi yalnız bu məqalədən istifadə etməklə ətraflı şəkildə yenidən hesablana bilməz.
Tədqiqatın Metodu və Nəticələri
Dərc edilmiş beş VAR tənliyi
Mənbə kointeqrasiya tapılmadıqdan sonra “OLS estimation results” ifadəsi ilə beş VAR tənliyini dərc edir. Aşağıdakı əmsallar mənbədə çap edildiyi kimi qorunub:
\[ BTC = 0.7524BTC(-1) -64.0157Gold(-1) -418.9824Inflation(-1) +0.5794JUB(-1) +54.4523Oil(-1) -288.9626 \]
Bu Bitcoin tənliyi mənbədə Bitcoin-in öz gecikmiş qiymətinə müsbət, qızıl və inflyasiyanın gecikmələrinə mənfi, JUB/M2 və neft gecikmələrinə müsbət əmsallar verildiyini göstərir. Lakin dəyişənlərin bu tənlikdə hansı fərq/log formasında istifadə edildiyi aydın işarələnmədiyi üçün əmsalları pul vahidi və ya faiz dəyişməsi kimi birbaşa şərh etmək düzgün deyil.
\[ Inflation = -0.0000BTC(-1) -0.0051Gold(-1) +0.8761Inflation(-1) +0.0000JUB(-1) +0.0046Oil(-1) -0.0088 \]
\[ JUB = 0.0026BTC(-1) -4.5364Gold(-1) +2.2417Inflation(-1) +0.9839JUB(-1) +3.9406Oil(-1) +16.7293 \]
\[ Gold = -0.0022BTC(-1) -13.7341Gold(-1) -18.3702Inflation(-1) +0.0046JUB(-1) +12.4983Oil(-1) +4.5876 \]
\[ Oil = -0.0024BTC(-1) -16.8063Gold(-1) -20.6207Inflation(-1) +0.0049JUB(-1) +15.2528Oil(-1) +5.4453 \]
Bu tənliklər sistemi yalnız Bitcoin-in digər dəyişənlərdən necə təsirləndiyini deyil, inflyasiya, M2, qızıl və neft tənliklərini də birlikdə qiymətləndirir. VAR-ın “bütün dəyişənləri endogen qəbul etmə” məntiqi burada görünür.
Mühüm təkraristehsal edilə bilmə sərhədi: ADF nəticələri sıraların I(1) olduğunu və birinci fərqdə stasionarlaşdığını göstərdiyi halda dərc edilmiş tənliklər \(\Delta\), Ln və ya ΔLn işarələrini daşımır. Mənbə bu əmsalların məhz hansı çevrilmiş sıra üzərində qiymətləndirildiyini tənlik başlığında yenidən göstərmir. Buna görə Verianla əmsalları mənbədən kənar fərziyyə ilə yenidən miqyaslandırmır.
IRF və FEVD Bitcoin Şoklarını Necə İzah Edir?
Impulse Response Function makroiqtisadi dəyişəndə bir standart sapmalıq yenilik yarandıqda Bitcoin-in sonrakı dövrlərdə verdiyi istiqamətli reaksiyanı izləyir, Forecast Error Variance Decomposition isə Bitcoin proqnoz xətası dispersiyasının nə qədərinin öz şoklarından, nə qədərinin inflyasiya, M2, qızıl və neft şoklarından qaynaqlandığını dövrlər üzrə ayırır.
Impulse Response Function nədir?
Impulse Response Function (IRF), VAR modelində bir dəyişəndə yaranan qəfil yeniliyin sistemdəki başqa dəyişəndə zaman boyunca yaratdığı reaksiyanı izləyir. Mənbə Bitcoin-in bir standart sapmalıq makroiqtisadi şoklara reaksiyasını Cholesky yenilikləri vasitəsilə araşdırır.
IRF-dəki “şok” real dünyada tədqiqatçının eksperimental şəkildə yaratdığı hadisə deyil. O, VAR xəta terminlərindən müəyyən edilən model-əsaslı statistik yenilikdir.
| Dövr | BTC-nin öz şoku | İnflyasiya | M2 / JUB | Qızıl | Neft |
|---|---|---|---|---|---|
| 1 | 0,715730 | 0,000000 | 0,000000 | 0,000000 | 0,000000 |
| 2 | 1,092694 | −0,003940 | 0,132275 | 0,069261 | −0,112615 |
| 3 | 1,413108 | −0,031348 | 0,251197 | 0,168514 | −0,250531 |
| 4 | 1,683047 | −0,075747 | 0,367940 | 0,277971 | −0,410644 |
| 5 | 1,927256 | −0,129193 | 0,473562 | 0,389922 | −0,579208 |
| 6 | 2,154601 | −0,186513 | 0,569232 | 0,500385 | −0,750996 |
| 7 | 2,369996 | −0,243985 | 0,656085 | 0,607796 | −0,922326 |
| 8 | 2,575792 | −0,299499 | 0,735577 | 0,711576 | −1,091102 |
| 9 | 2,773182 | −0,351959 | 0,808912 | 0,811609 | −1,256030 |
| 10 | 2,962796 | −0,400922 | 0,877032 | 0,907961 | −1,416328 |
İnflyasiya şoku nə etdi?
Mənbənin Cədvəl 5-ində inflyasiya sütunu ikinci dövrdən etibarən mənfidir və yığımlı cavab 10-cu dövrdə −0,400922-yə çatır. Müəlliflər bunu yüksək inflyasiyanın qeyri-müəyyənliyi və riskdən yayınmanı artıraraq Bitcoin tələbini zəiflədə bilməsi kimi şərh edirlər.
Tədqiqatın nəticələr bölməsi bu mənfi reaksiyanı Bitcoin-in araşdırılan dövr və model daxilində effektiv inflyasiya qorunması vasitəsi olmaması kimi şərh edir.
Lakin “Bitcoin heç vaxt inflyasiya hedge-i ola bilməz” nəticəsini çıxarmaq olmaz. Tədqiqat yalnız İndoneziya kontekstində 2013–2023 nümunəsini və xətti VAR modelini araşdırır.
M2 pul kütləsi şoku nə etdi?
M2/JUB şoku Bitcoin-in yığımlı cavabında müsbətdir: 2-ci dövrdə 0,132275 olan cavab 10-cu dövrdə 0,877032-yə çatır.
Mənbə bunu likvidlik kanalı ilə izah edir. Pul kütləsinin genişlənməsi maliyyə bazarlarındakı likvidliyi artıra və investorların daha riskli və ya spekulyativ aktivlərə vəsait ayırmasını asanlaşdıra bilər.
Mənbənin izahı M2-ni əsas müsbət likvidlik kanalı kimi vurğulayır. Bununla belə, Cədvəl 5-də 10-cu dövrün yığımlı dəyəri qızıl üçün 0,907961, M2 üçün isə 0,877032-dir. Buna görə “ən böyük müsbət təsir” ifadəsi yalnız 10-cu dövrün son dəyərlərini sıralayan sadə müqayisə kimi oxunmamalıdır.
Qızıl şoku nə etdi?
Qızıl şoku Bitcoin reaksiyasında müsbət istiqamətdədir. Yığımlı dəyər 2-ci dövrdə 0,069261, 10-cu dövrdə 0,907961-dir.
Mənbə bu nəticəni Bitcoin və qızılın bəzi şəraitdə alternativ portfel aktivləri olmasına baxmayaraq, maliyyə qeyri-müəyyənliyi dövrlərində birlikdə hərəkət edə bilmələri və ya portfelin yenidən tarazlaşdırılması daxilində əlaqəli ola bilmələri ilə izah edir.
Neft şoku nə etdi?
Neft sütunu ikinci dövrdən etibarən mənfidir və yığımlı reaksiya 10-cu dövrdə −1,416328-ə çatır. Mənbə neft şokunu xarici əmtəə riski və enerji xərci kanalı vasitəsilə Bitcoin üçün ən aydın mənfi xarici şoklardan biri kimi şərh edir.
Neft qiymətindəki hər dəyişmənin Bitcoin qiymətini eyni mexanizmlə aşağı saldığı deyilə bilməz. IRF mənbənin VAR modelindəki statistik şok reaksiyasını göstərir.
FEVD nədir?
Forecast Error Variance Decomposition (FEVD), müəyyən proqnoz üfüqündə Bitcoin proqnoz xətası dispersiyasının hansı şoklardan nə qədər qaynaqlandığını ayırır. Faizlərin eyni dövrdə təxminən %100-ə cəmlənməsi gözlənilir.
| Dövr | BTC | İnflyasiya | M2 / JUB | Qızıl | Neft |
|---|---|---|---|---|---|
| 1 | 100,0000 | 0,000000 | 0,000000 | 0,000000 | 0,000000 |
| 2 | 94,92412 | 0,002252 | 2,538078 | 0,695867 | 1,839687 |
| 3 | 90,57694 | 0,091737 | 3,785530 | 1,752628 | 3,793161 |
| 4 | 86,27951 | 0,284643 | 4,706215 | 2,768447 | 5,961180 |
| 5 | 82,63466 | 0,519704 | 5,241557 | 3,637999 | 7,966077 |
| 6 | 79,60902 | 0,751077 | 5,546490 | 4,344382 | 9,749033 |
| 7 | 77,13118 | 0,951468 | 5,710529 | 4,912462 | 11,29436 |
| 8 | 75,10092 | 1,113045 | 5,792341 | 5,371794 | 12,62190 |
| 9 | 73,42841 | 1,237635 | 5,826345 | 5,748103 | 13,75951 |
| 10 | 72,03971 | 1,331028 | 5,832698 | 6,061186 | 14,73538 |
FEVD nəticələri nə deyir?
Dövr 1: Bitcoin proqnoz xətası dispersiyasının %100-ü öz şokuna aid edilir.
Dövr 2: öz şokunun payı %94,92412-yə enərkən M2 %2,538078, neft %1,839687 və qızıl %0,695867 töhfə verir; inflyasiyanın payı yalnız %0,002252-dir.
Dövr 3: Bitcoin-in öz payı hələ də %90,57694-dür. Mənbənin “qısa müddətdə %90-dan çoxu öz şoklarıdır” ifadəsi bu erkən dövr nəticələrinə əsaslanır.
Dövr 10: Bitcoin-in öz şok payı %72,03971-ə enib. Xarici dəyişənlər arasında ən yüksək töhfə %14,73538 ilə neftə, sonra %6,061186 ilə qızıla və %5,832698 ilə M2-yə aiddir. İnflyasiyanın payı %1,331028 ilə aşağı qalır.
Bu quruluş qısa müddətdə Bitcoin qiymət dinamikasının böyük ölçüdə bazardaxili şoklarla izah olunduğunu; üfüq uzandıqca qlobal əmtəə və likvidlik kanallarının nisbi əhəmiyyətinin artdığını göstərir.
Mənbənin “Bitcoin inflyasiya qorunması deyil” nəticəsi necə başa düşülməlidir?
Mənbə inflyasiya şokuna mənfi Bitcoin reaksiyasını və FEVD-də inflyasiyanın aşağı izahedici payını birlikdə qiymətləndirərək Bitcoin-in araşdırılan İndoneziya dövründə etibarlı inflyasiya hedge-i kimi davranmadığını müdafiə edir.
Bu nəticə “Bitcoin qiyməti inflyasiyadan tamamilə müstəqildir” demək deyil. IRF-də inflyasiyanın istiqaməti mənfidir; lakin FEVD-dəki izahedici pay digər xarici amillərlə müqayisədə aşağıdır.
Qısa, orta və daha uzun üfüq fərqi
Mənbə FEVD-ni üç əsas mexanizm kimi şərh edir:
- Qısa müddətdə: Bitcoin-in öz şokları və bazardaxili spekulyativ/momentum dinamikası üstünlük təşkil edir.
- Orta müddətdə: M2 likvidlik kanalı daha görünən olur.
- Daha uzun üfüqdə: neft və qızıl kimi qlobal əmtəə şoklarının payı artır.
Bu təsnifat mənbə müəlliflərinin IRF və FEVD nəticələrinə verdiyi iqtisadi şərhdir; tədqiqatda “spekulyasiya” birbaşa davranış sorğusu ilə ölçülməyib.
Təsviri Figure 1–5 nə göstərir?
Mənbə modeldən əvvəl 2013–2023 dövrünün ümumi mənzərəsini beş qrafiklə göstərir. Bitcoin yüksək dəyişkənlik və ümumi yüksəliş meyli; inflyasiya əvvəlcə yüksəliş, sonra uzun eniş və son illərdə yenidən yüksəliş; M2 davamlı genişlənmə; qızıl qlobal qeyri-müəyyənliklə bağlı dövri hərəkət; neft isə böyük qlobal enerji qiyməti dalğalanmaları göstərir.
Bu qrafiklərin rəqəmsal ox və vahid təqdimatları empirik metod cədvəlindəki aylıq loqarifmik dəyişənlərlə tam eyni deyil. Xüsusilə Bitcoin qrafiki Rupiah ilə illik görünüş təqdim etdiyi halda metod cədvəli Bitcoin-in aylıq bağlanış qiymətini USD və loqarifmik formada təsvir edir. Buna görə Verianla bu qrafiklərdən yeni dəqiq zaman sıraları çıxarmır.
Metod diaqnostik testləri nə qədər ətraflı təqdim olunub?
Mənbə AR kök testindən başqa diaqnostikaların da homoskedastiklik və serial korrelyasiya fərziyyələrini ödədiyini bildirir. Lakin bu testlər üzrə test adı, test statistikası, sərbəstlik dərəcəsi və ya p-dəyəri ayrıca dərc edilməyib.
Buna görə “bütün diaqnostik testlər bu p-dəyərləri ilə keçdi” şəklində yeni rəqəmlər yaradıla bilməz.
EViews versiyası niyə qeyd edilməlidir?
Metod bölməsi bütün qiymətləndirmələrin EViews 12 ilə aparıldığını iki ayrı yerdə bildirir. Bunun əksinə, IRF qrafiklərinin altında “Source: Output Eviews 9” yazılır. Mənbə bu fərqi izah etmir.
Bu vəziyyət elmi nəticəni avtomatik olaraq etibarsız etmir; lakin metodoloji təkraristehsal baxımından real analizdə hansı proqram versiyasından istifadə olunduğunu qeyri-müəyyən saxlayır.
Tədqiqatın dəstəklədiyi nəticələr
- Beş zaman sırası səviyyədə stasionar deyil və birinci fərqdə stasionar olur.
- Mənbə bütün sıraları I(1) kimi təsnif edir.
- FPE, AIC, SC və HQ meyarları bir gecikməni seçir; dərc edilmiş VAR tənlikləri də bir gecikməlidir.
- VAR sabitlik testində dərc edilən bütün kök modulları 1-dən aşağıdır.
- Mənbə Johansen cədvəlində kointeqrasiya əlaqələrinin sayını sıfır kimi bildirir.
- İnflyasiya şokuna Bitcoin-in IRF reaksiyası mənfidir.
- M2 şokuna Bitcoin-in IRF reaksiyası müsbətdir.
- Qızıl şokuna Bitcoin-in IRF reaksiyası müsbətdir.
- Neft şokuna Bitcoin-in IRF reaksiyası mənfidir və xarici şoklar arasında FEVD payı dövr irəlilədikcə ən çox artan dəyişəndir.
- Qısa müddətdə Bitcoin proqnoz xətası dispersiyasının böyük hissəsi öz şokları ilə izah olunur.
- 10-cu dövrdə xarici amillərin ən böyük FEVD payı neftə, sonra qızıl və M2-yə aiddir; inflyasiyanın payı daha kiçikdir.
Tədqiqatın dəstəkləmədiyi nəticələr
- Nəticələr bütün kriptovalyutaların eyni cür davrandığını göstərmir; empirik aktiv Bitcoin-dir.
- VAR əlaqələri randomizə edilmiş eksperimental səbəbiyyət sübutu deyil.
- M2 artımının Bitcoin qiymətini dəqiq müəyyən faiz artırdığı bu hesabatdan çıxarıla bilməz; son çevrilmə və əmsal miqyası aydın deyil.
- Bitcoin-in bütün dövrlərdə və bütün iqtisadiyyatlarda inflyasiya hedge-i ola bilmədiyi göstərilməyib.
- Neft qiymətinin Bitcoin-ə yalnız mədənçilik enerji xərci vasitəsilə təsir etdiyi göstərilməyib; enerji xərci birbaşa model dəyişəni deyil.
- Mənbə davranış “spekulyasiya” səviyyəsini birbaşa ölçməyib; spekulyativ üstünlük FEVD və bazardaxili şokların iqtisadi şərhidir.
- Geosiyasi risk, qlobal faiz dərəcələri, ABŞ pul siyasəti, məzənnə və ya digər kriptovalyutalar modelə birbaşa daxil edilməyib.
Tədqiqatın əsas məhdudiyyətləri
Xətti VAR məhdudiyyəti: Mənbə kriptovalyuta bazarının yüksək dəyişkənliyinin xətti VAR qiymətləndirmələrinin sabitliyini azalda biləcəyini açıq bildirir.
Qlobal amillərin çatışmazlığı: Təhlil əsasən İndoneziya makroiqtisadi dəyişənlərinə və qızıl/neft əmtəə qiymətlərinə yönəlir; geosiyasi risk və ya qlobal pul siyasəti şəraitini tam şəkildə modelə daxil etmir.
Tək kriptovalyuta: Tədqiqat yalnız Bitcoin-i araşdırır. Fərqli kriptovalyutalar fərqli bazar və ötürülmə mexanizmlərinə malik ola bilər.
Məlumat mənbəyi uyğunsuzluğu: Bitcoin üçün metod paraqrafında Investing.com, dəyişənlər cədvəlində CoinMarketCap yazılıb.
Çevrilmənin hesabatı: Mətn bütün sıraların təbii loqarifminin istifadə edildiyini bildirdiyi halda bəzi cədvəl və yekun tənliklərdə log/fərq göstərilişi aydın deyil.
Gecikmə meyarı fərqi: Dörd meyar gecikmə 1-i, LR meyarı gecikmə 2-ni göstərir; seçimin səbəbi ətraflı açıqlanmayıb.
Johansen cədvəli: Kointeqrasiya sayı bildirilir, lakin test statistikaları, kritik dəyərlər və p-dəyərləri verilmir.
Diaqnostik testlər: Homoskedastiklik və serial korrelyasiya nəticələrinin uyğun olduğu yazılıb, lakin rəqəmsal diaqnostik cədvəllər dərc edilməyib.
Proqram versiyası: metod EViews 12-ni, IRF qrafik alt yazıları isə EViews 9-u göstərir.
Şəkil/cədvəl nömrələndirilməsi: bəzi cədvəl və şəkil nömrələri təkrarlanır və ya bir-biri ilə uyğun gəlmir.
Gələcək tədqiqatlar
Mənbə gələcəkdə qeyri-xətti üsulların istifadə edilməsini tövsiyə edir. Xüsusilə Time-Varying Parameter VAR (TVP-VAR), Regime-Switching VAR və GARCH tipli modellər yüksək dəyişkənlik və rejim dəyişikliklərinin daha ətraflı modelləşdirilməsi üçün təklif olunur.
Bundan əlavə, geosiyasi riskin və daha geniş qlobal maliyyə dəyişənlərinin təhlilə əlavə edilməsi və Bitcoin-dən başqa kriptovalyutaların müqayisəsi tövsiyə olunur.
Bunlar mövcud tədqiqatın yeni nəticələri deyil; mənbə müəlliflərinin məhdudiyyətlər əsasında irəli sürdükləri gələcək tədqiqat tövsiyələridir.
Mənbə və Metod Qeydi
Orijinal tədqiqat: Determinants of Cryptocurrency Prices in Indonesia.
Müəlliflər: Ainur Rohma, Ris Yuwono Yudo Nugroho.
Müəllif sırası: Mənbə PDF-dəki sıra qorunub.
Bərabər töhfə: Mənbə PDF-də bərabər töhfə və ya bərabər birinci müəlliflik bəyanatı görünmür.
Məsul müəllif: Ris Yuwono Yudo Nugroho.
Qurum: Department of Development Economics, Faculty of Economics, Trunojoyo Madura University.
Jurnal: Economics Development Analysis Journal.
Nəşriyyat: Mənbə PDF © 2026 Universitas Negeri Semarang ifadəsini daşıyır. Jurnalın aktual rəsmi məlumatı nəşriyyat quruluşunu Department of Economic Development, Faculty of Economics, Universitas Negeri Semarang və Asosiasi Pendidikan Ekonomi LPTK kimi müəyyən edir.
Cild / say / səhifələr: Volume 14, Number 4, 554–573.
Say ili: 2025.
Məqalə tarixçəsi: Received October 2025; Accepted January 2026; Published April 2026. Mənbə gün/ay təfərrüatı vermir.
Biblioqrafik tarix qeydi: Məqalə Volume 14(4) (2025) daxilində yer alsa da, PDF məqaləyə aid xüsusi nəşr məlumatını Aprel 2026 kimi göstərir. Say ili və məqalənin nəşr ili səssizcə vahid tarixə çevrilməyib.
DOI: 10.15294/edaj.v14i4.20067.
DOI doğrulama qeydi: DOI yüklənmiş fayl adında yer alır və müstəqil biblioqrafik qeyddə eyni başlıq, müəlliflər və nəşr məlumatları ilə uyğun gəlir. PDF-in ayrışdırılmış ilk səhifə mətnində ayrıca DOI sətri görünmür.
Mənbə növü: Kəmiyyət zaman sırası tədqiqat məqaləsi; VAR, IRF və FEVD istifadə edir.
Resenziya: Economics Development Analysis Journal-ın aktual rəsmi siyasəti tədqiqat məqalələrinin ən azı iki mütəxəssis tərəfindən double-blind peer review prosesindən keçirildiyini bildirir.
Preprint vəziyyəti: Mənbə PDF-də bu tədqiqat üçün ayrıca preprint versiyası göstərilmir.
Lisenziya: Mənbə PDF-də ayrıca lisenziya sətri görünmür. Jurnalın aktual rəsmi copyright siyasəti dərc olunmuş məqalələri CC BY 4.0 altında təqdim edir.
Maliyyələşdirmə: Mənbə PDF-də ayrıca maliyyələşdirmə və ya acknowledgement bölməsi görünmür.
Maraqlar toqquşması: Mənbə PDF-də ayrıca maraqlar toqquşması bəyanatı görünmür.
Məlumatların əlçatanlığı: Mənbə PDF-də ayrıca Data Availability bəyanatı yoxdur.
CRediT / müəllif töhfələri: Mənbə PDF-də ayrıca CRediT və ya müəllif töhfələri bölməsi yoxdur.
İnsan/heyvan iştirakçıları: Tədqiqat insan və ya heyvan təcrübəsi/məlumatı istifadə etmir; ikincil makroiqtisadi və maliyyə zaman sıralarından istifadə edir.
Tədqiqat coğrafiyası: İndoneziya.
Tədqiqat dövrü: 2013–2023.
Məlumat tezliyi: Aylıq. Mənbə ümumi aylıq müşahidə sayını ayrıca bildirmir.
Kriptoaktiv: Bitcoin. Başlıq ümumi “cryptocurrency” ifadəsindən istifadə etsə də, empirik modeldə başqa kriptovalyuta yoxdur.
Əsas dəyişənlər: Bitcoin qiyməti, inflyasiya, geniş pul kütləsi M2, qızıl qiyməti və xam neft qiyməti.
Məlumat mənbələri: İnflyasiya üçün Statistics Indonesia/BPS; M2 üçün Bank Indonesia; qızıl və neft üçün Investing.com. Bitcoin mənbəyi metod paraqrafında Investing.com, dəyişənlər cədvəlində CoinMarketCap kimi göstərilir.
Məlumat çevrilməsi: Mənbə bütün sıraların təbii loqarifmə çevrildiyini və LnBTC, LnINF, LnM2, LnGOLD, LnOIL dəyişənlərindən istifadə edildiyini bildirir. Son dərc edilmiş VAR tənliklərində Ln və Δ işarələri olmadığından çevrilmənin tənlik səviyyəsində tam forması qeyri-müəyyəndir.
ADF nəticəsi: Bütün dəyişənlər səviyyədə stasionar deyil; birinci fərqdə p = 0,0000 ilə stasionar olduğu bildirilib və I(1) təsnifatı aparılıb.
Gecikmə seçimi: FPE, AIC, SC və HQ lag 1-i; LR lag 2-ni ulduzlayıb. Dərc edilmiş VAR tənlikləri yalnız bir gecikməlidir.
Sabitlik: Mənbə bütün xarakteristik kök modullarının 1-dən aşağı olduğunu və sistemi sabit kimi qiymətləndirdiyini bildirir.
Kointeqrasiya: Mənbə Johansen cədvəlində bütün deterministik variantlarda sıfır kointeqrasiya əlaqəsi bildirir; test statistikaları və kritik dəyərlər ayrıca verilməyib.
Əsas analiz: Vector Autoregression, Impulse Response Function və Forecast Error Variance Decomposition.
IRF təsviri: Mənbə Bitcoin-in bir standart sapmalıq şoklara zaman ərzində reaksiyasını qiymətləndirdiyini və qrafiklərdə Cholesky One S.D. Innovations ± 2 S.E. ifadəsindən istifadə etdiyini bildirir.
FEVD əsas nəticəsi: 10-cu dövrdə Bitcoin proqnoz xətası dispersiyasının %72,03971-i Bitcoin-in öz şokundan; %14,73538-i neftdən; %6,061186-sı qızıldan; %5,832698-i M2-dən; %1,331028-i inflyasiyadan qaynaqlanır.
Proqram: Metod EViews 12-ni göstərdiyi halda IRF qrafiklərində “Output Eviews 9” yazılır. Mənbə fərqi izah etmir.
Diaqnostik testlər: Mənbə homoskedastiklik və serial korrelyasiya şərtlərinin ödəndiyini deyir, lakin test statistikasını və p-dəyərlərini dərc etmir.
Əsas şərh: Mənbə Bitcoin-in qısamüddətli hərəkətlərinin böyük ölçüdə öz bazar şokları ilə; daha uzun üfüqlərin isə getdikcə neft, qızıl və likvidlik kanalları ilə əlaqəli olduğunu qiymətləndirir.
İnflyasiya qorunması sərhədi: İnflyasiyaya verilən mənfi IRF reaksiyasına görə mənbə Bitcoin-in araşdırılan İndoneziya nümunəsində effektiv inflyasiya hedge-i olmadığını şərh edir. Bu nəticə başqa ölkə, dövr və ya kriptovalyutalara avtomatik ümumiləşdirilə bilməz.
Səbəbiyyət sərhədi: VAR/IRF şokları model-əsaslı dinamik yeniliklərdir. Tədqiqat randomizə edilmiş eksperiment deyil; buna görə nəticələr eksperimental səbəbiyyət kimi təqdim edilməməlidir.
Mənbədaxili hesabat fərqləri: Bitcoin məlumat mənbəyi Investing.com/CoinMarketCap; proqram EViews 12/EViews 9; bəzi cədvəl və şəkil nömrələri təkrarlanır və ya uyğun gəlmir. Log/fərq çevrilməsinin yekun tənliklərdə açıq göstərilişi də çatışmır.
Şərh yazın
E-poçt ünvanınız yayımlanmayacaq. Məcburi sahələr * ilə işarələnib