


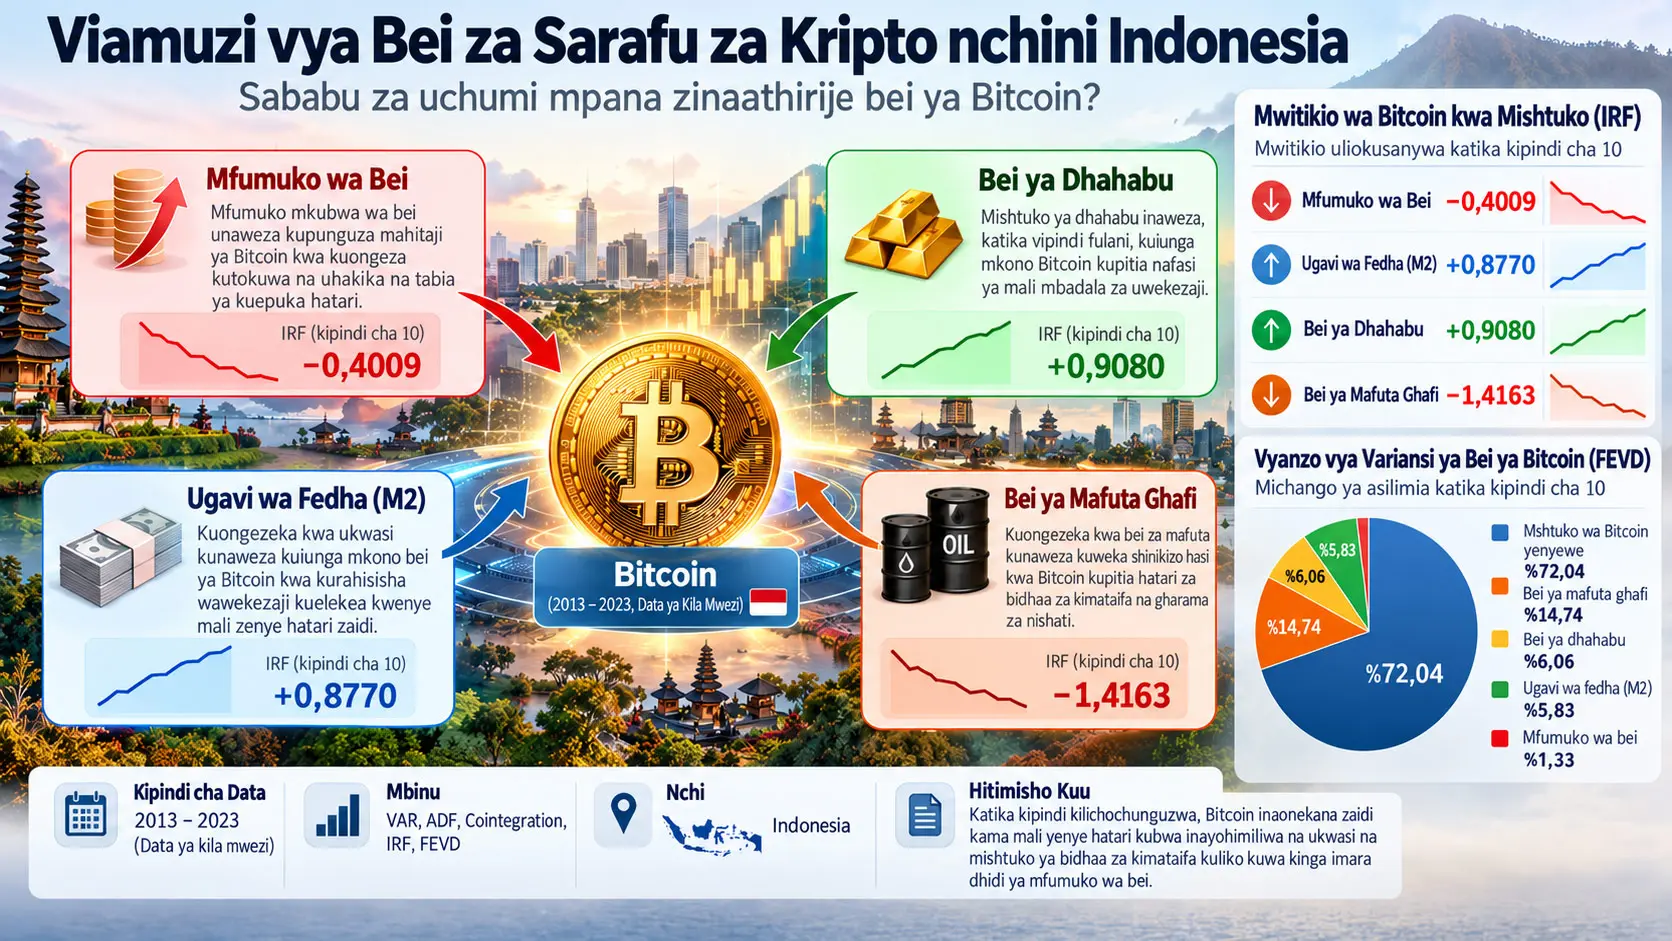
Vector Autoregression (VAR), ni mbinu ya mfululizo wa wakati yenye vigezo vingi inayochunguza mfululizo kadhaa wa wakati ndani ya mfumo mmoja wa mienendo na kuunda modeli ya jinsi kila kigezo kinavyoathiriwa na thamani zake za nyuma pamoja na thamani za nyuma za vigezo vingine katika mfumo. Utafiti huu unachunguza katika muktadha wa Indonesia mahusiano ya mienendo kati ya bei ya Bitcoin na mfumuko wa bei, ujazo mpana wa fedha M2, bei ya dhahabu na bei ya mafuta ghafi kwa kutumia data za kila mwezi za kipindi cha 2013–2023 ndani ya mfumo wa VAR. Chanzo kinaeleza kwamba mfululizo wote uligeuzwa kuwa logarithm asilia, stationarity ilijaribiwa kwa kipimo cha Augmented Dickey–Fuller, urefu wa lag ulichaguliwa kwa vigezo vya taarifa, uthabiti wa modeli ukakaguliwa kwa mizizi ya AR, na uenezaji wa shocks kwa muda ukatathminiwa kwa kutumia Impulse Response Function na Forecast Error Variance Decomposition.
Katika matokeo ya ADF, mfululizo wote wa bei ya Bitcoin, mfumuko wa bei, M2, dhahabu na mafuta si stationary katika kiwango; baada ya kuchukua first difference, vigezo vyote vilikuwa stationary kwa p = 0,0000 na vikaainishwa na chanzo kama I(1). Jedwali la cointegration linaonyesha kwamba hakuna uhusiano wa pamoja wa usawa wa muda mrefu, na kwa hiyo utafiti unachunguza mienendo ya muda mfupi kwa mkabala wa VAR.
Mwelekeo mkuu wa matokeo ya Impulse Response Function ni huu: shock ya mfumuko wa bei ina athari hasi kwa Bitcoin, shock ya ujazo wa fedha M2 ina athari chanya, shock ya dhahabu ni chanya lakini dhaifu zaidi katika simulizi la chanzo, huku shock ya bei ya mafuta ikitoa mwitikio hasi ulio wazi. Katika matokeo ya Forecast Error Variance Decomposition, kwa muda mfupi sehemu kubwa ya variance ya kosa la utabiri wa bei ya Bitcoin hutokana na shocks za Bitcoin yenyewe. Katika kipindi cha 10, Jedwali 7 la chanzo linaripoti sehemu ya shock yake yenyewe kuwa %72,03971; mafuta %14,73538; dhahabu %6,061186; M2 %5,832698 na mfumuko wa bei %1,331028.
Chanzo kinatafsiri matokeo haya kuwa katika sampuli ya Indonesia Bitcoin inatenda zaidi kama mali ya kubashiri yenye hatari kubwa ambayo ni nyeti kwa mienendo yake ya soko, hali za ukwasi na, hasa katika upeo wa kati–mrefu, shocks za bidhaa za kimataifa, kuliko kuwa kinga imara dhidi ya mfumuko wa bei. Hata hivyo, utafiti unachunguza Bitcoin pekee, kipindi cha 2013–2023 pekee na muundo wa VAR wa mstari. Matokeo hayawezi kujumlishwa moja kwa moja kwa sarafu nyingine za kripto, vipindi tofauti au hali za soko zisizo za mstari.
Tatizo kuu la utafiti ni nini?
Bei za mali za kripto kama Bitcoin zinaweza kuathiriwa si tu na tabia za ununuzi na uuzaji ndani ya soko lao, bali pia na hali pana za kiuchumi kama sera ya fedha, ukwasi, mfumuko wa bei na masoko ya bidhaa duniani. Katika uchumi kama Indonesia ulio wazi kwa mizunguko ya ukwasi wa kimataifa, mabadiliko ya kiwango cha ubadilishaji na bei za bidhaa, kuelewa njia ambazo uhusiano huu hufanya kazi ni muhimu kwa tabia ya wawekezaji na kwa utulivu wa kifedha.
Pengo la maandiko linalobainishwa na chanzo ni kwamba sehemu kubwa ya tafiti za awali nchini Indonesia imejikita katika vigezo binafsi vya makro au mahusiano yaliyo tuli zaidi. Utafiti huu unalenga kuchunguza jinsi shock katika kigezo kimoja inavyosambazwa kwa vigezo vingine kwa muda kwa kuchanganua mfumuko wa bei, ujazo wa fedha, dhahabu, mafuta na Bitcoin ndani ya mfumo mmoja wa mienendo.
Kwa nini kichwa kinasema “bei za sarafu za kripto” ilhali uchanganuzi unalenga Bitcoin?
Kichwa asili cha makala kinatumia kwa ujumla usemi cryptocurrency prices; hata hivyo, katika modeli ya majaribio kigezo pekee cha sarafu ya kripto ni bei ya Bitcoin. Hakuna mfululizo, equation, IRF au FEVD tofauti kwa Ethereum au sarafu nyingine ya kripto. Kwa hiyo, matokeo halisi ya majaribio ya makala yanapaswa kusomwa katika muktadha wa “mienendo ya makro ya Bitcoin nchini Indonesia”.
Vigezo vitano vya msingi vilivyotumika katika utafiti
| Kigezo | Kifupisho | Jukumu la kisayansi | Chanzo cha data kilichotolewa katika chanzo |
|---|---|---|---|
| Bei ya Bitcoin | BTC / LnBTC | Kigezo cha bei kinachochunguzwa katika soko la sarafu za kripto; bei ya kufunga ya kila mwezi | Katika aya ya mbinu Investing.com; katika Jedwali 1 CoinMarketCap |
| Mfumuko wa bei | INF / LnINF | Kigezo cha makro kinachowakilisha bei za watumiaji na shinikizo la kiwango cha bei | Statistics Indonesia / BPS |
| Ujazo mpana wa fedha | M2 / LnM2 / JUB | Kiashiria cha ujazo wa fedha kinachowakilisha hali za ukwasi wa ndani | Bank Indonesia |
| Bei ya dhahabu | GOLD / LnGOLD | Mali ya jadi ya hifadhi salama na mali mbadala ya kwingineko | Investing.com |
| Bei ya mafuta ghafi | OIL / LnOIL | Kigezo kinachowakilisha hali za nishati na bidhaa duniani | Investing.com |
JUB, ni kifupisho kinachotumika kwa kigezo cha ujazo wa fedha katika equations za VAR zilizochapishwa na kinawiana na dhana ya Kiindonesia “Jumlah Uang Beredar”, yaani fedha zinazozunguka/ujazo mpana wa fedha. Katika sehemu ya mbinu ya utafiti, kigezo hicho hicho cha kiuchumi kinaitwa M2.
Kwa nini ugeuzaji wa logarithm asilia ulitumika?
Chanzo kinaeleza kwamba mfululizo wote uligeuzwa kuwa logarithm asilia ili kufanya variance iwe thabiti zaidi na kurahisisha tafsiri. Kwa kigezo chanya \(X\), ugeuzaji wa logarithm asilia ni:
\[ \ln(X) \]
kwa namna hiyo. Ugeuzaji wa logarithm hupunguza tofauti kubwa za mizani na unaweza kusaidia kuweka mabadiliko katika mizani inayolinganishika zaidi, hasa kwa vigezo kama bei au ujazo wa fedha vinavyoweza kukua sana kwa muda.
Hata hivyo, kuna kutokuwa wazi muhimu katika uripoti wa chanzo. Wakati maandishi yanataja vigezo LnBTC, LnINF, LnM2, LnGOLD na LnOIL, Jedwali 1 linaonyesha mfumuko wa bei kama “Percentage”, na baadaye equations za VAR zilizochapishwa zimeandikwa kama BTC, Inflation, JUB, Gold na Oil bila alama za Ln au ΔLn. Kwa hiyo Verianla haitaji upya coefficients za VAR zilizochapishwa kama coefficients mahususi za elasticity.
Msingi wa kinadharia wa chanzo unajadili mifumo gani?
Chanzo hakifungamani na nadharia moja. Mifumo mbalimbali ya kinadharia, ikiwemo mkabala wa kinga dhidi ya mfumuko wa bei, New Monetarism, Global Liquidity Cycle, ubadilishaji wa mali za kwingineko na kusawazisha upya, mkabala wa Friedman wa mahitaji ya fedha, muundo wa gharama za fedha/fedha za kidijitali na Modern Monetary Theory, hutumiwa kujadili kwa nini Bitcoin inaweza kuhusishwa na hali za makro.
Njia ya mfumuko wa bei: Kwa sababu ya muundo wake wa ugavi wenye ukomo, Bitcoin inaweza kinadharia kuonekana kama njia mbadala ya kuhifadhi thamani dhidi ya kupungua kwa uwezo wa kununua. Kwa upande mwingine, ikiwa mfumuko mkubwa wa bei unasababisha ongezeko la viwango vya riba, gharama ya fursa ya mali hatarishi zisizozalisha mapato inaweza kuongezeka na mahitaji ya Bitcoin yakapungua. Kwa hiyo chanzo kinakubali kwamba uhusiano wa mfumuko wa bei–Bitcoin huenda usiwe wa mwelekeo mmoja na rahisi.
Njia ya ukwasi: Upanuzi wa M2 unawakilisha ukwasi wa juu zaidi katika mfumo wa kifedha. Kwa mujibu wa tafsiri ya kinadharia ya chanzo, sehemu ya ukwasi wa ziada inaweza kuelekezwa kwenye mali hatarishi zaidi na za kubashiri na hivyo kusaidia mahitaji ya Bitcoin.
Dhahabu na ubadilishaji wa kwingineko: Dhahabu na Bitcoin katika baadhi ya vipindi zinaweza kuonekana kama hifadhi salama mbadala au zana za kutawanya hatari za kwingineko. Wawekezaji wanaweza kubadili mgawanyo kati ya mali hizi mbili kulingana na hatari, mapato yanayotarajiwa na kutokuwa na uhakika duniani.
Njia ya hatari ya mafuta na bidhaa: Bei za mafuta zinahusiana na hali za uchumi wa dunia, gharama za nishati na matarajio ya mfumuko wa bei. Chanzo pia kinajadili gharama za nishati kama mojawapo ya viungo vya kinadharia kwa sababu uchimbaji wa Bitcoin hutumia nishati nyingi. Hata hivyo, utafiti haukuingiza moja kwa moja gharama ya umeme au gharama ya uchimbaji katika modeli.
Mifumo ya Modern Monetary Theory na Friedman: Makala inatumia nadharia hizi kueleza muktadha mpana wa kiuchumi wa fedha, uchaguzi wa mali, mfumuko wa bei, ukwasi na njia za kidijitali za kuhifadhi thamani. Modeli ya VAR si modeli inayojaribu kila moja ya nadharia hizi kivyake kwa njia ya majaribio.
Modeli ya VAR ni Nini na Kwa Nini Ilitumika Katika Utafiti Huu?
Modeli ya VAR huchukulia kila kigezo, kama Bitcoin, mfumuko wa bei, M2, dhahabu na mafuta, kuwa endogenous ndani ya mfumo na kuhusisha thamani zake za sasa na historia yake yenyewe pamoja na thamani zilizocheleweshwa za vigezo vingine; kwa hiyo utafiti ulitumia VAR kuchunguza mienendo ya pande zote kwa wakati na uenezaji wa shocks badala ya regression ya upande mmoja ya “X huathiri Bitcoin”.
Uwakilishi wa kihisabati wa swali la utafiti
Chanzo kinaeleza muundo mkuu wa data kwa Equation (1) kama ifuatavyo:
\[ BTC_t=f(INF_t,M2_t,GOLD_t,OIL_t) \]
Formula inaeleza nini? Ni usemi wa kiuamilifu wa utafiti unaoonyesha kwamba bei ya Bitcoin katika kipindi \(t\) inahusiana kimienendo, ndani ya mfumo huo huo, na mfumuko wa bei, ujazo wa fedha, bei ya dhahabu na bei ya mafuta. Equation hii peke yake haitoi coefficient ya makadirio.
\(BTC_t\): bei ya Bitcoin.
\(INF_t\): mfumuko wa bei.
\(M2_t\): ujazo mpana wa fedha.
\(GOLD_t\): bei ya dhahabu.
\(OIL_t\): bei ya mafuta ghafi.
Equation ya jumla ya VAR
Chanzo katika Equation (4) kinachapisha muundo wa VAR kwa namna ifuatayo:
\[ Y_t=A_tY_{t-1}+A_2Y_{t-2}+A_pY_{t-p}+BX_t+\varepsilon_t \]
Katika mchoro wa chanzo, coefficient ya kwanza imechapishwa wazi kama \(A_t\), kisha \(A_2\) na \(A_p\) zimetumika. Ingawa muundo huu wa index hauonekani kuendana kikamilifu na mfululizo wa kawaida, Verianla haiubadilishi kimya kimya kuwa \(A_1\).
\(Y_t\), ni vector ya vigezo endogenous katika kipindi \(t\).
\(Y_{t-1},Y_{t-2},...,Y_{t-p}\), ni thamani zilizocheleweshwa za vigezo.
\(A\) zinawakilisha matrices za coefficients za vigezo vilivyocheleweshwa.
\(p\), ni urefu wa lag wa modeli ya VAR.
\(BX_t\), katika equation ya jumla ya chanzo inawakilisha block ya vigezo vya ziada vya kueleza/exogenous; hata hivyo, katika matumizi ya majaribio hakuna seti tofauti iliyofafanuliwa ya vigezo \(X_t\) iliyochapishwa.
\(\varepsilon_t\), ni vector ya innovation au kosa ambalo modeli haikuweza kueleza katika kipindi hicho.
Kwa Nini Jaribio la ADF la Stationarity Lilifanywa?
Jaribio la ADF hutumiwa kuangalia kama muundo wa wastani na variance wa mfululizo wa wakati ni thabiti vya kutosha kwa muda na kama una unit root; katika utafiti huu, kwa sababu mfululizo wote haukuwa stationary katika kiwango, first difference zilichukuliwa na vigezo vyote vitano viliripotiwa kuwa stationary katika first difference.
Equation ya ADF
Chanzo kinatoa Equation (2) kwa namna ifuatayo:
\[ \Delta Y_t=\alpha+\beta Y_{t-1}+\sum_i\gamma_i\Delta Y_{t-i}+\varepsilon_t \]
\(\Delta Y_t\), inaonyesha mabadiliko ya kipindi kimoja ya mfululizo.
\(\alpha\), ni constant term.
\(\beta Y_{t-1}\), inawakilisha jukumu la thamani ya kiwango cha kipindi kilichopita katika jaribio la stationarity.
\(\gamma_i\Delta Y_{t-i}\), inadhibiti mienendo ya muda mfupi ya differences za nyuma.
\(\varepsilon_t\), ni error term.
Katika mkabala wa ADF, swali kuu la mtafiti ni kama mfululizo una unit root. Katika kiwango cha umuhimu cha %5 kilichotumiwa na chanzo, p-values za kiwango ni kubwa kuliko 0,05, huku p-values za first difference zikiwa 0,0000.
| Kigezo | ADF, kiwango | p ya kiwango | ADF, tofauti ya 1 | p ya tofauti ya 1 |
|---|---|---|---|---|
| Mfumuko wa bei | −1,924803 | 0,3200 | −11,30202 | 0,0000 |
| Ujazo wa fedha M2 | −1,609143 | 0,4748 | −10,74974 | 0,0000 |
| Bei ya dhahabu | −2,283306 | 0,1791 | −10,90072 | 0,0000 |
| Bei ya mafuta | −2,032515 | 0,2727 | −10,57271 | 0,0000 |
| Bei ya Bitcoin | −2,631841 | 0,0894 | −11,13955 | 0,0000 |
p-value ya kiwango cha Bitcoin ni 0,0894. Ingawa thamani hii iko karibu na kizingiti cha %10, utafiti unafanya tathmini katika kiwango cha %5 na kuainisha vigezo vyote, pamoja na Bitcoin, kama mfululizo usio stationary katika kiwango.
I(1) inamaanisha nini?
I(1), inamaanisha kwamba mfululizo si stationary katika kiwango lakini huwa stationary baada ya kuchukuliwa difference mara moja. First difference inaweza kufikiriwa kwa urahisi kama:
\[ \Delta Y_t=Y_t-Y_{t-1} \]
Mchakato huu unaelekeza uchanganuzi zaidi kwenye mabadiliko kati ya vipindi kuliko mwenendo wa kiwango wa muda mrefu wa mfululizo.
Kwa nini urefu wa lag ni muhimu?
Urefu wa lag katika modeli ya VAR huamua ni vipindi vingapi vya nyuma vitaingia katika modeli ili kueleza vigezo vya sasa. Lag chache mno zinaweza kuacha nje taarifa za mienendo; lag nyingi kupita kiasi zinaweza kuongeza idadi ya parameters na kufanya modeli isiwe na ufanisi.
Chanzo kilitathmini uchaguzi wa lag kwa vigezo vya AIC, BIC, HQ, Final Prediction Error na LR.
Formula za AIC, BIC na HQ
Chanzo katika Equation (3) kinatoa vigezo vitatu vya taarifa kama ifuatavyo:
\[ AIC(p)=\ln|\Sigma_{(p)}|+\frac{2}{T}pn^2 \]
\[ BIC(p)=\ln|\Sigma_{(p)}|+\frac{\ln T}{T}pn^2 \]
\[ HQ(p)=\ln|\Sigma_{(p)}|+\frac{2\ln(\ln T)}{T}pn^2 \]
\(\Sigma_{(p)}\), ni term inayohusiana na muundo wa error covariance wa modeli yenye lag \(p\).
\(T\), inawakilisha idadi ya observations.
\(p\), ni idadi ya lag.
\(n\), ni dimension inayohusiana na idadi ya vigezo katika mfumo wa VAR.
Mantiki ya pamoja ya vigezo hivi ni kuweka usawa kati ya model fit na ugumu wa modeli. Katika jedwali, chanzo kinaonyesha minima za FPE, AIC, SC na HQ katika lag 1; na uchaguzi wenye nyota wa kigezo cha LR katika lag 2.
| Kigezo | Lag iliyowekewa nyota katika chanzo | Thamani |
|---|---|---|
| FPE | 1 | 0,011062 |
| AIC | 1 | 9,684655 |
| SC | 1 | 10,40072 |
| HQ | 1 | 9,975304 |
| LR | 2 | 41,36388 |
Kwa kuwa equations zote zilizochapishwa baadaye hutumia lag \((-1)\), uwakilishi wa majaribio unalingana na muundo wa VAR wenye lag moja. Chanzo hakielezi kando jinsi uamuzi ulivyofanywa pamoja na vigezo vingine licha ya kigezo cha LR kuonyesha lag mbili.
Jaribio la uthabiti wa VAR
Ili mfumo wa VAR utafsiriwe kwa kuaminika kwa IRF na FEVD, unatarajiwa kuwa thabiti kimienendo. Chanzo kinaripoti kwamba moduli zote za mizizi tabia za AR ni ndogo kuliko 1 na mizizi iko ndani ya unit circle.
| Mzizi ulivyoandikwa katika chanzo | Moduli |
|---|---|
| 0,950261 − 0,023188i | 0,950544 |
| 0,950261 − 0,023188i | 0,950544 |
| 0,880202 | 0,880202 |
| 0,704785 − 0,096593i | 0,711373 |
| 0,704785 − 0,096593i | 0,711373 |
Katika jedwali inaonekana kwamba mizizi changamano imechapishwa mara mbili kwa alama ileile hasi. Chanzo hakielezi kama hili ni kosa la uchapaji. Verianla haijafanya marekebisho ya kihisabati kimya kimya kwa kubadili mmoja wa mizizi kuwa na alama chanya.
Jaribio la cointegration la Johansen linachunguza nini?
Hata kama mfululizo kadhaa wa I(1) unatengana kwa muda mfupi, unaweza kuwa na uhusiano wa pamoja wa usawa wa muda mrefu kupitia combinations fulani za mstari. Jaribio la cointegration linachunguza uhusiano huu wa muda mrefu.
Chanzo kilitumia mkabala wa Johansen na katika chaguo zote tofauti za deterministic trend/constant kiliripoti idadi ya mahusiano ya cointegration katika mistari ya Trace na Max-Eigen kuwa 0 .
Kwa hiyo utafiti unatumia uchanganuzi wa VAR badala ya uhusiano wa muda mrefu wa VECM. Hata hivyo, kwa kuwa chanzo hakichapishi test statistics za namba, critical values au p-values za vipimo vya Trace na Max-Eigen, jaribio la cointegration haliwezi kuhesabiwa upya kwa undani kwa kutumia makala hii pekee.
Mbinu na Matokeo ya Utafiti
Equations tano za VAR zilizochapishwa
Baada ya kutopatikana cointegration, chanzo kinachapisha equations tano za VAR kwa usemi “OLS estimation results”. Coefficients zifuatazo zimehifadhiwa kama zilivyochapishwa katika chanzo:
\[ BTC = 0.7524BTC(-1) -64.0157Gold(-1) -418.9824Inflation(-1) +0.5794JUB(-1) +54.4523Oil(-1) -288.9626 \]
Equation hii ya Bitcoin inaonyesha kwamba chanzo kimetoa coefficient chanya kwa thamani ya nyuma ya Bitcoin yenyewe, coefficients hasi kwa lags za dhahabu na mfumuko wa bei, na coefficients chanya kwa lags za JUB/M2 na mafuta. Hata hivyo, kwa sababu haijawekewa alama wazi ni aina gani ya difference/log ya vigezo iliyotumiwa katika equation hii, si sahihi kutafsiri coefficients moja kwa moja kama vitengo vya fedha au mabadiliko ya asilimia.
\[ Inflation = -0.0000BTC(-1) -0.0051Gold(-1) +0.8761Inflation(-1) +0.0000JUB(-1) +0.0046Oil(-1) -0.0088 \]
\[ JUB = 0.0026BTC(-1) -4.5364Gold(-1) +2.2417Inflation(-1) +0.9839JUB(-1) +3.9406Oil(-1) +16.7293 \]
\[ Gold = -0.0022BTC(-1) -13.7341Gold(-1) -18.3702Inflation(-1) +0.0046JUB(-1) +12.4983Oil(-1) +4.5876 \]
\[ Oil = -0.0024BTC(-1) -16.8063Gold(-1) -20.6207Inflation(-1) +0.0049JUB(-1) +15.2528Oil(-1) +5.4453 \]
Mfumo huu wa equations haukadiri tu jinsi Bitcoin inavyoathiriwa na vigezo vingine, bali pia equations za mfumuko wa bei, M2, dhahabu na mafuta kwa pamoja. Mantiki ya VAR ya “kuchukulia vigezo vyote kuwa endogenous” inaonekana hapa.
Kikomo muhimu cha reproducibility: Ingawa matokeo ya ADF yanaonyesha kwamba mfululizo ni I(1) na huwa stationary katika first difference, equations zilizochapishwa hazina alama za \(\Delta\), Ln au ΔLn. Chanzo hakibainishi tena katika kichwa cha equations ni mfululizo gani uliobadilishwa hasa uliotumiwa kukadiria coefficients hizi. Kwa hiyo Verianla haibadili mizani ya coefficients kwa dhana isiyotokana na chanzo.
IRF na FEVD Zinaelezaje Shocks za Bitcoin?
Impulse Response Function hufuatilia mwitikio wenye mwelekeo wa Bitcoin katika vipindi vinavyofuata wakati innovation ya standard deviation moja inapotokea katika kigezo cha makro, huku Forecast Error Variance Decomposition ikitenganisha kwa kila kipindi ni kiasi gani cha variance ya kosa la utabiri wa Bitcoin kinatokana na shocks zake yenyewe na kiasi gani kinatokana na shocks za mfumuko wa bei, M2, dhahabu na mafuta.
Impulse Response Function ni nini?
Impulse Response Function (IRF), hufuatilia kwa muda mwitikio unaotokea katika kigezo kingine cha mfumo kutokana na innovation ya ghafla katika kigezo kimoja cha modeli ya VAR. Chanzo kinachunguza mwitikio wa Bitcoin kwa shocks za makro za standard deviation moja kupitia Cholesky innovations.
“Shock” katika IRF si tukio la majaribio lililoundwa na mtafiti katika ulimwengu halisi. Ni innovation ya kitakwimu inayotokana na modeli na inayofafanuliwa kutoka error terms za VAR.
| Kipindi | Shock ya BTC yenyewe | Mfumuko wa bei | M2 / JUB | Dhahabu | Mafuta |
|---|---|---|---|---|---|
| 1 | 0,715730 | 0,000000 | 0,000000 | 0,000000 | 0,000000 |
| 2 | 1,092694 | −0,003940 | 0,132275 | 0,069261 | −0,112615 |
| 3 | 1,413108 | −0,031348 | 0,251197 | 0,168514 | −0,250531 |
| 4 | 1,683047 | −0,075747 | 0,367940 | 0,277971 | −0,410644 |
| 5 | 1,927256 | −0,129193 | 0,473562 | 0,389922 | −0,579208 |
| 6 | 2,154601 | −0,186513 | 0,569232 | 0,500385 | −0,750996 |
| 7 | 2,369996 | −0,243985 | 0,656085 | 0,607796 | −0,922326 |
| 8 | 2,575792 | −0,299499 | 0,735577 | 0,711576 | −1,091102 |
| 9 | 2,773182 | −0,351959 | 0,808912 | 0,811609 | −1,256030 |
| 10 | 2,962796 | −0,400922 | 0,877032 | 0,907961 | −1,416328 |
Shock ya mfumuko wa bei ilifanya nini?
Katika Jedwali 5 la chanzo, safu ya mfumuko wa bei ni hasi kuanzia kipindi cha pili na mwitikio wa jumla unafikia −0,400922 katika kipindi cha 10. Waandishi wanatafsiri hili kuwa mfumuko mkubwa wa bei unaweza kuongeza kutokuwa na uhakika na kukwepa hatari na hivyo kubana mahitaji ya Bitcoin.
Sehemu ya matokeo ya utafiti inatafsiri mwitikio huu hasi kuwa Bitcoin si chombo chenye ufanisi cha kinga dhidi ya mfumuko wa bei ndani ya kipindi na modeli iliyochunguzwa.
Hata hivyo, haiwezi kuhitimishwa kwamba “Bitcoin haiwezi kamwe kuwa inflation hedge”. Utafiti unachunguza tu sampuli ya 2013–2023 katika muktadha wa Indonesia na modeli ya VAR ya mstari.
Shock ya ujazo wa fedha M2 ilifanya nini?
Shock ya M2/JUB ni chanya katika mwitikio wa jumla wa Bitcoin: mwitikio wa 0,132275 katika kipindi cha 2 unafikia 0,877032 katika kipindi cha 10.
Chanzo kinaeleza hili kupitia njia ya ukwasi. Upanuzi wa ujazo wa fedha unaweza kuongeza ukwasi katika masoko ya kifedha na kurahisisha wawekezaji kutenga fedha kwa mali hatarishi zaidi au za kubashiri.
Simulizi la chanzo linasisitiza M2 kama njia kuu chanya ya ukwasi. Hata hivyo, thamani ya jumla katika kipindi cha 10 cha Jedwali 5 ni 0,907961 kwa dhahabu na 0,877032 kwa M2. Kwa hiyo usemi “athari chanya kubwa zaidi” haupaswi kusomwa kama ulinganisho rahisi unaopanga tu thamani za mwisho za kipindi cha 10.
Shock ya dhahabu ilifanya nini?
Shock ya dhahabu ina mwelekeo chanya katika mwitikio wa Bitcoin. Thamani ya jumla ni 0,069261 katika kipindi cha 2 na 0,907961 katika kipindi cha 10.
Chanzo kinajadili matokeo haya kuwa ingawa Bitcoin na dhahabu katika baadhi ya hali ni mali mbadala za kwingineko, zinaweza kusogea pamoja wakati wa kutokuwa na uhakika wa kifedha au kuhusishwa katika mchakato wa kusawazisha upya kwingineko.
Shock ya mafuta ilifanya nini?
Safu ya mafuta ni hasi kuanzia kipindi cha pili na mwitikio wa jumla unafikia −1,416328 katika kipindi cha 10. Chanzo kinatafsiri shock ya mafuta kuwa mojawapo ya shocks hasi za nje zilizo wazi zaidi kwa Bitcoin kupitia njia ya hatari ya bidhaa za nje na gharama za nishati.
Haiwezi kusemwa kwamba kila mabadiliko ya bei ya mafuta hupunguza bei ya Bitcoin kwa utaratibu uleule. IRF inaonyesha mwitikio wa shock wa kitakwimu katika modeli ya VAR ya chanzo.
FEVD ni nini?
Forecast Error Variance Decomposition (FEVD), hutenganisha katika upeo fulani wa utabiri ni kwa kiwango gani variance ya kosa la utabiri wa Bitcoin inatokana na kila shock. Asilimia zinatarajiwa kujumuika hadi takriban %100 katika kipindi kilekile.
| Kipindi | BTC | Mfumuko wa bei | M2 / JUB | Dhahabu | Mafuta |
|---|---|---|---|---|---|
| 1 | 100,0000 | 0,000000 | 0,000000 | 0,000000 | 0,000000 |
| 2 | 94,92412 | 0,002252 | 2,538078 | 0,695867 | 1,839687 |
| 3 | 90,57694 | 0,091737 | 3,785530 | 1,752628 | 3,793161 |
| 4 | 86,27951 | 0,284643 | 4,706215 | 2,768447 | 5,961180 |
| 5 | 82,63466 | 0,519704 | 5,241557 | 3,637999 | 7,966077 |
| 6 | 79,60902 | 0,751077 | 5,546490 | 4,344382 | 9,749033 |
| 7 | 77,13118 | 0,951468 | 5,710529 | 4,912462 | 11,29436 |
| 8 | 75,10092 | 1,113045 | 5,792341 | 5,371794 | 12,62190 |
| 9 | 73,42841 | 1,237635 | 5,826345 | 5,748103 | 13,75951 |
| 10 | 72,03971 | 1,331028 | 5,832698 | 6,061186 | 14,73538 |
Matokeo ya FEVD yanasema nini?
Kipindi 1: %100 ya variance ya kosa la utabiri wa Bitcoin inahusishwa na shock yake yenyewe.
Kipindi 2: sehemu ya shock yake yenyewe inashuka hadi %94,92412, huku M2 ikichangia %2,538078, mafuta %1,839687 na dhahabu %0,695867; sehemu ya mfumuko wa bei ni %0,002252 pekee.
Kipindi 3: Sehemu ya Bitcoin yenyewe bado ni %90,57694. Usemi wa chanzo kwamba “kwa muda mfupi zaidi ya %90 ni shocks zake yenyewe” unatokana na matokeo haya ya vipindi vya mwanzo.
Kipindi 10: Sehemu ya shock ya Bitcoin yenyewe imeshuka hadi %72,03971. Kati ya vigezo vya nje, mchango mkubwa zaidi ni mafuta kwa %14,73538, yakifuatiwa na dhahabu kwa %6,061186 na M2 kwa %5,832698. Sehemu ya mfumuko wa bei inabaki chini kwa %1,331028.
Muundo huu unaonyesha kwamba kwa muda mfupi mienendo ya bei ya Bitcoin inaelezwa kwa kiasi kikubwa na shocks za ndani ya soko; kadiri upeo unavyoongezeka, umuhimu wa kulinganisha wa njia za bidhaa za kimataifa na ukwasi unaongezeka.
Hitimisho la chanzo kwamba “Bitcoin si kinga dhidi ya mfumuko wa bei” linapaswa kuelewekaje?
Chanzo kinatathmini pamoja mwitikio hasi wa Bitcoin kwa shock ya mfumuko wa bei na sehemu ndogo ya maelezo ya mfumuko wa bei ndani ya FEVD, na kinaeleza kwamba Bitcoin haikutenda kama inflation hedge ya kuaminika katika kipindi cha Indonesia kilichochunguzwa.
Matokeo haya hayamaanishi kwamba “bei ya Bitcoin haitegemei kabisa mfumuko wa bei”. Katika IRF mwelekeo wa mfumuko wa bei ni hasi; lakini sehemu yake ya maelezo katika FEVD ni ndogo ukilinganisha na sababu nyingine za nje.
Tofauti ya upeo mfupi, wa kati na mrefu zaidi
Chanzo kinatafsiri FEVD kupitia mifumo mitatu mikuu:
- Kwa muda mfupi: shocks za Bitcoin yenyewe na mienendo ya ndani ya soko ya kubashiri/momentum hutawala.
- Kwa muda wa kati: njia ya ukwasi ya M2 huonekana zaidi.
- Katika upeo mrefu zaidi: sehemu ya shocks za bidhaa za kimataifa kama mafuta na dhahabu huongezeka.
Uainishaji huu ni tafsiri ya kiuchumi ya waandishi wa chanzo kuhusu matokeo ya IRF na FEVD; “speculation” haikupimwa moja kwa moja kwa dodoso la tabia katika utafiti.
Figure 1–5 za maelezo zinaonyesha nini?
Chanzo kinaonyesha kwa grafu tano mwonekano wa jumla wa kipindi cha 2013–2023 kabla ya modeli. Bitcoin ina volatility kubwa na mwelekeo wa jumla wa kupanda; mfumuko wa bei kwanza unapanda, kisha unashuka kwa muda mrefu na katika miaka ya karibuni unapanda tena; M2 inaendelea kupanuka; dhahabu ina mizunguko inayohusiana na kutokuwa na uhakika duniani; mafuta yana mabadiliko makubwa ya bei za nishati duniani.
Mihimili ya namba na uwasilishaji wa vitengo katika grafu hizi si sawa kabisa na vigezo vya kila mwezi vya logarithm katika jedwali la mbinu za majaribio. Hasa, grafu ya Bitcoin inaonyesha mwonekano wa kila mwaka kwa Rupiah, ilhali jedwali la mbinu linafafanua bei ya kufunga ya Bitcoin ya kila mwezi kwa USD na katika umbo la logarithm. Kwa hiyo Verianla haitoi mfululizo mpya na sahihi wa wakati kutoka grafu hizi.
Vipimo vya uchunguzi wa mbinu vimeripotiwa kwa undani kiasi gani?
Chanzo kinaeleza kwamba diagnostics nyingine, mbali na jaribio la mizizi ya AR, pia zilikidhi assumptions za homoskedasticity na serial correlation. Hata hivyo, jina la jaribio, test statistic, degrees of freedom au p-value za vipimo hivi hazijachapishwa kando.
Kwa hiyo haiwezekani kutengeneza namba mpya kwa kusema “vipimo vyote vya uchunguzi vilipita kwa p-values hizi”.
Kwa nini toleo la EViews linapaswa kutajwa?
Sehemu ya mbinu inaeleza katika sehemu mbili tofauti kwamba makadirio yote yalifanywa kwa EViews 12 . Kinyume chake, chini ya grafu za IRF imeandikwa “Source: Output Eviews 9”. Chanzo hakielezi tofauti hii.
Hali hii haifanyi matokeo ya kisayansi kuwa batili kiotomatiki; lakini kwa reproducibility ya kimethodolojia inaacha bila uhakika ni toleo gani la programu lililotumika katika uchanganuzi halisi.
Matokeo yanayoungwa mkono na utafiti
- Mifululizo mitano ya wakati si stationary katika kiwango na huwa stationary katika first difference.
- Chanzo kinaainisha mifululizo yote kama I(1).
- Vigezo vya FPE, AIC, SC na HQ vinachagua lag moja; equations za VAR zilizochapishwa pia zina lag moja.
- Katika jaribio la uthabiti wa VAR, moduli zote za mizizi zilizochapishwa ziko chini ya 1.
- Chanzo kinaripoti katika jedwali la Johansen kwamba idadi ya mahusiano ya cointegration ni sifuri.
- Mwitikio wa IRF wa Bitcoin kwa shock ya mfumuko wa bei ni hasi.
- Mwitikio wa IRF wa Bitcoin kwa shock ya M2 ni chanya.
- Mwitikio wa IRF wa Bitcoin kwa shock ya dhahabu ni chanya.
- Mwitikio wa IRF wa Bitcoin kwa shock ya mafuta ni hasi na, kati ya shocks za nje, ni kigezo ambacho sehemu yake ya FEVD huongezeka zaidi kadiri vipindi vinavyosonga.
- Kwa muda mfupi, sehemu kubwa ya variance ya kosa la utabiri wa Bitcoin inaelezwa na shocks zake yenyewe.
- Katika kipindi cha 10, sehemu kubwa zaidi ya FEVD ya sababu za nje ni mafuta, yakifuatiwa na dhahabu na M2; sehemu ya mfumuko wa bei ni ndogo zaidi.
Matokeo ambayo utafiti hauungi mkono
- Matokeo hayaonyeshi kwamba sarafu zote za kripto hutenda kwa namna moja; mali ya majaribio ni Bitcoin.
- Mahusiano ya VAR si ushahidi wa usababishaji wa majaribio uliotokana na randomization.
- Haiwezi kuhitimishwa kutokana na uripoti huu kwamba ongezeko la M2 huongeza bei ya Bitcoin kwa asilimia maalumu kwa uhakika; ugeuzaji wa mwisho na scale ya coefficient haviko wazi.
- Haijaonyeshwa kwamba Bitcoin haiwezi kuwa inflation hedge katika vipindi vyote na uchumi wote.
- Haijaonyeshwa kwamba bei ya mafuta huathiri Bitcoin kupitia gharama ya nishati ya uchimbaji pekee; gharama ya nishati si kigezo cha moja kwa moja katika modeli.
- Chanzo hakikupima moja kwa moja kiwango cha kitabia cha “speculation”; utawala wa kubashiri ni tafsiri ya kiuchumi ya FEVD na shocks za ndani ya soko.
- Hatari ya kijiografia na kisiasa, viwango vya riba duniani, sera ya fedha ya Marekani, kiwango cha ubadilishaji au sarafu nyingine za kripto hazikuingizwa moja kwa moja katika modeli.
Vikwazo vikuu vya utafiti
Kikomo cha VAR ya mstari: Chanzo kinaeleza wazi kwamba volatility kubwa ya soko la sarafu za kripto inaweza kupunguza uthabiti wa makadirio ya VAR ya mstari.
Ukosefu wa sababu za kimataifa: Uchambuzi unalenga hasa vigezo vya makro vya Indonesia na bei za bidhaa za dhahabu/mafuta; hauingizi kikamilifu hatari ya kijiografia na kisiasa au hali za sera ya fedha duniani katika modeli.
Sarafu moja ya kripto: Utafiti unachunguza Bitcoin pekee. Sarafu tofauti za kripto zinaweza kuwa na masoko na mifumo tofauti ya uenezaji.
Kutolingana kwa chanzo cha data: Kwa Bitcoin, aya ya mbinu inaandika Investing.com, wakati jedwali la vigezo linaandika CoinMarketCap.
Uripoti wa ugeuzaji: Maandishi yanaeleza kwamba logarithm asilia ya mfululizo wote ilitumika, lakini katika baadhi ya majedwali na equations za mwisho alama za log/difference haziko wazi.
Tofauti ya kigezo cha lag: Vigezo vinne vinaonyesha lag 1, huku kigezo cha LR kinaonyesha lag 2; sababu ya uchaguzi haijatolewa kwa undani.
Jedwali la Johansen: Idadi ya cointegration inaripotiwa, lakini test statistics, critical values na p-values hazitolewi.
Vipimo vya uchunguzi: Imeandikwa kwamba matokeo ya homoskedasticity na serial correlation yanafaa, lakini majedwali ya namba ya diagnostics hayajachapishwa.
Toleo la programu: mbinu inaonyesha EViews 12, huku maelezo chini ya grafu za IRF yakionyesha EViews 9.
Uwekaji namba wa mchoro/jedwali: baadhi ya namba za majedwali na michoro hurudiwa au hazilingani.
Utafiti wa baadaye
Chanzo kinapendekeza matumizi ya mbinu zisizo za mstari siku zijazo. Hasa, modeli za Time-Varying Parameter VAR (TVP-VAR), Regime-Switching VAR na aina za GARCH zinapendekezwa kwa uundaji wa kina zaidi wa volatility kubwa na mabadiliko ya regime.
Pia inapendekezwa kuongeza hatari ya kijiografia na kisiasa na vigezo pana zaidi vya fedha duniani katika uchanganuzi na kulinganisha sarafu za kripto tofauti na Bitcoin.
Haya si matokeo mapya ya utafiti wa sasa; ni mapendekezo ya tafiti zijazo yaliyotolewa na waandishi wa chanzo kutokana na vikwazo.
Maelezo ya Chanzo na Mbinu
Utafiti asili: Determinants of Cryptocurrency Prices in Indonesia.
Waandishi: Ainur Rohma, Ris Yuwono Yudo Nugroho.
Mpangilio wa waandishi: Mpangilio katika PDF ya chanzo umehifadhiwa.
Mchango sawa: Katika PDF ya chanzo hakuna tamko linaloonekana la mchango sawa au uandishi wa kwanza wa pamoja.
Mwandishi wa mawasiliano: Ris Yuwono Yudo Nugroho.
Taasisi: Department of Development Economics, Faculty of Economics, Trunojoyo Madura University.
Jarida: Economics Development Analysis Journal.
Mchapishaji: PDF ya chanzo ina maneno © 2026 Universitas Negeri Semarang. Taarifa rasmi ya sasa ya jarida inaeleza muundo wa uchapishaji kuwa Department of Economic Development, Faculty of Economics, Universitas Negeri Semarang na Asosiasi Pendidikan Ekonomi LPTK.
Juzuu / toleo / kurasa: Volume 14, Number 4, 554–573.
Mwaka wa toleo: 2025.
Historia ya makala: Received October 2025; Accepted January 2026; Published April 2026. Chanzo hakitoi maelezo ya siku/mwezi.
Dokezo la tarehe ya kibibliografia: Ingawa makala iko katika Volume 14(4) (2025), PDF inatoa taarifa ya uchapishaji ya makala yenyewe kuwa Aprili 2026. Mwaka wa toleo na mwaka wa uchapishaji wa makala haujaunganishwa kimya kimya kuwa tarehe moja.
DOI: 10.15294/edaj.v14i4.20067.
Dokezo la uthibitishaji wa DOI: DOI ipo katika jina la faili iliyopakiwa na inalingana na kichwa, waandishi na taarifa za uchapishaji zilezile katika rekodi huru ya kibibliografia. Katika maandishi yaliyotolewa kutoka ukurasa wa kwanza wa PDF hakuna mstari tofauti wa DOI unaoonekana.
Aina ya chanzo: Makala ya utafiti wa kiasi wa mfululizo wa wakati; hutumia VAR, IRF na FEVD.
Mapitio ya kitaalamu: Sera rasmi ya sasa ya Economics Development Analysis Journal inaeleza kwamba makala za utafiti hupitia double-blind peer review na angalau wataalamu wawili.
Hali ya preprint: PDF ya chanzo haitaji toleo tofauti la preprint kwa utafiti huu.
Leseni: Hakuna mstari tofauti wa leseni unaoonekana kwenye PDF ya chanzo. Sera rasmi ya sasa ya copyright ya jarida inatoa makala zilizochapishwa chini ya CC BY 4.0.
Ufadhili: Katika PDF ya chanzo hakuna sehemu tofauti ya ufadhili au acknowledgement inayoonekana.
Mgongano wa maslahi: Katika PDF ya chanzo hakuna tamko tofauti la mgongano wa maslahi linaloonekana.
Upatikanaji wa data: Katika PDF ya chanzo hakuna tamko tofauti la Data Availability.
CRediT / michango ya waandishi: Katika PDF ya chanzo hakuna sehemu tofauti ya CRediT au michango ya waandishi.
Washiriki binadamu/wanyama: Utafiti hautumii majaribio/data za binadamu au wanyama; unatumia mifululizo ya wakati ya makro na kifedha ya sekondari.
Jiografia ya utafiti: Indonesia.
Kipindi cha utafiti: 2013–2023.
Marudio ya data: Kila mwezi. Chanzo hakiripoti kando idadi ya jumla ya observations za kila mwezi.
Mali ya kripto: Bitcoin. Ingawa kichwa kinatumia usemi wa jumla “cryptocurrency”, hakuna sarafu nyingine ya kripto katika modeli ya majaribio.
Vigezo vikuu: Bei ya Bitcoin, mfumuko wa bei, ujazo mpana wa fedha M2, bei ya dhahabu na bei ya mafuta ghafi.
Vyanzo vya data: Kwa mfumuko wa bei Statistics Indonesia/BPS; kwa M2 Bank Indonesia; kwa dhahabu na mafuta Investing.com. Chanzo cha Bitcoin kimetolewa kama Investing.com katika aya ya mbinu na CoinMarketCap katika jedwali la vigezo.
Ugeuzaji wa data: Chanzo kinaeleza kwamba mifululizo yote iligeuzwa kuwa logarithm asilia na vigezo LnBTC, LnINF, LnM2, LnGOLD, LnOIL vilitumika. Kwa kuwa equations za mwisho za VAR zilizochapishwa hazina alama za Ln na Δ, umbo kamili la ugeuzaji katika kiwango cha equation haliko wazi.
Matokeo ya ADF: Vigezo vyote si stationary katika kiwango; vimeripotiwa kuwa stationary katika first difference kwa p = 0,0000 na vimeainishwa kama I(1).
Uchaguzi wa lag: FPE, AIC, SC na HQ zimeweka nyota lag 1; LR imeweka nyota lag 2. Equations za VAR zilizochapishwa zina lag moja pekee.
Uthabiti: Chanzo kinaripoti kwamba moduli zote za mizizi tabia ziko chini ya 1 na kinatathmini mfumo kuwa thabiti.
Cointegration: Chanzo kinaripoti mahusiano sifuri ya cointegration katika chaguo zote deterministic kwenye jedwali la Johansen; test statistics na critical values hazijatolewa kando.
Uchanganuzi mkuu: Vector Autoregression, Impulse Response Function na Forecast Error Variance Decomposition.
Ufafanuzi wa IRF: Chanzo kinaeleza kwamba kilitathmini mwitikio wa Bitcoin kwa shocks za standard deviation moja kwa muda na kinatumia usemi Cholesky One S.D. Innovations ± 2 S.E. katika grafu.
Matokeo makuu ya FEVD: Katika kipindi cha 10, %72,03971 ya variance ya kosa la utabiri wa Bitcoin hutokana na shock ya Bitcoin yenyewe; %14,73538 na mafuta; %6,061186 na dhahabu; %5,832698 na M2; na %1,331028 na mfumuko wa bei.
Programu: Mbinu inaonyesha EViews 12 huku grafu za IRF zikiandika “Output Eviews 9”. Chanzo hakielezi tofauti hiyo.
Vipimo vya uchunguzi: Chanzo kinasema masharti ya homoskedasticity na serial correlation yametimizwa, lakini hakichapishi test statistic wala p-values.
Tafsiri kuu: Chanzo kinatathmini kwamba mienendo ya muda mfupi ya Bitcoin inahusiana kwa kiasi kikubwa na shocks zake za soko, huku upeo mrefu zaidi ukihusishwa kwa kuongezeka na njia za mafuta, dhahabu na ukwasi.
Kikomo cha kinga dhidi ya mfumuko wa bei: Kwa sababu ya mwitikio hasi wa IRF kwa mfumuko wa bei, chanzo kinatafsiri kwamba Bitcoin haikuwa inflation hedge yenye ufanisi katika sampuli ya Indonesia iliyochunguzwa. Hitimisho hili haliwezi kujumlishwa moja kwa moja kwa nchi, kipindi au sarafu nyingine za kripto.
Kikomo cha usababishaji: Shocks za VAR/IRF ni innovations za mienendo zinazotokana na modeli. Utafiti si jaribio lililorandomishwa; kwa hiyo matokeo hayapaswi kuwasilishwa kama usababishaji wa majaribio.
Tofauti za uripoti ndani ya chanzo: Chanzo cha data ya Bitcoin Investing.com/CoinMarketCap; programu EViews 12/EViews 9; baadhi ya namba za majedwali na michoro hurudiwa au hazilingani. Uwasilishaji wazi wa ugeuzaji wa log/difference katika equations za mwisho pia haujakamilika.
Acha maoni
Anwani yako ya barua pepe haitachapishwa. Sehemu za lazima zimewekewa alama ya *