


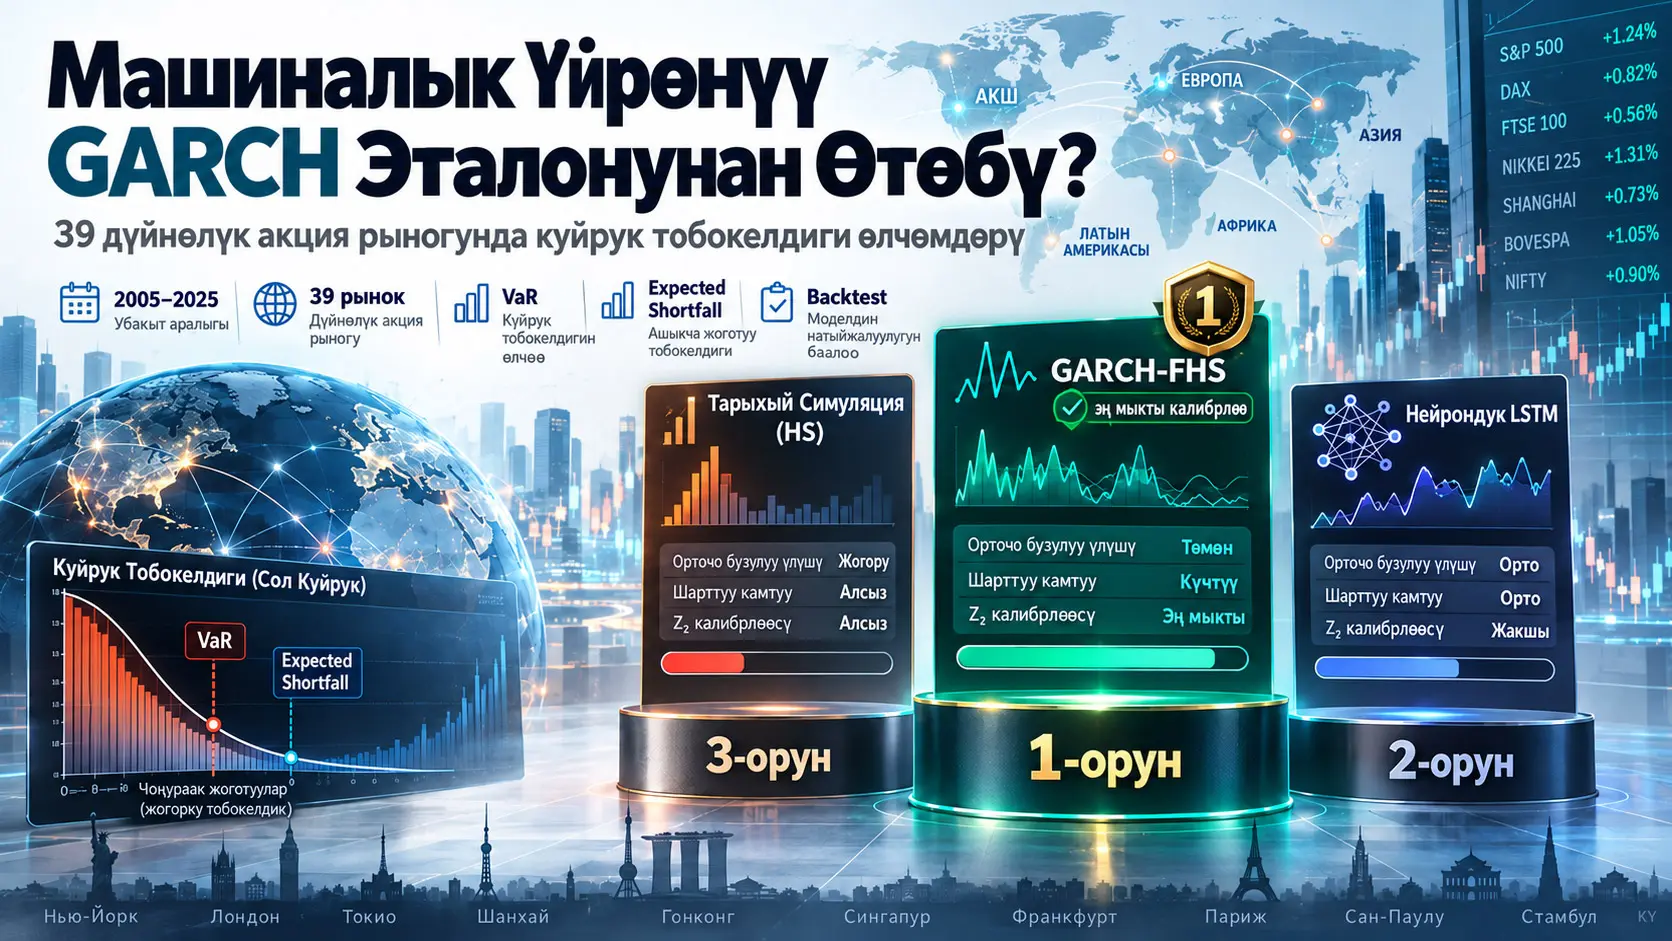
Чыпкаланган тарыхый симуляция (Filtered Historical Simulation, FHS), кирешелердин шарттуу өзгөрмөлүүлүгүн GARCH(1,1) менен чыпкалап, андан кийин стандартташтырылган эмпирикалык калдыктардын куйрук бөлүштүрүлүшүнөн Тобокелдик алдындагы наркты (Value-at-Risk, VaR) жана күтүлгөн жоготууну (Expected Shortfall, ES) чыгарган шарттуу рыноктук тобокелдик ыкмасы. Amjad жана Ahmed FHSти 250 күндүк rolling Historical Simulation (HS) жана мурунку 40 күндүк кирешеден %1, %2,5, %5 жана %10 шарттуу квантилдерди үйрөнгөн көп-квантилдүү LSTM менен бирдей strictly out-of-sample негизинде салыштырган. Жалпы backtest үлгүсү 2005–2025 мезгилиндеги 39 өнүккөн, өнүгүп келе жаткан жана frontier акция рыногун жана жалпысынан 192.789 market-day байкоосун камтыйт. Сыналган компакттуу LSTM тарыхый симуляциядан жакшы натыйжа бергени менен GARCH(1,1)-FHS эталонунан өтө алган эмес.
5% VaR максатында HS орточо %5,61 бузулуу үлүшүнө ээ болуп, Kupiec тестинен 21/39 рынокто өткөнү менен Christoffersen independence жана conditional-coverage тесттеринен бир да рынокто өтө алган эмес. FHS %4,92 орточо бузулуу үлүшү менен максатка эң жакын үй-бүлө болгон; Kupiec тестинен 33/39, independence тестинен 15/39 жана conditional coverage тестинен 19/39 рынокто өткөн. 16 бирдиктүү LSTMнин орточо бузулуу үлүшү %5,12; Kupiec 21/39, independence 7/39 жана conditional coverage болгону 4/39 рынокто өткөн.
Expected shortfall жыйынтыктарында айырма андан да чоң. Acerbi–Székely \(Z_2\) статистикасында нөлгө жакын маани туура ES калибрлөөсүнө шайкеш келет. FHS орточо \(Z_2=-0.003\) менен нөлгө абдан жакын болсо, HS үчүн −0,205 жана нейрондук үй-бүлө үчүн −0,195 табылган. Терс маанилер байкалган куйрук жоготууларынын күчү жетишсиз бааланганына шайкеш келет. Бирок нейрондук NCVaR үч квантилдин дискреттик орточосу болгондуктан, FHS менен ES салыштыруусу estimator классы жагынан толук бирдей эмес.
Нейрондук ыкманын башка артыкчылыгы бар: жылдык макро панелде азыраак procyclical көрүнөт. Негизги EPU ички үлгүсүндө ИДП өсүшүнүн бир пайыздык пунктка жогорулашы тарыхый VaRды болжол менен %4,3, FHS VaRды болжол менен %3,2 жана нейрондук VaRды болжол менен %1,5 азайтат. Кризис жылдарында тарыхый VaR болжол менен 0,72 log пунктка, FHS 0,40 жана нейрондук VaR 0,27 log пунктка өскөн. Ошондуктан булак нейрондук өлчөм FHSтин ордун баскандан көрө, FHSти толуктаган, жайыраак жана циклге азыраак сезгич кайчылаш текшерүү сигналы болушу мүмкүн экенин талкуулайт.
Жыйынтык бардык машиналык үйрөнүү ыкмалары үчүн жалпы өкүм эмес. Негизги LSTM болгону 16 hidden unit колдонот. Hidden-unit саны 64кө көбөйтүлгөндө conditional-coverage өтүүлөрү 4төн 9га өскөн, орточо \(Z_2\) −0,195тен −0,113кө жакшырган жана орточо бузулуу үлүшү %4,99га жакындаган; бирок бул чоңураак тармак да FHSтин 19/39 conditional-coverage өтүүсүнө жана −0,003 \(Z_2\) жыйынтыгына жете алган эмес.
Куйрук тобокелдиги эмне үчүн орточо өзгөрмөлүүлүктөн гана айырмаланат?
Финансылык рыноктордо стандарттык четтөө жалпы өзгөрмөлүүлүктү өлчөсө, куйрук тобокелдиги бөлүштүрүүнүн өзгөчө чоң жоготуулар пайда болгон сол куйругуна көңүл бурат. Тобокелдик модели тынч күндөрдө канааттандырарлык иштеши мүмкүн, бирок кризис мезгилдеринде чоң жоготуулардын ыктымалдыгын же күчүн жетишсиз баалашы мүмкүн. Ошондуктан изилдөөнүн баалоо логикасы орточо тобокелдик деңгээлине гана эмес, моделдин кризистерге канчалык тез жооп берерине жана бузулуулар убакыт боюнча топтолобу же жокпу деген суроого да карайт.
Тобокелдик алдындагы нарк менен күтүлгөн жоготуунун айырмасы
Тобокелдик алдындагы нарк (VaR), белгилүү бир ишеним деңгээлиндеги жоготуу чегин көрсөтөт. Бул изилдөөдө \(\alpha=5\%\) куйрук колдонулат. VaR “эң начар %5 күндүн ичине киргенде чек кайда?” деген суроого жооп берет, бирок ошол чектен кийинки жоготуулар канчалык оор экенин өз алдынча билдирбейт.
Expected Shortfall (ES) же ылайыктуу контекстте Conditional VaR (CVaR), VaR чегинен ары калган жоготуулардын орточо күчүн билдирет. Демек, VaR бузулуу жыштыгын калибрлесе, ES куйрукка киргенде жоготуунун көлөмүн баалоого жардам берет.
Үч модель үй-бүлөсү кантип иштейт?
Машиналык Үйрөнүү Бул Изилдөөдө GARCH Эталонунан Өттүбү?
Жок. Сыналган 16 бирдиктүү көп-квантилдүү LSTM шартсыз Historical Simulationга салыштырмалуу бузулуулардын топтолушун жана ES калибрлөөсүн жакшырткан; бирок GARCH(1,1) негизиндеги FHS орточо бузулуу үлүшү, independence, conditional coverage жана expected-shortfall калибрлөөсү боюнча LSTMден жакшы натыйжа берген, ал эми 64 бирдиктүү чоңураак LSTM бул айырманы гана азайтып, жапкан эмес.
Historical Simulation эмне үчүн алсыз эталон болушу мүмкүн?
Historical Simulation акыркы 250 күндүк кирешелерди түздөн-түз колдонот. Өзгөрмөлүүлүк күтүүсүз өскөндө мурунку терезенин чоң бөлүгү дагы эле тынч мезгилдерден тургандыктан, чек жай ылайыкташат. Кризис күндөрү терезеге кирген сайын тобокелдик деңгээли кечигип көтөрүлөт; кийин кризис артта калса да, ал күндөр 250 күндүк терезеде турган убакта божомол узакка чейин жогору бойдон калышы мүмкүн.
Булак бул жүрүм-турумду “ghost” мүнөздөгү кечиккен тобокелдик платосу катары талкуулайт. Глобалдык орточо графикте HS кризис маалында FHS сыяктуу тез көтөрүлгөн эмес, бирок 2009–2010 бою болжол менен %4кө жакын жогорку деңгээлди сактаган. COVID-19дан кийин да болжол менен бир жыл бою %2,7 чамасында калган кечиккен плато байкалган. Бул маанилер булак графигиндеги болжолдуу визуалдык окуулар жана авторлордун түшүндүрмөлөрү; чийки айлык маалымат таблицасы эмес.
FHS эмне үчүн тезирээк жооп берет?
FHSте GARCH параметрлери календардык жылдын башында мурунку маалыматтардан бааланып, жыл бою туруктуу кармалса да, шарттуу дисперсия \(\sigma_t^2\) ар бир жаңы күндүк киреше менен алдыга жаңыртылат. Ошондуктан ыкма кризис башталганда жаңы өзгөрмөлүүлүктү дароо тобокелдик чегине өткөрөт.
Булактын АКШ мисалында FVaR 15 Сентябрь 2008 Lehman Brothers банкрот болгондон кийинки төрт жуманын ичинде болжол менен %2,5тен %6дан жогору көтөрүлүп, 29 Октябрь 2008де %8,2ге жеткен. Ошол эле мезгилде 250 күндүк Historical Simulation VaR %5тен ашкан эмес жана бул деңгээлге кризис күндөрү rolling терезеге кирген сайын бир нече айдан кийин гана жакындаган.
GARCH параметрлерин жыл сайын эмес, үч ай сайын кайра баалаган robustness тестинде орточо бузулуу үлүшү кайра %4,92, Kupiec өтүүсү кайра 33/39 жана conditional-coverage өтүүсү кайра 19/39 болгон. Орточо \(Z_2\) −0,003төн −0,001ге өзгөргөн. Бул тест FHSтин ылдамдык артыкчылыгы негизинен күнүмдүк variance recursionдан келип чыгат деген чечмелөөнү колдойт.
LSTM эмнени үйрөнөт?
Негизги нейрондук модель бир катмарлуу 16 бирдиктүү LSTM. Ар бир божомолдо мурунку 40 күндүк киреше катарын киргизүү катары алып, %1, %2,5, %5 жана %10 шарттуу квантилдерди бир убакта божомолдойт. Окутуунун максаты — төрт квантиль деңгээлиндеги pinball loss орточосу.
%5 квантиль NVaRды чыгарат. %1, %2,5 жана %5 квантилдердин орточосу болсо NCVaR катары колдонулган дискреттик куйрук-интегралдык ыкма. Бул түзүлүш практикалык expected-shortfall жакындатуусу, бирок VaR жана ESтин jointly elicitable жалпы жоготуу функциясы менен түздөн-түз окутулган модель эмес.
Изилдөөнүн корреляция жыйынтыктары нейрондук тобокелдик чыпкаланган тобокелдикке жакыныраак экенин көрсөтөт. 192.789 market-day чогуу бааланганда NVaR–FVaR корреляциясы 0,64, NVaR–VaR корреляциясы 0,53. Рынок ичиндеги орточо корреляциялар тиешелүүлүгүнө жараша 0,53 жана 0,40. 39 рыноктун 34үндө NVaR FVaR менен Historical VaRга караганда күчтүү корреляция көрсөткөн; рынок деңгээлиндеги корреляция айырмалары үчүн paired t-test \(t=5.51,\;p<0.001\) жыйынтыгын берген.
Эмне Үчүн 5 Пайызга Жакын Бузулуу Үлүшү Өзү Жалгыз Жетиштүү Эмес?
Анткени туура %5 VaR модели узак мөөнөттүү орточодо болжол менен ар 20 күндө бир гана бузулуу жаратпастан, бул бузулуулар убакыт боюнча көз карандысыз таралып, белгилүү кризис мезгилдеринде топтолбошу керек. Ошондуктан Kupiec unconditional-coverage тести Christoffersen independence жана joint conditional-coverage тесттери менен бирге бааланышы керек.
Kupiec тести эмнени карайт?
Kupiec proportion-of-failures тести ишке ашкан VaR бузулуу үлүшүнүн максатталган \(\alpha=5\%\) үлүшүнө шайкештигин сынайт. Бул тест бузулуулар кайсы даталарда болгонун эске албайт.
Christoffersen independence тести эмнени карайт?
Christoffersen independence тести бузулуулар убакыт боюнча топтолобу же жокпу баалайт. Эгер модель тынч мезгилдерде эч кандай бузулуу чыгарбай, кризис күндөрүндө удаалаш көп бузулуу чыгарса, жалпы үлүш %5ке жакын болсо да, тобокелдик божомолу убакыт жагынан начар калибрленген болушу мүмкүн.
Conditional coverage эмнени бириктирет?
Conditional-coverage тести туура жалпы бузулуу жыштыгы менен бузулуулардын көз карандысыз убакытташышын бирге сынайт. Булактагы “pass” аныктамасы \(p>0.05\); бул моделдин кемчиликсиз экенин далилдебейт, тиешелүү тестте нөлдүк гипотеза %5 деңгээлде четке кагылбаганын билдирет.
| Тобокелдик үй-бүлөсү | Орточо бузулуу үлүшү | Kupiec өтүүсү | Independence өтүүсү | Conditional coverage өтүүсү | Орточо Z₂ | Медиана Z₂ |
|---|---|---|---|---|---|---|
| Historical Simulation (HS) | %5,61 | 21/39 | 0/39 | 0/39 | −0,205 | −0,204 |
| Filtered Historical Simulation (GARCH-FHS) | %4,92 | 33/39 | 15/39 | 19/39 | −0,003 | +0,009 |
| Нейрондук LSTM | %5,12 | 21/39 | 7/39 | 4/39 | −0,195 | −0,182 |
Кризис жылдарында бузулуу үлүшү кантип өзгөрдү?
Бардык рынок-күндөр жылдык түрдө бириктирилген талдоодо HS бузулуу үлүшү 2008де %11,0ге көтөрүлүп, 2009да %1,5ке түшкөн. Бул үлгү кризис маалында ашыкча бузулуу, ал эми кризис күндөрү rolling терезеде үстөм болгондо керектүүдөн аз бузулуу чыгарган кечиккен түзүлүшкө шайкеш келет.
FHSтин жылдык бузулуу үлүшү булакта болжол менен %2,7–%8,6 аралыгында калган. Нейрондук модель көп жылдарда максатка жакын болсо да, 2008де %13,7ге чыгып, изилдөөдөгү эң чоң нейрондук under-response мезгилин жараткан.
Рынок класстарындагы conditional coverage
FHS өнүккөн рыноктордо %58, өнүгүп келе жаткан рыноктордо %39 жана эки frontier рыноктун биринде (%50) conditional coverage тестинен өткөн. LSTM өнүккөн рыноктордо %5 жана өнүгүп келе жаткан рыноктордо %17 өтүү үлүшүнө ээ; frontier рыноктордун биринде да өткөн эмес. HS эч бир класста conditional coverage тестинен өткөн эмес.
LSTM conditional coverage тестинен өткөн төрт рынок — Израиль, Мексика, Филиппин жана Индонезия. Алардын үчөө өнүгүп келе жаткан рынок классына кирет. Бул LSTMнин салыштырмалуу орду өнүгүп келе жаткан рыноктордо бир аз жакшырганын көрсөтсө да, кандайдыр бир рынок классында FHSти жалпы түрдө ашып кеткенин көрсөтпөйт.
Нейрондук Expected Shortfallды FHS Менен Түз Салыштырууга Болобу?
Толук эмес. FES — FVaRды чыгарган ошол эле эмпирикалык стандартташтырылган калдыктар бөлүштүрүлүшүнүн куйрук орточосу; NCVaR болсо LSTMнин %1, %2,5 жана %5 квантиль божомолдорунун дискреттик орточосу. Ошондуктан \(Z_2\) жыйынтыктары ар бир үй-бүлөнүн өзү билдирген тобокелдик өлчөмүнүн калибрлөөсүн салыштырат, бирок бир estimator классынын толук эквиваленттүү тести эмес.
Acerbi–Székely Z₂ кантип чечмеленет?
Булакта колдонулган тест:
\[ Z_2= \frac{1}{T\alpha} \sum_{t:r_t<-VaR_t} \left(\frac{r_t}{ES_t}\right)+1 \]
түрүндө берилет. \(T\) баалоо мезгилиндеги жалпы байкоолордун санын, \(\alpha=0.05\) максаттуу куйрукту, \(r_t\) ишке ашкан кирешени, \(VaR_t\) божомолдонгон VaR чегин жана \(ES_t\) тиешелүү expected-shortfall божомолун көрсөтөт.
\(Z_2\)нин нөлгө жакын болушу ES калибрлөөсүнө шайкеш келет. Терс маани божомолдонгон ES ишке ашкан куйрук жоготууларынын күчүн жетишсиз чагылдырганын көрсөтөт.
| Үй-бүлө | Орточо Z₂ | Медиана Z₂ | Булак ичиндеги түшүндүрмө |
|---|---|---|---|
| Historical CVaR | −0,205 | −0,204 | Куйрук күчүн системалуу түрдө жетишсиз баалайт. |
| Filtered ES | −0,003 | +0,009 | Нөлгө абдан жакын калибрлөө. |
| Нейрондук NCVaR | −0,195 | −0,182 | Орточо алганда куйрук күчү олуттуу жетишсиз бааланган; рыноктор арасында таралуу жогору. |
Нейрондук \(Z_2\) маанилери рынок деңгээлинде кыйла кең: булакта Корея үчүн +0,26 жана Греция үчүн −0,77 четки мисалдар берилет. Бул таралуу нейрондук ES калибрлөөсү орточо четтөөдөн тышкары рыноктор боюнча да гетерогендүү экенин көрсөтөт.
Тобокелдик деңгээлдери рыноктун өнүгүү даражасына жараша кантип өзгөрдү?
| Рынок классы | VaR | CVaR | FVaR | FES | NVaR | NCVaR |
|---|---|---|---|---|---|---|
| Өнүккөн | 1,88 | 2,68 | 1,89 | 2,55 | 1,88 | 2,47 |
| Өнүгүп келе жаткан | 2,07 | 3,05 | 2,05 | 2,94 | 2,08 | 2,84 |
| Frontier | 2,53 | 3,88 | 2,60 | 3,70 | 2,46 | 3,30 |
| Бардык рыноктор | 2,00 | 2,90 | 2,00 | 2,78 | 2,00 | 2,67 |
Үч үй-бүлө орточо VaR деңгээли боюнча бири-бирине жакын; негизги айырма деңгээлде эмес, стресс мезгилдерине өз убагында берилген жоопто. Frontier орточолору эң жогору көрүнгөнү менен бул класста Аргентина жана Шри-Ланка гана бар; булак frontier уч жагын ырасталган өнүгүү тенденциясы катары эмес, алдын ала баалоо катары карайт.
Макроэкономикалык панель эмнени сынады?
Күндөлүк тобокелдик божомолдору жылына кеминде 100 соода күнү болгон өлкө-жыл байкоолору үчүн жылдык орточого айландырылып, ар бир тобокелдик өлчөмүнүн логарифми үчүн төмөнкү fixed-effects панелдик модель бааланган:
\[ \ln MR_{it} = \gamma \ln MR_{i,t-1} + \beta_1 GDP_{it} + \beta_2 INT_{it} + \beta_3 INF_{it} + \beta_4 RET_{it} + \beta_5 UNC_{it} + a_i + \varepsilon_{it} \]
Бул жерде \(MR\) VaR, CVaR, FVaR, FES, NVaR же NCVaRдын бири. \(GDP\) реалдуу ИДП өсүшүн, \(INT\) пайыздык ченди, \(INF\) CPI инфляциясын, \(RET\) жылдык кумулятивдүү log кирешени жана \(UNC\) белгисиздикти билдирет. Белгисиздик өзгөрмөсү 21 рынокту камтыган моделде өлкөлүк EPU индекси, дээрлик толук кесилиш моделинде VIX. \(a_i\) — өлкө/рынок fixed effect.
Driscoll–Kraay стандарттык каталары кесилиштер аралык жана сериялык көз карандылыкка туруктуу тыянак үчүн колдонулган. Кечиктирилген көз каранды өзгөрмө moderate-\(T\) чөйрөсүндө Nickell bias жаратышы мүмкүн болгондуктан, булак \(\gamma\) коэффициентин структуралык себеп параметри катары эмес, сүрөттөмө persistence өлчөмү катары баалайт.
| Өзгөрмө | lnVaR | lnCVaR | lnFVaR | lnFES | lnNVaR | lnNCVaR |
|---|---|---|---|---|---|---|
| Кечиктирилген тобокелдик | 0,567 *** | 0,565 *** | 0,462 *** | 0,463 *** | 0,083 | 0,122 |
| ИДП өсүшү | −0,043 *** | −0,052 *** | −0,032 *** | −0,031 *** | −0,015 ** | −0,013 ** |
| Пайыз | 0,007 | 0,007 | 0,013 * | 0,012 | 0,002 | 0,002 |
| Инфляция | 0,015 ** | 0,007 | 0,007 | 0,007 | 0,015 * | 0,014 * |
| Жылдык киреше | −0,001 | −0,001 | −0,004 *** | −0,004 *** | −0,001 | −0,001 |
| EPU | −0,0005 | −0,0004 | −0,0004 | −0,0003 | −0,0002 | −0,0002 |
| Within R² | 0,417 | 0,415 | 0,380 | 0,378 | 0,058 | 0,051 |
Бул панель 21 EPU рыногун колдонот; байкоолордун саны HS үчүн 278, башка тобокелдик өлчөмдөрү үчүн 255. Булактын маанилүүлүк коддору: * \(p<0.10\), ** \(p<0.05\), *** \(p<0.01\).
| Өзгөрмө | lnVaR | lnCVaR | lnFVaR | lnFES | lnNVaR | lnNCVaR |
|---|---|---|---|---|---|---|
| Кечиктирилген тобокелдик | 0,330 *** | 0,291 *** | 0,199 *** | 0,195 *** | 0,149 ** | 0,196 ** |
| ИДП өсүшү | −0,005 | −0,010 | −0,003 | −0,002 | −0,003 | −0,004 |
| Пайыз | 0,005 * | 0,001 | 0,013 *** | 0,013 *** | 0,002 | 0,002 |
| Инфляция | 0,001 | 0,001 | 0,000 | 0,000 | 0,001 | 0,001 |
| Жылдык киреше | 0,001 | 0,002 *** | −0,001 *** | −0,001 *** | −0,001 | 0,000 |
| VIX | 0,030 *** | 0,033 *** | 0,026 *** | 0,026 *** | 0,017 *** | 0,013 *** |
| Within R² | 0,556 | 0,559 | 0,555 | 0,553 | 0,229 | 0,182 |
VIX 38 рыноктук макро кесилиште бардык алты тобокелдик өлчөмү үчүн %1 деңгээлде оң жана маанилүү. Ошол эле спецификацияда ИДП коэффициенттери маанилүүлүгүн жоготот. Бул жыйынтык негизги панелде ИДП өсүшү менен байланышкан циклдик тобокелдик кысылышынын маанилүү бөлүгү жалпы глобалдык финансылык цикл менен байланыштуу экенин көрсөтөт.
Procyclicality боюнча үй-бүлөлөр кантип иреттелди?
EPU негизги моделинде ИДП өсүшүнүн бир пайыздык пунктка жогорулашы HS VaRды болжол менен %4,3, HS CVaRды %5,2, FHS тобокелдигин болжол менен %3,1 жана нейрондук тобокелдикти болжол менен %1,3–1,5 азайтат. Ошондуктан булак procyclicality көлөмүн жалпысынан HS > FHS > LSTM түрүндө иреттейт.
2008–2009 жана 2020 кризис dummyсинде жылдык Historical VaR коэффициенти 0,72 log пункт, FHS VaR 0,40 жана NVaR 0,27. Булактын болжолдуу айлантуусуна ылайык, булар тиешелүүлүгүнө жараша болжол менен эки эсе, +%50 жана +%31 кризистик өсүшкө туура келет.
2022 да кризис тобуна кошулганда ирет өзгөргөн эмес: HS 0,66, FHS 0,37 жана LSTM 0,23; үчөө тең булакта %1 деңгээлде маанилүү.
Инфляция жыйынтыгын эмне үчүн этият чечмелөө керек?
Өнүгүп келе жаткан рыноктор бөлүгүндө инфляциянын нейрондук тобокелдик менен байланышы күчтүүрөөк. NVaR жана NCVaR үчүн болжол менен +%2,8/пайыздык пункт; historical VaR үчүн +%1,9 жана filtered VaR үчүн болжол менен +%1,5 жыйынтыктар билдирилген.
Бирок 2021–2023 глобалдык жогорку инфляция мезгили чыгарылганда инфляция коэффициенттери болжол менен %20–40 кичирейип, көп моделдерде %5 маанилүүлүк деңгээлин жоготкон. Ошондуктан булак бул жыйынтыкты узак мөөнөттүү өзгөрбөс рынок мыйзамы катары эмес, 2021–2023 жогорку инфляция тажрыйбасына күчтүү таянган эмпирикалык табылга катары чектейт.
FHS менен LSTM бири-биринин ордуна колдонулушу керекпи?
Булактын талкуусуна ылайык, жок. FHS күнүмдүк лимит жана капиталга окшош калибрлөө талап кылган колдонмолордо ишенимдүүрөөк көрүнсө, нейрондук тобокелдик өлчөмү цикл боюнча жумшагыраак жана азыраак procyclical сигнал берет.
Бирок нейрондук моделдин стресс учурунда азыраак көтөрүлүшү ошол эле учурда анын эң маанилүү алсыздыгы: clustered чоң жоготуулар келгенде NCVaR куйрук күчүн орточо болжол менен %20 жетишсиз чагылдырат. Авторлордун “толуктоочу” деген чечмелөөсү ошондуктан LSTMди кризис маалында жалгыз милдеттүү тобокелдик лимити кылууну эмес, FHSтин жанында башка макроэкономикалык мазмун алып жүргөн экинчи даражадагы тобокелдик сигналы катары баалоону билдирет.
Изилдөөнүн Ыкмасы жана Жыйынтыктары
Үлгү
| Класс | Саны | Рыноктор |
|---|---|---|
| Өнүккөн (DM) | 19 | Австралия, Австрия, Бельгия, Канада, Франция, Германия, Гонконг, Ирландия, Израиль, Италия, Япония, Нидерланд, Жаңы Зеландия, Сингапур, Испания, Швеция, Швейцария, Бириккен Падышалык, АКШ |
| Өнүгүп келе жаткан (EM) | 18 | Бразилия, Чили, Кытай, Греция, Венгрия, Индия, Индонезия, Корея, Малайзия, Мексика, Пакистан, Филиппин, Катар, Сауд Арабиясы, Тайвань, Таиланд, Түркия, БАЭ |
| Frontier (FM) | 2 | Аргентина, Шри-Ланка |
Классификация 2024 MSCI Market Classification Framework боюнча жүргүзүлгөн. Күндөлүк жабылуу баалары Yahoo Finance chart APIден 2000–2025 мезгили үчүн алынып, күндөлүк log кирешелер:
\[ r_t=\ln P_t-\ln P_{t-1} \]
түрүндө эсептелген. Абсолюттук күндөлүк кирешеси %50дөн ашкан байкоолор маалымат катасы деп эсептелип чыгарылган.
Жалпы backtest терезеси 2005-жылдын Январынан тартып бардык алты тобокелдик өлчөмү бир убакта бар болгон күндөрдөн турат. Ар бир рынок үчүн жалпы терезе 3595–5373 күн, медиана 5172 күн; жалпысынан 192.789 market-day бар.
Тең салмаксыз панель жана жетишпеген катарлардын чектөөлөрү
Панель атайын тең салмаксыз. Венгрия, Катар, Пакистан жана Шри-Ланканын баа катарлары 2021-жылдын Сентябрында; Чилинин катары 2019-жылдын Июнунда аяктайт. Бул рыноктор жеткиликтүү болгон даталары үчүн талдоодо калтырылган.
Макро панелде Тайвань Дүйнөлүк банктын камтуусунда болбогондуктан регрессиялардан чыгарылган, бирок backtestтерде калтырылган. Аргентина үчүн 2007–2015 CPI катарындагы расмий маалымат боштугунан улам инфляция байкоолору сейрек.
Historical Simulation формуласы
5% VaR мурунку 250 күндүк киреше бөлүштүрүлүшүнүн эмпирикалык %5 квантилдин терс мааниси:
\[ VaR_t=-Q_{\alpha} \left( r_{t-250},\ldots,r_{t-1} \right), \qquad \alpha=0.05 \]
Historical CVaR болсо ошол эле терезедеги %5 квантилден төмөн калган кирешелердин шарттуу орточосунун терс мааниси:
\[ CVaR_t= -E\left[ r\mid r\le Q_{\alpha} \right] \]
Терезе \(t-1\)де аяктагандыктан ошол күндүн кирешеси божомолдо колдонулбайт.
GARCH-FHS формуласы
Ар бир календардык жыл \(y\) үчүн ошол жылга чейин жеткиликтүү болгон бардык кирешелер колдонулуп, кеминде 500 байкоо менен GARCH(1,1) бааланат:
\[ r_t=\mu+\varepsilon_t \]
\[ \varepsilon_t=\sigma_t z_t \]
\[ \sigma_t^2= \omega+ \alpha_1\varepsilon_{t-1}^2+ \beta_1\sigma_{t-1}^2 \]
Нормалдуу бөлүштүрүү божомолу \(\omega,\alpha_1,\beta_1\) параметрлерин quasi-maximum-likelihood ыкмасы менен баалоо үчүн гана колдонулат. Тобокелдик куйругу нормалдуу бөлүштүрүүдөн алынбайт.
Окутуу терезесиндеги стандартташтырылган калдыктардын эмпирикалык %5 квантили \(q_z\), куйрук орточосу \(z_{tail}\) болсо:
\[ FVaR_t= -\left( \mu+\sigma_t q_z \right) \]
\[ FES_t= -\left( \mu+\sigma_t z_{tail} \right) \]
түрүндө эсептелет. Бул айырма маанилүү: изилдөө “GARCH-normal VaRды” эмес, GARCH өзгөрмөлүүлүк чыпкасы катары колдонулган эмпирикалык-куйрук FHS ыкмасын сынайт.
LSTM архитектурасы жана окутуу протоколу
| Элемент | Маани |
|---|---|
| Архитектура | Бир катмарлуу LSTM |
| Hidden unit | 16 |
| Киргизүү терезеси | Мурунку 40 күндүк киреше |
| Чыгуу квантилдери | %1, %2,5, %5, %10 |
| Жоготуу функциясы | Төрт квантиль үчүн орточо pinball loss |
| Масштабдоо | Expanding-window стандарттык четтөө |
| Кайра окутуу | Ар бир календардык жылдын башында нөлдөн; expanding window |
| Минималдуу окутуу байкоосу | 500 |
| Optimizer | Adam |
| Learning rate | 0,01 |
| Batch size | 256 |
| Максималдуу epoch | 20 |
| Validation split | %10 |
| Early-stopping patience | 3 |
| Кокустук seed | Туруктуу |
| Quantile monotonicity | Божомолдонгон квантилдер иреттелет |
%5 чыгыш NVaR. Нейрондук expected-shortfall ыкмасы:
\[ NCVaR_t \approx \frac{ Q_{0.01,t} + Q_{0.025,t} + Q_{0.05,t} }{3} \]
түрүндөгү дискреттик квантиль орточосу. Бул формула булакта “practical approximation” деп чектелген.
Алты изилдөө гипотезасы жана жыйынтык абалы
| Гипотеза | Божомол | Жыйынтык |
|---|---|---|
| H1 — Persistence | Жылдык тобокелдик өлчөмдөрү оң автокорреляция көрсөтөт. | Классикалык үй-бүлөлөрдө күчтүү; нейрондук үй-бүлөдө EPU үлгүсүндө алсыз/маанисиз. H1 бардык алты өлчөм үчүн ырасталган жок. |
| H2 — Filtering | Өзгөрмөлүүлүк чыпкасы HSке салыштырмалуу independence/CC калибрлөөсүн жакшыртат. | Күчтүү колдоого алынды; LSTM FHSтен өткөн жок. |
| H3 — Procyclicality | Тобокелдик ИДП өсүшү менен азаят; HS эң procyclical болот. | Негизги моделде HS > FHS > LSTM ирети; VIX кошулганда GDP коэффициенттери маанисиз болуп калат. |
| H4 — Inflation | Инфляция тобокелдикти жогорулатат, айрыкча чоң инфляциялык шоктордо. | Айрыкча өнүгүп келе жаткан рыноктордо колдоо бар; негизинен 2021–2023 мезгилинде топтолгон. |
| H5 — Global / local uncertainty | VIX оң болот; EPU айрыкча EMде жана кризистерде кошумча түшүндүрүүчү күч берет. | VIX бөлүгү күчтүү колдоого алынды; өлкөлүк EPU күтүүсү колдоого алынган жок. |
| H6 — Development gradient | Калибрлөө DM → EM → FM багытында начарлайт. | FHSте DM → EM төмөндөшү бар; бардык критерийлерде монотондуу эмес. Болгону эки frontier рынок болгондуктан FM учу боюнча жыйынтык чыгарууга болбойт. |
Жети туруктуулук текшерүүсү
| Текшерүү | Дизайн | Негизги жыйынтык |
|---|---|---|
| LSTM архитектурасынын сезгичтиги | 64 hidden unit vs 16; бардык 39 рынокто walk-forward кайра окутуу | CC 4→9/39; Z₂ −0,195→−0,113; бузулуу %5,12→%4,99. FHS айырмасы кыскарат, бирок жабылбайт. |
| EVT-augmented FHS | Стандартташтырылган GARCH калдыктары үстүндө GPD peaks-over-threshold | Бузулуу %4,98; Z₂ −0,007. Baseline FHSке абдан жакын. |
| Dynamic-panel bias | One-step Arellano–Bond difference GMM | FVaR/FES/NVaR/NCVaR baseline менен багыты боюнча шайкеш; HS үй-бүлөсүндө near-unit-root себептүү алсыз identification. |
| NVaR–FVaR корреляция тести | 39 рынок корреляциясынын үстүндө paired t-test жана Wilcoxon | 0,53 vs 0,40; 34/39 рынок; t=5,51; p<0,001. |
| Effective sample size / күч | Breach autocorrelation боюнча ESS жана Kupiec power | ESS үлүшү FHS 0,82; neural 0,51; HS 0,46. %5→%7 бузулууну аныктоо күчү жалпы >0,98. |
| 2021–2023 инфляция идентификациясы | EM/FM инфляция коэффициенти мезгил кошулган жана чыгарылган учурда | Мезгил чыгарылганда коэффициент болжол менен %20–40 кичирейип, көп өлчөмдөрдө %5 маанилүүлүк деңгээлин жоготот. |
| GARCH refit жыштыгы | Жылдык vs үч айлык FHS | %4,92 бузулуу, 33/39 Kupiec жана 19/39 CC өзгөрбөйт; Z₂ −0,003→−0,001. |
Изилдөө колдогон жыйынтыктар
- Rolling Historical Simulation кризистик топтолууга каршы алсыз conditional calibration көрсөткөн.
- GARCH негизиндеги өзгөрмөлүүлүк чыпкасы HSтин бузулуулардын убакытташуу көйгөйүн олуттуу азайткан.
- Сыналган 16 бирдиктүү LSTM HSтен жакшы, бирок FHSтен начарыраак backtest натыйжасын берген.
- 64 бирдиктүү LSTM калибрлөөнү жакшырткан, бирок FHS айырмасын жапкан эмес.
- Нейрондук VaR Historical VaRдан көрө FVaRга көбүрөөк окшош.
- FHS expected-shortfall калибрлөөсү орточо нөлгө абдан жакын Z₂ чыгарган.
- Нейрондук үй-бүлө жылдык макро панелде классикалык үй-бүлөлөргө караганда азыраак procyclical көрүнөт.
- VIX бардык алты тобокелдик өлчөмүнүн эң ырааттуу макроэкономикалык түшүндүрүүчүлөрүнүн бири.
- Өнүгүп келе жаткан рыноктордо инфляция менен нейрондук тобокелдиктин ортосунда күчтүү байланыш билдирилген, бирок жыйынтык 2021–2023 мезгилине ачык түрдө көз каранды.
Изилдөө колдобогон жыйынтыктар жана чектөөлөр
- Изилдөө бардык машиналык үйрөнүү ыкмалары GARCHтан начар экенин көрсөтпөйт.
- Изилдөө transformer, өтө чоң deep-learning моделдерин же кең масштабдуу гибрид GARCH-LSTM архитектураларын сынаган эмес.
- 16 бирдиктүү негизги LSTM “machine learningдин теориялык жогорку чеги” эмес.
- Нейрондук NCVaR менен FESтин Z₂ салыштыруусу толук бирдей estimator классынын түз тести эмес.
- Historical-family dynamic-panel GMM жыйынтыктары near-unit-root себептүү начар аныкталган.
- Frontier жыйынтыгы Аргентина жана Шри-Ланкага гана таянат жана жалпы frontier-market жыйынтыгы катары каралбашы керек.
- Айрым баа катарлары 2021 же 2019-жылы аяктайт.
- Аргентинанын CPI маалыматы 2007–2015 мезгилинде жетишпейт.
- Макро панель жылдык жыштыкта жана күнүмдүк тобокелдик динамикасына салыштырмалуу убакыттык чечилиши одонораак.
- Өнүгүп келе жаткан рыноктордогу инфляция жыйынтыгы бир нече көз карандысыз жогорку инфляция мезгилдеринде кайталанган туруктуу мыйзам ченемдүүлүк эмес.
- Панелдеги макроэкономикалык коэффициенттер байкоого негизделген байланыштар; саясат же макро шоктордун тобокелдик өлчөмдөрүнө так себептик таасирин далилдебейт.
Келечектеги изилдөө сунуштары
Булак нейрондук VaR–ES жубун jointly elicitable loss функциялары менен түз окутууну; regression-based жана estimation-error-robust ES backtestтерин колдонууну; чоңураак тармактарды, deep quantile-regression моделдерин жана гибрид GARCH-LSTM түзүлүштөрүн сыноону сунуштайт.
Макроэкономикалык өзгөрмөлөрдү кийин гана панелдик регрессияга кошуунун ордуна ИДП өсүшү, инфляция жана global uncertainty сыяктуу өзгөрмөлөрдү түздөн-түз нейрондук моделге киргизүү катары берүү да сунушталат. Мындай дизайн модель macro-conditional tail dynamicsти түздөн-түз үйрөнө алабы же жокпу сынай алат.
Маалымат жагынан көбүрөөк frontier рынок кошуу, 2021ден кийин үзүлгөн катарларды толуктоо жана жогорку жыштыктагы макро-финансылык өзгөрмөлөрдү колдонуу сунушталат.
Булак жана Ыкма Жөнүндө Эскертүү
Түпнуска изилдөө: Does Machine Learning Beat the GARCH Benchmark? Historical, Filtered, and Neural Tail-Risk Measures Across Thirty-Nine Global Equity Markets.
Авторлор: Raima Amjad жана Zeeshan Ahmed.
Жооптуу автор: Raima Amjad.
Жооптуу автордун электрондук почтасы: rahaymah@gmail.com.
Мекеме: Department of Management Sciences, Capital University of Science and Technology, Islamabad 44000, Pakistan.
Журнал: Economies.
Басмакана: MDPI.
Том / сан / макала: 14(9), 379.
DOI: 10.3390/economies14090379.
Жөнөтүлгөн: 14 Июль 2026.
Ревизия: 20 Август 2026.
Кабыл алынган: 21 Август 2026.
Жарыяланган: 3 Сентябрь 2026.
Академиялык редакторлор: Weixin Yang жана Periklis Gogas.
Булактын түрү: Эмпирикалык финансылык эконометрика жана машиналык үйрөнүүнү салыштыруу изилдөөсү.
Рецензия статусу: Жарыяланган журналдык макала / Version of Record.
Лицензия: Creative Commons Attribution (CC BY).
JEL классификациясы: C45; C52; C58; G17; G32; E44.
Булактын ачкыч сөздөрү: tail risk; Value-at-Risk; expected shortfall; filtered historical simulation; GARCH; LSTM; quantile regression; backtesting; emerging markets; frontier markets.
Рыноктордун саны: 39 — 19 developed, 18 emerging, 2 frontier.
Баа маалыматтарынын мезгили: 2000–2025.
Жалпы strictly out-of-sample backtest мезгили: 2005-жылдын Январынан тартып; бардык алты өлчөм бир убакта бар болгон рынок-күндөр.
Joint backtest көлөмү: 192.789 market-day; ар бир рынок үчүн 3595–5373, медиана 5172 күн.
Баа булагы: Yahoo Finance chart API.
Макро маалымат булактары: World Bank World Development Indicators, country-level Economic Policy Uncertainty индекстери жана CBOE VIX.
Маалыматка жетүү датасы: 15 Июнь 2026.
Historical Simulation: 250 күндүк rolling терезе; \(\alpha=5\%\).
FHS: GARCH(1,1); expanding prior-data window; кеминде 500 байкоо; GARCH параметрлери жыл сайын кайра бааланат; conditional variance күн сайын жаңыртылат; VaR жана ES стандартташтырылган калдыктардын эмпирикалык бөлүштүрүлүшүнөн.
LSTM: 40 күндүк киргизүү; 16 hidden unit; %1, %2,5, %5 жана %10 квантилдер; pinball loss; Adam; learning rate 0,01; batch size 256; эң көп 20 epoch; %10 validation; patience 3; жылдык walk-forward кайра окутуу.
Backtestтер: Kupiec proportion-of-failures; Christoffersen independence; Christoffersen conditional coverage; Acerbi–Székely \(Z_2\).
Макро панель: Өлкө fixed effects жана Driscoll–Kraay стандарттык каталары; risk persistence, ИДП өсүшү, пайыз, инфляция, жылдык киреше жана EPU/VIX өзгөрмөлөрү.
Негизги backtest жыйынтыгы: FHS %4,92 орточо бузулуу, 33/39 Kupiec, 15/39 independence, 19/39 conditional coverage жана орточо \(Z_2=-0.003\).
Негизги LSTM жыйынтыгы: %5,12 орточо бузулуу, 21/39 Kupiec, 7/39 independence, 4/39 conditional coverage жана орточо \(Z_2=-0.195\).
64-unit LSTM туруктуулук жыйынтыгы: 9/39 conditional coverage, %4,99 бузулуу үлүшү, орточо \(Z_2=-0.113\); FHS айырмасы жабылган эмес.
Каржылоо: Изилдөө тышкы каржылоо алган эмес.
Institutional Review Board: колдонулбайт.
Маалымдалган макулдук: колдонулбайт.
Маалыматтардын жеткиликтүүлүгү: Талданган маалыматтар коомчулукка ачык булактардан алынган; жаңы маалымат түзүлгөн эмес. Тобокелдик өлчөмдөрүн, backtestтерди жана панелдик регрессияларды чыгарууда колдонулган кодду негиздүү суроо боюнча жооптуу автордон алууга болору көрсөтүлгөн.
Кызыкчылыктардын кагылышы: Авторлор кызыкчылыктардын кагылышы жок экенин билдиришкен.
Авторлордун салымы: Концептуалдаштыруу, методология, программалык камсыздоо, формалдуу талдоо, изилдөө, ресурстар, маалыматтарды курациялоо, алгачкы долбоор жана визуалдаштыруу Raima Amjad; текшерүү Raima Amjad жана Zeeshan Ahmed; карап чыгуу жана редакциялоо эки автор; жетекчилик жана долбоорду башкаруу Zeeshan Ahmed.
Негизги камтуу чеги: Аталыштагы “machine learning” сөзү жалпы болгону менен, эмпирикалык салыштыруунун нейрондук бөлүгү типтүү колдонмо масштабындагы бир катмарлуу multi-quantile LSTM. Жыйынтык бардык мүмкүн болгон машиналык үйрөнүү архитектураларына жалпыланбайт.
Expected-shortfall салыштыруу чеги: NCVaR үч квантилдин дискреттик орточосу жана jointly elicitable VaR–ES баасы эмес. FES болсо FVaRды чыгарган ошол эле эмпирикалык бөлүштүрүүнүн куйрук орточосу. \(Z_2\) айырмасы ушул estimator-class айырмасы эске алынып чечмелениши керек.
Dynamic-panel чеги: Кечиктирилген көз каранды өзгөрмө fixed-effects моделинде Nickell bias жаратышы мүмкүн. Difference-GMM filtered жана neural үй-бүлөлөрдө baseline менен жалпысынан шайкеш болсо, historical familyде near-unit-root себептүү алсыз identification көрсөткөн.
Frontier-market чеги: Frontier классы Аргентина жана Шри-Ланкадан гана турат; булак бул уячаны жалпы frontier рынок жөнүндө тыянак үчүн жетиштүү деп эсептебейт.
Инфляция чеги: Emerging-market инфляция байланышы 2021–2023 мезгилинде топтолгон; бул жылдар чыгарылганда коэффициенттер болжол менен %20–40 кичирейип, көп жыйынтыктар маанилүүлүгүн жоготот.
Пикир калтырыңыз
E-mail дарегиңиз жарыяланбайт. Милдеттүү талаалар * менен белгиленген