


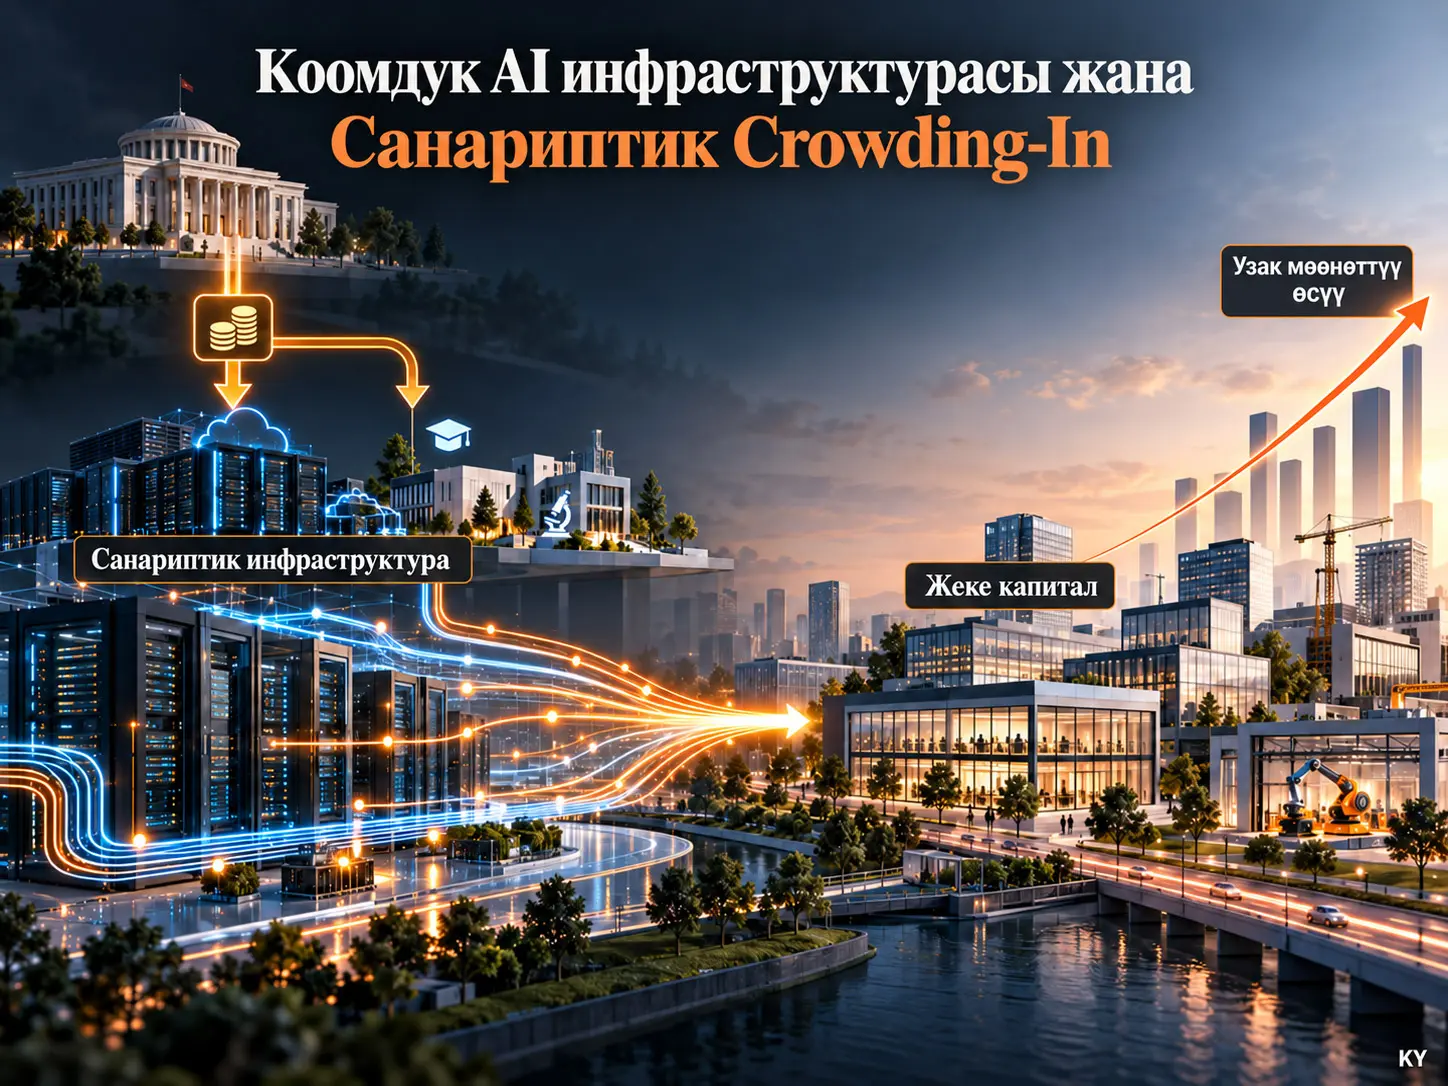
Коомдук жасалма интеллект инфраструктурасына негизделген эндогендик өсүү модели жасалма интеллектти, бир жагынан, кайра колдонууда түгөнбөгөн билим жана алгоритмдер, экинчи жагынан, физикалык жактан чектелген эсептөө кубаттуулугун, булут инфраструктурасын жана адистешкен адам капиталын талап кылган гибриддик өндүрүш фактору катары караган теориялык экономикалык алкак болуп саналат. Ezer Ayadiнин изилдөөсү коомдук санариптик инфраструктураны, AI адам капиталын, салык салууну, жеке физикалык капиталды, билим топтолушун жана тармактык тышкы таасирлерди бир эндогендик өсүү системасына бириктирет. Моделдин негизги ырастоосу — натыйжалуу камсыздалган коомдук санариптик кирүүлөр жеке капиталды сөзсүз сүрүп чыгарбастан, жеке капиталдын маржиналдык өндүрүмдүүлүгүн жогорулатуу аркылуу digital crowding-in жарата алат.
Моделдин өндүрүш тарабында жеке капитал \(K\), AI менен күчөтүлгөн эмгек \(A\cdot L\) жана коомдук санариптик инфраструктура \(G_d\) бирге продукция өндүрөт. Мамлекет өндүрүштөн алган пропорционалдык салык \(\tau\)нын \(\theta\) үлүшүн санариптик инфраструктурага, \(1-\theta\) үлүшүн AI билимин берүүгө, изилдөөгө жана адам капиталына багыттайт. Изилдөөнүн Санариптик Оптималдуулук Теоремасы өсүүнү максималдаштырган инфраструктура үлүшүн \(\theta^*=\beta/(\beta+\eta)\) деп берет. Baseline калибрлөөдө \(\beta=0.15\) жана \(\eta=0.25\) болгондо бул катыш %37,5 инфраструктура жана %62,5 AI адам капиталы/изилдөө түрүндө болот. Бирок бул бөлүштүрүү бардык өлкөлөр үчүн универсалдуу сунуш эмес; ал моделдин параметрлерине көз каранды теориялык оптимум.
Изилдөө мындан тышкары Digital Laffer Curve, crowding-in коэффициентин жана параметрлердин кеңири сезимталдык талдоолорун сунуштайт. Бул жерде булактын ичиндеги маанилүү чектөө бар: салык ченинин теориялык оптимуму боюнча негизги текст, калибрлөө жана Appendix A.3 бири-бири менен толук шайкеш келбейт. Appendix A.3 \( \tau^*=\beta \) жыйынтыгын ачык чыгарат, ал эми baseline бөлүмү болжол менен %40 болгон башка формуланы колдонот. Ошондуктан %40 мааниси бирдиктүү жана ырааттуу далилденген универсалдуу өсүү-оптималдуу салык чени катары чечмеленбеши керек. Ошондой эле калибрлөө жыйынтыктары белгилүү бир өлкөнүн эконометрикалык баалоолору эмес, теориялык моделдин жүрүм-турумун көрсөтүү үчүн колдонулган стилдештирилген сандык сценарийлер.
Изилдөөнүн негизги суроосу
Классикалык өсүү теорияларында мамлекеттик инфраструктура көбүнчө жолдор, энергетикалык системалар жана салттуу байланыш инфраструктурасы аркылуу каралат. Жасалма интеллект экономикасында болсо өндүрүштүк мүмкүнчүлүк барган сайын жогорку өндүрүмдүү эсептөө объектилери, булут инфраструктурасы, маалымат системалары, коопсуз санариптик тармактар, AI изилдөө платформалары жана адистешкен жумушчу күчү сыяктуу кирүүлөргө көз каранды болуп барат.
Изилдөөнүн негизги суроосу мындай: Мамлекет бул санариптик инфраструктураны жана AI билим мүмкүнчүлүгүн өндүрүмдүү коомдук кирүү катары камсыз кылганда, узак мөөнөттүү экономикалык өсүү жана жеке капиталдын топтолушу кантип өзгөрөт?
Модель бул суроого мамлекеттик чыгымды жөн гана керектөө же кайра бөлүштүрүү катары эмес, өндүрүш функциясынын натыйжалуулугун өзгөрткөн өндүрүмдүү санариптик капитал катары кароо менен жооп берүүгө аракет кылат.
Жасалма интеллект эмне үчүн “гибриддик өндүрүш фактору” катары моделденет?
Моделде жасалма интеллекттин эки башка экономикалык табияты бар. Алгоритмдер, билим жана үйрөтүлгөн моделдер негизинен non-rival мүнөзгө ээ; бир эле билим бир нече экономикалык катышуучу тарабынан колдонулганда физикалык жактан түгөнбөйт. Бирок AI системаларын иштетүү үчүн талап кылынган GPU/эсептөө кубаттуулугу, маалымат борборлору, булут инфраструктурасы, байланыш мүмкүнчүлүгү жана адистешкен адам эмгеги чектелүү жана чыгымдуу.
Ошондуктан AI жөн гана салттуу физикалык капиталга же жөн гана билим запасына кыскартылбайт. Изилдөөнүн теориялык жаңылыгы — ушул эки касиетти коомдук инфраструктура жана билим топтолуу каналдарында бириктирүү.
Коомдук санариптик капитал эмнелерди камтыйт?
\(G_d\) моделде мамлекет тарабынан камсыздалган санариптик инфраструктура кызматтарынын агымын билдирет. Булактагы мисалдарга жогорку өндүрүмдүү эсептөө инфраструктурасы, суверендүү булут системалары, өнүккөн байланыш тармактары, маалымат инфраструктуралары, жалпы AI платформалары жана коомдук эсептөө кубаттуулугу кирет.
\(G_h\) болсо AI менен байланышкан адам капиталына жана билим өндүрүүгө бөлүнгөн бюджеттик каналды билдирет. Изилдөө-өнүктүрүү, AI билимин берүү, көндүмдөрдү өнүктүрүү жана инновациялык мүмкүнчүлүк ушул каналдын экономикалык мазмунун түзөт.
Моделдин негизги өзгөрмөлөрү
| Белги | Мааниси | Моделдеги ролу |
|---|---|---|
| \(K\) | Жеке физикалык капитал запасы | Жеке сектордун негизги өндүрүш кирүүсү |
| \(L\) | Жумушчу күч | Steady-state талдоосунда масштаб үчүн нормалдаштырылышы мүмкүн |
| \(A\) | Коомдук AI билим запасы / “Public Intelligence” | AI негизиндеги технологиялык натыйжалуулук жана билим топтолушу |
| \(G_d\) | Коомдук санариптик инфраструктура | Эсептөө, байланыш жана санариптик платформа кызматтары |
| \(G_h\) | AI адам капиталы жана изилдөө инвестициясы | Билим, окутуу жана инновациялык мүмкүнчүлүк жаратат |
| \(\alpha\) | Жеке капиталдын өндүрүш ийкемдүүлүгү | \(K\)нын өндүрүштөгү түзүмдүк салмагы |
| \(\beta\) | Санариптик инфраструктуранын өндүрүш ийкемдүүлүгү | \(G_d\)нин өндүрүшкө таасирин аныктайт |
| \(\eta\) | Институционалдык/билим өндүрүү натыйжалуулугу | Финансылык ресурстардын колдонууга жарактуу AI билимине айлануу натыйжалуулугу |
| \(\phi\) | Тармактык тышкы таасир | Билим таралышынын өзүн-өзү күчөтүү даражасы |
| \(\tau\) | Пропорционалдык салык чени | Коомдук AI бюджетин каржылайт |
| \(\theta\) | Санариптик бюджеттин инфраструктурага бөлүнгөн үлүшү | \(1-\theta\) AI адам капиталына кетет |
| \(s\) | Жеке үнөмдөө/инвестиция чени | Жеке капиталдын топтолушуна таасир этет |
| \(\delta\) | Кошмо амортизация/эскирүү чени | Физикалык жана санариптик капиталды жаңылоо зарылдыгы |
| \(\gamma\) | Узак мөөнөттүү тең салмактуу өсүү чени | Моделдин негизги жыйынтык өзгөрмөсү |
Өндүрүш функциясы
Моделдин негизги өндүрүш теңдемеси кеңейтилген Cobb–Douglas формасында:
\[ Y=K^{\alpha}(A L)^{1-\alpha}G_d^{\beta} \]
Бул жерде \(Y\) жалпы өндүрүштү көрсөтөт. Жеке капитал \(K\), AI билими менен күчөтүлгөн эмгек \(A L\) жана коомдук санариптик инфраструктура \(G_d\) бирге өндүрүшкө кирет.
\(\alpha\) — жеке капиталдын өндүрүш ийкемдүүлүгү. \(\beta\) — коомдук санариптик инфраструктуранын өндүрүш ийкемдүүлүгү. Булактын теориялык алкагында коомдук санариптик инфраструктура жана билим тышкы таасирлери фирма деңгээлиндеги жеке кирүүлөрдө жок болгон экономика масштабындагы өндүрүмдүүлүк таасирлерин жаратышы мүмкүн.
Билим запасы кантип өсөт?
AI билим запасынын кыймыл теңдемеси:
\[ \dot A=\eta G_h A^{\phi} \]
түрүндө.
\(\eta\) мамлекеттин AI изилдөөсүнө, окутууга жана көндүмдөргө кеткен чыгымдарын колдонууга жарактуу билимге айландыруу натыйжалуулугун; \(\phi\) болсо билим топтолушунун тармактык тышкы таасирин жана өзүн-өзү күчөтүү даражасын билдирет.
\(\phi\) жогорулаган сайын учурдагы билим запасынын жаңы билим өндүрүүгө кошкон салымы күчөйт. Булак жогорку тармактык тышкы таасир абалдарын AI билими, маалымат жана үйрөнүүнүн таралышы бири-бирин күчөткөн сценарийлер катары чечмелейт.
Коомдук бюджет эки каналга бөлүнөт
Мамлекет тең салмактуу бюджет шартында өндүрүштүн \(\tau\) үлүшүн салык катары чогултат. Салык кирешесинин \(\theta\) үлүшү санариптик инфраструктурага бөлүнөт:
\[ G_d=\theta\tau Y \]
Калган \(1-\theta\) үлүш AI адам капиталына жана изилдөө каналына кетет:
\[ G_h=(1-\theta)\tau Y \]
Бул бөлүштүрүү моделдин эң маанилүү саясат өзгөрмөлөрүнүн бири. Мамлекет санариптик коомдук чыгымдын “канча” болорун гана эмес, ошол эле бюджеттин жабдык/инфраструктура менен билим/адам капиталынын ортосунда кантип бөлүнөрүн да чечет.
Булакка негизделген теориялык агым: Салык кирешеси \(\tau Y\) → бюджет бөлүштүрүү \(\theta\) → коомдук санариптик инфраструктура \(G_d\) + AI адам капиталы \(G_h\) → AI билим запасы \(A\) жана жеке капиталдын маржиналдык өндүрүмдүүлүгү → жеке инвестиция \(K\) → жалпы өндүрүш \(Y\) → кеңири салык базасы.
Коомдук AI инфраструктурасы жеке инвестицияны эмне үчүн сүрүп чыгаруунун ордуна стимулдай алат?
Моделде коомдук санариптик инфраструктура \(G_d\), жеке капитал \(K\)нын маржиналдык продуктун жогорулаткан толуктоочу кирүү болуп саналат; өндүрүш функциясынын кайчылаш туундусу \( \partial^2Y/(\partial K\partial G_d)>0 \) болгон шартта көбүрөөк коомдук санариптик инфраструктура жеке капиталдын кирешелүүлүгүн жогорулатат жана моделдин тең салмагында жеке капиталдын жогору запасы менен байланышат. Бул жыйынтык теориялык өндүрүш түзүмүнүн натыйжасы; реалдуу экономикаларда өлчөнгөн себептик таасир эмес.
Жеке капиталдын маржиналдык продукту
Өндүрүш функциясынын \(K\) боюнча туундусу:
\[ MPK=\frac{\partial Y}{\partial K} =\alpha K^{\alpha-1}(AL)^{1-\alpha}G_d^\beta \]
түрүндө. \(G_d\) көбөйгөндө, башка шарттар өзгөрбөсө, \(MPK\) да жогорулайт.
Коомдук инфраструктура менен жеке капиталдын толуктоочулугу кайчылаш туунду аркылуу көрсөтүлөт:
\[ \frac{\partial^2Y}{\partial K\,\partial G_d} = \alpha\beta K^{\alpha-1}(AL)^{1-\alpha}G_d^{\beta-1} >0 \]
\(\alpha>0\), \(\beta>0\) жана фактор запастары оң болгондо бул туунду оң. Булак муну жеке капитал менен коомдук санариптик инфраструктуранын Edgeworth–Pareto complements болушу деп аныктайт.
Crowding-in коэффициенти
Булак тең салмактагы жеке капитал запасынын коомдук санариптик инфраструктурага ийкемдүүлүгүн:
\[ \chi= \frac{d\ln K^*}{d\ln G_d} = \frac{\beta}{1-\alpha} \]
деп аныктайт.
Baseline маанилеринде:
\[ \alpha=0.30,\qquad \beta=0.15 \]
болгондо:
\[ \chi=\frac{0.15}{0.70}\approx0.214 \]
алынат. Моделдин чечмелөөсү боюнча коомдук санариптик инфраструктуранын %1 өсүшү, башка түзүмдүк шарттар туруктуу болгондо, тең салмактагы жеке капитал запасынын болжол менен %0,214 өсүшүнө туура келет.
Бул сан эконометрикалык таасир өлчөмү эмес. Ал бир өлкөнүн реалдуу инвестиция маалыматтарынан бааланган эмес; тандалган Cobb–Douglas өндүрүш түзүмүнөн жана калибрленген \(\alpha,\beta\) маанилеринен чыгарылган теориялык ийкемдүүлүк.
Санариптик Оптималдуулук Теоремасы коомдук AI бюджетин кантип бөлөт?
Санариптик Оптималдуулук Теоремасы санариптик бюджеттин инфраструктурага бөлүнүүчү, өсүүнү максималдаштырган үлүшүн \( \theta^*=\beta/(\beta+\eta) \) деп берет; инфраструктура өндүрүмдүүлүгүнүн салыштырмалуу мааниси \(\beta\) жогорулаган сайын оптималдуу инфраструктура үлүшү өсөт, AI билимин жана адам капиталын өндүрүү натыйжалуулугу \(\eta\) жогорулаган сайын бюджеттин көбүрөөк бөлүгү билим/адам капиталы каналына өтөт.
Моделдин саясаттык максат функциясында өсүү үчүн маанилүү бөлүштүрүү компоненти:
\[ \theta^\beta(1-\theta)^\eta \]
түрүндө. \(\theta\) боюнча биринчи даражадагы шарт:
\[ \beta(1-\theta)=\eta\theta \]
натыйжасын берет жана мындан:
\[ \boxed{\theta^*=\frac{\beta}{\beta+\eta}} \]
алынат.
Baseline калибрлөөдө:
\[ \beta=0.15,\qquad \eta=0.25 \]
болгондуктан:
\[ \theta^*=\frac{0.15}{0.15+0.25}=0.375 \]
жыйынтыгына жетет. Бул стилдештирилген экономикада бюджеттин %37,5 бөлүгү инфраструктура \(G_d\), %62,5 бөлүгү AI изилдөөсү/адам капиталы \(G_h\) үчүн бөлүнөт.
Бирок кеңейтилген сезимталдык талдоо оптималдуу үлүш туруктуу эместигин ачык көрсөтөт. Мисалы, \(\beta=0.15\) туруктуу болгондо \(\eta=0.15\) үчүн оптималдуу инфраструктура үлүшү 0,50; \(\eta=0.25\) үчүн 0,375; \(\eta=0.45\) үчүн 0,25; \(\eta=0.60\) үчүн 0,20 болот. Булактын кеңири \(\beta-\eta\) мейкиндигинде оптималдуу инфраструктура катышы болжол менен 0,071ден 0,778ге чейин өзгөрөт.
Ошондуктан изилдөөнүн айтканы “бардык өлкөлөр %37,5 бөлүшү керек” деген эмес. Жалпы теориялык жыйынтык — оптималдуу фискалдык курам экономиканын инфраструктура ийкемдүүлүгүнө жана билим өндүрүү мүмкүнчүлүгүнө жараша өзгөрөт.
Инфраструктурасы чектелген жана билими чектелген экономикалар
| Шарт | Негизги тар жер | Моделдин бөлүштүрүү багыты |
|---|---|---|
| \(\beta>\eta\) | Эсептөө, өткөрүү тилкесинин кеңдиги, байланыш же физикалык санариптик кубаттуулук | \(\theta\) жогору; инфраструктура үлүшү көбөйтүлөт |
| \(\eta>\beta\) | AI билимин, маалыматты жана инфраструктураны колдоно ала турган адам/изилдөө мүмкүнчүлүгү | \(\theta\) төмөн; адам капиталы жана R&D үлүшү көбөйтүлөт |
Тең салмактуу өсүү жолу
Жеке капитал динамикасы:
\[ \dot K=s(1-\tau)Y-\delta_k K \]
менен аныкталат. Тең салмактуу өсүү жолунда \(Y\), \(K\) жана \(G_d\) жалпы туруктуу \(\gamma\) ылдамдыгы менен өсөт деп болжолдонот.
Өндүрүш функциясын логарифмдик дифференциалдоо билим өсүшү менен жалпы өндүрүш өсүшүнүн ортосундагы байланышты:
\[ \gamma= \frac{1-\alpha}{1-\alpha-\beta}g_A \]
түрүндө берет.
Андан кийин булак түзүмдүк мүчөлөрдү бириктирип, саясат максаты үчүн жөнөкөйлөштүрүлгөн өсүү туюнтмасын:
\[ \gamma= \lambda\,\tau\,\theta^\beta(1-\theta)^\eta-\delta \]
түрүндө колдонот. Бул жердеги \(\lambda\) — моделдин түзүмдүк өндүрүмдүүлүк коэффициенти; \(\delta\) — физикалык жана санариптик капиталдын бириккен амортизация/жаңылануу талабы.
Санариптик мультипликатор \( \Omega \)
Булак жалпы тең салмактын кайра байланыштарын бир түзүмдүк тууралоо мүчөсүндө топтоо үчүн \( \Omega \) мүчөсүн колдонот. Экономикалык чечмелөө — коомдук санариптик инфраструктура жеке капиталдын өндүрүмдүүлүгүн жогорулатат, бул өндүрүштү жана салык базасын кеңейтет, ал эми кеңейген фискалдык мейкиндик жаңы коомдук санариптик инвестицияны колдойт.
Автор бул циклди “Digital Multiplier Effect” деп атайт. Бул жердеги маанилүү чек — бул байкалган фискалдык мультипликатордун баасы эмес, курулган теориялык системанын кайра байланыш түзүмү.
Моделде өсүүнү максималдаштырган салык чени чындап эле %40пы?
Булак бул маселеде бирдиктүү жана математикалык жактан ырааттуу жыйынтык бербейт: 4-бөлүм өсүү-оптималдуу салык чени болжол менен \( \beta \)га барабар экенин айтат жана Appendix A.3 ачык түрдө \( \tau^*=\beta \) чыгарат; baseline калибрлөө болсо айырмаланып \( \tau^*=(\beta+\eta)/(1-\alpha)\approx0.40 \) формуласын колдонот жана кеңейтилген сандык бет болжол менен \(0.389\) оптимумду берет. Baseline \(\beta=0.15\) болгондуктан биринчи чыгарылыш %15ке туура келет; ошондуктан %40 мааниси булактын ичиндеги формула карама-каршылыгы чечилмейинче универсалдуу теориялык оптимум катары кабыл алынбашы керек.
Digital Laffer Curve'дун негизги экономикалык логикасы
Digital Laffer Curve классикалык салык кирешеси Laffer ийри сызыгынан айырмаланып, салык чени менен узак мөөнөттүү экономикалык өсүүнүн ортосундагы теориялык байланышты көрсөтөт.
Төмөн салык чендеринде мамлекеттин өндүрүмдүү санариптик инфраструктураны жана AI адам капиталын каржылоо мүмкүнчүлүгү чектелүү. Салык көбөйгөн сайын бул коомдук кирүүлөрдүн өндүрүмдүүлүк таасири өсүүнү жогорулата алат. Бирок салык чени өтө жогорулаганда жеке инвестициянын салыктан кийинки кирешеси төмөндөйт жана салыктын бурмалоочу таасири үстөм болушу мүмкүн. Ошентип тескери-U түрүндөгү байланыш пайда болот.
Appendix A.3 колдонгон reduced-form:
\[ \gamma(\tau) = \Psi(1-\tau)\tau^{\frac{\beta}{1-\beta}}-\delta \]
туюнтмасынан чыгарылган биринчи даражадагы шарт:
\[ -\tau(1-\beta)+\beta(1-\tau)=0 \]
жана демек:
\[ \boxed{\tau^*=\beta} \]
жыйынтыгын берет.
Бирок baseline калибрлөө бөлүмүндөгү:
\[ \tau^*=\frac{\beta+\eta}{1-\alpha}\approx0.40 \]
туюнтмасы бул Appendix чыгарылышы менен бирдей эмес. Verianla үчүн булакка берилгендик максатында эки туюнтма тең көрүнүктүү бойдон калышы керек; бири унчукпай экинчисинин ордуна коюлбашы керек.
Изилдөөнүн Ыкмасы жана Жыйынтыктары
Изилдөө түрү
Бул изилдөөдө эксперименттик топ, клиникалык үлгү же өлкөлөр панели боюнча себептик эконометрикалык баалоо жок. Негизги ыкма — аналитикалык теориялык моделдөө, символдук чыгаруу, калибрлөө жана параметр сезимталдыгынын симуляциясы.
2016–2023 AI инвестициясы менен киши башына ИДП өсүшүн салыштыруу жана 2023-жылдагы коомдук AI чыгымдарынын курамы боюнча графиктер теориялык моделди гана негиздеген сүрөттөөчү визуалдар. Булак өзгөчө бул өлкө графиктери модель үчүн эмпирикалык ырастоо эмес экенин белгилейт.
Baseline калибрлөө
| Параметр | Маани | Моделдин чечмелөөсү |
|---|---|---|
| \(\alpha\) | 0,30 | Жеке физикалык капиталдын өндүрүш үлүшү |
| \(\beta\) | 0,15 | Коомдук санариптик инфраструктуранын ийкемдүүлүгү |
| \(\eta\) | 0,25 | AI багытындагы билим/R&D өндүрүү натыйжалуулугу |
| \(\phi\) | 0,05 | AI билим тармагынын тышкы таасири |
| \(s\) | 0,20 | Жеке үнөмдөө/инвестиция чени |
Булак бул маанилерди белгилүү бир өлкөнү кайра жаратуу үчүн бааланган параметрлер катары эмес, адабияттан алынган экономикалык жактан негиздүү benchmark маанилери катары сүрөттөйт.
Baseline Digital Optimality жыйынтыгы
\[ \theta^*=0.375 \]
болгондуктан булак стилдештирилген baseline экономикада санариптик бюджеттин %37,5 бөлүгү коомдук санариптик инфраструктурага, %62,5 бөлүгү AI адам капиталына жана изилдөөгө бөлүнгөн benchmark эсептөөнү берет.
Алты саясат сценарийи
| Сценарий | \(\tau\) | \(\eta\) | \(\phi\) | Дүң өндүрүмдүүлүк | Таза өсүү \(\gamma\) |
|---|---|---|---|---|---|
| Төмөн натыйжалуулуктагы экономика | 0,15 | 0,25 | 0,05 | %10,94 | −%4,06 |
| Өтмө экономика | 0,40 | 0,25 | 0,05 | %13,50 | −%1,50 |
| Натыйжалуу экономика | 0,40 | 0,45 | 0,05 | %17,20 | +%2,20 |
| Жогорку spillover экономикасы | 0,40 | 0,45 | 0,15 | %21,50 | +%6,50 |
| Жогорку салык, төмөн натыйжалуулук | 0,60 | 0,25 | 0,05 | %12,10 | −%2,90 |
| Frontier Digital Economy | 0,50 | 0,50 | 0,20 | %26,80 | +%11,80 |
Бул таблица моделдин негизги билдирүүсүн ачык көрсөтөт: жогорку салык өзүнөн-өзү жогорку өсүштү жаратпайт. Ошол сыяктуу эле коомдук AI чыгымынын болушу өзүнөн-өзү жетиштүү эмес. Институционалдык натыйжалуулук \(\eta\), тармактык тышкы таасир \(\phi\) жана бюджеттин курамы жыйынтыкты олуттуу өзгөртө алат.
Институционалдык натыйжалуулук сценарийди кантип өзгөртөт?
Өтмө экономика менен натыйжалуу экономика сценарийинде \(\tau=0.40\) жана \(\phi=0.05\) туруктуу. \(\eta\)нын 0,25тен 0,45ке жогорулашы менен моделдин таза өсүшү −%1,50ден +%2,20ге өтөт.
Бул сан реалдуу институционалдык реформанын өлчөнгөн таасири эмес. Бул ошол эле теориялык моделдин ичинде \(\eta\) параметрин гана өзгөртүүдөн келип чыккан салыштыруу.
Тармактык тышкы таасирлер
Натыйжалуу экономика менен жогорку-spillover сценарийи салыштырылганда \(\tau=0.40\) жана \(\eta=0.45\) туруктуу бойдон калат, ал эми \(\phi\) 0,05тен 0,15ке жогорулайт. Моделдин таза өсүшү +%2,20ден +%6,50ге чыгат.
Бул жыйынтык моделдин AI билиминин таралышына жана тармактык таасирлерге жогорку сезимталдыгын көрсөтөт.
Салык менен бюджет курамынын биргелешкен сезимталдыгы
7-сүрөттө \(\eta=0.45\) жана \(\phi=0.05\) туруктуу кезде \(\tau\) менен \(\theta\) бирге скандалган. Булакта сандык максимум болжол менен:
\[ \tau\approx0.389,\qquad \theta\approx0.252,\qquad \gamma\approx2.57\% \]
деп билдирилет.
\(\eta=0.45\) болгондо Санариптик Оптималдуулук Теоремасы:
\[ \theta^*=\frac{0.15}{0.15+0.45}=0.25 \]
бергендиктен, сандык \(\theta\) оптимуму аналитикалык бөлүштүрүү эрежеси менен жакын шайкеш келет.
Салык оптимуму үчүн болсо ошол эле шайкештик түшүндүрмөсүнө этият мамиле кылуу керек; болжол менен 0,389 жыйынтыгы булакта колдонулган сандык өсүү бети менен шайкеш, бирок Appendix A.3төгү \( \tau^*=\beta=0.15 \) чыгарылышы менен шайкеш эмес.
20 жылдык өндүрүш жолдору
Булак алты туруктуу өсүү ченин баштапкы өндүрүш индекси 100 болчудай алдыга алып барат. 20 жылдын аягында төмөн-натыйжалуулук экономикасы 44,4кө, өтмө экономика 74,1ге жана жогорку-салык/төмөн-натыйжалуулук сценарийи 56,0гө төмөндөйт. Натыйжалуу экономика 155,3кө, жогорку-spillover экономикасы 366,9га жана frontier сценарийи 1059,1ге өсөт.
Бул жолдор ар бир сценарийдеги туруктуу жылдык моделдик өсүү чендерин механикалык татаалдатуу болуп саналат; 20 жылдык макроэкономикалык божомол же өлкө forecast-и эмес.
Crowding-in сезимталдыгы
Булактын 9-сүрөт талдоосу уруксат берилген параметр мейкиндигинде crowding-in коэффициенти болжол менен 0,047ден 0,667ге чейин өзгөрөрүн жана белгиси оң бойдон каларын билдирет.
Бул оңдук колдонулган өндүрүш функциясындагы \(0<\alpha<1\) жана \(\beta>0\) шарттарынын түзүмдүк натыйжасы. Ошондуктан бул жердеги “robustness” тести көз карандысыз реалдуу дүйнө маалыматтарында crowding-in ырасталганын эмес, моделдин ар кандай параметр маанилеринде бирдей математикалык толуктоочулук механизмин сактап каларын көрсөтөт.
Институционалдык натыйжалуулук жогорулаганда оптималдуу бюджет курамы
10-сүрөт менен 12-сүрөттүн жалпы жыйынтыгы — \(\eta\) өскөн сайын оптималдуу инфраструктура үлүшү төмөндөйт. Мисалы, \(\eta=0.65\) болгондо аналитикалык эреже:
\[ \theta^*= \frac{0.15}{0.15+0.65} = 0.1875 \]
берсе, сандык бет оптимуму болжол менен 0,185ти табат.
Ошол эле бетте \(\eta=0.65\) сыяктуу күчтүү институционалдык билим өндүрүү мүмкүнчүлүгүнө карабастан, санариптик бюджеттин дээрлик баарын инфраструктурага берүү таза өсүштү болжол менен −%12,53кө чейин төмөндөтүшү мүмкүн. Моделдин билдирүүсү “жакшы институттар ар бир жаман бюджет бөлүштүрүүнү компенсациялайт” деген эмес.
Кең параметр мейкиндигинин тести
14-сүрөттө булак 20.000 uniform параметр комбинациясын түзгөн:
| Параметр | Скандоо аралыгы |
|---|---|
| \(\tau\) | 0,05–0,75 |
| \(\theta\) | 0,05–0,95 |
| \(\eta\) | 0,12–0,60 |
| \(\phi\) | 0,01–0,25 |
| Метрика | Жыйынтык |
|---|---|
| Оң таза өсүү берген конфигурация | %34,1 |
| Медианалык таза өсүү | −%2,14 |
| 10-процентиль | −%6,35 |
| 90-процентиль | +%6,29 |
Бул жыйынтыктардын эң маанилүү чечмелөө чеги — параметрлер реалдуу экономикалардагы ыктымалдык бөлүштүрүүлөрүнөн алынган эмес. Uniform тандоо — coverage exercise. Ошондуктан “экономикалардын %34,1и AI инвестициясы менен өсөт” деген жыйынтык чыгарууга болбойт.
Санариптик секулярдык токтоп калуу
Булак “digital secular stagnation” терминин жеке капитал колдоно ала турган жетиштүү санариптик коомдук кирүүлөр жок болгон сунуш тарабынын тар жерин сүрөттөө үчүн колдонот. Моделдин ичинде жетишсиз \(G_d\), төмөн \(MPK\), алсыз жеке капитал топтолушу жана төмөнүрөөк өндүрүш аркылуу көрүнүшү мүмкүн.
Мындан тышкары тең салмактуу өсүү жолунун туруктуу болушу үчүн жеке үнөмдөөлөр амортизация жана өсүү талаптарын жаба турган деңгээлде болушу керек. Бул шарт бузулса модель “decapitalization” процессин сүрөттөйт. Булар теориялык модель режимдери; белгилүү өлкөлөрдө диагноз коюлган эмпирикалык макроэкономикалык абалдар эмес.
Изилдөө колдогон жана колдобогон чечмелөөлөр
| Булак колдогон | Булак колдобогон |
|---|---|
| Колдонулган өндүрүш түзүмүндө коомдук санариптик инфраструктура менен жеке капитал теориялык жактан толуктоочу болуп саналат. | Ар бир өлкөдө коомдук AI чыгымы жеке инвестицияны сөзсүз көбөйтөрү эмпирикалык түрдө далилденген эмес. |
| Оптималдуу санариптик бюджет курамы \(\beta\) жана \(\eta\)га көз каранды. | Бардык өлкөлөр үчүн %37,5 инфраструктура үлүшүн сунуш кылууга болбойт. |
| Институционалдык натыйжалуулук жана тармактык тышкы таасирлер моделдин жыйынтыктарын олуттуу өзгөртөт. | Калибрлөө сценарийлери реалдуу өлкөлөрдүн өсүү божомолдору эмес. |
| Салык салуу менен өсүүнүн ортосунда моделдин ичинде тескери-U механизми бар. | Булактын ичиндеги математикалык карама-каршылыктан улам %40 бирдиктүү жана талашсыз теориялык оптимум эмес. |
| 20.000 параметр сканы модель ар бир конфигурацияда оң өсүштү мажбурлабасын көрсөтөт. | %34,1 мааниси реалдуу экономикалардын өсүү ыктымалдыгы эмес. |
| Crowding-in коэффициенти каралган модель мейкиндигинде оң. | 0,214 мааниси талаа маалыматтарынан бааланган себептик коэффициент эмес. |
Изилдөөнүн күчтүү жактары
Модель коомдук санариптик инфраструктураны, AI адам капиталын, жеке капиталды, тармактык тышкы таасирлерди, салыктык каржылоону жана фискалдык бөлүштүрүү маселесин бир теориялык системада карайт. Негизги саясаттык ырастоолорду оозеки деңгээлде калтырбастан, өндүрүш функциясы, биринчи даражадагы оптималдуу шарттар жана кайчылаш туундулар менен математикалык түрдө формалдаштырат.
Кеңейтилген сезимталдык талдоолору да бир гана калибрлөө чекитинен ары өтүп, бөлүштүрүүнүн, институционалдык натыйжалуулуктун, тармактык тышкы таасирлердин жана салык чендеринин ар кандай комбинацияларын көрүнүктүү кылат.
Негизги чектөөлөр
Теориялык модель чеги: Модель белгилүү бир экономиканын толук сандык сүрөттөлүшү эмес.
Эмпирикалык ырастоо чеги: Негизги crowding-in коэффициенти жана оптималдуу бөлүштүрүү эрежеси өлкө маалыматтарынан эконометрикалык түрдө бааланган эмес.
Жабык экономика божомолу: Эл аралык капитал кыймылдары, чек ара аралык AI инфраструктурасы жана санариптик тышкы таасирлер негизги моделге киргизилген эмес.
Бөлүштүрүү таасирлери: Өндүрүштүк пайда капитал ээлери менен AI күчөткөн же алмаштырган жумушчулардын ортосунда кантип бөлүштүрүлөрү моделденген эмес.
Салыктын экзогендик саясат өзгөрмөсү болушу: Демократиялык тандоо, кайра бөлүштүрүү жана саясий экономика механизмдери негизги моделден тышкары калтырылган.
Маалымат запасы: Маалымат негизги моделде өзүнчө топтолуучу капитал запасы катары моделденген эмес; булак муну келечектеги кеңейтүү багыты катары сунуштайт.
Салык оптимумунун карама-каршылыгы: Булакта \( \tau^*=\beta \), болжол менен %40 болгон альтернативалуу формула жана болжол менен 0,389 сандык оптимум бир эле түшүнүктүн ичинде чогуу кездешет. Алардын математикалык шайкештиги булакта толук түшүндүрүлгөн эмес.
Келечектеги изилдөө багыттары
Булак маалыматты өзүнчө топтолуучу запас катары моделге кошууну, ачык экономика менен чек ара аралык санариптик тышкы таасирлерди изилдөөнү, AI өсүшүнөн түшкөн пайданын жумушчулар менен капитал ээлеринин ортосунда бөлүштүрүлүшүн кароону жана салык саясатын саясий тандоолордун жыйынтыгы катары эндогендештирүүнү сунуштайт.
Эң маанилүү эмпирикалык кеңейтүү болсо өлкөлөр аралык санариптик инфраструктура инвестицияларын, AI адам капиталы чыгымдарын жана өндүрүмдүүлүк маалыматтарын колдонуп \(\beta\) жана \(\eta\) параметрлерин баалоо; теориялык оптималдуу бөлүштүрүү эрежесин байкалган фискалдык бюджеттер менен салыштыруу жана crowding-in коэффициентин эндогендик көйгөйүнө каршы инструменталдык өзгөрмө ыкмалары менен сыноо болуп саналат.
Булак жана Ыкма Жөнүндө Эскертүү
Түпнуска аталыш: A Theory of Endogenous Growth Through Public AI Infrastructure and Digital Crowding-In
Автор: Ezer Ayadi.
Мекеме: Department of Finance, College of Business, Imam Mohammad Ibn Saud Islamic University (IMSIU), Riyadh, Saudi Arabia.
Журнал: Economies.
Басмакана: MDPI.
Библиографиялык жазуу: Economies, 2026, 14(8), Article 342.
DOI: 10.3390/economies14080342
Жарыялоо процесси: Received 26 май 2026; revised 27 июль 2026; accepted 5 август 2026; published 13 август 2026.
Булак түрү: Рецензияланган ачык жеткиликтүү теориялык экономика боюнча изилдөө макаласы.
Лицензия: Creative Commons Attribution (CC BY).
Негизги ыкма: Эндогендик өсүү теориясы; кеңейтилген Cobb–Douglas өндүрүш функциясы; коомдук AI билим запасынын динамикасы; balanced-growth-path чыгарылышы; Digital Laffer Curve; Санариптик Оптималдуулук Теоремасы; жеке капиталдын маржиналдык продукту жана кайчылаш туунду аркылуу digital crowding-in; illustrative calibration; көп өлчөмдүү сезимталдык жана параметр мейкиндиги симуляциялары.
Изилдөөнүн эмпирикалык статусу: Негизги модель теориялык. Өлкөлөрдү салыштырган алгачкы сүрөттөр сүрөттөөчү мотивация берет; модель үчүн себептик эмпирикалык ырастоо эмес. Калибрлөө белгилүү бир өлкөнү кайра жаратуу максатында жүргүзүлгөн эмес.
Каржылоо: Imam Mohammad Ibn Saud Islamic University, Deanship of Scientific Research; grant IMSIU-DDRSP2604.
Этика комитети: Колдонулбайт.
Маалымдалган макулдук: Колдонулбайт.
Маалымат жеткиликтүүлүгү: Макаланын жыйынтыктарын колдогон чийки маалыматтар суроо-талап боюнча берилери айтылган.
Тил редакциялоо куралы: Автор англис тили жана грамматикасын оңдоого жардам берүү үчүн Ginger Software v2.8.72 колдонгонун; илимий мазмун, талдоо, чечмелөө жана жыйынтыктар үчүн өзү жооптуу экенин билдирген.
Кызыкчылыктардын кагылышы: Автор кызыкчылыктардын кагылышы жок экенин билдирет; каржылоочулар изилдөө дизайнына, маалыматтарга, талдоого, чечмелөөгө, жазууга же жарыялоо чечимине катышпаганы көрсөтүлгөн.
Автордун салымдары: Макала бир автор тарабынан жазылган; булакта өзүнчө CRediT автордук салымдар бөлүмү берилген эмес.
Булактын ичиндеги техникалык эскертүү: Digital Laffer оптимуму үчүн негизги текстте/Appendix A.3тө \( \tau^*=\beta \) ыкмасы бар, baseline калибрлөө болсо башка, болжол менен %40 формуланы колдонот. Бул карама-каршылык чечилмейинче бир оптималдуу салык чени булак тарабынан ырааттуу аныкталды деп эсептелбеши керек.
Негизги илимий чечмелөө чеги: Изилдөөдө берилген crowding-in, оптималдуу бөлүштүрүү жана өсүү байланыштары теориялык моделдин түзүмдүк жыйынтыктары. Реалдуу өлкөлөрдөгү чоңдугу жана себептүүлүгү өзүнчө эмпирикалык түрдө сыналышы керек.
Пикир калтырыңыз
E-mail дарегиңиз жарыяланбайт. Милдеттүү талаалар * менен белгиленген