


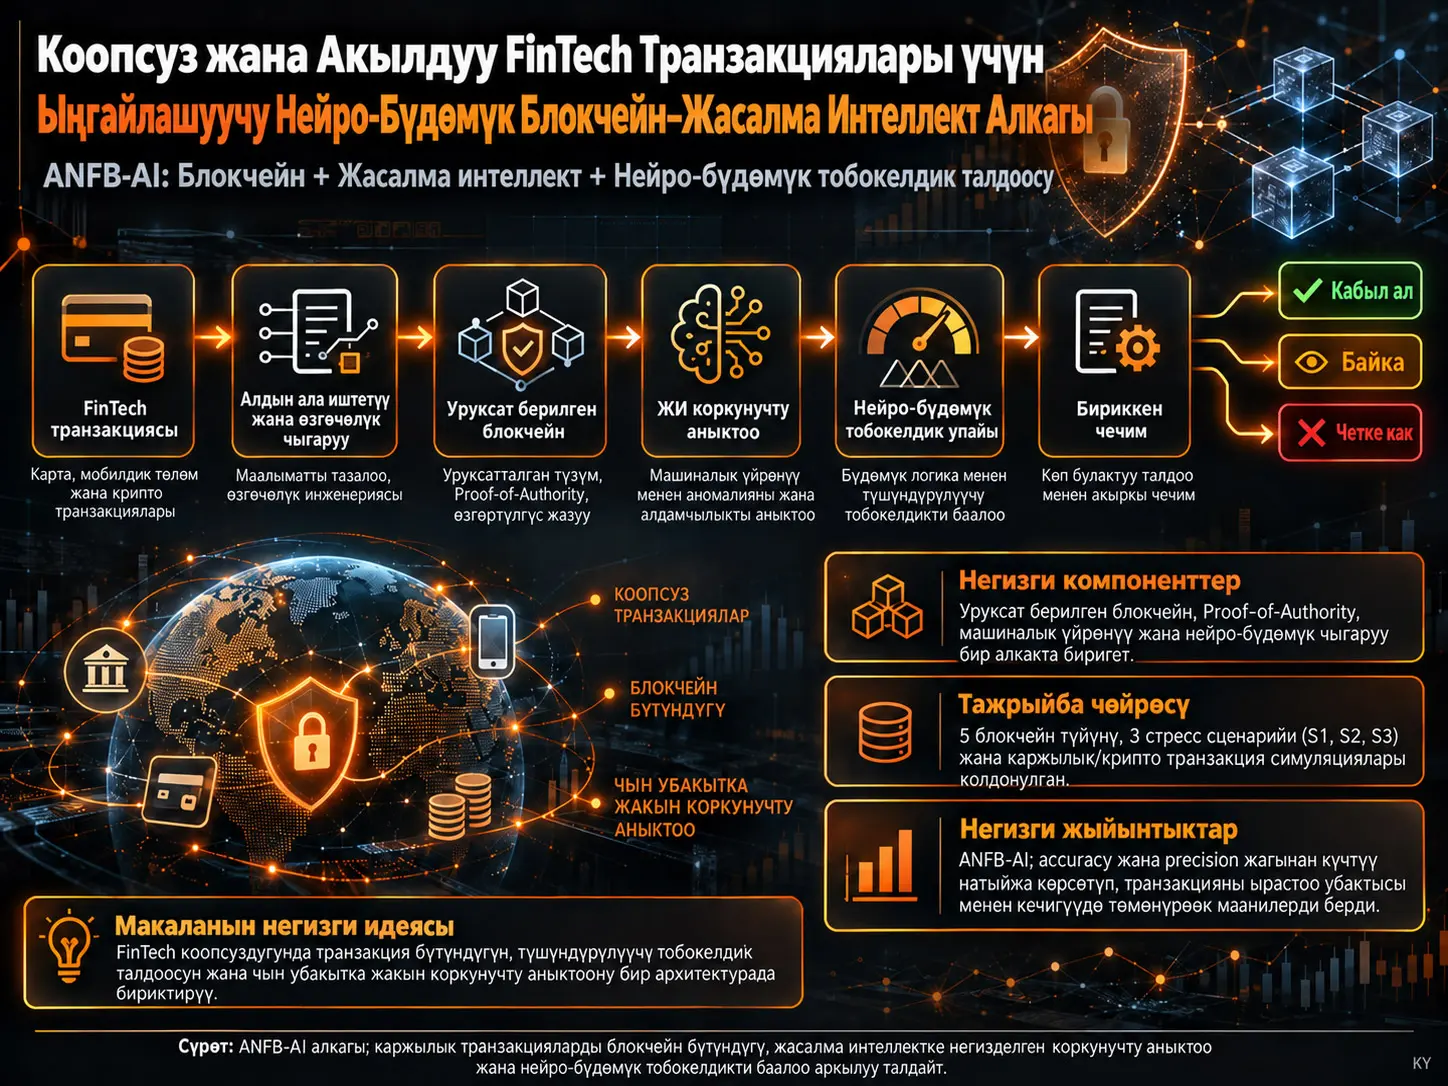
Ыңгайлашуучу Нейро-Бүдөмүк Блокчейн–Жасалма Интеллект Алкагы (Adaptive Neuro-Fuzzy Blockchain–AI Framework; ANFB-AI), FinTech транзакцияларында алдамчылык жана киберкоркунуч тобокелдигин баалоо үчүн уруксат берилген блокчейнди, машиналык үйрөнүүнү жана нейро-бүдөмүк чыгарууну бирдиктүү тобокелдик-чечим архитектурасында бириктирген коопсуздук алкагы. Модель транзакция үчүн машиналык үйрөнүү чыгарган алдамчылык ыктымалдыгын жүрүм-турумдук жана географиялык-убакыттык өзгөчөлүктөрдөн алынган нейро-бүдөмүк тобокелдик упайы менен бириктирет; түзүлгөн жалпы тобокелдик упайына жараша транзакцияны кабыл алуу, көзөмөлгө алуу же четке кагуу чечимин чыгарат. Транзакция жазууларынын бүтүндүгүн криптографиялык hash, validator кол тамгасы, консенсус жана permissioned blockchain катмары аркылуу коргоого аракет жасалат.
Жүктөлгөн изилдөө чыныгы банктын жандуу өндүрүш тармагында жүргүзүлгөн талаа эксперименти эмес. Авторлор реалдуу чөйрөдө кайталануучу жана көзөмөлдөнгөн тест жүргүзүү кыйын экенин белгилеп, симуляция/implementation негизиндеги баалоону колдонушат. Симуляция чөйрөсүндө Python 3.11, TensorFlow 2.12, PyTorch 2.1, Hyperledger Fabric 2.4, Ethereum Testnet жана NetworkX; жабдык катары Intel Core i9, 32 GB RAM жана NVIDIA RTX 4090 колдонулган. Permissioned blockchain тармагы беш виртуалдык банк түйүнүнөн турат жана Proof-of-Authority (PoA) консенсусу колдонулат.
Эксперименттик жумуш жүгү үч булактан түзүлгөн: 284.807 транзакция жана 492 тастыкталган алдамчылык учуру бар Credit Card Fraud Detection маалымат топтому; 100.000 симуляцияланган крипто/блокчейн транзакциясы; ошондой эле көп баскычтуу, эл аралык жана жогорку жыштыктагы чектик алдамчылык сценарийлерин камтыган 50.000 синтетикалык банк транзакциясы. Модель ар биринде 50.000 транзакция болгон %0,1, %1 жана %5 алдамчылык үлүшүндөгү үч стресс сценарийинде сыналган.
Булактагы графиктерде ANFB-AI, Hybrid Deep Learning жана Dynamic Feature Fusion менен салыштырганда жогорураак accuracy жана precision, ошондой эле төмөнүрөөк transaction confirmation time, block propagation delay жана end-to-end latency көрсөтөт. Бирок жүктөлгөн версияда бул жыйынтыктар көзөмөлдөнгөн симуляциялардан алынган; чыныгы корпоративдик каржы тармактарында жандуу операциялык текшерүү, чоң validator тармактарында масштаб сыноосу жана production-grade коопсуздук баалоосу жүргүзүлгөн эмес. Ошондуктан жыйынтыктарды түздөн-түз “чыныгы банк системасында далилденген көрсөткүч” катары чечмелөөгө болбойт.
Изилдөө маселеси
Санариптик каржы системалары чоң көлөмдүү, аз кечигүүчү жана үзгүлтүксүз жеткиликтүү транзакция инфраструктураларына айланган сайын коопсуздук маселеси жөн гана “транзакция жасалмабы же жокпу” дегенди аныктоодон татаалыраак болуп барат. Коопсуздук системасы бир учурда транзакциянын бүтүндүгүн сактоого, белгисиз же убакыттын өтүшү менен өзгөргөн алдамчылык үлгүлөрүн аныктоого, жалган эскертүүлөрдү чектөөгө, чечимдердин себебин түшүндүрүүгө жана мунун баарын каржы транзакцияларынын агымын кабыл алгыс деңгээлде жайлатпастан аткарууга тийиш.
Булактын адабияттарды кароосунда салттуу машиналык үйрөнүү моделдери жогорку fraud-detection көрсөткүчүн бере алганы менен борборлоштурулган маалымат иштетүүгө жана бир гана бузулуу чекитине алып келиши мүмкүн экени; блокчейн колдонмолору транзакция бүтүндүгүн жана auditability камсыз кылганы менен көбүнчө post-hoc текшерүүгө багытталары; federated learning ыкмалары купуялуулукту колдогону менен динамикалык коркунучту баалоону дайыма камтыбай турганы; нейро-бүдөмүк ыкмалар болсо белгисиздикти моделдей алганы менен толук blockchain–AI FinTech архитектурасында чектелүү колдонулары айтылат.
Изилдөө көздөгөн боштук — транзакция бүтүндүгүн, реалдуу убакытка жакын fraud detection-ду, белгисиздик шартындагы түшүндүрүлө турган тобокелдик баалоону жана бөлүштүрүлгөн ишеним механизмин бирдиктүү баштан-аяк архитектурада бириктирүү.
ANFB-AI кантип иштейт?
ANFB-AI ар бир каржы транзакциясын жүрүм-турумдук жана контексттик өзгөчөлүктөргө айлантат; машиналык үйрөнүүгө негизделген классификатордон алынган алдамчылык ыктымалдыгын нейро-бүдөмүк тобокелдик чыгаруу менен бириктирип, пайда болгон бириккен тобокелдик упайын үч деңгээлдүү Accept–Monitor–Reject чечимине айлантат жана блокчейн катмарын транзакция бүтүндүгү, текшерилүүчүлүк жана өзгөртүүгө туруктуулук үчүн колдонот.
Системанын архитектуралык катмарлары
| Катмар | Негизги милдет | Булакта көрсөтүлгөн механизм |
|---|---|---|
| Колдонуучу жана транзакция катмары | FinTech транзакциясын баштоо | Мобилдик банкинг, санарип капчык же онлайн банкинг интерфейси |
| Алдын ала иштетүү жана маалымат алуу | Транзакция өзгөчөлүктөрүн даярдоо | Идентификацияны анонимдештирүү, сумма, убакыт, жайгашкан жер жана жүрүм-турум өзгөчөлүктөрү |
| Blockchain катмары | Бүтүндүк жана текшерилүүчү жазуу | Hash, validator кол тамгасы, консенсус, smart contract |
| AI коркунуч аныктоо | Алдамчылык/аномалия ыктымалдыгын чыгаруу | Көзөмөлдөнгөн жана көзөмөлдөнбөгөн үйрөнүү ыкмасы |
| Нейро-бүдөмүк чыгаруу | Белгисиздикти жана жүрүм-турум өзгөрүшүн баалоо | Low–Medium–High мүчөлүктөрү жана fuzzy rules |
| Бириккен тобокелдик чечими | AI жана fuzzy упайын бириктирүү | Ыңгайлашуучу салмак λ |
| Чечим/башкаруу | Транзакцияны башкаруу | Accept, Monitor же Reject |
FinTech экосистемасынын математикалык көрсөтүлүшү
Булак FinTech системасын бөлүштүрүлгөн кибер-физикалык система катары:
\[ S=(U,T,N,B) \]
түрүндө аныктайт. Бул жерде \(U\) катталган колдонуучуларды, \(T\) каржы транзакцияларын, \(N\) blockchain түйүндөрүн жана \(B\) бөлүштүрүлгөн ledger-ди билдирет.
Ар бир транзакция болсо:
\[ t_i=(x_i,y_i,\tau_i,\ell_i,\psi_i) \]
өзгөчөлүк вектору менен көрсөтүлөт. \(x_i\) купуялуулукту сактай тургандай анонимдештирилген жөнөтүүчү–алуучу идентификациясын; \(y_i\) транзакция суммасын; \(\tau_i\) убакыт маалыматын; \(\ell_i\) жайгашкан жер жана географиялык-убакыт контекстин; \(\psi_i\) мурдагы колдонуу жүрүм-турумунан алынган жүрүм-турумдук өзгөчөлүктөрдү билдирет.
Бул өзгөчөлүктөрдү чогуу колдонуу адаттан тыш транзакция суммаларын гана эмес, күтүлбөгөн транзакция убактысын, адаттан тыш жайгашуу өзгөрүшүн, кайталанган микро-транзакцияларды, түзмөк жүрүм-турумун жана мурдагы өз ара аракеттенүү үлгүлөрүндөгү четтөөлөрдү да тобокелдик баалоого киргизүүнү көздөйт.
Blockchain блок түзүмү
Булакта ар бир блок:
\[ b_k=\{t_1,t_2,\ldots,t_{n_k},h_{k-1},\sigma_k\} \]
түрүндө моделделет. Бул жерде \(t_1,\ldots,t_{n_k}\) блоктогу транзакцияларды, \(h_{k-1}\) мурунку блоктун криптографиялык hash маанисин жана \(\sigma_k\) validator кол тамгасын билдирет.
Учурдагы блок hash-и:
\[ h_k=H(b_k\,\|\,h_{k-1}) \]
түрүндө эсептелет. \(H(\cdot)\) collision-resistant hash функциясы; \(\|\) болсо бириктирүү операциясын көрсөтөт. Мурунку блокко же транзакция маалыматына өзгөртүү киргизилсе кийинки hash маанилери өзгөрө тургандыктан, түзүм өзгөрүүлөрдү аныктоону максат кылат.
Консенсус шарты
Блок кабыл алынышы үчүн булак:
\[ \sum_{v_j\in N} I(v_j(b_k))\geq\theta \]
шартын колдонот. \(v_j(b_k)\) validator түйүнүнүн блок боюнча чечимин; \(I(\cdot)\) бекитүү үчүн 1, болбосо 0 кайтарган индикатор функциясын; \(\theta\) болсо талап кылынган минималдуу validator бекитүүлөрүнүн санын билдирет.
Симуляциянын негизги blockchain конфигурациясында Proof-of-Authority колдонулгандыктан validator-лор уруксат берилген каржы мекемелеринин түйүндөрүн билдирет деп болжолдонот.
Коркунуч аныктоо классификация маселеси катары кантип түзүлөт?
AI катмарынын чечим функциясы:
\[ f:\mathbb{R}^{d}\rightarrow\{0,1\} \]
түрүндө аныкталат. Чыгыш 0 болсо транзакция мыйзамдуу, 1 болсо зыяндуу деп белгиленет.
Белгиленген тарыхый транзакциялар топтому:
\[ D=\{(t_i,c_i)\}_{i=1}^{M},\qquad c_i\in\{0,1\} \]
жана үйрөнүү маселеси:
\[ \min_f\sum_{i=1}^{M}L(f(t_i),c_i) \]
түрүндө жазылат. \(L\) классификация катасын билдирген loss функциясы. Бирок жүктөлгөн булак бул абстракттуу моделде кайсы конкреттүү loss функциясы колдонулганын бардык моделдер үчүн кеңири билдирбейт.
Нейро-бүдөмүк чыгаруунун ролу
Классикалык binary classifier транзакцияны мыйзамдуу же fraud деп бөлүүгө аракет кылса, нейро-бүдөмүк катмар өзгөчө чечим чегине жакын жана белгисиз транзакцияларга баскычтуу тобокелдик мүчөлүгүн берүүнү көздөйт.
Булак fuzzy кирүү топтомун:
\[ Z_i=\{y_i,\psi_i,\ell_i\} \]
түрүндө аныктайт. Транзакция суммасы, жүрүм-турум профили жана географиялык-убакыт контексти Low, Medium жана High сыяктуу тилдик класстар менен көрсөтүлөт.
Мисал fuzzy rule:
\[ R_k: \text{IF }y_i\text{ is }A_1^k \text{ AND }\psi_i\text{ is }A_2^k \text{ THEN Risk is }B_k \]
түрүндө.
Эрежелердин биригишинен нейро-бүдөмүк тобокелдик упайы:
\[ R_f(t_i)= \frac{ \sum_{k=1}^{K} w_k \prod_j \mu_{A_j^k}(z_{ij}) }{ \sum_{k=1}^{K} \prod_j \mu_{A_j^k}(z_{ij}) } \]
түрүндө түзүлөт. \(w_k\) \(k\)-эреженин салмагын; \(\mu_{A_j^k}(z_{ij})\) тиешелүү кирүүнүн мүчөлүк даражасын көрсөтөт. Нормалдаштыруу тобокелдик упайын масштабдоону камсыз кылат, ал эми салмактардын үйрөнүү менен өзгөрүшү системанын өзгөрүп жаткан транзакция үлгүлөрүнө ыңгайлашуусун көздөйт.
Бириккен тобокелдик упайы эмнени билдирет?
Бириккен тобокелдик упайы \(R(t_i)\), машиналык үйрөнүүнүн транзакциянын зыяндуу болуу ыктымалдыгы боюнча чыгышын нейро-бүдөмүк моделдин белгисиздик жана жүрүм-турумга негизделген тобокелдик баалоосу менен салмактуу түрдө бириктирет; \(\lambda\) параметри статистикалык AI баасы менен түшүндүрүлө турган fuzzy reasoning ортосундагы салыштырмалуу салмакты аныктайт.
Булактын бириккен тобокелдик теңдемеси:
\[ R(t_i)= \lambda R_{ML}(t_i) + (1-\lambda)R_f(t_i), \qquad \lambda\in[0,1] \]
түрүндө.
\(R_{ML}(t_i)\) машиналык үйрөнүүгө негизделген fraud ыктымалдыгы; \(R_f(t_i)\) нейро-бүдөмүк тобокелдик упайы. \(\lambda\) жогорулаган сайын чечимде AI classifier-га, төмөндөгөн сайын fuzzy reasoning катмарына көбүрөөк салмак берилет.
Булак жүктөлгөн версияда \(\lambda\) нын конкреттүү эксперименттик маанисин ачык билдирбейт. Ошондуктан Verianla текстинде болжолдуу \(\lambda\) мааниси колдонулган эмес.
Accept–Monitor–Reject чечими
Булак 12-тендемени төмөнкү үч деңгээлдүү чечим түзүмү менен берет:
\[ \delta(t_i)= \begin{cases} Accept, & R(t_i)<\eta_1\\ Monitor, & \eta_1\leq R(t_i)\\ Reject, & R(t_i)\geq\eta_2 \end{cases} \]
Булак ичиндеги техникалык эскертүү: Теңдеменин Monitor сабында жогорку чек басылган эмес. Бирок дароо кийинки текст орточо тобокелдиктеги транзакциялар \(\eta_1\) менен \(\eta_2\) ортосунда экенин ачык айтат. Ошондуктан түшүндүрүү деңгээлинде көздөлгөн орто аралык \( \eta_1\leq R(t_i)<\eta_2 \) экени көрүнөт; бул туюнтма теңдемени унчукпай оңдоо эмес, булактын түшүндүрмө текстинде билдирилген чечим логикасы.
Төмөн тобокелдиктеги транзакциялар автоматтык түрдө кабыл алынат. Орто тобокелдиктеги транзакциялар кошумча текшерүү же кол менен кароо үчүн көзөмөлгө алынат. Жогорку тобокелдиктеги транзакциялар четке кагылат.
Smart contract жана адамдык көзөмөлдүн ролу
Алкакта smart contract-тар транзакция лимиттерин, идентификацияны текшерүүнү, AML/KYC контролдорун жана тобокелдикке негизделген коопсуздук саясаттарын автоматтык колдонушу каралган. Орто тобокелдиктеги учурларда адам аналитиги же кошумча текшерүү ишке кириши мүмкүн.
Ошентип, моделдин максаты автоматтык fraud blocking гана эмес; автоматташтыруу менен human-in-the-loop көзөмөлүн бир тобокелдик чынжырында бириктирүү.
Булактагы транзакция тартибин эмне үчүн кылдат окуу керек?
Булак 2-сүрөттө транзакцияны preprocessing катмарынан blockchain катмарына, андан adaptive threat detection жана decision module-га алып барган агымды көрсөтөт. Ал эми колдонмо моделинде транзакциялар адегенде AI-based threat detection-га жөнөтүлүп, мыйзамдуу транзакциялар гана blockchain-ге өткөрүлөрү айтылат. Operational workflow бөлүмүндө болсо blockchain текшерүүсү жана AI тобокелдик анализи параллелдүү жүрөрү көрсөтүлөт.
Ошондуктан жүктөлгөн версия blockchain менен AI ортосундагы так иш тартибин бирдиктүү убакыт модели менен аныктабайт. Илимий өзөктө ишенимдүү айтыла турган жалпы нерсе — blockchain текшерүүсү менен AI/нейро-бүдөмүк тобокелдик анализи бир эле transaction lifecycle ичинде өз ара байланышта болушу.
Изилдөөнүн Ыкмасы жана Жыйынтыктары
Симуляция чөйрөсү
| Категория | Компонент | Маани / версия |
|---|---|---|
| Программалык камсыздоо | Программалоо тили | Python 3.11 |
| Программалык камсыздоо | AI/ML | TensorFlow 2.12, PyTorch 2.1 |
| Blockchain | Платформалар | Hyperledger Fabric 2.4, Ethereum Testnet |
| Граф моделдөө | Курал | NetworkX |
| Жабдык | CPU | Intel Core i9 |
| Жабдык | Эс тутум | 32 GB RAM |
| Жабдык | GPU | NVIDIA RTX 4090 |
| Тармак | Виртуалдык банк түйүнү | 5 |
| Тармак | Түйүн кечигүүсү | 10–50 ms |
| Консенсус | Механизм | Proof-of-Authority |
Blockchain конфигурациясы
| Параметр | Булактагы маани |
|---|---|
| Түйүндөрдүн саны | 5 банк түйүнү |
| Консенсус | PoA |
| Блок өлчөмү | 50–100 транзакция |
| Блок түзүү аралыгы | 5–10 секунд |
| Транзакцияны текшерүү убактысы | 10–30 ms |
| Smart contract эрежелери | AML, KYC, транзакция лимиттери |
| Ledger бүтүндүгүн текшерүү | Ар бир блок үчүн SHA-256 hash |
Колдонулган транзакция маалыматтары
| Маалымат булагы | Транзакциялардын саны | Өзгөчөлүк |
|---|---|---|
| Kaggle Credit Card Fraud Detection | 284.807 | 492 тастыкталган fraud; класстардын жогорку тең салмаксыздыгы |
| CCXT негизиндеги симуляцияланган крипто/блокчейн маалыматы | 100.000 | Капчык даректери, сумма, убакыт жана мурунку тобокелдик көрсөткүчтөрү |
| Синтетикалык банк транзакциялары | 50.000 | Көп баскычтуу, эл аралык жана жогорку жыштыктагы чектик fraud мисалдары |
Булак бул үч маалымат тобу реалдуу, blockchain негизиндеги жана синтетикалык транзакция жүрүм-турумдарын бирге чагылдырат деп эсептейт. Бирок үч маалымат тобунун бирдиктүү training/evaluation pipeline ичинде кандай бөлүнгөнү, train/validation/test бөлүштүрүүнүн так үлүштөрү жана ар бир модель бирдей мисалдарда кандай үйрөтүлгөнү жүктөлгөн версияда кеңири берилбейт.
Үч fraud сценарийи
| Сценарий | Транзакциялардын саны | Fraud үлүшү | Максат |
|---|---|---|---|
| S1 — Кадимки операция | 50.000 | %0,1 | Кадимки күнүмдүк банк жүгү |
| S2 — Орточо fraud жүгү | 50.000 | %1 | Максаттуу чабуул / көбүрөөк шектүү транзакция |
| S3 — Жогорку fraud стресс-тести | 50.000 | %5 | Татаал, көп баскычтуу жана чек ара аралык fraud үлгүлөрү |
Баалоо метрикалары
Accuracy:
\[ Accuracy= \frac{TP+TN} {TP+TN+FP+FN} \]
TP — fraud-ду туура аныктоо, TN — legitimate транзакцияны туура аныктоо, FP — жалган fraud эскертүүсү, FN — өткөрүп жиберилген fraud мисалы.
Булак fraud учурлары аз болгондуктан accuracy жалгыз өзү жаңылыштыкка алып келиши мүмкүн экенин кабыл алып, precision метрикасын да колдонот:
\[ Precision= \frac{TP} {TP+FP} \]
Precision өзгөчө кадимки транзакциялардын жаңылыш fraud катары бөгөттөлүшүн баалоо үчүн маанилүү.
Blockchain убакыт метрикалары
Транзакцияны ырастоо убактысы:
\[ T_c= t_{confirmed}-t_{submitted} \]
Транзакция тармакка жөнөтүлгөндөн blockchain ledger-де акыркы ырастоого чейинки убакытты өлчөйт.
Блоктун таралуу кечигүүсү:
\[ D_b= \max_{n\in N}(t_n^{receive}) - t^{broadcast} \]
Блок түзүлгөндөн тармактагы түйүндөргө жеткенге чейинки эң чоң таралуу убактысын билдирет.
Баштан-аяк кечигүү болсо:
\[ L_{total} = L_{edge} + L_{AI} + L_{blockchain} \]
деп аныкталат. Ошентип preprocessing/edge процесстеринин, AI чыгаруунун жана blockchain текшерүүсүнүн жалпы транзакция кечигүүсүнө кошкон салымы бирге каралат.
Салыштырылган ыкмалар
ANFB-AI эки заманбап baseline менен салыштырылат. Hybrid Deep Learning (2025), булактын аныктамасы боюнча күчтүү AI-only fraud-detection ыкмасы. Dynamic Feature Fusion (2025) болсо глобалдык graph түзүмдөрүн жергиликтүү семантикалык өзгөчөлүктөр менен бириктирген blockchain fraud-detection ыкмасы.
Жүктөлгөн версия салыштыруулар жалпы симуляция чөйрөсүндө жүргүзүлгөнүн билдирет. Бирок baseline моделдердин бардык үйрөтүү параметрлери, гиперпараметрлери, кайра implementациялоо деталдары жана кайталанма иштетүүлөрдүн белгисиздиктери кеңири берилген эмес.
Accuracy жыйынтыктары
Булактын 3-сүрөтүндө моделдер боюнча жалпы accuracy салыштыруусу болжол менен Hybrid Deep Learning үчүн %98,7, Dynamic Feature Fusion үчүн %97,9 жана ANFB-AI үчүн %99,2 болуп көрүнөт. Бул маанилер графиктен болжолдуу окулган.
| Сценарий | Hybrid DL | Dynamic Feature Fusion | ANFB-AI |
|---|---|---|---|
| S1 | ≈ %98,6 | ≈ %97,8 | ≈ %99,2 |
| S2 | ≈ %97,9 | ≈ %96,7 | ≈ %98,8 |
| S3 | ≈ %96,4 | ≈ %95,2 | ≈ %97,5 |
Үч моделде тең fraud жүгү көбөйгөн сайын accuracy төмөндөйт. Булак ANFB-AIдеги төмөндөөнүн азыраак болушун adaptive fuzzy reasoning жана concept-drift-ке ыңгайлашуу менен байланыштырат. Бирок бул механизм өзүнчө ablation изилдөөсү менен бөлүнүп текшерилген эмес.
Precision жыйынтыктары
5-сүрөттө жалпы precision болжол менен Hybrid DL %96,8, Dynamic Feature Fusion %97,4 жана ANFB-AI %98,9 деңгээлинде.
| Сценарий | Hybrid DL | Dynamic Feature Fusion | ANFB-AI |
|---|---|---|---|
| S1 | ≈ %96,7 | ≈ %97,2 | ≈ %98,9 |
| S2 | ≈ %95,4 | ≈ %96,1 | ≈ %98,1 |
| S3 | ≈ %93,5 | ≈ %94,0 | ≈ %96,2 |
Булактын түшүндүрмөсү боюнча fuzzy rule-based reasoning чекке жакын транзакцияларды кылдат баалап, керексиз transaction rejection үлүшүн азайтышы мүмкүн.
Transaction confirmation time
7-сүрөттө моделдер боюнча жалпы транзакцияны ырастоо убактысы болжол менен Hybrid DL 1,9 секунд, Dynamic Feature Fusion 1,35 секунд жана ANFB-AI 1,1 секунд болуп көрүнөт.
| Сценарий | Hybrid DL | Dynamic Feature Fusion | ANFB-AI |
|---|---|---|---|
| S1 | ≈ 1,90 s | ≈ 1,35 s | ≈ 1,08 s |
| S2 | ≈ 1,95 s | ≈ 1,40 s | ≈ 1,12 s |
| S3 | ≈ 2,05 s | ≈ 1,48 s | ≈ 1,20 s |
Булак кыскараак ырастоо убактысын тобокелдик баалоонун edge AI катмарына өткөрүлүшү, validator тандоонун жөнөкөйлөштүрүлүшү жана PoA консенсусу менен байланыштырат.
Блоктун таралуу кечигүүсү
9-сүрөттөгү жалпы салыштырууда блоктун болжолдуу таралуу кечигүүсү Hybrid DL үчүн 210 ms, Dynamic Feature Fusion үчүн 165 ms жана ANFB-AI үчүн 130 ms.
| Сценарий | Hybrid DL | Dynamic Feature Fusion | ANFB-AI |
|---|---|---|---|
| S1 | ≈ 210 ms | ≈ 165 ms | ≈ 130 ms |
| S2 | ≈ 220 ms | ≈ 170 ms | ≈ 140 ms |
| S3 | ≈ 235 ms | ≈ 180 ms | ≈ 150 ms |
Транзакция/fraud жүгү көбөйгөн сайын бардык ыкмаларда propagation delay өсөт. Булак ANFB-AIнин төмөн кечигүүсүн permissioned тармак түзүмү, PoA консенсусу жана азыраак татаал блок таратуусу менен байланыштырат.
Баштан-аяк кечигүү
11-сүрөттүн моделдер боюнча жалпы графигинде жалпы кечигүү болжол менен Hybrid DL үчүн 2,7 секунд, Dynamic Feature Fusion үчүн 2,05 секунд жана ANFB-AI үчүн 1,75 секунд.
| Сценарий | Hybrid DL | Dynamic Feature Fusion | ANFB-AI |
|---|---|---|---|
| S1 | ≈ 2,68 s | ≈ 2,05 s | ≈ 1,75 s |
| S2 | ≈ 2,75 s | ≈ 2,12 s | ≈ 1,83 s |
| S3 | ≈ 2,90 s | ≈ 2,24 s | ≈ 1,95 s |
Булак ANFB-AIнин төмөн жалпы кечигүүсүн AI жана blockchain компоненттерин модулдук/параллелдүү иштетүүгө мүмкүн болушу жана fuzzy inference аркылуу кайра иштетүү чыгымынын азайышы менен байланыштырат.
Симуляция жыйынтыктары чыныгы банк чөйрөсүндө далилденген көрсөткүчтү билдиреби?
Жок; жүктөлгөн изилдөө көзөмөлдөнгөн беш түйүндүү симуляция/implementation чөйрөсүндө көрсөткүч көрсөтөт жана чыныгы каржы мекемесинин жандуу транзакция агымында, production-grade validator тармагында, мекемелер аралык реалдуу тармак кечигүүлөрүндө, жөнгө салуучу операцияларда жана adversarial талаа шарттарында текшерүү жүргүзбөйт; ошондуктан жыйынтыктар реалдуу дүйнөгө жайылтуунун түз далили эмес, сунушталган архитектуранын көзөмөлдөнгөн шарттардагы көрсөткүчү.
Булак колдогон жыйынтыктар
- ANFB-AI архитектурасы permissioned blockchain, AI классификациясы жана adaptive neuro-fuzzy тобокелдик чыгарууну бир моделде бириктирет.
- Көзөмөлдөнгөн S1, S2 жана S3 симуляцияларында ANFB-AI булак графиктеринде эки салыштыруу ыкмасына караганда жогорураак accuracy жана precision көрсөтөт.
- Ошол эле симуляцияларда ANFB-AIнин transaction confirmation time, block propagation delay жана end-to-end latency маанилери төмөнүрөөк.
- Fraud үлүшү жогорулаганда бардык моделдерде көрсөткүчтүн төмөндөшү жана/же кечигүүнүн өсүшү байкалат.
- Үч деңгээлдүү тобокелдик-чечим архитектурасы төмөн тобокелдиктеги транзакцияларды кабыл алууну, орто тобокелдиктегилерди көзөмөлдөөнү жана жогорку тобокелдиктегилерди четке кагууну көздөйт.
- Blockchain катмары hash, validator ырастоосу жана консенсус аркылуу транзакция бүтүндүгүн жана auditability камсыз кылууну көздөйт.
Булак колдобогон жыйынтыктар
Жүктөлгөн версия ANFB-AI чыныгы банк өндүрүш системаларында ошол эле тактык жана кечигүүнү камсыз кыларын, бардык fraud түрлөрүнө каршы коопсуз экенин, чабуулчулар моделди айланып өтө албай турганын, реалдуу мекемелер аралык тармактарда ошол эле масштабдалуучулукту сактарын, federated learning чындап колдонулганын же моделдин узак мөөнөттүү cyber-adversarial туруктуулугу далилденгенин көрсөтпөйт.
Негизги методологиялык чектөөлөр
Симуляция–талаа айырмасы: Беш виртуалдык түйүндүү proof-of-concept чөйрөсү чыныгы көп мекемелүү каржы инфраструктурасынын бардык операциялык татаалдыгын чагылдырбайт.
Raw-result жетишсиздиги: Жүктөлгөн версияда 3–12-сүрөттөрдөгү көрсөткүчтөр негизинен график түрүндө берилген, толук сандык source-of-truth таблицалары берилген эмес.
Белгисиздикти өлчөө: Жүктөлгөн эрте версияда графиктерде error bars, ишеним интервалдары же кайталанма эксперименттердин бөлүштүрүүлөрү көрүнбөйт.
Моделдин деталдары: Машиналык үйрөнүү classifier-ынын акыркы архитектурасы, бардык гиперпараметрлер, optimizer, loss функциясынын конкреттүү тандоосу жана training/test бөлүү протоколу толук кайра өндүрүлүүчү деңгээлде берилген эмес.
Нейро-бүдөмүк параметрлер: Мүчөлүк функцияларынын формалары, баштапкы маанилери, бүт fuzzy rule set жана gradient-based rule-weight update жөндөөлөрү толук берилген эмес.
Тобокелдик чектери: \( \lambda \), \( \eta_1 \) жана \( \eta_2 \) үчүн эксперименттерде колдонулган так маанилер ачык билдирилген эмес.
Workflow дал келбестиги: Blockchain менен AI тобокелдик анализинин транзакция тартиби ар башка бөлүмдөрдө ар башкача баяндалат.
12-тендеменин жазылышы: Monitor шартынын жогорку чеги математикалык сапта жок көрүнөт; түшүндүрмө текст орто тобокелдик аймагын \(\eta_1\) менен \(\eta_2\) аралыгы деп аныктайт.
Federated-learning белгисиздиги: Булак айрым бөлүмдөрдө модель параметрлери гана бөлүшүлгөн борбордон ажыратылган learning ыкмасын айтса, federated learning-ди келечектеги иш катары да сүрөттөйт.
Келечектеги изилдөө багыттары
Булак жыйынтык бөлүмүндө келечектеги үч негизги изилдөө багытын көрсөтөт: ар башка blockchain тармактарынын ортосунда cross-chain interoperability; каржы мекемелеринин ортосунда купуялуулукту сактаган биргелешкен үйрөнүү үчүн federated learning; жана алкакты жандуу каржы transaction stream-деринде практикалык колдонуу.
Бул акыркы кадам өзгөчө маанилүү. Реалдуу колдонууда транзакция бөлүштүрүлүшүнүн убакыт менен өзгөрүшү, мекемелер аралык тармак топологиясы, чыныгы KYC/AML эрежелери, кечигүү кезектери, validator бузулуусу, чабуулчунун жүрүм-туруму, adversarial manipulation, model drift жана жөнгө салуучу көзөмөл бир убакта сыналышы керек.
Илимий мааниси
Изилдөөнүн негизги салымы жалгыз гана “жогорураак fraud-detection accuracy” эмес. Андан маанилүү идея — каржылык тобокелдик чечимин үч өзүнчө коопсуздук логикасынын кесилишине жайгаштыруу: машиналык үйрөнүү үлгүлөрдү статистикалык тааныйт; нейро-бүдөмүк катмар белгисиз жана чекке жакын учурларга баскычтуу тобокелдик берет; blockchain болсо транзакция жазуусунун бүтүндүгү жана auditability үчүн бөлүштүрүлгөн ишеним катмарын түзөт.
Бул түзүм коопсуздук системасын жөн гана binary fraud classifier болуудан чыгарып, transaction integrity, белгисиздик, жүрүм-турум өзгөрүшү жана операциялык чечим бирге каралган катмарлуу тобокелдик архитектурасына айландырууну көздөйт. Бирок жүктөлгөн версияда бул архитектуранын чыныгы каржы мекемесинин масштабында колдонулушу азырынча көрсөтүлгөн эмес.
Булак жана Ыкма Жөнүндө Эскертүү
Түпнуска аталыш: An Adaptive Neuro-Fuzzy Blockchain–AI Framework for Secure and Intelligent FinTech Transactions
Авторлор: Gunjan Mishra; Yash Mishra.
Жооптуу автор: Учурдагы Scientific Reports жазуусу Gunjan Mishra-ны corresponding author катары көрсөтөт.
Булак PDFдеги аффилиациялар: Gunjan Mishra — Retail Banking, Debit Card, Capital One, McLean, Virginia, USA. Yash Mishra — JK Lakshmipat University, India.
Жүктөлгөн булактын түрү: Март 2026 мезгилине таандык эрте/preprint версиясы.
Учурдагы жарыялоо абалы: Ушул эле изилдөө кийин Scientific Reports журналында рецензиядан өтүп кабыл алынган макала катары жарыяланган.
Журнал: Scientific Reports.
Басмакана: Springer Nature.
Рецензияланган версиянын жарыяланган күнү: 31 Август 2026.
Рецензияланган версиянын DOI-си: 10.1038/s41598-026-66643-6
Лицензия: Рецензияланган ачык жеткиликтүү версия CC BY 4.0 менен жарыяланган.
Версия боюнча эскертүү: Бул Verianla илимий өзөгүнүн эксперимент, формула, симуляция жана жыйынтык мазмуну колдонуучу берген эрте PDFге негизделген. Рецензияланган Scientific Reports версиясы илимий баалоо жана отчет берүү түзүмүн жакшырткан; эки версия унчукпай бириктирилген эмес.
Негизги ыкма: Permissioned blockchain + Proof-of-Authority + AI/ML fraud classification + adaptive neuro-fuzzy inference + бириккен тобокелдик упайы + Accept/Monitor/Reject чечим системасы + симуляцияга негизделген системанын көрсөткүчүн баалоо.
Blockchain чөйрөсү: Hyperledger Fabric 2.4, Ethereum Testnet, беш виртуалдык каржы мекемесинин түйүнү, 10–50 ms түйүн тармак кечигүүсү.
AI чөйрөсү: Python 3.11, TensorFlow 2.12, PyTorch 2.1; NVIDIA RTX 4090.
Маалымат булактары: Kaggle Credit Card Fraud Detection — 284.807 транзакция / 492 fraud; CCXT негизиндеги 100.000 симуляцияланган крипто транзакция; 50.000 синтетикалык банк транзакциясы.
Стресс сценарийлери: S1 %0,1 fraud; S2 %1 fraud; S3 %5 fraud; ар бир сценарийде 50.000 транзакция.
Салыштыруу ыкмалары: Hybrid Deep Learning (2025) жана Dynamic Feature Fusion (2025).
Көрсөткүч метрикалары: Accuracy, Precision, Transaction Confirmation Time, Block Propagation Delay, End-to-End Transaction Latency.
Каржылоо: Жүктөлгөн эрте PDFде өзүнчө жана ачык Funding Statement жок.
Маалыматтын жеткиликтүүлүгү: Жүктөлгөн эрте PDFде өзүнчө Data Availability Statement жок.
Авторлордун салымы: Жүктөлгөн эрте PDFде өзүнчө CRediT Author Contributions бөлүмү жок.
Кызыкчылыктардын кагылышы: Жүктөлгөн эрте PDFде өзүнчө Conflict of Interest бөлүмү жок. Учурдагы Scientific Reports жазуусу авторлор competing interest билдирбегенин көрсөтөт.
Негизги чечмелөө чеги: Булактагы жогорку accuracy/precision жана төмөн latency жыйынтыктары көзөмөлдөнгөн симуляция жана proof-of-concept чөйрөсүнө таандык. Жандуу каржы мекемесинин инфраструктурасында жалпы жарактуу талаа көрсөткүчү катары чечмеленбеши керек.
Пикир калтырыңыз
E-mail дарегиңиз жарыяланбайт. Милдеттүү талаалар * менен белгиленген