


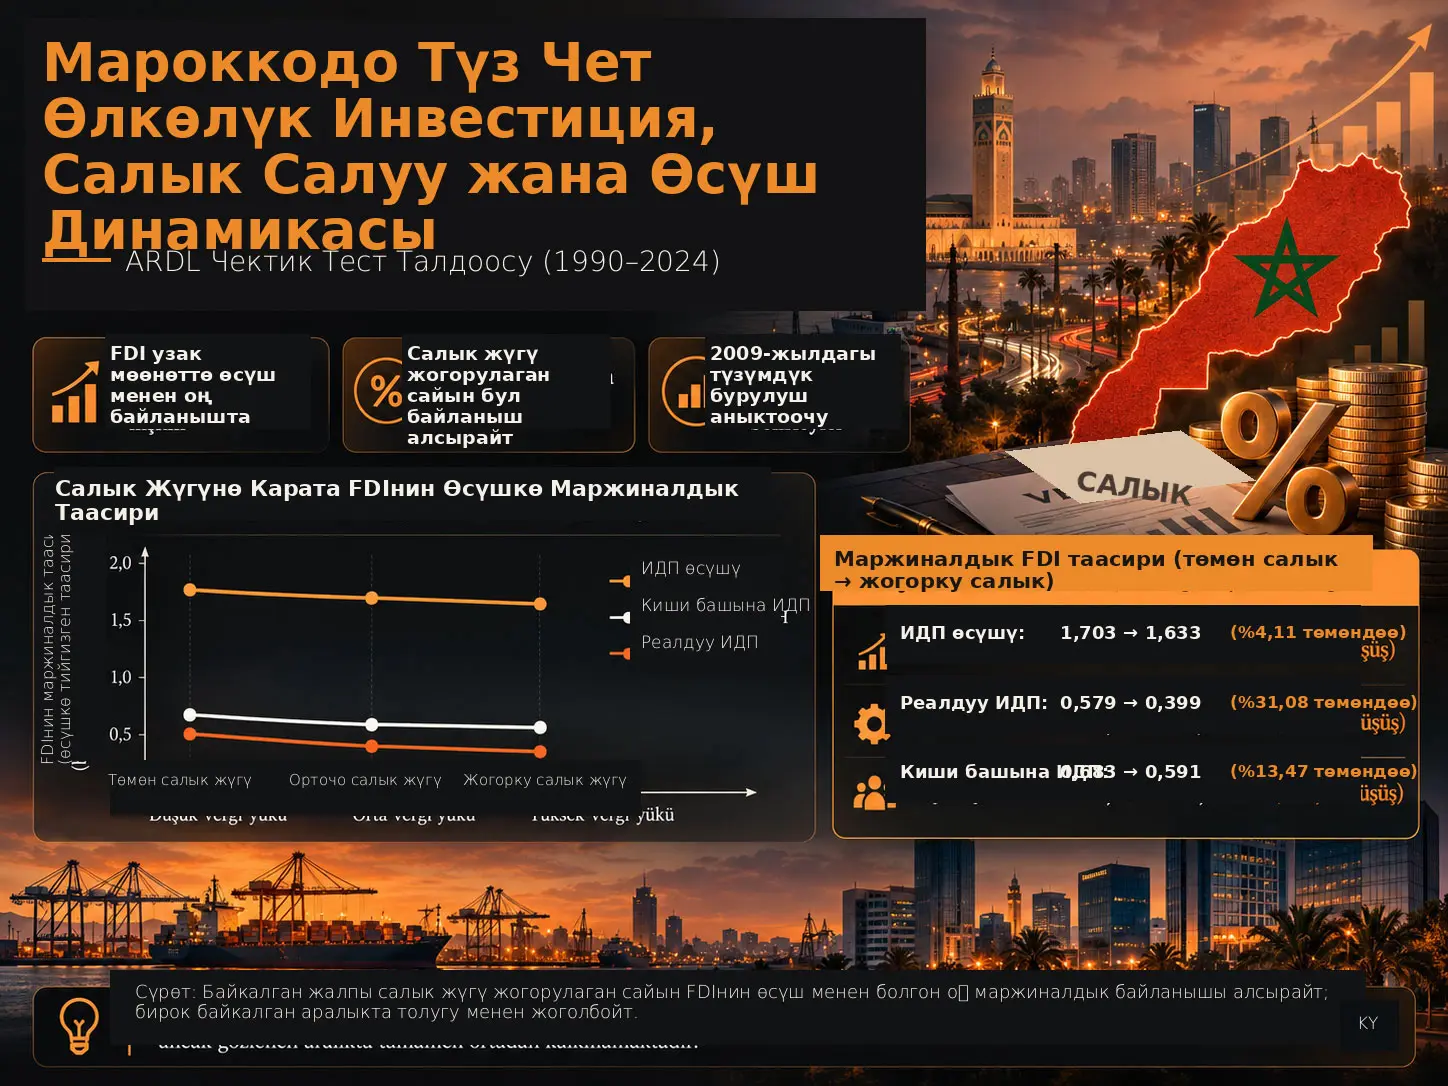
Авторегрессиялык Бөлүштүрүлгөн Кечигүүнүн Чектик Тести (Autoregressive Distributed Lag Bounds Testing, ARDL), I(0) жана I(1) интеграция даражаларындагы убакыт катарларынын ортосунда кыска мөөнөттүү динамикаларды жана узак мөөнөттүү коинтеграциялык байланышты бир алкакта баалоого мүмкүндүк берген эконометрикалык ыкма. Бул изилдөө Мароккодо 1990–2024 мезгилинде түз чет өлкөлүк инвестициянын (Foreign Direct Investment, FDI) экономикалык көрсөткүчтөр менен байланышы байкалган жалпы фискалдык жүктүн деңгээлине жараша өзгөрөбү-жокпу, ошону изилдейт. Экономикалык көрсөткүчтөр жылдык ИДП өсүшү, реалдуу ИДП жана жан башына реалдуу ИДП деген үч толуктоочу көрсөткүч менен өлчөнгөн; FDI × салык өз ара аракеттенүүсү, ARDL bounds тести, Error Correction Model, Bai–Perron түзүмдүк үзүлүү талдоосу жана маржиналдык таасир эсептөөлөрү бирге колдонулган.
Негизги жыйынтык — FDI менен Марокконун экономикалык көрсөткүчтөрүнүн ортосунда узак мөөнөттө оң байланыш бар; бирок FDI × салык өз ара аракеттенүүсү терс болгондуктан, байкалган жалпы фискалдык жүк өскөн сайын бул оң байланыш алсырайт. 2009-жылдагы түзүмдүк үзүлүү эске алынганда, байкалган минималдуу салык деңгээлинен максималдуу деңгээлге өтүүдө FDIнин маржиналдык байланышы жылдык ИДП өсүшү үчүн %4,11, реалдуу ИДП үчүн %31,08 жана жан башына ИДП үчүн %13,47 азаят. Ошого карабастан, үч көрсөткүчтө тең FDIнин маржиналдык чекиттик баасы үлгүдө байкалган салык диапазонунун баарында оң бойдон калат.
Бул жыйынтык “жогорку салык FDIнин пайдасын жок кылат” же “салыктар төмөндөтүлсө өсүш сөзсүз жогорулайт” дегенди билдирбейт. Изилдөөдөгү салык көрсөткүчү белгилүү бир мыйзамдык же натыйжалуу корпоративдик салык ставкасы эмес, жалпы салык кирешелеринин ИДПга катышынан алынган иш жүзүндө байкалган жалпы фискалдык жүк өлчөмү. Мындан тышкары, ARDL тескери себептүүлүк жана моделден чыгарылып калган өзгөрмөлөр маселелерин толук чечпегендиктен, коэффициенттер толук аныкталган себептик таасирлер катары эмес, динамикалык шарттуу байланыштар катары чечмеленет.
Изилдөөнүн негизги көйгөйү
FDI өнүгүп келе жаткан экономикаларда капиталдык запасты көбөйтүп, жаңы технология жана башкаруу билимин алып келип, иш менен камсыз кылууну түзүп, экспорттук байланыштарды бекемдей алат. Бирок чет элдик капиталдын кабыл алуучу экономикага берген экономикалык пайдасы автоматтык эмес. FDIнин сапаты, тармактык бөлүштүрүлүшү, жергиликтүү фирмалар менен байланыштары, адам капиталы, финансылык түзүм, институттар жана фискалдык чөйрө бул пайдалардын көлөмүн өзгөртө алат.
Изилдөөнүн Марокко боюнча койгон негизги суроосу салык өсүшкө же FDI агымына түздөн-түз таасир этеби-жокпу деген гана маселе эмес. Изилдөө тактап айтканда, FDIнин өсүш менен байланышы учурдагы фискалдык жүктүн деңгээлине көз карандыбы-жокпу, ошону карайт.
Адабияттагы көздөлгөн боштук
Булакка ылайык, Марокко боюнча адабиятта үч байланыш мурда негизинен өз-өзүнчө изилденген: FDI–өсүш, салык–өсүш жана салык–FDI. Ал эми жалпы фискалдык жүктү FDI менен өсүштүн ортосундагы байланышты шарттаган өзгөрмө катары бир динамикалык модель ичинде кароо чектелүү болгон.
Бул изилдөө ушул үч адабият багытын бир өз ара аракеттенүүчү ARDL алкагында бириктирет. Анын салымы ARDL же өз ара аракеттенүү моделин ойлоп табуу эмес; бул ыкмаларды Мароккого таандык узак мөөнөттүү маалымат топтому, үч башка экономикалык көрсөткүч, эндогендик түрдө аныкталган түзүмдүк үзүлүү жана маржиналдык таасир талдоосу менен бирге колдонууда.
Эмне үчүн FDI өсүштү колдой алат?
Булак бир нече бири-бирин толуктаган теориялык каналдарды колдонот. Harrod–Domar жана неоклассикалык өсүш алкагында FDI ички топтоолорду толуктайт, каржылоо чектөөлөрүн азайтат жана капиталдык запасты кеңейтет. Эндогендик өсүш ыкмасы болсо чет элдик инвестиция технологиялык жайылуу, башкаруу билими, эмгек күчүн окутуу, инновация жана эл аралык өндүрүш тармактарына жетүү сыяктуу каналдар аркылуу өндүрүмдүүлүккө таасир бере аларын баса белгилейт.
FDI spillover теориясында төрт негизги механизм бар: көрсөтүү жана тууроо, кызматкерлердин мобилдүүлүгү, атаандаштык басымы жана фирмалар аралык байланыштар. Чет элдик компаниялардын жергиликтүү жеткирүүчүлөр менен түзгөн артка байланыштары же жергиликтүү фирмаларга сапаттуураак киргизүүлөрдү берүү аркылуу түзүлгөн алдыга байланыштар түз чет өлкөлүк инвестициянын экономиканын калган бөлүгүнө жайылышы мүмкүн болгон негизги механизмдер болуп саналат.
Сиңирүү жөндөмү эмне үчүн маанилүү?
Чет элдик инвестиция менен кошо келген билим жана технология жергиликтүү экономикага автоматтык түрдө жайылат деп күтүлбөйт. Сиңирүү жөндөмү; эмгек күчүнүн көндүмдөрү, башкаруу компетенттүүлүгү, изилдөө-өнүктүрүү мүмкүнчүлүгү, каржылоого жетүү, санариптик жана физикалык инфраструктура, инновациялык система жана институционалдык сапат сыяктуу шарттардын чет элдик билимди таануу, өздөштүрүү жана өндүрүмдүү пайдалануу жөндөмүн билдирет.
Ошондуктан бирдей көлөмдөгү FDI эки экономикада же бир эле экономиканын ар башка мезгилдеринде ар башка натыйжа бере алат.
Салык жүгү FDI менен экономикалык өсүштүн ортосундагы байланышты кантип өзгөртөт?
Изилдөөдөгү FDI × lnTax өз ара аракеттенүү коэффициенти үч узак мөөнөттүү моделде тең терс. Бул Мароккодо байкалган жалпы фискалдык жүк жогорулаган сайын FDIнин экономикалык көрсөткүчтөр менен оң маржиналдык байланышы алсырай турганын көрсөтөт. Бирок маржиналдык байланыш изилденген салык диапазонунда терске өтпөйт; салык жүгү FDI менен өсүштүн ортосундагы оң байланышты азайтат, бирок булактын жыйынтыктарында аны жок кылбайт.
Салык салуунун эки карама-каршы теориялык каналы
Булак салыкты FDI–өсүш байланышында бир багыттуу чыгым механизми катары карабайт.
| Механизм | Экономикалык процесс | FDIнин өсүш менен байланышы үчүн мүмкүн болгон натыйжа |
|---|---|---|
| Бузуучу / салыктан кийинки киреше каналы | Салыктан кийинки киреше жана кайра инвестициялоо стимулу азайышы мүмкүн; иш жүргүзүү жана талаптарга ылайык келүү чыгымдары өсүшү мүмкүн. | FDIнин масштабы, туруктуулугу же жергиликтүү экономика менен байланыштары алсыраш мүмкүн. |
| Өндүрүмдүү мамлекеттик чыгымдар / сиңирүү жөндөмү каналы | Салык кирешелери инфраструктураны, билим берүүнү, саламаттыкты сактоону, санариптик тармактарды жана мамлекеттик мүмкүнчүлүктөрдү каржылай алат. | Чет элдик инвестициянын технология жана өндүрүмдүүлүк жайылуусунан пайда алуу жөндөмү күчөшү мүмкүн. |
Изилдөөдөгү терс FDI × салык өз ара аракеттенүүсү үлгү жана модель чегинде биринчи механизмдин таза байланышта үстөмүрөөк болушуна шайкеш келет. Бирок жалпы салык кирешеси өзгөрмөсү бул механизмдердин ар бирин өзүнчө аныктай албагандыктан, бул чечмелөө түз себептик механизмдин далили эмес.
Изилдөөдө колдонулган “салык” көрсөткүчү белгилүү бир салык ставкасыбы?
Жок. Tax өзгөрмөсү жалпы салык кирешелеринин ИДПга катышынын натуралдык логарифми. Ошондуктан ал корпоративдик салык ставкасын, чет элдик инвесторлордун натыйжалуу салык ставкасын же белгилүү бир стимулду түздөн-түз өлчөбөйт. Салык базасы, салык тартибин сактоо, экономикалык активдүүлүк жана жыйноо натыйжалуулугу да бул өзгөрмөнүн кыймылына таасир бере алат.
Маалымат топтому
Талдоо 1990–2024 мезгилиндеги жылдык Марокко маалыматтарына негизделет жана ар бир өзгөрмө үчүн 35 байкоону камтыйт. Бир мезгилдик кечигүү колдонулгандыктан, ARDL баалоолорунун натыйжалуу үлгүсү 34 байкоо.
| Өзгөрмө | Өлчөм | Өзгөртүү | Булак |
|---|---|---|---|
| GDP growth | Жылдык ИДП өсүшү (%) | Деңгээл | World Development Indicators |
| Real GDP | PPP, туруктуу 2011 эл аралык доллары | Натуралдык логарифм | World Development Indicators |
| GDP per capita | Жан башына PPP реалдуу ИДП | Натуралдык логарифм | World Development Indicators |
| FDI | Таза кирген FDI / ИДП (%) | Деңгээл | UNCTAD |
| Tax | Жалпы салык кирешеси / ИДП (%) | Натуралдык логарифм | World Development Indicators |
| Trade | Экспорт + импорт / ИДП (%) | Натуралдык логарифм | World Development Indicators |
| Inflation | Керектөө бааларынын инфляциясы, жылдык өзгөрүү (%) | Деңгээл | World Development Indicators |
| Education | Башталгыч + орто + жогорку билим берүүдөгү жалпы каттоо көрсөткүчтөрүнүн суммасы | Натуралдык логарифм | World Development Indicators |
| FGE | Акыркы мамлекеттик керектөө чыгымдары / ИДП (%) | Натуралдык логарифм | World Development Indicators |
| Population | Жылдык калк өсүшү (%) | Деңгээл | World Development Indicators |
Сыпаттамалык статистика
Жылдык ИДП өсүшүнүн орточо мааниси %3,719, стандарттык четтөөсү 3,064 жана диапазону −%7,178 менен %8,020 аралыгында. FDI агымы орточо ИДПнын %2,512 бөлүгүн түзөт жана %1,080–%7,080 диапазонунда өзгөрөт.
lnTax орточо мааниси 3,209. Минималдуу 3,012, орточо 3,209 жана максималдуу 3,356 маанилери болжол менен ИДПнын тиешелүүлүгүнө жараша %20,33, %24,75 жана %28,67 бөлүгүнө туура келген жалпы салык кирешесинин катыштарын билдирет.
Көп сызыктуу байланыштын көзөмөлү
Түшүндүрүүчү өзгөрмөлөрдүн арасындагы эң жогорку жуптук корреляция болжол менен 0,65. Бардык VIF маанилери 5тен төмөн. Эң жогорку VIF калк үчүн 4,245, FDI × Tax өз ара аракеттенүүсү үчүн 3,267 жана инфляция үчүн 3,245. Булак бул жыйынтыктарды олуттуу multicollinearity жок деп баалайт.
Изилдөөнүн Ыкмасы жана Жыйынтыктары
Үч негизги экономикалык көрсөткүч модели
Булак үч негизги функцияны түзөт:
\[ GDPg_t=f(FDI_t,\ln Tax_t,\ln Trade_t,INF_t,\ln Educ_t,\ln FGE_t,POP_t) \]
\[ \ln GDPr_t=f(FDI_t,\ln Tax_t,\ln Trade_t,INF_t,\ln Educ_t,\ln FGE_t,POP_t) \]
\[ \ln GDPpc_t=f(FDI_t,\ln Tax_t,\ln Trade_t,INF_t,\ln Educ_t,\ln FGE_t,POP_t) \]
Андан кийин үч моделге тең \(FDI\times\ln Tax\) өз ара аракеттенүү термини кошулат.
Өз ара аракеттенүүчү регрессиялык түзүм
Жылдык ИДП өсүшү модели:
\[ GDPg_t = \beta_0+ \beta_1FDI_t+ \beta_2\ln Tax_t+ \beta_3Inter_t+ \beta_4\ln Trade_t+ \beta_5INF_t+ \beta_6\ln Educ_t+ \beta_7\ln FGE_t+ \beta_8POP_t+ \mu_t \]
Реалдуу ИДП жана жан башына ИДП моделдеринде ошол эле түшүндүрүүчү түзүм колдонулат; көз каранды өзгөрмөлөр тиешелүүлүгүнө жараша \(\ln GDPr_t\) жана \(\ln GDPpc_t\).
\(Inter_t=FDI_t\times\ln Tax_t\) — өз ара аракеттенүү.
FDIнин шарттуу маржиналдык таасири
FDI коэффициентин өз ара аракеттенүүчү моделде өзүнчө чечмелөөгө болбойт. FDIнин маржиналдык таасири:
\[ \frac{\partial Y_t}{\partial FDI_t} = \beta_1+\beta_3\ln Tax_t \]
түрүндө эсептелет.
Бул жерде \(\beta_1\) — FDIнин негизги коэффициенти, \(\beta_3\) — FDI × салык өз ара аракеттенүү коэффициенти жана \(\ln Tax_t\) — байкалган жалпы салык жүгүнүн логарифми. Терс \(\beta_3\) салык өзгөрмөсү жогорулаган сайын FDIнин маржиналдык байланышы азаярын билдирет.
Салыктын маржиналдык таасири
Ушундай эле түрдө, салык өзгөрмөсүнүн шарттуу маржиналдык байланышы:
\[ \frac{\partial Y_t}{\partial \ln Tax_t} = \beta_2+\beta_3FDI_t \]
түрүндө. Демек өз ара аракеттенүүчү моделде FDI жана салык коэффициенттери бири-биринен көз карандысыз экономикалык таасирлер катары окулбашы керек.
Маржиналдык байланыштагы пайыздык азайуу
Булак минималдуу жана максималдуу байкалган салык деңгээлдеринин ортосундагы алсыроону:
\[ Percentage\ decline= \frac{ME_{FDI}(Tax_{min})-ME_{FDI}(Tax_{max})} {ME_{FDI}(Tax_{min})} \times100 \]
формуласы менен эсептейт.
Эмне үчүн ARDL колдонулду?
ADF жана Phillips–Perron тесттери катарлар I(0) жана I(1) аралашмасы экенин көрсөтөт. Реалдуу ИДП, жылдык ИДП өсүшү, FDI жана инфляция деңгээлде стационардуу; жан башына ИДП, салык, соода ачыктыгы, билим берүү, мамлекеттик чыгымдар жана калк өсүшү биринчи айырмада стационардуу болот. Эч бир катар I(2) эмес.
ARDL bounds тести I(0) жана I(1) катарларды бирге моделдөөгө мүмкүндүк бергендиктен жана болгону 35 байкоодон турган чакан үлгүгө ылайыктуу болгондуктан тандалган.
Кечигүүнү тандоо
Жылдык маалыматтар жана чектелүү үлгү себептүү максималдуу кечигүү узактыгы бир жыл менен чектелген. LR, FPE, AIC, SC жана HQ критерийлеринин баары бир кечигүүнү колдойт.
Тандалган моделдер:
| Көз каранды өзгөрмө | ARDL түзүмү |
|---|---|
| Жылдык ИДП өсүшү | ARDL(1,1,1,1,1,1,1,1,0) |
| Реалдуу ИДП | ARDL(1,1,1,1,1,1,1,1,1) |
| Жан башына ИДП | ARDL(1,1,1,1,1,1,1,1,1) |
2009-жылдагы түзүмдүк үзүлүү
Bai–Perron көп үзүлүү тести 2009-жылды эндогендик түзүмдүк үзүлүү датасы катары аныктайт. Тандалган моделдерде dummy өзгөрмөсү 1990–2008 үчүн 0, 2009–2024 үчүн 1 маанисин алат.
Бул dummy үч моделде тең терс болушу башка түшүндүрүүчү өзгөрмөлөр көзөмөлдөнгөндөн кийин 2009-жылдан кийинки экономикалык динамика мурунку режимге салыштырмалуу алсызыраак болгонун көрсөтөт. Бул коэффициент дүйнөлүк финансылык кризистин, COVID-19дун, тышкы суроо-талаптын, климаттын же башка шоктун өзүнчө себептик таасири эмес.
ARDL bounds коинтеграция тести
| Модель | F-статистика | %5 төмөнкү чек | %5 жогорку чек | Чечим |
|---|---|---|---|---|
| Жылдык ИДП өсүшү | 22,22 | 2,38 | 3,41 | Коинтеграция |
| Реалдуу ИДП | 37,39 | 2,11 | 3,15 | Коинтеграция |
| Жан башына ИДП | 5,22 | 2,11 | 3,15 | Коинтеграция |
2009-жылдагы үзүлүүнү камтыган тандалган модель: жылдык ИДП өсүшү
| Термин | Узак мөөнөттүү коэффициент | Кыска мөөнөттүү коэффициент |
|---|---|---|
| FDI | 2,315 *** | −0,215 *** |
| lnTax | −2,389 *** | −0,218 *** |
| FDI × lnTax | −0,203 *** | −0,584 *** |
| lnTrade | 1,994 ** | 2,851 *** |
| Inflation | −0,075 ** | −0,238 ** |
| Education | 1,113 * | 0,967 *** |
| lnFGE | 0,117 *** | −0,392 * |
| Population | −0,144 ** | Булак таблицасында айырма термини берилген эмес |
Түзүмдүк үзүлүү dummy коэффициенти −3,044 жана %5 деңгээлинде маанилүү. ECM коэффициенти −0,978 жана %1 деңгээлинде маанилүү.
Реалдуу ИДП модели
| Термин | Узак мөөнөт | Кыска мөөнөт |
|---|---|---|
| FDI | 2,157 *** | −0,924 *** |
| lnTax | −0,559 ** | −0,221 *** |
| FDI × lnTax | −0,524 *** | −0,151 *** |
| lnTrade | 0,679 ** | 0,668 *** |
| Inflation | −0,119 *** | −0,215 *** |
| Education | 0,123 ** | 0,449 ** |
| lnFGE | −0,234 ** | −0,397 *** |
| Population | −0,222 *** | −0,137 * |
Түзүмдүк үзүлүү dummy коэффициенти −2,144 жана %1 деңгээлинде маанилүү. ECM коэффициенти −0,279 жана %1 деңгээлинде маанилүү. Бул маани мурунку жылдагы узак мөөнөттүү тең салмаксыздыктын болжол менен %27,9 бөлүгү кийинки жылы оңдолорун көрсөтөт.
Жан башына ИДП модели
| Термин | Узак мөөнөт | Кыска мөөнөт |
|---|---|---|
| FDI | 1,490 *** | −0,390 *** |
| lnTax | −0,239 ** | −0,387 *** |
| FDI × lnTax | −0,268 *** | −0,318 *** |
| lnTrade | 0,456 ** | 1,245 *** |
| Inflation | −0,189 ** | −0,198 *** |
| Education | 0,559 ** | 0,464 *** |
| lnFGE | −0,108 * | 0,896 ** |
| Population | −0,181 *** | −0,472 ** |
Түзүмдүк үзүлүү dummy коэффициенти −1,645 жана %1 деңгээлинде маанилүү. ECM коэффициенти −0,169 жана %1 деңгээлинде маанилүү; башкача айтканда, мурунку мезгилдеги тең салмаксыздыктын болжол менен %16,9 бөлүгү жыл сайын оңдолот.
Эмне үчүн кыска мөөнөт менен узак мөөнөт карама-каршы белгилүү болушу мүмкүн?
Үч моделде тең FDI өзгөрүүсүнүн кыска мөөнөттүү коэффициенти терс, ал эми узак мөөнөттүү маржиналдык FDI байланышы оң. Булак жаңы инвестициялык долбоорлор баштапкы этапта импорттолгон машиналарды, орнотууну, эмгек күчүн окутууну жана долбоорду баштоо чыгымдарын жаратышы мүмкүн экенин; ал эми өндүрүш, технологиянын жайылышы, иш менен камсыз кылуу жана жергиликтүү жеткирүү байланыштары кийинчерээк пайда болушу мүмкүн экенин талкуулайт.
Бул механизмдер түздөн-түз сыналган эмес. Ошондуктан жыйынтык “FDI биринчи жылы сөзсүз чыгым жаратат” деген себептик мыйзам катары чечмеленбеши керек.
Эмне үчүн FDIнин маржиналдык таасири чийки FDI коэффициентинен маанилүүрөөк?
Анткени моделде FDI салык менен көбөйтүлгөн өз ара аракеттенүү термининин бир бөлүгү. Чийки FDI коэффициенти \(lnTax=0\) шартындагы байланышты гана көрсөтөт жана бул салык деңгээли Марокко үлгүсүндө байкалган эмес. Экономикалык мааниге ээ болгон жыйынтык — FDI коэффициенти менен FDI × салык коэффициентин реалдуу байкалган салык деңгээлдеринде бирге баалоо.
Түзүмдүк үзүлүүсүз эсептелген FDI маржиналдык таасирлери
| Экономикалык көрсөткүч | Минималдуу салык | Орточо салык | Максималдуу салык |
|---|---|---|---|
| Жылдык ИДП өсүшү | 0,629 | 0,591 | 0,562 |
| Реалдуу ИДП | 0,683 | 0,659 | 0,641 |
| Жан башына ИДП | 1,032 | 1,018 | 1,008 |
2009-жылдагы түзүмдүк үзүлүү эске алынганда FDI маржиналдык таасирлери
| Экономикалык көрсөткүч | Минималдуу салык жүгү lnTax=3,012 | Орточо салык жүгү lnTax=3,209 | Максималдуу салык жүгү lnTax=3,356 | Минималдуу–максималдуу азайуу |
|---|---|---|---|---|
| Жылдык ИДП өсүшү | 1,703 | 1,664 | 1,633 | %4,11 |
| Реалдуу ИДП | 0,579 | 0,476 | 0,399 | %31,08 |
| Жан башына ИДП | 0,683 | 0,629 | 0,591 | %13,47 |
Минималдуу, орточо жана максималдуу lnTax маанилери тиешелүүлүгүнө жараша болжол менен %20,33, %24,75 жана %28,67 салык кирешеси/ИДП катыштарына туура келет.
Реалдуу ИДП моделиндеги %31,08 алсыроо үч натыйжанын ичиндеги эң күчтүү шарттандыруу болуп саналат. Булак муну фискалдык чөйрөнүн узак мөөнөттүү өндүрүмдүү мүмкүнчүлүктөрдүн топтолушу менен байланышы жылдык өсүштүн термелүүлөрүнө караганда күчтүүрөөк болушу мүмкүн деп чечмелейт.
Маржиналдык таасир баалоолорунун белгисиздик чеги
Таблицадагы маржиналдык таасирлер чекиттик баалоолор. Булак нормалдаштырылган узак мөөнөттүү коэффициенттердин толук дисперсия-ковариация матрицасы жеткиликтүү болбогондуктан бул сызыктуу айкалыштардын ишеним интервалдарын эсептеген эмес. Ошондуктан 1,703, 0,579 же 0,683 сыяктуу маржиналдык таасир маанилеринин өзүнө өзүнчө жаңы статистикалык маанилүүлүк белгиси кошулбашы керек.
Бул изилдөө жалпы салыкты төмөндөтүү керек экенин көрсөтөбү?
Жок. Булактын жыйынтык бөлүгү жалпы же айырмалабай жүргүзүлгөн салык төмөндөтүүлөрүн колдобой турганын ачык билдирет. Изилдөө оптималдуу салык ставкасын да эсептебейт. Колдонулган салык көрсөткүчү жалпы салык кирешелеринин ИДПга катышы; ошондуктан жыйынтыктарды белгилүү бир корпоративдик салыкты төмөндөтүүнүн же стимулдун себептик таасири катары колдонууга болбойт.
Контролдук өзгөрмөлөр эмнени көрсөтөт?
Соода ачыктыгы тандалган үч моделде жалпысынан оң байланыш көрсөтөт. Булак бул жыйынтыкты эл аралык рынокторго, капиталдык товарларга жана аралык киргизүүлөргө жетүү менен байланыштырып, ачыктыктын пайдасы жергиликтүү технологиялык мүмкүнчүлүккө жана экспорттук түзүмгө көз каранды экенин баса белгилейт.
Инфляция тандалган моделдерде терс байланыш көрсөтөт. Билим берүү көрсөткүчү оң байланыштуу жана адам капиталынын чет элдик технология менен өндүрүш билимин сиңирүү жөндөмүнө кошкон салымына шайкеш келет.
Калк өсүшүнүн терс коэффициенти, булакка ылайык, калктын өзү зыяндуу дегенди билдирбейт; жыйынтык Марокко экономикасынын өсүп жаткан эмгекке жарамдуу калкты өндүрүмдүү жана расмий иш менен камсыз кылууга айлантуу жөндөмү менен байланышта чечмеленет.
Мамлекеттик чыгымдардын коэффициенти моделге жараша белгисин жана көлөмүн өзгөрткөндүктөн, булак жалпы чыгымдын көлөмүнө караганда чыгымдардын курамы, багытталышы жана ишке ашыруу натыйжалуулугу маанилүү экенин талкуулайт.
Модель диагностикасы
| Тест | ИДП өсүшү | Реалдуу ИДП | Жан башына ИДП |
|---|---|---|---|
| Калдыктардын нормалдуулук тести | 0,412 (p=0,8163) | 0,840 (p=0,6567) | 0,902 (p=0,6369) |
| Ramsey RESET | 3,743 (p=0,1014) | 1,140 (p=0,3721) | 1,601 (p=0,2070) |
| Breusch–Godfrey LM | 0,465 (p=0,8940) | 1,140 (p=0,5284) | 0,562 (p=0,8204) |
| ARCH | 0,096 (p=0,7589) | 1,160 (p=0,2948) | 0,083 (p=0,7755) |
| Кошумча сериялык корреляция LM өлчөмү | 0,373 (p=0,5635) | 1,175 (p=0,3916) | 0,285 (p=0,6300) |
Булак %5 маанилүүлүк чегинде бул диагностикалардын эч биринде модель жетишсиздигин колдогон далил таппайт.
CUSUM жана CUSUMSQ сүрөттөрү
Булактагы Сүрөт 1, Сүрөт 2 жана Сүрөт 3 тиешелүүлүгүнө жараша жылдык ИДП өсүшү, реалдуу ИДП жана жан башына ИДП үчүн CUSUM жана CUSUMSQ туруктуулук тесттерин көрсөтөт. Тандалган, 2009-жылдагы үзүлүүгө оңдолгон моделдерде тест жолдору %5 критикалык чектердин ичинде калат. Булак бул жыйынтыкты түзүмдүк үзүлүү моделге киргизилгенден кийин системалуу параметр туруксуздугу жок деп баалайт.
Изилдөө колдогон жыйынтыктар
- Үч экономикалык көрсөткүч үчүн узак мөөнөттүү коинтеграция бар.
- FDIнин узак мөөнөттүү маржиналдык байланышы байкалган салык диапазонунун баарында оң.
- FDI × салык өз ара аракеттенүүсү терс; иш жүзүндө байкалган жалпы фискалдык жүк жогору болгон сайын FDIнин оң узак мөөнөттүү байланышы алсырайт.
- Бул алсыроо 2009-жылдагы түзүмдүк үзүлүү эске алынганда өзгөчө реалдуу ИДП моделинде күчтүү.
- FDIнин кыска мөөнөттүү өзгөрүшү үч экономикалык көрсөткүч моделинде тең терс байланыштуу.
- Терс жана маанилүү ECM коэффициенттери узак мөөнөттүү тең салмакка кайтууну колдойт.
- 2009-жыл — Bai–Perron ыкмасы менен булак аныктаган маанилүү түзүмдүк үзүлүү.
- Модель диагностикасы жана CUSUM/CUSUMSQ жыйынтыктары тандалган ARDL моделдеринде көрүнүктүү туруксуздукту көрсөтпөйт.
Изилдөө колдобогон жыйынтыктар
- Салык ставкаларынын FDIге же өсүшкө себептик таасири аныкталган эмес.
- Оптималдуу корпоративдик салык же жалпы салык ставкасы эсептелген эмес.
- Жалпы салык төмөндөтүү экономикалык өсүштү көбөйтөрү көрсөтүлгөн эмес.
- FDI ар бир мезгилде же ар бир долбоордо өсүштү автоматтык түрдө көбөйтөрү көрсөтүлгөн эмес.
- Технология трансфери, кызматкерлерди окутуу же жергиликтүү жеткирүүчү байланыштары маалымат менен өз-өзүнчө себептик механизм катары өлчөнгөн эмес.
- Жалпы салык кирешеси көрсөткүчү белгилүү бир чет элдик инвестордун иш жүзүндөгү натыйжалуу салык жүгү эмес.
- 35 жылдык өлкөлүк убакыт катарынан алынган коэффициенттерди башка өлкөлөргө түздөн-түз жалпылоого болбойт.
Саясаттык мааниси
Булактын саясаттык билдирүүсү “FDI тартуу үчүн салыктарды мүмкүн болушунча төмөндөтүңүз” эмес. Изилдөө алдын ала божомолдоого боло турган, ачык, атаандаштыкка жөндөмдүү жана административдик жактан натыйжалуу фискалдык системанын маанисин баса белгилейт.
Салык стимулдары колдонулса, аларды жалпы, мөөнөтсүз жана шартсыз жеңилдиктердин ордуна тандалма, убактылуу жана өлчөнүүчү натыйжаларга байланыштыруу сунушталат. Булак квалификациялуу иш менен камсыз кылуу, технология трансфери, жергиликтүү камсыздоо, экспортту диверсификациялоо жана аймактык өнүгүү сыяктуу натыйжаларды мисал катары келтирет.
FDIнин экономикалык салымы баа туруктуулугу, адам капиталы, өндүрүмдүү мамлекеттик чыгымдар, соода интеграциясы жана чет элдик инвесторлор менен жергиликтүү фирмалардын ортосундагы бекем байланыштар менен бирге бааланышы керектиги белгиленет.
Чектөөлөр
Изилдөөнүн эң маанилүү чектөөсү — үлгүнүн көлөмү. 35 жылдык баштапкы үлгү бир кечигүүдөн кийин 34 байкоого түшөт. Ошол эле учурда моделдер көп сандагы түшүндүрүүчү өзгөрмөлөрдү, өз ара аракеттенүү терминин, түзүмдүк үзүлүү dummy-син жана динамикалык коэффициенттерди камтыйт. Бул түзүм баалоонун тактыгын жана статистикалык күчтү чектеши мүмкүн.
ARDL динамикалык ылайыкташууну моделдесе да, тескери себептүүлүктү жана чыгарылып калган өзгөрмөлөрдү толук жойбойт. Жогорку өсүш көбүрөөк FDI тартышы мүмкүн; салык кирешелери жана мамлекеттик чыгымдар экономикалык шарттарга жооп кайтарышы мүмкүн.
Жалпы салык кирешеси/ИДП катышы ex post фискалдык натыйжа. Ал белгилүү бир салык саясаты же чет элдик инвесторго колдонулган натыйжалуу ставка эмес.
Мындан тышкары, улуттук жылдык маалыматтар тармактар, аймактар, компания түрлөрү жана FDI долбоорлорунун сапаты ортосундагы айырмачылыктарды жашырышы мүмкүн. Келечектеги изилдөөлөрдө туруктуу маалыматтар пайда болгондо мыйзамдык же натыйжалуу корпоративдик салык көрсөткүчтөрүн, тармактык жана фирмалык деңгээлдеги маалыматтарды, сызыктуу эмес моделдерди жана күчтүүрөөк себептик идентификация стратегияларын колдонуу сунушталат.
Булак ичиндеги редакциялык эскертүү
Булактагы таблица шилтемелеринде кичине номерлөө жылышы бар. 11-беттеги баяндама “Tables 2 and 3” деген сөз айкашын сыпаттамалык статистика жана корреляция матрицасы үчүн колдонот, ал эми чыныгы Таблица 2 кечигүүнү тандоо критерийлерин, Таблица 3 сыпаттамалык статистиканы жана Таблица 4 корреляция матрицасын камтыйт. 16-бетте корреляция матрицасы кайрадан жаңылыш Table 3 деп аталган. Бирдик түбү боюнча Таблица 6дагы Trade сабындагы “II(1)” белгиси да тексттик түшүндүрмөгө ылайык I(1) жазуу катасы. Бул редакциялык жагдайлар сандык жыйынтыктарды өзгөртүү үчүн колдонулган эмес.
Булак жана Ыкма Жөнүндө Эскертүү
Түпнуска изилдөө: Foreign Direct Investment, Taxation, and Growth Dynamics in Morocco: An ARDL Bounds-Testing Analysis.
Авторлор: Anass Arbia; Hamza Ayass; Fatima Zahra Belarbi; Somia Ghrara; Amal Bouzid.
Жооптуу автор: Anass Arbia.
Мекемелер: Faculty of Legal, Economic, and Social Sciences, Mohammed V University, Salé; Faculty of Legal, Economic and Social Sciences, Mohammed V University, Rabat; Faculty of Legal, Economic and Social Sciences, Cadi Ayyad University, Marrakech, Morocco.
Журнал: Economies.
Басмакана: MDPI.
Библиографиялык жазуу: Economies, 2026, 14(9), 387.
DOI: 10.3390/economies14090387.
Жарыялоо процесси: Кабыл алынды: 6 июль 2026; кайра каралды: 19 август 2026; кабыл алынды: 27 август 2026; жарыяланды: 4 сентябрь 2026.
Булак түрү: Рецензияланган, ачык жеткиликтүү түпнуска изилдөө макаласы.
Лицензия: Creative Commons Attribution (CC BY).
Географиялык камтуу: Марокко.
Мезгил: 1990–2024, жылдык маалымат.
Баштапкы үлгү: 35 жылдык байкоо.
Натыйжалуу ARDL үлгүсү: Бир жылдык максималдуу кечигүүдөн кийин 34 байкоо.
Экономикалык көрсөткүчтөр: Жылдык ИДП өсүшү, реалдуу ИДП жана жан башына реалдуу ИДП.
Негизги түшүндүрүүчү өзгөрмө: Таза кирген FDI / ИДП (%).
Модератор: Жалпы салык кирешелеринин ИДПга катышынын натуралдык логарифми; иш жүзүндө байкалган жалпы фискалдык жүктүн кең көрсөткүчү.
Контролдор: Соода ачыктыгы, инфляция, билим берүү, акыркы мамлекеттик керектөө чыгымдары жана калк өсүшү.
Негизги ыкмалар: Augmented Dickey–Fuller; Phillips–Perron; Bai–Perron түзүмдүк үзүлүү тести; ARDL bounds cointegration; Error Correction Model; өз ара аракеттенүү модели; шарттуу маржиналдык таасир талдоосу; Jarque–Bera; Ramsey RESET; Breusch–Godfrey; ARCH; CUSUM жана CUSUMSQ.
Түзүмдүк үзүлүү: 2009; мурунку мезгил 1990–2008, кийинки мезгил 2009–2024.
Маанилүүлүк белгилери: Булакта *, ** жана *** тиешелүүлүгүнө жараша %10, %5 жана %1 деңгээлдерин көрсөтөт.
Каржылоо: Тышкы каржылоо алынган эмес.
Этика комитети: Колдонулбайт.
Маалымдалган макулдук: Колдонулбайт.
Маалыматтын жеткиликтүүлүгү: Булак изилдөөнүн түпнуска салымдары макаланын ичинде бар экенин билдирет.
Кызыкчылыктардын кагылышы: Авторлор кызыкчылыктардын кагылышын билдирген эмес.
Авторлордун салымдары: Концептуалдаштыруу жана ыкма бардык авторлор; программалык камсыздоо A.A. жана H.A.; текшерүү A.A., H.A. жана F.Z.B.; формалдык талдоо A.A. жана H.A.; изилдөө бардык авторлор; ресурстар F.Z.B., S.G. жана A.B.; маалыматтарды уюштуруу A.A. жана H.A.; алгачкы долбоор A.A., H.A. жана F.Z.B.; карап чыгуу/редакциялоо бардык авторлор; көзөмөл жана долбоорду башкаруу A.A. тарабынан жүргүзүлгөн.
Негизги методологиялык чектөө: ARDL динамикалык түзүм жана кечигүүлөр аркылуу бир мезгилдүүлүктүн бир бөлүгүн башкара алат, бирок эндогендик маселени толук чечпейт. Жыйынтыктар себептик саясат таасирлери эмес, динамикалык шарттуу байланыштар.
Маржиналдык таасир чеги: Таблица 12–13 маанилери чекиттик баалоолор. Толук дисперсия-ковариация матрицасы жок болгондуктан, булак бул маржиналдык таасирлер үчүн өзүнчө ишеним интервалы же жаңы маанилүүлүк тестин түзгөн эмес.
Булак ичиндеги ырааттуулук эскертүүсү: Таблица 2–4кө берилген айрым тексттик шилтемелерде номерлөө жылышы жана бирдик түбү таблицасында “II(1)” жазуусу бар. Verianla чыныгы таблица мазмунун жана булак баяндоосунун илимий маанисин негиз кылат.
Визуалдык кайра түзүү эскертүүсү: Таблица 13төгү минималдуу–орточо–максималдуу салык шарттарындагы FDI маржиналдык таасирлери үч өзүнчө өсүш көрсөткүчү үчүн түздөн-түз булак сандарынан түпнуска Verianla графиги катары кайра чийилиши мүмкүн. ECM ылайыкташуу ылдамдыктары да салыштырма график үчүн ылайыктуу. CUSUM/CUSUMSQ ийри сызыктарынын аралык чекиттери чийки маалыматсыз графиктен так маанилер катары кайра өндүрүлбөшү керек.
Пикир калтырыңыз
E-mail дарегиңиз жарыяланбайт. Милдеттүү талаалар * менен белгиленген