


Otoregresif Dağıtılmış Gecikme Sınır Testi (Autoregressive Distributed Lag Bounds Testing, ARDL), I(0) ve I(1) bütünleşme derecelerindeki zaman serileri arasında kısa dönem dinamikleri ile uzun dönem eşbütünleşme ilişkisini aynı çerçevede değerlendirebilen bir ekonometrik yöntemdir. Bu çalışma, Fas'ta 1990–2024 döneminde doğrudan yabancı yatırımın (Foreign Direct Investment, FDI) ekonomik performansla ilişkisinin gözlenen toplam mali yüke göre değişip değişmediğini araştırmaktadır. Ekonomik performans yıllık GSYH büyümesi, reel GSYH ve kişi başına reel GSYH olmak üzere üç tamamlayıcı göstergeyle ölçülmüş; FDI × vergi etkileşimi, ARDL bounds testi, Error Correction Model, Bai–Perron yapısal kırılma analizi ve marjinal etki hesapları birlikte kullanılmıştır.
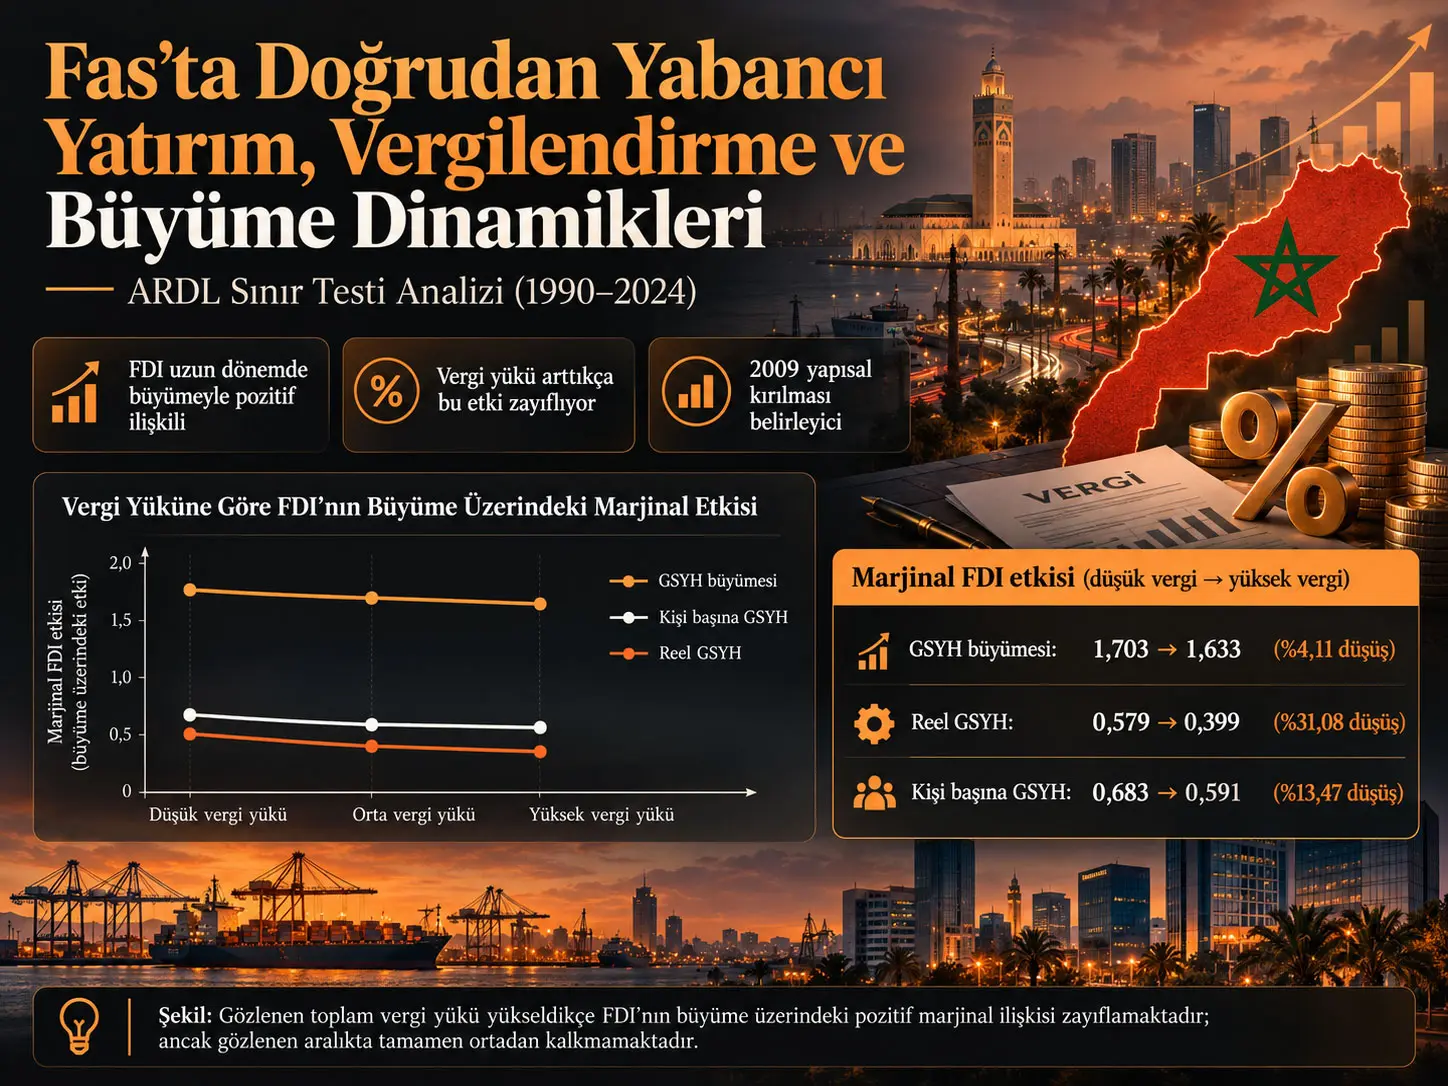
Ana sonuç, FDI ile Fas'ın ekonomik performansı arasında uzun dönemde pozitif bir ilişki bulunması; ancak FDI × vergi etkileşiminin negatif olması nedeniyle bu pozitif ilişkinin gözlenen toplam mali yük yükseldikçe zayıflamasıdır. 2009 yapısal kırılması hesaba katıldığında FDI'nin marjinal ilişkisi gözlenen minimumdan maksimum vergi düzeyine geçişte yıllık GSYH büyümesi için %4,11, reel GSYH için %31,08 ve kişi başına GSYH için %13,47 azalmaktadır. Buna rağmen üç göstergede de FDI'nin marjinal nokta tahmini örneklemde gözlenen bütün vergi aralığında pozitif kalmaktadır.
Bu bulgu “yüksek vergi FDI'nın yararını ortadan kaldırır” veya “vergiler düşürülürse büyüme kesin olarak artar” anlamına gelmemektedir. Çalışmanın vergi göstergesi belirli bir yasal veya efektif kurumlar vergisi oranı değil, toplam vergi gelirinin GSYH'ye oranından türetilen gerçekleşmiş toplam mali yük ölçüsüdür. Ayrıca ARDL ters nedensellik ve dışlanmış değişken sorunlarını tamamen çözmediği için katsayılar tam tanımlanmış nedensel etkiler değil, dinamik koşullu ilişkiler olarak yorumlanmaktadır.
Araştırmanın temel problemi
FDI gelişmekte olan ekonomilerde sermaye stokunu artırabilir, yeni teknoloji ve yönetim bilgisi taşıyabilir, istihdam yaratabilir ve ihracat bağlantılarını güçlendirebilir. Ancak yabancı sermayenin ev sahibi ekonomiye sağladığı ekonomik fayda otomatik değildir. FDI'nın niteliği, sektör dağılımı, yerli firmalarla bağlantıları, beşerî sermaye, finansal yapı, kurumlar ve mali ortam bu faydaların büyüklüğünü değiştirebilir.
Çalışmanın Fas açısından sorduğu temel soru, verginin yalnız büyümeyi veya FDI girişini doğrudan etkileyip etkilemediği değildir. Araştırma daha özel olarak, FDI'nın büyümeyle ilişkisinin mevcut mali yük düzeyine bağlı olup olmadığını incelemektedir.
Literatürde hedeflenen boşluk
Kaynağa göre Fas literatüründe üç ilişki daha önce büyük ölçüde ayrı ayrı araştırılmıştır: FDI–büyüme, vergi–büyüme ve vergi–FDI. Buna karşılık toplam mali yükün FDI ile büyüme arasındaki ilişkiyi koşullandıran bir değişken olarak aynı dinamik model içinde ele alınması sınırlıdır.
Bu çalışma bu üç literatür hattını tek bir etkileşimli ARDL çerçevesinde birleştirmektedir. Katkısı ARDL veya etkileşim modelinin kendisini icat etmek değil; bu yöntemleri Fas'a özgü uzun dönemli bir veri seti, üç farklı ekonomik performans göstergesi, içsel olarak belirlenmiş yapısal kırılma ve marjinal etki analiziyle birlikte uygulamaktır.
FDI neden büyümeyi destekleyebilir?
Kaynak birkaç tamamlayıcı teorik kanal kullanmaktadır. Harrod–Domar ve neoklasik büyüme çerçevesinde FDI yerli tasarrufları tamamlar, finansman kısıtlarını azaltır ve sermaye stokunu genişletir. İçsel büyüme yaklaşımı ise yabancı yatırımın teknolojik yayılım, yönetim bilgisi, işgücü eğitimi, inovasyon ve uluslararası üretim ağlarına erişim gibi kanallarla üretkenliği etkileyebileceğini vurgular.
FDI spillover teorisinde dört temel mekanizma bulunmaktadır: gösterim ve taklit, çalışan hareketliliği, rekabet baskısı ve firmalar arası bağlantılar. Yabancı şirketlerin yerel tedarikçilerle kurduğu geri bağlantılar veya yerli firmalara sağladığı daha kaliteli girdiler üzerinden oluşan ileri bağlantılar, doğrudan yabancı yatırımın ekonominin geri kalanına yayılabileceği başlıca mekanizmalardır.
Emme kapasitesi neden önemli?
Yabancı yatırımın beraberinde getirdiği bilgi ve teknolojinin otomatik olarak yerli ekonomiye yayılması beklenmez. Emme kapasitesi; işgücü becerileri, yönetim yetkinliği, araştırma-geliştirme kapasitesi, finansmana erişim, dijital ve fiziksel altyapı, inovasyon sistemi ve kurumsal kalite gibi koşulların yabancı bilgiyi tanıma, özümseme ve üretken biçimde kullanma yeteneğini ifade eder.
Bu nedenle aynı miktarda FDI iki ekonomide veya aynı ekonominin farklı dönemlerinde farklı sonuçlar doğurabilir.
Vergi yükü FDI ile ekonomik büyüme arasındaki ilişkiyi nasıl değiştiriyor?
Çalışmanın FDI × lnTax etkileşim katsayısı üç uzun dönem modelinde de negatiftir. Bu, Fas'ta gözlenen toplam mali yük yükseldikçe FDI'nın ekonomik performansla pozitif marjinal ilişkisinin zayıfladığını göstermektedir. Ancak marjinal ilişki incelenen vergi aralığında negatife dönmemektedir; vergi yükü FDI ile büyüme arasındaki pozitif ilişkiyi azaltmakta, fakat kaynak sonuçlarında ortadan kaldırmamaktadır.
Vergilendirmenin iki karşıt teorik kanalı
Kaynak verginin FDI–büyüme ilişkisini tek yönlü bir maliyet mekanizması olarak ele almamaktadır.
| Mekanizma | Ekonomik süreç | FDI'nın büyüme ilişkisi üzerindeki olası sonuç |
|---|---|---|
| Bozucu / vergi sonrası getiri kanalı | Vergi sonrası getiri ve yeniden yatırım teşviki azalabilir; işletme ve uyum maliyetleri yükselebilir. | FDI'nın ölçeği, kalıcılığı veya yerli ekonomiyle bağlantıları zayıflayabilir. |
| Üretken kamu harcaması / emme kapasitesi kanalı | Vergi gelirleri altyapı, eğitim, sağlık, dijital ağlar ve kamu kapasitesini finanse edebilir. | Yabancı yatırımın teknoloji ve üretkenlik yayılımından yararlanma kapasitesi güçlenebilir. |
Çalışmanın negatif FDI × vergi etkileşimi, örneklem ve model kapsamında ilk mekanizmanın net ilişkide daha baskın olduğuyla uyumludur. Ancak toplam vergi geliri değişkeni bu mekanizmaların her birini ayrı ayrı tanımlayamadığı için bu yorum doğrudan nedensel mekanizma kanıtı değildir.
Çalışmanın kullandığı “vergi” göstergesi belirli bir vergi oranı mıdır?
Hayır. Tax değişkeni toplam vergi gelirinin GSYH'ye oranının doğal logaritmasıdır. Bu nedenle kurumlar vergisi oranını, yabancı yatırımcıların efektif vergi oranını veya belirli bir teşviki doğrudan ölçmez. Vergi tabanı, vergi uyumu, ekonomik faaliyet ve tahsilat performansı da bu değişkenin hareketini etkileyebilir.
Veri seti
Analiz 1990–2024 dönemindeki yıllık Fas verilerine dayanmakta ve her değişken için 35 gözlem içermektedir. Bir dönem gecikme kullanılması nedeniyle ARDL tahminlerinin etkin örneklemi 34 gözlemdir.
| Değişken | Ölçüm | Dönüşüm | Kaynak |
|---|---|---|---|
| GDP growth | Yıllık GSYH büyümesi (%) | Düzey | World Development Indicators |
| Real GDP | PPP, sabit 2011 uluslararası doları | Doğal logaritma | World Development Indicators |
| GDP per capita | Kişi başına PPP reel GSYH | Doğal logaritma | World Development Indicators |
| FDI | Net içe dönük FDI / GSYH (%) | Düzey | UNCTAD |
| Tax | Toplam vergi geliri / GSYH (%) | Doğal logaritma | World Development Indicators |
| Trade | İhracat + ithalat / GSYH (%) | Doğal logaritma | World Development Indicators |
| Inflation | TÜFE yıllık değişimi (%) | Düzey | World Development Indicators |
| Education | İlköğretim + ortaöğretim + yükseköğretim brüt kayıt oranlarının toplamı | Doğal logaritma | World Development Indicators |
| FGE | Nihai kamu tüketim harcaması / GSYH (%) | Doğal logaritma | World Development Indicators |
| Population | Yıllık nüfus büyümesi (%) | Düzey | World Development Indicators |
Tanımlayıcı istatistikler
Yıllık GSYH büyümesinin ortalaması %3,719, standart sapması 3,064 ve aralığı −%7,178 ile %8,020'dir. FDI girişleri ortalama GSYH'nin %2,512'sidir ve %1,080–%7,080 aralığında değişmektedir.
lnTax ortalaması 3,209'dur. Minimum 3,012, ortalama 3,209 ve maksimum 3,356 değerleri yaklaşık olarak GSYH'nin sırasıyla %20,33, %24,75 ve %28,67'sine denk gelen toplam vergi geliri oranlarını temsil etmektedir.
Çoklu doğrusal bağlantı kontrolü
Açıklayıcı değişkenler arasındaki en yüksek ikili korelasyon yaklaşık 0,65'tir. Bütün VIF değerleri 5'in altındadır. En yüksek VIF nüfus için 4,245, FDI × Tax etkileşimi için 3,267 ve enflasyon için 3,245'tir. Kaynak bu sonuçları ciddi çoklu doğrusal bağlantı bulunmadığı şeklinde değerlendirmektedir.
Çalışmanın Yöntemi ve Bulguları
Üç temel ekonomik performans modeli
Kaynak üç temel fonksiyon kurmaktadır:
\[ GDPg_t=f(FDI_t,\ln Tax_t,\ln Trade_t,INF_t,\ln Educ_t,\ln FGE_t,POP_t) \]
\[ \ln GDPr_t=f(FDI_t,\ln Tax_t,\ln Trade_t,INF_t,\ln Educ_t,\ln FGE_t,POP_t) \]
\[ \ln GDPpc_t=f(FDI_t,\ln Tax_t,\ln Trade_t,INF_t,\ln Educ_t,\ln FGE_t,POP_t) \]
Daha sonra üç modele de \(FDI\times\ln Tax\) etkileşim terimi eklenmektedir.
Etkileşimli regresyon yapısı
Yıllık GSYH büyümesi modeli:
\[ GDPg_t = \beta_0+ \beta_1FDI_t+ \beta_2\ln Tax_t+ \beta_3Inter_t+ \beta_4\ln Trade_t+ \beta_5INF_t+ \beta_6\ln Educ_t+ \beta_7\ln FGE_t+ \beta_8POP_t+ \mu_t \]
Reel GSYH ve kişi başına GSYH modellerinde aynı açıklayıcı yapı kullanılmakta; bağımlı değişkenler sırasıyla \(\ln GDPr_t\) ve \(\ln GDPpc_t\) olmaktadır.
\(Inter_t=FDI_t\times\ln Tax_t\) etkileşimidir.
FDI'nin koşullu marjinal etkisi
FDI katsayısı etkileşimli modelde tek başına yorumlanamaz. FDI'nin marjinal etkisi:
\[ \frac{\partial Y_t}{\partial FDI_t} = \beta_1+\beta_3\ln Tax_t \]
olarak hesaplanmaktadır.
Burada \(\beta_1\) FDI ana katsayısı, \(\beta_3\) FDI × vergi etkileşim katsayısı ve \(\ln Tax_t\) gözlenen toplam vergi yükünün logaritmasıdır. Negatif \(\beta_3\), vergi değişkeni yükseldikçe FDI'nin marjinal ilişkisinin azalacağını ifade eder.
Verginin marjinal etkisi
Benzer biçimde vergi değişkeninin koşullu marjinal ilişkisi:
\[ \frac{\partial Y_t}{\partial \ln Tax_t} = \beta_2+\beta_3FDI_t \]
şeklindedir. Dolayısıyla etkileşimli modelde FDI ve vergi katsayıları birbirlerinden bağımsız ekonomik etkiler olarak okunmamalıdır.
Marjinal ilişkideki yüzde azalma
Kaynak, minimum ve maksimum gözlenen vergi düzeyleri arasındaki zayıflamayı:
\[ Percentage\ decline= \frac{ME_{FDI}(Tax_{min})-ME_{FDI}(Tax_{max})} {ME_{FDI}(Tax_{min})} \times100 \]
formülüyle hesaplamaktadır.
Neden ARDL kullanıldı?
ADF ve Phillips–Perron testleri serilerin I(0) ve I(1) karışımı olduğunu göstermektedir. Reel GSYH, yıllık GSYH büyümesi, FDI ve enflasyon düzeyde durağandır; kişi başına GSYH, vergi, ticaret açıklığı, eğitim, kamu harcaması ve nüfus büyümesi birinci farkta durağanlaşmaktadır. Hiçbir seri I(2) değildir.
ARDL bounds testi I(0) ve I(1) serilerin birlikte modellenmesine izin verdiği ve yalnız 35 gözlemden oluşan küçük örnekleme uygun olduğu için seçilmiştir.
Gecikme seçimi
Yıllık veri ve sınırlı örneklem nedeniyle maksimum gecikme uzunluğu bir yıl ile sınırlandırılmıştır. LR, FPE, AIC, SC ve HQ kriterlerinin tamamı bir gecikmeyi desteklemektedir.
Seçilen modeller:
| Bağımlı değişken | ARDL yapısı |
|---|---|
| Yıllık GSYH büyümesi | ARDL(1,1,1,1,1,1,1,1,0) |
| Reel GSYH | ARDL(1,1,1,1,1,1,1,1,1) |
| Kişi başına GSYH | ARDL(1,1,1,1,1,1,1,1,1) |
2009 yapısal kırılması
Bai–Perron çoklu kırılma testi 2009'u endojen yapısal kırılma tarihi olarak belirlemektedir. Tercih edilen modellerde dummy değişkeni 1990–2008 için 0, 2009–2024 için 1 değerini almaktadır.
Bu dummy'nin üç modelde de negatif olması, diğer açıklayıcı değişkenler kontrol edildikten sonra 2009 sonrası ekonomik dinamiklerin önceki rejime kıyasla daha zayıf olduğunu göstermektedir. Bu katsayı küresel finansal kriz, COVID-19, dış talep, iklim veya diğer şoklardan herhangi birinin tekil nedensel etkisi değildir.
ARDL bounds eşbütünleşme testi
| Model | F-istatistiği | %5 alt sınır | %5 üst sınır | Karar |
|---|---|---|---|---|
| Yıllık GSYH büyümesi | 22,22 | 2,38 | 3,41 | Eşbütünleşme |
| Reel GSYH | 37,39 | 2,11 | 3,15 | Eşbütünleşme |
| Kişi başına GSYH | 5,22 | 2,11 | 3,15 | Eşbütünleşme |
2009 kırılması içeren tercih edilen model: yıllık GSYH büyümesi
| Terim | Uzun dönem katsayısı | Kısa dönem katsayısı |
|---|---|---|
| FDI | 2,315 *** | −0,215 *** |
| lnTax | −2,389 *** | −0,218 *** |
| FDI × lnTax | −0,203 *** | −0,584 *** |
| lnTrade | 1,994 ** | 2,851 *** |
| Inflation | −0,075 ** | −0,238 ** |
| Education | 1,113 * | 0,967 *** |
| lnFGE | 0,117 *** | −0,392 * |
| Population | −0,144 ** | Kaynak tabloda fark terimi raporlanmamıştır |
Yapısal kırılma dummy katsayısı −3,044 ve %5 düzeyinde anlamlıdır. ECM katsayısı −0,978 ve %1 düzeyinde anlamlıdır.
Reel GSYH modeli
| Terim | Uzun dönem | Kısa dönem |
|---|---|---|
| FDI | 2,157 *** | −0,924 *** |
| lnTax | −0,559 ** | −0,221 *** |
| FDI × lnTax | −0,524 *** | −0,151 *** |
| lnTrade | 0,679 ** | 0,668 *** |
| Inflation | −0,119 *** | −0,215 *** |
| Education | 0,123 ** | 0,449 ** |
| lnFGE | −0,234 ** | −0,397 *** |
| Population | −0,222 *** | −0,137 * |
Yapısal kırılma dummy katsayısı −2,144 ve %1 düzeyinde anlamlıdır. ECM katsayısı −0,279 ve %1 düzeyinde anlamlıdır. Bu değer önceki yıldaki uzun dönem dengesizliğinin yaklaşık %27,9'unun bir sonraki yılda düzeltildiğini göstermektedir.
Kişi başına GSYH modeli
| Terim | Uzun dönem | Kısa dönem |
|---|---|---|
| FDI | 1,490 *** | −0,390 *** |
| lnTax | −0,239 ** | −0,387 *** |
| FDI × lnTax | −0,268 *** | −0,318 *** |
| lnTrade | 0,456 ** | 1,245 *** |
| Inflation | −0,189 ** | −0,198 *** |
| Education | 0,559 ** | 0,464 *** |
| lnFGE | −0,108 * | 0,896 ** |
| Population | −0,181 *** | −0,472 ** |
Yapısal kırılma dummy katsayısı −1,645 ve %1 düzeyinde anlamlıdır. ECM katsayısı −0,169 ve %1 düzeyinde anlamlıdır; yani önceki dönem dengesizliğinin yaklaşık %16,9'u yıllık olarak düzelmektedir.
Kısa dönem ve uzun dönem neden ters işaretli olabilir?
Üç modelde de FDI değişiminin kısa dönem katsayısı negatifken uzun dönem marjinal FDI ilişkisi pozitiftir. Kaynak, yeni yatırım projelerinin ilk aşamada ithal makine, kurulum, işgücü eğitimi ve proje başlangıç maliyetleri yaratabileceğini; üretim, teknoloji yayılımı, istihdam ve yerel tedarik bağlantılarının ise daha sonra ortaya çıkabileceğini tartışmaktadır.
Bu mekanizmalar doğrudan test edilmemiştir. Bu nedenle sonuç “FDI ilk yıl mutlaka maliyet yaratır” şeklinde nedensel bir yasa olarak yorumlanmamalıdır.
FDI'nin marjinal etkisi neden ham FDI katsayısından daha önemlidir?
Çünkü modelde FDI, vergi ile çarpılan bir etkileşim teriminin parçasıdır. Ham FDI katsayısı yalnız \(lnTax=0\) koşulundaki ilişkiyi gösterir ve bu vergi düzeyi Fas örnekleminde gözlenmemektedir. Ekonomik olarak anlamlı sonuç, FDI katsayısı ile FDI × vergi katsayısının gerçek gözlenen vergi düzeylerinde birlikte değerlendirilmesidir.
Yapısal kırılma olmadan hesaplanan FDI marjinal etkileri
| Ekonomik performans | Minimum vergi | Ortalama vergi | Maksimum vergi |
|---|---|---|---|
| Yıllık GSYH büyümesi | 0,629 | 0,591 | 0,562 |
| Reel GSYH | 0,683 | 0,659 | 0,641 |
| Kişi başına GSYH | 1,032 | 1,018 | 1,008 |
2009 yapısal kırılması hesaba katıldığında FDI marjinal etkileri
| Ekonomik performans | Minimum vergi yükü lnTax=3,012 | Ortalama vergi yükü lnTax=3,209 | Maksimum vergi yükü lnTax=3,356 | Minimum–maksimum azalma |
|---|---|---|---|---|
| Yıllık GSYH büyümesi | 1,703 | 1,664 | 1,633 | %4,11 |
| Reel GSYH | 0,579 | 0,476 | 0,399 | %31,08 |
| Kişi başına GSYH | 0,683 | 0,629 | 0,591 | %13,47 |
Minimum, ortalama ve maksimum lnTax değerleri sırasıyla yaklaşık %20,33, %24,75 ve %28,67 vergi geliri/GSYH oranına karşılık gelmektedir.
Reel GSYH modelindeki %31,08'lik zayıflama üç sonuç içindeki en güçlü koşullandırmadır. Kaynak bunu mali ortamın uzun dönemli üretken kapasitenin birikimiyle ilişkisinin yıllık büyüme dalgalanmalarından daha güçlü olabileceği şeklinde yorumlamaktadır.
Marjinal etki tahminlerinin belirsizlik sınırı
Tablodaki marjinal etkiler nokta tahminleridir. Kaynak, normalize edilmiş uzun dönem katsayılarının tam varyans-kovaryans matrisi mevcut olmadığı için bu doğrusal kombinasyonların güven aralıklarını hesaplamamıştır. Bu nedenle 1,703, 0,579 veya 0,683 gibi marjinal etki değerlerinin kendilerine ayrıca yeni bir istatistiksel anlamlılık etiketi eklenmemelidir.
Bu çalışma genel vergi indirimi yapılması gerektiğini gösteriyor mu?
Hayır. Kaynağın sonuç bölümü genel veya ayrım gözetmeyen vergi indirimlerini desteklemediğini açıkça belirtmektedir. Çalışma optimal vergi oranı da hesaplamamaktadır. Kullanılan vergi göstergesi toplam vergi gelirinin GSYH'ye oranıdır; bu nedenle sonuçlar belirli bir kurumlar vergisi indiriminin veya teşvikin nedensel etkisi olarak kullanılamaz.
Kontrol değişkenleri ne gösteriyor?
Ticaret açıklığı tercih edilen üç modelde genel olarak pozitif ilişki göstermektedir. Kaynak bu sonucu uluslararası piyasalara, sermaye mallarına ve ara girdilere erişimle ilişkilendirirken, açıklığın faydasının yerel teknolojik kapasite ve ihracat yapısına bağlı olduğunu vurgulamaktadır.
Enflasyon tercih edilen modellerde negatif ilişki göstermektedir. Eğitim göstergesi pozitif ilişkilidir ve insan sermayesinin yabancı teknoloji ve üretim bilgilerini özümseme kapasitesine katkısıyla uyumludur.
Nüfus büyümesinin negatif katsayısı kaynağa göre nüfusun kendisinin zararlı olduğu anlamına gelmemektedir; sonuç Fas ekonomisinin büyüyen çalışma çağındaki nüfusu üretken ve formel istihdama dönüştürme kapasitesiyle bağlantılı biçimde yorumlanmaktadır.
Kamu harcamasının katsayısı modellere göre işaret ve büyüklük değiştirdiği için kaynak toplam harcama hacminden çok harcamanın bileşimi, hedeflenmesi ve uygulama etkinliğinin önemini tartışmaktadır.
Model tanıları
| Test | GSYH büyümesi | Reel GSYH | Kişi başına GSYH |
|---|---|---|---|
| Artıkların normalite testi | 0,412 (p=0,8163) | 0,840 (p=0,6567) | 0,902 (p=0,6369) |
| Ramsey RESET | 3,743 (p=0,1014) | 1,140 (p=0,3721) | 1,601 (p=0,2070) |
| Breusch–Godfrey LM | 0,465 (p=0,8940) | 1,140 (p=0,5284) | 0,562 (p=0,8204) |
| ARCH | 0,096 (p=0,7589) | 1,160 (p=0,2948) | 0,083 (p=0,7755) |
| Ek seri korelasyon LM ölçümü | 0,373 (p=0,5635) | 1,175 (p=0,3916) | 0,285 (p=0,6300) |
Kaynak %5 anlamlılık eşiğinde bu tanılardan hiçbirinde model yetersizliği lehine kanıt bulmamaktadır.
CUSUM ve CUSUMSQ şekilleri
Kaynak Şekil 1, Şekil 2 ve Şekil 3 sırasıyla yıllık GSYH büyümesi, reel GSYH ve kişi başına GSYH için CUSUM ve CUSUMSQ istikrar testlerini göstermektedir. Tercih edilen 2009 kırılması düzeltilmiş modellerde test yolları %5 kritik sınırlar içinde kalmaktadır. Kaynak bu sonucu, yapısal kırılma modele alındıktan sonra sistematik parametre istikrarsızlığı bulunmadığı yönünde değerlendirmektedir.
Çalışmanın desteklediği sonuçlar
- Üç ekonomik performans göstergesi için uzun dönem eşbütünleşme bulunmaktadır.
- FDI'nin uzun dönem marjinal ilişkisi gözlenen bütün vergi aralığında pozitiftir.
- FDI × vergi etkileşimi negatiftir; daha yüksek gerçekleşmiş toplam mali yük FDI'nin pozitif uzun dönem ilişkisini zayıflatmaktadır.
- Bu zayıflama 2009 yapısal kırılması hesaba katıldığında özellikle reel GSYH modelinde güçlüdür.
- FDI'nin kısa dönem değişimi üç ekonomik performans modelinde de negatif ilişkilidir.
- Negatif ve anlamlı ECM katsayıları uzun dönem dengesine geri dönüşü desteklemektedir.
- 2009, Bai–Perron yöntemiyle kaynak tarafından belirlenen önemli bir yapısal kırılmadır.
- Model tanı ve CUSUM/CUSUMSQ sonuçları tercih edilen ARDL modellerinde belirgin istikrarsızlık göstermemektedir.
Çalışmanın desteklemediği sonuçlar
- Vergi oranlarının FDI veya büyüme üzerindeki nedensel etkisi tanımlanmamıştır.
- Optimal kurumlar vergisi veya toplam vergi oranı hesaplanmamıştır.
- Genel vergi indiriminin ekonomik büyümeyi artıracağı gösterilmemiştir.
- FDI'nin her dönemde veya her projede büyümeyi otomatik olarak artırdığı gösterilmemiştir.
- Teknoloji transferi, çalışan eğitimi veya yerel tedarikçi bağlantıları veriyle ayrı ayrı nedensel mekanizma olarak ölçülmemiştir.
- Toplam vergi geliri göstergesi belirli bir yabancı yatırımcının gerçek efektif vergi yükü değildir.
- 35 yıllık ülke zaman serisinden elde edilen katsayılar başka ülkelere doğrudan genellenemez.
Politika anlamı
Kaynağın politika mesajı “FDI çekmek için vergileri mümkün olduğunca azaltın” değildir. Çalışma öngörülebilir, şeffaf, rekabetçi ve idari olarak etkin bir mali sistemin önemini vurgulamaktadır.
Vergi teşvikleri kullanıldığında bunların genel, süresiz ve koşulsuz muafiyetler yerine seçici, geçici ve ölçülebilir çıktılara bağlı olması önerilmektedir. Kaynak; nitelikli istihdam, teknoloji transferi, yerli tedarik, ihracat çeşitlendirmesi ve bölgesel kalkınma gibi sonuçları örnek vermektedir.
FDI'nın ekonomik katkısının fiyat istikrarı, beşerî sermaye, üretken kamu harcaması, ticaret entegrasyonu ve yabancı yatırımcılarla yerli firmalar arasındaki güçlü bağlantılarla birlikte değerlendirilmesi gerektiği savunulmaktadır.
Sınırlılıklar
Çalışmanın en önemli kısıtı örneklem büyüklüğüdür. 35 yıllık başlangıç örneklemi bir gecikme sonrasında 34 gözleme düşmektedir. Buna karşılık modeller çok sayıda açıklayıcı değişken, etkileşim terimi, yapısal kırılma dummy'si ve dinamik katsayı içermektedir. Bu yapı tahmin hassasiyetini ve istatistiksel gücü sınırlayabilir.
ARDL dinamik uyumu modellese de ters nedenselliği ve dışlanmış değişkenleri tamamen ortadan kaldırmaz. Daha yüksek büyüme daha fazla FDI çekebilir; vergi gelirleri ve kamu harcamaları ekonomik koşullara tepki verebilir.
Toplam vergi geliri/GSYH oranı ex post bir mali sonuçtur. Belirli bir vergi politikası veya yabancı yatırımcıya uygulanan efektif oran değildir.
Ayrıca ulusal yıllık veriler sektörler, bölgeler, şirket türleri ve FDI projelerinin niteliği arasındaki farklılıkları gizleyebilir. Gelecek çalışmaların tutarlı veri oluştuğunda yasal veya efektif kurumlar vergisi göstergeleri, sektör ve firma düzeyi veriler, doğrusal olmayan modeller ve daha güçlü nedensel tanımlama stratejileri kullanması önerilmektedir.
Kaynak içi editoryal not
Kaynakta tablo atıflarında küçük bir numaralandırma kayması bulunmaktadır. 11. sayfadaki anlatı “Tables 2 and 3” ifadesini tanımlayıcı istatistik ve korelasyon matrisi için kullanırken gerçek Tablo 2 gecikme seçim kriterlerini, Tablo 3 tanımlayıcı istatistikleri ve Tablo 4 korelasyon matrisini içermektedir. 16. sayfada korelasyon matrisi yeniden yanlışlıkla Table 3 olarak anılmaktadır. Birim kök Tablo 6'da Trade satırındaki “II(1)” gösterimi de metinsel açıklamaya göre I(1) yazım hatasıdır. Bu editoryal noktalar sayısal sonuçları değiştirmek için kullanılmamıştır.
Kaynak ve Yöntem Notu
Özgün çalışma: Foreign Direct Investment, Taxation, and Growth Dynamics in Morocco: An ARDL Bounds-Testing Analysis.
Yazarlar: Anass Arbia; Hamza Ayass; Fatima Zahra Belarbi; Somia Ghrara; Amal Bouzid.
Sorumlu yazar: Anass Arbia.
Kurumlar: Faculty of Legal, Economic, and Social Sciences, Mohammed V University, Salé; Faculty of Legal, Economic and Social Sciences, Mohammed V University, Rabat; Faculty of Legal, Economic and Social Sciences, Cadi Ayyad University, Marrakech, Morocco.
Dergi: Economies.
Yayınevi: MDPI.
Bibliyografik kayıt: Economies, 2026, 14(9), 387.
DOI: 10.3390/economies14090387.
Yayın süreci: Alındı: 6 Temmuz 2026; revize edildi: 19 Ağustos 2026; kabul edildi: 27 Ağustos 2026; yayımlandı: 4 Eylül 2026.
Kaynak türü: Hakemli, açık erişimli özgün araştırma makalesi.
Lisans: Creative Commons Attribution (CC BY).
Coğrafi kapsam: Fas.
Dönem: 1990–2024, yıllık veri.
Başlangıç örneklemi: 35 yıllık gözlem.
Etkin ARDL örneklemi: Bir yıllık maksimum gecikme sonrasında 34 gözlem.
Ekonomik performans göstergeleri: Yıllık GSYH büyümesi, reel GSYH ve kişi başına reel GSYH.
Ana açıklayıcı değişken: Net içe dönük FDI / GSYH (%).
Moderatör: Toplam vergi gelirinin GSYH'ye oranının doğal logaritması; gerçekleşmiş toplam mali yükün geniş bir vekilidir.
Kontroller: Ticaret açıklığı, enflasyon, eğitim, nihai kamu tüketim harcaması ve nüfus büyümesi.
Ana yöntemler: Augmented Dickey–Fuller; Phillips–Perron; Bai–Perron yapısal kırılma testi; ARDL bounds cointegration; Error Correction Model; etkileşim modeli; koşullu marjinal etki analizi; Jarque–Bera; Ramsey RESET; Breusch–Godfrey; ARCH; CUSUM ve CUSUMSQ.
Yapısal kırılma: 2009; ön dönem 1990–2008, sonraki dönem 2009–2024.
Anlamlılık gösterimi: Kaynakta *, ** ve *** sırasıyla %10, %5 ve %1 düzeylerini göstermektedir.
Finansman: Haricî finansman alınmamıştır.
Etik kurul: Uygulanabilir değil.
Bilgilendirilmiş onam: Uygulanabilir değil.
Veri erişilebilirliği: Kaynak, çalışmanın özgün katkılarının makale içinde bulunduğunu bildirmektedir.
Çıkar çatışması: Yazarlar çıkar çatışması bildirmemiştir.
Yazar katkıları: Kavramsallaştırma ve yöntem bütün yazarlar; yazılım A.A. ve H.A.; doğrulama A.A., H.A. ve F.Z.B.; biçimsel analiz A.A. ve H.A.; araştırma bütün yazarlar; kaynaklar F.Z.B., S.G. ve A.B.; veri düzenleme A.A. ve H.A.; ilk taslak A.A., H.A. ve F.Z.B.; gözden geçirme/düzenleme bütün yazarlar; gözetim ve proje yönetimi A.A. tarafından yürütülmüştür.
Temel yöntemsel sınır: ARDL, dinamik yapı ve gecikmeler aracılığıyla eşanlılığın bir bölümünü yönetebilir fakat endojenliği tam olarak çözmez. Bulgular nedensel politika etkileri değil, dinamik koşullu ilişkilerdir.
Marjinal etki sınırı: Tablo 12–13 değerleri nokta tahminleridir. Tam varyans-kovaryans matrisi elde tutulmadığından kaynak bu marjinal etkiler için ayrıca güven aralığı veya yeni anlamlılık testi üretmemiştir.
Kaynak içi tutarlılık notu: Tablo 2–4'e yapılan bazı metinsel atıflarda numaralandırma kayması ve birim kök tablosunda “II(1)” yazımı bulunmaktadır. Verianla gerçek tablo içeriğini ve kaynak anlatısının bilimsel anlamını esas almaktadır.
Görsel yeniden yapılandırma notu: Tablo 13'teki minimum–ortalama–maksimum vergi koşullarında FDI marjinal etkileri, üç ayrı büyüme göstergesi için doğrudan kaynak sayılarından özgün Verianla grafiği olarak yeniden çizilebilir. ECM uyum hızları da karşılaştırmalı grafik için uygundur. CUSUM/CUSUMSQ eğrilerinin ara noktaları ham veri bulunmadan grafikten kesin değer olarak yeniden üretilmemelidir.
Bir yorum bırakın
E-posta adresiniz yayınlanmayacaktır. Gerekli alanlar * ile işaretlenmiştir