


Avtoregressiv Taqsimlangan Kechikish Chegaralar Testi (Autoregressive Distributed Lag Bounds Testing, ARDL), I(0) va I(1) integratsiya darajasidagi vaqt qatorlari orasida qisqa muddatli dinamikalar va uzoq muddatli kointegratsiya munosabatini bir xil doirada baholash imkonini beruvchi ekonometrik usuldir. Ushbu tadqiqot Marokashda 1990–2024 davrida to‘g‘ridan to‘g‘ri xorijiy investitsiyaning (Foreign Direct Investment, FDI) iqtisodiy ko‘rsatkichlar bilan aloqasi kuzatilgan jami fiskal yuk darajasiga qarab o‘zgaradimi-yo‘qmi, shuni o‘rganadi. Iqtisodiy ko‘rsatkichlar yillik YaIM o‘sishi, real YaIM va aholi jon boshiga real YaIM kabi uchta to‘ldiruvchi ko‘rsatkich orqali o‘lchangan; FDI × soliq o‘zaro ta’siri, ARDL bounds testi, Error Correction Model, Bai–Perron tarkibiy uzilish tahlili va marjinal ta’sir hisob-kitoblari birgalikda qo‘llangan.
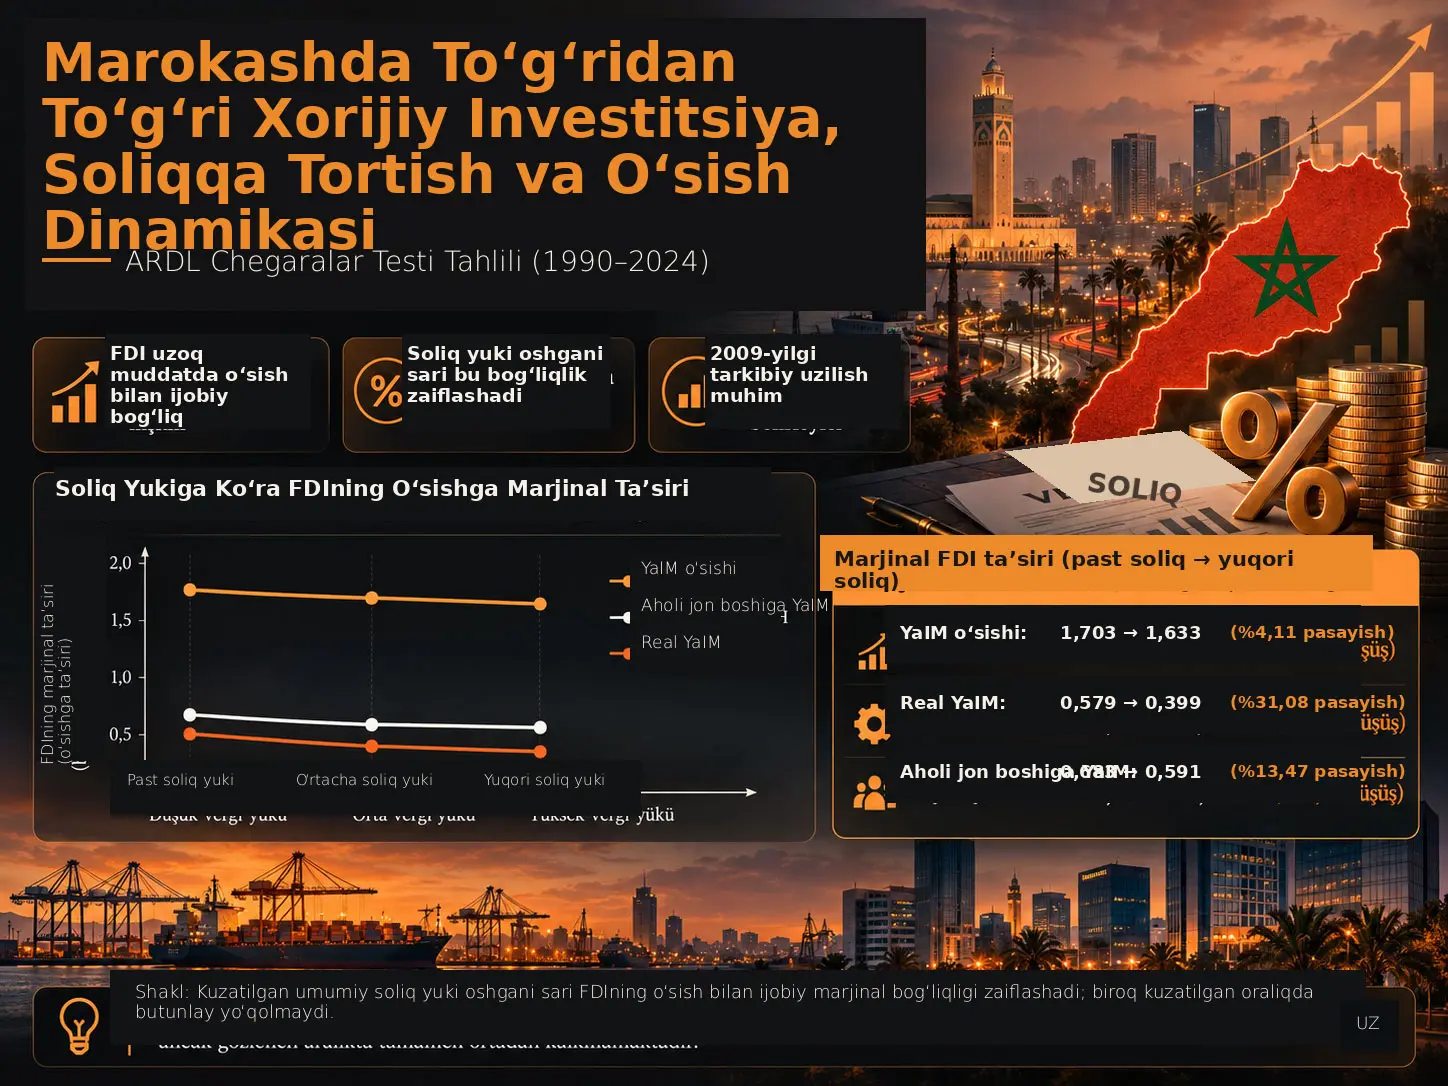
Asosiy natija FDI bilan Marokashning iqtisodiy ko‘rsatkichlari o‘rtasida uzoq muddatda ijobiy bog‘liqlik mavjudligi, biroq FDI × soliq o‘zaro ta’siri manfiy bo‘lgani sababli kuzatilgan jami fiskal yuk oshgani sari bu ijobiy bog‘liqlikning zaiflashishidir. 2009 tarkibiy uzilishi hisobga olinganda, kuzatilgan minimal soliq darajasidan maksimal soliq darajasiga o‘tishda FDI ning marjinal bog‘liqligi yillik YaIM o‘sishi uchun %4,11, real YaIM uchun %31,08 va aholi jon boshiga YaIM uchun %13,47 kamayadi. Shunga qaramay, uchala ko‘rsatkichda ham FDI ning marjinal nuqtaviy bahosi namunada kuzatilgan butun soliq oralig‘ida ijobiy bo‘lib qoladi.
Bu natija “yuqori soliq FDI foydasini yo‘q qiladi” yoki “soliqlar kamaytirilsa o‘sish albatta ortadi” degani emas. Tadqiqotdagi soliq ko‘rsatkichi muayyan qonuniy yoki samarali korporativ soliq stavkasi emas, balki jami soliq tushumlarining YaIMga nisbatidan kelib chiqadigan amalda kuzatilgan jami fiskal yuk o‘lchovidir. Bundan tashqari, ARDL teskari sababiyat va chiqarib tashlangan o‘zgaruvchilar muammolarini to‘liq hal qilmagani sababli koeffitsiyentlar to‘liq aniqlangan sababiy ta’sirlar sifatida emas, dinamik shartli bog‘liqliklar sifatida talqin qilinadi.
Tadqiqotning asosiy muammosi
FDI rivojlanayotgan iqtisodiyotlarda kapital zaxirasini oshirishi, yangi texnologiya va boshqaruv bilimlarini olib kirishi, bandlik yaratishi va eksport aloqalarini kuchaytirishi mumkin. Biroq xorijiy kapitalning qabul qiluvchi iqtisodiyotga keltiradigan iqtisodiy foydasi avtomatik emas. FDI sifati, tarmoqlar bo‘yicha taqsimoti, mahalliy firmalar bilan aloqalari, inson kapitali, moliyaviy tuzilma, institutlar va fiskal muhit bu foydalarning miqyosini o‘zgartirishi mumkin.
Tadqiqotning Marokash bo‘yicha qo‘ygan asosiy savoli soliq faqat o‘sishga yoki FDI oqimlariga bevosita ta’sir qiladimi-yo‘qmi degan masala emas. Tadqiqot aniqroq qilib, FDI ning o‘sish bilan bog‘liqligi mavjud fiskal yuk darajasiga bog‘liqmi-yo‘qmi, shuni tekshiradi.
Adabiyotdagi ko‘zlangan bo‘shliq
Manbaga ko‘ra, Marokash adabiyotida uchta munosabat ilgari asosan alohida-alohida o‘rganilgan: FDI–o‘sish, soliq–o‘sish va soliq–FDI. Aksincha, jami fiskal yukni FDI bilan o‘sish o‘rtasidagi bog‘liqlikni shartlovchi o‘zgaruvchi sifatida bir xil dinamik model ichida ko‘rib chiqish cheklangan.
Ushbu tadqiqot shu uch adabiyot yo‘nalishini yagona o‘zaro ta’sirli ARDL doirasida birlashtiradi. Uning hissasi ARDL yoki o‘zaro ta’sir modelining o‘zini ixtiro qilish emas; balki bu usullarni Marokashga xos uzoq muddatli ma’lumotlar to‘plami, uch xil iqtisodiy ko‘rsatkich, endogen tarzda aniqlangan tarkibiy uzilish va marjinal ta’sir tahlili bilan birgalikda qo‘llashdir.
Nima uchun FDI o‘sishni qo‘llab-quvvatlashi mumkin?
Manba bir nechta bir-birini to‘ldiruvchi nazariy kanallardan foydalanadi. Harrod–Domar va neoklassik o‘sish doirasida FDI mahalliy jamg‘armalarni to‘ldiradi, moliyalashtirish cheklovlarini kamaytiradi va kapital zaxirasini kengaytiradi. Endogen o‘sish yondashuvi esa xorijiy investitsiya texnologik tarqalish, boshqaruv bilimlari, ishchi kuchini o‘qitish, innovatsiya va xalqaro ishlab chiqarish tarmoqlariga kirish kabi kanallar orqali unumdorlikka ta’sir qilishi mumkinligini ta’kidlaydi.
FDI spillover nazariyasida to‘rtta asosiy mexanizm mavjud: namoyish va taqlid, xodimlar mobilligi, raqobat bosimi va firmalararo aloqalar. Xorijiy kompaniyalarning mahalliy yetkazib beruvchilar bilan o‘rnatgan orqa aloqalari yoki mahalliy firmalarga taqdim etilgan sifatliroq resurslar orqali shakllanadigan oldinga aloqalar to‘g‘ridan to‘g‘ri xorijiy investitsiyaning iqtisodiyotning qolgan qismiga tarqalishi mumkin bo‘lgan asosiy mexanizmlardir.
O‘zlashtirish qobiliyati nima uchun muhim?
Xorijiy investitsiya bilan birga keladigan bilim va texnologiya mahalliy iqtisodiyotga avtomatik ravishda tarqalishi kutilmaydi. O‘zlashtirish qobiliyati; ishchi kuchi ko‘nikmalari, boshqaruv salohiyati, tadqiqot va ishlanma salohiyati, moliyalashtirishga kirish, raqamli va jismoniy infratuzilma, innovatsiya tizimi va institutsional sifat kabi sharoitlarning xorijiy bilimni tanish, o‘zlashtirish va unumli foydalanish qobiliyatini anglatadi.
Shu sababli bir xil miqdordagi FDI ikki iqtisodiyotda yoki bir iqtisodiyotning turli davrlarida turlicha natijalar berishi mumkin.
Soliq yuki FDI bilan iqtisodiy o‘sish o‘rtasidagi munosabatni qanday o‘zgartiradi?
Tadqiqotning FDI × lnTax o‘zaro ta’sir koeffitsiyenti uchta uzoq muddatli modelning barchasida manfiy. Bu Marokashda kuzatilgan jami fiskal yuk oshgani sari FDI ning iqtisodiy ko‘rsatkichlar bilan ijobiy marjinal bog‘liqligi zaiflashishini ko‘rsatadi. Biroq marjinal bog‘liqlik o‘rganilgan soliq oralig‘ida manfiyga aylanmaydi; soliq yuki FDI bilan o‘sish o‘rtasidagi ijobiy bog‘liqlikni kamaytiradi, ammo manba natijalarida uni yo‘q qilmaydi.
Soliqqa tortishning ikki qarama-qarshi nazariy kanali
Manba soliqni FDI–o‘sish munosabatida bir yo‘nalishli xarajat mexanizmi sifatida ko‘rmaydi.
| Mexanizm | Iqtisodiy jarayon | FDI ning o‘sish bilan bog‘liqligiga mumkin bo‘lgan natija |
|---|---|---|
| Buzuvchi / soliqdan keyingi daromad kanali | Soliqdan keyingi daromad va qayta investitsiya rag‘bati kamayishi mumkin; faoliyat yuritish va muvofiqlik xarajatlari oshishi mumkin. | FDI miqyosi, davomiyligi yoki mahalliy iqtisodiyot bilan aloqalari zaiflashishi mumkin. |
| Unumli davlat xarajatlari / o‘zlashtirish qobiliyati kanali | Soliq tushumlari infratuzilma, ta’lim, sog‘liqni saqlash, raqamli tarmoqlar va davlat salohiyatini moliyalashtirishi mumkin. | Xorijiy investitsiyaning texnologiya va unumdorlik tarqalishidan foydalanish qobiliyati kuchayishi mumkin. |
Tadqiqotdagi manfiy FDI × soliq o‘zaro ta’siri namuna va model doirasida birinchi mexanizm sof munosabatda ustunroq ekaniga mos keladi. Biroq jami soliq tushumi o‘zgaruvchisi bu mexanizmlarning har birini alohida aniqlay olmagani uchun bu talqin bevosita sababiy mexanizm dalili emas.
Tadqiqotda ishlatilgan “soliq” ko‘rsatkichi muayyan soliq stavkasimi?
Yo‘q. Tax o‘zgaruvchisi jami soliq tushumlarining YaIMga nisbatining natural logarifmidir. Shu sababli u korporativ soliq stavkasini, xorijiy investorlarning samarali soliq stavkasini yoki muayyan rag‘batni bevosita o‘lchamaydi. Soliq bazasi, soliq intizomi, iqtisodiy faoliyat va undirish samaradorligi ham bu o‘zgaruvchining harakatiga ta’sir qilishi mumkin.
Ma’lumotlar to‘plami
Tahlil 1990–2024 davridagi yillik Marokash ma’lumotlariga asoslanadi va har bir o‘zgaruvchi uchun 35 kuzatuvni o‘z ichiga oladi. Bir davrlik kechikish qo‘llangani sababli ARDL baholashlarining samarali namunasi 34 kuzatuvdan iborat.
| O‘zgaruvchi | O‘lchov | Transformatsiya | Manba |
|---|---|---|---|
| GDP growth | Yillik YaIM o‘sishi (%) | Daraja | World Development Indicators |
| Real GDP | PPP, doimiy 2011 xalqaro dollari | Natural logarifm | World Development Indicators |
| GDP per capita | Aholi jon boshiga PPP real YaIM | Natural logarifm | World Development Indicators |
| FDI | Sof kiruvchi FDI / YaIM (%) | Daraja | UNCTAD |
| Tax | Jami soliq tushumi / YaIM (%) | Natural logarifm | World Development Indicators |
| Trade | Eksport + import / YaIM (%) | Natural logarifm | World Development Indicators |
| Inflation | Iste’mol narxlari inflyatsiyasi, yillik o‘zgarish (%) | Daraja | World Development Indicators |
| Education | Boshlang‘ich + o‘rta + oliy ta’lim yalpi qamrov ko‘rsatkichlari yig‘indisi | Natural logarifm | World Development Indicators |
| FGE | Yakuniy davlat iste’mol xarajatlari / YaIM (%) | Natural logarifm | World Development Indicators |
| Population | Yillik aholi o‘sishi (%) | Daraja | World Development Indicators |
Tavsifiy statistika
Yillik YaIM o‘sishining o‘rtacha qiymati %3,719, standart og‘ishi 3,064 va oralig‘i −%7,178 dan %8,020 gacha. FDI oqimlari o‘rtacha YaIMning %2,512 ini tashkil etadi va %1,080–%7,080 oralig‘ida o‘zgaradi.
lnTax ning o‘rtacha qiymati 3,209. Minimal 3,012, o‘rtacha 3,209 va maksimal 3,356 qiymatlari taxminan YaIMning mos ravishda %20,33, %24,75 va %28,67 iga teng jami soliq tushumi nisbatlarini ifodalaydi.
Ko‘p omilli chiziqli bog‘liqlik nazorati
Izohlovchi o‘zgaruvchilar orasidagi eng yuqori juft korrelyatsiya taxminan 0,65. Barcha VIF qiymatlari 5 dan past. Eng yuqori VIF aholi uchun 4,245, FDI × Tax o‘zaro ta’siri uchun 3,267 va inflyatsiya uchun 3,245. Manba bu natijalarni jiddiy multikollinearlik yo‘q deb baholaydi.
Tadqiqot Usuli va Natijalari
Uchta asosiy iqtisodiy ko‘rsatkich modeli
Manba uchta asosiy funksiyani tuzadi:
\[ GDPg_t=f(FDI_t,\ln Tax_t,\ln Trade_t,INF_t,\ln Educ_t,\ln FGE_t,POP_t) \]
\[ \ln GDPr_t=f(FDI_t,\ln Tax_t,\ln Trade_t,INF_t,\ln Educ_t,\ln FGE_t,POP_t) \]
\[ \ln GDPpc_t=f(FDI_t,\ln Tax_t,\ln Trade_t,INF_t,\ln Educ_t,\ln FGE_t,POP_t) \]
Keyin uchala modelga ham \(FDI\times\ln Tax\) o‘zaro ta’sir hadi qo‘shiladi.
O‘zaro ta’sirli regressiya tuzilmasi
Yillik YaIM o‘sishi modeli:
\[ GDPg_t = \beta_0+ \beta_1FDI_t+ \beta_2\ln Tax_t+ \beta_3Inter_t+ \beta_4\ln Trade_t+ \beta_5INF_t+ \beta_6\ln Educ_t+ \beta_7\ln FGE_t+ \beta_8POP_t+ \mu_t \]
Real YaIM va aholi jon boshiga YaIM modellarida bir xil izohlovchi tuzilma qo‘llanadi; bog‘liq o‘zgaruvchilar mos ravishda \(\ln GDPr_t\) va \(\ln GDPpc_t\) bo‘ladi.
\(Inter_t=FDI_t\times\ln Tax_t\) o‘zaro ta’sirdir.
FDI ning shartli marjinal ta’siri
FDI koeffitsiyentini o‘zaro ta’sirli modelda alohida talqin qilib bo‘lmaydi. FDI ning marjinal ta’siri:
\[ \frac{\partial Y_t}{\partial FDI_t} = \beta_1+\beta_3\ln Tax_t \]
tarzida hisoblanadi.
Bu yerda \(\beta_1\) FDI ning asosiy koeffitsiyenti, \(\beta_3\) FDI × soliq o‘zaro ta’sir koeffitsiyenti va \(\ln Tax_t\) kuzatilgan jami soliq yukining logarifmidir. Manfiy \(\beta_3\), soliq o‘zgaruvchisi oshgani sari FDI ning marjinal bog‘liqligi kamayishini anglatadi.
Soliqning marjinal ta’siri
Xuddi shunday, soliq o‘zgaruvchisining shartli marjinal bog‘liqligi:
\[ \frac{\partial Y_t}{\partial \ln Tax_t} = \beta_2+\beta_3FDI_t \]
ko‘rinishidadir. Shuning uchun o‘zaro ta’sirli modelda FDI va soliq koeffitsiyentlari bir-biridan mustaqil iqtisodiy ta’sirlar sifatida o‘qilmasligi kerak.
Marjinal bog‘liqlikdagi foiz kamayishi
Manba minimal va maksimal kuzatilgan soliq darajalari orasidagi zaiflashuvni:
\[ Percentage\ decline= \frac{ME_{FDI}(Tax_{min})-ME_{FDI}(Tax_{max})} {ME_{FDI}(Tax_{min})} \times100 \]
formulasi bilan hisoblaydi.
Nima uchun ARDL ishlatildi?
ADF va Phillips–Perron testlari qatorlar I(0) va I(1) aralashmasi ekanini ko‘rsatadi. Real YaIM, yillik YaIM o‘sishi, FDI va inflyatsiya darajada statsionar; aholi jon boshiga YaIM, soliq, savdo ochiqligi, ta’lim, davlat xarajatlari va aholi o‘sishi birinchi farqda statsionarlashadi. Hech bir qator I(2) emas.
ARDL bounds testi I(0) va I(1) qatorlarni birgalikda modellashtirish imkonini bergani va atigi 35 kuzatuvdan iborat kichik namuna uchun mos bo‘lgani sababli tanlangan.
Kechikishni tanlash
Yillik ma’lumotlar va cheklangan namuna sababli maksimal kechikish uzunligi bir yil bilan cheklangan. LR, FPE, AIC, SC va HQ mezonlarining barchasi bitta kechikishni qo‘llab-quvvatlaydi.
Tanlangan modellar:
| Bog‘liq o‘zgaruvchi | ARDL tuzilmasi |
|---|---|
| Yillik YaIM o‘sishi | ARDL(1,1,1,1,1,1,1,1,0) |
| Real YaIM | ARDL(1,1,1,1,1,1,1,1,1) |
| Aholi jon boshiga YaIM | ARDL(1,1,1,1,1,1,1,1,1) |
2009 tarkibiy uzilishi
Bai–Perron ko‘p uzilish testi 2009 yilni endogen tarkibiy uzilish sanasi sifatida aniqlaydi. Afzal ko‘rilgan modellarda dummy o‘zgaruvchisi 1990–2008 uchun 0, 2009–2024 uchun 1 qiymatini oladi.
Ushbu dummy ning uchala modelda ham manfiy bo‘lishi boshqa izohlovchi o‘zgaruvchilar nazorat qilingandan so‘ng 2009 yildan keyingi iqtisodiy dinamikalar oldingi rejimga nisbatan zaifroq bo‘lganini ko‘rsatadi. Bu koeffitsiyent global moliyaviy inqiroz, COVID-19, tashqi talab, iqlim yoki boshqa shoklarning birortasining alohida sababiy ta’siri emas.
ARDL bounds kointegratsiya testi
| Model | F-statistikasi | %5 quyi chegara | %5 yuqori chegara | Qaror |
|---|---|---|---|---|
| Yillik YaIM o‘sishi | 22,22 | 2,38 | 3,41 | Kointegratsiya |
| Real YaIM | 37,39 | 2,11 | 3,15 | Kointegratsiya |
| Aholi jon boshiga YaIM | 5,22 | 2,11 | 3,15 | Kointegratsiya |
2009 uzilishini o‘z ichiga olgan afzal model: yillik YaIM o‘sishi
| Had | Uzoq muddatli koeffitsiyent | Qisqa muddatli koeffitsiyent |
|---|---|---|
| FDI | 2,315 *** | −0,215 *** |
| lnTax | −2,389 *** | −0,218 *** |
| FDI × lnTax | −0,203 *** | −0,584 *** |
| lnTrade | 1,994 ** | 2,851 *** |
| Inflation | −0,075 ** | −0,238 ** |
| Education | 1,113 * | 0,967 *** |
| lnFGE | 0,117 *** | −0,392 * |
| Population | −0,144 ** | Manba jadvalida farq hadi keltirilmagan |
Tarkibiy uzilish dummy koeffitsiyenti −3,044 va %5 darajasida ahamiyatli. ECM koeffitsiyenti −0,978 va %1 darajasida ahamiyatli.
Real YaIM modeli
| Had | Uzoq muddat | Qisqa muddat |
|---|---|---|
| FDI | 2,157 *** | −0,924 *** |
| lnTax | −0,559 ** | −0,221 *** |
| FDI × lnTax | −0,524 *** | −0,151 *** |
| lnTrade | 0,679 ** | 0,668 *** |
| Inflation | −0,119 *** | −0,215 *** |
| Education | 0,123 ** | 0,449 ** |
| lnFGE | −0,234 ** | −0,397 *** |
| Population | −0,222 *** | −0,137 * |
Tarkibiy uzilish dummy koeffitsiyenti −2,144 va %1 darajasida ahamiyatli. ECM koeffitsiyenti −0,279 va %1 darajasida ahamiyatli. Bu qiymat oldingi yildagi uzoq muddatli muvozanatsizlikning taxminan %27,9 qismi keyingi yilda tuzatilishini ko‘rsatadi.
Aholi jon boshiga YaIM modeli
| Had | Uzoq muddat | Qisqa muddat |
|---|---|---|
| FDI | 1,490 *** | −0,390 *** |
| lnTax | −0,239 ** | −0,387 *** |
| FDI × lnTax | −0,268 *** | −0,318 *** |
| lnTrade | 0,456 ** | 1,245 *** |
| Inflation | −0,189 ** | −0,198 *** |
| Education | 0,559 ** | 0,464 *** |
| lnFGE | −0,108 * | 0,896 ** |
| Population | −0,181 *** | −0,472 ** |
Tarkibiy uzilish dummy koeffitsiyenti −1,645 va %1 darajasida ahamiyatli. ECM koeffitsiyenti −0,169 va %1 darajasida ahamiyatli; ya’ni oldingi davrdagi muvozanatsizlikning taxminan %16,9 qismi har yili tuzatiladi.
Nima uchun qisqa muddat va uzoq muddat qarama-qarshi ishorali bo‘lishi mumkin?
Uchala modelda ham FDI o‘zgarishining qisqa muddatli koeffitsiyenti manfiy, uzoq muddatli marjinal FDI bog‘liqligi esa ijobiy. Manba yangi investitsiya loyihalari dastlabki bosqichda import qilinadigan mashinalar, o‘rnatish, ishchi kuchini o‘qitish va loyiha boshlanish xarajatlarini keltirib chiqarishi mumkinligini; ishlab chiqarish, texnologiya tarqalishi, bandlik va mahalliy ta’minot aloqalari esa keyinroq yuzaga chiqishi mumkinligini muhokama qiladi.
Bu mexanizmlar bevosita sinovdan o‘tkazilmagan. Shu sababli natija “FDI birinchi yilda albatta xarajat keltirib chiqaradi” degan sababiy qonun sifatida talqin qilinmasligi kerak.
Nima uchun FDI ning marjinal ta’siri xom FDI koeffitsiyentidan muhimroq?
Chunki modelda FDI soliq bilan ko‘paytiriladigan o‘zaro ta’sir hadining bir qismidir. Xom FDI koeffitsiyenti faqat \(lnTax=0\) shartidagi bog‘liqlikni ko‘rsatadi va bu soliq darajasi Marokash namunasida kuzatilmagan. Iqtisodiy jihatdan mazmunli natija FDI koeffitsiyenti bilan FDI × soliq koeffitsiyentini amalda kuzatilgan soliq darajalarida birgalikda baholashdir.
Tarkibiy uzilishsiz hisoblangan FDI marjinal ta’sirlari
| Iqtisodiy ko‘rsatkich | Minimal soliq | O‘rtacha soliq | Maksimal soliq |
|---|---|---|---|
| Yillik YaIM o‘sishi | 0,629 | 0,591 | 0,562 |
| Real YaIM | 0,683 | 0,659 | 0,641 |
| Aholi jon boshiga YaIM | 1,032 | 1,018 | 1,008 |
2009 tarkibiy uzilishi hisobga olingandagi FDI marjinal ta’sirlari
| Iqtisodiy ko‘rsatkich | Minimal soliq yuki lnTax=3,012 | O‘rtacha soliq yuki lnTax=3,209 | Maksimal soliq yuki lnTax=3,356 | Minimal–maksimal kamayish |
|---|---|---|---|---|
| Yillik YaIM o‘sishi | 1,703 | 1,664 | 1,633 | %4,11 |
| Real YaIM | 0,579 | 0,476 | 0,399 | %31,08 |
| Aholi jon boshiga YaIM | 0,683 | 0,629 | 0,591 | %13,47 |
Minimal, o‘rtacha va maksimal lnTax qiymatlari mos ravishda taxminan %20,33, %24,75 va %28,67 soliq tushumi/YaIM nisbatlariga to‘g‘ri keladi.
Real YaIM modelidagi %31,08 zaiflashuv uchta natija ichida eng kuchli shartlovchi ta’sirdir. Manba buni fiskal muhitning uzoq muddatli unumli salohiyat jamg‘arilishi bilan bog‘liqligi yillik o‘sish tebranishlariga qaraganda kuchliroq bo‘lishi mumkinligi bilan izohlaydi.
Marjinal ta’sir baholarining noaniqlik chegarasi
Jadvaldagi marjinal ta’sirlar nuqtaviy baholardir. Manba normallashtirilgan uzoq muddatli koeffitsiyentlarning to‘liq varians-kovariatsiya matritsasi mavjud bo‘lmagani uchun ushbu chiziqli kombinatsiyalarning ishonch oraliqlarini hisoblamagan. Shu sababli 1,703, 0,579 yoki 0,683 kabi marjinal ta’sir qiymatlarining o‘ziga alohida yangi statistik ahamiyat yorlig‘i qo‘shilmasligi kerak.
Ushbu tadqiqot umumiy soliq pasaytirish kerakligini ko‘rsatadimi?
Yo‘q. Manbaning xulosa bo‘limi umumiy yoki farqlanmagan soliq pasaytirishlarni qo‘llab-quvvatlamasligini aniq bildiradi. Tadqiqot optimal soliq stavkasini ham hisoblamaydi. Ishlatilgan soliq ko‘rsatkichi jami soliq tushumlarining YaIMga nisbatidir; shu sababli natijalarni muayyan korporativ soliq pasayishi yoki rag‘batning sababiy ta’siri sifatida qo‘llab bo‘lmaydi.
Nazorat o‘zgaruvchilari nimani ko‘rsatadi?
Savdo ochiqligi afzal ko‘rilgan uchta modelda umuman ijobiy bog‘liqlikni ko‘rsatadi. Manba bu natijani xalqaro bozorlar, kapital tovarlari va oraliq resurslarga kirish bilan bog‘lar ekan, ochiqlik foydasi mahalliy texnologik salohiyat va eksport tuzilmasiga bog‘liq ekanini ta’kidlaydi.
Inflyatsiya afzal ko‘rilgan modellarda manfiy bog‘liqlikni ko‘rsatadi. Ta’lim ko‘rsatkichi ijobiy bog‘langan va inson kapitalining xorijiy texnologiya hamda ishlab chiqarish bilimlarini o‘zlashtirish qobiliyatiga qo‘shgan hissasiga mos keladi.
Aholi o‘sishining manfiy koeffitsiyenti manbaga ko‘ra aholining o‘zi zararli degani emas; natija Marokash iqtisodiyotining o‘sib borayotgan mehnat yoshidagi aholini unumli va rasmiy bandlikka aylantirish qobiliyati bilan bog‘liq tarzda talqin qilinadi.
Davlat xarajatlari koeffitsiyenti modellarga qarab ishora va miqdor jihatdan o‘zgargani sababli manba jami xarajat hajmidan ko‘ra xarajatlarning tarkibi, maqsadliligi va amalga oshirish samaradorligi muhimligini muhokama qiladi.
Model diagnostikasi
| Test | YaIM o‘sishi | Real YaIM | Aholi jon boshiga YaIM |
|---|---|---|---|
| Qoldiqlarning normallik testi | 0,412 (p=0,8163) | 0,840 (p=0,6567) | 0,902 (p=0,6369) |
| Ramsey RESET | 3,743 (p=0,1014) | 1,140 (p=0,3721) | 1,601 (p=0,2070) |
| Breusch–Godfrey LM | 0,465 (p=0,8940) | 1,140 (p=0,5284) | 0,562 (p=0,8204) |
| ARCH | 0,096 (p=0,7589) | 1,160 (p=0,2948) | 0,083 (p=0,7755) |
| Qo‘shimcha ketma-ket korrelyatsiya LM o‘lchovi | 0,373 (p=0,5635) | 1,175 (p=0,3916) | 0,285 (p=0,6300) |
Manba %5 ahamiyat chegarasida ushbu diagnostikalarning hech birida model yetarli emasligini ko‘rsatuvchi dalil topmaydi.
CUSUM va CUSUMSQ shakllari
Manbadagi Shakl 1, Shakl 2 va Shakl 3 mos ravishda yillik YaIM o‘sishi, real YaIM va aholi jon boshiga YaIM uchun CUSUM va CUSUMSQ barqarorlik testlarini ko‘rsatadi. Afzal ko‘rilgan 2009 uzilishi tuzatilgan modellarda test yo‘llari %5 kritik chegaralar ichida qoladi. Manba bu natijani tarkibiy uzilish modelga kiritilgandan so‘ng tizimli parametr beqarorligi mavjud emasligi sifatida baholaydi.
Tadqiqot qo‘llab-quvvatlaydigan natijalar
- Uchta iqtisodiy ko‘rsatkich uchun uzoq muddatli kointegratsiya mavjud.
- FDI ning uzoq muddatli marjinal bog‘liqligi kuzatilgan butun soliq oralig‘ida ijobiy.
- FDI × soliq o‘zaro ta’siri manfiy; amalda kuzatilgan jami fiskal yukning yuqoriroq bo‘lishi FDI ning ijobiy uzoq muddatli bog‘liqligini zaiflashtiradi.
- Bu zaiflashuv 2009 tarkibiy uzilishi hisobga olinganda ayniqsa real YaIM modelida kuchli.
- FDI ning qisqa muddatli o‘zgarishi uchta iqtisodiy ko‘rsatkich modelining barchasida manfiy bog‘langan.
- Manfiy va ahamiyatli ECM koeffitsiyentlari uzoq muddatli muvozanatga qaytishni qo‘llab-quvvatlaydi.
- 2009 yil Bai–Perron usuli bilan manba tomonidan aniqlangan muhim tarkibiy uzilishdir.
- Model diagnostikasi va CUSUM/CUSUMSQ natijalari afzal ko‘rilgan ARDL modellarida sezilarli beqarorlikni ko‘rsatmaydi.
Tadqiqot qo‘llab-quvvatlamaydigan natijalar
- Soliq stavkalarining FDI yoki o‘sishga sababiy ta’siri aniqlanmagan.
- Optimal korporativ soliq yoki jami soliq stavkasi hisoblanmagan.
- Umumiy soliq pasayishi iqtisodiy o‘sishni oshirishi ko‘rsatilmagan.
- FDI har bir davrda yoki har bir loyihada o‘sishni avtomatik ravishda oshirishi ko‘rsatilmagan.
- Texnologiya transferi, xodimlarni o‘qitish yoki mahalliy yetkazib beruvchi aloqalari ma’lumotlar orqali alohida sababiy mexanizm sifatida o‘lchanmagan.
- Jami soliq tushumi ko‘rsatkichi muayyan xorijiy investorning haqiqiy samarali soliq yuki emas.
- 35 yillik mamlakat vaqt qatoridan olingan koeffitsiyentlarni boshqa mamlakatlarga bevosita umumlashtirib bo‘lmaydi.
Siyosiy mazmuni
Manbaning siyosat xabari “FDI jalb qilish uchun soliqlarni imkon qadar pasaytiring” emas. Tadqiqot oldindan aytish mumkin bo‘lgan, shaffof, raqobatbardosh va ma’muriy jihatdan samarali fiskal tizimning ahamiyatini ta’kidlaydi.
Soliq rag‘batlari qo‘llanganda ularni umumiy, muddatsiz va shartsiz imtiyozlar o‘rniga tanlab beriladigan, vaqtinchalik va o‘lchanadigan natijalarga bog‘lash tavsiya etiladi. Manba malakali bandlik, texnologiya transferi, mahalliy ta’minot, eksportni diversifikatsiyalash va hududiy rivojlanish kabi natijalarni misol sifatida keltiradi.
FDI ning iqtisodiy hissasi narxlar barqarorligi, inson kapitali, unumli davlat xarajatlari, savdo integratsiyasi va xorijiy investorlar bilan mahalliy firmalar o‘rtasidagi kuchli aloqalar bilan birgalikda baholanishi kerakligi ta’kidlanadi.
Cheklovlar
Tadqiqotning eng muhim cheklovi namuna hajmidir. 35 yillik boshlang‘ich namuna bitta kechikishdan so‘ng 34 kuzatuvga tushadi. Shu bilan birga, modellar ko‘plab izohlovchi o‘zgaruvchilar, o‘zaro ta’sir hadi, tarkibiy uzilish dummy si va dinamik koeffitsiyentlarni o‘z ichiga oladi. Bu tuzilma baholash aniqligi va statistik quvvatni cheklashi mumkin.
ARDL dinamik moslashuvni modellashtirsa-da, teskari sababiyat va chiqarib tashlangan o‘zgaruvchilarni to‘liq bartaraf etmaydi. Yuqoriroq o‘sish ko‘proq FDI jalb qilishi mumkin; soliq tushumlari va davlat xarajatlari iqtisodiy sharoitlarga javob berishi mumkin.
Jami soliq tushumi/YaIM nisbati ex post fiskal natijadir. U muayyan soliq siyosati yoki xorijiy investorga qo‘llanadigan samarali stavka emas.
Bundan tashqari, milliy yillik ma’lumotlar tarmoqlar, hududlar, kompaniya turlari va FDI loyihalarining sifati o‘rtasidagi farqlarni yashirishi mumkin. Kelgusi tadqiqotlarda izchil ma’lumotlar shakllanganda qonuniy yoki samarali korporativ soliq ko‘rsatkichlari, tarmoq va firma darajasidagi ma’lumotlar, chiziqli bo‘lmagan modellar va kuchliroq sababiy identifikatsiya strategiyalaridan foydalanish tavsiya etiladi.
Manba ichidagi tahririy izoh
Manbada jadval havolalarida kichik raqamlash siljishi mavjud. 11-sahifadagi bayon “Tables 2 and 3” iborasini tavsifiy statistika va korrelyatsiya matritsasi uchun ishlatadi, holbuki haqiqiy Jadval 2 kechikishni tanlash mezonlarini, Jadval 3 tavsifiy statistikani va Jadval 4 korrelyatsiya matritsasini o‘z ichiga oladi. 16-sahifada korrelyatsiya matritsasi yana xato tarzda Table 3 deb atalgan. Birlik ildiz Jadval 6 dagi Trade qatorida “II(1)” ko‘rsatilishi ham matndagi izohga ko‘ra I(1) yozuv xatosidir. Ushbu tahririy nuqtalar raqamli natijalarni o‘zgartirish uchun ishlatilmagan.
Manba va Usul Haqida Izoh
Asl tadqiqot: Foreign Direct Investment, Taxation, and Growth Dynamics in Morocco: An ARDL Bounds-Testing Analysis.
Mualliflar: Anass Arbia; Hamza Ayass; Fatima Zahra Belarbi; Somia Ghrara; Amal Bouzid.
Mas’ul muallif: Anass Arbia.
Muassasalar: Faculty of Legal, Economic, and Social Sciences, Mohammed V University, Salé; Faculty of Legal, Economic and Social Sciences, Mohammed V University, Rabat; Faculty of Legal, Economic and Social Sciences, Cadi Ayyad University, Marrakech, Morocco.
Jurnal: Economies.
Nashriyot: MDPI.
Bibliografik yozuv: Economies, 2026, 14(9), 387.
DOI: 10.3390/economies14090387.
Nashr jarayoni: Qabul qilindi: 6 iyul 2026; qayta ko‘rib chiqildi: 19 avgust 2026; ma’qullandi: 27 avgust 2026; nashr etildi: 4 sentabr 2026.
Manba turi: Taqrizdan o‘tgan, ochiq kirishli asl tadqiqot maqolasi.
Litsenziya: Creative Commons Attribution (CC BY).
Geografik qamrov: Marokash.
Davr: 1990–2024, yillik ma’lumot.
Boshlang‘ich namuna: 35 yillik kuzatuv.
Samarali ARDL namunasi: Bir yillik maksimal kechikishdan keyin 34 kuzatuv.
Iqtisodiy ko‘rsatkichlar: Yillik YaIM o‘sishi, real YaIM va aholi jon boshiga real YaIM.
Asosiy izohlovchi o‘zgaruvchi: Sof kiruvchi FDI / YaIM (%).
Moderator: Jami soliq tushumlarining YaIMga nisbatining natural logarifmi; amalda kuzatilgan jami fiskal yukning keng ko‘rsatkichidir.
Nazoratlar: Savdo ochiqligi, inflyatsiya, ta’lim, yakuniy davlat iste’mol xarajatlari va aholi o‘sishi.
Asosiy usullar: Augmented Dickey–Fuller; Phillips–Perron; Bai–Perron tarkibiy uzilish testi; ARDL bounds cointegration; Error Correction Model; o‘zaro ta’sir modeli; shartli marjinal ta’sir tahlili; Jarque–Bera; Ramsey RESET; Breusch–Godfrey; ARCH; CUSUM va CUSUMSQ.
Tarkibiy uzilish: 2009; oldingi davr 1990–2008, keyingi davr 2009–2024.
Ahamiyat belgisi: Manbada *, ** va *** mos ravishda %10, %5 va %1 darajalarini bildiradi.
Moliyalashtirish: Tashqi moliyalashtirish olinmagan.
Etika qo‘mitasi: Qo‘llanilmaydi.
Axborotli rozilik: Qo‘llanilmaydi.
Ma’lumotlardan foydalanish imkoniyati: Manba tadqiqotning asl hissalari maqola ichida mavjudligini bildiradi.
Manfaatlar to‘qnashuvi: Mualliflar manfaatlar to‘qnashuvini bildirmagan.
Muallif hissalari: Konseptuallashtirish va usul barcha mualliflar; dasturiy ta’minot A.A. va H.A.; tekshirish A.A., H.A. va F.Z.B.; formal tahlil A.A. va H.A.; tadqiqot barcha mualliflar; resurslar F.Z.B., S.G. va A.B.; ma’lumotlarni tartibga solish A.A. va H.A.; dastlabki qoralama A.A., H.A. va F.Z.B.; ko‘rib chiqish/tahrirlash barcha mualliflar; nazorat va loyiha boshqaruvi A.A. tomonidan amalga oshirilgan.
Asosiy metodologik cheklov: ARDL dinamik tuzilma va kechikishlar orqali bir vaqtlilikning bir qismini boshqarishi mumkin, ammo endogenlikni to‘liq hal qilmaydi. Natijalar sababiy siyosat ta’sirlari emas, dinamik shartli bog‘liqliklardir.
Marjinal ta’sir cheklovi: Jadval 12–13 qiymatlari nuqtaviy baholardir. To‘liq varians-kovariatsiya matritsasi mavjud bo‘lmagani uchun manba bu marjinal ta’sirlar uchun alohida ishonch oralig‘i yoki yangi ahamiyat testini yaratmagan.
Manba ichidagi izchillik izohi: Jadval 2–4 ga berilgan ayrim matn havolalarida raqamlash siljishi va birlik ildiz jadvalida “II(1)” yozuvi mavjud. Verianla haqiqiy jadval mazmuni va manba bayonining ilmiy ma’nosini asos qilib oladi.
Vizual qayta qurish izohi: Jadval 13 dagi minimal–o‘rtacha–maksimal soliq sharoitlarida FDI marjinal ta’sirlari uchta alohida o‘sish ko‘rsatkichi uchun bevosita manba raqamlaridan asl Verianla grafigi sifatida qayta chizilishi mumkin. ECM moslashuv tezliklari ham qiyosiy grafik uchun mos. CUSUM/CUSUMSQ egri chiziqlarining oraliq nuqtalari xom ma’lumotlarsiz grafikdan aniq qiymat sifatida qayta ishlab chiqilmasligi kerak.
Izoh qoldiring
E-pochta manzilingiz chop etilmaydi. Majburiy maydonlar * bilan belgilangan