


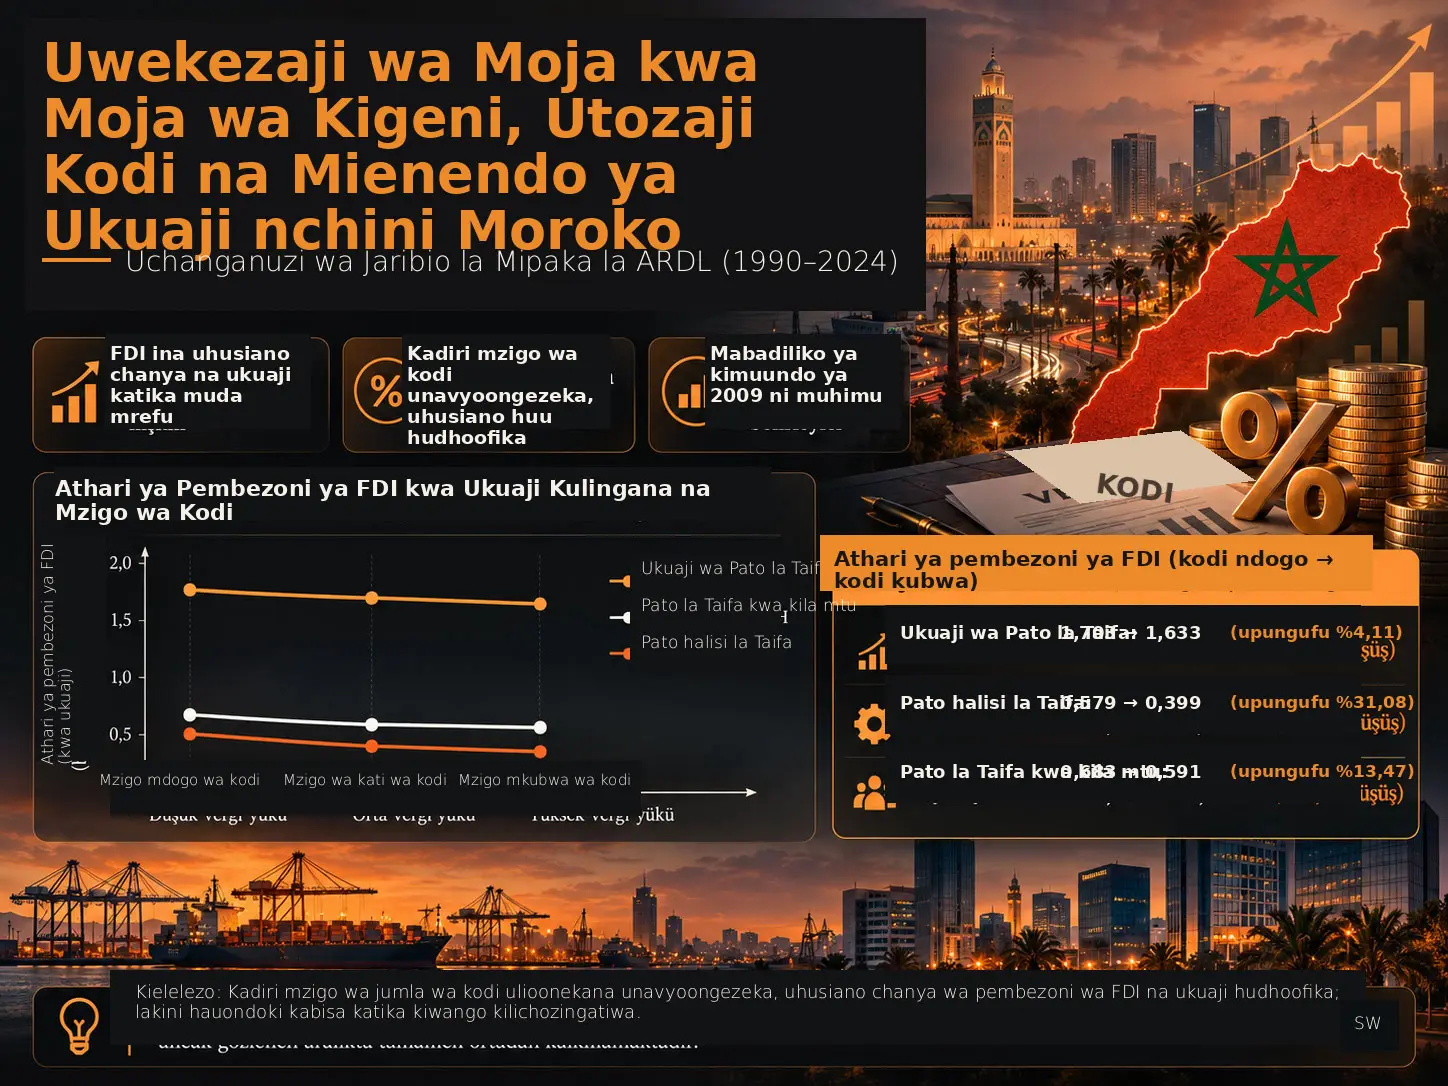
Jaribio la Mipaka la Ucheleweshaji wa Usambazaji wa Kujirejesha (Autoregressive Distributed Lag Bounds Testing, ARDL) ni mbinu ya kiuchumi inayoweza kutathmini katika mfumo mmoja mienendo ya muda mfupi na uhusiano wa muda mrefu wa cointegration kati ya mfululizo wa muda wenye viwango vya ujumuishaji I(0) na I(1). Utafiti huu unachunguza ikiwa uhusiano wa uwekezaji wa moja kwa moja wa kigeni (Foreign Direct Investment, FDI) na utendaji wa kiuchumi nchini Moroko katika kipindi cha 1990–2024 hubadilika kulingana na mzigo wa jumla wa kifedha unaozingatiwa. Utendaji wa kiuchumi ulipimwa kwa viashiria vitatu vinavyokamilishana: ukuaji wa kila mwaka wa Pato la Taifa, Pato la Taifa halisi na Pato la Taifa halisi kwa kila mtu; mwingiliano wa FDI × kodi, jaribio la ARDL bounds, Error Correction Model, uchanganuzi wa mabadiliko ya kimuundo wa Bai–Perron na hesabu za athari za pembezoni zilitumiwa kwa pamoja.
Matokeo makuu ni kwamba kuna uhusiano chanya wa muda mrefu kati ya FDI na utendaji wa kiuchumi wa Moroko; hata hivyo, kwa sababu mwingiliano wa FDI × kodi ni hasi, uhusiano huu chanya hudhoofika kadiri mzigo wa jumla wa kifedha unaozingatiwa unavyoongezeka. Mabadiliko ya kimuundo ya 2009 yanapozingatiwa, uhusiano wa pembezoni wa FDI hupungua kwa %4,11 kwa ukuaji wa kila mwaka wa Pato la Taifa, %31,08 kwa Pato la Taifa halisi na %13,47 kwa Pato la Taifa kwa kila mtu wakati wa kuhama kutoka kiwango cha chini kabisa hadi kiwango cha juu kabisa cha kodi kilichozingatiwa. Hata hivyo, katika viashiria vyote vitatu, makadirio ya nukta ya pembezoni ya FDI hubaki chanya katika wigo mzima wa kodi uliozingatiwa katika sampuli.
Ugunduzi huu haumaanishi kwamba “kodi kubwa huondoa manufaa ya FDI” au kwamba “kodi zikishushwa ukuaji utaongezeka kwa hakika”. Kiashiria cha kodi katika utafiti si kiwango maalumu cha kisheria au cha ufanisi cha kodi ya kampuni, bali ni kipimo cha mzigo wa jumla wa kifedha uliotokea kinachotokana na uwiano wa mapato yote ya kodi kwa Pato la Taifa. Aidha, kwa kuwa ARDL haisuluhishi kikamilifu matatizo ya sababu inayogeuka na vigezo vilivyoachwa nje, vigawo vinatafsiriwa kama mahusiano ya masharti yenye mienendo, si kama athari za kisababishi zilizotambuliwa kikamilifu.
Tatizo kuu la utafiti
FDI inaweza kuongeza akiba ya mtaji katika uchumi unaoendelea, kuleta teknolojia mpya na maarifa ya usimamizi, kuunda ajira na kuimarisha uhusiano wa mauzo ya nje. Hata hivyo, manufaa ya kiuchumi ambayo mtaji wa kigeni huleta kwa uchumi mwenyeji si ya moja kwa moja. Ubora wa FDI, mgawanyo wake wa kisekta, uhusiano wake na makampuni ya ndani, mtaji watu, muundo wa kifedha, taasisi na mazingira ya kifedha vinaweza kubadilisha ukubwa wa manufaa haya.
Swali kuu ambalo utafiti unauliza kwa Moroko si tu kama kodi huathiri moja kwa moja ukuaji au uingiaji wa FDI. Kwa namna maalumu zaidi, utafiti unachunguza ikiwa uhusiano wa FDI na ukuaji unategemea kiwango cha sasa cha mzigo wa kifedha.
Pengo linalolengwa katika fasihi
Kulingana na chanzo, mahusiano matatu katika fasihi ya Moroko yamechunguzwa hapo awali kwa kiasi kikubwa tofauti: FDI–ukuaji, kodi–ukuaji na kodi–FDI. Kwa upande mwingine, kushughulikia mzigo wa jumla wa kifedha kama kigezo kinachoweka masharti kwa uhusiano kati ya FDI na ukuaji ndani ya modeli moja yenye mienendo bado ni jambo lenye ushahidi mdogo.
Utafiti huu unaunganisha mikondo hii mitatu ya fasihi katika mfumo mmoja wa ARDL wenye mwingiliano. Mchango wake si kubuni ARDL au modeli ya mwingiliano yenyewe, bali kutumia mbinu hizi kwa pamoja na mkusanyo wa data wa muda mrefu mahsusi kwa Moroko, viashiria vitatu tofauti vya utendaji wa kiuchumi, mabadiliko ya kimuundo yaliyobainishwa kwa njia ya ndani na uchanganuzi wa athari za pembezoni.
Kwa nini FDI inaweza kuunga mkono ukuaji?
Chanzo kinatumia njia kadhaa za kinadharia zinazokamilishana. Katika mfumo wa ukuaji wa Harrod–Domar na wa neoklasiki, FDI hukamilisha akiba za ndani, hupunguza vikwazo vya ufadhili na kupanua akiba ya mtaji. Mtazamo wa ukuaji wa ndani unasisitiza kwamba uwekezaji wa kigeni unaweza kuathiri tija kupitia njia kama usambazaji wa teknolojia, maarifa ya usimamizi, mafunzo ya wafanyakazi, ubunifu na ufikiaji wa mitandao ya uzalishaji ya kimataifa.
Katika nadharia ya FDI spillover kuna mifumo minne mikuu: uoneshaji na uigaji, uhamaji wa wafanyakazi, shinikizo la ushindani na uhusiano kati ya makampuni. Uhusiano wa nyuma ambao makampuni ya kigeni hujenga na wasambazaji wa ndani, au uhusiano wa mbele unaotokana na kutoa pembejeo bora kwa makampuni ya ndani, ni miongoni mwa mifumo mikuu ambayo uwekezaji wa moja kwa moja wa kigeni unaweza kuenea katika sehemu nyingine za uchumi.
Kwa nini uwezo wa kufyonza ni muhimu?
Maarifa na teknolojia zinazoletwa na uwekezaji wa kigeni hazitarajiwi kuenea moja kwa moja katika uchumi wa ndani. Uwezo wa kufyonza unamaanisha uwezo unaotokana na hali kama ujuzi wa wafanyakazi, uwezo wa usimamizi, uwezo wa utafiti na maendeleo, ufikiaji wa fedha, miundombinu ya kidijitali na ya kimwili, mfumo wa ubunifu na ubora wa taasisi wa kutambua, kufyonza na kutumia kwa tija maarifa ya kigeni.
Kwa hiyo, kiasi kilekile cha FDI kinaweza kutoa matokeo tofauti katika uchumi mbili au katika vipindi tofauti vya uchumi uleule.
Mzigo wa kodi unabadilishaje uhusiano kati ya FDI na ukuaji wa uchumi?
Kigawo cha mwingiliano wa FDI × lnTax katika utafiti ni hasi katika modeli zote tatu za muda mrefu. Hii inaonyesha kwamba kadiri mzigo wa jumla wa kifedha unaozingatiwa nchini Moroko unavyoongezeka, ndivyo uhusiano chanya wa pembezoni wa FDI na utendaji wa kiuchumi unavyodhoofika. Hata hivyo, uhusiano wa pembezoni haugeuki kuwa hasi katika wigo wa kodi uliochunguzwa; mzigo wa kodi hupunguza uhusiano chanya kati ya FDI na ukuaji, lakini hauuondoi katika matokeo ya chanzo.
Njia mbili za kinadharia zinazopingana za utozaji kodi
Chanzo hakishughulikii kodi kama utaratibu wa gharama wa upande mmoja katika uhusiano wa FDI–ukuaji.
| Utaratibu | Mchakato wa kiuchumi | Matokeo yanayowezekana kwa uhusiano wa FDI na ukuaji |
|---|---|---|
| Njia ya upotoshaji / mapato baada ya kodi | Mapato baada ya kodi na motisha ya kuwekeza tena yanaweza kupungua; gharama za uendeshaji na uzingatiaji zinaweza kuongezeka. | Ukubwa, uendelevu au uhusiano wa FDI na uchumi wa ndani unaweza kudhoofika. |
| Njia ya matumizi ya umma yenye tija / uwezo wa kufyonza | Mapato ya kodi yanaweza kufadhili miundombinu, elimu, afya, mitandao ya kidijitali na uwezo wa umma. | Uwezo wa kunufaika na usambazaji wa teknolojia na tija kutoka kwa uwekezaji wa kigeni unaweza kuimarika. |
Mwingiliano hasi wa FDI × kodi katika utafiti unaendana na utaratibu wa kwanza kuwa wenye nguvu zaidi katika uhusiano wa jumla ndani ya sampuli na modeli. Hata hivyo, kwa kuwa kigezo cha mapato yote ya kodi hakiwezi kutambua kila utaratibu huu tofauti, tafsiri hii si ushahidi wa moja kwa moja wa utaratibu wa kisababishi.
Je, kiashiria cha “kodi” kinachotumiwa katika utafiti ni kiwango maalumu cha kodi?
Hapana. Kigezo cha Tax ni logariti asilia ya uwiano wa mapato yote ya kodi kwa Pato la Taifa. Kwa hiyo, hakipimi moja kwa moja kiwango cha kodi ya kampuni, kiwango cha kodi kinacholipwa kwa ufanisi na wawekezaji wa kigeni au motisha maalumu. Msingi wa kodi, uzingatiaji wa kodi, shughuli za kiuchumi na utendaji wa ukusanyaji pia vinaweza kuathiri mabadiliko ya kigezo hiki.
Mkusanyo wa data
Uchanganuzi unategemea data za kila mwaka za Moroko za kipindi cha 1990–2024 na una uchunguzi 35 kwa kila kigezo. Kwa sababu ucheleweshaji wa kipindi kimoja umetumiwa, sampuli halisi ya makadirio ya ARDL ni uchunguzi 34.
| Kigezo | Kipimo | Mabadiliko | Chanzo |
|---|---|---|---|
| GDP growth | Ukuaji wa kila mwaka wa Pato la Taifa (%) | Kiwango | World Development Indicators |
| Real GDP | PPP, dola za kimataifa za kudumu za 2011 | Logariti asilia | World Development Indicators |
| GDP per capita | Pato la Taifa halisi kwa kila mtu kwa PPP | Logariti asilia | World Development Indicators |
| FDI | FDI halisi inayoingia / Pato la Taifa (%) | Kiwango | UNCTAD |
| Tax | Mapato yote ya kodi / Pato la Taifa (%) | Logariti asilia | World Development Indicators |
| Trade | Mauzo ya nje + uagizaji / Pato la Taifa (%) | Logariti asilia | World Development Indicators |
| Inflation | Mfumuko wa bei za watumiaji, mabadiliko ya kila mwaka (%) | Kiwango | World Development Indicators |
| Education | Jumla ya viwango ghafi vya uandikishaji wa elimu ya msingi + sekondari + ya juu | Logariti asilia | World Development Indicators |
| FGE | Matumizi ya mwisho ya serikali / Pato la Taifa (%) | Logariti asilia | World Development Indicators |
| Population | Ukuaji wa kila mwaka wa idadi ya watu (%) | Kiwango | World Development Indicators |
Takwimu elekezi
Wastani wa ukuaji wa kila mwaka wa Pato la Taifa ni %3,719, mkengeuko sanifu ni 3,064 na wigo ni kutoka −%7,178 hadi %8,020. Uingiaji wa FDI ni wastani wa %2,512 ya Pato la Taifa na hubadilika kati ya %1,080–%7,080.
Wastani wa lnTax ni 3,209. Thamani za chini 3,012, wastani 3,209 na juu 3,356 zinawakilisha takribani uwiano wa mapato yote ya kodi sawa na %20,33, %24,75 na %28,67 ya Pato la Taifa mtawalia.
Udhibiti wa uhusiano mwingi wa mstari
Uhusiano wa juu zaidi wa jozi kati ya vigezo elezi ni takribani 0,65. Thamani zote za VIF ziko chini ya 5. VIF ya juu zaidi ni 4,245 kwa idadi ya watu, 3,267 kwa mwingiliano wa FDI × Tax na 3,245 kwa mfumuko wa bei. Chanzo kinatathmini matokeo haya kama kutokuwepo kwa tatizo kubwa la multicollinearity.
Mbinu na Matokeo ya Utafiti
Modeli tatu kuu za utendaji wa kiuchumi
Chanzo kinaunda kazi tatu kuu:
\[ GDPg_t=f(FDI_t,\ln Tax_t,\ln Trade_t,INF_t,\ln Educ_t,\ln FGE_t,POP_t) \]
\[ \ln GDPr_t=f(FDI_t,\ln Tax_t,\ln Trade_t,INF_t,\ln Educ_t,\ln FGE_t,POP_t) \]
\[ \ln GDPpc_t=f(FDI_t,\ln Tax_t,\ln Trade_t,INF_t,\ln Educ_t,\ln FGE_t,POP_t) \]
Kisha neno la mwingiliano la \(FDI\times\ln Tax\) linaongezwa katika modeli zote tatu.
Muundo wa urejeshi wenye mwingiliano
Modeli ya ukuaji wa kila mwaka wa Pato la Taifa:
\[ GDPg_t = \beta_0+ \beta_1FDI_t+ \beta_2\ln Tax_t+ \beta_3Inter_t+ \beta_4\ln Trade_t+ \beta_5INF_t+ \beta_6\ln Educ_t+ \beta_7\ln FGE_t+ \beta_8POP_t+ \mu_t \]
Katika modeli za Pato la Taifa halisi na Pato la Taifa kwa kila mtu, muundo uleule wa vigezo elezi unatumiwa; vigezo tegemezi ni \(\ln GDPr_t\) na \(\ln GDPpc_t\) mtawalia.
\(Inter_t=FDI_t\times\ln Tax_t\) ni mwingiliano.
Athari ya pembezoni yenye masharti ya FDI
Kigawo cha FDI hakiwezi kutafsiriwa peke yake katika modeli yenye mwingiliano. Athari ya pembezoni ya FDI huhesabiwa kama:
\[ \frac{\partial Y_t}{\partial FDI_t} = \beta_1+\beta_3\ln Tax_t \]
huhesabiwa kwa namna hiyo.
Hapa \(\beta_1\) ni kigawo kikuu cha FDI, \(\beta_3\) ni kigawo cha mwingiliano wa FDI × kodi, na \(\ln Tax_t\) ni logariti ya mzigo wa jumla wa kodi unaozingatiwa. \(\beta_3\) hasi humaanisha kwamba uhusiano wa pembezoni wa FDI hupungua kadiri kigezo cha kodi kinavyoongezeka.
Athari ya pembezoni ya kodi
Vivyo hivyo, uhusiano wa pembezoni wenye masharti wa kigezo cha kodi ni:
\[ \frac{\partial Y_t}{\partial \ln Tax_t} = \beta_2+\beta_3FDI_t \]
Kwa hiyo, katika modeli yenye mwingiliano, vigawo vya FDI na kodi havipaswi kusomwa kama athari za kiuchumi zilizo huru kutoka kwa kila kimoja.
Upungufu wa asilimia katika uhusiano wa pembezoni
Chanzo kinakokotoa kudhoofika kati ya viwango vya chini kabisa na vya juu kabisa vya kodi vilivyozingatiwa kwa fomula:
\[ Percentage\ decline= \frac{ME_{FDI}(Tax_{min})-ME_{FDI}(Tax_{max})} {ME_{FDI}(Tax_{min})} \times100 \]
inahesabiwa kwa fomula hii.
Kwa nini ARDL ilitumika?
Majaribio ya ADF na Phillips–Perron yanaonyesha kuwa mifululizo ni mchanganyiko wa I(0) na I(1). Pato la Taifa halisi, ukuaji wa kila mwaka wa Pato la Taifa, FDI na mfumuko wa bei ni tulivu katika kiwango; Pato la Taifa kwa kila mtu, kodi, ufunguzi wa biashara, elimu, matumizi ya serikali na ukuaji wa idadi ya watu huwa tulivu katika tofauti ya kwanza. Hakuna mfululizo wenye I(2).
Jaribio la ARDL bounds lilichaguliwa kwa sababu linaruhusu mifululizo ya I(0) na I(1) kuigwa kwa pamoja na linafaa kwa sampuli ndogo yenye uchunguzi 35 tu.
Uchaguzi wa ucheleweshaji
Kwa sababu ya data za kila mwaka na sampuli ndogo, urefu wa juu wa ucheleweshaji umewekewa kikomo cha mwaka mmoja. Vigezo vyote vya LR, FPE, AIC, SC na HQ vinaunga mkono ucheleweshaji mmoja.
Modeli zilizochaguliwa:
| Kigezo tegemezi | Muundo wa ARDL |
|---|---|
| Ukuaji wa kila mwaka wa Pato la Taifa | ARDL(1,1,1,1,1,1,1,1,0) |
| Pato la Taifa halisi | ARDL(1,1,1,1,1,1,1,1,1) |
| Pato la Taifa kwa kila mtu | ARDL(1,1,1,1,1,1,1,1,1) |
Mabadiliko ya kimuundo ya 2009
Jaribio la mabadiliko mengi la Bai–Perron linabainisha 2009 kama tarehe ya mabadiliko ya kimuundo iliyoamuliwa ndani ya mfumo. Katika modeli zinazopendelewa, kigezo dummy kinachukua thamani 0 kwa 1990–2008 na 1 kwa 2009–2024.
Kuwa hasi kwa dummy hii katika modeli zote tatu kunaonyesha kwamba, baada ya kudhibiti vigezo vingine elezi, mienendo ya kiuchumi baada ya 2009 ilikuwa dhaifu zaidi kuliko mfumo wa awali. Kigawo hiki si athari ya kisababishi ya pekee ya mgogoro wa kifedha duniani, COVID-19, mahitaji ya nje, hali ya hewa au mshtuko mwingine wowote.
Jaribio la cointegration la ARDL bounds
| Modeli | F-statistic | Mpaka wa chini wa %5 | Mpaka wa juu wa %5 | Uamuzi |
|---|---|---|---|---|
| Ukuaji wa kila mwaka wa Pato la Taifa | 22,22 | 2,38 | 3,41 | Cointegration |
| Pato la Taifa halisi | 37,39 | 2,11 | 3,15 | Cointegration |
| Pato la Taifa kwa kila mtu | 5,22 | 2,11 | 3,15 | Cointegration |
Modeli inayopendelewa yenye mabadiliko ya 2009: ukuaji wa kila mwaka wa Pato la Taifa
| Neno | Kigawo cha muda mrefu | Kigawo cha muda mfupi |
|---|---|---|
| FDI | 2,315 *** | −0,215 *** |
| lnTax | −2,389 *** | −0,218 *** |
| FDI × lnTax | −0,203 *** | −0,584 *** |
| lnTrade | 1,994 ** | 2,851 *** |
| Inflation | −0,075 ** | −0,238 ** |
| Education | 1,113 * | 0,967 *** |
| lnFGE | 0,117 *** | −0,392 * |
| Population | −0,144 ** | Neno la tofauti halijaripotiwa katika jedwali la chanzo |
Kigawo cha dummy ya mabadiliko ya kimuundo ni −3,044 na ni muhimu katika kiwango cha %5. Kigawo cha ECM ni −0,978 na ni muhimu katika kiwango cha %1.
Modeli ya Pato la Taifa halisi
| Neno | Muda mrefu | Muda mfupi |
|---|---|---|
| FDI | 2,157 *** | −0,924 *** |
| lnTax | −0,559 ** | −0,221 *** |
| FDI × lnTax | −0,524 *** | −0,151 *** |
| lnTrade | 0,679 ** | 0,668 *** |
| Inflation | −0,119 *** | −0,215 *** |
| Education | 0,123 ** | 0,449 ** |
| lnFGE | −0,234 ** | −0,397 *** |
| Population | −0,222 *** | −0,137 * |
Kigawo cha dummy ya mabadiliko ya kimuundo ni −2,144 na ni muhimu katika kiwango cha %1. Kigawo cha ECM ni −0,279 na ni muhimu katika kiwango cha %1. Thamani hii inaonyesha kwamba takribani %27,9 ya kutokuwepo kwa usawa wa muda mrefu wa mwaka uliopita hurekebishwa katika mwaka unaofuata.
Modeli ya Pato la Taifa kwa kila mtu
| Neno | Muda mrefu | Muda mfupi |
|---|---|---|
| FDI | 1,490 *** | −0,390 *** |
| lnTax | −0,239 ** | −0,387 *** |
| FDI × lnTax | −0,268 *** | −0,318 *** |
| lnTrade | 0,456 ** | 1,245 *** |
| Inflation | −0,189 ** | −0,198 *** |
| Education | 0,559 ** | 0,464 *** |
| lnFGE | −0,108 * | 0,896 ** |
| Population | −0,181 *** | −0,472 ** |
Kigawo cha dummy ya mabadiliko ya kimuundo ni −1,645 na ni muhimu katika kiwango cha %1. Kigawo cha ECM ni −0,169 na ni muhimu katika kiwango cha %1; yaani takribani %16,9 ya kutokuwepo kwa usawa wa kipindi kilichopita hurekebishwa kila mwaka.
Kwa nini muda mfupi na muda mrefu vinaweza kuwa na ishara zinazopingana?
Katika modeli zote tatu, kigawo cha muda mfupi cha mabadiliko ya FDI ni hasi, huku uhusiano wa pembezoni wa muda mrefu wa FDI ukiwa chanya. Chanzo kinajadili kwamba miradi mipya ya uwekezaji inaweza katika hatua za mwanzo kuleta mashine zilizoagizwa kutoka nje, usakinishaji, mafunzo ya wafanyakazi na gharama za kuanzisha mradi; wakati uzalishaji, usambazaji wa teknolojia, ajira na uhusiano wa ndani wa usambazaji vinaweza kuonekana baadaye.
Mifumo hii haijajaribiwa moja kwa moja. Kwa hiyo, matokeo hayapaswi kutafsiriwa kama sheria ya kisababishi kwamba “FDI lazima ilete gharama katika mwaka wa kwanza”.
Kwa nini athari ya pembezoni ya FDI ni muhimu zaidi kuliko kigawo ghafi cha FDI?
Kwa sababu katika modeli, FDI ni sehemu ya neno la mwingiliano linalozidishwa na kodi. Kigawo ghafi cha FDI kinaonyesha tu uhusiano chini ya sharti \(lnTax=0\), na kiwango hiki cha kodi hakijaonekana katika sampuli ya Moroko. Matokeo yenye maana kiuchumi ni kutathmini kwa pamoja kigawo cha FDI na kigawo cha FDI × kodi katika viwango vya kodi vilivyozingatiwa kwa kweli.
Athari za pembezoni za FDI zilizohesabiwa bila mabadiliko ya kimuundo
| Utendaji wa kiuchumi | Kodi ya chini | Kodi ya wastani | Kodi ya juu |
|---|---|---|---|
| Ukuaji wa kila mwaka wa Pato la Taifa | 0,629 | 0,591 | 0,562 |
| Pato la Taifa halisi | 0,683 | 0,659 | 0,641 |
| Pato la Taifa kwa kila mtu | 1,032 | 1,018 | 1,008 |
Athari za pembezoni za FDI wakati mabadiliko ya kimuundo ya 2009 yanazingatiwa
| Utendaji wa kiuchumi | Mzigo wa chini wa kodi lnTax=3,012 | Mzigo wa wastani wa kodi lnTax=3,209 | Mzigo wa juu wa kodi lnTax=3,356 | Upungufu wa chini–juu |
|---|---|---|---|---|
| Ukuaji wa kila mwaka wa Pato la Taifa | 1,703 | 1,664 | 1,633 | %4,11 |
| Pato la Taifa halisi | 0,579 | 0,476 | 0,399 | %31,08 |
| Pato la Taifa kwa kila mtu | 0,683 | 0,629 | 0,591 | %13,47 |
Thamani za chini, wastani na juu za lnTax zinalingana mtawalia na takribani uwiano wa mapato ya kodi/Pato la Taifa wa %20,33, %24,75 na %28,67.
Kudhoofika kwa %31,08 katika modeli ya Pato la Taifa halisi ndiko kunakoonyesha masharti yenye nguvu zaidi kati ya matokeo matatu. Chanzo kinatafsiri hili kama uwezekano kwamba uhusiano wa mazingira ya kifedha na mkusanyiko wa uwezo wa uzalishaji wa muda mrefu unaweza kuwa na nguvu zaidi kuliko mabadiliko ya ukuaji wa kila mwaka.
Kikomo cha kutokuwa na uhakika cha makadirio ya athari za pembezoni
Athari za pembezoni katika jedwali ni makadirio ya nukta. Chanzo hakijahesabu vipindi vya kujiamini vya michanganyiko hii ya mstari kwa sababu matriksi kamili ya varians-covariance ya vigawo vya muda mrefu vilivyorekebishwa haipatikani. Kwa hiyo, thamani za athari za pembezoni kama 1,703, 0,579 au 0,683 hazipaswi kupewa alama mpya tofauti ya umuhimu wa kitakwimu.
Je, utafiti huu unaonyesha kwamba upunguzaji wa jumla wa kodi unapaswa kufanywa?
Hapana. Sehemu ya hitimisho ya chanzo inaeleza wazi kwamba haiungi mkono upunguzaji wa jumla au usiobagua wa kodi. Utafiti pia hauhesabu kiwango bora cha kodi. Kiashiria cha kodi kilichotumiwa ni uwiano wa mapato yote ya kodi kwa Pato la Taifa; kwa hiyo, matokeo hayawezi kutumiwa kama athari ya kisababishi ya upunguzaji fulani wa kodi ya kampuni au motisha.
Vigezo vya udhibiti vinaonyesha nini?
Ufunguzi wa biashara kwa ujumla unaonyesha uhusiano chanya katika modeli tatu zinazopendelewa. Chanzo kinahusisha matokeo haya na ufikiaji wa masoko ya kimataifa, bidhaa za mtaji na pembejeo za kati, huku kikisisitiza kwamba manufaa ya ufunguzi yanategemea uwezo wa teknolojia wa ndani na muundo wa mauzo ya nje.
Mfumuko wa bei unaonyesha uhusiano hasi katika modeli zinazopendelewa. Kiashiria cha elimu kina uhusiano chanya na kinaendana na mchango wa mtaji watu katika uwezo wa kufyonza teknolojia na maarifa ya uzalishaji kutoka nje.
Kigawo hasi cha ukuaji wa idadi ya watu, kwa mujibu wa chanzo, hakimaanishi kwamba idadi ya watu yenyewe ni hatari; matokeo yanatafsiriwa kwa kuhusishwa na uwezo wa uchumi wa Moroko kubadilisha ongezeko la watu wa umri wa kufanya kazi kuwa ajira yenye tija na rasmi.
Kwa kuwa kigawo cha matumizi ya serikali hubadilisha ishara na ukubwa kulingana na modeli, chanzo kinajadili umuhimu wa muundo, ulengaji na ufanisi wa utekelezaji wa matumizi kuliko kiasi cha jumla cha matumizi.
Uchunguzi wa modeli
| Jaribio | Ukuaji wa Pato la Taifa | Pato la Taifa halisi | Pato la Taifa kwa kila mtu |
|---|---|---|---|
| Jaribio la usambazaji wa kawaida wa mabaki | 0,412 (p=0,8163) | 0,840 (p=0,6567) | 0,902 (p=0,6369) |
| Ramsey RESET | 3,743 (p=0,1014) | 1,140 (p=0,3721) | 1,601 (p=0,2070) |
| Breusch–Godfrey LM | 0,465 (p=0,8940) | 1,140 (p=0,5284) | 0,562 (p=0,8204) |
| ARCH | 0,096 (p=0,7589) | 1,160 (p=0,2948) | 0,083 (p=0,7755) |
| Kipimo cha ziada cha LM cha uhusiano wa mfululizo | 0,373 (p=0,5635) | 1,175 (p=0,3916) | 0,285 (p=0,6300) |
Chanzo hakipati ushahidi wa kutotosheleza kwa modeli katika uchunguzi wowote kati ya huu kwa kiwango cha umuhimu cha %5.
Vielelezo vya CUSUM na CUSUMSQ
Kielelezo 1, Kielelezo 2 na Kielelezo 3 cha chanzo vinaonyesha mtawalia majaribio ya uthabiti ya CUSUM na CUSUMSQ kwa ukuaji wa kila mwaka wa Pato la Taifa, Pato la Taifa halisi na Pato la Taifa kwa kila mtu. Katika modeli zinazopendelewa zilizosahihishwa kwa mabadiliko ya 2009, njia za majaribio hubaki ndani ya mipaka muhimu ya %5. Chanzo kinatathmini matokeo haya kuwa hakuna kutokuwa thabiti kwa kimfumo kwa vigezo baada ya mabadiliko ya kimuundo kuingizwa katika modeli.
Matokeo yanayoungwa mkono na utafiti
- Kuna cointegration ya muda mrefu kwa viashiria vyote vitatu vya utendaji wa kiuchumi.
- Uhusiano wa pembezoni wa muda mrefu wa FDI ni chanya katika wigo mzima wa kodi uliozingatiwa.
- Mwingiliano wa FDI × kodi ni hasi; mzigo wa juu zaidi wa jumla wa kifedha uliotokea hudhoofisha uhusiano chanya wa muda mrefu wa FDI.
- Kudhoofika huku ni kwa nguvu hasa katika modeli ya Pato la Taifa halisi mabadiliko ya kimuundo ya 2009 yanapozingatiwa.
- Mabadiliko ya muda mfupi ya FDI yana uhusiano hasi katika modeli zote tatu za utendaji wa kiuchumi.
- Vigawo hasi na muhimu vya ECM vinaunga mkono kurudi kwenye usawa wa muda mrefu.
- 2009 ni mabadiliko muhimu ya kimuundo yaliyobainishwa na chanzo kwa mbinu ya Bai–Perron.
- Matokeo ya uchunguzi wa modeli na CUSUM/CUSUMSQ hayaonyeshi kutokuwa thabiti dhahiri katika modeli za ARDL zinazopendelewa.
Matokeo ambayo utafiti hauungi mkono
- Athari ya kisababishi ya viwango vya kodi kwa FDI au ukuaji haijabainishwa.
- Kiwango bora cha kodi ya kampuni au kiwango cha jumla cha kodi hakijahesabiwa.
- Haijaonyeshwa kwamba upunguzaji wa jumla wa kodi utaongeza ukuaji wa uchumi.
- Haijaonyeshwa kwamba FDI huongeza ukuaji moja kwa moja katika kila kipindi au kila mradi.
- Uhamishaji wa teknolojia, mafunzo ya wafanyakazi au uhusiano wa wasambazaji wa ndani haujapimwa tofauti kwa data kama mifumo ya kisababishi.
- Kiashiria cha mapato yote ya kodi si mzigo halisi wa kodi unaolipwa kwa ufanisi na mwekezaji maalumu wa kigeni.
- Vigawo vilivyopatikana kutoka mfululizo wa muda wa nchi wa miaka 35 haviwezi kujumlishwa moja kwa moja kwa nchi nyingine.
Maana ya sera
Ujumbe wa sera wa chanzo si “punguza kodi kadiri iwezekanavyo ili kuvutia FDI”. Utafiti unasisitiza umuhimu wa mfumo wa kifedha unaotabirika, wazi, wenye ushindani na wenye ufanisi wa kiutawala.
Motisha za kodi zinapotumiwa, inapendekezwa ziwe za kuchagua, za muda na zinazohusishwa na matokeo yanayoweza kupimwa badala ya misamaha ya jumla, isiyo na kikomo cha muda na isiyo na masharti. Chanzo kinatoa mifano kama ajira zenye ujuzi, uhamishaji wa teknolojia, ununuzi kutoka kwa wazalishaji wa ndani, utofautishaji wa mauzo ya nje na maendeleo ya kikanda.
Inasisitizwa kwamba mchango wa kiuchumi wa FDI unapaswa kutathminiwa pamoja na uthabiti wa bei, mtaji watu, matumizi ya umma yenye tija, ujumuishaji wa biashara na uhusiano imara kati ya wawekezaji wa kigeni na makampuni ya ndani.
Vikwazo
Kikwazo muhimu zaidi cha utafiti ni ukubwa wa sampuli. Sampuli ya awali ya miaka 35 hupungua hadi uchunguzi 34 baada ya ucheleweshaji mmoja. Wakati huo huo, modeli zinajumuisha idadi kubwa ya vigezo elezi, neno la mwingiliano, dummy ya mabadiliko ya kimuundo na vigawo vya mienendo. Muundo huu unaweza kupunguza usahihi wa makadirio na nguvu ya kitakwimu.
Ingawa ARDL huiga marekebisho yenye mienendo, haiondoi kikamilifu sababu inayogeuka na vigezo vilivyoachwa nje. Ukuaji wa juu unaweza kuvutia FDI zaidi; mapato ya kodi na matumizi ya serikali yanaweza kuitikia hali za kiuchumi.
Uwiano wa mapato yote ya kodi/Pato la Taifa ni matokeo ya kifedha ya ex post. Si sera maalumu ya kodi wala kiwango cha ufanisi kinachotumika kwa mwekezaji wa kigeni.
Aidha, data za kitaifa za kila mwaka zinaweza kuficha tofauti kati ya sekta, maeneo, aina za kampuni na ubora wa miradi ya FDI. Tafiti zijazo zinapendekezwa kutumia viashiria vya kisheria au vya ufanisi vya kodi ya kampuni, data za kiwango cha sekta na kampuni, modeli zisizo za mstari na mikakati yenye nguvu zaidi ya utambuzi wa kisababishi data thabiti zinapopatikana.
Dokezo la uhariri ndani ya chanzo
Kuna mtelezo mdogo wa nambari katika marejeo ya majedwali katika chanzo. Maelezo ya ukurasa wa 11 yanatumia kauli “Tables 2 and 3” kwa takwimu elekezi na matriksi ya uhusiano, wakati Jedwali 2 halisi lina vigezo vya uchaguzi wa ucheleweshaji, Jedwali 3 lina takwimu elekezi na Jedwali 4 lina matriksi ya uhusiano. Katika ukurasa wa 16, matriksi ya uhusiano inatajwa tena kimakosa kama Table 3. Katika Jedwali 6 la mzizi wa kitengo, alama “II(1)” katika safu ya Trade pia ni kosa la uandishi la I(1) kulingana na maelezo ya maandishi. Hoja hizi za uhariri hazikutumiwa kubadilisha matokeo ya nambari.
Maelezo ya Chanzo na Mbinu
Utafiti asilia: Foreign Direct Investment, Taxation, and Growth Dynamics in Morocco: An ARDL Bounds-Testing Analysis.
Waandishi: Anass Arbia; Hamza Ayass; Fatima Zahra Belarbi; Somia Ghrara; Amal Bouzid.
Mwandishi wa mawasiliano: Anass Arbia.
Taasisi: Faculty of Legal, Economic, and Social Sciences, Mohammed V University, Salé; Faculty of Legal, Economic and Social Sciences, Mohammed V University, Rabat; Faculty of Legal, Economic and Social Sciences, Cadi Ayyad University, Marrakech, Morocco.
Jarida: Economies.
Mchapishaji: MDPI.
Rekodi ya bibliografia: Economies, 2026, 14(9), 387.
DOI: 10.3390/economies14090387.
Mchakato wa uchapishaji: Ilipokelewa: 6 Julai 2026; ikarekebishwa: 19 Agosti 2026; ikakubaliwa: 27 Agosti 2026; ikachapishwa: 4 Septemba 2026.
Aina ya chanzo: Makala asilia ya utafiti iliyopitiwa na rika na yenye ufikiaji wazi.
Leseni: Creative Commons Attribution (CC BY).
Upeo wa kijiografia: Moroko.
Kipindi: 1990–2024, data za kila mwaka.
Sampuli ya awali: Uchunguzi wa miaka 35.
Sampuli halisi ya ARDL: Uchunguzi 34 baada ya ucheleweshaji wa juu wa mwaka mmoja.
Viashiria vya utendaji wa kiuchumi: Ukuaji wa kila mwaka wa Pato la Taifa, Pato la Taifa halisi na Pato la Taifa halisi kwa kila mtu.
Kigezo kikuu elezi: FDI halisi inayoingia / Pato la Taifa (%).
Kigezo cha kurekebisha: Logariti asilia ya uwiano wa mapato yote ya kodi kwa Pato la Taifa; ni wakala mpana wa mzigo wa jumla wa kifedha uliotokea.
Udhibiti: Ufunguzi wa biashara, mfumuko wa bei, elimu, matumizi ya mwisho ya serikali na ukuaji wa idadi ya watu.
Mbinu kuu: Augmented Dickey–Fuller; Phillips–Perron; jaribio la mabadiliko ya kimuundo la Bai–Perron; ARDL bounds cointegration; Error Correction Model; modeli ya mwingiliano; uchanganuzi wa athari ya pembezoni yenye masharti; Jarque–Bera; Ramsey RESET; Breusch–Godfrey; ARCH; CUSUM na CUSUMSQ.
Mabadiliko ya kimuundo: 2009; kipindi cha awali 1990–2008, kipindi kinachofuata 2009–2024.
Alama za umuhimu: Katika chanzo, *, ** na *** zinaonyesha mtawalia viwango vya %10, %5 na %1.
Ufadhili: Hakuna ufadhili wa nje uliopokelewa.
Kamati ya maadili: Haitumiki.
Ridhaa yenye taarifa: Haitumiki.
Upatikanaji wa data: Chanzo kinasema kwamba michango asilia ya utafiti inapatikana ndani ya makala.
Mgongano wa maslahi: Waandishi hawakuripoti mgongano wa maslahi.
Michango ya waandishi: Uundaji wa dhana na mbinu waandishi wote; programu A.A. na H.A.; uthibitishaji A.A., H.A. na F.Z.B.; uchanganuzi rasmi A.A. na H.A.; utafiti waandishi wote; rasilimali F.Z.B., S.G. na A.B.; upangaji wa data A.A. na H.A.; rasimu ya kwanza A.A., H.A. na F.Z.B.; mapitio/uhariri waandishi wote; usimamizi na usimamizi wa mradi ulifanywa na A.A.
Kikomo kikuu cha kimethodolojia: ARDL inaweza kudhibiti sehemu ya uwepo wa wakati mmoja kupitia muundo wenye mienendo na ucheleweshaji, lakini haisuluhishi kikamilifu endogeneity. Matokeo si athari za kisababishi za sera, bali ni mahusiano ya masharti yenye mienendo.
Kikomo cha athari za pembezoni: Thamani za Jedwali 12–13 ni makadirio ya nukta. Kwa kuwa matriksi kamili ya varians-covariance haikupatikana, chanzo hakikutengeneza vipindi tofauti vya kujiamini wala jaribio jipya la umuhimu kwa athari hizi za pembezoni.
Dokezo la uthabiti ndani ya chanzo: Kuna mtelezo wa nambari katika baadhi ya marejeo ya maandishi kwa Jedwali 2–4 na uandishi “II(1)” katika jedwali la mzizi wa kitengo. Verianla inategemea yaliyomo halisi ya jedwali na maana ya kisayansi ya maelezo ya chanzo.
Dokezo la uundaji upya wa kuona: Athari za pembezoni za FDI katika hali za kodi ya chini–wastani–juu kwenye Jedwali 13 zinaweza kuchorwa upya kama grafu asilia ya Verianla moja kwa moja kutoka kwa nambari za chanzo kwa viashiria vitatu tofauti vya ukuaji. Kasi za marekebisho za ECM pia zinafaa kwa grafu ya kulinganisha. Nukta za kati za mikunjo ya CUSUM/CUSUMSQ hazipaswi kutolewa upya kama thamani sahihi kutoka kwenye grafu bila data ghafi.
Acha maoni
Anwani yako ya barua pepe haitachapishwa. Sehemu za lazima zimewekewa alama ya *