


Санҷиши Ҳудудии Таъхири Тақсимшудаи Авторегрессивӣ (Autoregressive Distributed Lag Bounds Testing, ARDL) усули эконометриест, ки имкон медиҳад динамикаи кӯтоҳмуддат ва робитаи ҳамгироии дарозмуддат байни силсилаҳои вақт бо дараҷаҳои ҳамгироии I(0) ва I(1) дар як чорчӯба арзёбӣ шаванд. Ин таҳқиқот месанҷад, ки оё робитаи сармоягузории мустақими хориҷӣ (Foreign Direct Investment, FDI) бо фаъолияти иқтисодӣ дар Марокаш дар давраи 1990–2024 вобаста ба сатҳи умумии бори фискалии мушоҳидашуда тағйир меёбад ё не. Фаъолияти иқтисодӣ бо се нишондиҳандаи мукаммалкунанда — рушди солонаи ММД, ММД-и воқеӣ ва ММД-и воқеӣ ба ҳар сари аҳолӣ — чен шудааст; ҳамкории FDI × андоз, санҷиши ARDL bounds, Error Correction Model, таҳлили шикасти сохтории Bai–Perron ва ҳисобҳои таъсири маржиналӣ якҷоя истифода шудаанд.
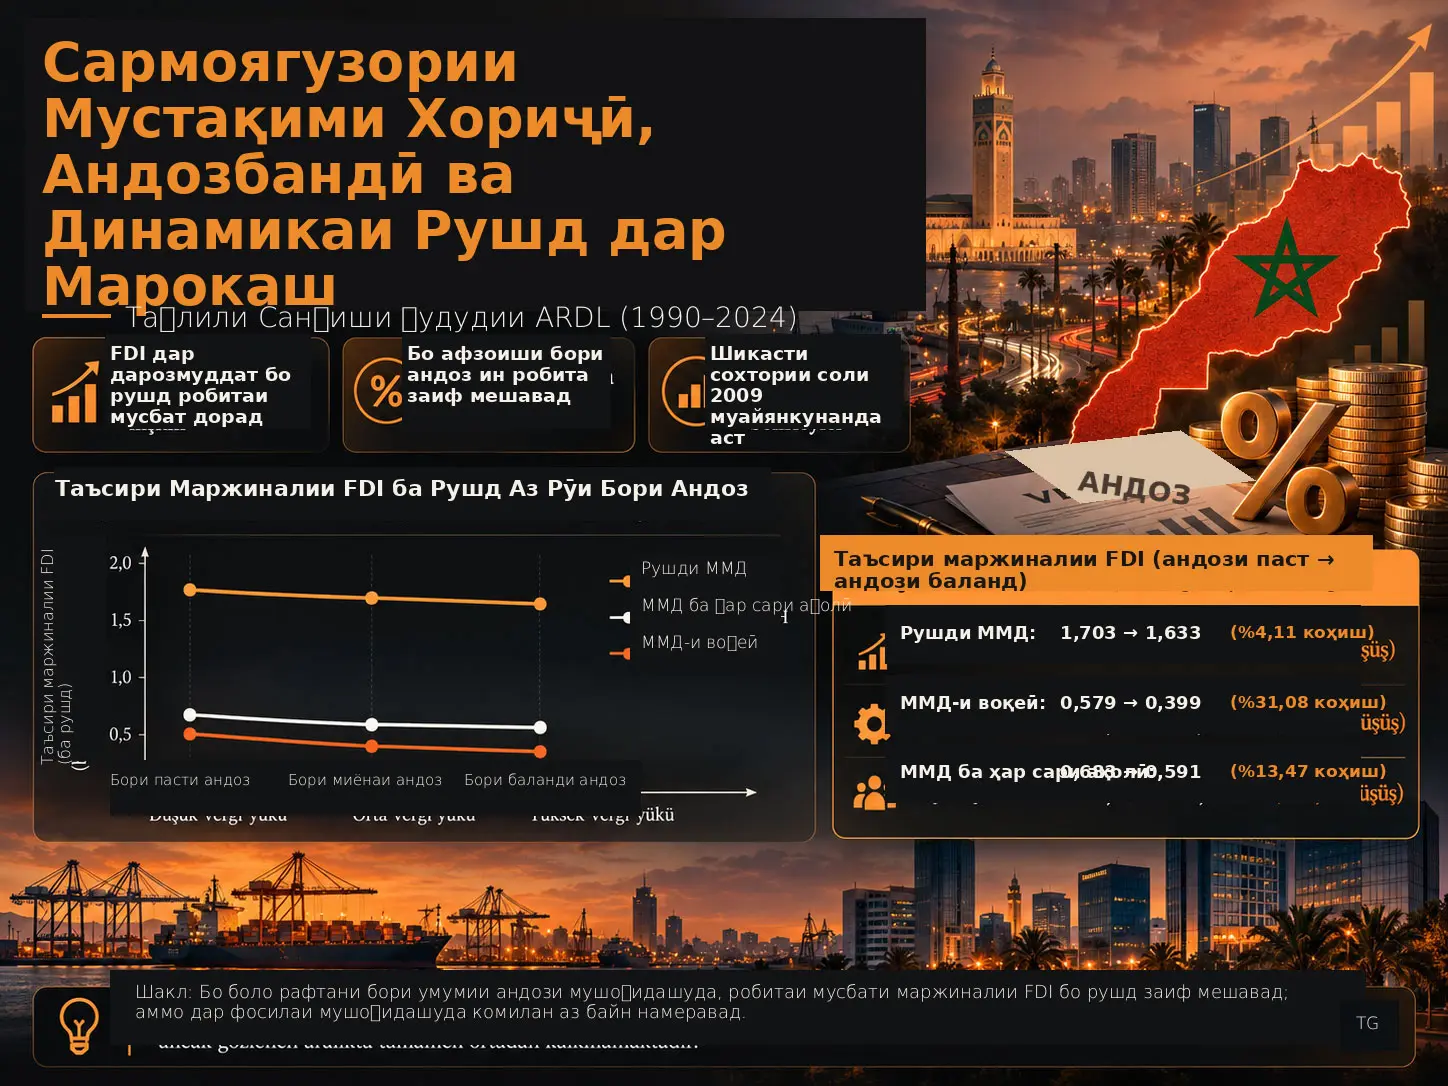
Натиҷаи асосӣ ин аст, ки байни FDI ва фаъолияти иқтисодии Марокаш дар дарозмуддат робитаи мусбат вуҷуд дорад; аммо азбаски ҳамкории FDI × андоз манфӣ аст, ин робитаи мусбат бо боло рафтани бори умумии фискалии мушоҳидашуда заиф мешавад. Ҳангоми ба ҳисоб гирифтани шикасти сохтории 2009, робитаи маржиналии FDI аз гузариш аз сатҳи ҳадди ақали мушоҳидашудаи андоз ба сатҳи ҳадди аксар барои рушди солонаи ММД %4,11, барои ММД-и воқеӣ %31,08 ва барои ММД ба ҳар сари аҳолӣ %13,47 коҳиш меёбад. Бо вуҷуди ин, дар ҳар се нишондиҳанда арзёбии нуқтавии маржиналии FDI дар тамоми доираи андози мушоҳидашудаи намуна мусбат боқӣ мемонад.
Ин натиҷа маънои онро надорад, ки “андози баланд манфиати FDI-ро аз байн мебарад” ё “агар андозҳо кам карда шаванд, рушд ҳатман зиёд мешавад”. Нишондиҳандаи андоз дар таҳқиқот меъёри муайяни қонунӣ ё самараноки андози корпоративӣ нест, балки ченаки бори умумии фискалии воқеан амалӣшуда мебошад, ки аз нисбати даромади умумии андоз ба ММД ҳосил шудааст. Илова бар ин, азбаски ARDL масъалаҳои сабабияти баръакс ва тағйирёбандаҳои хориҷшударо пурра ҳал намекунад, коэффисиентҳо на ҳамчун таъсирҳои сабабии пурра муайяншуда, балки ҳамчун робитаҳои шартии динамикӣ тафсир мешаванд.
Масъалаи асосии таҳқиқот
FDI метавонад дар иқтисодҳои рӯ ба рушд захираи сармояро зиёд кунад, технология ва дониши нави идоракуниро ворид намояд, ҷойҳои корӣ эҷод кунад ва робитаҳои содиротиро тақвият диҳад. Аммо манфиати иқтисодие, ки сармояи хориҷӣ ба иқтисоди қабулкунанда медиҳад, худкор нест. Сифати FDI, тақсимоти соҳавии он, робитаҳо бо ширкатҳои маҳаллӣ, сармояи инсонӣ, сохтори молиявӣ, институтҳо ва муҳити фискалӣ метавонанд ҳаҷми ин манфиатҳоро тағйир диҳанд.
Саволи асосие, ки таҳқиқот барои Марокаш мегузорад, танҳо ин нест, ки оё андоз мустақиман ба рушд ё воридшавии FDI таъсир мерасонад ё не. Таҳқиқот ба таври мушаххастар месанҷад, ки оё робитаи FDI бо рушд ба сатҳи мавҷудаи бори фискалӣ вобаста аст ё не.
Холигии ҳадафгирифташуда дар адабиёт
Мувофиқи манбаъ, дар адабиёти Марокаш се робита пештар асосан ҷудогона таҳқиқ шудаанд: FDI–рушд, андоз–рушд ва андоз–FDI. Дар муқобил, баррасии бори умумии фискалӣ ҳамчун тағйирёбандае, ки робитаи байни FDI ва рушдро дар дохили як модели динамикӣ шартӣ мекунад, маҳдуд аст.
Ин таҳқиқот ин се самти адабиётро дар як чорчӯбаи ягонаи ARDL-и дорои ҳамкорӣ муттаҳид мекунад. Саҳми он ихтироъ кардани ARDL ё худи модели ҳамкорӣ нест; балки татбиқи ин усулҳо дар якҷоягӣ бо маҷмӯи маълумоти дарозмуддати хоси Марокаш, се нишондиҳандаи гуногуни фаъолияти иқтисодӣ, шикасти сохтории ба таври эндогенӣ муайяншуда ва таҳлили таъсири маржиналӣ мебошад.
Чаро FDI метавонад рушдро дастгирӣ кунад?
Манбаъ аз чанд канали назариявии ҳамдигарро пуркунанда истифода мекунад. Дар чорчӯбаи Harrod–Domar ва рушди неоклассикӣ, FDI пасандозҳои дохилиро пурра мекунад, маҳдудиятҳои маблағгузориро кам мекунад ва захираи сармояро васеъ менамояд. Равиши рушди эндогенӣ бошад таъкид мекунад, ки сармоягузории хориҷӣ метавонад тавассути каналҳое чун паҳншавии технология, дониши идоракунӣ, омӯзиши қувваи корӣ, навоварӣ ва дастрасӣ ба шабакаҳои байналмилалии истеҳсолӣ ба ҳосилнокӣ таъсир расонад.
Дар назарияи FDI spillover чор механизми асосӣ вуҷуд дорад: намоиш ва тақлид, ҳаракатнокии кормандон, фишори рақобатӣ ва робитаҳои байниширкатӣ. Робитаҳои ақибе, ки ширкатҳои хориҷӣ бо таъминкунандагони маҳаллӣ месозанд, ё робитаҳои пеше, ки тавассути пешниҳоди воридоти босифаттар ба ширкатҳои маҳаллӣ ба вуҷуд меоянд, аз механизмҳои асосие мебошанд, ки тавассути онҳо сармоягузории мустақими хориҷӣ метавонад ба қисми боқимондаи иқтисод паҳн шавад.
Чаро қобилияти азхудкунӣ муҳим аст?
Интизор намеравад, ки дониш ва технологияе, ки бо сармоягузории хориҷӣ меоянд, худкор ба иқтисоди маҳаллӣ паҳн шаванд. Қобилияти азхудкунӣ қобилияти шароитҳое чун малакаҳои қувваи корӣ, салоҳияти идоракунӣ, иқтидори таҳқиқот ва рушд, дастрасӣ ба маблағгузорӣ, инфрасохтори рақамӣ ва ҷисмонӣ, низоми навоварӣ ва сифати институтсионалиро барои шинохтан, аз худ кардан ва ба таври ҳосилнок истифода бурдани дониши хориҷӣ ифода мекунад.
Аз ин рӯ, як миқдори FDI метавонад дар ду иқтисод ё дар давраҳои гуногуни як иқтисод натиҷаҳои гуногун диҳад.
Бори андоз робитаи байни FDI ва рушди иқтисодиро чӣ гуна тағйир медиҳад?
Коэффисиенти ҳамкории FDI × lnTax дар ҳар се модели дарозмуддати таҳқиқот манфӣ аст. Ин нишон медиҳад, ки дар Марокаш бо боло рафтани бори умумии фискалии мушоҳидашуда робитаи маржиналии мусбати FDI бо фаъолияти иқтисодӣ заиф мешавад. Аммо робитаи маржиналӣ дар доираи андози таҳқиқшуда ба манфӣ намегузарад; бори андоз робитаи мусбати байни FDI ва рушдро коҳиш медиҳад, вале дар натиҷаҳои манбаъ онро аз байн намебарад.
Ду канали назариявии муқобили андозбандӣ
Манбаъ андозро дар робитаи FDI–рушд ҳамчун механизми яксамтаи хароҷотӣ баррасӣ намекунад.
| Механизм | Раванди иқтисодӣ | Натиҷаи эҳтимолӣ барои робитаи FDI бо рушд |
|---|---|---|
| Канали таҳрифкунанда / даромади пас аз андоз | Даромади пас аз андоз ва ҳавасмандии сармоягузории дубора метавонад коҳиш ёбад; хароҷоти фаъолият ва мутобиқат метавонад афзоиш ёбад. | Миқёс, пойдорӣ ё робитаҳои FDI бо иқтисоди маҳаллӣ метавонад заиф шавад. |
| Канали хароҷоти ҳосилноки давлатӣ / қобилияти азхудкунӣ | Даромадҳои андоз метавонанд инфрасохтор, маориф, тандурустӣ, шабакаҳои рақамӣ ва иқтидори давлатиро маблағгузорӣ кунанд. | Қобилияти баҳрабардорӣ аз паҳншавии технология ва ҳосилнокии сармоягузории хориҷӣ метавонад тақвият ёбад. |
Ҳамкории манфии FDI × андоз дар таҳқиқот бо он мувофиқ аст, ки дар доираи намуна ва модел механизми аввал дар робитаи холис бартарии бештар дорад. Аммо азбаски тағйирёбандаи даромади умумии андоз ҳар як аз ин механизмҳоро алоҳида муайян карда наметавонад, ин тафсир далели мустақими механизми сабабӣ нест.
Оё нишондиҳандаи “андоз”, ки таҳқиқот истифода мебарад, меъёри муайяни андоз аст?
Не. Тағйирёбандаи Tax логарифми табиии нисбати даромади умумии андоз ба ММД мебошад. Аз ин рӯ, он меъёри андози корпоративӣ, меъёри самараноки андози сармоягузорони хориҷӣ ё як ҳавасмандии мушаххасро мустақиман чен намекунад. Пояи андоз, риояи андоз, фаъолияти иқтисодӣ ва самаранокии ҷамъоварӣ низ метавонанд ба ҳаракати ин тағйирёбанда таъсир расонанд.
Маҷмӯи маълумот
Таҳлил ба маълумоти солонаи Марокаш барои давраи 1990–2024 асос ёфта, барои ҳар як тағйирёбанда 35 мушоҳидаро дар бар мегирад. Аз сабаби истифодаи як давраи таъхир, намунаи самараноки арзёбиҳои ARDL 34 мушоҳида мебошад.
| Тағйирёбанда | Андозагирӣ | Табдил | Манбаъ |
|---|---|---|---|
| GDP growth | Рушди солонаи ММД (%) | Сатҳ | World Development Indicators |
| Real GDP | PPP, доллари байналмилалии доимии 2011 | Логарифми табиӣ | World Development Indicators |
| GDP per capita | ММД-и воқеии PPP ба ҳар сари аҳолӣ | Логарифми табиӣ | World Development Indicators |
| FDI | FDI-и софи воридшаванда / ММД (%) | Сатҳ | UNCTAD |
| Tax | Даромади умумии андоз / ММД (%) | Логарифми табиӣ | World Development Indicators |
| Trade | Содирот + воридот / ММД (%) | Логарифми табиӣ | World Development Indicators |
| Inflation | Таварруми нархҳои истеъмолӣ, тағйири солона (%) | Сатҳ | World Development Indicators |
| Education | Ҷамъи коэффисиентҳои умумии фарогирии таҳсилоти ибтидоӣ + миёна + олӣ | Логарифми табиӣ | World Development Indicators |
| FGE | Хароҷоти ниҳоии истеъмолии давлатӣ / ММД (%) | Логарифми табиӣ | World Development Indicators |
| Population | Рушди солонаи аҳолӣ (%) | Сатҳ | World Development Indicators |
Омори тавсифӣ
Миёнаи рушди солонаи ММД %3,719, каҷравии стандартӣ 3,064 ва доирааш аз −%7,178 то %8,020 мебошад. Воридшавии FDI ба ҳисоби миёна %2,512 ММД-ро ташкил мекунад ва дар доираи %1,080–%7,080 тағйир меёбад.
Миёнаи lnTax 3,209 аст. Қиматҳои ҳадди ақал 3,012, миёна 3,209 ва ҳадди аксар 3,356 тақрибан ба нисбатҳои даромади умумии андоз, ки мутаносибан %20,33, %24,75 ва %28,67 ММД-ро ташкил медиҳанд, мувофиқанд.
Назорати ҳамхаттии сершумор
Баландтарин ҳамбастагии ҷуфтӣ байни тағйирёбандаҳои шарҳдиҳанда тақрибан 0,65 аст. Ҳамаи қиматҳои VIF аз 5 пастанд. Баландтарин VIF барои аҳолӣ 4,245, барои ҳамкории FDI × Tax 3,267 ва барои таваррум 3,245 мебошад. Манбаъ ин натиҷаҳоро ҳамчун набудани мушкили ҷиддии multicollinearity арзёбӣ мекунад.
Усул ва Натиҷаҳои Таҳқиқот
Се модели асосии фаъолияти иқтисодӣ
Манбаъ се функсияи асосиро месозад:
\[ GDPg_t=f(FDI_t,\ln Tax_t,\ln Trade_t,INF_t,\ln Educ_t,\ln FGE_t,POP_t) \]
\[ \ln GDPr_t=f(FDI_t,\ln Tax_t,\ln Trade_t,INF_t,\ln Educ_t,\ln FGE_t,POP_t) \]
\[ \ln GDPpc_t=f(FDI_t,\ln Tax_t,\ln Trade_t,INF_t,\ln Educ_t,\ln FGE_t,POP_t) \]
Сипас ба ҳар се модел ҳам истилоҳи ҳамкории \(FDI\times\ln Tax\) илова мешавад.
Сохтори регрессияи дорои ҳамкорӣ
Модели рушди солонаи ММД:
\[ GDPg_t = \beta_0+ \beta_1FDI_t+ \beta_2\ln Tax_t+ \beta_3Inter_t+ \beta_4\ln Trade_t+ \beta_5INF_t+ \beta_6\ln Educ_t+ \beta_7\ln FGE_t+ \beta_8POP_t+ \mu_t \]
Дар моделҳои ММД-и воқеӣ ва ММД ба ҳар сари аҳолӣ ҳамин сохтори шарҳдиҳанда истифода мешавад; тағйирёбандаҳои вобаста мутаносибан \(\ln GDPr_t\) ва \(\ln GDPpc_t\) мебошанд.
\(Inter_t=FDI_t\times\ln Tax_t\) ҳамкорӣ мебошад.
Таъсири шартии маржиналии FDI
Коэффисиенти FDI дар модели дорои ҳамкорӣ наметавонад танҳо тафсир шавад. Таъсири маржиналии FDI чунин ҳисоб мешавад:
\[ \frac{\partial Y_t}{\partial FDI_t} = \beta_1+\beta_3\ln Tax_t \]
чунин ҳисоб мешавад.
Дар ин ҷо \(\beta_1\) коэффисиенти асосии FDI, \(\beta_3\) коэффисиенти ҳамкории FDI × андоз ва \(\ln Tax_t\) логарифми бори умумии андози мушоҳидашуда мебошад. \(\beta_3\)-и манфӣ маънои онро дорад, ки бо боло рафтани тағйирёбандаи андоз робитаи маржиналии FDI коҳиш меёбад.
Таъсири маржиналии андоз
Ба ҳамин монанд, робитаи шартии маржиналии тағйирёбандаи андоз чунин аст:
\[ \frac{\partial Y_t}{\partial \ln Tax_t} = \beta_2+\beta_3FDI_t \]
Аз ин рӯ, дар модели дорои ҳамкорӣ коэффисиентҳои FDI ва андоз набояд ҳамчун таъсирҳои иқтисодии аз ҳамдигар мустақил хонда шаванд.
Коҳиши фоизӣ дар робитаи маржиналӣ
Манбаъ заифшавиро байни сатҳҳои ҳадди ақал ва ҳадди аксари андози мушоҳидашуда бо формулаи:
\[ Percentage\ decline= \frac{ME_{FDI}(Tax_{min})-ME_{FDI}(Tax_{max})} {ME_{FDI}(Tax_{min})} \times100 \]
ҳисоб мекунад.
Чаро ARDL истифода шуд?
Санҷишҳои ADF ва Phillips–Perron нишон медиҳанд, ки силсилаҳо омехтаи I(0) ва I(1) мебошанд. ММД-и воқеӣ, рушди солонаи ММД, FDI ва таваррум дар сатҳ устуворанд; ММД ба ҳар сари аҳолӣ, андоз, кушодагии савдо, маориф, хароҷоти давлатӣ ва рушди аҳолӣ дар фарқи аввал устувор мешаванд. Ҳеҷ як силсила I(2) нест.
Санҷиши ARDL bounds барои он интихоб шуд, ки имкон медиҳад силсилаҳои I(0) ва I(1) якҷоя моделсозӣ шаванд ва барои намунаи хурде, ки танҳо аз 35 мушоҳида иборат аст, мувофиқ мебошад.
Интихоби таъхир
Бо сабаби маълумоти солона ва намунаи маҳдуд, дарозии ҳадди аксари таъхир ба як сол маҳдуд карда шудааст. Ҳамаи меъёрҳои LR, FPE, AIC, SC ва HQ як таъхирро дастгирӣ мекунанд.
Моделҳои интихобшуда:
| Тағйирёбандаи вобаста | Сохтори ARDL |
|---|---|
| Рушди солонаи ММД | ARDL(1,1,1,1,1,1,1,1,0) |
| ММД-и воқеӣ | ARDL(1,1,1,1,1,1,1,1,1) |
| ММД ба ҳар сари аҳолӣ | ARDL(1,1,1,1,1,1,1,1,1) |
Шикасти сохтории 2009
Санҷиши шикастҳои сершумори Bai–Perron соли 2009-ро ҳамчун санаи шикасти сохтории эндогенӣ муайян мекунад. Дар моделҳои афзал, тағйирёбандаи dummy барои 1990–2008 қимати 0 ва барои 2009–2024 қимати 1 мегирад.
Манфӣ будани ин dummy дар ҳар се модел нишон медиҳад, ки пас аз назорат кардани дигар тағйирёбандаҳои шарҳдиҳанда, динамикаи иқтисодӣ баъд аз 2009 нисбат ба режими пешина заифтар будааст. Ин коэффисиент таъсири сабабии алоҳидаи буҳрони ҷаҳонии молиявӣ, COVID-19, талаботи беруна, иқлим ё ягон такони дигар нест.
Санҷиши ҳамгироии ARDL bounds
| Модел | F-омор | Ҳудуди поёнии %5 | Ҳудуди болоии %5 | Қарор |
|---|---|---|---|---|
| Рушди солонаи ММД | 22,22 | 2,38 | 3,41 | Ҳамгироӣ |
| ММД-и воқеӣ | 37,39 | 2,11 | 3,15 | Ҳамгироӣ |
| ММД ба ҳар сари аҳолӣ | 5,22 | 2,11 | 3,15 | Ҳамгироӣ |
Модели афзал бо шикасти 2009: рушди солонаи ММД
| Истилоҳ | Коэффисиенти дарозмуддат | Коэффисиенти кӯтоҳмуддат |
|---|---|---|
| FDI | 2,315 *** | −0,215 *** |
| lnTax | −2,389 *** | −0,218 *** |
| FDI × lnTax | −0,203 *** | −0,584 *** |
| lnTrade | 1,994 ** | 2,851 *** |
| Inflation | −0,075 ** | −0,238 ** |
| Education | 1,113 * | 0,967 *** |
| lnFGE | 0,117 *** | −0,392 * |
| Population | −0,144 ** | Дар ҷадвали манбаъ истилоҳи фарқ гузориш нашудааст |
Коэффисиенти dummy-и шикасти сохторӣ −3,044 буда, дар сатҳи %5 муҳим аст. Коэффисиенти ECM −0,978 буда, дар сатҳи %1 муҳим аст.
Модели ММД-и воқеӣ
| Истилоҳ | Дарозмуддат | Кӯтоҳмуддат |
|---|---|---|
| FDI | 2,157 *** | −0,924 *** |
| lnTax | −0,559 ** | −0,221 *** |
| FDI × lnTax | −0,524 *** | −0,151 *** |
| lnTrade | 0,679 ** | 0,668 *** |
| Inflation | −0,119 *** | −0,215 *** |
| Education | 0,123 ** | 0,449 ** |
| lnFGE | −0,234 ** | −0,397 *** |
| Population | −0,222 *** | −0,137 * |
Коэффисиенти dummy-и шикасти сохторӣ −2,144 буда, дар сатҳи %1 муҳим аст. Коэффисиенти ECM −0,279 буда, дар сатҳи %1 муҳим аст. Ин қимат нишон медиҳад, ки тақрибан %27,9 номувозинии дарозмуддати соли гузашта дар соли оянда ислоҳ мешавад.
Модели ММД ба ҳар сари аҳолӣ
| Истилоҳ | Дарозмуддат | Кӯтоҳмуддат |
|---|---|---|
| FDI | 1,490 *** | −0,390 *** |
| lnTax | −0,239 ** | −0,387 *** |
| FDI × lnTax | −0,268 *** | −0,318 *** |
| lnTrade | 0,456 ** | 1,245 *** |
| Inflation | −0,189 ** | −0,198 *** |
| Education | 0,559 ** | 0,464 *** |
| lnFGE | −0,108 * | 0,896 ** |
| Population | −0,181 *** | −0,472 ** |
Коэффисиенти dummy-и шикасти сохторӣ −1,645 буда, дар сатҳи %1 муҳим аст. Коэффисиенти ECM −0,169 буда, дар сатҳи %1 муҳим аст; яъне тақрибан %16,9 номувозинии давраи гузашта ҳар сол ислоҳ мешавад.
Чаро кӯтоҳмуддат ва дарозмуддат метавонанд аломатҳои муқобил дошта бошанд?
Дар ҳар се модел коэффисиенти кӯтоҳмуддати тағйироти FDI манфӣ аст, дар ҳоле ки робитаи маржиналии дарозмуддати FDI мусбат мебошад. Манбаъ баррасӣ мекунад, ки лоиҳаҳои нави сармоягузорӣ дар марҳилаи аввал метавонанд мошинҳои воридотӣ, насб, омӯзиши қувваи корӣ ва хароҷоти оғози лоиҳаро ба вуҷуд оранд; истеҳсол, паҳншавии технология, шуғл ва робитаҳои таъминоти маҳаллӣ бошанд баъдтар пайдо шаванд.
Ин механизмҳо мустақиман санҷида нашудаанд. Аз ин рӯ, натиҷа набояд ҳамчун қонуни сабабӣ бо маънои “FDI дар соли аввал ҳатман хароҷот эҷод мекунад” тафсир шавад.
Чаро таъсири маржиналии FDI аз коэффисиенти хоми FDI муҳимтар аст?
Зеро дар модел FDI қисми истилоҳи ҳамкориест, ки бо андоз зарб мешавад. Коэффисиенти хоми FDI танҳо робитаро дар шарти \(lnTax=0\) нишон медиҳад ва ин сатҳи андоз дар намунаи Марокаш мушоҳида намешавад. Натиҷаи аз ҷиҳати иқтисодӣ маънодор он аст, ки коэффисиенти FDI ва коэффисиенти FDI × андоз дар сатҳҳои воқеан мушоҳидашудаи андоз якҷоя арзёбӣ шаванд.
Таъсирҳои маржиналии FDI, ки бе шикасти сохторӣ ҳисоб шудаанд
| Фаъолияти иқтисодӣ | Андози ҳадди ақал | Андози миёна | Андози ҳадди аксар |
|---|---|---|---|
| Рушди солонаи ММД | 0,629 | 0,591 | 0,562 |
| ММД-и воқеӣ | 0,683 | 0,659 | 0,641 |
| ММД ба ҳар сари аҳолӣ | 1,032 | 1,018 | 1,008 |
Таъсирҳои маржиналии FDI ҳангоми ба ҳисоб гирифтани шикасти сохтории 2009
| Фаъолияти иқтисодӣ | Бори ҳадди ақали андоз lnTax=3,012 | Бори миёнаи андоз lnTax=3,209 | Бори ҳадди аксари андоз lnTax=3,356 | Коҳиши ҳадди ақал–ҳадди аксар |
|---|---|---|---|---|
| Рушди солонаи ММД | 1,703 | 1,664 | 1,633 | %4,11 |
| ММД-и воқеӣ | 0,579 | 0,476 | 0,399 | %31,08 |
| ММД ба ҳар сари аҳолӣ | 0,683 | 0,629 | 0,591 | %13,47 |
Қиматҳои ҳадди ақал, миёна ва ҳадди аксари lnTax мутаносибан ба тақрибан %20,33, %24,75 ва %28,67 нисбати даромади андоз/ММД мувофиқанд.
Заъифшавии %31,08 дар модели ММД-и воқеӣ қавитарин шартгузорӣ байни се натиҷа мебошад. Манбаъ инро чунин тафсир мекунад, ки робитаи муҳити фискалӣ бо ҷамъшавии иқтидори ҳосилноки дарозмуддат метавонад аз тағйирёбии рушди солона қавитар бошад.
Ҳудуди номуайянии арзёбиҳои таъсири маржиналӣ
Таъсирҳои маржиналӣ дар ҷадвал арзёбиҳои нуқтавӣ мебошанд. Манбаъ азбаски матритсаи пурраи варианс-ковариатсияи коэффисиентҳои дарозмуддати нормализатсияшуда дастрас нест, фосилаҳои эътимоди ин комбинатсияҳои хаттиро ҳисоб накардааст. Аз ин рӯ, ба қиматҳои таъсири маржиналӣ чун 1,703, 0,579 ё 0,683 набояд аломати нави алоҳидаи аҳамияти оморӣ дода шавад.
Оё ин таҳқиқот нишон медиҳад, ки бояд андозҳо ба таври умумӣ кам карда шаванд?
Не. Қисми хулосаи манбаъ ба таври равшан мегӯяд, ки коҳиши умумӣ ё бетафовути андозро дастгирӣ намекунад. Таҳқиқот инчунин меъёри оптималии андозро ҳисоб намекунад. Нишондиҳандаи андози истифодашуда нисбати даромади умумии андоз ба ММД мебошад; аз ин рӯ, натиҷаҳоро ҳамчун таъсири сабабии коҳиши муайяни андози корпоративӣ ё ҳавасмандӣ истифода бурдан мумкин нест.
Тағйирёбандаҳои назоратӣ чӣ нишон медиҳанд?
Кушодагии савдо дар се модели афзал умуман робитаи мусбат нишон медиҳад. Манбаъ ин натиҷаро бо дастрасӣ ба бозорҳои байналмилалӣ, молҳои сармоявӣ ва воридоти мобайнӣ мепайвандад ва таъкид мекунад, ки манфиати кушодагӣ ба иқтидори технологӣ ва сохтори содиротии маҳаллӣ вобаста аст.
Таваррум дар моделҳои афзал робитаи манфӣ нишон медиҳад. Нишондиҳандаи маориф робитаи мусбат дорад ва бо саҳми сармояи инсонӣ дар қобилияти азхудкунии технология ва дониши истеҳсолии хориҷӣ мувофиқ аст.
Коэффисиенти манфии рушди аҳолӣ, мувофиқи манбаъ, маънои зараровар будани худи аҳолиро надорад; натиҷа дар робита бо қобилияти иқтисоди Марокаш барои табдил додани аҳолии афзояндаи синни меҳнатӣ ба шуғли ҳосилнок ва расмӣ тафсир мешавад.
Азбаски коэффисиенти хароҷоти давлатӣ вобаста ба модел аломат ва андозаро тағйир медиҳад, манбаъ бештар аз ҳаҷми умумии хароҷот аҳамияти таркиб, ҳадафмандӣ ва самаранокии иҷрои хароҷотро баррасӣ мекунад.
Ташхисҳои модел
| Санҷиш | Рушди ММД | ММД-и воқеӣ | ММД ба ҳар сари аҳолӣ |
|---|---|---|---|
| Санҷиши нормалии боқимондаҳо | 0,412 (p=0,8163) | 0,840 (p=0,6567) | 0,902 (p=0,6369) |
| Ramsey RESET | 3,743 (p=0,1014) | 1,140 (p=0,3721) | 1,601 (p=0,2070) |
| Breusch–Godfrey LM | 0,465 (p=0,8940) | 1,140 (p=0,5284) | 0,562 (p=0,8204) |
| ARCH | 0,096 (p=0,7589) | 1,160 (p=0,2948) | 0,083 (p=0,7755) |
| Андозаи иловагии LM барои ҳамбастагии силсилавӣ | 0,373 (p=0,5635) | 1,175 (p=0,3916) | 0,285 (p=0,6300) |
Манбаъ дар ҳадди аҳамияти %5 дар ҳеҷ яке аз ин ташхисҳо далеле ба фоидаи нокифоя будани модел намеёбад.
Шаклҳои CUSUM ва CUSUMSQ
Шакли 1, Шакли 2 ва Шакли 3-и манбаъ мутаносибан санҷишҳои устувории CUSUM ва CUSUMSQ-ро барои рушди солонаи ММД, ММД-и воқеӣ ва ММД ба ҳар сари аҳолӣ нишон медиҳанд. Дар моделҳои афзали барои шикасти 2009 ислоҳшуда, роҳҳои санҷиш дар дохили ҳудудҳои критикии %5 мемонанд. Манбаъ ин натиҷаро чунин арзёбӣ мекунад, ки пас аз ворид кардани шикасти сохторӣ ба модел ноустувории систематикии параметрҳо вуҷуд надорад.
Натиҷаҳое, ки таҳқиқот дастгирӣ мекунад
- Барои ҳар се нишондиҳандаи фаъолияти иқтисодӣ ҳамгироии дарозмуддат вуҷуд дорад.
- Робитаи маржиналии дарозмуддати FDI дар тамоми доираи андози мушоҳидашуда мусбат аст.
- Ҳамкории FDI × андоз манфӣ аст; бори баландтари умумии фискалии воқеан амалӣшуда робитаи мусбати дарозмуддати FDI-ро заиф мекунад.
- Ин заифшавӣ ҳангоми ба ҳисоб гирифтани шикасти сохтории 2009 махсусан дар модели ММД-и воқеӣ қавӣ аст.
- Тағйироти кӯтоҳмуддати FDI дар ҳар се модели фаъолияти иқтисодӣ робитаи манфӣ дорад.
- Коэффисиентҳои манфӣ ва муҳими ECM бозгашт ба тавозуни дарозмуддатро дастгирӣ мекунанд.
- 2009 шикасти муҳими сохториест, ки манбаъ бо усули Bai–Perron муайян кардааст.
- Ташхисҳои модел ва натиҷаҳои CUSUM/CUSUMSQ дар моделҳои афзали ARDL ноустувории намоён нишон намедиҳанд.
Натиҷаҳое, ки таҳқиқот дастгирӣ намекунад
- Таъсири сабабии меъёрҳои андоз ба FDI ё рушд муайян нашудааст.
- Меъёри оптималии андози корпоративӣ ё умумии андоз ҳисоб нашудааст.
- Нишон дода нашудааст, ки коҳиши умумии андоз рушди иқтисодиро зиёд мекунад.
- Нишон дода нашудааст, ки FDI дар ҳар давра ё ҳар лоиҳа рушдро худкор зиёд мекунад.
- Интиқоли технология, омӯзиши кормандон ё робитаҳои таъминкунандагони маҳаллӣ бо маълумот ҳамчун механизмҳои алоҳидаи сабабӣ чен нашудаанд.
- Нишондиҳандаи даромади умумии андоз бори воқеии самараноки андози як сармоягузори мушаххаси хориҷӣ нест.
- Коэффисиентҳое, ки аз силсилаи вақти 35-солаи як кишвар гирифта шудаанд, наметавонанд мустақиман ба кишварҳои дигар умумӣ карда шаванд.
Маънои сиёсӣ
Паёми сиёсии манбаъ “барои ҷалби FDI андозҳоро то ҳадди имкон кам кунед” нест. Таҳқиқот аҳамияти низоми фискалии пешгӯишаванда, шаффоф, рақобатпазир ва аз ҷиҳати маъмурӣ самаранокро таъкид мекунад.
Ҳангоми истифодаи ҳавасмандгардонии андозӣ тавсия мешавад, ки онҳо ба ҷойи имтиёзҳои умумӣ, бемӯҳлат ва бешарт интихобӣ, муваққатӣ ва ба натиҷаҳои ченшаванда вобаста бошанд. Манбаъ натиҷаҳое чун шуғли соҳибихтисос, интиқоли технология, таъминоти маҳаллӣ, гуногунсозии содирот ва рушди минтақавиро мисол меорад.
Таъкид мешавад, ки саҳми иқтисодии FDI бояд якҷоя бо устувории нархҳо, сармояи инсонӣ, хароҷоти ҳосилноки давлатӣ, ҳамгироии савдо ва робитаҳои қавии байни сармоягузорони хориҷӣ ва ширкатҳои маҳаллӣ арзёбӣ шавад.
Маҳдудиятҳо
Муҳимтарин маҳдудияти таҳқиқот андозаи намуна мебошад. Намунаи ибтидоии 35-сола пас аз як таъхир ба 34 мушоҳида кам мешавад. Дар айни замон моделҳо шумораи зиёди тағйирёбандаҳои шарҳдиҳанда, истилоҳи ҳамкорӣ, dummy-и шикасти сохторӣ ва коэффисиентҳои динамикиро дар бар мегиранд. Ин сохтор метавонад дақиқии арзёбӣ ва қудрати омориро маҳдуд кунад.
Гарчанде ARDL мутобиқшавии динамикиро модел мекунад, сабабияти баръакс ва тағйирёбандаҳои хориҷшударо пурра аз байн намебарад. Рушди баландтар метавонад FDI-и бештар ҷалб кунад; даромадҳои андоз ва хароҷоти давлатӣ метавонанд ба шароити иқтисодӣ вокуниш нишон диҳанд.
Нисбати даромади умумии андоз/ММД натиҷаи фискалии ex post мебошад. Он сиёсати мушаххаси андоз ё меъёри самараноке нест, ки ба сармоягузори хориҷӣ татбиқ мешавад.
Илова бар ин, маълумоти солонаи миллӣ метавонад фарқиятҳоро байни соҳаҳо, минтақаҳо, намудҳои ширкат ва сифати лоиҳаҳои FDI пинҳон кунад. Таҳқиқоти оянда тавсия дода мешавад, ки ҳангоми пайдо шудани маълумоти муттасил нишондиҳандаҳои қонунӣ ё самараноки андози корпоративӣ, маълумоти сатҳи соҳа ва ширкат, моделҳои ғайрихаттӣ ва стратегияҳои қавитари муайянкунии сабабиро истифода баранд.
Ёддошти таҳририи дохили манбаъ
Дар манбаъ дар истинодҳои ҷадвалҳо каме лағжиши рақамгузорӣ вуҷуд дорад. Матни саҳифаи 11 ибораи “Tables 2 and 3”-ро барои омори тавсифӣ ва матритсаи ҳамбастагӣ истифода мекунад, дар ҳоле ки Ҷадвали воқеии 2 меъёрҳои интихоби таъхир, Ҷадвали 3 омори тавсифӣ ва Ҷадвали 4 матритсаи ҳамбастагиро дар бар мегирад. Дар саҳифаи 16 матритсаи ҳамбастагӣ боз ҳам хато ҳамчун Table 3 зикр шудааст. Дар Ҷадвали 6-и решаи воҳид, навишти “II(1)” дар сатри Trade низ мувофиқи шарҳи матнӣ хатои навишти I(1) мебошад. Ин нуқтаҳои таҳрирӣ барои тағйир додани натиҷаҳои ададӣ истифода нашудаанд.
Ёддошт оид ба Манбаъ ва Усул
Таҳқиқоти аслӣ: Foreign Direct Investment, Taxation, and Growth Dynamics in Morocco: An ARDL Bounds-Testing Analysis.
Муаллифон: Anass Arbia; Hamza Ayass; Fatima Zahra Belarbi; Somia Ghrara; Amal Bouzid.
Муаллифи масъул: Anass Arbia.
Муассисаҳо: Faculty of Legal, Economic, and Social Sciences, Mohammed V University, Salé; Faculty of Legal, Economic and Social Sciences, Mohammed V University, Rabat; Faculty of Legal, Economic and Social Sciences, Cadi Ayyad University, Marrakech, Morocco.
Маҷалла: Economies.
Нашриёт: MDPI.
Сабти библиографӣ: Economies, 2026, 14(9), 387.
DOI: 10.3390/economies14090387.
Раванди нашр: Қабул шуд: 6 июл 2026; бозбинӣ шуд: 19 август 2026; пазируфта шуд: 27 август 2026; нашр шуд: 4 сентябр 2026.
Навъи манбаъ: Мақолаи аслии таҳқиқотии бознигаришуда ва дастрасии кушода.
Иҷозатнома: Creative Commons Attribution (CC BY).
Фарогирии ҷуғрофӣ: Марокаш.
Давра: 1990–2024, маълумоти солона.
Намунаи ибтидоӣ: 35 соли мушоҳида.
Намунаи самараноки ARDL: Пас аз таъхири ҳадди аксари яксола 34 мушоҳида.
Нишондиҳандаҳои фаъолияти иқтисодӣ: Рушди солонаи ММД, ММД-и воқеӣ ва ММД-и воқеӣ ба ҳар сари аҳолӣ.
Тағйирёбандаи асосии шарҳдиҳанда: FDI-и софи воридшаванда / ММД (%).
Модератор: Логарифми табиии нисбати даромади умумии андоз ба ММД; нишондиҳандаи васеи бори умумии фискалии воқеан амалӣшуда.
Назоратҳо: Кушодагии савдо, таваррум, маориф, хароҷоти ниҳоии истеъмолии давлатӣ ва рушди аҳолӣ.
Усулҳои асосӣ: Augmented Dickey–Fuller; Phillips–Perron; санҷиши шикасти сохтории Bai–Perron; ARDL bounds cointegration; Error Correction Model; модели ҳамкорӣ; таҳлили таъсири шартии маржиналӣ; Jarque–Bera; Ramsey RESET; Breusch–Godfrey; ARCH; CUSUM ва CUSUMSQ.
Шикасти сохторӣ: 2009; давраи пешина 1990–2008, давраи баъдӣ 2009–2024.
Нишонгузории аҳамият: Дар манбаъ *, ** ва *** мутаносибан сатҳҳои %10, %5 ва %1-ро нишон медиҳанд.
Маблағгузорӣ: Маблағгузории беруна гирифта нашудааст.
Кумитаи ахлоқ: Татбиқ намешавад.
Розигии огоҳона: Татбиқ намешавад.
Дастрасии маълумот: Манбаъ мегӯяд, ки саҳмҳои аслии таҳқиқот дар дохили мақола мавҷуданд.
Барҳамхӯрии манфиатҳо: Муаллифон бархӯрди манфиатҳоро гузориш надодаанд.
Саҳмҳои муаллифон: Консептуализатсия ва усул ҳамаи муаллифон; нармафзор A.A. ва H.A.; тасдиқ A.A., H.A. ва F.Z.B.; таҳлили расмӣ A.A. ва H.A.; таҳқиқот ҳамаи муаллифон; захираҳо F.Z.B., S.G. ва A.B.; идоракунии маълумот A.A. ва H.A.; тарҳи аввал A.A., H.A. ва F.Z.B.; бозбинӣ/таҳрир ҳамаи муаллифон; назорат ва идоракунии лоиҳа аз ҷониби A.A. анҷом шудааст.
Маҳдудияти асосии методологӣ: ARDL метавонад тавассути сохтори динамикӣ ва таъхирҳо як қисми ҳамзамониро идора кунад, аммо эндогениро пурра ҳал намекунад. Натиҷаҳо таъсирҳои сабабии сиёсӣ нестанд, балки робитаҳои шартии динамикӣ мебошанд.
Маҳдудияти таъсири маржиналӣ: Қиматҳои Ҷадвали 12–13 арзёбиҳои нуқтавӣ мебошанд. Азбаски матритсаи пурраи варианс-ковариатсия дастрас набуд, манбаъ барои ин таъсирҳои маржиналӣ фосилаи эътимоди алоҳида ё санҷиши нави аҳамият эҷод накардааст.
Ёддошти мутобиқати дохили манбаъ: Дар баъзе истинодҳои матнӣ ба Ҷадвалҳои 2–4 лағжиши рақамгузорӣ ва дар ҷадвали решаи воҳид навишти “II(1)” вуҷуд дорад. Verianla муҳтавои воқеии ҷадвал ва маънои илмии шарҳи манбаъро асос мегирад.
Ёддошти бозсозии визуалӣ: Таъсирҳои маржиналии FDI дар шароити андози ҳадди ақал–миёна–ҳадди аксар дар Ҷадвали 13 метавонанд барои се нишондиҳандаи ҷудогонаи рушд мустақиман аз рақамҳои манбаъ ҳамчун графики аслии Verianla аз нав кашида шаванд. Суръатҳои мутобиқшавии ECM низ барои графики муқоисавӣ мувофиқанд. Нуқтаҳои мобайнии каҷҳои CUSUM/CUSUMSQ набояд бе маълумоти хом аз график ҳамчун қиматҳои дақиқ аз нав истеҳсол шаванд.
Шарҳ гузоред
Нишонии почтаи электронии шумо нашр намешавад. Майдонҳои ҳатмӣ бо * нишон дода шудаанд