


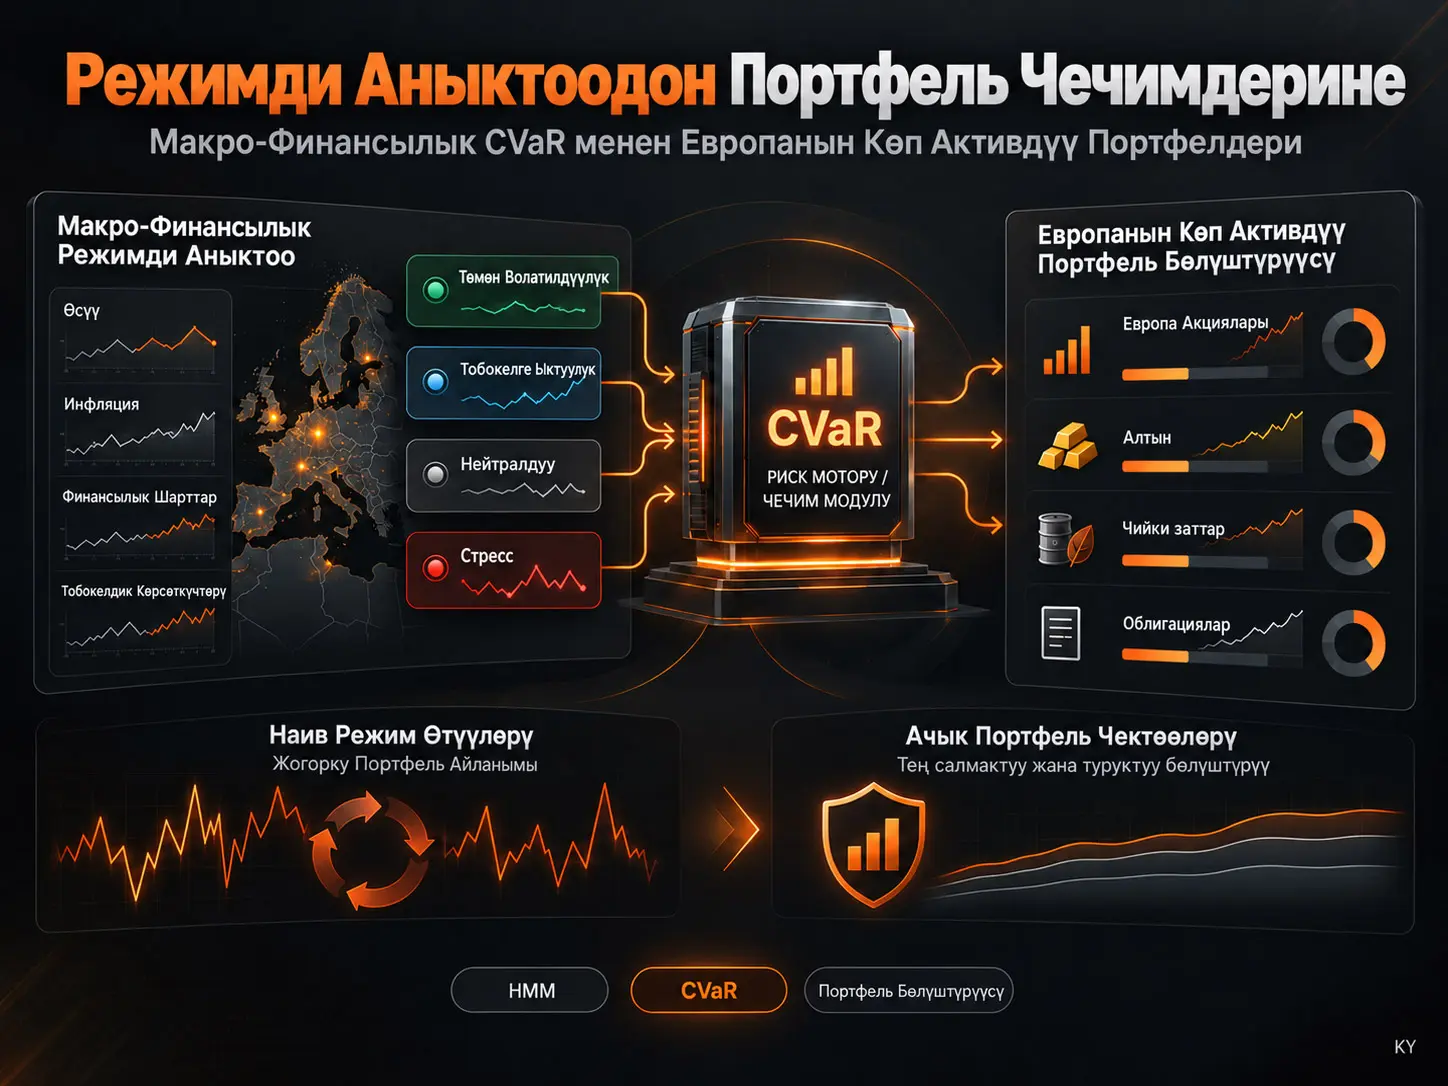
Режим менен чектелген CVaR — макро-финансылык абалды аныктаган Hidden Markov Model (HMM) сигналын Conditional Value-at-Risk (CVaR) портфелдик оптималдаштыруудагы тарыхый сценарийлердин топтомун тынымсыз өзгөртүүнүн ордуна портфель салмактарына ачык-айкын чектерди колдонуу үчүн пайдаланган бөлүштүрүү ыкмасы. Каралган изилдөө 2000-жылдын январынан 2026-жылдын апрелине чейинки жумалык Европа базар маалыматтарын сегиз макро-финансылык өзгөчөлүккө негизделген төрт абалдуу Gaussian HMM жана CVaR сызыктуу программалоо модели менен айкалыштырат. Strictly out-of-sample walk-forward дизайнында негизги жыйынтык — макро-финансылык режимдерди аныктоо өзү эле жакшыраак портфель натыйжасын бербейт: режимге шартталган тарыхый сценарийлерди чыпкалоо жылына болжол менен %226 айланууга алып келсе, режим маалыматын ачык-айкын салмак диапазондоруна айланткан ыкма жылына болжол менен %29 айлануу менен статикалык CVaRга жакын таза Sharpe натыйжасын берет.
2010–2026 баалоо мезгилинде Static CVaRдын дүң Sharpe коэффициенти 0.530, жылдык портфель айлануусу %21.4 түзөт. Naive Regime CVaR-Aнын дүң Sharpe коэффициенти 0.365ке төмөндөсө, жылдык айлануу %225.8ге чейин өсөт; Weighted CVaRда айлануу %232.5. Бир тараптуу 10 базистик пункт операциялык чыгымында Static CVaRдын таза Sharpe коэффициенти 0.528 болсо, Regime CVaR-A үчүн көрсөткүч 0.346. Булактын механизмдик талдоосу бул жоготуунун негизги себебин режим өзгөргөндө CVaR оптималдаштырууда колдонулган тарыхый сценарийлер топтомунун үзгүлтүктүү өзгөрүшү жана мунун портфелди ашыкча кайра тең салмактоого мажбур кылышы менен байланыштырат.
Ишке ашырууну эске алган өзгөртүүлөр бул көйгөйдү олуттуу азайтат. Режим менен чектелген салмак диапазондору baseline HMM шартында 0.522 дүң жана 10 базистик пункт чыгымда 0.519 таза Sharpe коэффициентин берип, жылдык айланууну %29.2ге түшүрөт. Ошого карабастан, режимге негизделген эч бир ыкманын статикалык CVaRдан статистикалык жактан так артык экени көрсөтүлгөн эмес. HMM абалдары да структуралык экономикалык режимдер эмес, маалыматтагы кайталанган статистикалык үлгүлөр.
Изилдөөнүн негизги көйгөйү
Финансылык рыноктордо кризис, кеңейүү, жогорку инфляция, sovereign spread басымы же төмөн волатилдүүлүк сыяктуу мезгилдер бирдей статистикалык түзүлүшкө ээ эмес. Ошондуктан портфель башкарууда табигый идея — адегенде рынок кайсы макро-финансылык абалда экенин аныктап, андан соң портфелди ошол абалга ылайыкташтыруу.
Бул ыкма теориялык жактан жагымдуу болгону менен, эки өзүнчө көйгөйдү аралаштырып коюу коркунучу бар. Биринчи көйгөй — режимди аныктоо: жеткиликтүү маалыматтар чындап эле ар башка макро-финансылык абалдарды айырмалай алабы? Экинчи көйгөй — чечим эрежесин долбоорлоо: аныкталган режим кайсы механизм аркылуу портфель салмактарына айландырылышы керек?
Булак изилдөөнүн негизги боштугу экинчи көйгөйдө. Режим классификатору экономикалык маанилүү абалдарды айырмалай алышы бул классификация автоматтык түрдө жакшыраак инвестициялык натыйжага алып келет дегенди билдирбейт. Режим сигналы портфель оптималдаштырууга туура эмес байланыштырылса, модель туура абалды тааныса да, тез-тез соода кылуу, кичине тандалма катасы жана операциялык чыгымдар бардык мүмкүн болгон артыкчылыкты жокко чыгарышы мүмкүн.
Эмне үчүн Режимди Аныктоо Өзү Эле Жакшыраак Портфель Натыйжасын Бербейт?
Анткени режим сигналын инвестициялык чечимге кантип айландыруу режим классификациясынын тактыгындай эле маанилүү. Бул изилдөөдө naive режим-шарттуу CVaR ар бир режим алмашканда 260 жумалык тарыхый сценарийлер топтомун учурдагы режимге туура келген болжол менен 30–80 жумага чейин кыскартып, оптималдаштыруу көйгөйүн үзгүлтүктүү өзгөртөт; портфель салмактары секирет, жылдык айлануу болжол менен %226га чыгат жана операциялык чыгымдар таза натыйжаны төмөндөтөт.
Эмне үчүн Европа татаал сыноо чөйрөсү?
Изилдөөнүн 26 жылдык Европа үлгүсү структуралык жактан бири-биринен айырмаланган көптөгөн финансылык мезгилдерди камтыйт. Дүйнөлүк Финансылык Кризис маалында Европа акция индекстери абдан чоң жоготууларга учураган, 2011–2012 Европа sovereign debt crisis мезгилинде перифериялык өлкөлөрдүн облигация spreadдери кеңейген, 2020-жылдын мартындагы COVID-19 шогу рыноктордо кескин тобокелдик секиригин жараткан жана 2022-жылы ECBнин тез пайыздык жогорулатуулары узак мөөнөттүү мамлекеттик облигациялардын duration тобокелдигин айкын кылган.
Бул мезгилдердин ар бири бир эле “коргонуу” активин сыйлаган эмес. Алтын, кең товарлар жана облигациялар ар башка кризистерде ар башкача жүргөн. Ошондуктан Европа маалыматтары режим сигналын портфель бөлүштүрүүгө айландыруу чындап иштейби же жокпу текшерүү үчүн татаал, бирок үйрөтүүчү лаборатория кызматын аткарат.
Инвестициялык аалам
| Актив | Түрү | Ролу |
|---|---|---|
| CAC 40 | Франция акция индекси | Тобокелдүү актив |
| DAX | Германия акция индекси | Тобокелдүү актив |
| EuroStoxx 50 | Евро аймагынын акция индекси | Тобокелдүү актив |
| FTSE MIB | Италия акция индекси | Тобокелдүү актив |
| IBEX 35 | Испания акция индекси | Тобокелдүү актив |
| STOXX Europe 600 | Кең Европа акция индекси | Тобокелдүү актив жана бир-актив benchmark |
| FTSE EPRA/NAREIT Europe | Листингдеги кыймылсыз мүлк | Тобокелдүү актив |
| Bloomberg Commodity Index | Кең товар индекси | Тобокелдүү/коргонуу компоненти |
| Brent Crude Oil | Энергия | Тобокелдүү/коргонуу компоненти |
| Gold | Баалуу металл | Диверсификация/коргонуу компоненти |
| EURIBOR 3M | Тобокелсиз эталон | Sharpe жана накталай акча эталону; оптималдаштыруудагы тобокелдүү активдер топтомунан тышкары |
Бардык катарлар евро менен берилген же еврого айлантылган жума күнкү жумалык жабылуу бааларынан түзүлгөн. Маалымат мезгили 14 январь 2000–3 апрель 2026 жана burn-inге чейин 1369 жумалык байкоо бар. Портфель кирешелери жөнөкөй жумалык киреше катары эсептелип, жылдыкташтырууда 52 коэффициенти колдонулган.
Fixed income кеңейтүүсү
Туруктуулук талдоосунда инвестициялык аалам Германия, Испания жана Италия мамлекеттик облигацияларынын total-return индекстерин кошуу менен кеңейтилген. Бул кеңейтүү портфелге жөн гана жаңы “коопсуз” активдерди кошуу дегенди билдирбейт; ошол эле учурда пайыздык чен жана duration тобокелдигин портфелге системалуу түрдө киргизет.
HMM үчүн колдонулган сегиз макро-финансылык өзгөчөлүк
Бардык өзгөчөлүктөр салыштырылуучу масштаб алуу үчүн мурунку 52 жумага негизделген rolling z-score формасына өткөрүлөт:
\[ z_t=\frac{x_t-\mu_{t,52}}{\sigma_{t,52}} \]
Бул жерде \(x_t\) тиешелүү жумадагы байкоону, \(\mu_{t,52}\) мурунку 52 жуманын орточосун жана \(\sigma_{t,52}\) мурунку 52 жуманын стандарттык четтөөсүн билдирет. Учурдагы жуманын байкоосу эталон терезеден тышкары калтырылат.
| Өзгөчөлүк | Ал чагылдырган макро-финансылык өлчөм |
|---|---|
| VIX | АКШ акция рыногунун implied volatility жана tail-risk кабылдоосу |
| VSTOXX | Европа акция рыногунун implied volatility |
| MOVE | Fixed income рыногунун волатилдүүлүгү |
| Germany 10Y − ECB deposit-rate slope | Пайыздык ийри сызык / fixed income шарттары |
| Испания–Португалия–Италия sovereign spread орточосу | Евро аймагындагы периферия өлкөлөрүнүн кредиттик стресси |
| DXY | Дүйнөлүк доллар жана тобокелдикке болгон табит шарттары |
| Eurozone ESI | Экономикалык маанай / өсүү шарттары |
| HICP headline − core gap | Инфляциянын курамы жана баа басымы |
Булак бул сегиз өзгөрмөнү бир гана фактор HMMге үстөмдүк кылып кетпеши үчүн беш башка экономикалык өлчөмдү камтый тургандай тандаган: волатилдүүлүк/tail risk, fixed income стресси, пайыздык түзүлүш, өсүү–инфляция шарттары жана глобалдык тобокелдикке болгон табит.
Төрт абалдуу Gaussian HMM
Модель төрт абалдуу Gaussian Hidden Markov Model болуп, diagonal covariance matrix колдонот. Параметрлер Expectation–Maximization (EM) алгоритми менен бааланат. Ар бир баалоодо 15 башка random restart жана эң көп 500 EM итерациясы сыналып, эң жогорку log-likelihood берген чечим тандалат.
Негизги тандоо grid'и эки, үч жана төрт абалдан турган жана walk-forward терезелеринде төрт абал артык көрүлгөн. Булак кийин беш абалдуу моделди да өзүнчө сынаган; full-sample BIC маанилери K=2 үчүн 22,912, K=3 үчүн 21,882, K=4 үчүн 21,244 жана K=5 үчүн 20,769 деп билдирилген. K=5 төмөнүрөөк BIC бергени менен, маргиналдык жакшыртуунун азайышы жана моделдин татаалдыгы себептүү төрт абал parsimonious негизги модель катары сакталган.
| Абал | Этикетка | Жыштык | Орточо узактык | z-VIX | z-ESI | z-Spread | z-Slope |
|---|---|---|---|---|---|---|---|
| 0 | Low-vol / Subdued | %24.8 | 13.3 жума | −0.96 | −0.33 | −0.31 | −1.31 |
| 1 | Risk-on / Expansion | %28.5 | 18.8 жума | −0.59 | +1.49 | −0.57 | +0.70 |
| 2 | Neutral / Moderate | %26.9 | 7.9 жума | +0.05 | −0.73 | +0.15 | −0.36 |
| 3 | Elevated-risk / Stress | %19.8 | 7.2 жума | +1.84 | −0.74 | +0.45 | +0.10 |
Абалдар орточо z-VIX маанисине жараша иреттелет. State 3; 2008–2009 Дүйнөлүк Финансылык Кризис, 2011–2012 Европа карыз кризиси жана 2020-жылдын мартындагы COVID-19 кыйроосу сыяктуу мезгилдер менен байланышат. Бул тарыхый аталыштар моделге алдын ала коддолгон класстар эмес; кийин берилген экономикалык түшүндүрмөлөр.
HMM Режимдери Чыныгы жана Себептик Экономикалык Режимдерби?
Жок. HMM абалдары сегиз өзгөчөлүк векторундагы кайталанган статистикалык бөлүштүрүү үлгүлөрү; экономикалык жактан түшүндүрүүгө боло турганы аларды структуралык же себептик экономикалык абалдарга айлантпайт. HICP убактысын өзгөрткөндө этикетка шайкештиги болжол менен %55ке, VSTOXX ордуна ZEW колдонулганда %47.9га түшүшү да режим классификациясынын feature engineeringге сезимтал экенин көрсөтөт.
Strictly out-of-sample walk-forward режим түзүү
Портфель чечиминде колдонулган режим этикеткалары full-sample HMMден алынган эмес. Ар бир төрт жумалык кайра тең салмактоо чекитинде HMM ошол күнгө чейин жеткиликтүү болгон маалымат менен гана кайра бааланган. Минималдуу окутуу узактыгы 156 жума, башкача айтканда үч жыл.
Posterior HMM абал ыктымалдыктары үзгүлтүксүз ыктымалдыктарды бергени менен, негизги катуу режим этикеткасы эң жогорку posterior ыктымалдыгы бар абалды argmax аркылуу тандоо менен түзүлөт. Булак hard assignment белгисиздигин азайтуу үчүн posterior ыктымалдыктарды сценарийлердин салмагында колдонгон Weighted CVaR ыкмасын да сынаган.
CVaR Бул Изилдөөдө Эмнени Оптималдаштырат?
Conditional Value-at-Risk (CVaR) — портфель кирешесинин бөлүштүрүлүшүндөгү эң начар %5 бөлүктөгү орточо жоготууну көзөмөлдөгөн tail-risk өлчөмү. Изилдөөдө ишеним деңгээли \(\alpha=0.95\) деп алынат жана CVaR 260 жумалык тарыхый сценарий терезесинде сызыктуу программалоо аркылуу минималдаштырылат; муну менен оптималдаштыруу орточо волатилдүүлүккө гана эмес, начар tail натыйжаларынын чоңдугуна өзгөчө салмак берет.
Булакта колдонулган негизги сызыктуу программалоо:
\[ \min_{w,\zeta,u} \left[ \zeta+ \frac{1}{(1-\alpha)T_s} \sum_{t=1}^{T_s}u_t \right] \]
төмөнкү чектөөлөр менен:
\[ u_t\geq -r_t^\prime w-\zeta,\qquad u_t\geq0, \]
\[ \sum_i w_i=1,\qquad 0\leq w_i\leq0.25. \]
Бул жерде \(w\) портфель салмактарынын векторун, \(\zeta\) Value-at-Risk босогосун, \(u_t\) босогодон ашкан кошумча жоготууну, \(r_t\) тарыхый жумалык киреше векторун жана \(T_s=260\) сценарийди билдирет. Ар бир тобокелдүү активдин портфельдеги салмагы %25 менен чектелип, бир активге ашыкча топтолуунун алдын алат.
Static CVaR
Static CVaR толук 260 жумалык тарыхый сценарий терезесин колдонот жана HMM режимине жараша сценарийлерди өзгөртпөйт. Бул стратегия изилдөөнүн негизги, режимден көз каранды эмес тобокелдик-оптималдаштыруу benchmark'ы.
Naive Regime CVaR-A
Regime CVaR-A 260 жумалык терезенин ичиндеги учурдагы HMM режимине дал келген жумаларды гана оптималдаштырууда колдонот. Дал келген байкоолордун саны 30дан аз болсо, толук 260 жумалык терезеге кайтып келет.
Бул дизайндагы интуитивдик логика жөнөкөй: “Бүгүн stress режиминде болсок, өткөндөгү stress мезгилдерин колдон.” Бирок оптималдаштыруу жагынан олуттуу үзүлүү жаратат. HMM этикеткасы өзгөргөндө колдонулган сценарийлердин чоң бөлүгү дароо алмашат жана LP таптакыр башка оптималдуу салмак комбинациясына секириши мүмкүн.
Weighted CVaR
Weighted CVaR толук 260 жумалык сценарий топтомун сактайт, бирок өткөн жумалардын салмактарын учурдагы HMM posterior ыктымалдыктарына жараша өзгөртөт. Максат hard regime label жараткан үзүлүүнү жумшартуу. Ошентсе да, булактын жыйынтыктарында Weighted CVaRдын натыйжасы naive Regime CVaR-Aдан олуттуу айырмаланган эмес.
Implementation-aware CVaR
Изилдөө жогорку turnover көйгөйүн эки кошумча ыкма менен азайтат. Биринчиси портфель салмагындагы өзгөрүүлөргө L1 penalty кошот; экинчиси түздөн-түз turnover budget коёт. Эки ыкма тең сызыктуу программалоо түзүлүшүн сактайт.
L1 penalty колдонулган түзүлүш концептуалдык жактан:
\[ \min \; CVaR(w)+ \lambda\sum_i(v_i^+ + v_i^-) \]
түрүндө жана:
\[ w_i-w_i^{prev}=v_i^+-v_i^-, \qquad v_i^+,v_i^-\geq0 \]
чектөөлөрү менен портфель салмагынын мурунку drift-adjusted портфелден канчалык өзгөргөнүн түздөн-түз чыгымга айлантат.
Режим менен чектелген салмак диапазондору
Изилдөө эң колдонууга ыңгайлуу деп тапкан дизайн сценарийлер топтомун таптакыр өзгөртпөйт. Толук 260 жумалык CVaR сценарий топтому сакталат; HMM жогорку деңгээлдеги портфель саясатын гана өзгөртөт.
| Абал | Этикетка | Максималдуу жалпы акция салмагы | Минималдуу коргонуу актив салмагы |
|---|---|---|---|
| 0 | Low-vol / Subdued | %65 | %15 |
| 1 | Risk-on / Expansion | %75 | %10 |
| 2 | Neutral / Moderate | %60 | %15 |
| 3 | Elevated-risk / Stress | %45 | %30 |
Коргонуу активдери алтын, Bloomberg Commodity Index жана Brent мунайынан турат. Бул дизайндагы институционалдык артыкчылык режим сигналын “кайсы 30–80 тарыхый байкоону колдонуу керек” деген көрүнбөгөн оптималдаштыруу өзгөрүүсүнө эмес, тобокелдик комитети түз көзөмөлдөй ала турган ачык инвестициялык чектерге айландырууда.
Изилдөөнүн Ыкмасы жана Жыйынтыктары
Backtest дизайны
Бардык стратегиялар төрт жумада бир жолу кайра тең салмакталган. Panel A режим колдонбогон стратегиялар үчүн 10 январь 2003–3 апрель 2026 аралыгындагы 1213 жуманы; Panel B болсо режим стратегияларын да камтыган 15 октябрь 2010–3 апрель 2026 аралыгындагы 808 жуманы камтыйт.
Баалоо метрикалары жылдык татаал өсүү темпи (CAGR), жылдык волатилдүүлүк, Sharpe коэффициенти, максималдуу drawdown, %95 CVaR, Calmar коэффициенти жана жылдык портфель айлануусу. Sharpe EURIBOR 3M үстүндөгү жумалык excess return боюнча эсептелет.
Операциялык чыгымдар бир тараптуу сатып алуу-сатуу үчүн 0, 5, 10 жана 25 базистик пункт катары колдонулган. Статистикалык салыштырууларда 13 жумалык Newey–West лагы бар HAC стандарттык каталары жана Sharpe коэффициенттери үчүн 13 жумалык circular block-bootstrap менен 5000 кайталоо колдонулган.
Узак мөөнөттүү baseline жыйынтыктар: 2003–2026
| Стратегия | CAGR | Волатилдүүлүк | Sharpe | Максималдуу төмөндөө | CVaR 95% | Жылдык айлануу |
|---|---|---|---|---|---|---|
| Equal-Weight 1/N | %5.89 | %15.24 | 0.368 | −%50.1 | −%5.24 | %36.3 |
| STOXX Europe 600 | %4.47 | %17.50 | 0.265 | −%60.2 | −%5.94 | %0.0 |
| Static CVaR | %7.05 | %12.22 | 0.513 | −%39.5 | −%4.19 | %24.9 |
| Markowitz Min-Var | %5.65 | %12.02 | 0.409 | −%45.6 | −%4.27 | %16.8 |
Static CVaR бул узак үлгүдө эң жогорку Sharpe коэффициентин жана benchmark'тар арасында эң төмөн максималдуу төмөндөөнү берет. Булак бул тобокелдиктин азайышын sovereign bonds жок baseline ааламында оптималдаштыруунун алтын жана Bloomberg Commodityде жалпысынан болжол менен %50 салмак түзүшү менен байланыштырат.
Ошентсе да, бир да стратегиянын equal-weight benchmarkка салыштырмалуу excess-return айырмасы статистикалык маанилүү эмес. Демек, чекиттик баалоолордогу артыкчылыкты “далилденген alpha” деп чечмелөөгө болбойт.
Режимди эске алган Panel B жыйынтыктары: 2010–2026
| Стратегия | CAGR | Волатилдүүлүк | Sharpe | Максималдуу төмөндөө | CVaR 95% | Жылдык айлануу |
|---|---|---|---|---|---|---|
| Equal-Weight 1/N | %5.65 | %14.43 | 0.409 | −%32.8 | −%4.81 | %35.2 |
| STOXX Europe 600 | %5.28 | %15.86 | 0.363 | −%31.9 | −%5.33 | %0.0 |
| Static CVaR | %6.03 | %10.97 | 0.530 | −%25.3 | −%3.60 | %21.4 |
| Markowitz Min-Var | %5.03 | %10.85 | 0.447 | −%24.9 | −%3.64 | %12.3 |
| Regime CVaR-A | %4.35 | %11.78 | 0.365 | −%25.8 | −%3.96 | %225.8 |
| Weighted CVaR | %4.35 | %11.62 | 0.368 | −%25.4 | −%3.88 | %232.5 |
Бул таблица изилдөөнүн негизги көйгөйүн ачык көрсөтөт. Режим моделдери максималдуу төмөндөө жагынан Static CVaRга жакын көрүнгөнү менен, Sharpe коэффициенттери төмөндөйт жана жылдык портфель айлануусу болжол менен он эсеге көбөйөт.
Жогорку Портфель Айлануусу Режимге Негизделген Стратегияны Эмне үчүн Бузат?
Ар бир режим алмашуусу CVaR оптималдаштырууда колдонулган тарыхый сценарийлерди топтом катары өзгөрткөндүктөн, максаттуу портфель салмактары кескин кайра эсептелет; мунун айынан экономикалык сигналдагы майда өзгөрүү чоң көлөмдөгү сатып алуу-сатууга айланат. Жылдык %225–233 чамасындагы айлануу операциялык чыгымдарды түздөн-түз көбөйтөт жана gross натыйжада деле чектелүү болгон режим артыкчылыгын таза натыйжада жок кылат.
| Стратегия | 0 bps | 5 bps | 10 bps | 25 bps | Жылдык айлануу |
|---|---|---|---|---|---|
| Equal-Weight | 0.409 | 0.407 | 0.406 | 0.403 | %35.2 |
| Static CVaR | 0.530 | 0.529 | 0.528 | 0.525 | %21.4 |
| Markowitz | 0.447 | 0.446 | 0.445 | 0.444 | %12.3 |
| Regime CVaR-A | 0.365 | 0.355 | 0.346 | 0.317 | %225.8 |
| Weighted CVaR | 0.368 | 0.358 | 0.348 | 0.318 | %232.5 |
Булак таза натыйжадагы жоготуу операциялык чыгым менен айлануу айырмасынын көбөйтүндүсүнө болжол менен сызыктуу жооп берерин көрсөтөт. Ошондуктан негизги көйгөй режим фильтринин теориялык бар болушу эмес, фильтрден чыккан чечимди ишке ашыруунун чыгымы.
Статистикалык белгисиздик
Булакта Panel B боюнча бир да excess-return тести салттуу статистикалык маанилүүлүк деңгээлине жеткен эмес. Мисалы, Static CVaRдын Sharpe чекиттик баасы 0.530 болгону менен, bootstrap %95 аралыгы болжол менен 0.068–1.058. Regime CVaR-A үчүн 0.365 Sharpe баасынын аралыгы болжол менен −0.079–0.880.
Бул кең аралыктар эки жыйынтыкты бир учурда талап кылат. Биринчиден, naive regime strategyнин начар чекиттик бааларына карабастан, айырманын баарын статистикалык тактык менен “режимди аныктоо иштебейт” деп чечмелөө туура эмес. Экинчиден, кандайдыр бир кичине оң натыйжа айырмасы да “режим модели артык” деп сунушталбашы керек.
Turnover budget жыйынтыктары
| Стратегия | Дүң Sharpe | 10 bps таза Sharpe | Жылдык айлануу |
|---|---|---|---|
| Static CVaR — experiment-grid | 0.553 | 0.551 | %20.6 |
| Regime CVaR-A — unconstrained | 0.365 | 0.346 | %225.8 |
| Regime CVaR-A — τ=0.10 | 0.491 | 0.486 | %59.9 |
| Regime CVaR-A — τ=0.20 | 0.449 | 0.440 | %101.2 |
| Weighted CVaR — τ=0.10 | 0.492 | 0.486 | %61.5 |
| Weighted CVaR — ZEW + λ=0.005 | 0.572 | 0.567 | %64.8 |
| Regime-Constrained CVaR — baseline HMM | 0.522 | 0.519 | %29.2 |
| Regime-Constrained CVaR — ZEW-swap HMM | 0.519 | 0.517 | %27.0 |
\(\tau=0.10\) turnover budget naive моделдин жылдык айлануусун %225.8ден %59.9га түшүрүп, 10 bps таза Sharpe коэффициентин 0.346дан 0.486га көтөрөт.
ZEW + \(\lambda=0.005\) вариантынын 0.567 таза Sharpe мааниси таблицадагы эң жогорку режим-стратегия чекиттик баасы. Бирок булак муну атайын exploratory деп белгилейт: canonical HMM менен режим этикеткасынын шайкештиги болгону %47.9 жана натыйжа башка спецификацияларда кайталанган эмес. Демек, бул жалпы артыкчылык далили эмес.
Эмне үчүн режим менен чектелген CVaR туруктуураак?
Режим менен чектелген ыкма өткөн маалымат топтомун режимге карап кеспейт. Ошондуктан CVaR tail-loss баасы ар бир режим алмашканда кичине жана башка тарыхый субүлгүдө кайра курулбайт. Режим сигналы акциялардын жогорку чегин жана коргонуу активдеринин төмөнкү чегин гана өзгөртөт.
Бул ыкма туруктуулуктун эки түрүн берет. Статистикалык жактан 260 жумалык сценарий терезесин сактайт. Операциялык жактан болсо тобокелдик комитетине “stress режиминде жалпы акция салмагын %45 менен чекте, коргонуу активдерин кеминде %30 карма” дегендей ачык жана текшериле турган эрежени сунуштайт.
Мамлекеттик облигацияларды кошуу
| Мезгил жана стратегия | Baseline Sharpe | FI-expanded Sharpe | Baseline MaxDD | FI-expanded MaxDD |
|---|---|---|---|---|
| 2003–2026 Static CVaR | 0.513 | 0.547 | −%39.5 | −%14.8 |
| 2003–2026 Markowitz | 0.409 | 0.447 | −%45.6 | −%14.2 |
| 2010–2026 Static CVaR | 0.530 | 0.504 | −%25.3 | −%14.6 |
| 2010–2026 Regime CVaR-A | 0.365 | 0.430 | −%25.8 | −%17.2 |
2003–2026 мезгилинде мамлекеттик облигациялар Static CVaRдын максималдуу төмөндөшүн абдан күчтүү азайтып, Sharpe коэффициентин жогорулаткан. Оптималдаштыруу облигациялар кошулганда портфелдин болжол менен %73үн sovereign bondsка бөлгөн; акция салмагы болжол менен %3кө түшкөн.
Мамлекеттик Облигациялар Drawdownду Азайтканда, 2022-жылы Эмне үчүн Жаңы Тобокелдик Жаратты?
Мамлекеттик облигациялар көп мезгилдерде төмөн CVaR жана төмөн equity корреляциясы себептүү портфель түшүүсүн чектей алат; бирок облигация салмагын өтө жогорулатуу портфелди duration тобокелдигине дуушар кылат. FI-expanded портфель 2022-жылга болжол менен %75 sovereign bond салмагы менен киргендиктен, ECBнин тез пайыз жогорулатуу циклинде болжол менен %10 чамасында жоготууга учураган, ал эми baseline портфелдеги товар жана алтын салмактары ошол эле инфляция мезгилинде башкача жүргөн.
Бул жыйынтык “мамлекеттик облигациялар начар коргонуу куралы” дегенди билдирбейт. Негизги жыйынтык — инвестициялык ааламдын өзү макро тобокелдик факторунун тандоосу. Портфелге облигация кошуу диверсификация гана бербейт; пайыздык туруктуулукка жана duration жүрүм-турумуна жашыруун экспозиция да жаратат.
Туруктуулук текшерүүлөрү
| Текшерүү | Негизги жыйынтык | Жалпы жыйынтык |
|---|---|---|
| HICP lag = 6 жума | Baseline менен болжол менен %55 режим этикетка шайкештиги; Regime CVaR-A Sharpe өзгөрүүсү эң көп +0.068 | Негизги жыйынтык өзгөргөн жок |
| VSTOXX ордуна ZEW | Regime CVaR-A Sharpe 0.365 → 0.483; этикетка шайкештиги %47.9 | Exploratory; маанилүү артыкчылык жок |
| Rebalancing 1/2/4/8/13 жума | Төмөн жыштык айланууну азайтат | Static CVaRдын негизги артыкчылыгы тескериге айланган жок |
| EWA turnover smoothing | Айлануу болжол менен %30 азаят | Naive режимге салыштырмалуу жакшырат, Static CVaRдан өтпөйт |
| FI-expanded universe | Drawdown төмөндөйт; 2022 пайыз шогу облигация салмагы көп портфелди кыйындатат | Негизги чечим-эреже жыйынтыгы өзгөргөн жок |
Булактын алты механизмдүү диагнозу
- LP scenario discontinuity: Режим алмашканда сценарийлер топтомунун капыс өзгөрүшү портфель салмактарын секиртет.
- Кичине сценарий топтому: Толук 260 жумалык терезенин ордуна 30–80 режимге дал келген байкоону колдонуу CVaR tail баасын көбүрөөк ызы-чуулуу кылат.
- Hard label assignment: Posterior ыктымалдык белгисиздиги argmax этикеткасы менен жоголот.
- Label sensitivity: HICP убактысы же бир feature өзгөрүшү режим этикеткаларын олуттуу кайра түзүшү мүмкүн.
- Macro-portfolio signal mismatch: HMM макро-финансылык өзгөчөлүктөрдө үйрөнгөндө, портфель оптималдаштыруусу актив кирешелеринде иштейт; макро режим түздөн-түз asset-level alpha сигналы экени көрсөтүлгөн эмес.
- Rate-shock exposure: Мамлекеттик облигацияларды кошуу тобокелдик профилин equity/commodity тобокелдигинен duration тобокелдигине жылдырышы мүмкүн.
Актив кирешелеринин кошумча статистикасы
2000-жылдын январь–2026-жылдын апрель аралыгындагы 1369 жумалык байкоодо Brent мунайы %35.95 менен эң жогорку жылдык волатилдүүлүккө жана 9.51 excess kurtosis маанисине ээ. Алтындын жылдык волатилдүүлүгү %16.77, CAGRы %12.08 жана максималдуу төмөндөшү −%43.8 деп берилген.
Европа акция индекстеринин бири-бири менен жумалык корреляциясы абдан жогору. DAX–IBEX жуптугу болжол менен 0.82, CAC–EuroStoxx 50 болжол менен 0.98 корреляцияга ээ. Алтындын негизги акция индекстери менен корреляциясы болсо болжол менен −0.02ден +0.08ге чейин. Бул түзүлүш алтын CVaR портфелдеринде эмне үчүн кайра-кайра диверсификациялоочу компонент болуп чыгарын түшүндүрөт.
Изилдөө колдогон жыйынтыктар
- Төрт абалдуу HMM Европа үлгүсүндө экономикалык жактан түшүндүрүлө турган жана walk-forward терезелеринде салыштырмалуу туруктуу макро-финансылык абалдарды түзөт.
- Naive режим-шарттуу CVaR, Static CVaRга караганда бир топ жогорку портфель айлануусун жаратат.
- Жогорку turnover реалдуу операциялык чыгымдарда режим стратегиясынын таза натыйжасын олуттуу начарлатат.
- Turnover budget жана L1 penalty сыяктуу ишке ашырууну эске алган эрежелер naive режим системасын кыйла жакшыртат.
- Режим менен чектелген weight-band ыкмасы төмөн айлануу менен Static CVaRга жакын тобокелдикке ылайыкталган натыйжа берет.
- Мамлекеттик облигациялар узак үлгүдө drawdown контролун күчтүү жакшырта алат.
- Облигация кошуу duration тобокелдигин көбөйтүп, пайыз тез өскөн мезгилде натыйжаны начарлатышы мүмкүн.
- Макро-финансылык абал сигналынын баалуулугу аныктоо сапатына гана эмес, чечим катмарынын ачыктыгына, чыгымына жана туруктуулугуна байланыштуу.
Изилдөө колдобогон жыйынтыктар
- HMM абалдары структуралык жактан чыныгы жана себептик экономикалык режимдер экени далилденген эмес.
- Режим-шарттуу CVaR Static CVaRдан статистикалык жактан артык экени көрсөтүлгөн эмес.
- ZEW-swap + λ=0.005 вариантындагы жогорку Sharpe жалпы outperformance жыйынтыгы эмес.
- HMM туура режимди аныкташы автоматтык түрдө asset-level alpha жаратары көрсөтүлгөн эмес.
- Мамлекеттик облигациялар ар бир пайыздык режимде коргонуу активи экени көрсөтүлгөн эмес.
- Европада алынган төрт абалдуу режим түзүлүшү АКШ же өнүгүп жаткан рыноктордо дал ошондой иштей турганы көрсөтүлгөн эмес.
- 10 базистик пункт операциялык чыгым реалдуу чоң портфелдердин бардык spread, market-impact жана операциялык чыгымдарын камтыбайт.
- Жыйынтыктар инвестициялык кеңеш же реалдуу убакыттагы коммерциялык системаны валидациялоо эмес.
Чектөөлөр
Биринчи маанилүү чектөө — режимдердин feature constructionга сезимталдыгы. HICP жарыялоо кечигүүсүн оңдогондо baseline менен режим этикеткасынын шайкештиги болжол менен %55, VSTOXX ордуна ZEW колдонулганда болгону %47.9. Бул режим этикеткасы байкалган жалгыз экономикалык чындык эмес, өлчөө жана өзгөчөлүк дизайнынан таасирленген статистикалык классификация экенин көрсөтөт.
Экинчи чектөө — макро маалыматтардын жарыялануу убактысы. HICP болжол менен төрт жумалык, ESI болжол менен үч жумалык жарыялоо кечигүүсүнө ээ. Булак HICP үчүн алты жумалык lag robustness текшерүүсүн жүргүзгөн, бирок ESI үчүн өзүнчө жарыялоо-lag оңдоосун колдонгон эмес. Реалдуу убакытта колдонууда бардык макро өзгөчөлүктөрдө маалымат жарыяланган датаны эске алуу керек.
Үчүнчү чектөө — географиялык жалпылоо мүмкүнчүлүгү. Европадагы peripheral sovereign spreads жана ECB саясат түзүлүшү АКШ же өнүгүп жаткан рыноктордогу тобокелдик каналдарынын түздөн-түз эквиваленти эмес. Ыкма башка географияларда колдонулса, feature set кайра калибрлениши керек.
Төртүнчү чектөө — операциялык чыгым модели. Изилдөөдөгү 0–25 базистик пункт бир тараптуу чыгым божомолдору bid–ask spread, чоң операцияларда market impact жана бардык операциялык чыгымдарды моделдебейт.
Бешинчи чектөө — статистикалык күч. Panel B болгону 808 жумадан турат жана Sharpe ишеним аралыктары кең. Булак статистикалык маанилүү артыкчылык табылбаганы “режим менен шарттоо кошумча баа бербейт” жана “үлгү реалдуу Sharpe айырмаларын аныктоо үчүн кыска” деген эки түшүндүрмөгө тең шайкеш экенин белгилейт.
Кайра өндүрүү мүмкүнчүлүгү
Булак жыйынтыктары Python 3.11де түзүлгөнү; hmmlearn 0.3.2, scipy 1.13, scikit-learn 1.5 жана pandas 2.2 колдонулганы айтылат. NumPy random seed 42 деп бекитилип, HMM баштоолору 15 fixed-seed restart менен жүргүзүлгөн.
Чийки LSEG/Refinitiv маалыматтары лицензиялык чектөөлөрдөн улам коомчулукка таратыла албайт. Булак walk-forward HMM pipeline, CVaR оптималдаштыруусу, figure scriptтери жана reproducibility документтеринен турган Python код базасы жалпыга ачык экенин билдирет.
Булак жана Ыкма Жөнүндө Эскертүү
Түпнуска аталыш: From Regime Detection to Decision Rules: A Data-Driven Macro-Financial CVaR Framework for European Multi-Asset Portfolios
Авторлор: Jorge Grube Martín-Lunas; Ana Lazcano; Julio E. Sandubete.
Жооптуу автор: Julio E. Sandubete.
Мекеме: Faculty of Legal, Business and Government, Universidad Francisco de Vitoria, Pozuelo de Alarcón, Madrid, Spain.
Журнал: Economies.
Басма: MDPI.
Библиографиялык жазуу: 2026, Том 14, Сан 7, Макала 268.
DOI: 10.3390/economies14070268.
Даталар: Алынган 3 июнь 2026; кайра каралган 30 июнь 2026; кабыл алынган 2 июль 2026; жарыяланган 9 июль 2026.
Версия: Version of Record.
Лицензия: Creative Commons Attribution (CC BY).
Булак түрү: Жумалык финансылык/макро-финансылык маалыматта HMM режим классификациясын, CVaR портфель оптималдаштыруусун жана strictly out-of-sample walk-forward backtest колдонгон эмпирикалык моделдөө изилдөөсү.
Негизги маалымат мезгили: 14 январь 2000–3 апрель 2026; burn-inге чейинки 1369 жумалык жалпы маалымат.
Panel A: 10 январь 2003–3 апрель 2026, 1213 жума.
Panel B: 15 октябрь 2010–3 апрель 2026, 808 жума.
Негизги маалымат булагы: LSEG Workspace/Refinitiv; EURIBOR үчүн ECB, ESI үчүн Европа Комиссиясы жана HICP үчүн Eurostat булактары колдонулган.
HMM: Төрт абалдуу Gaussian Hidden Markov Model; diagonal covariance; EM алгоритми; 15 random restart; эң көп 500 итерация; 156 жумалык минималдуу окутуу; төрт жумада бир expanding walk-forward кайра баалоо.
CVaR: \(\alpha=0.95\); 260 жумалык rolling scenario window; ар бир тобокелдүү актив үчүн максималдуу %25 салмак; scipy.optimize.linprog.
Салыштыруулар: Equal-weight 1/N; STOXX Europe 600; Static CVaR; Ledoit–Wolf covariance колдонгон Markowitz minimum-variance; Regime CVaR-A; Weighted CVaR; turnover-penalized/budgeted CVaR; regime-constrained CVaR.
Операциялык чыгымдар: Бир тараптуу turnover үчүн 0, 5, 10 жана 25 базистик пункт.
Статистика: 13 жумалык Newey–West HAC стандарттык каталары; Sharpe коэффициенттери үчүн 13 жумалык circular block-bootstrap жана 5000 кайталоо.
Каржылоо: Изилдөө тышкы каржылоо алган эмес.
Этика: Institutional Review Board жана informed consent жоболору колдонулбайт.
Маалыматтын жеткиликтүүлүгү: Чийки LSEG/Refinitiv маалыматтары лицензиялык чектөөлөргө баш иет жана таратыла албайт. Булак иштелген маалыматты жана таблица/сүрөттөрдү кайра өндүрүүгө жетиштүү код негиздүү суроо боюнча лицензия чектеринде берилиши мүмкүн экенин билдирет.
Кызыкчылыктардын кагылышы: Авторлор кызыкчылыктардын кагылышын билдиришкен эмес.
Авторлордун салымы: Концептуалдаштыруу, ыкма, программалык камсыздоо, формалдуу талдоо жана изилдөө үч автор тарабынан; текшерүү Jorge Grube Martín-Lunas жана Julio E. Sandubete; маалымат курациясы Jorge Grube Martín-Lunas жана Ana Lazcano; биринчи долбоор Jorge Grube Martín-Lunas; кароо жана түзөтүү Ana Lazcano жана Julio E. Sandubete; визуалдаштыруу Jorge Grube Martín-Lunas жана Ana Lazcano; долбоорду башкаруу Ana Lazcano жана Julio E. Sandubete тарабынан аткарылган.
Жасалма интеллектти колдонуу жөнүндө билдирүү: Авторлор ChatGPT 5.4 жана Claude Opus 4.8ди тилдик түзөтүү, кодду кароо, документти форматтоо жана изилдөө иш агымын колдоодо колдонушканын; AI көмөгү менен алынган жыйынтыктарды өздөрү карап чыгып түзөтүшкөнүн жана жарыяланган мазмун үчүн жоопкерчиликти өз мойнуна алышканын билдиришкен.
Маанилүү камтуу эскертүүсү: Static CVaR Sharpe коэффициентинин Таблица 4тө 0.530, Таблица 7де 0.553 болуп көрүнүшү булактын эскертүүсүндө түшүндүрүлөт. Таблица 4 HMM этикеткалары менен кесилишкен rebalance gridди гана, Таблица 7 болсо кеңири experiment-gridди колдонот; ошондуктан маанилер ар башка камтуунун жыйынтыктары.
Негизги чечмелөө чеги: HMM абалдары статистикалык классификациялар; себептик экономикалык режимдер эмес. Out-of-sample натыйжа айырмаларынын эч бири conventional significance деңгээлинде так артыкчылык көрсөтпөйт. Жыйынтыктар Европа 2000–2026 үлгүсүнө жана колдонулган asset universeге мүнөздүү.
Визуалдык эскертүү: Булактагы Figure 1 ыкма агымын; Figure 2 режим өзгөчөлүктөрүн; Figure 3 режим убакыт сызыгын; Figure 4 кумулятивдик байлыкты; Figure 5 turnover–net Sharpe frontierди; Figure 6 baseline/FI-expanded орточо портфель салмактарын; Figure 7 drawdown ийри сызыктарын көрсөтөт. Verianla кайра чиймелеринде булак таблицаларындагы так маанилер source-of-truth катары колдонулушу керек; raster сызыктарынан гана жаңы так аралык чекиттер чыгарылбашы керек.
Пикир калтырыңыз
E-mail дарегиңиз жарыяланбайт. Милдеттүү талаалар * менен белгиленген