


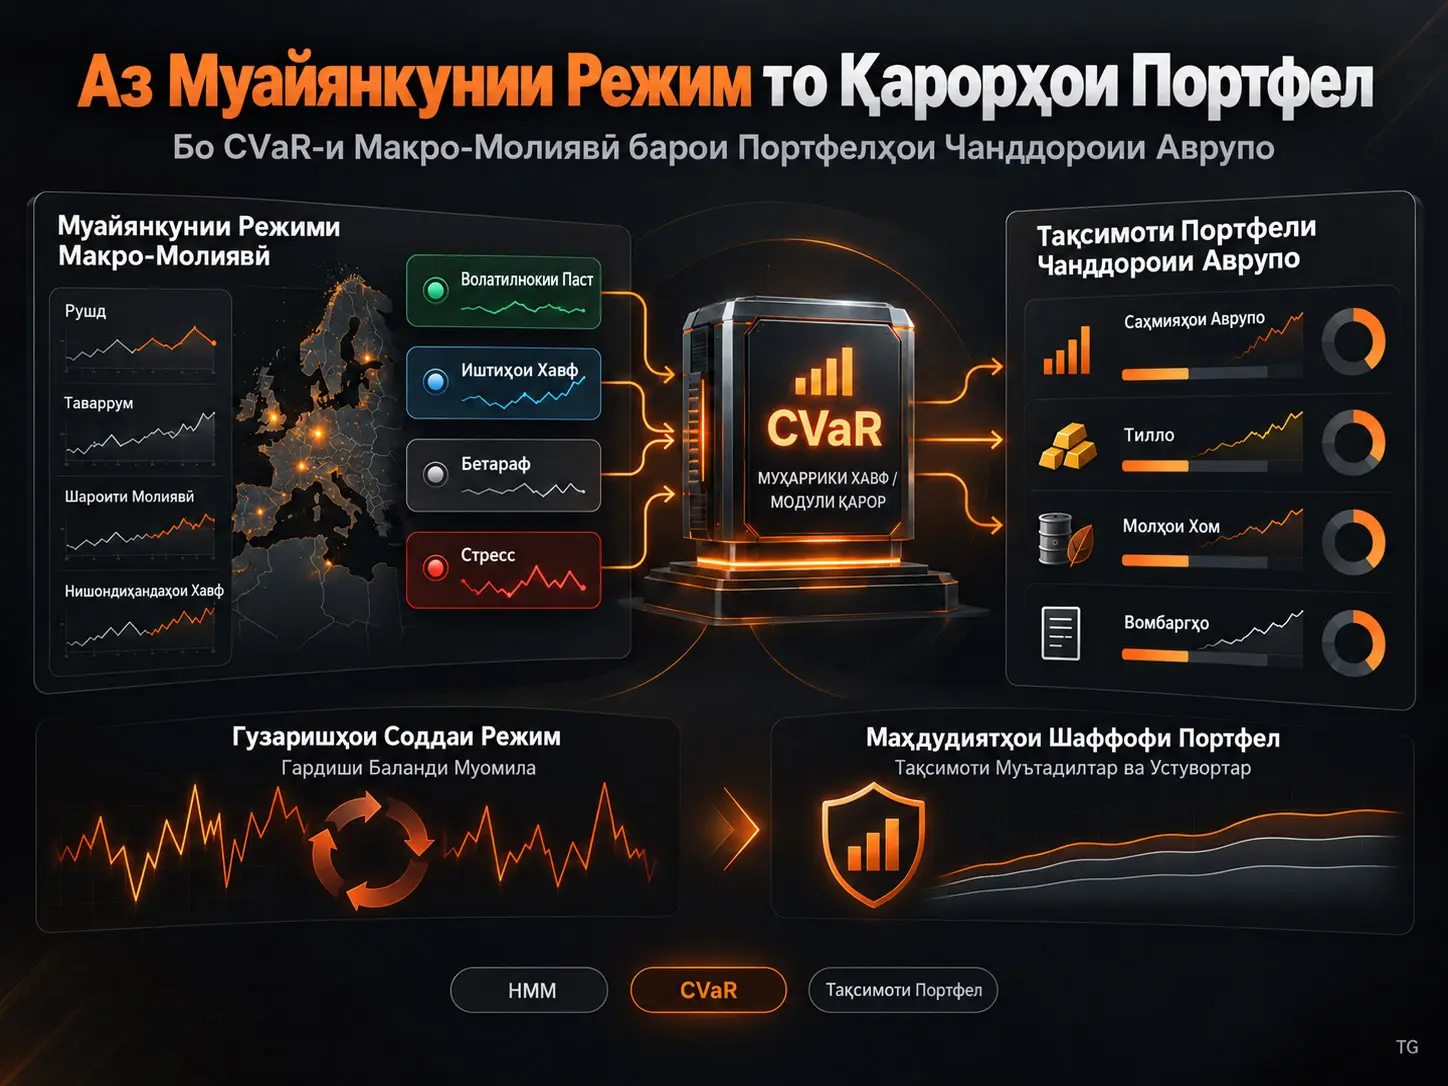
CVaR-и маҳдудшуда бо режим равиши тақсимотест, ки сигнали Hidden Markov Model (HMM)-ро, ки ҳолати макро-молиявиро муайян мекунад, барои татбиқи ҳудудҳои шаффоф ба вазнҳои портфел истифода мебарад, ба ҷойи он ки маҷмӯи сенарияҳои таърихии оптимизатсияи портфели Conditional Value-at-Risk (CVaR) пайваста иваз карда шавад. Таҳқиқоти баррасишуда маълумоти ҳафтаинаи бозори Аврупоро аз январи 2000 то апрели 2026 бо HMM-и Gaussian-и чорҳолата бар пояи ҳашт хусусияти макро-молиявӣ ва модели барномарезии хаттии CVaR муттаҳид мекунад. Дар тарҳи strictly out-of-sample walk-forward натиҷаи асосӣ ин аст, ки танҳо муайян кардани режимҳои макро-молиявӣ худ аз худ иҷрои беҳтари портфелро ба вуҷуд намеорад: филтркунии сенарияҳои таърихии шартшуда ба режим ба гардиши солонаи тақрибан %226 оварда мерасонад, дар ҳоле ки равише, ки иттилооти режимро ба диапазонҳои шаффофи вазн табдил медиҳад, бо гардиши солонаи тақрибан %29 иҷрои софи Sharpe-ро ба CVaR-и статикӣ наздик нигоҳ медорад.
Дар давраи арзёбии 2010–2026 таносуби умумии Sharpe-и Static CVaR 0.530 ва гардиши солонаи портфел %21.4 аст. Дар Naive Regime CVaR-A таносуби умумии Sharpe то 0.365 коҳиш ёфта, гардиши солона то %225.8 меафзояд; дар Weighted CVaR гардиш %232.5 аст. Бо хароҷоти яктарафаи муомилотии 10 нуқтаи базисӣ, таносуби софи Sharpe-и Static CVaR 0.528 ва арзиши Regime CVaR-A 0.346 мебошад. Таҳлили механизми манбаъ сабаби асосии ин талафотро ба тағйири гусастаи маҷмӯи сенарияҳои таърихӣ ҳангоми иваз шудани режим дар оптимизатсияи CVaR ва маҷбур шудани портфел ба аз ҳад зиёд бозмувозинат кардан нисбат медиҳад.
Танзимоти бо дарназардошти татбиқ ин мушкилро ба таври назаррас коҳиш медиҳанд. Диапазонҳои вазни маҳдудшуда бо режим дар baseline HMM таносуби умумии Sharpe-и 0.522 ва бо хароҷоти 10 нуқтаи базисӣ таносуби софи Sharpe-и 0.519 ба даст меоранд ва гардиши солонаро то %29.2 коҳиш медиҳанд. Бо вуҷуди ин, нишон дода нашудааст, ки ягон равиши режимӣ аз CVaR-и статикӣ аз ҷиҳати оморӣ ба таври қатъӣ бартарӣ дорад. Ҳолатҳои HMM низ режимҳои сохтории иқтисодӣ нестанд, балки намунаҳои такроршавандаи оморӣ дар дохили маълумот мебошанд.
Масъалаи асосии таҳқиқот
Дар бозорҳои молиявӣ давраҳое мисли буҳрон, тавсеа, таварруми баланд, фишори sovereign spread ё ноустувории паст сохтори омории якхела надоранд. Аз ин рӯ, дар идоракунии портфел як идеяи табиӣ ин аст, ки аввал ҳолати макро-молиявии бозор муайян карда шавад ва сипас портфел ба он ҳолат мутобиқ гардонида шавад.
Гарчанде ин равиш аз ҷиҳати назариявӣ ҷолиб аст, хавфи омехта кардани ду масъалаи ҷудогона вуҷуд дорад. Масъалаи аввал муайян кардани режим аст: оё маълумоти мавҷуда воқеан ҳолатҳои гуногуни макро-молиявиро аз ҳам фарқ карда метавонанд? Масъалаи дуюм тарҳи қоидаи қарор аст: режими муайяншуда бояд тавассути кадом механизм ба вазнҳои портфел табдил дода шавад?
Холигии асосии таҳқиқоти манбаъ дар масъалаи дуюм аст. Ин ки классификатори режим ҳолатҳои аз ҷиҳати иқтисодӣ маънодорро фарқ карда метавонад, маънои онро надорад, ки ин классификатсия худкор ба натиҷаҳои беҳтари сармоягузорӣ табдил меёбад. Агар сигнали режим ба оптимизатсияи портфел нодуруст пайваст карда шавад, ҳатто агар модел ҳолати дурустро шиносад ҳам, харидуфурӯши зуд-зуд, хатои намунаи хурд ва хароҷоти муомилотӣ метавонанд тамоми бартарии эҳтимолиро аз байн баранд.
Чаро Муайян кардани Режим Худ Аз Худ Иҷрои Беҳтари Портфелро Ба вуҷуд Намефорад?
Зеро тарзи табдил додани сигнали режим ба қарори сармоягузорӣ ҳадди ақал ба андозаи дурустии классификатсияи режим аҳамият дорад. Дар ин таҳқиқот naive CVaR-и шартшуда ба режим ҳангоми ҳар ивазшавии режим ҳавзи 260-ҳафтаинаи сенарияҳои таърихиро танҳо ба тақрибан 30–80 ҳафтае, ки ба режими ҷорӣ мувофиқат мекунанд, маҳдуд мекунад ва масъалаи оптимизатсияро ба таври гусаста тағйир медиҳад; вазнҳои портфел ҷаҳиш мекунанд, гардиши солона ба тақрибан %226 мерасад ва хароҷоти муомилотӣ иҷрои софро коҳиш медиҳанд.
Чаро Аврупо муҳити душвори санҷиш аст?
Намунаи 26-солаи Аврупои таҳқиқот давраҳои зиёди молиявиро фаро мегирад, ки аз ҷиҳати сохторӣ аз ҳам фарқ мекунанд. Дар Буҳрони Ҷаҳонии Молиявӣ индексҳои саҳмияҳои Аврупо талафоти хеле калон диданд, дар давраи 2011–2012-и European sovereign debt crisis spread-ҳои вомбаргҳои кишварҳои периферӣ васеъ шуданд, шоки COVID-19 дар марти 2020 ҷаҳиши ногаҳонии хавфро дар бозорҳо ба вуҷуд овард ва болоравиҳои босуръати фоизии ECB дар 2022 duration risk-и вомбаргҳои дарозмуддати давлатиро намоён карданд.
Ҳар яке аз ин давраҳо як дороии “муҳофизатӣ”-ро мукофот надодааст. Тилло, молҳои васеъ ва вомбаргҳо дар буҳронҳои гуногун рафтори гуногун нишон додаанд. Аз ин рӯ, маълумоти Аврупо барои санҷидани он ки табдил додани сигнали режим ба тақсимоти портфел воқеан кор мекунад ё не, лабораторияи душвор, вале омӯзанда мебошад.
Олами сармоягузорӣ
| Дороӣ | Навъ | Нақш |
|---|---|---|
| CAC 40 | Индекси саҳмияҳои Фаронса | Дороии хавфнок |
| DAX | Индекси саҳмияҳои Олмон | Дороии хавфнок |
| EuroStoxx 50 | Индекси саҳмияҳои Минтақаи евро | Дороии хавфнок |
| FTSE MIB | Индекси саҳмияҳои Италия | Дороии хавфнок |
| IBEX 35 | Индекси саҳмияҳои Испания | Дороии хавфнок |
| STOXX Europe 600 | Индекси васеи саҳмияҳои Аврупо | Дороии хавфнок ва benchmark-и якдороӣ |
| FTSE EPRA/NAREIT Europe | Амволи ғайриманқули листингшуда | Дороии хавфнок |
| Bloomberg Commodity Index | Молҳои васеъ | Ҷузъи хавфнок/муҳофизатӣ |
| Brent Crude Oil | Энергия | Ҷузъи хавфнок/муҳофизатӣ |
| Gold | Металли қиматбаҳо | Ҷузъи диверсификатсия/муҳофизатӣ |
| EURIBOR 3M | Меъёри истинодии бехавф | Истиноди Sharpe ва нақд; берун аз маҷмӯи дороиҳои хавфнок дар оптимизатсия |
Ҳамаи силсилаҳо аз арзишҳои басташавии рӯзи ҷумъаи ҳафтаина, ки бо евро ифода шудаанд ё ба евро табдил дода шудаанд, сохта шудаанд. Давраи маълумот 14 январ 2000–3 апрел 2026 аст ва пеш аз burn-in 1369 мушоҳидаи ҳафтаина вуҷуд дорад. Боздеҳиҳои портфел ҳамчун боздеҳии оддии ҳафтаина ҳисоб шуда, барои солонасозӣ коэффициенти 52 истифода шудааст.
Густариши fixed income
Дар таҳлили устуворӣ олами сармоягузорӣ бо илова кардани индексҳои total-return-и вомбаргҳои давлатии Олмон, Испания ва Италия васеъ карда шудааст. Ин густариш танҳо маънои илова кардани дороиҳои нави “бехавф”-ро надорад; ҳамзамон маънои ворид кардани хавфи меъёри фоиз ва duration risk ба портфелро ба таври низомманд дорад.
Ҳашт хусусияти макро-молиявии истифодашуда барои HMM
Ҳамаи хусусиятҳо барои ба даст овардани миқёси муқоисашаванда ба шакли rolling z-score бар пояи 52 ҳафтаи қаблӣ табдил дода мешаванд:
\[ z_t=\frac{x_t-\mu_{t,52}}{\sigma_{t,52}} \]
Дар ин ҷо \(x_t\) мушоҳидаи ҳафтаи дахлдор, \(\mu_{t,52}\) миёнаи 52 ҳафтаи қаблӣ ва \(\sigma_{t,52}\) инҳирофи стандартии 52 ҳафтаи қаблиро ифода мекунад. Мушоҳидаи ҳафтаи ҷорӣ аз равзанаи истинодӣ берун нигоҳ дошта мешавад.
| Хусусият | Андозаи макро-молиявии ифодаёбанда |
|---|---|
| VIX | Implied volatility-и бозори саҳмияҳои ИМА ва дарки tail-risk |
| VSTOXX | Implied volatility-и бозори саҳмияҳои Аврупо |
| MOVE | Ноустувории бозори fixed income |
| Germany 10Y − ECB deposit-rate slope | Каҷии фоиз / шароити fixed income |
| Миёнаи sovereign spread-и Испания–Португалия–Италия | Фишори қарзии кишварҳои периферии Минтақаи евро |
| DXY | Шароити доллари ҷаҳонӣ ва иштиҳои хавф |
| Eurozone ESI | Эҳсоси иқтисодӣ / шароити рушд |
| HICP headline − core gap | Таркиби таваррум ва фишори нарх |
Манбаъ ин ҳашт тағйирёбандаро тавре интихоб кардааст, ки панҷ андозаи гуногуни иқтисодиро фаро гиранд ва як омил бар HMM ҳукмрон нашавад: ноустуворӣ/tail risk, фишори fixed income, сохтори фоиз, шароити рушд–таваррум ва иштиҳои глобалии хавф.
Gaussian HMM-и чорҳолата
Модел Gaussian Hidden Markov Model-и чорҳолата буда, diagonal covariance matrix истифода мекунад. Арзёбии параметрҳо бо алгоритми Expectation–Maximization (EM) анҷом дода мешавад. Дар ҳар арзёбӣ 15 random restart-и гуногун ва ҳадди аксар 500 итератсияи EM санҷида мешаванд ва ҳалли дорои баландтарин log-likelihood интихоб мегардад.
Grid-и асосии интихоб аз ду, се ва чор ҳолат иборат буд ва дар равзанаҳои walk-forward чор ҳолат афзал дониста шуд. Манбаъ баъдтар модели панҷҳолатаро низ ҷудогона санҷидааст; арзишҳои full-sample BIC барои K=2 баробари 22,912, барои K=3 — 21,882, барои K=4 — 21,244 ва барои K=5 — 20,769 гузориш шудаанд. Гарчанде K=5 BIC-и пасттар дод, бинобар кам шудани беҳбудии маржиналӣ ва мураккабии модел, чор ҳолат ҳамчун модели асосии parsimonious нигоҳ дошта шуд.
| Ҳолат | Нишона | Басомад | Давомнокии миёна | z-VIX | z-ESI | z-Spread | z-Slope |
|---|---|---|---|---|---|---|---|
| 0 | Low-vol / Subdued | %24.8 | 13.3 ҳафта | −0.96 | −0.33 | −0.31 | −1.31 |
| 1 | Risk-on / Expansion | %28.5 | 18.8 ҳафта | −0.59 | +1.49 | −0.57 | +0.70 |
| 2 | Neutral / Moderate | %26.9 | 7.9 ҳафта | +0.05 | −0.73 | +0.15 | −0.36 |
| 3 | Elevated-risk / Stress | %19.8 | 7.2 ҳафта | +1.84 | −0.74 | +0.45 | +0.10 |
Ҳолатҳо аз рӯи арзиши миёнаи z-VIX тартиб дода мешаванд. State 3 бо давраҳое мисли Буҳрони Ҷаҳонии Молиявии 2008–2009, буҳрони қарзи Аврупо дар 2011–2012 ва суқути COVID-19 дар марти 2020 алоқаманд аст. Ин номҳои таърихӣ синфҳои пешакӣ рамзгузоришуда дар модел нестанд; онҳо тафсирҳои иқтисодии баъдӣ мебошанд.
Оё Режимҳои HMM Режимҳои Ҳақиқӣ ва Сабабии Иқтисодӣ Ҳастанд?
Не. Ҳолатҳои HMM намунаҳои такроршавандаи тақсимоти оморӣ дар вектори ҳашт хусусият мебошанд; аз ҷиҳати иқтисодӣ тафсиршаванда буданашон онҳоро ба ҳолатҳои сохторӣ ё сабабии иқтисодӣ табдил намедиҳад. Ҳангоми тағйир додани вақти HICP мувофиқати нишонаҳо тақрибан то %55 ва ҳангоми истифодаи ZEW ба ҷойи VSTOXX то %47.9 коҳиш ёфтанаш низ нишон медиҳад, ки классификатсияи режим ба feature engineering ҳассос аст.
Тавлиди режими strictly out-of-sample walk-forward
Нишонаҳои режим, ки дар қарори портфел истифода шудаанд, аз full-sample HMM гирифта нашудаанд. Дар ҳар нуқтаи бозмувозинатии чорҳафтаина HMM танҳо бо маълумоти то ҳамон сана дастрас аз нав арзёбӣ шудааст. Ҳадди ақали дарозии омӯзиш 156 ҳафта, яъне се сол аст.
Гарчанде эҳтимолҳои posterior-и ҳолатҳои HMM эҳтимолҳои пайваста медиҳанд, нишонаи асосии режими сахт бо интихоби argmax-и ҳолате, ки эҳтимоли баландтарини posterior дорад, сохта мешавад. Манбаъ инчунин барои кам кардани номуайянии hard assignment равиши Weighted CVaR-ро санҷидааст, ки эҳтимолҳои posterior-ро дар вазнҳои сенарияҳо истифода мекунад.
CVaR Дар Ин Таҳқиқот Чиро Оптимизатсия Мекунад?
Conditional Value-at-Risk (CVaR) меъёри tail-risk аст, ки талафоти миёнаро дар бадтарин %5 қисми тақсимоти боздеҳии портфел назорат мекунад. Дар таҳқиқот сатҳи эътимод \(\alpha=0.95\) гирифта мешавад ва CVaR дар равзанаи 260-ҳафтаинаи сенарияҳои таърихӣ бо барномарезии хаттӣ ҳадди ақал карда мешавад; бо ин роҳ оптимизатсия на танҳо ба ноустувории миёна, балки ба бузургии натиҷаҳои бади tail низ вазни махсус медиҳад.
Барномарезии хаттии асосӣ, ки дар манбаъ истифода шудааст:
\[ \min_{w,\zeta,u} \left[ \zeta+ \frac{1}{(1-\alpha)T_s} \sum_{t=1}^{T_s}u_t \right] \]
бо маҳдудиятҳои:
\[ u_t\geq -r_t^\prime w-\zeta,\qquad u_t\geq0, \]
\[ \sum_i w_i=1,\qquad 0\leq w_i\leq0.25. \]
Дар ин ҷо \(w\) вектори вазнҳои портфел, \(\zeta\) ҳадди Value-at-Risk, \(u_t\) талафоти иловагӣ аз ҳад боло, \(r_t\) вектори боздеҳии таърихии ҳафтаина ва \(T_s=260\) сенарияро ифода мекунад. Вазни ҳар дороии хавфнок дар портфел бо %25 маҳдуд карда мешавад, то тамаркуз ба як дороӣ пешгирӣ гардад.
Static CVaR
Static CVaR тамоми равзанаи 260-ҳафтаинаи сенарияҳои таърихиро истифода мекунад ва сенарияҳоро аз рӯи режими HMM тағйир намедиҳад. Ин стратегия benchmark-и асосии оптимизатсияи хавф ва мустақил аз режими таҳқиқот мебошад.
Naive Regime CVaR-A
Regime CVaR-A дар дохили равзанаи 260-ҳафтаина танҳо ҳафтаҳоеро дар оптимизатсия истифода мекунад, ки ба режими ҷории HMM мувофиқат мекунанд. Агар шумораи мушоҳидаҳои мувофиқ аз 30 кам бошад, ба равзанаи пурраи 260 ҳафта бармегардад.
Мантиқи ин тарҳ оддӣ аст: “Агар имрӯз дар режими stress бошем, давраҳои stress-и гузашта истифода шаванд.” Аммо аз нигоҳи оптимизатсия ингусастагии ҷиддӣ ба вуҷуд меорад. Вақте нишонаи HMM иваз мешавад, қисми зиёди сенарияҳои истифодашаванда якбора иваз мешаванд ва LP метавонад ба комбинатсияи комилан дигари оптималии вазнҳо ҷаҳад.
Weighted CVaR
Weighted CVaR маҷмӯи пурраи 260-ҳафтаинаи сенарияҳоро нигоҳ медорад, аммо вазни ҳафтаҳои гузашта аз рӯи эҳтимолҳои posterior-и HMM-и ҷорӣ тағйир меёбад. Ҳадаф нарм кардани гусастагиест, ки hard regime label ба вуҷуд меорад. Бо вуҷуди ин, дар натиҷаҳои манбаъ иҷрои Weighted CVaR аз naive Regime CVaR-A ба таври назаррас фарқ накардааст.
Implementation-aware CVaR
Таҳқиқот мушкили turnover-и баландро бо ду усули иловагӣ коҳиш медиҳад. Якум ба тағйироти вазни портфел L1 penalty илова мекунад; дуюм мустақиман turnover budget муқаррар мекунад. Ҳар ду равиш сохтори барномарезии хаттиро нигоҳ медоранд.
Сохтори дорои L1 penalty аз ҷиҳати консептуалӣ:
\[ \min \; CVaR(w)+ \lambda\sum_i(v_i^+ + v_i^-) \]
аст ва бо маҳдудиятҳои:
\[ w_i-w_i^{prev}=v_i^+-v_i^-, \qquad v_i^+,v_i^-\geq0 \]
ба таври мустақим хароҷоти тағйири вазни портфелро нисбат ба портфели қаблии drift-adjusted ба ҳисоб мегирад.
Диапазонҳои вазни маҳдудшуда бо режим
Тарҳе, ки таҳқиқот онро аз ҳама татбиқшаванда мешуморад, маҷмӯи сенарияҳоро умуман тағйир намедиҳад. Маҷмӯи пурраи 260-ҳафтаинаи сенарияҳои CVaR нигоҳ дошта мешавад; HMM танҳо сиёсати сатҳи болоии портфелро тағйир медиҳад.
| Ҳолат | Нишона | Ҳадди аксари вазни умумии саҳмияҳо | Ҳадди ақали вазни дороиҳои муҳофизатӣ |
|---|---|---|---|
| 0 | Low-vol / Subdued | %65 | %15 |
| 1 | Risk-on / Expansion | %75 | %10 |
| 2 | Neutral / Moderate | %60 | %15 |
| 3 | Elevated-risk / Stress | %45 | %30 |
Дороиҳои муҳофизатӣ аз тилло, Bloomberg Commodity Index ва нафти Brent иборатанд. Бартарии институтсионалии ин тарҳ дар он аст, ки сигнали режим на ба тағйири ноаёни оптимизатсия мисли “кадом 30–80 мушоҳидаи таърихиро истифода барем”, балки ба ҳудудҳои ошкорои сармоягузорӣ табдил дода мешавад, ки кумитаи хавф метавонад онҳоро мустақиман назорат кунад.
Усул ва Натиҷаҳои Таҳқиқот
Тарҳи backtest
Ҳамаи стратегияҳо ҳар чор ҳафта бозмувозинат карда шудаанд. Panel A барои стратегияҳое, ки режим истифода намекунанд, 1213 ҳафтаро аз 10 январ 2003–3 апрел 2026; Panel B бошад 808 ҳафтаро аз 15 октябр 2010–3 апрел 2026, ки стратегияҳои режимро низ дар бар мегирад, фаро мегирад.
Метрикаҳои арзёбӣ суръати солонаи мураккаби рушд (CAGR), ноустувории солона, таносуби Sharpe, максималии drawdown, %95 CVaR, таносуби Calmar ва гардиши солонаи портфел мебошанд. Sharpe аз рӯи excess return-и ҳафтаина аз EURIBOR 3M ҳисоб мешавад.
Хароҷоти муомилотӣ ҳамчун 0, 5, 10 ва 25 нуқтаи базисӣ барои ҳар харидуфурӯши яктарафа татбиқ шудаанд. Дар муқоисаҳои оморӣ хатогиҳои стандартии HAC-и Newey–West бо лаги 13 ҳафта ва барои таносубҳои Sharpe circular block-bootstrap-и 13-ҳафтаина бо 5000 такрор истифода шудаанд.
Натиҷаҳои baseline-и дарозмуддат: 2003–2026
| Стратегия | CAGR | Ноустуворӣ | Sharpe | Максималии коҳиш | CVaR 95% | Гардиши солона |
|---|---|---|---|---|---|---|
| Equal-Weight 1/N | %5.89 | %15.24 | 0.368 | −%50.1 | −%5.24 | %36.3 |
| STOXX Europe 600 | %4.47 | %17.50 | 0.265 | −%60.2 | −%5.94 | %0.0 |
| Static CVaR | %7.05 | %12.22 | 0.513 | −%39.5 | −%4.19 | %24.9 |
| Markowitz Min-Var | %5.65 | %12.02 | 0.409 | −%45.6 | −%4.27 | %16.8 |
Static CVaR дар ин намунаи дароз баландтарин таносуби Sharpe ва дар байни benchmark-ҳо пасттарин максималии коҳишро медиҳад. Манбаъ ин коҳиши хавфро ба он нисбат медиҳад, ки дар baseline universe-и бе sovereign bonds оптимизатсия дар тилло ва Bloomberg Commodity дар маҷмӯъ тақрибан %50 вазн эҷод мекунад.
Бо вуҷуди ин, фарқи excess-return-и ҳеҷ стратегия нисбат ба equal-weight benchmark аз ҷиҳати оморӣ аҳамиятнок нест. Аз ин рӯ, бартарии арзёбиҳои нуқтавиро ҳамчун “alpha-и исботшуда” тафсир кардан мумкин нест.
Натиҷаҳои Panel B бо огоҳии режим: 2010–2026
| Стратегия | CAGR | Ноустуворӣ | Sharpe | Максималии коҳиш | CVaR 95% | Гардиши солона |
|---|---|---|---|---|---|---|
| Equal-Weight 1/N | %5.65 | %14.43 | 0.409 | −%32.8 | −%4.81 | %35.2 |
| STOXX Europe 600 | %5.28 | %15.86 | 0.363 | −%31.9 | −%5.33 | %0.0 |
| Static CVaR | %6.03 | %10.97 | 0.530 | −%25.3 | −%3.60 | %21.4 |
| Markowitz Min-Var | %5.03 | %10.85 | 0.447 | −%24.9 | −%3.64 | %12.3 |
| Regime CVaR-A | %4.35 | %11.78 | 0.365 | −%25.8 | −%3.96 | %225.8 |
| Weighted CVaR | %4.35 | %11.62 | 0.368 | −%25.4 | −%3.88 | %232.5 |
Ин ҷадвал масъалаи асосии таҳқиқотро равшан нишон медиҳад. Гарчанде моделҳои режим аз нигоҳи максималии коҳиш ба Static CVaR наздик менамоянд, таносубҳои Sharpe паст мешаванд ва гардиши солонаи портфел тақрибан даҳ баробар меафзояд.
Чаро Гардиши Баланди Портфел Стратегияи Режимиро Вайрон Мекунад?
Азбаски ҳар ивазшавии режим сенарияҳои таърихии истифодашавандаи оптимизатсияи CVaR-ро якбора тағйир медиҳад, вазнҳои ҳадафии портфел ба таври тез аз нав ҳисоб карда мешаванд; ин боис мегардад, ки тағйири хурд дар сигнали иқтисодӣ ба ҳаҷми зиёди харидуфурӯш табдил ёбад. Гардиши солонаи тақрибан %225–233 хароҷоти муомилотиро мустақиман зиёд карда, бартарии аллакай маҳдуди режимро дар gross performance дар натиҷаи соф аз байн мебарад.
| Стратегия | 0 bps | 5 bps | 10 bps | 25 bps | Гардиши солона |
|---|---|---|---|---|---|
| Equal-Weight | 0.409 | 0.407 | 0.406 | 0.403 | %35.2 |
| Static CVaR | 0.530 | 0.529 | 0.528 | 0.525 | %21.4 |
| Markowitz | 0.447 | 0.446 | 0.445 | 0.444 | %12.3 |
| Regime CVaR-A | 0.365 | 0.355 | 0.346 | 0.317 | %225.8 |
| Weighted CVaR | 0.368 | 0.358 | 0.348 | 0.318 | %232.5 |
Манбаъ нишон медиҳад, ки талафоти иҷрои соф тақрибан хаттӣ ба ҳосили хароҷоти муомилотӣ ва фарқи гардиш вокуниш нишон медиҳад. Аз ин рӯ, масъалаи асосӣ мавҷудияти назариявии филтри режим нест, балки арзиши татбиқи қароре мебошад, ки аз филтр мебарояд.
Номуайянии оморӣ
Дар манбаъ ҳеҷ як санҷиши excess-return дар Panel B ба аҳамиятнокии анъанавии оморӣ нарасидааст. Масалан, гарчанде арзёбии нуқтавии Sharpe-и Static CVaR 0.530 аст, фосилаи bootstrap %95 тақрибан 0.068–1.058 мебошад. Барои Regime CVaR-A фосилаи арзёбии Sharpe-и 0.365 тақрибан −0.079–0.880 аст.
Ин фосилаҳои васеъ ду хулосаро ҳамзамон зарур мегардонанд. Аввал, сарфи назар аз арзёбиҳои нуқтавии бади naive regime strategy, дуруст нест, ки тамоми фарқ бо итминони оморӣ ҳамчун “муайян кардани режим кор намекунад” тафсир шавад. Дуюм, ягон фарқи хурди мусбати иҷро низ наметавонад ҳамчун “модели режим бартарӣ дорад” пешниҳод шавад.
Натиҷаҳои turnover budget
| Стратегия | Sharpe-и умумӣ | Sharpe-и софи 10 bps | Гардиши солона |
|---|---|---|---|
| Static CVaR — experiment-grid | 0.553 | 0.551 | %20.6 |
| Regime CVaR-A — unconstrained | 0.365 | 0.346 | %225.8 |
| Regime CVaR-A — τ=0.10 | 0.491 | 0.486 | %59.9 |
| Regime CVaR-A — τ=0.20 | 0.449 | 0.440 | %101.2 |
| Weighted CVaR — τ=0.10 | 0.492 | 0.486 | %61.5 |
| Weighted CVaR — ZEW + λ=0.005 | 0.572 | 0.567 | %64.8 |
| Regime-Constrained CVaR — baseline HMM | 0.522 | 0.519 | %29.2 |
| Regime-Constrained CVaR — ZEW-swap HMM | 0.519 | 0.517 | %27.0 |
\(\tau=0.10\) turnover budget гардиши солонаи модели naive-ро аз %225.8 то %59.9 коҳиш дода, таносуби софи Sharpe-и 10 bps-ро аз 0.346 то 0.486 мебардорад.
Арзиши софи Sharpe-и 0.567 дар варианти ZEW + \(\lambda=0.005\) баландтарин арзёбии нуқтавии стратегияҳои режим дар ҷадвал аст. Аммо манбаъ онро махсусан ҳамчун exploratory нишон медиҳад: мувофиқати нишонаи режим бо canonical HMM танҳо %47.9 аст ва натиҷа дар мушаххасоти дигар такрор нашудааст. Аз ин рӯ, ин далели бартарии умумӣ нест.
Чаро CVaR-и маҳдудшуда бо режим устувортар аст?
Равиши маҳдудшуда бо режим маҷмӯи маълумоти гузаштаро аз рӯи режим намебурад. Аз ин рӯ, арзёбии tail-loss-и CVaR ҳангоми ҳар ивазшавии режим дар зернамунаи хурд ва гуногуни таърихӣ аз нав сохта намешавад. Сигнали режим танҳо ҳадди болоии саҳмия ва ҳадди поёнии дороиҳои муҳофизатиро тағйир медиҳад.
Ин равиш ду навъи устувориро таъмин мекунад. Аз ҷиҳати оморӣ равзанаи 260-ҳафтаинаи сенарияҳоро нигоҳ медорад. Аз ҷиҳати амалиётӣ ба кумитаи хавф қоидаи ошкоро ва санҷишшаванда медиҳад, мисли “дар режими stress вазни умумии саҳмияҳоро бо %45 маҳдуд кун ва дороиҳои муҳофизатиро ҳадди ақал %30 нигоҳ дор”.
Илова кардани вомбаргҳои давлатӣ
| Давра ва стратегия | Baseline Sharpe | FI-expanded Sharpe | Baseline MaxDD | FI-expanded MaxDD |
|---|---|---|---|---|
| 2003–2026 Static CVaR | 0.513 | 0.547 | −%39.5 | −%14.8 |
| 2003–2026 Markowitz | 0.409 | 0.447 | −%45.6 | −%14.2 |
| 2010–2026 Static CVaR | 0.530 | 0.504 | −%25.3 | −%14.6 |
| 2010–2026 Regime CVaR-A | 0.365 | 0.430 | −%25.8 | −%17.2 |
Дар давраи 2003–2026 вомбаргҳои давлатӣ максималии коҳиши Static CVaR-ро хеле қавӣ кам карда, таносуби Sharpe-ро афзоиш доданд. Ҳангоми илова шудани вомбаргҳо оптимизатсия тақрибан %73 портфелро ба sovereign bonds ҷудо кард; вазни саҳмияҳо то тақрибан %3 паст шуд.
Чаро Вомбаргҳои Давлатӣ Бо Коҳиш Додани Drawdown Дар 2022 Хавфи Нав Ба вуҷуд Оварданд?
Вомбаргҳои давлатӣ дар бисёр давраҳо ба сабаби CVaR-и паст ва коррелятсияи паст бо equity метавонанд коҳиши портфелро маҳдуд кунанд; аммо вазни хеле зиёди вомбарг портфелро ба duration risk дучор мекунад. Азбаски портфели FI-expanded ба соли 2022 бо тақрибан %75 вазни sovereign bond ворид шуд, дар давраи болоравии босуръати фоизҳои ECB тақрибан %10 талафот дид, дар ҳоле ки вазнҳои молҳо ва тилло дар baseline portfolio дар ҳамон давраи таваррум рафтори дигар доштанд.
Ин натиҷа маънои онро надорад, ки “вомбаргҳои давлатӣ воситаи бади муҳофизатӣ мебошанд”. Натиҷаи аслӣ ин аст, ки худи олами сармоягузорӣ интихоби омили хавфи макро мебошад. Илова кардани вомбарг ба портфел танҳо диверсификатсия намедиҳад; он инчунин экспозитсияи пинҳонӣ ба суботи фоиз ва рафтори duration ба вуҷуд меорад.
Санҷишҳои устуворӣ
| Санҷиш | Натиҷаи асосӣ | Хулосаи умумӣ |
|---|---|---|
| HICP lag = 6 ҳафта | Мувофиқати нишонаи режим бо baseline тақрибан %55; тағйири Sharpe-и Regime CVaR-A ҳадди аксар +0.068 | Натиҷаи асосӣ тағйир накард |
| ZEW ба ҷойи VSTOXX | Regime CVaR-A Sharpe 0.365 → 0.483; мувофиқати нишона %47.9 | Exploratory; бартарии маънодор нест |
| Rebalancing 1/2/4/8/13 ҳафта | Басомади паст гардишро кам мекунад | Бартарии асосии Static CVaR баръакс нашуд |
| EWA turnover smoothing | Гардиш тақрибан %30 кам мешавад | Нисбат ба naive режим беҳтар мешавад, вале Static CVaR-ро намегузарад |
| FI-expanded universe | Drawdown коҳиш меёбад; шоки фоизии 2022 портфели дорои вазни зиёди вомбаргро душвор мекунад | Натиҷаи асосии қоидаи қарор тағйир накард |
Ташхиси шашмеханизми манбаъ
- LP scenario discontinuity: Иваз шудани ногаҳонии маҷмӯи сенарияҳо ҳангоми тағйири режим вазнҳои портфелро ҷаҳиш медиҳад.
- Маҷмӯи хурди сенарияҳо: Истифодаи 30–80 мушоҳидаи мувофиқ ба режим ба ҷойи равзанаи пурраи 260 ҳафта арзёбии tail-и CVaR-ро пурғавғотар мекунад.
- Hard label assignment: Номуайянии эҳтимолҳои posterior бо нишонаи argmax гум мешавад.
- Label sensitivity: Вақтбандии HICP ё тағйири як feature метавонад нишонаҳои режимро ба таври назаррас аз нав ташкил кунад.
- Macro-portfolio signal mismatch: Ҳангоми омӯзиши HMM дар хусусиятҳои макро-молиявӣ, оптимизатсияи портфел дар боздеҳии дороиҳо кор мекунад; нишон дода нашудааст, ки режими макро мустақиман сигнали asset-level alpha бошад.
- Rate-shock exposure: Илова кардани вомбаргҳои давлатӣ метавонад профили хавфро аз equity/commodity risk ба duration risk гузаронад.
Омори иловагии боздеҳии дороиҳо
Дар 1369 мушоҳидаи ҳафтаина аз январи 2000 то апрели 2026, нафти Brent бо %35.95 баландтарин ноустувории солона ва арзиши 9.51 excess kurtosis дорад. Ноустувории солонаи тилло %16.77, CAGR-и он %12.08 ва максималии коҳиш −%43.8 гузориш шудааст.
Коррелятсияи ҳафтаинаи индексҳои саҳмияҳои Аврупо бо ҳам хеле баланд аст. Ҷуфти DAX–IBEX тақрибан 0.82 ва CAC–EuroStoxx 50 тақрибан 0.98 коррелятсия доранд. Коррелятсияи тилло бо индексҳои асосии саҳмияҳо бошад тақрибан байни −0.02 ва +0.08 мемонад. Ин сохтор шарҳ медиҳад, ки чаро тилло дар портфелҳои CVaR пайваста ҳамчун ҷузъи диверсификатсиякунанда пайдо мешавад.
Натиҷаҳое, ки таҳқиқот дастгирӣ мекунад
- HMM-и чорҳолата дар намунаи Аврупо ҳолатҳои макро-молиявии аз ҷиҳати иқтисодӣ тафсиршаванда ва дар равзанаҳои walk-forward нисбатан мувофиқро ба вуҷуд меорад.
- Naive CVaR-и шартшуда ба режим нисбат ба Static CVaR гардиши хеле баландтари портфелро ба вуҷуд меорад.
- Turnover-и баланд дар хароҷоти воқеии муомилотӣ иҷрои софи стратегияи режимро ба таври назаррас коҳиш медиҳад.
- Қоидаҳои бо дарназардошти татбиқ, мисли turnover budget ва L1 penalty, низоми naive режимро ба таври назаррас беҳтар мекунанд.
- Равиши weight-band-и маҳдудшуда бо режим бо гардиши паст иҷрои танзимшуда ба хавфро ба Static CVaR наздик нигоҳ медорад.
- Вомбаргҳои давлатӣ метавонанд дар намунаи дароз назорати drawdown-ро ба таври қавӣ беҳтар кунанд.
- Илова кардани вомбарг метавонад duration risk-ро зиёд карда, дар давраи болоравии босуръати фоиз иҷроишро бадтар кунад.
- Арзиши сигнали ҳолати макро-молиявӣ на танҳо ба сифати муайянкунӣ, балки ба шаффофият, хароҷот ва устувории қабати қарор вобаста аст.
Натиҷаҳое, ки таҳқиқот дастгирӣ намекунад
- Исбот нашудааст, ки ҳолатҳои HMM режимҳои сохторӣ, воқеӣ ва сабабии иқтисодӣ мебошанд.
- Нишон дода нашудааст, ки CVaR-и шартшуда ба режим аз Static CVaR аз ҷиҳати оморӣ бартарӣ дорад.
- Sharpe-и баланди варианти ZEW-swap + λ=0.005 натиҷаи умумии outperformance нест.
- Нишон дода нашудааст, ки HMM режими дурустро муайян кунад, худкор asset-level alpha ба вуҷуд меояд.
- Нишон дода нашудааст, ки вомбаргҳои давлатӣ дар ҳар режими фоиз муҳофизатӣ мебошанд.
- Нишон дода нашудааст, ки сохтори чорҳолатаи режим, ки дар Аврупо ба даст омадааст, дар ИМА ё бозорҳои рӯ ба рушд низ ҳамин тавр кор кунад.
- Хароҷоти 10 нуқтаи базисӣ тамоми spread, market-impact ва хароҷоти амалиётии портфелҳои воқеии калонро фаро намегирад.
- Натиҷаҳо машварати сармоягузорӣ ё тасдиқи низоми тиҷоратии вақти воқеӣ нестанд.
Маҳдудиятҳо
Маҳдудияти аввалини муҳим ҳассосияти режимҳо ба feature construction мебошад. Ҳангоми ислоҳи таъхири нашри HICP мувофиқати нишонаи режим бо baseline тақрибан %55 ва ҳангоми истифодаи ZEW ба ҷойи VSTOXX танҳо %47.9 аст. Ин нишон медиҳад, ки нишонаи режим як воқеияти ягонаи мушоҳидашавандаи иқтисодӣ нест, балки классификатсияи оморист, ки аз андозагирӣ ва тарҳи хусусиятҳо таъсир мегирад.
Маҳдудияти дуюм вақти нашри маълумоти макро мебошад. HICP тақрибан чаҳор ҳафта ва ESI тақрибан се ҳафта таъхири нашр доранд. Манбаъ барои HICP санҷиши robustness бо lag-и шашҳафтаина анҷом додааст, аммо барои ESI ислоҳи алоҳидаи publication-lag татбиқ накардааст. Дар татбиқи вақти воқеӣ бояд санаи ошкор шудани иттилоот барои ҳамаи хусусиятҳои макро ба назар гирифта шавад.
Маҳдудияти сеюм умумиятдиҳии ҷуғрофӣ аст. Peripheral sovereign spreads ва сохтори сиёсати ECB дар Аврупо ба каналҳои хавф дар ИМА ё бозорҳои рӯ ба рушд айнан баробар нестанд. Агар усул дар ҷуғрофияҳои дигар татбиқ шавад, feature set бояд аз нав калибр карда шавад.
Маҳдудияти чорум модели хароҷоти муомилотӣ аст. Фарзияҳои хароҷоти яктарафаи 0–25 нуқтаи базисӣ bid–ask spread, market impact дар муомилоти калон ва тамоми хароҷоти амалиётиро модел намекунанд.
Маҳдудияти панҷум қудрати оморӣ аст. Panel B танҳо аз 808 ҳафта иборат аст ва фосилаҳои эътимоди Sharpe васеъанд. Худи манбаъ қайд мекунад, ки пайдо нашудани бартарии аз ҷиҳати оморӣ аҳамиятнок ҳам бо шарҳи “шартгузории режим арзиши иловагӣ намедиҳад” ва ҳам бо шарҳи “намуна барои ошкор кардани фарқҳои воқеии Sharpe кӯтоҳ аст” мувофиқат мекунад.
Бозтавлидпазирӣ
Манбаъ мегӯяд, ки натиҷаҳо дар Python 3.11 таҳия шудаанд; hmmlearn 0.3.2, scipy 1.13, scikit-learn 1.5 ва pandas 2.2 истифода шудаанд. NumPy random seed ба 42 собит шуда, оғози HMM бо 15 fixed-seed restart иҷро шудааст.
Маълумоти хоми LSEG/Refinitiv бо сабаби маҳдудиятҳои иҷозатнома ба таври оммавӣ паҳн карда намешаванд. Манбаъ мегӯяд, ки пойгоҳи коди Python, ки аз walk-forward HMM pipeline, оптимизатсияи CVaR, figure script-ҳо ва ҳуҷҷатҳои reproducibility иборат аст, барои ҷомеа дастрас аст.
Ёддошт оид ба Манбаъ ва Усул
Унвони аслӣ: From Regime Detection to Decision Rules: A Data-Driven Macro-Financial CVaR Framework for European Multi-Asset Portfolios
Муаллифон: Jorge Grube Martín-Lunas; Ana Lazcano; Julio E. Sandubete.
Муаллифи масъул: Julio E. Sandubete.
Муассиса: Faculty of Legal, Business and Government, Universidad Francisco de Vitoria, Pozuelo de Alarcón, Madrid, Spain.
Маҷалла: Economies.
Ношир: MDPI.
Сабти библиографӣ: 2026, Ҷилди 14, Шумораи 7, Мақолаи 268.
DOI: 10.3390/economies14070268.
Санаҳо: Қабул шуд 3 июн 2026; таҷдид 30 июн 2026; пазируфта шуд 2 июл 2026; нашр 9 июл 2026.
Версия: Version of Record.
Иҷозатнома: Creative Commons Attribution (CC BY).
Навъи манбаъ: Таҳқиқоти моделсозии таҷрибавӣ, ки дар маълумоти ҳафтаинаи молиявӣ/макро-молиявӣ классификатсияи режими HMM, оптимизатсияи портфели CVaR ва strictly out-of-sample walk-forward backtest-ро истифода мекунад.
Давраи асосии маълумот: 14 январ 2000–3 апрел 2026; 1369 ҳафта маълумоти муштараки пеш аз burn-in.
Panel A: 10 январ 2003–3 апрел 2026, 1213 ҳафта.
Panel B: 15 октябр 2010–3 апрел 2026, 808 ҳафта.
Манбаи асосии маълумот: LSEG Workspace/Refinitiv; барои EURIBOR аз ECB, барои ESI аз Комиссияи Аврупо ва барои HICP аз Eurostat истифода шудааст.
HMM: Gaussian Hidden Markov Model-и чорҳолата; diagonal covariance; алгоритми EM; 15 random restart; ҳадди аксар 500 итератсия; ҳадди ақали омӯзиш 156 ҳафта; ҳар чор ҳафта expanding walk-forward аз нав арзёбӣ.
CVaR: \(\alpha=0.95\); rolling scenario window-и 260-ҳафтаина; барои ҳар дороии хавфнок ҳадди аксар %25 вазн; scipy.optimize.linprog.
Муқоисаҳо: Equal-weight 1/N; STOXX Europe 600; Static CVaR; Markowitz minimum-variance бо Ledoit–Wolf covariance; Regime CVaR-A; Weighted CVaR; turnover-penalized/budgeted CVaR; regime-constrained CVaR.
Хароҷоти муомилотӣ: 0, 5, 10 ва 25 нуқтаи базисӣ барои ҳар turnover-и яктарафа.
Омор: Хатогиҳои стандартии Newey–West HAC бо 13 ҳафта; барои таносубҳои Sharpe circular block-bootstrap-и 13-ҳафтаина ва 5000 такрор.
Маблағгузорӣ: Таҳқиқот маблағгузории беруна нагирифтааст.
Этика: Қоидаҳои Institutional Review Board ва informed consent татбиқшаванда нестанд.
Дастрасии маълумот: Маълумоти хоми LSEG/Refinitiv ба маҳдудиятҳои иҷозатнома тобеъанд ва паҳн карда намешаванд. Манбаъ мегӯяд, ки коде, ки барои бозтавлиди маълумоти коркардшуда ва ҷадвалҳо/шаклҳо кофӣ аст, метавонад бо дархости асоснок дар доираи маҳдудиятҳои иҷозатнома пешниҳод шавад.
Бархӯрди манфиатҳо: Муаллифон бархӯрди манфиатҳоро гузориш накардаанд.
Саҳми муаллифон: Консептуалсозӣ, усул, нармафзор, таҳлили формалӣ ва таҳқиқот аз ҷониби се муаллиф; тасдиқ аз ҷониби Jorge Grube Martín-Lunas ва Julio E. Sandubete; куратсияи маълумот аз ҷониби Jorge Grube Martín-Lunas ва Ana Lazcano; тарҳи аввал аз ҷониби Jorge Grube Martín-Lunas; бозбинӣ ва таҳрир аз ҷониби Ana Lazcano ва Julio E. Sandubete; визуализатсия аз ҷониби Jorge Grube Martín-Lunas ва Ana Lazcano; идоракунии лоиҳа аз ҷониби Ana Lazcano ва Julio E. Sandubete анҷом дода шудааст.
Изҳороти истифодаи зеҳни сунъӣ: Муаллифон хабар додаанд, ки ChatGPT 5.4 ва Claude Opus 4.8-ро барои таҳрири забонӣ, бозбинии код, форматбандии ҳуҷҷат ва дастгирии ҷараёни кори таҳқиқот истифода кардаанд; натиҷаҳои бо AI дастгиришударо худашон бозбинӣ ва таҳрир карда, масъулияти мундариҷаи нашрро ба уҳда гирифтаанд.
Ёддошти муҳими доираи фарогирӣ: Дар ёддошти манбаъ шарҳ дода мешавад, ки чаро таносуби Sharpe-и Static CVaR дар Ҷадвали 4 баробар ба 0.530 ва дар Ҷадвали 7 баробар ба 0.553 аст. Ҷадвали 4 танҳо rebalance grid-еро истифода мекунад, ки бо нишонаҳои HMM бурида мешавад, дар ҳоле ки Ҷадвали 7 experiment-grid-и васеътарро истифода мекунад; аз ин рӯ, арзишҳо натиҷаҳои доираи гуногунанд.
Ҳадди асосии тафсир: Ҳолатҳои HMM классификатсияҳои оморӣ мебошанд; режимҳои сабабии иқтисодӣ нестанд. Ҳеҷ яке аз фарқҳои out-of-sample performance дар сатҳи conventional significance бартарии қатъӣ нишон намедиҳад. Натиҷаҳо ба намунаи Аврупо 2000–2026 ва asset universe-и истифодашуда хосанд.
Ёддошти визуалӣ: Дар манбаъ Figure 1 ҷараёни усул; Figure 2 хусусиятҳои режим; Figure 3 хатти замонии режим; Figure 4 сарвати ҷамъшуда; Figure 5 turnover–net Sharpe frontier; Figure 6 вазнҳои миёнаи портфели baseline/FI-expanded; Figure 7 каҷҳои drawdown-ро нишон медиҳанд. Дар бозтасвирҳои Verianla бояд арзишҳои дақиқи ҷадвалҳои манбаъ ҳамчун source-of-truth истифода шаванд; аз хатҳои raster набояд нуқтаҳои нави дақиқи байниҳамдигарӣ ҳосил карда шаванд.
Шарҳ гузоред
Нишонии почтаи электронии шумо нашр намешавад. Майдонҳои ҳатмӣ бо * нишон дода шудаанд