


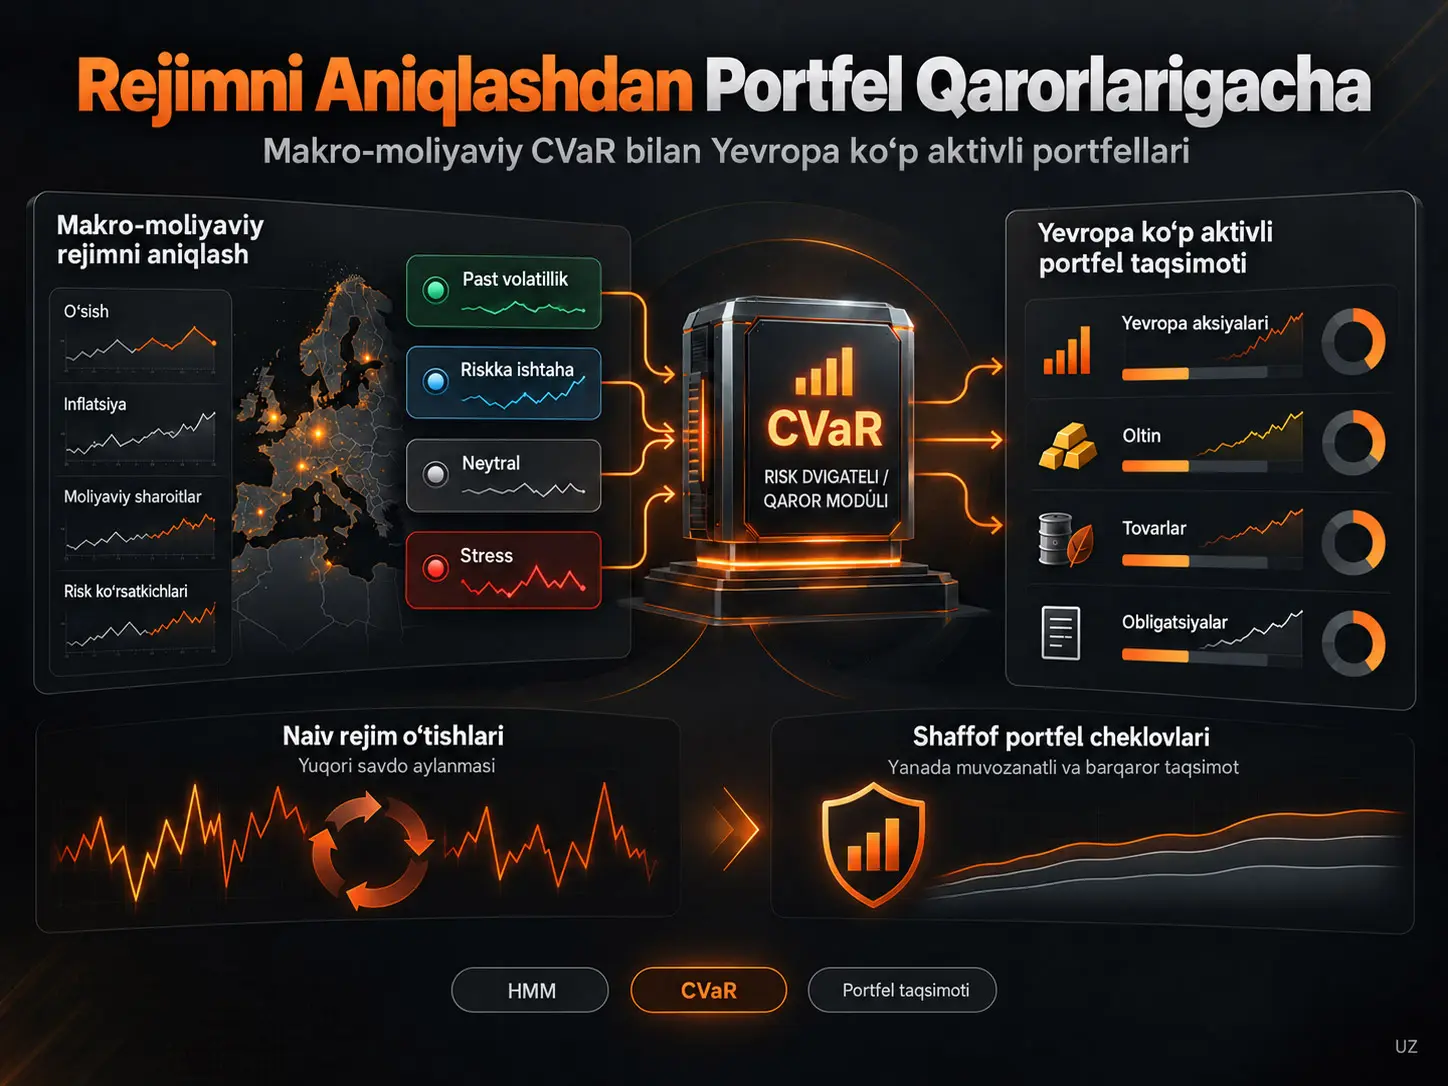
Rejim-cheklovli CVaR — makro-moliyaviy holatni aniqlaydigan Hidden Markov Model (HMM) signalidan Conditional Value-at-Risk (CVaR) portfel optimallashtirishidagi tarixiy ssenariylar to‘plamini doimiy ravishda almashtirish o‘rniga portfel og‘irliklariga shaffof chegaralar qo‘llash uchun foydalanadigan taqsimlash yondashuvidir. Ko‘rib chiqilgan tadqiqot 2000-yil yanvaridan 2026-yil apreligacha bo‘lgan haftalik Yevropa bozori ma’lumotlarini sakkizta makro-moliyaviy xususiyatga asoslangan to‘rt holatli Gaussian HMM va CVaR chiziqli dasturlash modeli bilan birlashtiradi. Strictly out-of-sample walk-forward dizaynida asosiy natija shuki, makro-moliyaviy rejimlarni aniqlashning o‘zi yaxshiroq portfel natijasini bermaydi: rejimga shartlangan tarixiy ssenariy filtrlash yillik taxminan %226 turnoverga olib kelar ekan, rejim ma’lumotini shaffof og‘irlik diapazonlariga aylantiruvchi yondashuv yillik taxminan %29 turnover bilan statik CVaRga yaqin sof Sharpe natijasini beradi.
2010–2026 baholash davrida Static CVaRning yalpi Sharpe koeffitsiyenti 0.530, yillik portfel turnoveri esa %21.4 ni tashkil etadi. Naive Regime CVaR-Aning yalpi Sharpe koeffitsiyenti 0.365 gacha pasayarkan, yillik turnover %225.8 gacha oshadi; Weighted CVaRda turnover %232.5 ni tashkil etadi. Bir tomonlama 10 bazis punkt tranzaksiya xarajatida Static CVaRning sof Sharpe koeffitsiyenti 0.528 bo‘lsa, Regime CVaR-A uchun bu ko‘rsatkich 0.346 ga teng. Manbaning mexanizm tahlili ushbu yo‘qotishning asosiy sababini rejim o‘zgarganda CVaR optimallashtirishida ishlatiladigan tarixiy ssenariylar to‘plamining uzlukli ravishda o‘zgarishi va buning portfelni haddan tashqari qayta muvozanatlashga majbur qilishi bilan bog‘laydi.
Amaliyotni hisobga oluvchi tuzatishlar bu muammoni sezilarli darajada kamaytiradi. Rejim-cheklovli og‘irlik diapazonlari baseline HMM ostida 0.522 yalpi va 10 bazis punkt xarajatda 0.519 sof Sharpe koeffitsiyentini berib, yillik turnoverni %29.2 gacha tushiradi. Shunga qaramay, hech bir rejimga asoslangan yondashuv statik CVaRdan statistik jihatdan aniq ustun ekani ko‘rsatilmagan. HMM holatlari ham strukturaviy iqtisodiy rejimlar emas, balki ma’lumotlardagi takrorlanuvchi statistik naqshlardir.
Tadqiqotning asosiy muammosi
Moliyaviy bozorlarda inqiroz, kengayish, yuqori inflyatsiya, sovereign spread bosimi yoki past volatillik kabi davrlar bir xil statistik tuzilishga ega emas. Shu sababli portfel boshqaruvida tabiiy g‘oya — avvalo bozor qaysi makro-moliyaviy holatda ekanini aniqlash va keyin portfelni shu holatga moslashtirishdir.
Bu yondashuv nazariy jihatdan jozibador bo‘lsa-da, ikki alohida muammoni bir-biriga aralashtirib yuborish xavfini tug‘diradi. Birinchi muammo rejimni aniqlash: mavjud ma’lumotlar haqiqatan ham turli makro-moliyaviy holatlarni farqlay oladimi? Ikkinchi muammo esa qaror qoidasi dizayni: aniqlangan rejim qaysi mexanizm orqali portfel og‘irliklariga aylantirilishi kerak?
Manba tadqiqotining asosiy bo‘shlig‘i ikkinchi muammodadir. Rejim klassifikatori iqtisodiy jihatdan mazmunli holatlarni ajrata olishi, bu klassifikatsiya avtomatik tarzda yaxshiroq investitsiya natijalariga aylanadi degani emas. Rejim signali portfel optimallashtirishiga noto‘g‘ri ulangan bo‘lsa, model to‘g‘ri holatni aniqlasa ham, tez-tez savdo qilish, kichik tanlanma xatosi va tranzaksiya xarajatlari barcha potensial afzallikni yo‘qqa chiqarishi mumkin.
Nega Rejimni Aniqlashning O‘zi Yaxshiroq Portfel Natijasini Bermaydi?
Chunki rejim signalining investitsiya qaroriga qanday aylantirilishi kamida rejim klassifikatsiyasining aniqligi qadar muhimdir. Ushbu tadqiqotda naive rejim-shartli CVaR har bir rejim o‘zgarishida 260 haftalik tarixiy ssenariy havzasini faqat joriy rejimga mos keladigan taxminan 30–80 haftagacha qisqartirib, optimallashtirish muammosini uzlukli tarzda o‘zgartiradi; portfel og‘irliklari sakraydi, yillik turnover taxminan %226 gacha oshadi va tranzaksiya xarajatlari sof natijani yemiradi.
Nega Yevropa murakkab sinov muhiti?
Tadqiqotning 26 yillik Yevropa namunasi strukturaviy jihatdan bir-biridan farq qiladigan ko‘plab moliyaviy davrlarni qamrab oladi. Global Moliyaviy Inqiroz davrida Yevropa aksiyalar indekslari juda katta yo‘qotishlarga uchragan, 2011–2012 Yevropa sovereign debt crisis davrida periferik mamlakat obligatsiyalari spreadlari kengaygan, 2020-yil martdagi COVID-19 shoki bozorlarda keskin risk sakrashini yuzaga keltirgan va 2022-yilda ECBning tez foiz oshirishlari uzoq muddatli davlat obligatsiyalarining duration riskini yaqqol ko‘rsatgan.
Bu davrlarning har biri bir xil “himoyaviy” aktivni mukofotlamagan. Oltin, keng tovar indekslari va obligatsiyalar turli inqirozlarda turlicha harakat qilgan. Shu sababli Yevropa ma’lumotlari rejim signalini portfel taqsimotiga aylantirish haqiqatan ham ishlaydimi-yo‘qmi, shuni tekshirish uchun murakkab, ammo o‘rgatuvchi laboratoriya vazifasini bajaradi.
Investitsiya olami
| Aktiv | Turi | Roli |
|---|---|---|
| CAC 40 | Fransiya aksiyalar indeksi | Riskli aktiv |
| DAX | Germaniya aksiyalar indeksi | Riskli aktiv |
| EuroStoxx 50 | Yevro hududi aksiyalar indeksi | Riskli aktiv |
| FTSE MIB | Italiya aksiyalar indeksi | Riskli aktiv |
| IBEX 35 | Ispaniya aksiyalar indeksi | Riskli aktiv |
| STOXX Europe 600 | Keng Yevropa aksiyalar indeksi | Riskli aktiv va bitta-aktiv benchmark |
| FTSE EPRA/NAREIT Europe | Birjada ro‘yxatga olingan ko‘chmas mulk | Riskli aktiv |
| Bloomberg Commodity Index | Keng tovar indeksi | Riskli/himoyaviy komponent |
| Brent Crude Oil | Energiya | Riskli/himoyaviy komponent |
| Gold | Qimmatbaho metall | Diversifikatsiya/himoyaviy komponent |
| EURIBOR 3M | Risksiz referens | Sharpe va naqd pul referensi; optimallashtirishdagi riskli aktivlar to‘plamidan tashqari |
Barcha qatorlar yevroda ifodalangan yoki yevroga aylantirilgan haftalik juma yopilish qiymatlaridan tuzilgan. Ma’lumot davri 14-yanvar 2000–3-aprel 2026 bo‘lib, burn-in oldidan 1369 haftalik kuzatuv mavjud. Portfel daromadlari oddiy haftalik daromadlar sifatida hisoblangan va yilliklashtirishda 52 koeffitsiyentidan foydalanilgan.
Fixed income kengaytmasi
Robustness tahlilida investitsiya olami Germaniya, Ispaniya va Italiya davlat obligatsiyalarining total-return indekslarini qo‘shish orqali kengaytirilgan. Bu kengaytirish portfelga faqat yangi “xavfsiz” aktivlarni qo‘shish degani emas; u bir vaqtning o‘zida foiz stavkasi va duration riskini ham portfelga tizimli ravishda kiritadi.
HMM uchun ishlatilgan sakkizta makro-moliyaviy xususiyat
Barcha xususiyatlar taqqoslanadigan o‘lchov olish uchun avvalgi 52 haftaga asoslangan rolling z-score ko‘rinishiga o‘tkaziladi:
\[ z_t=\frac{x_t-\mu_{t,52}}{\sigma_{t,52}} \]
Bu yerda \(x_t\) tegishli haftadagi kuzatuvni, \(\mu_{t,52}\) oldingi 52 haftaning o‘rtachasini va \(\sigma_{t,52}\) oldingi 52 haftaning standart og‘ishini ifodalaydi. Joriy haftadagi kuzatuv referens oynadan tashqarida qoldiriladi.
| Xususiyat | U ifodalovchi makro-moliyaviy o‘lcham |
|---|---|
| VIX | AQSh aksiyalar bozori implied volatility va tail-risk idroki |
| VSTOXX | Yevropa aksiyalar bozori implied volatility |
| MOVE | Fixed income bozori volatilligi |
| Germany 10Y − ECB deposit-rate slope | Foiz egri chizig‘i / fixed income sharoitlari |
| Ispaniya–Portugaliya–Italiya sovereign spread o‘rtachasi | Yevro hududi periferik mamlakatlari kredit stressi |
| DXY | Global dollar va risk ishtahasi sharoitlari |
| Eurozone ESI | Iqtisodiy kayfiyat / o‘sish sharoitlari |
| HICP headline − core gap | Inflyatsiya tarkibi va narx bosimi |
Manba ushbu sakkizta o‘zgaruvchini bitta omil HMMni hukmronlik ostiga olmasligi uchun beshta turli iqtisodiy o‘lchamni qamrab oladigan qilib tanlagan: volatillik/tail risk, fixed income stressi, foiz tuzilmasi, o‘sish–inflyatsiya sharoitlari va global risk ishtahasi.
To‘rt holatli Gaussian HMM
Model to‘rt holatli Gaussian Hidden Markov Model bo‘lib, diagonal covariance matrixdan foydalanadi. Parametrlar Expectation–Maximization (EM) algoritmi bilan baholanadi. Har bir baholashda 15 xil random restart va ko‘pi bilan 500 EM iteratsiyasi sinab ko‘riladi, eng yuqori log-likelihood bergan yechim tanlanadi.
Asosiy tanlov grid’i ikki, uch va to‘rt holatdan iborat bo‘lgan va walk-forward oynalarida to‘rt holat afzal ko‘rilgan. Manba keyinchalik besh holatli modelni ham alohida sinagan; full-sample BIC qiymatlari K=2 uchun 22,912, K=3 uchun 21,882, K=4 uchun 21,244 va K=5 uchun 20,769 deb hisobot qilingan. K=5 pastroq BIC berganiga qaramay, marginal yaxshilanishning kamayishi va model murakkabligi sababli to‘rt holat parsimonious asosiy model sifatida saqlab qolingan.
| Holat | Yorliq | Chastota | O‘rtacha davomiylik | z-VIX | z-ESI | z-Spread | z-Slope |
|---|---|---|---|---|---|---|---|
| 0 | Low-vol / Subdued | %24.8 | 13.3 hafta | −0.96 | −0.33 | −0.31 | −1.31 |
| 1 | Risk-on / Expansion | %28.5 | 18.8 hafta | −0.59 | +1.49 | −0.57 | +0.70 |
| 2 | Neutral / Moderate | %26.9 | 7.9 hafta | +0.05 | −0.73 | +0.15 | −0.36 |
| 3 | Elevated-risk / Stress | %19.8 | 7.2 hafta | +1.84 | −0.74 | +0.45 | +0.10 |
Holatlar o‘rtacha z-VIX qiymati bo‘yicha tartiblanadi. State 3; 2008–2009 Global Moliyaviy Inqiroz, 2011–2012 Yevropa qarz inqirozi va 2020-yil martdagi COVID-19 qulash davrlari bilan bog‘liq. Bu tarixiy nomlar modelga oldindan kodlangan sinflar emas; ular keyinchalik berilgan iqtisodiy talqinlardir.
HMM Rejimlari Haqiqiy va Sababiy Iqtisodiy Rejimlarmi?
Yo‘q. HMM holatlari sakkizta xususiyat vektoridagi takrorlanuvchi statistik taqsimot naqshlaridir; ularni iqtisodiy jihatdan talqin qilish mumkinligi ularni strukturaviy yoki sababiy iqtisodiy holatlarga aylantirmaydi. HICP vaqtini o‘zgartirishda yorliq mosligining taxminan %55 gacha, VSTOXX o‘rniga ZEW ishlatilganda %47.9 gacha tushishi ham rejim klassifikatsiyasining feature engineeringga sezgirligini ko‘rsatadi.
Strictly out-of-sample walk-forward rejim hosil qilish
Portfel qarorida ishlatilgan rejim yorliqlari full-sample HMMdan olinmagan. Har to‘rt haftalik qayta muvozanatlash nuqtasida HMM faqat o‘sha sanagacha mavjud bo‘lgan ma’lumotlar bilan qayta baholangan. Minimal o‘qitish uzunligi 156 hafta, ya’ni uch yil.
Posterior HMM holat ehtimollari uzluksiz ehtimollarni bersa-da, asosiy qattiq rejim yorlig‘i eng yuqori posterior ehtimolga ega holatni argmax orqali tanlash bilan yaratiladi. Manba hard assignment noaniqligini kamaytirish uchun posterior ehtimollardan ssenariy og‘irliklarida foydalanadigan Weighted CVaR yondashuvini ham sinagan.
CVaR Ushbu Tadqiqotda Nimani Optimallashtiradi?
Conditional Value-at-Risk (CVaR) — portfel daromadlari taqsimotining eng yomon %5 qismidagi o‘rtacha yo‘qotishni nazorat qiluvchi tail-risk o‘lchovidir. Tadqiqotda ishonch darajasi \(\alpha=0.95\) deb olinadi va CVaR 260 haftalik tarixiy ssenariy oynasi ustida chiziqli dasturlash orqali minimallashtiriladi; shu tariqa optimallashtirish faqat o‘rtacha volatillikka emas, yomon tail natijalarining kattaligiga alohida og‘irlik beradi.
Manbada ishlatilgan asosiy chiziqli dasturlash:
\[ \min_{w,\zeta,u} \left[ \zeta+ \frac{1}{(1-\alpha)T_s} \sum_{t=1}^{T_s}u_t \right] \]
quyidagi cheklovlar bilan:
\[ u_t\geq -r_t^\prime w-\zeta,\qquad u_t\geq0, \]
\[ \sum_i w_i=1,\qquad 0\leq w_i\leq0.25. \]
Bu yerda \(w\) portfel og‘irliklari vektorini, \(\zeta\) Value-at-Risk chegarasini, \(u_t\) chegaradan yuqoridagi qo‘shimcha yo‘qotishni, \(r_t\) tarixiy haftalik daromad vektorini va \(T_s=260\) ssenariyni ifodalaydi. Har bir riskli aktivning portfeldagi og‘irligi %25 bilan cheklanib, bitta aktivga haddan tashqari konsentratsiya oldi olinadi.
Static CVaR
Static CVaR butun 260 haftalik tarixiy ssenariy oynasidan foydalanadi va HMM rejimiga qarab ssenariylarni o‘zgartirmaydi. Bu strategiya tadqiqotning asosiy, rejimdan mustaqil risk-optimallashtirish benchmarkidir.
Naive Regime CVaR-A
Regime CVaR-A 260 haftalik oyna ichida faqat joriy HMM rejimiga mos keladigan haftalardan optimallashtirishda foydalanadi. Mos keladigan kuzatuvlar soni 30 dan kam bo‘lsa, to‘liq 260 haftalik oynaga qaytiladi.
Bu dizaynning intuitiv mantiqi sodda: “Bugun stress rejimida bo‘lsak, o‘tmishdagi stress davrlaridan foydalan.” Biroq optimallashtirish nuqtai nazaridan jiddiy uzilish hosil qiladi. HMM yorlig‘i o‘zgarganda ishlatiladigan ssenariylarning katta qismi birdaniga almashadi va LP butunlay boshqa optimal og‘irliklar kombinatsiyasiga sakrashi mumkin.
Weighted CVaR
Weighted CVaR to‘liq 260 haftalik ssenariy to‘plamini saqlaydi, biroq o‘tgan haftalarning og‘irliklarini joriy HMM posterior ehtimollariga qarab o‘zgartiradi. Maqsad hard regime label yaratadigan uzilishni yumshatishdir. Shunga qaramay, manba natijalarida Weighted CVaRning natijasi naive Regime CVaR-Adan sezilarli farq qilmagan.
Implementation-aware CVaR
Tadqiqot yuqori turnover muammosini ikki qo‘shimcha usul bilan kamaytiradi. Birinchisi portfel og‘irligidagi o‘zgarishlarga L1 jarimasini qo‘shadi; ikkinchisi to‘g‘ridan-to‘g‘ri turnover budget belgilaydi. Har ikkala yondashuv ham chiziqli dasturlash tuzilmasini saqlaydi.
L1 jarimali tuzilma konseptual jihatdan:
\[ \min \; CVaR(w)+ \lambda\sum_i(v_i^+ + v_i^-) \]
ko‘rinishida bo‘lib:
\[ w_i-w_i^{prev}=v_i^+-v_i^-, \qquad v_i^+,v_i^-\geq0 \]
cheklovlari bilan portfel og‘irligining oldingi drift-adjusted portfeldan qanchalik o‘zgarganini bevosita xarajatga aylantiradi.
Rejim-cheklovli og‘irlik diapazonlari
Tadqiqot eng amaliy deb topgan dizayn ssenariylar to‘plamini umuman o‘zgartirmaydi. To‘liq 260 haftalik CVaR ssenariy to‘plami saqlanadi; HMM faqat yuqori darajadagi portfel siyosatini o‘zgartiradi.
| Holat | Yorliq | Maksimal jami aksiya og‘irligi | Minimal himoyaviy aktiv og‘irligi |
|---|---|---|---|
| 0 | Low-vol / Subdued | %65 | %15 |
| 1 | Risk-on / Expansion | %75 | %10 |
| 2 | Neutral / Moderate | %60 | %15 |
| 3 | Elevated-risk / Stress | %45 | %30 |
Himoyaviy aktivlar oltin, Bloomberg Commodity Index va Brent neftidan iborat. Ushbu dizaynning institutsional afzalligi shundaki, rejim signali “qaysi 30–80 tarixiy kuzatuvdan foydalanish kerak” kabi ko‘rinmas optimallashtirish o‘zgarishiga emas, risk qo‘mitasi bevosita nazorat qila oladigan aniq investitsiya chegaralariga aylantiriladi.
Tadqiqot Usuli va Natijalari
Backtest dizayni
Barcha strategiyalar har to‘rt haftada qayta muvozanatlashtirilgan. Panel A rejimdan foydalanmaydigan strategiyalar uchun 10-yanvar 2003–3-aprel 2026 oralig‘idagi 1213 haftani; Panel B esa rejim strategiyalarini ham o‘z ichiga olgan 15-oktabr 2010–3-aprel 2026 oralig‘idagi 808 haftani qamrab oladi.
Baholash metrikalari yillik murakkab o‘sish koeffitsiyenti (CAGR), yillik volatillik, Sharpe koeffitsiyenti, maksimal drawdown, %95 CVaR, Calmar koeffitsiyenti va yillik portfel turnoveridir. Sharpe EURIBOR 3M ustidagi haftalik excess return asosida hisoblanadi.
Tranzaksiya xarajatlari bir tomonlama oldi-sotdi boshiga 0, 5, 10 va 25 bazis punkt sifatida qo‘llangan. Statistik taqqoslashlarda 13 haftalik Newey–West kechikishli HAC standart xatolari va Sharpe koeffitsiyentlari uchun 13 haftalik circular block-bootstrap bilan 5000 takror ishlatilgan.
Uzoq muddatli baseline natijalari: 2003–2026
| Strategiya | CAGR | Volatillik | Sharpe | Maksimal pasayish | CVaR 95% | Yillik turnover |
|---|---|---|---|---|---|---|
| Equal-Weight 1/N | %5.89 | %15.24 | 0.368 | −%50.1 | −%5.24 | %36.3 |
| STOXX Europe 600 | %4.47 | %17.50 | 0.265 | −%60.2 | −%5.94 | %0.0 |
| Static CVaR | %7.05 | %12.22 | 0.513 | −%39.5 | −%4.19 | %24.9 |
| Markowitz Min-Var | %5.65 | %12.02 | 0.409 | −%45.6 | −%4.27 | %16.8 |
Static CVaR ushbu uzun namunada eng yuqori Sharpe koeffitsiyentini va benchmarklar orasida eng past maksimal pasayishni beradi. Manba bu risk kamayishini sovereign bonds bo‘lmagan baseline olamda optimallashtirishning oltin va Bloomberg Commodityda jami taxminan %50 og‘irlik hosil qilishi bilan bog‘laydi.
Shunga qaramay, hech bir strategiyaning equal-weight benchmarkga nisbatan excess-return farqi statistik jihatdan ahamiyatli emas. Demak, nuqtaviy baholardagi ustunlikni “isbotlangan alpha” deb talqin qilib bo‘lmaydi.
Rejimdan xabardor Panel B natijalari: 2010–2026
| Strategiya | CAGR | Volatillik | Sharpe | Maksimal pasayish | CVaR 95% | Yillik turnover |
|---|---|---|---|---|---|---|
| Equal-Weight 1/N | %5.65 | %14.43 | 0.409 | −%32.8 | −%4.81 | %35.2 |
| STOXX Europe 600 | %5.28 | %15.86 | 0.363 | −%31.9 | −%5.33 | %0.0 |
| Static CVaR | %6.03 | %10.97 | 0.530 | −%25.3 | −%3.60 | %21.4 |
| Markowitz Min-Var | %5.03 | %10.85 | 0.447 | −%24.9 | −%3.64 | %12.3 |
| Regime CVaR-A | %4.35 | %11.78 | 0.365 | −%25.8 | −%3.96 | %225.8 |
| Weighted CVaR | %4.35 | %11.62 | 0.368 | −%25.4 | −%3.88 | %232.5 |
Bu jadval tadqiqotning asosiy muammosini aniq ko‘rsatadi. Rejim modellari maksimal pasayish jihatidan Static CVaRga yaqin ko‘rinsa-da, Sharpe koeffitsiyentlari pasayadi va yillik portfel turnoveri taxminan o‘n baravar oshadi.
Yuqori Portfel Turnoveri Nega Rejimga Asoslangan Strategiyani Buzadi?
Har bir rejim o‘zgarishi CVaR optimallashtirishida ishlatiladigan tarixiy ssenariylarni ommaviy ravishda almashtirgani sababli maqsad portfel og‘irliklari keskin qayta hisoblanadi; bu iqtisodiy signaldagi kichik o‘zgarishning katta hajmdagi oldi-sotdiga aylanishiga olib keladi. Yillik %225–233 atrofidagi turnover tranzaksiya xarajatlarini bevosita oshiradi va gross natijada ham cheklangan bo‘lgan rejim afzalligini sof natijada yo‘qqa chiqaradi.
| Strategiya | 0 bps | 5 bps | 10 bps | 25 bps | Yillik turnover |
|---|---|---|---|---|---|
| Equal-Weight | 0.409 | 0.407 | 0.406 | 0.403 | %35.2 |
| Static CVaR | 0.530 | 0.529 | 0.528 | 0.525 | %21.4 |
| Markowitz | 0.447 | 0.446 | 0.445 | 0.444 | %12.3 |
| Regime CVaR-A | 0.365 | 0.355 | 0.346 | 0.317 | %225.8 |
| Weighted CVaR | 0.368 | 0.358 | 0.348 | 0.318 | %232.5 |
Manba sof natija yo‘qotilishi tranzaksiya xarajati bilan turnover farqi ko‘paytmasiga taxminan chiziqli javob berishini ko‘rsatadi. Shu sababli asosiy muammo rejim filtrining nazariy mavjudligi emas, balki filtrdan chiqqan qarorning qo‘llash xarajatidir.
Statistik noaniqlik
Manbada Panel B bo‘yicha hech bir excess-return testi an’anaviy statistik ahamiyatlilik darajasiga yetmagan. Masalan, Static CVaRning Sharpe nuqtaviy bahosi 0.530 bo‘lsa-da, bootstrap %95 oralig‘i taxminan 0.068–1.058 dir. Regime CVaR-A uchun 0.365 Sharpe bahosining oralig‘i taxminan −0.079–0.880 dir.
Bu keng oraliqlar ikki xulosani birgalikda talab qiladi. Birinchidan, naive regime strategyning yomon nuqtaviy baholariga qaramay, barcha farqni statistik aniqlik bilan “rejimni aniqlash ishlamaydi” deb talqin qilish to‘g‘ri emas. Ikkinchidan, har qanday kichik ijobiy natija farqi ham “rejim modeli ustun” deb taqdim etilishi mumkin emas.
Turnover budget natijalari
| Strategiya | Yalpi Sharpe | 10 bps sof Sharpe | Yillik turnover |
|---|---|---|---|
| Static CVaR — experiment-grid | 0.553 | 0.551 | %20.6 |
| Regime CVaR-A — unconstrained | 0.365 | 0.346 | %225.8 |
| Regime CVaR-A — τ=0.10 | 0.491 | 0.486 | %59.9 |
| Regime CVaR-A — τ=0.20 | 0.449 | 0.440 | %101.2 |
| Weighted CVaR — τ=0.10 | 0.492 | 0.486 | %61.5 |
| Weighted CVaR — ZEW + λ=0.005 | 0.572 | 0.567 | %64.8 |
| Regime-Constrained CVaR — baseline HMM | 0.522 | 0.519 | %29.2 |
| Regime-Constrained CVaR — ZEW-swap HMM | 0.519 | 0.517 | %27.0 |
\(\tau=0.10\) turnover budget naive modelning yillik turnoverini %225.8 dan %59.9 gacha tushirar ekan, 10 bps sof Sharpe koeffitsiyentini 0.346 dan 0.486 gacha oshiradi.
ZEW + \(\lambda=0.005\) variantining 0.567 sof Sharpe qiymati jadvaldagi eng yuqori rejim-strategiya nuqtaviy bahosidir. Biroq manba buni alohida exploratory deb belgilaydi: canonical HMM bilan rejim yorlig‘i mosligi atigi %47.9 va natija boshqa spetsifikatsiyalarda takrorlanmagan. Shu sababli bu umumiy ustunlik dalili emas.
Nega rejim-cheklovli CVaR barqarorroq?
Rejim-cheklovli yondashuv o‘tgan ma’lumotlar to‘plamini rejimga qarab kesmaydi. Shu sababli CVaR tail-loss bahosi har bir rejim o‘zgarishida kichik va turli tarixiy quyi namunada qayta qurilmaydi. Rejim signali faqat aksiyalar uchun yuqori chegara va himoyaviy aktivlar uchun quyi chegarani o‘zgartiradi.
Bu yondashuv ikki xil barqarorlikni beradi. Statistik jihatdan 260 haftalik ssenariy oynasini saqlaydi. Operatsion jihatdan esa risk qo‘mitasiga “stress rejimida jami aksiya og‘irligini %45 bilan chekla, himoyaviy aktivlarni kamida %30 ushla” kabi ochiq va tekshiriladigan qoida beradi.
Davlat obligatsiyalarini qo‘shish
| Davr va strategiya | Baseline Sharpe | FI-expanded Sharpe | Baseline MaxDD | FI-expanded MaxDD |
|---|---|---|---|---|
| 2003–2026 Static CVaR | 0.513 | 0.547 | −%39.5 | −%14.8 |
| 2003–2026 Markowitz | 0.409 | 0.447 | −%45.6 | −%14.2 |
| 2010–2026 Static CVaR | 0.530 | 0.504 | −%25.3 | −%14.6 |
| 2010–2026 Regime CVaR-A | 0.365 | 0.430 | −%25.8 | −%17.2 |
2003–2026 davrida davlat obligatsiyalari Static CVaRning maksimal pasayishini juda kuchli kamaytirgan va Sharpe koeffitsiyentini oshirgan. Optimallashtirish obligatsiyalar qo‘shilganda portfelning taxminan %73 qismini sovereign bondslarga ajratgan; aksiya og‘irligi taxminan %3 gacha tushgan.
Davlat Obligatsiyalari Drawdownni Kamaytirar Ekan, Nega 2022-yilda Yangi Risk Yaratdi?
Davlat obligatsiyalari ko‘p davrlarda past CVaR va past equity korrelyatsiyasi tufayli portfel pasayishini cheklashi mumkin; biroq obligatsiya og‘irligini juda oshirish portfelni duration riskiga duchor qiladi. FI-expanded portfel 2022-yilga taxminan %75 sovereign bond og‘irligi bilan kirgani uchun ECBning tez foiz oshirish siklida taxminan %10 atrofida yo‘qotish ko‘rgan, baseline portfeldagi tovar va oltin og‘irliklari esa ayni inflyatsiya davrida boshqacha harakat qilgan.
Bu topilma “davlat obligatsiyalari yomon himoya vositasi” degani emas. Asosiyroq xulosa shuki, investitsiya olamining o‘zi makro risk faktori tanlovidir. Portfelga obligatsiya qo‘shish faqat diversifikatsiya bermaydi; foiz barqarorligi va duration xatti-harakatiga bilvosita ekspozitsiyani ham yaratadi.
Robustness tekshiruvlari
| Tekshiruv | Asosiy natija | Umumiy xulosa |
|---|---|---|
| HICP lag = 6 hafta | Baseline bilan taxminan %55 rejim yorlig‘i mosligi; Regime CVaR-A Sharpe o‘zgarishi ko‘pi bilan +0.068 | Asosiy xulosa o‘zgarmadi |
| VSTOXX o‘rniga ZEW | Regime CVaR-A Sharpe 0.365 → 0.483; yorliq mosligi %47.9 | Exploratory; sezilarli ustunlik yo‘q |
| Rebalancing 1/2/4/8/13 hafta | Past chastota turnoverni kamaytiradi | Static CVaRning asosiy ustunligi teskarilanmadi |
| EWA turnover smoothing | Turnover taxminan %30 kamayadi | Naive rejimga nisbatan yaxshilanadi, Static CVaRdan o‘tmaydi |
| FI-expanded universe | Drawdown kamayadi; 2022 foiz shoki obligatsiya og‘ir portfelni qiynaydi | Asosiy qaror-qoidasi xulosasi o‘zgarmadi |
Manbaning olti mexanizmli tashxisi
- LP scenario discontinuity: Rejim o‘zgarganda ssenariylar to‘plamining to‘satdan almashishi portfel og‘irliklarini sakratadi.
- Kichik ssenariy to‘plami: To‘liq 260 haftalik oyna o‘rniga 30–80 rejimga mos kuzatuvdan foydalanish CVaR tail bahosini yanada shovqinli qiladi.
- Hard label assignment: Posterior ehtimollardagi noaniqlik argmax yorlig‘i bilan yo‘qoladi.
- Label sensitivity: HICP vaqtini belgilash yoki bitta feature o‘zgarishi rejim yorliqlarini sezilarli qayta tuzishi mumkin.
- Macro-portfolio signal mismatch: HMM makro-moliyaviy xususiyatlarda o‘rganar ekan, portfel optimallashtirishi aktiv daromadlarida ishlaydi; makro rejim bevosita asset-level alpha signali ekani ko‘rsatilmagan.
- Rate-shock exposure: Davlat obligatsiyalarini qo‘shish risk profilini equity/commodity riskidan duration riskiga siljitishi mumkin.
Aktiv daromadlarining qo‘shimcha statistikasi
2000-yil yanvar–2026-yil aprel oralig‘idagi 1369 haftalik kuzatuvda Brent nefti %35.95 bilan eng yuqori yillik volatillikka va 9.51 excess kurtosis qiymatiga ega. Oltinning yillik volatilligi %16.77, CAGRi %12.08 va maksimal pasayishi −%43.8 deb hisobot qilingan.
Yevropa aksiyalar indekslarining o‘zaro haftalik korrelyatsiyasi juda yuqori. DAX–IBEX juftligi taxminan 0.82, CAC–EuroStoxx 50 esa taxminan 0.98 korrelyatsiyaga ega. Oltinning asosiy aksiyalar indekslari bilan korrelyatsiyasi esa taxminan −0.02 dan +0.08 gacha qoladi. Bu tuzilma nega oltin CVaR portfellarida qayta-qayta diversifikatsion komponent sifatida paydo bo‘lishini tushuntiradi.
Tadqiqot qo‘llab-quvvatlaydigan xulosalar
- To‘rt holatli HMM Yevropa namunasi doirasida iqtisodiy jihatdan talqin qilinadigan va walk-forward oynalari davomida nisbatan izchil makro-moliyaviy holatlarni hosil qiladi.
- Naive rejim-shartli CVaR Static CVaRga qaraganda ancha yuqori portfel turnoverini hosil qiladi.
- Yuqori turnover realistik tranzaksiya xarajatlarida rejim strategiyasining sof natijasini sezilarli darajada yemiradi.
- Turnover budget va L1 penalty kabi amaliyotni hisobga oluvchi qoidalar naive rejim tizimini sezilarli yaxshilaydi.
- Rejim-cheklovli weight-band yondashuvi past turnover bilan Static CVaRga yaqin riskka moslashtirilgan natijani beradi.
- Davlat obligatsiyalari uzoq namunada drawdown nazoratini kuchli yaxshilashi mumkin.
- Obligatsiya qo‘shish duration riskini oshirishi va tez foiz oshish davrida natijani yomonlashtirishi mumkin.
- Makro-moliyaviy holat signalining qiymati faqat aniqlash sifatiga emas, qaror qatlamining shaffofligi, xarajati va barqarorligiga ham bog‘liq.
Tadqiqot qo‘llab-quvvatlamaydigan xulosalar
- HMM holatlari strukturaviy jihatdan haqiqiy va sababiy iqtisodiy rejimlar ekani isbotlanmagan.
- Rejim-shartli CVaR Static CVaRdan statistik jihatdan ustun ekani ko‘rsatilmagan.
- ZEW-swap + λ=0.005 variantidagi yuqori Sharpe umumiy outperformance xulosasi emas.
- HMM to‘g‘ri rejimni aniqlashi avtomatik tarzda asset-level alpha hosil qilishi ko‘rsatilmagan.
- Davlat obligatsiyalari har bir foiz rejimida himoyaviy ekani ko‘rsatilmagan.
- Yevropada olingan to‘rt holatli rejim tuzilmasi AQSh yoki rivojlanayotgan bozorlarda aynan shunday ishlashi ko‘rsatilmagan.
- 10 bazis punkt tranzaksiya xarajati real katta portfellarning barcha spread, market-impact va operatsion xarajatlarini qamrab olmaydi.
- Natijalar investitsiya tavsiyasi yoki real vaqt tijoriy tizim validatsiyasi emas.
Cheklovlar
Birinchi muhim cheklov rejimlarning feature constructionga sezgirligidir. HICP e’lon kechikishini tuzatishda baseline bilan rejim yorlig‘i mosligi taxminan %55, VSTOXX o‘rniga ZEW ishlatilganda esa atigi %47.9 ni tashkil etadi. Bu rejim yorlig‘i kuzatiladigan yagona iqtisodiy haqiqat emas, balki o‘lchash va xususiyat dizaynidan ta’sirlanadigan statistik klassifikatsiya ekanini ko‘rsatadi.
Ikkinchi cheklov makro ma’lumotlarning e’lon vaqti bilan bog‘liq. HICP taxminan to‘rt haftalik, ESI taxminan uch haftalik e’lon kechikishiga ega. Manba HICP uchun olti haftalik lag robustness tekshiruvini o‘tkazgan, ammo ESI uchun alohida e’lon-lag tuzatishini qo‘llamagan. Real vaqt amaliyotida barcha makro xususiyatlar uchun axborotning e’lon sanasini hisobga olish zarur.
Uchinchi cheklov geografik umumlashtiriluvchanlikdir. Yevropadagi peripheral sovereign spreads va ECB siyosat tuzilmasi AQSh yoki rivojlanayotgan bozorlardagi risk kanallarining aynan ekvivalenti emas. Usul boshqa geografiyalarda qo‘llansa, feature set qayta kalibrlanishi kerak.
To‘rtinchi cheklov tranzaksiya xarajatlari modelidir. Tadqiqotdagi 0–25 bazis punkt bir tomonlama xarajat taxminlari bid–ask spread, yirik operatsiyalardagi market impact va barcha operatsion xarajatlarni modellashtirmaydi.
Beshinchi cheklov statistik quvvatdir. Panel B atigi 808 haftadan iborat va Sharpe ishonch oralig‘lari keng. Manbaning o‘zi statistik jihatdan ahamiyatli ustunlik topilmaganini ham “rejim shartlash qo‘shimcha qiymat bermaydi”, ham “namuna realistik Sharpe farqlarini aniqlash uchun qisqa” izohlari bilan mos deb hisoblaydi.
Takror ishlab chiqarish imkoniyati
Manba natijalari Python 3.11 da yaratilgani; hmmlearn 0.3.2, scipy 1.13, scikit-learn 1.5 va pandas 2.2 ishlatilgani bildiriladi. NumPy random seed 42 qilib belgilangan, HMM boshlanishlari 15 ta fixed-seed restart bilan amalga oshirilgan.
Xom LSEG/Refinitiv ma’lumotlari litsenziya cheklovlari sabab ommaviy tarqatilmaydi. Manba walk-forward HMM pipeline, CVaR optimallashtirishi, figure scriptlari va reproducibility hujjatlaridan iborat Python kod bazasi ommaga ochiq ekanini bildiradi.
Manba va Usul Haqida Izoh
Asl sarlavha: From Regime Detection to Decision Rules: A Data-Driven Macro-Financial CVaR Framework for European Multi-Asset Portfolios
Mualliflar: Jorge Grube Martín-Lunas; Ana Lazcano; Julio E. Sandubete.
Mas’ul muallif: Julio E. Sandubete.
Muassasa: Faculty of Legal, Business and Government, Universidad Francisco de Vitoria, Pozuelo de Alarcón, Madrid, Spain.
Jurnal: Economies.
Nashriyot: MDPI.
Bibliografik qayd: 2026, Jild 14, Son 7, Maqola 268.
DOI: 10.3390/economies14070268.
Sanalar: Qabul qilindi 3-iyun 2026; qayta ko‘rib chiqildi 30-iyun 2026; qabul qilindi 2-iyul 2026; nashr qilindi 9-iyul 2026.
Versiya: Version of Record.
Litsenziya: Creative Commons Attribution (CC BY).
Manba turi: Haftalik moliyaviy/makro-moliyaviy ma’lumotlarda HMM rejim klassifikatsiyasi, CVaR portfel optimallashtirishi va strictly out-of-sample walk-forward backtestdan foydalangan empirik modellashtirish tadqiqoti.
Asosiy ma’lumot davri: 14-yanvar 2000–3-aprel 2026; burn-in oldidan 1369 haftalik umumiy ma’lumot.
Panel A: 10-yanvar 2003–3-aprel 2026, 1213 hafta.
Panel B: 15-oktabr 2010–3-aprel 2026, 808 hafta.
Asosiy ma’lumot manbai: LSEG Workspace/Refinitiv; EURIBOR uchun ECB, ESI uchun Yevropa Komissiyasi va HICP uchun Eurostat manbalaridan foydalanilgan.
HMM: To‘rt holatli Gaussian Hidden Markov Model; diagonal covariance; EM algoritmi; 15 random restart; ko‘pi bilan 500 iteratsiya; 156 haftalik minimal o‘qitish; har to‘rt haftada expanding walk-forward qayta baholash.
CVaR: \(\alpha=0.95\); 260 haftalik rolling scenario window; har bir riskli aktiv uchun maksimal %25 og‘irlik; scipy.optimize.linprog.
Taqqoslashlar: Equal-weight 1/N; STOXX Europe 600; Static CVaR; Ledoit–Wolf covariance ishlatadigan Markowitz minimum-variance; Regime CVaR-A; Weighted CVaR; turnover-penalized/budgeted CVaR; regime-constrained CVaR.
Tranzaksiya xarajatlari: Bir tomonlama turnover boshiga 0, 5, 10 va 25 bazis punkt.
Statistika: 13 haftalik Newey–West HAC standart xatolari; Sharpe koeffitsiyentlari uchun 13 haftalik circular block-bootstrap va 5000 takror.
Moliyalashtirish: Tadqiqot tashqi moliyalashtirish olmagan.
Etika: Institutional Review Board va informed consent qoidalari qo‘llanilmaydi.
Ma’lumotlarning mavjudligi: Xom LSEG/Refinitiv ma’lumotlari litsenziya cheklovlariga bo‘ysunadi va tarqatib bo‘lmaydi. Manba qayta ishlangan ma’lumotlar va jadval/rasmlarni takror yaratish uchun yetarli kod oqilona so‘rov asosida litsenziya chegaralari doirasida taqdim etilishi mumkinligini bildiradi.
Manfaatlar to‘qnashuvi: Mualliflar manfaatlar to‘qnashuvini bildirmagan.
Muallif hissalari: Konseptuallashtirish, usul, dasturiy ta’minot, formal tahlil va tadqiqot uch muallif tomonidan; validatsiya Jorge Grube Martín-Lunas va Julio E. Sandubete; ma’lumotlar kuratsiyasi Jorge Grube Martín-Lunas va Ana Lazcano; dastlabki qoralama Jorge Grube Martín-Lunas; ko‘rib chiqish va tahrirlash Ana Lazcano va Julio E. Sandubete; vizualizatsiya Jorge Grube Martín-Lunas va Ana Lazcano; loyiha boshqaruvi Ana Lazcano va Julio E. Sandubete tomonidan bajarilgan.
Sun’iy intellektdan foydalanish bayonoti: Mualliflar ChatGPT 5.4 va Claude Opus 4.8 dan til tahriri, kod ko‘rib chiqish, hujjat formatlash va tadqiqot ish oqimini qo‘llab-quvvatlashda foydalanganlarini; AI yordamida olingan chiqishlarni o‘zlari ko‘rib chiqib tahrir qilganlarini va nashr mazmuni uchun mas’uliyatni o‘z zimmalariga olganlarini bildirgan.
Muhim qamrov izohi: Static CVaR Sharpe koeffitsiyenti 4-jadvalda 0.530, 7-jadvalda 0.553 ko‘rinishi manbaning izohida tushuntiriladi. 4-jadval faqat HMM yorliqlari bilan kesishadigan rebalance griddan, 7-jadval esa kengroq experiment-griddan foydalanadi; shu sababli qiymatlar turli qamrov natijalaridir.
Asosiy talqin chegarasi: HMM holatlari statistik klassifikatsiyalardir; sababiy iqtisodiy rejimlar emas. Out-of-sample natija farqlarining hech biri conventional significance darajasida aniq ustunlikni ko‘rsatmaydi. Natijalar Yevropa 2000–2026 namunasi va ishlatilgan asset universega xos.
Vizual izoh: Manbadagi 1-rasm usul oqimini; 2-rasm rejim xususiyatlarini; 3-rasm rejim vaqt chizig‘ini; 4-rasm kumulyativ boylikni; 5-rasm turnover–net Sharpe frontierni; 6-rasm baseline/FI-expanded o‘rtacha portfel og‘irliklarini; 7-rasm drawdown egri chiziqlarini ko‘rsatadi. Verianla qayta chizishlarida manba jadvallaridagi aniq qiymatlar source-of-truth sifatida ishlatilishi; faqat raster chiziqlardan yangi aniq oraliq nuqtalar hosil qilinmasligi kerak.
Izoh qoldiring
E-pochta manzilingiz chop etilmaydi. Majburiy maydonlar * bilan belgilangan