


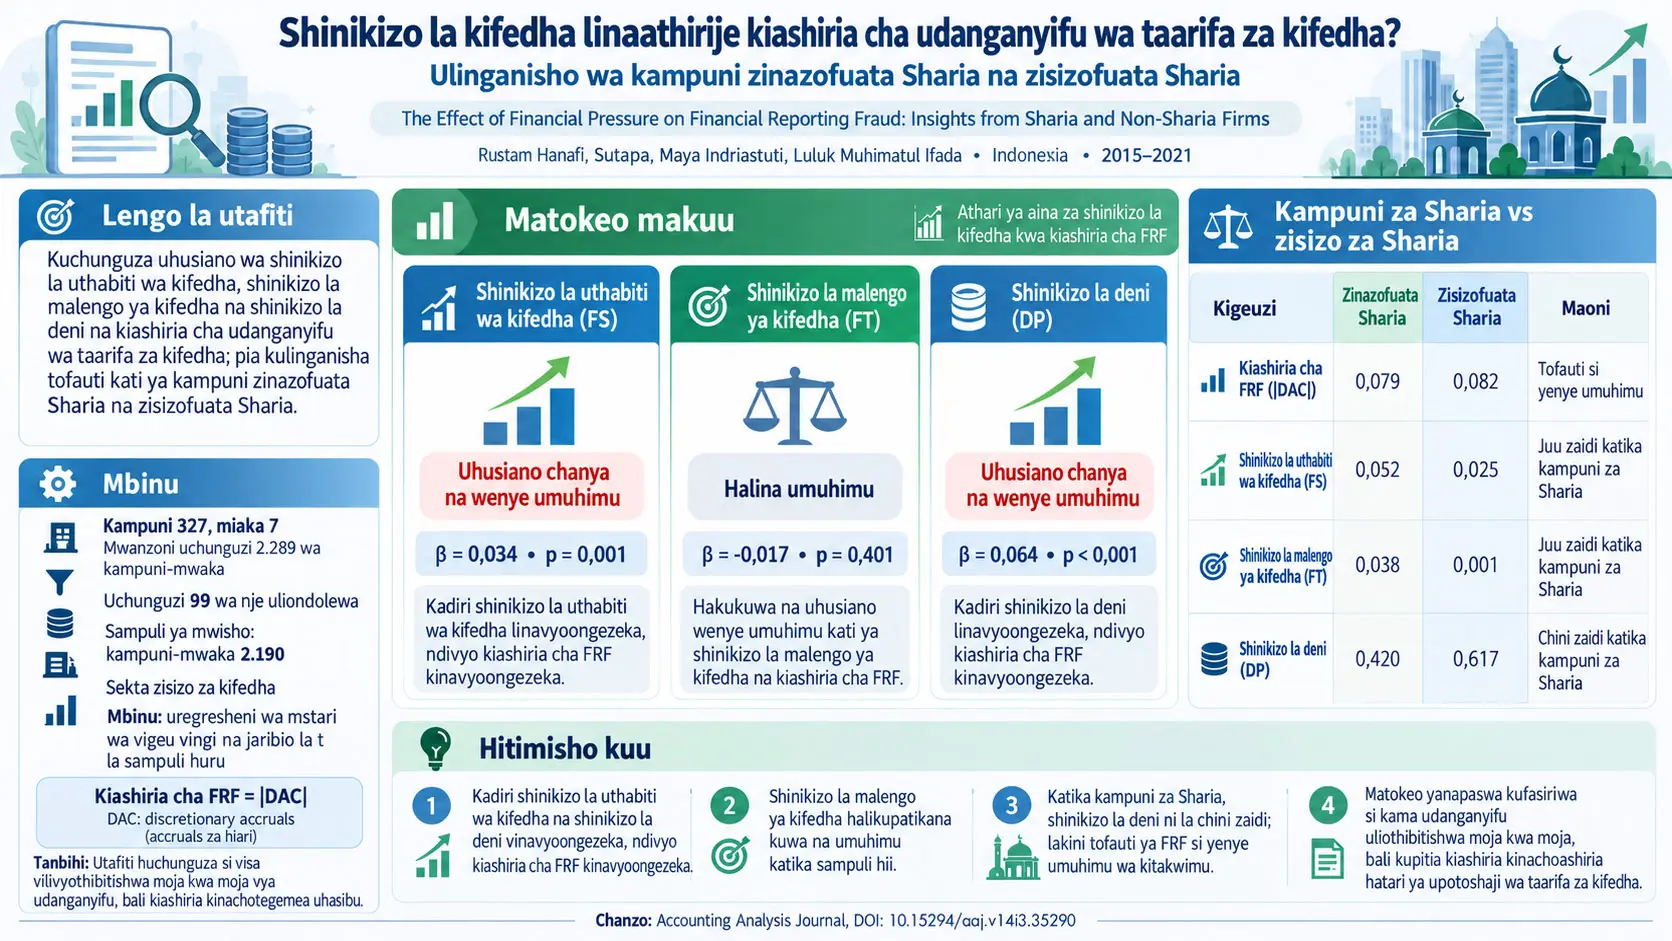
Kiashiria cha udanganyifu katika taarifa za fedha (Financial Reporting Fraud, FRF), katika utafiti huu si idadi ya matukio ya udanganyifu yaliyothibitishwa kisheria, bali ni proxy ya kihasibu inayotumia ukubwa wa thamani kamili ya discretionary accruals iliyokokotolewa kwa mbinu ya Modified Jones. Utafiti unachunguza uhusiano kati ya shinikizo la uthabiti wa kifedha, shinikizo la lengo la kifedha na shinikizo la deni na proxy ya FRF kwa kutumia data za kampuni-mwaka za kampuni zisizo za kifedha zilizoorodheshwa kwenye Soko la Hisa la Indonesia katika kipindi cha 2015–2021; pia unalinganisha kampuni zinazofuata Sharia zilizo kwenye Indonesia Sharia Stock Index (ISSI) na kampuni nyingine. Kati ya uchunguzi 2.289 wa awali wa kampuni-mwaka, uchunguzi 99 uliokithiri uliondolewa, na regresi pamoja na ulinganisho wa vikundi ulifanywa kwa uchunguzi 2.190.
Katika matokeo ya regresi ya mstari yenye vigezo vingi, kwa shinikizo la uthabiti wa kifedha β = 0,034 na p = 0,001; kwa shinikizo la deni β = 0,064 na kwenye jedwali la chanzo p = 0,000 viliripotiwa, na vigezo vyote viwili vilionyesha uhusiano chanya na wenye umuhimu wa kitakwimu na proxy ya FRF. Mgawo wa shinikizo la lengo la kifedha ulikuwa β = −0,017 na p = 0,401 na haukupatikana kuwa na umuhimu. Kwa hiyo H1 na H3 ziliungwa mkono, huku H2 haikuungwa mkono. Modeli iliripoti R² = 0,098 na R² iliyorekebishwa = 0,090; yaani, modeli inaeleza sehemu ndogo tu ya tofauti ya jumla katika sampuli ya proxy ya FRF iliyochunguzwa.
Katika t-test ya sampuli huru, wastani wa FRF wa kampuni zinazofuata Sharia ulikuwa 0,079 na wa kampuni nyingine 0,082. Tofauti ya −0,003 haikuwa na umuhimu wa kitakwimu kwa p = 0,454; hivyo H4 ilikataliwa. Kwa upande mwingine, katika kampuni zinazofuata Sharia shinikizo la uthabiti wa kifedha lilikuwa juu zaidi kwa kiwango cha maana, 0,052 dhidi ya 0,025, na shinikizo la lengo la kifedha 0,038 dhidi ya 0,001; shinikizo la deni lilikuwa chini zaidi kwa kiwango cha maana, 0,420 dhidi ya 0,617. H5, H6 na H7 ziliungwa mkono.
Kikomo muhimu zaidi cha kutafsiri matokeo haya ni kwamba kigezo tegemezi ambacho utafiti unakiita “udanganyifu” si tukio la ulaghai lililothibitishwa moja kwa moja, bali ni proxy ya kihasibu inayotegemea discretionary accruals. Aidha, utafiti ni wa uchunguzi; hauthibitishi kwa majaribio kwamba shinikizo la kifedha peke yake husababisha tabia halisi ya udanganyifu. Ingawa wastani wa FRF katika kampuni zinazofuata Sharia ni mdogo kidogo, tofauti si muhimu kitakwimu.
Tatizo kuu la utafiti
Taarifa za fedha ni mojawapo ya zana kuu zinazowawezesha wawekezaji, wakopeshaji na wadau wengine kutathmini hali ya kiuchumi ya kampuni. Wasimamizi wanapokuwa na uhuru wa kitaalamu juu ya makadirio na mbinu fulani za uhasibu katika mchakato wa kuripoti kifedha, unyumbufu huu unaweza kutumiwa kuonyesha hali ya kiuchumi kuwa nzuri zaidi.
Utafiti chanzo hauchunguzi kwa wakati mmoja sababu zote zinazoweza kueleza udanganyifu katika taarifa za fedha. Utafiti unalenga hasa kipengele cha shinikizo . Katika mtazamo wa Fraud Triangle, shinikizo, fursa na urazinishaji huchukuliwa kama vipengele vitatu vya msingi, huku utafiti huu ukigawanya shinikizo katika proxy tatu zinazoweza kupimwa: shinikizo la uthabiti wa kifedha, shinikizo la lengo la kifedha na shinikizo la deni.
Kipengele cha pili muhimu cha utafiti ni kuchunguza kama shinikizo hizo hizo za kifedha huonekana kwa kiwango sawa katika kampuni zinazofuata Sharia na zisizofuata Sharia. Chanzo kinatumia kama msingi wa kinadharia hoja kwamba kampuni zinazofuata Sharia zinaweza kuwa chini ya vizuizi tofauti kuhusu ufadhili wenye riba, maeneo ya uwekezaji na kufuata kanuni za Sharia.
Agency Theory inaeleza nini katika utafiti?
Nadharia ya Uwakala (Agency Theory), inaeleza kwamba maslahi ya wamiliki wa kampuni au principals wengine na mawakala wanaosimamia kampuni huenda yasilingane kikamilifu kila wakati. Wasimamizi wanaposhindwa kufikia malengo ya utendaji, wanapokabiliwa na hatari ya kukiuka masharti ya mikataba ya deni au wanapokuwa chini ya matarajio ya wawekezaji, wanaweza kuwa na motisha ya kuathiri matokeo ya kifedha yanayoripotiwa ili kulinda nafasi zao.
Katika utafiti huu, mgongano huu wa maslahi ni mojawapo ya misingi ya kinadharia ya uhusiano kati ya shinikizo la kifedha na proxy ya FRF inayotegemea discretionary accruals. Hata hivyo, nadharia ya uwakala hapa si utaratibu wa kisaikolojia uliotazamwa moja kwa moja; ni mfumo wa kinadharia unaotumiwa kutafsiri matokeo ya kitakwimu ya utafiti.
Shinikizo ni nini katika mtazamo wa Fraud Triangle?
Mtazamo wa Fraud Triangle unaeleza tabia ya udanganyifu kwa vipengele vya shinikizo, fursa na urazinishaji. Utafiti huu unalenga shinikizo pekee. Watafiti walitumia viashiria vitatu tofauti vya kiutendaji vya shinikizo: shinikizo la uthabiti wa kifedha linalowakilishwa na mabadiliko ya mali za kampuni, shinikizo la lengo la kifedha linalowakilishwa na uwiano wa mapato/mali, na shinikizo la deni linalowakilishwa na uwiano wa jumla ya madeni kwa jumla ya mali.
Proxy hizi si kipimo cha moja kwa moja cha kisaikolojia cha shinikizo lenyewe. Kwa mfano, wasimamizi hawakuulizwa kwa dodoso “unahisi shinikizo kiasi gani?”. Viashiria vinavyotokana na data za taarifa za fedha vinatumika kama wawakilishi wa kiempiria wa shinikizo.
Hipothesi saba za utafiti
| Hipothesi | Uhusiano uliotabiriwa katika chanzo |
|---|---|
| H1 | Shinikizo la uthabiti wa kifedha huathiri kwa njia chanya kiashiria cha udanganyifu katika taarifa za fedha. |
| H2 | Shinikizo la lengo la kifedha huathiri kwa njia chanya kiashiria cha udanganyifu katika taarifa za fedha. |
| H3 | Shinikizo la deni huathiri kwa njia chanya kiashiria cha udanganyifu katika taarifa za fedha. |
| H4 | Katika kampuni zinazofuata Sharia, kiashiria cha udanganyifu katika taarifa za fedha ni cha chini kuliko katika kampuni zisizofuata Sharia. |
| H5 | Katika kampuni zinazofuata Sharia, shinikizo la uthabiti wa kifedha ni la juu zaidi. |
| H6 | Katika kampuni zinazofuata Sharia, shinikizo la lengo la kifedha ni la juu zaidi. |
| H7 | Katika kampuni zinazofuata Sharia, shinikizo la deni ni la chini zaidi. |
Je, Utafiti Huu Unapima Moja kwa Moja Udanganyifu Halisi katika Taarifa za Fedha?
Hapana. Utafiti hauhesabu moja kwa moja matukio ya udanganyifu yaliyothibitishwa na mahakama, mamlaka ya udhibiti au uchunguzi wa uhasibu wa kiforensiki; kigezo cha “Financial Reporting Fraud” ni proxy inayowakilishwa na ukubwa wa thamani kamili ya discretionary accruals inayotokana na modeli ya Modified Jones. Kwa hiyo matokeo yanapaswa kutafsiriwa si kama utambuzi wa matukio halisi ya udanganyifu, bali katika muktadha wa kiashiria cha kihasibu kinachowakilisha hatari ya upotoshaji wa taarifa za fedha.
Discretionary accruals ni nini?
Discretionary accruals (DAC), ni kipimo cha kiempiria kinachotumiwa kuwakilisha sehemu ya accruals za kihasibu inayohusishwa na uamuzi wa kihasibu wa wasimamizi. Katika uhasibu wa msingi wa accrual, muda wa kutambua mapato na gharama si lazima ufanane kila wakati na muda wa kuingia au kutoka kwa fedha taslimu. Kwa hiyo tofauti zinazotokana na accruals zinaweza kujitokeza kati ya faida halisi na mtiririko wa fedha.
Katika utafiti, jumla ya accruals ilifafanuliwa kama ifuatavyo:
\[ TAC_{it}=NI_{it}-CFO_{it} \]
Fomula inakokotoa nini? Inakokotoa jumla ya accruals za kampuni katika kipindi husika kama tofauti kati ya mapato halisi na mtiririko wa fedha kutoka shughuli za uendeshaji.
\(TAC_{it}\), inawakilisha jumla ya accruals za kampuni \(i\) katika kipindi \(t\).
\(NI_{it}\), ni mapato halisi ya kampuni katika kipindi husika.
\(CFO_{it}\), ni mtiririko wa fedha kutoka shughuli za uendeshaji.
Tofauti kati ya mapato halisi na mtiririko wa fedha kutoka shughuli za uendeshaji huakisi athari za kumbukumbu za uhasibu wa accrual. Hata hivyo, si jumla yote ya accruals ni upotoshaji wa usimamizi. Pia kuna accruals zinazotarajiwa kutokea kutokana na shughuli za kawaida za biashara.
Discretionary accruals zinakokotolewaje?
Chanzo kinaripoti uhusiano ufuatao:
\[ DAC_{it}=\left(\frac{TAC_{it}}{TA_{it-1}}\right)-NDAC_{it} \]
\(DAC_{it}\), ni thamani ya discretionary accruals ya kampuni \(i\) katika kipindi \(t\).
\(TA_{it-1}\), ni jumla ya mali katika kipindi kilichotangulia na hutumiwa kurekebisha jumla ya accruals kwa ukubwa wa kampuni.
\(NDAC_{it}\), ni nondiscretionary accruals, yaani sehemu ya accruals inayotarajiwa kutokana na hali za kawaida za shughuli za biashara.
Mantiki ya kihisabati ni hii: kwanza hupatikana jumla ya accruals iliyorekebishwa kwa kiwango, kisha sehemu ya accruals inayotarajiwa kuelezwa na shughuli za kawaida hutolewa. Tofauti inayobaki hutafsiriwa kama discretionary accruals.
Chanzo kinaeleza kuwa mbinu inategemea modeli ya Modified Jones; hata hivyo, jedwali la mbinu lililochapishwa halionyeshi kikamilifu ni mlinganyo gani wa makadirio na coefficients zipi zilitumika kupata \(NDAC_{it}\). Kwa hiyo maelezo ya Verianla hayaongezi mlinganyo wa makadirio wa Modified Jones ambao chanzo hakikutoa.
Kwa nini thamani kamili ya DAC inatumika?
Kulingana na chanzo, DAC chanya inaweza kuonyesha upotoshaji wa faida kuelekea juu, huku DAC hasi inaweza kuonyesha upotoshaji wa faida kuelekea chini. Utafiti ulitumia thamani kamili ya DAC ili kutathmini pande zote mbili kwa kuzingatia ukubwa wa upotoshaji wa taarifa za fedha.
Kwa kihisabati:
\[ FRF_{it}=|DAC_{it}| \]
Thamani kamili inapotumika, \(DAC=+0,08\) na \(DAC=-0,08\) hubadilika kuwa ukubwa sawa wa FRF, yaani 0,08. Hivyo modeli inawakilisha ukubwa wa upotoshaji, si mwelekeo wake.
Hii ina athari muhimu ya kutafsiri: FRF inapoongezeka, utafiti hauwezi tena kutofautisha kama ni harakati ya discretionary accruals inayoongeza mapato kuelekea juu au inayopunguza mapato kuelekea chini.
Shinikizo la uthabiti wa kifedha linapimwaje?
Chanzo kinawakilisha shinikizo la uthabiti wa kifedha kwa FS na kupima mabadiliko ya mali kwa fomula ifuatayo:
\[ FS=\frac{Total\ Assets_t-Total\ Assets_{t-1}}{Total\ Assets_t} \]
Sehemu ya juu inaonyesha mabadiliko ya jumla ya mali za kampuni kati ya vipindi, na sehemu ya chini inaonyesha jumla ya mali katika kipindi cha sasa. Matokeo ni uwiano usio na kipimo.
Chanzo kinatumia uwiano huu kama proxy ya “financial stability pressure”. Kwa hiyo coefficient ya FS katika regresi haipimi moja kwa moja kiwango cha shinikizo la kisaikolojia la meneja, bali kipimo cha mabadiliko ya mali kilichochaguliwa na utafiti kuwakilisha shinikizo hili.
Shinikizo la lengo la kifedha linapimwaje?
Chanzo kinafafanua shinikizo la lengo la kifedha kwa kigezo FT kama ifuatavyo:
\[ FT=\frac{Earnings\ after\ tax_{t-1}}{Total\ Assets_t} \]
Sehemu ya juu katika fomula ya chanzo ni faida baada ya kodi ya kipindi kilichotangulia, na sehemu ya chini ni jumla ya mali za kipindi cha sasa. Uwiano huu hutumika katika utafiti kama proxy ya shinikizo la lengo la kifedha.
Ingawa jina la kigezo ni “financial target”, modeli haitazami moja kwa moja lengo la bajeti au kiwango cha bonasi kilichowekwa na bodi ya kampuni; uwiano unaotokana na data za uhasibu hutumika kuwakilisha shinikizo la lengo.
Shinikizo la deni linapimwaje?
Shinikizo la deni limefafanuliwa kwa kigezo DP :
\[ DP=\frac{Total\ Liabilities_t}{Total\ Assets_t} \]
Uwiano huu ni kipimo kinachofanana na leverage kinachoonyesha ni kiasi gani cha mali za kampuni kinahusishwa na madeni. DP inapoongezeka, madeni yanaongezeka ikilinganishwa na jumla ya mali za kampuni.
Chanzo kinajadili kinadharia kwamba deni kubwa zaidi linaweza kuongeza shinikizo kwa usimamizi kupitia matarajio ya wakopeshaji, masharti ya mikataba ya deni na hitaji la kudumisha mwonekano wa kifedha.
Kampuni inayofuata Sharia imefafanuliwaje?
Katika utafiti, kampuni ikiwa katika Indonesia Sharia Stock Index (ISSI) imekodishwa kama SF = 1, na ikiwa haipo imekodishwa kama Non-SF = 0 . Kwa hiyo, katika utafiti “ufuataji wa Sharia” umewekwa kiutendaji kupitia uanachama wa ISSI.
Chanzo kinaeleza wazi katika sehemu ya hitimisho kwamba hili ni kizuizi muhimu. ISSI inawakilisha ufuataji wa Sharia kulingana na vigezo vya sasa vya uchujaji wa udhibiti; kwa mujibu wa watafiti, uainishaji huu haumaanishi “ufuataji kamili au bora wa Sharia”.
Kwa nini vigezo vya udhibiti vilitumika?
Katika regresi kuna vigezo viwili vya udhibiti katika kiwango cha kampuni. Size, ni logariti asilia ya jumla ya mali. Big4 ni kigezo dummy kinachochukua thamani 1 ikiwa kampuni inakaguliwa na mojawapo ya kampuni za ukaguzi za Big Four, na 0 vinginevyo.
Zaidi ya hayo, modeli inajumuisha athari zisizobadilika za sekta kwa madaraja 10 ya sekta na athari zisizobadilika za mwaka kwa miaka saba kati ya 2015–2021. Madhumuni ya athari hizi ni kudhibiti katika modeli sifa za kudumu za sekta tofauti na hali za pamoja za vipindi fulani zinazoweza kuathiri kampuni zote.
Mlinganyo wa Regresi Unaonyesha Nini?
Mlinganyo wa regresi ya mstari yenye vigezo vingi wa utafiti unaunganisha mabadiliko katika proxy ya FRF inayotegemea discretionary accruals na shinikizo la uthabiti wa kifedha, shinikizo la lengo la kifedha, shinikizo la deni, ukubwa wa kampuni, ukaguzi wa Big Four pamoja na athari zisizobadilika za sekta na mwaka; coefficients zinaonyesha mwelekeo na ukubwa wa uhusiano wa mstari kati ya kigezo husika na proxy ya FRF wakati vigezo vingine vya modeli vimeshikiliwa bila kubadilika.
Mlinganyo 1 uliotolewa katika chanzo:
\[ FRF=\alpha+\beta_1FS+\beta_2FT+\beta_3DP+\beta_4Size+\beta_5Big4+\gamma_{industry}+\delta_{year}+\varepsilon \]
\(FRF\), ni proxy ya udanganyifu katika taarifa za fedha inayotegemea absolute discretionary accruals na ndiyo kigezo tegemezi.
\(\alpha\), ni constant ya modeli.
\(\beta_1\), ni coefficient ya shinikizo la uthabiti wa kifedha FS.
\(\beta_2\), ni coefficient ya shinikizo la lengo la kifedha FT.
\(\beta_3\), ni coefficient ya shinikizo la deni DP.
\(\beta_4\), ni coefficient ya ukubwa wa kampuni.
\(\beta_5\), ni coefficient ya kigezo dummy cha Big4.
\(\gamma_{industry}\), inawakilisha athari zisizobadilika za sekta.
\(\delta_{year}\), inawakilisha athari zisizobadilika za mwaka.
\(\varepsilon\), ni error term inayojumuisha athari nyingine zisizoelezwa na modeli.
Modeli hii si regresi ya logistiki. Kwa hiyo coefficients haziwezi kutafsiriwa kama odds ratio au “uwezekano wa udanganyifu uliongezeka mara ngapi?”. Kigezo tegemezi ni proxy endelevu ya FRF.
Uchakataji wa awali wa data na udhibiti wa outliers
Utafiti ulianza kwa kufuatilia kampuni 327 kwa miaka saba na kuunda uchunguzi 2.289 wa kampuni-mwaka. Imeelezwa kuwa kampuni zenye taarifa zilizokosekana hazikujumuishwa katika sampuli.
Chanzo hakikutumia mtihani wa Kolmogorov–Smirnov au Shapiro–Wilk katika tathmini ya normality. Kwa sababu ya idadi kubwa ya uchunguzi, skewness na kurtosis za vigezo zilitathminiwa; viwango vilikuwa |skewness| ≤ 2 na |kurtosis| ≤ 7 zilitumika.
| Kigezo | N kabla | Skewness kabla | Kurtosis kabla | N baada | Skewness baada | Kurtosis baada |
|---|---|---|---|---|---|---|
| FRF | 2.289 | 16,642 | 422,004 | 2.190 | 1,917 | 4,487 |
| FS | 2.289 | −44,739 | 2075,467 | 2.190 | −0,487 | 6,044 |
| FT | 2.289 | −5,540 | 132,901 | 2.190 | −0,266 | 6,187 |
| DP | 2.289 | 8,477 | 106,354 | 2.190 | 0,880 | 3,226 |
| Size | 2.289 | −0,904 | 2,542 | 2.190 | −0,902 | 2,647 |
| Big4 | 2.289 | 0,481 | −1,770 | 2.190 | 0,457 | −1,792 |
Katika uchambuzi wa box-plot, uchunguzi 99 uliokithiri ulitambuliwa na kuondolewa. Kwa mujibu wa viwango vya skewness/kurtosis vilivyotumiwa na chanzo, baada ya usafishaji vigezo vyote vilibaki ndani ya mipaka iliyowekwa.
Maandishi ya chanzo yanaelezea mchakato huu ndani ya tathmini ya “multivariate normality”; hata hivyo, jedwali lililochapishwa linaonyesha thamani za skewness na kurtosis kwa kila kigezo. Hakuna takwimu tofauti ya multivariate normality iliyoripotiwa.
Usambazaji wa sekta
| Sekta | Uchunguzi wa kampuni-mwaka |
|---|---|
| Afya | 84 |
| Malighafi za msingi | 371 |
| Usafirishaji na lojistiki | 84 |
| Teknolojia | 21 |
| Bidhaa za msingi za matumizi | 399 |
| Viwanda | 168 |
| Nishati | 287 |
| Matumizi yasiyo ya lazima | 434 |
| Miundombinu | 175 |
| Mali isiyohamishika | 266 |
| Jumla ya awali | 2.289 |
| Uchunguzi uliokithiri ulioondolewa | −99 |
| Uchunguzi wa mwisho wa uchambuzi | 2.190 |
Nambari katika jedwali la sekta zinaonyesha usambazaji kabla ya kuondoa uchunguzi uliokithiri. Chanzo hakitoi kando usambazaji wa mwisho wa uchunguzi 99 ulioondolewa kwa sekta.
Takwimu elezi
| Kigezo | Kiwango cha chini | Kiwango cha juu | Wastani | Mkengeuko wa kawaida |
|---|---|---|---|---|
| FRF | 0 | 0,496 | 0,080 | 0,079 |
| FS | −1,084 | 0,907 | 0,044 | 0,161 |
| FT | −0,541 | 0,458 | 0,028 | 0,088 |
| DP | 0,003 | 1,923 | 0,472 | 0,231 |
| Size | 0 | 18,922 | 13,570 | 2,117 |
| Big4 | 0 | 1 | 0,039 | 0,488 |
Wastani wa FRF wa 0,080 unaonyesha ukubwa wa wastani wa proxy ya absolute DAC; haumaanishi kwamba “%8 ya kampuni zilifanya udanganyifu”.
Wastani wa DP umeripotiwa kuwa 0,472. Hii ni thamani ya wastani ya proxy ya shinikizo la deni iliyotumiwa katika chanzo.
Kwa Big4, chanzo kinatoa wastani wa 0,039 na kuutafsiri katika maandishi kuwa takribani %3,9 ya ukaguzi wa Big Four. Hata hivyo, katika jedwali hilo hilo mkengeuko wa kawaida ni 0,488 na skewness ni 0,457. Kwa kuwa Big4 ni kigezo cha 0/1, thamani hizi zote hazionekani kuendana kihisabati na usambazaji mmoja. Bila data ghafi haiwezekani kubaini ni thamani ipi inaweza kuwa na kosa la uandishi; hivyo thamani zimewasilishwa kama zilivyoandikwa katika chanzo.
Jedwali la correlation linaonyesha nini?
Correlation ya juu zaidi kati ya vigezo iliyoripotiwa katika chanzo ni kati ya Size na Big4, r = 0,344. Chanzo kinatafsiri kwamba multicollinearity si tatizo kubwa kwa sababu thamani hii iko chini sana ya kizingiti cha 0,80.
Correlation ya FRF na FS imeripotiwa kuwa 0,036; FRF na FT −0,080; FRF na DP 0,158; FRF na Size −0,141; na FRF na Big4 −0,039. Correlation peke yake si sawa na matokeo ya regresi baada ya kudhibiti vigezo vingine.
Mbinu na Matokeo ya Utafiti
Matokeo ya regresi ya mstari yenye vigezo vingi
| Kigezo | β | Kosa la kawaida | Thamani ya p katika chanzo | Matokeo ya hipothesi |
|---|---|---|---|---|
| Constant | 0,139 | 0,012 | 0,000 | — |
| Shinikizo la uthabiti wa kifedha, FS | 0,034 | 0,010 | 0,001 | H1 iliungwa mkono |
| Shinikizo la lengo la kifedha, FT | −0,017 | 0,021 | 0,401 | H2 haikuungwa mkono |
| Shinikizo la deni, DP | 0,064 | 0,008 | 0,000 | H3 iliungwa mkono |
| Ukubwa wa kampuni, Size | −0,008 | 0,001 | 0,000 | Kigezo cha udhibiti |
| Big4 | 0,003 | 0,004 | 0,350 | Kigezo cha udhibiti |
Thamani zilizoonyeshwa katika chanzo kama p = 0,000 ni muundo wa matokeo ya programu za nambari; hazimaanishi kwamba uwezekano halisi wa kihisabati ni sifuri kabisa. Thamani ya jedwali la chanzo imehifadhiwa bila kubadilishwa.
Modeli ilitumia athari zisizobadilika za sekta na athari zisizobadilika za mwaka. R² = 0,098, R² iliyorekebishwa = 0,090, F statistic = 11,778 na thamani ya p ya modeli katika chanzo = 0,000. N ya mwisho = 2.190.
R² = 0,098 ina maana gani?
R² inaonyesha ni kiasi gani cha tofauti ndani ya sampuli katika kigezo tegemezi kinaelezwa kwa pamoja na vigezo elezi vya modeli. Kwa kuwa chanzo kinaripoti R² = 0,098, modeli inaeleza takribani %9,8 ya tofauti ya jumla katika sampuli ya proxy ya FRF.
R² iliyorekebishwa = 0,090. R² iliyorekebishwa hutathmini uwezo wa kueleza kwa tahadhari zaidi kwa kuzingatia pia idadi ya vigezo vilivyoongezwa kwenye modeli.
Thamani hizi hazimaanishi kwamba “modeli ina makosa %90,2” au kwamba “ni %9,8 tu ya udanganyifu ilitokea”. R² si usahihi wa uainishaji wala kiwango halisi cha udanganyifu.
H1: Matokeo ya shinikizo la uthabiti wa kifedha
Kwa FS, β = 0,034 na p = 0,001 zilipatikana. Vigezo vingine na athari zisizobadilika za modeli zikidhibitiwa, ongezeko la proxy ya FS lina uhusiano chanya na thamani ya juu zaidi ya proxy ya FRF. H1 iliungwa mkono.
Chanzo kinatafsiri matokeo haya kwa hoja kwamba kampuni zilizo chini ya shinikizo la kuonyesha ukuaji thabiti mbele ya wawekezaji zinaweza kutumia kwa kiwango kikubwa zaidi uhuru wa kitaalamu katika kuripoti kifedha.
Hata hivyo, ni muhimu kukumbuka kwamba FS haipimi moja kwa moja shinikizo la kisaikolojia la meneja; kigezo kimewekwa kiutendaji kupitia uwiano wa mabadiliko ya mali.
H2: Matokeo ya shinikizo la lengo la kifedha
Kwa FT, β = −0,017 na p = 0,401 zilipatikana. Ingawa coefficient ni hasi, haina umuhimu wa kitakwimu. H2 haikuungwa mkono.
Chanzo kinajadili kama moja ya maelezo yanayowezekana kwamba malengo ya utendaji hayatambuliwi kwa njia sawa katika sekta tofauti na kwamba viashiria kama ROA huenda visiwakilishe shinikizo la usimamizi kwa kiwango sawa katika kila sekta.
Kipindi cha utafiti ni 2015–2021 na janga la COVID-19 linaangukia mwishoni mwa kipindi hicho. Waandishi wanajadili kwamba wakati wa janga baadhi ya kampuni huenda ziliweka kipaumbele kwa mwendelezo wa biashara badala ya malengo makali ya kifedha. Hii ni tafsiri ya mjadala wa chanzo; si jaribio tofauti la sababu za COVID ndani ya modeli.
H3: Matokeo ya shinikizo la deni
Kwa DP, β = 0,064 na katika chanzo p = 0,000 ziliripotiwa. Proxy ya shinikizo la deni ilipoongezeka, proxy ya FRF pia ilipatikana kuwa juu zaidi. H3 iliungwa mkono.
Chanzo kinaunganisha matokeo haya na kuongezeka kwa shinikizo kwa usimamizi ili kutimiza masharti ya mikataba ya deni, kuonyesha wasifu thabiti wa kifedha kwa wakopeshaji na kudumisha masharti ya ufadhili wa nje.
Coefficient ya 0,064 haimaanishi kwamba “deni likiongezeka %1, udanganyifu huongezeka %6,4”. Ni coefficient ya regresi ya mstari katika mizani ambayo vigezo vimefafanuliwa, na kigezo tegemezi ni proxy ya absolute DAC.
Matokeo ya udhibiti wa ukubwa wa kampuni na Big4
Kwa ukubwa wa kampuni, β = −0,008 na p ya chanzo = 0,000. Chanzo kinatafsiri kwamba kampuni kubwa zaidi kuwa chini ya uangalizi mkubwa wa soko na wadau huenda kukahusiana na proxy ya FRF kuwa chini.
Coefficient ya Big4 ni β = 0,003 na p = 0,350; haina umuhimu wa kitakwimu. Katika muktadha wa utafiti huu, hakuna uhusiano huru wenye umuhimu uliopatikana kati ya dummy ya ukaguzi wa Big Four na proxy ya FRF.
Je, Udanganyifu katika Taarifa za Fedha Uko Chini Zaidi katika Kampuni Zinazofuata Sharia?
Katika sampuli hii, wastani wa proxy ya FRF ni 0,079 kwa kampuni zinazofuata Sharia na 0,082 kwa kampuni zisizofuata Sharia, hivyo wastani wa nambari ni mdogo kidogo; hata hivyo, tofauti ni −0,003 pekee na p = 0,454. Kwa hiyo utafiti haukuthibitisha kwamba kiashiria cha udanganyifu katika taarifa za fedha ni cha chini kwa kiwango cha kitakwimu katika kampuni zinazofuata Sharia, na H4 ilikataliwa.
| Kigezo | Inayofuata Sharia | Isiyofuata Sharia | Tofauti | Thamani ya p katika chanzo | Hipothesi |
|---|---|---|---|---|---|
| FRF | 0,079 | 0,082 | −0,003 | 0,454 | H4 haikuungwa mkono |
| FS | 0,052 | 0,025 | 0,027 | 0,003 | H5 iliungwa mkono |
| FT | 0,038 | 0,001 | 0,037 | 0,000 | H6 iliungwa mkono |
| DP | 0,420 | 0,617 | −0,197 | 0,000 | H7 iliungwa mkono |
| Idadi ya uchunguzi | 1.609 | 581 | — | — | Jumla 2.190 |
H5: Tofauti ya shinikizo la uthabiti wa kifedha
Katika kampuni zinazofuata Sharia wastani wa FS ni 0,052, na katika kampuni nyingine 0,025. Tofauti ni 0,027 na p = 0,003. H5 iliungwa mkono.
Chanzo kinajadili matokeo haya katika muktadha wa chaguo za ufadhili za kampuni zinazofuata Sharia, hitaji la kudumisha ufuataji wa Sharia, matarajio ya wawekezaji na wajibu wa sifa. Maelezo haya ni tafsiri za kinadharia za waandishi; t-test haikupima kila utaratibu huu moja kwa moja na kando.
H6: Tofauti ya shinikizo la lengo la kifedha
Katika kampuni zinazofuata Sharia wastani wa FT ni 0,038, na katika kampuni nyingine 0,001. Tofauti ni 0,037 na katika chanzo p = 0,000. H6 iliungwa mkono.
Chanzo kinajadili kwamba juhudi za kampuni zinazofuata Sharia kutimiza kwa pamoja matarajio ya ushindani ya utendaji wa kifedha na hitaji la kufuata kanuni za Sharia zinaweza kuhusiana na shinikizo la lengo la kifedha.
H7: Tofauti ya shinikizo la deni
Katika kampuni zinazofuata Sharia wastani wa DP ni 0,420, na katika kampuni nyingine 0,617. Tofauti ni −0,197 na katika chanzo p = 0,000. H7 iliungwa mkono.
Katika sehemu ya kuendeleza hipothesi, chanzo kinatumia kama msingi wa kinadharia vizuizi vya uchujaji kuhusu matumizi ya deni lenye riba katika kampuni zinazofuata Sharia, pamoja na miundo mbadala ya ufadhili kama sukuk na mikataba inayofuata Sharia.
Matokeo haya hayamaanishi kwamba “kampuni zinazofuata Sharia hazitumii deni kamwe”. Wastani wa DP uliopimwa katika utafiti ni 0,420; ni mdogo tu kuliko wastani wa 0,617 wa kundi la kulinganisha.
Matokeo yanayoungwa mkono na utafiti
- Proxy ya shinikizo la uthabiti wa kifedha ina uhusiano chanya na wenye umuhimu na proxy ya FRF: β = 0,034; p = 0,001.
- Proxy ya shinikizo la deni ina uhusiano chanya na wenye umuhimu na proxy ya FRF: β = 0,064; katika chanzo p = 0,000.
- Shinikizo la lengo la kifedha halikuonyesha uhusiano wenye umuhimu na proxy ya FRF: β = −0,017; p = 0,401.
- Tofauti ya −0,003 kati ya wastani wa proxy ya FRF wa kampuni zinazofuata Sharia na zisizofuata Sharia si muhimu: p = 0,454.
- Katika kampuni zinazofuata Sharia, wastani wa FS na FT ni wa juu zaidi kwa kiwango cha maana.
- Katika kampuni zinazofuata Sharia, wastani wa DP ni wa chini zaidi kwa kiwango cha maana.
- Ukubwa wa kampuni una uhusiano hasi na wenye umuhimu na proxy ya FRF; kigezo cha udhibiti Big4 hakina umuhimu.
Matokeo ambayo utafiti hauungi mkono
- Utafiti hauamui ni kampuni gani iliyofanya udanganyifu kwa uhakika wa kisheria au wa uhasibu wa kiforensiki.
- Wastani wa FRF wa 0,080 haumaanishi kwamba “%8 ya kampuni zilifanya udanganyifu”.
- Coefficients za regresi si mabadiliko ya asilimia katika uwezekano wa udanganyifu wala odds ratio.
- Haijaonyeshwa kwamba udanganyifu katika taarifa za fedha uko chini zaidi kwa kiwango cha kitakwimu katika kampuni zinazofuata Sharia; H4 haikuungwa mkono.
- Haijathibitishwa kwamba kanuni za Sharia pekee huzuia udanganyifu.
- Haijathibitishwa kwa majaribio kwamba shinikizo la kifedha husababisha udanganyifu; utafiti unatumia data za uchunguzi za kampuni-mwaka.
- Haiwezi kuhitimishwa kwamba discretionary accruals zote ni uhasibu wa udanganyifu; kigezo ni uwakilishi wa kiempiria wa hatari ya udanganyifu/proxy katika utafiti.
Kikomo muhimu cha tafsiri katika sehemu ya hitimisho ya chanzo
Katika sehemu ya hitimisho, chanzo kinaeleza kwamba shinikizo la deni lililo chini katika kampuni zinazofuata Sharia linaweza kuonyesha mwelekeo mdogo wa udanganyifu na kwamba mfumo wa utawala wa Sharia unaweza kufanya kazi kama utaratibu wa kupunguza. Hata hivyo, katika Jedwali 7 tofauti ya moja kwa moja ya FRF si muhimu kwa p = 0,454. Kwa hiyo hitimisho kwamba utawala wa Sharia unapunguza FRF kwa uhakika na kwa kiwango cha kitakwimu haliungwi mkono na jaribio la H4 la utafiti huu.
Vivyo hivyo, tofauti ya kikundi katika shinikizo la deni yenyewe ni muhimu: kwa DP ni −0,197 na katika chanzo p = 0,000. Kauli “tofauti isiyo muhimu” inapaswa kutumika kwa tofauti ya kikundi ya FRF ya −0,003, si kwa tofauti ya shinikizo la deni.
Vikwazo vikuu vya utafiti
Kizuizi cha proxy ya FRF: Udanganyifu katika taarifa za fedha hauwakilishwi na matukio yaliyothibitishwa moja kwa moja bali na thamani kamili ya discretionary accruals. Kwa hiyo dhana inayopimwa si sawa na tukio halisi la udanganyifu.
Kupotea kwa taarifa ya mwelekeo: Matumizi ya absolute DAC yanaweka pamoja usimamizi wa faida wa kuelekea juu na kuelekea chini katika mhimili mmoja wa ukubwa.
Uwezo wa kuzalisha upya Modified Jones: Chanzo kinatumia kipengele \(NDAC_{it}\) katika uhusiano wa DAC lakini hakiripoti mlinganyo kamili wa makadirio wa NDAC. Upungufu huu hufanya iwe vigumu kwa msomaji kuzalisha upya hesabu ileile ya discretionary accruals kutoka mwanzo hadi mwisho kwa kutumia maandishi ya makala pekee.
Kizuizi cha proxy ya ISSI: Kwa mujibu wa sehemu ya vikwazo ya chanzo yenyewe, uanachama wa ISSI unaonyesha ufuataji kulingana na kanuni za sasa za uchujaji wa Sharia; hauwakilishi ufuataji kamili au bora wa Sharia.
Muundo wa uchunguzi: Kwa kuwa kampuni hazikupangiwa kwa nasibu katika hali tofauti za shinikizo la kifedha, uhusiano wa regresi si ushahidi wa sababu wa majaribio.
Nguvu ya maelezo ya modeli: R² = 0,098. Chanzo kinalenga tu kipengele cha shinikizo; hakijaribu kwa pamoja fursa, urazinishaji, capability au sababu nyingine zote za utawala katika modeli hiyo hiyo.
Usafishaji wa outliers: Uchunguzi 99 wa kampuni-mwaka uliondolewa kwa tathmini ya box-plot. Chanzo hakitoi kwa kina usambazaji wa uchunguzi huu kwa kampuni na mwaka.
Uwiano wa paneli ya mwisho: Ingawa data ya awali ya kampuni 327 × miaka 7 ilielezwa kuwa paneli iliyosawazishwa, baada ya kuondoa uchunguzi 99 haijaelezwa kama uchunguzi 2.190 wa mwisho bado ni paneli iliyosawazishwa.
Kutokulingana kwa data elezi ya Big4: Ingawa Big4 imeelezwa kuwa kigezo cha 0/1, wastani 0,039, mkengeuko wa kawaida 0,488 na skewness 0,457 zimeripotiwa kwa pamoja. Bila data ghafi haiwezekani kubaini ni nambari ipi inaweza kuwa na hitilafu.
Pendekezo la utafiti wa baadaye
Chanzo kinaeleza kwamba tafiti zijazo zisieleze udanganyifu katika taarifa za fedha kwa sababu za shinikizo pekee; zinapaswa pia kujumuisha vigezo visivyo vya kifedha na vinavyohusiana na utawala ili kuunda mfumo mpana zaidi.
Zaidi ya hayo, kutumia vipimo vya kina zaidi vya ufuataji badala ya uainishaji wa Sharia wa aina mbili unaotegemea uanachama wa ISSI kunaweza kuwezesha tathmini ya kina zaidi ya uhusiano kati ya utawala wa Sharia na tabia ya kuripoti kifedha. Kauli hii inaeleza mwelekeo wa vikwazo na utafiti wa baadaye wa chanzo; si matokeo mapya ya utafiti wa sasa.
Maelezo ya Chanzo na Mbinu
Utafiti asili: The Effect of Financial Pressure on Financial Reporting Fraud: Insights from Sharia and Non-Sharia Firms.
Waandishi: Rustam Hanafi, Sutapa, Maya Indriastuti, Luluk Muhimatul Ifada.
Mpangilio wa waandishi: Mpangilio katika PDF ya chanzo na rekodi rasmi ya jarida umehifadhiwa.
Mchango sawa: Katika PDF ya chanzo hakuna tamko la mchango sawa/waandishi wenza wa kwanza linaloonekana.
Mwandishi wa mawasiliano: Rustam Hanafi.
Taasisi: Department of Accounting, Faculty of Economics, Universitas Islam Sultan Agung, Semarang, Indonesia.
Jarida: Accounting Analysis Journal.
Mchapishaji: UNNES; jarida linachapishwa chini ya Universitas Negeri Semarang.
Juzuu / toleo / kurasa: Volume 14, Number 3, 224–234.
Mwaka wa toleo: 2025.
Article ID: 35290.
DOI: 10.15294/aaj.v14i3.35290.
Tarehe ya kuwasilisha: 19 Oktoba 2025.
Tarehe ya marekebisho: 29 Novemba 2025.
Tarehe ya kukubaliwa: 28 Aprili 2026.
Tarehe maalum ya kuchapishwa kwa makala: 5 Mei 2026.
Maelezo ya tarehe ya bibliografia: Makala iko katika Volume 14 No. 3 (2025). Ukurasa rasmi wa toleo unaonyesha tarehe ya uchapishaji wa toleo kuwa 5 Novemba 2025, ilhali tarehe za marekebisho, kukubaliwa na uchapishaji maalum wa makala ziko baadaye. Mlolongo huu wa metadata haujapatanishwa kimya kimya na Verianla.
Aina ya chanzo: Makala ya utafiti iliyopitiwa na rika, ya kiempiria, ya kiasi na ya uchunguzi; inatumia data za kifedha za sekondari za kampuni na muundo wa paneli ya kampuni-mwaka.
Mapitio ya rika: Sera rasmi ya Accounting Analysis Journal inaeleza kwamba makala za utafiti hupitia mchakato wa double-blind peer review unaofanywa na angalau wataalamu wawili.
Hali ya preprint: Katika PDF ya chanzo na rekodi rasmi ya makala hakuna toleo tofauti la preprint lililoonyeshwa kwa utafiti huu.
Leseni: Creative Commons Attribution 4.0 International, CC BY 4.0.
Ufadhili: Katika PDF ya chanzo hakuna tamko tofauti la ufadhili linaloonekana.
Mgongano wa maslahi: Katika PDF ya chanzo hakuna tamko tofauti la mgongano wa maslahi linaloonekana.
Upatikanaji wa data: Katika PDF ya chanzo hakuna tamko tofauti la upatikanaji wa data linaloonekana. Data za utafiti zinategemea taarifa za kampuni zinazopatikana hadharani ndani ya IDX na ISSI; hata hivyo, chanzo hakitoi kiungo tofauti cha faili ya data ya uzalishaji upya.
CRediT / michango ya waandishi: Katika PDF ya chanzo hakuna sehemu tofauti ya CRediT au michango ya kina ya waandishi inayoonekana.
Tamko la matumizi ya akili bandia: Waandishi wanaeleza kwamba wakati wa kuandaa makala ChatGPT ilitumika tu kwa uhariri wa lugha na kuboresha uwazi; waandishi wanawajibika kikamilifu kwa maudhui, tafsiri na hitimisho.
Washiriki wa binadamu/wanyama: Utafiti haukusanyi data za dodoso au majaribio kutoka kwa washiriki wa binadamu; unachanganua data za kifedha za kampuni zilizo wazi/za sekondari.
Kipindi cha utafiti: 2015–2021.
Sampuli ya awali: Kampuni 327 zisizo za kifedha × miaka 7 = uchunguzi 2.289 wa kampuni-mwaka.
Uchakataji wa outliers: Uchunguzi 99 uliokithiri uliondolewa kwa uchambuzi wa box-plot.
Sampuli ya mwisho ya uchambuzi: Uchunguzi 2.190 wa kampuni-mwaka.
Kundi linalofuata Sharia: Uchunguzi 1.609.
Kundi lisilofuata Sharia: Uchunguzi 581.
Uainishaji wa Sharia: Uanachama wa ISSI ulitumika; walio ndani ya ISSI walikodishwa 1 na walio nje ya ISSI 0.
Kigezo tegemezi: Financial Reporting Fraud (FRF), proxy inayowakilishwa na thamani kamili ya discretionary accruals inayotegemea mbinu ya Modified Jones.
Vigezo vikuu huru: Shinikizo la uthabiti wa kifedha (FS), shinikizo la lengo la kifedha (FT), shinikizo la deni (DP).
Vigezo vya udhibiti: Ukubwa wa kampuni, dummy ya ukaguzi Big4, athari zisizobadilika za sekta na athari zisizobadilika za mwaka.
Mbinu za kitakwimu: Takwimu elezi, uchambuzi wa correlation, regresi ya mstari yenye vigezo vingi na t-test ya sampuli huru kwa kulinganisha vikundi vya Sharia/isiyo Sharia.
Mbinu ya normality/usafishaji wa data: Chanzo kilitumia viwango vya |skewness| ≤ 2 na |kurtosis| ≤ 7, na kueleza kwamba baada ya kuondoa uchunguzi 99 uliokithiri, vigezo vilikidhi viwango hivyo.
Matokeo makuu ya regresi: FS na DP ni chanya na muhimu; FT si muhimu. Size ni hasi na muhimu; Big4 si muhimu.
Ulinganisho mkuu wa vikundi: Ingawa wastani wa FRF unaonekana kuwa chini katika kampuni zinazofuata Sharia, tofauti si muhimu; FS na FT ziko juu zaidi, huku DP ikiwa chini zaidi kwa kiwango cha maana.
Kikomo cha tafsiri ya FRF: FRF si tukio la udanganyifu lililothibitishwa. Ni proxy ya kiempiria inayotegemea Absolute discretionary accruals. Tofauti hii lazima ihifadhiwe katika tafsiri ya matokeo.
Maelezo ya uzalishaji upya wa Modified Jones: Chanzo kinatoa fomula za TAC na DAC lakini hakichapishi mlinganyo kamili wa makadirio wa Modified Jones wa \(NDAC_{it}\); kwa hiyo mlinganyo uliokosekana haujaongezwa kutoka nje na Verianla.
Maelezo ya data ya Big4: Chanzo kinaripoti kwa Big4 wastani 0,039, mkengeuko wa kawaida 0,488 na skewness 0,457. Kwa kuzingatia kwamba kigezo ni 0/1, thamani hizi zote hazionekani kuendana kihisabati na usambazaji mmoja; bila data ghafi hakuna marekebisho yanayoweza kufanywa.
Kikomo cha tafsiri ya H4: Tofauti ya FRF kati ya kampuni zinazofuata Sharia na zisizofuata Sharia ni p = 0,454 na si muhimu kitakwimu. Utafiti huu hauonyeshi kwamba ufuataji wa Sharia unapunguza FRF kwa uhakika.
Kikomo cha sababu: Utafiti unatumia data za uchunguzi za kampuni-mwaka. Coefficients chanya au hasi katika regresi peke yake si ushahidi wa majaribio wa sababu na matokeo.
Acha maoni
Anwani yako ya barua pepe haitachapishwa. Sehemu za lazima zimewekewa alama ya *