


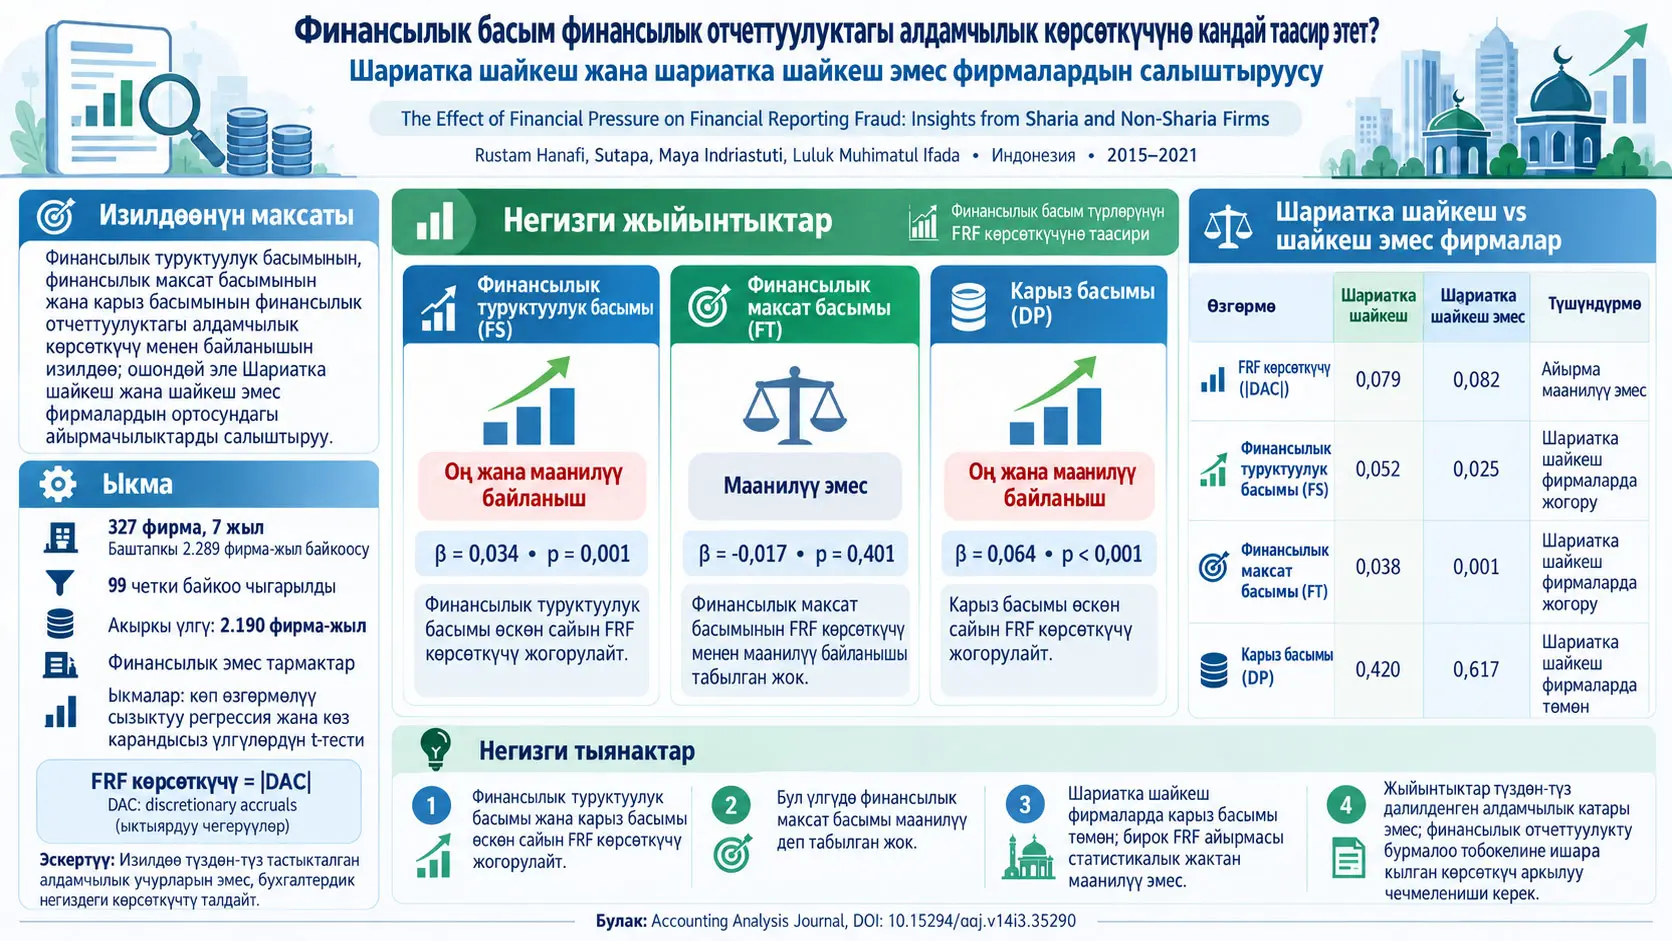
Финансылык отчеттуулуктагы алдамчылык көрсөткүчү (Financial Reporting Fraud, FRF), бул изилдөөдө юридикалык жактан ырасталган алдамчылык учурларынын саны эмес, Modified Jones ыкмасы менен эсептелген discretionary accruals маанисинин абсолюттук чоңдугун колдонгон бухгалтердик эсепке негизделген proxy болуп саналат. Изилдөө 2015–2021-жылдары Индонезия фондулук биржасында катталган финансылык эмес компаниялардан түзүлгөн фирма-жыл маалыматтарынын негизинде финансылык туруктуулук басымынын, финансылык максат басымынын жана карыз басымынын FRF proxy менен байланышын изилдейт; ошондой эле Indonesia Sharia Stock Index (ISSI) курамындагы Шариатка шайкеш фирмаларды башка фирмалар менен салыштырат. Баштапкы 2.289 фирма-жыл байкоосунан 99 четтөөнү көрсөткөн байкоо алынып салынып, регрессия жана топтук салыштыруулар 2.190 байкоонун негизинде жүргүзүлгөн.
Көп факторлуу сызыктуу регрессиянын жыйынтыктарында финансылык туруктуулук басымы үчүн β = 0,034 жана p = 0,001; карыз басымы үчүн β = 0,064 жана булак таблицасында p = 0,000 деп берилген, эки өзгөрмө тең FRF proxy менен оң жана статистикалык жактан маанилүү байланыш көрсөткөн. Финансылык максат басымынын коэффициенти β = −0,017 жана p = 0,401 болуп, маанилүү деп табылган эмес. Ошентип H1 жана H3 колдоого алынган, H2 болсо колдоого алынган эмес. Модель R² = 0,098 жана түзөтүлгөн R² = 0,090 деп билдирген; башкача айтканда, модель изилденген FRF proxyдеги жалпы тандалма вариациясынын чектелген бөлүгүн түшүндүрөт.
Көз карандысыз тандалмалардын t-тестинде Шариатка шайкеш фирмалардын FRF орточо мааниси 0,079, башка фирмаларда 0,082 болгон. −0,003 айырма p = 0,454 менен статистикалык жактан маанилүү эмес; ошондуктан H4 четке кагылган. Ал эми Шариатка шайкеш фирмаларда финансылык туруктуулук басымы 0,052ге каршы 0,025 жана финансылык максат басымы 0,038ге каршы 0,001 болуп, маанилүү түрдө жогору; карыз басымы болсо 0,420га каршы 0,617 болуп, маанилүү түрдө төмөн табылган. H5, H6 жана H7 колдоого алынган.
Бул жыйынтыктардын эң маанилүү чечмелөө чеги — изилдөө “алдамчылык” деп атаган көз каранды өзгөрмө түздөн-түз ырасталган алдамчылык окуясы эмес, discretionary accruals негизиндеги бухгалтердик proxy экендиги. Мындан тышкары, изилдөө байкоочу мүнөздө; финансылык басым реалдуу дүйнөдөгү алдамчылык жүрүм-турумга өз алдынча себеп болорун эксперименттик түрдө далилдебейт. Шариатка шайкеш фирмаларда FRF орточо мааниси бир аз төмөн болгону менен, айырма статистикалык жактан маанилүү эмес.
Изилдөөнүн негизги көйгөйү
Финансылык отчеттор инвесторлорго, кредиторлорго жана башка кызыкдар тараптарга компаниянын экономикалык абалын баалоого мүмкүндүк берген негизги каражаттардын бири. Менеджерлер финансылык отчеттуулук процессинде айрым бухгалтердик баалоолор жана ыкмалар боюнча чечим кабыл алуу эркиндигине ээ болгондо, бул ийкемдүүлүк экономикалык абалды жагымдуураак көрсөтүү үчүн колдонулушу мүмкүн.
Булак изилдөө финансылык отчеттуулуктагы алдамчылыкты түшүндүрө ала турган бардык факторлорду бир учурда карабайт. Изилдөө өзгөчө басым компонентине көңүл бурат. Fraud Triangle ыкмасында басым, мүмкүнчүлүк жана рационалдаштыруу үч негизги элемент катары каралса, бул изилдөө басымды үч өлчөнүүчү proxyге бөлөт: финансылык туруктуулук басымы, финансылык максат басымы жана карыз басымы.
Изилдөөнүн экинчи маанилүү тарабы — ошол эле финансылык басымдар Шариатка шайкеш жана Шариатка шайкеш эмес фирмаларда бирдей деңгээлде кездешеби-жокпу деген суроону изилдөө. Булак Шариатка шайкеш компаниялар пайыздык каржылоо, инвестициялык тармактар жана Шариат принциптерине шайкештик жагынан башкача чектөөлөрдө болушу мүмкүн экенин теориялык негиз катары колдонот.
Agency Theory изилдөөдө эмнени түшүндүрөт?
Агенттик теориясы (Agency Theory), компания ээлеринин же башка принципалдардын кызыкчылыктары менен компанияны башкарган агенттердин кызыкчылыктары дайыма толугу менен дал келбеши мүмкүн экенин түшүндүрөт. Менеджерлер ишмердүүлүк максаттарына жетпей калганда, карыз келишиминин шарттарын бузуу коркунучуна туш болгондо же инвесторлордун күтүүлөрүнөн төмөн натыйжа көрсөткөндө, өз позициясын сактоо үчүн отчеттолгон финансылык натыйжаларга таасир этүүгө кызыкдар болушу мүмкүн.
Бул изилдөөдө финансылык басым менен discretionary accruals негизиндеги FRF proxyнин ортосундагы байланыштардын теориялык негиздеринин бири ушул кызыкчылыктардын кагылышы болуп саналат. Бирок агенттик теориясы бул жерде түздөн-түз байкалган психологиялык механизм эмес; ал изилдөөнүн статистикалык жыйынтыктарын чечмелөө үчүн колдонулган теориялык алкак.
Fraud Triangle ыкмасында басым деген эмне?
Fraud Triangle ыкмасы алдамчылык жүрүм-турумду басым, мүмкүнчүлүк жана рационалдаштыруу компоненттери аркылуу түшүндүрөт. Бул изилдөө басымга гана көңүл бурат. Изилдөөчүлөр басымдын үч өзүнчө операциялык көрсөткүчүн колдонгон: компаниянын активдеринин өзгөрүшү менен берилген финансылык туруктуулук басымы, киреше/активдер катышы менен берилген финансылык максат басымы жана жалпы милдеттенмелердин жалпы активдерге катышы менен берилген карыз басымы.
Бул proxyлер басымдын өзүн түздөн-түз психологиялык өлчөө эмес. Мисалы, менеджерге “канчалык басым сезип жатасыз?” деген сурамжылоо жүргүзүлгөн эмес. Финансылык отчет маалыматтарынан алынган көрсөткүчтөр басымдын эмпирикалык өкүлдөрү катары колдонулат.
Изилдөөнүн жети гипотезасы
| Гипотеза | Булакта болжолдонгон байланыш |
|---|---|
| H1 | Финансылык туруктуулук басымы финансылык отчеттуулуктагы алдамчылык көрсөткүчүнө оң таасир этет. |
| H2 | Финансылык максат басымы финансылык отчеттуулуктагы алдамчылык көрсөткүчүнө оң таасир этет. |
| H3 | Карыз басымы финансылык отчеттуулуктагы алдамчылык көрсөткүчүнө оң таасир этет. |
| H4 | Шариатка шайкеш фирмаларда финансылык отчеттуулуктагы алдамчылык көрсөткүчү Шариатка шайкеш эмес фирмаларга караганда төмөн. |
| H5 | Шариатка шайкеш фирмаларда финансылык туруктуулук басымы жогору. |
| H6 | Шариатка шайкеш фирмаларда финансылык максат басымы жогору. |
| H7 | Шариатка шайкеш фирмаларда карыз басымы төмөн. |
Бул Изилдөө Чыныгы Финансылык Отчеттуулуктагы Алдамчылыкты Түздөн-Түз Өлчөйбү?
Жок. Изилдөө сот, жөнгө салуучу орган же соттук-бухгалтердик текшерүү менен ырасталган алдамчылык учурларын түздөн-түз санабайт; “Financial Reporting Fraud” өзгөрмөсү Modified Jones моделинен алынган discretionary accruals маанисинин абсолюттук чоңдугу менен берилген proxy болуп саналат, ошондуктан жыйынтыктар чыныгы алдамчылык учурларын аныктоо катары эмес, финансылык отчеттуулуктагы манипуляция коркунучун көрсөткөн бухгалтердик көрсөткүч катары чечмелениши керек.
Discretionary accruals деген эмне?
Discretionary accruals (DAC), бухгалтердик эсептеги эсептөөлөрдүн менеджерлердин бухгалтердик тандоосуна таандык деп эсептелген бөлүгүн көрсөтүү үчүн колдонулган эмпирикалык өлчөм. Эсептөө негизиндеги бухгалтердик эсепте киреше менен чыгашаны таануу убактысы дайыма акчанын кириши же чыгышы болгон убакытка дал келбейт. Ошондуктан таза киреше менен акча агымынын ортосунда эсептөөлөрдөн келип чыккан айырмалар болушу мүмкүн.
Изилдөөдө жалпы эсептөөлөр төмөнкүдөй аныкталган:
\[ TAC_{it}=NI_{it}-CFO_{it} \]
Формула эмнени эсептейт? Компаниянын тиешелүү мезгилдеги жалпы эсептөөлөрүн таза киреше менен операциялык ишмердиктен түшкөн акча агымынын айырмасы катары эсептейт.
\(TAC_{it}\), \(i\) фирмасынын \(t\) мезгилиндеги жалпы эсептөөлөрүн билдирет.
\(NI_{it}\), компаниянын тиешелүү мезгилдеги таза кирешеси.
\(CFO_{it}\), операциялык ишмердиктен түшкөн акча агымы.
Таза киреше менен операциялык ишмердиктен түшкөн акча агымынын айырмасы эсептөө негизиндеги бухгалтердик жазуулардын таасирин чагылдырат. Бирок жалпы эсептөөлөрдүн баары башкаруу манипуляциясы эмес. Ишкананын кадимки ишмердигинен келип чыгышы күтүлгөн эсептөөлөр да бар.
Discretionary accruals кантип эсептелет?
Булак төмөнкү байланышты берет:
\[ DAC_{it}=\left(\frac{TAC_{it}}{TA_{it-1}}\right)-NDAC_{it} \]
\(DAC_{it}\), \(i\) фирмасынын \(t\) мезгилиндеги discretionary accruals мааниси.
\(TA_{it-1}\), мурунку мезгилдеги жалпы активдер жана жалпы эсептөөлөрдү компаниянын өлчөмүнө жараша нормалдаштыруу үчүн колдонулат.
\(NDAC_{it}\), nondiscretionary accruals, башкача айтканда ишкананын кадимки иш шарттарынан келип чыгышы күтүлгөн эсептөө компоненти.
Математикалык логика төмөнкүдөй: адегенде масштабдалган жалпы эсептөөлөр табылат, андан кийин кадимки ишмердик менен түшүндүрүлүшү күтүлгөн эсептөө бөлүгү алынат. Калган айырма discretionary accruals катары чечмеленет.
Булак ыкма Modified Jones моделине негизделерин билдирет; бирок жарыяланган метод таблицасында \(NDAC_{it}\) кайсы баалоо теңдемеси жана коэффициенттер менен түзүлгөнүн толук көрсөтпөйт. Ошондуктан Verianla түшүндүрмөсү булакта берилбеген Modified Jones баалоо теңдемесин кошпойт.
Эмне үчүн DACтын абсолюттук мааниси колдонулат?
Булакка ылайык, оң DAC кирешени жогору багытта манипуляциялоону, терс DAC болсо кирешени төмөн багытта манипуляциялоону көрсөтүшү мүмкүн. Изилдөө эки багытты тең финансылык отчеттуулуктагы манипуляциянын чоңдугу жагынан баалоо үчүн DACтын абсолюттук маанисин колдонгон.
Математикалык түрдө:
\[ FRF_{it}=|DAC_{it}| \]
Абсолюттук маани колдонулганда \(DAC=+0,08\) жана \(DAC=-0,08\) бирдей FRF чоңдугуна, башкача айтканда 0,08ге айланат. Ошентип модель манипуляциянын багытын эмес, чоңдугун көрсөтөт.
Мунун маанилүү чечмелөө натыйжасы бар: FRF жогорулаганда изилдөө бул жогору багыттагы кирешени көбөйтүүчү же төмөн багыттагы кирешени азайтуучу discretionary accruals кыймылы экенин айырмалабайт.
Финансылык туруктуулук басымы кантип өлчөнөт?
Булак финансылык туруктуулук басымын FS менен белгилеп, активдердин өзгөрүшүн төмөнкү формула менен өлчөйт:
\[ FS=\frac{Total\ Assets_t-Total\ Assets_{t-1}}{Total\ Assets_t} \]
Алым компаниянын жалпы активдеринин мезгилдер арасындагы өзгөрүшүн, бөлгүч учурдагы мезгилдеги жалпы активдерди көрсөтөт. Натыйжа өлчөмсүз катыш.
Булак бул катышты “financial stability pressure” proxy катары колдонот. Ошондуктан регрессиядагы FS коэффициенти менеджердин психологиялык басымын түз өлчөбөйт, изилдөө ушул басымды көрсөтүү үчүн тандаган активдердин өзгөрүү көрсөткүчүн өлчөйт.
Финансылык максат басымы кантип өлчөнөт?
Булак финансылык максат басымын FT өзгөрмөсү менен төмөнкүдөй аныктайт:
\[ FT=\frac{Earnings\ after\ tax_{t-1}}{Total\ Assets_t} \]
Алым булак формуласында мурунку мезгилдеги салыктан кийинки киреше, бөлгүч болсо учурдагы мезгилдеги жалпы активдер. Бул катыш изилдөөдө финансылык максат басымынын proxyси катары колдонулат.
Өзгөрмөнүн аталышы “financial target” болгону менен модель директорлор кеңеши белгилеген бюджеттик максатты же бонус чегин түздөн-түз байкабайт; бухгалтердик маалыматтардан алынган катыш максат басымын көрсөтүү үчүн колдонулат.
Карыз басымы кантип өлчөнөт?
Карыз басымы DP өзгөрмөсү менен аныкталган:
\[ DP=\frac{Total\ Liabilities_t}{Total\ Assets_t} \]
Бул катыш компаниянын активдеринин канчасы милдеттенмелер менен байланыштуу экенин көрсөткөн leverage сыяктуу өлчөм. DP жогорулаган сайын компаниянын жалпы активдерине салыштырмалуу милдеттенмелери өсөт.
Булак теориялык жактан жогору карыз кредиторлордун күтүүлөрү, карыз келишиминин шарттары жана финансылык көрүнүштү сактоо зарылдыгы аркылуу башкарууга болгон басымды күчөтүшү мүмкүн экенин талкуулайт.
Шариатка шайкеш фирма кантип аныкталган?
Изилдөөдө компания Indonesia Sharia Stock Index (ISSI) курамында болсо SF = 1, болбосо Non-SF = 0 деп коддолгон. Демек, изилдөөдө “Шариатка шайкештик” ISSI мүчөлүгү аркылуу операциялаштырылган.
Булак жыйынтык бөлүмүндө муну маанилүү чектөө катары ачык белгилейт. ISSI колдонуудагы жөнгө салуучу скрининг критерийлерине ылайык Шариатка шайкештикти көрсөтөт; изилдөөчүлөрдүн пикиринде бул классификация “абсолюттук же идеалдуу Шариатка шайкештик” дегенди билдирбейт.
Контролдук өзгөрмөлөр эмне үчүн колдонулган?
Регрессияда фирма деңгээлиндеги эки контролдук өзгөрмө бар. Size, жалпы активдердин табигый логарифми. Big4 болсо компания Big Four аудит фирмаларынын бири тарабынан текшерилсе 1, болбосо 0 маанисин алган dummy өзгөрмө.
Мындан тышкары, модель 10 тармактык класс үчүн тармактык туруктуу эффекттерди жана 2015–2021-жылдардагы жети жыл үчүн жылдык туруктуу эффекттерди камтыйт. Туруктуу эффекттердин максаты — ар башка тармактардын туруктуу өзгөчөлүктөрүн жана белгилүү жылдары бардык компанияларга таасир бериши мүмкүн болгон жалпы мезгил шарттарын моделде көзөмөлдөө.
Регрессия Теңдемеси Эмнени Билдирет?
Изилдөөнүн көп факторлуу сызыктуу регрессия теңдемеси discretionary accruals негизиндеги FRF proxyдеги өзгөрүүнү финансылык туруктуулук басымы, финансылык максат басымы, карыз басымы, фирманын өлчөмү, Big Four аудити, тармактык жана жылдык туруктуу эффекттер менен байланыштырат; коэффициенттер башка моделдик өзгөрмөлөр туруктуу болгондо тиешелүү өзгөрмө менен FRF proxyнин ортосундагы багытты жана сызыктуу байланыштын чоңдугун көрсөтөт.
Булакта берилген Теңдеме 1:
\[ FRF=\alpha+\beta_1FS+\beta_2FT+\beta_3DP+\beta_4Size+\beta_5Big4+\gamma_{industry}+\delta_{year}+\varepsilon \]
\(FRF\), көз каранды өзгөрмө болгон абсолюттук discretionary accruals негизиндеги финансылык отчеттуулуктагы алдамчылык proxyси.
\(\alpha\), моделдин туруктуу мүчөсү.
\(\beta_1\), финансылык туруктуулук басымы FSтин коэффициенти.
\(\beta_2\), финансылык максат басымы FTнин коэффициенти.
\(\beta_3\), карыз басымы DPнин коэффициенти.
\(\beta_4\), фирманын өлчөмүнүн коэффициенти.
\(\beta_5\), Big4 dummy өзгөрмөсүнүн коэффициенти.
\(\gamma_{industry}\), тармактык туруктуу эффекттерди көрсөтөт.
\(\delta_{year}\), жылдык туруктуу эффекттерди көрсөтөт.
\(\varepsilon\), модель түшүндүрбөгөн башка таасирлерди камтыган ката мүчөсү.
Бул модель логистикалык регрессия эмес. Ошондуктан коэффициенттерди odds ratio же “алдамчылык ыктымалдыгы канча эсе өстү?” деп чечмелөөгө болбойт. Көз каранды өзгөрмө үзгүлтүксүз FRF proxy.
Маалыматтарды алдын ала иштетүү жана чет маанилерди көзөмөлдөө
Изилдөө башында 327 компанияны жети жыл бою көзөмөлдөп, 2.289 фирма-жыл байкоосун түзгөн. Маалыматы жетишсиз фирмалар тандалмага киргизилбегени айтылат.
Булак нормалдуулукту баалоодо Kolmogorov–Smirnov же Shapiro–Wilk тестин колдонгон эмес. Байкоолор көп болгондуктан өзгөрмөлөрдүн кыйшыктык жана курчтук маанилери каралган; чектер |кыйшыктык| ≤ 2 жана |курчтук| ≤ 7 катары колдонулган.
| Өзгөрмө | Мурун N | Мурун кыйшыктык | Мурун курчтук | Кийин N | Кийин кыйшыктык | Кийин курчтук |
|---|---|---|---|---|---|---|
| FRF | 2.289 | 16,642 | 422,004 | 2.190 | 1,917 | 4,487 |
| FS | 2.289 | −44,739 | 2075,467 | 2.190 | −0,487 | 6,044 |
| FT | 2.289 | −5,540 | 132,901 | 2.190 | −0,266 | 6,187 |
| DP | 2.289 | 8,477 | 106,354 | 2.190 | 0,880 | 3,226 |
| Size | 2.289 | −0,904 | 2,542 | 2.190 | −0,902 | 2,647 |
| Big4 | 2.289 | 0,481 | −1,770 | 2.190 | 0,457 | −1,792 |
Box-plot талдоосунда 99 чет байкоо аныкталып, чыгарылган. Булак колдонгон кыйшыктык/курчтук чектерине ылайык, тазалоодон кийин бардык өзгөрмөлөр белгиленген чектердин ичинде калган.
Булак тексти бул процессти “multivariate normality” баалоосунун алкагында түшүндүрөт; бирок жарыяланган таблица өзгөрмөлөр боюнча кыйшыктык жана курчтук маанилерин көрсөтөт. Өзүнчө көп өзгөрмөлүү нормалдуулук статистикасы берилген эмес.
Тармактар боюнча бөлүштүрүү
| Тармак | Фирма-жыл байкоосу |
|---|---|
| Саламаттык сактоо | 84 |
| Негизги материалдар | 371 |
| Транспорт жана логистика | 84 |
| Технология | 21 |
| Негизги керектөө | 399 |
| Өнөр жай | 168 |
| Энергетика | 287 |
| Ыктыярдуу керектөө | 434 |
| Инфраструктура | 175 |
| Кыймылсыз мүлк | 266 |
| Баштапкы жалпы | 2.289 |
| Чыгарылган чет байкоо | −99 |
| Акыркы талдоо байкоосу | 2.190 |
Тармактык таблицадагы сандар чет байкоолор чыгарылганга чейинки бөлүштүрүүнү көрсөтөт. Булак чыгарылган 99 байкоонун тармактар боюнча акыркы бөлүштүрүлүшүн өзүнчө бербейт.
Сыпаттамалык статистика
| Өзгөрмө | Минимум | Максимум | Орточо | Стандарттык четтөө |
|---|---|---|---|---|
| FRF | 0 | 0,496 | 0,080 | 0,079 |
| FS | −1,084 | 0,907 | 0,044 | 0,161 |
| FT | −0,541 | 0,458 | 0,028 | 0,088 |
| DP | 0,003 | 1,923 | 0,472 | 0,231 |
| Size | 0 | 18,922 | 13,570 | 2,117 |
| Big4 | 0 | 1 | 0,039 | 0,488 |
FRFнин 0,080 орточо мааниси абсолюттук DAC proxyнин орточо чоңдугун билдирет; бул “компаниялардын %8и алдамчылык кылган” дегенди билдирбейт.
DP орточо мааниси 0,472 деп берилген. Бул булакта колдонулган карыз басымы proxyсинин орточо мааниси.
Big4 үчүн булак орточо маанини 0,039 деп берип, текстте муну болжол менен %3,9 Big Four аудити деп чечмелейт. Бирок ошол эле таблицада стандарттык четтөө 0,488 жана кыйшыктык 0,457. Big4 0/1 өзгөрмө болгондуктан, бул маанилердин баары математикалык жактан бир эле бөлүштүрүүгө шайкеш көрүнбөйт. Чийки маалымат жок болгондуктан кайсы мааниде жазуу катасы бар экенин аныктоо мүмкүн эмес; ошондуктан маанилер булакта жазылгандай берилген.
Корреляция таблицасы эмнени көрсөтөт?
Булакта берилген өзгөрмөлөр арасындагы эң жогорку корреляция Size менен Big4 ортосунда r = 0,344болот. Булак бул 0,80 чегинен кыйла төмөн болгондуктан мультиколлинеардуулук олуттуу көйгөй эмес деп чечмелейт.
FRF менен FS корреляциясы 0,036; FRF менен FT −0,080; FRF менен DP 0,158; FRF менен Size −0,141; FRF менен Big4 −0,039 деп берилген. Корреляция өзү башка өзгөрмөлөр көзөмөлдөнгөндөн кийинки регрессия жыйынтыгы менен бирдей эмес.
Изилдөөнүн Ыкмасы жана Жыйынтыктары
Көп факторлуу сызыктуу регрессия жыйынтыктары
| Өзгөрмө | β | Стандарттык ката | Булактагы p мааниси | Гипотезанын жыйынтыгы |
|---|---|---|---|---|
| Туруктуу мүчө | 0,139 | 0,012 | 0,000 | — |
| Финансылык туруктуулук басымы, FS | 0,034 | 0,010 | 0,001 | H1 колдоого алынды |
| Финансылык максат басымы, FT | −0,017 | 0,021 | 0,401 | H2 колдоого алынган жок |
| Карыз басымы, DP | 0,064 | 0,008 | 0,000 | H3 колдоого алынды |
| Фирманын өлчөмү, Size | −0,008 | 0,001 | 0,000 | Контролдук өзгөрмө |
| Big4 | 0,003 | 0,004 | 0,350 | Контролдук өзгөрмө |
Булакта p = 0,000 түрүндө көрсөтүлгөн маанилер сандык программалык чыгыш форматы болуп саналат; булар чыныгы математикалык ыктымалдык так нөл дегенди билдирбейт. Булак таблицасындагы маани өзгөртүлбөй сакталган.
Моделде тармактык туруктуу эффекттер жана жылдык туруктуу эффекттер колдонулган. R² = 0,098, түзөтүлгөн R² = 0,090, F статистикасы = 11,778 жана булакта моделдин p мааниси 0,000 деп берилген. Акыркы N = 2.190.
R² = 0,098 эмнени билдирет?
R² моделдеги түшүндүрүүчү өзгөрмөлөр көз каранды өзгөрмөдөгү тандалма ичиндеги өзгөрмөлүүлүктүн канча бөлүгүн биргеликте түшүндүрөрүн көрсөтөт. Булакта R² = 0,098 болгондуктан, модель FRF proxyдеги жалпы тандалма вариациясынын болжол менен %9,8ин түшүндүрөт.
Түзөтүлгөн R² = 0,090. Түзөтүлгөн R² моделге кошулган өзгөрмөлөрдүн санын да эске алып, түшүндүрүү күчүн кыйла консервативдүү баалайт.
Бул маанилер “модель %90,2 туура эмес” же “алдамчылыктардын болгону %9,8и болгон” дегенди билдирбейт. R² классификациянын тактыгы же чыныгы алдамчылык деңгээли эмес.
H1: Финансылык туруктуулук басымынын жыйынтыгы
FS үчүн β = 0,034 жана p = 0,001 табылган. Моделдеги башка өзгөрмөлөр жана туруктуу эффекттер көзөмөлдөнгөндө FS proxyнин өсүшү жогору FRF proxy мааниси менен оң байланышта. H1 колдоого алынган.
Булак бул жыйынтыкты компаниялар инвесторлор алдында туруктуу өсүш көрүнүшүн берүү басымы астында финансылык отчеттуулуктагы чечим эркиндигин көбүрөөк колдонушу мүмкүн экендиги менен чечмелейт.
Бирок FS менеджердин психологиялык басымын түздөн-түз өлчөбөй турганын унутпоо керек; өзгөрмө активдердин өзгөрүү катышы аркылуу операциялаштырылган.
H2: Финансылык максат басымынын жыйынтыгы
FT үчүн β = −0,017 жана p = 0,401 табылган. Коэффициент терс болгону менен статистикалык жактан маанилүү эмес. H2 колдоого алынган эмес.
Булак ар башка тармактарда ишмердүүлүк максаттары бирдей аныкталбашын жана ROA сыяктуу көрсөткүчтөр ар бир тармакта башкаруу басымын бирдей деңгээлде чагылдырбашын мүмкүн болгон түшүндүрмөлөрдүн бири катары талкуулайт.
Изилдөө мезгили 2015–2021-жылдар, COVID-19 пандемиясы мезгилдин аягына туура келет. Авторлор пандемия учурунда айрым компаниялар агрессивдүү финансылык максаттарга караганда иштин үзгүлтүксүздүгүнө артыкчылык берген болушу мүмкүн экенин талкуулашат. Бул булактын талкуулоочу чечмелөөсү; моделдин ичинде өзүнчө COVID себептүүлүк тести эмес.
H3: Карыз басымынын жыйынтыгы
DP үчүн β = 0,064 жана булакта p = 0,000 деп берилген. Карыз басымы proxyси жогорулаган сайын FRF proxyси да жогору болгон. H3 колдоого алынган.
Булак бул жыйынтыкты карыз келишимдеринин шарттарын аткаруу, кредиторлорго күчтүү финансылык профилди көрсөтүү жана тышкы каржылоонун шарттарын сактоо үчүн башкарууга болгон басымдын өсүшү менен байланыштырат.
0,064 коэффициенти “карыз %1 көбөйсө, алдамчылык %6,4 көбөйөт” дегенди билдирбейт. Бул өзгөрмөлөр аныкталган масштабдардагы сызыктуу регрессия коэффициенти жана көз каранды өзгөрмө абсолюттук DAC proxy.
Фирманын өлчөмү жана Big4 контролдук жыйынтыктары
Фирманын өлчөмү үчүн β = −0,008 жана булактагы p = 0,000. Булак ири фирмалар рынок жана кызыкдар тараптар тарабынан күчтүүрөөк көзөмөлдөнүшү FRF proxyсинин төмөн болушу менен байланыштуу болушу мүмкүн деп чечмелейт.
Big4 коэффициенти β = 0,003 жана p = 0,350; статистикалык жактан маанилүү эмес. Бул изилдөөнүн алкагында Big Four аудит dummy өзгөрмөсү менен FRF proxyнин ортосунда маанилүү көз карандысыз байланыш табылган эмес.
Шариатка Шайкеш Фирмаларда Финансылык Отчеттуулуктагы Алдамчылык Төмөнбү?
Бул тандалмада Шариатка шайкеш фирмалардын орточо FRF proxyси 0,079, Шариатка шайкеш эмес фирмаларда 0,082 болгондуктан сандык орточо бир аз төмөн; бирок айырма болгону −0,003 жана p = 0,454, ошондуктан изилдөө Шариатка шайкеш фирмаларда финансылык отчеттуулуктагы алдамчылык көрсөткүчү статистикалык жактан төмөн экенин ырастаган эмес жана H4тү четке каккан.
| Өзгөрмө | Шариатка шайкеш | Шариатка шайкеш эмес | Айырма | Булактагы p мааниси | Гипотеза |
|---|---|---|---|---|---|
| FRF | 0,079 | 0,082 | −0,003 | 0,454 | H4 колдоого алынган жок |
| FS | 0,052 | 0,025 | 0,027 | 0,003 | H5 колдоого алынды |
| FT | 0,038 | 0,001 | 0,037 | 0,000 | H6 колдоого алынды |
| DP | 0,420 | 0,617 | −0,197 | 0,000 | H7 колдоого алынды |
| Байкоолордун саны | 1.609 | 581 | — | — | Жалпы 2.190 |
H5: Финансылык туруктуулук басымынын айырмасы
Шариатка шайкеш фирмаларда FS орточо мааниси 0,052, башка фирмаларда 0,025. Айырма 0,027 жана p = 0,003. H5 колдоого алынган.
Булак бул жыйынтыкты Шариатка шайкеш фирмалардын каржылоо варианттары, Шариатка шайкештикти сактоо зарылдыгы, инвесторлордун күтүүлөрү жана абройдук милдеттенмелер контекстинде талкуулайт. Бул түшүндүрмөлөр авторлордун теориялык чечмелөөсү; t-тест бул механизмдердин ар бирин өзүнчө түз өлчөгөн эмес.
H6: Финансылык максат басымынын айырмасы
Шариатка шайкеш фирмаларда FT орточо мааниси 0,038, башка фирмаларда 0,001. Айырма 0,037 жана булакта p = 0,000. H6 колдоого алынган.
Булак Шариатка шайкеш фирмалар атаандаш финансылык ишмердүүлүк күтүүлөрүн жана Шариат принциптерине шайкештик талабын бирге аткарууга аракеттениши финансылык максат басымы менен байланыштуу болушу мүмкүн экенин талкуулайт.
H7: Карыз басымынын айырмасы
Шариатка шайкеш фирмаларда DP орточо мааниси 0,420, башка фирмаларда 0,617. Айырма −0,197 жана булакта p = 0,000. H7 колдоого алынган.
Булак гипотезаларды иштеп чыгуу бөлүмүндө Шариатка шайкеш фирмаларда пайыздык карызды колдонууга байланыштуу скрининг чектөөлөрүн, sukuk жана Шариатка шайкеш келишимдер сыяктуу альтернативдүү каржылоо түзүмдөрүн теориялык негиз катары колдонот.
Бул жыйынтык “Шариатка шайкеш фирмалар таптакыр карыз колдонбойт” дегенди билдирбейт. Изилдөөдө өлчөнгөн орточо DP мааниси 0,420; ал жөн гана салыштыруу тобунун 0,617 орточосунан төмөн.
Изилдөө колдогон жыйынтыктар
- Финансылык туруктуулук басымы proxyси FRF proxy менен оң жана маанилүү байланышта: β = 0,034; p = 0,001.
- Карыз басымы proxyси FRF proxy менен оң жана маанилүү байланышта: β = 0,064; булакта p = 0,000.
- Финансылык максат басымы FRF proxy менен маанилүү байланыш көрсөткөн эмес: β = −0,017; p = 0,401.
- Шариатка шайкеш жана Шариатка шайкеш эмес фирмалардын FRF proxy орточолорунун ортосундагы −0,003 айырма маанилүү эмес: p = 0,454.
- Шариатка шайкеш фирмаларда FS жана FT орточо маанилери маанилүү түрдө жогору.
- Шариатка шайкеш фирмаларда DP орточо мааниси маанилүү түрдө төмөн.
- Фирманын өлчөмү FRF proxy менен терс жана маанилүү байланышта; Big4 контролдук өзгөрмөсү маанилүү эмес.
Изилдөө колдобогон жыйынтыктар
- Изилдөө кайсы компания юридикалык же соттук-бухгалтердик көз караштан сөзсүз алдамчылык кылганын аныктабайт.
- FRF орточо мааниси 0,080 болушу “фирмалардын %8и алдамчылык кылган” дегенди билдирбейт.
- Регрессия коэффициенттери алдамчылык ыктымалдыгындагы пайыздык өзгөрүү же odds ratio эмес.
- Шариатка шайкеш фирмаларда финансылык отчеттуулуктагы алдамчылык статистикалык жактан төмөн экени көрсөтүлгөн эмес; H4 колдоого алынган эмес.
- Шариат принциптери өз алдынча алдамчылыктын алдын алары далилденген эмес.
- Финансылык басым алдамчылыкка эксперименттик түрдө себеп болору далилденген эмес; изилдөө байкоочу фирма-жыл маалыматтарын колдонот.
- Discretionary accrualsтын баары алдамчылык бухгалтердик эсеп деген жыйынтык чыгарууга болбойт; өзгөрмө изилдөөдө алдамчылык тобокелдигинин/proxyсинин эмпирикалык өкүлү.
Булактын жыйынтык бөлүмүндөгү маанилүү чечмелөө чеги
Булактын жыйынтык бөлүмүндө Шариатка шайкеш фирмалардын төмөн карыз басымы төмөн алдамчылык ыктоосун көрсөтүшү мүмкүн жана Шариаттык башкаруу алкагы азайтуучу механизм катары иштеши мүмкүн деп айтылат. Бирок Таблица 7де түз FRF айырмасы p = 0,454 менен маанилүү эмес. Ошондуктан Шариаттык башкаруу FRFти сөзсүз жана статистикалык жактан азайтат деген жыйынтык бул изилдөөнүн H4 тести менен колдоого алынбайт.
Ошол сыяктуу эле карыз басымындагы топтук айырманын өзү маанилүү: DP үчүн −0,197 жана булакта p = 0,000. “Маанилүү эмес айырма” деген сөз карыз басымынын айырмасына эмес, FRFтин −0,003 топтук айырмасына тиешелүү.
Изилдөөнүн негизги чектөөлөрү
FRF proxy чектөөсү: Финансылык отчеттуулуктагы алдамчылык түздөн-түз ырасталган окуялар менен эмес, discretionary accrualsтын абсолюттук мааниси менен көрсөтүлөт. Ошондуктан өлчөнгөн түшүнүк менен чыныгы алдамчылык окуясы бир нерсе эмес.
Багыт маалыматынын жоголушу: Абсолюттук DAC колдонуу кирешени жогору жана төмөн багытта башкарууну бир эле чоңдук огуна бириктирет.
Modified Jones кайра өндүрүмдүүлүгү: Булак DAC байланышында \(NDAC_{it}\) мүчөсүн колдонот, бирок NDACтын толук баалоо теңдемесин бербейт. Бул жетишпестик окурмандын макаланын текстин гана колдонуп ошол эле discretionary accruals эсептөөнү башынан аягына чейин кайра чыгарууну кыйындатат.
ISSI proxy чектөөсү: Булактын өз чектөө бөлүмүнө ылайык ISSI мүчөлүгү учурдагы Шариаттык скрининг эрежелерине шайкештикти көрсөтөт; абсолюттук же идеалдуу Шариатка шайкештикти билдирбейт.
Байкоочу дизайн: Компаниялар ар башка финансылык басым шарттарына кокусунан бөлүштүрүлбөгөндүктөн, регрессиялык байланыштар эксперименттик себептүүлүктүн далили эмес.
Моделдин түшүндүрүү күчү: R² = 0,098. Булак басым өлчөмүнө гана көңүл бурат; мүмкүнчүлүк, рационалдаштыруу, capability же башка башкаруу факторлорунун баарын бир эле моделде сынабайт.
Чет маанилерди тазалоо: 99 фирма-жыл байкоосу box-plot баалоосу менен чыгарылган. Булак бул байкоолордун компаниялар жана жылдар боюнча бөлүштүрүлүшүн майда-чүйдөсүнө чейин бербейт.
Акыркы панелдин тең салмактуулугу: Баштапкы 327 компания × 7 жылдык маалымат тең салмактуу панель деп сүрөттөлгөнү менен, 99 байкоо чыгарылгандан кийин акыркы 2.190 байкоо дагы эле тең салмактуу панель экени түшүндүрүлгөн эмес.
Big4 сыпаттамалык маалыматтын шайкешсиздиги: Big4 0/1 өзгөрмө деп айтылганына карабастан, орточо 0,039, стандарттык четтөө 0,488 жана кыйшыктык 0,457 бирге берилген. Чийки маалымат жок болгондуктан кайсы сан ката болушу мүмкүн экенин аныктоо мүмкүн эмес.
Келечектеги изилдөө үчүн сунуш
Булак келечектеги изилдөөлөр финансылык отчеттуулуктагы алдамчылыкты басым факторлору менен гана түшүндүрбөстөн, финансылык эмес жана башкарууга байланыштуу өзгөрмөлөрдү да моделге кошуп, кеңири алкак иштеп чыгышы керек деп белгилейт.
Мындан тышкары, ISSI мүчөлүгүнө негизделген экилик Шариат классификациясынан тышкары кеңири шайкештик өлчөмдөрүн колдонуу Шариаттык башкаруу менен финансылык отчеттуулук жүрүм-турумунун ортосундагы байланышты тереңирээк баалоого мүмкүндүк берет. Бул билдирүү булактын өз чектөөлөрүн жана келечектеги изилдөө багытын түшүндүрөт; учурдагы изилдөөнүн жаңы жыйынтыгы эмес.
Булак жана Ыкма Жөнүндө Эскертүү
Түпнуска изилдөө: The Effect of Financial Pressure on Financial Reporting Fraud: Insights from Sharia and Non-Sharia Firms.
Авторлор: Rustam Hanafi, Sutapa, Maya Indriastuti, Luluk Muhimatul Ifada.
Авторлордун тартиби: Булак PDF жана расмий журнал жазуусундагы тартип сакталган.
Тең салым: Булак PDFде тең салым/тең биринчи авторлук тууралуу билдирүү көрүнбөйт.
Жооптуу автор: Rustam Hanafi.
Мекеме: Department of Accounting, Faculty of Economics, Universitas Islam Sultan Agung, Semarang, Indonesia.
Журнал: Accounting Analysis Journal.
Басып чыгаруучу: UNNES; журнал Universitas Negeri Semarang курамында жарыяланат.
Том / номер / беттер: Volume 14, Number 3, 224–234.
Номердин жылы: 2025.
Article ID: 35290.
DOI: 10.15294/aaj.v14i3.35290.
Жөнөтүлгөн дата: 19 Октябрь 2025.
Кайра кароо датасы: 29 Ноябрь 2025.
Кабыл алынган дата: 28 Апрель 2026.
Макалага тиешелүү жарыялоо датасы: 5 Май 2026.
Библиографиялык дата жөнүндө эскертүү: Макала Volume 14 No. 3 (2025) ичинде жайгашкан. Расмий номер барагы номердин жарыяланган күнүн 5 Ноябрь 2025 деп көрсөтөт, бирок макаланын кайра кароо, кабыл алуу жана макалага тиешелүү жарыялоо даталары андан кийин. Бул metadata хронологиясы Verianla тарабынан унчукпай шайкештештирилген эмес.
Булактын түрү: Рецензияланган, эмпирикалык, сандык байкоочу изилдөө макаласы; экинчи даражадагы компаниялык финансылык маалыматтарды жана фирма-жыл панелдик түзүмүн колдонот.
Рецензиялоо: Accounting Analysis Journalдын расмий саясаты боюнча изилдөө макалалары кеминде эки эксперт тарабынан double-blind peer review процессинен өтөт.
Preprint абалы: Булак PDF жана расмий макала жазуусунда бул изилдөө үчүн өзүнчө preprint версиясы көрсөтүлгөн эмес.
Лицензия: Creative Commons Attribution 4.0 International, CC BY 4.0.
Каржылоо: Булак PDFде өзүнчө каржылоо тууралуу билдирүү көрүнбөйт.
Кызыкчылыктардын кагылышы: Булак PDFде өзүнчө кызыкчылыктардын кагылышы тууралуу билдирүү көрүнбөйт.
Маалыматтардын жеткиликтүүлүгү: Булак PDFде өзүнчө маалыматтардын жеткиликтүүлүгү тууралуу билдирүү көрүнбөйт. Изилдөө маалыматтары IDX жана ISSI алкагындагы ачык компаниялык маалыматтарга негизделет; бирок булак өзүнчө кайра өндүрүүчү маалымат файлына шилтеме бербейт.
CRediT / авторлордун салымы: Булак PDFде өзүнчө CRediT же авторлордун деталдуу салымдары бөлүмү көрүнбөйт.
Жасалма интеллектти колдонуу жөнүндө билдирүү: Авторлор макаланы даярдоодо ChatGPT тилди редакциялоо жана айкындуулукту жакшыртуу үчүн гана колдонулганын; мазмун, чечмелөө жана жыйынтыктар үчүн авторлор толук жоопкер экенин белгилешет.
Адам/жаныбар катышуучусу: Изилдөө адам катышуучуларынан сурамжылоо же эксперименттик маалымат чогултпайт; ачык/экинчи даражадагы компаниялык финансылык маалыматтарды талдайт.
Изилдөө мезгили: 2015–2021.
Баштапкы тандалма: 327 финансылык эмес компания × 7 жыл = 2.289 фирма-жыл байкоосу.
Чет маанини иштетүү: Box-plot талдоосу менен 99 чет байкоо чыгарылган.
Акыркы талдоо тандалмасы: 2.190 фирма-жыл байкоосу.
Шариатка шайкеш топ: 1.609 байкоо.
Шариатка шайкеш эмес топ: 581 байкоо.
Шариат классификациясы: ISSI мүчөлүгү колдонулган; ISSI ичинде болгондор 1, ISSI сыртында калгандар 0 деп коддолгон.
Көз каранды өзгөрмө: Financial Reporting Fraud (FRF), Modified Jones ыкмасына негизделген discretionary accrualsтын абсолюттук мааниси менен берилген proxy.
Негизги көз карандысыз өзгөрмөлөр: Финансылык туруктуулук басымы (FS), финансылык максат басымы (FT), карыз басымы (DP).
Контролдук өзгөрмөлөр: Фирманын өлчөмү, Big4 аудит dummyси, тармактык туруктуу эффекттер жана жылдык туруктуу эффекттер.
Статистикалык ыкмалар: Сыпаттамалык статистика, корреляциялык талдоо, көп факторлуу сызыктуу регрессия жана Шариат/Шариаттан тыш топторду салыштыруу үчүн көз карандысыз тандалмалардын t-тести.
Нормалдуулук/маалыматты тазалоо ыкмасы: Булак |кыйшыктык| ≤ 2 жана |курчтук| ≤ 7 чектерин колдонуп, 99 чет байкоо чыгарылгандан кийин өзгөрмөлөр бул чектерге жооп берерин билдирген.
Негизги регрессия жыйынтыгы: FS жана DP оң жана маанилүү; FT маанилүү эмес. Size терс жана маанилүү; Big4 маанилүү эмес.
Негизги топтук салыштыруу: Шариатка шайкеш фирмаларда FRF орточо мааниси төмөн көрүнгөнү менен айырма маанилүү эмес; FS жана FT жогору, DP болсо маанилүү түрдө төмөн.
FRF чечмелөө чеги: FRF ырасталган алдамчылык учуру эмес. Absolute discretionary accruals негизиндеги эмпирикалык proxy. Бул айырма жыйынтыктарды чечмелөөдө сакталууга тийиш.
Modified Jones кайра өндүрүмдүүлүк эскертүүсү: Булак TAC жана DAC формулаларын берет, бирок \(NDAC_{it}\) үчүн толук Modified Jones баалоо теңдемесин жарыялабайт; ошондуктан жетишпеген теңдеме Verianla тарабынан сырттан кошулган эмес.
Big4 маалымат эскертүүсү: Булак Big4 үчүн орточо 0,039, стандарттык четтөө 0,488 жана кыйшыктык 0,457 деп билдирет. Өзгөрмө 0/1 экенин эске алганда бул маанилердин баары математикалык жактан бир эле бөлүштүрүүгө шайкеш көрүнбөйт; чийки маалыматсыз оңдоо мүмкүн эмес.
H4 чечмелөө чеги: Шариатка шайкеш жана Шариатка шайкеш эмес фирмалардын ортосундагы FRF айырмасы p = 0,454 жана статистикалык жактан маанилүү эмес. Бул изилдөө Шариатка шайкештик FRFти сөзсүз азайтат деп көрсөткөн эмес.
Себептүүлүк чеги: Изилдөө байкоочу фирма-жыл маалыматтарын колдонот. Регрессиядагы оң же терс коэффициенттер өз алдынча эксперименттик себеп-натыйжа далили эмес.
Пикир калтырыңыз
E-mail дарегиңиз жарыяланбайт. Милдеттүү талаалар * менен белгиленген