


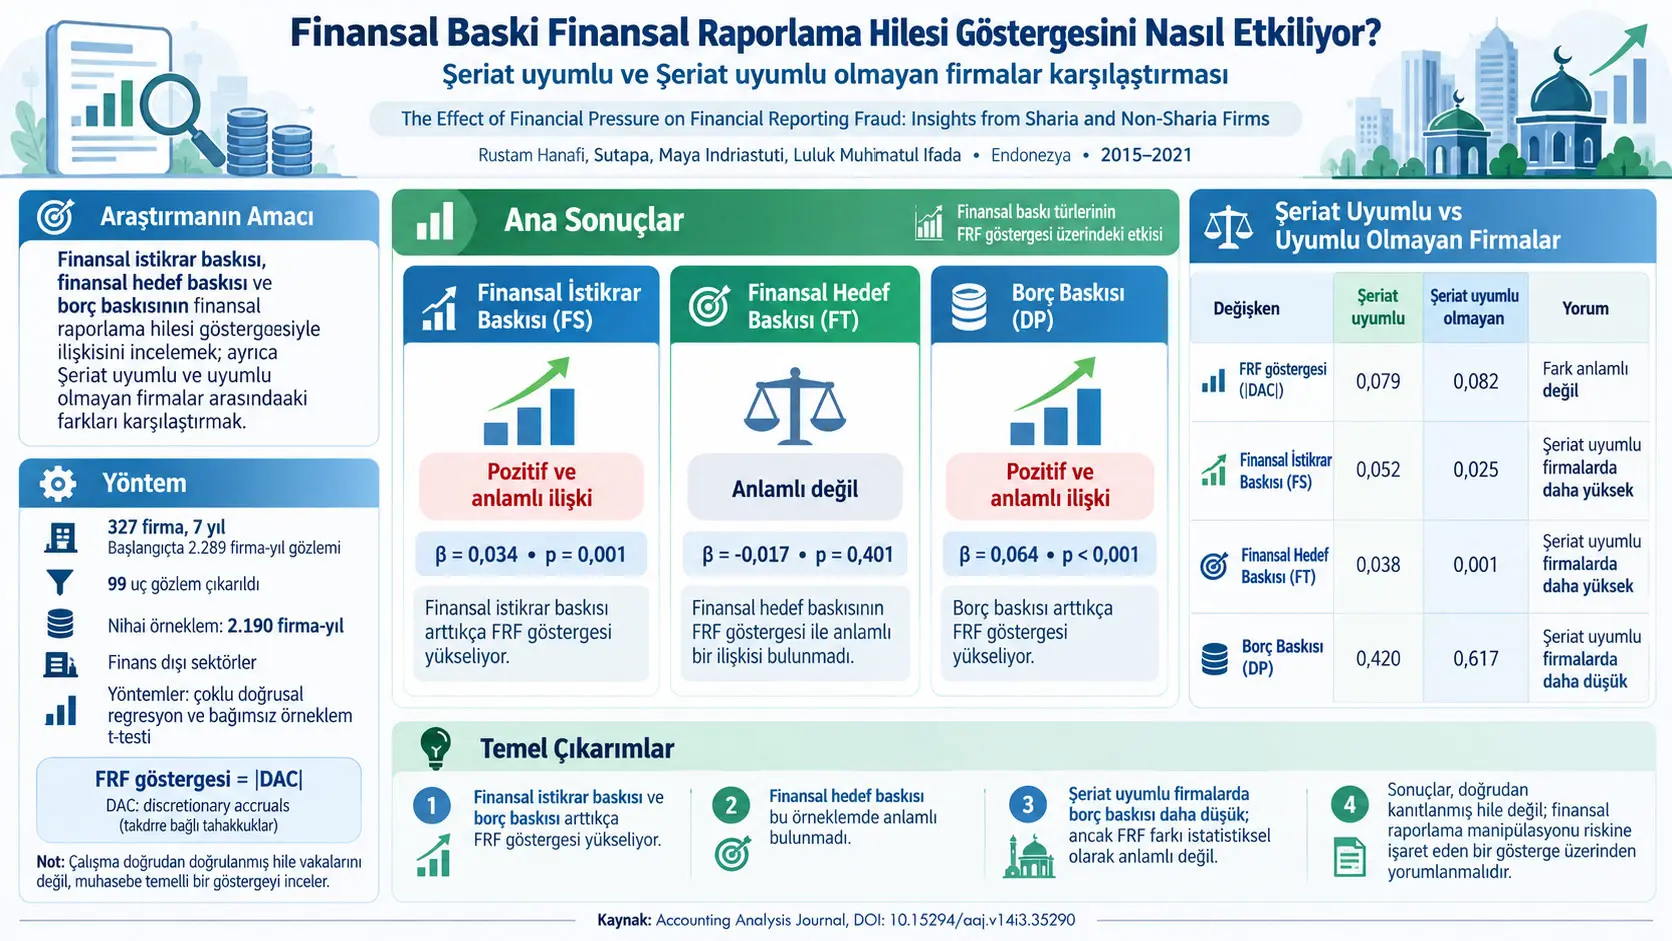
Finansal raporlama hilesi göstergesi (Financial Reporting Fraud, FRF), bu çalışmada doğrulanmış hukuki hile vakalarının sayısı değil, Modified Jones yaklaşımıyla hesaplanan discretionary accruals değerinin mutlak büyüklüğünü kullanan muhasebe temelli bir proxy'dir. Araştırma, Endonezya Menkul Kıymetler Borsası'nda 2015–2021 döneminde yer alan finans dışı şirketlerden oluşturulan firma-yıl verisiyle finansal istikrar baskısı, finansal hedef baskısı ve borç baskısının FRF proxy'siyle ilişkisini incelemekte; ayrıca Endonezya Şeriat Hisse Senedi Endeksi'nde (Indonesia Sharia Stock Index, ISSI) yer alan Şeriat uyumlu firmalar ile diğer firmaları karşılaştırmaktadır. Başlangıçtaki 2.289 firma-yıl gözleminden 99 aşırı gözlem çıkarılmış ve regresyon ile grup karşılaştırmaları 2.190 gözlem üzerinde yürütülmüştür.
Çoklu doğrusal regresyon sonuçlarında finansal istikrar baskısı için β = 0,034 ve p = 0,001; borç baskısı için β = 0,064 ve kaynak tabloda p = 0,000 raporlanmış, her iki değişken FRF proxy'siyle pozitif ve istatistiksel olarak anlamlı ilişki göstermiştir. Finansal hedef baskısının katsayısı β = −0,017 ve p = 0,401 olup anlamlı bulunmamıştır. Böylece H1 ve H3 desteklenirken H2 desteklenmemiştir. Model R² = 0,098 ve düzeltilmiş R² = 0,090 raporlamıştır; yani model, incelenen FRF proxy'sindeki toplam örneklem varyasyonunun sınırlı bir kısmını açıklamaktadır.
Bağımsız örneklem t-testinde Şeriat uyumlu firmaların FRF ortalaması 0,079, diğer firmaların 0,082'dir. −0,003'lük fark p = 0,454 ile istatistiksel olarak anlamlı değildir; dolayısıyla H4 reddedilmiştir. Buna karşılık Şeriat uyumlu firmalarda finansal istikrar baskısı 0,052'ye karşı 0,025 ve finansal hedef baskısı 0,038'e karşı 0,001 ile anlamlı biçimde daha yüksek; borç baskısı ise 0,420'ye karşı 0,617 ile anlamlı biçimde daha düşük bulunmuştur. H5, H6 ve H7 desteklenmiştir.
Bu sonuçların en önemli yorum sınırı, çalışmanın “hile” olarak adlandırdığı bağımlı değişkenin doğrudan doğrulanmış dolandırıcılık olayı değil, discretionary accruals temelli bir muhasebe proxy'si olmasıdır. Ayrıca araştırma gözlemseldir; finansal baskının gerçek dünyadaki hile davranışına tek başına neden olduğunu deneysel olarak kanıtlamaz. Şeriat uyumlu firmalarda FRF ortalaması biraz daha düşük olsa da fark istatistiksel olarak anlamlı değildir.
Araştırmanın temel problemi
Finansal tablolar yatırımcıların, kredi verenlerin ve diğer paydaşların şirketin ekonomik durumunu değerlendirebilmesinin temel araçlarından biridir. Yöneticiler finansal raporlama sürecinde belirli muhasebe tahminleri ve yöntemleri üzerinde takdir yetkisine sahip olduğunda, bu esneklik ekonomik durumu daha olumlu gösterecek biçimde kullanılabilir.
Kaynak çalışma finansal raporlama hilesini açıklayabilecek bütün faktörleri aynı anda incelememektedir. Araştırma özellikle baskı bileşenine odaklanmaktadır. Fraud Triangle yaklaşımında baskı, fırsat ve rasyonalizasyon üç temel unsur olarak ele alınırken bu araştırma baskıyı üç ölçülebilir proxy'ye ayırmaktadır: finansal istikrar baskısı, finansal hedef baskısı ve borç baskısı.
Araştırmanın ikinci önemli boyutu, aynı finansal baskıların Şeriat uyumlu ve Şeriat uyumlu olmayan firmalarda aynı düzeyde görülüp görülmediğini incelemektir. Kaynak, Şeriat uyumlu şirketlerin faiz temelli finansman, yatırım alanları ve Şeriat ilkeleriyle uyum açısından farklı kısıtlar altında bulunabileceğini teorik gerekçe olarak kullanmaktadır.
Agency Theory araştırmada neyi açıklıyor?
Vekâlet Teorisi (Agency Theory), şirket sahipleri veya diğer prensipaller ile şirketi yöneten ajanların çıkarlarının her zaman tam olarak aynı olmayabileceğini açıklar. Yöneticiler performans hedeflerini karşılayamadıklarında, borç sözleşmesi koşullarını ihlal etme riskiyle karşılaştıklarında veya yatırımcıların beklentilerinin altında kaldıklarında kendi konumlarını korumak amacıyla raporlanan finansal sonuçları etkileme teşviki yaşayabilirler.
Bu araştırmada finansal baskı ile discretionary accruals temelli FRF proxy'si arasındaki ilişkilerin teorik temellerinden biri bu çıkar çatışmasıdır. Ancak vekâlet teorisi burada doğrudan gözlenmiş bir psikolojik mekanizma değildir; araştırmanın istatistiksel sonuçlarını yorumlamak için kullanılan teorik çerçevedir.
Fraud Triangle yaklaşımında baskı nedir?
Fraud Triangle yaklaşımı hile davranışını baskı, fırsat ve rasyonalizasyon bileşenleriyle açıklar. Bu çalışma yalnız baskıya yoğunlaşmaktadır. Araştırmacılar baskının üç ayrı operasyonel göstergesini kullanmıştır: şirketin varlık değişimiyle temsil edilen finansal istikrar baskısı, kazanç/varlık oranıyla temsil edilen finansal hedef baskısı ve toplam yükümlülüklerin toplam varlıklara oranıyla temsil edilen borç baskısı.
Bu proxy'ler baskının kendisinin doğrudan psikolojik ölçümü değildir. Örneğin yöneticiye “ne kadar baskı hissediyorsunuz?” şeklinde anket yapılmamıştır. Finansal tablo verilerinden türetilen göstergeler, baskının ampirik temsilcileri olarak kullanılmaktadır.
Çalışmanın yedi hipotezi
| Hipotez | Kaynakta öngörülen ilişki |
|---|---|
| H1 | Finansal istikrar baskısı finansal raporlama hilesi göstergesini pozitif etkiler. |
| H2 | Finansal hedef baskısı finansal raporlama hilesi göstergesini pozitif etkiler. |
| H3 | Borç baskısı finansal raporlama hilesi göstergesini pozitif etkiler. |
| H4 | Şeriat uyumlu firmalarda finansal raporlama hilesi göstergesi Şeriat uyumlu olmayan firmalardan daha düşüktür. |
| H5 | Şeriat uyumlu firmalarda finansal istikrar baskısı daha yüksektir. |
| H6 | Şeriat uyumlu firmalarda finansal hedef baskısı daha yüksektir. |
| H7 | Şeriat uyumlu firmalarda borç baskısı daha düşüktür. |
Bu Çalışma Gerçek Finansal Raporlama Hilesini Doğrudan Ölçüyor mu?
Hayır. Çalışma mahkeme, düzenleyici kurum veya adli muhasebe incelemesiyle doğrulanmış hile olaylarını doğrudan saymamaktadır; “Financial Reporting Fraud” değişkeni Modified Jones modelinden türetilen discretionary accruals değerinin mutlak büyüklüğüyle temsil edilen bir proxy'dir ve bu nedenle sonuçlar gerçek hile vakası tespiti değil, finansal raporlama manipülasyonu riskini temsil eden muhasebe göstergesi bağlamında yorumlanmalıdır.
Discretionary accruals nedir?
Discretionary accruals (DAC), muhasebe tahakkuklarının yöneticilerin muhasebe takdirine atfedilen bölümünü temsil etmek amacıyla kullanılan ampirik bir ölçüdür. Tahakkuk esaslı muhasebede gelir ve giderlerin kayda alınma zamanı her zaman nakit giriş veya çıkışının gerçekleştiği zamanla aynı değildir. Bu nedenle net kâr ile nakit akışı arasında tahakkuklardan kaynaklanan farklar oluşabilir.
Çalışmada toplam tahakkuk şu şekilde tanımlanmıştır:
\[ TAC_{it}=NI_{it}-CFO_{it} \]
Formül neyi hesaplar? Şirketin ilgili dönemdeki toplam tahakkuklarını, net gelir ile faaliyetlerden sağlanan nakit akışı arasındaki fark olarak hesaplar.
\(TAC_{it}\), \(i\) firmasının \(t\) dönemindeki toplam tahakkuklarını ifade eder.
\(NI_{it}\), şirketin ilgili dönemdeki net geliridir.
\(CFO_{it}\), faaliyetlerden sağlanan nakit akışıdır.
Net gelir ile işletme faaliyetlerinden nakit akışı arasındaki fark, tahakkuk esaslı muhasebe kayıtlarının etkisini yansıtır. Ancak toplam tahakkukun tamamı yönetim manipülasyonu değildir. İşletmenin normal faaliyeti nedeniyle oluşması beklenen tahakkuklar da vardır.
Discretionary accruals nasıl hesaplanıyor?
Kaynak aşağıdaki ilişkiyi raporlamaktadır:
\[ DAC_{it}=\left(\frac{TAC_{it}}{TA_{it-1}}\right)-NDAC_{it} \]
\(DAC_{it}\), \(i\) firmasının \(t\) dönemindeki discretionary accruals değeridir.
\(TA_{it-1}\), bir önceki dönemdeki toplam varlıklardır ve toplam tahakkukların şirket ölçeğine göre normalize edilmesinde kullanılır.
\(NDAC_{it}\), nondiscretionary accruals, yani işletmenin normal faaliyet koşullarından kaynaklanması beklenen tahakkuk bileşenidir.
Matematiksel mantık şöyledir: önce ölçeklendirilmiş toplam tahakkuk bulunur, ardından normal faaliyetlerle açıklanması beklenen tahakkuk bölümü çıkarılır. Geriye kalan fark discretionary accruals olarak yorumlanır.
Kaynak, yöntemin Modified Jones modeline dayandığını belirtmektedir; ancak yayımlanan yöntem tablosunda \(NDAC_{it}\)'nin hangi tahmin denklemi ve katsayılarla üretildiğini tam olarak göstermemektedir. Bu nedenle Verianla anlatımı kaynağın vermediği Modified Jones tahmin denklemini eklememektedir.
Neden DAC'nin mutlak değeri kullanılıyor?
Kaynağa göre pozitif DAC yukarı yönlü kazanç manipülasyonunu, negatif DAC ise aşağı yönlü kazanç manipülasyonunu gösterebilir. Araştırma her iki yönü de finansal raporlama manipülasyonunun büyüklüğü açısından değerlendirmek için DAC'nin mutlak değerini kullanmıştır.
Matematiksel olarak:
\[ FRF_{it}=|DAC_{it}| \]
Mutlak değer kullanıldığında \(DAC=+0,08\) ile \(DAC=-0,08\) aynı FRF büyüklüğüne, yani 0,08'e dönüşür. Böylece model manipülasyonun yönünü değil büyüklüğünü temsil eder.
Bunun önemli bir yorum sonucu vardır: FRF yükseldiğinde çalışma bunun yukarı yönlü gelir artırıcı mı yoksa aşağı yönlü gelir azaltıcı mı bir discretionary accruals hareketi olduğunu artık ayırt etmemektedir.
Finansal istikrar baskısı nasıl ölçülüyor?
Kaynak finansal istikrar baskısını FS ile göstermekte ve varlık değişimini aşağıdaki formülle ölçmektedir:
\[ FS=\frac{Total\ Assets_t-Total\ Assets_{t-1}}{Total\ Assets_t} \]
Pay, şirketin toplam varlıklarının dönemler arasındaki değişimini; payda ise cari dönemdeki toplam varlıkları gösterir. Sonuç boyutsuz bir orandır.
Kaynak bu oranı “financial stability pressure” proxy'si olarak kullanmaktadır. Bu nedenle regresyondaki FS katsayısı doğrudan yöneticinin psikolojik baskı düzeyini değil, çalışmanın bu baskıyı temsil etmek için seçtiği varlık değişimi göstergesini ölçmektedir.
Finansal hedef baskısı nasıl ölçülüyor?
Kaynak finansal hedef baskısını FT değişkeniyle şu şekilde tanımlar:
\[ FT=\frac{Earnings\ after\ tax_{t-1}}{Total\ Assets_t} \]
Pay, kaynak formülde bir önceki dönemin vergi sonrası kazancı; payda ise cari dönemin toplam varlıklarıdır. Bu oran çalışmada finansal hedef baskısının proxy'si olarak kullanılmaktadır.
Bu değişkenin adı “financial target” olsa da model doğrudan şirket yönetim kurulunun belirlediği bütçe hedefini veya prim eşiğini gözlemlememektedir; muhasebe verilerinden türetilen oran hedef baskısını temsilen kullanılmaktadır.
Borç baskısı nasıl ölçülüyor?
Borç baskısı DP değişkeniyle tanımlanmıştır:
\[ DP=\frac{Total\ Liabilities_t}{Total\ Assets_t} \]
Bu oran şirket varlıklarının ne kadarının yükümlülüklerle ilişkili olduğunu gösteren leverage benzeri bir ölçüdür. DP yükseldikçe şirketin toplam varlıklarına göre yükümlülükleri artar.
Kaynak teorik olarak daha yüksek borcun alacaklı beklentileri, borç sözleşmesi koşulları ve finansal görünümü koruma gereksinimi üzerinden yönetim üzerindeki baskıyı artırabileceğini tartışmaktadır.
Şeriat uyumlu firma nasıl tanımlanmıştır?
Çalışmada şirket Endonezya Şeriat Hisse Senedi Endeksi'nde (ISSI) yer alıyorsa SF = 1, yer almıyorsa Non-SF = 0 olarak kodlanmıştır. Dolayısıyla araştırmada “Şeriat uyumluluğu”, ISSI üyeliğiyle operasyonelleştirilmiştir.
Kaynak sonuç bölümünde bunun önemli bir sınırlılık olduğunu açıkça belirtmektedir. ISSI, mevcut düzenleyici tarama kriterlerine göre Şeriat uyumunu temsil eder; araştırmacılara göre bu sınıflandırma “mutlak veya ideal Şeriat uyumu” anlamına gelmemektedir.
Kontrol değişkenleri neden kullanıldı?
Regresyonda iki firma düzeyi kontrol değişkeni bulunmaktadır. Size, toplam varlıkların doğal logaritmasıdır. Big4 ise şirket Big Four denetim firmalarından biri tarafından denetleniyorsa 1, diğer durumda 0 değerini alan kukla değişkendir.
Ayrıca model 10 endüstri sınıfı için endüstri sabit etkilerini ve 2015–2021 arasındaki yedi yıl için yıl sabit etkilerini içermektedir. Sabit etkilerin amacı farklı sektörlerin kalıcı özellikleri ile belirli yıllarda bütün şirketleri etkileyebilecek ortak dönem koşullarını modelde kontrol altında tutmaktır.
Regresyon Denklemi Neyi İfade Ediyor?
Çalışmanın çoklu doğrusal regresyon denklemi, discretionary accruals temelli FRF proxy'sindeki değişimi finansal istikrar baskısı, finansal hedef baskısı, borç baskısı, firma büyüklüğü, Big Four denetimi ile endüstri ve yıl sabit etkileriyle ilişkilendirir; katsayılar diğer model değişkenleri sabitken ilgili değişken ile FRF proxy'si arasındaki yönü ve doğrusal ilişkinin büyüklüğünü temsil eder.
Kaynakta verilen Denklem 1:
\[ FRF=\alpha+\beta_1FS+\beta_2FT+\beta_3DP+\beta_4Size+\beta_5Big4+\gamma_{industry}+\delta_{year}+\varepsilon \]
\(FRF\), bağımlı değişken olan mutlak discretionary accruals temelli finansal raporlama hilesi proxy'sidir.
\(\alpha\), model sabitidir.
\(\beta_1\), finansal istikrar baskısı FS'nin katsayısıdır.
\(\beta_2\), finansal hedef baskısı FT'nin katsayısıdır.
\(\beta_3\), borç baskısı DP'nin katsayısıdır.
\(\beta_4\), firma büyüklüğünün katsayısıdır.
\(\beta_5\), Big4 kukla değişkeninin katsayısıdır.
\(\gamma_{industry}\), endüstri sabit etkilerini temsil eder.
\(\delta_{year}\), yıl sabit etkilerini temsil eder.
\(\varepsilon\), model tarafından açıklanmayan diğer etkileri kapsayan hata terimidir.
Bu model lojistik regresyon değildir. Bu nedenle katsayılar odds ratio veya “hile olasılığı kaç kat arttı?” biçiminde yorumlanamaz. Bağımlı değişken sürekli FRF proxy'sidir.
Veri ön işleme ve uç değer kontrolü
Araştırma başlangıçta 327 şirketi yedi yıl boyunca izleyerek 2.289 firma-yıl gözlemi oluşturmuştur. Eksik bilgiye sahip firmaların örnekleme alınmadığı belirtilmektedir.
Kaynak normalite değerlendirmesinde Kolmogorov–Smirnov veya Shapiro–Wilk testini kullanmamıştır. Büyük gözlem sayısı nedeniyle değişkenlerin çarpıklık ve basıklık değerlerine bakılmış; eşikler |çarpıklık| ≤ 2 ve |basıklık| ≤ 7 olarak uygulanmıştır.
| Değişken | Önce N | Önce çarpıklık | Önce basıklık | Sonra N | Sonra çarpıklık | Sonra basıklık |
|---|---|---|---|---|---|---|
| FRF | 2.289 | 16,642 | 422,004 | 2.190 | 1,917 | 4,487 |
| FS | 2.289 | −44,739 | 2075,467 | 2.190 | −0,487 | 6,044 |
| FT | 2.289 | −5,540 | 132,901 | 2.190 | −0,266 | 6,187 |
| DP | 2.289 | 8,477 | 106,354 | 2.190 | 0,880 | 3,226 |
| Size | 2.289 | −0,904 | 2,542 | 2.190 | −0,902 | 2,647 |
| Big4 | 2.289 | 0,481 | −1,770 | 2.190 | 0,457 | −1,792 |
Box-plot analizinde 99 aşırı gözlem belirlenerek çıkarılmıştır. Kaynağın uyguladığı çarpıklık/basıklık eşiklerine göre temizlik sonrasında bütün değişkenler kendi belirlediği sınırlar içinde kalmıştır.
Kaynak metni bu işlemi “multivariate normality” değerlendirmesi içinde anlatmaktadır; ancak yayımlanan tablo değişken bazında çarpıklık ve basıklık değerlerini göstermektedir. Ayrı bir çok değişkenli normalite istatistiği raporlanmamıştır.
Sektör dağılımı
| Sektör | Firma-yıl gözlemi |
|---|---|
| Sağlık | 84 |
| Temel malzemeler | 371 |
| Ulaştırma ve lojistik | 84 |
| Teknoloji | 21 |
| Temel tüketim | 399 |
| Sanayi | 168 |
| Enerji | 287 |
| İsteğe bağlı tüketim | 434 |
| Altyapı | 175 |
| Gayrimenkul | 266 |
| Başlangıç toplamı | 2.289 |
| Çıkarılan aşırı gözlem | −99 |
| Nihai analiz gözlemi | 2.190 |
Sektör tablosundaki sayılar aşırı gözlemler çıkarılmadan önceki dağılımı göstermektedir. Kaynak, çıkarılan 99 gözlemin sektörlere göre nihai dağılımını ayrıca vermemektedir.
Betimsel istatistikler
| Değişken | Minimum | Maksimum | Ortalama | Standart sapma |
|---|---|---|---|---|
| FRF | 0 | 0,496 | 0,080 | 0,079 |
| FS | −1,084 | 0,907 | 0,044 | 0,161 |
| FT | −0,541 | 0,458 | 0,028 | 0,088 |
| DP | 0,003 | 1,923 | 0,472 | 0,231 |
| Size | 0 | 18,922 | 13,570 | 2,117 |
| Big4 | 0 | 1 | 0,039 | 0,488 |
FRF'nin 0,080 ortalaması, mutlak DAC proxy'sinin ortalama büyüklüğünü ifade eder; “şirketlerin %8'i hile yapmıştır” anlamına gelmez.
DP ortalaması 0,472 olarak raporlanmıştır. Bu, kaynakta kullanılan borç baskısı proxy'sinin ortalama değeridir.
Big4 için kaynak ortalamayı 0,039 olarak vermekte ve bunu metinde yaklaşık %3,9 Big Four denetimi biçiminde yorumlamaktadır. Ancak aynı tabloda standart sapma 0,488 ve çarpıklık 0,457'dir. Big4 0/1 değişkeni olduğundan bu değerlerin tamamı matematiksel olarak aynı dağılımla uyumlu görünmemektedir. Ham veri olmadan hangi değerin yazım sorunu olduğu belirlenemez; değerler bu nedenle kaynakta yazıldığı biçimde aktarılmıştır.
Korelasyon tablosu ne gösteriyor?
Kaynakta raporlanan en yüksek değişkenler arası korelasyon Size ile Big4 arasında r = 0,344'tür. Kaynak 0,80 eşiğinin oldukça altında olduğu gerekçesiyle çoklu bağlantının belirgin bir problem olmadığını yorumlamaktadır.
FRF ile FS korelasyonu 0,036; FRF ile FT −0,080; FRF ile DP 0,158; FRF ile Size −0,141; FRF ile Big4 −0,039 olarak raporlanmıştır. Korelasyon tek başına diğer değişkenler kontrol edildikten sonraki regresyon sonucuyla aynı şey değildir.
Çalışmanın Yöntemi ve Bulguları
Çoklu doğrusal regresyon sonuçları
| Değişken | β | Standart hata | Kaynak p değeri | Hipotez sonucu |
|---|---|---|---|---|
| Sabit | 0,139 | 0,012 | 0,000 | — |
| Finansal istikrar baskısı, FS | 0,034 | 0,010 | 0,001 | H1 desteklendi |
| Finansal hedef baskısı, FT | −0,017 | 0,021 | 0,401 | H2 desteklenmedi |
| Borç baskısı, DP | 0,064 | 0,008 | 0,000 | H3 desteklendi |
| Firma büyüklüğü, Size | −0,008 | 0,001 | 0,000 | Kontrol değişkeni |
| Big4 | 0,003 | 0,004 | 0,350 | Kontrol değişkeni |
Kaynakta p = 0,000 biçiminde gösterilen değerler sayısal yazılım çıktısı biçimidir; bunlar gerçek matematiksel olasılığın tam sıfır olduğu anlamına gelmez. Kaynak tablo değeri değiştirilmeden korunmuştur.
Modelde endüstri sabit etkileri ve yıl sabit etkileri kullanılmıştır. R² = 0,098, düzeltilmiş R² = 0,090, F istatistiği = 11,778 ve kaynakta model p değeri 0,000 olarak verilmiştir. Nihai N = 2.190'dır.
R² = 0,098 ne anlama geliyor?
R², modeldeki açıklayıcı değişkenlerin bağımlı değişkendeki örneklem içi değişkenliğin ne kadarını birlikte açıkladığını gösterir. Kaynakta R² = 0,098 olduğuna göre model FRF proxy'sindeki toplam örneklem varyasyonunun yaklaşık %9,8'ini açıklamaktadır.
Düzeltilmiş R² = 0,090'dır. Düzeltilmiş R², modele eklenen değişken sayısını da dikkate alarak açıklama gücünü daha muhafazakâr biçimde değerlendirir.
Bu değerler “model %90,2 hatalıdır” veya “hilelerin yalnız %9,8'i gerçekleşmiştir” anlamına gelmez. R² bir sınıflandırma doğruluğu veya gerçek hile oranı değildir.
H1: Finansal istikrar baskısı sonucu
FS için β = 0,034 ve p = 0,001 bulunmuştur. Modeldeki diğer değişkenler ve sabit etkiler kontrol edildiğinde FS proxy'sinin artışı, daha yüksek FRF proxy değeriyle pozitif ilişkilidir. H1 desteklenmiştir.
Kaynak bu sonucu, şirketlerin yatırımcılar nezdinde istikrarlı büyüme görüntüsü verme baskısı altında finansal raporlama takdirini daha fazla kullanabilmesiyle yorumlamaktadır.
Ancak FS'nin doğrudan yöneticinin psikolojik baskısını ölçmediği unutulmamalıdır; değişken varlık değişim oranı üzerinden operasyonelleştirilmiştir.
H2: Finansal hedef baskısı sonucu
FT için β = −0,017 ve p = 0,401 bulunmuştur. Katsayı negatif olsa da istatistiksel olarak anlamlı değildir. H2 desteklenmemiştir.
Kaynak, farklı sektörlerde performans hedeflerinin aynı biçimde tanımlanmamasını ve ROA benzeri göstergelerin her sektörde yönetim baskısını aynı derecede yansıtmamasını olası açıklamalardan biri olarak tartışmaktadır.
Araştırma dönemi 2015–2021'dir ve COVID-19 pandemisi dönemin sonuna denk gelmektedir. Yazarlar pandemi sırasında bazı şirketlerin agresif finansal hedeflerden ziyade işletme sürekliliğine öncelik vermiş olabileceğini tartışmaktadır. Bu, kaynağın tartışma yorumudur; model içinde ayrı bir COVID nedensellik testi değildir.
H3: Borç baskısı sonucu
DP için β = 0,064 ve kaynakta p = 0,000 raporlanmıştır. Borç baskısı proxy'si arttıkça FRF proxy'si de daha yüksek bulunmuştur. H3 desteklenmiştir.
Kaynak bu sonucu borç sözleşmelerini karşılamak, kredi verenlere güçlü bir finansal profil göstermek ve dış finansman koşullarını korumak için yönetimin üzerindeki baskının artmasıyla ilişkilendirmektedir.
Katsayı 0,064 “borç %1 arttığında hile %6,4 artar” anlamına gelmez. Değişkenlerin tanımlandığı ölçeklerde doğrusal regresyon katsayısıdır ve bağımlı değişken mutlak DAC proxy'sidir.
Firma büyüklüğü ve Big4 kontrol sonuçları
Firma büyüklüğü için β = −0,008 ve kaynak p = 0,000'dır. Kaynak daha büyük firmaların daha yoğun piyasa ve paydaş gözetimine maruz kalmasının FRF proxy'sinin düşük olmasıyla ilişkili olabileceğini yorumlamaktadır.
Big4 katsayısı β = 0,003 ve p = 0,350'dir; istatistiksel olarak anlamlı değildir. Bu çalışma kapsamında Big Four denetim kuklası ile FRF proxy'si arasında anlamlı bağımsız ilişki bulunmamıştır.
Şeriat Uyumlu Firmalarda Finansal Raporlama Hilesi Daha mı Düşük?
Bu örneklemde Şeriat uyumlu firmaların ortalama FRF proxy'si 0,079 ve Şeriat uyumlu olmayan firmaların 0,082 olduğu için sayısal ortalama biraz daha düşüktür; ancak fark yalnız −0,003 ve p = 0,454'tür, dolayısıyla çalışma Şeriat uyumlu firmalarda finansal raporlama hilesi göstergesinin istatistiksel olarak daha düşük olduğunu doğrulamamış ve H4'ü reddetmiştir.
| Değişken | Şeriat uyumlu | Şeriat uyumlu olmayan | Fark | Kaynak p değeri | Hipotez |
|---|---|---|---|---|---|
| FRF | 0,079 | 0,082 | −0,003 | 0,454 | H4 desteklenmedi |
| FS | 0,052 | 0,025 | 0,027 | 0,003 | H5 desteklendi |
| FT | 0,038 | 0,001 | 0,037 | 0,000 | H6 desteklendi |
| DP | 0,420 | 0,617 | −0,197 | 0,000 | H7 desteklendi |
| Gözlem sayısı | 1.609 | 581 | — | — | Toplam 2.190 |
H5: Finansal istikrar baskısı farkı
Şeriat uyumlu firmalarda FS ortalaması 0,052, diğer firmalarda 0,025'tir. Fark 0,027 ve p = 0,003'tür. H5 desteklenmiştir.
Kaynak bu sonucu Şeriat uyumlu firmaların finansman seçenekleri, Şeriat uyumluluğunu sürdürme gereksinimi, yatırımcı beklentileri ve itibar yükümlülükleri bağlamında tartışmaktadır. Bu açıklamalar yazarların teorik yorumudur; t-testi doğrudan bu mekanizmaların her birini ayrı ayrı ölçmemiştir.
H6: Finansal hedef baskısı farkı
Şeriat uyumlu firmalarda FT ortalaması 0,038, diğer firmalarda 0,001'dir. Fark 0,037 ve kaynakta p = 0,000'dır. H6 desteklenmiştir.
Kaynak, Şeriat uyumlu firmaların hem rekabetçi finansal performans beklentilerini hem de Şeriat ilkelerine uygunluk gereksinimini karşılamaya çalışmasının finansal hedef baskısıyla ilişkili olabileceğini tartışmaktadır.
H7: Borç baskısı farkı
Şeriat uyumlu firmalarda DP ortalaması 0,420, diğer firmalarda 0,617'dir. Fark −0,197 ve kaynakta p = 0,000'dır. H7 desteklenmiştir.
Kaynak hipotez geliştirme bölümünde Şeriat uyumlu firmalarda faiz temelli borç kullanımına ilişkin tarama kısıtlarını, sukuk ve Şeriat uyumlu sözleşmeler gibi alternatif finansman yapılarını teorik gerekçe olarak kullanmaktadır.
Bu sonuç “Şeriat uyumlu firmalar hiç borç kullanmaz” anlamına gelmez. Çalışmada ölçülen ortalama DP değeri 0,420'dir; yalnız karşılaştırma grubunun 0,617 ortalamasından daha düşüktür.
Çalışmanın desteklediği sonuçlar
- Finansal istikrar baskısı proxy'si FRF proxy'siyle pozitif ve anlamlı ilişkilidir: β = 0,034; p = 0,001.
- Borç baskısı proxy'si FRF proxy'siyle pozitif ve anlamlı ilişkilidir: β = 0,064; kaynakta p = 0,000.
- Finansal hedef baskısı FRF proxy'siyle anlamlı ilişki göstermemiştir: β = −0,017; p = 0,401.
- Şeriat uyumlu ve Şeriat uyumlu olmayan firmaların FRF proxy ortalamaları arasındaki −0,003 fark anlamlı değildir: p = 0,454.
- Şeriat uyumlu firmalarda FS ve FT ortalamaları anlamlı biçimde daha yüksektir.
- Şeriat uyumlu firmalarda DP ortalaması anlamlı biçimde daha düşüktür.
- Firma büyüklüğü FRF proxy'siyle negatif ve anlamlı ilişkilidir; Big4 kontrol değişkeni anlamlı değildir.
Çalışmanın desteklemediği sonuçlar
- Çalışma hangi şirketin hukuken veya adli muhasebe açısından kesin hile yaptığını belirlememektedir.
- FRF ortalaması 0,080 olması “firmaların %8'i hile yaptı” anlamına gelmez.
- Regresyon katsayıları hile olasılığındaki yüzde değişim veya odds ratio değildir.
- Şeriat uyumlu firmalarda finansal raporlama hilesinin istatistiksel olarak daha düşük olduğu gösterilmemiştir; H4 desteklenmemiştir.
- Şeriat ilkelerinin tek başına hileyi önlediği kanıtlanmamıştır.
- Finansal baskının hileye deneysel olarak neden olduğu kanıtlanmamıştır; çalışma gözlemsel firma-yıl verisi kullanmaktadır.
- Discretionary accruals'ın tamamının hileli muhasebe olduğu sonucu çıkarılamaz; değişken araştırmada hile riskinin/proxy'sinin ampirik temsilidir.
Kaynak sonuç bölümündeki önemli yorum sınırı
Kaynak sonuç bölümünde Şeriat uyumlu firmaların daha düşük borç baskısının daha düşük hile eğilimini gösterebileceğini ve Şeriat yönetişim çerçevesinin azaltıcı mekanizma işlevi görebileceğini belirtmektedir. Ancak Tablo 7'de doğrudan FRF farkı p = 0,454 ile anlamlı değildir. Bu nedenle Şeriat yönetişiminin FRF'yi kesin ve istatistiksel olarak azalttığı sonucu, bu çalışmanın H4 testi tarafından desteklenmemektedir.
Aynı biçimde borç baskısındaki grup farkının kendisi anlamlıdır: DP için −0,197 ve kaynakta p = 0,000. “Anlamlı olmayan fark” ifadesi borç baskısı farkına değil, FRF'nin −0,003'lük grup farkına uygulanmalıdır.
Çalışmanın temel sınırlılıkları
FRF proxy sınırlılığı: Finansal raporlama hilesi doğrudan doğrulanmış olaylarla değil discretionary accruals'ın mutlak değeriyle temsil edilmektedir. Bu nedenle ölçülen kavram ile gerçek hile vakası aynı şey değildir.
Yön bilgisinin kaybolması: Mutlak DAC kullanımı yukarı ve aşağı yönlü kazanç yönetimini aynı büyüklük ekseninde toplar.
Modified Jones yeniden üretilebilirliği: Kaynak DAC ilişkisinde \(NDAC_{it}\) terimini kullanmakta ancak NDAC'nin tam tahmin denklemini raporlamamaktadır. Bu eksiklik, okuyucunun yalnız makale metnini kullanarak aynı discretionary accruals hesabını baştan sona yeniden üretmesini zorlaştırır.
ISSI proxy sınırlılığı: Kaynağın kendi sınırlılık bölümüne göre ISSI üyeliği mevcut Şeriat tarama kurallarına göre uyumu gösterir; mutlak veya ideal Şeriat uyumunu temsil etmez.
Gözlemsel tasarım: Şirketler rastgele farklı finansal baskı koşullarına atanmadığı için regresyon ilişkileri deneysel nedensellik kanıtı değildir.
Model açıklama gücü: R² = 0,098'dir. Kaynak yalnız baskı boyutuna yoğunlaşmaktadır; fırsat, rasyonalizasyon, capability veya başka yönetişim faktörlerinin tamamını aynı model içinde test etmemektedir.
Uç değer temizliği: 99 firma-yıl gözlemi box-plot değerlendirmesiyle çıkarılmıştır. Kaynak bu gözlemlerin şirket ve yıllara göre dağılımını ayrıntılı biçimde vermemektedir.
Final panel dengesi: Başlangıçtaki 327 şirket × 7 yıllık veri dengeli panel olarak tanımlansa da 99 gözlem çıkarıldıktan sonra nihai 2.190 gözlemin hâlâ dengeli panel olup olmadığı açıklanmamıştır.
Big4 betimsel veri tutarsızlığı: Big4'ün 0/1 değişkeni olduğu belirtilmesine rağmen ortalama 0,039, standart sapma 0,488 ve çarpıklık 0,457 birlikte raporlanmıştır. Ham veri olmadığı için hangi sayının hatalı olabileceği belirlenememektedir.
Gelecek araştırma önerisi
Kaynak, gelecekteki çalışmaların finansal raporlama hilesini yalnız baskı faktörleriyle açıklamaması; finansal olmayan ve yönetişimle ilişkili değişkenleri de modele dahil ederek daha kapsamlı bir çerçeve geliştirmesi gerektiğini belirtmektedir.
Ayrıca ISSI üyeliğine dayalı ikili Şeriat sınıflandırmasının ötesinde daha kapsamlı uyum ölçümlerinin kullanılması, Şeriat yönetişimi ile finansal raporlama davranışı arasındaki ilişkinin daha ayrıntılı değerlendirilmesini sağlayabilir. Bu ifade kaynağın kendi sınırlılık ve gelecek çalışma yönelimini açıklamaktadır; mevcut çalışmanın yeni bulgusu değildir.
Kaynak ve Yöntem Notu
Özgün çalışma: The Effect of Financial Pressure on Financial Reporting Fraud: Insights from Sharia and Non-Sharia Firms.
Yazarlar: Rustam Hanafi, Sutapa, Maya Indriastuti, Luluk Muhimatul Ifada.
Yazar sırası: Kaynak PDF ve resmî dergi kaydındaki sıra korunmuştur.
Eş katkı: Kaynak PDF'de eşit katkı/eş birinci yazarlık beyanı görülmemektedir.
Sorumlu yazar: Rustam Hanafi.
Kurum: Department of Accounting, Faculty of Economics, Universitas Islam Sultan Agung, Semarang, Indonesia.
Dergi: Accounting Analysis Journal.
Yayımlayıcı: UNNES; dergi Universitas Negeri Semarang bünyesinde yayımlanmaktadır.
Cilt / sayı / sayfalar: Volume 14, Number 3, 224–234.
Sayı yılı: 2025.
Article ID: 35290.
DOI: 10.15294/aaj.v14i3.35290.
Gönderim tarihi: 19 Ekim 2025.
Revizyon tarihi: 29 Kasım 2025.
Kabul tarihi: 28 Nisan 2026.
Makaleye özgü yayın tarihi: 5 Mayıs 2026.
Bibliyografik tarih notu: Makale Volume 14 No. 3 (2025) içinde bulunmaktadır. Resmî sayı sayfası sayının yayın tarihini 5 Kasım 2025 gösterirken makale revizyon, kabul ve makaleye özgü yayın tarihi bunun sonrasındadır. Bu metadata kronolojisi Verianla tarafından sessizce uzlaştırılmamıştır.
Kaynak türü: Hakemli, ampirik, nicel gözlemsel araştırma makalesi; ikincil şirket finansal verisi ve firma-yıl panel yapısı kullanmaktadır.
Hakemlik: Accounting Analysis Journal'ın resmî politikası araştırma makalelerinin en az iki uzman tarafından double-blind peer review sürecinden geçirildiğini belirtmektedir.
Preprint durumu: Kaynak PDF ve resmî makale kaydında bu çalışma için ayrı bir preprint sürümü belirtilmemektedir.
Lisans: Creative Commons Attribution 4.0 International, CC BY 4.0.
Finansman: Kaynak PDF'de ayrı bir finansman beyanı görülmemektedir.
Çıkar çatışması: Kaynak PDF'de ayrı bir çıkar çatışması beyanı görülmemektedir.
Veri erişilebilirliği: Kaynak PDF'de ayrı bir veri erişilebilirliği beyanı görülmemektedir. Araştırma verileri IDX ve ISSI kapsamındaki halka açık şirket bilgilerine dayanmaktadır; ancak kaynak ayrı bir yeniden üretim veri dosyası bağlantısı vermemektedir.
CRediT / yazar katkıları: Kaynak PDF'de ayrı bir CRediT veya ayrıntılı yazar katkıları bölümü görülmemektedir.
Yapay zekâ kullanım beyanı: Yazarlar makale hazırlanırken ChatGPT'nin yalnız dil düzenleme ve açıklığı geliştirme amacıyla kullanıldığını; içerik, yorum ve sonuçlardan yazarların tamamen sorumlu olduğunu belirtmektedir.
İnsan/hayvan katılımcı: Çalışma insan katılımcılardan anket veya deney verisi toplamamaktadır; halka açık/ikincil şirket finansal verilerini analiz etmektedir.
Araştırma dönemi: 2015–2021.
Başlangıç örneklemi: 327 finans dışı şirket × 7 yıl = 2.289 firma-yıl gözlemi.
Uç değer işlemi: Box-plot analiziyle 99 aşırı gözlem çıkarılmıştır.
Nihai analiz örneklemi: 2.190 firma-yıl gözlemi.
Şeriat uyumlu grup: 1.609 gözlem.
Şeriat uyumlu olmayan grup: 581 gözlem.
Şeriat sınıflaması: ISSI üyeliği kullanılmıştır; ISSI içindekiler 1, ISSI dışında kalanlar 0 kodlanmıştır.
Bağımlı değişken: Financial Reporting Fraud (FRF), Modified Jones yaklaşımına dayalı discretionary accruals'ın mutlak değeriyle temsil edilen proxy.
Ana bağımsız değişkenler: Finansal istikrar baskısı (FS), finansal hedef baskısı (FT), borç baskısı (DP).
Kontrol değişkenleri: Firma büyüklüğü, Big4 denetim kuklası, endüstri sabit etkileri ve yıl sabit etkileri.
İstatistiksel yöntemler: Betimsel istatistikler, korelasyon analizi, çoklu doğrusal regresyon ve Şeriat/Şeriat dışı grupları karşılaştırmak için bağımsız örneklem t-testi.
Normalite/veri temizliği yaklaşımı: Kaynak |çarpıklık| ≤ 2 ve |basıklık| ≤ 7 eşiklerini kullanmış, 99 uç gözlem çıkarıldıktan sonra değişkenlerin bu eşikleri karşıladığını belirtmiştir.
Ana regresyon sonucu: FS ve DP pozitif ve anlamlı; FT anlamlı değildir. Size negatif ve anlamlı; Big4 anlamlı değildir.
Ana grup karşılaştırması: Şeriat uyumlu firmalarda FRF ortalaması daha düşük görünmesine rağmen fark anlamlı değildir; FS ve FT daha yüksek, DP ise anlamlı biçimde daha düşüktür.
FRF yorum sınırı: FRF, doğrulanmış hile vakası değildir. Absolute discretionary accruals temelli ampirik proxy'dir. Bu ayrım sonuçların yorumlanmasında korunmalıdır.
Modified Jones yeniden üretilebilirlik notu: Kaynak TAC ve DAC formüllerini verir ancak \(NDAC_{it}\)'nin tam Modified Jones tahmin denklemini yayımlamaz; bu nedenle eksik denklem Verianla tarafından dışarıdan eklenmemiştir.
Big4 veri notu: Kaynak Big4 için ortalama 0,039, standart sapma 0,488 ve çarpıklık 0,457 raporlamaktadır. Değişkenin 0/1 olduğu göz önüne alındığında bu değerlerin tamamı matematiksel olarak aynı dağılımla uyumlu görünmemektedir; ham veri olmadan düzeltme yapılamaz.
H4 yorum sınırı: Şeriat uyumlu ve Şeriat uyumlu olmayan firmalar arasındaki FRF farkı p = 0,454'tür ve istatistiksel olarak anlamlı değildir. Bu çalışma Şeriat uyumunun FRF'yi kesin biçimde azalttığını göstermemektedir.
Nedensellik sınırı: Araştırma gözlemsel firma-yıl verisi kullanmaktadır. Regresyondaki pozitif veya negatif katsayılar tek başına deneysel neden-sonuç kanıtı değildir.
Bir yorum bırakın
E-posta adresiniz yayınlanmayacaktır. Gerekli alanlar * ile işaretlenmiştir