


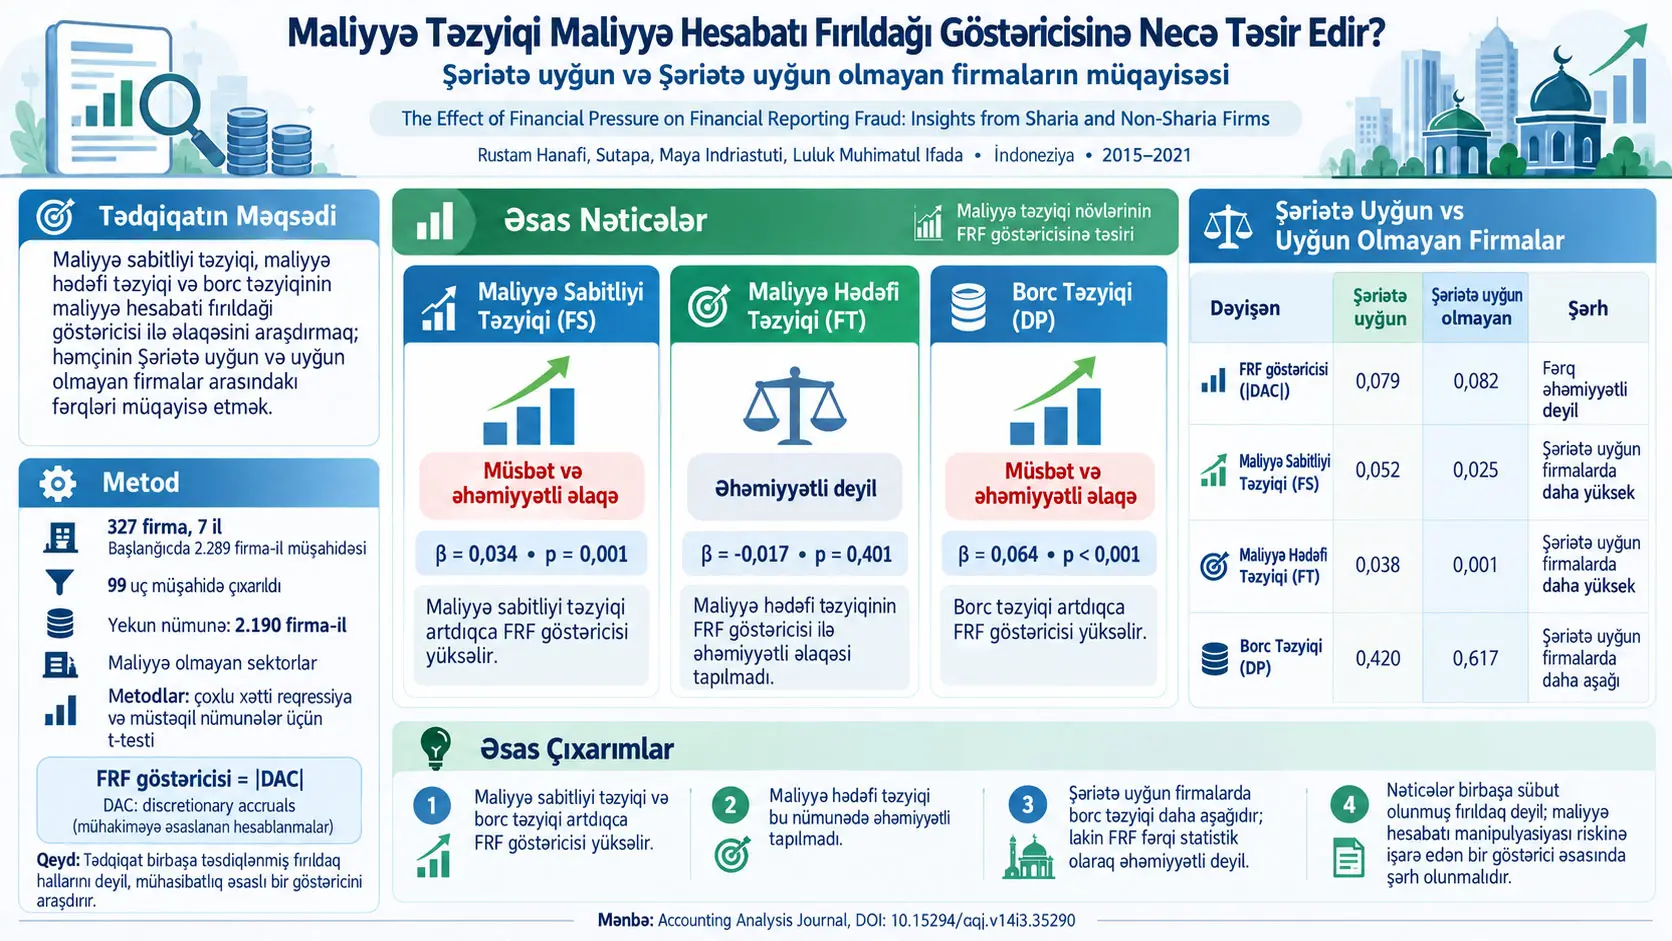
Maliyyə hesabatı saxtakarlığı göstəricisi (Financial Reporting Fraud, FRF), bu tədqiqatda təsdiqlənmiş hüquqi saxtakarlıq hallarının sayı deyil, Modified Jones yanaşması ilə hesablanan discretionary accruals dəyərinin mütləq böyüklüyündən istifadə edən mühasibat uçotuna əsaslanan proxy-dir. Tədqiqat, İndoneziya Fond Birjasında 2015–2021 dövründə yer alan qeyri-maliyyə şirkətlərindən formalaşdırılmış firma-il məlumatları ilə maliyyə sabitliyi təzyiqi, maliyyə hədəfi təzyiqi və borc təzyiqinin FRF proxy-si ilə əlaqəsini araşdırır; həmçinin Indonesia Sharia Stock Index (ISSI)-də yer alan Şəriətə uyğun firmalarla digər firmaları müqayisə edir. İlkin 2.289 firma-il müşahidəsindən 99 kənar müşahidə çıxarılmış, reqressiya və qrup müqayisələri 2.190 müşahidə üzərində aparılmışdır.
Çoxsaylı xətti reqressiya nəticələrində maliyyə sabitliyi təzyiqi üçün β = 0,034 və p = 0,001; borc təzyiqi üçün β = 0,064 və mənbə cədvəlində p = 0,000 bildirilmiş, hər iki dəyişən FRF proxy-si ilə müsbət və statistik olaraq əhəmiyyətli əlaqə göstərmişdir. Maliyyə hədəfi təzyiqinin əmsalı β = −0,017 və p = 0,401 olmuş və əhəmiyyətli sayılmamışdır. Beləliklə H1 və H3 dəstəklənmiş, H2 isə dəstəklənməmişdir. Model R² = 0,098 və düzəldilmiş R² = 0,090 bildirmişdir; yəni model araşdırılan FRF proxy-sindəki ümumi seçmə variasiyasının məhdud hissəsini izah edir.
Müstəqil seçmələr t-testində Şəriətə uyğun firmaların FRF ortalaması 0,079, digər firmaların isə 0,082-dir. −0,003 fərq p = 0,454 ilə statistik olaraq əhəmiyyətli deyil; buna görə H4 rədd edilmişdir. Buna qarşılıq Şəriətə uyğun firmalarda maliyyə sabitliyi təzyiqi 0,052-yə qarşı 0,025 və maliyyə hədəfi təzyiqi 0,038-ə qarşı 0,001 olmaqla əhəmiyyətli dərəcədə daha yüksək; borc təzyiqi isə 0,420-yə qarşı 0,617 olmaqla əhəmiyyətli dərəcədə daha aşağı tapılmışdır. H5, H6 və H7 dəstəklənmişdir.
Bu nəticələrin ən mühüm şərh sərhədi ondan ibarətdir ki, tədqiqatın “saxtakarlıq” adlandırdığı asılı dəyişən birbaşa təsdiqlənmiş fırıldaq hadisəsi deyil, discretionary accruals-a əsaslanan mühasibat proxy-sidir. Bundan əlavə, tədqiqat müşahidə xarakterlidir; maliyyə təzyiqinin real dünyadakı saxtakarlıq davranışına təkbaşına səbəb olduğunu eksperimental şəkildə sübut etmir. Şəriətə uyğun firmalarda FRF ortalaması bir qədər aşağı olsa da, fərq statistik olaraq əhəmiyyətli deyil.
Tədqiqatın əsas problemi
Maliyyə hesabatları investorların, kreditorların və digər maraqlı tərəflərin şirkətin iqtisadi vəziyyətini qiymətləndirə bilməsi üçün əsas vasitələrdən biridir. Menecerlər maliyyə hesabatvermə prosesində müəyyən mühasibat təxminləri və metodları üzərində mülahizə səlahiyyətinə malik olduqda, bu çeviklik iqtisadi vəziyyəti daha əlverişli göstərmək üçün istifadə edilə bilər.
Mənbə tədqiqat maliyyə hesabatı saxtakarlığını izah edə biləcək bütün amilləri eyni vaxtda araşdırmır. Tədqiqat xüsusilə təzyiq komponentinə fokuslanır. Fraud Triangle yanaşmasında təzyiq, fürsət və rasionallaşdırma üç əsas element kimi götürüldüyü halda, bu tədqiqat təzyiqi üç ölçülə bilən proxy-yə ayırır: maliyyə sabitliyi təzyiqi, maliyyə hədəfi təzyiqi və borc təzyiqi.
Tədqiqatın ikinci mühüm ölçüsü eyni maliyyə təzyiqlərinin Şəriətə uyğun və Şəriətə uyğun olmayan firmalarda eyni səviyyədə görülüb-görülmədiyini araşdırmaqdır. Mənbə Şəriətə uyğun şirkətlərin faiz əsaslı maliyyələşmə, investisiya sahələri və Şəriət prinsiplərinə uyğunluq baxımından fərqli məhdudiyyətlər altında ola biləcəyini nəzəri əsas kimi istifadə edir.
Agency Theory tədqiqatda nəyi izah edir?
Agentlik Nəzəriyyəsi (Agency Theory), şirkət sahibləri və ya digər prinsipal şəxslərlə şirkəti idarə edən agentlərin maraqlarının hər zaman tam üst-üstə düşməyə biləcəyini izah edir. Menecerlər performans hədəflərini qarşılaya bilmədikdə, borc müqaviləsi şərtlərini pozmaq riski ilə üzləşdikdə və ya investorların gözləntilərinin altında qaldıqda öz mövqelərini qorumaq üçün hesabat verilən maliyyə nəticələrinə təsir göstərmək təşviqi yaşaya bilərlər.
Bu tədqiqatda maliyyə təzyiqi ilə discretionary accruals əsaslı FRF proxy-si arasındakı əlaqələrin nəzəri əsaslarından biri bu maraq münaqişəsidir. Lakin agentlik nəzəriyyəsi burada birbaşa müşahidə edilmiş psixoloji mexanizm deyil; tədqiqatın statistik nəticələrini şərh etmək üçün istifadə olunan nəzəri çərçivədir.
Fraud Triangle yanaşmasında təzyiq nədir?
Fraud Triangle yanaşması saxtakarlıq davranışını təzyiq, fürsət və rasionallaşdırma komponentləri ilə izah edir. Bu tədqiqat yalnız təzyiqə fokuslanır. Tədqiqatçılar təzyiqin üç ayrı əməli göstəricisindən istifadə etmişlər: şirkətin aktiv dəyişimi ilə təmsil olunan maliyyə sabitliyi təzyiqi, mənfəət/aktiv nisbəti ilə təmsil olunan maliyyə hədəfi təzyiqi və ümumi öhdəliklərin ümumi aktivlərə nisbəti ilə təmsil olunan borc təzyiqi.
Bu proxy-lər təzyiqin özünün birbaşa psixoloji ölçümü deyil. Məsələn, menecerə “nə qədər təzyiq hiss edirsiniz?” şəklində sorğu keçirilməmişdir. Maliyyə hesabatı məlumatlarından törədilən göstəricilər təzyiqin empirik təmsilçiləri kimi istifadə olunur.
Tədqiqatın yeddi hipotezi
| Hipotez | Mənbədə nəzərdə tutulan əlaqə |
|---|---|
| H1 | Maliyyə sabitliyi təzyiqi maliyyə hesabatı saxtakarlığı göstəricisinə müsbət təsir edir. |
| H2 | Maliyyə hədəfi təzyiqi maliyyə hesabatı saxtakarlığı göstəricisinə müsbət təsir edir. |
| H3 | Borc təzyiqi maliyyə hesabatı saxtakarlığı göstəricisinə müsbət təsir edir. |
| H4 | Şəriətə uyğun firmalarda maliyyə hesabatı saxtakarlığı göstəricisi Şəriətə uyğun olmayan firmalardan daha aşağıdır. |
| H5 | Şəriətə uyğun firmalarda maliyyə sabitliyi təzyiqi daha yüksəkdir. |
| H6 | Şəriətə uyğun firmalarda maliyyə hədəfi təzyiqi daha yüksəkdir. |
| H7 | Şəriətə uyğun firmalarda borc təzyiqi daha aşağıdır. |
Bu Tədqiqat Həqiqi Maliyyə Hesabatı Saxtakarlığını Birbaşa Ölçürmü?
Xeyr. Tədqiqat məhkəmə, tənzimləyici qurum və ya məhkəmə mühasibatlığı yoxlaması ilə təsdiqlənmiş saxtakarlıq hadisələrini birbaşa saymır; “Financial Reporting Fraud” dəyişəni Modified Jones modelindən törədilən discretionary accruals dəyərinin mütləq böyüklüyü ilə təmsil olunan proxy-dir və buna görə nəticələr həqiqi saxtakarlıq hadisələrinin aşkarlanması kimi deyil, maliyyə hesabatı manipulyasiyası riskini təmsil edən mühasibat göstəricisi kontekstində şərh edilməlidir.
Discretionary accruals nədir?
Discretionary accruals (DAC), mühasibat hesablamalarının menecerlərin mühasibat mülahizəsinə aid edilən hissəsini təmsil etmək üçün istifadə olunan empirik ölçüdür. Hesablama prinsipi əsasında mühasibat uçotunda gəlir və xərclərin tanınma vaxtı həmişə nağd pulun daxil olduğu və ya çıxdığı vaxtla eyni olmur. Buna görə xalis mənfəətlə pul axını arasında hesablamalardan yaranan fərqlər ola bilər.
Tədqiqatda ümumi hesablamalar belə müəyyən edilmişdir:
\[ TAC_{it}=NI_{it}-CFO_{it} \]
Formula nəyi hesablayır? Şirkətin müvafiq dövrdəki ümumi hesablamalarını xalis gəlirlə əməliyyatlardan əldə olunan pul axını arasındakı fərq kimi hesablayır.
\(TAC_{it}\), \(i\) firmasının \(t\) dövründəki ümumi hesablamalarını ifadə edir.
\(NI_{it}\), şirkətin müvafiq dövrdəki xalis gəliridir.
\(CFO_{it}\), əməliyyatlardan əldə olunan pul axınıdır.
Xalis gəlirlə əməliyyat fəaliyyətlərindən pul axını arasındakı fərq hesablama əsaslı mühasibat qeydlərinin təsirini əks etdirir. Lakin ümumi hesablamaların hamısı idarəetmə manipulyasiyası deyil. Müəssisənin normal fəaliyyəti səbəbindən yaranması gözlənilən hesablamalar da vardır.
Discretionary accruals necə hesablanır?
Mənbə aşağıdakı əlaqəni bildirir:
\[ DAC_{it}=\left(\frac{TAC_{it}}{TA_{it-1}}\right)-NDAC_{it} \]
\(DAC_{it}\), \(i\) firmasının \(t\) dövründəki discretionary accruals dəyəridir.
\(TA_{it-1}\), əvvəlki dövrdəki ümumi aktivlərdir və ümumi hesablamaların şirkətin ölçüsünə görə normallaşdırılmasında istifadə olunur.
\(NDAC_{it}\), nondiscretionary accruals, yəni müəssisənin normal fəaliyyət şəraitindən yaranması gözlənilən hesablama komponentidir.
Riyazi məntiq belədir: əvvəlcə miqyaslandırılmış ümumi hesablamalar tapılır, sonra normal fəaliyyətlərlə izah olunması gözlənilən hesablama hissəsi çıxılır. Qalan fərq discretionary accruals kimi şərh olunur.
Mənbə metodun Modified Jones modelinə əsaslandığını bildirir; lakin dərc olunmuş metod cədvəlində \(NDAC_{it}\)-nin hansı qiymətləndirmə tənliyi və əmsallarla yaradıldığını tam göstərmir. Buna görə Verianla izahı mənbədə verilməyən Modified Jones qiymətləndirmə tənliyini əlavə etmir.
Niyə DAC-nin mütləq dəyərindən istifadə olunur?
Mənbəyə görə müsbət DAC yuxarı istiqamətli mənfəət manipulyasiyasını, mənfi DAC isə aşağı istiqamətli mənfəət manipulyasiyasını göstərə bilər. Tədqiqat hər iki istiqaməti maliyyə hesabatı manipulyasiyasının böyüklüyü baxımından qiymətləndirmək üçün DAC-nin mütləq dəyərindən istifadə etmişdir.
Riyazi olaraq:
\[ FRF_{it}=|DAC_{it}| \]
Mütləq dəyər istifadə edildikdə \(DAC=+0,08\) ilə \(DAC=-0,08\) eyni FRF böyüklüyünə, yəni 0,08-ə çevrilir. Beləliklə model manipulyasiyanın istiqamətini deyil, böyüklüyünü təmsil edir.
Bunun mühüm şərh nəticəsi var: FRF yüksəldikdə tədqiqat bunun yuxarı istiqamətli gəlir artırıcı, yoxsa aşağı istiqamətli gəlir azaldıcı discretionary accruals hərəkəti olduğunu artıq ayırd etmir.
Maliyyə sabitliyi təzyiqi necə ölçülür?
Mənbə maliyyə sabitliyi təzyiqini FS ilə göstərir və aktiv dəyişimini aşağıdakı formula ilə ölçür:
\[ FS=\frac{Total\ Assets_t-Total\ Assets_{t-1}}{Total\ Assets_t} \]
Surət şirkətin ümumi aktivlərinin dövrlər arasındakı dəyişimini; məxrəc isə cari dövrdəki ümumi aktivləri göstərir. Nəticə ölçüsüz nisbətdir.
Mənbə bu nisbətdən “financial stability pressure” proxy-si kimi istifadə edir. Buna görə reqressiyadakı FS əmsalı birbaşa menecerin psixoloji təzyiq səviyyəsini deyil, tədqiqatın bu təzyiqi təmsil etmək üçün seçdiyi aktiv dəyişimi göstəricisini ölçür.
Maliyyə hədəfi təzyiqi necə ölçülür?
Mənbə maliyyə hədəfi təzyiqini FT dəyişəni ilə belə müəyyən edir:
\[ FT=\frac{Earnings\ after\ tax_{t-1}}{Total\ Assets_t} \]
Surət mənbə formulunda əvvəlki dövrün vergidən sonrakı mənfəəti, məxrəc isə cari dövrün ümumi aktivləridir. Bu nisbət tədqiqatda maliyyə hədəfi təzyiqinin proxy-si kimi istifadə olunur.
Bu dəyişənin adı “financial target” olsa da, model birbaşa şirkətin idarə heyətinin müəyyən etdiyi büdcə hədəfini və ya bonus həddini müşahidə etmir; mühasibat məlumatlarından törədilən nisbət hədəf təzyiqinin təmsilçisi kimi istifadə olunur.
Borc təzyiqi necə ölçülür?
Borc təzyiqi DP dəyişəni ilə müəyyən edilmişdir:
\[ DP=\frac{Total\ Liabilities_t}{Total\ Assets_t} \]
Bu nisbət şirkət aktivlərinin nə qədərinin öhdəliklərlə əlaqəli olduğunu göstərən leverage tipli ölçüdür. DP artdıqca şirkətin ümumi aktivlərinə nisbətdə öhdəlikləri artır.
Mənbə nəzəri olaraq daha yüksək borcun kreditor gözləntiləri, borc müqaviləsi şərtləri və maliyyə görünüşünü qoruma ehtiyacı vasitəsilə idarəetmə üzərindəki təzyiqi artıra biləcəyini müzakirə edir.
Şəriətə uyğun firma necə müəyyən edilmişdir?
Bu tədqiqatda şirkət Indonesia Sharia Stock Index-də (ISSI) yer alırsa SF = 1, yer almırsa Non-SF = 0 kimi kodlaşdırılmışdır. Beləliklə tədqiqatda “Şəriətə uyğunluq” ISSI üzvlüyü ilə əməli şəkildə müəyyən edilmişdir.
Mənbə nəticə bölməsində bunun mühüm məhdudiyyət olduğunu açıq bildirir. ISSI mövcud tənzimləyici seçim meyarlarına görə Şəriətə uyğunluğu təmsil edir; tədqiqatçılara görə bu təsnifat “mütləq və ya ideal Şəriətə uyğunluq” demək deyil.
Nəzarət dəyişənlərindən niyə istifadə edilmişdir?
Reqressiyada iki firma səviyyəli nəzarət dəyişəni vardır. Size, ümumi aktivlərin təbii loqarifmidir. Big4 isə şirkət Big Four audit firmalarından biri tərəfindən yoxlanılırsa 1, digər halda 0 qiyməti alan dummy dəyişəndir.
Bundan əlavə model 10 sənaye sinfi üçün sənaye sabit təsirlərini və 2015–2021 arasındakı yeddi il üçün il sabit təsirlərini daxil edir. Sabit təsirlərin məqsədi müxtəlif sektorların daimi xüsusiyyətləri ilə müəyyən illərdə bütün şirkətlərə təsir göstərə biləcək ortaq dövr şərtlərini modeldə nəzarətdə saxlamaqdır.
Reqressiya Tənliyi Nəyi İfadə Edir?
Tədqiqatın çoxsaylı xətti reqressiya tənliyi discretionary accruals əsaslı FRF proxy-sindəki dəyişikliyi maliyyə sabitliyi təzyiqi, maliyyə hədəfi təzyiqi, borc təzyiqi, firma ölçüsü, Big Four auditi, sənaye və il sabit təsirləri ilə əlaqələndirir; əmsallar digər model dəyişənləri sabit saxlanarkən müvafiq dəyişənlə FRF proxy-si arasındakı istiqaməti və xətti əlaqənin böyüklüyünü təmsil edir.
Mənbədə verilən Tənlik 1:
\[ FRF=\alpha+\beta_1FS+\beta_2FT+\beta_3DP+\beta_4Size+\beta_5Big4+\gamma_{industry}+\delta_{year}+\varepsilon \]
\(FRF\), asılı dəyişən olan mütləq discretionary accruals əsaslı maliyyə hesabatı saxtakarlığı proxy-sidir.
\(\alpha\), model sabitidir.
\(\beta_1\), maliyyə sabitliyi təzyiqi FS-nin əmsalıdır.
\(\beta_2\), maliyyə hədəfi təzyiqi FT-nin əmsalıdır.
\(\beta_3\), borc təzyiqi DP-nin əmsalıdır.
\(\beta_4\), firma ölçüsünün əmsalıdır.
\(\beta_5\), Big4 dummy dəyişəninin əmsalıdır.
\(\gamma_{industry}\), sənaye sabit təsirlərini təmsil edir.
\(\delta_{year}\), il sabit təsirlərini təmsil edir.
\(\varepsilon\), model tərəfindən izah edilməyən digər təsirləri əhatə edən xəta terminidir.
Bu model logistik reqressiya deyil. Buna görə əmsallar odds ratio və ya “saxtakarlıq ehtimalı neçə dəfə artdı?” şəklində şərh edilə bilməz. Asılı dəyişən davamlı FRF proxy-sidir.
Məlumatların ilkin emalı və kənar dəyər nəzarəti
Tədqiqat başlanğıcda 327 şirkəti yeddi il ərzində izləyərək 2.289 firma-il müşahidəsi yaratmışdır. Natamam məlumatı olan firmaların seçməyə daxil edilmədiyi bildirilir.
Mənbə normallıq qiymətləndirməsində Kolmogorov–Smirnov və ya Shapiro–Wilk testindən istifadə etməmişdir. Böyük müşahidə sayı səbəbindən dəyişənlərin əyrilik və basıqlıq dəyərlərinə baxılmış; hədlər |əyrilik| ≤ 2 və |basıqlıq| ≤ 7 kimi tətbiq edilmişdir.
| Dəyişən | Əvvəl N | Əvvəl əyrilik | Əvvəl basıqlıq | Sonra N | Sonra əyrilik | Sonra basıqlıq |
|---|---|---|---|---|---|---|
| FRF | 2.289 | 16,642 | 422,004 | 2.190 | 1,917 | 4,487 |
| FS | 2.289 | −44,739 | 2075,467 | 2.190 | −0,487 | 6,044 |
| FT | 2.289 | −5,540 | 132,901 | 2.190 | −0,266 | 6,187 |
| DP | 2.289 | 8,477 | 106,354 | 2.190 | 0,880 | 3,226 |
| Size | 2.289 | −0,904 | 2,542 | 2.190 | −0,902 | 2,647 |
| Big4 | 2.289 | 0,481 | −1,770 | 2.190 | 0,457 | −1,792 |
Box-plot təhlilində 99 kənar müşahidə müəyyən edilərək çıxarılmışdır. Mənbənin tətbiq etdiyi əyrilik/basıqlıq hədlərinə görə təmizləmədən sonra bütün dəyişənlər öz müəyyən edilmiş sərhədləri daxilində qalmışdır.
Mənbə mətni bu prosesi “multivariate normality” qiymətləndirməsi daxilində təsvir edir; lakin dərc edilmiş cədvəl dəyişənlər üzrə əyrilik və basıqlıq dəyərlərini göstərir. Ayrı çoxdəyişənli normallıq statistikası bildirilməmişdir.
Sektor bölgüsü
| Sektor | Firma-il müşahidəsi |
|---|---|
| Səhiyyə | 84 |
| Əsas materiallar | 371 |
| Nəqliyyat və logistika | 84 |
| Texnologiya | 21 |
| Əsas istehlak malları | 399 |
| Sənaye | 168 |
| Enerji | 287 |
| İxtiyari istehlak | 434 |
| İnfrastruktur | 175 |
| Daşınmaz əmlak | 266 |
| İlkin cəm | 2.289 |
| Çıxarılan kənar müşahidə | −99 |
| Yekun analiz müşahidəsi | 2.190 |
Sektor cədvəlindəki rəqəmlər kənar müşahidələr çıxarılmadan əvvəlki bölgünü göstərir. Mənbə çıxarılan 99 müşahidənin sektorlar üzrə yekun bölgüsünü ayrıca vermir.
Təsviri statistika
| Dəyişən | Minimum | Maksimum | Orta | Standart sapma |
|---|---|---|---|---|
| FRF | 0 | 0,496 | 0,080 | 0,079 |
| FS | −1,084 | 0,907 | 0,044 | 0,161 |
| FT | −0,541 | 0,458 | 0,028 | 0,088 |
| DP | 0,003 | 1,923 | 0,472 | 0,231 |
| Size | 0 | 18,922 | 13,570 | 2,117 |
| Big4 | 0 | 1 | 0,039 | 0,488 |
FRF-nin 0,080 orta dəyəri mütləq DAC proxy-sinin orta böyüklüyünü ifadə edir; “şirkətlərin %8-i saxtakarlıq etmişdir” demək deyil.
DP ortalaması 0,472 kimi bildirilmişdir. Bu, mənbədə istifadə olunan borc təzyiqi proxy-sinin orta dəyəridir.
Big4 üçün mənbə ortalamanı 0,039 verir və mətndə bunu təxminən %3,9 Big Four auditi kimi şərh edir. Lakin eyni cədvəldə standart sapma 0,488 və əyrilik 0,457-dir. Big4 0/1 dəyişəni olduğuna görə bu dəyərlərin hamısı riyazi baxımdan eyni bölgü ilə uyğun görünmür. Xam məlumat olmadan hansı dəyərin yazı xətası olduğunu müəyyən etmək mümkün deyil; buna görə dəyərlər mənbədə yazıldığı kimi ötürülmüşdür.
Korrelyasiya cədvəli nə göstərir?
Mənbədə bildirilən ən yüksək dəyişənlərarası korrelyasiya Size ilə Big4 arasında r = 0,344-dir. Mənbə 0,80 həddindən xeyli aşağı olduğuna görə multikolinearlığın nəzərəçarpan problem olmadığını şərh edir.
FRF ilə FS korrelyasiyası 0,036; FRF ilə FT −0,080; FRF ilə DP 0,158; FRF ilə Size −0,141; FRF ilə Big4 −0,039 kimi bildirilmişdir. Korrelyasiya təkbaşına digər dəyişənlər nəzarətdə saxlandıqdan sonrakı reqressiya nəticəsi ilə eyni deyil.
Tədqiqatın Metodu və Nəticələri
Çoxsaylı xətti reqressiya nəticələri
| Dəyişən | β | Standart xəta | Mənbə p dəyəri | Hipotez nəticəsi |
|---|---|---|---|---|
| Sabit | 0,139 | 0,012 | 0,000 | — |
| Maliyyə sabitliyi təzyiqi, FS | 0,034 | 0,010 | 0,001 | H1 dəstəkləndi |
| Maliyyə hədəfi təzyiqi, FT | −0,017 | 0,021 | 0,401 | H2 dəstəklənmədi |
| Borc təzyiqi, DP | 0,064 | 0,008 | 0,000 | H3 dəstəkləndi |
| Firma ölçüsü, Size | −0,008 | 0,001 | 0,000 | Nəzarət dəyişəni |
| Big4 | 0,003 | 0,004 | 0,350 | Nəzarət dəyişəni |
Mənbədə p = 0,000 şəklində göstərilən dəyərlər ədədi proqram çıxışı formasıdır; bunlar həqiqi riyazi ehtimalın tam sıfır olması demək deyil. Mənbə cədvəl dəyəri dəyişdirilmədən qorunmuşdur.
Modeldə sənaye sabit təsirləri və il sabit təsirləri istifadə edilmişdir. R² = 0,098, düzəldilmiş R² = 0,090, F statistikası = 11,778 və mənbədə model p dəyəri 0,000 verilmişdir. Yekun N = 2.190-dır.
R² = 0,098 nə deməkdir?
R² modeldəki izahedici dəyişənlərin asılı dəyişəndəki seçmə daxilində dəyişkənliyin nə qədərini birlikdə izah etdiyini göstərir. Mənbədə R² = 0,098 olduğuna görə model FRF proxy-sindəki ümumi seçmə variasiyasının təxminən %9,8-ni izah edir.
Düzəldilmiş R² = 0,090-dır. Düzəldilmiş R² modelə əlavə olunan dəyişənlərin sayını da nəzərə alaraq izah gücünü daha mühafizəkar şəkildə qiymətləndirir.
Bu dəyərlər “model %90,2 səhvdir” və ya “saxtakarlıqların yalnız %9,8-i baş verib” demək deyil. R² təsnifat dəqiqliyi və ya həqiqi saxtakarlıq nisbəti deyil.
H1: Maliyyə sabitliyi təzyiqinin nəticəsi
FS üçün β = 0,034 və p = 0,001 tapılmışdır. Modeldəki digər dəyişənlər və sabit təsirlər nəzarətdə saxlandıqda FS proxy-sinin artımı daha yüksək FRF proxy dəyəri ilə müsbət əlaqəlidir. H1 dəstəklənmişdir.
Mənbə bu nəticəni şirkətlərin investorlar qarşısında sabit artım görüntüsü vermə təzyiqi altında maliyyə hesabatvermə mülahizəsindən daha çox istifadə edə bilməsi ilə şərh edir.
Lakin FS-nin birbaşa menecerin psixoloji təzyiqini ölçmədiyi unudulmamalıdır; dəyişən aktiv dəyişimi nisbəti ilə əməli şəkildə müəyyən edilmişdir.
H2: Maliyyə hədəfi təzyiqinin nəticəsi
FT üçün β = −0,017 və p = 0,401 tapılmışdır. Əmsal mənfi olsa da statistik olaraq əhəmiyyətli deyil. H2 dəstəklənməmişdir.
Mənbə müxtəlif sektorlarda performans hədəflərinin eyni şəkildə müəyyən edilməməsini və ROA kimi göstəricilərin hər sektorda idarəetmə təzyiqini eyni dərəcədə əks etdirməməsini mümkün izahlardan biri kimi müzakirə edir.
Tədqiqat dövrü 2015–2021-dir və COVID-19 pandemiyası dövrün sonuna təsadüf edir. Müəlliflər pandemiya zamanı bəzi şirkətlərin aqressiv maliyyə hədəflərindən daha çox biznesin davamlılığına üstünlük vermiş ola biləcəyini müzakirə edirlər. Bu, mənbənin müzakirə şərhidir; model daxilində ayrıca COVID səbəbiyyət testi deyil.
H3: Borc təzyiqinin nəticəsi
DP üçün β = 0,064 və mənbədə p = 0,000 bildirilmişdir. Borc təzyiqi proxy-si artdıqca FRF proxy-si də daha yüksək tapılmışdır. H3 dəstəklənmişdir.
Mənbə bu nəticəni borc müqavilələrini yerinə yetirmək, kreditorlara güclü maliyyə profili göstərmək və xarici maliyyələşmə şərtlərini qorumaq üçün idarəetmə üzərində təzyiqin artması ilə əlaqələndirir.
0,064 əmsalı “borc %1 artdıqda saxtakarlıq %6,4 artır” demək deyil. Dəyişənlərin müəyyən edildiyi miqyaslarda xətti reqressiya əmsalıdır və asılı dəyişən mütləq DAC proxy-sidir.
Firma ölçüsü və Big4 nəzarət nəticələri
Firma ölçüsü üçün β = −0,008 və mənbə p = 0,000-dır. Mənbə daha böyük firmaların daha güclü bazar və maraqlı tərəf nəzarətinə məruz qalmasının FRF proxy-sinin aşağı olması ilə əlaqəli ola biləcəyini şərh edir.
Big4 əmsalı β = 0,003 və p = 0,350-dir; statistik olaraq əhəmiyyətli deyil. Bu tədqiqat çərçivəsində Big Four audit dummy-si ilə FRF proxy-si arasında əhəmiyyətli müstəqil əlaqə tapılmamışdır.
Şəriətə Uyğun Firmalarda Maliyyə Hesabatı Saxtakarlığı Daha Aşağıdırmı?
Bu seçmədə Şəriətə uyğun firmaların orta FRF proxy-si 0,079, Şəriətə uyğun olmayan firmaların isə 0,082 olduğuna görə ədədi orta bir qədər aşağıdır; lakin fərq yalnız −0,003 və p = 0,454-dür, buna görə tədqiqat Şəriətə uyğun firmalarda maliyyə hesabatı saxtakarlığı göstəricisinin statistik olaraq daha aşağı olduğunu təsdiqləməmiş və H4-ü rədd etmişdir.
| Dəyişən | Şəriətə uyğun | Şəriətə uyğun olmayan | Fərq | Mənbə p dəyəri | Hipotez |
|---|---|---|---|---|---|
| FRF | 0,079 | 0,082 | −0,003 | 0,454 | H4 dəstəklənmədi |
| FS | 0,052 | 0,025 | 0,027 | 0,003 | H5 dəstəkləndi |
| FT | 0,038 | 0,001 | 0,037 | 0,000 | H6 dəstəkləndi |
| DP | 0,420 | 0,617 | −0,197 | 0,000 | H7 dəstəkləndi |
| Müşahidə sayı | 1.609 | 581 | — | — | Cəmi 2.190 |
H5: Maliyyə sabitliyi təzyiqi fərqi
Şəriətə uyğun firmalarda FS ortalaması 0,052, digər firmalarda 0,025-dir. Fərq 0,027 və p = 0,003-dür. H5 dəstəklənmişdir.
Mənbə bu nəticəni Şəriətə uyğun firmaların maliyyələşmə seçimləri, Şəriətə uyğunluğu qoruma ehtiyacı, investor gözləntiləri və reputasiya öhdəlikləri kontekstində müzakirə edir. Bu izahlar müəlliflərin nəzəri şərhidir; t-testi bu mexanizmlərin hər birini ayrıca birbaşa ölçməmişdir.
H6: Maliyyə hədəfi təzyiqi fərqi
Şəriətə uyğun firmalarda FT ortalaması 0,038, digər firmalarda 0,001-dir. Fərq 0,037 və mənbədə p = 0,000-dır. H6 dəstəklənmişdir.
Mənbə Şəriətə uyğun firmaların həm rəqabətli maliyyə performansı gözləntilərini, həm də Şəriət prinsiplərinə uyğunluq tələblərini qarşılamağa çalışmasının maliyyə hədəfi təzyiqi ilə əlaqəli ola biləcəyini müzakirə edir.
H7: Borc təzyiqi fərqi
Şəriətə uyğun firmalarda DP ortalaması 0,420, digər firmalarda 0,617-dir. Fərq −0,197 və mənbədə p = 0,000-dır. H7 dəstəklənmişdir.
Mənbə hipotezlərin hazırlanması bölməsində Şəriətə uyğun firmalarda faiz əsaslı borc istifadəsinə dair seçim məhdudiyyətlərini, sukuk və Şəriətə uyğun müqavilələr kimi alternativ maliyyələşmə strukturlarını nəzəri əsas kimi istifadə edir.
Bu nəticə “Şəriətə uyğun firmalar heç borc istifadə etmir” demək deyil. Tədqiqatda ölçülən orta DP dəyəri 0,420-dir; sadəcə müqayisə qrupunun 0,617 ortalamasından aşağıdır.
Tədqiqatın dəstəklədiyi nəticələr
- Maliyyə sabitliyi təzyiqi proxy-si FRF proxy-si ilə müsbət və əhəmiyyətli əlaqəlidir: β = 0,034; p = 0,001.
- Borc təzyiqi proxy-si FRF proxy-si ilə müsbət və əhəmiyyətli əlaqəlidir: β = 0,064; mənbədə p = 0,000.
- Maliyyə hədəfi təzyiqi FRF proxy-si ilə əhəmiyyətli əlaqə göstərməmişdir: β = −0,017; p = 0,401.
- Şəriətə uyğun və Şəriətə uyğun olmayan firmaların FRF proxy ortalamaları arasındakı −0,003 fərq əhəmiyyətli deyil: p = 0,454.
- Şəriətə uyğun firmalarda FS və FT ortalamaları əhəmiyyətli dərəcədə daha yüksəkdir.
- Şəriətə uyğun firmalarda DP ortalaması əhəmiyyətli dərəcədə daha aşağıdır.
- Firma ölçüsü FRF proxy-si ilə mənfi və əhəmiyyətli əlaqəlidir; Big4 nəzarət dəyişəni əhəmiyyətli deyil.
Tədqiqatın dəstəkləmədiyi nəticələr
- Tədqiqat hansı şirkətin hüquqi və ya məhkəmə mühasibatlığı baxımından qəti saxtakarlıq etdiyini müəyyən etmir.
- FRF ortalamasının 0,080 olması “firmaların %8-i saxtakarlıq edib” demək deyil.
- Reqressiya əmsalları saxtakarlıq ehtimalındakı faiz dəyişməsi və ya odds ratio deyil.
- Şəriətə uyğun firmalarda maliyyə hesabatı saxtakarlığının statistik olaraq daha aşağı olduğu göstərilməmişdir; H4 dəstəklənməmişdir.
- Şəriət prinsiplərinin təkbaşına saxtakarlığın qarşısını aldığı sübut edilməmişdir.
- Maliyyə təzyiqinin saxtakarlığa eksperimental olaraq səbəb olduğu sübut edilməmişdir; tədqiqat müşahidə xarakterli firma-il məlumatlarından istifadə edir.
- Discretionary accruals-ın hamısının saxta mühasibat olduğu nəticəsi çıxarıla bilməz; dəyişən tədqiqatda saxtakarlıq riskinin/proxy-sinin empirik təmsilçisidir.
Mənbə nəticə bölməsində mühüm şərh sərhədi
Mənbə nəticə bölməsində Şəriətə uyğun firmaların daha aşağı borc təzyiqinin daha aşağı saxtakarlıq meylini göstərə biləcəyini və Şəriət idarəetmə çərçivəsinin azaldıcı mexanizm kimi işləyə biləcəyini bildirir. Lakin Cədvəl 7-də birbaşa FRF fərqi p = 0,454 ilə əhəmiyyətli deyil. Buna görə Şəriət idarəetməsinin FRF-ni qəti və statistik olaraq azaltdığı nəticəsi bu tədqiqatın H4 testi ilə dəstəklənmir.
Eyni şəkildə borc təzyiqində qrup fərqinin özü əhəmiyyətlidir: DP üçün −0,197 və mənbədə p = 0,000. “Əhəmiyyətli olmayan fərq” ifadəsi borc təzyiqi fərqinə deyil, FRF-nin −0,003 qrup fərqinə tətbiq edilməlidir.
Tədqiqatın əsas məhdudiyyətləri
FRF proxy məhdudiyyəti: Maliyyə hesabatı saxtakarlığı birbaşa təsdiqlənmiş hadisələrlə deyil, discretionary accruals-ın mütləq dəyəri ilə təmsil olunur. Buna görə ölçülən anlayışla həqiqi saxtakarlıq hadisəsi eyni deyil.
İstiqamət məlumatının itməsi: Mütləq DAC istifadəsi yuxarı və aşağı istiqamətli mənfəət idarəçiliyini eyni böyüklük oxunda birləşdirir.
Modified Jones təkrar istehsal oluna bilməsi: Mənbə DAC əlaqəsində \(NDAC_{it}\) terminindən istifadə edir, lakin NDAC-nin tam qiymətləndirmə tənliyini bildirmir. Bu çatışmazlıq oxucunun yalnız məqalə mətnindən istifadə edərək eyni discretionary accruals hesablamasını başdan sona təkrar etməsini çətinləşdirir.
ISSI proxy məhdudiyyəti: Mənbənin öz məhdudiyyət bölməsinə görə ISSI üzvlüyü mövcud Şəriət seçim qaydalarına uyğunluğu göstərir; mütləq və ya ideal Şəriət uyğunluğunu təmsil etmir.
Müşahidə dizaynı: Şirkətlər təsadüfi şəkildə fərqli maliyyə təzyiqi şərtlərinə təyin edilmədiyi üçün reqressiya əlaqələri eksperimental səbəbiyyət sübutu deyil.
Modelin izah gücü: R² = 0,098-dir. Mənbə yalnız təzyiq ölçüsünə fokuslanır; fürsət, rasionallaşdırma, capability və ya digər idarəetmə amillərinin hamısını eyni modeldə sınaqdan keçirmir.
Kənar dəyər təmizlənməsi: 99 firma-il müşahidəsi box-plot qiymətləndirməsi ilə çıxarılmışdır. Mənbə bu müşahidələrin şirkət və illər üzrə bölgüsünü ətraflı vermir.
Yekun panel balansı: Başlanğıcdakı 327 şirkət × 7 illik məlumat balanslı panel kimi təsvir edilsə də, 99 müşahidə çıxarıldıqdan sonra yekun 2.190 müşahidənin hələ də balanslı panel olub-olmadığı açıqlanmamışdır.
Big4 təsviri məlumat uyğunsuzluğu: Big4-ün 0/1 dəyişəni olduğu bildirildiyi halda orta 0,039, standart sapma 0,488 və əyrilik 0,457 birlikdə bildirilmişdir. Xam məlumat olmadığından hansı rəqəmin səhv ola biləcəyini müəyyən etmək mümkün deyil.
Gələcək tədqiqat təklifi
Mənbə gələcək tədqiqatların maliyyə hesabatı saxtakarlığını yalnız təzyiq amilləri ilə izah etməməli; maliyyə olmayan və idarəetmə ilə əlaqəli dəyişənləri də modelə daxil etməklə daha geniş çərçivə qurmalı olduğunu bildirir.
Bundan əlavə, ISSI üzvlüyünə əsaslanan ikili Şəriət təsnifatından kənarda daha əhatəli uyğunluq ölçülərinin istifadə edilməsi Şəriət idarəetməsi ilə maliyyə hesabatvermə davranışı arasındakı əlaqənin daha ətraflı qiymətləndirilməsini təmin edə bilər. Bu ifadə mənbənin öz məhdudiyyət və gələcək tədqiqat istiqamətini izah edir; mövcud tədqiqatın yeni nəticəsi deyil.
Mənbə və Metod Qeydi
Orijinal tədqiqat: The Effect of Financial Pressure on Financial Reporting Fraud: Insights from Sharia and Non-Sharia Firms.
Müəlliflər: Rustam Hanafi, Sutapa, Maya Indriastuti, Luluk Muhimatul Ifada.
Müəllif sırası: Mənbə PDF və rəsmi jurnal qeydindəki sıra qorunmuşdur.
Bərabər töhfə: Mənbə PDF-də bərabər töhfə/birgə birinci müəlliflik bəyanı görünmür.
Məsul müəllif: Rustam Hanafi.
Qurum: Department of Accounting, Faculty of Economics, Universitas Islam Sultan Agung, Semarang, Indonesia.
Jurnal: Accounting Analysis Journal.
Nəşriyyatçı: UNNES; jurnal Universitas Negeri Semarang çərçivəsində nəşr olunur.
Cild / nömrə / səhifələr: Volume 14, Number 3, 224–234.
Buraxılış ili: 2025.
Article ID: 35290.
DOI: 10.15294/aaj.v14i3.35290.
Göndərilmə tarixi: 19 Oktyabr 2025.
Reviziya tarixi: 29 Noyabr 2025.
Qəbul tarixi: 28 Aprel 2026.
Məqaləyə məxsus nəşr tarixi: 5 May 2026.
Biblioqrafik tarix qeydi: Məqalə Volume 14 No. 3 (2025) daxilində yer alır. Rəsmi buraxılış səhifəsi buraxılışın nəşr tarixini 5 Noyabr 2025 göstərdiyi halda, məqalənin reviziya, qəbul və məqaləyə məxsus nəşr tarixi bundan sonradır. Bu metadata xronologiyası Verianla tərəfindən səssizcə uzlaşdırılmamışdır.
Mənbə növü: Resenziyalı, empirik, kəmiyyət müşahidə tədqiqat məqaləsi; ikincil şirkət maliyyə məlumatları və firma-il panel quruluşundan istifadə edir.
Resenziya: Accounting Analysis Journal-ın rəsmi siyasəti tədqiqat məqalələrinin ən azı iki ekspert tərəfindən double-blind peer review prosesindən keçirildiyini bildirir.
Preprint statusu: Mənbə PDF və rəsmi məqalə qeydində bu tədqiqat üçün ayrıca preprint versiyası göstərilmir.
Lisenziya: Creative Commons Attribution 4.0 International, CC BY 4.0.
Maliyyələşmə: Mənbə PDF-də ayrıca maliyyələşmə bəyanı görünmür.
Maraqlar toqquşması: Mənbə PDF-də ayrıca maraqlar toqquşması bəyanı görünmür.
Məlumatların əlçatanlığı: Mənbə PDF-də ayrıca məlumat əlçatanlığı bəyanı görünmür. Tədqiqat məlumatları IDX və ISSI çərçivəsində açıq şirkət məlumatlarına əsaslanır; lakin mənbə ayrıca təkrar istehsal məlumat faylı bağlantısı vermir.
CRediT / müəllif töhfələri: Mənbə PDF-də ayrıca CRediT və ya ətraflı müəllif töhfələri bölməsi görünmür.
Süni intellekt istifadəsi bəyanı: Müəlliflər məqalə hazırlanarkən ChatGPT-dən yalnız dil redaktəsi və aydınlığı artırmaq məqsədilə istifadə edildiyini; məzmun, şərh və nəticələrə görə müəlliflərin tam məsuliyyət daşıdığını bildirirlər.
İnsan/heyvan iştirakçısı: Tədqiqat insan iştirakçılardan sorğu və ya eksperiment məlumatı toplamır; açıq/ikincil şirkət maliyyə məlumatlarını təhlil edir.
Tədqiqat dövrü: 2015–2021.
İlkin seçmə: 327 qeyri-maliyyə şirkəti × 7 il = 2.289 firma-il müşahidəsi.
Kənar dəyər əməliyyatı: Box-plot təhlili ilə 99 kənar müşahidə çıxarılmışdır.
Yekun analiz seçməsi: 2.190 firma-il müşahidəsi.
Şəriətə uyğun qrup: 1.609 müşahidə.
Şəriətə uyğun olmayan qrup: 581 müşahidə.
Şəriət təsnifatı: ISSI üzvlüyündən istifadə edilmişdir; ISSI daxilində olanlar 1, ISSI xaricində qalanlar 0 kimi kodlaşdırılmışdır.
Asılı dəyişən: Financial Reporting Fraud (FRF), Modified Jones yanaşmasına əsaslanan discretionary accruals-ın mütləq dəyəri ilə təmsil olunan proxy.
Əsas müstəqil dəyişənlər: Maliyyə sabitliyi təzyiqi (FS), maliyyə hədəfi təzyiqi (FT), borc təzyiqi (DP).
Nəzarət dəyişənləri: Firma ölçüsü, Big4 audit dummy-si, sənaye sabit təsirləri və il sabit təsirləri.
Statistik metodlar: Təsviri statistika, korrelyasiya təhlili, çoxsaylı xətti reqressiya və Şəriət/Şəriət dışı qrupları müqayisə etmək üçün müstəqil seçmələr t-testi.
Normallıq/məlumat təmizləmə yanaşması: Mənbə |əyrilik| ≤ 2 və |basıqlıq| ≤ 7 hədlərindən istifadə etmiş, 99 kənar müşahidə çıxarıldıqdan sonra dəyişənlərin bu hədləri ödədiyini bildirmişdir.
Əsas reqressiya nəticəsi: FS və DP müsbət və əhəmiyyətlidir; FT əhəmiyyətli deyil. Size mənfi və əhəmiyyətlidir; Big4 əhəmiyyətli deyil.
Əsas qrup müqayisəsi: Şəriətə uyğun firmalarda FRF ortalaması daha aşağı görünsə də fərq əhəmiyyətli deyil; FS və FT daha yüksək, DP isə əhəmiyyətli dərəcədə daha aşağıdır.
FRF şərh sərhədi: FRF təsdiqlənmiş saxtakarlıq halı deyil. Absolute discretionary accruals əsaslı empirik proxy-dir. Bu fərq nəticələrin şərhində qorunmalıdır.
Modified Jones təkrar istehsal qeydi: Mənbə TAC və DAC formullarını verir, lakin \(NDAC_{it}\)-nin tam Modified Jones qiymətləndirmə tənliyini dərc etmir; buna görə çatışmayan tənlik Verianla tərəfindən kənardan əlavə edilməmişdir.
Big4 məlumat qeydi: Mənbə Big4 üçün orta 0,039, standart sapma 0,488 və əyrilik 0,457 bildirir. Dəyişənin 0/1 olduğu nəzərə alındıqda bu dəyərlərin hamısı riyazi olaraq eyni bölgü ilə uyğun görünmür; xam məlumat olmadan düzəliş etmək mümkün deyil.
H4 şərh sərhədi: Şəriətə uyğun və Şəriətə uyğun olmayan firmalar arasındakı FRF fərqi p = 0,454-dür və statistik olaraq əhəmiyyətli deyil. Bu tədqiqat Şəriətə uyğunluğun FRF-ni qəti şəkildə azaltdığını göstərmir.
Səbəbiyyət sərhədi: Tədqiqat müşahidə xarakterli firma-il məlumatlarından istifadə edir. Reqressiyadakı müsbət və ya mənfi əmsallar təkbaşına eksperimental səbəb-nəticə sübutu deyil.
Şərh yazın
E-poçt ünvanınız yayımlanmayacaq. Məcburi sahələr * ilə işarələnib