


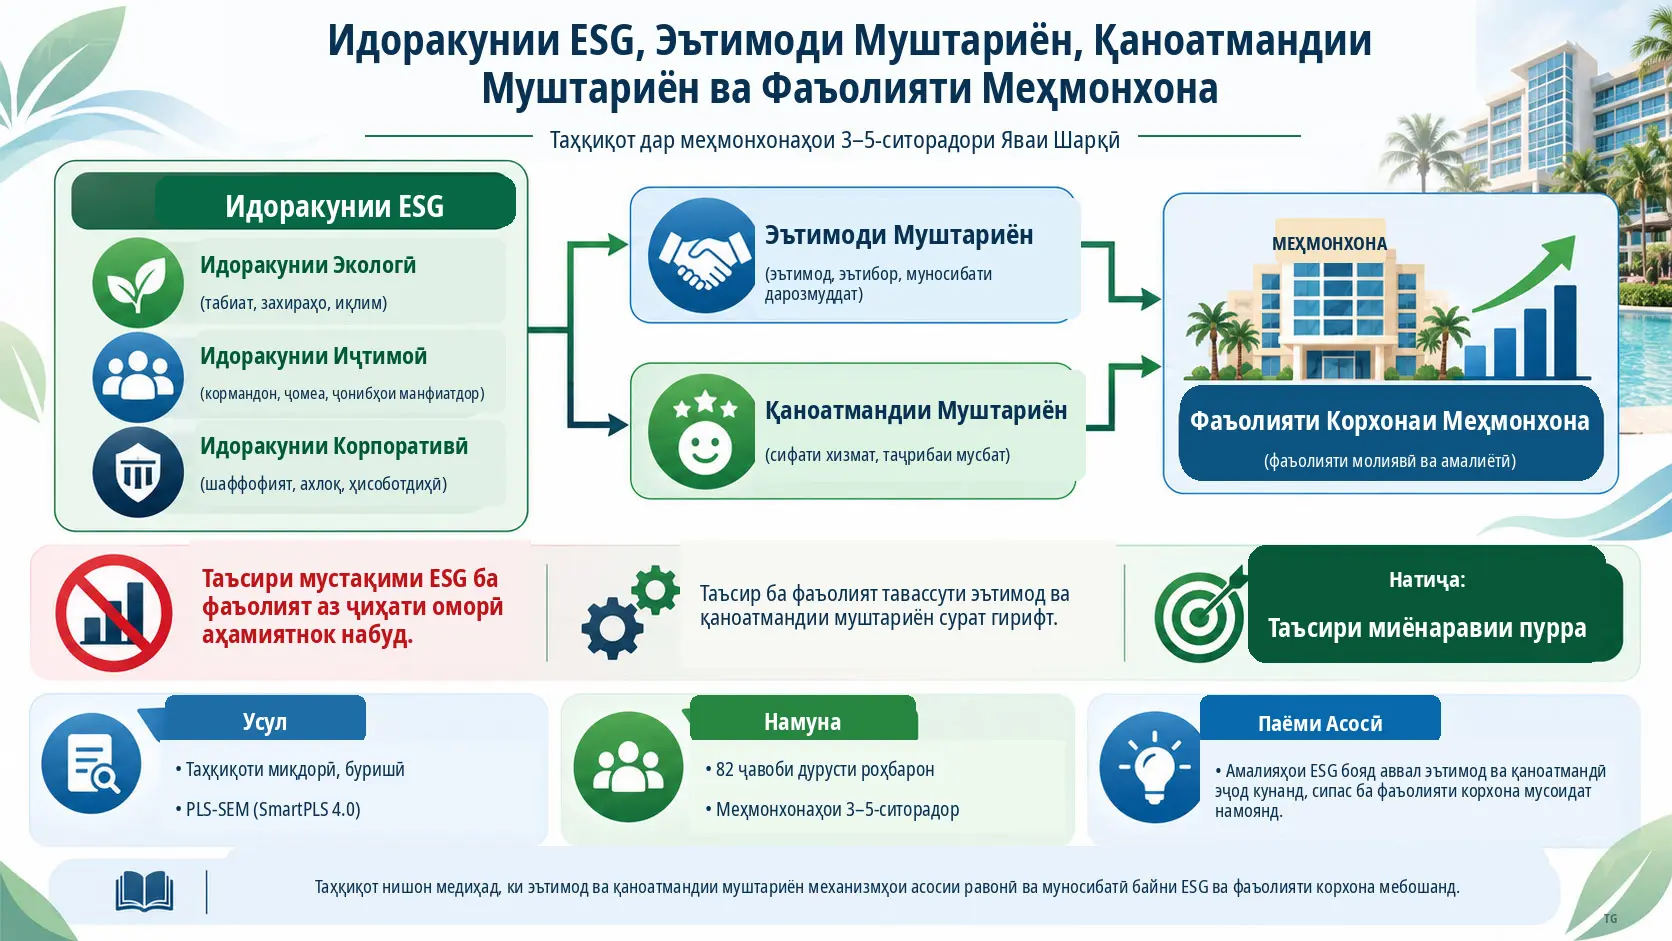
Идоракунии экологӣ, иҷтимоӣ ва корпоративӣ (Environmental, Social, and Governance; ESG) равиши идоракунӣ мебошад, ки таъсирҳои экологии ташкилот, муносибатҳои он бо кормандон ва ҷомеа, инчунин унсурҳои идоракунӣ ба монанди шаффофият, ҳисоботдиҳӣ ва идоракунии ахлоқиро ба фаъолияти стратегӣ ва амалиётии ташкилот ворид мекунад. Ин таҳқиқот баррасӣ кардааст, ки идоракунии ESG дар меҳмонхонаҳои се-панҷситорадори минтақаи Яваи Шарқии Индонезия бо фаъолияти корхона чӣ гуна алоқаманд аст ва оё ин робита тавассути эътимоди муштариён ва қаноатмандии муштариён сурат мегирад ё не. Ҷомеаи ҳадафи таҳқиқот 103 меҳмонхона буд; ҳамаи меҳмонхонаҳо ба иштирок даъват шуданд ва 82 ҷавоби дурусти пурсиш, ки аз мудирони кулл ва роҳбарони меҳмонхонаҳо гирифта шуданд, бо истифода аз SmartPLS 4.0 ва усули Partial Least Squares Structural Equation Modeling (PLS-SEM) таҳлил гардиданд.
Натиҷаҳо нишон доданд, ки идоракунии экологӣ, иҷтимоӣ ва корпоративӣ ҳам бо эътимоди муштариён ва ҳам бо қаноатмандии муштариён робитаи мусбат ва аз ҷиҳати оморӣ аҳамиятнок дорад. Коэффисиенти роҳ аз эътимоди муштариён ба фаъолияти корхонаи меҳмонхона β = 0,457; коэффисиенти роҳ аз қаноатмандии муштариён ба фаъолият бошад β = 0,460 аст ва ҳар ду робита дар сатҳи p < 0,001 аҳамиятноканд.
Баръакс, роҳи мустақим аз идоракунии экологӣ ба фаъолият β = 0,053 ва p = 0,576; аз идоракунии иҷтимоӣ ба фаъолият β = 0,037 ва p = 0,701; аз идоракунии корпоративӣ ба фаъолият β = 0,094 ва p = 0,282 муайян шудааст. Ин се роҳи мустақим аз ҷиҳати оморӣ аҳамиятнок нестанд. Аммо ҳамаи шаш роҳи ғайримустақиме, ки тавассути эътимоди муштариён ва қаноатмандии муштариён санҷида шудаанд, аҳамиятноканд. Муаллифон ин намунаи натиҷаҳоро чунин шарҳ медиҳанд, ки дар робитаи байни абъоди ESG ва фаъолияти корхонаи меҳмонхона эътимоди муштариён ва қаноатмандии муштариён миёнаравии пурра анҷом медиҳанд.
Ин натиҷаро ба шакли «ESG дар ҳеҷ шароит мустақиман ба фаъолияти корхона таъсир намерасонад» умумӣ кардан дуруст нест. Таҳқиқот ба маълумоти буришие такя мекунад, ки дар як лаҳзаи замон ҷамъоварӣ шудааст; он озмоиши таҷрибавӣ ё longitudinal-и сабабият нест. Илова бар ин, эътимоди муштариён ва қаноатмандии муштариён мустақиман аз худи муштариён чен карда нашуда, балки аз рӯйи ҷавобҳои роҳбарон ба пурсишномаи сохторёфта арзёбӣ шудаанд. Аз ин рӯ, натиҷаҳо бояд дар доираи намунаи меҳмонхонаҳои Яваи Шарқӣ ва модели ченкунии истифодашуда тафсир карда шаванд.
Масъалаи асосии таҳқиқот чист?
Бо вуҷуди он ки адабиёти фаровоне вуҷуд дорад, ки нишон медиҳад амалияҳои ESG метавонанд бо фаъолияти корхона алоқаманд бошанд, дар бахши хизматрасонӣ камтар равшан аст, ки ин робита тавассути кадом механизмҳои равонӣ ва муносибатӣ зуҳур мекунад. Муштариёни меҳмонхона пеш аз харидани хизматрасонӣ дар бораи сифати хизмат, ӯҳдадории воқеии корхона ба устуворӣ ё рафтори ахлоқии он маълумоти пурра надоранд. Аз ин рӯ, таҳқиқот меомӯзад, ки амалияҳои ESG метавонанд на танҳо тавассути канали хароҷот ё амалиёт, балки бо тағйир додани дарки муштариён дар бораи корхона низ бо фаъолият алоқаманд бошанд.
Модели асосии таҳқиқот се абъоди ESG-ро ҳамчун тағйирёбандаҳои ҷудогона баррасӣ мекунад: идоракунии экологӣ, идоракунии иҷтимоӣ ва идоракунии корпоративӣ. Аввал робитаи ин се абъод бо эътимоди муштариён ва қаноатмандии муштариён, сипас робитаи ин ду миёнарав бо фаъолияти корхонаи меҳмонхона санҷида шудааст. Ҳамчунин роҳҳои мустақим аз абъоди ESG ба фаъолият санҷида шудаанд, то муайян гардад, ки оё робита бидуни миёнаравҳо низ идома меёбад ё не.
Назарияи Сигнал Дар Ин Таҳқиқот Чиро Шарҳ Медиҳад?
Назарияи сигнал (Signaling Theory) чаҳорчӯбаи назариявиест, ки шарҳ медиҳад дар шароити асимметрияи иттилоотӣ, вақте як тараф нисбат ба тарафи дигар маълумоти бештар дорад, сигналҳои мушоҳидашаванда ва боэътимод метавонанд номуайяниро коҳиш диҳанд. Дар ин таҳқиқот амалияҳои ESG-и меҳмонхона ҳамчун «сигнал» ва муштарӣ ҳамчун тарафе, ки ин сигналро тафсир мекунад, баррасӣ мешаванд; вақте масъулияти экологӣ, амалияҳои иҷтимоӣ ва идоракунии шаффоф аз ҷониби муштариён ҳамчун нишондиҳандаи эътимоднокӣ ва масъулият дарк мешаванд, интизор меравад эътимод ва қаноатмандии муштариён тақвият ёфта, онҳо бо фаъолияти корхона алоқаманд шаванд.
Асимметрияи иттилоотӣ чӣ маъно дорад?
Корхонаи меҳмонхона дар бораи амалиёт, меъёрҳои ахлоқӣ, амалияҳои экологӣ ва сиёсати кормандонаш нисбат ба муштарӣ маълумоти бештар дорад. Муштарӣ пеш аз харидани хизматрасонӣ на ҳамеша метавонад мустақиман бинад, ки корхона воқеан то чӣ андоза масъулиятнок аст. Ин фарқи иттилоотӣ масъалаи асимметрияи иттилоотӣ дар Назарияи сигнал мебошад.
Мувофиқи равиши назариявии таҳқиқоти манбаъ, амалияҳое чун сарфаи энергия ва об, коҳиши партовҳо, беҳбудии кормандон, ҳамкорӣ бо ҷомеа, шаффофият, ҳисоботдиҳӣ ва идоракунии ахлоқӣ метавонанд ба муштарӣ дар бораи арзишҳои корхона сигнал диҳанд. Барои он ки сигнал барои корхона арзиш эҷод кунад, танҳо иҷро шудани он кофӣ нест; он бояд аз ҷониби ҷонибҳои манфиатдор дида ва ба таври боэътимод тафсир карда шавад.
Идоракунии экологӣ чист?
Дар таҳқиқот идоракунии экологӣ тавассути сиёсати идоракунии партовҳо, истифодаи энергияи барқароршаванда, амалияҳои сарфаи об, қабули технологияҳои каммасрафи энергия ва барномаҳои коҳиши партовҳои карбон чен карда шудааст. Миқёс аз панҷ банди савол иборат аст.
Банди намунавии пурсиш, ки дар манбаъ оварда шудааст, ба он марбут аст, ки оё меҳмонхона барномаҳоеро барои коҳиши партовҳои карбон, аз ҷумла кам кардани пластикаи якдафъаина, иҷро мекунад ё не.
Идоракунии иҷтимоӣ чист?
Миқёси идоракунии иҷтимоӣ низ аз панҷ банд иборат аст. Ин миқёс сиёсати гуногунрангӣ ва фарогирӣ, ҳифзи меҳнат ва бехатарӣ, музди одилона ва имтиёзҳо, ҳамкорӣ бо ҷомеаи маҳаллӣ ва фаъолияти хайриявиро арзёбӣ мекунад.
Ин абъод на танҳо хизматеро, ки меҳмонхона ба муштариён пешниҳод мекунад, балки ҷанбаи масъулияти муносибати он бо кормандон ва ҷомеаро низ ифода мекунад.
Идоракунии корпоративӣ чист?
Идоракунии корпоративӣ тавассути панҷ нишондиҳанда — сохтори шаффофи идоракунӣ, татбиқи қоидаҳои ахлоқии корхона, низомҳои аудити дохилӣ, пардохти вобаста ба натиҷа ва идоракунии хавфҳо — чен карда шудааст.
Таъкиди асосӣ дар мафҳуми идоракунӣ дар он аст, ки қарорҳои корхона танҳо қабул нашаванд, балки дар низоми ҳисоботдиҳанда, шаффоф, пайгирона ва ахлоқӣ қабул гарданд.
Эътимоди муштариён чӣ гуна таъриф шудааст?
Дар чаҳорчӯбаи назариявии таҳқиқот эътимоди муштариён ҳамчун боварии муштарӣ ба он баррасӣ мешавад, ки ташкилот бо салоҳият, ростқавлӣ ва бо назардошти манфиатҳои муштарӣ амал хоҳад кард. Дар миқёс ҷанбаҳое монанди эътимоднокӣ, ростқавлӣ/тамомият, пайгиронагӣ ва ғамхорӣ ба манфиати муштарӣ мавҷуданд.
Эътимоди муштариён бо миқёси панҷбандӣ чен карда шудааст. Банди намунавӣ дар манбаъ ба он марбут аст, ки оё меҳмонхона махфияти меҳмонон ва амнияти маълумоти онҳоро ҳифз мекунад ё не.
Қаноатмандии муштариён чӣ гуна таъриф шудааст?
Қаноатмандии муштариён арзёбии умумиро ифода мекунад, ки дар натиҷаи муқоисаи хизматрасонии интизоршуда бо фаъолияти воқеии даркшуда ба вуҷуд меояд. Дар таҳқиқот сохтори панҷбандие истифода шудааст, ки ба тасдиқи интизорӣ, қаноатмандии эҳсосӣ, қаноатмандии функсионалӣ ва ниятҳои рафторӣ марбут аст.
Аммо як нуқтаи муҳими методологӣ вуҷуд дорад: ин таҳқиқот пурсиши қаноатмандие нест, ки мустақиман ба муштариёни меҳмонхона гузаронида шуда бошад. Иштирокчиён мудирони кулл ва роҳбарони меҳмонхонаҳо буданд. Аз ин рӯ, ин сохтор ба ҷавобҳои роҳбарон дар бораи қаноатмандии муштариёни меҳмонхонаҳои худ асос ёфтааст.
Фаъолияти корхонаи меҳмонхона чӣ гуна чен карда шуд?
Фаъолияти корхонаи меҳмонхона бо миқёси панҷбандӣ арзёбӣ шудааст. Манбаъ сатҳи ишғоли ҳуҷраҳо, Average Daily Rate (ADR; нархи миёнаи рӯзонаи ҳуҷра), даромади хӯроку нӯшокӣ, натиҷаи фоидаи соф ва фаъолияти муқоисавии корхонаро дар миёни самтҳои ченшуда ном мебарад.
Дар ин ҷо низ маҷмӯи маълумоти фаъолият, ки мустақиман аз сабтҳои муҳосибӣ, низомҳои бронкунӣ ё ҳисоботи молиявии аудитшуда тартиб ёфта бошад, истифода нашудааст. Ин нишондиҳандаҳои фаъолият дар доираи миқёси панҷдараҷаи Likert тавассути арзёбии роҳбарон амалиётӣ шудаанд. Ин фарқ барои тафсири дурусти натиҷаҳо муҳим аст.
Миқёси панҷдараҷаи Likert чӣ маъно дорад?
Иштирокчиён изҳороти таҳқиқотро аз 1 = комилан розӣ нестам то 5 = комилан розӣ ҳастам арзёбӣ кардаанд. Дар миқёси Likert як рақам ченкунии мустақими физикӣ нест; он дараҷаи арзёбӣ нисбат ба як изҳорот аст. Муҳаққиқон якчанд банди марбутро якҷоя моделсозӣ кардаанд, то онҳо як сохтори ниҳониро, масалан эътимоди муштариён ё идоракунии экологиро, ифода кунанд.
17 фарзияи таҳқиқот
| Фарзия | Робитаи санҷидашуда | Навъи робита |
|---|---|---|
| H1 | Идоракунии экологӣ → Эътимоди муштариён | Мустақим |
| H2 | Идоракунии экологӣ → Қаноатмандии муштариён | Мустақим |
| H3 | Идоракунии иҷтимоӣ → Эътимоди муштариён | Мустақим |
| H4 | Идоракунии иҷтимоӣ → Қаноатмандии муштариён | Мустақим |
| H5 | Идоракунии корпоративӣ → Эътимоди муштариён | Мустақим |
| H6 | Идоракунии корпоративӣ → Қаноатмандии муштариён | Мустақим |
| H7 | Эътимоди муштариён → Фаъолияти корхонаи меҳмонхона | Мустақим |
| H8 | Қаноатмандии муштариён → Фаъолияти корхонаи меҳмонхона | Мустақим |
| H9 | Идоракунии экологӣ → Фаъолияти корхонаи меҳмонхона | Мустақим |
| H10 | Идоракунии иҷтимоӣ → Фаъолияти корхонаи меҳмонхона | Мустақим |
| H11 | Идоракунии корпоративӣ → Фаъолияти корхонаи меҳмонхона | Мустақим |
| H12 | Идоракунии экологӣ → Эътимоди муштариён → Фаъолияти корхонаи меҳмонхона | Ғайримустақим / миёнаравӣ |
| H13 | Идоракунии иҷтимоӣ → Эътимоди муштариён → Фаъолияти корхонаи меҳмонхона | Ғайримустақим / миёнаравӣ |
| H14 | Идоракунии корпоративӣ → Эътимоди муштариён → Фаъолияти корхонаи меҳмонхона | Ғайримустақим / миёнаравӣ |
| H15 | Идоракунии экологӣ → Қаноатмандии муштариён → Фаъолияти корхонаи меҳмонхона | Ғайримустақим / миёнаравӣ |
| H16 | Идоракунии иҷтимоӣ → Қаноатмандии муштариён → Фаъолияти корхонаи меҳмонхона | Ғайримустақим / миёнаравӣ |
| H17 | Идоракунии корпоративӣ → Қаноатмандии муштариён → Фаъолияти корхонаи меҳмонхона | Ғайримустақим / миёнаравӣ |
PLS-SEM Чист ва Дар Ин Таҳқиқот Чӣ Гуна Истифода Шуд?
Partial Least Squares Structural Equation Modeling (PLS-SEM) равиши моделсозии муодилаҳои сохторӣ мебошад, ки сохторҳои ниҳонӣ ба монанди эътимоди муштариён, қаноатмандӣ ё идоракунии ESG-ро, ки мустақиман мушоҳида намешаванд, тавассути бандҳои пурсишномаи ифодакунандаи онҳо моделсозӣ мекунад ва ҳамзамон робитаҳои роҳиро байни ин сохторҳо баҳогузорӣ менамояд. Дар ин таҳқиқот бо истифода аз SmartPLS 4.0 аввал эътиборнокӣ ва эътимоднокии модели ченкунӣ ва сипас модели сохторӣ, ки робитаҳои мустақим ва ғайримустақими байни сохторҳоро дар бар мегирад, арзёбӣ шудааст.
Фарқи модели ченкунӣ ва модели сохторӣ
Модели ченкунӣ (outer model) месанҷад, ки масалан сохтори ниҳонии «эътимоди муштариён» то чӣ андоза аз ҷониби бандҳои пурсишномае, ки барои чен кардани он истифода шудаанд, дуруст ифода мешавад. Саволи асосӣ чунин аст: «Оё ин бандҳо воқеан як мафҳумро боэътимод чен мекунанд?»
Модели сохторӣ (inner model) бошад, робитаҳои байни сохторҳои эътиборнок донисташударо арзёбӣ мекунад. Масалан, он тавассути коэффисиентҳои роҳ муайян мекунад, ки идоракунии экологӣ то чӣ андоза бо эътимоди муштариён ё эътимоди муштариён бо фаъолияти корхона алоқаманд аст.
Outer loading чиро нишон медиҳад?
Outer loading нишон медиҳад, ки як банди мушоҳидашудаи пурсишнома бо сохтори ниҳоние, ки ба он тааллуқ дорад, то чӣ андоза робитаи қавӣ дорад. Таҳқиқот барои outer loading ҳадди > 0,70-ро истифода кардааст. Азбаски ҳамаи боркуниҳои бадастомада дар байни 0,742 ва 0,928 буданд, манбаъ хабар медиҳад, ки аз ин ҷиҳат эътиборнокии конвергентӣ таъмин шудааст.
AVE чиро нишон медиҳад?
Average Variance Extracted (AVE) меъёри эътиборнокии конвергентӣ мебошад, ки барои арзёбии он истифода мешавад, ки як сохтори ниҳонӣ чӣ қадар аз дисперсияи нишондиҳандаҳои худро шарҳ дода метавонад. Манбаъ барои AVE ҳадди > 0,50-ро истифода кардааст.
| Сохтор | AVE | Ҳолат нисбат ба ҳадди манбаъ |
|---|---|---|
| Идоракунии экологӣ | 0,730 | > 0,50 |
| Идоракунии иҷтимоӣ | 0,786 | > 0,50 |
| Идоракунии корпоративӣ | 0,782 | > 0,50 |
| Эътимоди муштариён | 0,771 | > 0,50 |
| Қаноатмандии муштариён | 0,647 | > 0,50 |
| Фаъолияти корхонаи меҳмонхона | 0,692 | > 0,50 |
Манбаъ дар дохили мақола муодилаи возеҳи математикии AVE-ро намедиҳад. Аз ин рӯ, дар матни Verianla формулаи нави AVE, ки берун аз манбаъ бошад, илова нашудааст; танҳо меъёри истифодашуда ва арзишҳои гузоришшуда шарҳ дода шудаанд.
Чаро Fornell-Larcker ва HTMT истифода шуданд?
Ин ду арзёбӣ барои эътиборнокии тафриқавӣ истифода шудаанд. Эътиборнокии тафриқавӣ арзёбӣ мекунад, ки сохторҳое, ки бо номҳои гуногун чен мешаванд, воқеан аз ҳамдигар ба қадри кофӣ ҷудо ҳастанд ё не. Масалан, эътимоди муштариён ва қаноатмандии муштариён метавонанд бо ҳам алоқаманд бошанд, аммо набояд ҳамчун як мафҳум рафтор кунанд.
Тибқи манбаъ, дар меъёри Fornell-Larcker решаи квадратии AVE-и ҳар як сохтор аз коррелятсияҳои он бо сохторҳои дигар баландтар будааст. Ҳамчунин ҳамаи таносубҳои Heterotrait-Monotrait (HTMT) аз ҳадди 0,90, ки дар таҳқиқот истифода шудааст, поёнтар буданд. Манбаъ ин натиҷаҳоро ҳамчун нишондиҳандаи таъмин шудани эътиборнокии тафриқавӣ шарҳ медиҳад.
Cronbach alpha ва эътимоднокии таркибӣ чиро нишон медиҳанд?
Ҳар ду меъёр барои арзёбии он истифода шудаанд, ки бандҳои ташкилдиҳандаи як сохтор то чӣ андоза пайгирона амал мекунанд. Манбаъ барои Cronbach alpha ва composite reliability ҳадди > 0,70-ро қабул кардааст.
Дар таҳқиқот арзишҳои Cronbach alpha дар доираи 0,864–0,932 ва арзишҳои эътимоднокии таркибӣ дар доираи 0,902–0,948 қарор доранд. Ҳамин тавр, муҳаққиқон гузориш додаанд, ки ҳамаи сохторҳо аз ҳадди эътимоднокии муайянкардаашон гузаштаанд.
Коэффисиенти роҳи β чӣ маъно дорад?
Коэффисиенти роҳи β (beta) самт ва андозаи стандартшудаи робитаи байни ду сохторро дар модел нишон медиҳад. Арзиши мусбати β нишон медиҳад, ки бо афзоиши як сохтор, сохтори дигар низ дар дохили модел бо арзиши баландтар алоқаманд мешавад. Аммо коэффисиенти β худ аз худ далели сабабият нест; махсусан дар ин таҳқиқот маълумот аз як буриши вақт гирифта шудааст.
Масалан, барои идоракунии экологӣ → эътимоди муштариён β = 0,391 робитаи мусбат аст. Барои қаноатмандии муштариён → фаъолияти меҳмонхона β = 0,460 аст. Баръакс, ҳарчанд барои идоракунии экологӣ → фаъолият β = 0,053 мебошад, азбаски p = 0,576 аст, ин роҳи мустақим аз ҷиҳати оморӣ аҳамиятнок дониста нашудааст.
Арзиши t ва арзиши p чӣ гуна хонда мешаванд?
Таҳқиқот аҳамиятнокии омории фарзияҳоро бо истифода аз 5.000 bootstrap бознамунагирӣ арзёбӣ кардааст. Bootstrap усулест, ки бо такроран бознамунагирӣ аз намунаи мавҷуда тағйирпазирии интихобии коэффисиентро арзёбӣ мекунад.
Арзиши t омори санҷишиест, ки нишон медиҳад таъсири баҳогузоришуда нисбат ба номуайянии худ то чӣ андоза равшан ҷудо мешавад. Арзиши p бошад, меъёри оморӣ мебошад, ки ба эҳтимоли мушоҳида шудани натиҷаи санҷишӣ ё натиҷаи шадидтар дар зери фарзияи сифрӣ алоқаманд аст. Хурд будани p дар доираи меъёри аҳамиятнокии истифодашуда нишон медиҳад, ки номувофиқатӣ бо таъсири сифрӣ бештар аст; арзиши p андозаи таъсирро нишон намедиҳад.
Манбаъ дар Ҷадвали 2 баъзе арзишҳои p-ро ба шакли 0.000 менависад. Чунин баромади нармафзор маънои «эҳтимол дақиқ сифр аст»-ро надорад; мутобиқи ифодаи матн бояд ҳамчун p < 0,001 тафсир шавад.
R² чиро мефаҳмонад?
Коэффисиенти муайянкунӣ R² нишон медиҳад, ки тағйирпазирӣ дар як тағйирёбандаи дохилии муайян то чӣ андоза аз ҷониби сохторҳои тавзеҳдиҳандаи модел шарҳ дода мешавад. Дар таҳқиқот барои эътимоди муштариён R² = 0,331, барои қаноатмандии муштариён R² = 0,330 ва барои фаъолияти корхонаи меҳмонхона R² = 0,604 мебошад.
| Сохтори дохилӣ | R² | Дисперсияи шарҳдодашуда |
|---|---|---|
| Эътимоди муштариён | 0,331 | %33,1 |
| Қаноатмандии муштариён | 0,330 | %33,0 |
| Фаъолияти корхонаи меҳмонхона | 0,604 | %60,4 |
Манбаъ ду арзиши аввалро аз нигоҳи тағйирёбандаҳои миёнарав ҳамчун сатҳи миёнаи тавзеҳдиҳӣ ва дисперсияи шарҳдодашудаи %60,4-ро дар фаъолияти меҳмонхона ҳамчун сатҳи қавитари тавзеҳдиҳӣ шарҳ медиҳад. R² = 0,604 маънои онро надорад, ки модел дақиқ ба %60,4 фаъолияти воқеии меҳмонхона «сабаб» мешавад; он маъно дорад, ки дисперсияи сохтори фаъолияти истифодашуда дар дохили намуна ба ҳамин андоза аз ҷониби модел шарҳ дода мешавад.
f², Q² ва GoF чиро нишон медиҳанд?
Андозаи таъсири f² барои арзёбии андозаи саҳми як сохтори тавзеҳдиҳандаи муайян дар модел истифода шудааст. Манбаъ мегӯяд, ки арзишҳои f² аз хурд то миёна мебошанд. Аз ҷумла, барои таъсири идоракунии экологӣ ба эътимоди муштариён f² = 0,225 ва барои таъсири қаноатмандии муштариён ба фаъолияти меҳмонхона f² = 0,320 гузориш шуда, ҳар ду таъсир дар манбаъ ҳамчун таъсири миёна арзёбӣ шудаанд. Азбаски дигар арзишҳои f² як ба як дода нашудаанд, онҳо дар матни Verianla сохта нашудаанд.
Q² predictive relevance барои арзёбии аҳамияти пешгӯии модел нисбат ба сохторҳои дохилӣ истифода шудааст. Дар таҳқиқот барои эътимоди муштариён Q² = 0,236, барои қаноатмандии муштариён Q² = 0,199 ва барои фаъолияти меҳмонхона Q² = 0,398 ба даст омадааст; аз сифр калон будани ҳамаи онҳо аз ҷониби манбаъ ҳамчун аҳамияти кофии пешгӯӣ тафсир шудааст.
Манбаъ ҳамчунин арзиши Goodness-of-Fit (GoF)-ро 0,545 гузориш мекунад ва азбаски он аз ҳадди истинодии 0,36, ки дар таҳқиқот истифода шудааст, баландтар аст, онро ҳамчун фаъолияти қавии умумии модел арзёбӣ менамояд. Азбаски манбаъ муодилаи возеҳи ҳисобкунии GoF-ро намедиҳад, дар ин ҷо формулаи нави GoF сохта нашудааст.
Миёнаравии Пурра Чӣ Маъно Дорад?
Миёнаравии пурра (full mediation) тафсири миёнаравиест, ки муаллифон аз он сабаб истифода мекунанд, ки дар модели ин таҳқиқот роҳҳои мустақим аз абъоди ESG ба фаъолияти корхонаи меҳмонхона аҳамиятнок набуданд, вале роҳҳои ғайримустақим тавассути эътимоди муштариён ё қаноатмандии муштариён аҳамиятнок буданд. Ин натиҷа дастгирӣ мекунад, ки дар намунаи омӯхташуда робитаи амалияҳои ESG бо фаъолият на мустақим, балки тавассути сохторҳои эътимод ва қаноатмандии вобаста ба муштарӣ ба вуҷуд меояд; аммо аз сабаби тарҳи буришӣ он худ аз худ механизми сабабии пайдарпайи замониро исбот намекунад.
Тартиби натиҷаҳое, ки ба миёнаравии пурра овард
Мантиқи тафсири «миёнаравии пурра»-и муаллифон аз ду қисм иборат аст. Қисми аввал он аст, ки роҳҳои мустақими H9, H10 ва H11 аз се абъоди ESG ба фаъолият аҳамиятнок нестанд. Қисми дуюм ин аст, ки ҳамаи роҳҳои ғайримустақими H12-H17 аз ҳамон абъоди ESG ба фаъолият тавассути эътимоди муштариён ё қаноатмандии муштариён аҳамиятноканд.
Ин натиҷа маънои «ESG ҳеҷ гоҳ фоидаи мустақими иқтисодӣ ба вуҷуд оварда наметавонад»-ро надорад. Он мегӯяд, ки дар модел ва намунаи таҳқиқот роҳҳои мустақими омории санҷидашуда аҳамиятнок набуданд. Нишон дода нашудааст, ки ҳамин натиҷа барои корхонаҳои дигар, давраҳои дигар, кишварҳои дигар ё ченкуниҳои дигари фаъолият худкор татбиқ мешавад.
Усул ва Натиҷаҳои Таҳқиқот
Тарҳи таҳқиқот ва ҷомеаи ҳадаф
Таҳқиқот тарҳи миқдорӣ ва буриширо истифода кардааст. Манбаъ ин усулро ҳамчунин causal-comparative approach меномад. Бо вуҷуди ин, азбаски ҷамъоварии маълумот дар як буриши вақт анҷом шудааст, худи муаллифон дар бахши натиҷаҳо ошкоро қайд мекунанд, ки тафсири сабабӣ маҳдуд аст.
Ҷомеаи ҳадаф тибқи маълумоти East Java Hotel and Restaurant Association (PHRI) 103 меҳмонхонаи се-панҷситорадор буд, ки дар Яваи Шарқӣ фаъолият мекунанд. Муҳаққиқон ба ҷойи интихоби танҳо баъзе меҳмонхонаҳо тавассути намунагирӣ census approach-ро истифода бурда, ҳамаи меҳмонхонаҳои ҷомеаи ҳадафро ба иштирок даъват карданд. Барои таҳлил 82 ҷавоби дуруст гирифта шуд.
Иштирокчиён киҳо буданд?
| Категория | Шумора | Ҳиссаи дар манбаъ овардашуда |
|---|---|---|
| Мудири кулл | 43 | %52,44 |
| Роҳбари меҳмонхона | 39 | %47,56 |
| Меҳмонхонаи сеситорадор | 39 | %47,56 |
| Меҳмонхонаи чорситорадор | 32 | %39,02 |
| Меҳмонхонаи панҷситорадор | 11 | %13,42 |
Меҳмонхонаҳо дар самтҳои гуногуни Яваи Шарқӣ паҳн шудаанд. Манбаъ барои Сурабая %43,90, барои Бату %13,41 ва барои Маланг %13,41-ро нишон медиҳад ва мегӯяд меҳмонхонаҳои боқимонда дар дигар шаҳрдориҳои минтақа ҷойгиранд.
Воситаҳои ченкунӣ
| Сохтор | Шумораи бандҳо | Абъоди асосии ченшуда |
|---|---|---|
| Идоракунии экологӣ | 5 | Идоракунии партовҳо, энергияи барқароршаванда, сарфаи об, самаранокии энергия, коҳиши партовҳои карбон |
| Идоракунии иҷтимоӣ | 5 | Гуногунрангӣ ва фарогирӣ, ҳифзи меҳнат ва бехатарӣ, музди одилона/имтиёзҳо, ҳамкорӣ бо ҷомеа, хайриявӣ |
| Идоракунии корпоративӣ | 5 | Шаффофият, қоидаҳои ахлоқӣ, аудити дохилӣ, пардохти вобаста ба натиҷа, идоракунии хавф |
| Эътимоди муштариён | 5 | Эътимоднокӣ, тамомият/ростқавлӣ, пайгиронагӣ, риояи манфиати муштарӣ |
| Қаноатмандии муштариён | 5 | Тасдиқи интизорӣ, қаноатмандии эҳсосӣ, қаноатмандии функсионалӣ, ниятҳои рафторӣ |
| Фаъолияти корхонаи меҳмонхона | 5 | Ишғоли ҳуҷраҳо, ADR, даромади хӯроку нӯшокӣ, фоидаи соф, фаъолияти муқоисавӣ |
Омори тавсифӣ
| Тағйирёбанда | Доираи миёна | Доираи инҳирофи стандартӣ | Категорияи манбаъ |
|---|---|---|---|
| Идоракунии экологӣ | 3,51–3,70 | 0,81–0,89 | Миёна |
| Идоракунии иҷтимоӣ | 3,80–4,06 | 0,74–0,85 | Хуб |
| Идоракунии корпоративӣ | 3,65–3,80 | 0,78–0,88 | Миёна |
| Эътимоди муштариён | 3,87–4,16 | 0,72–0,82 | Хуб |
| Қаноатмандии муштариён | 3,94–4,15 | 0,70–0,80 | Хуб |
| Фаъолияти корхонаи меҳмонхона | 3,65–3,89 | 0,76–0,86 | Миёна |
Тибқи тафсири манбаъ, идоракунии иҷтимоӣ дар байни абъоди ESG баландтарин ва идоракунии экологӣ пасттарин арзёбиро гирифтааст. Ин арзишҳо ченкуниҳои объективии фаъолияти экологӣ нестанд; онҳо натиҷаҳои тавсифии ҷавобҳои роҳбарон дар миқёси панҷдараҷаи Likert мебошанд.
Натиҷаҳои фарзияҳои мустақим: H1-H8
| Фарзия | Роҳ | β | t | p | Натиҷа |
|---|---|---|---|---|---|
| H1 | Идоракунии экологӣ → Эътимоди муштариён | 0,391 | 3,753 | <0,001 | Дастгирӣ шуд |
| H2 | Идоракунии экологӣ → Қаноатмандии муштариён | 0,298 | 2,823 | 0,005 | Дастгирӣ шуд |
| H3 | Идоракунии иҷтимоӣ → Эътимоди муштариён | 0,283 | 2,876 | 0,004 | Дастгирӣ шуд |
| H4 | Идоракунии иҷтимоӣ → Қаноатмандии муштариён | 0,268 | 2,889 | 0,004 | Дастгирӣ шуд |
| H5 | Идоракунии корпоративӣ → Эътимоди муштариён | 0,205 | 2,153 | 0,032 | Дастгирӣ шуд |
| H6 | Идоракунии корпоративӣ → Қаноатмандии муштариён | 0,321 | 3,874 | <0,001 | Дастгирӣ шуд |
| H7 | Эътимоди муштариён → Фаъолияти корхонаи меҳмонхона | 0,457 | 3,557 | <0,001 | Дастгирӣ шуд |
| H8 | Қаноатмандии муштариён → Фаъолияти корхонаи меҳмонхона | 0,460 | 5,198 | <0,001 | Дастгирӣ шуд |
Дар байни роҳҳо аз абъоди ESG ба эътимоди муштариён, баландтарин коэффисиенти β дар идоракунии экологӣ дида мешавад: β = 0,391. Дар байни се роҳи ESG ба қаноатмандии муштариён баландтарин коэффисиент ба идоракунии корпоративӣ тааллуқ дорад: β = 0,321. Ин муқоисаҳо танҳо ба коэффисиентҳои стандартшудаи роҳи таҳқиқот дахл доранд ва худ аз худ рейтинги умумии «муҳимтарин амали ESG ҳатман ҳамин аст»-ро эҷод намекунанд.
Роҳҳои мустақим аз ESG ба фаъолият: H9-H11
| Фарзия | Роҳ | β | t | p | Натиҷа |
|---|---|---|---|---|---|
| H9 | Идоракунии экологӣ → Фаъолияти корхонаи меҳмонхона | 0,053 | 0,560 | 0,576 | Дастгирӣ нашуд |
| H10 | Идоракунии иҷтимоӣ → Фаъолияти корхонаи меҳмонхона | 0,037 | 0,384 | 0,701 | Дастгирӣ нашуд |
| H11 | Идоракунии корпоративӣ → Фаъолияти корхонаи меҳмонхона | 0,094 | 1,077 | 0,282 | Дастгирӣ нашуд |
Ҳар се коэффисиент мусбатанд, вале аз ҷиҳати оморӣ аҳамиятнок нестанд. Ин тафовут муҳим аст: «коэффисиенти мусбат» ва «робитаи мусбате, ки аз ҷиҳати оморӣ дастгирӣ мешавад» як чиз нестанд. Азбаски арзишҳои p барои H9-H11 аз ҳадди аҳамиятнокии таҳқиқот нагузаштанд, манбаъ ин фарзияҳоро дастгирӣ накардааст.
Натиҷаҳои миёнаравӣ: H12-H17
| Фарзия | Роҳи ғайримустақим | β | t | p | Натиҷа |
|---|---|---|---|---|---|
| H12 | Экологӣ → Эътимоди муштариён → Фаъолият | 0,179 | 2,161 | 0,031 | Дастгирӣ шуд |
| H13 | Иҷтимоӣ → Эътимоди муштариён → Фаъолият | 0,129 | 2,178 | 0,030 | Дастгирӣ шуд |
| H14 | Корпоративӣ → Эътимоди муштариён → Фаъолият | 0,094 | 2,008 | 0,045 | Дастгирӣ шуд |
| H15 | Экологӣ → Қаноатмандии муштариён → Фаъолият | 0,137 | 2,302 | 0,022 | Дастгирӣ шуд |
| H16 | Иҷтимоӣ → Қаноатмандии муштариён → Фаъолият | 0,123 | 2,154 | 0,012 | Дастгирӣ шуд |
| H17 | Корпоративӣ → Қаноатмандии муштариён → Фаъолият | 0,148 | 3,454 | 0,001 | Дастгирӣ шуд |
Ҳамаи шаш роҳи ғайримустақим аз ҷиҳати оморӣ аҳамиятноканд. Баландтарин коэффисиенти ғайримустақим тавассути эътимоди муштариён дар роҳи идоракунии экологӣ β = 0,179; баландтарин коэффисиенти ғайримустақим тавассути қаноатмандии муштариён дар роҳи идоракунии корпоративӣ β = 0,148 аст.
Натиҷаҳое, ки таҳқиқот дастгирӣ мекунад
- Дар намунаи роҳбарони омӯхташуда, идоракунии экологӣ бо сохторҳои эътимоди муштариён ва қаноатмандии муштариён робитаи мусбат ва аҳамиятнок дорад.
- Идоракунии иҷтимоӣ бо сохторҳои эътимоди муштариён ва қаноатмандии муштариён робитаи мусбат ва аҳамиятнок дорад.
- Идоракунии корпоративӣ бо сохторҳои эътимоди муштариён ва қаноатмандии муштариён робитаи мусбат ва аҳамиятнок дорад.
- Эътимоди муштариён бо сохтори фаъолияти корхонаи меҳмонхона робитаи мусбат ва аҳамиятнок дорад.
- Қаноатмандии муштариён бо сохтори фаъолияти корхонаи меҳмонхона робитаи мусбат ва аҳамиятнок дорад.
- Роҳҳои мустақим аз се абъоди ESG ба фаъолияти корхонаи меҳмонхона аз ҷиҳати оморӣ аҳамиятнок нестанд.
- Се роҳи ғайримустақим тавассути эътимоди муштариён аҳамиятноканд.
- Се роҳи ғайримустақим тавассути қаноатмандии муштариён аҳамиятноканд.
- Муаллифон азбаски роҳҳои мустақим аҳамиятнок нестанд ва роҳҳои ғайримустақим аҳамиятноканд, эътимод ва қаноатмандии муштариёнро ҳамчун механизмҳои миёнаравии пурра тафсир мекунанд.
Умумисозиҳое, ки таҳқиқот дастгирӣ намекунад
Таҳқиқот нишон намедиҳад, ки «хароҷоти ESG худкор даромад ё фоидаро зиёд мекунад», «амалияҳои экологӣ дар ҳамаи меҳмонхонаҳо ҳатман эътимоди муштариёнро баланд мебардоранд», «худи муштариён ин амалияҳои ESG-ро мустақиман ҳамин тавр арзёбӣ карданд», «пас аз амалияи ESG фаъолият бо мурури вақт зиёд шуд» ё «ҳамон коэффисиентҳо дар кишварҳо ва сегментҳои дигари меҳмонхона низ эътибор доранд».
Хусусан дар масъалаи сабабият эҳтиёт лозим аст. Тирҳои таҳқиқот роҳҳои назариявии PLS-SEM-ро нишон медиҳанд; азбаски ҷамъоварии маълумот буришӣ аст, авлавияти замонӣ ба таври таҷрибавӣ нишон дода нашудааст. Аз ин рӯ, коэффисиентҳои β-ро ҳамчун таъсири таҷрибавии дахолат хондан дуруст нест.
Чаро набудани маълумоти мустақими муштариён муҳим аст?
Эътимоди муштариён ва қаноатмандии муштариён дар маркази механизми миёнаравии таҳқиқот қарор доранд; аммо ҷавобҳои пурсиш дар бораи ин сохторҳоро худи муштариён надодаанд. Роҳбарон эътимод, қаноатмандӣ ва ҳолатҳои рафтории муштариёни меҳмонхонаҳои худро арзёбӣ кардаанд. Дарки роҳбар ва дарки худи муштарӣ як навъи маълумот нестанд.
Аз ин рӯ, таҳқиқот бояд на ҳамчун таҳқиқоти истеъмолкунандае, ки ҳолати равонии муштариёнро мустақиман мушоҳида мекунад, балки ҳамчун таҳқиқоти ба роҳбарон асосёфта хонда шавад, ки дарки роҳбаронро оид ба амалияҳои ESG, муносибатҳои муштариён ва фаъолият дар як модел арзёбӣ мекунад.
Маҳдудияти умумисозии ҷуғрофӣ
Таҳқиқот танҳо меҳмонхонаҳои се-панҷситорадори минтақаи Яваи Шарқии Индонезияро фаро мегирад. Муҳити танзимкунӣ, интизориҳои муштариён, фарҳанг, бозори меҳмонхона ва намоёнии амалияҳои ESG дар минтақа метавонанд аз кишварҳои дигар фарқ кунанд. Аз ин рӯ, барои мустақиман интиқол додани натиҷаҳо ба кишвари дигар, аз ҷумла бозори дигари меҳмонхона дар Туркия, онҳо бояд дар ҳамон контексти маҳаллӣ алоҳида тасдиқ шаванд.
Таҳқиқоти оянда
Муаллифон истифодаи тарҳҳои longitudinal, иштироки мустақими чанд гурӯҳи ҷонибҳои манфиатдор, аз ҷумла муштариён, ва омӯзиши контекстҳои гуногуни ҷуғрофӣ/меҳмондориро пешниҳод мекунанд. Ҳамчунин пешниҳод мешавад, ки тағйирёбандаҳои иловагии миёнаравӣ, аз ҷумла эътибори корпоративӣ, вафодории муштариён, симои бренд, ҷалби муштариён ва арзиши даркшуда дар моделҳои оянда арзёбӣ шаванд.
Ёддошт оид ба Манбаъ ва Усул
Таҳқиқоти аслӣ: The Mediating Role of Customer Trust and Customer Satisfaction in The Relationship Between ESG Management and Business Performance.
Муаллифон: Ratna Dwi Rachmawati, Dyah Sawitri, Martaleni, Umi Muawanah.
Тартиби муаллифон: Тартиби дар PDF овардашуда бетағйир нигоҳ дошта шудааст.
Саҳми баробар: Дар PDF-и манбаъ баёнияи саҳми баробар/ҳаммуаллифии аввали баробар нишон дода нашудааст.
Муаллифи масъул: Ratna Dwi Rachmawati.
Муассиса: Universitas Gajayana, Malang, Jawa Timur, Indonesia.
Маҷалла: Journal of Economics, Business, & Accountancy Ventura (JEBAV).
Ношир: Research Center and Community Services (PPPM), Universitas Hayam Wuruk Perbanas, Surabaya.
Ҷилд / шумора / саҳифаҳо: Volume 29, Number 2, 119–131.
DOI: 10.14414/jebav.v29i2.5804.
Пайванди расмии мақола: https://journal.perbanas.ac.id/index.php/jebav/article/view/5804
Санаи дарёфт: 28 Сентябр 2026.
Санаи бозбинӣ: 9 Октябр 2026.
Санаи пазируфтан: 14 Октябр 2026.
Санаи расмии нашри онлайн: 15 Октябр 2026.
Нишони шумора: Дар сарлавҳаи PDF «Vol. 29, No. 2 August 2026» навишта шудааст. Сабти расмии шумораи маҷалла ин шумораро «August–November 2026» муайян мекунад; аз ин рӯ, «August» санаи нашри мақолаи алоҳида нест, балки давраи шумора мебошад.
Навъи манбаъ: Мақолаи таҳқиқотии эмпирикии миқдорӣ ва буришӣ.
Баррасии ҳамсолон: Маҷаллаи JEBAV дар тавсифи расмии худ ҳамчун маҷаллаи байналмилалии double-blind peer-reviewed нишон дода шудааст.
Preprint: Дар PDF-и манбаъ ва сабти расмии мақола барои ин таҳқиқот версияи ҷудогонаи preprint зикр нашудааст.
Иҷозатнома: Дар PDF-и мақола иҷозатномаи Creative Commons Attribution-NonCommercial 4.0 International нишон дода шудааст. Азбаски дар саҳифаи умумии submission-и маҷалла CC BY-NC-SA 4.0 навишта шудааст, дар метамаълумоти иҷозатнома байни манбаъҳо фарқ мавҷуд аст; дар ин ҷо баёнияи PDF-и махсуси мақола асос гирифта шудааст.
Маблағгузорӣ: Дар PDF-и манбаъ баёнияи ҷудогонаи маблағгузорӣ вуҷуд надорад.
Дастрасии маълумот: Дар PDF-и манбаъ Data Availability Statement-и ҷудогона вуҷуд надорад.
Бархӯрди манфиатҳо: Дар PDF-и манбаъ баёнияи ҷудогонаи бархӯрди манфиатҳо вуҷуд надорад.
CRediT / саҳми муаллифон: Дар PDF-и манбаъ бахши ҷудогонаи саҳми муаллифон ё CRediT вуҷуд надорад.
Усули таҳқиқот: Пурсишномаи сохторёфта дар асоси миқёси панҷдараҷаи Likert; 82 ҷавоби мудири кулл/роҳбари меҳмонхона; PLS-SEM бо SmartPLS 4.0; арзёбии модели ченкунӣ ва модели сохторӣ; 5.000 bootstrap бознамунагирӣ барои аҳамиятнокии фарзияҳо.
Ҳадҳои модели ченкунӣ: Outer loading > 0,70; AVE > 0,50; HTMT < 0,90; Cronbach alpha > 0,70; composite reliability > 0,70. Меъёри Fornell-Larcker низ барои эътиборнокии тафриқавӣ истифода шудааст.
Маҳдудияти асосии методологӣ: Аз сабаби тарҳи буришӣ тафсири сабабӣ маҳдуд аст. Таҳқиқот ба як минтақа тамаркуз карда, эътимод/қаноатмандии муштариёнро на мустақиман аз муштариён, балки аз арзёбиҳои роҳбарон чен кардааст.
Маҳдудияти тафсири оморӣ: Коэффисиентҳои стандартшудаи β дар модел коэффисиентҳои робитаи мушоҳидавӣ мебошанд, на таъсирҳои таҷрибавии дахолат. Ибораи «миёнаравии пурра» тафсири омории муаллифон ба намунаи роҳҳои мустақим ва ғайримустақими аҳамиятнок дар ин модели PLS-SEM мебошад.
Ёддошти якпорчагии библиографӣ: Дар қисми охири рӯйхати адабиёти PDF сабтҳои иловагӣ мавҷуданд, ки дар матни асосии мақола ошкоро истифода нашудаанд ва ба мавзӯъҳои дигар, аз ҷумла COVID-19, KOBİ, расонаҳои рақамӣ ва навоварӣ марбут менамоянд. Ин сабтҳо дар мақолаи Verianla ҳамчун далели иловагии илмӣ барои дастгирии натиҷаҳои таҳқиқот истифода нашудаанд.
Шарҳ гузоред
Нишонии почтаи электронии шумо нашр намешавад. Майдонҳои ҳатмӣ бо * нишон дода шудаанд