


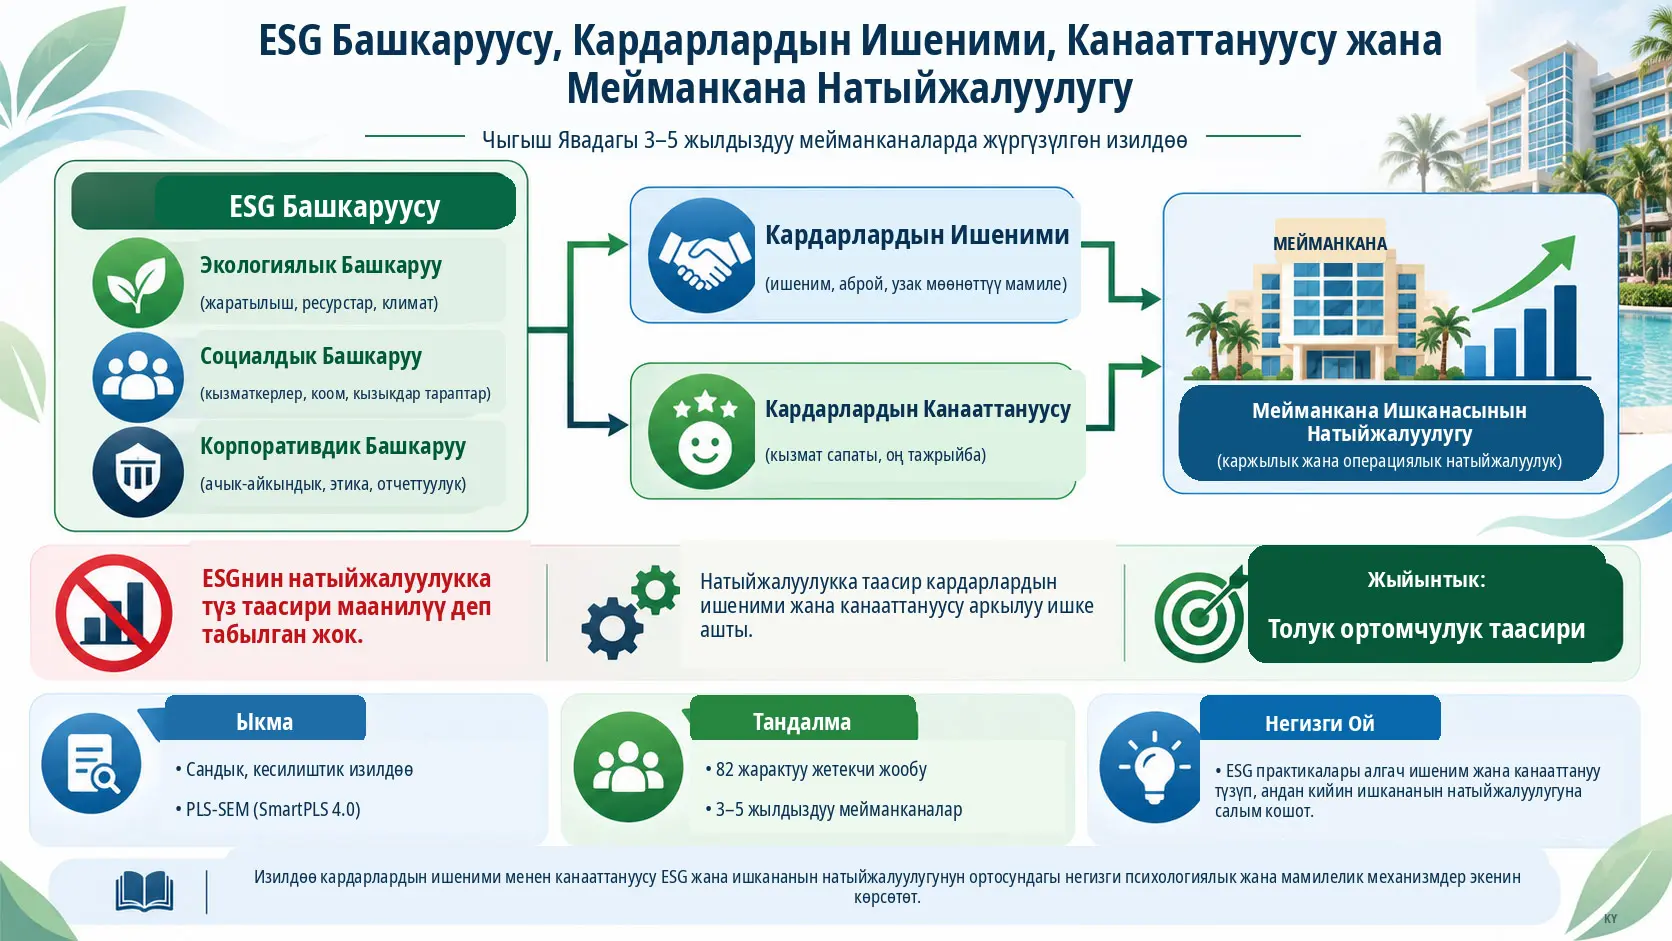
Экологиялык, социалдык жана башкаруу (Environmental, Social, and Governance; ESG) башкаруусу — уюмдун айлана-чөйрөгө тийгизген таасирин, кызматкерлер жана коом менен болгон мамилелерин, ошондой эле ачык-айкындык, отчеттуулук жана этикалык башкаруу сыяктуу башкаруу элементтерин стратегиялык жана операциялык ишмердигине киргизген башкаруу ыкмасы. Бул изилдөө Индонезиянын Чыгыш Ява аймагындагы үч-беш жылдыздуу мейманканаларда ESG башкаруусунун ишкананын натыйжалуулугу менен кандай байланышта экенин жана бул байланыш кардарлардын ишеними менен кардарлардын канааттануусу аркылуу ишке ашабы же жокпу, ошону изилдеген. Изилдөөнүн максаттуу башкы жыйындысы 103 мейманкана болгон; бардык мейманканалар катышууга чакырылып, башкы менеджерлер менен мейманкана жетекчилеринен алынган 82 жарактуу сурамжылоо жообу SmartPLS 4.0 колдонулуп, Partial Least Squares Structural Equation Modeling (PLS-SEM) ыкмасы менен талданган.
Натыйжалар экологиялык, социалдык жана башкаруу багыттарындагы башкаруу кардарлардын ишеними жана кардарлардын канааттануусу менен оң жана статистикалык жактан маанилүү байланышта экенин көрсөткөн. Кардарлардын ишениминен мейманкана ишканасынын натыйжалуулугуна кеткен жол коэффициенти β = 0,457; кардарлардын канааттануусунан натыйжалуулукка кеткен жол коэффициенти β = 0,460 болуп, эки байланыш тең p < 0,001 деңгээлинде маанилүү.
Ал эми экологиялык башкаруудан натыйжалуулукка түз жол β = 0,053 жана p = 0,576; социалдык башкаруудан натыйжалуулукка β = 0,037 жана p = 0,701; корпоративдик башкаруудан натыйжалуулукка β = 0,094 жана p = 0,282 болуп табылган. Бул үч түз жол статистикалык жактан маанилүү эмес. Бирок кардарлардын ишеними жана кардарлардын канааттануусу аркылуу текшерилген алты кыйыр жолдун баары маанилүү. Авторлор бул жыйынтык түзүлүшүн ESG өлчөмдөрү менен мейманкана ишканасынын натыйжалуулугунун ортосундагы байланышта кардарлардын ишеними жана кардарлардын канааттануусу толук ортомчулук кылат деп чечмелешет.
Бул жыйынтыкты «ESG эч кандай шартта ишкананын натыйжалуулугуна түздөн-түз таасир этпейт» деп жалпылоо туура эмес. Изилдөө бир убакыт чекитинде чогултулган кесилиштик маалыматтарга негизделет; ал эксперименттик же longitudinal себептүүлүк тести эмес. Мындан тышкары, кардарлардын ишеними жана кардарлардын канааттануусу түздөн-түз кардарлардан өлчөнгөн эмес, менеджерлердин түзүмдөштүрүлгөн сурамжылоого берген жооптору аркылуу бааланган. Ошондуктан жыйынтыктар изилденген Чыгыш Ява мейманканаларынын тандалмасы жана колдонулган өлчөө модели контекстинде чечмелениши керек.
Изилдөөнүн негизги көйгөйү эмнеде?
ESG практикалары ишкананын натыйжалуулугу менен байланыштуу болушу мүмкүн экенин көрсөткөн кеңири адабият бар болгону менен, кызмат көрсөтүү секторунда бул байланыш кайсы психологиялык жана мамилелик механизмдер аркылуу пайда болору анча так эмес. Мейманкана кардарлары кызматты сатып алардан мурда кызматтын сапаты, ишкананын туруктуулукка чыныгы берилгендиги же этикалык жүрүм-туруму тууралуу толук маалыматка ээ болбойт. Ошондуктан изилдөө ESG практикалары натыйжалуулук менен чыгым же операциялык канал аркылуу гана эмес, кардарлардын ишкана тууралуу кабылдоосун өзгөртүү аркылуу да байланышта болушу мүмкүн экенин карайт.
Изилдөөнүн негизги модели ESGнин үч өлчөмүн өзүнчө өзгөрмөлөр катары карайт: экологиялык башкаруу, социалдык башкаруу жана корпоративдик башкаруу. Алгач бул үч өлчөмдүн кардарлардын ишеними жана кардарлардын канааттануусу менен, андан кийин бул эки ортомчунун мейманкана ишканасынын натыйжалуулугу менен байланышы текшерилген. Мындан тышкары, ESG өлчөмдөрүнөн натыйжалуулукка түз жолдор да текшерилип, байланыш ортомчуларсыз улана береби же жокпу, изилденген.
Сигнал Теориясы Бул Изилдөөдө Эмнени Түшүндүрөт?
Сигнал теориясы (Signaling Theory) — тараптардын бири экинчисине караганда көбүрөөк маалыматка ээ болгон маалыматтык асимметрия шартында байкала турган жана ишенимдүү сигналдар белгисиздикти азайта аларын түшүндүргөн теориялык алкак. Бул изилдөөдө мейманкананын ESG практикалары «сигнал», ал эми кардар ошол сигналды чечмелеген тарап катары каралат; экологиялык жоопкерчилик, социалдык практикалар жана ачык-айкын башкаруу кардарлар тарабынан ишенимдүүлүктүн жана жоопкерчиликтин көрсөткүчү катары кабыл алынганда, кардарлардын ишеними менен канааттануусу күчөп, алардын ишкананын натыйжалуулугу менен байланышышы күтүлөт.
Маалыматтык асимметрия эмнени билдирет?
Мейманкана ишканасы өзүнүн операциялары, этикалык стандарттары, экологиялык практикалары жана кызматкерлерге карата саясаты тууралуу кардарга караганда көбүрөөк маалыматка ээ. Кардар кызматты сатып алардан мурда ишкананын чындыгында канчалык жоопкерчиликтүү экенин түздөн-түз байкай албашы мүмкүн. Ушул маалымат айырмасы Сигнал теориясындагы маалыматтык асимметрия көйгөйү болуп саналат.
Булак изилдөөнүн теориялык ыкмасына ылайык, энергияны жана сууну үнөмдөө, калдыктарды азайтуу, кызматкерлердин жыргалчылыгы, коом менен өз ара аракеттенүү, ачык-айкындык, отчеттуулук жана этикалык башкаруу сыяктуу практикалар кардарга ишкананын баалуулуктары тууралуу сигнал бере алат. Сигнал ишкана үчүн баалуулук жаратышы үчүн аны жөн гана ишке ашыруу жетишсиз; ал кызыкдар тарап тарабынан көрүнүп, ишенимдүү түрдө чечмелениши да маанилүү.
Экологиялык башкаруу деген эмне?
Изилдөөдө экологиялык башкаруу калдыктарды башкаруу саясаты, кайра жаралуучу энергияны колдонуу, сууну үнөмдөө практикалары, энергияны үнөмдүү пайдаланган технологияларды кабыл алуу жана көмүртек чыгарындысын азайтууга багытталган программалар аркылуу өлчөнгөн. Шкала беш пункттан турат.
Булакта берилген үлгү сурамжылоо пункту мейманкананын бир жолку пластиктерди азайтуу сыяктуу көмүртек чыгарындысын кыскартууга багытталган программаларды ишке ашырабы же жокпу деген суроого тиешелүү.
Социалдык башкаруу деген эмне?
Социалдык башкаруу шкаласы да беш пункттан турат. Шкала ар түрдүүлүк жана инклюзивдүүлүк саясатын, эмгекти коргоо жана коопсуздукту, адилеттүү эмгек акы менен кошумча жеңилдиктерди, жергиликтүү коомчулук менен өз ара аракеттенүүнү жана кайрымдуулук иштерин баалайт.
Бул өлчөм мейманкананын кардарларга көрсөткөн кызматын гана эмес, кызматкерлер жана коом менен түзгөн мамилесиндеги жоопкерчилик аспектисин да билдирет.
Корпоративдик башкаруу деген эмне?
Корпоративдик башкаруу ачык-айкын башкаруу түзүмү, ишкананын этикалык эрежелеринин колдонулушу, ички аудит системалары, натыйжалуулукка байланышкан акы төлөө жана тобокелдиктерди башкаруу сыяктуу беш көрсөткүч менен өлчөнгөн.
Башкаруу түшүнүгүндөгү негизги басым ишкананын чечимдеринин жөн гана кабыл алынышына эмес, отчеттуу, ачык-айкын, ырааттуу жана этикалык системанын ичинде кабыл алынышына жасалат.
Кардарлардын ишеними кандай аныкталган?
Изилдөөнүн теориялык алкагында кардарлардын ишеними кардардын уюм компетенттүү, чынчыл жана кардардын кызыкчылыгын эске алган түрдө аракет кылат деген ишеними катары каралат. Шкалада ишенимдүүлүк, ак ниеттүүлүк/бүтүндүк, ырааттуулук жана кардардын жыргалчылыгын көздөө сыяктуу өлчөмдөр бар.
Кардарлардын ишеними беш пункттуу шкала менен өлчөнгөн. Булакта берилген үлгү пункт мейманкана коноктордун купуялуулугун жана маалымат коопсуздугун коргойбу же жокпу деген суроого тиешелүү.
Кардарлардын канааттануусу кандай аныкталган?
Кардарлардын канааттануусу күтүлгөн кызмат менен кабыл алынган чыныгы натыйжалуулукту салыштыруунун натыйжасында пайда болгон жалпы баалоону билдирет. Изилдөөдө күтүүнүн тастыкталышы, эмоциялык канааттануу, функционалдык канааттануу жана жүрүм-турум ниеттери менен байланышкан беш пункттуу түзүм колдонулган.
Бирок маанилүү методологиялык жагдай бар: изилдөө түздөн-түз мейманкана кардарларына жүргүзүлгөн канааттануу сурамжылоосу эмес. Катышуучулар мейманканалардын башкы менеджерлери жана жетекчилери болгон. Демек, бул түзүм менеджерлердин өз мейманканаларындагы кардарлардын канааттануусу тууралуу сурамжылоо жоопторуна негизделет.
Мейманкана ишканасынын натыйжалуулугу кантип өлчөнгөн?
Мейманкана ишканасынын натыйжалуулугу беш пункттуу шкала менен бааланган. Булак толуштуруу деңгээлин, Average Daily Rate (ADR; орточо күнүмдүк бөлмө баасы), тамак-аш жана суусундук кирешесин, таза пайданын натыйжалуулугун жана салыштырма ишкана натыйжалуулугун өлчөнгөн багыттардын катарына кошот.
Бул жерде да бухгалтердик жазуулардан, брондоо системаларынан же аудиттен өткөн финансылык отчеттордон түзүлгөн натыйжалуулук маалымат топтому түздөн-түз колдонулган эмес. Бул натыйжалуулук көрсөткүчтөрү беш баллдык Likert шкаласынын ичинде менеджерлердин баалоолору аркылуу операциялаштырылган. Бул айырма жыйынтыктарды туура чечмелөө үчүн маанилүү.
Беш баллдык Likert шкаласы эмнени билдирет?
Катышуучулар изилдөөдөгү билдирүүлөрдү 1 = таптакыр макул эмесмин менен 5 = толугу менен макулмун аралыгында баалашкан. Likert шкаласында бир сан түздөн-түз физикалык өлчөө эмес; ал билдирүүгө карата баалоонун даражасы. Изилдөөчүлөр бир нече байланышкан пункттарды бир эле жашыруун түзүмдү, мисалы кардарлардын ишенимин же экологиялык башкарууну, чагылдыргандай кылып бирге моделдештирген.
Изилдөөнүн 17 гипотезасы
| Гипотеза | Текшерилген байланыш | Байланыш түрү |
|---|---|---|
| H1 | Экологиялык башкаруу → Кардарлардын ишеними | Түз |
| H2 | Экологиялык башкаруу → Кардарлардын канааттануусу | Түз |
| H3 | Социалдык башкаруу → Кардарлардын ишеними | Түз |
| H4 | Социалдык башкаруу → Кардарлардын канааттануусу | Түз |
| H5 | Корпоративдик башкаруу → Кардарлардын ишеними | Түз |
| H6 | Корпоративдик башкаруу → Кардарлардын канааттануусу | Түз |
| H7 | Кардарлардын ишеними → Мейманкана ишканасынын натыйжалуулугу | Түз |
| H8 | Кардарлардын канааттануусу → Мейманкана ишканасынын натыйжалуулугу | Түз |
| H9 | Экологиялык башкаруу → Мейманкана ишканасынын натыйжалуулугу | Түз |
| H10 | Социалдык башкаруу → Мейманкана ишканасынын натыйжалуулугу | Түз |
| H11 | Корпоративдик башкаруу → Мейманкана ишканасынын натыйжалуулугу | Түз |
| H12 | Экологиялык башкаруу → Кардарлардын ишеними → Мейманкана ишканасынын натыйжалуулугу | Кыйыр / ортомчулук |
| H13 | Социалдык башкаруу → Кардарлардын ишеними → Мейманкана ишканасынын натыйжалуулугу | Кыйыр / ортомчулук |
| H14 | Корпоративдик башкаруу → Кардарлардын ишеними → Мейманкана ишканасынын натыйжалуулугу | Кыйыр / ортомчулук |
| H15 | Экологиялык башкаруу → Кардарлардын канааттануусу → Мейманкана ишканасынын натыйжалуулугу | Кыйыр / ортомчулук |
| H16 | Социалдык башкаруу → Кардарлардын канааттануусу → Мейманкана ишканасынын натыйжалуулугу | Кыйыр / ортомчулук |
| H17 | Корпоративдик башкаруу → Кардарлардын канааттануусу → Мейманкана ишканасынын натыйжалуулугу | Кыйыр / ортомчулук |
PLS-SEM Деген Эмне жана Бул Изилдөөдө Кантип Колдонулган?
Partial Least Squares Structural Equation Modeling (PLS-SEM) — түздөн-түз байкалбаган кардарлардын ишеними, канааттануу же ESG башкаруусу сыяктуу жашыруун түзүмдөрдү аларды чагылдырган сурамжылоо пункттары аркылуу моделдештирген жана ошол эле учурда бул түзүмдөрдүн ортосундагы жол байланыштарын баалаган структуралык теңдемелерди моделдештирүү ыкмасы. Бул изилдөөдө SmartPLS 4.0 колдонулуп, адегенде өлчөө моделинин валиддүүлүгү жана ишенимдүүлүгү, андан кийин түзүмдөрдүн ортосундагы түз жана кыйыр байланыштарды камтыган структуралык модель бааланган.
Өлчөө модели менен структуралык моделдин айырмасы
Өлчөө модели (outer model), мисалы «кардарлардын ишеними» деп аталган жашыруун түзүм аны өлчөө үчүн колдонулган сурамжылоо пункттары тарабынан жетиштүү деңгээлде жакшы чагылдырылганбы же жокпу, ошону текшерет. Бул жердеги суроо: «Бул пункттар чындап эле бир эле түшүнүктү ишенимдүү түрдө өлчөйбү?»
Структуралык модель (inner model) болсо валиддүү деп кабыл алынган бул түзүмдөрдүн ортосундагы байланыштарды баалайт. Мисалы, экологиялык башкаруу кардарлардын ишеними менен же кардарлардын ишеними ишкананын натыйжалуулугу менен канчалык байланышта экенин жол коэффициенттери аркылуу баалайт.
Outer loading эмнени көрсөтөт?
Outer loading байкалган сурамжылоо пунктунун өзү таандык болгон жашыруун түзүм менен канчалык күчтүү байланышта экенин көрсөтөт. Изилдөө outer loading үчүн > 0,70 чегин колдонгон. Алынган бардык жүктөмдөр 0,742 менен 0,928 аралыгында болгондуктан, булак бул жагынан конвергенттик валиддүүлүк камсыздалганын билдирет.
AVE эмнени көрсөтөт?
Average Variance Extracted (AVE) — жашыруун түзүм өз көрсөткүчтөрүндөгү дисперсиянын канча бөлүгүн түшүндүрө аларын баалоо үчүн колдонулган конвергенттик валиддүүлүк критерийи. Булак AVE үчүн > 0,50 чегин колдонгон.
| Түзүм | AVE | Булак чегине ылайык абал |
|---|---|---|
| Экологиялык башкаруу | 0,730 | > 0,50 |
| Социалдык башкаруу | 0,786 | > 0,50 |
| Корпоративдик башкаруу | 0,782 | > 0,50 |
| Кардарлардын ишеними | 0,771 | > 0,50 |
| Кардарлардын канааттануусу | 0,647 | > 0,50 |
| Мейманкана ишканасынын натыйжалуулугу | 0,692 | > 0,50 |
Булак макаланын ичинде AVEнин ачык математикалык теңдемесин бербейт. Ошондуктан Verianla баянында булакта жок AVE формуласы кошулган эмес; изилдөө колдонгон критерий жана билдирилген маанилер гана түшүндүрүлгөн.
Fornell-Larcker жана HTMT эмне үчүн колдонулган?
Бул эки баалоо айырмалоочу валиддүүлүк үчүн колдонулган. Айырмалоочу валиддүүлүк ар башка аттар менен өлчөнгөн түзүмдөр чындап эле бири-биринен жетиштүү түрдө айырмаланабы же жокпу, ошону баалайт. Мисалы, кардарлардын ишеними менен кардарлардын канааттануусу байланыштуу болушу мүмкүн, бирок алар бир эле түшүнүк катары каралбашы керек.
Булакка ылайык, Fornell-Larcker критерийинде ар бир түзүмдүн AVE квадраттык тамыры башка түзүмдөр менен болгон корреляцияларынан жогору чыккан. Мындан тышкары, бардык Heterotrait-Monotrait (HTMT) катыштары изилдөөдө колдонулган 0,90 чегинен төмөн болгон. Булак бул жыйынтыктарды айырмалоочу валиддүүлүк камсыздалганынын көрсөткүчү катары чечмелейт.
Cronbach альфа жана курамдык ишенимдүүлүк эмнени көрсөтөт?
Эки критерий тең бир түзүмдү түзгөн пункттар канчалык ырааттуу иштей турганын баалоо үчүн колдонулган. Булак Cronbach альфа жана composite reliability үчүн > 0,70 чегин кабыл алган.
Изилдөөдө Cronbach альфа маанилери 0,864–0,932, курамдык ишенимдүүлүк маанилери болсо 0,902–0,948 аралыгында. Ошентип, изилдөөчүлөр бардык түзүмдөр өздөрү белгилеген ишенимдүүлүк чегинен өткөнүн билдиришкен.
β жол коэффициенти эмнени билдирет?
β (beta) жол коэффициенти моделдеги эки түзүмдүн ортосундагы байланыштын багытын жана стандартташтырылган көлөмүн көрсөтөт. Оң β мааниси бир түзүм жогорулаган сайын экинчиси да моделдин ичинде жогорураак мааниге байланыштуу экенин билдирет. Бирок β коэффициенти өзүнчө себептүүлүктүн далили эмес; айрыкча бул изилдөөдө маалыматтар бир убакыт кесиминен алынган.
Мисалы, экологиялык башкаруу → кардарлардын ишеними үчүн β = 0,391 — оң байланыш. Кардарлардын канааттануусу → мейманкана натыйжалуулугу үчүн β = 0,460. Ал эми экологиялык башкаруу → натыйжалуулук үчүн β = 0,053 болгонуна карабай, p = 0,576 болгондуктан бул түз жол статистикалык жактан маанилүү деп эсептелген эмес.
t мааниси жана p мааниси кантип окулушу керек?
Изилдөө гипотезалардын статистикалык маанилүүлүгүн 5.000 bootstrap кайра тандоосу аркылуу баалаган. Bootstrap — учурдагы тандалмадан кайра-кайра тандоо алып, коэффициенттин тандалма өзгөрмөлүүлүгүн баалоого кызмат кылган ыкма.
t мааниси болжолдонгон таасир өзүнүн белгисиздигине салыштырмалуу канчалык күчтүү айырмаланарын көрсөткөн тест статистикасы. p мааниси болсо нөлдүк гипотеза шартында байкалган же андан да экстремалдуу тест натыйжасынын ыктымалдыгы менен байланышкан статистикалык өлчөм. p маанисинин кичине болушу изилдөөдө колдонулган маанилүүлүк критерийинин алкагында нөлдүк таасир менен шайкеш эместик жогору экенин билдирет; p мааниси таасирдин көлөмүн көрсөтпөйт.
Булак 2-таблицада айрым p маанилерин 0.000 түрүндө жазат. Мындай программалык чыгаруу «ыктымалдык так нөл» дегенди билдирбейт; тексттеги көрсөтүүгө ылайык p < 0,001 деп чечмелениши керек.
R² эмнени түшүндүрөт?
Детерминация коэффициенти R² моделдеги белгилүү бир ички өзгөрмөдөгү өзгөрмөлүүлүк моделдеги түшүндүрүүчү түзүмдөр тарабынан канчалык деңгээлде түшүндүрүлөрүн көрсөтөт. Изилдөөдө кардарлардын ишеними үчүн R² = 0,331, кардарлардын канааттануусу үчүн R² = 0,330 жана мейманкана ишканасынын натыйжалуулугу үчүн R² = 0,604.
| Ички түзүм | R² | Түшүндүрүлгөн дисперсия |
|---|---|---|
| Кардарлардын ишеними | 0,331 | %33,1 |
| Кардарлардын канааттануусу | 0,330 | %33,0 |
| Мейманкана ишканасынын натыйжалуулугу | 0,604 | %60,4 |
Булак алгачкы эки маанини ортомчу өзгөрмөлөр боюнча орточо түшүндүрүү деңгээли, ал эми мейманкана натыйжалуулугундагы %60,4 түшүндүрүлгөн дисперсияны күчтүүрөөк түшүндүрүү деңгээли катары чечмелейт. R² = 0,604 модель чыныгы дүйнөдөгү мейманкана натыйжалуулугунун %60,4 бөлүгүнө так «себеп болот» дегенди билдирбейт; моделде колдонулган натыйжалуулук түзүмүнүн тандалма ичиндеги дисперсиясынын ушул катышта түшүндүрүлүшүн билдирет.
f², Q² жана GoF эмнени көрсөтөт?
f² таасир өлчөмү белгилүү бир түшүндүрүүчү түзүмдүн моделдеги салымынын көлөмүн баалоо үчүн колдонулган. Булак f² маанилери кичине менен орточонун ортосунда экенин белгилейт. Айрыкча экологиялык башкаруунун кардарлардын ишенимине таасири үчүн f² = 0,225, кардарлардын канааттануусунун мейманкана натыйжалуулугуна таасири үчүн f² = 0,320 билдирилип, бул эки таасир булакта орточо көлөмдө бааланган. Башка бардык f² маанилери өзүнчө берилбегендиктен, Verianla текстинде ойлоп табылган эмес.
Q² predictive relevance моделдин ички түзүмдөр үчүн божомолдук релеванттуулугун баалоо максатында колдонулган. Изилдөөдө кардарлардын ишеними үчүн Q² = 0,236, кардарлардын канааттануусу үчүн Q² = 0,199 жана мейманкана натыйжалуулугу үчүн Q² = 0,398 табылган; алардын баары нөлдөн чоң болгону булак тарабынан жетиштүү божомолдук релеванттуулук катары чечмеленген.
Булак ошондой эле Goodness-of-Fit (GoF) маанисин 0,545 деп билдирет жана ал изилдөөдө колдонулган 0,36 маалымдама чегинен жогору болгондуктан, муну жалпы моделдин күчтүү натыйжалуулугу катары баалайт. Булак GoFтун ачык эсептөө теңдемесин бербегендиктен, бул жерде жаңы GoF формуласы түзүлгөн эмес.
Толук Ортомчулук Эмнени Билдирет?
Толук ортомчулук (full mediation) — бул изилдөөнүн моделинде ESG өлчөмдөрүнөн мейманкана ишканасынын натыйжалуулугуна түз жолдор маанилүү болбой, ал эми кардарлардын ишеними же кардарлардын канааттануусу аркылуу өткөн кыйыр жолдор маанилүү болгондуктан авторлор колдонгон ортомчулук чечмелөөсү. Бул жыйынтык изилденген тандалмада ESG практикаларынын натыйжалуулук менен байланышы түз эмес, кардарга тиешелүү ишеним жана канааттануу түзүмдөрү аркылуу пайда болорун колдойт; бирок кесилиштик дизайн убакыттык ырааттуулукка негизделген себептик механизмди өз алдынча далилдей албайт.
Толук ортомчулукка алып келген жыйынтык түзүлүшү
Авторлордун «толук ортомчулук» чечмелөөсүнүн логикасы эки бөлүктөн турат. Биринчи бөлүк ESGнин үч өлчөмүнөн натыйжалуулукка түз H9, H10 жана H11 жолдорунун маанилүү эмес болушу. Экинчи бөлүк болсо ошол эле ESG өлчөмдөрүнөн кардарлардын ишеними же кардарлардын канааттануусу аркылуу натыйжалуулукка кеткен H12-H17 кыйыр жолдорунун баары маанилүү болушу.
Бул жыйынтык «ESG эч кандай түз экономикалык пайда жарата албайт» дегенди билдирбейт. Ал изилдөөнүн модели жана тандалмасында текшерилген түз статистикалык жолдор маанилүү табылган эмес дегенди билдирет. Башка ишканалар, мезгилдер, өлкөлөр же башка натыйжалуулук өлчөөлөрү үчүн ушундай эле жыйынтык автоматтык түрдө күчүндө экени көрсөтүлгөн эмес.
Изилдөөнүн Ыкмасы жана Жыйынтыктары
Изилдөө дизайны жана максаттуу башкы жыйындык
Изилдөө сандык жана кесилиштик дизайнды колдонгон. Булак ыкманы ошондой эле causal-comparative approach деп атаган. Бирок маалымат чогултуу бир убакыт кесиминде жүргүзүлгөндүктөн, жыйынтык бөлүмүндө авторлор өздөрү себептик чечмелөө чектелүү экенин ачык белгилешет.
Максаттуу башкы жыйындык East Java Hotel and Restaurant Association (PHRI) маалыматына ылайык Чыгыш Явада иштеген 103 үч-беш жылдыздуу мейманкана. Изилдөөчүлөр тандоо жолу менен айрым мейманканаларды гана тандабастан, census approach колдонуп, максаттуу жыйындыдагы бардык мейманканаларды катышууга чакырышкан. Талдоого жарактуу 82 жарактуу жооп алынган.
Катышуучулар кимдер болгон?
| Категория | Саны | Булакта берилген үлүш |
|---|---|---|
| Башкы менеджер | 43 | %52,44 |
| Мейманкана менеджери | 39 | %47,56 |
| Үч жылдыздуу мейманкана | 39 | %47,56 |
| Төрт жылдыздуу мейманкана | 32 | %39,02 |
| Беш жылдыздуу мейманкана | 11 | %13,42 |
Мейманканалар Чыгыш Яванын ар кандай багыттарында жайгашкан. Булак Сурабая үчүн %43,90, Бату үчүн %13,41 жана Маланг үчүн %13,41 үлүштөрүн берет; калган мейманканалар аймактагы башка муниципалитеттерде жайгашканын белгилейт.
Өлчөө куралдары
| Түзүм | Пункттардын саны | Өлчөнгөн негизги өлчөмдөр |
|---|---|---|
| Экологиялык башкаруу | 5 | Калдыктарды башкаруу, кайра жаралуучу энергия, сууну үнөмдөө, энергия натыйжалуулугу, көмүртек чыгарындысын азайтуу |
| Социалдык башкаруу | 5 | Ар түрдүүлүк жана инклюзивдүүлүк, эмгекти коргоо жана коопсуздук, адилеттүү эмгек акы/жеңилдиктер, коом менен өз ара аракеттенүү, кайрымдуулук |
| Корпоративдик башкаруу | 5 | Ачык-айкындык, этикалык кодекстер, ички аудит, натыйжалуулукка байланышкан акы төлөө, тобокелдиктерди башкаруу |
| Кардарлардын ишеними | 5 | Ишенимдүүлүк, бүтүндүк/чынчылдык, ырааттуулук, кардардын кызыкчылыгын көздөө |
| Кардарлардын канааттануусу | 5 | Күтүүнүн тастыкталышы, эмоциялык канааттануу, функционалдык канааттануу, жүрүм-турум ниеттери |
| Мейманкана ишканасынын натыйжалуулугу | 5 | Толуштуруу, ADR, тамак-аш жана суусундук кирешеси, таза пайда, салыштырма натыйжалуулук |
Сүрөттөмө статистика
| Өзгөрмө | Орточо маанинин аралыгы | Стандарттык четтөөнүн аралыгы | Булак категориясы |
|---|---|---|---|
| Экологиялык башкаруу | 3,51–3,70 | 0,81–0,89 | Орточо |
| Социалдык башкаруу | 3,80–4,06 | 0,74–0,85 | Жакшы |
| Корпоративдик башкаруу | 3,65–3,80 | 0,78–0,88 | Орточо |
| Кардарлардын ишеними | 3,87–4,16 | 0,72–0,82 | Жакшы |
| Кардарлардын канааттануусу | 3,94–4,15 | 0,70–0,80 | Жакшы |
| Мейманкана ишканасынын натыйжалуулугу | 3,65–3,89 | 0,76–0,86 | Орточо |
Булактын чечмелөөсүнө ылайык, социалдык башкаруу ESG өлчөмдөрүнүн арасында эң жогорку, ал эми экологиялык башкаруу эң төмөнкү бааны алган. Бул маанилер объективдүү экологиялык натыйжалуулук өлчөөлөрү эмес; алар беш баллдык Likert шкаласына негизделген менеджер жоопторунун сүрөттөмө жыйынтыктары.
Түз гипотеза жыйынтыктары: H1-H8
| Гипотеза | Жол | β | t | p | Жыйынтык |
|---|---|---|---|---|---|
| H1 | Экологиялык башкаруу → Кардарлардын ишеними | 0,391 | 3,753 | <0,001 | Колдоого алынды |
| H2 | Экологиялык башкаруу → Кардарлардын канааттануусу | 0,298 | 2,823 | 0,005 | Колдоого алынды |
| H3 | Социалдык башкаруу → Кардарлардын ишеними | 0,283 | 2,876 | 0,004 | Колдоого алынды |
| H4 | Социалдык башкаруу → Кардарлардын канааттануусу | 0,268 | 2,889 | 0,004 | Колдоого алынды |
| H5 | Корпоративдик башкаруу → Кардарлардын ишеними | 0,205 | 2,153 | 0,032 | Колдоого алынды |
| H6 | Корпоративдик башкаруу → Кардарлардын канааттануусу | 0,321 | 3,874 | <0,001 | Колдоого алынды |
| H7 | Кардарлардын ишеними → Мейманкана ишканасынын натыйжалуулугу | 0,457 | 3,557 | <0,001 | Колдоого алынды |
| H8 | Кардарлардын канааттануусу → Мейманкана ишканасынын натыйжалуулугу | 0,460 | 5,198 | <0,001 | Колдоого алынды |
ESG өлчөмдөрүнөн кардарлардын ишенимине кеткен жолдордун ичинде эң жогорку β коэффициенти экологиялык башкарууда байкалат: β = 0,391. Кардарлардын канааттануусуна кеткен үч ESG жолунун ичинде эң жогорку коэффициент корпоративдик башкарууга тиешелүү: β = 0,321. Бул салыштыруулар изилдөөдөгү стандартташтырылган жол коэффициенттерине гана тиешелүү; алар өзүнчө «эң маанилүү ESG практикасы сөзсүз ушу» деген жалпы рейтингди түзбөйт.
ESGден натыйжалуулукка түз жолдор: H9-H11
| Гипотеза | Жол | β | t | p | Жыйынтык |
|---|---|---|---|---|---|
| H9 | Экологиялык башкаруу → Мейманкана ишканасынын натыйжалуулугу | 0,053 | 0,560 | 0,576 | Колдоого алынган жок |
| H10 | Социалдык башкаруу → Мейманкана ишканасынын натыйжалуулугу | 0,037 | 0,384 | 0,701 | Колдоого алынган жок |
| H11 | Корпоративдик башкаруу → Мейманкана ишканасынын натыйжалуулугу | 0,094 | 1,077 | 0,282 | Колдоого алынган жок |
Үч коэффициент тең оң, бирок статистикалык жактан маанилүү эмес. Бул айырма маанилүү: «оң коэффициент» менен «статистикалык жактан колдоого алынган оң байланыш» бир эле нерсе эмес. H9-H11 үчүн p маанилери изилдөөнүн маанилүүлүк чегинен өтпөгөндүктөн, булак бул гипотезаларды колдогон эмес.
Ортомчулук жыйынтыктары: H12-H17
| Гипотеза | Кыйыр жол | β | t | p | Жыйынтык |
|---|---|---|---|---|---|
| H12 | Экологиялык → Кардарлардын ишеними → Натыйжалуулук | 0,179 | 2,161 | 0,031 | Колдоого алынды |
| H13 | Социалдык → Кардарлардын ишеними → Натыйжалуулук | 0,129 | 2,178 | 0,030 | Колдоого алынды |
| H14 | Башкаруу → Кардарлардын ишеними → Натыйжалуулук | 0,094 | 2,008 | 0,045 | Колдоого алынды |
| H15 | Экологиялык → Кардарлардын канааттануусу → Натыйжалуулук | 0,137 | 2,302 | 0,022 | Колдоого алынды |
| H16 | Социалдык → Кардарлардын канааттануусу → Натыйжалуулук | 0,123 | 2,154 | 0,012 | Колдоого алынды |
| H17 | Башкаруу → Кардарлардын канааттануусу → Натыйжалуулук | 0,148 | 3,454 | 0,001 | Колдоого алынды |
Алты кыйыр жолдун баары статистикалык жактан маанилүү. Кардарлардын ишеними аркылуу эң жогорку кыйыр коэффициент экологиялык башкаруу жолунда β = 0,179; кардарлардын канааттануусу аркылуу эң жогорку кыйыр коэффициент корпоративдик башкаруу жолунда β = 0,148.
Изилдөө колдогон жыйынтыктар
- Изилденген менеджерлер тандалмасында экологиялык башкаруу кардарлардын ишеними жана кардарлардын канааттануусу түзүмдөрү менен маанилүү жана оң байланышта.
- Социалдык башкаруу кардарлардын ишеними жана кардарлардын канааттануусу түзүмдөрү менен маанилүү жана оң байланышта.
- Корпоративдик башкаруу кардарлардын ишеними жана кардарлардын канааттануусу түзүмдөрү менен маанилүү жана оң байланышта.
- Кардарлардын ишеними мейманкана ишканасынын натыйжалуулугу түзүмү менен маанилүү жана оң байланышта.
- Кардарлардын канааттануусу мейманкана ишканасынын натыйжалуулугу түзүмү менен маанилүү жана оң байланышта.
- ESGнин үч өлчөмүнөн мейманкана ишканасынын натыйжалуулугуна түз жолдор статистикалык жактан маанилүү эмес.
- Кардарлардын ишеними аркылуу өткөн үч кыйыр жол маанилүү.
- Кардарлардын канааттануусу аркылуу өткөн үч кыйыр жол маанилүү.
- Авторлор түз жолдор маанисиз, кыйыр жолдор маанилүү болгондуктан, кардарлардын ишенимин жана канааттануусун толук ортомчу механизмдер катары чечмелешет.
Изилдөө колдобогон жалпылоолор
Изилдөө «ESG чыгымдары автоматтык түрдө кирешени же пайданы көбөйтөт», «экологиялык практикалар бардык мейманканаларда сөзсүз кардарлардын ишенимин жогорулатат», «кардарлар бул ESG практикаларын түздөн-түз ушундай баалашкан», «ESG практикасы колдонулгандан кийин натыйжалуулук убакыт өткөн сайын жогорулаган» же «ошол эле коэффициенттер башка өлкөлөрдө жана мейманкана сегменттеринде да жарактуу» деген тыянактарды көрсөтпөйт.
Айрыкча себептүүлүк маселесинде этият болуу керек. Изилдөөдөгү жебелер теориялык PLS-SEM жолдорун көрсөтөт; маалымат чогултуунун кесилиштик мүнөзү убакыттык артыкчылыкты эксперименттик түрдө көрсөткөн эмес. Ошондуктан β коэффициенттерин эксперименттик кийлигишүүнүн таасири катары окуу туура эмес.
Кардар маалыматынын жоктугу эмне үчүн маанилүү?
Кардарлардын ишеними жана канааттануусу изилдөөнүн ортомчулук механизминин борборунда турат, бирок бул түзүмдөр боюнча сурамжылоо жоопторун кардарлар өздөрү берген эмес. Менеджерлер өз мейманканаларындагы кардарлардын ишенимин, канааттануусун жана жүрүм-турум абалдарын баалашкан. Менеджердин кабылдоосу менен кардардын өзүнүн кабылдоосу бирдей маалымат түрү эмес.
Ошондуктан изилдөөнү кардарлардын психологиялык абалын түздөн-түз байкаган керектөөчү изилдөөсү катары эмес, менеджерлердин ESG практикалары, кардарлар менен мамилелер жана натыйжалуулук тууралуу кабылдоолорун бир моделдин ичинде баалаган менеджерге негизделген изилдөө катары окуу керек.
Географиялык жалпылоонун чеги
Изилдөө Индонезиянын Чыгыш Ява аймагындагы үч-беш жылдыздуу мейманканаларды гана камтыйт. Аймактагы жөнгө салуу чөйрөсү, кардарлардын күтүүлөрү, маданият, мейманкана рыногу жана ESG практикаларынын көрүнүктүүлүгү башка өлкөлөрдөн айырмаланышы мүмкүн. Ошондуктан жыйынтыктарды башка өлкөгө, анын ичинде Түркиядагы башка мейманкана рыногуна түздөн-түз көчүрүү үчүн алар ошол жергиликтүү контекстте өзүнчө тастыкталышы керек.
Келечектеги изилдөөлөр
Авторлор longitudinal изилдөө дизайнын колдонууну, кардарларды кошкондо бир нече кызыкдар тарап тобун түздөн-түз изилдөөгө катыштырууну жана ар кандай географиялык/жайгашуу контексттерин кароону сунушташат. Ошондой эле корпоративдик аброй, кардарлардын берилгендиги, бренд имиджи, кардарлар менен өз ара аракеттенүү жана кабыл алынган баалуулук сыяктуу кошумча ортомчу өзгөрмөлөрдү келечектеги моделдерде баалоону сунушташат.
Булак жана Ыкма Жөнүндө Эскертүү
Түпнуска изилдөө: The Mediating Role of Customer Trust and Customer Satisfaction in The Relationship Between ESG Management and Business Performance.
Авторлор: Ratna Dwi Rachmawati, Dyah Sawitri, Martaleni, Umi Muawanah.
Авторлордун ирети: PDFдеги ирет өзгөртүлбөй сакталган.
Тең салым: Булак PDFде тең салым/тең биринчи авторлук тууралуу билдирүү көрсөтүлгөн эмес.
Жооптуу автор: Ratna Dwi Rachmawati.
Мекеме: Universitas Gajayana, Malang, Jawa Timur, Indonesia.
Журнал: Journal of Economics, Business, & Accountancy Ventura (JEBAV).
Басып чыгаруучу: Research Center and Community Services (PPPM), Universitas Hayam Wuruk Perbanas, Surabaya.
Том / сан / беттер: Volume 29, Number 2, 119–131.
DOI: 10.14414/jebav.v29i2.5804.
Расмий макала шилтемеси: https://journal.perbanas.ac.id/index.php/jebav/article/view/5804
Алынган дата: 28 Сентябрь 2026.
Кайра кароо датасы: 9 Октябрь 2026.
Кабыл алуу датасы: 14 Октябрь 2026.
Расмий онлайн жарыяланган дата: 15 Октябрь 2026.
Сан белгиси: PDFдин жогорку бөлүгүндө «Vol. 29, No. 2 August 2026» деп жазылган. Журналдын расмий сан жазуусу бул санды «August–November 2026» деп аныктайт; демек, «August» жеке макаланын жарыяланган датасы эмес, сандын мезгили.
Булак түрү: Сандык, кесилиштик эмпирикалык изилдөө макаласы.
Рецензиялоо: JEBAV журналынын расмий аныктамасында double-blind peer-reviewed эл аралык журнал катары көрсөтүлгөн.
Preprint: Булак PDF жана расмий макала жазуусунда бул изилдөө үчүн өзүнчө preprint версиясы көрсөтүлгөн эмес.
Лицензия: Макаланын PDFинде Creative Commons Attribution-NonCommercial 4.0 International лицензиясы көрсөтүлгөн. Журналдын жалпы submission барагында CC BY-NC-SA 4.0 деген билдирүү бар болгондуктан, лицензия метадайындарында булактар ортосунда айырма бар; бул жерде макалага тиешелүү PDF билдирүүсү негиз катары алынган.
Каржылоо: Булак PDFде өзүнчө каржылоо тууралуу билдирүү жок.
Маалыматтардын жеткиликтүүлүгү: Булак PDFде өзүнчө Data Availability Statement жок.
Кызыкчылыктардын кагылышы: Булак PDFде өзүнчө кызыкчылыктардын кагылышы тууралуу билдирүү жок.
CRediT / авторлордун салымы: Булак PDFде өзүнчө автордук салымдар же CRediT бөлүмү жок.
Изилдөө ыкмасы: Беш баллдык Likert шкаласына негизделген түзүмдөштүрүлгөн сурамжылоо; 82 башкы менеджер/мейманкана менеджери жообу; SmartPLS 4.0 менен PLS-SEM; өлчөө модели жана структуралык моделди баалоо; гипотезалардын маанилүүлүгү үчүн 5.000 bootstrap кайра тандоосу.
Өлчөө моделинин чектери: Outer loading > 0,70; AVE > 0,50; HTMT < 0,90; Cronbach альфа > 0,70; composite reliability > 0,70. Fornell-Larcker критерийи да айырмалоочу валиддүүлүк үчүн колдонулган.
Негизги методологиялык чектөө: Кесилиштик дизайндан улам себептик чечмелөө чектелүү. Изилдөө бир аймакка багытталган жана кардарлардын ишеними/канааттануусу түздөн-түз кардарлардан эмес, менеджерлердин баалоолорунан өлчөнгөн.
Статистикалык чечмелөө чеги: Моделдеги стандартташтырылган β коэффициенттери байкоого негизделген байланыш коэффициенттери; эксперименттик кийлигишүү таасирлери эмес. «Толук ортомчулук» деген сөз айкашы авторлордун ушул PLS-SEM моделиндеги маанилүү түз жана кыйыр жолдордун түзүлүшүнө берген статистикалык чечмелөөсү.
Библиографиялык бүтүндүк эскертүүсү: PDFдин адабияттар тизмесинин акыркы бөлүгүндө макаланын негизги текстинде ачык колдонулбаган жана COVID-19, KOBİ, санарип медиа жана инновация сыяктуу башка темаларга тиешелүү көрүнгөн кошумча жазуулар бар. Бул жазуулар Verianla макаласында изилдөөнүн жыйынтыктарын колдогон кошумча илимий далил катары колдонулган эмес.
Пикир калтырыңыз
E-mail дарегиңиз жарыяланбайт. Милдеттүү талаалар * менен белгиленген