


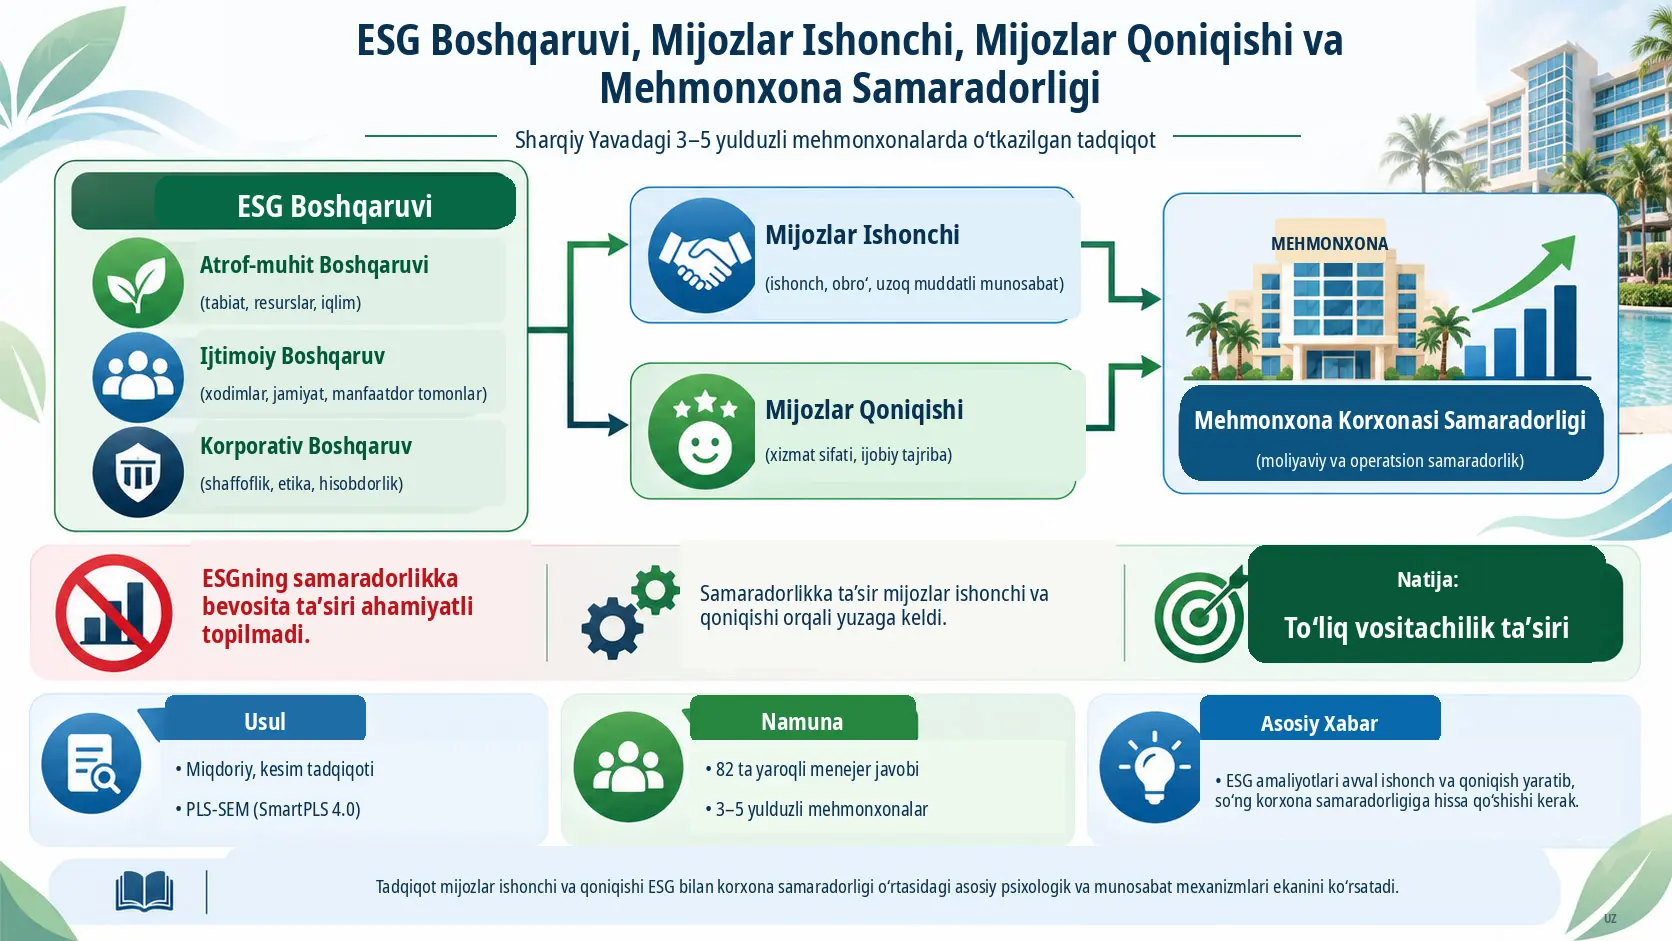
Atrof-muhit, ijtimoiy va boshqaruv (Environmental, Social, and Governance; ESG) boshqaruvi tashkilotning atrof-muhitga taʼsiri, xodimlar va jamiyat bilan munosabatlari, shuningdek shaffoflik, hisobdorlik va axloqiy boshqaruv kabi boshqaruv unsurlarini strategik va operatsion faoliyatiga qoʻshadigan boshqaruv yondashuvidir. Ushbu tadqiqot Indoneziyaning Sharqiy Yava hududidagi uch-besh yulduzli mehmonxonalarda ESG boshqaruvi korxona faoliyati samaradorligi bilan qanday bogʻliqligini va bu munosabat mijozlar ishonchi hamda mijozlar qoniqishi orqali yuzaga keladimi-yoʻqmi, shuni tekshirgan. Tadqiqotning maqsadli bosh toʻplami 103 ta mehmonxonadan iborat; barcha mehmonxonalar ishtirok etishga taklif qilingan va bosh direktorlar hamda mehmonxona menejerlaridan olingan 82 ta yaroqli soʻrovnoma javobi SmartPLS 4.0 yordamida Partial Least Squares Structural Equation Modeling (PLS-SEM) usuli bilan tahlil qilingan.
Natijalar atrof-muhit, ijtimoiy va boshqaruv yoʻnalishlaridagi boshqaruv ham mijozlar ishonchi, ham mijozlar qoniqishi bilan ijobiy va statistik jihatdan ahamiyatli munosabatlarga ega ekanini koʻrsatgan. Mijozlar ishonchidan mehmonxona korxonasi faoliyati samaradorligiga boruvchi yoʻl koeffitsienti β = 0,457; mijozlar qoniqishidan samaradorlikka boruvchi yoʻl koeffitsienti esa β = 0,460 boʻlib, ikkala munosabat ham p < 0,001 darajasida ahamiyatlidir.
Bunga qarshi ravishda, atrof-muhit boshqaruvidan samaradorlikka toʻgʻridan-toʻgʻri yoʻl β = 0,053 va p = 0,576; ijtimoiy boshqaruvdan samaradorlikka β = 0,037 va p = 0,701; korporativ boshqaruvdan samaradorlikka β = 0,094 va p = 0,282 deb topilgan. Ushbu uchta toʻgʻridan-toʻgʻri yoʻl statistik jihatdan ahamiyatli emas. Biroq mijozlar ishonchi va mijozlar qoniqishi orqali sinovdan oʻtkazilgan oltita bilvosita yoʻlning barchasi ahamiyatlidir. Mualliflar ushbu natijalar tartibini ESG oʻlchamlari bilan mehmonxona korxonasi samaradorligi oʻrtasidagi munosabatda mijozlar ishonchi va mijozlar qoniqishi toʻliq vositachilik qiladi, deb talqin qiladilar.
Bu natijani “ESG hech qanday sharoitda korxona samaradorligiga bevosita taʼsir qilmaydi” tarzida umumlashtirish toʻgʻri emas. Tadqiqot bir vaqt nuqtasida yigʻilgan kesim maʼlumotlariga asoslangan; u eksperimental yoki longitudinal sababiylik sinovi emas. Bundan tashqari, mijozlar ishonchi va mijozlar qoniqishi bevosita mijozlardan oʻlchanmagan, balki menejerlarning tuzilmaviy soʻrovnomaga bergan javoblari orqali baholangan. Shu sababli natijalar oʻrganilgan Sharqiy Yava mehmonxonalari namunasi va qoʻllangan oʻlchov modeli doirasida talqin qilinishi kerak.
Tadqiqotning asosiy muammosi nima?
ESG amaliyotlari korxona faoliyati samaradorligi bilan bogʻliq boʻlishi mumkinligini koʻrsatuvchi keng adabiyot mavjud boʻlsa-da, xizmatlar sohasida bu munosabat qaysi psixologik va munosabatga oid mexanizmlar orqali yuzaga chiqishi unchalik aniq emas. Mehmonxona mijozlari xizmatni xarid qilishdan oldin xizmat sifati, korxonaning barqarorlikka haqiqiy sodiqligi yoki axloqiy xatti-harakati haqida toʻliq maʼlumotga ega boʻlmaydi. Shu sababli tadqiqot ESG amaliyotlari faqat xarajat yoki operatsion kanal orqali emas, balki mijozlarning korxona haqidagi tasavvurlarini oʻzgartirish orqali ham samaradorlik bilan bogʻliq boʻlishi mumkinligini tekshiradi.
Tadqiqotning asosiy modeli ESGning uchta oʻlchamini alohida oʻzgaruvchilar sifatida koʻrib chiqadi: atrof-muhit boshqaruvi, ijtimoiy boshqaruv va korporativ boshqaruv. Avval ushbu uchta oʻlchamning mijozlar ishonchi va mijozlar qoniqishi bilan, keyin esa ushbu ikki vositachining mehmonxona korxonasi faoliyati samaradorligi bilan munosabati sinovdan oʻtkazilgan. Shuningdek, ESG oʻlchamlaridan samaradorlikka toʻgʻridan-toʻgʻri yoʻllar ham tekshirilib, munosabat vositachilarsiz davom etadimi-yoʻqmi, aniqlangan.
Signal Nazariyasi Ushbu Tadqiqotda Nimani Tushuntiradi?
Signal nazariyasi (Signaling Theory) tomonlardan biri ikkinchisiga qaraganda koʻproq maʼlumotga ega boʻlgan axborot assimetriyasi sharoitida kuzatiladigan va ishonchli signallar noaniqlikni kamaytirishi mumkinligini tushuntiradigan nazariy doiradir. Ushbu tadqiqotda mehmonxonaning ESG amaliyotlari “signal”, mijoz esa bu signalni talqin qiluvchi tomon sifatida qaraladi; atrof-muhit masʼuliyati, ijtimoiy amaliyotlar va shaffof boshqaruv mijozlar tomonidan ishonchlilik va masʼuliyat belgisi sifatida qabul qilinganda mijozlar ishonchi hamda qoniqishi kuchayishi, bularning esa korxona faoliyati samaradorligi bilan bogʻlanishi kutiladi.
Axborot assimetriyasi nimani anglatadi?
Mehmonxona korxonasi oʻz operatsiyalari, axloqiy standartlari, atrof-muhit amaliyotlari va xodimlar siyosati haqida mijozga qaraganda koʻproq maʼlumotga ega. Mijoz xizmatni xarid qilishdan oldin korxona amalda qanchalik masʼuliyatli ekanini bevosita kuzata olmasligi mumkin. Ushbu axborot farqi Signal nazariyasidagi axborot assimetriyasi muammosidir.
Manba tadqiqotining nazariy yondashuviga koʻra, energiya va suvni tejash, chiqindilarni kamaytirish, xodimlar farovonligi, jamiyat bilan hamkorlik, shaffoflik, hisobdorlik va axloqiy boshqaruv kabi amaliyotlar mijozga korxona qadriyatlari haqida signal yuborishi mumkin. Signal korxona uchun qiymat yaratishi uchun uni faqat amalga oshirish emas, balki manfaatdor tomon tomonidan koʻrilishi va ishonchli tarzda talqin qilinishi ham muhimdir.
Atrof-muhit boshqaruvi nima?
Tadqiqotda atrof-muhit boshqaruvi chiqindilarni boshqarish siyosati, qayta tiklanuvchi energiyadan foydalanish, suvni tejash amaliyotlari, energiya tejamkor texnologiyalarni qabul qilish va uglerod chiqindilarini kamaytirishga qaratilgan dasturlar bilan oʻlchangan. Shkala beshta banddan iborat.
Manbada berilgan namunaviy soʻrov bandi mehmonxonaning bir martalik plastiklarni kamaytirish kabi uglerod chiqindilarini pasaytirishga qaratilgan dasturlarni amalga oshirishi yoki oshirmasligiga taalluqlidir.
Ijtimoiy boshqaruv nima?
Ijtimoiy boshqaruv shkalasi ham beshta banddan iborat. Shkala xilma-xillik va inklyuzivlik siyosati, mehnat salomatligi va xavfsizligi, adolatli ish haqi va imtiyozlar, mahalliy hamjamiyat bilan hamkorlik hamda xayriya faoliyati kabi sohalarni baholaydi.
Bu oʻlcham mehmonxonaning faqat mijozlarga taqdim etadigan xizmatini emas, balki xodimlar va jamiyat bilan quradigan munosabatlaridagi masʼuliyat jihatini ham ifodalaydi.
Korporativ boshqaruv nima?
Korporativ boshqaruv shaffof boshqaruv tuzilmasi, korxona axloqiy qoidalarining qoʻllanishi, ichki audit tizimlari, samaradorlikka bogʻliq toʻlov va risklarni boshqarish kabi beshta koʻrsatkich bilan oʻlchangan.
Boshqaruv tushunchasidagi asosiy urgʻu korxona qarorlarining shunchaki qabul qilinishiga emas, balki hisobdor, shaffof, izchil va axloqiy tizim doirasida qabul qilinishiga qaratiladi.
Mijozlar ishonchi qanday taʼriflangan?
Tadqiqotning nazariy doirasida mijozlar ishonchi mijozning tashkilot malakali, halol va mijoz manfaatlarini koʻzlab harakat qiladi, degan eʼtiqodi sifatida qaraladi. Shkalada ishonchlilik, halollik/yaxlitlik, izchillik va mijoz manfaatlarini koʻzlash kabi oʻlchamlar mavjud.
Mijozlar ishonchi besh bandli shkala bilan oʻlchangan. Manbada berilgan namunaviy band mehmonxona mehmonlarning maxfiyligi va maʼlumotlar xavfsizligini himoya qiladimi-yoʻqmi, shunga taalluqlidir.
Mijozlar qoniqishi qanday taʼriflangan?
Mijozlar qoniqishi kutilgan xizmat bilan qabul qilingan haqiqiy samaradorlikni taqqoslash natijasida shakllanadigan umumiy bahoni anglatadi. Tadqiqotda kutilmaning tasdiqlanishi, hissiy qoniqish, funksional qoniqish va xulq-atvor niyatlari bilan bogʻliq besh bandli tuzilma qoʻllangan.
Biroq muhim metodologik nuqta bor: tadqiqot bevosita mehmonxona mijozlariga oʻtkazilgan qoniqish soʻrovi emas. Ishtirokchilar mehmonxonalarning bosh direktorlari va menejerlaridir. Shuning uchun bu tuzilma menejerlarning oʻz mehmonxonalaridagi mijozlar qoniqishi haqidagi soʻrov javoblariga asoslanadi.
Mehmonxona korxonasi faoliyati samaradorligi qanday oʻlchangan?
Mehmonxona korxonasi faoliyati samaradorligi besh bandli shkala bilan baholangan. Manbada bandlik darajasi, Average Daily Rate (ADR; oʻrtacha kunlik xona narxi), oziq-ovqat va ichimlik daromadi, sof foyda samaradorligi va qiyosiy korxona samaradorligi oʻlchangan sohalar qatorida keltirilgan.
Bu yerda ham bevosita buxgalteriya yozuvlari, bronlash tizimlari yoki audit qilingan moliyaviy hisobotlardan tuzilgan samaradorlik maʼlumotlar toʻplami ishlatilmagan. Ushbu samaradorlik koʻrsatkichlari besh balli Likert shkalasi doirasida menejerlarning baholari orqali operatsionlashtirilgan. Bu farq natijalarni toʻgʻri talqin qilish uchun muhimdir.
Besh balli Likert shkalasi nimani anglatadi?
Ishtirokchilar tadqiqotdagi bayonotlarni 1 = mutlaqo qoʻshilmayman bilan 5 = toʻliq qoʻshilaman oraligʻida baholaganlar. Likert shkalasida bitta son bevosita fizik oʻlchov emas; u bayonotga nisbatan baholash darajasidir. Tadqiqotchilar bir nechta bogʻliq bandni bir xil yashirin tuzilmani, masalan mijozlar ishonchi yoki atrof-muhit boshqaruvini, ifodalovchi tarzda birgalikda modellashtirganlar.
Tadqiqotning 17 ta gipotezasi
| Gipoteza | Sinovdan oʻtkazilgan munosabat | Munosabat turi |
|---|---|---|
| H1 | Atrof-muhit boshqaruvi → Mijozlar ishonchi | Toʻgʻridan-toʻgʻri |
| H2 | Atrof-muhit boshqaruvi → Mijozlar qoniqishi | Toʻgʻridan-toʻgʻri |
| H3 | Ijtimoiy boshqaruv → Mijozlar ishonchi | Toʻgʻridan-toʻgʻri |
| H4 | Ijtimoiy boshqaruv → Mijozlar qoniqishi | Toʻgʻridan-toʻgʻri |
| H5 | Korporativ boshqaruv → Mijozlar ishonchi | Toʻgʻridan-toʻgʻri |
| H6 | Korporativ boshqaruv → Mijozlar qoniqishi | Toʻgʻridan-toʻgʻri |
| H7 | Mijozlar ishonchi → Mehmonxona korxonasi samaradorligi | Toʻgʻridan-toʻgʻri |
| H8 | Mijozlar qoniqishi → Mehmonxona korxonasi samaradorligi | Toʻgʻridan-toʻgʻri |
| H9 | Atrof-muhit boshqaruvi → Mehmonxona korxonasi samaradorligi | Toʻgʻridan-toʻgʻri |
| H10 | Ijtimoiy boshqaruv → Mehmonxona korxonasi samaradorligi | Toʻgʻridan-toʻgʻri |
| H11 | Korporativ boshqaruv → Mehmonxona korxonasi samaradorligi | Toʻgʻridan-toʻgʻri |
| H12 | Atrof-muhit boshqaruvi → Mijozlar ishonchi → Mehmonxona korxonasi samaradorligi | Bilvosita / vositachilik |
| H13 | Ijtimoiy boshqaruv → Mijozlar ishonchi → Mehmonxona korxonasi samaradorligi | Bilvosita / vositachilik |
| H14 | Korporativ boshqaruv → Mijozlar ishonchi → Mehmonxona korxonasi samaradorligi | Bilvosita / vositachilik |
| H15 | Atrof-muhit boshqaruvi → Mijozlar qoniqishi → Mehmonxona korxonasi samaradorligi | Bilvosita / vositachilik |
| H16 | Ijtimoiy boshqaruv → Mijozlar qoniqishi → Mehmonxona korxonasi samaradorligi | Bilvosita / vositachilik |
| H17 | Korporativ boshqaruv → Mijozlar qoniqishi → Mehmonxona korxonasi samaradorligi | Bilvosita / vositachilik |
PLS-SEM Nima va Ushbu Tadqiqotda Qanday Qoʻllangan?
Partial Least Squares Structural Equation Modeling (PLS-SEM) bevosita kuzatib boʻlmaydigan mijozlar ishonchi, qoniqish yoki ESG boshqaruvi kabi yashirin tuzilmalarni ularni ifodalovchi soʻrov bandlari orqali modellashtiradigan va ayni paytda bu tuzilmalar oʻrtasidagi yoʻl munosabatlarini baholaydigan strukturaviy tenglamalarni modellashtirish yondashuvidir. Ushbu tadqiqotda SmartPLS 4.0 yordamida avval oʻlchov modelining validligi va ishonchliligi, keyin esa tuzilmalar oʻrtasidagi toʻgʻridan-toʻgʻri va bilvosita munosabatlarni oʻz ichiga olgan strukturaviy model baholangan.
Oʻlchov modeli bilan strukturaviy model oʻrtasidagi farq
Oʻlchov modeli (outer model), masalan, “mijozlar ishonchi” deb ataladigan yashirin tuzilma uni oʻlchash uchun ishlatilgan soʻrov bandlari tomonidan yetarlicha yaxshi ifodalanganmi-yoʻqmi, shuni sinaydi. Bu yerdagi savol: “Ushbu bandlar haqiqatan ham bir xil tushunchani ishonchli tarzda oʻlchaydimi?”
Strukturaviy model (inner model) esa valid deb qabul qilingan ushbu tuzilmalar oʻrtasidagi munosabatlarni baholaydi. Masalan, atrof-muhit boshqaruvi mijozlar ishonchi bilan yoki mijozlar ishonchi korxona samaradorligi bilan qay darajada bogʻliqligini yoʻl koeffitsientlari orqali baholaydi.
Outer loading nimani koʻrsatadi?
Outer loading kuzatilgan soʻrov bandining oʻzi tegishli boʻlgan yashirin tuzilma bilan qanchalik kuchli bogʻlanganini koʻrsatadi. Tadqiqot outer loading uchun > 0,70 chegarasidan foydalangan. Olingan barcha yuklamalar 0,742 bilan 0,928 oraligʻida boʻlgani uchun manba bu jihatdan konvergent validlik taʼminlanganini bildiradi.
AVE nimani koʻrsatadi?
Average Variance Extracted (AVE) yashirin tuzilma oʻz indikatorlaridagi dispersiyaning qanchalik qismini tushuntira olishini baholash uchun ishlatiladigan konvergent validlik mezonidir. Manba AVE uchun > 0,50 chegarasidan foydalangan.
| Tuzilma | AVE | Manba chegarasiga koʻra holat |
|---|---|---|
| Atrof-muhit boshqaruvi | 0,730 | > 0,50 |
| Ijtimoiy boshqaruv | 0,786 | > 0,50 |
| Korporativ boshqaruv | 0,782 | > 0,50 |
| Mijozlar ishonchi | 0,771 | > 0,50 |
| Mijozlar qoniqishi | 0,647 | > 0,50 |
| Mehmonxona korxonasi samaradorligi | 0,692 | > 0,50 |
Manba maqolada AVEning aniq matematik tenglamasini bermaydi. Shu sababli Verianla bayoniga manbada yoʻq AVE formulasi qoʻshilmagan; faqat tadqiqot qoʻllagan mezon va hisobot qilingan qiymatlar tushuntirilgan.
Fornell-Larcker va HTMT nima uchun ishlatilgan?
Ushbu ikki baholash diskriminant validlik uchun ishlatilgan. Diskriminant validlik turli nomlar bilan oʻlchanadigan tuzilmalar haqiqatan ham bir-biridan yetarlicha ajralganmi-yoʻqmi, shuni baholaydi. Masalan, mijozlar ishonchi bilan mijozlar qoniqishi oʻzaro bogʻliq boʻlishi mumkin, biroq ular bir xil tushuncha sifatida qaralmasligi kerak.
Manbaga koʻra, Fornell-Larcker mezonida har bir tuzilmaning AVE kvadrat ildizi uning boshqa tuzilmalar bilan korrelyatsiyalaridan yuqori boʻlgan. Shuningdek, barcha Heterotrait-Monotrait (HTMT) nisbatlari tadqiqotda qoʻllangan 0,90 chegarasidan past boʻlgan. Manba ushbu natijalarni diskriminant validlik taʼminlanganining koʻrsatkichlari sifatida talqin qiladi.
Cronbach alfa va kompozit ishonchlilik nimani koʻrsatadi?
Ikkala mezon ham bir tuzilmani tashkil etuvchi bandlar qanchalik izchil ishlashini baholash uchun ishlatilgan. Manba Cronbach alfa va composite reliability uchun > 0,70 chegarasini qabul qilgan.
Tadqiqotda Cronbach alfa qiymatlari 0,864–0,932, kompozit ishonchlilik qiymatlari esa 0,902–0,948 oraligʻida. Shu tariqa tadqiqotchilar barcha tuzilmalar oʻzlari belgilagan ishonchlilik chegarasidan oʻtganini bildirganlar.
β yoʻl koeffitsienti nimani anglatadi?
β (beta) yoʻl koeffitsienti modeldagi ikki tuzilma oʻrtasidagi munosabatning yoʻnalishi va standartlashtirilgan kattaligini koʻrsatadi. Musbat β qiymati bir tuzilma oshgani sari ikkinchisi ham model doirasida yuqoriroq qiymat bilan bogʻliq ekanini anglatadi. Biroq β koeffitsienti oʻzi alohida sababiylik isboti emas; ayniqsa ushbu tadqiqotda maʼlumotlar bir xil vaqt kesimidan olingan.
Masalan, atrof-muhit boshqaruvi → mijozlar ishonchi uchun β = 0,391 musbat munosabatdir. Mijozlar qoniqishi → mehmonxona samaradorligi uchun β = 0,460. Bunga qarshi ravishda, atrof-muhit boshqaruvi → samaradorlik uchun β = 0,053 boʻlsa-da, p = 0,576 bo‘lgani sababli bu toʻgʻridan-toʻgʻri yoʻl statistik jihatdan ahamiyatli deb qabul qilinmagan.
t qiymati va p qiymati qanday oʻqilishi kerak?
Tadqiqot gipotezalarning statistik ahamiyatliligini 5.000 bootstrap qayta namunalash yordamida baholagan. Bootstrap mavjud namunadan qayta-qayta namuna olish orqali koeffitsientning tanlanma oʻzgaruvchanligini baholashga xizmat qiladigan usuldir.
t qiymati baholangan taʼsir noaniqligiga nisbatan qanchalik kuchli ajralib turishini koʻrsatuvchi test statistikasidir. p qiymati esa nol gipoteza sharoitida kuzatilgan yoki undan ham ekstremal test natijasining ehtimoli bilan bogʻliq statistik oʻlchovdir. p qiymatining kichikligi tadqiqotda ishlatilgan ahamiyatlilik mezoni doirasida nol taʼsir bilan nomuvofiqlik kuchliroq ekanini koʻrsatadi; p qiymati taʼsir kattaligini koʻrsatmaydi.
Manba 2-jadvalda ayrim p qiymatlarini 0.000 shaklida yozadi. Bunday dasturiy chiqish “ehtimol aynan nol” degani emas; matndagi ifodaga muvofiq p < 0,001 deb talqin qilinishi kerak.
R² nimani anglatadi?
Determinatsiya koeffitsienti R² modeldagi muayyan ichki oʻzgaruvchidagi oʻzgaruvchanlik modeldagi tushuntiruvchi tuzilmalar tomonidan qay darajada tushuntirilishini koʻrsatadi. Tadqiqotda mijozlar ishonchi uchun R² = 0,331, mijozlar qoniqishi uchun R² = 0,330 va mehmonxona korxonasi samaradorligi uchun R² = 0,604.
| Ichki tuzilma | R² | Tushuntirilgan dispersiya |
|---|---|---|
| Mijozlar ishonchi | 0,331 | %33,1 |
| Mijozlar qoniqishi | 0,330 | %33,0 |
| Mehmonxona korxonasi samaradorligi | 0,604 | %60,4 |
Manba dastlabki ikki qiymatni vositachi oʻzgaruvchilar nuqtayi nazaridan oʻrtacha tushuntirish darajasi, mehmonxona samaradorligidagi %60,4 tushuntirilgan dispersiyani esa kuchliroq tushuntirish darajasi sifatida talqin qiladi. R² = 0,604 model real dunyodagi mehmonxona samaradorligining %60,4 qismini aniq “sabab qiladi” degani emas; modelda ishlatilgan samaradorlik tuzilmasining namuna ichidagi dispersiyasi shu nisbatda tushuntirilganini anglatadi.
f², Q² va GoF nimani koʻrsatadi?
f² taʼsir kattaligi muayyan tushuntiruvchi tuzilmaning modeldagi hissasi qanchalik katta ekanini baholash uchun ishlatilgan. Manba f² qiymatlari kichikdan oʻrtachagacha ekanini bildiradi. Xususan, atrof-muhit boshqaruvining mijozlar ishonchiga taʼsiri uchun f² = 0,225, mijozlar qoniqishining mehmonxona samaradorligiga taʼsiri uchun f² = 0,320 qayd etilgan va ushbu ikki taʼsir manbada oʻrtacha kattalikda baholangan. Boshqa barcha f² qiymatlari alohida berilmagani uchun Verianla matnida uydirib qoʻshilmagan.
Q² predictive relevance modelning ichki tuzilmalar uchun prognozli relevansini baholash maqsadida ishlatilgan. Tadqiqotda mijozlar ishonchi uchun Q² = 0,236, mijozlar qoniqishi uchun Q² = 0,199 va mehmonxona samaradorligi uchun Q² = 0,398 aniqlangan; ularning barchasi noldan katta boʻlgani manba tomonidan yetarli prognozli relevans sifatida talqin qilingan.
Manba shuningdek Goodness-of-Fit (GoF) qiymatini 0,545 deb xabar qiladi va u tadqiqotda qoʻllangan 0,36 maʼlumotnoma chegarasidan yuqori boʻlgani uchun buni kuchli umumiy model samaradorligi sifatida baholaydi. Manba GoFning aniq hisoblash tenglamasini bermagani sababli bu yerda yangi GoF formulasi yaratilmagan.
Toʻliq Vositachilik Nimani Anglatadi?
Toʻliq vositachilik (full mediation) ushbu tadqiqot modelida ESG oʻlchamlaridan mehmonxona korxonasi samaradorligiga toʻgʻridan-toʻgʻri yoʻllar ahamiyatli topilmagan, biroq mijozlar ishonchi yoki mijozlar qoniqishi orqali oʻtuvchi bilvosita yoʻllar ahamiyatli topilgani sababli mualliflar qoʻllagan vositachilik talqinidir. Bu natija oʻrganilgan namunada ESG amaliyotlarining samaradorlik bilan munosabati bevosita emas, balki mijozlarga oid ishonch va qoniqish tuzilmalari orqali namoyon boʻlishini qoʻllab-quvvatlaydi; biroq kesim dizayni sababli vaqt ketma-ketligiga asoslangan sababiy mexanizmni oʻzi yolgʻiz isbotlamaydi.
Toʻliq vositachilikka olib kelgan natijalar tartibi
Mualliflarning “toʻliq vositachilik” talqini mantigʻi ikki qismdan iborat. Birinchi qism ESGning uch oʻlchamidan samaradorlikka toʻgʻridan-toʻgʻri H9, H10 va H11 yoʻllari ahamiyatli emasligidir. Ikkinchi qism esa ayni ESG oʻlchamlaridan mijozlar ishonchi yoki mijozlar qoniqishi orqali samaradorlikka boruvchi H12-H17 bilvosita yoʻllarning barchasi ahamiyatli ekanidir.
Bu natija “ESG hech qanday toʻgʻridan-toʻgʻri iqtisodiy foyda yarata olmaydi” degani emas. U tadqiqot modeli va namunasida sinovdan oʻtkazilgan toʻgʻridan-toʻgʻri statistik yoʻllar ahamiyatli topilmaganini anglatadi. Boshqa korxonalar, davrlar, mamlakatlar yoki turli samaradorlik oʻlchovlari uchun ayni natija avtomatik ravishda amal qilishi koʻrsatilmagan.
Tadqiqot Usuli va Natijalari
Tadqiqot dizayni va maqsadli bosh toʻplam
Tadqiqot miqdoriy va kesim dizaynidan foydalangan. Manba usulni shuningdek causal-comparative approach deb ataydi. Biroq maʼlumotlar bir vaqt kesimida yigʻilgani sababli natijalar boʻlimida mualliflarning oʻzlari sababiy talqin cheklanganini ochiq bildiradilar.
Maqsadli bosh toʻplam East Java Hotel and Restaurant Association (PHRI) maʼlumotlariga koʻra Sharqiy Yavada faoliyat yurituvchi 103 ta uch-besh yulduzli mehmonxonadir. Tadqiqotchilar tanlama orqali faqat ayrim mehmonxonalarni tanlash oʻrniga census approach qoʻllagan va maqsadli bosh toʻplamdagi barcha mehmonxonalarni ishtirok etishga taklif qilgan. Tahlil uchun yaroqli 82 ta javob olingan.
Ishtirokchilar kimlar edi?
| Toifa | Soni | Manbada berilgan ulush |
|---|---|---|
| Bosh direktor | 43 | %52,44 |
| Mehmonxona menejeri | 39 | %47,56 |
| Uch yulduzli mehmonxona | 39 | %47,56 |
| Toʻrt yulduzli mehmonxona | 32 | %39,02 |
| Besh yulduzli mehmonxona | 11 | %13,42 |
Mehmonxonalar Sharqiy Yavaning turli manzillarida joylashgan. Manba Surabaya uchun %43,90, Batu uchun %13,41 va Malang uchun %13,41 ulushlarini beradi; qolgan mehmonxonalar hududdagi boshqa munitsipalitetlarda joylashganini bildiradi.
Oʻlchov vositalari
| Tuzilma | Bandlar soni | Oʻlchangan asosiy oʻlchamlar |
|---|---|---|
| Atrof-muhit boshqaruvi | 5 | Chiqindilarni boshqarish, qayta tiklanuvchi energiya, suvni tejash, energiya samaradorligi, uglerod chiqindilarini kamaytirish |
| Ijtimoiy boshqaruv | 5 | Xilma-xillik va inklyuzivlik, mehnat salomatligi va xavfsizligi, adolatli ish haqi/imtiyozlar, jamiyat bilan hamkorlik, xayriya |
| Korporativ boshqaruv | 5 | Shaffoflik, axloqiy kodekslar, ichki audit, samaradorlikka bogʻliq toʻlov, risklarni boshqarish |
| Mijozlar ishonchi | 5 | Ishonchlilik, yaxlitlik/halollik, izchillik, mijoz manfaatlarini koʻzlash |
| Mijozlar qoniqishi | 5 | Kutilmaning tasdiqlanishi, hissiy qoniqish, funksional qoniqish, xulq-atvor niyatlari |
| Mehmonxona korxonasi samaradorligi | 5 | Bandlik, ADR, oziq-ovqat va ichimlik daromadi, sof foyda, qiyosiy samaradorlik |
Tavsifiy statistika
| Oʻzgaruvchi | Oʻrtacha qiymatlar oraligʻi | Standart ogʻish oraligʻi | Manba toifasi |
|---|---|---|---|
| Atrof-muhit boshqaruvi | 3,51–3,70 | 0,81–0,89 | Oʻrta |
| Ijtimoiy boshqaruv | 3,80–4,06 | 0,74–0,85 | Yaxshi |
| Korporativ boshqaruv | 3,65–3,80 | 0,78–0,88 | Oʻrta |
| Mijozlar ishonchi | 3,87–4,16 | 0,72–0,82 | Yaxshi |
| Mijozlar qoniqishi | 3,94–4,15 | 0,70–0,80 | Yaxshi |
| Mehmonxona korxonasi samaradorligi | 3,65–3,89 | 0,76–0,86 | Oʻrta |
Manba talqiniga koʻra, ijtimoiy boshqaruv ESG oʻlchamlari orasida eng yuqori, atrof-muhit boshqaruvi esa eng past bahoni olgan. Ushbu qiymatlar obyektiv atrof-muhit samaradorligi oʻlchovlari emas; ular besh balli Likert shkalasiga asoslangan menejer javoblarining tavsifiy natijalaridir.
Toʻgʻridan-toʻgʻri gipoteza natijalari: H1-H8
| Gipoteza | Yoʻl | β | t | p | Natija |
|---|---|---|---|---|---|
| H1 | Atrof-muhit boshqaruvi → Mijozlar ishonchi | 0,391 | 3,753 | <0,001 | Qoʻllab-quvvatlandi |
| H2 | Atrof-muhit boshqaruvi → Mijozlar qoniqishi | 0,298 | 2,823 | 0,005 | Qoʻllab-quvvatlandi |
| H3 | Ijtimoiy boshqaruv → Mijozlar ishonchi | 0,283 | 2,876 | 0,004 | Qoʻllab-quvvatlandi |
| H4 | Ijtimoiy boshqaruv → Mijozlar qoniqishi | 0,268 | 2,889 | 0,004 | Qoʻllab-quvvatlandi |
| H5 | Korporativ boshqaruv → Mijozlar ishonchi | 0,205 | 2,153 | 0,032 | Qoʻllab-quvvatlandi |
| H6 | Korporativ boshqaruv → Mijozlar qoniqishi | 0,321 | 3,874 | <0,001 | Qoʻllab-quvvatlandi |
| H7 | Mijozlar ishonchi → Mehmonxona korxonasi samaradorligi | 0,457 | 3,557 | <0,001 | Qoʻllab-quvvatlandi |
| H8 | Mijozlar qoniqishi → Mehmonxona korxonasi samaradorligi | 0,460 | 5,198 | <0,001 | Qoʻllab-quvvatlandi |
ESG oʻlchamlaridan mijozlar ishonchiga boruvchi yoʻllar orasida eng yuqori β koeffitsienti atrof-muhit boshqaruvida kuzatiladi: β = 0,391. Mijozlar qoniqishiga boruvchi uchta ESG yoʻli orasida esa eng yuqori koeffitsient korporativ boshqaruvga tegishli: β = 0,321. Bu taqqoslashlar tadqiqotdagi standartlashtirilgan yoʻl koeffitsientlari uchun; ular oʻz-oʻzidan “eng muhim ESG amaliyoti aynan shu” degan umumiy reytingni yaratmaydi.
ESGdan samaradorlikka toʻgʻridan-toʻgʻri yoʻllar: H9-H11
| Gipoteza | Yoʻl | β | t | p | Natija |
|---|---|---|---|---|---|
| H9 | Atrof-muhit boshqaruvi → Mehmonxona korxonasi samaradorligi | 0,053 | 0,560 | 0,576 | Qoʻllab-quvvatlanmadi |
| H10 | Ijtimoiy boshqaruv → Mehmonxona korxonasi samaradorligi | 0,037 | 0,384 | 0,701 | Qoʻllab-quvvatlanmadi |
| H11 | Korporativ boshqaruv → Mehmonxona korxonasi samaradorligi | 0,094 | 1,077 | 0,282 | Qoʻllab-quvvatlanmadi |
Uchala koeffitsient ham musbat, biroq statistik jihatdan ahamiyatli emas. Bu farq muhim: “musbat koeffitsient” bilan “statistik jihatdan qoʻllab-quvvatlangan musbat munosabat” bir xil narsa emas. H9-H11 uchun p qiymatlari tadqiqotning ahamiyatlilik chegarasidan oʻtmagani sababli manba bu gipotezalarni qoʻllab-quvvatlamagan.
Vositachilik natijalari: H12-H17
| Gipoteza | Bilvosita yoʻl | β | t | p | Natija |
|---|---|---|---|---|---|
| H12 | Atrof-muhit → Mijozlar ishonchi → Samaradorlik | 0,179 | 2,161 | 0,031 | Qoʻllab-quvvatlandi |
| H13 | Ijtimoiy → Mijozlar ishonchi → Samaradorlik | 0,129 | 2,178 | 0,030 | Qoʻllab-quvvatlandi |
| H14 | Boshqaruv → Mijozlar ishonchi → Samaradorlik | 0,094 | 2,008 | 0,045 | Qoʻllab-quvvatlandi |
| H15 | Atrof-muhit → Mijozlar qoniqishi → Samaradorlik | 0,137 | 2,302 | 0,022 | Qoʻllab-quvvatlandi |
| H16 | Ijtimoiy → Mijozlar qoniqishi → Samaradorlik | 0,123 | 2,154 | 0,012 | Qoʻllab-quvvatlandi |
| H17 | Boshqaruv → Mijozlar qoniqishi → Samaradorlik | 0,148 | 3,454 | 0,001 | Qoʻllab-quvvatlandi |
Oltita bilvosita yoʻlning barchasi statistik jihatdan ahamiyatlidir. Mijozlar ishonchi orqali eng yuqori bilvosita koeffitsient atrof-muhit boshqaruvi yoʻlida β = 0,179; mijozlar qoniqishi orqali eng yuqori bilvosita koeffitsient esa korporativ boshqaruv yoʻlida β = 0,148.
Tadqiqot qoʻllab-quvvatlaydigan natijalar
- Oʻrganilgan menejerlar namunasida atrof-muhit boshqaruvi mijozlar ishonchi va mijozlar qoniqishi tuzilmalari bilan ahamiyatli va musbat munosabatda.
- Ijtimoiy boshqaruv mijozlar ishonchi va mijozlar qoniqishi tuzilmalari bilan ahamiyatli va musbat munosabatda.
- Korporativ boshqaruv mijozlar ishonchi va mijozlar qoniqishi tuzilmalari bilan ahamiyatli va musbat munosabatda.
- Mijozlar ishonchi mehmonxona korxonasi samaradorligi tuzilmasi bilan ahamiyatli va musbat munosabatda.
- Mijozlar qoniqishi mehmonxona korxonasi samaradorligi tuzilmasi bilan ahamiyatli va musbat munosabatda.
- ESGning uch oʻlchamidan mehmonxona korxonasi samaradorligiga toʻgʻridan-toʻgʻri yoʻllar statistik jihatdan ahamiyatli emas.
- Mijozlar ishonchi orqali oʻtuvchi uchta bilvosita yoʻl ahamiyatlidir.
- Mijozlar qoniqishi orqali oʻtuvchi uchta bilvosita yoʻl ahamiyatlidir.
- Mualliflar toʻgʻridan-toʻgʻri yoʻllar ahamiyatsiz, bilvosita yoʻllar esa ahamiyatli boʻlgani sababli mijozlar ishonchi va qoniqishini toʻliq vositachi mexanizmlar sifatida talqin qiladilar.
Tadqiqot qoʻllab-quvvatlamaydigan umumlashtirishlar
Tadqiqot “ESG xarajatlari avtomatik ravishda daromad yoki foydani oshiradi”, “atrof-muhit amaliyotlari barcha mehmonxonalarda albatta mijozlar ishonchini oshiradi”, “mijozlar bu ESG amaliyotlarini bevosita aynan shu tarzda baholagan”, “ESG amaliyotidan keyin samaradorlik vaqt oʻtishi bilan oshgan” yoki “ayni koeffitsientlar boshqa mamlakatlar va mehmonxona segmentlarida ham amal qiladi” degan xulosalarni koʻrsatmaydi.
Ayniqsa sababiylik masalasida ehtiyotkorlik zarur. Tadqiqotdagi oʻqlar nazariy PLS-SEM yoʻllarini koʻrsatadi; maʼlumot yigʻish kesim xarakteriga ega boʻlgani sababli vaqt boʻyicha ustuvorlik eksperimental tarzda koʻrsatilmagan. Shuning uchun β koeffitsientlarini eksperimental aralashuv taʼsiri sifatida talqin qilish toʻgʻri emas.
Nega mijoz maʼlumotlarining yoʻqligi muhim?
Mijozlar ishonchi va qoniqishi tadqiqotdagi vositachilik mexanizmining markazida turadi, biroq bu tuzilmalarga oid soʻrov javoblari mijozlar tomonidan berilmagan. Menejerlar oʻz mehmonxonalaridagi mijozlar ishonchi, qoniqishi va xulq-atvor holatlarini baholaganlar. Menejer idroki bilan mijozning oʻz idroki bir xil maʼlumot turi emas.
Shu sababli tadqiqotni mijozlarning psixologik holatini bevosita kuzatuvchi isteʼmolchi tadqiqoti sifatida emas, balki menejerlarning ESG amaliyotlari, mijozlar bilan munosabatlar va samaradorlik haqidagi idroklarini bir model doirasida baholaydigan menejerlarga asoslangan tadqiqot sifatida oʻqish kerak.
Geografik umumlashtirish chegarasi
Tadqiqot faqat Indoneziyaning Sharqiy Yava hududidagi uch-besh yulduzli mehmonxonalarni qamrab oladi. Hududdagi tartibga solish muhiti, mijozlar kutilmalari, madaniyat, mehmonxona bozori va ESG amaliyotlarining koʻrinarliligi boshqa mamlakatlardan farq qilishi mumkin. Shu sababli natijalarni boshqa mamlakatga, jumladan Turkiyadagi boshqa mehmonxona bozoriga bevosita koʻchirish uchun ularni oʻsha mahalliy kontekstda alohida tasdiqlash zarur.
Kelgusi tadqiqotlar
Mualliflar longitudinal tadqiqot dizaynlaridan foydalanishni, mijozlar ham qoʻshilgan bir nechta manfaatdor tomon guruhlarini bevosita tadqiqotga jalb qilishni va turli geografik/turar joy kontekstlarini oʻrganishni tavsiya qiladilar. Shuningdek, korporativ obroʻ, mijoz sodiqligi, brend imiji, mijozlar bilan oʻzaro aloqalar va qabul qilingan qiymat kabi qoʻshimcha vositachi oʻzgaruvchilarni kelajakdagi modellarda baholashni tavsiya qiladilar.
Manba va Usul Haqida Izoh
Asl tadqiqot: The Mediating Role of Customer Trust and Customer Satisfaction in The Relationship Between ESG Management and Business Performance.
Mualliflar: Ratna Dwi Rachmawati, Dyah Sawitri, Martaleni, Umi Muawanah.
Mualliflar tartibi: PDFdagi tartib aynan saqlangan.
Teng hissa: Manba PDFda teng hissa/teng birinchi mualliflik bayonoti koʻrsatilmagan.
Masʼul muallif: Ratna Dwi Rachmawati.
Muassasa: Universitas Gajayana, Malang, Jawa Timur, Indonesia.
Jurnal: Journal of Economics, Business, & Accountancy Ventura (JEBAV).
Nashriyot: Research Center and Community Services (PPPM), Universitas Hayam Wuruk Perbanas, Surabaya.
Jild / son / sahifalar: Volume 29, Number 2, 119–131.
DOI: 10.14414/jebav.v29i2.5804.
Rasmiy maqola havolasi: https://journal.perbanas.ac.id/index.php/jebav/article/view/5804
Olingan sana: 28 Sentyabr 2026.
Qayta koʻrib chiqish sanasi: 9 Oktyabr 2026.
Qabul qilingan sana: 14 Oktyabr 2026.
Rasmiy onlayn nashr sanasi: 15 Oktyabr 2026.
Son yorligʻi: PDF yuqori qismida “Vol. 29, No. 2 August 2026” deb yozilgan. Jurnalning rasmiy son yozuvi ushbu sonni “August–November 2026” deb belgilaydi; shu sababli “August” individual maqolaning nashr sanasi emas, balki son davridir.
Manba turi: Miqdoriy, kesim empirik tadqiqot maqolasi.
Taqriz: JEBAV jurnali rasmiy taʼrifida double-blind peer-reviewed xalqaro jurnal sifatida koʻrsatilgan.
Preprint: Manba PDF va rasmiy maqola yozuvida ushbu tadqiqot uchun alohida preprint versiyasi koʻrsatilmagan.
Litsenziya: Maqola PDFida Creative Commons Attribution-NonCommercial 4.0 International litsenziyasi koʻrsatilgan. Jurnalning umumiy submission sahifasida CC BY-NC-SA 4.0 iborasi mavjudligi sababli litsenziya metamaʼlumotlarida manbalar oʻrtasida farq bor; bu yerda maqolaga xos PDF bayonoti asos qilib olingan.
Moliyalashtirish: Manba PDFda alohida moliyalashtirish bayonoti mavjud emas.
Maʼlumotlarning mavjudligi: Manba PDFda alohida Data Availability Statement mavjud emas.
Manfaatlar toʻqnashuvi: Manba PDFda alohida manfaatlar toʻqnashuvi bayonoti mavjud emas.
CRediT / muallif hissalari: Manba PDFda alohida muallif hissalari yoki CRediT boʻlimi mavjud emas.
Tadqiqot usuli: Besh balli Likert shkalasiga asoslangan tuzilmaviy soʻrov; 82 ta bosh direktor/mehmonxona menejeri javobi; SmartPLS 4.0 bilan PLS-SEM; oʻlchov modeli va strukturaviy modelni baholash; gipotezalar ahamiyatliligi uchun 5.000 bootstrap qayta namunalash.
Oʻlchov modeli chegaralari: Outer loading > 0,70; AVE > 0,50; HTMT < 0,90; Cronbach alfa > 0,70; composite reliability > 0,70. Fornell-Larcker mezoni ham diskriminant validlik uchun ishlatilgan.
Asosiy metodologik cheklov: Kesim dizayni sababli sababiy talqin cheklangan. Tadqiqot bitta hududga qaratilgan va mijozlar ishonchi/qoniqishi bevosita mijozlardan emas, menejerlarning baholaridan oʻlchangan.
Statistik talqin chegarasi: Modeldagi standartlashtirilgan β koeffitsientlari kuzatuvga asoslangan munosabat koeffitsientlaridir; eksperimental aralashuv taʼsirlari emas. “Toʻliq vositachilik” iborasi mualliflarning ushbu PLS-SEM modeli doirasidagi ahamiyatli toʻgʻridan-toʻgʻri va bilvosita yoʻllar tartibiga bergan statistik talqinidir.
Bibliografik yaxlitlik izohi: PDFning adabiyotlar roʻyxati oxirida maqola matnida ochiq ishlatilmagan va COVID-19, KOBİ, raqamli media va innovatsiya kabi boshqa mavzularga oid koʻrinadigan qoʻshimcha yozuvlar mavjud. Ushbu yozuvlar Verianla maqolasida tadqiqot natijalarini qoʻllab-quvvatlovchi qoʻshimcha ilmiy dalil sifatida ishlatilmagan.
Izoh qoldiring
E-pochta manzilingiz chop etilmaydi. Majburiy maydonlar * bilan belgilangan