


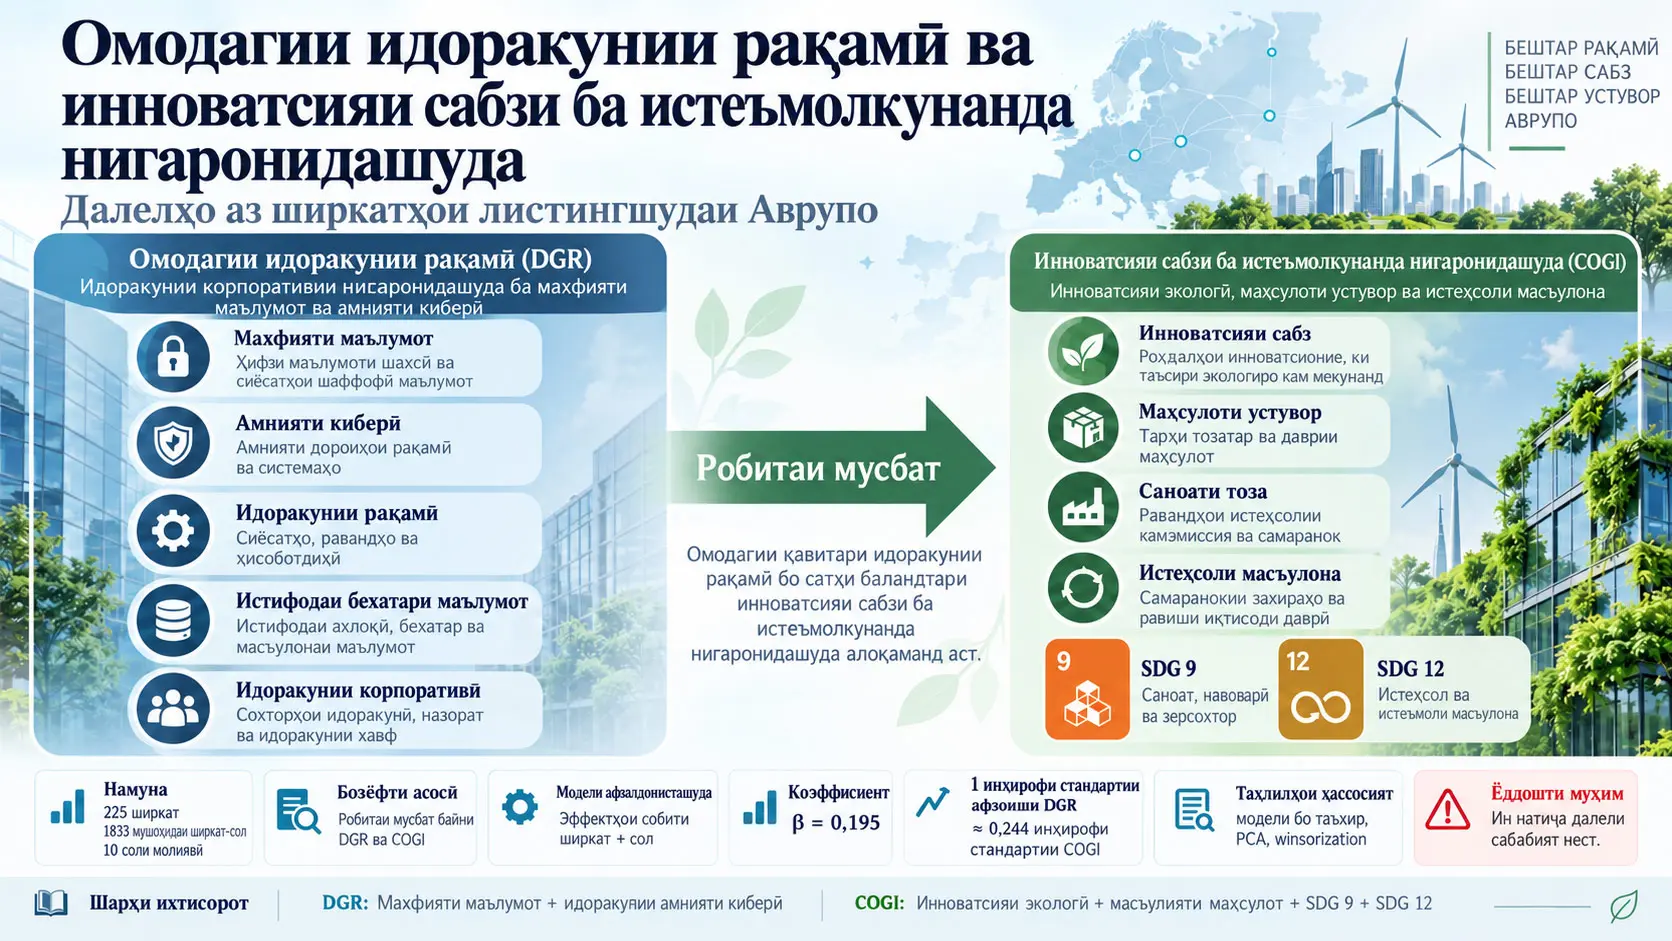
Омодагии идоракунии рақамӣ (Digital Governance Readiness, DGR) дар ин таҳқиқот индекси таркибии формативӣ мебошад, ки аз ду нишондиҳандаи стандартшуда сохта шуда, нишон медиҳад, ки ширкат то чӣ андоза махфияти маълумот ва амнияти кибериро тавассути сиёсатҳои расмӣ ва механизмҳои идоракунӣ фаро мегирад. Таҳқиқот робитаи байни DGR ва Индекси инноватсияи сабзи ба истеъмолкунанда нигаронидашуда (Consumer-Oriented Green Innovation Index, COGI)-ро дар ширкатҳои саноатии дар биржаҳои Аврупо листингшуда меомӯзад. Панели номутавозин, ки аз маълумоти LSEG Refinitiv Eikon сохта шудааст, 225 ширкат ва 1833 мушоҳидаи ширкат-солро дар тӯли даҳ соли молиявӣ дар бар мегирад. Дар модели афзалдонисташуда бо эффектҳои собити ширкат ва сол коэффисиенти DGR β = 0,195 ва p < 0,01 муайян шудааст. Бо вуҷуди ин, таҳқиқот мушоҳидавӣ аст; тағйирёбандаҳои назоратии сатҳи ширкат, ки бо вақт тағйир меёбанд, ба модел дохил нашудаанд ва тарзи коркарди ҷузъҳои гумшудаи индекс дар гузашта пурра бозсозӣ намешавад. Аз ин рӯ, натиҷа нишон намедиҳад, ки идоракунии рақамӣ сабаби инноватсияи сабз аст; балки мавҷудияти робитаи шартӣ ва мусбати дохилиширкатӣ байни DGR ва COGI-ро нишон медиҳад.
COGI танҳо технологияҳои экологӣ ё истеҳсоли патентро чен намекунад. Индекс нишондиҳандаҳои Environmental Innovation, Product Responsibility, мутобиқати SDG 9 ва мутобиқати SDG 12-ро якҷо карда, дар баробари инноватсияи экологӣ инчунин сифати маҳсулот, масъулияти вобаста ба истеъмолкунанда, саноатикунонии устувор ва ҷанбаҳои истеҳсолу истеъмоли масъулонаро фаро мегирад. DGR бошад сатҳи умумии табдили рақамӣ нест; он инфрасохтори рақамӣ, истифодаи зеҳни сунъӣ, малакаҳои рақамии кормандон, иқтидори таҳлилӣ ё шиддатнокии технологиро чен намекунад. Доираи DGR махсусан бо идоракунии махфияти маълумот ва амнияти киберӣ маҳдуд аст.
Коэффисиенти 0,195 дар модели афзалдонисташудаи таҳқиқот бевосита маънои «таъсири 0,195 инҳирофи стандартӣ»-ро надорад; зеро инҳирофҳои стандартии худи таркибҳои DGR ва COGI мутаносибан 0,835 ва 0,668 мебошанд. Мувофиқи табдили миқёс, ки дар таҳқиқот анҷом шудааст, афзоиши як инҳирофи стандартӣ дар DGR тақрибан ба 0,163 воҳиди индекси COGI ва тақрибан ба 0,244 инҳирофи стандартии COGI мувофиқ меояд. Ин бузургӣ низ бояд на ҳамчун таъсири сабабӣ, балки ҳамчун робитаи шартие, ки дар модел чен шудааст, шарҳ дода шавад.
Самти натиҷаҳо дар модели DGR бо як соли таъхир, дар вазнгузории алтернативии индекс бо таҳлили ҷузъҳои асосӣ (Principal Component Analysis, PCA) ва дар таҳлилҳои ҳассосияти %1/%99 winsorization низ мусбат боқӣ мондааст. Аммо ин санҷишҳо мушкили хусусиятҳои мушоҳиданашудаи ширкатро, ки бо вақт тағйир меёбанд, номуайянии қоидаи сохтани ҷузъҳои гумшуда ё мушкили идентификатсияи сабабиро бартараф намекунанд.
Масъалаи асосии таҳқиқот чист?
Рақамикунонӣ метавонад қобилияти ширкатҳоро барои ҷамъоварӣ, коркард, мубодила ва ҳамоҳангсозии иттилоот афзоиш диҳад. Аммо танҳо харидани технология ё истифодаи воситаҳои рақамӣ маънои онро надорад, ки инноватсияи экологӣ ба таври худкор рушд мекунад. Тарзи идора кардани маълумот, он ки кӣ ба кадом маълумот дастрасӣ дорад, чӣ гуна махфияти маълумот ҳифз мешавад ва чӣ гуна хатарҳои киберӣ назорат мешаванд, барои эътимоди ширкатҳо ба системаҳои иттилоотии худ низ аҳамият дорад.
Нуқтаи оғози таҳқиқот ҳамин фарқият аст. Қисми муҳимми адабиёти қаблӣ табдили рақамиро тавассути сармоягузорӣ ба технология, қабули технологияҳои рақамӣ, ибораҳои марбут ба рақамикунонӣ дар ҳисоботҳои солона ё нишондиҳандаҳои васеи ҳамгироии рақамӣ чен кардааст. Ин таҳқиқот бошад саволи маҳдудтар мегузорад: Оё амалияҳои расмии идоракунии рақамӣ, аз қабили махфияти маълумот ва амнияти киберӣ, ҳамроҳ бо натиҷаҳои васеътари экологӣ ва устувории ба истеъмолкунанда нигаронидашуда тағйир меёбанд?
Ду саволи асосии таҳқиқот чунинанд:
- Омодагии идоракунии рақамӣ бо Индекси инноватсияи сабзи ба истеъмолкунанда нигаронидашудаи ширкатҳои саноатии дар биржаҳои Аврупо листингшуда чӣ гуна алоқаманд аст?
- Оё ин робита дар моделҳои алтернативии панелӣ, ҳангоми истифодаи тағйирёбандаи таъхирдор ва дар равишҳои гуногуни сохтани индекс нигоҳ дошта мешавад?
Чаро DGR нишондиҳандаи умумии табдили рақамӣ нест?
DGR танҳо аз ду ҷузъе сохта шудааст, ки сиёсати махфияти маълумот ва сиёсати амнияти киберии ширкатро ифода мекунанд; инфрасохтори рақамӣ, истифодаи зеҳни сунъӣ, иқтидори таҳлилӣ, малакаҳои кормандон, сармоягузории технологӣ ё камолоти умумии рақамӣ ҷузъҳои DGR нестанд. Аз ин рӯ, натиҷаи таҳқиқотро наметавон ба иддаои васеъе чун «ширкатҳои рақамитар сабзтаранд» табдил дод.
Дар равиши назариявии таҳқиқот махфияти маълумот ва амнияти киберӣ на ҳамчун худи технология, балки ҳамчун равандҳои мунтазами идоракунии ташкилӣ баррасӣ мешаванд, ки метавонанд ба ширкат дар истифодаи боэътимоди захираҳои иттилоотии худ кӯмак кунанд. Қоидаҳои равшантар барои истифодаи маълумот, ҳифзи тамомияти иттилоот, коҳиши хатари дастрасии беиҷозат ва эътимоди ҷонибҳои манфиатдор ба мубодилаи маълумот метавонанд аз нигоҳи назариявӣ мубодилаи иттилоот ва ҳамоҳангсозиро осон кунанд. Аммо таҳқиқот ин механизмҳоро аз ҷиҳати сабабӣ санҷида нашудааст.
Оё COGI танҳо «патенти сабз» ё инноватсияи экологиро маъно дорад?
Не. COGI индекси формативии чорҷузъаест, ки инноватсияи экологиро дар якҷоягӣ бо ҷанбаҳои истеъмолкунанда ва истеҳсоли масъулона баррасӣ мекунад. Environmental Innovation инноватсияи маҳсулот, технология ва равандҳои ба муҳити зист нигаронидашударо; Product Responsibility сифат, бехатарӣ, тамомияти маҳсулот ва масъулиятҳои вобаста ба истеъмолкунандаро; SDG 9 самти саноат, инноватсия ва инфрасохторро; SDG 12 бошад самти истеҳсол ва истеъмоли масъулонаро ифода мекунад.
Ин интихоб муҳим аст, зеро як нишондиҳандаи ягона ба мисли шумораи патентҳо метавонад такмилҳои раванди бепатент, инноватсияҳои хизматрасонӣ, бехатарии маҳсулот ё таъсир ба истеъмолкунандаро фаро нагирад. Дар айни замон COGI низ ҳамчун «ченкунии комил ва ягонаи дурусти инноватсияи сабз» пешниҳод намешавад. Муҳаққиқон индексро ҳамчун нишондиҳандаи портфелӣ муайян мекунанд, ки натиҷаҳои экологӣ, вобаста ба маҳсулот, саноатӣ ва ба истеъмолкунанда нигаронидашударо якҷо дар бар мегирад.
Индекси таркибии формативӣ чӣ маъно дорад?
Дар равиши таркиби формативӣ ҷузъҳо ҳамчун ченкуниҳои такрории ивазшавандаи як хусусияти пинҳонии ягона баррасӣ намешаванд; ҷузъҳои гуногун якҷоя индексро ташкил медиҳанд. Аз ин рӯ, ҳатмӣ нест, ки махфияти маълумот ва амнияти киберӣ дар DGR ё инноватсияи экологӣ, масъулияти маҳсулот, SDG 9 ва SDG 12 дар COGI бо ҳам коррелятсияи хеле баланд дошта бошанд.
Ин фарқиятро аз мантиқи reflective, яъне ченкунии инъикоскунанда, ҷудо кардан лозим аст. Дар миқёси reflective фарз мешавад, ки унсурҳои мушоҳидашаванда натиҷаҳои ҳамон як сохтори пинҳонӣ мебошанд ва байни унсурҳо ҳамоҳангии баланди дохилӣ интизор шудан мумкин аст. Дар сохтори формативӣ самт баръакс аст: ҷузъҳо аз нигоҳи консептуалӣ якҷоя таркибро ташкил медиҳанд.
Аз ин рӯ, қиматҳои Cronbach alpha, ки дар таҳқиқот барои COGI 0,550 ва барои DGR 0,404 гузориш шудаанд, аз ҷониби муҳаққиқон ҳамчун «эътимоднокии миқёс ноком шуд» тафсир намешаванд. Cronbach alpha ба таври тавсифӣ оварда шудааст; он ҳамчун меъёри асосии эътиборнокии сохтори формативӣ истифода нашудааст. Бо ҳамин сабаб таҳлили омилҳои тасдиқкунанда (Confirmatory Factor Analysis, CFA) татбиқ нашудааст; CFA дар ин ҷо фарзияи reflective latent variable-ро таҳмил мекард, ки таҳқиқот онро қабул намекунад.
Чаро нишондиҳандаҳои хом стандартӣ карда шуданд?
Миқёсҳои ченкунии шаш нишондиҳандаи хом, ки дар таҳқиқот истифода шудаанд, яксон нестанд. Environmental Innovation, Product Responsibility ва Policy Data Privacy холҳои пайваста дар доираи 0–100 мебошанд, дар ҳоле ки SDG 9, SDG 12 ва Policy Cyber Security нишондиҳандаҳои дуии 0/1 ҳастанд. Агар ин арзишҳо дар ҳолати хом бевосита миёна карда шаванд, тағйирёбандаи доираи 0–100 танҳо аз сабаби калонтар будани миқёсаш метавонад ба таркиб вазни ададии бештар диҳад.
Аз ин рӯ, ҳар як нишондиҳандаи хом аввал бо истифода аз миёнаи интихоб ва инҳирофи стандартӣ ба z-хол табдил дода шудааст.
Ёддошти тавзеҳии математикӣ: Таҳқиқоти манбаъ нишон медиҳад, ки стандартсозӣ z-хол аст, аммо муодилаи стандартии z-холро алоҳида намеорад. Муодилаи зер натиҷаи нави истеҳсолкардаи таҳқиқот нест, балки таърифи умумии математикии усули стандартсозии истифодашуда мебошад:
\[ z=\frac{x-\bar{x}}{s} \]
- x: арзиши хом дар мушоҳидаи муайяни ширкат-сол,
- \(\bar{x}\): миёнаи интихоб барои нишондиҳандаи дахлдор,
- s: инҳирофи стандартии интихоб,
- z: арзиши стандартшудаи беандоза, ки нишон медиҳад мушоҳида аз миёна чанд инҳирофи стандартӣ дур аст.
Масалан, z = 0 маънои онро дорад, ки мушоҳида дар миёнаи интихоб қарор дорад; z = +1 тақрибан як инҳирофи стандартӣ болотар ва z = −1 тақрибан як инҳирофи стандартӣ поёнтар аст. Ҳадаф дар ин ҷо овардани миқёсҳои гуногуни ченкунӣ ба заминаи умумии ададӣ мебошад.
DGR чӣ гуна ҳисоб карда мешавад?
Дар манбаъ, барои сабтҳое, ки ҳар ду ҷузъи DGR мушоҳида шудаанд, сохтори пешбинишудаи вазни баробар бо муодилаи зерин дода мешавад:
\[ DGR_{it}=\frac{z\_DataPrivacy_{it}+z\_CyberSecurity_{it}}{2} \]
- i: ширкатро,
- t: соли молиявиро,
- \(z\_DataPrivacy_{it}\): арзиши стандартшудаи холи Policy Data Privacy-и ширкатро,
- \(z\_CyberSecurity_{it}\): арзиши стандартшудаи нишондиҳандаи Policy Cyber Security-ро,
- DGRit: таркиби Омодагии идоракунии рақамиро барои ҳамон ширкат-сол ифода мекунад.
2 дар махраҷ нишон медиҳад, ки ба ду ҷузъ вазни баробар дода шудааст. Ба шарофати стандартсозӣ, тағйирёбандаи Data Privacy, ки дар миқёси хом 0–100 аст, танҳо аз сабаби диапазони ададии васеътар нишондиҳандаи 0/1 Cyber Security-ро пахш намекунад.
COGI чӣ гуна ҳисоб карда мешавад?
Барои сабтҳое, ки ҳамаи чор ҷузъ мушоҳида шудаанд, сохтори пешбинишудаи COGI бо вазни баробар дар манбаъ чунин аст:
\[ COGI_{it}= \frac{ z\_EnvInnovation_{it} + z\_ProductResponsibility_{it} + z\_SDG9_{it} + z\_SDG12_{it} }{4} \]
Чор ҳад мутаносибан арзишҳои стандартшудаи Environmental Innovation, Product Responsibility, мутобиқати SDG 9 ва мутобиқати SDG 12 мебошанд. 4 дар махраҷ нишон медиҳад, ки ҳар як ҷузъ ба миёнаи вазни баробар ворид мешавад.
Дар ин ҷо як ҷузъиёти хеле муҳим вуҷуд дорад: табдил додани ҷузъҳои поёнӣ ба z-хол маънои онро надорад, ки таркибҳои ҳосилшудаи DGR ва COGI худкор ба z-холҳои дорои инҳирофи стандартии 1 табдил меёбанд. Дар ҳақиқат, дар таҳқиқот инҳирофи стандартии DGR 0,835 ва инҳирофи стандартии COGI 0,668 мебошад.
Чаро мушкили ҷузъҳои гумшуда ин қадар муҳим аст?
Яке аз маҳдудиятҳои муҳимтарини методологии ин мақола қобилияти бозтавлиди индексҳои таркибӣ мебошад. Гарчанде дар тағйирёбандаи Policy Cyber Security 1772 ва дар нишондиҳандаҳои SDG 9 ва SDG 12 1676 мушоҳидаи ширкат-сол мавҷуд аст, таркибҳои DGR ва COGI барои 1833 мушоҳида гузориш шудаанд.
Одатан дар чунин ҳолат метавон тахмин кард, ки «ҷузъҳои гумшуда нодида гирифта шуда, миёнаи ҷузъҳои мавҷуда гирифта шудааст», «арзиши гумшуда ба сифр баробар карда шудааст» ё «импутатсия истифода шудааст». Аммо муҳаққиқон махсусан ҳеҷ яке аз ин тахминҳоро қабул намекунанд.
Дар сабти таҳлилии мавҷудаи мақола коди таърихии сохтани таркиб дар сатҳи сатр ҳифз нашудааст. Аз ин рӯ, дар мушоҳидаҳое, ки ҷузъи гумшуда доранд, дақиқ муайян кардан мумкин нест, ки кадом қоида истифода шудааст. Муодилаҳои DGR ва COGI, ки дар манбаъ дода шудаанд, сохтори пешбинишудаи вазни баробарро барои сабтҳое муайян мекунанд, ки ҳамаи ҷузъҳои зарурӣ мушоҳида шудаанд; онҳо алгоритми тасдиқшуда барои ҷузъҳои гумшуда нестанд.
Натиҷа чунин аст: аз хулосаҳои нашршудаи тағйирёбандаҳои зерӣ силсилаҳои бойгонишудаи DGR ва COGI-ро мустақилона ва пурра бозтавлид кардан имконнопазир аст. Аз ин рӯ, натиҷаҳои регрессия низ бояд на ҳамчун «баҳогузориҳое, ки аз индексҳои мустақилона бозсохташуда гирифта шудаанд», балки ҳамчун натиҷаҳое, ки ҳангоми шартан қабул кардани силсилаҳои таркибии бойгонишуда ба даст омадаанд, шарҳ дода шаванд.
Интихоб чӣ гуна ташкил карда шуд?
Маълумот аз пойгоҳи LSEG Refinitiv Eikon гирифта шудааст. Ҷамъи ибтидоӣ аз 1754 ширкати дар биржа листингшуда иборат аст, ки марказашон дар Аврупо ҷойгир буда, дар низоми Thomson Reuters Business Classification (TRBC) ба бахши Industrials тасниф шудаанд. Фарогирӣ даҳ соли молиявии байни FY-9 ва FY0-ро дар бар мегирад, ки даҳ соли молиявии наздиктарини дастрас дар вақти гирифтани маълумотро ифода мекунанд. Азбаски мақола ин давраҳоро ба солҳои мушаххаси тақвимӣ мутобиқ намекунад, дар ин ҷо соли иловагӣ сохта нашудааст.
Азбаски ҳисоботдиҳии ESG ихтиёрӣ аст ва махсусан дар ширкатҳои калонтар ё намоёнтар бештар тамаркуз мекунад, қисми назарраси ширкатҳои ибтидоӣ маҷмӯи нишондиҳандаҳои барои таҳқиқот истифодашавандаро надоранд. Интихоби ниҳоии таҳлилӣ аз 225 ширкат ва 1833 мушоҳидаи ширкат-сол иборат аст. Ин тақрибан ба %12,8-и 1754 ширкати дар аввал муайяншуда баробар аст.
| Марҳила | Шумораи ширкатҳо | Шарҳ |
|---|---|---|
| Ҷамъи ибтидоӣ | 1754 | Ширкатҳои Industrials, ки дар 40 кишвари Аврупо дар биржа листинг шудаанд; даҳ соли молиявӣ |
| Ба панели ниҳоӣ дохилнашуда | 1529 | Ширкатҳое, ки тибқи меъёри дастрасии нишондиҳандаҳои ESG мушоҳидаи қобили истифода пешниҳод накардаанд |
| Интихоби ниҳоии таҳлилӣ | 225 | 1833 мушоҳидаи ширкат-сол; тақрибан %12,8-и ширкатҳои ибтидоӣ |
Фарогирии солона аз 104 ширкат дар FY-9 то 225 ширкат дар FY0 меафзояд. Британияи Кабир, Шветсия, Олмон, Швейтсария ва Фаронса қисми зиёди ширкатҳои интихобро ташкил медиҳанд. Аммо хулосаи таҳлилии мавҷуда шумораи ширкатҳоро дар ҳар кишвар ё зербахши TRBC нигоҳ намедорад. Аз ин рӯ, таҳқиқот бояд на ҳамчун далел дар бораи ҳамаи ширкатҳои саноатии Аврупо, балки махсусан дар бораи ширкатҳои саноатии дар биржаҳои Аврупо листингшуда, ки маълумоти ESG гузориш медиҳанд ва метавонанд ба интихоби таҳлилӣ ворид шаванд, хонда шавад.
Шаш нишондиҳандаи асосии дар таҳқиқот истифодашуда
| Тағйирёбанда | Таъриф | Миқёси хом | Нақш дар таҳқиқот |
|---|---|---|---|
| EnvInno | Environmental Innovation Score | 0–100 пайваста | Ҷузъи COGI |
| ProdResp | Product Responsibility Score; бехатарӣ, сифат ва масъулияти ба истеъмолкунанда нигаронидашудаи маҳсулот | 0–100 пайваста | Ҷузъи COGI |
| SDG9 | Мутобиқати SDG 9: Industry, Innovation and Infrastructure | 0/1 дуӣ | Ҷузъи COGI |
| SDG12 | Мутобиқати SDG 12: Responsible Consumption and Production | 0/1 дуӣ | Ҷузъи COGI |
| DataPriv | Policy Data Privacy Score | 0–100 пайваста | Ҷузъи DGR |
| CyberSec | Policy Cyber Security; мавҷудияти сиёсати расмӣ | 0/1 дуӣ | Ҷузъи DGR |
Модели дуҷонибаи эффектҳои собит чиро ҷудо кардан мехоҳад?
Модели дуҷонибаи эффектҳои собит ҳангоми арзёбии он ки тағйироти DGR-и ҳамон як ширкат бо тағйироти COGI-и ҳамон ширкат дар тӯли вақт ҳамроҳ ҳаракат мекунад ё не, ҳам хусусиятҳои хоси ширкатро, ки бо вақт тағйир намеёбанд, ва ҳам зарбаҳои умумии замониро, ки метавонанд дар ҳамон сол ба ҳамаи ширкатҳо таъсир расонанд, назорат кардан мехоҳад.
Модели асосии дар манбаъ истифодашуда чунин аст:
\[ COGI_{it}=\beta_0+\beta_1DGR_{it}+\alpha_i+\lambda_t+\varepsilon_{it} \]
- \(COGI_{it}\): арзиши COGI-и ширкати i дар соли молиявии t.
- \(DGR_{it}\): арзиши DGR-и ҳамон ширкат ва сол.
- \(\beta_0\): ҳади собит.
- \(\beta_1\): коэффисиенти робитаи DGR–COGI, ки таваҷҷуҳи асосии таҳқиқот ба он аст.
- \(\alpha_i\): эффектҳои собити ширкат.
- \(\lambda_t\): эффектҳои собити соли молиявӣ.
- \(\varepsilon_{it}\): ҷузъи хатои сатҳи ширкат-сол, ки модел шарҳ намедиҳад.
Эффектҳои собити ширкат хусусиятҳои доимии ширкатро, ки бо вақт тағйир намеёбанд, ҷаббида мегиранд. Масалан, онҳо омехта шудани мустақими хусусиятҳое чун сохтори дарозмуддати моликият, фарҳанги устувори идоракунӣ ё мавқеи тағйирнопазири соҳавиро ба коэффисиенти байни DGR ва COGI маҳдуд мекунанд.
Эффектҳои собити сол тағйироти умумиро, ки метавонанд дар ҳамон соли молиявӣ ба бисёр ширкатҳо якҷоя таъсир расонанд, ҷаббида мегиранд. Муҳити танзимкунанда, густариши ҳисоботдиҳии ESG ё тағйироти умумии иқтисодӣ мисол шуда метавонанд. Инҳо тағйирёбандаҳое нестанд, ки таҳқиқот онҳоро алоҳида чен мекунад; онҳо намудҳои эҳтимолии вариатсияи умумии замонӣ мебошанд, ки эффектҳои собити сол аз нигоҳи методологӣ назорат мекунанд.
Хатогиҳои стандартӣ дар сатҳи ширкат кластерӣ шудаанд. Сабаб ин аст, ки ҳадҳои хатои ҳамон як ширкат дар солҳои гуногун метавонанд аз ҳам комилан мустақил набошанд. Clustering дар сатҳи ширкат ҳадаф дорад ҳисобкунии хатои стандартиро нисбат ба коррелятсияи силсилавӣ дар дохили ширкат мувофиқтар кунад.
Чаро танҳо модели дуҷонибаи эффектҳои собит истифода нашудааст?
Барои санҷидани он ки натиҷаи асосӣ аз интихоби модел аз ҳад зиёд вобаста аст ё не, таҳқиқот чор спецификатсияи асосии гуногунро гузориш кардааст:
| Модел | Коэффисиенти DGR | Хатои стандартӣ | Ширкат FE | Сол FE | Мушоҳида | Ширкат | Within R² | F-статистика |
|---|---|---|---|---|---|---|---|---|
| Pooled OLS | 0,320 | 0,025 | Не | Не | 1833 | 225 | 0,327 | 346,89 |
| Эффектҳои собити ширкат | 0,356 | 0,022 | Бале | Не | 1833 | 225 | 0,330 | 791,49 |
| Эффектҳои собити ширкат + сол | 0,195 | 0,030 | Бале | Бале | 1833 | 225 | 0,263 | 148,87 |
| Random effects | 0,352 | 0,022 | Не; эффекти тасодуфӣ | Не | 1833 | 225 | 0,330 | 793,09 |
Дар ҳамаи чор модел коэффисиенти DGR мусбат аст ва дар манбаъ аз ҷиҳати оморӣ аҳамиятнок гузориш шудааст. Муҳаққиқон барои тафсири асосӣ модели сеюмро, ки ҳам эффектҳои собити ширкат ва ҳам солро дар бар мегирад, афзал медонанд.
Дар модели эффектҳои собити ширкат коэффисиент 0,356 аст, аммо бо илова шудани эффектҳои собити сол он то 0,195 коҳиш меёбад. Ин коҳиш аз нигоҳи илмӣ муҳим аст: ҳатто пас аз назорати фарқиятҳои доимии байни ширкатҳо, қисми робитае, ки танҳо тағйироти дохилиширкатиро дар тӯли вақт истифода мебарад, метавонад бо ҳаракатҳои солонаи умумӣ барои ҳамаи ширкатҳо шарҳ дода шавад. Аз ин рӯ, нодида гирифтани фарқи байни 0,356 ва 0,195 метавонад ба тафсири аз ҳад умумии бузургии робита оварда расонад.
β = 0,195 дақиқ чӣ маъно дорад?
Дар модели афзалдонисташуда β = 0,195 маънои онро дорад, ки вақте DGR дар дохили ҳамон ширкат як воҳиди индекс зиёд мешавад, пас аз назорати эффектҳои собити ширкат ва эффектҳои умумии сол, COGI ба ҳисоби миёна бо 0,195 воҳиди индекс баландтар будан алоқаманд аст. Аммо ин коэффисиент сабабӣ нест ва онро ҳамчун 0,195 инҳирофи стандартӣ хондан мумкин нест.
Инҳирофи стандартии DGR дар интихоб 0,835 ва инҳирофи стандартии COGI 0,668 мебошад. Муодили тағйироти як инҳирофи стандартӣ дар DGR бо воҳидҳои COGI:
\[ 0,195\times0,835\approx0,163 \]
Барои табдил додани ин 0,163 воҳиди индекси COGI ба инҳирофи стандартии COGI:
\[ \frac{0,163}{0,668}\approx0,244 \]
Аз ин рӯ, тавре ки дар манбаъ низ гуфта шудааст, афзоиши як инҳирофи стандартӣ дар DGR дар модели афзалдонисташуда тақрибан бо 0,244 инҳирофи стандартии COGI алоқаманд аст. Ин табдил коэффисиентро дар миқёси умумии инҳирофи стандартӣ ифода мекунад; хусусияти мушоҳидавии таҳқиқотро тағйир намедиҳад.
Омори тавсифӣ
| Тағйирёбанда | N | Миёна | SS | Минимум | P25 | Медиана | P75 | Максимум |
|---|---|---|---|---|---|---|---|---|
| Environmental Innovation Score | 1833 | 40,947 | 32,541 | 0,000 | 1,813 | 39,919 | 69,899 | 99,879 |
| Product Responsibility Score | 1833 | 59,434 | 28,504 | 0,000 | 36,265 | 64,865 | 84,498 | 99,688 |
| Мутобиқати SDG 9 | 1676 | 0,463 | 0,499 | 0 | 0 | 0 | 1 | 1 |
| Мутобиқати SDG 12 | 1676 | 0,517 | 0,500 | 0 | 0 | 1 | 1 | 1 |
| Policy Data Privacy Score | 1833 | 51,471 | 18,796 | 0,000 | 53,723 | 57,015 | 59,701 | 75,000 |
| Policy Cyber Security | 1772 | 0,618 | 0,486 | 0 | 0 | 1 | 1 | 1 |
| DGR | 1833 | −0,012 | 0,835 | −2,738 | −0,433 | 0,435 | 0,541 | 1,140 |
| COGI | 1833 | −0,006 | 0,668 | −1,672 | −0,519 | −0,004 | 0,553 | 1,486 |
Коррелятсияҳо чиро нишон медиҳанд?
Матритсаи коррелятсияи Pearson дар ҳамаи ҷуфтҳои гузоришшуда коррелятсияи мусбатро нишон медиҳад. Коррелятсияи оддии дутағйирёбандаи байни DGR ва COGI r = 0,399 мебошад. Аммо ин коррелятсия бо регрессияи эффектҳои собит як чиз нест; он танҳо дараҷаи ҳамтағйирёбии ду тағйирёбандаро дар тамоми интихоб нишон медиҳад.
| Тағйирёбанда | EnvInno | ProdResp | SDG9 | SDG12 | DataPriv | CyberSec | DGR | COGI |
|---|---|---|---|---|---|---|---|---|
| EnvInno | 1,000 | 0,271 | 0,157 | 0,135 | 0,087 | 0,113 | 0,123 | 0,616 |
| ProdResp | 0,271 | 1,000 | 0,096 | 0,117 | 0,293 | 0,077 | 0,241 | 0,594 |
| SDG9 | 0,157 | 0,096 | 1,000 | 0,635 | 0,149 | 0,408 | 0,353 | 0,723 |
| SDG12 | 0,135 | 0,117 | 0,635 | 1,000 | 0,206 | 0,426 | 0,399 | 0,723 |
| DataPriv | 0,087 | 0,293 | 0,149 | 0,206 | 1,000 | 0,253 | 0,810 | 0,283 |
| CyberSec | 0,113 | 0,077 | 0,408 | 0,426 | 0,253 | 1,000 | 0,802 | 0,368 |
| DGR | 0,123 | 0,241 | 0,353 | 0,399 | 0,810 | 0,802 | 1,000 | 0,399 |
| COGI | 0,616 | 0,594 | 0,723 | 0,723 | 0,283 | 0,368 | 0,399 | 1,000 |
Коррелятсияҳои DGR бо ҷузъҳои худ — Data Privacy ва Cyber Security — мутаносибан 0,810 ва 0,802 мебошанд, ки робитаи интизоршавандаи ҷузъ-томро дар бар мегирад. Ба ҳамин монанд, коррелятсияи COGI бо ҷузъҳои худ SDG 9 ва SDG 12 ба 0,723 баробар аст. Ин арзишҳо исбот намекунанд, ки ҷузъҳо «эътиборноктаранд»; зеро коррелятсияи байни индекси таркибӣ ва ҷузъи он қисман аз он бармеояд, ки онҳо аз ҷиҳати математикӣ маълумоти муштарак доранд.
Коррелятсияи байни Data Privacy ва Environmental Innovation танҳо r = 0,087 аст. Ин натиҷа махсусан муҳим аст: сиёсати махфияти маълумот проксии мустақими холи технологияҳои экологӣ нест. Робитаи DGR–COGI бештар ҳаракати якҷояи сохторҳои васеътари таркибиро инъикос мекунад, на мутобиқати танҳо ду тағйирёбандаи алоҳида.
Чаро таҳлили ҳассосияти PCA анҷом дода шуд?
Индексҳои асосӣ миёнаҳои вазни баробари ҷузъҳои стандартшуда мебошанд. Аммо барои дидани он ки оё интихоби вазни баробар натиҷаро муайян мекунад ё не, муҳаққиқон ба таври алтернативӣ таркибҳои бар асоси Principal Component Analysis (PCA) сохтаанд.
| Таркиб | Борҳои PC1 | Вариатсияи шарҳдодаи PC1 | Cronbach α | Коррелятсия бо индекси вазни баробар |
|---|---|---|---|---|
| COGI | EnvInno 0,346; ProdResp 0,292; SDG9 0,631; SDG12 0,630 | %44,1 | 0,550 | r = 0,967 |
| DGR | DataPriv 0,641; CyberSec 0,768 | %62,9 | 0,404 | r = 0,998 |
Он ки холҳои COGI ва DGR-и бо PCA гирифташуда бо таркибҳои вазни баробар мутаносибан r = 0,967 ва r = 0,998 коррелятсия доранд, нишон медиҳад, ки ду равиши вазнгузорӣ тартиббандии хеле монанд медиҳанд. Дар модели дуҷонибаи эффектҳои собит бар асоси PCA коэффисиенти DGR β = 0,242 гузориш шудааст.
Аммо муҳаққиқон PCA-ро барои «исбот» кардани он истифода намекунанд, ки таркибҳо сохторҳои пинҳонии якченака мебошанд. PCA дар ин ҷо танҳо санҷиши ҳассосият нисбат ба тартиби алтернативии вазнгузорӣ мебошад.
Таҳлилҳои дигари ҳассосият
| Спецификатсия | Коэффисиенти DGR | Хатои стандартӣ | N | Ширкат | Чиро назорат мекунад? |
|---|---|---|---|---|---|
| Модели асосӣ: Ширкат + сол FE | 0,195 | 0,030 | 1833 | 225 | Спецификатсияи асосӣ |
| DGR(t−1), таъхири яксола | 0,097 | 0,023 | 1608 | 223 | Ҳассосият ба тартиби замонӣ; санҷиши сабабият нест |
| Таркибҳои PCA + Ширкат/Сол FE | 0,242 | 0,047 | 1676 | 225 | Вазнгузории алтернативии PCA ба ҷойи вазни баробар |
| %1/%99 winsorization + Ширкат/Сол FE | 0,195 | 0,030 | 1833 | 225 | Ҳассосият ба арзишҳои канорӣ дар тағйирёбандаҳои пайваста |
Коҳиш ёфтани коэффисиенти DGR бо таъхири яксола аз 0,195 то 0,097 муҳим аст. Ин нишон медиҳад, ки робитаи мусбат дар соли баъдӣ пурра аз байн намеравад, аммо ҳамзамон ишора мекунад, ки ҳаракати ҳамзамони DGR–COGI қисми муҳимми натиҷаи асосиро ташкил медиҳад. Манбаъ модели таъхирдорро танҳо ҳамчун санҷиши ҳассосият ба тартиби замонӣ муайян мекунад; истифодаи тағйирёбандаи таъхирдор худ аз худ сабабиятро таъмин намекунад.
Winsorization равиши ҳассосият аст, ки барои арзёбии он, ки арзишҳои канории тақсимот ба натиҷа аз ҳад зиёд таъсир мерасонанд ё не, тағйирёбандаҳои пайвастаро дар ҳудудҳои %1 ва %99 мебурад. Он ки дар модели winsorized коэффисиент боз 0,195 аст, нишон медиҳад, ки робитаи асосӣ ба ҳамин коркарди мушаххаси арзишҳои канорӣ ҳассос нест.
Махсус қайд мешавад, ки дар тарҳи қаблии мақола спецификатсияи Heckman sample-selection мавҷуд буд, аммо дар версияи ҷорӣ ҳамчун далели robustness нигоҳ дошта нашудааст. Сабаб ин аст, ки predictor set-и пурраи марҳилаи аввал ва exclusion restriction аз сабти таҳлилии мавҷуда ҳуҷҷатгузорӣ намешаванд ва барои Eastern Europe complete separation гузориш шудааст. Аз ин рӯ, муҳаққиқон натиҷаҳои миқдории баҳодиҳии Heckman-ро аз хулосаи натиҷаҳо ва robustness-и мақолаи ҷорӣ хориҷ кардаанд.
Чаро таҳқиқот иддаои сабабият намекунад?
Зеро гарчанде эффектҳои собит усули пурқуввати назорати мушоҳидавӣ мебошанд, онҳо ҳамаи тағйирёбандаҳои эҳтимолии омехтакунандаро, ки дар дохили ҳамон ширкат бо вақт тағйир меёбанд, худкор бартараф намекунанд. Модел назоратҳои сатҳи ширкатро, ба монанди андозаи ширкат, даромаднокӣ, leverage, шиддатнокии Т&К, хароҷоти сармоявӣ, рушд, маҳдудиятҳои молиявӣ ё хусусиятҳои шӯрои директорон, ки метавонанд бо вақт тағйир ёбанд, дар бар намегирад.
Масалан, дар ҳамон давра ширкат метавонад ҳам сиёсати амнияти киберии худро тақвият диҳад ва ҳам хароҷоти Т&К-ро зиёд кунад. Агар афзоиши Т&К ба COGI алоҳида таъсир расонад ва дар модел чен нашавад, қисми коэффисиенти DGR метавонад бо ҳамин тағйироти муштарак алоқаманд бошад. Таҳқиқот нишон намедиҳад, ки чунин сенария воқеан рух додааст; аммо эътироф мекунад, ки тарҳи мавҷуда онро пурра истисно карда наметавонад.
Аз ин рӯ, β1 набояд:
- ҳамчун таъсири мустақили сабабии DGR,
- ҳамчун афзоиши кафолатноки COGI ҳангоми татбиқи сиёсат,
- ҳамчун коэффисиенте, ки фаъолияти ояндаи ширкатро дақиқ пешгӯӣ мекунад
тафсир карда шавад. Таърифи мувофиқи манбаъ conditional descriptive within-firm association, яъне робитаи шартии тавсифии дохилиширкатӣ мебошад.
Усул ва Натиҷаҳои Таҳқиқот
Тарҳи таҳқиқот
Таҳқиқот таҳқиқоти мушоҳидавии маълумоти панелӣ мебошад, ки нишондиҳандаҳои ESG-и сатҳи ширкатро истифода мебарад. Манбаи маълумот LSEG Refinitiv Eikon аст. Панел номутавозин аст; ҳар як ширкат дар ҳамаи солҳои молиявӣ ба як шакл мушоҳида намешавад.
Дар ибтидо 1754 ширкати дар биржа листингшуда аз 40 кишвари Аврупо, ки ба синфи TRBC Industrials дохил мешаванд, муайян карда шуданд. Пас аз меъёрҳои дастрасии нишондиҳандаҳо ба панели таҳлилӣ 225 ширкат ва 1833 мушоҳидаи ширкат-сол ворид шуданд.
Тағйирёбандаи мустақил ва вобаста
Тағйирёбандаи мустақил: Digital Governance Readiness (DGR).
DGR аз ду ҷузъи стандартшуда иборат аст:
- Policy Data Privacy Score,
- Policy Cyber Security.
Тағйирёбандаи вобаста: Consumer-Oriented Green Innovation Index (COGI).
COGI аз чор ҷузъи стандартшуда иборат аст:
- Environmental Innovation Score,
- Product Responsibility Score,
- SDG 9 alignment,
- SDG 12 alignment.
Натиҷаи асосии регрессия
Дар модели афзалдонисташудаи эффектҳои собити ширкат ва сол коэффисиенти DGR 0,195, хатои стандартӣ 0,030 ва аҳамиятнокии дар манбаъ гузоришшуда p < 0,01 аст. Модел 1833 мушоҳида ва 225 ширкатро истифода мебарад.
Дар модели эффектҳои собити ширкат коэффисиент 0,356 аст, аммо бо илова шудани эффектҳои сол то 0,195 коҳиш меёбад. Ин тағйир нишон медиҳад, ки ҳаракатҳои умумии замонӣ қисми муҳимми робитаи ҳамзамони DGR–COGI-ро шарҳ медиҳанд.
Натиҷаҳои ҳассосият
Модели DGR бо таъхири яксола бо 1608 мушоҳида ва 223 ширкат арзиши β = 0,097-ро додааст. Дар бахши муфассали натиҷаҳои матни манбаъ барои ин коэффисиент ибораи p < 0,001 истифода мешавад. Дар хулосаи баъдии robustness натиҷа ба таври васеътар ҳамчун поёнтар аз ҳадди p < 0,01 ҷамъбаст мешавад; азбаски p < 0,001 худ шарти p < 0,01-ро низ қонеъ мекунад, ин ибораҳо аз нигоҳи математикӣ ба ҳам зид нестанд.
Модели дуҷонибаи эффектҳои собит бо таркибҳои бар асоси PCA натиҷаи β = 0,242-ро додааст. Дар модели %1/%99 winsorized коэффисиент мисли модели асосӣ 0,195 муайян шудааст.
Натиҷаҳое, ки таҳқиқот дастгирӣ мекунад
- Дар интихоби иборат аз ширкатҳои саноатии дар биржаҳои Аврупо листингшуда, ки ESG гузориш медиҳанд, байни DGR ва COGI робитаи мусбати оморӣ вуҷуд дорад.
- Самти робита дар моделҳои pooled OLS, эффектҳои собити ширкат, эффектҳои собити ширкат+сол ва random effects мусбат аст.
- Самти робита дар DGR бо таъхири яксола, таркибҳои бар асоси PCA ва таҳлилҳои ҳассосияти winsorization низ мусбат аст.
- DGR табдили умумии рақамӣ нест, балки таркиби маҳдудест, ки идоракунии махфияти маълумот ва амнияти кибериро ифода мекунад.
- COGI нишондиҳандаи ягонаи технологияҳои экологӣ нест, балки индекси натиҷавии формативӣ аст, ки аз чор ҷанбаи пурракунанда сохта шудааст.
- Байни таркибҳои вазни баробар ва бар асоси PCA коррелятсияи хеле баланд вуҷуд дорад.
Умумисозиҳое, ки таҳқиқот дастгирӣ намекунад
- Хулосаи «идоракунии рақамӣ сабаби инноватсияи сабз мешавад» дастгирӣ намешавад.
- Коэффисиенти 0,195 афзоиши кафолатноки натиҷа нест, ки ба ҳамаи ширкатҳо татбиқ шавад.
- DGR ченаки комили камолоти умумии рақамии ширкатҳо нест.
- COGI танҳо ченаки мустақими инноватсияи технологии сабз ё натиҷаҳои патентӣ нест.
- Натиҷаҳоро ба ҳамаи ширкатҳои саноатии Аврупо, ки маълумоти ESG надоранд, худкор умумӣ кардан мумкин нест.
- Модели яксола таъхирдор далели сабабият нест.
- Натиҷаи PCA исбот намекунад, ки таркибҳо миқёсҳои якченакаи reflective latent мебошанд.
Маҳдудиятҳои асосӣ
1. Тарҳи мушоҳидавӣ: Таҳқиқот озмоиши тасодуфисозишуда ё озмоиши табиӣ нест. Таъсири сабабӣ муайян нашудааст.
2. Набудани назоратҳои бо вақт тағйирёбанда: Андозаи ширкат, даромаднокӣ, leverage, Т&К, хароҷоти сармоявӣ, маҳдудиятҳои молиявӣ ва хусусиятҳои гуногуни идоракунӣ ба модели асосӣ дохил нашудаанд.
3. Интихоби намуна: Аз 1754 ширкати ибтидоӣ танҳо 225 ширкат ба интихоби ниҳоии таҳлилӣ ворид шудааст. Ин метавонад боиси намояндагии бештар шудани ширкатҳое гардад, ки маълумоти ESG гузориш медиҳанд.
4. Набудани тафсилоти кишвар ва зербахш: Азбаски барои интихоби ниҳоӣ тақсимоти пурра дар сатҳи кишвар ба кишвар ва зербахшҳои TRBC дар хулосаи таҳлилии мавҷуда ҳифз нашудааст, эътиборнокии берунӣ ба таври муфассал арзёбӣ намешавад.
5. Қоидаи сохтани ҷузъҳои гумшуда: Гарчанде DGR ва COGI барои 1833 мушоҳида гузориш шудаанд, қиматҳои N-и баъзе ҷузъҳо камтаранд. Нигоҳ дошта нашудани коди таърихии сохтани таркиб бозтавлиди пурраро маҳдуд мекунад.
6. Сохтори формативӣ: Индексҳо дидаю дониста ҷузъҳои пайваста ва дуиро, ки миқёс ва мафҳумҳои гуногун доранд, якҷо мекунанд. Ин сохтор набояд ҳамчун миқёси latent-и якченака тафсир шавад.
Маънои амалии таҳқиқот
Натиҷаҳо бо андешае мувофиқанд, ки махфияти маълумот ва амнияти кибериро на танҳо ҳамчун хароҷоти риояи талаботи танзимӣ, балки ҳамчун қобилиятҳои иловагии ташкилӣ, ки метавонанд истифодаи боэътимоди маълумотро дастгирӣ кунанд, баррасӣ мекунад. Метавон натиҷаи институтсионалӣ гирифт, ки ширкатҳо набояд вазифаҳои устуворӣ, масъулияти маҳсулот, инноватсия ва идоракунии маълумотро комилан аз ҳам ҷудо идора кунанд.
Аммо ин натиҷа дастури сиёсӣ ё механизми сабабии исботшуда нест. Таҳқиқот таъсири мудохиларо дар шакли «агар ба амнияти киберӣ сармоягузорӣ шавад, COGI ба ҳамин миқдор меафзояд» ҳисоб намекунад. Барои тафсирҳои қавитари сабабӣ таҳқиқотҳое лозиманд, ки тағйирёбандаҳои назоратии бо вақт тағйирёбанда пурра нигоҳ дошта шаванд, қоидаҳои маълумоти гумшуда пурра ҳуҷҷатгузорӣ шаванд ва strategy-ҳои қавитари identification истифода шаванд.
Ёддошт оид ба Манбаъ ва Усул
Таҳқиқоти аслӣ: Digital Governance Readiness and Consumer-Oriented Green Innovation: Evidence from European Listed Firms
Муаллифон: Alexandros Garefalakis, Christos Papademetriou, Erasmia Angelaki, Stavros Garefalakis, Ioannis Passas.
Тартиби муаллифон: Тартиби манбаъ айнан нигоҳ дошта шудааст.
Саҳми баробар: Дар манбаъ муаллифи якуми баробар ё изҳороти саҳми баробар нишон дода нашудааст.
Corresponding author: Alexandros Garefalakis.
Муассиса 1: Department of Business Administration and Tourism, Hellenic Mediterranean University, 714 10 Iraklio, Greece.
Муассиса 2: Department of Economics and Business, Neapolis University Pafos, Pafos 8042, Cyprus.
Маҷалла: Sustainability.
Ношир: MDPI, Basel, Switzerland.
Маълумоти нашр: Sustainability 2026, 18(18), 9287.
DOI: 10.3390/su18189287.
Санаи ирсол: 3 августи 2026.
Санаи бозбинӣ: 7 сентябри 2026.
Санаи қабул: 8 сентябри 2026.
Санаи нашр: 10 сентябри 2026.
Навъи манбаъ: Мақолаи таҳқиқотии рецензияшуда; таҳлили мушоҳидавии маълумоти панелӣ дар сатҳи ширкат.
Вазъи рецензия: Нашри маҷаллаи рецензияшуда аст. Дар манбаъ санаҳои ирсол, бозбинӣ ва қабул оварда шудаанд.
Вазъи preprint: Дар PDF-и баррасишуда ва сабти расмии нашр барои ин таҳқиқот версияи ҷудогонаи preprint нишон дода нашудааст; аз ин рӯ маълумоти preprint тахмин карда нашудааст.
Сабти расмии нашр: MDPI Sustainability, мақолаи 9287; идентификатори доимии нашр DOI 10.3390/su18189287.
Иҷозатнома: Creative Commons Attribution, CC BY.
Манбаи маълумот: Маълумоти ESG-и сатҳи ширкат аз LSEG Refinitiv Eikon.
Интихоби ибтидоӣ: 1754 ширкати TRBC Industrials, ки дар 40 кишвари Аврупо дар биржа листинг шудаанд.
Интихоби ниҳоии таҳлилӣ: 225 ширкат, 1833 мушоҳидаи ширкат-сол, панели номутавозини даҳ соли молиявӣ.
Усули асосӣ: Муқоисаҳои Pooled OLS, эффектҳои собити ширкат, эффектҳои собити ширкат ва сол ва random-effects; хатогиҳои стандартии clustered дар сатҳи ширкат; DGR бо таъхири яксола, таркибҳои бар асоси PCA ва таҳлилҳои ҳассосияти %1/%99 winsorization.
Натиҷаи асосӣ: Дар модели афзалдонисташудаи эффектҳои собити ширкат ва сол коэффисиенти DGR β = 0,195, SE = 0,030, p < 0,01 мебошад. Ҳангоми истифодаи инҳирофҳои стандартии гузоришшуда дар манбаъ, афзоиши як инҳирофи стандартӣ дар DGR тақрибан бо 0,244 инҳирофи стандартии COGI алоқаманд аст.
Маҳдудияти асосии тафсир: Натиҷа сабабӣ нест. Назоратҳои сатҳи ширкат, ки бо вақт тағйир меёбанд, мавҷуд нестанд ва қоидаи таърихии сохтани ҷузъҳои гумшудаи таркибҳо аз сабти таҳлилии мавҷуда бозсозӣ намешавад.
Маблағгузорӣ: Таҳқиқот маблағгузории беруна нагирифтааст.
Institutional Review Board: Татбиқ намешавад.
Informed Consent: Татбиқ намешавад.
Дастрасии маълумот: Гуфта шудааст, ки саҳмҳои аслии таҳқиқот дар дохили мақола ҷой доранд ва саволҳои иловагӣ метавонанд ба corresponding author фиристода шаванд.
Бархӯрди манфиатҳо: Муаллифон изҳор кардаанд, ки бархӯрди манфиатҳо вуҷуд надорад.
Саҳми муаллифон: Conceptualization: A.G. ва E.A.; methodology: A.G.; software: A.G. ва E.A.; validation: A.G., E.A. ва I.P.; formal analysis: A.G. ва C.P.; investigation: A.G., C.P., E.A., S.G. ва I.P.; resources: S.G.; data curation: A.G. ва S.G.; writing—original draft: A.G., C.P., E.A., S.G. ва I.P.; writing—review and editing: ҳамаи муаллифон; visualization: ҳамаи муаллифон; supervision: A.G.; project administration: A.G. ва C.P.; funding acquisition: C.P.
Ёддошти методологӣ оид ба бозтавлидпазирӣ: Азбаски дар сабти таҳлилии мавҷуда маълум нест, ки дар сабтҳои таърихии DGR ва COGI бо ҷузъҳои гумшуда кадом қоидаи сохтани сатҳи сатр истифода шудааст, аз хулосаҳои нашршудаи ҷузъҳо бозтавлиди пурраи мустақил имконнопазир аст. Ин номуайянӣ аз ҷониби таҳқиқот ошкоро эътироф шудааст.
Шарҳ гузоред
Нишонии почтаи электронии шумо нашр намешавад. Майдонҳои ҳатмӣ бо * нишон дода шудаанд