


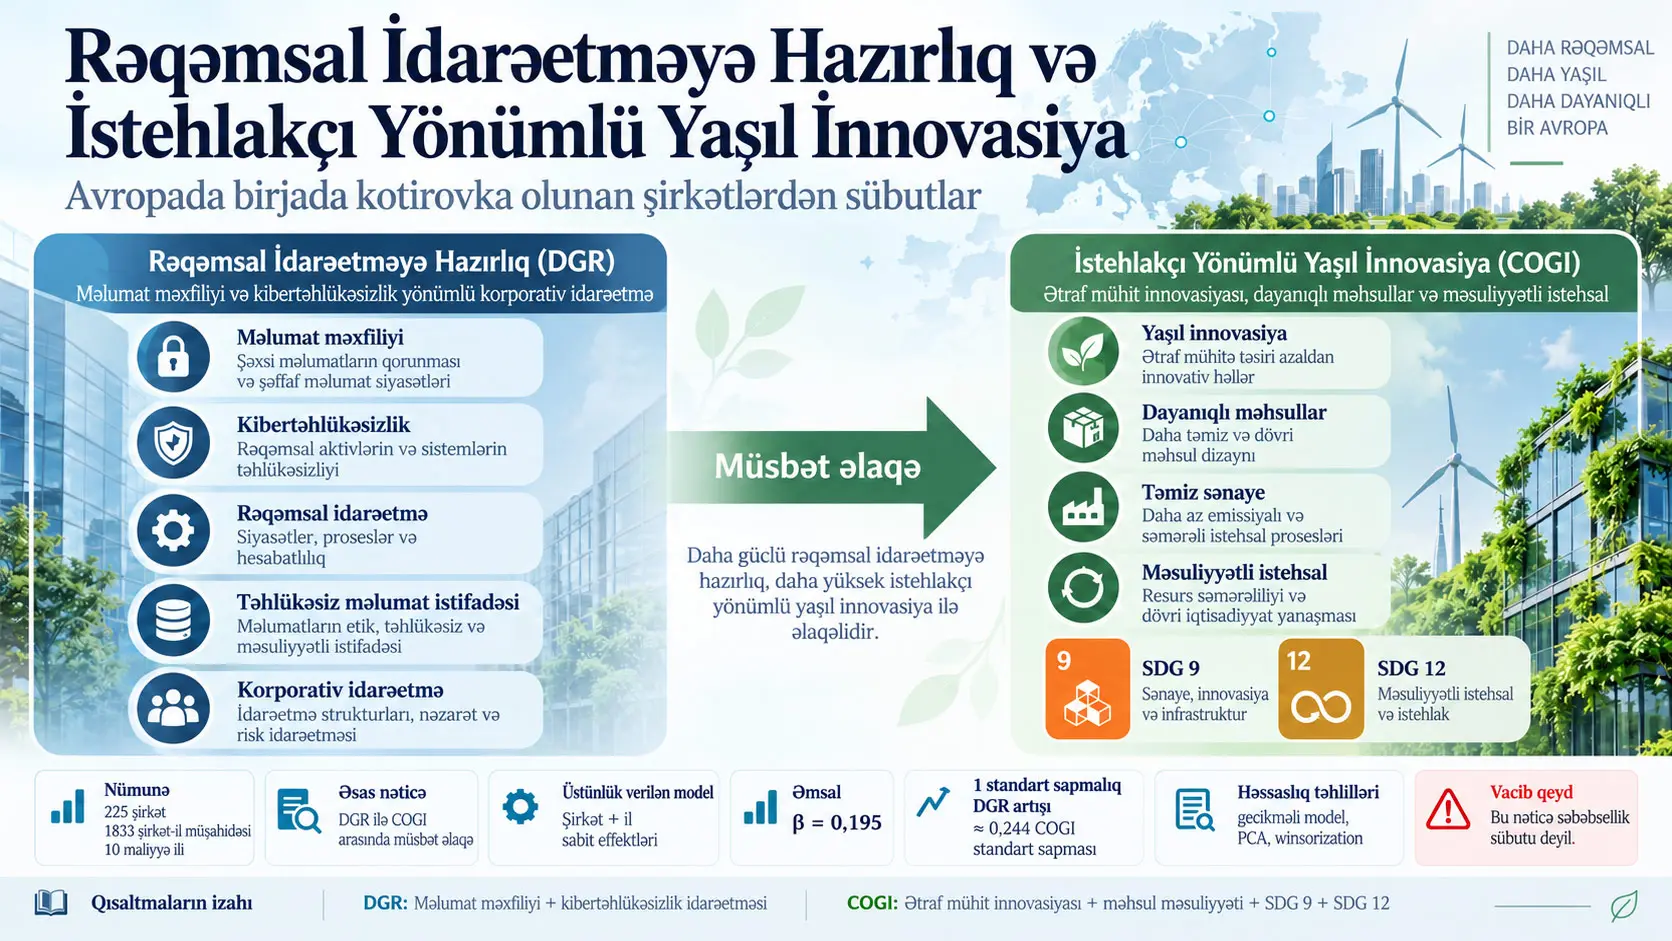
Rəqəmsal İdarəetməyə Hazırlıq (Digital Governance Readiness, DGR), bu tədqiqatda şirkətin məlumat məxfiliyini və kibertəhlükəsizliyi rəsmi siyasətlər və idarəetmə mexanizmləri vasitəsilə nə dərəcədə əhatə etdiyini ifadə edən, standartlaşdırılmış iki göstəricidən formalaşdırılmış formativ kompozit indeksdir. Tədqiqat DGR ilə İstehlakçı Yönümlü Yaşıl İnnovasiya İndeksi (Consumer-Oriented Green Innovation Index, COGI) arasındakı əlaqəni Avropada birjada kotirovka olunan sənaye şirkətlərində araşdırır. LSEG Refinitiv Eikon məlumatlarından qurulmuş balanslaşdırılmamış panel 225 şirkəti və on maliyyə ili üzrə 1833 şirkət-il müşahidəsini əhatə edir. Üstünlük verilən şirkət və il sabit effektli modeldə DGR əmsalı β = 0,195 və p < 0,01 olaraq müəyyən edilmişdir. Bununla belə, tədqiqat müşahidə xarakterlidir; zamanla dəyişən şirkət səviyyəli nəzarət dəyişənləri modelə daxil edilməmişdir və keçmişdə çatışmayan indeks komponentlərinin necə işlənməsi tam şəkildə yenidən qurula bilmir. Buna görə nəticə rəqəmsal idarəetmənin yaşıl innovasiyaya səbəb olduğunu deyil, DGR ilə COGI arasında şərti və müsbət şirkətdaxili əlaqənin mövcud olduğunu göstərir.
COGI yalnız ekoloji texnologiya və ya patent istehsalını ölçmür. İndeks Environmental Innovation, Product Responsibility, SDG 9 uyğunluğu və SDG 12 uyğunluğu göstəricilərini birləşdirərək ekoloji innovasiya ilə yanaşı məhsul keyfiyyəti, istehlakçı ilə bağlı məsuliyyət, dayanıqlı sənayeləşmə və məsul istehsal-istehlak ölçülərini də əhatə edir. DGR isə ümumi rəqəmsal transformasiya səviyyəsi deyil; rəqəmsal infrastrukturu, süni intellekt istifadəsini, əməkdaşların rəqəmsal bacarıqlarını, analitik potensialı və ya texnologiya intensivliyini ölçmür. DGR-nin əhatə dairəsi xüsusilə məlumat məxfiliyi və kibertəhlükəsizlik idarəetməsi ilə məhdudlaşır.
Tədqiqatın üstünlük verilən modelindəki 0,195 əmsalı birbaşa “0,195 standart sapmalıq təsir” demək deyil; çünki DGR və COGI kompozitlərinin öz standart sapmaları müvafiq olaraq 0,835 və 0,668-dir. Tədqiqatda aparılan miqyas çevrilməsinə görə DGR-də bir standart sapmalıq artım təxminən 0,163 COGI indeks vahidinə və təxminən 0,244 COGI standart sapmasına uyğun gəlir. Bu böyüklük də səbəb-nəticə təsiri kimi deyil, modeldə ölçülən şərti əlaqə kimi şərh edilməlidir.
Nəticələrin istiqaməti DGR-nin bir illik gecikməli modeli, əsas komponentlər analizi (Principal Component Analysis, PCA) ilə alternativ indeks çəkiləndirilməsi və %1/%99 winsorization həssaslıq təhlillərində də müsbət qalmışdır. Lakin bu yoxlamalar zamanla dəyişən müşahidə olunmamış şirkət xüsusiyyətləri problemini, çatışmayan komponentlərin formalaşdırılması qaydasındakı qeyri-müəyyənliyi və ya səbəb-nəticə identifikasiyası problemini aradan qaldırmır.
Tədqiqatın əsas problemi nədir?
Rəqəmsallaşma şirkətlərin məlumat toplama, emal etmə, paylaşma və koordinasiya imkanlarını artıra bilər. Bununla belə, yalnız texnologiya almaq və ya rəqəmsal alətlərdən istifadə etmək ekoloji innovasiyanın avtomatik inkişaf edəcəyi demək deyil. Məlumatların necə idarə edilməsi, kimlərin hansı məlumatlara çıxış əldə edə bilməsi, məlumat məxfiliyinin necə qorunması və kiber risklərin necə nəzarətdə saxlanması da şirkətlərin informasiya sistemlərinə etibar edə bilməsi baxımından vacibdir.
Tədqiqatın çıxış nöqtəsi bu fərqdir. Əvvəlki ədəbiyyatın əhəmiyyətli hissəsi rəqəmsal transformasiyanı texnologiya investisiyaları, rəqəmsal texnologiyaların mənimsənilməsi, illik hesabatlardakı rəqəmsallaşma ifadələri və ya geniş rəqəmsal inteqrasiya göstəriciləri ilə ölçmüşdür. Bu tədqiqat isə daha dar bir sual verir: Məlumat məxfiliyi və kibertəhlükəsizlik kimi rəsmi rəqəmsal idarəetmə təcrübələri daha geniş ekoloji və istehlakçı yönümlü dayanıqlılıq nəticələri ilə birlikdə dəyişirmi?
Tədqiqatın iki əsas sualı bunlardır:
- Rəqəmsal İdarəetməyə Hazırlıq Avropada birjada kotirovka olunan sənaye şirkətlərinin İstehlakçı Yönümlü Yaşıl İnnovasiya İndeksi ilə necə əlaqəlidir?
- Bu əlaqə alternativ panel modellərində, gecikməli dəyişən istifadəsində və müxtəlif indeks formalaşdırma yanaşmalarında qorunurmu?
DGR niyə ümumi rəqəmsal transformasiya göstəricisi deyil?
DGR yalnız şirkətin məlumat məxfiliyi siyasətini və kibertəhlükəsizlik siyasətini təmsil edən iki komponentdən formalaşdırılmışdır; rəqəmsal infrastruktur, süni intellekt istifadəsi, analitik potensial, əməkdaş bacarıqları, texnologiya investisiyası və ya ümumi rəqəmsal yetkinlik DGR-nin komponentləri deyil. Buna görə tədqiqatın nəticəsi “daha rəqəmsal şirkətlər daha yaşıldır” kimi geniş iddiaya çevrilə bilməz.
Tədqiqatın nəzəri yanaşmasında məlumat məxfiliyi və kibertəhlükəsizlik texnologiyanın özü olmaqdan daha çox, şirkətin informasiya resurslarından etibarlı şəkildə istifadə etməsinə kömək edə biləcək təşkilati idarəetmə rutinləri kimi nəzərdən keçirilir. Daha aydın məlumat istifadə qaydaları, informasiya bütövlüyünün qorunması, icazəsiz giriş riskinin azaldılması və maraqlı tərəflərin məlumat paylaşımına etimadı nəzəri olaraq informasiya mübadiləsini və koordinasiyanı asanlaşdıra bilər. Lakin tədqiqat bu mexanizmləri səbəb-nəticə baxımından sınaqdan keçirməmişdir.
COGI yalnız “yaşıl patent” və ya ekoloji innovasiya deməkdirmi?
Xeyr. COGI ekoloji innovasiyanı istehlakçı və məsul istehsal ölçüləri ilə birlikdə nəzərdən keçirən dörd komponentli formativ indeksdir. Environmental Innovation ekoloji yönümlü məhsul, texnologiya və proses innovasiyasını; Product Responsibility məhsul keyfiyyəti, təhlükəsizliyi, bütövlüyü və istehlakçı ilə bağlı məsuliyyətləri; SDG 9 sənaye, innovasiya və infrastruktur yönümünü; SDG 12 isə məsul istehsal və istehlak yönümünü təmsil edir.
Bu seçim vacibdir, çünki patent sayı kimi tək göstərici patentləşdirilməyən proses təkmilləşdirmələrini, xidmət innovasiyalarını, məhsul təhlükəsizliyini və ya istehlakçı üzərindəki təsirləri əhatə etməyə bilər. Bununla yanaşı, COGI də “yaşıl innovasiyanın tam və yeganə doğru ölçüsü” kimi təqdim edilmir. Tədqiqatçılar indeksi ekoloji, məhsulla əlaqəli, sənaye və istehlakçı yönümlü nəticələri birlikdə daşıyan portfel göstəricisi kimi müəyyən edirlər.
Formativ kompozit indeks nə deməkdir?
Formativ kompozit yanaşmasında komponentlər eyni gizli xüsusiyyətin bir-birini əvəz edə bilən təkrar ölçmələri kimi qəbul edilmir; müxtəlif komponentlər birlikdə indeksi formalaşdırır. Buna görə DGR-də məlumat məxfiliyi və kibertəhlükəsizlik, yaxud COGI-də ekoloji innovasiya, məhsul məsuliyyəti, SDG 9 və SDG 12 göstəricilərinin bir-biri ilə çox yüksək korrelyasiya göstərməsi məcburi deyil.
Bu fərqi reflective, yəni əks etdirici ölçmə məntiqindən ayırmaq lazımdır. Reflective miqyasda müşahidə olunan maddələrin eyni gizli konstruktun nəticələri olduğu fərz edilir və maddələr arasında yüksək daxili uyğunluq gözlənə bilər. Formativ strukturda isə istiqamət əksinədir: komponentlər konseptual olaraq birlikdə kompoziti formalaşdırır.
Buna görə tədqiqatda COGI üçün 0,550 və DGR üçün 0,404 olaraq hesabat verilən Cronbach alfa dəyərləri tədqiqatçılar tərəfindən “miqyasın etibarlılığı uğursuz oldu” kimi şərh edilmir. Cronbach alfa təsviri məqsədlə verilmişdir; formativ strukturun əsas etibarlılıq meyarı kimi istifadə edilməmişdir. Eyni səbəbdən təsdiqləyici faktor analizi (Confirmatory Factor Analysis, CFA) tətbiq edilməmişdir; CFA burada tədqiqatın qəbul etmədiyi reflective latent dəyişən fərziyyəsini məcbur edərdi.
Xam göstəricilər niyə standartlaşdırılmışdır?
Tədqiqatda istifadə olunan altı xam göstəricinin ölçmə şkalaları eyni deyil. Environmental Innovation, Product Responsibility və Policy Data Privacy 0–100 aralığında davamlı ballar olduğu halda, SDG 9, SDG 12 və Policy Cyber Security 0/1 ikili göstəricilərdir. Bu dəyərlər xam vəziyyətdə birbaşa ortalandıqda, 0–100 aralığındakı dəyişən yalnız miqyası daha böyük olduğu üçün kompozitə daha çox ədədi çəki verə bilər.
Buna görə hər xam göstərici əvvəlcə nümunə orta qiyməti və standart sapma istifadə edilməklə z-balına çevrilmişdir.
İzahedici riyazi qeyd: Mənbə tədqiqat standartlaşdırmanın z-balı olduğunu bildirir, lakin standart z-balı tənliyini ayrıca yazmır. Aşağıdakı tənlik tədqiqatın yaratdığı yeni nəticə deyil, istifadə edilən standartlaşdırma metodunun ümumi riyazi tərifidir:
\[ z=\frac{x-\bar{x}}{s} \]
- x: konkret şirkət-il müşahidəsindəki xam dəyər,
- \(\bar{x}\): müvafiq göstəricinin nümunə üzrə orta qiyməti,
- s: nümunə standart sapması,
- z: müşahidənin orta qiymətdən neçə standart sapma uzaqda olduğunu ifadə edən ölçüsüz standartlaşdırılmış dəyərdir.
Məsələn, z = 0 müşahidənin nümunə orta qiymətində olduğunu; z = +1 təxminən bir standart sapma yuxarıda, z = −1 isə təxminən bir standart sapma aşağıda olduğunu göstərir. Buradakı məqsəd müxtəlif ölçmə şkalalarını ortaq ədədi zəminə gətirməkdir.
DGR necə hesablanır?
Mənbədə hər iki DGR komponentinin müşahidə olunduğu qeydlər üçün nəzərdə tutulan bərabər çəkili struktur aşağıdakı tənliklə verilir:
\[ DGR_{it}=\frac{z\_DataPrivacy_{it}+z\_CyberSecurity_{it}}{2} \]
- i: şirkəti,
- t: maliyyə ilini,
- \(z\_DataPrivacy_{it}\): şirkətin Policy Data Privacy balının standartlaşdırılmış dəyərini,
- \(z\_CyberSecurity_{it}\): Policy Cyber Security göstəricisinin standartlaşdırılmış dəyərini,
- DGRit: eyni şirkət-il üçün Rəqəmsal İdarəetməyə Hazırlıq kompozitini təmsil edir.
Məxrəcdəki 2 iki komponentə bərabər çəki verildiyini göstərir. Standartlaşdırma sayəsində xam şkalada 0–100 olan Data Privacy dəyişəni sırf ədədi diapazonu daha geniş olduğu üçün 0/1 Cyber Security göstəricisini sıxışdırmır.
COGI necə hesablanır?
Dörd komponentin hamısının müşahidə olunduğu qeydlər üçün mənbədə nəzərdə tutulan bərabər çəkili COGI strukturu belədir:
\[ COGI_{it}= \frac{ z\_EnvInnovation_{it} + z\_ProductResponsibility_{it} + z\_SDG9_{it} + z\_SDG12_{it} }{4} \]
Dörd termin müvafiq olaraq Environmental Innovation, Product Responsibility, SDG 9 uyğunluğu və SDG 12 uyğunluğunun standartlaşdırılmış dəyərləridir. Məxrəcdəki 4 hər komponentin bərabər çəkili orta qiymətə daxil olduğunu göstərir.
Burada çox vacib bir məqam var: alt komponentlərin z-balına çevrilməsi nəticədə yaranan DGR və COGI kompozitlərinin öz-özünə standart sapması 1 olan z-ballarına çevrilməsi demək deyil. Həqiqətən, tədqiqatda DGR-nin standart sapması 0,835, COGI-nin standart sapması isə 0,668-dir.
Çatışmayan komponent problemi niyə bu qədər vacibdir?
Bu məqalənin ən mühüm metodoloji məhdudiyyətlərindən biri kompozit indekslərin yenidən istehsal oluna bilməsidir. Policy Cyber Security dəyişənində 1772, SDG 9 və SDG 12 göstəricilərində 1676 şirkət-il müşahidəsi olduğu halda, DGR və COGI kompozitləri 1833 müşahidə üçün hesabat verilmişdir.
Adətən belə halda “çatışmayan komponentlər nəzərə alınmayıb mövcud komponentlərin orta qiyməti götürülmüş ola bilər”, “çatışmayan dəyər sıfır kimi qəbul edilmiş ola bilər” və ya “imputasiya tətbiq edilmiş ola bilər” kimi ehtimallar irəli sürülə bilər. Lakin tədqiqatçılar xüsusi olaraq bu ehtimalların heç birini qəbul etmirlər.
Məqalənin mövcud analitik qeydində tarixi sətir-səviyyəli kompozit formalaşdırma kodu saxlanmamışdır. Buna görə çatışmayan komponent olan müşahidələrdə hansı qaydanın tətbiq edildiyi dəqiq müəyyən edilə bilmir. Mənbədə verilən DGR və COGI tənlikləri bütün zəruri komponentlərin müşahidə edildiyi qeydlər üçün nəzərdə tutulan bərabər çəkili strukturu təsvir edir; çatışmayan komponentlər üçün təsdiqlənmiş alqoritm deyil.
Bunun nəticəsi budur: dərc olunmuş alt dəyişən xülasələrindən istifadə etməklə arxivləşdirilmiş DGR və COGI sıralarını müstəqil şəkildə tam yenidən istehsal etmək mümkün deyil. Buna görə reqressiya nəticələri də “müstəqil şəkildə yenidən qurulmuş indekslərdən alınan qiymətləndirmələr” deyil, arxivləşdirilmiş kompozit sıralar şərti olaraq qəbul edildikdə əldə edilən nəticələr kimi şərh edilməlidir.
Nümunə necə formalaşdırılmışdır?
Məlumatlar LSEG Refinitiv Eikon verilənlər bazasından götürülmüşdür. İlkin kainat Avropada mərkəzi olan və Thomson Reuters Business Classification (TRBC) sistemində Industrials sektorunda təsnif edilən 1754 birjada kotirovka olunan şirkətdən ibarətdir. Əhatə məlumatların çəkildiyi anda mövcud olan ən yaxın on maliyyə ilini ifadə edən FY-9 ilə FY0 arasındakı on maliyyə ilidir. Məqalə bu dövrləri konkret təqvim illəri ilə uyğunlaşdırmadığı üçün burada ayrıca il uydurulmamışdır.
ESG hesabatlılığının könüllü olması və xüsusilə daha böyük və ya görünən şirkətlərdə cəmlənməsi səbəbindən ilkin şirkətlərin əhəmiyyətli hissəsində tədqiqat üçün istifadə edilə bilən göstərici kombinasiyası yoxdur. Son analitik nümunə 225 şirkət və 1833 şirkət-il müşahidəsindən ibarətdir. Bu, ilkin müəyyən edilmiş 1754 şirkətin təxminən %12,8-nə uyğundur.
| Mərhələ | Şirkət sayı | Açıqlama |
|---|---|---|
| İlkin kainat | 1754 | 40 Avropa ölkəsində birjada kotirovka olunan Industrials şirkətləri; on maliyyə ili |
| Son panelə daxil olmayanlar | 1529 | Göstərilən ESG göstəricilərinin əlçatanlığı meyarı üzrə istifadə edilə bilən müşahidə təmin etməyən şirkətlər |
| Son analitik nümunə | 225 | 1833 şirkət-il müşahidəsi; ilkin şirkətlərin təxminən %12,8-i |
İllik əhatə FY-9-da 104 şirkətdən FY0-da 225 şirkətə yüksəlir. Birləşmiş Krallıq, İsveç, Almaniya, İsveçrə və Fransa nümunə şirkətlərinin əksəriyyətini təşkil edir. Lakin mövcud analitik xülasə hər ölkə və ya TRBC alt sektorundakı şirkət sayını saxlamır. Buna görə tədqiqat bütün Avropa sənaye şirkətlərinə deyil, xüsusən ESG məlumatı hesabatlayan və analitik nümunəyə daxil ola bilən Avropada birjada kotirovka olunan sənaye şirkətlərinə dair sübut kimi oxunmalıdır.
Tədqiqatda istifadə olunan altı əsas göstərici
| Dəyişən | Tərif | Xam şkala | Tədqiqatdakı rolu |
|---|---|---|---|
| EnvInno | Environmental Innovation Score | 0–100 davamlı | COGI komponenti |
| ProdResp | Product Responsibility Score; məhsul təhlükəsizliyi, keyfiyyət və istehlakçı yönümlü məsuliyyət | 0–100 davamlı | COGI komponenti |
| SDG9 | SDG 9: Industry, Innovation and Infrastructure uyğunluğu | 0/1 ikili | COGI komponenti |
| SDG12 | SDG 12: Responsible Consumption and Production uyğunluğu | 0/1 ikili | COGI komponenti |
| DataPriv | Policy Data Privacy Score | 0–100 davamlı | DGR komponenti |
| CyberSec | Policy Cyber Security; rəsmi siyasətin mövcudluğu | 0/1 ikili | DGR komponenti |
İki istiqamətli sabit effektlər modeli nəyi ayırmağa çalışır?
İki istiqamətli sabit effektlər modeli eyni şirkətin zaman daxilində DGR dəyişimi ilə həmin şirkətin zaman daxilində COGI dəyişiminin birlikdə hərəkət edib-etmədiyini qiymətləndirərkən həm şirkətlərə xas zamanla dəyişməyən xüsusiyyətləri, həm də bütün şirkətləri eyni ildə təsirləndirə bilən ümumi zaman şoklarını nəzarətdə saxlamağa çalışır.
Mənbədə istifadə olunan əsas model belədir:
\[ COGI_{it}=\beta_0+\beta_1DGR_{it}+\alpha_i+\lambda_t+\varepsilon_{it} \]
- \(COGI_{it}\): i şirkətinin t maliyyə ilindəki COGI dəyəri.
- \(DGR_{it}\): eyni şirkət və ildəki DGR dəyəri.
- \(\beta_0\): sabit termin.
- \(\beta_1\): tədqiqatın əsas maraqlandığı DGR–COGI əlaqə əmsalı.
- \(\alpha_i\): şirkət sabit effektləri.
- \(\lambda_t\): maliyyə ili sabit effektləri.
- \(\varepsilon_{it}\): modeldə izah olunmayan şirkət-il səviyyəli xəta komponenti.
Şirkət sabit effektləri zamanla dəyişmədiyi fərz edilən daimi şirkət xüsusiyyətlərini udur. Məsələn, uzunmüddətli mülkiyyət strukturu, daimi idarəetmə mədəniyyəti və ya dəyişməyən sektoral mövqe kimi xüsusiyyətlərin DGR ilə COGI arasındakı əmsala birbaşa qarışmasını məhdudlaşdırır.
İl sabit effektləri isə eyni maliyyə ilində bir çox şirkətə birlikdə təsir göstərə bilən ümumi dəyişiklikləri udur. Tənzimləyici mühit, ESG hesabatlılığının yayılması və ya iqtisadiyyatda ümumi dəyişikliklər buna nümunə ola bilər. Bunlar tədqiqatın ayrı-ayrılıqda ölçdüyü dəyişənlər deyil; il sabit effektlərinin metodoloji olaraq nəzarətdə saxladığı ümumi zaman variasiyasının mümkün növləridir.
Standart xətalar şirkət səviyyəsində klasterləşdirilmişdir. Bunun səbəbi eyni şirkətin müxtəlif illərdəki xəta terminlərinin bir-birindən tam müstəqil olmaya bilməsidir. Şirkət səviyyəsində clustering şirkət daxilində seriyalı korrelyasiyaya qarşı standart xəta hesablamasını daha uyğun etməyi məqsəd qoyur.
Niyə yalnız iki istiqamətli sabit effektli model istifadə edilməyib?
Tədqiqat əsas nəticənin model seçiminə həddindən artıq bağlı olub-olmadığını görmək üçün dörd müxtəlif əsas spesifikasiya hesabat vermişdir:
| Model | DGR əmsalı | Standart xəta | Şirkət FE | İl FE | Müşahidə | Şirkət | Within R² | F-statistikası |
|---|---|---|---|---|---|---|---|---|
| Pooled OLS | 0,320 | 0,025 | Xeyr | Xeyr | 1833 | 225 | 0,327 | 346,89 |
| Şirkət sabit effektləri | 0,356 | 0,022 | Bəli | Xeyr | 1833 | 225 | 0,330 | 791,49 |
| Şirkət + il sabit effektləri | 0,195 | 0,030 | Bəli | Bəli | 1833 | 225 | 0,263 | 148,87 |
| Random effects | 0,352 | 0,022 | Xeyr; təsadüfi effekt | Xeyr | 1833 | 225 | 0,330 | 793,09 |
Dörd modelin hamısında DGR əmsalı müsbətdir və mənbədə statistik baxımdan əhəmiyyətli olaraq hesabat verilir. Tədqiqatçılar əsas şərh üçün şirkət və il sabit effektlərini birlikdə daxil edən üçüncü modeli üstün tuturlar.
Şirkət sabit effektli modeldə əmsal 0,356 ikən il sabit effektləri əlavə edildikdə 0,195-ə düşür. Bu azalma elmi baxımdan əhəmiyyətlidir: şirkətlər arasındakı daimi fərqlər nəzarətdə saxlandıqdan sonra belə yalnız şirkətdaxili zaman dəyişməsindən istifadə edən əlaqənin bir hissəsi bütün şirkətlər üçün ümumi illik hərəkətlərlə izah oluna bilər. Buna görə 0,356 ilə 0,195 arasındakı fərqin nəzərə alınmaması əlaqənin böyüklüyünün həddindən artıq ümumiləşdirilməsinə səbəb ola bilər.
β = 0,195 dəqiq olaraq nə deməkdir?
Üstünlük verilən modeldə β = 0,195 eyni şirkət daxilində DGR bir indeks vahidi artdıqda, şirkət sabit effektləri və ümumi il effektləri nəzarətdə saxlanıldıqdan sonra COGI-nin orta hesabla 0,195 indeks vahidi daha yüksək olması ilə əlaqələndirildiyini ifadə edir. Lakin bu əmsal səbəb-nəticə xarakterli deyil və 0,195 standart sapma kimi oxuna bilməz.
DGR-nin nümunə standart sapması 0,835, COGI-nin standart sapması 0,668-dir. DGR-də bir standart sapmalıq dəyişikliyin COGI vahidləri ilə qarşılığı:
\[ 0,195\times0,835\approx0,163 \]
Bu 0,163 COGI indeks vahidini COGI standart sapmasına çevirmək üçün:
\[ \frac{0,163}{0,668}\approx0,244 \]
Buna görə mənbədə də göstərildiyi kimi, DGR-də bir standart sapmalıq artım üstünlük verilən modeldə təxminən 0,244 COGI standart sapması ilə əlaqəli tapılmışdır. Bu çevrilmə əmsalı ortaq standart sapma miqyasında ifadə edir; tədqiqatın müşahidə xarakterini dəyişmir.
Təsviri statistika
| Dəyişən | N | Orta | SS | Minimum | P25 | Median | P75 | Maksimum |
|---|---|---|---|---|---|---|---|---|
| Environmental Innovation Score | 1833 | 40,947 | 32,541 | 0,000 | 1,813 | 39,919 | 69,899 | 99,879 |
| Product Responsibility Score | 1833 | 59,434 | 28,504 | 0,000 | 36,265 | 64,865 | 84,498 | 99,688 |
| SDG 9 uyğunluğu | 1676 | 0,463 | 0,499 | 0 | 0 | 0 | 1 | 1 |
| SDG 12 uyğunluğu | 1676 | 0,517 | 0,500 | 0 | 0 | 1 | 1 | 1 |
| Policy Data Privacy Score | 1833 | 51,471 | 18,796 | 0,000 | 53,723 | 57,015 | 59,701 | 75,000 |
| Policy Cyber Security | 1772 | 0,618 | 0,486 | 0 | 0 | 1 | 1 | 1 |
| DGR | 1833 | −0,012 | 0,835 | −2,738 | −0,433 | 0,435 | 0,541 | 1,140 |
| COGI | 1833 | −0,006 | 0,668 | −1,672 | −0,519 | −0,004 | 0,553 | 1,486 |
Korrelyasiyalar nə göstərir?
Pearson korrelyasiya matrisi hesabat verilən bütün cütlərdə müsbət korrelyasiya göstərir. DGR ilə COGI arasındakı sadə ikidəyişənli korrelyasiya r = 0,399-dur. Lakin bu korrelyasiya sabit effektlər reqressiyası ilə eyni şey deyil; yalnız iki dəyişənin ümumi nümunədə birlikdə dəyişmə dərəcəsini göstərir.
| Dəyişən | EnvInno | ProdResp | SDG9 | SDG12 | DataPriv | CyberSec | DGR | COGI |
|---|---|---|---|---|---|---|---|---|
| EnvInno | 1,000 | 0,271 | 0,157 | 0,135 | 0,087 | 0,113 | 0,123 | 0,616 |
| ProdResp | 0,271 | 1,000 | 0,096 | 0,117 | 0,293 | 0,077 | 0,241 | 0,594 |
| SDG9 | 0,157 | 0,096 | 1,000 | 0,635 | 0,149 | 0,408 | 0,353 | 0,723 |
| SDG12 | 0,135 | 0,117 | 0,635 | 1,000 | 0,206 | 0,426 | 0,399 | 0,723 |
| DataPriv | 0,087 | 0,293 | 0,149 | 0,206 | 1,000 | 0,253 | 0,810 | 0,283 |
| CyberSec | 0,113 | 0,077 | 0,408 | 0,426 | 0,253 | 1,000 | 0,802 | 0,368 |
| DGR | 0,123 | 0,241 | 0,353 | 0,399 | 0,810 | 0,802 | 1,000 | 0,399 |
| COGI | 0,616 | 0,594 | 0,723 | 0,723 | 0,283 | 0,368 | 0,399 | 1,000 |
DGR-nin öz komponentləri olan Data Privacy və Cyber Security ilə korrelyasiyalarının müvafiq olaraq 0,810 və 0,802 olması gözlənilən hissə-bütöv əlaqəsini ehtiva edir. Eyni şəkildə COGI-nin öz komponentləri SDG 9 və SDG 12 ilə korrelyasiyaları 0,723-dür. Bu dəyərlər komponentlərin “daha etibarlı” olduğunu sübut etmir; çünki kompozit indeks ilə onun komponenti arasındakı korrelyasiya qismən riyazi olaraq ortaq məlumat ehtiva etməsindən qaynaqlanır.
Data Privacy ilə Environmental Innovation arasındakı korrelyasiya yalnız r = 0,087-dir. Bu nəticə xüsusilə vacibdir: məlumat məxfiliyi siyasəti ekoloji texnologiya balının birbaşa proksisi deyil. DGR–COGI əlaqəsi ayrı-ayrı iki dəyişən arasındakı uyğunluqdan daha çox, daha geniş kompozit strukturların birlikdə dəyişməsini əks etdirir.
PCA həssaslıq təhlili niyə aparılmışdır?
Əsas indekslər standartlaşdırılmış komponentlərin bərabər çəkili orta qiymətləridir. Lakin bərabər çəki seçiminin nəticəni müəyyən edib-etmədiyini görmək üçün tədqiqatçılar alternativ olaraq Principal Component Analysis (PCA) əsaslı kompozitlər formalaşdırmışlar.
| Kompozit | PC1 yükləri | PC1-in izah etdiyi variasiya | Cronbach α | Bərabər çəkili indekslə korrelyasiya |
|---|---|---|---|---|
| COGI | EnvInno 0,346; ProdResp 0,292; SDG9 0,631; SDG12 0,630 | %44,1 | 0,550 | r = 0,967 |
| DGR | DataPriv 0,641; CyberSec 0,768 | %62,9 | 0,404 | r = 0,998 |
PCA ilə əldə edilən COGI və DGR ballarının bərabər çəkili kompozitlərlə müvafiq olaraq r = 0,967 və r = 0,998 korrelyasiya göstərməsi iki çəkiləndirmə yanaşmasının olduqca oxşar sıralamalar yaratdığını göstərir. PCA əsaslı iki istiqamətli sabit effektlər modelində DGR əmsalı β = 0,242 olaraq hesabat verilmişdir.
Lakin tədqiqatçılar PCA-dan kompozitlərin birölçülü gizli strukturlar olduğunu “sübut etmək” üçün istifadə etmirlər. PCA burada yalnız alternativ çəkiləndirmə qaydasına qarşı həssaslıq yoxlamasıdır.
Digər həssaslıq təhlilləri
| Spesifikasiya | DGR əmsalı | Standart xəta | N | Şirkət | Nəyi yoxlayır? |
|---|---|---|---|---|---|
| Əsas model: Şirkət + il FE | 0,195 | 0,030 | 1833 | 225 | Əsas spesifikasiya |
| DGR(t−1), bir illik gecikmə | 0,097 | 0,023 | 1608 | 223 | Zaman ardıcıllığına həssaslıq; səbəb-nəticə testi deyil |
| PCA kompozitləri + Şirkət/İl FE | 0,242 | 0,047 | 1676 | 225 | Bərabər çəki əvəzinə alternativ PCA çəkiləndirilməsi |
| %1/%99 winsorization + Şirkət/İl FE | 0,195 | 0,030 | 1833 | 225 | Davamlı dəyişənlərdə kənar dəyərlərə həssaslıq |
Bir illik gecikməli DGR əmsalının 0,195-dən 0,097-yə düşməsi vacibdir. Bu, müsbət əlaqənin növbəti ildə tamamilə yox olmadığını göstərməklə yanaşı, eyni zamanda əsas nəticənin mühüm hissəsini DGR–COGI-nin eyni vaxtlı hərəkətinin təşkil etdiyini düşündürür. Mənbə gecikməli modeli yalnız zaman ardıcıllığı ilə bağlı həssaslıq yoxlaması kimi müəyyən edir; gecikməli dəyişəndən istifadə özlüyündə səbəb-nəticə əlaqəsini təmin etmir.
Winsorization paylanmanın uclarındakı dəyərlərin nəticəyə həddindən artıq təsir edib-etmədiyini qiymətləndirmək məqsədilə davamlı dəyişənlərin %1 və %99 hədlərində kəsilməsinə əsaslanan həssaslıq yanaşmasıdır. Winsorized modeldə əmsalın yenə 0,195 olması əsas əlaqənin bu konkret kənar-dəyər işlənməsinə həssas olmadığını göstərir.
Məqalənin əvvəlki layihəsində Heckman sample-selection spesifikasiyasının olduğu, lakin mövcud versiyada robustness sübutu kimi saxlanmadığı xüsusi olaraq qeyd edilir. Bunun səbəbi ilk mərhələdə tam predictor seti və exclusion restriction-ın mövcud analitik qeyddən sənədləşdirilə bilməməsi və Eastern Europe üçün complete separation hesabat verilməsi olmuşdur. Buna görə tədqiqatçılar Heckman qiymətləndirmələrinin kəmiyyət nəticələrini mövcud məqalənin nəticələr və robustness xülasəsindən çıxarmışlar.
Tədqiqat niyə səbəb-nəticə iddiası irəli sürmür?
Çünki sabit effektlər güclü müşahidə nəzarəti üsulu olsa da, eyni şirkət daxilində zamanla dəyişən bütün mümkün qarışdırıcı dəyişənləri avtomatik olaraq aradan qaldırmır. Modeldə şirkət ölçüsü, gəlirlilik, leverage, Ar-Ge intensivliyi, kapital xərcləri, böyümə, maliyyə məhdudiyyətləri və ya direktorlar şurasının xüsusiyyətləri kimi zamanla dəyişə bilən şirkət səviyyəli nəzarətlər yer almır.
Məsələn, eyni dövrdə bir şirkət həm kibertəhlükəsizlik siyasətini gücləndirir, həm də Ar-Ge xərclərini artıra bilər. Əgər Ar-Ge artımı COGI-yə ayrıca təsir göstərirsə və modeldə ölçülmürsə, DGR əmsalının bir hissəsi bu ortaq dəyişikliklə əlaqəli ola bilər. Tədqiqat belə bir ssenarinin həqiqətən baş verdiyini göstərmir; lakin mövcud dizaynın bunu tam istisna edə bilmədiyini qəbul edir.
Buna görə β1:
- DGR-nin müstəqil səbəb-nəticə təsiri kimi,
- siyasət tətbiq edildikdə təmin edilən COGI artımı kimi,
- gələcək şirkət performansını dəqiq proqnozlaşdıran əmsal kimi
şərh edilməməlidir. Mənbənin uyğun ifadəsi conditional descriptive within-firm association, yəni şərti təsviri şirkətdaxili əlaqədir.
Tədqiqatın Metodu və Nəticələri
Tədqiqat dizaynı
Tədqiqat şirkət səviyyəli ESG göstəricilərindən istifadə edən müşahidə xarakterli panel məlumat tədqiqatıdır. Məlumat mənbəyi LSEG Refinitiv Eikon-dur. Panel balanslaşdırılmamışdır; hər şirkət bütün maliyyə illərində eyni şəkildə müşahidə edilmir.
Başlanğıcda 40 Avropa ölkəsindən TRBC Industrials sinfində olan 1754 birjada kotirovka olunan şirkət müəyyən edilmişdir. Göstəricilərin əlçatanlıq meyarlarından sonra analitik panelə 225 şirkət və 1833 şirkət-il müşahidəsi daxil olmuşdur.
Müstəqil və asılı dəyişən
Müstəqil dəyişən: Digital Governance Readiness (DGR).
DGR iki standartlaşdırılmış komponentdən ibarətdir:
- Policy Data Privacy Score,
- Policy Cyber Security.
Asılı dəyişən: Consumer-Oriented Green Innovation Index (COGI).
COGI dörd standartlaşdırılmış komponentdən ibarətdir:
- Environmental Innovation Score,
- Product Responsibility Score,
- SDG 9 alignment,
- SDG 12 alignment.
Əsas reqressiya nəticəsi
Üstünlük verilən şirkət və il sabit effektli modeldə DGR əmsalı 0,195, standart xəta 0,030 və mənbədə hesabat verilən əhəmiyyətlilik p < 0,01-dir. Model 1833 müşahidə və 225 şirkətdən istifadə edir.
Şirkət sabit effektli modeldə əmsal 0,356 ikən il effektlərinin əlavə edilməsi ilə 0,195-ə düşür. Bu dəyişiklik ümumi zaman hərəkətlərinin eyni vaxtlı DGR–COGI əlaqəsinin mühüm hissəsini izah etdiyini göstərir.
Həssaslıq nəticələri
Bir illik gecikməli DGR modeli 1608 müşahidə və 223 şirkətlə β = 0,097 dəyərini vermişdir. Mənbə mətnin ətraflı nəticələr bölməsində bu əmsal üçün p < 0,001 ifadəsi istifadə olunur. Daha sonrakı robustness xülasəsində nəticə daha geniş şəkildə p < 0,01 həddinin altında ümumiləşdirilir; p < 0,001 onsuz da p < 0,01 şərtini ödədiyi üçün bu ifadələr riyazi baxımdan bir-biri ilə ziddiyyət təşkil etmir.
PCA əsaslı kompozitlərlə iki istiqamətli sabit effektlər modeli β = 0,242 nəticəsini vermişdir. %1/%99 winsorized modeldə əmsal əsas modeldə olduğu kimi 0,195 tapılmışdır.
Tədqiqatın dəstəklədiyi nəticələr
- ESG hesabatı verən Avropada birjada kotirovka olunan sənaye şirkətlərindən ibarət nümunədə DGR ilə COGI arasında müsbət statistik əlaqə mövcuddur.
- Əlaqənin istiqaməti pooled OLS, şirkət sabit effektləri, şirkət+il sabit effektləri və random effects modellərində müsbətdir.
- Əlaqənin istiqaməti bir illik gecikməli DGR, PCA əsaslı kompozitlər və winsorization həssaslıq təhlillərində də müsbətdir.
- DGR ümumi rəqəmsal transformasiya deyil, məlumat məxfiliyi və kibertəhlükəsizlik idarəetməsini təmsil edən dar əhatəli kompozitdir.
- COGI tək ekoloji texnologiya göstəricisi deyil, bir-birini tamamlayan dörd ölçüdən formalaşdırılmış formativ nəticə indeksidir.
- Bərabər çəkili və PCA əsaslı kompozitlər arasında çox yüksək korrelyasiya mövcuddur.
Tədqiqatın dəstəkləmədiyi ümumiləşdirmələr
- “Rəqəmsal idarəetmə yaşıl innovasiyaya səbəb olur” nəticəsi dəstəklənmir.
- 0,195 əmsalı bütün şirkətlərə tətbiq edilə bilən zəmanətli performans artımı deyil.
- DGR şirkətlərin ümumi rəqəmsal yetkinliyinin tam ölçüsü deyil.
- COGI yalnız texnoloji yaşıl innovasiya və ya patent nəticələrinin birbaşa ölçüsü deyil.
- Nəticələr ESG məlumatı olmayan bütün Avropa sənaye şirkətlərinə avtomatik olaraq ümumiləşdirilə bilməz.
- Bir illik gecikməli model səbəb-nəticə sübutu deyil.
- PCA nəticəsi kompozitlərin birölçülü reflective latent şkalalar olduğunu sübut etmir.
Əsas məhdudiyyətlər
1. Müşahidə dizaynı: Tədqiqat randomizə edilmiş eksperiment və ya təbii eksperiment deyil. Səbəb-nəticə təsiri müəyyən edilməyib.
2. Zamanla dəyişən nəzarətlərin olmaması: Şirkət ölçüsü, gəlirlilik, leverage, Ar-Ge, kapital xərcləri, maliyyə məhdudiyyətləri və müxtəlif idarəetmə xüsusiyyətləri əsas modelə daxil edilməyib.
3. Nümunə seçimi: İlkin 1754 şirkətin yalnız 225-i son analitik nümunəyə daxil olub. Bu vəziyyət ESG məlumatı hesabatlayan şirkətlərin nümunədə daha çox təmsil olunmasına səbəb ola bilər.
4. Ölkə və alt sektor təfərrüatlarının olmaması: Son nümunə üçün ölkə-ölkə və TRBC alt sektor səviyyəsində tam bölgü mövcud analitik xülasədə saxlanmadığı üçün xarici etibarlılıq ətraflı qiymətləndirilə bilmir.
5. Çatışmayan komponentlərin formalaşdırılması qaydası: DGR və COGI 1833 müşahidə üçün hesabat verildiyi halda bəzi komponentlərin N dəyərləri daha aşağıdır. Tarixi kompozit formalaşdırma kodunun saxlanmaması tam yenidən istehsal oluna bilməni məhdudlaşdırır.
6. Formativ struktur: İndekslər müxtəlif şkala və anlayışlara malik davamlı və ikili komponentləri qəsdən birləşdirir. Bu struktur birölçülü latent şkala kimi şərh edilməməlidir.
Tədqiqatın praktik mənası
Nəticələr məlumat məxfiliyini və kibertəhlükəsizliyi yalnız normativ tələblərə uyğunluq xərci kimi deyil, etibarlı məlumat istifadəsini dəstəkləyə biləcək tamamlayıcı təşkilati potensiallar kimi qiymətləndirmək fikri ilə uyğundur. Şirkətlərin dayanıqlılıq, məhsul məsuliyyəti, innovasiya və məlumat idarəetməsi funksiyalarını tamamilə bir-birindən ayrı idarə etməməli olduğuna dair institusional nəticə çıxarıla bilər.
Lakin bu nəticə siyasət resepti və ya sübut edilmiş səbəb-nəticə mexanizmi deyil. Tədqiqat “kibertəhlükəsizliyə sərmayə qoyularsa COGI bu qədər artar” formasında müdaxilə təsirini hesablamır. Daha güclü səbəb-nəticə şərhləri üçün zamanla dəyişən nəzarət dəyişənlərinin tam saxlandığı, çatışmayan məlumat qaydalarının tam sənədləşdirilə bildiyi və daha güclü identification strategiyalarının istifadə olunduğu tədqiqatlara ehtiyac var.
Mənbə və Metod Qeydi
Orijinal tədqiqat: Digital Governance Readiness and Consumer-Oriented Green Innovation: Evidence from European Listed Firms
Müəlliflər: Alexandros Garefalakis, Christos Papademetriou, Erasmia Angelaki, Stavros Garefalakis, Ioannis Passas.
Müəllif sırası: Mənbədəki sıra olduğu kimi qorunmuşdur.
Bərabər töhfə: Mənbədə bərabər birinci müəllif və ya bərabər töhfə bəyanatı göstərilməmişdir.
Corresponding author: Alexandros Garefalakis.
Qurum 1: Department of Business Administration and Tourism, Hellenic Mediterranean University, 714 10 Iraklio, Greece.
Qurum 2: Department of Economics and Business, Neapolis University Pafos, Pafos 8042, Cyprus.
Jurnal: Sustainability.
Nəşriyyat: MDPI, Basel, Switzerland.
Nəşr məlumatı: Sustainability 2026, 18(18), 9287.
DOI: 10.3390/su18189287.
Təqdim tarixi: 3 avqust 2026.
Reviziya tarixi: 7 sentyabr 2026.
Qəbul tarixi: 8 sentyabr 2026.
Nəşr tarixi: 10 sentyabr 2026.
Mənbə növü: Rəyçilər tərəfindən qiymətləndirilən tədqiqat məqaləsi; şirkət səviyyəsində müşahidə xarakterli panel məlumat təhlili.
Rəyçilik statusu: Rəyçilər tərəfindən qiymətləndirilmiş jurnal nəşridir. Mənbədə təqdim, reviziya və qəbul tarixləri verilmişdir.
Preprint statusu: Araşdırılan PDF və rəsmi nəşr qeydində bu tədqiqat üçün ayrıca preprint versiyası göstərilmir; buna görə preprint məlumatı fərz edilməmişdir.
Rəsmi nəşr qeydi: MDPI Sustainability, məqalə 9287; daimi nəşr identifikatoru DOI 10.3390/su18189287.
Lisenziya: Creative Commons Attribution, CC BY.
Məlumat mənbəyi: LSEG Refinitiv Eikon şirkət səviyyəli ESG məlumatları.
İlkin nümunə: 40 Avropa ölkəsindən 1754 birjada kotirovka olunan TRBC Industrials şirkəti.
Son analitik nümunə: 225 şirkət, 1833 şirkət-il müşahidəsi, on maliyyə illik balanslaşdırılmamış panel.
Əsas metod: Pooled OLS, şirkət sabit effektləri, şirkət və il sabit effektləri və random-effects müqayisələri; şirkət səviyyəsində clustered standart xətalar; bir illik gecikməli DGR, PCA əsaslı kompozitlər və %1/%99 winsorization həssaslıq təhlilləri.
Əsas nəticə: Üstünlük verilən şirkət və il sabit effektli modeldə DGR əmsalı β = 0,195, SE = 0,030, p < 0,01. Mənbədə hesabat verilən standart sapmalar istifadə edildikdə DGR-də bir standart sapmalıq artım təxminən 0,244 COGI standart sapması ilə əlaqəlidir.
Əsas şərh sərhədi: Nəticə səbəb-nəticə xarakterli deyil. Zamanla dəyişən şirkət səviyyəli nəzarətlər yoxdur və kompozitlərin tarixi çatışmayan-komponent formalaşdırma qaydası mövcud analitik qeyddən yenidən qurula bilmir.
Maliyyələşdirmə: Tədqiqat xarici maliyyələşdirmə almamışdır.
Institutional Review Board: Tətbiq edilmir.
Informed Consent: Tətbiq edilmir.
Məlumatların əlçatanlığı: Tədqiqatın orijinal töhfələrinin məqalədə olduğu, əlavə sualların corresponding author-a yönəldilə biləcəyi bildirilmişdir.
Maraqların toqquşması: Müəlliflər maraqların toqquşmasının olmadığını bəyan etmişlər.
Müəllif töhfələri: Conceptualization: A.G. və E.A.; methodology: A.G.; software: A.G. və E.A.; validation: A.G., E.A. və I.P.; formal analysis: A.G. və C.P.; investigation: A.G., C.P., E.A., S.G. və I.P.; resources: S.G.; data curation: A.G. və S.G.; writing—original draft: A.G., C.P., E.A., S.G. və I.P.; writing—review and editing: bütün müəlliflər; visualization: bütün müəlliflər; supervision: A.G.; project administration: A.G. və C.P.; funding acquisition: C.P.
Metodoloji yenidən istehsal oluna bilmə qeydi: DGR və COGI-nin çatışmayan komponent olan tarixi qeydlərində hansı sətir-səviyyəli formalaşdırma qaydasının istifadə edildiyi mövcud analitik qeyddə saxlanmadığı üçün dərc olunmuş komponent xülasələrindən tam müstəqil yenidən istehsal mümkün deyil. Bu qeyri-müəyyənlik tədqiqat tərəfindən açıq şəkildə qəbul edilmişdir.
Şərh yazın
E-poçt ünvanınız yayımlanmayacaq. Məcburi sahələr * ilə işarələnib