


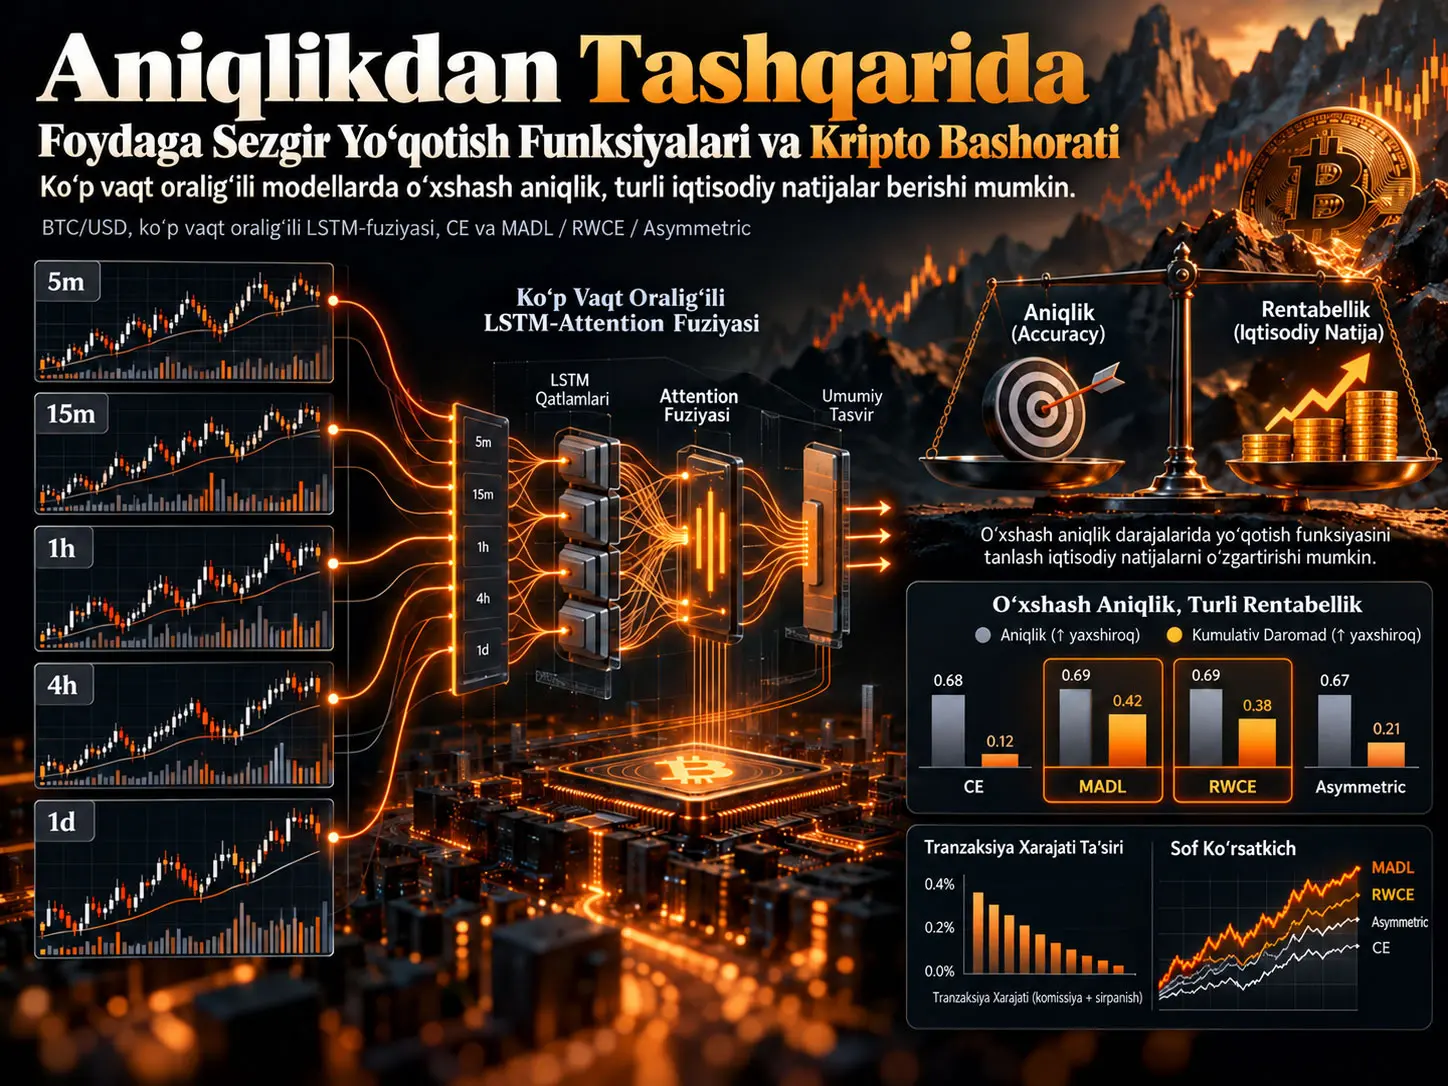
Foydaga sezgir yo‘qotish funksiyasi, tasniflash xatolarini faqat to‘g‘ri/noto‘g‘riligiga ko‘ra emas, balki xato bog‘liq bo‘lgan moliyaviy narx harakati kattaligi yoki riskka moslashtirilgan daromad ta’siriga ko‘ra ham vaznlantiradigan model o‘qitish maqsadidir. Haruki Tanabe 2019–2024 oralig‘idagi taxminan 5,3 yillik BTC/USD Bybit perpetual ma’lumotlarida besh vaqt oralig‘ini birlashtiruvchi LSTM-attention modelidan foydalanib, standart Cross-Entropy (CE) bilan beshta foydaga sezgir loss-ni taqqoslaydi: MADL, Return-Weighted CE (RWCE), Profit-Guided Loss, Sharpe Loss va Asymmetric Directional Loss. Asosiy natija shuki, CE bilan deyarli bir xil %72 yo‘nalish aniqligini saqlagan return-magnitude-weighted usullar sof bar boshiga daromadni 14,83 bp dan 15,55–15,57 bp gacha, ya’ni taxminan %4,9–%5,0 oshiradi. Biroq tadqiqot tarixiy ma’lumotlar ustidagi backtestdir; jonli savdo natijasi yoki haqiqiy portfel foydaliligining isboti emas.
Tadqiqotning muhim tuzilmaviy natijasi shuki, MADL va RWCE ishlatilgan implementatsiyada ikki alohida loss oilasi emas. Ikkalasi ham bir xil return-weighted cross-entropy yadrosidan foydalanadi va faqat katta daromadli namunalar uchun qo‘llanadigan yuqori clipping chegarasi \(\tau\) bo‘yicha farqlanadi. MADL uchun standart \(\tau=5\), RWCE uchun \(\tau=3\). Asosiy tajribada \(\tau=3\)–5 oralig‘i kuchli ko‘rinsa-da, uchta walk-forward rejimida \(\tau\in[2,15]\) qiymatlari fold ichida statistik jihatdan ajratib bo‘lmagan.
Soatlik daromadlardan \(\sqrt{8760}\) bilan yilliklashtirilgan Sharpe qiymatlari return-weighted trio uchun taxminan %5,4–%5,5 o‘sishni ko‘rsatadi; biroq mutlaq Sharpe darajalari 25–29 kabi favqulodda katta bo‘lib, i.i.d. masshtablash faraziga bog‘liq. Kunlik agregatsiyada ustunlik +%0,4–%3,1 gacha pasayadi; Newey–West HAC tuzatishida tartib saqlansa-da, MADL uchun ko‘p martalik taqqoslashdan keyingi ahamiyat chegaraviy bo‘lib qoladi. Shu sababli tadqiqotning eng mustahkam iqtisodiy natijasi yilliklashtirilgan mutlaq Sharpe emas, tranzaksiya xarajatlaridan keyingi bar boshiga sof bazis-punkt daromadidir.
Tadqiqot muammosi: Accuracy nega yolg‘iz o‘zi yetarli emas?
Moliyaviy yo‘nalish bashoratida klassik tasniflash muammosi kelajakda narx yuqoriga yoki pastga harakat qilishini bashorat qilishdir. Standart Cross-Entropy noto‘g‘ri tasniflangan har bir namunani ehtimollik xatosiga ko‘ra jazolaydi; biroq noto‘g‘ri bashorat qilingan narx harakatining iqtisodiy kattaligini bevosita hisobga olmaydi.
Bu holat moliyaviy amaliyotda muhim nomuvofiqlik tug‘dirishi mumkin. %5 lik narx harakati yo‘nalishini noto‘g‘ri bashorat qilish bilan %0,01 lik harakatni noto‘g‘ri bashorat qilish classification loss nuqtayi nazaridan o‘xshash bo‘lishi mumkin; ammo trading PnL ga ta’siri bir xil emas.
Tadqiqot bu farqni accuracy–profitability gap deb ko‘radi. Tadqiqotning asosiy savoli — yo‘nalish aniqligini asosan saqlagan holda o‘qitish loss-ini narx harakatining moliyaviy ahamiyatiga yaxshiroq moslashtirish backtest natijasini oshiradimi yoki yo‘qmi.
Foydaga Sezgir Yo‘qotish Funksiyasi Nima va U Accuracy-dan Nega Farq Qiladi?
Foydaga sezgir yo‘qotish funksiyasi o‘qitish vaqtida namunalar moliyaviy ahamiyatini loss tarkibiga kiritadi; ushbu tadqiqotda, ayniqsa, katta narx harakatlariga ko‘proq og‘irlik beruvchi loss-lar CE bilan deyarli bir xil yo‘nalish aniqligini saqlagan holda yuqoriroq sof bar boshiga daromad hosil qilgan. Bu natija accuracy keraksiz degani emas; iqtisodiy jihatdan turli kattalikdagi to‘g‘ri va noto‘g‘ri bashoratlar bir xil classification metrikasi ostida ko‘rinmay qolishi mumkinligini ko‘rsatadi.
Taqqoslangan oltita loss
| Loss | Toifa | Asosiy mexanizm | Asosiy standart |
|---|---|---|---|
| Cross-Entropy (CE) | Standart tasniflash | Barcha xatolarni moliyaviy kattalikdan mustaqil ravishda jazolaydi. | Yo‘q |
| MADL | Return-weighted | Cross-entropy-ni \(|r|\) kattaligiga ko‘ra vaznlantiradi. | \(\tau=5\) |
| Return-Weighted CE (RWCE) | Return-weighted | MADL bilan bir xil yadro; clipping chegarasi boshqacha. | \(\tau=3\) |
| Profit-Guided | Profit-direct | CE ga differentiable PnL hadini qo‘shadi. | \(\alpha=0.5\), warmup=5 |
| Sharpe Loss | Risk-adjusted | CE va differentiable Sharpe-ga o‘xshash maqsadni birlashtiradi. | \(\beta\) floor=0.5, warmup=5 |
| Asymmetric Directional | Asimmetrik | Yuqoriga/pastga xato xarajatlarini alohida koeffitsiyentlar bilan o‘zgartirishi mumkin. | \(\lambda_{up}=\lambda_{down}=1.5\), \(\tau=3\) |
Umumiy o‘zgaruvchilar
Barcha loss-lar \(L(z,y,r)\) interfeysidan foydalanadi. \(z\), ikki sinfli model logits-lari; \(y\in\{0,1\}\) yo‘nalish yorlig‘i; \(r\) tegishli kelajak daromadidir. Yuqoriga yo‘nalish ehtimoli:
\[ p_i=\operatorname{softmax}(z_i)_1 \]
deb aniqlanadi. Soft trading position:
\[ pos_i=2p_i-1 \]
ko‘rinishidadir. \(pos_i\) o‘qitishda differentiable financial objectives uchun ishlatiladi; haqiqiy backtest qarorida esa \(p_i>0.5\) bo‘lsa long, aks holda short hard decision qo‘llanadi.
Cross-Entropy
\[ L_{CE} = -\frac{1}{N} \sum_{i=1}^{N} \left[ y_i\log p_i+(1-y_i)\log(1-p_i) \right] \]
Cross-Entropy yo‘nalish tasnifining ehtimollik xatosini o‘lchaydi. Daromadning foiz yoki bazis-punkt kattaligi bu tenglamaga bevosita kirmaydi.
Return-weighted loss oilasi
Tadqiqotning birlashtirilgan formulasi:
\[ L_{RW}(\tau) = \frac{1}{N} \sum_{i=1}^{N} \tilde{w}_i(\tau)\,CE(z_i,y_i) \]
va:
\[ w_i(\tau) = \operatorname{clip} \left( \frac{|r_i|}{|r|_B}, 0.1, \tau \right), \qquad \tilde{w}_i=\frac{w_i}{\bar{w}} \]
ko‘rinishidadir.
\(|r_i|\), \(i\) namunaning mutlaq daromadi. \(|r|_B\), batch o‘rtacha mutlaq daromadi. \(\tau\), haddan tashqari katta return og‘irliklari gradient ustidan hukmron bo‘lishini cheklovchi yuqori clipping chegarasidir. Yakuniy og‘irliklar batch o‘rtachasi yana 1 bo‘ladigan tarzda normallashtiriladi.
Shunday qilib, katta harakatlar CE ichida muhimroq bo‘ladi, ayni paytda bitta ekstremal narx harakatining butun batch loss-ni boshqarishi cheklanadi.
MADL va RWCE Ushbu Tadqiqotda Haqiqatan Ham Turli Yo‘qotish Funksiyalarimi?
Ushbu implementatsiyada yo‘q: MADL va RWCE bir xil \(L_{RW}(\tau)\) yadrosidan foydalanadi va amalda faqat yuqori clipping chegarasi \(\tau\) bo‘yicha farqlanadi; MADL standart ravishda \(\tau=5\), RWCE esa \(\tau=3\) ishlatadi. Demak, tadqiqotning o‘z natijalariga ko‘ra amaliy masala ikki alohida loss oilasidan birini tanlashdan ko‘ra yagona return-weighting oilasida \(\tau\) qiymatini tanlashdir.
Manba, shuningdek, asl MADL nashri clipping va renormalization ishlatmaganini ochiq aytadi. Shuning uchun bu yerda “MADL” nomi bilan berilgan \(\tau=5\) versiyasi MADL tamoyilining ushbu tadqiqotda stability maqsadida o‘zgartirilgan qo‘llanmasidir.
Profit-Guided Loss
\[ L_{PGL} = L_{CE} - \alpha \frac{1}{N} \sum_{i=1}^{N}pos_i r_i \]
\(\alpha\), PnL hadining og‘irligidir. Tadqiqot warmup qo‘llab, \(\alpha\)-ni dastlabki epoch-larda noldan maqsadli qiymatgacha oshiradi.
Biroq early stopping bilan warmup o‘rtasida kutilmagan o‘zaro ta’sir kuzatiladi. Standart warmup=5 konfiguratsiyasida eng yaxshi epoch 6 tanlangani sababli samarali \(\alpha\) juda past/CE-dominant bo‘lib qoladi. Warmup olib tashlanganda ham yaxshilanish MADL/RWCE darajasiga yetmagan.
Sharpe Loss
\[ L_{Sharpe} = \beta L_{CE} + (1-\beta) \left( -\frac{E[pos\cdot\tilde r]} {\operatorname{std}(pos\cdot\tilde r)+\epsilon} \right) \]
bu yerda:
\[ \tilde r = \frac{r}{|r|_B+\epsilon}, \qquad \epsilon=10^{-6} \]
ishlatiladi.
Standart konfiguratsiyada Sharpe optimization classification gradient-i bilan to‘qnashib accuracy-ni taxminan 1,4 foiz punktga pasaytirgan. Biroq Appendix C da ikki o‘lchovli \((\beta,warmup)\) qidiruvi orqali Sharpe Loss taxminan 28,00 darajasiga qaytarilishi ko‘rsatiladi. Shuning uchun manba Sharpe Loss-ni mohiyatan ishlamaydigan emas, balki yuqori tuning xarajatli va standart giperparametrlarga sezgir deb talqin qiladi.
Asymmetric Directional Loss
Asimmetrik loss:
\[ L_{Asym} = \frac{1}{N} \sum_i a_i w_i CE(z_i,y_i) \]
va yo‘nalish koeffitsiyenti:
\[ a_i = 1 + y_i(\lambda_{up}-1)(1-p_i) + (1-y_i)(\lambda_{down}-1)p_i \]
ko‘rinishidadir.
\(\lambda_{up}\) va \(\lambda_{down}\) yuqoriga va pastga yo‘nalish xatolari xarajatlarini farqlash imkonini beradi. Biroq asosiy tajribada ikkala koeffitsiyent ham 1,5 bo‘lgani uchun to‘liq ma’noda yo‘nalish-asimmetrik afzallik ishlatilmagan. Manba haqiqiy non-LRW xulq \(\lambda_{up}\neq\lambda_{down}\) bo‘lganda yuzaga chiqishini qayd etadi.
Kripto daromadlari taqsimoti nega muhim?
Manba BTC ning 15 daqiqalik oddiy daromadlarida juda yuqori leptokurtosis qayd etadi va equity intraday daromadlariga nisbatan og‘irroq dumli taqsimot muhiti borligini ta’kidlaydi. Return weighting mantiqi, ayniqsa, katta harakatlar kam uchraydigan, ammo iqtisodiy jihatdan muhim bo‘lgan bunday taqsimotlarda mazmunliroqdir.
Shunga qaramay, “kripto og‘ir dumli, demak \(\tau=5\) universal optimum” degan xulosaga kelib bo‘lmaydi. Walk-forward tahlilida turli excess-kurtosis rejimlari uchun \(\tau\) argmax-lari o‘zgargan, ammo keng \([2,15]\) oralig‘i fold ichida statistik jihatdan ajratib bo‘lmagan.
\(\kappa-\lambda\) coupling talqini
Manba \(\kappa\)-ni tail heaviness/excess kurtosis, \(\lambda\)-ni esa loss sababli gradient/noise variansining nazariy tarkibi sifatida ko‘radi. Haqiqiy bozor tajribasida \(\lambda\) bevosita kuzatilmagani uchun cross-seed Sharpe standard deviation proxy sifatida ishlatiladi.
Uchta walk-forward fold va oltita loss dan tashkil topgan 18 katakda:
\[ r_{\text{Pearson}} = +0.633, \qquad p=0.005 \]
topilgan. Accuracy asosidagi xato darajasi bilan kurtosis o‘rtasida esa aniq aloqa yo‘q. Muallif bu natijani og‘ir dum va training noise bir vaqtda oshganda optimal clipping ehtiyoji qisman muvozanatlanishi mumkin degan gipotezani qo‘llab-quvvatlovchi dalil sifatida talqin qiladi.
Bu mexanizm tajribada aniq tasdiqlangan fizik qonun emas. Ishlatilgan \(\lambda\) bevosita noise o‘lchovi emas, proxy; fold-mean qayta agregatsiyasida esa mustaqil namunalar soni atigi uchta.
Ko‘p vaqt oralig‘idagi LSTM-fusion arxitekturasi
Model besh vaqt oralig‘ini parallel qayta ishlaydi:
| Vaqt oralig‘i | Modeldagi roli |
|---|---|
| 5 daqiqa | Eng qisqa muddatli bozor harakatlari |
| 15 daqiqa | Asosiy maqsad vaqt o‘qi |
| 1 soat | O‘rta-qisqa muddatli kontekst |
| 4 soat | Kengroq trend konteksti |
| 1 kun | Uzoq muddatli bozor konteksti |
Har bir timeframe uchun mustaqil ikki qatlamli LSTM ishlatiladi:
\[ h^{(k)}=LSTM_k(X^{(k)}) \]
Har bir kirish ketma-ketligining uzunligi \(T=48\), har bir vaqt oralig‘idagi xususiyat o‘lchami \(d_k=19\).
Beshta encoder chiqishi:
\[ H\in\mathbb{R}^{5\times128} \]
ko‘rinishida stack qilinadi va scaled dot-product attention qo‘llanadi:
\[ Attn(Q,K,V) = softmax \left( \frac{QK^\top}{\sqrt{H}} \right)V \]
Shundan so‘ng timeframe attention og‘irliklari bilan fused representation yaratiladi va 128→64→2 classifier yo‘nalish ehtimolini chiqaradi.
19 xususiyat
| Xususiyat guruhi | Manbada ishlatilgan misollar |
|---|---|
| Narx | Return, log-return |
| Harakatlanuvchi o‘rtachalar | SMA-7/25/50/99 nisbatlari, EMA-12/26 nisbatlari |
| Osillyatorlar | RSI(14), normalize RSI, MACD histogram, normalize MACD |
| Volatillik | Bollinger Band position, ATR(14), ATR ratio, rolling volatility 10/20 |
| Hajm | Volume SMA(10), volume ratio |
Bashorat maqsadi
Asosiy binary target:
\[ y_t=\mathbf{1}[p_{t+4}>p_t] \]
ko‘rinishida bo‘lib, 15 daqiqalik vaqt oralig‘ida to‘rt bar keyingi, ya’ni taxminan 1 soat keyingi narx yo‘nalishini bashorat qiladi.
Yorliq taqsimoti %50,7 yuqoriga va %49,3 pastga; shuning uchun jiddiy class imbalance yo‘q.
Look-ahead bias oldini olish
Modelda barcha rolling texnik indikatorlar causal operators bilan hisoblanadi. Bashorat indeksi \(t\) uchun \(t-1\) xususiyat qatori ishlatiladi. Yuqori timeframe ma’lumotlari faqat bashorat vaqtigacha to‘liq yopilgan barlardan olinadi. StandardScaler faqat training set da fit qilinadi. Train/validation/test split xronologik.
Daily timeframe uchun so‘nggi foydalanish mumkin bo‘lgan bar ayrim hollarda taxminan 23 soat 59 daqiqa eski bo‘lishi mumkin; manba buni leakage dan qochish evaziga yuzaga keladigan stale-context holati sifatida qabul qiladi.
Leakage diagnostikalari
Shuffled-label o‘qitishda test accuracy:
%50,79 ± taxminan 0
darajasiga tushadi va model bitta sinfga qulaydi. Normal yorliqlarda accuracy taxminan %72.
Target horizon tajribasi 1 soat, 4 soat, 16 soat, 25 soat, 64 soat va 250 soat ufqlarida signal tobora zaiflashishini ko‘rsatadi. 1 soatda taxminan %72,3 bo‘lgan accuracy, 250 soat atrofida taxminan %42,4 gacha tushadi.
Bu natija horizon-invariant ma’lumot sizib chiqishi bilan mos kelmaydi. Biroq manba faqat bitta seed ishlatilgan ushbu test barcha mumkin bo‘lgan horizon-specific leakage yo‘llarini istisno qilmasligini qayd etadi.
Ko‘p Vaqt Oralig‘i Fusion Natijalar uchun Qanchalik Muhim?
Ko‘p vaqt oralig‘i fusion tadqiqot natijalari uchun juda muhim ko‘rinadi: faqat 15 daqiqalik timeframe ishlatilganda accuracy taxminan %50–%53 class-prior darajasiga tushgan va oltita loss ning barchasi salbiy trading natijasini bergan. Demak, foydaga sezgir loss ustunligi kuchli multi-timeframe representation o‘rnini bosuvchi mexanizm emas; u shu representation ustiga qo‘shilgan loss-design yaxshilanishidir.
Tadqiqot Usuli va Natijalari
Ma’lumotlar to‘plami
| Xususiyat | Manba qiymati |
|---|---|
| Asosiy aktiv | BTC/USD, Bybit perpetual futures |
| Davr | 2019-10-01 – 2024-12-31 |
| 5 daqiqalik bar | 552.672 |
| Kalendar qamrovi | Taxminan %99,2 |
| Vaqt oralig‘lari | 5m, 15m, 1h, 4h, 1d |
| 15m bar | 184.224 |
| 1h bar | 46.056 |
| Train/validation/test | %70 / %15 / %15 xronologik |
| Asosiy test bar soni | 23.040 |
Modelni o‘qitish konfiguratsiyasi
| Parametr | Qiymat |
|---|---|
| LSTM qatlamlari soni | 2 / timeframe |
| Hidden size | 128 |
| Dropout | 0,2 |
| Jami parametr | Taxminan 1,1 million |
| Optimizer | Adam |
| Learning rate | 0,001 |
| Batch size | 64 |
| Early stopping patience | 10 |
| Maksimal epoch | 100 |
| Asosiy seed lar | 42–51 |
| Asosiy takrorlar soni | 10 seed/loss |
Trading simulation shartlari
| Shart | Qiymat |
|---|---|
| Boshlang‘ich notional | 10.000 USD |
| Transaction cost | %0,1 / trade |
| Round-trip xarajati | %0,2 |
| Slippage | %0,05 |
| Pozitsiya qarori | \(p>0.5\Rightarrow+1\), aks holda \(-1\) |
| Pozitsiya hajmi | Har bir signalda full-size |
| Daromadni yig‘ish | Oddiy, non-compound |
| Funding | Asosiy backtest xarajatiga kiritilmagan |
Asosiy tasniflash samaradorligi
| Loss | Accuracy | F1 | MCC |
|---|---|---|---|
| CE | 0,7228 ± 0,0032 | 0,7226 ± 0,0032 | 0,4471 ± 0,0064 |
| MADL | 0,7218 ± 0,0033 | 0,7215 ± 0,0036 | 0,4451 ± 0,0061 |
| Profit-Guided | 0,7198 ± 0,0033 | 0,7193 ± 0,0037 | 0,4425 ± 0,0048 |
| Sharpe Loss | 0,7084 ± 0,0036 | 0,7078 ± 0,0040 | 0,4197 ± 0,0066 |
| RWCE | 0,7231 ± 0,0027 | 0,7226 ± 0,0031 | 0,4489 ± 0,0044 |
| Asymmetric | 0,7224 ± 0,0024 | 0,7220 ± 0,0025 | 0,4472 ± 0,0054 |
CE, MADL, RWCE va Asymmetric accuracy bo‘yicha statistik jihatdan bir-biridan ajratib bo‘lmaydi. Profit-Guided modest accuracy yo‘qotishini, standart Sharpe Loss esa ancha sezilarli accuracy yo‘qotishini ko‘rsatadi.
Asosiy iqtisodiy samaradorlik
| Loss | Yilliklashtirilgan Sharpe | Sof avg/bar | Max drawdown | Sharpe farqi vs CE |
|---|---|---|---|---|
| CE | 27,07 ± 0,72 | 14,83 bp | -2,61 ± 0,47% | — |
| MADL | 28,53 ± 0,30 | 15,55 bp | -2,34 ± 0,22% | +%5,4 |
| Profit-Guided | 26,73 ± 0,63 | 14,66 bp | -2,65 ± 0,44% | -%1,3 |
| Sharpe Loss, default | 25,73 ± 1,17 | 14,14 bp | -2,65 ± 0,58% | -%5,0 |
| Sharpe Loss, best tuned | 28,00, n=3 | 15,36 bp | Hisobot berilmagan | +%3,4 vs 10-seed CE baseline |
| RWCE | 28,52 ± 0,38 | 15,55 bp | -2,51 ± 0,26% | +%5,4 |
| Asymmetric | 28,56 ± 0,69 | 15,57 bp | -2,51 ± 0,35% | +%5,5 |
Asosiy iqtisodiy da’vo yilliklashtirilgan Sharpe dan ko‘ra sof bar boshiga daromaddir. Return-weighted trio CE ga nisbatan taxminan 0,72–0,74 bp/bar qo‘shimcha daromad beradi.
Bar boshiga daromad qanday hisoblanadi?
Manba Table 7 da:
\[ Avg/bar\;(bp) = \frac{ROI(\%)\times10000} {100\times n_{bar}} \]
va \(n_{bar}=23{,}040\) dan foydalanadi.
Bu o‘zgartirish cumulative simple ROI ni test barlari soniga bo‘lib, taqqoslanadigan o‘rtacha bar boshiga daromad beradi.
Tadqiqotdagi Sharpe 25–29 Qiymatlarini Haqiqiy Portfel Natijasi Sifatida Talqin Qilish Mumkinmi?
Yo‘q. Manbadagi 25–29 oralig‘idagi yilliklashtirilgan Sharpe qiymatlari soatlik Sharpe ni \(\sqrt{8760}\) bilan masshtablashga va i.i.d. daromad faraziga bog‘liq; muallif kunlik agregatsiya va Newey–West HAC tekshiruvlarida mutlaq qiymatlar sezilarli pasayishini ko‘rsatadi va asosiy iqtisodiy dalil sifatida sof bp/bar metrikasini ilgari suradi. Xuddi shuningdek, minglab foizga yetadigan cumulative non-compound ROI egri chiziqlari realistik murakkab portfel daromadi emas.
Kunlik Sharpe mustahkamlik tekshiruvi
| Loss | Kunlik yillik Sharpe | CE ga nisbatan farq |
|---|---|---|
| CE | 23,89 ± 1,10 | — |
| MADL | 23,99 ± 0,14 | +%0,4 |
| Profit-Guided | 24,15 ± 1,04 | +%1,1 |
| Sharpe | 24,31 ± 0,87 | +%1,8 |
| RWCE | 24,63 ± 0,30 | +%3,1 |
| Asymmetric | 23,49 ± 1,29 | -%1,7 |
Ayniqsa Asymmetric ning soatlik +%5,5 natijasi kunlik o‘lchovda -%1,7 ga aylanishi ishlatiladigan annualization chastotasi talqin uchun qanchalik muhimligini ko‘rsatadi.
Newey–West HAC natijasi
| Loss | IID Sharpe | Newey–West Sharpe | NW/IID SE inflator | p vs CE, NW |
|---|---|---|---|---|
| CE | 27,07 ± 0,72 | 16,37 ± 0,38 | 1,65 | — |
| MADL | 28,39 ± 0,43 | 16,73 ± 0,28 | 1,70 | 0,054 |
| RWCE | 28,02 ± 0,54 | 16,64 ± 0,35 | 1,68 | 0,222 |
Bonferroni m=2 qo‘llanganda MADL natijasi p=0,108 gacha ko‘tariladi. Tartib saqlanadi, ammo Sharpe farqining statistik aniqligi per-bar return natijasi kabi kuchli emas.
Ko‘p martalik taqqoslash tuzatishlari
Oldindan belgilangan MADL, RWCE va Asymmetric vs CE Sharpe taqqoslashlarida paired t-test, Bonferroni, Holm va Wilcoxon natijalari return-weighted trio CE dan yuqori ekanini qo‘llab-quvvatlaydi.
| Loss | ∆Sharpe | p raw | p Bonferroni | p Holm |
|---|---|---|---|---|
| MADL | +1,46 | <0,001 | <0,001 | <0,001 |
| RWCE | +1,45 | <0,001 | <0,001 | <0,001 |
| Asymmetric | +1,48 | <0,001 | 0,0025 | 0,0015 |
| Profit-Guided | -0,34 | 0,1699 | 0,8495 | 0,1699 |
| Sharpe default | -1,34 | 0,0061 | 0,0306 | 0,0123 |
Cohen’s d qanday talqin qilinishi kerak?
MADL uchun paired Cohen’s d=2,63, RWCE uchun 2,51, Asymmetric uchun 2,09. Manba bu katta effect-size qiymatlari bozor darajasida universal mustahkamlik degani emasligini alohida ta’kidlaydi. Maxrajdagi varians faqat turli random seed o‘qitishlaridan keladigan training stochasticity dir.
Shu sababli d>2 “jahon bozorlarida juda katta ta’sir” degani emas, balki ayni ma’lumot va model sharoitlarida loss farqi seed-noise ga nisbatan katta ekanini bildiradi.
Market regime natijalari
| Loss | Up Sharpe | Down Sharpe | Flat Sharpe |
|---|---|---|---|
| CE | 29,6 | 29,6 | 25,4 |
| MADL | 30,8 | 31,3 | 26,9 |
| RWCE | 31,0 | 31,3 | 26,8 |
| Asymmetric | 30,7 | 31,2 | 27,0 |
| Profit-Guided | 29,0 | 29,1 | 25,1 |
| Sharpe Loss | 27,9 | 26,8 | 24,6 |
Return-weighted loss larining CE ustidagi eng katta nisbiy ustunligi down-period da ko‘rinadi. MADL 31,3, CE 29,6 Sharpe beradi; taxminan %5,7 farq.
Transaction-cost sensitivity
| Bir tomonlama xarajat | CE Sharpe | MADL Sharpe | RWCE Sharpe |
|---|---|---|---|
| %0,05 | 35,1 | 36,5 | 36,4 |
| Bybit taker ≈ %0,055 | 33,9 | 35,4 | 35,3 |
| %0,1 baseline | 26,4 | 28,4 | 28,2 |
| %0,2 | 10,6 | 13,4 | 13,0 |
| %0,5 | -19,0 | -15,4 | -16,0 |
Tranzaksiya Xarajatlari Oshganda Return-Weighted Loss Ustunligi Saqlanadimi?
Manbada sinovdan o‘tkazilgan %0,05–%0,5 bir tomonlama tranzaksiya xarajati oralig‘ida MADL≈RWCE>CE tartibi saqlanadi; biroq %0,5 xarajatda uchala strategiyaning ham natijasi manfiyga aylanadi. Shuning uchun tadqiqot return-weighted loss xarajatlarni yo‘q qiladi demaydi; sinovdan o‘tkazilgan xarajat darajalarida CE ga nisbatan bardoshliligi yuqoriroq ekanini ko‘rsatadi.
Baseline %0,1 xarajatda manba MADL CE ga nisbatan taxminan %8,4; RWCE esa %6,9 pastroq jami tranzaksiya xarajati hosil qilishini hisoblaydi. Muallif buni signal past bo‘lgan barlarda keraksiz pozitsiya o‘zgarishlarining kamayishi bilan bog‘laydi.
Bitta vaqt oralig‘i ablatsiyasi
| Loss | 15m-only accuracy | Sharpe | ROI diagnostic |
|---|---|---|---|
| CE | 52,33% | -5,77 | -767,1% |
| MADL | 50,26% | -3,35 | -445,4% |
| RWCE | 50,64% | -3,13 | -416,9% |
| Asymmetric | 50,83% | -5,69 | -755,8% |
| Profit-Guided | 52,75% | -5,68 | -756,4% |
| Sharpe Loss | 51,53% | -3,83 | -506,3% |
Bu ablation multi-timeframe representation model signalining asosiy manbasi ekanini ko‘rsatadi.
\(\tau\) clipping sezgirligi
| \(\tau\) | Accuracy | Sharpe | Max DD |
|---|---|---|---|
| 1 | 72,05% | 27,6 | -2,68% |
| 2 | 72,51% | 28,0 | -2,54% |
| 3, RWCE | 72,33% | 28,2 | -2,43% |
| 5, MADL | 72,12% | 28,4 | -2,38% |
| 10 | 71,65% | 27,3 | -2,57% |
Asosiy split da teskari-U shaklidagi pattern ko‘rinadi. Biroq walk-forward fold larda kengaytirilgan \(\tau=\{1,2,3,5,7,10,15\}\) qidiruvi \(\tau\ge2\) variantlarini fold ichida ishonchli ravishda ajratib bo‘lmaganini ko‘rsatadi. Shu sababli \(\tau=5\) ni universal optimum deb talqin qilish to‘g‘ri emas.
Binance spot replikatsiyasi
| Loss | Accuracy | Sharpe |
|---|---|---|
| CE | 70,56 ± 0,53% | 27,86 ± 0,38 |
| MADL | 69,13 ± 0,80% | 28,47 ± 1,16 |
| RWCE | 70,18 ± 0,15% | 29,56 ± 0,91 |
| Asymmetric | 69,74 ± 0,43% | 28,57 ± 1,10 |
| Profit-Guided | 70,43 ± 0,60% | 27,77 ± 0,58 |
| Sharpe Loss | 68,96 ± 1,13% | 27,82 ± 0,53 |
Binance spot davrida return-weighted oilaning ustunlik yo‘nalishi saqlanadi; biroq MADL–CE Sharpe farqi Bybit BTC perpetual dagi taxminan +%5,4 dan taxminan +%2,2 gacha qisqaradi. Effekt kattaligi bozor rejimiga bog‘liq.
ETH/USDT cross-asset tekshiruvi
| Loss | Accuracy | Sharpe | Max DD |
|---|---|---|---|
| MADL | 0,7204 ± 0,0019 | 31,22 ± 0,78 | -5,05 ± 0,79% |
| Asymmetric | 0,7219 ± 0,0025 | 31,13 ± 0,70 | -4,86 ± 0,58% |
| RWCE | 0,7223 ± 0,0017 | 31,08 ± 0,60 | -5,05 ± 0,80% |
| CE | 0,7232 ± 0,0013 | 30,45 ± 0,63 | -5,05 ± 0,46% |
| Profit-Guided | 0,7222 ± 0,0021 | 30,36 ± 0,71 | -5,12 ± 0,46% |
| Sharpe Loss | 0,7152 ± 0,0018 | 29,27 ± 0,57 | -6,30 ± 1,71% |
MADL, Asymmetric va RWCE ning CE ga Sharpe ustunligi ETH da ham ahamiyatli; biroq effect size taxminan \(d\approx1\) darajasiga tushadi. Manbaga ko‘ra BTC dagi \(d>2\) qiymatiga nisbatan bu siqilish ham kichikroq o‘rtacha gap, ham yuqoriroq cross-seed varians tufayli yuz beradi.
Walk-forward tekshiruvi
| Loss | Bear Sharpe | Recovery Sharpe | Bull Sharpe | O‘rtacha |
|---|---|---|---|---|
| CE | 22,9 | 17,0 | 27,7 | 22,5 |
| MADL | 24,0 | 20,9 | 28,2 | 24,3 |
| RWCE | 24,0 | 20,4 | 28,2 | 24,2 |
| Asymmetric | 23,7 | 20,6 | 28,4 | 24,2 |
| Profit-Guided | 23,1 | 19,1 | 27,4 | 23,2 |
| Sharpe Loss | 23,8 | 18,2 | 27,1 | 23,0 |
Return-weighted trio har bir fold da CE dan yuqori ko‘rinadi. Biroq atigi uch fold bo‘lgani uchun paired t-test fold means ahamiyatli emas. Page trend testining p=5,6×10⁻⁴ natijasi tartib tasodifiy emasligiga qo‘shimcha dalil beradi.
PGL giperparametr qidiruvi
\(\alpha\in\{0.1,0.3,0.5,1.0,2.0\}\) va warmup \(\in\{0,3,5,10\}\) bo‘yicha 20 konfiguratsiya × 3 seed tekshirilgan. Eng yaxshi PGL:
\(\alpha=1.0\), warmup=0, Sharpe≈27,0
bo‘lgan. Xuddi shu uch seed da CE baseline 26,42. Bu yaxshilanish MADL/RWCE 28,5 darajasiga yetmaydi.
Sharpe Loss giperparametr qidiruvi
\(\beta\in\{0.1,0.3,0.5,0.7,0.9\}\) va warmup \(\in\{0,3,5,10\}\) tekshirilgan. Eng yaxshi konfiguratsiya:
\(\beta=0.3\), warmup=0, Sharpe=28,00±0,60
bo‘lgan. Bu natija Sharpe Loss to‘g‘ri tuning bilan tiklanishi mumkinligini, ammo return-weighted loss larning bitta \(\tau\) parametriga nisbatan qimmatroq ikki o‘lchovli qidiruv talab qilishini ko‘rsatadi.
Muqobil weighting pilotlari
Appendix G da Confidence-Weighted LRW va GMADL pilot tariqasida sinovdan o‘tkazilgan. Confidence-Weighted LRW, MADL dan -0,66 Sharpe past ko‘rinadi; GMADL standart \(a=10,b=2\) bilan accuracy taxminan %61,7 ga va Sharpe 22,14 ga qulaydi.
Manba GMADL natijasini adolatli head-to-head ustunlik dalili deb hisoblamaydi. Parametrlar pastroq chastotali equity ma’lumotlariga mos kalibrlangani, alohida \((a,b)\) grid search qilinmagani va natija “default-hyperparameter transfer failure” ekanini ta’kidlaydi.
Algorithm 1: loss tanlash
| Trading maqsadi | Tavsiya etilgan loss | Manba mantiqi |
|---|---|---|
| General-purpose | RWCE, \(\tau=3\) | Yuqori accuracy + top-tier Sharpe + past seed variansi |
| Max Sharpe, aggressive | MADL, \(\tau=5\) | Top-tier Sharpe, eng past top-tier std, eng sayoz drawdown |
| Max Sharpe, conservative | RWCE, \(\tau=3\) | Top-tier Sharpe va yuqoriroq accuracy |
| Asymmetric preference | Asymmetric Directional | \(\lambda_{up}\) va \(\lambda_{down}\) bilan yo‘nalish risk afzalligi |
| Maximum accuracy only | Cross-Entropy | Moliyaviy HP talab qilmaydi |
Algorithm 1, shuningdek, tranzaksiya xarajati \(c>0.005\) bo‘lganda Table 12 ga asoslanib sinovdan o‘tkazilgan pipeline ushbu xarajat darajasida foydali emasligi haqida ogohlantiradi.
RWCE nega standart tavsiya?
Manba RWCE ni umumiy maqsad uchun standart sifatida tanlaydi, chunki asosiy BTC tajribasida eng yuqori accuracy (%72,31) ni beradi, shu bilan birga MADL va Asymmetric bilan statistik jihatdan bir xil top-tier Sharpe guruhida qoladi va cross-seed Sharpe variansi Asymmetric dan past. MADL agressiv maksimal-Sharpe varianti sifatida saqlanadi; farqlarning o‘zi kichik va rejimga bog‘liq.
Tadqiqot qo‘llab-quvvatlaydigan xulosalar
- Multi-timeframe LSTM-fusion ustida return-magnitude weighting CE ga o‘xshash accuracy bilan yuqoriroq sof bp/bar berishi mumkin.
- MADL va RWCE ushbu implementatsiyada bir xil \(L_{RW}(\tau)\) oilasining turli \(\tau\) qiymatlaridir.
- Asosiy BTC split ida MADL/RWCE/Asymmetric sof bar boshiga daromadda CE dan taxminan %4,9–%5,0 yuqori.
- Return-weighted trio ning asosiy per-bar natijasi ko‘p martalik test tuzatishlarida saqlanadi.
- Cross-seed varians MADL da CE ga nisbatan sezilarli kamayadi.
- Return-weighted usullar up, down va flat market rejimlarida CE dan yuqoriroq Sharpe bergan.
- Binance BTC spot va ETH/USDT tekshiruvlari yo‘nalish tartibini qo‘llab-quvvatlaydi.
- Uch walk-forward fold da return-weighted trio CE dan yuqorida qoladi.
- Bitta-timeframe ablation kuchli natija multi-timeframe representation ga sezilarli bog‘liq ekanini ko‘rsatadi.
- Sharpe Loss ning standart muvaffaqiyatsizligi tuning dan keyin qisman tiklanishi mumkin.
Tadqiqot qo‘llab-quvvatlamaydigan xulosalar
- Return-weighted loss lar jonli trading da albatta foydali bo‘lishi ko‘rsatilmagan.
- Minglab foiz cumulative ROI haqiqiy, compound va amalda qo‘llanadigan investitsiya daromadi emas.
- Sharpe 25–29 qiymatlari i.i.d. farazidan mustaqil haqiqiy portfel Sharpe emas.
- MADL barcha kripto aktivlarda yoki barcha bozorlarda RWCE dan ustun ekani ko‘rsatilmagan.
- \(\tau=5\) universal optimum ekani ko‘rsatilmagan.
- Return-weighting SOL, XRP yoki past-kurtosis an’anaviy aktivlarda ayni kattalikdagi ustunlik berishi sinovdan o‘tkazilmagan.
- Full-size position sizing realistik risk byudjetini ifodalamaydi.
- Funding, market impact va haqiqiy order-book execution ning barchasi asosiy backtest modeliga kiritilmagan.
- Bitta arxitekturadagi loss tartibi Transformer yoki boshqa backbone larda ham bir xil bo‘lishi ko‘rsatilmagan.
- Cross-seed Cohen’s d market-level external validity o‘lchovi emas.
Asosiy cheklovlar
- Cross-asset qamrovi BTC va ETH bilan cheklangan.
- Past-\(\kappa\) an’anaviy bozor nazorati yo‘q.
- Model backbone i qat’iy LSTM-attention.
- Feature normalization global StandardScaler bilan qilinadi; rolling normalization sinovdan o‘tkazilmagan.
- Slippage asosiy tajribada qat’iy %0,05.
- Funding asosiy backtest natijasiga kiritilmagan; manba alohida tekshiruvda ranking saqlanishini aytadi.
- PGL uchun early-stopping patience >10 sinovdan o‘tkazilmagan.
- Walk-forward faqat 3 fold × 3 seed.
- Signal-decay leakage diagnostic bitta seed da o‘tkazilgan.
- ETH tekshiruvi boshqa davr va rejimni o‘z ichiga oladi.
- Position sizing har bir signalda full-size.
- Kelly sizing yoki volatility targeting qo‘llanmagan.
- Kengroq differentiable-Sharpe, distributional-regression va focal-loss taqqoslash yo‘q.
Kelajakdagi tadqiqot yo‘nalishlari
Manba data-driven \(\tau\) tanlash, SOL/XRP kabi qo‘shimcha aktivlar, past-kurtosis nazoratlari, Kelly yoki volatility-targeting deployment, haqiqiy live trading, Transformer/gated-fusion backbone lar va kengroq loss oilalari bilan bevosita taqqoslashlarni kelajak tadqiqot yo‘nalishlari sifatida taklif qiladi.
Manba va Usul Haqida Izoh
To‘liq original sarlavha: Beyond Accuracy: A Systematic Comparison of Profit-Aware Loss Functions for Multi-Timeframe Cryptocurrency Price Prediction.
Muallif: Haruki Tanabe.
Corresponding author: Haruki Tanabe.
ORCID: 0009-0000-9423-5609.
PDF afiliatsiyasi: School of Computer Science, Tokyo University of Technology, 1404-1 Katakuracho, Hachioji, Tokyo, Japan.
Platforma: SSRN.
SSRN Abstract ID: 6928679.
DOI: 10.2139/ssrn.6928679.
Posting sanasi: 12 Iyun 2026.
Sahifalar soni: 61.
Manba turi: Preprint research paper.
Taqriz holati: Manba ish peer review dan o‘tmaganini ochiq ko‘rsatadi.
Taqrizlangan versiya: Joriy bibliografik tekshiruvda alohida version of record tasdiqlanmagan.
Litsenziya: SSRN — All rights reserved; ruxsatsiz qayta foydalanish yo‘q.
Kalit so‘zlar: Loss function design; Cryptocurrency prediction; Multi-timeframe analysis; Deep learning; Trading profitability.
Asosiy ma’lumot: BTC/USD Bybit perpetual, 1 Oktyabr 2019–31 Dekabr 2024.
Asosiy kuzatuv: 552.672 ta 5 daqiqalik OHLCV bar.
Vaqt oralig‘lari: 5m, 15m, 1h, 4h, 1d.
Asosiy maqsad: 1 soatlik yo‘nalish bashorati, \(y_t=\mathbf{1}[p_{t+4}>p_t]\).
Xususiyatlar soni: Har timeframe uchun 19.
Model: Beshta mustaqil ikki qatlamli LSTM encoder + scaled dot-product attention fusion + binary classifier.
Hidden size: 128.
Dropout: 0,2.
Jami parametr: Taxminan 1,1 million.
Optimizer: Adam.
Learning rate: 0,001.
Batch size: 64.
Early stopping: patience 10, maksimal 100 epoch.
Seed lar: Asosiy tajribalarda 42–51.
Asosiy loss lar: CE, MADL, Profit-Guided, Sharpe Loss, RWCE, Asymmetric Directional.
MADL standarti: \(\tau=5\).
RWCE standarti: \(\tau=3\).
Profit-Guided standarti: \(\alpha=0.5\), warmup 5.
Sharpe Loss standarti: \(\epsilon=10^{-6}\), warmup 5, CE floor 0,5.
Asymmetric standarti: \(\lambda_{up}=1.5\), \(\lambda_{down}=1.5\), \(\tau_{mag}=3\).
Asosiy iqtisodiy natija: CE 14,83 bp/bar; return-weighted trio 15,55–15,57 bp/bar.
Nisbiy asosiy yutuq: Taxminan +%4,9–%5,0.
Asosiy multiple-comparison natijasi: MADL/RWCE/Asymmetric vs CE uchun oldindan belgilangan Sharpe taqqoslashlarida Bonferroni dan keyingi ahamiyat saqlanadi.
IID yillik Sharpe: CE 27,07; MADL 28,53; RWCE 28,52; Asymmetric 28,56.
Talqin chegarasi: Bu mutlaq Sharpe qiymatlari soatlik i.i.d. \(\sqrt{8760}\) yilliklashtirishga bog‘liq.
Kunlik Sharpe farqlari: Return-weighted trio da CE ga nisbatan taxminan +%0,4 dan +%3,1 gacha; Asymmetric kunlik hisobda -%1,7 ga aylanadi.
Newey–West HAC: Ranking saqlanadi; MADL vs CE uchun raw p=0,054, Bonferroni dan keyin taxminan 0,108.
Cross-seed variance natijasi: MADL sof bp/bar variansi CE ga nisbatan taxminan %58 past.
Trading xarajati baseline: %0,1 / tranzaksiya + %0,05 slippage.
Cost sensitivity: %0,5 / tranzaksiya darajasida sinovdan o‘tkazilgan barcha asosiy strategiyalar manfiy.
Cross-exchange validation: Binance BTC/USDT spot, 2023-07–2024-12.
Cross-asset validation: ETH/USDT Bybit perpetual, taxminan 2021-03-15–2024-12-31.
Walk-forward: Bear, Recovery va Bull bo‘lgan uch expanding-window fold.
Leakage tekshiruvi: Shuffled labels test accuracy %50,79; normal labels taxminan %72.
Reproducibility uskunasi: NVIDIA RTX 5070 Ti, 16 GB VRAM; CUDA 12.8; PyTorch 2.7.
Asosiy tajriba hisoblash byudjeti: 6 loss × 10 seed = 60 run, taxminan 2,5 soat.
Ma’lumotlar mavjudligi: BTC/ETH OHLCV Bybit v5 va Binance Spot API laridan olinishi mumkin. Trained artefacts, numerical CSV va kod muallifdan asosli so‘rov asosida olinishi mumkin.
Moliyalashtirish: Davlat, tijorat yoki notijorat moliyalashtiruvchilardan maxsus grant olinmagan.
Manfaatlar to‘qnashuvi: Muallif ma’lum competing financial interest yoki ishga ta’sir qilishi mumkin bo‘lgan shaxsiy munosabat haqida xabar bermaydi.
CRediT: Haruki Tanabe — Conceptualization, Methodology, Software, Validation, Formal analysis, Investigation, Data Curation, Writing – Original Draft, Writing – Review & Editing, Visualization.
Generative AI bayonoti: Anthropic Claude Opus 4; manuscript editing, reviewer-response anticipation, statistical sanity-checking va LaTeX formatting maqsadida ishlatilgan. Yakuniy mazmun uchun mas’uliyat muallifga tegishli.
Asosiy tashqi validlik chegarasi: Manba natijalari asosan BTC/ETH kripto bozorlari va ishlatilgan LSTM-attention backbone uchun tasdiqlangan; pastroq kurtosis aktivlariga yoki boshqa model oilalariga umumlashtirish alohida sinovdan o‘tkazilishi kerak.
Backtest chegarasi: Tadqiqot jonli trading tadqiqoti emas; full-size hard position, soddalashtirilgan cost/slippage modeli va non-compound diagnostic equity ishlatiladi.
Mualliflik huquqi chegarasi: Manbaning SSRN versiyasi All rights reserved bo‘lgani uchun original figura tartibi yoki skrinshotlar qayta ishlatilmasligi kerak; faqat faktik raqamlar va usul munosabatlari yangi Verianla grafiklari bilan qayta ifodalanishi kerak.
Izoh qoldiring
E-pochta manzilingiz chop etilmaydi. Majburiy maydonlar * bilan belgilangan