


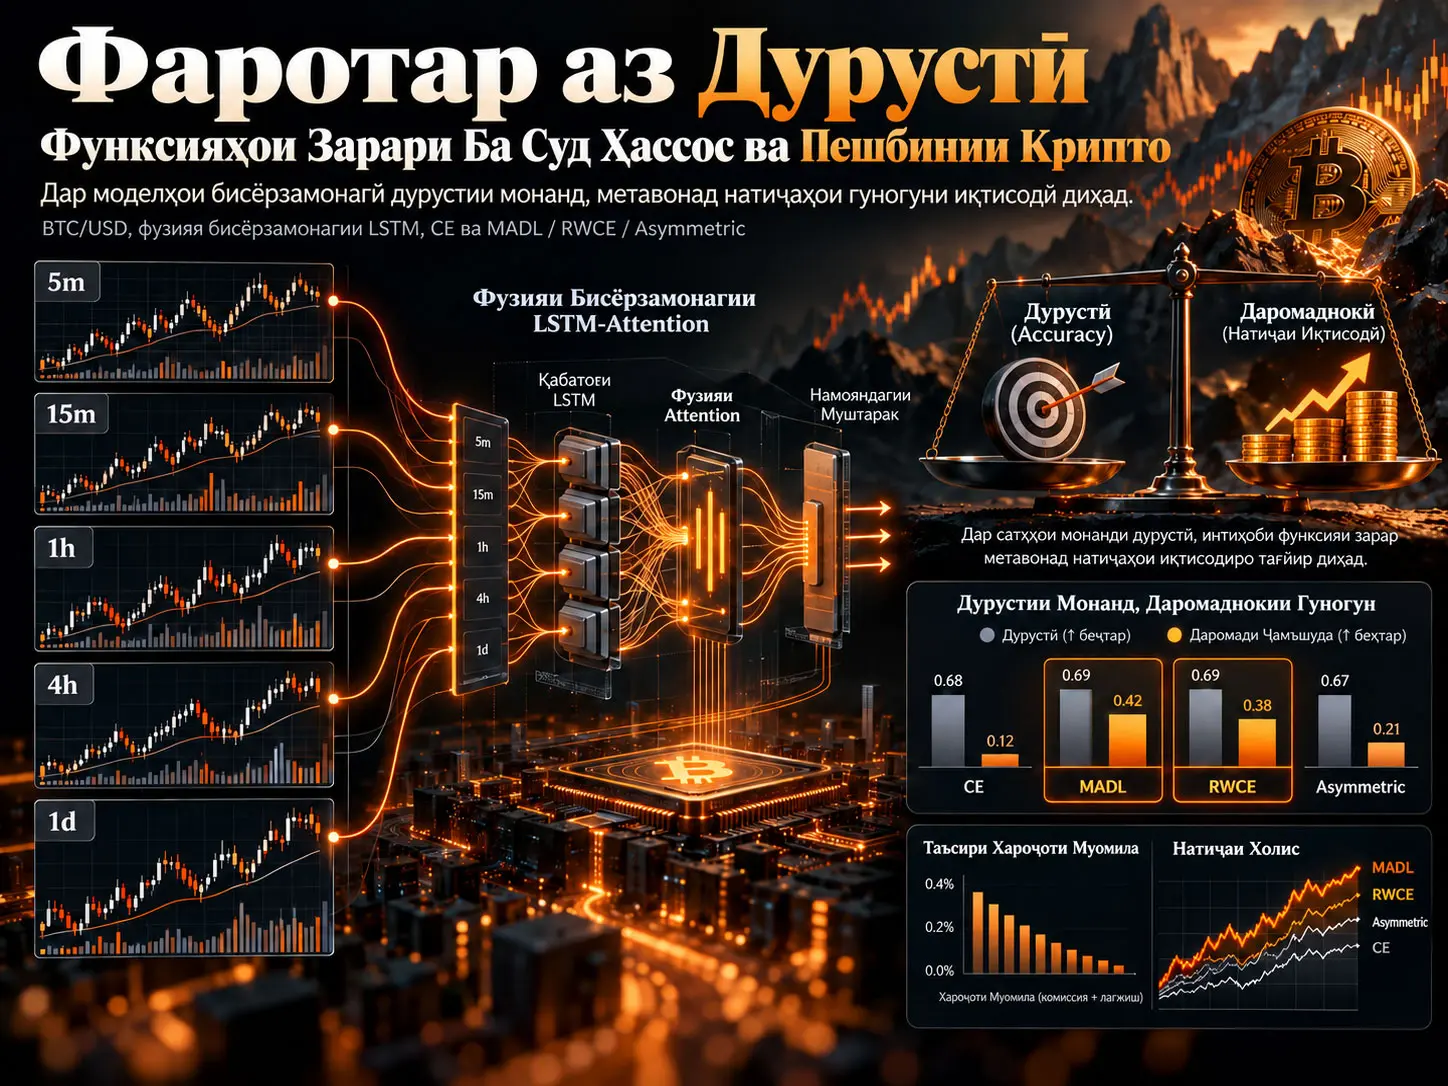
Функсияи зарари ҳассос ба фоида, ҳадафи омӯзиши моделест, ки хатогиҳои таснифро на танҳо аз рӯи дуруст/нодуруст будан, балки ҳамчунин аз рӯи бузургии ҳаракати молиявии нарх ё таъсири даромади ба хавф мутобиқшуда вазн медиҳад. Haruki Tanabe дар маълумоти тақрибан 5,3-солаи BTC/USD Bybit perpetual барои солҳои 2019–2024 бо истифода аз модели LSTM-attention, ки панҷ фосилаи вақтро муттаҳид мекунад, Cross-Entropy (CE)-и стандартиро бо панҷ loss-и ҳассос ба фоида муқоиса мекунад: MADL, Return-Weighted CE (RWCE), Profit-Guided Loss, Sharpe Loss ва Asymmetric Directional Loss. Натиҷаи асосӣ ин аст, ки усулҳои return-magnitude-weighted бо нигоҳ доштани тақрибан ҳамон %72 дақиқии самтӣ мисли CE, даромади софи ҳар bar-ро аз 14,83 bp ба 15,55–15,57 bp, яъне тақрибан %4,9–%5,0 зиёд мекунанд. Аммо таҳқиқот backtest дар маълумоти таърихист; далели иҷрои савдои зинда ё фоиданокии воқеии портфел нест.
Натиҷаи муҳими сохтории таҳқиқот ин аст, ки MADL ва RWCE дар implementaцияи истифодашуда ду оилаи ҷудогонаи loss нестанд. Ҳар ду як ядрои якхелаи return-weighted cross-entropy-ро истифода мебаранд ва танҳо аз рӯи ҳадди болоии clipping \(\tau\), ки ба намунаҳои даромади калон татбиқ мешавад, фарқ мекунанд. Барои MADL стандарти \(\tau=5\), барои RWCE \(\tau=3\) аст. Дар таҷрибаи асосӣ минтақаи \(\tau=3\)–5 қавӣ менамояд, аммо дар се режими walk-forward арзишҳои \(\tau\in[2,15]\) дар дохили fold аз ҷиҳати оморӣ фарқ карда нашуданд.
Арзишҳои Sharpe, ки аз даромадҳои соатбайъ бо \(\sqrt{8760}\) солона карда шудаанд, барои return-weighted trio тақрибан %5,4–%5,5 афзоиш нишон медиҳанд; аммо сатҳҳои мутлақи Sharpe ба монанди 25–29 ғайриодатан калонанд ва ба фарзияи миқёсбандии i.i.d. вобастаанд. Дар ҷамъбасти рӯзона бартарӣ то +%0,4–%3,1 коҳиш меёбад; дар ислоҳи Newey–West HAC тартиб нигоҳ дошта мешавад, вале барои MADL аҳамият пас аз муқоисаҳои сершумор марзӣ мемонад. Аз ин рӯ, натиҷаи устувортарини иқтисодии таҳқиқот на Sharpe-и мутлақи солонашуда, балки даромади софи basis-point барои ҳар bar пас аз хароҷоти муомила аст.
Масъалаи таҳқиқот: Чаро Accuracy танҳо кофӣ нест?
Дар пешгӯии самти молиявӣ масъалаи классикии тасниф пешгӯӣ кардани он аст, ки нарх дар оянда боло меравад ё поён. Cross-Entropy-и стандартӣ ҳар намунаи нодуруст таснифшударо аз рӯи хатои эҳтимолӣ ҷарима мекунад; аммо бузургии иқтисодии ҳаракати нархеро, ки нодуруст пешгӯӣ шудааст, мустақиман ба назар намегирад.
Ин ҳолат метавонад дар татбиқи молиявӣ номувофиқии муҳим эҷод кунад. Нодуруст пешгӯӣ кардани самти ҳаракати %5-и нарх ва нодуруст пешгӯӣ кардани ҳаракати %0,01 аз нигоҳи classification loss монанд буда метавонад; аммо таъсири онҳо ба trading PnL яксон нест.
Таҳқиқот ин фарқро ҳамчун accuracy–profitability gap баррасӣ мекунад. Саволи асосии таҳқиқот ин аст, ки оё бо нигоҳ доштани дақиқии самтӣ, мувофиқ кардани training loss ба аҳамияти молиявии ҳаракати нарх метавонад performance-и backtest-ро беҳтар кунад.
Функсияи Зарари Ҳассос ба Фоида Чист ва Чаро аз Accuracy Фарқ Мекунад?
Функсияи зарари ҳассос ба фоида ҳангоми омӯзиш аҳамияти молиявии намунаҳоро ба loss дохил мекунад; дар ин таҳқиқот loss-ҳое, ки ба ҳаракатҳои калони нарх вазни бештар медиҳанд, бо нигоҳ доштани тақрибан ҳамон дақиқии самтӣ мисли CE даромади софи баландтари ҳар bar ба даст овардаанд. Ин натиҷа маънои онро надорад, ки accuracy нолозим аст; балки нишон медиҳад, ки пешгӯиҳои дуруст ва нодурусти дорои бузургиҳои гуногуни иқтисодӣ метавонанд дар зери як classification metric ноаён монанд.
Шаш loss-и муқоисашуда
| Loss | Категория | Механизми асосӣ | Стандарти асосӣ |
|---|---|---|---|
| Cross-Entropy (CE) | Таснифи стандартӣ | Ҳама хатоҳоро новобаста аз бузургии молиявӣ ҷарима мекунад. | Нест |
| MADL | Return-weighted | Cross-entropy-ро мувофиқи бузургии \(|r|\) вазн медиҳад. | \(\tau=5\) |
| Return-Weighted CE (RWCE) | Return-weighted | Ядрои якхела бо MADL; ҳадди clipping дигар аст. | \(\tau=3\) |
| Profit-Guided | Profit-direct | Ба CE ҷузъи differentiable PnL илова мекунад. | \(\alpha=0.5\), warmup=5 |
| Sharpe Loss | Risk-adjusted | CE ва ҳадафи ба differentiable Sharpe монандро муттаҳид мекунад. | \(\beta\) floor=0.5, warmup=5 |
| Asymmetric Directional | Асимметрӣ | Хароҷоти хатои боло/поёнро бо коэффисиентҳои ҷудогона тағйир дода метавонад. | \(\lambda_{up}=\lambda_{down}=1.5\), \(\tau=3\) |
Тағйирёбандаҳои умумӣ
Ҳама loss-ҳо интерфейси \(L(z,y,r)\)-ро истифода мебаранд. \(z\) logits-и модели дусинфа мебошад; \(y\in\{0,1\}\) нишонаи самт аст; \(r\) даромади мувофиқи оянда мебошад. Эҳтимолияти самти боло:
\[ p_i=\operatorname{softmax}(z_i)_1 \]
муайян карда мешавад. Soft trading position:
\[ pos_i=2p_i-1 \]
аст. \(pos_i\) дар омӯзиш барои differentiable financial objectives истифода мешавад; дар қарори воқеии backtest бошад, агар \(p_i>0.5\) бошад long, дар акси ҳол short hard decision татбиқ мешавад.
Cross-Entropy
\[ L_{CE} = -\frac{1}{N} \sum_{i=1}^{N} \left[ y_i\log p_i+(1-y_i)\log(1-p_i) \right] \]
Cross-Entropy хатои эҳтимолии таснифи самтро чен мекунад. Бузургии даромад бо фоиз ё basis-point мустақиман ба ин муодила ворид намешавад.
Оилаи return-weighted loss
Формулаи муттаҳидаи таҳқиқот:
\[ L_{RW}(\tau) = \frac{1}{N} \sum_{i=1}^{N} \tilde{w}_i(\tau)\,CE(z_i,y_i) \]
ва:
\[ w_i(\tau) = \operatorname{clip} \left( \frac{|r_i|}{|r|_B}, 0.1, \tau \right), \qquad \tilde{w}_i=\frac{w_i}{\bar{w}} \]
мебошад.
\(|r_i|\) даромади мутлақи намунаи \(i\) аст. \(|r|_B\) даромади мутлақи миёнаи batch мебошад. \(\tau\) ҳадди болоии clipping аст, ки намегузорад вазнҳои аз ҳад бузурги return gradient-ро ҳукмрон кунанд. Вазнҳои ниҳоӣ тавре нормализатсия мешаванд, ки миёнаи batch боз 1 бошад.
Ба ин тартиб, ҳаракатҳои калон дар CE муҳимтар мешаванд, дар ҳоле ки назорати тамоми batch loss аз ҷониби як ҳаракати фавқулодаи нарх маҳдуд мешавад.
Оё MADL ва RWCE дар Ин Таҳқиқот Воқеан Функсияҳои Зарари Гуногунанд?
Дар ин implementaция не: MADL ва RWCE як ядрои \(L_{RW}(\tau)\)-ро истифода мебаранд ва амалан танҳо аз рӯи ҳадди болоии clipping \(\tau\) фарқ мекунанд; MADL ба таври стандартӣ \(\tau=5\), RWCE бошад \(\tau=3\)-ро истифода мебарад. Пас, мувофиқи натиҷаҳои худи таҳқиқот масъалаи амалӣ бештар интихоби \(\tau\) дар як оилаи return-weighting аст, на интихоби байни ду оилаи ҷудогонаи loss.
Манбаъ инчунин равшан мегӯяд, ки мақолаи аслии MADL clipping ва renormalization-ро истифода набурдааст. Аз ин рӯ, версияи \(\tau=5\), ки дар ин ҷо ҳамчун “MADL” гузориш шудааст, татбиқи тағйирдодашудаи принсипи MADL барои stability дар ин таҳқиқот мебошад.
Profit-Guided Loss
\[ L_{PGL} = L_{CE} - \alpha \frac{1}{N} \sum_{i=1}^{N}pos_i r_i \]
\(\alpha\) вазни ҷузъи PnL мебошад. Таҳқиқот бо истифода аз warmup \(\alpha\)-ро дар epoch-ҳои аввал аз сифр то арзиши ҳадаф баланд мекунад.
Аммо байни early stopping ва warmup таъсири мутақобилаи ғайричашмдошт дида мешавад. Дар конфигуратсияи стандартии warmup=5, чун epoch-и беҳтарин 6 интихоб мешавад, \(\alpha\)-и муассир хеле паст/CE-dominant мемонад. Ҳатто вақте warmup хориҷ мешавад, беҳбудӣ ба сатҳи MADL/RWCE намерасад.
Sharpe Loss
\[ L_{Sharpe} = \beta L_{CE} + (1-\beta) \left( -\frac{E[pos\cdot\tilde r]} {\operatorname{std}(pos\cdot\tilde r)+\epsilon} \right) \]
ки дар он:
\[ \tilde r = \frac{r}{|r|_B+\epsilon}, \qquad \epsilon=10^{-6} \]
истифода мешавад.
Дар конфигуратсияи стандартӣ Sharpe optimization бо classification gradient ихтилоф карда, accuracy-ро тақрибан 1,4 percentage point паст кардааст. Аммо дар Appendix C нишон дода мешавад, ки бо ҷустуҷӯи дученакаи \((\beta,warmup)\) Sharpe Loss тақрибан ба сатҳи 28,00 бармегардад. Аз ин рӯ, манбаъ Sharpe Loss-ро аслан корношоям не, балки дорои хароҷоти баланди tuning ва ҳассос ба гиперпараметрҳои стандартӣ арзёбӣ мекунад.
Asymmetric Directional Loss
Loss-и асимметрӣ:
\[ L_{Asym} = \frac{1}{N} \sum_i a_i w_i CE(z_i,y_i) \]
ва коэффисиенти самт:
\[ a_i = 1 + y_i(\lambda_{up}-1)(1-p_i) + (1-y_i)(\lambda_{down}-1)p_i \]
мебошад.
\(\lambda_{up}\) ва \(\lambda_{down}\) имкон медиҳанд, ки хароҷоти хатои самти боло ва поён фарқ карда шавад. Аммо дар таҷрибаи асосӣ ҳар ду коэффисиент 1,5 мебошанд, бинобар ин афзалияти воқеан самт-асимметрӣ истифода нашудааст. Манбаъ мегӯяд, ки рафтори ҳақиқии non-LRW вақте пайдо мешавад, ки \(\lambda_{up}\neq\lambda_{down}\).
Чаро тақсимоти даромади крипто муҳим аст?
Манбаъ барои даромадҳои оддии 15-дақиқаии BTC leptokurtosis-и хеле баланд гузориш карда, муҳити дорои думҳои вазнинтар нисбат ба equity intraday returns-ро таъкид мекунад. Мантиқи return weighting махсусан дар чунин тақсимот, ки ҳаракатҳои калон нодир, вале аз ҷиҳати иқтисодӣ муҳиманд, маънои бештар дорад.
Бо вуҷуди ин, аз ин наметавон хулоса кард, ки “крипто думҳои вазнин дорад, пас \(\tau=5\) универсалӣ оптималӣ аст”. Дар таҳлили walk-forward барои режимҳои гуногуни excess-kurtosis \(\tau\) argmax-ҳо тағйир ёфтанд, аммо диапазони васеи \([2,15]\) дар дохили fold аз ҷиҳати оморӣ фарқнашаванда буд.
Тафсири coupling-и \(\kappa-\lambda\)
Манбаъ \(\kappa\)-ро ҳамчун tail heaviness/excess kurtosis ва \(\lambda\)-ро ҳамчун ҷузъи назариявии variance-и gradient/noise, ки аз loss сар мезанад, баррасӣ мекунад. Азбаски \(\lambda\) дар таҷрибаи воқеии бозор мустақиман мушоҳида намешавад, cross-seed Sharpe standard deviation ҳамчун proxy истифода шудааст.
Дар 18 ҳуҷайра, ки аз се walk-forward fold ва шаш loss иборатанд:
\[ r_{\text{Pearson}} = +0.633, \qquad p=0.005 \]
ба даст омадааст. Дар байни сатҳи хатои accuracy-based ва kurtosis робитаи равшан дида намешавад. Муаллиф ин натиҷаро ҳамчун дастгирии гипотеза мефаҳмонад, ки ҳангоми ҳамзамон зиёд шудани думҳои вазнин ва training noise эҳтиёҷ ба clipping-и оптималӣ метавонад қисман мувозинат шавад.
Ин механизм қонуни физикии таҷрибавӣ исботшуда нест. \(\lambda\)-и истифодашуда ченаки мустақими noise нест, балки proxy аст; дар агрегатсияи fold-mean бошад шумораи намунаҳои мустақил танҳо се аст.
Меъмории LSTM-fusion-и чандфосилаи вақт
Модел панҷ фосилаи вақтро параллел коркард мекунад:
| Фосилаи вақт | Нақш дар модел |
|---|---|
| 5 дақиқа | Ҳаракатҳои кӯтоҳтарин дар бозор |
| 15 дақиқа | Меҳвари асосии ҳадаф |
| 1 соат | Контексти миёна-кӯтоҳмуддат |
| 4 соат | Контексти васеътари тренд |
| 1 рӯз | Контексти дарозмуддати бозор |
Барои ҳар timeframe LSTM-и мустақили дуқабата истифода мешавад:
\[ h^{(k)}=LSTM_k(X^{(k)}) \]
Дарозии ҳар пайдарпаии вуруд \(T=48\), андозаи хусусият дар ҳар фосилаи вақт \(d_k=19\) мебошад.
Панҷ баромади encoder:
\[ H\in\mathbb{R}^{5\times128} \]
ҳамчун stack ташкил мешаванд ва scaled dot-product attention татбиқ мегардад:
\[ Attn(Q,K,V) = softmax \left( \frac{QK^\top}{\sqrt{H}} \right)V \]
Сипас бо вазнҳои timeframe attention fused representation сохта мешавад ва classifier-и 128→64→2 эҳтимолияти самтро медиҳад.
19 хусусият
| Гурӯҳи хусусиятҳо | Намунаҳои истифодашуда дар манбаъ |
|---|---|
| Нарх | Return, log-return |
| Миёнаҳои ҳаракаткунанда | Таносубҳои SMA-7/25/50/99, таносубҳои EMA-12/26 |
| Оссиляторҳо | RSI(14), normalize RSI, MACD histogram, normalize MACD |
| Нооромӣ | Bollinger Band position, ATR(14), ATR ratio, rolling volatility 10/20 |
| Ҳаҷм | Volume SMA(10), volume ratio |
Ҳадафи пешгӯӣ
Binary target-и асосӣ:
\[ y_t=\mathbf{1}[p_{t+4}>p_t] \]
мебошад ва дар фосилаи 15-дақиқаӣ самти нархи чор bar баъд, яъне тақрибан 1 соат баъдро пешгӯӣ мекунад.
Тақсимоти нишонаҳо %50,7 боло ва %49,3 поён аст; бинобар ин class imbalance-и ҷиддӣ нест.
Пешгирии look-ahead bias
Дар модел ҳамаи нишондиҳандаҳои техникии rolling бо causal operators ҳисоб мешаванд. Барои индекси пешгӯии \(t\), сатри хусусияти \(t-1\) истифода мешавад. Маълумоти timeframe-и баландтар танҳо аз bar-ҳое меояд, ки пеш аз лаҳзаи пешгӯӣ пурра баста шудаанд. StandardScaler танҳо дар training set fit мешавад. Train/validation/test split хронологӣ аст.
Барои Daily timeframe, bar-и охирини дастрас баъзан метавонад тақрибан 23 соат 59 дақиқа кӯҳна бошад; манбаъ инро ҳамчун stale-context, ки нархи пешгирӣ аз leakage аст, қабул мекунад.
Диагностикаҳои leakage
Дар омӯзиши Shuffled-label test accuracy:
%50,79 ± тақрибан 0
мешавад ва модел ба як синф фурӯ меравад. Бо нишонаҳои муқаррарӣ accuracy тақрибан %72 аст.
Таҷрибаи Target horizon нишон медиҳад, ки сигнал дар уфуқҳои 1 соат, 4 соат, 16 соат, 25 соат, 64 соат ва 250 соат тадриҷан заиф мешавад. Accuracy-и тақрибан %72,3 дар 1 соат, дар атрофи 250 соат то тақрибан %42,4 поён меравад.
Ин натиҷа бо leakage-и horizon-invariant мувофиқ нест. Аммо манбаъ қайд мекунад, ки азбаски ин санҷиш танҳо як seed истифода мекунад, ҳамаи роҳҳои эҳтимолии horizon-specific leakage-ро истисно намекунад.
Fusion-и Чанд Фосилаи Вақт барои Натиҷаҳо Чӣ Қадар Муҳим аст?
Fusion-и чанд фосилаи вақт барои натиҷаҳои таҳқиқот муҳим менамояд: вақте танҳо timeframe-и 15-дақиқаӣ истифода мешавад, accuracy ба сатҳи тақрибан %50–%53 class-prior мефарояд ва ҳамаи шаш loss натиҷаи манфии trading медиҳанд. Аз ин рӯ, бартарии loss-и ҳассос ба фоида механизме нест, ки representation-и қавии multi-timeframe-ро иваз кунад; балки беҳбудии loss-design аст, ки ба болои ин representation илова мешавад.
Усул ва Натиҷаҳои Таҳқиқот
Маҷмӯи маълумот
| Хусусият | Арзиши манбаъ |
|---|---|
| Дорои асосӣ | BTC/USD, Bybit perpetual futures |
| Давра | 2019-10-01 – 2024-12-31 |
| bar-и 5-дақиқаӣ | 552.672 |
| Фарогирии тақвимӣ | Тақрибан %99,2 |
| Фосилаҳои вақт | 5m, 15m, 1h, 4h, 1d |
| bar-и 15m | 184.224 |
| bar-и 1h | 46.056 |
| Train/validation/test | %70 / %15 / %15 хронологӣ |
| Шумораи bar-и test-и асосӣ | 23.040 |
Конфигуратсияи омӯзиши модел
| Параметр | Арзиш |
|---|---|
| Шумораи қабатҳои LSTM | 2 / timeframe |
| Hidden size | 128 |
| Dropout | 0,2 |
| Ҷамъи параметрҳо | Тақрибан 1,1 миллион |
| Optimizer | Adam |
| Learning rate | 0,001 |
| Batch size | 64 |
| Early stopping patience | 10 |
| Максимум epoch | 100 |
| Seed-ҳои асосӣ | 42–51 |
| Шумораи такрори асосӣ | 10 seed/loss |
Шартҳои trading simulation
| Шарт | Арзиш |
|---|---|
| Notional-и ибтидоӣ | 10.000 USD |
| Transaction cost | %0,1 / trade |
| Round-trip cost | %0,2 |
| Slippage | %0,05 |
| Қарори position | \(p>0.5\Rightarrow+1\), дар акси ҳол \(-1\) |
| Андозаи position | Дар ҳар сигнал full-size |
| Ҷамъбасти даромад | Содда, non-compound |
| Funding | Ба хароҷоти асосии backtest дохил нест |
Натиҷаи асосии тасниф
| Loss | Accuracy | F1 | MCC |
|---|---|---|---|
| CE | 0,7228 ± 0,0032 | 0,7226 ± 0,0032 | 0,4471 ± 0,0064 |
| MADL | 0,7218 ± 0,0033 | 0,7215 ± 0,0036 | 0,4451 ± 0,0061 |
| Profit-Guided | 0,7198 ± 0,0033 | 0,7193 ± 0,0037 | 0,4425 ± 0,0048 |
| Sharpe Loss | 0,7084 ± 0,0036 | 0,7078 ± 0,0040 | 0,4197 ± 0,0066 |
| RWCE | 0,7231 ± 0,0027 | 0,7226 ± 0,0031 | 0,4489 ± 0,0044 |
| Asymmetric | 0,7224 ± 0,0024 | 0,7220 ± 0,0025 | 0,4472 ± 0,0054 |
CE, MADL, RWCE ва Asymmetric аз ҷиҳати accuracy аз ҳамдигар статистикӣ фарқ карда намешаванд. Profit-Guided талафоти modest-и accuracy, Sharpe Loss-и стандартӣ бошад талафоти назаррастари accuracy нишон медиҳад.
Натиҷаи асосии иқтисодӣ
| Loss | Sharpe-и солонашуда | Net avg/bar | Max drawdown | Фарқи Sharpe vs CE |
|---|---|---|---|---|
| CE | 27,07 ± 0,72 | 14,83 bp | -2,61 ± 0,47% | — |
| MADL | 28,53 ± 0,30 | 15,55 bp | -2,34 ± 0,22% | +%5,4 |
| Profit-Guided | 26,73 ± 0,63 | 14,66 bp | -2,65 ± 0,44% | -%1,3 |
| Sharpe Loss, default | 25,73 ± 1,17 | 14,14 bp | -2,65 ± 0,58% | -%5,0 |
| Sharpe Loss, best tuned | 28,00, n=3 | 15,36 bp | Гузориш нашудааст | +%3,4 vs 10-seed CE baseline |
| RWCE | 28,52 ± 0,38 | 15,55 bp | -2,51 ± 0,26% | +%5,4 |
| Asymmetric | 28,56 ± 0,69 | 15,57 bp | -2,51 ± 0,35% | +%5,5 |
Иддаои асосии иқтисодӣ на Sharpe-и солонашуда, балки даромади софи ҳар bar аст. Return-weighted trio нисбат ба CE тақрибан 0,72–0,74 bp/bar даромади иловагӣ медиҳад.
Даромади ҳар bar чӣ гуна ҳисоб мешавад?
Манбаъ дар Table 7:
\[ Avg/bar\;(bp) = \frac{ROI(\%)\times10000} {100\times n_{bar}} \]
ва \(n_{bar}=23{,}040\)-ро истифода мебарад.
Ин табдил cumulative simple ROI-ро ба шумораи test bar тақсим карда, даромади миёнаи қобили муқоисаи ҳар bar-ро медиҳад.
Оё Арзишҳои Sharpe-и 25–29 дар Таҳқиқотро Метавон Натиҷаи Воқеии Портфел Донист?
Не. Арзишҳои Sharpe-и солонашудаи 25–29 дар манбаъ ба миқёсбандии Sharpe-и соатбайъ бо \(\sqrt{8760}\) ва фарзияи даромадҳои i.i.d. вобастаанд; муаллиф дар ҷамъбасти рӯзона ва санҷишҳои Newey–West HAC нишон медиҳад, ки арзишҳои мутлақ ба таври назаррас коҳиш меёбанд ва metric-и софи bp/bar-ро ҳамчун далели асосии иқтисодӣ пеш мегузорад. Ба ҳамин монанд, cumulative non-compound ROI-и ба ҳазорҳо фоиз мерасида, даромади воқеии мураккаби портфел нест.
Санҷиши устувории Sharpe-и рӯзона
| Loss | Sharpe-и солонаи рӯзона | Фарқ нисбат ба CE |
|---|---|---|
| CE | 23,89 ± 1,10 | — |
| MADL | 23,99 ± 0,14 | +%0,4 |
| Profit-Guided | 24,15 ± 1,04 | +%1,1 |
| Sharpe | 24,31 ± 0,87 | +%1,8 |
| RWCE | 24,63 ± 0,30 | +%3,1 |
| Asymmetric | 23,49 ± 1,29 | -%1,7 |
Махсусан табдил ёфтани натиҷаи соатбайъи +%5,5-и Asymmetric ба -%1,7 дар миқёси рӯзона нишон медиҳад, ки frequency-и annualization барои тафсир то чӣ андоза муҳим аст.
Натиҷаи Newey–West HAC
| Loss | IID Sharpe | Newey–West Sharpe | NW/IID SE inflator | p vs CE, NW |
|---|---|---|---|---|
| CE | 27,07 ± 0,72 | 16,37 ± 0,38 | 1,65 | — |
| MADL | 28,39 ± 0,43 | 16,73 ± 0,28 | 1,70 | 0,054 |
| RWCE | 28,02 ± 0,54 | 16,64 ± 0,35 | 1,68 | 0,222 |
Ҳангоми татбиқи Bonferroni m=2 натиҷаи MADL то p=0,108 боло меравад. Тартиб нигоҳ дошта мешавад, аммо дақиқии омории фарқи Sharpe ба андозаи натиҷаи per-bar return қавӣ нест.
Ислоҳҳои муқоисаҳои сершумор
Дар муқоисаҳои пешакӣ муайяншудаи MADL, RWCE ва Asymmetric vs CE Sharpe, натиҷаҳои paired t-test, Bonferroni, Holm ва Wilcoxon баландтар будани return-weighted trio-ро аз CE дастгирӣ мекунанд.
| Loss | ∆Sharpe | p raw | p Bonferroni | p Holm |
|---|---|---|---|---|
| MADL | +1,46 | <0,001 | <0,001 | <0,001 |
| RWCE | +1,45 | <0,001 | <0,001 | <0,001 |
| Asymmetric | +1,48 | <0,001 | 0,0025 | 0,0015 |
| Profit-Guided | -0,34 | 0,1699 | 0,8495 | 0,1699 |
| Sharpe default | -1,34 | 0,0061 | 0,0306 | 0,0123 |
Cohen’s d чӣ гуна тафсир шавад?
Барои MADL paired Cohen’s d=2,63, барои RWCE 2,51, барои Asymmetric 2,09 мебошад. Манбаъ махсусан таъкид мекунад, ки ин effect-size-ҳои калон маънои устувории универсалӣ дар сатҳи бозорро надоранд. Variance дар махраҷ танҳо аз training stochasticity-и seed-ҳои гуногуни тасодуфӣ ба вуҷуд меояд.
Аз ин рӯ, d>2 маънои “таъсири хеле калон дар бозорҳои ҷаҳон”-ро надорад; балки нишон медиҳад, ки дар ҳамон маълумот ва шароити модел фарқи loss нисбат ба seed-noise калон аст.
Натиҷаҳои market regime
| Loss | Up Sharpe | Down Sharpe | Flat Sharpe |
|---|---|---|---|
| CE | 29,6 | 29,6 | 25,4 |
| MADL | 30,8 | 31,3 | 26,9 |
| RWCE | 31,0 | 31,3 | 26,8 |
| Asymmetric | 30,7 | 31,2 | 27,0 |
| Profit-Guided | 29,0 | 29,1 | 25,1 |
| Sharpe Loss | 27,9 | 26,8 | 24,6 |
Бартарии нисбии калонтарини return-weighted loss нисбат ба CE дар down-period дида мешавад. MADL 31,3, CE 29,6 Sharpe медиҳад; фарқ тақрибан %5,7 аст.
Transaction-cost sensitivity
| Хароҷоти яксамта | CE Sharpe | MADL Sharpe | RWCE Sharpe |
|---|---|---|---|
| %0,05 | 35,1 | 36,5 | 36,4 |
| Bybit taker ≈ %0,055 | 33,9 | 35,4 | 35,3 |
| %0,1 baseline | 26,4 | 28,4 | 28,2 |
| %0,2 | 10,6 | 13,4 | 13,0 |
| %0,5 | -19,0 | -15,4 | -16,0 |
Вақте Хароҷоти Муомила Афзоиш Меёбад, Оё Бартарии Return-Weighted Loss Нигоҳ Дошта Мешавад?
Дар диапазони %0,05–%0,5 хароҷоти яксамтаи муомила, ки манбаъ санҷидааст, тартиби MADL≈RWCE>CE нигоҳ дошта мешавад; аммо дар хароҷоти %0,5 иҷрои ҳар се стратегия манфӣ мешавад. Аз ин рӯ, таҳқиқот намегӯяд, ки return-weighted loss хароҷотро аз байн мебарад; балки нишон медиҳад, ки дар сатҳҳои санҷидашуда нисбат ба CE устувортар аст.
Дар baseline-и %0,1 манбаъ ҳисоб мекунад, ки MADL нисбат ба CE тақрибан %8,4 ва RWCE %6,9 хароҷоти умумии муомиларо камтар ба вуҷуд меоранд. Муаллиф инро ба кам шудани тағйири нолозими position дар bar-ҳои сигналашон паст мепайвандад.
Ablation-и як фосилаи вақт
| Loss | 15m-only accuracy | Sharpe | ROI diagnostic |
|---|---|---|---|
| CE | 52,33% | -5,77 | -767,1% |
| MADL | 50,26% | -3,35 | -445,4% |
| RWCE | 50,64% | -3,13 | -416,9% |
| Asymmetric | 50,83% | -5,69 | -755,8% |
| Profit-Guided | 52,75% | -5,68 | -756,4% |
| Sharpe Loss | 51,53% | -3,83 | -506,3% |
Ин ablation нишон медиҳад, ки representation-и multi-timeframe манбаи асосии сигнали модел мебошад.
Ҳассосияти clipping-и \(\tau\)
| \(\tau\) | Accuracy | Sharpe | Max DD |
|---|---|---|---|
| 1 | 72,05% | 27,6 | -2,68% |
| 2 | 72,51% | 28,0 | -2,54% |
| 3, RWCE | 72,33% | 28,2 | -2,43% |
| 5, MADL | 72,12% | 28,4 | -2,38% |
| 10 | 71,65% | 27,3 | -2,57% |
Дар split-и асосӣ pattern-и U-и баръакс дида мешавад. Аммо дар walk-forward fold-ҳо sweep-и васеъшудаи \(\tau=\{1,2,3,5,7,10,15\}\) нишон дод, ки вариантҳои \(\tau\ge2\) дар дохили fold боэътимод аз ҳам фарқ карда намешаванд. Аз ин рӯ, \(\tau=5\)-ро ҳамчун оптимуми универсалӣ тафсир кардан дуруст нест.
Репликацияи Binance spot
| Loss | Accuracy | Sharpe |
|---|---|---|
| CE | 70,56 ± 0,53% | 27,86 ± 0,38 |
| MADL | 69,13 ± 0,80% | 28,47 ± 1,16 |
| RWCE | 70,18 ± 0,15% | 29,56 ± 0,91 |
| Asymmetric | 69,74 ± 0,43% | 28,57 ± 1,10 |
| Profit-Guided | 70,43 ± 0,60% | 27,77 ± 0,58 |
| Sharpe Loss | 68,96 ± 1,13% | 27,82 ± 0,53 |
Дар давраи Binance spot самти бартарии оилаи return-weighted нигоҳ дошта мешавад; аммо фарқи MADL–CE Sharpe аз тақрибан +%5,4 дар Bybit BTC perpetual ба тақрибан +%2,2 коҳиш меёбад. Бузургии таъсир ба режими бозор вобаста аст.
Санҷиши cross-asset-и ETH/USDT
| Loss | Accuracy | Sharpe | Max DD |
|---|---|---|---|
| MADL | 0,7204 ± 0,0019 | 31,22 ± 0,78 | -5,05 ± 0,79% |
| Asymmetric | 0,7219 ± 0,0025 | 31,13 ± 0,70 | -4,86 ± 0,58% |
| RWCE | 0,7223 ± 0,0017 | 31,08 ± 0,60 | -5,05 ± 0,80% |
| CE | 0,7232 ± 0,0013 | 30,45 ± 0,63 | -5,05 ± 0,46% |
| Profit-Guided | 0,7222 ± 0,0021 | 30,36 ± 0,71 | -5,12 ± 0,46% |
| Sharpe Loss | 0,7152 ± 0,0018 | 29,27 ± 0,57 | -6,30 ± 1,71% |
Бартарии Sharpe-и MADL, Asymmetric ва RWCE нисбат ба CE дар ETH ҳам аҳамиятнок аст; аммо effect size то тақрибан \(d\approx1\) поён меравад. Мувофиқи манбаъ, нисбат ба \(d>2\) дар BTC ин фишурдашавӣ ҳам аз gap-и миёнаи хурдтар ва ҳам аз cross-seed variance-и баландтар ба вуҷуд меояд.
Санҷиши walk-forward
| Loss | Bear Sharpe | Recovery Sharpe | Bull Sharpe | Миёна |
|---|---|---|---|---|
| CE | 22,9 | 17,0 | 27,7 | 22,5 |
| MADL | 24,0 | 20,9 | 28,2 | 24,3 |
| RWCE | 24,0 | 20,4 | 28,2 | 24,2 |
| Asymmetric | 23,7 | 20,6 | 28,4 | 24,2 |
| Profit-Guided | 23,1 | 19,1 | 27,4 | 23,2 |
| Sharpe Loss | 23,8 | 18,2 | 27,1 | 23,0 |
Return-weighted trio дар ҳар fold аз CE болотар менамояд. Аммо азбаски танҳо се fold ҳаст, paired t-test fold means аҳамиятнок нест. Натиҷаи p=5,6×10⁻⁴-и Page trend test далели иловагӣ медиҳад, ки тартиб тасодуфӣ нест.
Ҷустуҷӯи гиперпараметрҳои PGL
\(\alpha\in\{0.1,0.3,0.5,1.0,2.0\}\) ва warmup \(\in\{0,3,5,10\}\), яъне 20 конфигуратсия × 3 seed санҷида шудааст. Беҳтарин PGL:
\(\alpha=1.0\), warmup=0, Sharpe≈27,0
буд. Дар ҳамон се seed CE baseline 26,42 аст. Ин беҳбудӣ ба сатҳи MADL/RWCE 28,5 намерасад.
Ҷустуҷӯи гиперпараметрҳои Sharpe Loss
\(\beta\in\{0.1,0.3,0.5,0.7,0.9\}\) ва warmup \(\in\{0,3,5,10\}\) санҷида шуданд. Беҳтарин конфигуратсия:
\(\beta=0.3\), warmup=0, Sharpe=28,00±0,60
буд. Ин натиҷа нишон медиҳад, ки Sharpe Loss бо tuning-и дуруст барқарор мешавад, аммо нисбат ба як параметри \(\tau\)-и return-weighted loss-ҳо ҷустуҷӯи дученакаи гаронтар талаб мекунад.
Пилотҳои weighting-и алтернативӣ
Дар Appendix G Confidence-Weighted LRW ва GMADL ҳамчун пилот санҷида шудаанд. Confidence-Weighted LRW нисбат ба MADL -0,66 Sharpe пасттар менамояд; GMADL бо стандарти \(a=10,b=2\) accuracy-ро то тақрибан %61,7 ва Sharpe-ро то 22,14 мефарорад.
Манбаъ махсус таъкид мекунад, ки натиҷаи GMADL далели одилонаи head-to-head бартарӣ нест. Параметрҳо барои маълумоти equity-и басомади пасттар калибр карда шудаанд, grid search-и ҷудогонаи \((a,b)\) анҷом нашудааст ва натиҷа “default-hyperparameter transfer failure” аст.
Algorithm 1: интихоби loss
| Ҳадафи trading | Loss-и тавсияшуда | Мантиқи манбаъ |
|---|---|---|
| General-purpose | RWCE, \(\tau=3\) | Accuracy-и баланд + top-tier Sharpe + variance-и пасти seed |
| Max Sharpe, aggressive | MADL, \(\tau=5\) | Top-tier Sharpe, пасттарин top-tier std, drawdown-и камтарин |
| Max Sharpe, conservative | RWCE, \(\tau=3\) | Top-tier Sharpe ва accuracy-и баландтар |
| Asymmetric preference | Asymmetric Directional | Афзалияти хавфи самтӣ бо \(\lambda_{up}\) ва \(\lambda_{down}\) |
| Maximum accuracy only | Cross-Entropy | HP-и молиявӣ талаб намекунад |
Algorithm 1 инчунин вақте хароҷоти муомила \(c>0.005\) бошад, бар асоси Table 12 ҳушдор медиҳад, ки pipeline-и санҷидашуда дар ин сатҳи хароҷот фоидаовар нест.
Чаро RWCE тавсияи стандартӣ аст?
Манбаъ RWCE-ро ҳамчун интихоби стандартии general-purpose пешниҳод мекунад, зеро дар таҷрибаи асосии BTC баландтарин accuracy (%72,31)-ро медиҳад, ҳамзамон бо MADL ва Asymmetric дар ҳамон гурӯҳи top-tier Sharpe мемонад ва cross-seed Sharpe variance-и он аз Asymmetric пасттар аст. MADL ҳамчун интихоби aggressive-и maximum-Sharpe нигоҳ дошта мешавад; худи фарқҳо хурд ва ба режим вобастаанд.
Натиҷаҳое, ки таҳқиқот дастгирӣ мекунад
- Дар multi-timeframe LSTM-fusion, return-magnitude weighting метавонад бо accuracy-и монанд ба CE bp/bar-и софи баландтар диҳад.
- MADL ва RWCE дар ин implementaция ба як оилаи \(L_{RW}(\tau)\) тааллуқ доранд ва арзишҳои гуногуни \(\tau\)-ро истифода мебаранд.
- Дар split-и асосии BTC, MADL/RWCE/Asymmetric аз рӯи даромади софи ҳар bar тақрибан %4,9–%5,0 аз CE баландтаранд.
- Натиҷаи асосии per-bar-и return-weighted trio пас аз ислоҳҳои multiple testing нигоҳ дошта мешавад.
- Cross-seed variance дар MADL нисбат ба CE ба таври назаррас коҳиш меёбад.
- Усулҳои return-weighted дар режимҳои up, down ва flat market Sharpe-и баландтар аз CE доданд.
- Санҷишҳои Binance BTC spot ва ETH/USDT тартиби самтиро дастгирӣ мекунанд.
- Дар се walk-forward fold return-weighted trio аз CE болотар мемонад.
- Single-timeframe ablation нишон медиҳад, ки performance-и қавӣ ба multi-timeframe representation ба таври муҳим вобаста аст.
- Нокомии стандартии Sharpe Loss баъд аз tuning қисман барқарор мешавад.
Натиҷаҳое, ки таҳқиқот дастгирӣ намекунад
- Нишон дода нашудааст, ки return-weighted loss-ҳо дар live trading ҳатман фоидаовар мешаванд.
- Cumulative ROI-и ҳазорҳо фоиз даромади воқеӣ, compound ва амалишавандаи сармоягузорӣ нест.
- Арзишҳои Sharpe 25–29 Sharpe-и воқеии портфелии мустақил аз фарзияи i.i.d. нестанд.
- Нишон дода нашудааст, ки MADL дар ҳамаи crypto asset ё ҳамаи бозорҳо аз RWCE беҳтар аст.
- Нишон дода нашудааст, ки \(\tau=5\) оптимуми универсалӣ аст.
- Санҷида нашудааст, ки return-weighting дар SOL, XRP ё дороиҳои анъанавии low-kurtosis ҳамон андозаи бартарӣ медиҳад.
- Full-size position sizing буҷетбандии воқеии хавфро ифода намекунад.
- Funding, market impact ва execution-и воқеии order book пурра ба модели асосии backtest дохил нестанд.
- Нишон дода нашудааст, ки тартиби loss дар як архитектура дар Transformer ё backbone-ҳои дигар ҳамон мемонад.
- Cross-seed Cohen’s d ченаки market-level external validity нест.
Маҳдудиятҳои асосӣ
- Фарогирии cross-asset бо BTC ва ETH маҳдуд аст.
- Назорати бозори анъанавии low-\(\kappa\) вуҷуд надорад.
- Model backbone LSTM-attention-и собит аст.
- Feature normalization бо global StandardScaler анҷом мешавад; rolling normalization санҷида нашудааст.
- Slippage дар таҷрибаи асосӣ %0,05-и собит аст.
- Funding ба performance-и асосии backtest дохил нашудааст; манбаъ мегӯяд, ки дар санҷиши ҷудогона ranking нигоҳ дошта мешавад.
- Барои PGL early-stopping patience >10 санҷида нашудааст.
- Walk-forward танҳо 3 fold × 3 seed аст.
- Signal-decay leakage diagnostic дар як seed анҷом шудааст.
- Санҷиши ETH давра ва режими дигарро дар бар мегирад.
- Position sizing дар ҳар сигнал full-size аст.
- Kelly sizing ё volatility targeting истифода нашудааст.
- Муқоисаи васеътари differentiable-Sharpe, distributional-regression ва focal-loss вуҷуд надорад.
Самтҳои таҳқиқоти оянда
Манбаъ интихоби data-driven-и \(\tau\), дороиҳои иловагӣ ба монанди SOL/XRP, назоратҳои low-kurtosis, Kelly ё volatility-targeting deployment, live trading-и воқеӣ, Transformer/gated-fusion backbone-ҳо ва муқоисаҳои мустақим бо оилаҳои васеътари loss-ро ҳамчун самтҳои таҳқиқоти оянда пешниҳод мекунад.
Ёддошт оид ба Манбаъ ва Усул
Унвони пурраи аслӣ: Beyond Accuracy: A Systematic Comparison of Profit-Aware Loss Functions for Multi-Timeframe Cryptocurrency Price Prediction.
Муаллиф: Haruki Tanabe.
Corresponding author: Haruki Tanabe.
ORCID: 0009-0000-9423-5609.
Аффилиатсияи PDF: School of Computer Science, Tokyo University of Technology, 1404-1 Katakuracho, Hachioji, Tokyo, Japan.
Платформа: SSRN.
SSRN Abstract ID: 6928679.
DOI: 10.2139/ssrn.6928679.
Санаи posting: 12 Июн 2026.
Шумораи саҳифа: 61.
Навъи манбаъ: Preprint research paper.
Ҳолати peer review: Манбаъ равшан мегӯяд, ки кор аз peer review нагузаштааст.
Версияи peer-reviewed: Дар санҷиши ҷории библиографӣ version of record-и ҷудогона тасдиқ нашудааст.
Литсензия: SSRN — All rights reserved; истифодаи дубора бе иҷозат манъ аст.
Калидвожаҳо: Loss function design; Cryptocurrency prediction; Multi-timeframe analysis; Deep learning; Trading profitability.
Маълумоти асосӣ: BTC/USD Bybit perpetual, 1 Октябр 2019–31 Декабр 2024.
Мушоҳидаи асосӣ: 552.672 bar-и 5-дақиқаии OHLCV.
Фосилаҳои вақт: 5m, 15m, 1h, 4h, 1d.
Ҳадафи асосӣ: Пешгӯии самти 1-соата, \(y_t=\mathbf{1}[p_{t+4}>p_t]\).
Шумораи хусусиятҳо: Барои ҳар timeframe 19.
Модел: Панҷ LSTM encoder-и мустақили дуқабата + scaled dot-product attention fusion + binary classifier.
Hidden size: 128.
Dropout: 0,2.
Ҷамъи параметр: Тақрибан 1,1 миллион.
Optimizer: Adam.
Learning rate: 0,001.
Batch size: 64.
Early stopping: patience 10, максимум 100 epoch.
Seed-ҳо: Дар таҷрибаҳои асосӣ 42–51.
Loss-ҳои асосӣ: CE, MADL, Profit-Guided, Sharpe Loss, RWCE, Asymmetric Directional.
Стандарти MADL: \(\tau=5\).
Стандарти RWCE: \(\tau=3\).
Стандарти Profit-Guided: \(\alpha=0.5\), warmup 5.
Стандарти Sharpe Loss: \(\epsilon=10^{-6}\), warmup 5, CE floor 0,5.
Стандарти Asymmetric: \(\lambda_{up}=1.5\), \(\lambda_{down}=1.5\), \(\tau_{mag}=3\).
Натиҷаи асосии иқтисодӣ: CE 14,83 bp/bar; return-weighted trio 15,55–15,57 bp/bar.
Афзоиши асосии нисбӣ: Тақрибан +%4,9–%5,0.
Натиҷаи асосии multiple-comparison: Дар муқоисаҳои пешакӣ муайяншудаи MADL/RWCE/Asymmetric vs CE Sharpe аҳамият пас аз Bonferroni нигоҳ дошта мешавад.
IID Sharpe-и солона: CE 27,07; MADL 28,53; RWCE 28,52; Asymmetric 28,56.
Маҳдудияти тафсир: Ин арзишҳои мутлақи Sharpe ба annualization-и соатбайъи i.i.d. бо \(\sqrt{8760}\) вобастаанд.
Фарқҳои Sharpe-и рӯзона: Дар return-weighted trio нисбат ба CE тақрибан +%0,4 то +%3,1; Asymmetric дар ҳисобкунии рӯзона ба -%1,7 табдил меёбад.
Newey–West HAC: Ranking нигоҳ дошта мешавад; барои MADL vs CE raw p=0,054, пас аз Bonferroni тақрибан 0,108.
Натиҷаи cross-seed variance: Variance-и софи bp/bar-и MADL нисбат ба CE тақрибан %58 пасттар аст.
Trading cost baseline: %0,1 / муомила + %0,05 slippage.
Cost sensitivity: Дар сатҳи %0,5 / муомила ҳамаи стратегияҳои асосии санҷидашуда манфӣ мебошанд.
Cross-exchange validation: Binance BTC/USDT spot, 2023-07–2024-12.
Cross-asset validation: ETH/USDT Bybit perpetual, тақрибан 2021-03-15–2024-12-31.
Walk-forward: Се expanding-window fold: Bear, Recovery ва Bull.
Санҷиши leakage: Shuffled labels test accuracy %50,79; normal labels тақрибан %72.
Таҷҳизоти reproducibility: NVIDIA RTX 5070 Ti, 16 GB VRAM; CUDA 12.8; PyTorch 2.7.
Буҷети ҳисоббарории таҷрибаи асосӣ: 6 loss × 10 seed = 60 run, тақрибан 2,5 соат.
Дастрасии маълумот: BTC/ETH OHLCV аз Bybit v5 ва Binance Spot API дастрас аст. Trained artefacts, numerical CSV ва код аз муаллиф бо дархости асоснок дастрас мешаванд.
Маблағгузорӣ: Аз ташкилотҳои давлатӣ, тиҷоратӣ ё ғайритиҷоратӣ grant-и махсус гирифта нашудааст.
Бархӯрди манфиатҳо: Муаллиф competing financial interest-и маълум ё муносибати шахсиеро, ки ба кор таъсир расонад, гузориш намекунад.
CRediT: Haruki Tanabe — Conceptualization, Methodology, Software, Validation, Formal analysis, Investigation, Data Curation, Writing – Original Draft, Writing – Review & Editing, Visualization.
Изҳороти Generative AI: Anthropic Claude Opus 4; барои manuscript editing, reviewer-response anticipation, statistical sanity-checking ва LaTeX formatting истифода шудааст. Масъулияти ниҳоии муҳтаво ба муаллиф тааллуқ дорад.
Маҳдудияти асосии external validity: Натиҷаҳои манбаъ асосан барои бозорҳои криптои BTC/ETH ва LSTM-attention backbone-и истифодашуда санҷида шудаанд; умумисозӣ ба дороиҳои kurtosis-и пасттар ё оилаҳои дигари модел бояд алоҳида санҷида шавад.
Маҳдудияти backtest: Таҳқиқот live trading нест; full-size hard position, модели содакардашудаи cost/slippage ва non-compound diagnostic equity истифода мешавад.
Маҳдудияти ҳуқуқи муаллиф: Азбаски версияи SSRN-и манбаъ All rights reserved аст, тарҳи аслии figure ё screenshot-ҳо набояд дубора истифода шаванд; танҳо рақамҳои воқеӣ ва муносибатҳои методӣ бояд бо графикаҳои нави Verianla бозифода шаванд.
Шарҳ гузоред
Нишонии почтаи электронии шумо нашр намешавад. Майдонҳои ҳатмӣ бо * нишон дода шудаанд