


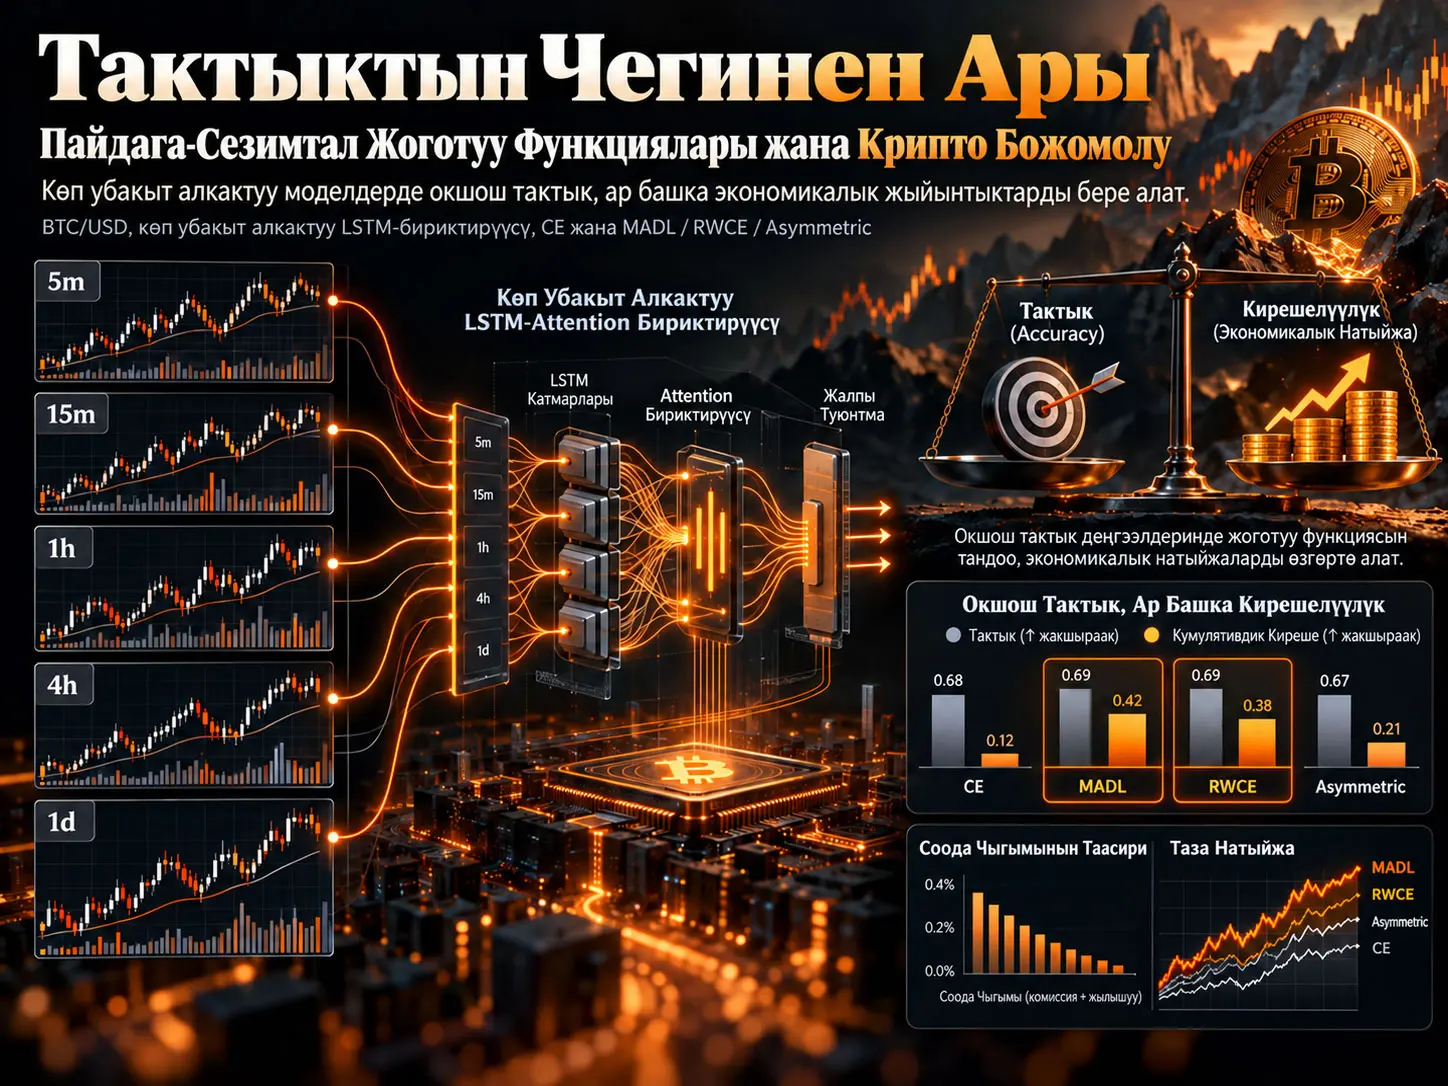
Пайдага сезимтал жоготуу функциясы, классификация каталарын туура/туура эмес болгонуна гана эмес, ката байланышкан финансылык баа кыймылынын чоңдугуна же тобокелдикке туураланган киреше таасирине жараша да салмактаган моделди окутуу максаты. Haruki Tanabe 2019–2024 аралыгындагы болжол менен 5,3 жылдык BTC/USD Bybit perpetual маалыматында беш убакыт аралыгын бириктирген LSTM-attention моделин колдонуп, стандарттуу Cross-Entropy (CE) менен беш пайдага сезимтал loss-ту салыштырат: MADL, Return-Weighted CE (RWCE), Profit-Guided Loss, Sharpe Loss жана Asymmetric Directional Loss. Негизги натыйжа — CE менен дээрлик бирдей %72 багыттык тактыкты сактаган return-magnitude-weighted ыкмалар таза ар бир bar үчүн кирешени 14,83 bp дан 15,55–15,57 bp га, башкача айтканда болжол менен %4,9–%5,0 көбөйтөт. Бирок изилдөө тарыхый маалыматтагы backtest болуп саналат; жандуу соода натыйжасынын же чыныгы портфелдик кирешелүүлүктүн далили эмес.
Изилдөөнүн маанилүү түзүмдүк табылгасы — MADL жана RWCE колдонулган implementaцияда эки өзүнчө loss үй-бүлөсү эмес. Экөө тең бирдей return-weighted cross-entropy өзөгүн колдонуп, чоң кирешелүү үлгүлөргө колдонулуучу жогорку clipping чеги \(\tau\) боюнча гана айырмаланат. MADL үчүн стандарттуу \(\tau=5\), RWCE үчүн \(\tau=3\). Негизги экспериментте \(\tau=3\)–5 аймагы күчтүү көрүнгөнү менен үч walk-forward режиминде \(\tau\in[2,15]\) маанилери fold ичинде статистикалык жактан айырмаланган эмес.
Сааттык кирешелерден \(\sqrt{8760}\) менен жылдыкка келтирилген Sharpe маанилери return-weighted trio үчүн болжол менен %5,4–%5,5 өсүш көрсөтөт; бирок абсолюттук Sharpe деңгээлдери 25–29 сыяктуу өтө чоң жана i.i.d. масштабдоо божомолуна көз каранды. Күндүк агрегаттоодо артыкчылык +%0,4–%3,1 ге чейин төмөндөйт; Newey–West HAC түзөтүүсүндө иреттөө сакталган менен MADL үчүн көп салыштыруудан кийинки маанилүүлүк чек арада калат. Ошондуктан изилдөөнүн эң бекем экономикалык жыйынтыгы жылдыкка келтирилген абсолюттук Sharpe эмес, транзакция чыгымдарынан кийинки ар бир bar үчүн таза базистик-пункт кирешеси.
Изилдөө маселеси: Accuracy эмне үчүн жалгыз жетишсиз?
Финансылык багытты болжолдоодо классикалык классификация маселеси келечекте баа өйдөбү же ылдыйбы кыймылдай турганын болжолдоо болуп саналат. Стандарттуу Cross-Entropy туура эмес классификацияланган ар бир үлгүгө ыктымалдык катасына жараша жаза берет; бирок туура эмес болжолдонгон баа кыймылынын экономикалык чоңдугун түздөн-түз эсепке албайт.
Бул жагдай финансылык колдонмодо маанилүү дал келбестик жаратышы мүмкүн. %5 баа кыймылынын багытын туура эмес болжолдоо менен %0,01 кыймылды туура эмес болжолдоо classification loss жагынан окшош болушу мүмкүн; бирок trading PnL га тийгизген таасири бирдей эмес.
Изилдөө бул айырманы accuracy–profitability gap катары карайт. Негизги суроо — багыттык тактыкты негизинен сактап туруп окутуу loss-ун баа кыймылынын финансылык маанилүүлүгүнө жакшыраак шайкеш келтирүү backtest көрсөткүчүн жакшыртабы.
Пайдага Сезимтал Жоготуу Функциясы Деген Эмне жана Ал Accuracy-ден Эмнеси Менен Айырмаланат?
Пайдага сезимтал жоготуу функциясы окутууда үлгүлөрдүн финансылык маанилүүлүгүн loss-ка киргизет; бул изилдөөдө айрыкча чоң баа кыймылдарына көбүрөөк салмак берген loss-тар CE менен дээрлик бирдей багыттык тактыкты сактап, ар бир bar үчүн жогорураак таза киреше жараткан. Бул жыйынтык accuracy керексиз дегенди билдирбейт; экономикалык чоңдугу ар башка туура жана туура эмес божомолдор бир эле classification метрикасынын ичинде көрүнбөй калышы мүмкүн экенин көрсөтөт.
Салыштырылган алты loss
| Loss | Категория | Негизги механизм | Негизги стандарт |
|---|---|---|---|
| Cross-Entropy (CE) | Стандарттуу классификация | Бардык каталарды финансылык чоңдуктан көз каранды эмес жазалайт. | Жок |
| MADL | Return-weighted | Cross-entropy-ни \(|r|\) чоңдугуна жараша салмактайт. | \(\tau=5\) |
| Return-Weighted CE (RWCE) | Return-weighted | MADL менен бирдей өзөк; clipping чеги башка. | \(\tau=3\) |
| Profit-Guided | Profit-direct | CE ге differentiable PnL мүчөсүн кошот. | \(\alpha=0.5\), warmup=5 |
| Sharpe Loss | Risk-adjusted | CE менен differentiable Sharpe сыяктуу максатты бириктирет. | \(\beta\) floor=0.5, warmup=5 |
| Asymmetric Directional | Асимметриялуу | Өйдө/ылдый каталардын чыгымдарын өзүнчө коэффициенттер менен өзгөртө алат. | \(\lambda_{up}=\lambda_{down}=1.5\), \(\tau=3\) |
Жалпы өзгөрмөлөр
Бардык loss-тар \(L(z,y,r)\) интерфейсин колдонот. \(z\) — эки класстуу моделдин logits-тери; \(y\in\{0,1\}\) — багыт энбелгиси; \(r\) — тиешелүү келечектеги киреше. Өйдө багыттын ыктымалдыгы:
\[ p_i=\operatorname{softmax}(z_i)_1 \]
деп аныкталат. Soft trading position:
\[ pos_i=2p_i-1 \]
түрүндө. \(pos_i\) окутууда differentiable financial objectives үчүн колдонулат; чыныгы backtest чечиминде болсо \(p_i>0.5\) болгондо long, болбосо short hard decision колдонулат.
Cross-Entropy
\[ L_{CE} = -\frac{1}{N} \sum_{i=1}^{N} \left[ y_i\log p_i+(1-y_i)\log(1-p_i) \right] \]
Cross-Entropy багыт классификациясынын ыктымалдык катасын өлчөйт. Кирешенин пайыздык же базистик-пункт чоңдугу бул теңдемеге түз кирбейт.
Return-weighted loss үй-бүлөсү
Изилдөөнүн бириктирилген формуласы:
\[ L_{RW}(\tau) = \frac{1}{N} \sum_{i=1}^{N} \tilde{w}_i(\tau)\,CE(z_i,y_i) \]
жана:
\[ w_i(\tau) = \operatorname{clip} \left( \frac{|r_i|}{|r|_B}, 0.1, \tau \right), \qquad \tilde{w}_i=\frac{w_i}{\bar{w}} \]
түрүндө.
\(|r_i|\) — \(i\) үлгүсүнүн абсолюттук кирешеси. \(|r|_B\) — batch ичиндеги орточо абсолюттук киреше. \(\tau\) — өтө чоң return салмактары gradient-ти басып кетпеши үчүн жогорку clipping чеги. Акыркы салмактар batch орточосу кайра 1 боло тургандай нормалдаштырылат.
Ошентип чоң кыймылдар CE ичинде маанилүүрөөк болуп, бир эле экстремалдуу баа кыймылынын бүт batch loss-ту көзөмөлдөшү чектелет.
MADL жана RWCE Бул Изилдөөдө Чын Эле Ар Башка Жоготуу Функцияларбы?
Бул implementaцияда жок: MADL жана RWCE бир эле \(L_{RW}(\tau)\) өзөгүн колдонуп, иш жүзүндө жогорку clipping чеги \(\tau\) боюнча гана айырмаланат; MADL стандарттуу \(\tau=5\), RWCE болсо \(\tau=3\) колдонот. Демек, изилдөөнүн өз жыйынтыктарына ылайык практикалык маселе эки башка loss үй-бүлөсүн тандоодон көрө бир return-weighting үй-бүлөсүндө \(\tau\) маанисин тандоо.
Булак ошондой эле оригиналдуу MADL жарыясы clipping жана renormalization колдонбогонун ачык айтат. Ошондуктан бул жерде “MADL” деп берилген \(\tau=5\) версиясы MADL принциптеринин бул изилдөөдө stability үчүн өзгөртүлгөн ишке ашырылышы.
Profit-Guided Loss
\[ L_{PGL} = L_{CE} - \alpha \frac{1}{N} \sum_{i=1}^{N}pos_i r_i \]
\(\alpha\) — PnL мүчөсүнүн салмагы. Изилдөө warmup колдонуп \(\alpha\)-ны алгачкы epoch-тарда нөлдөн максаттуу мааниге көтөрөт.
Бирок early stopping менен warmup ортосунда күтүлбөгөн өз ара таасир байкалат. Стандарттуу warmup=5 конфигурациясында эң жакшы epoch 6 тандалгандыктан эффективдүү \(\alpha\) өтө төмөн/CE-dominant бойдон калат. Warmup алынганда да жакшыртуу MADL/RWCE деңгээлине жеткен эмес.
Sharpe Loss
\[ L_{Sharpe} = \beta L_{CE} + (1-\beta) \left( -\frac{E[pos\cdot\tilde r]} {\operatorname{std}(pos\cdot\tilde r)+\epsilon} \right) \]
мында:
\[ \tilde r = \frac{r}{|r|_B+\epsilon}, \qquad \epsilon=10^{-6} \]
колдонулат.
Стандарттуу конфигурацияда Sharpe optimization classification gradient-и менен карама-каршылыкка кирип accuracy-ни болжол менен 1,4 пайыздык пунктка төмөндөттү. Бирок Appendix C де эки өлчөмдүү \((\beta,warmup)\) издөөнүн жардамы менен Sharpe Loss болжол менен 28,00 деңгээлине кайтарылары көрсөтүлөт. Ошондуктан булак Sharpe Loss-ту түпкүлүгүндө иштебейт деп эмес, жогорку tuning чыгымы бар жана стандарттуу гиперпараметрлерге сезимтал деп түшүндүрөт.
Asymmetric Directional Loss
Асимметриялуу loss:
\[ L_{Asym} = \frac{1}{N} \sum_i a_i w_i CE(z_i,y_i) \]
жана багыт коэффициенти:
\[ a_i = 1 + y_i(\lambda_{up}-1)(1-p_i) + (1-y_i)(\lambda_{down}-1)p_i \]
түрүндө.
\(\lambda_{up}\) жана \(\lambda_{down}\) өйдө жана ылдый каталардын чыгымдарын айырмалоого мүмкүндүк берет. Бирок негизги экспериментте эки коэффициент тең 1,5 болгондуктан толук мааниде багыт-асимметриялуу артыкчылык колдонулган эмес. Булак чыныгы non-LRW жүрүм \(\lambda_{up}\neq\lambda_{down}\) болгондо пайда болорун айтат.
Крипто кирешелеринин бөлүштүрүлүшү эмне үчүн маанилүү?
Булак BTC нин 15 мүнөттүк жөнөкөй кирешелеринде абдан жогорку leptokurtosis билдирип, equity intraday кирешелерине караганда оор куйруктуу бөлүштүрүү чөйрөсү бар экенин белгилейт. Return weighting логикасы чоң кыймылдар сейрек, бирок экономикалык жактан маанилүү болгон мындай бөлүштүрүүлөрдө өзгөчө маанилүү.
Ошентсе да “крипто оор куйруктуу, демек \(\tau=5\) универсалдуу оптимум” деген жыйынтык чыгарууга болбойт. Walk-forward анализинде ар башка excess-kurtosis режимдери үчүн \(\tau\) argmax-тары өзгөргөн, бирок кең \([2,15]\) аралыгы fold ичинде статистикалык жактан айырмаланган эмес.
\(\kappa-\lambda\) coupling түшүндүрмөсү
Булак \(\kappa\)-ны tail heaviness/excess kurtosis, \(\lambda\)-ны болсо loss келип чыккан gradient/noise вариациясынын теориялык компоненти катары карайт. Чыныгы рынок экспериментинде \(\lambda\) түздөн-түз байкалбагандыктан cross-seed Sharpe standard deviation proxy катары колдонулат.
Үч walk-forward fold жана алты loss-тан турган 18 уячада:
\[ r_{\text{Pearson}} = +0.633, \qquad p=0.005 \]
табылган. Accuracy негизиндеги ката деңгээли менен kurtosis ортосунда болсо айкын байланыш жок. Автор бул жыйынтыкты оор куйрук жана training noise бирге өскөндө оптималдуу clipping муктаждыгы жарым-жартылай тең салмакталат деген гипотезаны колдоочу далил катары түшүндүрөт.
Бул механизм экспериментте такталган физикалык мыйзам эмес. Колдонулган \(\lambda\) түз noise өлчөмү эмес, proxy; fold-mean кайра агрегаттоодо көз карандысыз үлгүлөрдүн саны болгону үч.
Көп убакыт аралыгындагы LSTM-fusion архитектурасы
Модель беш убакыт аралыгын параллелдүү иштетет:
| Убакыт аралыгы | Моделдеги ролу |
|---|---|
| 5 мүнөт | Эң кыска мөөнөттүү рынок кыймылдары |
| 15 мүнөт | Негизги максаттуу убакыт огу |
| 1 саат | Орто-кыска мөөнөттүү контекст |
| 4 саат | Кеңири тренд контексти |
| 1 күн | Узак мөөнөттүү рынок контексти |
Ар бир timeframe үчүн көз карандысыз эки катмарлуу LSTM колдонулат:
\[ h^{(k)}=LSTM_k(X^{(k)}) \]
Ар бир киргизүү ырааттуулугунун узундугу \(T=48\), ар бир убакыт аралыгындагы өзгөчөлүк өлчөмү \(d_k=19\).
Беш encoder чыгышы:
\[ H\in\mathbb{R}^{5\times128} \]
түрүндө stack кылынып, scaled dot-product attention колдонулат:
\[ Attn(Q,K,V) = softmax \left( \frac{QK^\top}{\sqrt{H}} \right)V \]
Андан кийин timeframe attention салмактары менен fused representation түзүлүп, 128→64→2 classifier багыт ыктымалдыгын чыгарат.
19 өзгөчөлүк
| Өзгөчөлүк тобу | Булакта колдонулган мисалдар |
|---|---|
| Баа | Return, log-return |
| Кыймылдуу орточолор | SMA-7/25/50/99 катыштары, EMA-12/26 катыштары |
| Осцилляторлор | RSI(14), normalize RSI, MACD histogram, normalize MACD |
| Волатилдүүлүк | Bollinger Band position, ATR(14), ATR ratio, rolling volatility 10/20 |
| Көлөм | Volume SMA(10), volume ratio |
Болжолдоо максаты
Негизги binary target:
\[ y_t=\mathbf{1}[p_{t+4}>p_t] \]
түрүндө жана 15 мүнөттүк убакыт аралыгында төрт bar кийинки, башкача айтканда болжол менен 1 сааттан кийинки баа багытын болжолдойт.
Энбелги бөлүштүрүлүшү %50,7 өйдө жана %49,3 ылдый; демек олуттуу class imbalance жок.
Look-ahead bias алдын алуу
Моделде бардык rolling техникалык көрсөткүчтөр causal operators менен эсептелет. Болжол индекси \(t\) үчүн \(t-1\) өзгөчөлүк сабы колдонулат. Жогорку timeframe маалыматтары болжол учуруна чейин толук жабылган bar-лардан гана алынат. StandardScaler training set ичинде гана fit кылынат. Train/validation/test split хронологиялык.
Daily timeframe үчүн акыркы жеткиликтүү bar айрым учурларда болжол менен 23 саат 59 мүнөт эски болушу мүмкүн; булак муну leakage-дан качуунун баасы болгон stale-context абалы катары кабыл алат.
Leakage диагностикалары
Shuffled-label окутууда test accuracy:
%50,79 ± болжол менен 0
деңгээлине түшүп, модель бир класска кулайт. Кадимки энбелгилерде accuracy болжол менен %72.
Target horizon эксперименти 1 саат, 4 саат, 16 саат, 25 саат, 64 саат жана 250 саат горизонтторунда сигналдын акырындап начарлашын көрсөтөт. 1 саатта болжол менен %72,3 болгон accuracy, 250 саат тегерегинде болжол менен %42,4 ке түшөт.
Бул жыйынтык horizon-invariant маалымат агып чыгышына шайкеш эмес. Бирок булак бул тестте бир гана seed колдонулгандыктан бардык мүмкүн болгон horizon-specific leakage жолдорун жокко чыгарбай турганын белгилейт.
Көп Убакыт Аралыгын Бириктирүү Натыйжалар үчүн Канча Маанилүү?
Көп убакыт аралыгын бириктирүү изилдөөнүн натыйжалары үчүн өтө маанилүү көрүнөт: 15 мүнөттүк timeframe гана колдонулганда accuracy болжол менен %50–%53 class-prior деңгээлине түшүп, алты loss-тын баары терс trading жыйынтыгын берген. Демек, пайдага сезимтал loss артыкчылыгы күчтүү multi-timeframe representation-ды алмаштырган механизм эмес; бул representation үстүнө кошулган loss-design жакшыртуусу.
Изилдөөнүн Ыкмасы жана Жыйынтыктары
Маалымат топтому
| Өзгөчөлүк | Булак мааниси |
|---|---|
| Негизги актив | BTC/USD, Bybit perpetual futures |
| Мезгил | 2019-10-01 – 2024-12-31 |
| 5 мүнөттүк bar | 552.672 |
| Календардык камтуу | Болжол менен %99,2 |
| Убакыт аралыктары | 5m, 15m, 1h, 4h, 1d |
| 15m bar | 184.224 |
| 1h bar | 46.056 |
| Train/validation/test | %70 / %15 / %15 хронологиялык |
| Негизги test bar саны | 23.040 |
Моделди окутуу конфигурациясы
| Параметр | Маани |
|---|---|
| LSTM катмар саны | 2 / timeframe |
| Hidden size | 128 |
| Dropout | 0,2 |
| Жалпы параметр | Болжол менен 1,1 миллион |
| Optimizer | Adam |
| Learning rate | 0,001 |
| Batch size | 64 |
| Early stopping patience | 10 |
| Максималдуу epoch | 100 |
| Негизги seed-дер | 42–51 |
| Негизги кайталоо саны | 10 seed/loss |
Trading simulation шарттары
| Шарт | Маани |
|---|---|
| Баштапкы notional | 10.000 USD |
| Transaction cost | %0,1 / trade |
| Round-trip чыгым | %0,2 |
| Slippage | %0,05 |
| Позиция чечими | \(p>0.5\Rightarrow+1\), болбосо \(-1\) |
| Позиция өлчөмү | Ар бир сигналда full-size |
| Кирешени топтоо | Жөнөкөй, non-compound |
| Funding | Негизги backtest чыгымына кирген эмес |
Негизги классификация көрсөткүчү
| Loss | Accuracy | F1 | MCC |
|---|---|---|---|
| CE | 0,7228 ± 0,0032 | 0,7226 ± 0,0032 | 0,4471 ± 0,0064 |
| MADL | 0,7218 ± 0,0033 | 0,7215 ± 0,0036 | 0,4451 ± 0,0061 |
| Profit-Guided | 0,7198 ± 0,0033 | 0,7193 ± 0,0037 | 0,4425 ± 0,0048 |
| Sharpe Loss | 0,7084 ± 0,0036 | 0,7078 ± 0,0040 | 0,4197 ± 0,0066 |
| RWCE | 0,7231 ± 0,0027 | 0,7226 ± 0,0031 | 0,4489 ± 0,0044 |
| Asymmetric | 0,7224 ± 0,0024 | 0,7220 ± 0,0025 | 0,4472 ± 0,0054 |
CE, MADL, RWCE жана Asymmetric accuracy боюнча статистикалык жактан бири-биринен айырмаланбайт. Profit-Guided modest accuracy жоготуусун, стандарттуу Sharpe Loss болсо кыйла байкаларлык accuracy жоготуусун көрсөтөт.
Негизги экономикалык көрсөткүч
| Loss | Жылдык Sharpe | Таза avg/bar | Max drawdown | Sharpe айырмасы vs CE |
|---|---|---|---|---|
| CE | 27,07 ± 0,72 | 14,83 bp | -2,61 ± 0,47% | — |
| MADL | 28,53 ± 0,30 | 15,55 bp | -2,34 ± 0,22% | +%5,4 |
| Profit-Guided | 26,73 ± 0,63 | 14,66 bp | -2,65 ± 0,44% | -%1,3 |
| Sharpe Loss, default | 25,73 ± 1,17 | 14,14 bp | -2,65 ± 0,58% | -%5,0 |
| Sharpe Loss, best tuned | 28,00, n=3 | 15,36 bp | Кабарланган эмес | +%3,4 vs 10-seed CE baseline |
| RWCE | 28,52 ± 0,38 | 15,55 bp | -2,51 ± 0,26% | +%5,4 |
| Asymmetric | 28,56 ± 0,69 | 15,57 bp | -2,51 ± 0,35% | +%5,5 |
Негизги экономикалык доомат жылдыкка келтирилген Sharpe дан көрө таза bar башына киреше. Return-weighted trio CE ге салыштырмалуу болжол менен 0,72–0,74 bp/bar кошумча киреше берет.
Bar башына киреше кантип эсептелет?
Булак Table 7 де:
\[ Avg/bar\;(bp) = \frac{ROI(\%)\times10000} {100\times n_{bar}} \]
жана \(n_{bar}=23{,}040\) колдонот.
Бул өзгөртүү cumulative simple ROI ни test bar санына бөлүп, салыштырууга ылайыктуу орточо bar башына киреше берет.
Изилдөөдөгү Sharpe 25–29 Маанилерин Чыныгы Портфелдик Натыйжа катары Окууга Болобу?
Жок. Булактагы 25–29 диапазонундагы жылдык Sharpe маанилери сааттык Sharpe ды \(\sqrt{8760}\) менен масштабдоого жана i.i.d. киреше божомолуна көз каранды; автор күндүк агрегаттоо жана Newey–West HAC текшерүүлөрүндө абсолюттук маанилер олуттуу төмөндөөрүн көрсөтүп, негизги экономикалык далил катары таза bp/bar метрикасын алдыга чыгарат. Ошондой эле миңдеген пайызга жеткен cumulative non-compound ROI ийри сызыктары реалдуу татаал портфелдик киреше эмес.
Күндүк Sharpe туруктуулук текшерүүсү
| Loss | Күндүк жылдык Sharpe | CE ге салыштырмалуу айырма |
|---|---|---|
| CE | 23,89 ± 1,10 | — |
| MADL | 23,99 ± 0,14 | +%0,4 |
| Profit-Guided | 24,15 ± 1,04 | +%1,1 |
| Sharpe | 24,31 ± 0,87 | +%1,8 |
| RWCE | 24,63 ± 0,30 | +%3,1 |
| Asymmetric | 23,49 ± 1,29 | -%1,7 |
Өзгөчө Asymmetric тин сааттык +%5,5 натыйжасы күндүк өлчөмдө -%1,7 ге айланышы колдонулган annualization жыштыгы интерпретация үчүн канчалык маанилүү экенин көрсөтөт.
Newey–West HAC натыйжасы
| Loss | IID Sharpe | Newey–West Sharpe | NW/IID SE inflator | p vs CE, NW |
|---|---|---|---|---|
| CE | 27,07 ± 0,72 | 16,37 ± 0,38 | 1,65 | — |
| MADL | 28,39 ± 0,43 | 16,73 ± 0,28 | 1,70 | 0,054 |
| RWCE | 28,02 ± 0,54 | 16,64 ± 0,35 | 1,68 | 0,222 |
Bonferroni m=2 колдонулганда MADL натыйжасы p=0,108 ге көтөрүлөт. Иреттөө сакталат, бирок Sharpe айырмасынын статистикалык аныктыгы per-bar return натыйжасындай күчтүү эмес.
Көп салыштыруу түзөтүүлөрү
Алдын ала белгиленген MADL, RWCE жана Asymmetric vs CE Sharpe салыштырууларында paired t-test, Bonferroni, Holm жана Wilcoxon натыйжалары return-weighted trio CE ден жогору экенин колдойт.
| Loss | ∆Sharpe | p raw | p Bonferroni | p Holm |
|---|---|---|---|---|
| MADL | +1,46 | <0,001 | <0,001 | <0,001 |
| RWCE | +1,45 | <0,001 | <0,001 | <0,001 |
| Asymmetric | +1,48 | <0,001 | 0,0025 | 0,0015 |
| Profit-Guided | -0,34 | 0,1699 | 0,8495 | 0,1699 |
| Sharpe default | -1,34 | 0,0061 | 0,0306 | 0,0123 |
Cohen’s d кандай чечмелениши керек?
MADL үчүн paired Cohen’s d=2,63, RWCE үчүн 2,51, Asymmetric үчүн 2,09. Булак бул чоң effect-size маанилери рынок деңгээлинде универсалдуу туруктуулук дегенди билдирбесин өзгөчө белгилейт. Бөлгүчтөгү вариация ар башка random seed окутууларынан чыккан training stochasticity гана.
Ошондуктан d>2 “дүйнөлүк рыноктордо өтө чоң таасир” деген эмес, ошол эле маалымат жана модель шарттарында loss айырмасы seed-noise га салыштырмалуу чоң экенин көрсөтөт.
Market regime натыйжалары
| Loss | Up Sharpe | Down Sharpe | Flat Sharpe |
|---|---|---|---|
| CE | 29,6 | 29,6 | 25,4 |
| MADL | 30,8 | 31,3 | 26,9 |
| RWCE | 31,0 | 31,3 | 26,8 |
| Asymmetric | 30,7 | 31,2 | 27,0 |
| Profit-Guided | 29,0 | 29,1 | 25,1 |
| Sharpe Loss | 27,9 | 26,8 | 24,6 |
Return-weighted loss-тардын CE ге карата эң чоң салыштырма артыкчылыгы down-period да көрүнөт. MADL 31,3, CE 29,6 Sharpe берет; айырма болжол менен %5,7.
Transaction-cost sensitivity
| Бир багыттуу чыгым | CE Sharpe | MADL Sharpe | RWCE Sharpe |
|---|---|---|---|
| %0,05 | 35,1 | 36,5 | 36,4 |
| Bybit taker ≈ %0,055 | 33,9 | 35,4 | 35,3 |
| %0,1 baseline | 26,4 | 28,4 | 28,2 |
| %0,2 | 10,6 | 13,4 | 13,0 |
| %0,5 | -19,0 | -15,4 | -16,0 |
Транзакция Чыгымдары Өскөндө Return-Weighted Loss Артыкчылыгы Сакталабы?
Булакта сыналган %0,05–%0,5 бир багыттуу транзакция чыгымы диапазонунда MADL≈RWCE>CE ирети сакталат; бирок %0,5 чыгымда үч стратегиянын тең көрсөткүчү терске айланат. Демек, изилдөө return-weighted loss чыгымдарды жок кылат дебейт, сыналган чыгым деңгээлдеринде CE ге салыштырмалуу туруктуураак экенин көрсөтөт.
Baseline %0,1 чыгымда булак MADL CE ге караганда болжол менен %8,4; RWCE %6,9 азыраак жалпы транзакция чыгымын түзөрүн эсептейт. Автор муну сигнал төмөн bar-ларда керексиз позиция өзгөртүүлөрүнүн азайышы менен байланыштырат.
Бир убакыт аралыгынын ablation-у
| Loss | 15m-only accuracy | Sharpe | ROI diagnostic |
|---|---|---|---|
| CE | 52,33% | -5,77 | -767,1% |
| MADL | 50,26% | -3,35 | -445,4% |
| RWCE | 50,64% | -3,13 | -416,9% |
| Asymmetric | 50,83% | -5,69 | -755,8% |
| Profit-Guided | 52,75% | -5,68 | -756,4% |
| Sharpe Loss | 51,53% | -3,83 | -506,3% |
Бул ablation multi-timeframe representation модель сигналынын негизги булагы экенин көрсөтөт.
\(\tau\) clipping сезимталдыгы
| \(\tau\) | Accuracy | Sharpe | Max DD |
|---|---|---|---|
| 1 | 72,05% | 27,6 | -2,68% |
| 2 | 72,51% | 28,0 | -2,54% |
| 3, RWCE | 72,33% | 28,2 | -2,43% |
| 5, MADL | 72,12% | 28,4 | -2,38% |
| 10 | 71,65% | 27,3 | -2,57% |
Негизги split-те тескери-U формасындагы pattern көрүнөт. Бирок walk-forward fold-тарда кеңейтилген \(\tau=\{1,2,3,5,7,10,15\}\) издөөсү \(\tau\ge2\) варианттарын fold ичинде ишенимдүү айырмалай албаганын көрсөткөн. Ошондуктан \(\tau=5\)-ти универсалдуу оптимум деп чечмелөө туура эмес.
Binance spot репликациясы
| Loss | Accuracy | Sharpe |
|---|---|---|
| CE | 70,56 ± 0,53% | 27,86 ± 0,38 |
| MADL | 69,13 ± 0,80% | 28,47 ± 1,16 |
| RWCE | 70,18 ± 0,15% | 29,56 ± 0,91 |
| Asymmetric | 69,74 ± 0,43% | 28,57 ± 1,10 |
| Profit-Guided | 70,43 ± 0,60% | 27,77 ± 0,58 |
| Sharpe Loss | 68,96 ± 1,13% | 27,82 ± 0,53 |
Binance spot мезгилинде return-weighted үй-бүлөнүн артыкчылык багыты сакталат; бирок MADL–CE Sharpe айырмасы Bybit BTC perpetual-дагы болжол менен +%5,4 төн болжол менен +%2,2 ге төмөндөйт. Эффекттин чоңдугу рынок режимине көз каранды.
ETH/USDT cross-asset текшерүүсү
| Loss | Accuracy | Sharpe | Max DD |
|---|---|---|---|
| MADL | 0,7204 ± 0,0019 | 31,22 ± 0,78 | -5,05 ± 0,79% |
| Asymmetric | 0,7219 ± 0,0025 | 31,13 ± 0,70 | -4,86 ± 0,58% |
| RWCE | 0,7223 ± 0,0017 | 31,08 ± 0,60 | -5,05 ± 0,80% |
| CE | 0,7232 ± 0,0013 | 30,45 ± 0,63 | -5,05 ± 0,46% |
| Profit-Guided | 0,7222 ± 0,0021 | 30,36 ± 0,71 | -5,12 ± 0,46% |
| Sharpe Loss | 0,7152 ± 0,0018 | 29,27 ± 0,57 | -6,30 ± 1,71% |
MADL, Asymmetric жана RWCE нин CE ге Sharpe артыкчылыгы ETH де да маанилүү; бирок effect size болжол менен \(d\approx1\) деңгээлине төмөндөйт. Булакка ылайык BTC деги \(d>2\) маанисине салыштырмалуу бул кысылуу орточо gap азыраак жана cross-seed вариация жогору болгонунан чыгат.
Walk-forward текшерүүсү
| Loss | Bear Sharpe | Recovery Sharpe | Bull Sharpe | Орточо |
|---|---|---|---|---|
| CE | 22,9 | 17,0 | 27,7 | 22,5 |
| MADL | 24,0 | 20,9 | 28,2 | 24,3 |
| RWCE | 24,0 | 20,4 | 28,2 | 24,2 |
| Asymmetric | 23,7 | 20,6 | 28,4 | 24,2 |
| Profit-Guided | 23,1 | 19,1 | 27,4 | 23,2 |
| Sharpe Loss | 23,8 | 18,2 | 27,1 | 23,0 |
Return-weighted trio ар бир fold-до CE ден жогору көрүнөт. Бирок болгону үч fold болгондуктан paired t-test fold means маанилүү эмес. Page trend testинин p=5,6×10⁻⁴ натыйжасы ирет кокустук эмес экенине кошумча далил берет.
PGL гиперпараметр издөөсү
\(\alpha\in\{0.1,0.3,0.5,1.0,2.0\}\) жана warmup \(\in\{0,3,5,10\}\) болуп 20 конфигурация × 3 seed текшерилген. Эң жакшы PGL:
\(\alpha=1.0\), warmup=0, Sharpe≈27,0
болгон. Ушул эле үч seed-де CE baseline 26,42. Бул жакшыртуу MADL/RWCE 28,5 деңгээлине жетпейт.
Sharpe Loss гиперпараметр издөөсү
\(\beta\in\{0.1,0.3,0.5,0.7,0.9\}\) жана warmup \(\in\{0,3,5,10\}\) текшерилген. Эң жакшы конфигурация:
\(\beta=0.3\), warmup=0, Sharpe=28,00±0,60
болгон. Бул жыйынтык Sharpe Loss туура tuning менен калыбына келерин, бирок return-weighted loss-тардын бир \(\tau\) параметрине салыштырмалуу кымбатыраак эки өлчөмдүү издөө талап кыларын көрсөтөт.
Альтернативдүү weighting пилоттору
Appendix G де Confidence-Weighted LRW жана GMADL пилот катары сыналган. Confidence-Weighted LRW MADL-дан -0,66 Sharpe төмөн көрүнөт; GMADL стандарттуу \(a=10,b=2\) менен accuracy болжол менен %61,7 ге, Sharpe 22,14 ке түшөт.
Булак GMADL натыйжасын адилеттүү head-to-head артыкчылык далили деп эсептебейт. Параметрлер төмөн жыштыктагы equity маалыматтарына калибрленгенин, өзүнчө \((a,b)\) grid search жүргүзүлбөгөнүн жана натыйжа “default-hyperparameter transfer failure” экенин айтат.
Algorithm 1: loss тандоо
| Trading максаты | Сунушталган loss | Булактын логикасы |
|---|---|---|
| General-purpose | RWCE, \(\tau=3\) | Жогорку accuracy + top-tier Sharpe + төмөн seed вариациясы |
| Max Sharpe, aggressive | MADL, \(\tau=5\) | Top-tier Sharpe, эң төмөн top-tier std, эң тайыз drawdown |
| Max Sharpe, conservative | RWCE, \(\tau=3\) | Top-tier Sharpe жана жогорураак accuracy |
| Asymmetric preference | Asymmetric Directional | \(\lambda_{up}\) жана \(\lambda_{down}\) менен багыттык тобокелдик артыкчылыгы |
| Maximum accuracy only | Cross-Entropy | Финансылык HP талап кылбайт |
Algorithm 1 ошондой эле транзакция чыгымы \(c>0.005\) болгондо Table 12 ге таянып сыналган pipeline ушул чыгым деңгээлинде кирешелүү эмес экенин эскерткен билдирүү чыгарат.
RWCE эмне үчүн стандарттуу сунуш?
Булак RWCE ни жалпы максаттагы стандарт катары тандайт, анткени негизги BTC экспериментинде эң жогорку accuracy (%72,31) берип, ошол эле учурда MADL жана Asymmetric менен статистикалык жактан бир top-tier Sharpe тобунда калат жана cross-seed Sharpe вариациясы Asymmetric тен төмөн. MADL агрессивдүү максималдуу-Sharpe тандоосу катары калат; айырмалардын өзү кичине жана режимге көз каранды.
Изилдөө колдогон жыйынтыктар
- Multi-timeframe LSTM-fusion үстүндө return-magnitude weighting CE ге окшош accuracy менен жогорураак таза bp/bar бере алат.
- MADL жана RWCE бул implementaцияда бир эле \(L_{RW}(\tau)\) үй-бүлөсүнүн ар башка \(\tau\) маанилери.
- Негизги BTC split-те MADL/RWCE/Asymmetric таза bar башына кирешеде CE ден болжол менен %4,9–%5,0 жогору.
- Return-weighted trio-нун негизги per-bar натыйжасы көп тесттик түзөтүүлөрдө сакталат.
- Cross-seed вариация MADL да CE ге салыштырмалуу олуттуу төмөндөйт.
- Return-weighted ыкмалар up, down жана flat market режимдеринде CE ден жогору Sharpe берген.
- Binance BTC spot жана ETH/USDT текшерүүлөрү багыттык иретти колдойт.
- Үч walk-forward fold-до return-weighted trio CE ден жогору калат.
- Бир-timeframe ablation күчтүү натыйжа multi-timeframe representation га олуттуу көз каранды экенин көрсөтөт.
- Sharpe Loss стандарттуу ийгиликсиздиги tuning ден кийин жарым-жартылай калыбына келет.
Изилдөө колдобогон жыйынтыктар
- Return-weighted loss-тар жандуу trading-де сөзсүз кирешелүү болору көрсөтүлгөн эмес.
- Миңдеген пайыз cumulative ROI реалдуу, compound жана колдонулуучу инвестиция кирешеси эмес.
- Sharpe 25–29 маанилери i.i.d. божомолунан көз карандысыз чыныгы портфелдик Sharpe эмес.
- MADL бардык крипто активдерде же бардык рыноктордо RWCE ден артык экени көрсөтүлгөн эмес.
- \(\tau=5\) универсалдуу оптимум экени көрсөтүлгөн эмес.
- Return-weighting SOL, XRP же төмөн-kurtosis салттуу активдерде ошол эле өлчөмдө артыкчылык берери текшерилген эмес.
- Full-size position sizing реалдуу тобокелдик бюджетин чагылдырбайт.
- Funding, market impact жана чыныгы order-book execution толугу менен негизги backtest моделине киргизилген эмес.
- Бир архитектурадагы loss ирети Transformer же башка backbone-дарда да ошондой калары көрсөтүлгөн эмес.
- Cross-seed Cohen’s d market-level external validity өлчөмү эмес.
Негизги чектөөлөр
- Cross-asset камтуусу BTC жана ETH менен чектелген.
- Төмөн-\(\kappa\) салттуу рынок контролу жок.
- Model backbone туруктуу LSTM-attention.
- Feature normalization global StandardScaler менен жүргүзүлөт; rolling normalization текшерилген эмес.
- Slippage негизги экспериментте туруктуу %0,05.
- Funding негизги backtest натыйжасына киргизилген эмес; булак өзүнчө текшерүүдө ranking сакталганын айтат.
- PGL үчүн early-stopping patience >10 текшерилген эмес.
- Walk-forward болгону 3 fold × 3 seed.
- Signal-decay leakage diagnostic бир seed менен жүргүзүлгөн.
- ETH текшерүүсү башка мезгил жана режимди камтыйт.
- Position sizing ар бир сигналда full-size.
- Kelly sizing же volatility targeting колдонулган эмес.
- Кеңири differentiable-Sharpe, distributional-regression жана focal-loss салыштыруусу жок.
Келечектеги изилдөө багыттары
Булак data-driven \(\tau\) тандоону, SOL/XRP сыяктуу кошумча активдерди, төмөн-kurtosis контролдорду, Kelly же volatility-targeting deployment-ту, чыныгы live trading-ди, Transformer/gated-fusion backbone-дарын жана кеңири loss үй-бүлөлөрү менен түз салыштырууларды келечектеги изилдөө багыттары катары сунуштайт.
Булак жана Ыкма Жөнүндө Эскертүү
Толук оригинал аталыш: Beyond Accuracy: A Systematic Comparison of Profit-Aware Loss Functions for Multi-Timeframe Cryptocurrency Price Prediction.
Автор: Haruki Tanabe.
Corresponding author: Haruki Tanabe.
ORCID: 0009-0000-9423-5609.
PDF аффилиациясы: School of Computer Science, Tokyo University of Technology, 1404-1 Katakuracho, Hachioji, Tokyo, Japan.
Платформа: SSRN.
SSRN Abstract ID: 6928679.
DOI: 10.2139/ssrn.6928679.
Posting датасы: 12 Июнь 2026.
Барак саны: 61.
Булак түрү: Preprint research paper.
Рецензия статусу: Булак иш peer review дан өтпөгөнүн ачык көрсөтөт.
Рецензияланган версия: Учурдагы библиографиялык текшерүүдө өзүнчө version of record ырасталган эмес.
Лицензия: SSRN — All rights reserved; уруксатсыз кайра колдонуу жок.
Ачкыч сөздөр: Loss function design; Cryptocurrency prediction; Multi-timeframe analysis; Deep learning; Trading profitability.
Негизги маалымат: BTC/USD Bybit perpetual, 1 Октябрь 2019–31 Декабрь 2024.
Негизги байкоо: 552.672 даана 5 мүнөттүк OHLCV bar.
Убакыт аралыктары: 5m, 15m, 1h, 4h, 1d.
Негизги максат: 1 сааттык багыт болжолу, \(y_t=\mathbf{1}[p_{t+4}>p_t]\).
Өзгөчөлүк саны: Ар timeframe үчүн 19.
Модель: Беш көз карандысыз эки катмарлуу LSTM encoder + scaled dot-product attention fusion + binary classifier.
Hidden size: 128.
Dropout: 0,2.
Жалпы параметр: Болжол менен 1,1 миллион.
Optimizer: Adam.
Learning rate: 0,001.
Batch size: 64.
Early stopping: patience 10, максимум 100 epoch.
Seed-дер: Негизги эксперименттерде 42–51.
Негизги loss-тар: CE, MADL, Profit-Guided, Sharpe Loss, RWCE, Asymmetric Directional.
MADL стандарты: \(\tau=5\).
RWCE стандарты: \(\tau=3\).
Profit-Guided стандарты: \(\alpha=0.5\), warmup 5.
Sharpe Loss стандарты: \(\epsilon=10^{-6}\), warmup 5, CE floor 0,5.
Asymmetric стандарты: \(\lambda_{up}=1.5\), \(\lambda_{down}=1.5\), \(\tau_{mag}=3\).
Негизги экономикалык натыйжа: CE 14,83 bp/bar; return-weighted trio 15,55–15,57 bp/bar.
Салыштырма негизги өсүш: Болжол менен +%4,9–%5,0.
Негизги multiple-comparison натыйжасы: MADL/RWCE/Asymmetric vs CE үчүн алдын ала белгиленген Sharpe салыштырууларында Bonferroni ден кийинки маанилүүлүк сакталат.
IID жылдык Sharpe: CE 27,07; MADL 28,53; RWCE 28,52; Asymmetric 28,56.
Түшүндүрмө чеги: Бул абсолюттук Sharpe маанилери сааттык i.i.d. \(\sqrt{8760}\) жылдыкташтырууга көз каранды.
Күндүк Sharpe айырмалары: Return-weighted trio да CE ге салыштырмалуу болжол менен +%0,4 тен +%3,1 ге чейин; Asymmetric күндүк эсепте -%1,7 ге айланат.
Newey–West HAC: Ranking сакталат; MADL vs CE үчүн raw p=0,054, Bonferroni ден кийин болжол менен 0,108.
Cross-seed variance натыйжасы: MADL таза bp/bar вариациясы CE ге салыштырмалуу болжол менен %58 төмөн.
Trading чыгым baseline: %0,1 / транзакция + %0,05 slippage.
Cost sensitivity: %0,5 / транзакция деңгээлинде сыналган бардык негизги стратегиялар терс.
Cross-exchange validation: Binance BTC/USDT spot, 2023-07–2024-12.
Cross-asset validation: ETH/USDT Bybit perpetual, болжол менен 2021-03-15–2024-12-31.
Walk-forward: Bear, Recovery жана Bull болгон үч expanding-window fold.
Leakage текшерүүсү: Shuffled labels test accuracy %50,79; normal labels болжол менен %72.
Reproducibility жабдуусу: NVIDIA RTX 5070 Ti, 16 GB VRAM; CUDA 12.8; PyTorch 2.7.
Негизги эксперимент эсептөө бюджети: 6 loss × 10 seed = 60 run, болжол менен 2,5 саат.
Маалымат жеткиликтүүлүгү: BTC/ETH OHLCV Bybit v5 жана Binance Spot API-леринен алынат. Trained artefacts, numerical CSV жана код автордон негиздүү суроо менен берилет.
Каржылоо: Мамлекеттик, коммерциялык же коммерциялык эмес каржылоочулардан атайын grant алынган эмес.
Кызыкчылыктардын кагылышы: Автор белгилүү competing financial interest же ишке таасир этиши мүмкүн болгон жеке байланыш билдирбейт.
CRediT: Haruki Tanabe — Conceptualization, Methodology, Software, Validation, Formal analysis, Investigation, Data Curation, Writing – Original Draft, Writing – Review & Editing, Visualization.
Generative AI билдирүүсү: Anthropic Claude Opus 4; manuscript editing, reviewer-response anticipation, statistical sanity-checking жана LaTeX formatting максатында колдонулган. Акыркы мазмун үчүн жоопкерчилик авторго таандык.
Негизги тышкы жарактуулук чеги: Булак натыйжалары негизинен BTC/ETH крипто рыноктору жана колдонулган LSTM-attention backbone үчүн текшерилген; төмөн kurtosis активдерине же башка модель үй-бүлөлөрүнө жалпылоо өзүнчө сыналышы керек.
Backtest чеги: Изилдөө жандуу trading изилдөөсү эмес; full-size hard position, жөнөкөйлөштүрүлгөн cost/slippage модели жана non-compound diagnostic equity колдонулат.
Автордук укук чеги: Булактын SSRN версиясы All rights reserved болгондуктан оригиналдуу фигура түзүлүшү же скриншоттор кайра колдонулбашы керек; фактылык сандар жана методдук байланыштар гана жаңы Verianla графиктери менен кайра көрсөтүлүшү керек.
Пикир калтырыңыз
E-mail дарегиңиз жарыяланбайт. Милдеттүү талаалар * менен белгиленген