


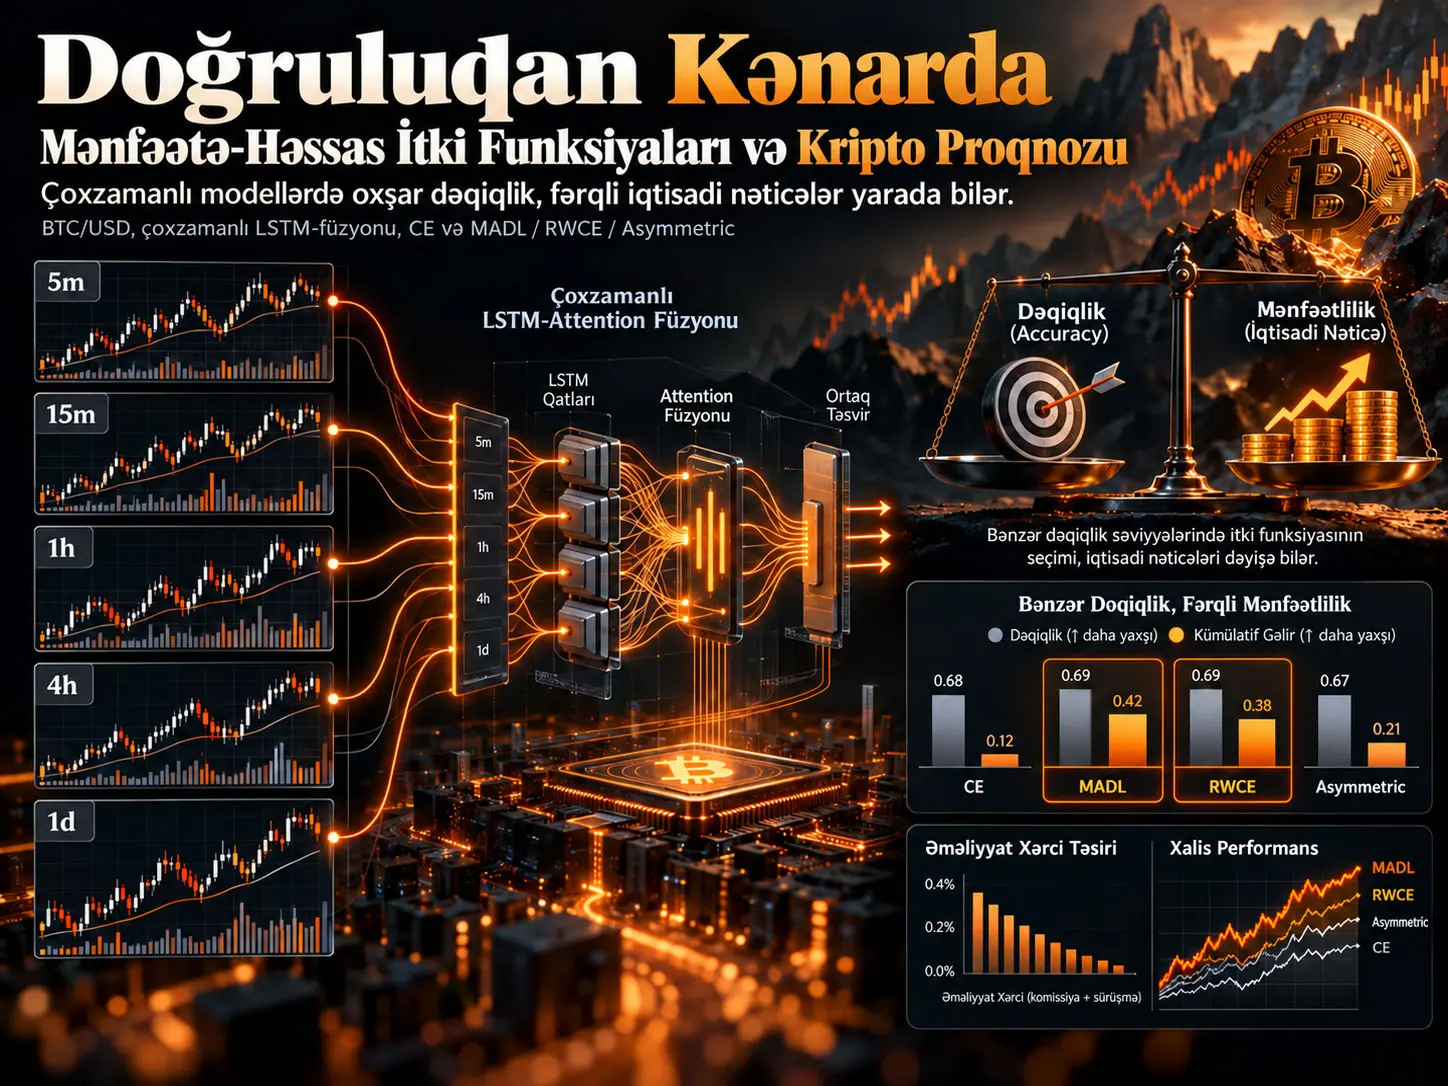
Mənfəətə həssas itki funksiyası, təsnifat xətalarını yalnız doğru/səhv olmasına görə deyil, xətanın əlaqəli olduğu maliyyə qiymət hərəkətinin böyüklüyünə və ya riskə düzəliş edilmiş gəlir təsirinə görə də çəkiləndirən model təlim məqsədidir. Haruki Tanabe 2019–2024 arasındakı təxminən 5,3 illik BTC/USD Bybit perpetual məlumatında beş zaman intervalını birləşdirən LSTM-attention modelindən istifadə edərək standart Cross-Entropy (CE) ilə beş mənfəətə həssas loss-u müqayisə edir: MADL, Return-Weighted CE (RWCE), Profit-Guided Loss, Sharpe Loss və Asymmetric Directional Loss. Əsas nəticə, CE ilə təxminən eyni %72 istiqamət dəqiqliyini qoruyan return-magnitude-weighted metodların xalis bar başına gəliri 14,83 bp-dən 15,55–15,57 bp-yə, yəni təxminən %4,9–%5,0 artırmasıdır. Lakin tədqiqat tarixi məlumatlar üzərində backtest-dir; canlı ticarət performansının və ya real portfel mənfəətliliyinin sübutu deyil.
Tədqiqatın mühüm struktur nəticəsi budur ki, MADL və RWCE istifadə olunan implementasiyada iki ayrı loss ailəsi deyil. Hər ikisi eyni return-weighted cross-entropy nüvəsindən istifadə edir və yalnız böyük gəlir nümunələrinə tətbiq ediləcək yuxarı clipping həddi \(\tau\) baxımından fərqlənir. MADL üçün standart \(\tau=5\), RWCE üçün \(\tau=3\)-dür. Əsas təcrübədə \(\tau=3\)–5 bölgəsi güclü görünərkən üç walk-forward rejimdə \(\tau\in[2,15]\) dəyərləri fold daxilində statistik olaraq fərqləndirilə bilməmişdir.
Saatlıq gəlirlərdən \(\sqrt{8760}\) ilə illikləşdirilən Sharpe dəyərləri return-weighted trio üçün təxminən %5,4–%5,5 artım göstərir; lakin mütləq Sharpe səviyyələri 25–29 kimi fövqəladə böyükdür və i.i.d. miqyaslama fərziyyəsindən asılıdır. Gündəlik aqreqasiyada üstünlük +%0,4–%3,1-ə enir; Newey–West HAC düzəlişində sıralama qorunsa da MADL üçün çoxsaylı müqayisədən sonra əhəmiyyətlilik sərhəddə qalır. Buna görə tədqiqatın ən möhkəm iqtisadi nəticəsi illikləşdirilmiş mütləq Sharpe deyil, əməliyyat xərclərindən sonra bar başına xalis bazis-bənd gəliridir.
Tədqiqat problemi: Accuracy niyə təkbaşına kifayət etmir?
Maliyyə istiqamət proqnozunda klassik təsnifat problemi gələcəkdə qiymətin yuxarı, yoxsa aşağı hərəkət edəcəyini proqnozlaşdırmaqdır. Standart Cross-Entropy səhv təsnif edilən hər nümunəyə ehtimal xətasına görə cəza verir; lakin səhv proqnozlaşdırılan qiymət hərəkətinin iqtisadi böyüklüyünü birbaşa nəzərə almır.
Bu vəziyyət maliyyə tətbiqində mühüm uyğunsuzluq yarada bilər. %5-lik qiymət hərəkətinin istiqamətini səhv proqnozlaşdırmaqla %0,01-lik hərəkəti səhv proqnozlaşdırmaq classification loss baxımından oxşar ola bilər; lakin trading PnL üzərində təsirləri eyni deyil.
Tədqiqat bu fərqi accuracy–profitability gap kimi nəzərdən keçirir. Tədqiqatın əsas sualı istiqamət dəqiqliyini böyük ölçüdə qoruyarkən təlim loss-unu qiymət hərəkətinin maliyyə əhəmiyyətinə daha yaxşı uyğunlaşdırmağın backtest performansını artırıb-artırmamasıdır.
Mənfəətə Həssas İtki Funksiyası Nədir və Accuracy-dən Niyə Fərqlənir?
Mənfəətə həssas itki funksiyası təlim zamanı nümunələrin maliyyə əhəmiyyətini loss-a daxil edir; bu tədqiqatda xüsusilə böyük qiymət hərəkətlərinə daha çox çəki verən loss-lar CE ilə təxminən eyni istiqamət dəqiqliyini qoruyarkən daha yüksək xalis bar başına gəlir istehsal etmişdir. Bu nəticə accuracy-nin lazımsız olduğu demək deyil; iqtisadi baxımdan fərqli böyüklükdə olan doğru və səhv proqnozların eyni classification metriyi altında görünməz qala biləcəyini göstərir.
Müqayisə edilən altı loss
| Loss | Kateqoriya | Əsas mexanizm | Əsas standart |
|---|---|---|---|
| Cross-Entropy (CE) | Standart təsnifat | Bütün xətaları maliyyə böyüklüyündən asılı olmayaraq cəzalandırır. | Yoxdur |
| MADL | Return-weighted | Cross-entropy-ni \(|r|\) böyüklüyünə görə çəkiləndirir. | \(\tau=5\) |
| Return-Weighted CE (RWCE) | Return-weighted | MADL ilə eyni nüvə; fərqli clipping həddi. | \(\tau=3\) |
| Profit-Guided | Profit-direct | CE-yə differentiable PnL termini əlavə edir. | \(\alpha=0.5\), warmup=5 |
| Sharpe Loss | Risk-adjusted | CE və differentiable Sharpe-bənzər məqsədi birləşdirir. | \(\beta\) floor=0.5, warmup=5 |
| Asymmetric Directional | Asimmetrik | Yuxarı/aşağı xəta xərclərini ayrıca əmsallarla dəyişə bilər. | \(\lambda_{up}=\lambda_{down}=1.5\), \(\tau=3\) |
Ortaq dəyişənlər
Bütün loss-lar \(L(z,y,r)\) interfeysindən istifadə edir. \(z\), iki sinifli model logits-ləridir; \(y\in\{0,1\}\) istiqamət etiketidir; \(r\) müvafiq gələcək gəlirdir. Yuxarı istiqamət ehtimalı:
\[ p_i=\operatorname{softmax}(z_i)_1 \]
kimi müəyyən edilir. Soft trading position:
\[ pos_i=2p_i-1 \]
şəklindədir. \(pos_i\) təlimdə differentiable financial objectives üçün istifadə olunur; real backtest qərarında isə \(p_i>0.5\) olduqda long, əks halda short hard decision tətbiq edilir.
Cross-Entropy
\[ L_{CE} = -\frac{1}{N} \sum_{i=1}^{N} \left[ y_i\log p_i+(1-y_i)\log(1-p_i) \right] \]
Cross-Entropy istiqamət təsnifatının ehtimal xətasını ölçür. Gəlirin faiz və ya bazis-bənd böyüklüyü bu tənliyə birbaşa daxil olmur.
Return-weighted loss ailəsi
Tədqiqatın birləşdirilmiş formulu:
\[ L_{RW}(\tau) = \frac{1}{N} \sum_{i=1}^{N} \tilde{w}_i(\tau)\,CE(z_i,y_i) \]
və:
\[ w_i(\tau) = \operatorname{clip} \left( \frac{|r_i|}{|r|_B}, 0.1, \tau \right), \qquad \tilde{w}_i=\frac{w_i}{\bar{w}} \]
şəklindədir.
\(|r_i|\), nümunə \(i\)-nin mütləq gəliridir. \(|r|_B\), batch orta mütləq gəlirdir. \(\tau\), həddindən artıq böyük return çəkilərinin gradient-i dominant etməsinin qarşısını alan yuxarı clipping həddidir. Son çəkilər batch ortalaması yenidən 1 olacaq şəkildə normallaşdırılır.
Beləliklə böyük hərəkətlər CE daxilində daha vacib hala gələrkən tək bir ekstremal qiymət hərəkətinin bütün batch loss-u idarə etməsi məhdudlaşdırılır.
MADL və RWCE Bu Tədqiqatda Həqiqətən Fərqli İtki Funksiyalarıdırmı?
Bu implementasiyada xeyr: MADL və RWCE eyni \(L_{RW}(\tau)\) nüvəsindən istifadə edir və əməli olaraq yalnız yuxarı clipping həddi \(\tau\) baxımından fərqlənir; MADL standart olaraq \(\tau=5\), RWCE isə \(\tau=3\) istifadə edir. Buna görə tədqiqatın öz nəticələrinə əsasən praktik məsələ iki ayrı loss ailəsi seçməkdən çox vahid return-weighting ailəsində \(\tau\) dəyərini seçməkdir.
Mənbə həmçinin orijinal MADL nəşrinin clipping və renormalization istifadə etmədiyini açıq şəkildə bildirir. Buna görə burada “MADL” adı altında verilən \(\tau=5\) versiyası MADL prinsipinin bu tədqiqatda stability məqsədilə dəyişdirilmiş tətbiqidir.
Profit-Guided Loss
\[ L_{PGL} = L_{CE} - \alpha \frac{1}{N} \sum_{i=1}^{N}pos_i r_i \]
\(\alpha\), PnL termininin çəkisidir. Tədqiqat warmup istifadə edərək \(\alpha\)-nı ilk epoch-larda sıfırdan hədəf dəyərə yüksəldir.
Lakin early stopping ilə warmup arasında gözlənilməz qarşılıqlı təsir görünür. Standart warmup=5 konfiqurasiyasında ən yaxşı epoch 6 seçildiyi üçün effektiv \(\alpha\) çox aşağı/CE-dominant qalır. Warmup aradan qaldırıldıqda belə yaxşılaşma MADL/RWCE səviyyəsinə çatmamışdır.
Sharpe Loss
\[ L_{Sharpe} = \beta L_{CE} + (1-\beta) \left( -\frac{E[pos\cdot\tilde r]} {\operatorname{std}(pos\cdot\tilde r)+\epsilon} \right) \]
burada:
\[ \tilde r = \frac{r}{|r|_B+\epsilon}, \qquad \epsilon=10^{-6} \]
istifadə olunur.
Standart konfiqurasiyada Sharpe optimization classification gradient-i ilə ziddiyyətə girərək accuracy-ni təxminən 1,4 faiz-bənd azaldıb. Lakin Appendix C-də ikiölçülü \((\beta,warmup)\) axtarışı ilə Sharpe Loss-un təxminən 28,00 səviyyəsinə bərpa olunduğu göstərilir. Buna görə mənbə Sharpe Loss-u prinsipcə yararsız deyil, yüksək tuning xərcli və standart hiperparametrlərə həssas kimi şərh edir.
Asymmetric Directional Loss
Asimmetrik loss:
\[ L_{Asym} = \frac{1}{N} \sum_i a_i w_i CE(z_i,y_i) \]
və istiqamət əmsalı:
\[ a_i = 1 + y_i(\lambda_{up}-1)(1-p_i) + (1-y_i)(\lambda_{down}-1)p_i \]
şəklindədir.
\(\lambda_{up}\) və \(\lambda_{down}\), yuxarı və aşağı istiqamətli xəta xərclərinin fərqləndirilməsinə imkan verir. Lakin əsas təcrübədə hər iki əmsal 1,5 olduğuna görə tam mənada istiqamət-asimmetrik üstünlük istifadə edilmir. Mənbə real non-LRW davranışın \(\lambda_{up}\neq\lambda_{down}\) olduqda yarandığını bildirir.
Kripto gəlirlərinin paylanması niyə vacibdir?
Mənbə BTC-nin 15 dəqiqəlik sadə gəlirlərində çox yüksək leptokurtosis bildirir və equity intraday gəlirlərinə nisbətən daha ağır quyruqlu paylanma mühiti olduğunu müdafiə edir. Return weighting-in məntiqi xüsusilə böyük hərəkətlərin nadir, lakin iqtisadi baxımdan vacib olduğu belə paylanmalarda daha mənalıdır.
Bununla belə “kripto ağır quyruqludur, buna görə \(\tau=5\) universal optimumdur” nəticəsi çıxarıla bilməz. Walk-forward analizində müxtəlif excess-kurtosis rejimləri üçün \(\tau\) argmax-ları dəyişmiş, lakin geniş \([2,15]\) aralığı fold daxilində statistik olaraq fərqləndirilə bilməmişdir.
\(\kappa-\lambda\) coupling şərhi
Mənbə \(\kappa\)-nı tail heaviness/excess kurtosis; \(\lambda\)-nı isə loss mənşəli gradient/noise variasiyası üçün nəzəri komponent kimi götürür. Real bazar təcrübəsində \(\lambda\) birbaşa müşahidə edilmədiyi üçün cross-seed Sharpe standard deviation proxy kimi istifadə olunur.
Üç walk-forward fold və altı loss-dan ibarət 18 hüceyrədə:
\[ r_{\text{Pearson}} = +0.633, \qquad p=0.005 \]
tapılmışdır. Accuracy əsaslı xəta nisbəti ilə kurtosis arasında isə aydın əlaqə yoxdur. Müəllif bu nəticəni ağır quyruq və training noise birlikdə yüksəldikdə optimal clipping ehtiyacının qismən balanslaşa biləcəyi hipotezinə dəstək kimi şərh edir.
Bu mexanizm eksperimental olaraq qəti təsdiqlənmiş fiziki qanun deyil. İstifadə olunan \(\lambda\) birbaşa noise ölçüsü deyil, proxy-dir; fold-mean yenidən aqreqasiyada isə müstəqil nümunə sayı yalnız üçdür.
Çoxzamanlı LSTM-fusion arxitekturası
Model beş zaman intervalını paralel emal edir:
| Zaman intervalı | Model daxilində rolu |
|---|---|
| 5 dəqiqə | Ən qısa müddətli bazar hərəkətləri |
| 15 dəqiqə | Əsas hədəf zaman oxu |
| 1 saat | Orta-qısa müddətli kontekst |
| 4 saat | Daha geniş trend konteksti |
| 1 gün | Uzunmüddətli bazar konteksti |
Hər timeframe üçün müstəqil ikiqat LSTM istifadə olunur:
\[ h^{(k)}=LSTM_k(X^{(k)}) \]
Hər giriş ardıcıllığının uzunluğu \(T=48\), hər zaman intervalındakı xüsusiyyət ölçüsü \(d_k=19\)-dur.
Beş encoder çıxışı:
\[ H\in\mathbb{R}^{5\times128} \]
şəklində stack edilir və scaled dot-product attention tətbiq olunur:
\[ Attn(Q,K,V) = softmax \left( \frac{QK^\top}{\sqrt{H}} \right)V \]
Daha sonra timeframe attention çəkiləri ilə fused representation yaradılır və 128→64→2 classifier istiqamət ehtimalını istehsal edir.
19 xüsusiyyət
| Xüsusiyyət qrupu | Mənbədə istifadə olunan nümunələr |
|---|---|
| Qiymət | Return, log-return |
| Hərəkətli ortalamalar | SMA-7/25/50/99 nisbətləri, EMA-12/26 nisbətləri |
| Osilatorlar | RSI(14), normalize RSI, MACD histogram, normalize MACD |
| Volatillik | Bollinger Band position, ATR(14), ATR ratio, rolling volatility 10/20 |
| Həcm | Volume SMA(10), volume ratio |
Proqnoz hədəfi
Əsas binary target:
\[ y_t=\mathbf{1}[p_{t+4}>p_t] \]
şəklindədir və 15 dəqiqəlik zaman intervalında dörd bar sonrasını, yəni təxminən 1 saat sonrakı qiymət istiqamətini proqnozlaşdırır.
Etiket paylanması %50,7 yuxarı və %49,3 aşağıdır; buna görə ciddi class imbalance yoxdur.
Look-ahead bias-ın qarşısının alınması
Modeldə bütün rolling texniki göstəricilər causal operators ilə hesablanır. Proqnoz indeksi \(t\) üçün \(t-1\) xüsusiyyət sətri istifadə olunur. Daha yüksək timeframe məlumatları yalnız proqnoz anından əvvəl tam bağlanmış barlardan gəlir. StandardScaler yalnız training set üzərində fit edilir. Train/validation/test split xronolojidir.
Daily timeframe üçün son istifadə edilə bilən bar bəzi hallarda təxminən 23 saat 59 dəqiqə köhnə ola bilər; mənbə bunu leakage-dan qaçmağın bədəli olan stale-context vəziyyəti kimi qəbul edir.
Leakage diaqnostikaları
Shuffled-label təlimində test accuracy:
%50,79 ± təxminən 0
səviyyəsinə enir və model tək sinfə çökür. Normal etiketlərdə accuracy təxminən %72-dir.
Target horizon təcrübəsi 1 saat, 4 saat, 16 saat, 25 saat, 64 saat və 250 saat üfüqlərində siqnalın tədricən zəiflədiyini göstərir. 1 saatda təxminən %72,3 olan accuracy, 250 saat civarında təxminən %42,4-ə enir.
Bu nəticə horizon-invariant informasiya sızması ilə uyğun deyil. Lakin mənbə yalnız bir seed istifadə etdiyi bu testin bütün mümkün horizon-specific leakage yollarını istisna etmədiyini bildirir.
Çoxlu Zaman İntervalı Füzyonu Nəticələr üçün Nə Qədər Vacibdir?
Çoxlu zaman intervalı füzyonu tədqiqatın nəticələri üçün kritik görünür: yalnız 15 dəqiqəlik timeframe istifadə edildikdə accuracy təxminən %50–%53 sinif-prior səviyyəsinə düşmüş və altı loss-un hamısı mənfi trading nəticəsi vermişdir. Buna görə mənfəətə həssas loss üstünlüyü güclü multi-timeframe representation-ın yerini tutan mexanizm deyil; bu representation üzərinə əlavə edilən loss-design təkmilləşməsidir.
Tədqiqatın Metodu və Nəticələri
Məlumat dəsti
| Xüsusiyyət | Mənbə dəyəri |
|---|---|
| Əsas aktiv | BTC/USD, Bybit perpetual futures |
| Dövr | 2019-10-01 – 2024-12-31 |
| 5 dəqiqəlik bar | 552.672 |
| Təqvim əhatəsi | Təxminən %99,2 |
| Zaman intervalları | 5m, 15m, 1h, 4h, 1d |
| 15m bar | 184.224 |
| 1h bar | 46.056 |
| Train/validation/test | %70 / %15 / %15 xronoloji |
| Əsas test bar sayı | 23.040 |
Model təlim konfiqurasiyası
| Parametr | Dəyər |
|---|---|
| LSTM qat sayı | 2 / timeframe |
| Hidden size | 128 |
| Dropout | 0,2 |
| Ümumi parametr | Təxminən 1,1 milyon |
| Optimizer | Adam |
| Learning rate | 0,001 |
| Batch size | 64 |
| Early stopping patience | 10 |
| Maksimum epoch | 100 |
| Əsas seed-lər | 42–51 |
| Əsas təkrar sayı | 10 seed/loss |
Trading simulation şərtləri
| Şərt | Dəyər |
|---|---|
| Başlanğıc notional | 10.000 USD |
| Transaction cost | %0,1 / trade |
| Round-trip xərc | %0,2 |
| Slippage | %0,05 |
| Mövqe qərarı | \(p>0.5\Rightarrow+1\), əks halda \(-1\) |
| Mövqe ölçüsü | Hər siqnalda full-size |
| Gəlir toplama | Sadə, non-compound |
| Funding | Əsas backtest xərcinə daxil deyil |
Əsas təsnifat performansı
| Loss | Accuracy | F1 | MCC |
|---|---|---|---|
| CE | 0,7228 ± 0,0032 | 0,7226 ± 0,0032 | 0,4471 ± 0,0064 |
| MADL | 0,7218 ± 0,0033 | 0,7215 ± 0,0036 | 0,4451 ± 0,0061 |
| Profit-Guided | 0,7198 ± 0,0033 | 0,7193 ± 0,0037 | 0,4425 ± 0,0048 |
| Sharpe Loss | 0,7084 ± 0,0036 | 0,7078 ± 0,0040 | 0,4197 ± 0,0066 |
| RWCE | 0,7231 ± 0,0027 | 0,7226 ± 0,0031 | 0,4489 ± 0,0044 |
| Asymmetric | 0,7224 ± 0,0024 | 0,7220 ± 0,0025 | 0,4472 ± 0,0054 |
CE, MADL, RWCE və Asymmetric accuracy baxımından statistik olaraq bir-birindən fərqləndirilə bilmir. Profit-Guided modest accuracy itkisi, standart Sharpe Loss isə daha nəzərəçarpan accuracy itkisi göstərir.
Əsas iqtisadi performans
| Loss | İllikləşdirilmiş Sharpe | Xalis avg/bar | Max drawdown | Sharpe fərqi vs CE |
|---|---|---|---|---|
| CE | 27,07 ± 0,72 | 14,83 bp | -2,61 ± 0,47% | — |
| MADL | 28,53 ± 0,30 | 15,55 bp | -2,34 ± 0,22% | +%5,4 |
| Profit-Guided | 26,73 ± 0,63 | 14,66 bp | -2,65 ± 0,44% | -%1,3 |
| Sharpe Loss, default | 25,73 ± 1,17 | 14,14 bp | -2,65 ± 0,58% | -%5,0 |
| Sharpe Loss, best tuned | 28,00, n=3 | 15,36 bp | Hesabat verilməyib | +%3,4 vs 10-seed CE baseline |
| RWCE | 28,52 ± 0,38 | 15,55 bp | -2,51 ± 0,26% | +%5,4 |
| Asymmetric | 28,56 ± 0,69 | 15,57 bp | -2,51 ± 0,35% | +%5,5 |
Əsas iqtisadi iddia illikləşdirilmiş Sharpe-dan çox xalis bar başına gəlirdir. Return-weighted trio CE ilə müqayisədə təxminən 0,72–0,74 bp/bar əlavə gəlir verir.
Bar başına gəlir necə hesablanır?
Mənbə Table 7-də:
\[ Avg/bar\;(bp) = \frac{ROI(\%)\times10000} {100\times n_{bar}} \]
və \(n_{bar}=23{,}040\) istifadə edir.
Bu çevirmə cumulative simple ROI-ni test bar sayına bölərək müqayisə edilə bilən orta bar başına gəliri verir.
Tədqiqatdakı Sharpe 25–29 Dəyərləri Real Portfel Performansı Kimi Oxuna Bilərmi?
Xeyr. Mənbənin 25–29 aralığındakı illikləşdirilmiş Sharpe dəyərləri saatlıq Sharpe-ın \(\sqrt{8760}\) ilə miqyaslanmasına və i.i.d. gəlir fərziyyəsinə bağlıdır; müəllif gündəlik aqreqasiya və Newey–West HAC yoxlamalarında mütləq dəyərlərin əhəmiyyətli dərəcədə düşdüyünü göstərir və əsas iqtisadi sübut kimi xalis bp/bar metriyini önə çıxarır. Eyni şəkildə minlərlə faizə çatan cumulative non-compound ROI əyriləri realistik mürəkkəb portfel gəliri deyil.
Gündəlik Sharpe möhkəmlik yoxlaması
| Loss | Gündəlik illik Sharpe | CE-yə görə fərq |
|---|---|---|
| CE | 23,89 ± 1,10 | — |
| MADL | 23,99 ± 0,14 | +%0,4 |
| Profit-Guided | 24,15 ± 1,04 | +%1,1 |
| Sharpe | 24,31 ± 0,87 | +%1,8 |
| RWCE | 24,63 ± 0,30 | +%3,1 |
| Asymmetric | 23,49 ± 1,29 | -%1,7 |
Xüsusilə Asymmetric-in saatlıq +%5,5 nəticəsinin gündəlik ölçüdə -%1,7-yə çevrilməsi istifadə olunan annualization tezliyinin şərh üçün nə qədər vacib olduğunu göstərir.
Newey–West HAC nəticəsi
| Loss | IID Sharpe | Newey–West Sharpe | NW/IID SE inflator | p vs CE, NW |
|---|---|---|---|---|
| CE | 27,07 ± 0,72 | 16,37 ± 0,38 | 1,65 | — |
| MADL | 28,39 ± 0,43 | 16,73 ± 0,28 | 1,70 | 0,054 |
| RWCE | 28,02 ± 0,54 | 16,64 ± 0,35 | 1,68 | 0,222 |
Bonferroni m=2 tətbiq edildikdə MADL nəticəsi p=0,108-ə yüksəlir. Sıralama qorunur, lakin Sharpe fərqinin statistik dəqiqliyi per-bar return nəticəsi qədər güclü deyil.
Çoxsaylı müqayisə düzəlişləri
Əvvəlcədən müəyyən edilən MADL, RWCE və Asymmetric vs CE Sharpe müqayisələrində paired t-test, Bonferroni, Holm və Wilcoxon nəticələri return-weighted trio-nun CE-dən yüksək olduğunu dəstəkləyir.
| Loss | ∆Sharpe | p raw | p Bonferroni | p Holm |
|---|---|---|---|---|
| MADL | +1,46 | <0,001 | <0,001 | <0,001 |
| RWCE | +1,45 | <0,001 | <0,001 | <0,001 |
| Asymmetric | +1,48 | <0,001 | 0,0025 | 0,0015 |
| Profit-Guided | -0,34 | 0,1699 | 0,8495 | 0,1699 |
| Sharpe default | -1,34 | 0,0061 | 0,0306 | 0,0123 |
Cohen’s d necə şərh edilməlidir?
MADL üçün paired Cohen’s d=2,63, RWCE üçün 2,51, Asymmetric üçün 2,09-dur. Mənbə xüsusilə bu böyük effect-size dəyərlərinin bazar səviyyəsində universal möhkəmlik mənasına gəlmədiyini bildirir. Məxrəcdəki variasiya yalnız müxtəlif random seed təlimlərindən qaynaqlanan training stochasticity-dir.
Buna görə d>2, “dünya bazarlarında çox böyük təsir” deyil, eyni məlumat və model şərtlərində loss fərqinin seed-noise-a nisbətən böyük olduğunu göstərir.
Market regime nəticələri
| Loss | Up Sharpe | Down Sharpe | Flat Sharpe |
|---|---|---|---|
| CE | 29,6 | 29,6 | 25,4 |
| MADL | 30,8 | 31,3 | 26,9 |
| RWCE | 31,0 | 31,3 | 26,8 |
| Asymmetric | 30,7 | 31,2 | 27,0 |
| Profit-Guided | 29,0 | 29,1 | 25,1 |
| Sharpe Loss | 27,9 | 26,8 | 24,6 |
Return-weighted loss-ların CE üzərində ən böyük nisbi üstünlüyü down-period-da görünür. MADL 31,3, CE 29,6 Sharpe verir; təxminən %5,7 fərqdir.
Transaction-cost sensitivity
| Bir istiqamətli xərc | CE Sharpe | MADL Sharpe | RWCE Sharpe |
|---|---|---|---|
| %0,05 | 35,1 | 36,5 | 36,4 |
| Bybit taker ≈ %0,055 | 33,9 | 35,4 | 35,3 |
| %0,1 baseline | 26,4 | 28,4 | 28,2 |
| %0,2 | 10,6 | 13,4 | 13,0 |
| %0,5 | -19,0 | -15,4 | -16,0 |
Əməliyyat Xərcləri Artanda Return-Weighted Loss Üstünlüyü Qorunurmu?
Mənbədə sınanan %0,05–%0,5 bir-istiqamətli əməliyyat xərci aralığında MADL≈RWCE>CE sıralaması qorunur; lakin %0,5 xərclə hər üç strategiyanın performansı mənfiyə çevrilir. Buna görə tədqiqat return-weighted loss-un xərcləri aradan qaldırdığını deyil, sınanan xərc səviyyələrində CE-yə nisbətən daha davamlı olduğunu göstərir.
Baseline %0,1 xərclə mənbə MADL-ın CE-yə nisbətən təxminən %8,4; RWCE-nin %6,9 daha aşağı ümumi əməliyyat xərci yaratdığını hesablayır. Müəllif bunu aşağı-siqnallı barlarda lazımsız mövqe dəyişikliklərinin azalması ilə əlaqələndirir.
Tək zaman intervalı ablasiyası
| Loss | 15m-only accuracy | Sharpe | ROI diagnostic |
|---|---|---|---|
| CE | 52,33% | -5,77 | -767,1% |
| MADL | 50,26% | -3,35 | -445,4% |
| RWCE | 50,64% | -3,13 | -416,9% |
| Asymmetric | 50,83% | -5,69 | -755,8% |
| Profit-Guided | 52,75% | -5,68 | -756,4% |
| Sharpe Loss | 51,53% | -3,83 | -506,3% |
Bu ablation multi-timeframe təmsilin model siqnalının əsas mənbəyi olduğunu göstərir.
\(\tau\) clipping həssaslığı
| \(\tau\) | Accuracy | Sharpe | Max DD |
|---|---|---|---|
| 1 | 72,05% | 27,6 | -2,68% |
| 2 | 72,51% | 28,0 | -2,54% |
| 3, RWCE | 72,33% | 28,2 | -2,43% |
| 5, MADL | 72,12% | 28,4 | -2,38% |
| 10 | 71,65% | 27,3 | -2,57% |
Əsas split-də tərs-U formalı pattern görünür. Lakin walk-forward fold-larda genişləndirilmiş \(\tau=\{1,2,3,5,7,10,15\}\) taraması, \(\tau\ge2\) seçimlərinin fold daxilində bir-birindən etibarlı şəkildə fərqləndirilə bilmədiyini göstərmişdir. Buna görə \(\tau=5\)-i universal optimum kimi şərh etmək düzgün deyil.
Binance spot replikasiyası
| Loss | Accuracy | Sharpe |
|---|---|---|
| CE | 70,56 ± 0,53% | 27,86 ± 0,38 |
| MADL | 69,13 ± 0,80% | 28,47 ± 1,16 |
| RWCE | 70,18 ± 0,15% | 29,56 ± 0,91 |
| Asymmetric | 69,74 ± 0,43% | 28,57 ± 1,10 |
| Profit-Guided | 70,43 ± 0,60% | 27,77 ± 0,58 |
| Sharpe Loss | 68,96 ± 1,13% | 27,82 ± 0,53 |
Binance spot dövründə return-weighted ailənin üstünlük istiqaməti qorunur; lakin MADL–CE Sharpe fərqi Bybit BTC perpetual-dakı təxminən +%5,4-dən təxminən +%2,2-yə enir. Effektin böyüklüyü bazar rejimindən asılıdır.
ETH/USDT cross-asset doğrulaması
| Loss | Accuracy | Sharpe | Max DD |
|---|---|---|---|
| MADL | 0,7204 ± 0,0019 | 31,22 ± 0,78 | -5,05 ± 0,79% |
| Asymmetric | 0,7219 ± 0,0025 | 31,13 ± 0,70 | -4,86 ± 0,58% |
| RWCE | 0,7223 ± 0,0017 | 31,08 ± 0,60 | -5,05 ± 0,80% |
| CE | 0,7232 ± 0,0013 | 30,45 ± 0,63 | -5,05 ± 0,46% |
| Profit-Guided | 0,7222 ± 0,0021 | 30,36 ± 0,71 | -5,12 ± 0,46% |
| Sharpe Loss | 0,7152 ± 0,0018 | 29,27 ± 0,57 | -6,30 ± 1,71% |
MADL, Asymmetric və RWCE-nin CE-yə Sharpe üstünlüyü ETH-də də əhəmiyyətlidir; lakin effect size təxminən \(d\approx1\) səviyyəsinə enir. Mənbəyə görə BTC-dəki \(d>2\) dəyərinə nisbətən bu sıxılma həm daha kiçik orta gap, həm də daha yüksək cross-seed variasiyadan qaynaqlanır.
Walk-forward doğrulama
| Loss | Bear Sharpe | Recovery Sharpe | Bull Sharpe | Orta |
|---|---|---|---|---|
| CE | 22,9 | 17,0 | 27,7 | 22,5 |
| MADL | 24,0 | 20,9 | 28,2 | 24,3 |
| RWCE | 24,0 | 20,4 | 28,2 | 24,2 |
| Asymmetric | 23,7 | 20,6 | 28,4 | 24,2 |
| Profit-Guided | 23,1 | 19,1 | 27,4 | 23,2 |
| Sharpe Loss | 23,8 | 18,2 | 27,1 | 23,0 |
Return-weighted trio hər fold-da CE-nin üzərində görünür. Lakin yalnız üç fold olduğuna görə paired t-test fold means əhəmiyyətli deyil. Page trend testinin p=5,6×10⁻⁴ nəticəsi sıralamanın təsadüfi olmadığına əlavə dəstək verir.
PGL hiperparametr axtarışı
\(\alpha\in\{0.1,0.3,0.5,1.0,2.0\}\) və warmup \(\in\{0,3,5,10\}\) olmaqla 20 konfiqurasiya × 3 seed taranmışdır. Ən yaxşı PGL:
\(\alpha=1.0\), warmup=0, Sharpe≈27,0
olmuşdur. Eyni üç seed-də CE baseline 26,42-dir. Bu yaxşılaşma MADL/RWCE 28,5 səviyyəsinə çatmır.
Sharpe Loss hiperparametr axtarışı
\(\beta\in\{0.1,0.3,0.5,0.7,0.9\}\) və warmup \(\in\{0,3,5,10\}\) taranmışdır. Ən yaxşı konfiqurasiya:
\(\beta=0.3\), warmup=0, Sharpe=28,00±0,60
olmuşdur. Bu nəticə Sharpe Loss-un doğru tuning ilə bərpa edilə bildiyini, lakin return-weighted loss-ların tək \(\tau\) parametrinə nisbətən daha bahalı ikiölçülü axtarış tələb etdiyini göstərir.
Alternativ weighting pilotları
Appendix G-də Confidence-Weighted LRW və GMADL pilot olaraq sınanmışdır. Confidence-Weighted LRW, MADL-dan -0,66 Sharpe aşağı görünür; GMADL standart \(a=10,b=2\) ilə accuracy təxminən %61,7-yə və Sharpe 22,14-ə çökür.
Mənbə xüsusilə GMADL nəticəsini ədalətli head-to-head üstünlük sübutu hesab etmir. Parametrlərin daha aşağı tezlikli equity məlumatına görə kalibrə edildiyini, ayrıca \((a,b)\) grid search aparılmadığını və nəticənin “default-hyperparameter transfer failure” olduğunu bildirir.
Algorithm 1: loss seçimi
| Trading məqsədi | Tövsiyə edilən loss | Mənbə məntiqi |
|---|---|---|
| General-purpose | RWCE, \(\tau=3\) | Yüksək accuracy + top-tier Sharpe + aşağı seed variasiyası |
| Max Sharpe, aggressive | MADL, \(\tau=5\) | Top-tier Sharpe, ən aşağı top-tier std, ən dayaz drawdown |
| Max Sharpe, conservative | RWCE, \(\tau=3\) | Top-tier Sharpe və daha yüksək accuracy |
| Asymmetric preference | Asymmetric Directional | \(\lambda_{up}\) və \(\lambda_{down}\) ilə istiqamətli risk üstünlüyü |
| Maximum accuracy only | Cross-Entropy | Maliyyə HP tələb etmir |
Algorithm 1 həmçinin əməliyyat xərci \(c>0.005\) olduqda, Table 12-yə əsasən sınanan pipeline-ın bu xərc səviyyəsində mənfəətli olmadığını bildirən xəbərdarlıq yaradır.
RWCE niyə standart tövsiyədir?
Mənbə RWCE-ni ümumi məqsədli standart kimi seçir, çünki əsas BTC təcrübəsində ən yüksək accuracy-ni (%72,31) verərkən MADL və Asymmetric ilə statistik olaraq eyni top-tier Sharpe qrupunda qalır və cross-seed Sharpe variasiyası Asymmetric-dən aşağıdır. MADL daha aqressiv maksimum-Sharpe seçimi kimi saxlanılır; fərqlərin özü kiçik və rejimdən asılıdır.
Tədqiqatın dəstəklədiyi nəticələr
- Multi-timeframe LSTM-fusion üzərində return-magnitude weighting, CE-yə bənzər accuracy ilə daha yüksək xalis bp/bar yarada bilər.
- MADL və RWCE bu implementasiyada eyni \(L_{RW}(\tau)\) ailəsinin fərqli \(\tau\) dəyərləridir.
- Əsas BTC split-də MADL/RWCE/Asymmetric xalis bar başına gəlirdə CE-dən təxminən %4,9–%5,0 yüksəkdir.
- Return-weighted trio-nun əsas per-bar nəticəsi çoxsaylı test düzəlişlərində qorunur.
- Cross-seed variasiya MADL-da CE-yə nisbətən nəzərəçarpacaq dərəcədə azalır.
- Return-weighted metodlar up, down və flat market rejimlərində CE-dən daha yüksək Sharpe yaradıb.
- Binance BTC spot və ETH/USDT doğrulamaları istiqamətli sıralamanı dəstəkləyir.
- Üç walk-forward fold-da return-weighted trio CE-nin üzərində qalır.
- Tək-timeframe ablation güclü performansın multi-timeframe representation-a mühüm dərəcədə bağlı olduğunu göstərir.
- Sharpe Loss-un standart uğursuzluğu tuning-dən sonra qismən bərpa edilə bilir.
Tədqiqatın dəstəkləmədiyi nəticələr
- Return-weighted loss-ların canlı trading-də mütləq mənfəətli olacağı göstərilməmişdir.
- Minlərlə faiz cumulative ROI real, mürəkkəb və tətbiq edilə bilən investisiya gəliri deyil.
- Sharpe 25–29 dəyərləri i.i.d. fərziyyəsindən müstəqil real portfel Sharpe-ı deyil.
- MADL-ın bütün kripto aktivlərdə və ya bütün bazarlarda RWCE-dən üstün olduğu göstərilməmişdir.
- \(\tau=5\)-in universal optimum olduğu göstərilməmişdir.
- Return-weighting-in SOL, XRP və ya aşağı-kurtosis ənənəvi aktivlərdə eyni böyüklükdə üstünlük yaradacağı sınaqdan keçirilməmişdir.
- Full-size position sizing realistik risk büdcələşməsini təmsil etmir.
- Funding, market impact və real order-book execution-un hamısı əsas backtest modelinə daxil edilməyib.
- Tək arxitektura üzərində tapılan loss sıralamasının Transformer və ya başqa backbone-larda eyni qalacağı göstərilməmişdir.
- Cross-seed Cohen’s d, market-level external validity ölçüsü deyil.
Əsas məhdudiyyətlər
- Cross-asset əhatəsi BTC və ETH ilə məhduddur.
- Aşağı-\(\kappa\) ənənəvi bazar nəzarəti yoxdur.
- Model backbone-u sabit LSTM-attention-dır.
- Feature normalization global StandardScaler ilə edilir; rolling normalization sınaqdan keçirilməyib.
- Slippage əsas təcrübədə sabit %0,05-dir.
- Funding əsas backtest performansına daxil edilməyib; mənbə ayrıca yoxlamada ranking-in qorunduğunu deyir.
- PGL üçün early-stopping patience >10 sınaqdan keçirilməyib.
- Walk-forward yalnız 3 fold × 3 seed-dir.
- Signal-decay leakage diagnostic tək seed üzərində aparılıb.
- ETH doğrulaması fərqli dövr və rejimi əhatə edir.
- Position sizing hər siqnalda full-size-dır.
- Kelly sizing və ya volatility targeting tətbiq edilməyib.
- Daha geniş differentiable-Sharpe, distributional-regression və focal-loss müqayisəsi yoxdur.
Gələcək tədqiqat sahələri
Mənbə data-driven \(\tau\) seçimi, SOL/XRP kimi əlavə aktivlər, aşağı-kurtosis nəzarətlər, Kelly və ya volatility-targeting deployment, real live trading, Transformer/gated-fusion backbone-ları və daha geniş loss ailələri ilə birbaşa müqayisələri gələcək tədqiqat sahələri kimi təklif edir.
Mənbə və Metod Qeydi
Tam orijinal başlıq: Beyond Accuracy: A Systematic Comparison of Profit-Aware Loss Functions for Multi-Timeframe Cryptocurrency Price Prediction.
Müəllif: Haruki Tanabe.
Corresponding author: Haruki Tanabe.
ORCID: 0009-0000-9423-5609.
PDF afiliyasiyası: School of Computer Science, Tokyo University of Technology, 1404-1 Katakuracho, Hachioji, Tokyo, Japan.
Platform: SSRN.
SSRN Abstract ID: 6928679.
DOI: 10.2139/ssrn.6928679.
Posting tarixi: 12 İyun 2026.
Səhifə sayı: 61.
Mənbə növü: Preprint research paper.
Resenziya statusu: Mənbə işin peer review-dan keçmədiyini açıq şəkildə bildirir.
Resenziyalı versiya: Cari biblioqrafik yoxlamada ayrıca version of record təsdiqlənməyib.
Lisenziya: SSRN — All rights reserved; icazəsiz yenidən istifadə yoxdur.
Açar sözlər: Loss function design; Cryptocurrency prediction; Multi-timeframe analysis; Deep learning; Trading profitability.
Əsas məlumat: BTC/USD Bybit perpetual, 1 Oktyabr 2019–31 Dekabr 2024.
Əsas müşahidə: 552.672 ədəd 5 dəqiqəlik OHLCV bar.
Zaman intervalları: 5m, 15m, 1h, 4h, 1d.
Əsas hədəf: 1 saatlıq istiqamət proqnozu, \(y_t=\mathbf{1}[p_{t+4}>p_t]\).
Xüsusiyyət sayı: Hər timeframe üçün 19.
Model: Beş müstəqil ikiqat LSTM encoder + scaled dot-product attention fusion + binary classifier.
Hidden size: 128.
Dropout: 0,2.
Ümumi parametr: Təxminən 1,1 milyon.
Optimizer: Adam.
Learning rate: 0,001.
Batch size: 64.
Early stopping: patience 10, maksimum 100 epoch.
Seed-lər: Əsas təcrübələrdə 42–51.
Əsas loss-lar: CE, MADL, Profit-Guided, Sharpe Loss, RWCE, Asymmetric Directional.
MADL standartı: \(\tau=5\).
RWCE standartı: \(\tau=3\).
Profit-Guided standartı: \(\alpha=0.5\), warmup 5.
Sharpe Loss standartı: \(\epsilon=10^{-6}\), warmup 5, CE floor 0,5.
Asymmetric standartı: \(\lambda_{up}=1.5\), \(\lambda_{down}=1.5\), \(\tau_{mag}=3\).
Əsas iqtisadi nəticə: CE 14,83 bp/bar; return-weighted trio 15,55–15,57 bp/bar.
Nisbi əsas qazanc: Təxminən +%4,9–%5,0.
Əsas multiple-comparison nəticəsi: MADL/RWCE/Asymmetric vs CE üçün əvvəlcədən müəyyənləşdirilmiş Sharpe müqayisələrində Bonferroni sonrası əhəmiyyətlilik qorunur.
IID illik Sharpe: CE 27,07; MADL 28,53; RWCE 28,52; Asymmetric 28,56.
Şərh sərhədi: Bu mütləq Sharpe dəyərləri saatlıq i.i.d. \(\sqrt{8760}\) illikləşdirməsindən asılıdır.
Gündəlik Sharpe fərqləri: Return-weighted trio-da CE-yə nisbətən təxminən +%0,4 ilə +%3,1 arasında; Asymmetric gündəlik hesabda -%1,7-yə çevrilir.
Newey–West HAC: Ranking qorunur; MADL vs CE üçün raw p=0,054, Bonferroni sonrası təxminən 0,108.
Cross-seed variance nəticəsi: MADL xalis bp/bar variasiyası CE-yə nisbətən təxminən %58 aşağıdır.
Trading xərc baseline: %0,1 / əməliyyat + %0,05 slippage.
Cost sensitivity: %0,5 / əməliyyat səviyyəsində sınanan bütün əsas strategiyalar mənfidir.
Cross-exchange validation: Binance BTC/USDT spot, 2023-07–2024-12.
Cross-asset validation: ETH/USDT Bybit perpetual, təxminən 2021-03-15–2024-12-31.
Walk-forward: Bear, Recovery və Bull olmaqla üç expanding-window fold.
Leakage yoxlaması: Shuffled labels test accuracy %50,79; normal labels təxminən %72.
Reproducibility avadanlığı: NVIDIA RTX 5070 Ti, 16 GB VRAM; CUDA 12.8; PyTorch 2.7.
Əsas təcrübə hesablama büdcəsi: 6 loss × 10 seed = 60 run, təxminən 2,5 saat.
Məlumat əlçatanlığı: BTC/ETH OHLCV Bybit v5 və Binance Spot API-lərindən əldə edilə bilər. Trained artefacts, numerical CSV və kod müəllifdən əsaslandırılmış sorğu ilə əldə edilə bilər.
Maliyyələşmə: Dövlət, kommersiya və ya qeyri-kommersiya maliyyələşdiricilərindən xüsusi grant alınmayıb.
Maraqlar toqquşması: Müəllif məlum competing financial interest və ya işi təsirləndirə biləcək şəxsi əlaqə bildirmir.
CRediT: Haruki Tanabe — Conceptualization, Methodology, Software, Validation, Formal analysis, Investigation, Data Curation, Writing – Original Draft, Writing – Review & Editing, Visualization.
Generative AI bəyanatı: Anthropic Claude Opus 4; manuscript editing, reviewer-response anticipation, statistical sanity-checking və LaTeX formatting məqsədilə istifadə olunub. Yekun məzmun məsuliyyəti müəllifə aiddir.
Əsas xarici etibarlılıq sərhədi: Mənbə nəticələri əsasən BTC/ETH kripto bazarları və istifadə olunan LSTM-attention backbone-u üçün təsdiqlənib; daha aşağı kurtosis aktivlərinə və ya başqa model ailələrinə ümumiləşdirmə ayrıca sınaqdan keçirilməlidir.
Backtest sərhədi: Tədqiqat canlı trading işi deyil; full-size hard position, sadələşdirilmiş cost/slippage modeli və non-compound diagnostic equity istifadə olunur.
Müəllif hüququ sərhədi: Mənbənin SSRN versiyası All rights reserved olduğu üçün orijinal fiqur quruluşu və ya ekran görüntüləri yenidən istifadə edilməməlidir; yalnız faktiki rəqəmlər və metod əlaqələri yeni Verianla qrafikləri ilə yenidən ifadə edilməlidir.
Şərh yazın
E-poçt ünvanınız yayımlanmayacaq. Məcburi sahələr * ilə işarələnib