


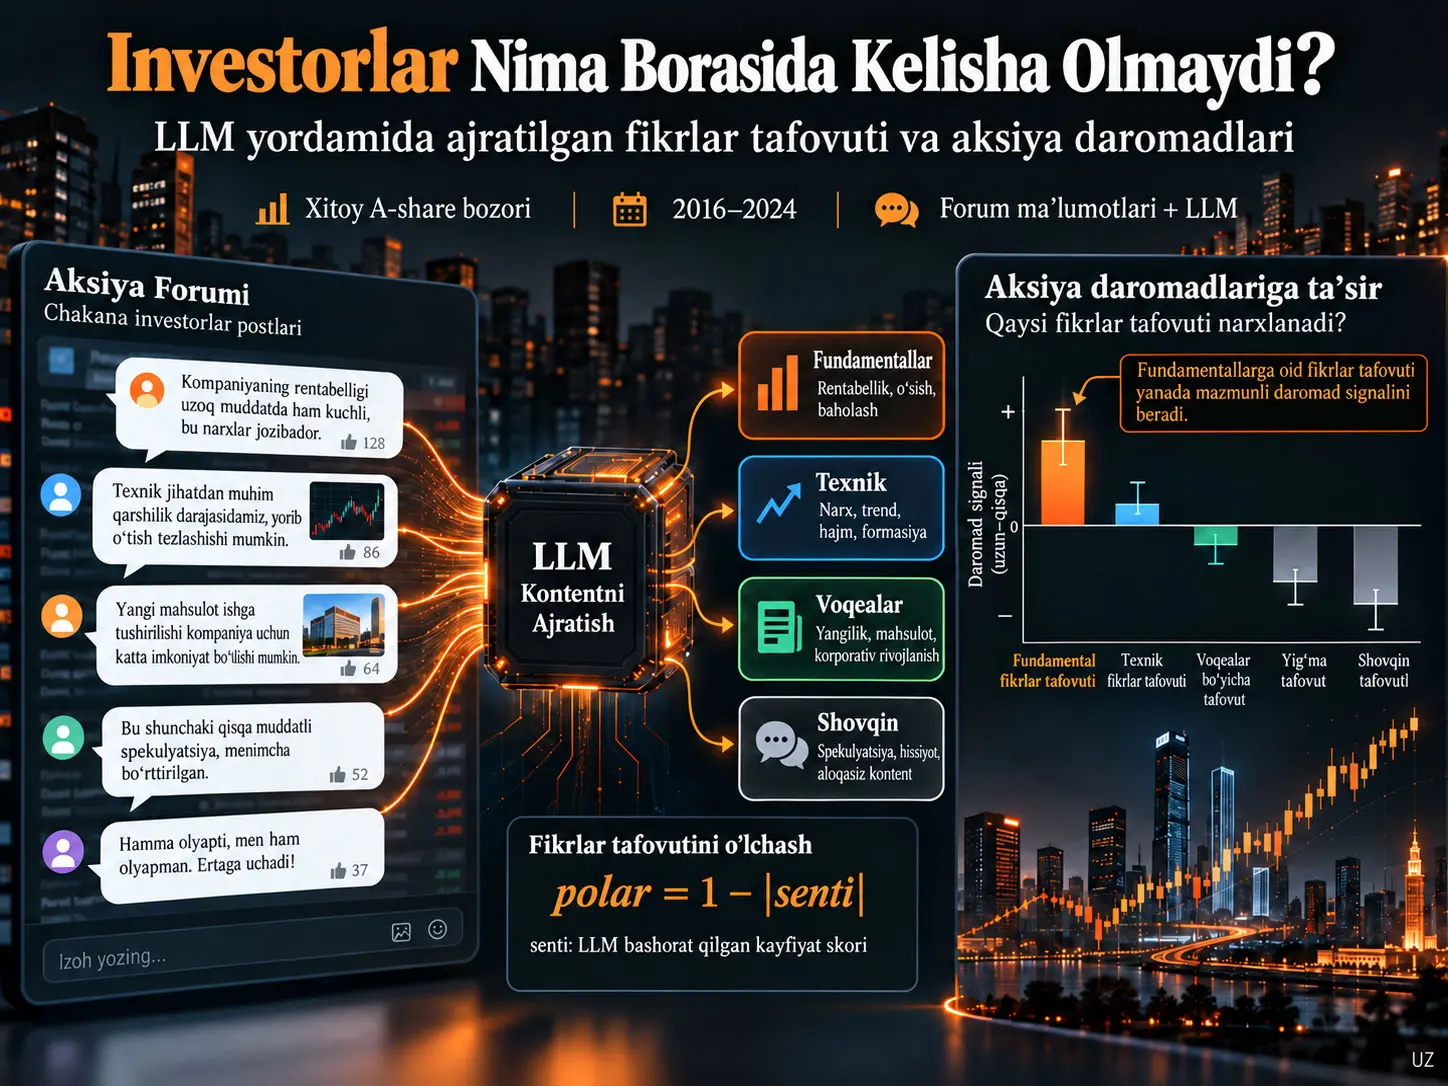
Mazmun boʻyicha ajratilgan chakana investorlar fikr tafovuti — onlayn investor postlaridagi bullish va bearish qarashlar muvozanatini faqat umumiy darajada emas, balki fundamentals, technicals, events va noise mavzu sinflari ichida alohida oʻlchaydigan LLM asosidagi aksiya-oy matn koʻrsatkichidir. Kefu Yi va Feng Wu 2016–2024 davrida East Money Guba'dan taxminan 220 million postdan iborat xom korpus tuzgan, har bir aksiya-oy uchun koʻpi bilan 300 ta postni tanlab, 75,0 million postni mahalliy Qwen3-32B modeli yordamida stance, topic va evidence oʻlchamlari boʻyicha belgilagan. Natijalar investorlarning kompaniya fundamentallari boʻyicha kelisha olmasligi keyingi past daromadlar bilan bogʻliqligini; texnik fikr tafovutida ayni bogʻliqlik zaifroq ekanini; noise disagreement esa barqaror Miller premiumini bermasligini koʻrsatadi. Shu bilan birga, binary bullish/bearish yorliqlari tufayli disagreement oʻlchovi sentiment magnitude'dan matematik jihatdan mustaqil emas va 2022–2024 davrida asosiy natijaning sezilarli zaiflashishi ta’sir rejimga bogʻliqligini koʻrsatadi.
Asosiy riskka tuzatilgan natijada past fundamental-disagreement aksiyalaridan tuzilgan portfel bilan yuqori fundamental-disagreement aksiyalari oʻrtasidagi value-weighted long–short spread Fama–French besh faktor modelida taxminan +%0,67/oy, China uch faktor modelida esa taxminan +%0,75/oy alpha hosil qiladi. Musbat low-minus-high spread yuqori fundamental fikr tafovuti keyingi pastroq daromadlar bilan bogʻliqligini koʻrsatadi. Aggregate disagreement esa China uch faktor modelida -%0,60/oy bilan teskari ishora beradi; tadqiqot buni aggregate oʻlchov sentiment va noise mazmunini bitta songa birlashtirishi bilan izohlaydi.
Taxminan 36.000 ta foyda e’lonini qamrab olgan voqea tadqiqoti mexanizm boʻyicha qoʻshimcha dalil beradi. E’lon oldidan fundamental disagreement oshgani sari uch kunlik market-adjusted CAR[-1,+1] yanada manfiy boʻladi; asosiy koeffitsiyent -0,0052 va t-statistika -3,82. Ta’sir realized earnings surprise, firma fixed effects, e’lon kechikishi va oldingi daromad kabi nazoratlar ostida saqlanadi. Biroq tadqiqot randomizatsiyalangan sababiylik tajribasi emas; mualliflar talqiniga koʻra, natijalar Miller tipidagi optimist-dominant ortiqcha baholash va keyin fundamental axborot ochilganda yuz beradigan tuzatish bilan mos.
Batafsil Tushuntirish
Tadqiqot muammosi
Xulq-atvor aktivlarini baholash adabiyotida investorlar fikr tafovuti uzoq vaqtdan beri kelajakdagi past daromadlar bilan bogʻlanadi. Miller yondashuvining asosiy mantiqi shunday: agar investorlar qimmatli qogʻoz qiymati haqida turlicha fikrga ega boʻlsa va pessimistik investorlar short sale orqali narxga yetarli ta’sir qila olmasa, bozor narxini nisbatan optimistik investorlarning qarashlari belgilashi mumkin. Natijada ortiqcha baholash va keyinchalik past daromad yuz berishi mumkin.
Oldingi tadqiqotlar fikr tafovutini analyst forecast dispersion, trading volume, turnover yoki ownership breadth kabi bir oʻlchamli koʻrsatkichlar bilan oʻlchagan. Yi va Wu koʻrsatgan asosiy tadqiqot boʻshligʻi shundaki, bu koʻrsatkichlar investorlar nima haqida kelisha olmaganini aytmaydi.
Kompaniyaning kelajakdagi rentabelligi, baholanishi yoki operatsion istiqboli haqida kelisha olmaslik bilan moving average, grafik formasi yoki ijtimoiy tarmoq shovqini haqida tortishish iqtisodiy jihatdan bir xil axborot emas. Tadqiqot LLMdan foydalanishning asosiy qiymatini aynan shu nuqtaga qoʻyadi: faqat sentimentni oʻlchash emas, balki qarashlarning mazmun tuzilishini katta miqyosda oʻqish.
LLM bilan Mazmun boʻyicha Ajratilgan Investorlar Fikr Tafovuti Nima?
LLM bilan mazmun boʻyicha ajratilgan investorlar fikr tafovuti — East Money Guba postlarini avval bullish, bearish yoki neutral stance'ga, keyin fundamentals, technicals, events yoki noise mavzu sinfiga ajratib, har bir mavzu ichida bullish–bearish muvozanatini alohida hisoblaydigan aksiya-oy darajasidagi matn oʻlchovidir.
Nega Xitoy A-share bozori ishlatilgan?
Manba Xitoy A-share bozorini Miller mexanizmini oʻrganish uchun ayniqsa qulay deb hisoblaydi. Chakana investorlarning savdo hajmidagi ulushi yuqori; short selling qat’iy cheklangan; lendable-share taklifi cheklangan va qimmat, koʻplab investorlar amalda short pozitsiya ocholmaydi.
Bu tuzilma optimistik investorlar narxga koʻproq ta’sir qilishi mumkin boʻlgan klassik disagreement-overpricing mexanizmiga mos muhit yaratadi. Biroq short-sale constraint deyarli butun bozor uchun umumiy boʻlgani sababli tadqiqotchilar constraintning oʻzini koʻndalang kesimda kuchli sinay olmaydi. Shu sababli mexanizm dalilining asosiy ogʻirligi earnings-resolution voqea tadqiqotiga oʻtadi.
Forum va xom ma’lumotlar olami
East Money Guba Xitoyda listing qilingan kompaniyalar uchun kompaniya kesimidagi investor forumlarini taqdim etadi. Tadqiqotchilar 2016 yil yanvaridan 2024 yil dekabrigacha alohida aksiya forumlaridan taxminan 220 million xom post toʻplagan.
Pure replies va repostlar chiqarib tashlangan, duplicate, juda qisqa yoki boilerplate mazmun tozalangan va trading-day postlari saqlangan.
Nega 220 million postning barchasi tasniflanmadi?
Butun korpusni LLM bilan tasniflash hisoblash xarajati yuqori boʻlgani uchun har bir aksiya-oy hujayrasi uchun koʻpi bilan 300 ta post belgilangan. Hujayrada 300 tadan kam post boʻlsa barchasi olingan, koʻp boʻlsa fixed seed bilan tasodifiy tanlash qoʻllangan.
Xom stock-month median taxminan 320 ta post. Stock-monthlarning taxminan %51 ida 300 tadan kam post boʻlgani uchun ular toʻliq belgilangan, faolroq taxminan %49 esa 300 tagacha qisqartirilgan. Yakuniy belgilangan korpus 75,0 million postdan iborat va har bir stock-month uchun belgilangan postlar mediani 289.
LLM konfiguratsiyasi
| Komponent | Manbada berilgan konfiguratsiya |
|---|---|
| Model | Qwen3-32B |
| Quantization | 4-bit AWQ |
| Deployment | Mahalliy / open-weight |
| Prompt | Doimiy few-shot prompt |
| Temperature | 0 |
| Chain-of-thought rejimi | Oʻchirilgan |
| Chiqish | Qisqa JSON |
| Qayta urinish | Malformed output uchun uch retry |
Uch retrydan keyin ham parse qilib boʻlmagan kichik postlar guruhi conservative default sifatida neutral/noise/unsupported deb tasniflangan. Manba bu tanlov sun’iy disagreement yaratmaslik uchun qoʻllanganini bildiradi.
Uchta yorliq oʻlchami
| Oʻlcham | Sinflar | Ilmiy roli |
|---|---|---|
| Stance | Bullish, bearish, neutral | Investorning yoʻnalishli qarashini ajratadi. |
| Topic | Fundamentals, technicals, events, noise | Investor qarashi qaysi mazmun asosida shakllanganini ajratadi. |
| Info | Evidence-backed / unsupported | Qarash aniq axborot bilan qoʻllab-quvvatlanganini yoki yoʻqligini belgilaydi. |
Topic sinflarining ma’nosi
Fundamentals baholash, earnings, dividend, operatsiyalar va kelajakdagi biznes istiqboli kabi pul oqimiga bogʻliq mazmunni qamrab oladi.
Technicals narx/hajm qonuniyati, moving average, support/resistance va fund-flow kabi bozor narxiga asoslangan koʻrsatkichlarni qamrab oladi.
Events e’lon, siyosat oʻzgarishi, contract, restructuring va regulation kabi muayyan voqealarga qaratilgan.
Noise hissiy reaksiya, shior, haqorat va mavzudan tashqari mazmunni qamrab oladi.
Yorliqlar taqsimoti
| Kategoriya | Manba qiymati |
|---|---|
| Belgilangan jami post | 75,0 million |
| Bullish | 20,6 million |
| Bearish | 32,4 million |
| Neutral | 21,9 million |
| Fundamentals | 7,0 million |
| Technicals | 14,8 million |
| Events | 10,5 million |
| Noise | 42,8 million |
| Evidence-backed | 20,6 million |
| Not evidence-backed | 54,4 million |
Forum umumiy hisobda bearish moyil; bearish deb belgilangan postlar bullish postlardan ancha koʻp. Shuningdek, eng katta topic sinfi noise, fundamentals esa eng kichik substantive sinf.
LLM tasnifi insonlar bilan qanchalik mos?
Ikki inson annotator 220 ta postdan iborat yangi va toʻrt topic boʻyicha muvozanatlangan namunani mustaqil belgilagan. Ikki annotator bir xil yorliqda kelishgan postlar gold standard deb qabul qilingan.
| Vazifa | LLM aniqligi | LLM Cohen κ | Gold standard n |
|---|---|---|---|
| Stance | %88 | 0,81 | 173 |
| Topic | %85 | 0,80 | 174 |
| Info | %78 | 0,55 | 182 |
Fundamental topic uchun precision 0,88 va recall 0,80. Gold-standard noise namunalarining 44 tasidan faqat bittasi fundamental deb notoʻgʻri tasniflangan. Manba fundamental sinf katta noise havzasi bilan jiddiy ifloslanmaganini shu natija bilan qoʻllab-quvvatlaydi.
Info tasnifi eng zaif oʻlchamdir. Mualliflar shu sabab evidence-backed versus non-evidence-backed farqiga asoslangan natijalarni ehtiyotkorroq talqin qiladi.
Boshqa arxitekturadagi Qwen3-Next-80B-A3B bilan qayta belgilash stance uchun κ=0,72 va topic uchun κ=0,62 darajasida modellararo moslik bergan; biroq tadqiqot boshqa model oilasi yoki provayder bilan cross-vendor replication oʻtkazmagan.
Fikr tafovuti qanday hisoblanadi?
Har bir stock-month uchun faqat opinionated, ya’ni bullish yoki bearish postlardan foydalanib:
\[ polar = \frac{2\min(n_{bull},n_{bear})} {n_{bull}+n_{bear}} \]
hisoblanadi.
\(n_{bull}\) bullish postlar sonini, \(n_{bear}\) esa bearish postlar sonini bildiradi. Oʻlchov 0 dan 1 gacha. Barcha qarashlar bir yoʻnalishda boʻlsa 0; bullish va bearish qarashlar soni teng boʻlsa 1.
Tadqiqotchilar bu oʻlchovni barcha opinionated postlarda aggregate disagreement sifatida, soʻng fundamentals, technicals, events va noise ichida alohida hisoblaydi.
Net sentiment qanday hisoblanadi?
\[ senti = \frac{n_{bull}-n_{bear}} {n_{bull}+n_{bear}} \]
Musbat qiymat net bullish, manfiy qiymat net bearish qarashni anglatadi.
Bu Tadqiqot Fikr Tafovutini Sentimentdan Mustaqil Oʻlchay Oladimi?
Yoʻq. Bullish va bearish boʻlgan ikki yoʻnalishli sinf ishlatilganda tadqiqotning polarizatsiya oʻlchovi matematik jihatdan \(polar=1-|senti|\) ayniyatini beradi; shuning uchun opinion balance va sentiment magnitude bir xil hisoblashlardan kelib chiqadi va haqiqiy ikkinchi moment boʻlgan qarashlar taqsimotini qarashlar darajasidan mustaqil belgilab boʻlmaydi.
Bu ayniyat nima uchun muhim?
Yuqori polar qiymat bullish va bearish qarashlar soni bir-biriga yaqin ekanini anglatadi. Xuddi shu holatda net sentimentning mutlaq qiymati ham nolga yaqin boʻladi. Demak, “yuqori disagreement” va “zaif yoʻnalishli sentiment” matematik jihatdan bogʻliq.
Shu sabab aggregate disagreementning narxlash natijasini faqat “qarashlar farqi” deb talqin qilish xavfli. Maqolaning muhim hissalaridan biri content sinfi bu muammoni qisman ajratishidir: ayni matematik identity noise topic uchun ham amal qilsa-da, noise disagreement Miller yoʻnalishida narxlanmaydi, fundamental disagreement esa narxlanadi.
Biroq mualliflar bu dispersion va sentiment levelni toʻliq ajratadi, deb da’vo qilmaydi. Haqiqatan mustaqil belief dispersion oʻlchovi uchun kelajakda graded expected-return yoki valuation rating bilan confidence dimension kabi boyroq yorliqlarni taklif qiladi.
Tahlil paneli
Stock-return va accounting ma’lumotlari CSMAR va CNRDSdan olingan. Moliyaviy firmalar chiqarib tashlangan; har oy market capitalization boʻyicha eng kichik %30 A-share guruhi shell-value ta’sirini cheklash maqsadida chiqarilgan. Aksiyalar kamida olti oy listingda boʻlishi kerak.
Yakuniy panel:
| Xususiyat | Qiymat |
|---|---|
| Davr | Yanvar 2016–Dekabr 2024 |
| Firmalar soni | 4.818 |
| Stock-month kuzatuv | 143.786 |
| Moliyaviy firmalar | Chiqarilgan |
| Eng kichik %30 market cap | Chiqarilgan |
Daromad vaqtlanishi
Oy \(t\) da oʻlchangan disagreement oy \(t+1\) da yuz beradigan stock returnni bashorat qilish uchun ishlatiladi. Shu tariqa kelajak daromadi bilan joriy oyning matn oʻlchovi oʻrtasidagi vaqt ketma-ketligi saqlanadi.
Nazorat oʻzgaruvchilari
Fama–MacBeth spetsifikatsiyalarida firm size, earnings-to-price, momentum, turnover, composite mispricing score, short-term reversal, net sentiment va ayrim spetsifikatsiyalarda idiosyncratic volatility nazorat qilinadi.
Factor modellari
Tadqiqot CSMAR Chinese Fama–French uch va besh faktor modellariga qoʻshimcha ravishda Liu–Stambaugh–Yuan uslubidagi Xitoy faktorlarini ham qoʻllaydi.
Rasmiy Liu–Stambaugh–Yuan factor seriyasi faqat 2021 yilgacha mavjud boʻlgani uchun tadqiqotchilar ayni metodologiyadan foydalanib 2016–2024 gacha uzaytirilgan oʻz CH-3 va CH-4 analoglarini yaratgan. 2016–2021 overlap davrida bu seriyalarning rasmiy seriyalar bilan korrelyatsiyasi market uchun 0,99, size uchun 0,96 va value uchun 0,84.
Tadqiqot Usuli va Natijalari
Portfel saralash usuli
Har oy aksiyalar disagreement qiymatiga qarab quintilelarga ajratiladi. Tadqiqotning asosiy spreadi:
low disagreement quintile − high disagreement quintile
koʻrinishida.
Demak, spread musbat boʻlsa, yuqori disagreement aksiyalari keyingi oy pastroq daromad keltiradi va natija Miller overpricing yoʻnalishida boʻladi.
Mazmun sinfi boʻyicha asosiy portfel natijalari
| Disagreement turi | EW (%/oy) | VW (%/oy) | VW CH-3 alpha (%/oy) |
|---|---|---|---|
| Aggregate | -0,23 (-1,12) | -0,55 (-2,03) | -0,60 (-2,88) |
| Fundamental | +0,51 (2,87) | +0,68 (2,96) | +0,75 (3,22) |
| Technical | +0,34 (2,79) | +0,34 (1,61) | +0,36 (1,75) |
| Event | -0,06 (-0,59) | -0,22 (-1,60) | -0,21 (-1,35) |
| Noise | -0,04 (-0,17) | -0,44 (-1,74) | -0,48 (-2,02) |
| Informed / evidence | +0,18 (1,43) | +0,16 (0,85) | +0,24 (1,36) |
| Noise / no evidence | -0,07 (-0,34) | -0,45 (-1,59) | -0,47 (-2,30) |
Qavs ichidagi qiymatlar Newey–West olti lagli t-statistikalaridir.
Figure 1 nimani koʻrsatadi?
Manbadagi Figure 1 content-specific CH-3 alpha qiymatlarini ustunli grafikda umumlashtiradi. Fundamental disagreement aniq musbat, technical kichikroq musbat, event biroz manfiy, aggregate va noise esa manfiy koʻrinadi.
Bu grafik tadqiqotning asosiy ilmiy natijasini ifodalaydi: bitta aggregate disagreement soni iqtisodiy jihatdan qarama-qarshi harakat qiladigan mazmun sinflarini birlashtirib, haqiqiy tuzilmani yashirishi mumkin.
Nega aggregate disagreement teskari ishora beradi?
Aggregate disagreement bilan net sentiment oʻrtasidagi Pearson korrelyatsiyasi 0,81. Noise disagreement bilan sentiment korrelyatsiyasi 0,77. Fundamental disagreement esa net sentiment bilan atigi -0,32 korrelyatsiyaga ega.
Shu sabab aggregate oʻlchov forumning umumiy bearish/bullish yoʻnalishli holatiga kuchli bogʻliq. Manba aggregate disagreementning teskari ishorali narxlanishini sentiment continuation ta’siri bilan bogʻlaydi.
Fama–MacBeth natijalari
| Predictor | Individual | Horse race | + IVOL |
|---|---|---|---|
| Aggregate disagreement | +0,0152 (3,38) | — | — |
| Fundamental disagreement | -0,0088 (-3,66) | -0,0055 (-2,59) | -0,0062 (-2,89) |
| Technical disagreement | -0,0005 (-0,22) | -0,0039 (-1,83) | -0,0038 (-1,79) |
| Event disagreement | -0,0005 (-0,31) | -0,0000 (-0,02) | — |
| Noise disagreement | +0,0110 (2,71) | -0,0020 (-0,40) | — |
| Net sentiment | +0,0137 (3,58) | +0,0146 (3,18) | +0,0143 (4,07) |
| Idiosyncratic volatility | — | — | -0,2553 (-2,59) |
Horse-race regressiyasida fundamental disagreement manfiy va statistik jihatdan aniq boʻlib qoladi, noise disagreement esa yoʻqoladi. Bu natija mazmunni oʻqish aggregate oʻlchovdan nega koʻproq axborot berishi mumkinligini qoʻllab-quvvatlaydi.
Signed fundamental sentiment va balance ajratilishi
Maqola oʻz oʻlchash cheklovini Table 4 Panel B bilan toʻgʻridan-toʻgʻri sinaydi. Within-fundamental signed sentiment koeffitsiyenti +0,0042 va t=2,55 boʻlsa, \(|s|\) kattalik hadi +0,0033 va t=1,60. Boshqa topic balancelar qoʻshilganda qiymatlar mos ravishda +0,0046 (t=2,43) va +0,0035 (t=1,73).
Shuning uchun yoʻnalishli sentiment komponenti aniqroq, sof balance/extremity komponenti esa faqat marginal. Manba haqiqiy dispersionni sentiment magnitudedan mustaqil aniqlab boʻlmasligini ochiq tan oladi.
Factor-model robustness
| Disagreement | FF3 | FF5 | CH-3 | CH-4 |
|---|---|---|---|---|
| Fundamental | +0,70 (2,87) | +0,67 (2,81) | +0,75 (3,22) | +0,93 (5,22) |
| Technical | +0,36 (1,81) | +0,34 (1,70) | +0,36 (1,75) | +0,28 (1,42) |
| Noise | -0,49 (-1,95) | -0,47 (-2,00) | -0,48 (-2,02) | -0,70 (-2,75) |
Manba fundamental disagreement natijasini yangi priced risk factor emas, balki information arrival bilan tuzatiladigan content-specific mispricing deb talqin qiladi.
Analyst forecast dispersiondan farq qiladimi?
Retail fundamental disagreement bilan analyst forecast dispersion korrelyatsiyasi atigi 0,04. Fama–MacBeth regressiyasida analyst dispersion -0,0108 (t=-2,66) sifatida Miller yoʻnalishida narxlansa, fundamental disagreement ham nazoratdan keyin -0,0044 (t=-1,98) boʻlib qoladi.
Demak, manbada bu ikki oʻlchov bir xil axborot obyekti emas: biri professional analyst earnings forecasts oʻrtasidagi tafovutni, ikkinchisi esa chakana investorlarning tabiiy tilda kompaniya fundamentallari haqida ifodalagan qarashlar muvozanatini oʻlchaydi.
Natija microcap ta’siridan kelib chiqadimi?
Manba premium mid-cap aksiyalarda kuchli, large-cap aksiyalarda ham mavjud va faqat eng kichik kompaniyalarga xos emasligini qayd etadi.
CH-3 alpha mid-cap guruhida +%0,82/oy, large-cap guruhida +%0,76/oy. Eng kichik %30 ni yana namunaga kiritgan unscreened tahlilda fundamental alpha +%0,74; screened baseline +%0,75.
Long va short oyoqlar
Spreadning yarmidan koʻpi long legdan keladi. Past fundamental disagreement aksiyalarini sotib oluvchi long tomon taxminan +%0,48/oy (t=3,80), yuqori disagreement aksiyalarining short tomoni esa +%0,28/oy (t=2,03) hissa qoʻshadi.
Biroq tadqiqot transaction costsni ayirmaydi. Shu sabab natija iqtisodiy pricing decomposition boʻlib, bevosita sof qoʻllanadigan investitsiya strategiyasi daromadi emas.
Multiple-testing nazorati
Mualliflar 22 ta long–short strategiyani qamrab oluvchi White bootstrap reality check va Benjamini–Hochberg False Discovery Rate nazoratini qoʻllaydi.
Fundamental disagreement barcha toʻrtta factor modelida va ikki xil weighting shaklida %5 FDR chegarasidan oʻtadi. Qat’iyroq family-wise natijalar esa model va vaznlashga qarab oʻzgaradi.
Bu testlar data-snooping xavfini kamaytiradi; biroq mualliflar aniq aytganidek, haqiqiy out-of-sample tasdiqlashning oʻrnini bosa olmaydi.
Subdavr natijasi
| Davr | Fundamental-disagreement CH-3 alpha | t |
|---|---|---|
| 2016–2021 | +%0,95/oy | 4,42 |
| 2022–2024 | -%0,13/oy | -0,29 |
Bu farq tadqiqotning asosiy cheklovlaridan biri. Premium butun namuna davomida barqaror emas. 2022–2024 A-share bear market va past retail participation davrida yoʻqoladi.
Mualliflar yagona sababni qat’iy belgilamaydi. Institutional va quantitative capital oʻsishi, registration reform, shell-value yemirilishi va retail participation pasayishi bir vaqtda yuz bergani sababli ularning alohida ta’sirlarini ushbu namuna ichida aniqlab boʻlmaydi.
Foyda E’lonlari Fundamental Disagreement Mexanizmi Haqida Nimani Koʻrsatadi?
Taxminan 36.000 ta foyda e’lonidan foydalanilgan voqea tadqiqotida e’londan oldingi fundamental disagreement oshgani sari uch kunlik CAR[-1,+1] yanada manfiylashadi; asosiy koeffitsiyent -0,0052 va t=-3,82 deb hisobot qilinadi, ta’sir realized earnings surprise va e’lon vaqtlanishi nazoratlari ostida saqlanadi; bu natija fundamental-opinion imbalance fundamental axborot ochilganda tuzatilishi bilan mos, ammo randomizatsiyalangan sababiylik dalili emas.
Voqea tadqiqoti dizayni
Birinchi chorak, oraliq davr, uchinchi chorak va yillik hisobot e’lonlaridan taxminan teng taqsimotda 36.000 ga yaqin event ishlatiladi. Disagreement e’londan oldingi oyda oʻlchanadi, shu tariqa signal aniq pre-event boʻladi.
Asosiy bogʻliq oʻzgaruvchi e’lon kuni atrofidagi uch kunlik market-adjusted cumulative abnormal return:
\[ CAR[-1,+1] \]
Mazmun sinfi boʻyicha voqea tadqiqoti
| E’londan oldingi disagreement | Koeffitsiyent | t, ikki yoʻnalishli cluster |
|---|---|---|
| Fundamental | -0,0052 | -3,82 |
| Technical | -0,0051 | -1,98 |
| Noise placebo | +0,0019 | +0,66 |
Technical ta’sir zaifroq, noise esa statistik jihatdan aniq emas. Ta’sirning fundamental mazmunga xosligi mexanizm talqinining muhim qismidir.
Robustness
| Spetsifikatsiya | Fundamental koeffitsiyent | t |
|---|---|---|
| Baseline | -0,0052 | -3,82 |
| + firm fixed effects | -0,0047 | -3,50 |
| + pre-announcement return + announcement lag | -0,0041 | -3,14 |
| + realized earnings surprise | -0,0041 | -3,18 |
Realized earnings surprise nazorati qoʻshilganda asosiy disagreement koeffitsiyentining saqlanishi natijalar faqat yuqori-disagreement kompaniyalar yomon earnings e’loni qilgani bilan izohlanmasligini qoʻllab-quvvatlaydi.
Figure 2 ning ilmiy xabari
Manbadagi Figure 2 yuqori va past pre-announcement fundamental disagreement guruhlari uchun earnings announcement atrofidagi cumulative abnormal return yoʻllarini koʻrsatadi.
Yuqori-disagreement guruhi e’longa yaqinlashganda va e’londan keyin koʻproq manfiy hududda harakat qiladi, past-disagreement guruhi esa nolga yaqinroq qoladi. Manba bu ajralishni fundamental uncertainty hal boʻlganda oldingi belief imbalance tuzatilishi bilan bogʻlaydi.
Rasmning kunlik xom sonli nuqtalari jadvalda berilmagani sabab Verianla’da ayni egri chiziqni sonli aniqlik da’vosi bilan qayta yaratish maqsadga muvofiq emas. Buning oʻrniga Table 6 koeffitsiyentlari aniq ma’lumot asosida qayta chizilishi mumkin.
Oylik earnings-month taqqoslash
| Disagreement | Keyingi oy earnings bor | Earnings yoʻq |
|---|---|---|
| Fundamental | +1,73 (4,00) | +0,56 (1,52) |
| Technical | -0,16 (-0,23) | +0,39 (1,75) |
| Noise | -1,09 (-1,88) | Taxminan 0 |
Fundamental spread earnings boʻlgan oylarda taxminan uch baravar katta. Biroq Xitoydagi davriy hisobotlar muayyan oylarda toʻplanishi sababli mualliflar bu oylik taqqoslashni formal identification emas, descriptive qoʻllab-quvvatlash deb koʻradi.
Tadqiqot qoʻllab-quvvatlaydigan natijalar
- Fikr tafovutining narxlash munosabati mazmun sinfiga qarab kuchli oʻzgaradi.
- Fundamental disagreement 2016–2024 toʻliq namunada kelajakdagi past daromadlar bilan bogʻliq.
- Fundamental disagreement alpha FF3, FF5, CH-3 va CH-4 factor modellarida musbat boʻlib qoladi.
- Technical disagreement ayni yoʻnalishda, ammo zaifroq natija beradi.
- Noise disagreement sentiment nazorat qilinganda barqaror Miller premiumiga ega emas.
- Aggregate disagreement sentiment bilan kuchli bogʻliqligi sabab teskari ishorali natija berishi mumkin.
- LLM fundamental-disagreement oʻlchovi analyst forecast dispersiondan katta darajada farq qiladi.
- Earnings event study fundamental disagreement yechilishi bilan mos manfiy announcement-return tuzatishini koʻrsatadi.
- Premium 2016–2021 da kuchli, 2022–2024 da zaif.
Tadqiqot qoʻllab-quvvatlamaydigan natijalar
- Fundamental disagreement barcha bozorlarda doimiy risk faktori ekani koʻrsatilmagan.
- 2022–2024 dan keyin premium qayta paydo boʻlgani hali koʻrsatilmagan.
- Tadqiqot binary stance oʻlchovi bilan haqiqiy belief dispersionni sentiment magnitudedan toʻliq ajrata olmaydi.
- Short-sale constraint kanalining koʻndalang kesimdagi sababiy ta’siri bevosita aniqlanmagan.
- LLM dictionary yoki supervised-classifier usullaridan head-to-head tarzda yuqoriroq aniqlik berishi sinovdan oʻtkazilmagan.
- Tadqiqot 220 million postning barchasini Qwen3 bilan birma-bir tasniflamagan; LLM yorliqli yakuniy namuna 75 million post.
- Long–short daromadlar transaction costsdan keyingi amalda qoʻllanadigan sof strategiya daromadi emas.
- Xitoy A-share natijasini AQSh yoki boshqa bozorga avtomatik umumlashtirish mumkinligi koʻrsatilmagan.
- Event study randomizatsiyalangan tajriba boʻlmagani uchun mexanizmning qat’iy sababiy dalili emas.
Kelajakdagi tadqiqot yoʻnalishlari
Manba uchta asosiy tadqiqot kengaytmasini taklif qiladi.
Birinchisi, bullish/bearish/neutral oʻrniga darajali expected-return yoki valuation rating va confidence dimension ishlatib, sentiment level bilan haqiqiy opinion dispersionni mustaqil aniqlash.
Ikkinchisi, bitta post bir vaqtda ham fundamental, ham event boʻlishiga ruxsat beradigan multi-label yoki hierarchical topic modelini ishlab chiqish.
Uchinchisi, natijani boshqa bozorlarda va kelajak davrlarida tashqi namuna bilan tekshirish. AQSh chakana investor forumi yoki 2024 yil sentyabrdan keyingi Xitoy retail-participation tiklanishi mumkin boʻlgan sinov maydonlari sifatida koʻrsatiladi.
Manba va Usul Haqida Izoh
Toʻliq original sarlavha: What Investors Disagree About: LLM-Decomposed Retail Disagreement and the Cross-Section of Stock Returns.
Mualliflar: Kefu Yi; Feng Wu.
Corresponding author: Kefu Yi.
PDF affiliatsiyasi — Kefu Yi: School of Economics and Management, Inner Mongolia University, Hohhot, China.
PDF affiliatsiyasi — Feng Wu: School of Ethnology and Sociology, Inner Mongolia University, Hohhot, China.
PDF versiyasi: June 2026.
Platforma: SSRN.
SSRN Abstract ID: 7027983.
DOI: 10.2139/ssrn.7027983.
SSRN posting sanasi: 30 Iyun 2026.
Manba turi: Preprint / working paper.
Taqriz holati: PDF aniq “has not been peer reviewed” deydi; joriy tekshiruvda taqrizdan oʻtgan journal version tasdiqlanmagan.
Litsenziya: SSRN versiyasi All rights reserved; permission boʻlmasdan qayta foydalanishga ruxsat yoʻq.
JEL: G12, G14, G40, C55.
Kalit soʻzlar: Investor disagreement; Large language models; Social media; Miller overpricing; Cross-section of stock returns; Chinese A-share market.
Xom forum korpusi: Taxminan 220 million East Money Guba posti.
Haqiqiy LLM belgilangan namuna: 75,0 million post.
Namuna olish: Har bir stock-month uchun koʻpi bilan 300 post; 300 dan koʻp boʻlsa fixed seed bilan random sampling.
LLM: Qwen3-32B, 4-bit AWQ, local deployment, fixed few-shot prompt, temperature 0, chain-of-thought disabled.
LLM chiqishlari: stance × topic × info.
Asosiy disagreement oʻlchovi: \(polar=2\min(n_{bull},n_{bear})/(n_{bull}+n_{bear})\).
Sentiment oʻlchovi: \(senti=(n_{bull}-n_{bear})/(n_{bull}+n_{bear})\).
Oʻlchov ayniyati: \(polar=1-|senti|\).
LLM validation: stance %88, topic %85, info %78 aniqlik.
Tahlil paneli: 143.786 stock-month; 4.818 non-financial firma; 2016–2024.
Asosiy portfolio natijasi: Fundamental disagreement uchun VW FF5 alpha +%0,67/oy; CH-3 alpha +%0,75/oy.
Aggregate disagreement CH-3: -%0,60/oy.
Analyst forecast dispersion korrelyatsiyasi: 0,04.
Subdavr: Fundamental CH-3 alpha 2016–2021 da +%0,95/oy; 2022–2024 da -%0,13/oy.
Event study: Taxminan 36.000 periodic-report announcement.
Asosiy event-study koeffitsiyenti: Fundamental disagreement → CAR[-1,+1] koeffitsiyenti -0,0052; t=-3,82.
Multiple testing: K=22 strategiya; White bootstrap reality check va Benjamini–Hochberg FDR.
Moliyalashtirish: Natural Science Foundation of Inner Mongolia Autonomous Region, Youth Program, grant 2024QN07008.
Manfaatlar toʻqnashuvi: None.
CRediT — Kefu Yi: Conceptualization, Data curation, Formal analysis, Funding acquisition, Methodology, Software, Writing – original draft, Writing – review & editing.
CRediT — Feng Wu: Conceptualization, Methodology, Validation, Writing – review & editing.
Data availability: PPData, CSMAR va CNRDS ma’lumotlari proprietary/licensed boʻlib, mualliflar tomonidan qayta tarqatilmaydi.
Replication package: Manba oʻlchash kodi, LLM labeling pipeline, verbatim prompt, factor construction va analysis scriptsni oʻz ichiga olgan paket taqdim etilishini bildiradi; PDF uning allaqachon e’lon qilinganini koʻrsatmaydi.
Generative-AI declaration: Claude manuskript inglizchasini yaxshilash va analysis code’ning ayrim qismlariga yordam berish uchun ishlatilgan; tadqiqot instrumenti boʻlgan Qwen3-32B bundan alohida foydalanish sifatida izohlangan.
Muhim manba ichidagi ifoda muammosi: Abstract va kirish LLM 220 million postni “oʻqigan” deydi, metod boʻlimi esa haqiqiy belgilangan namunani 75,0 million deb beradi. Verianla matni 220 millionni xom korpus, 75 millionni LLM-classified sample sifatida ajratadi.
Muhim tahririy kamchilik: Sarlavha sahifasidagi Acknowledgments maydoni “[To be completed — seminar/conference participants]” placeholderini oʻz ichiga oladi.
Asosiy identification cheklovi: Binary bullish/bearish stance tufayli disagreement va sentiment magnitude matematik jihatdan mustaqil emas.
Tashqi tasdiqlash cheklovi: Natija bitta bozor va 2016–2024 davriga tegishli; tashqi mamlakat/bozor replikatsiyasi oʻtkazilmagan.
Rejim cheklovi: Asosiy premium 2022–2024 davrida statistik jihatdan yoʻqoladi.
Transaction-cost cheklovi: Portfolio natijalaridan transaction costs ayrilmagan.
Rasm 1: Content-specific disagreement CH-3 alphas; manbadagi Table 3 raqamlari bilan Verianla uchun ishonchli qayta chizish mumkin.
Rasm 2: Earnings-window cumulative abnormal-return yoʻllari; toʻliq kunlik xom qator berilmagani uchun aniq nuqtali qayta chizish oʻrniga koeffitsiyent jadvali va source-derived mexanizm sxemasi afzal.
Izoh qoldiring
E-pochta manzilingiz chop etilmaydi. Majburiy maydonlar * bilan belgilangan