


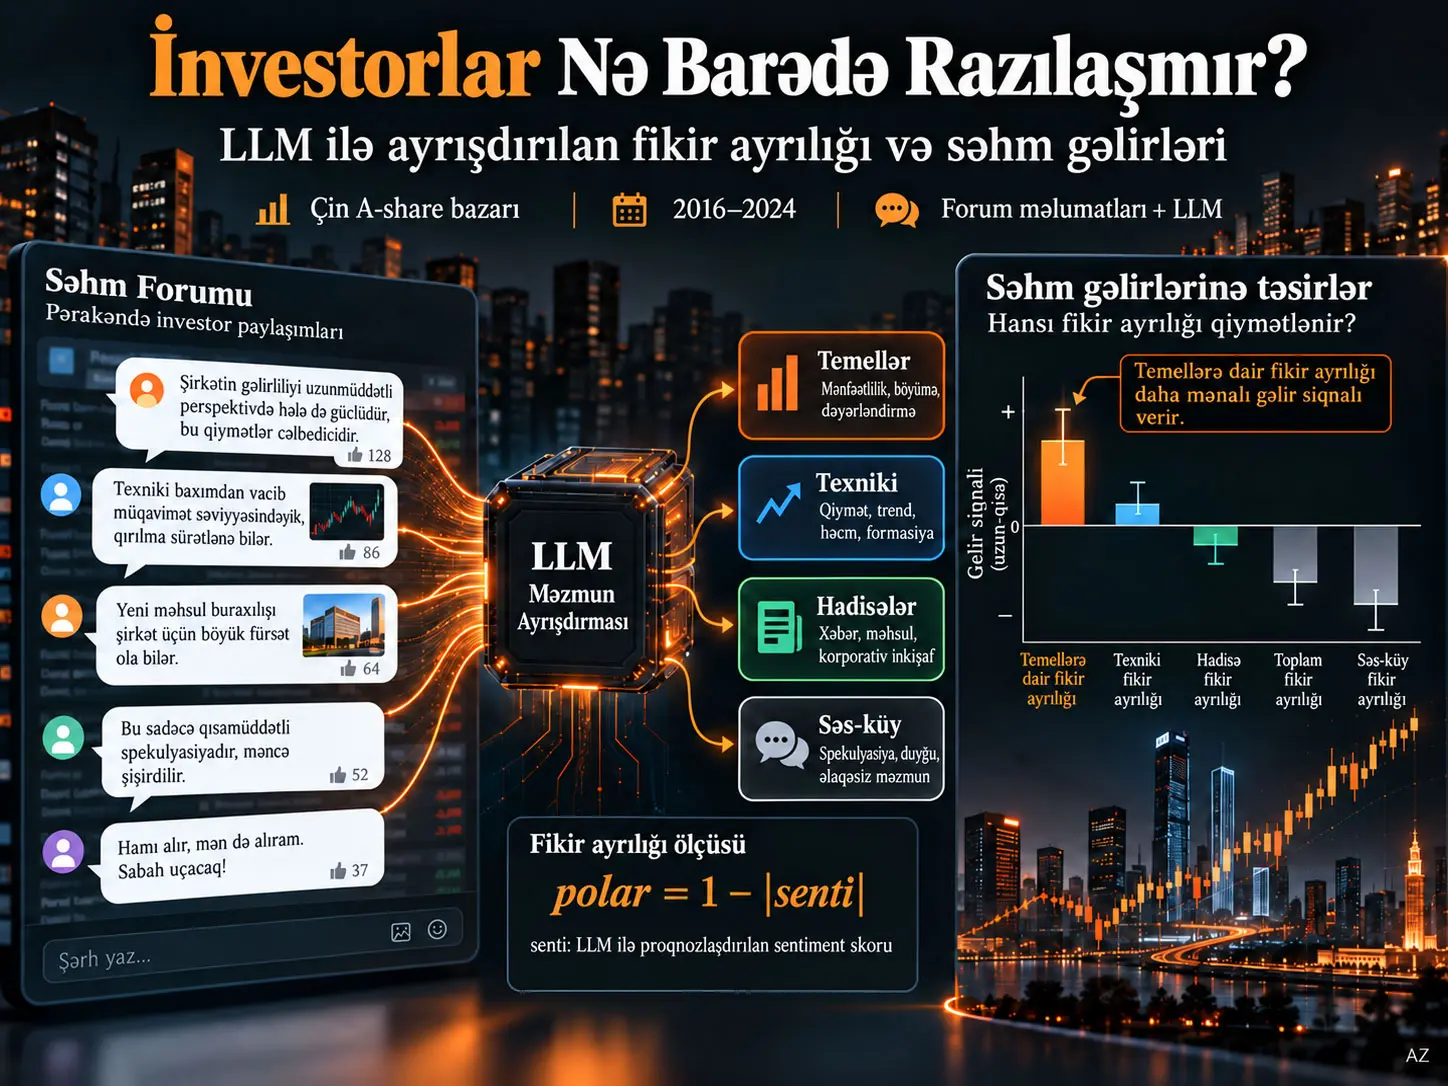
Məzmun üzrə ayrışdırılmış fərdi investor fikir ayrılığı, onlayn investor paylaşımlarındakı bullish və bearish mövqe balansını yalnız ümumi səviyyədə deyil; fundamentals, technicals, events və noise mövzu sinifləri daxilində ayrıca ölçən LLM əsaslı səhm-ay mətn göstəricisidir. Kefu Yi və Feng Wu 2016–2024 dövründə East Money Guba-dan təxminən 220 milyon paylaşım həcmində xam korpus yaratmış, hər səhm-ay üçün ən çox 300 paylaşımı seçərək 75,0 milyon paylaşımı yerli Qwen3-32B modeli ilə stance, topic və evidence ölçüləri üzrə etiketləmişdir. Nəticələr investorların şirkətin fundamental göstəriciləri barədə razılaşmamasının sonrakı aşağı gəlirlərlə əlaqəli olduğunu; texniki fikir ayrılığında eyni əlaqənin daha zəif olduğunu; noise disagreement-ın isə sabit Miller primi yaratmadığını göstərir. Bununla belə, binary bullish/bearish etiketlərinə görə disagreement ölçüsü sentiment magnitude-dan riyazi baxımdan müstəqil deyil və 2022–2024 dövründə əsas nəticənin nəzərəçarpacaq dərəcədə zəifləməsi təsirin rejimdən asılı olduğunu göstərir.
Əsas riskə görə düzəldilmiş nəticədə aşağı fundamental-disagreement səhmlərindən ibarət portfel ilə yüksək fundamental-disagreement səhmləri arasındakı value-weighted long–short spread Fama–French beş faktor modelində təxminən +%0,67/ay, China üç faktor modelində isə təxminən +%0,75/ay alpha yaradır. Müsbət low-minus-high spread daha yüksək fundamental fikir ayrılığının sonrakı daha aşağı gəlirlərlə əlaqəli olduğunu göstərir. Aggregate disagreement isə China üç faktor modelində -%0,60/ay ilə əks işarə verir; tədqiqat bunun aggregate ölçünün sentiment və noise məzmununu eyni rəqəmdə birləşdirməsindən qaynaqlandığını irəli sürür.
Təxminən 36.000 mənfəət açıqlamasını əhatə edən hadisə tədqiqatı mexanizm baxımından əlavə sübut təqdim edir. Açıqlamadan əvvəl fundamental disagreement artdıqca üç günlük market-adjusted CAR[-1,+1] daha mənfi olur; əsas əmsal -0,0052, t-statistikası isə -3,82-dir. Təsir reallaşmış earnings surprise, firma fixed effects, açıqlama gecikməsi və əvvəlki gəlir kimi nəzarətlər altında qalır. Lakin tədqiqat randomizə edilmiş səbəblilik eksperimenti deyil; müəlliflərin şərhi nəticələrin Miller tipli optimist-dominant həddindən artıq qiymətləndirmə və daha sonra fundamental məlumatın açıqlanması ilə baş verən düzəlişlə uyğun olmasıdır.
Ətraflı İzah
Tədqiqat problemi
Davranışsal aktiv qiymətləndirmə ədəbiyyatında investor fikir ayrılığı uzun müddətdir gələcəkdə aşağı gəlirlərlə əlaqələndirilir. Miller yanaşmasının əsas məntiqi belədir: investorlar qiymətli kağızın dəyəri barədə fərqli fikirlərə malikdirsə və pessimist investorlar qısa satış vasitəsilə qiymətə kifayət qədər təsir edə bilmirsə, bazar qiymətini nisbətən optimist investorların baxışları müəyyən edə bilər. Nəticə həddindən artıq qiymətləndirmə və sonradan aşağı gəlir ola bilər.
Əvvəlki tədqiqatlar fikir ayrılığını analyst forecast dispersion, trading volume, turnover və ya ownership breadth kimi birölçülü göstəricilərlə ölçmüşdür. Yi və Wu-nun əsas tədqiqat boşluğu bu göstəricilərin investorların nə barədə razılaşmadığını göstərməməsidir.
Bir şirkətin gələcək gəlirliliyi, qiymətləndirilməsi və ya əməliyyat perspektivi barədə razılaşmamaqla hərəkətli orta, qrafik forması və ya sosial media səs-küyü barədə mübahisə etmək iqtisadi baxımdan eyni informasiya deyil. Tədqiqat LLM istifadəsinin əsas dəyərini məhz burada müəyyənləşdirir: yalnız sentiment ölçmək deyil, fikirlərin məzmun strukturunu böyük miqyasda oxuya bilmək.
LLM ilə Məzmun üzrə Ayrışdırılmış İnvestor Fikir Ayrılığı Nədir?
LLM ilə məzmun üzrə ayrışdırılmış investor fikir ayrılığı East Money Guba paylaşımlarını əvvəlcə bullish, bearish və ya neutral stance-a, sonra fundamentals, technicals, events və ya noise mövzu sinfinə ayıran və hər mövzu daxilində bullish–bearish balansını ayrıca hesablayan səhm-ay səviyyəli mətn ölçüsüdür.
Çin A-share bazarı niyə istifadə olunur?
Mənbə Çin A-share bazarını Miller mexanizminin öyrənilməsi üçün xüsusilə əlverişli hesab edir. Fərdi investorların ticarət həcmində payı yüksəkdir; short selling ciddi məhdudiyyətlərə tabedir; lendable-share təklifi məhdud və bahalıdır və bir çox investor faktiki olaraq short mövqe aça bilmir.
Bu quruluş optimist investorların qiymət üzərində daha çox çəki qazana biləcəyi klassik disagreement-overpricing mexanizminə uyğun mühit yaradır. Bununla belə, short-sale constraint demək olar ki, bütün bazarda ortaq olduğuna görə tədqiqatçılar constraint-in özünü kəsik üzrə güclü şəkildə test edə bilmirlər. Buna görə mexanizm sübutunun ağırlığı earnings-resolution hadisə tədqiqatına keçir.
Forum və xam məlumat kainatı
East Money Guba Çində listinqdə olan şirkətlər üçün şirkət əsaslı investor forumları təqdim edir. Tədqiqatçılar yanvar 2016–dekabr 2024 arasındakı fərdi səhm lövhələrindən təxminən 220 milyon xam paylaşım toplamışdır.
Pure replies və repost-lar çıxarılmış, duplicate, çox qısa və ya boilerplate məzmun təmizlənmiş və trading-day paylaşımları saxlanılmışdır.
Niyə 220 milyon paylaşımın hamısı təsnifləndirilmədi?
Bütün korpusun LLM ilə təsnifləndirilməsinin hesablama xərci səbəbindən hər səhm-ay hüceyrəsi üçün ən çox 300 paylaşım etiketlənmişdir. Hüceyrədə 300-dən az paylaşım varsa hamısı götürülmüş, daha çoxdursa sabit seed ilə təsadüfi seçmə aparılmışdır.
Xam stock-month median təxminən 320 paylaşımdır. Stock-month-ların təxminən %51-i 300-dən az paylaşım ehtiva etdiyinə görə tam etiketlənmiş, daha aktiv təxminən %49-u 300-ə endirilmişdir. Yekun etiketlənmiş korpus 75,0 milyon paylaşımdır və hər stock-month üçün median etiketlənmiş paylaşım sayı 289-dur.
LLM konfiqurasiyası
| Komponent | Mənbədə verilən konfiqurasiya |
|---|---|
| Model | Qwen3-32B |
| Quantization | 4-bit AWQ |
| Deployment | Yerli / open-weight |
| Prompt | Sabit few-shot prompt |
| Temperature | 0 |
| Chain-of-thought rejimi | Bağlı |
| Çıxış | Qısa JSON |
| Təkrar cəhd | Malformed output üçün üç retry |
Üç retry-dən sonra hələ də parse edilə bilməyən kiçik paylaşım qrupu conservative default kimi neutral/noise/unsupported şəklində təsnifləndirilmişdir. Mənbə bu seçimin süni disagreement yaratmamaq üçün istifadə edildiyini bildirir.
Üç etiket ölçüsü
| Ölçü | Siniflər | Elmi rol |
|---|---|---|
| Stance | Bullish, bearish, neutral | İnvestorun istiqamətli mövqeyini ayırır. |
| Topic | Fundamentals, technicals, events, noise | İnvestorun fikrini hansı məzmun əsasında formalaşdırdığını ayırır. |
| Info | Evidence-backed / unsupported | Fikrin konkret informasiya ilə dəstəklənib-dəstəklənmədiyini işarələyir. |
Topic siniflərinin mənası
Fundamentals qiymətləndirmə, earnings, dividend, əməliyyat və gələcək biznes perspektivi kimi pul axını ilə əlaqəli məzmunu əhatə edir.
Technicals qiymət/həcm nümunəsi, moving average, support/resistance və fund-flow kimi bazar qiyməti əsaslı göstəriciləri əhatə edir.
Events elan, siyasət dəyişikliyi, contract, restructuring və regulation kimi konkret hadisələrə fokuslanır.
Noise emosional reaksiya, şüar, təhqir və mövzudan kənar məzmunu əhatə edir.
Etiket paylanması
| Kateqoriya | Mənbə dəyəri |
|---|---|
| Etiketlənmiş ümumi paylaşım | 75,0 milyon |
| Bullish | 20,6 milyon |
| Bearish | 32,4 milyon |
| Neutral | 21,9 milyon |
| Fundamentals | 7,0 milyon |
| Technicals | 14,8 milyon |
| Events | 10,5 milyon |
| Noise | 42,8 milyon |
| Evidence-backed | 20,6 milyon |
| Not evidence-backed | 54,4 milyon |
Forum ümumilikdə bearish meyllidir; bearish etiketli paylaşımlar bullish paylaşımlardan nəzərəçarpacaq dərəcədə çoxdur. Bundan əlavə, ən böyük topic sinfi noise, fundamentals isə ən kiçik substantive sinifdir.
LLM təsnifatı insanlarla nə qədər uyğun gəlir?
İki insan annotator 220 paylaşımdan ibarət yeni və dörd topic baxımından balanslaşdırılmış nümunəni müstəqil etiketləmişdir. İki annotatorun eyni etiketdə razılaşdığı paylaşımlar gold standard qəbul edilmişdir.
| Tapşırıq | LLM dəqiqliyi | LLM Cohen κ | Gold standard n |
|---|---|---|---|
| Stance | %88 | 0,81 | 173 |
| Topic | %85 | 0,80 | 174 |
| Info | %78 | 0,55 | 182 |
Fundamental topic üçün precision 0,88 və recall 0,80-dir. Gold-standard noise nümunələrinin 44-dən yalnız biri fundamental kimi səhv təsnifləndirilmişdir. Mənbə fundamental sinfin böyük noise hovuzu tərəfindən ciddi şəkildə çirklənmədiyini bu nəticə ilə dəstəkləyir.
Info təsnifatı ən zəif ölçüdür. Müəlliflər buna görə evidence-backed versus non-evidence-backed ayrımına əsaslanan nəticələri daha ehtiyatla şərh edirlər.
Fərqli arxitekturaya malik Qwen3-Next-80B-A3B ilə yenidən etiketləmə də stance üçün κ=0,72 və topic üçün κ=0,62 səviyyəsində modellərarası uyğunluq vermişdir; lakin tədqiqat fərqli model ailəsi və ya provayderlə cross-vendor replication aparmamışdır.
Fikir ayrılığı necə hesablanır?
Hər stock-month üçün yalnız opinionated, yəni bullish və ya bearish paylaşımlar istifadə edilərək:
\[ polar = \frac{2\min(n_{bull},n_{bear})} {n_{bull}+n_{bear}} \]
hesablanır.
\(n_{bull}\) bullish paylaşım sayını, \(n_{bear}\) isə bearish paylaşım sayını göstərir. Ölçü 0 ilə 1 arasındadır. Bütün fikirlər eyni istiqamətdədirsə 0; bullish və bearish fikirlər bərabər saydadırsa 1 olur.
Tədqiqatçılar bu ölçünü bütün opinionated paylaşımlar üzərində aggregate disagreement kimi; sonra isə fundamentals, technicals, events və noise daxilində ayrıca hesablayırlar.
Net sentiment necə hesablanır?
\[ senti = \frac{n_{bull}-n_{bear}} {n_{bull}+n_{bear}} \]
Müsbət dəyər net bullish, mənfi dəyər isə net bearish mövqeni ifadə edir.
Bu Tədqiqat Fikir Ayrılığını Sentiment-dan Müstəqil Ölçə Bilirmi?
Xeyr. Bullish və bearish olmaqla iki istiqamətli sinif istifadə edildikdə tədqiqatın qütbləşmə ölçüsü riyazi olaraq \(polar=1-|senti|\) eyniliyini təmin edir; buna görə opinion balance ilə sentiment magnitude eyni sayımlardan törəyir və həqiqi ikinci moment olan fikir paylanması, fikir səviyyəsindən müstəqil şəkildə müəyyən edilə bilmir.
Bu eynilik niyə vacibdir?
Yüksək polar dəyəri bullish və bearish fikirlərin say baxımından bir-birinə yaxın olması deməkdir. Eyni halda net sentiment-in mütləq dəyəri də sıfıra yaxın olur. Buna görə “yüksək disagreement” ilə “zəif istiqamətli sentiment” riyazi olaraq əlaqəlidir.
Bu səbəbdən aggregate disagreement-ın qiymətləndirmə nəticəsini yalnız “fikir fərqliliyi” kimi şərh etmək risklidir. Məqalənin mühüm töhfələrindən biri content sinfinin bu problemi qismən ayırmasıdır: eyni riyazi identity noise topic üçün də keçərli olsa da, noise disagreement Miller istiqamətində qiymətləndirilmədiyi halda fundamental disagreement qiymətləndirilir.
Lakin müəlliflər bunun dispersion ilə sentiment level-ı tam ayırdığını iddia etmirlər. Həqiqətən müstəqil belief dispersion ölçümü üçün gələcəkdə graded expected-return və ya valuation rating ilə confidence dimension kimi daha zəngin etiketlər təklif edirlər.
Analiz paneli
Stock-return və accounting məlumatları CSMAR və CNRDS-dən gəlir. Maliyyə firmaları çıxarılmışdır; hər ay market capitalization baxımından ən kiçik %30-luq A-share qrupu shell-value təsirini məhdudlaşdırmaq məqsədilə istisna edilmişdir. Səhmlərin ən azı altı aydır listinqdə olması tələb olunur.
Yekun panel:
| Xüsusiyyət | Dəyər |
|---|---|
| Dövr | Yanvar 2016–Dekabr 2024 |
| Firma sayı | 4.818 |
| Stock-month müşahidə | 143.786 |
| Maliyyə firmaları | İstisna |
| Ən kiçik %30 market cap | İstisna |
Gəlirin zamanlaması
Ay \(t\)-də ölçülən disagreement, ay \(t+1\)-də reallaşan stock return-u proqnozlaşdırmaq üçün istifadə olunur. Beləliklə gələcək gəlir ilə cari ayın mətn ölçüsü arasında zaman ardıcıllığı qorunur.
Nəzarət dəyişənləri
Fama–MacBeth spesifikasiyalarında firm size, earnings-to-price, momentum, turnover, composite mispricing score, short-term reversal, net sentiment və bəzi spesifikasiyalarda idiosyncratic volatility nəzarət edilir.
Factor modelləri
Tədqiqat CSMAR Chinese Fama–French üç və beş faktor modelləri ilə yanaşı Liu–Stambaugh–Yuan tipli Çin faktorlarından da istifadə edir.
Rəsmi Liu–Stambaugh–Yuan factor seriyası yalnız 2021-ə qədər mövcud olduğuna görə tədqiqatçılar eyni metodologiyadan istifadə edərək 2016–2024-ə uzanan öz CH-3 və CH-4 analoqlarını yaratmışdır. 2016–2021 overlap dövründə bu seriyaların rəsmi seriyalarla korrelyasiyası market üçün 0,99, size üçün 0,96 və value üçün 0,84-dür.
Tədqiqatın Metodu və Nəticələri
Portfel sıralama üsulu
Hər ay səhmlər disagreement dəyərinə görə quintile-lara bölünür. Tədqiqatın əsas spread-i:
low disagreement quintile − high disagreement quintile
şəklindədir.
Beləliklə spread müsbətdirsə yüksək disagreement səhmləri növbəti ay daha aşağı gəlir yaradır və nəticə Miller overpricing istiqamətindədir.
Məzmun sinfinə görə əsas portfel nəticələri
| Disagreement növü | EW (%/ay) | VW (%/ay) | VW CH-3 alpha (%/ay) |
|---|---|---|---|
| Aggregate | -0,23 (-1,12) | -0,55 (-2,03) | -0,60 (-2,88) |
| Fundamental | +0,51 (2,87) | +0,68 (2,96) | +0,75 (3,22) |
| Technical | +0,34 (2,79) | +0,34 (1,61) | +0,36 (1,75) |
| Event | -0,06 (-0,59) | -0,22 (-1,60) | -0,21 (-1,35) |
| Noise | -0,04 (-0,17) | -0,44 (-1,74) | -0,48 (-2,02) |
| Informed / evidence | +0,18 (1,43) | +0,16 (0,85) | +0,24 (1,36) |
| Noise / no evidence | -0,07 (-0,34) | -0,45 (-1,59) | -0,47 (-2,30) |
Mötərizə daxilindəki dəyərlər Newey–West altı gecikməli t-statistikalarıdır.
Figure 1 nə göstərir?
Mənbə Figure 1-də content-specific CH-3 alpha dəyərlərini sütun qrafiki şəklində xülasə edir. Fundamental disagreement açıq şəkildə müsbət, technical daha kiçik müsbət, event azca mənfi, aggregate və noise isə mənfi görünür.
Bu qrafik tədqiqatın əsas elmi nəticəsini təmsil edir: vahid aggregate disagreement rəqəmi iqtisadi baxımdan əks davranan məzmun siniflərini birləşdirərək həqiqi quruluşu gizlədə bilər.
Niyə aggregate disagreement əks işarə verir?
Aggregate disagreement ilə net sentiment arasındakı Pearson korrelyasiyası 0,81-dir. Noise disagreement ilə sentiment korrelyasiyası 0,77-dir. Fundamental disagreement isə net sentiment ilə yalnız -0,32 korrelyasiya daşıyır.
Buna görə aggregate ölçü forumun ümumi bearish/bullish istiqamətli vəziyyəti ilə güclü bağlıdır. Mənbə aggregate disagreement-ın əks işarəli qiymətləndirilməsini sentiment continuation təsiri ilə əlaqələndirir.
Fama–MacBeth nəticələri
| Predictor | Fərdi | Horse race | + IVOL |
|---|---|---|---|
| Aggregate disagreement | +0,0152 (3,38) | — | — |
| Fundamental disagreement | -0,0088 (-3,66) | -0,0055 (-2,59) | -0,0062 (-2,89) |
| Technical disagreement | -0,0005 (-0,22) | -0,0039 (-1,83) | -0,0038 (-1,79) |
| Event disagreement | -0,0005 (-0,31) | -0,0000 (-0,02) | — |
| Noise disagreement | +0,0110 (2,71) | -0,0020 (-0,40) | — |
| Net sentiment | +0,0137 (3,58) | +0,0146 (3,18) | +0,0143 (4,07) |
| Idiosyncratic volatility | — | — | -0,2553 (-2,59) |
Horse-race reqressiyasında fundamental disagreement mənfi və statistik olaraq aydın qalarkən noise disagreement yox olur. Bu nəticə məzmunun oxunmasının aggregate ölçüdən niyə daha çox informasiya verə biləcəyini dəstəkləyir.
Signed fundamental sentiment və balance ayrışdırması
Məqalə öz ölçmə məhdudiyyətini Table 4 Panel B ilə birbaşa test edir. Within-fundamental signed sentiment əmsalı +0,0042 və t=2,55 olduğu halda \(|s|\) böyüklük termini +0,0033 və t=1,60-dır. Digər topic balance-ları əlavə edildikdə dəyərlər müvafiq olaraq +0,0046 (t=2,43) və +0,0035 (t=1,73)-dür.
Buna görə istiqamətli sentiment komponenti daha aydın, xalis balance/extremity komponenti isə yalnız marjinaldır. Mənbə real dispersion-ın sentiment magnitude-dan müstəqil müəyyən edilə bilmədiyini açıq şəkildə qəbul edir.
Factor-model robustness
| Disagreement | FF3 | FF5 | CH-3 | CH-4 |
|---|---|---|---|---|
| Fundamental | +0,70 (2,87) | +0,67 (2,81) | +0,75 (3,22) | +0,93 (5,22) |
| Technical | +0,36 (1,81) | +0,34 (1,70) | +0,36 (1,75) | +0,28 (1,42) |
| Noise | -0,49 (-1,95) | -0,47 (-2,00) | -0,48 (-2,02) | -0,70 (-2,75) |
Mənbə fundamental disagreement nəticəsini yeni priced risk factor kimi deyil, information arrival ilə düzələn content-specific mispricing kimi şərh edir.
Analyst forecast dispersion-dan fərqlidirmi?
Retail fundamental disagreement ilə analyst forecast dispersion korrelyasiyası yalnız 0,04-dür. Fama–MacBeth reqressiyasında analyst dispersion -0,0108 (t=-2,66) kimi Miller istiqamətində qiymətləndirilərkən fundamental disagreement da nəzarətdən sonra -0,0044 (t=-1,98) olaraq qalır.
Beləliklə mənbədə bu iki ölçü eyni informasiya obyektini ölçmür: biri peşəkar analyst earnings forecasts arasındakı ayrılığı, digəri isə fərdi investorların təbii dildə şirkət fundamentalları barədə ifadə etdikləri fikir balansını ölçür.
Nəticə microcap təsirindən qaynaqlanır?
Mənbə premium-un mid-cap səhmlərdə güclü olduğunu, large-cap səhmlərdə də mövcud olduğunu və ən kiçik şirkətlərə xas olmadığını bildirir.
CH-3 alpha mid-cap qrupunda +%0,82/ay, large-cap qrupunda +%0,76/ay-dır. Ən kiçik %30-u yenidən nümunəyə daxil edən unscreened analizdə fundamental alpha +%0,74; screened baseline isə +%0,75-dir.
Long və short qollar
Spread-in yarıdan çoxu long leg-dən gəlir. Aşağı fundamental disagreement səhmlərini alan long tərəf təxminən +%0,48/ay (t=3,80), yüksək disagreement səhmlərinin short tərəfi isə +%0,28/ay (t=2,03) töhfə verir.
Lakin tədqiqat transaction costs-u çıxmır. Buna görə nəticə iqtisadi pricing decomposition-dır; birbaşa xalis tətbiq oluna bilən investisiya strategiyası gəliri deyil.
Multiple-testing nəzarəti
Müəlliflər 22 long–short strategiyanı əhatə edən White bootstrap reality check və Benjamini–Hochberg False Discovery Rate nəzarəti tətbiq edirlər.
Fundamental disagreement bütün dörd factor modelində və iki weighting formasında %5 FDR həddini keçir. Daha sərt family-wise nəticələri isə model və çəkiləndirməyə görə dəyişir.
Bu testlər data-snooping riskini azaldır; lakin müəlliflərin açıq şəkildə qeyd etdiyi kimi real out-of-sample doğrulamanı əvəz etmir.
Alt dövr nəticəsi
| Dövr | Fundamental-disagreement CH-3 alpha | t |
|---|---|---|
| 2016–2021 | +%0,95/ay | 4,42 |
| 2022–2024 | -%0,13/ay | -0,29 |
Bu fərq tədqiqatın əsas məhdudiyyətlərindən biridir. Premium bütün nümunə boyunca sabit deyil. 2022–2024 A-share bear market və aşağı retail participation dövründə yox olur.
Müəlliflər tək bir səbəbi qəti müəyyən etmir. Institutional və quantitative capital artımı, registration reform, shell-value eroziyası və retail participation azalması eyni vaxtda baş verdiyi üçün onların ayrı-ayrı təsirləri bu nümunə daxilində müəyyən edilə bilmir.
Mənfəət Açıqlamaları Fundamental Disagreement Mexanizmi Haqqında Nə Göstərir?
Təxminən 36.000 mənfəət açıqlamasından istifadə edən hadisə tədqiqatında açıqlamadan əvvəl fundamental disagreement artdıqca üç günlük CAR[-1,+1] daha mənfi olur; əsas əmsal -0,0052 və t=-3,82 kimi bildirilir, təsir reallaşmış earnings surprise və açıqlama zamanlaması nəzarətləri altında qalır; bu nəticə fundamental-opinion imbalance-ın fundamental məlumat açıqlananda düzəlməsi ilə uyğundur, lakin randomizə edilmiş səbəblilik sübutu deyil.
Hadisə tədqiqatının dizaynı
Birinci rüb, aralıq dövr, üçüncü rüb və illik hesabat açıqlamalarından təxminən bərabər bölgü ilə 36.000-ə yaxın event istifadə olunur. Disagreement açıqlamadan əvvəlki ayda ölçülür, beləliklə siqnal qəti şəkildə pre-event olur.
Əsas asılı dəyişən açıqlama günü ətrafındakı üç günlük market-adjusted cumulative abnormal return-dur:
\[ CAR[-1,+1] \]
Məzmun sinfinə görə hadisə tədqiqatı
| Açıqlamadan əvvəl disagreement | Əmsal | t, iki istiqamətli cluster |
|---|---|---|
| Fundamental | -0,0052 | -3,82 |
| Technical | -0,0051 | -1,98 |
| Noise placebo | +0,0019 | +0,66 |
Technical təsir daha zəifdir, noise isə statistik olaraq aydın deyil. Təsirin fundamental məzmuna xas olması mexanizm şərhinin mühüm hissəsidir.
Robustness
| Spesifikasiya | Fundamental əmsal | t |
|---|---|---|
| Baseline | -0,0052 | -3,82 |
| + firm fixed effects | -0,0047 | -3,50 |
| + pre-announcement return + announcement lag | -0,0041 | -3,14 |
| + realized earnings surprise | -0,0041 | -3,18 |
Realized earnings surprise nəzarəti əlavə ediləndə əsas disagreement əmsalının qalması nəticələrin yalnız yüksək-disagreement şirkətlərinin pis earnings açıqlaması etməsindən qaynaqlanmadığı şərhini dəstəkləyir.
Figure 2-nin elmi mesajı
Mənbə Figure 2-də yüksək və aşağı pre-announcement fundamental disagreement qrupları üçün earnings announcement ətrafındakı cumulative abnormal return trayektoriyalarını göstərir.
Yüksək-disagreement qrupu açıqlamaya doğru və açıqlamadan sonra daha mənfi zonada hərəkət edərkən, aşağı-disagreement qrupu sıfıra daha yaxın qalır. Mənbə bu ayrışmanı fundamental uncertainty aradan qalxdıqda əvvəlki belief imbalance-ın düzəlməsi ilə əlaqələndirir.
Şəklin gündəlik xam rəqəmsal nöqtələri cədvəldə verilmədiyinə görə Verianla-da eyni əyrini rəqəmsal dəqiqlik iddiası ilə yenidən yaratmaq uyğun deyil. Bunun əvəzində Table 6 əmsalları dəqiq verilərə əsaslanaraq yenidən çəkilə bilər.
Aylıq earnings-month müqayisəsi
| Disagreement | Növbəti ay earnings var | Earnings yoxdur |
|---|---|---|
| Fundamental | +1,73 (4,00) | +0,56 (1,52) |
| Technical | -0,16 (-0,23) | +0,39 (1,75) |
| Noise | -1,09 (-1,88) | Təxminən 0 |
Fundamental spread earnings olan aylarda təxminən üç dəfə daha böyükdür. Lakin Çində dövri hesabatların müəyyən aylarda cəmlənməsi səbəbindən müəlliflər bu aylıq müqayisəni formal identification deyil, descriptive dəstək kimi görürlər.
Tədqiqatın dəstəklədiyi nəticələr
- Fikir ayrılığının qiymətləndirmə əlaqəsi məzmun sinfinə görə güclü şəkildə dəyişir.
- Fundamental disagreement 2016–2024 tam nümunəsində gələcək aşağı gəlirlərlə əlaqəlidir.
- Fundamental disagreement alpha FF3, FF5, CH-3 və CH-4 factor modellərində müsbət qalır.
- Technical disagreement eyni istiqamətdə, lakin daha zəif nəticə yaradır.
- Noise disagreement sentiment nəzarət edildikdə sabit Miller primi daşımır.
- Aggregate disagreement sentiment ilə güclü əlaqəsinə görə əks işarəli nəticə verə bilər.
- LLM fundamental-disagreement ölçüsü analyst forecast dispersion-dan böyük ölçüdə fərqlidir.
- Earnings event study fundamental disagreement-ın həll olunması ilə uyğun mənfi announcement-return düzəlişi göstərir.
- Premium 2016–2021-də güclü, 2022–2024-də zəifdir.
Tədqiqatın dəstəkləmədiyi nəticələr
- Fundamental disagreement-ın bütün bazarlarda daimi risk faktoru olduğu göstərilməmişdir.
- 2022–2024-dən sonra premium-un yenidən ortaya çıxdığı hələ göstərilməmişdir.
- Tədqiqat binary stance ölçüsü ilə real belief dispersion-ı sentiment magnitude-dan tam ayıra bilmir.
- Short-sale constraint kanalının kəsik üzrə səbəb təsiri birbaşa müəyyən edilmir.
- LLM-in dictionary və ya supervised-classifier üsullarından head-to-head olaraq daha yüksək dəqiqlik verdiyi test edilməmişdir.
- Tədqiqat 220 milyon paylaşımın hamısını Qwen3 ilə bir-bir təsnifləndirməmişdir; LLM ilə etiketlənmiş yekun nümunə 75 milyon paylaşımdır.
- Long–short gəlirlər transaction costs-dan sonra tətbiq oluna bilən xalis strategiya gəliri deyil.
- Çin A-share nəticəsinin ABŞ və ya başqa bazara avtomatik ümumiləşdirilə bilməsi göstərilməmişdir.
- Event study randomizə edilmiş eksperiment olmadığı üçün mexanizmin qəti səbəb sübutu deyil.
Gələcək tədqiqat sahələri
Mənbə üç əsas tədqiqat genişləndirməsi təklif edir.
Birincisi, bullish/bearish/neutral əvəzinə dərəcəli expected-return və ya valuation rating və confidence ölçüsü istifadə edərək sentiment level ilə real opinion dispersion-ı müstəqil müəyyən etməkdir.
İkincisi, bir paylaşımın eyni anda həm fundamental, həm də event ola bilməsinə imkan verən multi-label və ya hierarchical topic modeli hazırlamaqdır.
Üçüncüsü, nəticəni başqa bazarlarda və gələcək dövrlərdə xarici nümunə ilə test etməkdir. ABŞ fərdi investor forumu və ya sentyabr 2024-dən sonrakı Çin retail-participation bərpası mümkün test sahələri kimi göstərilir.
Mənbə və Metod Qeydi
Tam orijinal başlıq: What Investors Disagree About: LLM-Decomposed Retail Disagreement and the Cross-Section of Stock Returns.
Müəlliflər: Kefu Yi; Feng Wu.
Corresponding author: Kefu Yi.
PDF afiliyasiyası — Kefu Yi: School of Economics and Management, Inner Mongolia University, Hohhot, China.
PDF afiliyasiyası — Feng Wu: School of Ethnology and Sociology, Inner Mongolia University, Hohhot, China.
PDF versiyası: June 2026.
Platforma: SSRN.
SSRN Abstract ID: 7027983.
DOI: 10.2139/ssrn.7027983.
SSRN posting tarixi: 30 İyun 2026.
Mənbə növü: Preprint / working paper.
Rəyçilik statusu: PDF açıq şəkildə “has not been peer reviewed” deyir; cari yoxlamada rəyli journal version təsdiqlənməmişdir.
Lisenziya: SSRN versiyası All rights reserved; permission olmadan yenidən istifadəyə icazə verilmir.
JEL: G12, G14, G40, C55.
Açar sözlər: Investor disagreement; Large language models; Social media; Miller overpricing; Cross-section of stock returns; Chinese A-share market.
Xam forum korpusu: Təxminən 220 milyon East Money Guba paylaşımı.
Həqiqi LLM ilə etiketlənmiş nümunə: 75,0 milyon paylaşım.
Nümunələmə: Hər stock-month üçün ən çox 300 paylaşım; 300-dən çox olduqda sabit seed ilə random sampling.
LLM: Qwen3-32B, 4-bit AWQ, local deployment, fixed few-shot prompt, temperature 0, chain-of-thought disabled.
LLM çıxışları: stance × topic × info.
Əsas disagreement ölçüsü: \(polar=2\min(n_{bull},n_{bear})/(n_{bull}+n_{bear})\).
Sentiment ölçüsü: \(senti=(n_{bull}-n_{bear})/(n_{bull}+n_{bear})\).
Ölçmə eyniliyi: \(polar=1-|senti|\).
LLM validation: stance %88, topic %85, info %78 dəqiqlik.
Analiz paneli: 143.786 stock-month; 4.818 non-financial firma; 2016–2024.
Əsas portfolio nəticəsi: Fundamental disagreement üçün VW FF5 alpha +%0,67/ay; CH-3 alpha +%0,75/ay.
Aggregate disagreement CH-3: -%0,60/ay.
Analyst forecast dispersion korrelyasiyası: 0,04.
Alt dövr: Fundamental CH-3 alpha 2016–2021-də +%0,95/ay; 2022–2024-də -%0,13/ay.
Event study: Təxminən 36.000 periodic-report announcement.
Əsas event-study əmsalı: Fundamental disagreement → CAR[-1,+1] əmsalı -0,0052; t=-3,82.
Multiple testing: K=22 strategiya; White bootstrap reality check və Benjamini–Hochberg FDR.
Maliyyələşdirmə: Natural Science Foundation of Inner Mongolia Autonomous Region, Youth Program, grant 2024QN07008.
Maraqlar toqquşması: None.
CRediT — Kefu Yi: Conceptualization, Data curation, Formal analysis, Funding acquisition, Methodology, Software, Writing – original draft, Writing – review & editing.
CRediT — Feng Wu: Conceptualization, Methodology, Validation, Writing – review & editing.
Data availability: PPData, CSMAR və CNRDS məlumatları proprietary/licensed-dir və müəlliflər tərəfindən yenidən paylana bilməz.
Replication package: Mənbə ölçmə kodu, LLM labeling pipeline, verbatim prompt, factor construction və analysis scripts daxil olan paketin təqdim ediləcəyini bildirir; PDF bunun artıq yayımlandığını göstərmir.
Generative-AI declaration: Claude məqalənin ingiliscəsini təkmilləşdirmək və analysis code-un bəzi hissələrinə kömək etmək üçün istifadə edilmişdir; tədqiqat instrument-i olan Qwen3-32B bundan ayrı istifadə kimi izah edilmişdir.
Mühüm mənbədaxili ifadə problemi: Abstract və giriş LLM-in 220 milyon paylaşımı “oxuduğunu” söylədiyi halda metod bölməsi real etiketlənmiş nümunəni 75,0 milyon kimi verir. Verianla mətni 220 milyonu xam korpus, 75 milyonu isə LLM-classified sample kimi ayırır.
Mühüm redaktə çatışmazlığı: Başlıq səhifəsindəki Acknowledgments sahəsi “[To be completed — seminar/conference participants]” placeholder-ını ehtiva edir.
Əsas identification məhdudiyyəti: Binary bullish/bearish stance səbəbindən disagreement ilə sentiment magnitude riyazi olaraq müstəqil deyil.
Xarici doğrulama məhdudiyyəti: Nəticə bir bazara və 2016–2024 dövrünə aiddir; xarici ölkə/bazar replikasiyası aparılmamışdır.
Rejim məhdudiyyəti: Əsas premium 2022–2024 dövründə statistik olaraq yox olur.
Transaction-cost məhdudiyyəti: Portfolio nəticələrindən transaction costs çıxılmamışdır.
Şəkil 1: Content-specific disagreement CH-3 alphas; mənbə Table 3 rəqəmləri ilə Verianla üçün etibarlı şəkildə yenidən çəkilə bilər.
Şəkil 2: Earnings-window cumulative abnormal-return yolları; tam gündəlik xam sıra verilmədiyinə görə dəqiq nöqtəli yenidən çəkim əvəzinə əmsal cədvəli və source-derived mexanizm sxemi üstün tutulmalıdır.
Şərh yazın
E-poçt ünvanınız yayımlanmayacaq. Məcburi sahələr * ilə işarələnib