


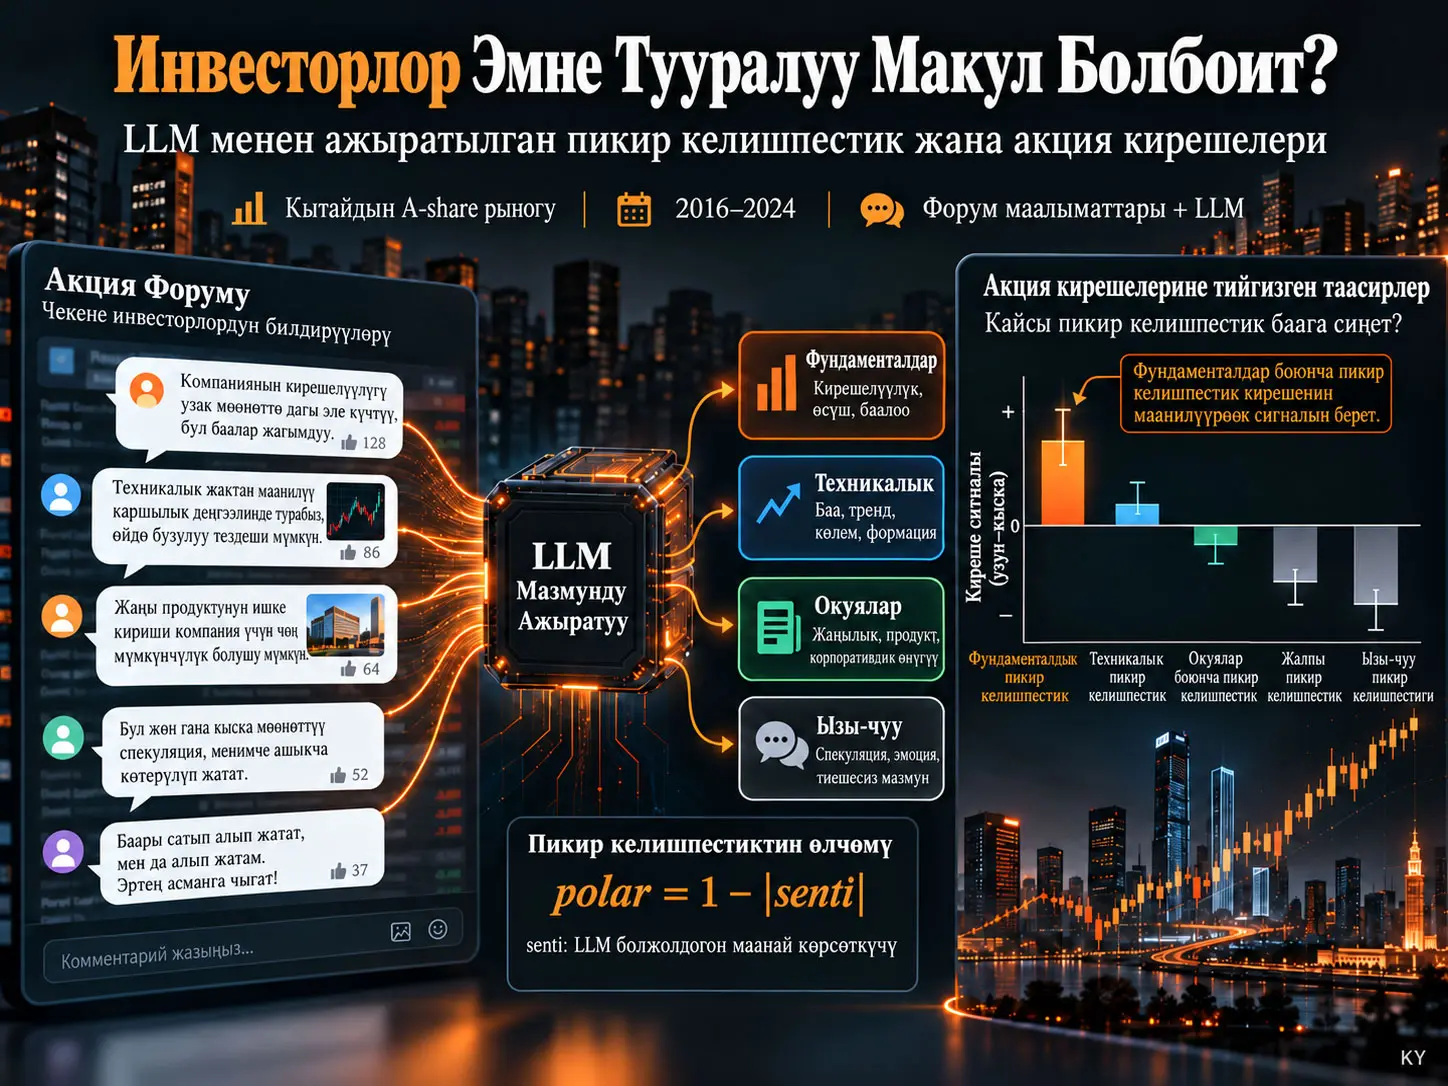
Мазмун боюнча бөлүнгөн жеке инвесторлордун пикир айырмасы — онлайн инвестор билдирүүлөрүндөгү bullish жана bearish көз караштардын тең салмагын жалпы деңгээлде гана эмес, fundamentals, technicals, events жана noise темалык класстарынын ичинде өз-өзүнчө өлчөгөн LLM негизиндеги акция-ай тексттик көрсөткүчү. Kefu Yi жана Feng Wu 2016–2024 мезгилинде East Money Guba'дан болжол менен 220 миллион билдирүүдөн турган чийки корпус түзүп, ар бир акция-ай үчүн эң көп дегенде 300 билдирүүнү тандап, 75,0 миллион билдирүүнү жергиликтүү Qwen3-32B модели менен stance, topic жана evidence өлчөмдөрү боюнча белгилеген. Натыйжалар инвесторлордун компаниянын фундаменталдык көрсөткүчтөрү боюнча макулдаша албашы кийинки төмөн кирешелер менен байланыштуу экенин; техникалык пикир айырмасында ошол эле байланыш алсызыраак экенин; noise disagreement болсо туруктуу Miller премиумун жаратпаганын көрсөтөт. Ошол эле учурда binary bullish/bearish белгилерине байланыштуу disagreement көрсөткүчү sentiment magnitude'дан математикалык жактан көз карандысыз эмес жана 2022–2024 мезгилинде негизги жыйынтыктын байкаларлык алсыроосу таасир режимге көз каранды экенин көрсөтөт.
Негизги тобокелдикке түзөтүлгөн натыйжада төмөн fundamental-disagreement акцияларынан турган портфель менен жогору fundamental-disagreement акцияларынын ортосундагы value-weighted long–short spread Fama–French беш фактор моделинде болжол менен +%0,67/ай, China үч фактор моделинде болжол менен +%0,75/ай alpha түзөт. Оң low-minus-high spread жогорку фундаменталдык пикир айырмасы кийинки төмөн кирешелер менен байланыштуу экенин көрсөтөт. Aggregate disagreement болсо China үч фактор моделинде -%0,60/ай менен тескери белги берет; изилдөө муну aggregate көрсөткүч sentiment жана noise мазмунун бир эле санга бириктиргени менен түшүндүрөт.
Болжол менен 36.000 киреше жарыялоосун камтыган окуялык изилдөө механизм боюнча кошумча далил берет. Жарыялоого чейин fundamental disagreement көбөйгөн сайын үч күндүк market-adjusted CAR[-1,+1] көбүрөөк терс болот; негизги коэффициент -0,0052, t-статистика -3,82. Таасир realized earnings surprise, фирманын fixed effects, жарыялоонун кечигиши жана мурунку киреше сыяктуу көзөмөлдөрдөн кийин да сакталат. Бирок изилдөө рандомизацияланган себептүүлүк эксперименти эмес; авторлордун түшүндүрмөсү боюнча, натыйжалар Miller тибиндеги оптимист-доминант ашыкча баалоо жана кийин фундаменталдык маалымат ачылганда болгон оңдолуу менен шайкеш.
Кеңири Түшүндүрмө
Изилдөө маселеси
Жүрүм-турумдук активдерди баалоо адабиятында инвесторлордун пикир айырмасы көптөн бери келечектеги төмөн кирешелер менен байланыштуу деп каралат. Miller ыкмасынын негизги логикасы мындай: эгер инвесторлор баалуу кагаздын наркы боюнча ар башка пикирде болсо жана пессимист инвесторлор short sale аркылуу баага жетиштүү таасир бере албаса, рыноктук бааны салыштырмалуу оптимист инвесторлордун көз карашы аныкташы мүмкүн. Натыйжада ашыкча баалоо жана кийин төмөн киреше болушу мүмкүн.
Мурунку изилдөөлөр пикир айырмасын analyst forecast dispersion, trading volume, turnover же ownership breadth сыяктуу бир өлчөмдүү көрсөткүчтөр менен өлчөгөн. Yi жана Wu белгилеген негизги изилдөө боштугу — бул көрсөткүчтөр инвесторлор эмне жөнүндө макулдаша албаганын көрсөтпөйт.
Компаниянын келечектеги кирешелүүлүгү, баалоосу же операциялык перспективасы боюнча макулдаша албоо менен moving average, график формасы же социалдык медиа ызы-чуусу боюнча талашуу экономикалык жактан бирдей маалымат эмес. Изилдөө LLM колдонуунун негизги маанисин дал ушул жерде көрөт: sentimentти гана өлчөө эмес, пикирлердин мазмун түзүмүн чоң масштабда окуй алуу.
LLM менен Мазмун Боюнча Бөлүнгөн Инвесторлордун Пикир Айырмасы Деген Эмне?
LLM менен мазмун боюнча бөлүнгөн инвесторлордун пикир айырмасы — East Money Guba билдирүүлөрүн адегенде bullish, bearish же neutral stance'ка, андан соң fundamentals, technicals, events же noise темалык классына бөлүп, ар бир тема ичинде bullish–bearish тең салмагын өзүнчө эсептеген акция-ай деңгээлиндеги тексттик өлчөм.
Эмне үчүн Кытайдын A-share рыногу колдонулган?
Булак Кытайдын A-share рыногун Miller механизмин изилдөө үчүн өзгөчө ыңгайлуу деп эсептейт. Жеке инвесторлордун соода көлөмүндөгү үлүшү жогору; short selling катуу чектелет; lendable-share сунушу чектелүү жана кымбат, көп инвесторлор иш жүзүндө short позиция ача албайт.
Бул түзүм оптимист инвесторлор баага көбүрөөк таасир бере ала турган классикалык disagreement-overpricing механизмине ылайыктуу чөйрө түзөт. Бирок short-sale constraint дээрлик бүт рынокко жалпы болгондуктан изилдөөчүлөр constraintтин өзүн көлденең кесилиште күчтүү сынай алышпайт. Ошондуктан механизм боюнча далилдин негизги салмагы earnings-resolution окуялык изилдөөсүнө өтөт.
Форум жана чийки маалымат ааламы
East Money Guba Кытайда листингдеги компаниялар үчүн компанияга негизделген инвестор форумдарын сунуштайт. Изилдөөчүлөр 2016-жылдын январынан 2024-жылдын декабрына чейин жеке акция форумдарынан болжол менен 220 миллион чийки билдирүү чогулткан.
Pure replies жана repost'тар чыгарылган, duplicate, өтө кыска же boilerplate мазмун тазаланган жана trading-day билдирүүлөрү сакталган.
Эмне үчүн 220 миллион билдирүүнүн баары классификацияланган эмес?
Бүт корпусту LLM менен классификациялоонун эсептөө чыгымы жогору болгондуктан ар бир акция-ай уячасы үчүн эң көп 300 билдирүү белгиленген. Уячада 300дөн аз билдирүү болсо баары алынган, көп болсо туруктуу seed менен туш келди тандоо жүргүзүлгөн.
Чийки stock-month медианасы болжол менен 320 билдирүү. Stock-monthтардын болжол менен %51инде 300дөн аз билдирүү болгондуктан толугу менен белгиленген, активдүү болжол менен %49у 300гө чейин кыскартылган. Акыркы белгиленген корпус 75,0 миллион билдирүүдөн турат жана stock-month боюнча белгиленген билдирүүлөрдүн медианасы 289.
LLM конфигурациясы
| Компонент | Булакта берилген конфигурация |
|---|---|
| Model | Qwen3-32B |
| Quantization | 4-bit AWQ |
| Deployment | Жергиликтүү / open-weight |
| Prompt | Туруктуу few-shot prompt |
| Temperature | 0 |
| Chain-of-thought режими | Өчүрүлгөн |
| Чыгыш | Кыска JSON |
| Кайра аракет | Malformed output үчүн үч retry |
Үч retryден кийин дагы parse кылынбаган кичине билдирүүлөр тобу conservative default катары neutral/noise/unsupported болуп классификацияланган. Булак бул тандоо жасалма disagreement жаратпоо үчүн колдонулганын билдирет.
Үч белги өлчөмү
| Өлчөм | Класстар | Илимий ролу |
|---|---|---|
| Stance | Bullish, bearish, neutral | Инвестордун багыттуу көз карашын бөлөт. |
| Topic | Fundamentals, technicals, events, noise | Инвестордун пикири кайсы мазмунга негизделгенин бөлөт. |
| Info | Evidence-backed / unsupported | Пикир конкреттүү маалымат менен колдоого алынган-алынбаганын белгилейт. |
Topic класстарынын мааниси
Fundamentals баалоо, earnings, dividend, операция жана келечектеги бизнес перспективасы сыяктуу акча агымына байланышкан мазмунду камтыйт.
Technicals баа/көлөм үлгүсү, moving average, support/resistance жана fund-flow сыяктуу рыноктук баага негизделген көрсөткүчтөрдү камтыйт.
Events жарыя, саясаттагы өзгөрүү, contract, restructuring жана regulation сыяктуу белгилүү окуяларга багытталат.
Noise эмоциялык реакция, ураан, кемсинтүү жана темадан тышкаркы мазмунду камтыйт.
Белгилердин бөлүштүрүлүшү
| Категория | Булактагы маани |
|---|---|
| Белгиленген жалпы билдирүү | 75,0 миллион |
| Bullish | 20,6 миллион |
| Bearish | 32,4 миллион |
| Neutral | 21,9 миллион |
| Fundamentals | 7,0 миллион |
| Technicals | 14,8 миллион |
| Events | 10,5 миллион |
| Noise | 42,8 миллион |
| Evidence-backed | 20,6 миллион |
| Not evidence-backed | 54,4 миллион |
Форум жалпы алганда bearish багытта; bearish деп белгиленген билдирүүлөр bullish билдирүүлөрдөн кыйла көп. Мындан тышкары, эң чоң topic классы noise, fundamentals болсо эң кичине substantive класс.
LLM классификациясы адамдар менен канчалык дал келет?
Эки адам annotator 220 билдирүүдөн турган жаңы жана төрт topic боюнча тең салмакталган үлгүнү өз алдынча белгилеген. Эки annotator бирдей белги берген билдирүүлөр gold standard деп кабыл алынган.
| Тапшырма | LLM тактыгы | LLM Cohen κ | Gold standard n |
|---|---|---|---|
| Stance | %88 | 0,81 | 173 |
| Topic | %85 | 0,80 | 174 |
| Info | %78 | 0,55 | 182 |
Fundamental topic үчүн precision 0,88 жана recall 0,80. Gold-standard noise үлгүлөрүнүн 44үнөн бирөө гана fundamental деп жаңылыш классификацияланган. Булак фундаменталдык класс чоң noise бассейни менен олуттуу булганбаганын ушул жыйынтык менен колдойт.
Info классификациясы эң алсыз өлчөм. Ошондуктан авторлор evidence-backed versus non-evidence-backed айырмасына негизделген жыйынтыктарды этият чечмелешет.
Башка архитектурадагы Qwen3-Next-80B-A3B менен кайра белгилөө stance үчүн κ=0,72 жана topic үчүн κ=0,62 деңгээлинде моделдер аралык шайкештик берген; бирок изилдөө башка модель үй-бүлөсү же провайдер менен cross-vendor replication жүргүзгөн эмес.
Пикир айырмасы кантип эсептелет?
Ар бир stock-month үчүн opinionated, башкача айтканда bullish же bearish билдирүүлөр гана колдонулуп:
\[ polar = \frac{2\min(n_{bull},n_{bear})} {n_{bull}+n_{bear}} \]
эсептелет.
\(n_{bull}\) bullish билдирүүлөрдүн санын, \(n_{bear}\) bearish билдирүүлөрдүн санын көрсөтөт. Өлчөм 0 менен 1дин ортосунда. Бардык пикирлер бир багытта болсо 0; bullish жана bearish пикирлердин саны тең болсо 1 болот.
Изилдөөчүлөр бул өлчөмдү бардык opinionated билдирүүлөр боюнча aggregate disagreement катары, андан кийин fundamentals, technicals, events жана noise ичинде өз-өзүнчө эсептешет.
Net sentiment кантип эсептелет?
\[ senti = \frac{n_{bull}-n_{bear}} {n_{bull}+n_{bear}} \]
Оң маани net bullish, терс маани net bearish пикирди билдирет.
Бул Изилдөө Пикир Айырмасын Sentimentтен Көз Карандысыз Өлчөй Алабы?
Жок. Bullish жана bearish болгон эки багыттуу класс колдонулганда изилдөөнүн поляризация өлчөмү математикалык түрдө \(polar=1-|senti|\) теңдигин берет; демек opinion balance менен sentiment magnitude ошол эле саноолордон алынат жана чыныгы экинчи момент болгон пикирлердин бөлүштүрүлүшүн пикир деңгээлинен көз карандысыз аныктоо мүмкүн эмес.
Бул теңдик эмне үчүн маанилүү?
Жогорку polar мааниси bullish жана bearish пикирлердин саны бири-бирине жакын экенин билдирет. Ошол эле учурда net sentimentтин абсолюттук мааниси да нөлгө жакын болот. Демек, “жогорку disagreement” менен “алсыз багыттуу sentiment” математикалык жактан байланыштуу.
Ошондуктан aggregate disagreementтын баалоо жыйынтыгын жөн гана “пикир айырмасы” деп чечмелөө кооптуу. Макаланын маанилүү салымдарынын бири content классы бул көйгөйдү жарым-жартылай бөлүп көрсөтөрү: ошол эле математикалык identity noise topic үчүн да туура болсо да, noise disagreement Miller багытында бааланбайт, ал эми fundamental disagreement бааланат.
Бирок авторлор муну dispersion менен sentiment levelди толук ажыратат деп эсептешпейт. Чыныгы көз карандысыз belief dispersion өлчөмү үчүн келечекте graded expected-return же valuation rating жана confidence dimension сыяктуу байыраак белгилер сунушталат.
Талдоо панели
Stock-return жана accounting маалыматтары CSMAR жана CNRDSтен алынат. Каржы фирмалары чыгарылган; ар айда market capitalization боюнча эң кичине %30 A-share тобу shell-value таасирин чектөө үчүн чыгарылган. Акциялар кеминде алты айдан бери листингде болушу керек.
Акыркы панель:
| Өзгөчөлүк | Маани |
|---|---|
| Мезгил | Январь 2016–Декабрь 2024 |
| Фирмалардын саны | 4.818 |
| Stock-month байкоо | 143.786 |
| Каржы фирмалары | Чыгарылган |
| Эң кичине %30 market cap | Чыгарылган |
Кирешенин убактысы
Ай \(t\) ичинде өлчөнгөн disagreement ай \(t+1\) ичинде ишке ашкан stock returnду болжолдоо үчүн колдонулат. Ошентип келечектеги киреше менен учурдагы айдын тексттик өлчөмүнүн ортосунда убакыт ырааты сакталат.
Көзөмөл өзгөрмөлөрү
Fama–MacBeth спецификацияларында firm size, earnings-to-price, momentum, turnover, composite mispricing score, short-term reversal, net sentiment жана айрым спецификацияларда idiosyncratic volatility көзөмөлдөнөт.
Factor моделдери
Изилдөө CSMAR Chinese Fama–French үч жана беш фактор моделдери менен катар Liu–Stambaugh–Yuan тибиндеги Кытай факторлорун да колдонот.
Расмий Liu–Stambaugh–Yuan factor сериясы 2021-жылга чейин гана жеткиликтүү болгондуктан изилдөөчүлөр ошол эле методология менен 2016–2024кө созулган өз CH-3 жана CH-4 аналогдорун түзгөн. 2016–2021 overlap мезгилинде бул сериялардын расмий сериялар менен корреляциясы market үчүн 0,99, size үчүн 0,96 жана value үчүн 0,84.
Изилдөөнүн Ыкмасы жана Жыйынтыктары
Портфелди иреттөө ыкмасы
Ар айда акциялар disagreement маанисине жараша quintile'дарга бөлүнөт. Изилдөөнүн негизги spread-и:
low disagreement quintile − high disagreement quintile
түрүндө.
Демек spread оң болсо, жогорку disagreement акциялары кийинки айда төмөн киреше берет жана жыйынтык Miller overpricing багытында болот.
Мазмун классына жараша негизги портфель жыйынтыктары
| Disagreement түрү | EW (%/ай) | VW (%/ай) | VW CH-3 alpha (%/ай) |
|---|---|---|---|
| Aggregate | -0,23 (-1,12) | -0,55 (-2,03) | -0,60 (-2,88) |
| Fundamental | +0,51 (2,87) | +0,68 (2,96) | +0,75 (3,22) |
| Technical | +0,34 (2,79) | +0,34 (1,61) | +0,36 (1,75) |
| Event | -0,06 (-0,59) | -0,22 (-1,60) | -0,21 (-1,35) |
| Noise | -0,04 (-0,17) | -0,44 (-1,74) | -0,48 (-2,02) |
| Informed / evidence | +0,18 (1,43) | +0,16 (0,85) | +0,24 (1,36) |
| Noise / no evidence | -0,07 (-0,34) | -0,45 (-1,59) | -0,47 (-2,30) |
Кашаанын ичиндеги маанилер Newey–West алты лагдуу t-статистикалары.
Figure 1 эмнени көрсөтөт?
Булактагы Figure 1 content-specific CH-3 alpha маанилерин тилке график менен жыйынтыктайт. Fundamental disagreement ачык оң, technical кичирээк оң, event бир аз терс, aggregate жана noise болсо терс көрүнөт.
Бул график изилдөөнүн негизги илимий жыйынтыгын билдирет: бир aggregate disagreement саны экономикалык жактан карама-каршы жүргөн мазмун класстарын бириктирип, чыныгы түзүмдү жашырышы мүмкүн.
Эмне үчүн aggregate disagreement тескери белги берет?
Aggregate disagreement менен net sentiment ортосундагы Pearson корреляциясы 0,81. Noise disagreement менен sentiment корреляциясы 0,77. Fundamental disagreement болсо net sentiment менен болгону -0,32 корреляцияга ээ.
Ошондуктан aggregate көрсөткүч форумдун жалпы bearish/bullish багыттуу абалына катуу байланыштуу. Булак aggregate disagreementтын тескери белгиде бааланышын sentiment continuation таасири менен байланыштырат.
Fama–MacBeth жыйынтыктары
| Predictor | Жеке | Horse race | + IVOL |
|---|---|---|---|
| Aggregate disagreement | +0,0152 (3,38) | — | — |
| Fundamental disagreement | -0,0088 (-3,66) | -0,0055 (-2,59) | -0,0062 (-2,89) |
| Technical disagreement | -0,0005 (-0,22) | -0,0039 (-1,83) | -0,0038 (-1,79) |
| Event disagreement | -0,0005 (-0,31) | -0,0000 (-0,02) | — |
| Noise disagreement | +0,0110 (2,71) | -0,0020 (-0,40) | — |
| Net sentiment | +0,0137 (3,58) | +0,0146 (3,18) | +0,0143 (4,07) |
| Idiosyncratic volatility | — | — | -0,2553 (-2,59) |
Horse-race регрессиясында fundamental disagreement терс жана статистикалык жактан ачык бойдон калат, noise disagreement болсо жоголот. Бул жыйынтык мазмунду окуу aggregate өлчөмгө караганда эмне үчүн көбүрөөк маалымат бере аларын колдойт.
Signed fundamental sentiment жана balance бөлүнүшү
Макала өз өлчөө чектөөсүн Table 4 Panel B менен түз сынайт. Within-fundamental signed sentiment коэффициенти +0,0042 жана t=2,55 болсо, \(|s|\) чоңдук мүчөсү +0,0033 жана t=1,60. Башка topic balance'тар кошулганда маанилер тиешелүүлүгүнө жараша +0,0046 (t=2,43) жана +0,0035 (t=1,73).
Ошондуктан багыттуу sentiment компоненти айкыныраак, таза balance/extremity компоненти болсо маргиналдуу гана. Булак чыныгы dispersionды sentiment magnitudeдан көз карандысыз аныктоо мүмкүн эместигин ачык кабыл алат.
Factor-model robustness
| Disagreement | FF3 | FF5 | CH-3 | CH-4 |
|---|---|---|---|---|
| Fundamental | +0,70 (2,87) | +0,67 (2,81) | +0,75 (3,22) | +0,93 (5,22) |
| Technical | +0,36 (1,81) | +0,34 (1,70) | +0,36 (1,75) | +0,28 (1,42) |
| Noise | -0,49 (-1,95) | -0,47 (-2,00) | -0,48 (-2,02) | -0,70 (-2,75) |
Булак fundamental disagreement жыйынтыгын жаңы priced risk factor катары эмес, information arrival менен оңдолгон content-specific mispricing катары чечмелейт.
Analyst forecast dispersionдан айырмаланабы?
Retail fundamental disagreement менен analyst forecast dispersion корреляциясы болгону 0,04. Fama–MacBeth регрессиясында analyst dispersion -0,0108 (t=-2,66) болуп Miller багытында бааланса, fundamental disagreement да көзөмөлдөн кийин -0,0044 (t=-1,98) бойдон калат.
Демек булакта бул эки өлчөм бир эле маалымат объектиси эмес: бири кесипкөй analyst earnings forecasts ортосундагы айырманы, экинчиси жеке инвесторлор табигый тилде компаниянын фундаменталдары жөнүндө билдирген пикир тең салмагын өлчөйт.
Жыйынтык microcap таасиринен келип чыгабы?
Булак premium mid-cap акцияларда күчтүү экенин, large-cap акцияларда да бар экенин жана эң кичине компанияларга гана таандык эместигин билдирет.
CH-3 alpha mid-cap тобунда +%0,82/ай, large-cap тобунда +%0,76/ай. Эң кичине %30ду кайра үлгүгө кошкон unscreened анализде fundamental alpha +%0,74; screened baseline +%0,75.
Long жана short бутактары
Spreadдин жарымынан көбү long legден келет. Төмөн fundamental disagreement акцияларын сатып алган long тарап болжол менен +%0,48/ай (t=3,80), жогорку disagreement акцияларынын short тарабы болсо +%0,28/ай (t=2,03) салым кошот.
Бирок изилдөө transaction costsту алып салбайт. Ошондуктан жыйынтык экономикалык pricing decomposition болуп, түз колдонулуучу таза инвестициялык стратегия кирешеси эмес.
Multiple-testing көзөмөлү
Авторлор 22 long–short стратегияны камтыган White bootstrap reality check жана Benjamini–Hochberg False Discovery Rate көзөмөлүн колдонушат.
Fundamental disagreement бардык төрт factor моделинде жана эки weighting формасында %5 FDR чегинен өтөт. Катуу family-wise жыйынтыктар болсо модель жана салмактоого жараша өзгөрөт.
Бул тесттер data-snooping тобокелдигин азайтат; бирок авторлор ачык айткандай, чыныгы out-of-sample текшерүүнү алмаштыра албайт.
Кошумча мезгил жыйынтыгы
| Мезгил | Fundamental-disagreement CH-3 alpha | t |
|---|---|---|
| 2016–2021 | +%0,95/ай | 4,42 |
| 2022–2024 | -%0,13/ай | -0,29 |
Бул айырма изилдөөнүн негизги чектөөлөрүнүн бири. Premium бүт үлгү боюнча туруктуу эмес. 2022–2024 A-share bear market жана төмөн retail participation мезгилинде жок болот.
Авторлор бир себепти так белгилешпейт. Institutional жана quantitative capital өсүшү, registration reform, shell-value эрозиясы жана retail participation төмөндөшү бир убакта болгондуктан алардын өзүнчө таасирлери ушул үлгүдө аныкталбайт.
Киреше Жарыялары Fundamental Disagreement Механизми Жөнүндө Эмне Көрсөтөт?
Болжол менен 36.000 киреше жарыясын колдонгон окуялык изилдөөдө жарыялоого чейинки fundamental disagreement өскөн сайын үч күндүк CAR[-1,+1] көбүрөөк терс болот; негизги коэффициент -0,0052 жана t=-3,82 деп берилет, таасир realized earnings surprise жана жарыялоо убактысы боюнча көзөмөлдөрдөн кийин сакталат; бул жыйынтык fundamental-opinion imbalance фундаменталдык маалымат ачылганда оңдолушу менен шайкеш, бирок рандомизацияланган себептүүлүк далили эмес.
Окуялык изилдөөнүн дизайны
Биринчи чейрек, аралык мезгил, үчүнчү чейрек жана жылдык отчет жарыяларынан болжол менен тең бөлүштүрүү менен 36.000ге жакын event колдонулат. Disagreement жарыялоодон мурунку айда өлчөнөт, ошентип сигнал так pre-event болот.
Негизги көз каранды өзгөрмө жарыяланган күндүн тегерегиндеги үч күндүк market-adjusted cumulative abnormal return:
\[ CAR[-1,+1] \]
Мазмун классына жараша окуялык изилдөө
| Жарыялоого чейинки disagreement | Коэффициент | t, эки багыттуу cluster |
|---|---|---|
| Fundamental | -0,0052 | -3,82 |
| Technical | -0,0051 | -1,98 |
| Noise placebo | +0,0019 | +0,66 |
Technical таасир алсызыраак, noise статистикалык жактан ачык эмес. Таасирдин fundamental мазмунга мүнөздүү болушу механизмди түшүндүрүүнүн маанилүү бөлүгү.
Robustness
| Спецификация | Fundamental коэффициент | t |
|---|---|---|
| Baseline | -0,0052 | -3,82 |
| + firm fixed effects | -0,0047 | -3,50 |
| + pre-announcement return + announcement lag | -0,0041 | -3,14 |
| + realized earnings surprise | -0,0041 | -3,18 |
Realized earnings surprise көзөмөлү кошулганда негизги disagreement коэффициентинин сакталышы жыйынтык жогорку-disagreement компаниялардын гана начар earnings жарыялоосунан келип чыкпаганын колдойт.
Figure 2нин илимий билдирүүсү
Булактагы Figure 2 жогорку жана төмөн pre-announcement fundamental disagreement топтору үчүн earnings announcement айланасындагы cumulative abnormal return жолдорун көрсөтөт.
Жогорку-disagreement тобу жарыялоого жакындаганда жана андан кийин көбүрөөк терс аймакта жүрөт, төмөн-disagreement тобу нөлгө жакыныраак калат. Булак бул ажырымды fundamental uncertainty чечилгенде мурунку belief imbalance оңдолушу менен байланыштырат.
Сүрөттөгү күнүмдүк чийки сандык чекиттер таблицада берилбегендиктен Verianla'да ошол эле ийрини сандык тактык дооматы менен кайра түзүү ылайыктуу эмес. Анын ордуна Table 6 коэффициенттери так маалыматка таянып кайра чийилиши мүмкүн.
Айлык earnings-month салыштыруусу
| Disagreement | Кийинки айда earnings бар | Earnings жок |
|---|---|---|
| Fundamental | +1,73 (4,00) | +0,56 (1,52) |
| Technical | -0,16 (-0,23) | +0,39 (1,75) |
| Noise | -1,09 (-1,88) | Болжол менен 0 |
Fundamental spread earnings болгон айларда болжол менен үч эсе чоң. Бирок Кытайдагы мезгилдик отчеттор белгилүү айларда топтолгондуктан авторлор бул айлык салыштырууну formal identification эмес, descriptive колдоо катары көрүшөт.
Изилдөө колдогон жыйынтыктар
- Пикир айырмасынын баалоо байланышы мазмун классына жараша күчтүү өзгөрөт.
- Fundamental disagreement 2016–2024 толук үлгүсүндө келечектеги төмөн кирешелер менен байланыштуу.
- Fundamental disagreement alpha FF3, FF5, CH-3 жана CH-4 factor моделдеринде оң бойдон калат.
- Technical disagreement ошол эле багытта, бирок алсызыраак жыйынтык берет.
- Noise disagreement sentiment көзөмөлдөнгөндө туруктуу Miller премиумун алып жүрбөйт.
- Aggregate disagreement sentiment менен күчтүү байланышы үчүн тескери белгидеги жыйынтык бере алат.
- LLM fundamental-disagreement өлчөмү analyst forecast dispersionдан чоң деңгээлде айырмаланат.
- Earnings event study fundamental disagreement чечилиши менен шайкеш терс announcement-return оңдоосун көрсөтөт.
- Premium 2016–2021де күчтүү, 2022–2024тө алсыз.
Изилдөө колдобогон жыйынтыктар
- Fundamental disagreement бардык рыноктордо туруктуу risk factor экени көрсөтүлгөн эмес.
- 2022–2024төн кийин premium кайра пайда болгону азырынча көрсөтүлгөн эмес.
- Изилдөө binary stance өлчөмү менен чыныгы belief dispersionды sentiment magnitudeдан толук ажырата албайт.
- Short-sale constraint каналынын көлденең кесилиштик себеп таасири түз аныкталган эмес.
- LLM dictionary же supervised-classifier ыкмаларынан head-to-head түрдө жогорку тактык берери текшерилген эмес.
- Изилдөө 220 миллион билдирүүнүн баарын Qwen3 менен бирден классификациялаган эмес; LLM белгиленген акыркы үлгү 75 миллион билдирүү.
- Long–short кирешелер transaction costsтан кийинки колдонулуучу таза стратегия кирешеси эмес.
- Кытай A-share жыйынтыгын АКШга же башка рынокко автоматтык жалпылоого болору көрсөтүлгөн эмес.
- Event study рандомизацияланган эксперимент болбогондуктан механизмдин так себептик далили эмес.
Келечектеги изилдөө багыттары
Булак үч негизги изилдөө кеңейтүүсүн сунуштайт.
Биринчиси, bullish/bearish/neutral ордуна даражаланган expected-return же valuation rating жана confidence dimension колдонуп, sentiment level менен чыныгы opinion dispersionды көз карандысыз аныктоо.
Экинчиси, бир билдирүү бир эле учурда fundamental да, event да болушуна жол берген multi-label же hierarchical topic моделин иштеп чыгуу.
Үчүнчүсү, жыйынтыкты башка рыноктордо жана келечектеги мезгилдерде тышкы үлгү менен текшерүү. АКШдагы жеке инвестор форуму же 2024-жылдын сентябрынан кийинки Кытай retail-participation калыбына келүүсү мүмкүн болгон тест аймактары катары көрсөтүлөт.
Булак жана Ыкма Жөнүндө Эскертүү
Толук оригинал аталыш: What Investors Disagree About: LLM-Decomposed Retail Disagreement and the Cross-Section of Stock Returns.
Авторлор: Kefu Yi; Feng Wu.
Corresponding author: Kefu Yi.
PDF аффилиациясы — Kefu Yi: School of Economics and Management, Inner Mongolia University, Hohhot, China.
PDF аффилиациясы — Feng Wu: School of Ethnology and Sociology, Inner Mongolia University, Hohhot, China.
PDF версиясы: June 2026.
Платформа: SSRN.
SSRN Abstract ID: 7027983.
DOI: 10.2139/ssrn.7027983.
SSRN posting датасы: 30 Июнь 2026.
Булак түрү: Preprint / working paper.
Рецензия статусу: PDF ачык түрдө “has not been peer reviewed” деп айтат; учурдагы текшерүүдө рецензияланган journal version тастыкталган эмес.
Лицензия: SSRN версиясы All rights reserved; permission жок кайра колдонууга болбойт.
JEL: G12, G14, G40, C55.
Ачкыч сөздөр: Investor disagreement; Large language models; Social media; Miller overpricing; Cross-section of stock returns; Chinese A-share market.
Чийки форум корпусу: Болжол менен 220 миллион East Money Guba билдирүүсү.
Чыныгы LLM белгиленген үлгү: 75,0 миллион билдирүү.
Үлгү алуу: Ар stock-month үчүн эң көп 300 билдирүү; 300дөн көп болсо fixed seed менен random sampling.
LLM: Qwen3-32B, 4-bit AWQ, local deployment, fixed few-shot prompt, temperature 0, chain-of-thought disabled.
LLM чыгыштары: stance × topic × info.
Негизги disagreement өлчөмү: \(polar=2\min(n_{bull},n_{bear})/(n_{bull}+n_{bear})\).
Sentiment өлчөмү: \(senti=(n_{bull}-n_{bear})/(n_{bull}+n_{bear})\).
Өлчөө теңдиги: \(polar=1-|senti|\).
LLM validation: stance %88, topic %85, info %78 тактык.
Талдоо панели: 143.786 stock-month; 4.818 non-financial фирма; 2016–2024.
Негизги portfolio жыйынтыгы: Fundamental disagreement үчүн VW FF5 alpha +%0,67/ай; CH-3 alpha +%0,75/ай.
Aggregate disagreement CH-3: -%0,60/ай.
Analyst forecast dispersion корреляциясы: 0,04.
Кошумча мезгил: Fundamental CH-3 alpha 2016–2021де +%0,95/ай; 2022–2024тө -%0,13/ай.
Event study: Болжол менен 36.000 periodic-report announcement.
Негизги event-study коэффициенти: Fundamental disagreement → CAR[-1,+1] коэффициенти -0,0052; t=-3,82.
Multiple testing: K=22 стратегия; White bootstrap reality check жана Benjamini–Hochberg FDR.
Каржылоо: Natural Science Foundation of Inner Mongolia Autonomous Region, Youth Program, grant 2024QN07008.
Кызыкчылыктар кагылышы: None.
CRediT — Kefu Yi: Conceptualization, Data curation, Formal analysis, Funding acquisition, Methodology, Software, Writing – original draft, Writing – review & editing.
CRediT — Feng Wu: Conceptualization, Methodology, Validation, Writing – review & editing.
Data availability: PPData, CSMAR жана CNRDS маалыматтары proprietary/licensed жана авторлор тарабынан кайра таратылбайт.
Replication package: Булак өлчөө коду, LLM labeling pipeline, verbatim prompt, factor construction жана analysis scripts камтыган пакет берилерин билдирет; PDF анын азыртан жарыяланганын көрсөткөн эмес.
Generative-AI declaration: Claude кол жазманын англис тилин жакшыртуу жана analysis codeдун айрым бөлүктөрүнө жардам берүү үчүн колдонулган; изилдөө instrument-и болгон Qwen3-32B мындан өзүнчө колдонуу катары түшүндүрүлгөн.
Маанилүү булак ичиндеги билдирүү көйгөйү: Abstract жана киришүү LLM 220 миллион билдирүүнү “окуду” деп айтса, метод бөлүмү чыныгы белгиленген үлгүнү 75,0 миллион деп берет. Verianla тексти 220 миллиондун чийки корпус, 75 миллиондун LLM-classified sample экенин ажыратат.
Маанилүү редакциялык жетишпестик: Титул барагындагы Acknowledgments талаасы “[To be completed — seminar/conference participants]” placeholder-ын камтыйт.
Негизги identification чектөөсү: Binary bullish/bearish stance себебинен disagreement менен sentiment magnitude математикалык жактан көз карандысыз эмес.
Тышкы текшерүү чектөөсү: Жыйынтык бир рынокко жана 2016–2024 мезгилине тиешелүү; башка өлкө/рынок боюнча репликация жүргүзүлгөн эмес.
Режим чектөөсү: Негизги premium 2022–2024 мезгилинде статистикалык жактан жоголот.
Transaction-cost чектөөсү: Portfolio жыйынтыктарынан transaction costs алынган эмес.
Сүрөт 1: Content-specific disagreement CH-3 alphas; булактагы Table 3 сандары менен Verianla үчүн ишенимдүү кайра чийүүгө болот.
Сүрөт 2: Earnings-window cumulative abnormal-return жолдору; толук күнүмдүк чийки катар берилбегендиктен так чекиттик кайра чийүүнүн ордуна коэффициент таблицасы жана source-derived механизм схемасы артык.
Пикир калтырыңыз
E-mail дарегиңиз жарыяланбайт. Милдеттүү талаалар * менен белгиленген