


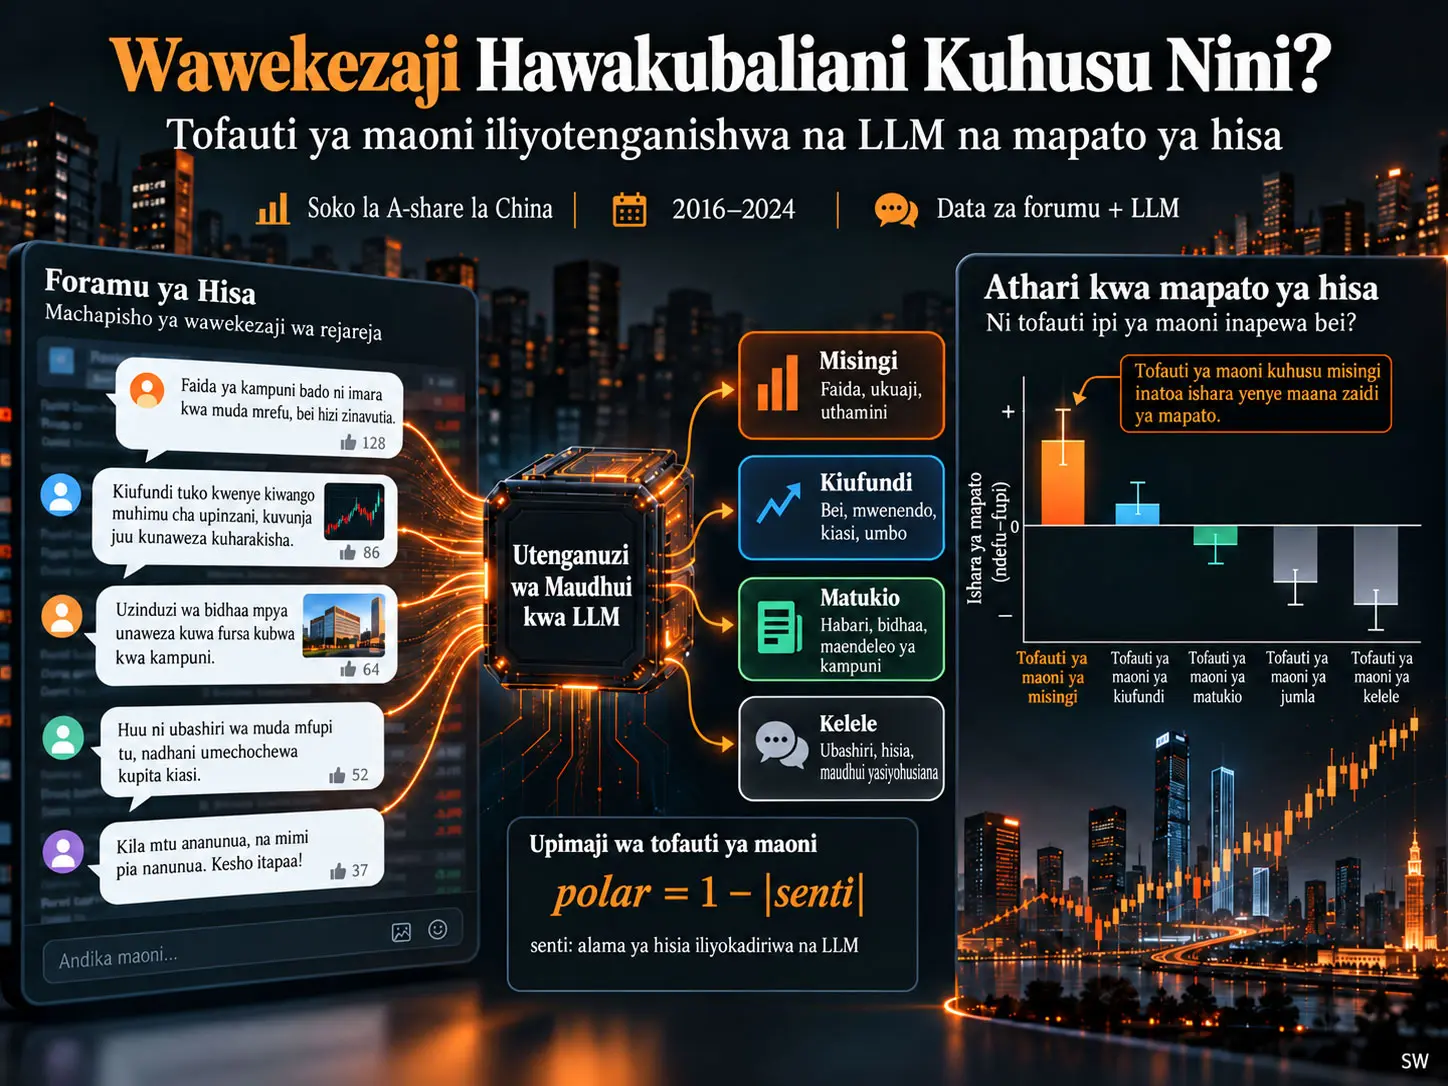
Tofauti za maoni ya wawekezaji binafsi zilizotenganishwa kwa maudhui ni kipimo cha maandishi cha hisa-kwa-mwezi kinachotumia LLM kupima uwiano wa maoni bullish na bearish katika machapisho ya wawekezaji mtandaoni, si kwa kiwango cha jumla tu bali pia ndani ya makundi ya mada fundamentals, technicals, events na noise. Kefu Yi na Feng Wu waliunda korpasi ghafi ya takriban machapisho milioni 220 kutoka East Money Guba katika kipindi cha 2016–2024, wakachukua sampuli ya hadi machapisho 300 kwa kila hisa-mwezi na kuweka lebo machapisho milioni 75,0 kwa kutumia modeli ya ndani ya Qwen3-32B katika vipimo vya stance, topic na evidence. Matokeo yanaonyesha kuwa kutokubaliana kwa wawekezaji kuhusu misingi ya kampuni kunahusishwa na mapato ya chini baadaye; uhusiano huo ni dhaifu zaidi kwa technical disagreement; na noise disagreement haitoi premium thabiti ya Miller. Hata hivyo, kwa sababu ya lebo binary bullish/bearish, kipimo cha disagreement hakijitegemei kimahesabu na sentiment magnitude, na kudhoofika wazi kwa matokeo makuu katika kipindi cha 2022–2024 kunaonyesha kuwa athari hiyo inategemea regime.
Katika matokeo makuu yaliyorekebishwa kwa hatari, value-weighted long–short spread kati ya jalada la hisa zenye fundamental-disagreement ya chini na hisa zenye fundamental-disagreement ya juu huzalisha alpha ya takriban +%0,67/mwezi katika modeli ya vipengele vitano ya Fama–French na takriban +%0,75/mwezi katika modeli ya vipengele vitatu ya China. Low-minus-high spread chanya inaonyesha kuwa fundamental disagreement ya juu inahusishwa na mapato ya chini zaidi katika kipindi kinachofuata. Aggregate disagreement, kwa upande mwingine, hutoa ishara kinyume ya -%0,60/mwezi katika modeli ya vipengele vitatu ya China; utafiti unaeleza kuwa hii inatokana na kipimo cha aggregate kuchanganya maudhui ya sentiment na noise katika namba moja.
Utafiti wa matukio unaojumuisha takriban matangazo 36.000 ya earnings hutoa ushahidi wa ziada kuhusu mekanizimu. Kadiri fundamental disagreement kabla ya tangazo inavyoongezeka, ndivyo CAR[-1,+1] ya siku tatu ya market-adjusted inavyokuwa hasi zaidi; koefisenti kuu ni -0,0052 na t-statistic ni -3,82. Athari hubaki chini ya udhibiti wa realized earnings surprise, firm fixed effects, kuchelewa kwa tangazo na mapato ya awali. Hata hivyo, utafiti huu si jaribio la sababu lililorandomishwa; tafsiri ya waandishi ni kwamba matokeo yanaendana na Miller-type optimist-dominant overpricing na marekebisho yanayotokea baadaye taarifa za fundamentals zinapofichuliwa.
Maelezo ya Kina
Tatizo la utafiti
Katika fasihi ya behavioral asset pricing, tofauti za maoni ya wawekezaji zimehusishwa kwa muda mrefu na mapato ya chini ya baadaye. Mantiki kuu ya mtazamo wa Miller ni hii: ikiwa wawekezaji wana maoni tofauti kuhusu thamani ya dhamana na wawekezaji wenye mtazamo hasi hawawezi kuathiri bei vya kutosha kupitia short sale, bei ya soko inaweza kuamuliwa zaidi na maoni ya wawekezaji wenye matumaini. Matokeo yanaweza kuwa overpricing na kisha mapato ya chini.
Tafiti za awali zimepima tofauti za maoni kwa viashiria vya mwelekeo mmoja kama analyst forecast dispersion, trading volume, turnover au ownership breadth. Pengo kuu la utafiti la Yi na Wu ni kwamba viashiria hivi havisemi wawekezaji hawakubaliani kuhusu nini.
Kutokubaliana kuhusu faida ya baadaye ya kampuni, valuation au mtazamo wa uendeshaji si taarifa sawa kiuchumi na kubishana kuhusu moving average, muundo wa chati au noise ya mitandao ya kijamii. Utafiti unaweka thamani kuu ya matumizi ya LLM katika hatua hii: si kupima sentiment pekee, bali kusoma muundo wa maudhui ya maoni kwa kiwango kikubwa.
Tofauti za Maoni ya Wawekezaji Zilizotenganishwa kwa Maudhui kwa LLM ni Nini?
Tofauti za maoni ya wawekezaji zilizotenganishwa kwa maudhui kwa LLM ni kipimo cha maandishi cha kiwango cha hisa-mwezi kinachogawa machapisho ya East Money Guba kwanza katika stance ya bullish, bearish au neutral, kisha katika kundi la mada fundamentals, technicals, events au noise, na kuhesabu uwiano wa bullish–bearish kwa kila mada kando.
Kwa nini soko la China A-share limetumika?
Chanzo kinaona soko la China A-share kuwa mazingira yanayofaa sana kuchunguza mekanizimu ya Miller. Sehemu ya wawekezaji binafsi katika kiasi cha biashara ni kubwa; short selling ina vikwazo vikali; ugavi wa lendable-share ni mdogo na ghali, na wawekezaji wengi kwa vitendo hawawezi kuchukua short position.
Muundo huu unaendana na mekanizimu ya kawaida ya disagreement-overpricing ambapo wawekezaji wenye matumaini wanaweza kuwa na uzito mkubwa zaidi katika bei. Hata hivyo, kwa sababu short-sale constraint ni karibu ya kawaida katika soko zima, watafiti hawawezi kuipima constraint yenyewe kwa nguvu katika cross-section. Kwa hiyo uzito wa ushahidi wa mekanizimu unaelekezwa zaidi kwenye earnings-resolution event study.
Jukwaa na ulimwengu wa data ghafi
East Money Guba hutoa majukwaa ya wawekezaji yanayohusiana na kampuni mahususi kwa kampuni zilizoorodheshwa China. Watafiti walikusanya takriban machapisho ghafi milioni 220 kutoka bodi za hisa binafsi kati ya Januari 2016 na Desemba 2024.
Pure replies na reposts ziliondolewa, duplicate, maudhui mafupi sana au boilerplate yakasafishwa, na machapisho ya trading-day yakahifadhiwa.
Kwa nini machapisho yote milioni 220 hayakuainishwa?
Kwa sababu ya gharama ya kompyuta ya kuainisha korpasi yote kwa LLM, kwa kila seli ya hisa-mwezi hadi machapisho 300 yaliwekewa lebo. Ikiwa seli ilikuwa na chini ya machapisho 300, yote yalichukuliwa; ikiwa yalikuwa mengi zaidi, random sampling yenye fixed seed ilitumika.
Median ya stock-month ghafi ni takriban machapisho 320. Takriban %51 ya stock-month zina chini ya machapisho 300 na kwa hiyo ziliwekewa lebo kikamilifu, huku takriban %49 zilizo hai zaidi zikishushwa hadi 300. Korpasi ya mwisho iliyowekewa lebo ina machapisho milioni 75,0 na median ya machapisho yaliyowekewa lebo kwa stock-month ni 289.
Usanidi wa LLM
| Kipengele | Usanidi uliotolewa katika chanzo |
|---|---|
| Model | Qwen3-32B |
| Quantization | 4-bit AWQ |
| Deployment | Ndani / open-weight |
| Prompt | Fixed few-shot prompt |
| Temperature | 0 |
| Hali ya chain-of-thought | Imezimwa |
| Output | JSON fupi |
| Jaribio la kurudia | Retry tatu kwa malformed output |
Kundi dogo la machapisho ambalo bado halikuweza ku-parse baada ya retry tatu liliainishwa kwa conservative default kama neutral/noise/unsupported. Chanzo kinasema chaguo hili lilitumika ili kutotengeneza disagreement ya bandia.
Vipimo vitatu vya lebo
| Kipimo | Makundi | Jukumu la kisayansi |
|---|---|---|
| Stance | Bullish, bearish, neutral | Hutenganisha mwelekeo wa maoni ya mwekezaji. |
| Topic | Fundamentals, technicals, events, noise | Hutenganisha maudhui ambayo mwekezaji ametumia kuunda maoni. |
| Info | Evidence-backed / unsupported | Huonyesha kama maoni yameungwa mkono na taarifa mahususi au la. |
Maana ya makundi ya topic
Fundamentals inajumuisha maudhui yanayohusiana na mtiririko wa fedha kama valuation, earnings, dividend, operations na mtazamo wa biashara wa baadaye.
Technicals inajumuisha viashiria vya bei ya soko kama price/volume patterns, moving average, support/resistance na fund-flow.
Events inalenga matukio mahususi kama tangazo, mabadiliko ya sera, contract, restructuring na regulation.
Noise inajumuisha mwitikio wa kihisia, kauli mbiu, matusi na maudhui yasiyohusiana na mada.
Mgawanyo wa lebo
| Kategoria | Thamani ya chanzo |
|---|---|
| Jumla ya machapisho yaliyowekewa lebo | 75,0 milioni |
| Bullish | 20,6 milioni |
| Bearish | 32,4 milioni |
| Neutral | 21,9 milioni |
| Fundamentals | 7,0 milioni |
| Technicals | 14,8 milioni |
| Events | 10,5 milioni |
| Noise | 42,8 milioni |
| Evidence-backed | 20,6 milioni |
| Not evidence-backed | 54,4 milioni |
Jukwaa kwa ujumla lina mwelekeo wa bearish; machapisho yaliyowekewa lebo bearish ni mengi wazi kuliko bullish. Pia, kundi kubwa zaidi la topic ni noise, huku fundamentals ikiwa kundi dogo zaidi la substantive.
Uainishaji wa LLM unalingana kwa kiasi gani na binadamu?
Annotator wawili wa binadamu waliweka lebo kwa kujitegemea sampuli mpya ya machapisho 220 iliyosawazishwa kwa topic nne. Machapisho ambayo annotator wote wawili walikubaliana katika lebo moja yalichukuliwa kama gold standard.
| Kazi | Usahihi wa LLM | LLM Cohen κ | Gold standard n |
|---|---|---|---|
| Stance | %88 | 0,81 | 173 |
| Topic | %85 | 0,80 | 174 |
| Info | %78 | 0,55 | 182 |
Kwa fundamental topic, precision ni 0,88 na recall ni 0,80. Kati ya sampuli 44 za gold-standard noise, moja tu iliainishwa kimakosa kama fundamental. Chanzo kinatumia matokeo haya kuonyesha kuwa kundi la fundamental halijachafuliwa sana na dimbwi kubwa la noise.
Uainishaji wa Info ndio kipimo dhaifu zaidi. Kwa hiyo waandishi wanatafsiri kwa tahadhari zaidi matokeo yanayotegemea tofauti ya evidence-backed versus non-evidence-backed.
Uwekaji lebo upya kwa Qwen3-Next-80B-A3B yenye usanifu tofauti pia ulitoa makubaliano kati ya modeli ya κ=0,72 kwa stance na κ=0,62 kwa topic; hata hivyo, utafiti haukufanya cross-vendor replication kwa familia nyingine ya modeli au mtoa huduma mwingine.
Tofauti ya maoni inahesabiwaje?
Kwa kila stock-month, machapisho ya opinionated pekee, yaani bullish au bearish, hutumiwa kuhesabu:
\[ polar = \frac{2\min(n_{bull},n_{bear})} {n_{bull}+n_{bear}} \]
.
\(n_{bull}\) inaonyesha idadi ya machapisho bullish na \(n_{bear}\) idadi ya machapisho bearish. Kipimo kiko kati ya 0 na 1. Ikiwa maoni yote yako katika mwelekeo mmoja, ni 0; ikiwa idadi ya maoni bullish na bearish ni sawa, ni 1.
Watafiti huhesabu kipimo hiki kwenye machapisho yote ya opinionated kama aggregate disagreement, kisha huhesabu kando ndani ya fundamentals, technicals, events na noise.
Net sentiment inahesabiwaje?
\[ senti = \frac{n_{bull}-n_{bear}} {n_{bull}+n_{bear}} \]
Thamani chanya inaonyesha net bullish, na thamani hasi inaonyesha net bearish.
Je, Utafiti Huu Unaweza Kupima Tofauti ya Maoni kwa Kujitegemea na Sentiment?
Hapana. Wakati madarasa mawili ya mwelekeo, bullish na bearish, yanapotumiwa, kipimo cha polarization cha utafiti kinatimiza kwa hisabati utambulisho \(polar=1-|senti|\); kwa hiyo opinion balance na sentiment magnitude hutokana na hesabu zilezile, na mgawanyo wa maoni kama moment ya pili halisi hauwezi kufafanuliwa kwa kujitegemea na kiwango cha maoni.
Kwa nini utambulisho huu ni muhimu?
Thamani kubwa ya polar inamaanisha idadi ya maoni bullish na bearish iko karibu. Katika hali hiyo hiyo, thamani kamili ya net sentiment pia huwa karibu na sifuri. Kwa hiyo “high disagreement” na “weak directional sentiment” zimeunganishwa kimahesabu.
Kwa sababu hii, ni hatari kutafsiri matokeo ya pricing ya aggregate disagreement kama “tofauti ya maoni” pekee. Mojawapo ya michango muhimu ya makala ni kwamba class ya content hutenganisha tatizo hili kwa kiasi: ingawa mathematical identity hiyo hiyo inatumika pia kwa noise topic, noise disagreement haipangwi bei katika mwelekeo wa Miller ilhali fundamental disagreement inapangwa bei.
Hata hivyo, waandishi hawadai kwamba hii hutenganisha kikamilifu dispersion na sentiment level. Kwa kipimo cha belief dispersion kinachojitegemea kweli, wanapendekeza lebo tajiri zaidi kama graded expected-return au valuation rating pamoja na confidence dimension katika tafiti zijazo.
Paneli ya uchanganuzi
Data za stock-return na accounting zinatoka CSMAR na CNRDS. Kampuni za kifedha zimeondolewa; kila mwezi, kundi la %30 la A-share lenye market capitalization ndogo zaidi linaondolewa ili kupunguza athari ya shell-value. Hisa lazima ziwe zimeorodheshwa kwa angalau miezi sita.
Paneli ya mwisho:
| Sifa | Thamani |
|---|---|
| Kipindi | Januari 2016–Desemba 2024 |
| Idadi ya kampuni | 4.818 |
| Uchunguzi wa stock-month | 143.786 |
| Kampuni za kifedha | Zimetengwa |
| %30 ndogo zaidi ya market cap | Zimetengwa |
Muda wa mapato
Disagreement iliyopimwa katika mwezi \(t\) hutumiwa kutabiri stock return inayotokea katika mwezi \(t+1\). Hivyo mpangilio wa muda kati ya mapato ya baadaye na kipimo cha maandishi cha mwezi wa sasa unahifadhiwa.
Vigezo vya udhibiti
Katika specifications za Fama–MacBeth, firm size, earnings-to-price, momentum, turnover, composite mispricing score, short-term reversal, net sentiment na, katika baadhi ya specifications, idiosyncratic volatility hudhibitiwa.
Modeli za factor
Utafiti hutumia modeli za vipengele vitatu na vitano za CSMAR Chinese Fama–French pamoja na factors za China za mtindo wa Liu–Stambaugh–Yuan.
Kwa sababu official Liu–Stambaugh–Yuan factor series zinapatikana hadi 2021 pekee, watafiti walitengeneza analogi zao za CH-3 na CH-4 zinazoenea 2016–2024 kwa kutumia methodology ileile. Katika kipindi cha overlap cha 2016–2021, correlations za mfululizo huu na official series ni 0,99 kwa market, 0,96 kwa size na 0,84 kwa value.
Mbinu na Matokeo ya Utafiti
Mbinu ya kupanga portfolio
Kila mwezi hisa hugawanywa katika quintiles kulingana na thamani ya disagreement. Spread kuu ya utafiti ni:
low disagreement quintile − high disagreement quintile
.
Kwa hiyo, ikiwa spread ni chanya, hisa zenye disagreement ya juu hutoa mapato ya chini mwezi unaofuata na matokeo yako katika mwelekeo wa Miller overpricing.
Matokeo makuu ya portfolio kwa class ya maudhui
| Aina ya disagreement | EW (%/mwezi) | VW (%/mwezi) | VW CH-3 alpha (%/mwezi) |
|---|---|---|---|
| Aggregate | -0,23 (-1,12) | -0,55 (-2,03) | -0,60 (-2,88) |
| Fundamental | +0,51 (2,87) | +0,68 (2,96) | +0,75 (3,22) |
| Technical | +0,34 (2,79) | +0,34 (1,61) | +0,36 (1,75) |
| Event | -0,06 (-0,59) | -0,22 (-1,60) | -0,21 (-1,35) |
| Noise | -0,04 (-0,17) | -0,44 (-1,74) | -0,48 (-2,02) |
| Informed / evidence | +0,18 (1,43) | +0,16 (0,85) | +0,24 (1,36) |
| Noise / no evidence | -0,07 (-0,34) | -0,45 (-1,59) | -0,47 (-2,30) |
Thamani zilizo kwenye mabano ni t-statistics za Newey–West zenye lag sita.
Figure 1 inaonyesha nini?
Figure 1 katika chanzo inafupisha content-specific CH-3 alpha values kwa bar chart. Fundamental disagreement ni chanya wazi, technical ni chanya kidogo, event ni hasi kidogo, huku aggregate na noise zikiwa hasi.
Grafu hii inawakilisha matokeo makuu ya kisayansi ya utafiti: namba moja ya aggregate disagreement inaweza kuficha muundo halisi kwa kuchanganya classes za maudhui zinazotenda kinyume kiuchumi.
Kwa nini aggregate disagreement inatoa ishara kinyume?
Pearson correlation kati ya aggregate disagreement na net sentiment ni 0,81. Correlation kati ya noise disagreement na sentiment ni 0,77. Fundamental disagreement ina correlation ya -0,32 pekee na net sentiment.
Kwa hiyo kipimo cha aggregate kinahusiana sana na hali ya jumla ya mwelekeo wa bearish/bullish kwenye jukwaa. Chanzo kinahusisha pricing yenye ishara kinyume ya aggregate disagreement na athari ya sentiment continuation.
Matokeo ya Fama–MacBeth
| Predictor | Individual | Horse race | + IVOL |
|---|---|---|---|
| Aggregate disagreement | +0,0152 (3,38) | — | — |
| Fundamental disagreement | -0,0088 (-3,66) | -0,0055 (-2,59) | -0,0062 (-2,89) |
| Technical disagreement | -0,0005 (-0,22) | -0,0039 (-1,83) | -0,0038 (-1,79) |
| Event disagreement | -0,0005 (-0,31) | -0,0000 (-0,02) | — |
| Noise disagreement | +0,0110 (2,71) | -0,0020 (-0,40) | — |
| Net sentiment | +0,0137 (3,58) | +0,0146 (3,18) | +0,0143 (4,07) |
| Idiosyncratic volatility | — | — | -0,2553 (-2,59) |
Katika horse-race regression, fundamental disagreement hubaki hasi na yenye nguvu ya kitakwimu, huku noise disagreement ikitoweka. Matokeo haya yanaunga mkono kwa nini kusoma maudhui kunaweza kutoa taarifa zaidi kuliko kipimo cha aggregate.
Utenganishaji wa signed fundamental sentiment na balance
Makala inapima moja kwa moja kikomo chake cha kipimo kupitia Table 4 Panel B. Koefficient ya within-fundamental signed sentiment ni +0,0042 na t=2,55, wakati term ya ukubwa \(|s|\) ni +0,0033 na t=1,60. Baada ya kuongeza topic balances nyingine, values huwa +0,0046 (t=2,43) na +0,0035 (t=1,73) mtawalia.
Kwa hiyo directional sentiment component iko wazi zaidi, wakati pure balance/extremity component ni marginal tu. Chanzo kinakubali wazi kuwa true dispersion haiwezi kufafanuliwa kwa kujitegemea na sentiment magnitude.
Factor-model robustness
| Disagreement | FF3 | FF5 | CH-3 | CH-4 |
|---|---|---|---|---|
| Fundamental | +0,70 (2,87) | +0,67 (2,81) | +0,75 (3,22) | +0,93 (5,22) |
| Technical | +0,36 (1,81) | +0,34 (1,70) | +0,36 (1,75) | +0,28 (1,42) |
| Noise | -0,49 (-1,95) | -0,47 (-2,00) | -0,48 (-2,02) | -0,70 (-2,75) |
Chanzo kinatafsiri matokeo ya fundamental disagreement si kama priced risk factor mpya, bali kama content-specific mispricing inayosahihishwa na information arrival.
Je, ni tofauti na analyst forecast dispersion?
Correlation kati ya retail fundamental disagreement na analyst forecast dispersion ni 0,04 pekee. Katika Fama–MacBeth regression, analyst dispersion inapangwa bei katika mwelekeo wa Miller kwa -0,0108 (t=-2,66), huku fundamental disagreement ikibaki -0,0044 (t=-1,98) baada ya udhibiti.
Kwa hiyo, katika chanzo vipimo hivi viwili si kitu kimoja cha taarifa: kimoja hupima tofauti kati ya professional analyst earnings forecasts, kingine hupima uwiano wa maoni yanayoelezwa na wawekezaji binafsi kwa lugha ya kawaida kuhusu fundamentals za kampuni.
Je, matokeo yanatokana na athari ya microcap?
Chanzo kinaripoti kuwa premium ni imara katika hisa za mid-cap, ipo pia katika large-cap na si ya kampuni ndogo zaidi pekee.
CH-3 alpha ni +%0,82/mwezi katika kundi la mid-cap na +%0,76/mwezi katika kundi la large-cap. Katika unscreened analysis inayorudisha %30 ya kampuni ndogo zaidi kwenye sampuli, fundamental alpha ni +%0,74; screened baseline ni +%0,75.
Miguu ya long na short
Zaidi ya nusu ya spread hutoka kwenye long leg. Upande wa long unaonunua hisa zenye fundamental disagreement ya chini huchangia takriban +%0,48/mwezi (t=3,80), huku upande wa short wa hisa zenye disagreement ya juu ukichangia +%0,28/mwezi (t=2,03).
Hata hivyo, utafiti hauondoi transaction costs. Kwa hiyo matokeo ni economic pricing decomposition, si mapato halisi ya mkakati wa uwekezaji yanayoweza kutekelezwa moja kwa moja.
Udhibiti wa multiple-testing
Waandishi hutumia White bootstrap reality check na Benjamini–Hochberg False Discovery Rate kwa mikakati 22 ya long–short.
Fundamental disagreement inapita kizingiti cha %5 FDR katika factor models zote nne na aina mbili za weighting. Matokeo makali zaidi ya family-wise hubadilika kulingana na modeli na uzani.
Majaribio haya hupunguza hatari ya data-snooping; lakini, kama waandishi wanavyosema wazi, hayawezi kuchukua nafasi ya uthibitishaji halisi wa out-of-sample.
Matokeo ya kipindi kidogo
| Kipindi | Fundamental-disagreement CH-3 alpha | t |
|---|---|---|
| 2016–2021 | +%0,95/mwezi | 4,42 |
| 2022–2024 | -%0,13/mwezi | -0,29 |
Tofauti hii ni mojawapo ya mipaka mikuu ya utafiti. Premium si thabiti katika sampuli nzima. Inatoweka katika kipindi cha 2022–2024 cha A-share bear market na retail participation ya chini.
Waandishi hawabainishi sababu moja kwa uhakika. Kwa kuwa ukuaji wa institutional na quantitative capital, registration reform, mmomonyoko wa shell-value na kupungua kwa retail participation vilitokea kwa wakati mmoja, athari zao binafsi haziwezi kutambuliwa ndani ya sampuli hii.
Matangazo ya Earnings Yanaonyesha Nini Kuhusu Mekanizimu ya Fundamental Disagreement?
Katika event study inayotumia takriban matangazo 36.000 ya earnings, kadiri fundamental disagreement kabla ya tangazo inavyoongezeka, ndivyo CAR[-1,+1] ya siku tatu inavyokuwa hasi zaidi; koefisenti kuu inaripotiwa kuwa -0,0052 na t=-3,82, na athari hubaki chini ya udhibiti wa realized earnings surprise na timing ya tangazo; matokeo haya yanaendana na kusahihishwa kwa fundamental-opinion imbalance taarifa za fundamentals zinapofichuliwa, lakini si ushahidi wa sababu uliorandomishwa.
Muundo wa event study
Takriban events 36.000 hutumiwa kwa mgawanyo unaokaribia kuwa sawa kutoka matangazo ya robo ya kwanza, kipindi cha kati, robo ya tatu na ripoti za mwaka. Disagreement hupimwa katika mwezi kabla ya tangazo, hivyo signal ni pre-event kwa uhakika.
Kigezo tegemezi kikuu ni market-adjusted cumulative abnormal return ya siku tatu karibu na siku ya tangazo:
\[ CAR[-1,+1] \]
Event study kwa class ya maudhui
| Disagreement kabla ya tangazo | Koefisenti | t, two-way cluster |
|---|---|---|
| Fundamental | -0,0052 | -3,82 |
| Technical | -0,0051 | -1,98 |
| Noise placebo | +0,0019 | +0,66 |
Athari ya Technical ni dhaifu zaidi, huku noise ikiwa si dhahiri kitakwimu. Umaalumu wa athari kwa maudhui ya fundamental ni sehemu muhimu ya tafsiri ya mekanizimu.
Robustness
| Specification | Fundamental koefisenti | t |
|---|---|---|
| Baseline | -0,0052 | -3,82 |
| + firm fixed effects | -0,0047 | -3,50 |
| + pre-announcement return + announcement lag | -0,0041 | -3,14 |
| + realized earnings surprise | -0,0041 | -3,18 |
Wakati udhibiti wa realized earnings surprise unapoongezwa, kubaki kwa koefisenti kuu ya disagreement kunaunga mkono tafsiri kwamba matokeo hayatokani tu na kampuni zenye high-disagreement kutoa matangazo mabaya ya earnings.
Ujumbe wa kisayansi wa Figure 2
Figure 2 katika chanzo inaonyesha njia za cumulative abnormal return karibu na earnings announcement kwa makundi ya pre-announcement fundamental disagreement ya juu na ya chini.
Kundi la high-disagreement husogea katika eneo hasi zaidi linapokaribia tangazo na baada yake, huku kundi la low-disagreement likibaki karibu zaidi na sifuri. Chanzo kinahusisha utofauti huu na kusahihishwa kwa belief imbalance ya awali fundamental uncertainty inapopunguzwa.
Kwa kuwa pointi ghafi za kila siku za namba kwenye mchoro hazijatolewa kwenye jedwali, si sahihi katika Verianla kuunda tena curve ileile kwa madai ya usahihi wa namba. Badala yake, koefisenti za Table 6 zinaweza kuchorwa upya kwa msingi wa data sahihi.
Ulinganisho wa kila mwezi wa earnings-month
| Disagreement | Mwezi unaofuata una earnings | Hakuna earnings |
|---|---|---|
| Fundamental | +1,73 (4,00) | +0,56 (1,52) |
| Technical | -0,16 (-0,23) | +0,39 (1,75) |
| Noise | -1,09 (-1,88) | Takriban 0 |
Fundamental spread ni karibu mara tatu kubwa katika miezi yenye earnings. Hata hivyo, kwa sababu ripoti za mara kwa mara China hujikusanya katika miezi fulani, waandishi wanaona ulinganisho huu wa kila mwezi kama descriptive support badala ya formal identification.
Matokeo yanayoungwa mkono na utafiti
- Uhusiano wa pricing wa tofauti za maoni hubadilika sana kulingana na class ya maudhui.
- Fundamental disagreement inahusishwa na mapato ya chini ya baadaye katika sampuli nzima ya 2016–2024.
- Fundamental disagreement alpha hubaki chanya katika factor models za FF3, FF5, CH-3 na CH-4.
- Technical disagreement hutoa matokeo katika mwelekeo huohuo lakini dhaifu zaidi.
- Noise disagreement haina Miller premium thabiti baada ya kudhibiti sentiment.
- Aggregate disagreement inaweza kutoa matokeo yenye ishara kinyume kwa sababu ya uhusiano wake mkubwa na sentiment.
- Kipimo cha LLM fundamental-disagreement kinatofautiana kwa kiwango kikubwa na analyst forecast dispersion.
- Earnings event study inaonyesha marekebisho hasi ya announcement-return yanayoendana na kutatuliwa kwa fundamental disagreement.
- Premium ni imara 2016–2021 na dhaifu 2022–2024.
Matokeo yasiyoungwa mkono na utafiti
- Haijaonyeshwa kuwa fundamental disagreement ni risk factor ya kudumu katika masoko yote.
- Bado haijaonyeshwa kuwa premium imerejea baada ya 2022–2024.
- Kwa binary stance, utafiti hauwezi kutenganisha kikamilifu true belief dispersion na sentiment magnitude.
- Athari ya sababu ya cross-sectional ya njia ya short-sale constraint haijatambuliwa moja kwa moja.
- Haijajaribiwa kama LLM ina usahihi wa juu zaidi kuliko dictionary au supervised-classifier methods katika head-to-head comparison.
- Utafiti haukuainisha machapisho yote milioni 220 moja baada ya jingine kwa Qwen3; sampuli ya mwisho iliyowekewa lebo na LLM ni machapisho milioni 75.
- Long–short returns si mapato halisi ya mkakati yanayoweza kutekelezwa baada ya transaction costs.
- Haijaonyeshwa kuwa matokeo ya China A-share yanaweza kuhamishwa moja kwa moja hadi Marekani au soko jingine.
- Event study si jaribio lililorandomishwa, kwa hiyo si ushahidi wa mwisho wa sababu wa mekanizimu.
Maeneo ya utafiti wa baadaye
Chanzo kinapendekeza upanuzi mkuu wa utafiti katika maeneo matatu.
Kwanza, kutumia graded expected-return au valuation rating pamoja na confidence dimension badala ya bullish/bearish/neutral ili kufafanua sentiment level na true opinion dispersion kwa kujitegemea.
Pili, kutengeneza multi-label au hierarchical topic model inayoruhusu chapisho moja kuwa fundamental na event kwa wakati mmoja.
Tatu, kupima matokeo katika masoko mengine na vipindi vya baadaye kwa external sample. Jukwaa la wawekezaji binafsi Marekani au kuimarika kwa retail-participation China baada ya Septemba 2024 vinatajwa kama maeneo yanayowezekana ya majaribio.
Maelezo ya Chanzo na Mbinu
Kichwa kamili asilia: What Investors Disagree About: LLM-Decomposed Retail Disagreement and the Cross-Section of Stock Returns.
Waandishi: Kefu Yi; Feng Wu.
Corresponding author: Kefu Yi.
Uhusiano wa PDF — Kefu Yi: School of Economics and Management, Inner Mongolia University, Hohhot, China.
Uhusiano wa PDF — Feng Wu: School of Ethnology and Sociology, Inner Mongolia University, Hohhot, China.
Toleo la PDF: June 2026.
Jukwaa: SSRN.
SSRN Abstract ID: 7027983.
DOI: 10.2139/ssrn.7027983.
Tarehe ya SSRN posting: 30 Juni 2026.
Aina ya chanzo: Preprint / working paper.
Hali ya peer review: PDF inasema wazi “has not been peer reviewed”; katika uthibitishaji wa sasa, journal version iliyopitiwa na wenzao haijathibitishwa.
Leseni: Toleo la SSRN ni All rights reserved; matumizi tena bila permission hayaruhusiwi.
JEL: G12, G14, G40, C55.
Maneno muhimu: Investor disagreement; Large language models; Social media; Miller overpricing; Cross-section of stock returns; Chinese A-share market.
Korpasi ghafi ya jukwaa: Takriban machapisho milioni 220 ya East Money Guba.
Sampuli halisi iliyowekewa lebo na LLM: Machapisho milioni 75,0.
Sampling: Hadi machapisho 300 kwa stock-month; ikiwa zaidi ya 300, random sampling yenye fixed seed.
LLM: Qwen3-32B, 4-bit AWQ, local deployment, fixed few-shot prompt, temperature 0, chain-of-thought disabled.
Matokeo ya LLM: stance × topic × info.
Kipimo kikuu cha disagreement: \(polar=2\min(n_{bull},n_{bear})/(n_{bull}+n_{bear})\).
Kipimo cha sentiment: \(senti=(n_{bull}-n_{bear})/(n_{bull}+n_{bear})\).
Utambulisho wa kipimo: \(polar=1-|senti|\).
LLM validation: stance %88, topic %85, info %78 usahihi.
Paneli ya uchanganuzi: 143.786 stock-month; 4.818 non-financial kampuni; 2016–2024.
Matokeo makuu ya portfolio: Kwa fundamental disagreement, VW FF5 alpha +%0,67/mwezi; CH-3 alpha +%0,75/mwezi.
Aggregate disagreement CH-3: -%0,60/mwezi.
Correlation ya analyst forecast dispersion: 0,04.
Kipindi kidogo: Fundamental CH-3 alpha ni +%0,95/mwezi katika 2016–2021; -%0,13/mwezi katika 2022–2024.
Event study: Takriban 36.000 periodic-report announcement.
Koefisenti kuu ya event-study: Fundamental disagreement → CAR[-1,+1] koefisenti -0,0052; t=-3,82.
Multiple testing: Mikakati K=22; White bootstrap reality check na Benjamini–Hochberg FDR.
Ufadhili: Natural Science Foundation of Inner Mongolia Autonomous Region, Youth Program, grant 2024QN07008.
Mgongano wa maslahi: None.
CRediT — Kefu Yi: Conceptualization, Data curation, Formal analysis, Funding acquisition, Methodology, Software, Writing – original draft, Writing – review & editing.
CRediT — Feng Wu: Conceptualization, Methodology, Validation, Writing – review & editing.
Data availability: Data za PPData, CSMAR na CNRDS ni proprietary/licensed na haziwezi kusambazwa tena na waandishi.
Replication package: Chanzo kinasema kifurushi chenye measurement code, LLM labeling pipeline, verbatim prompt, factor construction na analysis scripts kitatolewa; PDF haionyeshi kuwa tayari kimechapishwa.
Generative-AI declaration: Claude ilitumika kuboresha Kiingereza cha manuscript na kusaidia baadhi ya sehemu za analysis code; Qwen3-32B, ambayo ni research instrument, imeelezwa kama matumizi tofauti.
Tatizo muhimu la kauli ndani ya chanzo: Abstract na utangulizi vinasema LLM “ilisoma” machapisho milioni 220, wakati sehemu ya mbinu inaonyesha sampuli halisi iliyowekewa lebo kuwa milioni 75,0. Maandishi ya Verianla yanatenganisha milioni 220 kama raw corpus na milioni 75 kama LLM-classified sample.
Upungufu muhimu wa uhariri: Sehemu ya Acknowledgments kwenye ukurasa wa kichwa ina placeholder “[To be completed — seminar/conference participants]”.
Kikomo kikuu cha identification: Kwa sababu ya binary bullish/bearish stance, disagreement na sentiment magnitude hazijitegemei kimahesabu.
Kikomo cha uthibitishaji wa nje: Matokeo yanahusu soko moja na kipindi cha 2016–2024; external country/market replication haijafanywa.
Kikomo cha regime: Premium kuu hupotea kitakwimu katika kipindi cha 2022–2024.
Kikomo cha transaction-cost: Transaction costs hazijaondolewa kwenye matokeo ya portfolio.
Mchoro 1: Content-specific disagreement CH-3 alphas; inaweza kuchorwa upya kwa uaminifu kwa Verianla kwa kutumia namba za Table 3 kwenye chanzo.
Mchoro 2: Earnings-window cumulative abnormal-return paths; kwa kuwa mfululizo kamili wa data ghafi za kila siku haujatolewa, coefficient table na source-derived mechanism diagram vinapaswa kupendelewa badala ya kuchora tena pointi kwa madai ya usahihi kamili.
Acha maoni
Anwani yako ya barua pepe haitachapishwa. Sehemu za lazima zimewekewa alama ya *