


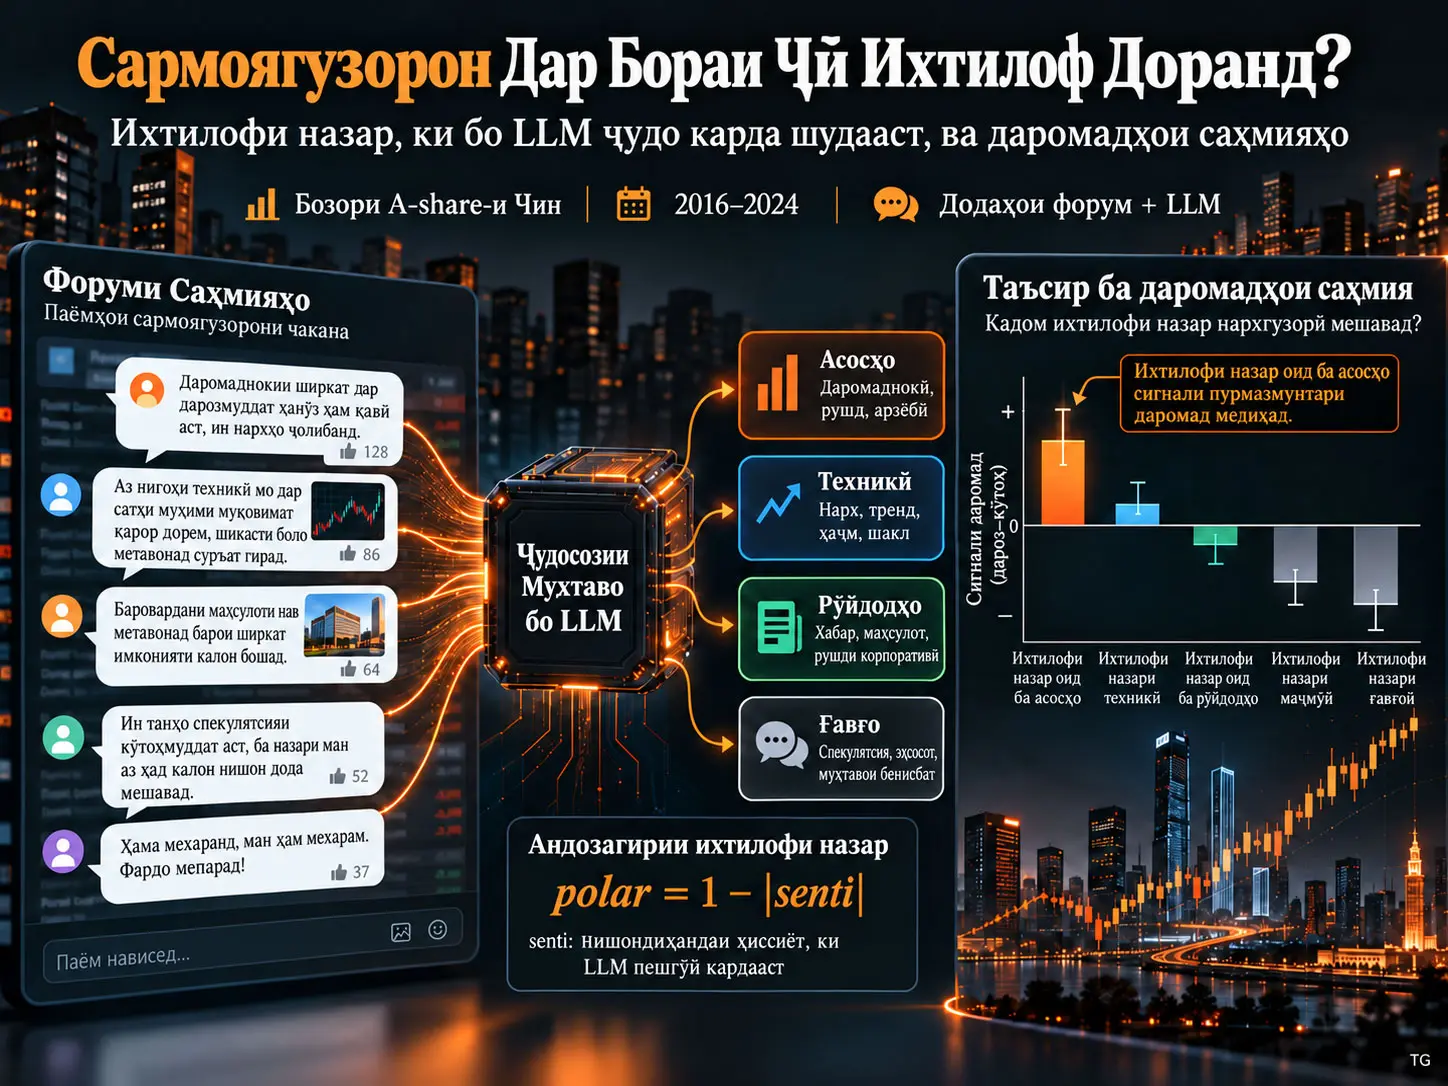
Ихтилофи назари сармоягузорони хурд, ки аз рӯи муҳтаво ҷудо шудааст, нишондиҳандаи матнии LLM дар сатҳи саҳмия-моҳ мебошад, ки тавозуни мавқеъҳои bullish ва bearish-ро дар навиштаҳои онлайнии сармоягузорон на танҳо дар сатҳи умумӣ, балки дар дохили синфҳои мавзӯии fundamentals, technicals, events ва noise алоҳида месанҷад. Kefu Yi ва Feng Wu дар давраи 2016–2024 аз East Money Guba корпуси хоми тақрибан 220 миллион навиштаро ташкил карда, аз ҳар саҳмия-моҳ ҳадди аксар 300 навиштаро интихоб намудаанд ва 75,0 миллион навиштаро бо модели маҳаллии Qwen3-32B аз рӯи андозаҳои stance, topic ва evidence тамғагузорӣ кардаанд. Натиҷаҳо нишон медиҳанд, ки ихтилофи сармоягузорон дар бораи fundamentals-и ширкат бо боздеҳҳои пасттари минбаъда алоқаманд аст; ҳамин робита барои technical disagreement заифтар мебошад; noise disagreement бошад, premium-и устувори Miller ба вуҷуд намеорад. Бо вуҷуди ин, аз сабаби тамғаҳои binary bullish/bearish, ченаки disagreement аз sentiment magnitude аз ҷиҳати математикӣ мустақил нест ва сустшавии назарраси натиҷаи асосӣ дар давраи 2022–2024 нишон медиҳад, ки таъсир аз режим вобаста аст.
Дар натиҷаи асосии бо риск тасҳеҳшуда, value-weighted long–short spread байни портфели саҳмияҳои дорои fundamental-disagreement-и паст ва саҳмияҳои дорои fundamental-disagreement-и баланд дар модели панҷфактораи Fama–French тақрибан +%0,67/моҳ ва дар модели сефактораи China тақрибан +%0,75/моҳ alpha ҳосил мекунад. Spread-и мусбати low-minus-high нишон медиҳад, ки ихтилофи баландтари фундаменталӣ бо боздеҳҳои пасттари минбаъда алоқаманд аст. Aggregate disagreement бошад, дар модели сефактораи China бо -%0,60/моҳ аломати баръакс медиҳад; таҳқиқот инро ба он нисбат медиҳад, ки ченаки aggregate муҳтавои sentiment ва noise-ро дар як рақам муттаҳид мекунад.
Таҳқиқоти рӯйдодӣ, ки тақрибан 36.000 эълони даромадро дар бар мегирад, барои механизм далели иловагӣ медиҳад. Ҳар қадар fundamental disagreement пеш аз эълон зиёд шавад, CAR[-1,+1]-и серавазаи market-adjusted ҳамон қадар манфитар мегардад; коэффисиенти асосӣ -0,0052 ва t-статистика -3,82 мебошад. Таъсир пас аз назорати realized earnings surprise, firm fixed effects, таъхири эълон ва боздеҳи қаблӣ низ нигоҳ дошта мешавад. Аммо таҳқиқот озмоиши тасодуфии сабабият нест; тафсири муаллифон ин аст, ки натиҷаҳо бо overpricing-и навъи Miller, ки оптимистҳо дар он бартарӣ доранд, ва тасҳеҳи минбаъда ҳангоми ошкор шудани маълумоти фундаменталӣ мувофиқ мебошанд.
Шарҳи Муфассал
Масъалаи таҳқиқот
Дар адабиёти нархгузории дороиҳои рафторӣ, ихтилофи назари сармоягузорон муддати тӯлонӣ бо боздеҳҳои пасттари оянда алоқаманд дониста мешавад. Мантиқи асосии равиши Miller чунин аст: агар сармоягузорон дар бораи арзиши коғази қиматнок назари гуногун дошта бошанд ва сармоягузорони бадбин тавассути short sale ба нарх таъсири кофӣ расонда натавонанд, нархи бозор метавонад бештар аз ҷониби назари сармоягузорони хушбин муайян шавад. Натиҷа метавонад overpricing ва баъдан боздеҳи паст бошад.
Таҳқиқоти қаблӣ ихтилофи назарро бо нишондиҳандаҳои якченакаи analyst forecast dispersion, trading volume, turnover ё ownership breadth чен кардаанд. Холигии асосии таҳқиқотии Yi ва Wu дар он аст, ки ин нишондиҳандаҳо намегӯянд, сармоягузорон дар бораи чӣ ихтилоф доранд.
Ихтилоф дар бораи даромаднокии ояндаи ширкат, арзёбӣ ё дурнамои амалиётӣ аз баҳс дар бораи moving average, шакли график ё noise-и шабакаҳои иҷтимоӣ аз ҷиҳати иқтисодӣ як навъи маълумот нест. Таҳқиқот арзиши асосии истифодаи LLM-ро маҳз дар ҳамин ҷо мебинад: на танҳо чен кардани sentiment, балки хондани сохтори муҳтавои назарҳо дар миқёси калон.
Ихтилофи Назари Сармоягузорон, Ки Бо LLM Аз Рӯи Муҳтаво Ҷудо Шудааст, Чист?
Ихтилофи назари сармоягузорон, ки бо LLM аз рӯи муҳтаво ҷудо шудааст, ченаки матнии сатҳи саҳмия-моҳ мебошад, ки навиштаҳои East Money Guba-ро аввал ба stance-и bullish, bearish ё neutral ва сипас ба синфи мавзӯии fundamentals, technicals, events ё noise ҷудо мекунад ва тавозуни bullish–bearish-ро дар ҳар мавзӯъ алоҳида ҳисоб мекунад.
Чаро бозори A-share-и Чин истифода шудааст?
Манбаъ бозори A-share-и Чинро барои омӯзиши механизми Miller махсусан муносиб мешуморад. Ҳиссаи сармоягузорони хурд дар ҳаҷми савдо баланд аст; short selling сахт маҳдуд мешавад; пешниҳоди lendable-share маҳдуд ва гарон аст ва бисёр сармоягузорон амалан мавқеи short гирифта наметавонанд.
Ин сохтор барои механизми классикии disagreement-overpricing, ки дар он сармоягузорони хушбин метавонанд ба нарх вазни бештар диҳанд, муҳити муносиб фароҳам меорад. Бо вуҷуди ин, азбаски short-sale constraint қариб дар тамоми бозор умумӣ аст, муҳаққиқон худи constraint-ро дар буриши уфуқӣ бо қувваи баланд санҷида наметавонанд. Аз ин рӯ, вазни далели механизм ба таҳқиқоти рӯйдодии earnings-resolution мегузарад.
Форум ва олами додаҳои хом
East Money Guba барои ширкатҳои листингшудаи Чин форумҳои сармоягузории вобаста ба ҳар ширкатро пешниҳод мекунад. Муҳаққиқон аз январ 2016 то декабр 2024 аз тахтаҳои саҳмияҳои инфиродӣ тақрибан 220 миллион навиштаи хом ҷамъоварӣ кардаанд.
Pure replies ва repost-ҳо хориҷ карда шуда, duplicate, муҳтавои хеле кӯтоҳ ё boilerplate тоза гардида, навиштаҳои trading-day нигоҳ дошта шудаанд.
Чаро ҳамаи 220 миллион навишта тасниф нашуданд?
Бо сабаби арзиши ҳисоббарории таснифи тамоми корпус бо LLM, барои ҳар ячейкаи саҳмия-моҳ ҳадди аксар 300 навишта тамғагузорӣ шудааст. Агар дар ячейка камтар аз 300 навишта бошад, ҳамаи онҳо гирифта шудаанд; агар бештар бошад, бо seed-и собит интихоби тасодуфӣ анҷом дода шудааст.
Медианаи хоми stock-month тақрибан 320 навишта мебошад. Тақрибан %51 stock-month камтар аз 300 навишта дорад ва пурра тамғагузорӣ шудааст; тақрибан %49-и фаъолтар ба 300 маҳдуд шудааст. Корпуси ниҳоии тамғагузоришуда 75,0 миллион навишта аст ва медианаи шумораи навиштаҳои тамғагузоришуда дар як stock-month 289 мебошад.
Танзими LLM
| Ҷузъ | Танзими дар манбаъ овардашуда |
|---|---|
| Model | Qwen3-32B |
| Quantization | 4-bit AWQ |
| Deployment | Маҳаллӣ / open-weight |
| Prompt | Few-shot prompt-и собит |
| Temperature | 0 |
| Режими chain-of-thought | Хомӯш |
| Баромад | JSON-и кӯтоҳ |
| Кӯшиши такрорӣ | Се retry барои malformed output |
Гурӯҳи хурди навиштаҳое, ки баъд аз се retry ҳам parse нашудаанд, ҳамчун conservative default ба neutral/noise/unsupported тасниф шудаанд. Манбаъ мегӯяд, ин интихоб барои ба вуҷуд наовардани disagreement-и сунъӣ истифода шудааст.
Се андозаи тамғагузорӣ
| Андоза | Синфҳо | Нақши илмӣ |
|---|---|---|
| Stance | Bullish, bearish, neutral | Самти назари сармоягузорро ҷудо мекунад. |
| Topic | Fundamentals, technicals, events, noise | Муайян мекунад, ки назар бар асоси кадом муҳтаво ташаккул ёфтааст. |
| Info | Evidence-backed / unsupported | Нишон медиҳад, ки назар бо маълумоти мушаххас пуштибонӣ шудааст ё не. |
Маънои синфҳои topic
Fundamentals муҳтавои вобаста ба гардиши пул, аз ҷумла арзёбӣ, earnings, dividend, амалиёт ва дурнамои ояндаи бизнесро фаро мегирад.
Technicals нишондиҳандаҳои бар нархи бозор асосёфта, аз ҷумла намунаи нарх/ҳаҷм, moving average, support/resistance ва fund-flow-ро фаро мегирад.
Events ба рӯйдодҳои муайян, аз ҷумла эълон, тағйири сиёсат, contract, restructuring ва regulation тамаркуз мекунад.
Noise вокуниши эҳсосӣ, шиор, таҳқир ва муҳтавои берун аз мавзӯъро фаро мегирад.
Тақсимоти тамғаҳо
| Категория | Арзиши манбаъ |
|---|---|
| Ҳамаи навиштаҳои тамғагузоришуда | 75,0 миллион |
| Bullish | 20,6 миллион |
| Bearish | 32,4 миллион |
| Neutral | 21,9 миллион |
| Fundamentals | 7,0 миллион |
| Technicals | 14,8 миллион |
| Events | 10,5 миллион |
| Noise | 42,8 миллион |
| Evidence-backed | 20,6 миллион |
| Not evidence-backed | 54,4 миллион |
Форум дар маҷмӯъ тамоюли bearish дорад; навиштаҳои bearish нисбат ба bullish ба таври назаррас зиёдтаранд. Илова бар ин, калонтарин синфи topic — noise ва fundamentals хурдтарин синфи substantive мебошад.
Таснифи LLM то чӣ андоза бо одамон мувофиқ аст?
Ду annotator-и инсонӣ намунаи нави 220 навиштаро, ки аз рӯи чор topic мутавозин буд, мустақилона тамғагузорӣ карданд. Навиштаҳое, ки ҳар ду annotator ба як тамға мувофиқа карданд, gold standard ҳисоб шуданд.
| Вазифа | Дақиқии LLM | LLM Cohen κ | Gold standard n |
|---|---|---|---|
| Stance | %88 | 0,81 | 173 |
| Topic | %85 | 0,80 | 174 |
| Info | %78 | 0,55 | 182 |
Барои fundamental topic precision 0,88 ва recall 0,80 мебошад. Аз 44 намунаи gold-standard noise танҳо яктоаш ҳамчун fundamental нодуруст тасниф шудааст. Манбаъ бо ин натиҷа нишон медиҳад, ки синфи fundamental аз ҳавзи бузурги noise ба таври ҷиддӣ олуда нашудааст.
Таснифи Info заифтарин андоза аст. Аз ин рӯ, муаллифон натиҷаҳои бар фарқи evidence-backed versus non-evidence-backed асосёфтаро бо эҳтиёти бештар тафсир мекунанд.
Тамғагузории такрорӣ бо Qwen3-Next-80B-A3B, ки меъмории дигар дорад, низ барои stance κ=0,72 ва барои topic κ=0,62 мувофиқати байнимоделӣ додааст; аммо таҳқиқот cross-vendor replication-ро бо оилаи модели дигар ё провайдери дигар анҷом надодааст.
Ихтилофи назар чӣ гуна ҳисоб мешавад?
Барои ҳар stock-month танҳо навиштаҳои opinionated, яъне bullish ё bearish истифода шуда:
\[ polar = \frac{2\min(n_{bull},n_{bear})} {n_{bull}+n_{bear}} \]
ҳисоб карда мешавад.
\(n_{bull}\) шумораи навиштаҳои bullish ва \(n_{bear}\) шумораи навиштаҳои bearish-ро нишон медиҳад. Ченак аз 0 то 1 аст. Агар ҳамаи назарҳо дар як самт бошанд, 0; агар шумораи назарҳои bullish ва bearish баробар бошад, 1 мешавад.
Муҳаққиқон ин ченакро дар ҳамаи навиштаҳои opinionated ҳамчун aggregate disagreement ва сипас дар дохили fundamentals, technicals, events ва noise алоҳида ҳисоб мекунанд.
Net sentiment чӣ гуна ҳисоб мешавад?
\[ senti = \frac{n_{bull}-n_{bear}} {n_{bull}+n_{bear}} \]
Арзиши мусбат net bullish ва арзиши манфӣ net bearish-ро ифода мекунад.
Оё Ин Таҳқиқот Ихтилофи Назарро Аз Sentiment Мустақилона Месанҷад?
Не. Вақте ду синфи самтдор, яъне bullish ва bearish истифода мешаванд, ченаки поляризатсияи таҳқиқот аз ҷиҳати математикӣ айнияти \(polar=1-|senti|\)-ро қонеъ мекунад; бинобар ин opinion balance ва sentiment magnitude аз ҳамон ҳисобҳо бармеоянд ва тақсимоти назарҳо ҳамчун моменти ҳақиқии дуюм аз сатҳи назар мустақилона муайян карда намешавад.
Чаро ин айният муҳим аст?
Арзиши баланди polar маънои онро дорад, ки шумораи назарҳои bullish ва bearish ба ҳам наздик аст. Дар ҳамин ҳолат, арзиши мутлақи net sentiment низ ба сифр наздик мешавад. Аз ин рӯ, “disagreement-и баланд” ва “sentiment-и самтдори заиф” аз ҷиҳати математикӣ бо ҳам алоқаманданд.
Бинобар ин, натиҷаи нархгузории aggregate disagreement-ро танҳо ҳамчун “фарқи назарҳо” тафсир кардан хатарнок аст. Яке аз саҳмҳои муҳими мақола ин аст, ки синфи content ин мушкилро қисман ҷудо мекунад: гарчанде ҳамон mathematical identity барои noise topic низ дуруст аст, noise disagreement дар самти Miller нархгузорӣ намешавад, дар ҳоле ки fundamental disagreement нархгузорӣ мешавад.
Аммо муаллифон даъво намекунанд, ки ин dispersion ва sentiment level-ро пурра ҷудо мекунад. Барои ченаки воқеан мустақили belief dispersion дар оянда тамғаҳои бойтар, аз ҷумла graded expected-return ё valuation rating ва confidence dimension пешниҳод мешаванд.
Панели таҳлил
Додаҳои stock-return ва accounting аз CSMAR ва CNRDS гирифта шудаанд. Ширкатҳои молиявӣ хориҷ шудаанд; ҳар моҳ %30 гурӯҳи хурдтарини A-share аз рӯи market capitalization барои маҳдуд кардани таъсири shell-value хориҷ мешавад. Саҳмияҳо бояд ҳадди ақал шаш моҳ дар листинг бошанд.
Панели ниҳоӣ:
| Хусусият | Арзиш |
|---|---|
| Давра | Январ 2016–Декабр 2024 |
| Шумораи ширкатҳо | 4.818 |
| Мушоҳидаҳои stock-month | 143.786 |
| Ширкатҳои молиявӣ | Хориҷ |
| %30 хурдтарини market cap | Хориҷ |
Замонбандии боздеҳ
Disagreement, ки дар моҳи \(t\) чен шудааст, барои пешгӯии stock return дар моҳи \(t+1\) истифода мешавад. Ҳамин тавр, тартиби вақтӣ байни боздеҳи оянда ва ченаки матнии моҳи ҷорӣ нигоҳ дошта мешавад.
Тағйирёбандаҳои назоратӣ
Дар спецификатсияҳои Fama–MacBeth firm size, earnings-to-price, momentum, turnover, composite mispricing score, short-term reversal, net sentiment ва дар баъзе спецификатсияҳо idiosyncratic volatility назорат мешаванд.
Моделҳои factor
Таҳқиқот дар баробари моделҳои се ва панҷфактораи CSMAR Chinese Fama–French инчунин факторҳои чинии навъи Liu–Stambaugh–Yuan-ро истифода мекунад.
Азбаски силсилаи расмии factor-и Liu–Stambaugh–Yuan танҳо то 2021 дастрас аст, муҳаққиқон бо ҳамон методология аналогҳои CH-3 ва CH-4-и худро барои 2016–2024 сохтаанд. Дар давраи overlap-и 2016–2021 коррелятсияи ин силсилаҳо бо силсилаҳои расмӣ барои market 0,99, барои size 0,96 ва барои value 0,84 мебошад.
Усул ва Натиҷаҳои Таҳқиқот
Усули гурӯҳбандии портфел
Ҳар моҳ саҳмияҳо аз рӯи арзиши disagreement ба quintile-ҳо ҷудо мешаванд. Spread-и асосии таҳқиқот:
low disagreement quintile − high disagreement quintile
мебошад.
Аз ин рӯ, агар spread мусбат бошад, саҳмияҳои дорои disagreement-и баланд дар моҳи баъдӣ боздеҳи пасттар медиҳанд ва натиҷа дар самти Miller overpricing аст.
Натиҷаҳои асосии портфел аз рӯи синфи муҳтаво
| Навъи disagreement | EW (%/моҳ) | VW (%/моҳ) | VW CH-3 alpha (%/моҳ) |
|---|---|---|---|
| Aggregate | -0,23 (-1,12) | -0,55 (-2,03) | -0,60 (-2,88) |
| Fundamental | +0,51 (2,87) | +0,68 (2,96) | +0,75 (3,22) |
| Technical | +0,34 (2,79) | +0,34 (1,61) | +0,36 (1,75) |
| Event | -0,06 (-0,59) | -0,22 (-1,60) | -0,21 (-1,35) |
| Noise | -0,04 (-0,17) | -0,44 (-1,74) | -0,48 (-2,02) |
| Informed / evidence | +0,18 (1,43) | +0,16 (0,85) | +0,24 (1,36) |
| Noise / no evidence | -0,07 (-0,34) | -0,45 (-1,59) | -0,47 (-2,30) |
Арзишҳои дохили қавс t-статистикаҳои Newey–West бо шаш lag мебошанд.
Figure 1 чӣ нишон медиҳад?
Figure 1 дар манбаъ арзишҳои content-specific CH-3 alpha-ро бо диаграммаи сутунӣ ҷамъбаст мекунад. Fundamental disagreement равшан мусбат, technical камтар мусбат, event андаке манфӣ, aggregate ва noise манфӣ мебошанд.
Ин график натиҷаи асосии илмии таҳқиқотро ифода мекунад: як рақами aggregate disagreement метавонад синфҳои муҳтавоеро, ки аз ҷиҳати иқтисодӣ баръакс рафтор мекунанд, муттаҳид намуда, сохтори воқеиро пинҳон кунад.
Чаро aggregate disagreement аломати баръакс медиҳад?
Коррелятсияи Pearson байни aggregate disagreement ва net sentiment 0,81 мебошад. Коррелятсияи noise disagreement бо sentiment 0,77 аст. Fundamental disagreement бошад, бо net sentiment танҳо -0,32 коррелятсия дорад.
Аз ин рӯ, ченаки aggregate ба ҳолати умумии самтдори bearish/bullish-и форум сахт вобаста аст. Манбаъ нархгузории аломати баръакси aggregate disagreement-ро бо таъсири sentiment continuation мепайвандад.
Натиҷаҳои Fama–MacBeth
| Predictor | Инфиродӣ | Horse race | + IVOL |
|---|---|---|---|
| Aggregate disagreement | +0,0152 (3,38) | — | — |
| Fundamental disagreement | -0,0088 (-3,66) | -0,0055 (-2,59) | -0,0062 (-2,89) |
| Technical disagreement | -0,0005 (-0,22) | -0,0039 (-1,83) | -0,0038 (-1,79) |
| Event disagreement | -0,0005 (-0,31) | -0,0000 (-0,02) | — |
| Noise disagreement | +0,0110 (2,71) | -0,0020 (-0,40) | — |
| Net sentiment | +0,0137 (3,58) | +0,0146 (3,18) | +0,0143 (4,07) |
| Idiosyncratic volatility | — | — | -0,2553 (-2,59) |
Дар регрессияи horse-race fundamental disagreement манфӣ ва аз ҷиҳати оморӣ равшан боқӣ мемонад, дар ҳоле ки noise disagreement аз байн меравад. Ин натиҷа дастгирӣ мекунад, ки чаро хондани муҳтаво метавонад нисбат ба ченаки aggregate маълумоти бештар диҳад.
Ҷудокунии signed fundamental sentiment ва balance
Мақола маҳдудияти ченаки худро бо Table 4 Panel B мустақиман месанҷад. Коэффисиенти within-fundamental signed sentiment +0,0042 ва t=2,55 аст, дар ҳоле ки ҳади бузургии \(|s|\) +0,0033 ва t=1,60 мебошад. Пас аз иловаи дигар topic balance-ҳо арзишҳо мутаносибан +0,0046 (t=2,43) ва +0,0035 (t=1,73) мешаванд.
Аз ин рӯ, ҷузъи sentiment-и самтдор равшантар аст, ҷузъи софи balance/extremity бошад танҳо маргиналӣ мебошад. Манбаъ ошкоро эътироф мекунад, ки dispersion-и воқеиро аз sentiment magnitude мустақилона муайян кардан мумкин нест.
Factor-model robustness
| Disagreement | FF3 | FF5 | CH-3 | CH-4 |
|---|---|---|---|---|
| Fundamental | +0,70 (2,87) | +0,67 (2,81) | +0,75 (3,22) | +0,93 (5,22) |
| Technical | +0,36 (1,81) | +0,34 (1,70) | +0,36 (1,75) | +0,28 (1,42) |
| Noise | -0,49 (-1,95) | -0,47 (-2,00) | -0,48 (-2,02) | -0,70 (-2,75) |
Манбаъ натиҷаи fundamental disagreement-ро на ҳамчун priced risk factor-и нав, балки ҳамчун content-specific mispricing, ки бо information arrival тасҳеҳ мешавад, шарҳ медиҳад.
Оё аз analyst forecast dispersion фарқ мекунад?
Коррелятсияи retail fundamental disagreement бо analyst forecast dispersion танҳо 0,04 аст. Дар регрессияи Fama–MacBeth analyst dispersion бо -0,0108 (t=-2,66) дар самти Miller нархгузорӣ мешавад ва fundamental disagreement пас аз назорат низ -0,0044 (t=-1,98) боқӣ мемонад.
Пас, дар манбаъ ин ду ченак як объекти иттилоотӣ нестанд: яке ихтилоф байни professional analyst earnings forecasts-ро, дигаре тавозуни назарҳои сармоягузорони хурдро, ки дар забони табиӣ дар бораи fundamentals-и ширкат баён шудаанд, месанҷад.
Оё натиҷа аз таъсири microcap бармеояд?
Манбаъ мегӯяд, premium дар саҳмияҳои mid-cap қавӣ аст, дар large-cap низ вуҷуд дорад ва танҳо ба ширкатҳои хурдтарин хос нест.
CH-3 alpha дар гурӯҳи mid-cap +%0,82/моҳ ва дар гурӯҳи large-cap +%0,76/моҳ мебошад. Дар таҳлили unscreened, ки %30 хурдтаринро боз ба намуна дохил мекунад, fundamental alpha +%0,74; screened baseline +%0,75 мебошад.
Пойҳои long ва short
Зиёда аз нисфи spread аз long leg меояд. Тарафи long, ки саҳмияҳои дорои fundamental disagreement-и пастро мехарад, тақрибан +%0,48/моҳ (t=3,80), тарафи short-и саҳмияҳои дорои disagreement-и баланд бошад +%0,28/моҳ (t=2,03) саҳм мегузорад.
Аммо таҳқиқот transaction costs-ро кам намекунад. Аз ин рӯ, натиҷа pricing decomposition-и иқтисодӣ аст, на боздеҳи холиси стратегияи сармоягузории мустақиман татбиқшаванда.
Назорати multiple-testing
Муаллифон White bootstrap reality check ва назорати Benjamini–Hochberg False Discovery Rate-ро барои 22 стратегияи long–short истифода мебаранд.
Fundamental disagreement дар ҳамаи чор factor model ва ду шакли weighting аз ҳадди %5 FDR мегузарад. Натиҷаҳои сахттари family-wise бошад, вобаста ба модел ва вазнгузорӣ тағйир меёбанд.
Ин санҷишҳо хавфи data-snooping-ро кам мекунанд; аммо, тавре муаллифон ошкоро мегӯянд, ҷойгузини санҷиши воқеии out-of-sample нестанд.
Натиҷаи зердавра
| Давра | Fundamental-disagreement CH-3 alpha | t |
|---|---|---|
| 2016–2021 | +%0,95/моҳ | 4,42 |
| 2022–2024 | -%0,13/моҳ | -0,29 |
Ин фарқ яке аз маҳдудиятҳои асосии таҳқиқот аст. Premium дар тамоми намуна устувор нест. Дар давраи 2022–2024, ки A-share bear market ва retail participation паст буд, он аз байн меравад.
Муаллифон як сабаби ягона ва қатъиро муайян намекунанд. Азбаски рушди institutional ва quantitative capital, registration reform, коҳиши shell-value ва пастшавии retail participation ҳамзамон рух додаанд, таъсири ҷудогонаи онҳоро дар ҳамин намуна муайян кардан мумкин нест.
Эълонҳои Даромад Дар Бораи Механизми Fundamental Disagreement Чӣ Нишон Медиҳанд?
Дар таҳқиқоти рӯйдодӣ бо тақрибан 36.000 эълони даромад, ҳар қадар fundamental disagreement пеш аз эълон зиёд шавад, CAR[-1,+1]-и сераваза ҳамон қадар манфитар мегардад; коэффисиенти асосӣ -0,0052 ва t=-3,82 гузориш мешавад ва таъсир пас аз назорати realized earnings surprise ва замонбандии эълон нигоҳ дошта мешавад; ин натиҷа бо тасҳеҳи fundamental-opinion imbalance ҳангоми ошкор шудани маълумоти фундаменталӣ мувофиқ аст, аммо далели рандомизатсияшудаи сабабият нест.
Тарҳи таҳқиқоти рӯйдодӣ
Тақрибан 36.000 event аз эълонҳои семоҳаи аввал, давраи миёна, семоҳаи сеюм ва ҳисоботи солона бо тақсимоти тақрибан баробар истифода мешавад. Disagreement дар моҳи пеш аз эълон чен мешавад, аз ин рӯ сигнал ба таври қатъӣ pre-event аст.
Тағйирёбандаи асосии вобаста market-adjusted cumulative abnormal return-и сераваза дар атрофи рӯзи эълон мебошад:
\[ CAR[-1,+1] \]
Таҳқиқоти рӯйдодӣ аз рӯи синфи муҳтаво
| Disagreement пеш аз эълон | Коэффисиент | t, cluster-и дуҷониба |
|---|---|---|
| Fundamental | -0,0052 | -3,82 |
| Technical | -0,0051 | -1,98 |
| Noise placebo | +0,0019 | +0,66 |
Таъсири Technical заифтар аст, noise бошад аз ҷиҳати оморӣ равшан нест. Хос будани таъсир ба муҳтавои fundamental қисми муҳими тафсири механизм мебошад.
Robustness
| Спецификатсия | Коэффисиенти Fundamental | t |
|---|---|---|
| Baseline | -0,0052 | -3,82 |
| + firm fixed effects | -0,0047 | -3,50 |
| + pre-announcement return + announcement lag | -0,0041 | -3,14 |
| + realized earnings surprise | -0,0041 | -3,18 |
Ҳангоми иловаи назорати realized earnings surprise нигоҳ мондани коэффисиенти асосии disagreement тафсирро дастгирӣ мекунад, ки натиҷаҳо танҳо аз он барнамеоянд, ки ширкатҳои high-disagreement earnings-и бад эълон мекунанд.
Паёми илмии Figure 2
Figure 2 дар манбаъ роҳҳои cumulative abnormal return-ро дар атрофи earnings announcement барои гурӯҳҳои pre-announcement fundamental disagreement-и баланд ва паст нишон медиҳад.
Гурӯҳи high-disagreement ҳангоми наздик шудан ба эълон ва баъд аз он дар минтақаи манфитар ҳаракат мекунад, дар ҳоле ки гурӯҳи low-disagreement ба сифр наздиктар мемонад. Манбаъ ин ҷудошавиро бо тасҳеҳи belief imbalance-и қаблӣ ҳангоми рафъ шудани fundamental uncertainty мепайвандад.
Азбаски нуқтаҳои хоми ҳаррӯзаи рақамӣ дар ҷадвал дода нашудаанд, дар Verianla бозсозии ҳамон каҷ бо даъвои дақиқии рақамӣ муносиб нест. Баръакс, коэффисиентҳои Table 6 метавонанд дар асоси маълумоти дақиқ аз нав тасвир шаванд.
Муқоисаи моҳонаи earnings-month
| Disagreement | Дар моҳи оянда earnings ҳаст | Earnings нест |
|---|---|---|
| Fundamental | +1,73 (4,00) | +0,56 (1,52) |
| Technical | -0,16 (-0,23) | +0,39 (1,75) |
| Noise | -1,09 (-1,88) | Тақрибан 0 |
Fundamental spread дар моҳҳое, ки earnings ҳаст, тақрибан се баробар калонтар аст. Аммо аз сабаби он ки ҳисоботи даврӣ дар Чин дар моҳҳои муайян ҷамъ мешаванд, муаллифон ин муқоисаи моҳонаро на ҳамчун formal identification, балки ҳамчун дастгирии descriptive мебинанд.
Натиҷаҳое, ки таҳқиқот дастгирӣ мекунад
- Робитаи нархгузории ихтилофи назар вобаста ба синфи муҳтаво ба таври ҷиддӣ тағйир меёбад.
- Fundamental disagreement дар намунаи пурраи 2016–2024 бо боздеҳҳои пасттари оянда алоқаманд аст.
- Fundamental disagreement alpha дар моделҳои factor-и FF3, FF5, CH-3 ва CH-4 мусбат боқӣ мемонад.
- Technical disagreement дар ҳамон самт, вале бо натиҷаи заифтар амал мекунад.
- Noise disagreement пас аз назорати sentiment premium-и устувори Miller надорад.
- Aggregate disagreement аз сабаби робитаи қавӣ бо sentiment метавонад натиҷаи бо аломати баръакс диҳад.
- Ченаки LLM fundamental-disagreement аз analyst forecast dispersion ба дараҷаи зиёд фарқ мекунад.
- Earnings event study тасҳеҳи манфии announcement-return-ро нишон медиҳад, ки бо ҳал шудани fundamental disagreement мувофиқ аст.
- Premium дар 2016–2021 қавӣ ва дар 2022–2024 заиф аст.
Натиҷаҳое, ки таҳқиқот дастгирӣ намекунад
- Нишон дода нашудааст, ки fundamental disagreement дар ҳамаи бозорҳо risk factor-и доимӣ мебошад.
- Ҳанӯз нишон дода нашудааст, ки premium пас аз 2022–2024 дубора пайдо шудааст.
- Таҳқиқот бо ченаки binary stance belief dispersion-и воқеиро аз sentiment magnitude пурра ҷудо карда наметавонад.
- Таъсири сабабии көлденеңи канали short-sale constraint мустақиман муайян нашудааст.
- Санҷида нашудааст, ки LLM нисбат ба усулҳои dictionary ё supervised-classifier дар head-to-head дақиқии баландтар медиҳад.
- Таҳқиқот ҳамаи 220 миллион навиштаро бо Qwen3 як ба як тасниф накардааст; намунаи ниҳоии бо LLM тамғагузоришуда 75 миллион навишта аст.
- Боздеҳҳои long–short баъд аз transaction costs боздеҳи холиси стратегияи амалан татбиқшаванда нестанд.
- Нишон дода нашудааст, ки натиҷаи China A-share ба ИМА ё бозори дигар худкорона умумӣ карда мешавад.
- Event study озмоиши рандомизатсияшуда нест, бинобар ин далели қатъии сабабии механизм нест.
Самтҳои таҳқиқоти оянда
Манбаъ се густариши асосии таҳқиқотиро пешниҳод мекунад.
Якум, истифодаи graded expected-return ё valuation rating ва confidence dimension ба ҷои bullish/bearish/neutral барои муайян кардани sentiment level ва opinion dispersion-и воқеӣ ба таври мустақил.
Дуюм, таҳияи multi-label ё hierarchical topic model, ки ба як навишта имкон медиҳад ҳамзамон ҳам fundamental ва ҳам event бошад.
Сеюм, санҷидани натиҷа дар бозорҳои дигар ва давраҳои оянда бо намунаи беруна. Форуми сармоягузорони хурди ИМА ё барқароршавии retail-participation-и Чин баъд аз сентябри 2024 ҳамчун соҳаҳои эҳтимолии санҷиш нишон дода мешаванд.
Ёддошт оид ба Манбаъ ва Усул
Унвони пурраи аслӣ: What Investors Disagree About: LLM-Decomposed Retail Disagreement and the Cross-Section of Stock Returns.
Муаллифон: Kefu Yi; Feng Wu.
Corresponding author: Kefu Yi.
Аффилиятсияи PDF — Kefu Yi: School of Economics and Management, Inner Mongolia University, Hohhot, China.
Аффилиятсияи PDF — Feng Wu: School of Ethnology and Sociology, Inner Mongolia University, Hohhot, China.
Версияи PDF: June 2026.
Платформа: SSRN.
SSRN Abstract ID: 7027983.
DOI: 10.2139/ssrn.7027983.
Санаи posting дар SSRN: 30 Июн 2026.
Навъи манбаъ: Preprint / working paper.
Ҳолати тақриз: PDF ошкоро мегӯяд “has not been peer reviewed”; дар санҷиши ҷорӣ journal version-и тақризшуда тасдиқ нашудааст.
Литсензия: Версияи SSRN All rights reserved; бе permission истифодаи такрорӣ иҷозат дода намешавад.
JEL: G12, G14, G40, C55.
Калидвожаҳо: Investor disagreement; Large language models; Social media; Miller overpricing; Cross-section of stock returns; Chinese A-share market.
Корпуси хоми форум: Тақрибан 220 миллион навиштаи East Money Guba.
Намунаи воқеии бо LLM тамғагузоришуда: 75,0 миллион навишта.
Интихоби намуна: Барои ҳар stock-month ҳадди аксар 300 навишта; агар бештар аз 300 бошад, random sampling бо seed-и собит.
LLM: Qwen3-32B, 4-bit AWQ, local deployment, fixed few-shot prompt, temperature 0, chain-of-thought disabled.
Баромадҳои LLM: stance × topic × info.
Ченаки асосии disagreement: \(polar=2\min(n_{bull},n_{bear})/(n_{bull}+n_{bear})\).
Ченаки sentiment: \(senti=(n_{bull}-n_{bear})/(n_{bull}+n_{bear})\).
Айнияти ченак: \(polar=1-|senti|\).
LLM validation: stance %88, topic %85, info %78 дақиқӣ.
Панели таҳлил: 143.786 stock-month; 4.818 non-financial ширкат; 2016–2024.
Натиҷаи асосии portfolio: Барои fundamental disagreement, VW FF5 alpha +%0,67/моҳ; CH-3 alpha +%0,75/моҳ.
Aggregate disagreement CH-3: -%0,60/моҳ.
Коррелятсияи analyst forecast dispersion: 0,04.
Зердавра: Fundamental CH-3 alpha дар 2016–2021 +%0,95/моҳ; дар 2022–2024 -%0,13/моҳ.
Event study: Тақрибан 36.000 periodic-report announcement.
Коэффисиенти асосии event-study: Fundamental disagreement → CAR[-1,+1] коэффисиент -0,0052; t=-3,82.
Multiple testing: K=22 стратегия; White bootstrap reality check ва Benjamini–Hochberg FDR.
Маблағгузорӣ: Natural Science Foundation of Inner Mongolia Autonomous Region, Youth Program, grant 2024QN07008.
Бархӯрди манфиатҳо: None.
CRediT — Kefu Yi: Conceptualization, Data curation, Formal analysis, Funding acquisition, Methodology, Software, Writing – original draft, Writing – review & editing.
CRediT — Feng Wu: Conceptualization, Methodology, Validation, Writing – review & editing.
Data availability: Додаҳои PPData, CSMAR ва CNRDS proprietary/licensed мебошанд ва аз ҷониби муаллифон дубора паҳн карда намешаванд.
Replication package: Манбаъ мегӯяд, ки бастае бо коди ченкунӣ, LLM labeling pipeline, verbatim prompt, factor construction ва analysis scripts пешниҳод хоҳад шуд; PDF нишон намедиҳад, ки он аллакай нашр шудааст.
Generative-AI declaration: Claude барои беҳтар кардани англисии manuscript ва кӯмак дар баъзе қисмҳои analysis code истифода шудааст; Qwen3-32B ҳамчун instrument-и таҳқиқот аз ин истифода ҷудо шарҳ дода шудааст.
Мушкилоти муҳими ифода дар дохили манбаъ: Abstract ва муқаддима мегӯянд, ки LLM 220 миллион навиштаро “хондааст”, дар ҳоле ки бахши метод намунаи воқеии тамғагузоришударо 75,0 миллион нишон медиҳад. Матни Verianla 220 миллионро ҳамчун корпуси хом ва 75 миллионро ҳамчун LLM-classified sample ҷудо мекунад.
Камбудии муҳими таҳрирӣ: Майдони Acknowledgments дар саҳифаи унвон placeholder-и “[To be completed — seminar/conference participants]”-ро дар бар мегирад.
Маҳдудияти асосии identification: Аз сабаби binary bullish/bearish stance, disagreement ва sentiment magnitude аз ҷиҳати математикӣ мустақил нестанд.
Маҳдудияти тасдиқи беруна: Натиҷа ба як бозор ва давраи 2016–2024 тааллуқ дорад; replication-и берунии кишвар/бозор анҷом нашудааст.
Маҳдудияти режим: Premium-и асосӣ дар давраи 2022–2024 аз ҷиҳати оморӣ аз байн меравад.
Маҳдудияти transaction-cost: Transaction costs аз натиҷаҳои portfolio тарҳ нашудааст.
Расм 1: Content-specific disagreement CH-3 alphas; бо рақамҳои Table 3 дар манбаъ барои Verianla боэътимод аз нав тасвир кардан мумкин аст.
Расм 2: Роҳҳои earnings-window cumulative abnormal-return; азбаски силсилаи пурраи рӯзонаи хом дода нашудааст, ба ҷои бозсозии нуқта ба нуқтаи дақиқ, ҷадвали коэффисиентҳо ва схемаи source-derived механизм афзал аст.
Шарҳ гузоред
Нишонии почтаи электронии шумо нашр намешавад. Майдонҳои ҳатмӣ бо * нишон дода шудаанд