


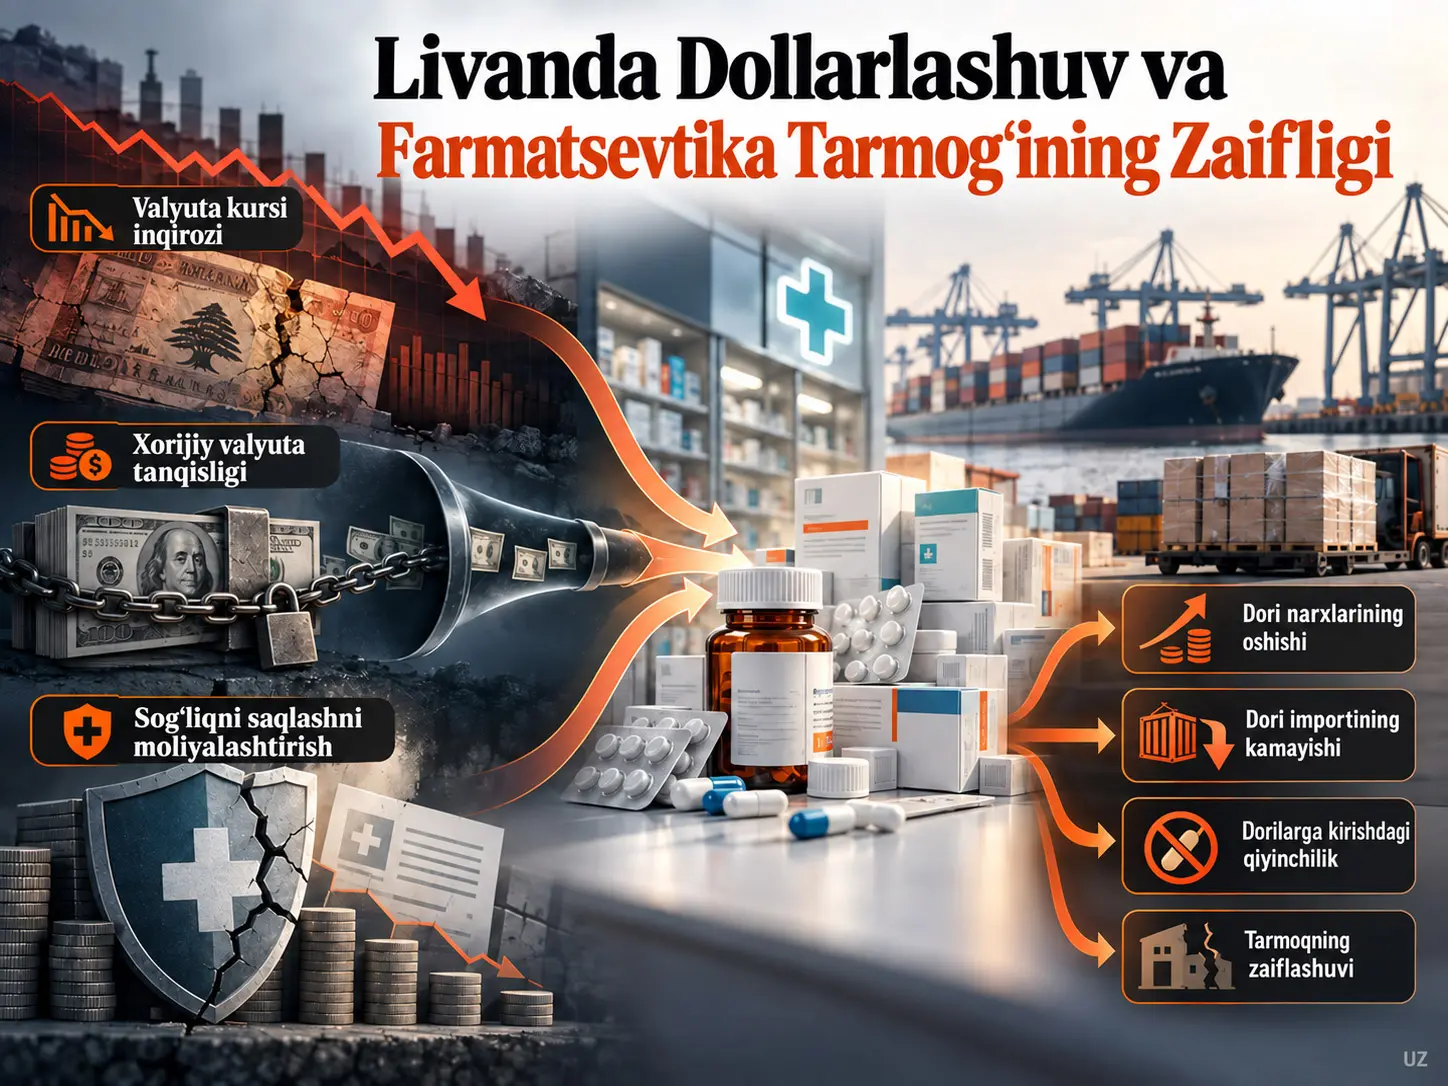
Dollarlashuv sharoitidagi tarmoq zaifligi — importga, xorijiy valyutaga kirishga va o‘rnini bosish imkoniyati cheklangan tashqi resurslarga yuqori darajada bog‘liq strategik tarmoqning valyuta kursi va tashqi moliyalashtirish shoklariga sezgirligini ifodalovchi tarkibiy zaiflik shaklidir. Ko‘rib chiqilgan tadqiqot Livan farmatsevtika tarmog‘ini misol qilib, 2019 Social Accounting Matrix asosida kalibrlangan recursive dynamic computable general equilibrium (CGE) modeli orqali valyuta kursi shoklari, xorijiy valyuta tanqisligi va sog‘liqni saqlashni moliyalashtirishdagi yomonlashuv iqtisodiyot hamda farmatsevtika tarmog‘iga qanday tarqalishini simulyatsiya qiladi.
Model uchta asosiy uzatish kanalini aniqlaydi: import narxlaridagi o‘sishlarning ichki narxlar va xarajatlarga o‘tishini ifodalovchi narx kanali; xorijiy valyutaga kirish cheklovi import hajmi va taklifni kamaytirishini ifodalovchi miqdor kanali; tibbiy sug‘urta, davlat qamrovi va uchinchi tomon to‘lov mexanizmlari zaiflashishi bilan cho‘ntakdan to‘lovlar oshishini ifodalovchi institutsional sog‘liqni saqlash-moliyalashtirish kanali. Ushbu kanallar alohida va birgalikda to‘rtta simulyatsiya ssenariysi orqali o‘rganilgan.
Eng kuchli statik tashqi shok import narxlarida %50 o‘sish va tashqi jamg‘arma/xorijiy valyutaga kirishda %30 qisqarish bir vaqtning o‘zida qo‘llangan Ssenariy 3 hisoblanadi. Bu ssenariyda iste’mol narxlari indeksi %11,56 oshar ekan, uy xo‘jaliklari daromadi %13,89, davlat daromadi %12,35 va davlat jamg‘armasi %80,69 kamayadi. Dori xaridor narxi %28,41 oshganda, uy xo‘jaliklarining dori iste’moli %28,02, dori importi %10,33 va tarmoq investitsiyasi %55,04 kamayadi.
Dinamik simulyatsiyalar ta’sirlar vaqt o‘tishi bilan farqlanishi mumkinligini ko‘rsatadi. Ssenariy 3-da 2027-yilgi dori xaridor narxi benchmark-ga nisbatan %89,88 oshar ekan, uy xo‘jaliklarining dori iste’moli %15,84 kamayadi. Aksincha, sog‘liqni saqlash qamrovi va uchinchi tomon to‘lov mexanizmlari zaiflashgan Ssenariy 4-da dori narxi deyarli o‘zgarmasa ham, 2027-yilda dori ishlab chiqarish %72,10 va bandlik %72,52 qisqaradi. Bu natija farmatsevtika tarmog‘idagi zaiflik faqat valyuta kursi va narx kanali bilan emas, balki uy xo‘jaliklarining sog‘liqni saqlash xarajatlarini moliyalashtira olish qobiliyati bilan ham shakllanishini ko‘rsatadi.
Bu natijalar simulyatsiya natijalaridir. Tadqiqot Livan inqirozining real rivojlanishini aynan bashorat qiladigan ekonometrik model emas va modeldagi foizlar kelajak uchun aniq ro‘y berish prognozlari sifatida talqin qilinmasligi kerak.
Tadqiqotning asosiy muammosi
Valyuta kursi inqirozi odatda milliy valyutaning qadrsizlanishi va inflyatsiya bilan bog‘lanadi. Biroq importga kuchli bog‘liq, yuqori darajada dollarlashgan iqtisodiyotlarda valyuta kursi inqirozi faqat narxlar darajasini o‘zgartirmaydi. Xorijiy valyuta topilmaganda importning jismoniy hajmi ham kamayishi mumkin, ishlab chiqaruvchilar oraliq resurslarga kira olmay qolishi, strategik tovarlarda tanqislik yuzaga kelishi va uy xo‘jaliklarining xarid qobiliyati tez yemirilishi mumkin.
Farmatsevtika tarmog‘i bu mexanizm ayniqsa muhim bo‘lgan sohalardan biridir. Dori talabining muhim qismi zaruriy xususiyatga ega; shu bilan birga dori ishlab chiqarish va ta’minot import qilinadigan tayyor mahsulotlar, xomashyo va boshqa farmatsevtik resurslarga bog‘liq bo‘lishi mumkin. Bunday vaziyatda valyuta kursi shoki faqat “dori qimmatlashdi” natijasini bermaydi; u “dori mavjudligi kamaydi” va “uy xo‘jaligi dorini moliyalashtira olmay qoldi” natijalarini ham yuzaga keltirishi mumkin.
Nega Livan muhim misol?
Livan iqtisodiyotida AQSh dollari ko‘p yillardan beri bank depozitlari, kreditlar, qarz olish, narx shakllanishi va boshqa iqtisodiy operatsiyalarda keng qo‘llanadi. Milliy valyutaga ishonch yemirilishi bilan dollar faqat jamg‘arma vositasi emas, balki hisob birligi va to‘lov vositasi vazifasini ham bajara boshlagan.
2019-yildan keyingi pul va moliyaviy inqiroz ushbu tarkibiy qaramlikni yaqqol ko‘rsatdi. Livan funti parallel bozorda qiymatining %98-dan ko‘prog‘ini yo‘qotdi, 2023-yilgi yillik inflyatsiya %200-dan oshdi, xorijiy valyuta zaxiralari va import moliyalashtirishi kuchli bosim ostida qoldi.
Farmatsevtika tarmog‘idagi zaiflik yanada yuqori. Manbada keltirilgan baholarga ko‘ra, Livanda iste’mol qilinadigan dorilarning taxminan %70–80-i import qilinadi. Shu sababli dori taklifi ham xalqaro narxlarga, ham valyuta kursi harakatlariga, ham amalda xorijiy valyutani topish mumkin yoki mumkin emasligiga bevosita bog‘liq.
Nega sog‘liqni saqlashni moliyalashtirish makroiqtisodiy o‘zgaruvchiga aylanadi?
Valyuta kursi inqirozi davrida sog‘liqni saqlash tizimini moliyalashtirish tuzilmasi ham o‘zgargan. Manba xususiy sug‘urtalovchilar tobora ko‘proq dollar asosidagi to‘lovlardan foydalana boshlaganini va moliyalashtirish xavfining kattaroq qismi uy xo‘jaliklariga o‘tganini muhokama qiladi. Xalqaro donorlarning sog‘liqni saqlashni moliyalashtirishdagi ulushi 2019–2021 oralig‘ida %3,4-dan %26,9-ga oshgani ham ichki moliyalashtirish mexanizmlari zaiflashganini ko‘rsatadi.
Uy xo‘jaliklari dori va davolanish uchun ko‘proq cho‘ntakdan to‘lashga majbur bo‘lishi, ayniqsa zarur sog‘liqni saqlash xarajatlarida xarid qobiliyati muammosiga aylanadi. Shu bois tadqiqot sog‘liqni saqlashni moliyalashtirishni faqat ijtimoiy siyosat o‘zgaruvchisi sifatida emas, balki dori talabi va tarmoqning iqtisodiy barqarorligi nuqtai nazaridan makro-tarmoq uzatish kanali sifatida modelga kiritadi.
Xorijiy Valyuta Tanqisligi Farmatsevtika Tarmog‘iga Faqat Narxlar Orqali Ta’sir Qiladimi?
Yo‘q. Tadqiqotning CGE doirasida xorijiy valyuta tanqisligi ham narx, ham miqdor cheklovini yuzaga keltirishi mumkin. Xorijiy valyuta topilmaganda import qilinadigan dori yoki farmatsevtik resursni sotib olish jismonan qiyinlashadi; shu tariqa valyuta kursi shoki import inflyatsiyasidan tashqariga chiqib, import hajmi, taklif quvvati, ishlab chiqarish va dori mavjudligiga ta’sir qiluvchi miqdoriy cheklovga aylanadi.
Uchta uzatish kanali
| Kanal | Boshlang‘ich shok | Asosiy uzatish mexanizmi | Farmatsevtika tarmog‘idagi ehtimoliy natija |
|---|---|---|---|
| Narx kanali | Import narxlarining oshishi | Pass-through → import resurslari va ichki ishlab chiqarish xarajatlarining oshishi | Dori narxlarining oshishi, iste’molning qisqarishi |
| Miqdor kanali | Xorijiy valyutaga kirish va tashqi moliyalashtirish cheklovi | Import moliyalashtirishining qisqarishi → import hajmining kamayishi | Dori va resurs tanqisligi, taklifning qisqarishi |
| Institutsional kanal | Sog‘liqni saqlash qamrovi va uchinchi tomon to‘lovining zaiflashishi | Cho‘ntakdan to‘lovning oshishi → uy xo‘jaliklarining to‘lov qobiliyatining pasayishi | Samarali dori talabi va sog‘liqni saqlash xizmatlariga kirishning kamayishi |
Recursive dynamic CGE nima?
Computable General Equilibrium modeli iqtisodiyotdagi ishlab chiqaruvchilar, uy xo‘jaliklari, davlat, tashqi dunyo, tovar bozorlari va omil bozorlari o‘rtasidagi o‘zaro bog‘liqliklarni yagona izchil hisob tizimi doirasida yechishga urinadigan raqamli umumiy muvozanat modelidir.
Recursive dynamic tuzilishda barcha kelgusi davrlar yagona intertemporal optimallashtirish muammosi sifatida yechilmaydi. Model har bir davr muvozanatini alohida yechadi; kapital zaxirasi va tashqi pozitsiya kabi holat o‘zgaruvchilari oldingi davr natijasiga bog‘liq holda keyingi davrga o‘tkaziladi. Shu tariqa bir martalik statik shok o‘rniga shokning vaqt davomida yig‘iladigan oqibatlarini kuzatish mumkin.
Modelda kimlar va qaysi bozorlar mavjud?
Model kichik ochiq iqtisodiyotda bir nechta ishlab chiqaruvchi tarmoqlar, vakillik uy xo‘jaligi, davlat va dunyoning qolgan qismini qamrab oladi. Tovar va omil bozorlari bir xil umumiy muvozanat tizimida yechiladi.
Tashqi savdoda Armington yondashuvi mahalliy va import tovarlari mukammal o‘rinbosar emas, degan farazdan foydalanadi. Bu faraz dorilar uchun ayniqsa muhim: import dorisi qimmatlashganda yoki topilmaganda barcha talab avtomatik ravishda mahalliy ishlab chiqarishga o‘tadi deb faraz qilinmaydi.
CET funksiyasi ishlab chiqarishning ichki bozorga sotish va eksport o‘rtasida qanday taqsimlanishini ifodalaydi. Ishlab chiqarish tuzilmasida Leontief texnologiyasi oraliq iste’mol va qo‘shilgan qiymatni birlashtirsa, mehnat va kapital CES funksiyasi bilan birlashtiriladi.
Uy xo‘jaligi talabi Stone–Geary Linear Expenditure System (LES) bilan modellashtirilgan. Bu tuzilma dorilar kabi asosiy tovarlarda ma’lum minimal/yashash darajasidagi iste’mol mavjud bo‘lishiga imkon beradi. Shu tariqa real daromad pasaysa ham dori talabi to‘liq elastik tarzda yo‘qolib ketmasligi ifodalanishi mumkin.
Kapital jamg‘arilishi
Manba tarmoq kapitali oldingi davr kapital zaxirasi, amortizatsiya va investitsiyaning tarmoqlar bo‘yicha taqsimotidan kelib chiqadigan standart recursive kapital jamg‘arilishi munosabatidan foydalanadi. PDF-ning asosiy matn qatlamida oldingi davr pastki indeksi qisman buzilgan ko‘rinsa-da, manba izohi kapital zaxirasi oldingi davr natijasidan ko‘chirilishini aniq bildiradi. Ushbu munosabatning to‘liq xulq-atvor tenglamalari tizimi Supplementary Information A-da berilgan.
Matematik jihatdan mexanizm quyidagi to‘rtta tarkibiy qismdan iborat:
- mavjud tarmoq kapital zaxirasi,
- kapital amortizatsiyasi,
- iqtisodiyotda amalga oshirilgan jami investitsiya,
- investitsiyaning tarmoqlar bo‘yicha taqsimot ulushi.
Ushbu recursive tuzilma ayrim uzoq muddatli tarmoq natijalari nima uchun faqat dastlabki shokdan emas, balki oldingi davrlarda shakllangan investitsiya va omillarni taqsimlash qarorlaridan ham ta’sirlanishini tushunishda muhimdir.
Makroiqtisodiy yopilish
Tashqi jamg‘armalar (FSAV) modelda ekzogen deb qabul qilinadi. Nominal valyuta kursi har bir davrda to‘lov balansi muvozanatini ta’minlash uchun endogen ravishda moslashadi. Ichki narx indeksi numéraire, ya’ni nominal tayanch sifatida ishlatiladi; shu sabab natijalar umumiy muvozanat mantiqida nisbiy narx o‘zgarishlari sifatida talqin qilinadi.
Mehnat taklifi ekzogen. Real ish haqining ishsizlikdagi o‘zgarishga to‘liq bo‘lmagan javob berishiga imkon beradigan wage curve munosabati qo‘llanadi va ishsizlik endogen bo‘ladi. Davlat xarajatlari real ifodada o‘zgarmas saqlanadi, soliq daromadlari esa iqtisodiy faollik va savdo oqimlariga qarab o‘zgaradi. Jami investitsiya mavjud jami jamg‘armalarga qarab belgilanadi.
Asosiy tarkibiy parametrlar
| Parametr | Ma’nosi | Qiymat |
|---|---|---|
| σarm — farmatsevtika tarmog‘i | Import va mahalliy farmatsevtika mahsulotlari o‘rtasidagi Armington almashtirish elastikligi | 1,2 |
| σarm — boshqa tarmoqlar | Boshqa tarmoqlarda Armington almashtirish elastikligi | 2,0 |
| σcet | CET transformatsiya elastikligi | 2,0 |
| δK | Kapital amortizatsiya darajasi | %5 |
| r* | Tashqi qarz foiz stavkasi | %6 |
Nega 2019 Social Accounting Matrix ishlatilgan?
Model 2019 SAM asosida kalibrlangan; manba 2019-yilni 2020-yildan keyin Livanning pul va statistika tizimida yuz bergan og‘ir buzilishdan oldingi so‘nggi nisbatan izchil makroiqtisodiy benchmark deb baholaydi.
SAM bazaviy narxlarda tuzilgan; mahsulot soliqlari hamda savdo va moliya marjalari alohida ajratilgan. Matritsani muvozanatlashda asosiy makro yig‘indilar va tarmoq tuzilmasini saqlashga harakat qilingan, hisobdagi nomuvofiqliklarni bartaraf etish uchun texnik hisoblarda cheklangan tuzatishlar kiritilgan.
Simulyatsiya ssenariylari
| Ssenariy | Shok | O‘zgartirilgan asosiy unsur | Asosiy kanal |
|---|---|---|---|
| Ssenariy 1 | Import narxi shoki | Jahon import narxlarida +%50 | Narx / pass-through |
| Ssenariy 2 | Xorijiy valyutaga kirish cheklovi | Tashqi jamg‘armalarda (FSAV) −%30 | Miqdor / tashqi cheklov |
| Ssenariy 3 | Birlashtirilgan tashqi shok | Import narxi +%50 va FSAV −%30 | Narx + miqdor o‘zaro ta’siri |
| Ssenariy 4 | Sog‘liqni saqlashni moliyalashtirish shoki | Sog‘liqni saqlash qamrovi va uchinchi tomon to‘lov mexanizmlarida −%50 | Institutsional / uy xo‘jaliklarining to‘lov qobiliyati |
Tadqiqot Usuli va Natijalari
Statik makroiqtisodiy natijalar
| Ko‘rsatkich | Ssenariy 1 | Ssenariy 2 | Ssenariy 3 | Ssenariy 4 |
|---|---|---|---|---|
| Uy xo‘jaliklari daromadi | −%12,01 | −%1,79 | −%13,89 | +%0,10 |
| Davlat daromadi | −%10,24 | −%2,06 | −%12,35 | +%0,10 |
| Davlat jamg‘armasi | −%77,57 | −%3,86 | −%80,69 | +%1,24 |
| Ishsizlik ko‘rsatkichi | +%28,68 | +%5,20 | +%35,24 | −%0,04 |
| Nominal ish haqi | −%0,40 | −%0,07 | −%0,49 | +%0,0005 |
| Valyuta kursi | −%11,77 | +%0,53 | −%11,10 | −%0,0028 |
| Iste’mol narxlari indeksi | +%12,13 | −%0,43 | +%11,56 | +%0,02 |
| Import narxi | +%32,34 | +%0,53 | +%33,35 | ≈%0 |
Ssenariy 1-ning asosiy ta’siri kuchli narx o‘tishidir. Import narxi shoki narxlar darajasi bilan birga daromad, davlat jamg‘armasi va mehnat bozorini ham yomonlashtiradi.
Ssenariy 2 esa ko‘proq miqdor mexanizmidir. Inflyatsion ta’sir cheklangan qolgan holda tashqi moliyalashtirish qisqargani uchun import va ichki faoliyat hajmida cheklov yuzaga keladi.
Ssenariy 3 ikki mexanizmni birlashtirgani sabab eng og‘ir statik makro nomuvozanatlarni keltirib chiqaradi. Manba bu tuzilmani narx bosimi va iqtisodiy qisqarish birgalikda kuzatiladigan stagflyatsiyaga yaqin dinamika sifatida talqin qiladi.
Farmatsevtika tarmog‘ining statik natijalari
| Farmatsevtika tarmog‘i ko‘rsatkichi | Ssenariy 1 | Ssenariy 2 | Ssenariy 3 | Ssenariy 4 |
|---|---|---|---|---|
| Ishlab chiqarish | +%1,52 | +%0,07 | +%1,63 | −%1,56 |
| Qo‘shilgan qiymat | +%1,52 | +%0,07 | +%1,63 | −%1,56 |
| Bandlik | +%4,45 | +%0,20 | +%4,84 | −%3,71 |
| Import | −%9,51 | −%0,95 | −%10,33 | −%5,22 |
| Uy xo‘jaliklarining dori iste’moli | −%26,45 | −%1,80 | −%28,02 | −%27,88 |
| Investitsiya | −%41,29 | −%19,94 | −%55,04 | +%0,97 |
| Eksport | −%38,56 | +%1,36 | −%37,57 | +%3,12 |
| Xaridor narxi | +%27,71 | +%0,34 | +%28,41 | −%0,70 |
| Kapital rentabelligi | +%43,17 | +%1,66 | +%47,63 | −%27,06 |
Ssenariy 1 va 3-da mahalliy ishlab chiqarishning qisqa muddatda biroz oshishi bir qarashda ijobiy ko‘rinishi mumkin. Buning sababi import dorilari qimmatlashishi va kamayishi natijasida talabning cheklangan darajada mahalliy ishlab chiqarishga yo‘nalishidir. Biroq investitsiya ayni ssenariylarda mos ravishda %41,29 va %55,04 kamayishi bu ishlab chiqarish o‘sishi tarmoqning doimiy kuchayishini anglatmasligini ko‘rsatadi.
Ssenariy 3-da kapital rentabelligi %47,63 oshishi ham xuddi shu sababga ko‘ra haqiqiy raqobatbardoshlik yutug‘i sifatida talqin qilinmasligi kerak. Manba buni tanqislik sharoitida cheklangan mahalliy ishlab chiqarish quvvati olgan vaqtinchalik iqtisodiy renta sifatida baholaydi.
Sog‘liqni Saqlash Moliyalashtirishi Zaiflashsa, Dori Narxi Oshmasdan Ham Farmatsevtika Tarmog‘i Qisqarishi Mumkinmi?
Ha, ushbu modelda bu mumkin. Institutsional Ssenariy 4-da asosiy shok dori narxlariga emas, sog‘liqni saqlash qamrovi va uchinchi tomon to‘lov mexanizmlariga qo‘llanadi; shunga qaramay, uy xo‘jaliklarining dori iste’moli statik ravishda %27,88 kamayadi va dinamik ravishda tarmoq ishlab chiqarishi hamda bandligi juda kuchli qisqaradi. Model buni uy xo‘jaliklarining to‘lov qobiliyati va samarali talabining zaiflashuvi orqali izohlaydi.
Dinamik makro natijalarni qanday o‘qish kerak?
Recursive dinamik yechim dastlabki shok ta’sirini keyingi davrlarning kapital, daromad, narx va tashqi muvozanat mexanizmlariga olib o‘tadi. Shu sabab 2027 qiymatlari birinchi yilning to‘g‘ridan-to‘g‘ri ta’siri emas, balki oldingi davrlarda yuzaga kelgan model ichidagi moslashuvlarning kumulyativ natijasidir.
| Ko‘rsatkich | Ssenariy 1 | Ssenariy 2 | Ssenariy 3 | Ssenariy 4 |
|---|---|---|---|---|
| Uy xo‘jaliklari daromadi | +%38,18 | −%2,55 | +%49,41 | −%9,14 |
| Davlat daromadi | +%48,39 | +%0,05 | +%60,37 | −%6,69 |
| Davlat jamg‘armasi | +%64,75 | −%15,43 | +%76,06 | −%20,46 |
| Valyuta kursi ko‘rsatkichi | +%71,02 | +%8,08 | +%88,32 | −%1,37 |
| Iste’mol narxlari indeksi | +%74,64 | +%13,28 | +%92,02 | +%3,63 |
| Nominal ish haqi | −%1,33 | −%1,33 | −%1,33 | −%1,33 |
Ayniqsa Ssenariy 1 va 3-da uy xo‘jaliklari va davlat daromadlarining 2027-yilda nominal ravishda oshishi real farovonlikning o‘sishini anglatmaydi. Manba bu o‘sish asosan valyuta kursi qayta baholanishi va umumiy narxlar o‘sishidan kelib chiqishini aniq ta’kidlaydi. Ayni ssenariylarda narxlar darajasi ancha kuchli oshadi.
Farmatsevtika tarmog‘ining dinamik 2027 natijalari
| Ko‘rsatkich | Ssenariy 1 | Ssenariy 2 | Ssenariy 3 | Ssenariy 4 |
|---|---|---|---|---|
| Ishlab chiqarish | −%4,06 | −%2,64 | −%3,38 | −%72,10 |
| Qo‘shilgan qiymat | −%4,06 | −%2,64 | −%3,38 | −%72,10 |
| Bandlik | −%4,06 | −%2,64 | −%3,38 | −%72,52 |
| Import | −%4,06 | −%2,39 | −%3,38 | −%70,17 |
| Uy xo‘jaliklarining dori iste’moli | −%14,83 | −%8,70 | −%15,84 | −%6,57 |
| Investitsiya | −%4,14 | −%11,75 | −%5,92 | −%9,21 |
| Eksport | −%4,40 | −%3,26 | −%3,75 | −%74,22 |
| Xaridor narxi | +%72,49 | +%9,31 | +%89,88 | −%0,15 |
| Kapital rentabelligi | ≈−%100 | ≈−%100 | ≈−%100 | ≈−%100 |
Ssenariy 3 narx nuqtai nazaridan eng og‘ir tashqi shokdir. Ssenariy 4 esa mutlaqo boshqa mexanizmni keltirib chiqaradi: dori narxi deyarli o‘zgarmagan holda tarmoqning ishlab chiqarish quvvati va tashqi savdo hajmi talab tomonidagi uzoq davom etuvchi qulash sababli keskin qisqaradi.
Farmatsevtika Tarmog‘ida Kapital Rentabelligi Taxminan −%100 Bo‘lishi Jismoniy Kapital Yo‘qolganini Anglatadimi?
Yo‘q. Manba bu natijani mavjud jismoniy kapitalning yo‘qolishi sifatida emas, balki tarmoq quvvatining jiddiy darajada ishlatilmay qolishi sabab kapitalning iqtisodiy rentabelligi deyarli nolga tushishi sifatida izohlaydi. Recursive kapital zaxirasi investitsiya va amortizatsiya orqali alohida rivojlanishda davom etadi; kapital rentabelligi va jismoniy kapital zaxirasi bir xil o‘zgaruvchi emas.
Sog‘liqni saqlash tarmog‘ining kengroq dinamikasi
Modelda farmatsevtika tarmog‘idan tashqari sog‘liqni saqlash faoliyatlari ham uzoq muddatda jiddiy ta’sirlanadi. 2027-yilda sog‘liqni saqlash tarmog‘i ishlab chiqarishi Ssenariy 3-da %81,32, Ssenariy 4-da %75,67; bandlik esa mos ravishda %82,52 va %77,12 kamayadi.
Bu natijalar xorijiy valyuta inqirozi va sog‘liqni saqlashni moliyalashtirish muammolari faqat dori importchisi yoki ishlab chiqaruvchisiga emas, balki kengroq sog‘liqni saqlash xizmatlari tizimiga ham ta’sir qilishi mumkin bo‘lgan umumiy muvozanat bog‘lanishlariga ega ekanini ko‘rsatadi.
Modelda Qurilish Tarmog‘ining Juda Katta Sur’atda O‘sishi Real Dunyo Prognozimi?
Yo‘q. Manba ayrim uzoq muddatli ssenariylarda kuzatiladigan juda katta qurilish kengayishini modelning jamg‘arma–investitsiya yopilishi, tarmoqlar bo‘yicha o‘zgarmas investitsiya ulushlari, recursive kapital jamg‘arilishi va qisqarayotgan tarmoqlardan mehnatning qayta taqsimlanishi natijasida yuzaga kelgan tarkibiy model natijasi deb ta’riflaydi. Bu qiymatlar Livan qurilish tarmog‘i kelajakda ayni sur’atlarda o‘sishini bashorat qilmaydi.
Ssenariy 3-da 2027-yil qurilish ishlab chiqarishi %102,69, bandlik %77,73 oshsa; Ssenariy 4-da ishlab chiqarish %226,93 va bandlik %165,41 oshadi. Ushbu katta raqamlar maqolaning iqtisodiy natijalarini baholashda model yopilishining nega albatta ko‘rinadigan tarzda saqlanishi kerakligining muhim misolidir.
Sezgirlik va mustahkamlik tahlillari
Armington va CET elastikliklari ±%30, Stone–Geary LES parametrlari ±%20 o‘zgartirilgan. Natijalarning aniq miqdorlari o‘zgargan bo‘lsa-da, asosiy belgilar va ssenariylar tartibi saqlanib qolgan.
Eng sezgir parametrlar guruhi Armington elastikliklari ekani aniqlangan. Bu natija modelda import va mahalliy tovarlar o‘rtasidagi almashtirish qobiliyati inqiroz uzatilishida markaziy rol o‘ynashini ko‘rsatadi.
Manba, shuningdek, yanada og‘ir birlashtirilgan shoklar, dori importining xorijiy valyutaga %70 bog‘liq tarzda ifodalanishi va turli ishsizlik yuqori chegaralari bilan muqobil mehnat bozori yopilishlarini qo‘llagan. Ayrim narx va valyuta kursi natijalarining miqdori o‘zgargan bo‘lsa-da, asosiy mexanizm — importga qaramlik + xorijiy valyuta cheklovi + sog‘liqni saqlash moliyalashtirishidagi zaiflik — saqlanadi.
Real Livan inqirozi bilan taqqoslash
Model natijalari 2019-yildan keyin Livanda kuzatilgan yuqori inflyatsiya, valyuta kursi yo‘qotishi, dori tanqisligi, dori importining kamayishi va sog‘liqni saqlashni moliyalashtirish yomonlashuvi bilan sifat jihatidan taqqoslangan. Manba ushbu taqqoslashni ekonometrik tasdiqlash yoki real inqirozning raqamli replikatsiyasi sifatida taqdim etmaydi.
Maqsad modelda paydo bo‘ladigan mexanizmlar real inqirozda kuzatilgan asosiy yo‘nalishlarga mos keladimi-yo‘qmi, tekshirishdir. Manba Jadval 7-da inflyatsiya, mehnat bozori yomonlashuvi, dori importining qisqarishi, dori talabining pasayishi va sog‘liqni saqlash moliyalashtirishining yomonlashuvi uchun “kuchli” sifat mosligini bildiradi.
Tadqiqot qo‘llab-quvvatlaydigan xulosalar
- Yuqori dollarlashuv va importga qaramlik valyuta kursi inqirozlarining real sektorga uzatilishini kuchaytirishi mumkin.
- Xorijiy valyuta tanqisligi faqat narx mexanizmi orqali emas, balki jismoniy import va taklif miqdori orqali ham ta’sir qilishi mumkin.
- Farmatsevtika tarmog‘ining yuqori importga qaramligi va past almashtirish qobiliyati tashqi shoklarga nisbatan zaiflikni oshiradi.
- Import narxi shoki va xorijiy valyuta cheklovi bir vaqtda ro‘y berganda salbiy ta’sirlar kuchayadi.
- Sog‘liqni saqlash qamrovi va uchinchi tomon to‘lov mexanizmlarining zaiflashuvi dori talabi va tarmoq faoliyatiga jiddiy ta’sir qilishi mumkin.
- Ijtimoiy va sog‘liqni saqlash moliyalashtirish institutlari nafaqat qayta taqsimlash vositasi, balki strategik tarmoqlarning iqtisodiy bardoshliligida ham rol o‘ynashi mumkin.
- Shoklarning ta’siri dastlabki statik davr natijalaridan farqlanishi va recursive dinamikalarda vaqt o‘tishi bilan yig‘ilishi mumkin.
- Import–mahalliy almashtirish elastikligi, ayniqsa farmatsevtika tarmog‘ida model natijalari miqdori uchun muhim parametrdir.
Tadqiqot qo‘llab-quvvatlamaydigan xulosalar
- Simulyatsiya natijalari Livan iqtisodiyotining kelajagi bo‘yicha aniq prognoz emas.
- CGE modelidan tarkibiy ekonometrik sababiylik koeffitsiyenti chiqarib bo‘lmaydi.
- Qurilish tarmog‘ining modeldagi yuqori o‘sishi real dunyoda ayni o‘sish sodir bo‘lishini ko‘rsatmaydi.
- Kapital rentabelligining −%100-ga yaqinlashishi jismoniy kapital yo‘qolganini anglatmaydi.
- Qisqa muddatli mahalliy dori ishlab chiqarishi yoki kapital rentabelligi o‘sishi doimiy raqobatbardoshlik yutug‘i emas.
- Bitta valyuta kursi farazi Livanning inqiroz davridagi ko‘p valyuta kursli rejimining barcha murakkabligini ifodalamaydi.
- Model bank tizimidagi nosozliklarni, norasmiy kapital nazoratlarini va iqtisodiy agentlarning kutilmalarini batafsil modellashtirmaydi.
- Livan natijalari boshqa dollarlashgan iqtisodiyotlarga ayni miqdorlar bilan avtomatik ko‘chirilmaydi.
Siyosat nuqtai nazaridan tadqiqot ko‘rsatadigan yo‘nalishlar
Manba mualliflari inqirozni boshqarish faqat pul siyosati barqarorligiga qisqartirilmasligi kerakligini ta’kidlaydi. Dollarlashuvni bosqichma-bosqich kamaytirish uchun makroiqtisodiy ishonchlilik, nazorat qilinadigan inflyatsiya va milliy valyutada ishonchli moliyaviy vositalar tavsiya etiladi.
Strategik dori, energiya va asosiy oziq-ovqat tarmoqlarida xorijiy valyutani taqsimlash mexanizmlari vaqtinchalik, shaffof va nazorat qilinadigan tarzda ishlab chiqilishi kerakligi muhokama qilinadi. Aks holda taqsimlash mexanizmlari parallel bozorlar va boshqa buzilishlarni yuzaga keltirishi mumkin.
Farmatsevtika tarmog‘ida mahalliy generik ishlab chiqarish quvvatini kuchaytirish, tartibga solish salohiyatini rivojlantirish va mintaqaviy qiymat zanjirlariga yaxshiroq integratsiya ham manbada muhokama qilingan siyosat yo‘nalishlaridir.
Sog‘liqni saqlashni moliyalashtirish nuqtai nazaridan esa xavfni birlashtirish, sug‘urta va uchinchi tomon to‘lov mexanizmlarini davom ettirish nafaqat ijtimoiy himoya, balki dori talabi va tarmoq faoliyat salohiyatini saqlash uchun ham muhimdir.
Cheklovlar
Tadqiqotning birinchi asosiy cheklovi CGE modelining tarkibiy farazlar va kalibrlash qarorlariga bog‘liqligidir. Ayniqsa, tarmoqlar o‘rtasida resurslarni qayta taqsimlash va investitsiya taqsimoti uzoq muddatli natijalarga kuchli ta’sir qilishi mumkin.
Ikkinchi cheklov Livan inqirozining ko‘plab muhim xususiyatlari modelga ochiq ravishda kiritilmaganidir. Bank tizimining nosozligi, bir vaqtning o‘zida mavjud bo‘lgan ko‘p valyuta kurslari, norasmiy kapital nazoratlari va kutilmalar shakllanishi modelda batafsil ifodalanmagan.
Uchinchi cheklov bitta valyuta kursi farazidir. Livan inqirozida rasmiy, bank va parallel bozor kurslarining bir vaqtda mavjudligi, ayniqsa import va dori narxlari uzatilishiga ta’sir qilishi mumkin bo‘lgan muhim real xususiyatdir.
To‘rtinchi cheklov to‘liq model tenglamalari asosiy maqola o‘rniga Supplementary Information-da joylashganidir. Yuklangan asosiy PDF asosiy tuzilma va asosiy kalibrlash parametrlarini beradi; biroq barcha xulq-atvor tenglamalari, model notatsiyasi va batafsil SAM kalibrlashi qo‘shimcha fayllarda joylashgan.
Manba va Usul Haqida Izoh
Asl sarlavha: Dollarization, Exchange Rate Crisis and Vulnerability of the Pharmaceutical Sector in Lebanon: A Dynamic Macro-Sectoral Approach
Mualliflar: Elias Yazbeck; Siham Rizkallah.
Mas’ul muallif: Siham Rizkallah.
Muassasa: CEDREC Center (Center for Economic Documentation and Research), Faculty of Economics, Saint Joseph University of Beirut, Beirut, Lebanon.
Jurnal: Economies.
Nashriyot: MDPI.
Bibliografik yozuv: 2026, Jild 14, Son 9, Maqola 386.
DOI: 10.3390/economies14090386.
Sanalar: Qabul qilindi 1 iyul 2026; qayta ko‘rib chiqildi 22 iyul 2026; qabul qilindi 29 iyul 2026; nashr qilindi 4 sentabr 2026.
Litsenziya: Creative Commons Attribution (CC BY).
Manba turi: Recursive dynamic computable general equilibrium simulyatsiya tadqiqoti.
Asosiy kalibrlash: Livan iqtisodiyotiga oid 2019 Social Accounting Matrix.
Model tuzilmasi: Kichik ochiq iqtisodiyot; ishlab chiqaruvchi tarmoqlar; vakillik uy xo‘jaligi; davlat; dunyoning qolgan qismi; Armington import almashtirishi; CET ichki bozor/eksport taqsimoti; Leontief oraliq iste’mol–qo‘shilgan qiymat birikmasi; CES mehnat–kapital birikmasi; Stone–Geary LES uy xo‘jaligi talabi; wage-curve mehnat bozori; recursive kapital jamg‘arilishi.
Asosiy model parametrlari: farmatsevtika tarmog‘i Armington elastikligi 1,2; boshqa tarmoqlar 2,0; CET elastikligi 2,0; kapital amortizatsiyasi %5; tashqi qarz foiz stavkasi %6.
Makro yopilish: Tashqi jamg‘armalar ekzogen; nominal kurs to‘lov balansi uchun endogen; ichki narx indeksi numéraire; real davlat xarajatlari o‘zgarmas; jami investitsiya jami jamg‘armalarga bog‘liq.
Ssenariylar: +%50 jahon import narxi; −%30 tashqi jamg‘arma; ikki shokning birikmasi; sog‘liqni saqlash qamrovi/uchinchi tomon to‘lov mexanizmlarida −%50.
Sezgirlik: Armington va CET elastikliklarida ±%30; LES parametrlarida ±%20; muqobil tashqi shok miqdorlari; dori importining xorijiy valyutaga %70 bog‘liq cheklov bilan ifodalanishi; muqobil mehnat bozori yopilishlari.
Dasturiy ta’minot: GAMS 28.2.0; CONOPT nonlinear programming solver.
Supplementary Materials: Manba qo‘shimcha fayllarda xulq-atvor CGE tenglamalari, model notatsiyasi, batafsil kalibrlash, SAM muvozanatlash usuli, ssenariy natijalari, tarmoq natijalari, sezgirlik tahlillari, GAMS model fayllari va 2019 SAM ma’lumotlar to‘plami taqdim etilganini bildiradi.
Moliyalashtirish: Tadqiqot Saint Joseph University tomonidan moliyalashtirilgan.
Etika: Institutional Review Board va informed consent qo‘llanilmaydi.
Ma’lumotlar mavjudligi: GAMS kodlari, kalibrlash fayllari va batafsil simulyatsiya natijalari Supplementary Materials ichida taqdim etilgani bildirilgan.
Manfaatlar to‘qnashuvi: Mualliflar manfaatlar to‘qnashuvi yo‘qligini bildirgan.
Muallif hissalari: Konseptuallashtirish va usul Siham Rizkallah hamda Elias Yazbeck; model ishlab chiqish va GAMS dasturlash Elias Yazbeck; tekshirish ikki muallif; formal tahlil, tadqiqot va dastlabki qoralama Elias Yazbeck; ko‘rib chiqish va ilmiy nazorat Siham Rizkallah tomonidan amalga oshirilgan.
Manba ichidagi nomuvofiqlik izohi 1: 6.9-bo‘limda 2027-yil dori narxi +%89,88 qiymati bilan birga berilgan −%28,02 dori iste’moli va −%55,04 investitsiya qiymatlari statik Jadval 4-ga tegishli. Dinamik Jadval 6-ning 2027 qiymatlari mos ravishda −%15,84 va −%5,92. Verianla matnida bu ikki vaqt/tahlil darajasi alohida saqlangan.
Manba ichidagi noaniqlik izohi 2: 6.5-bo‘lim ayrim yo‘llar +%50 ishsizlik o‘zgarishida modelga tegishli yuqori chegaraga yetishini bildirish bilan birga, 6.8-bo‘lim benchmark ishsizlik darajasi yuqori chegarasini %30 va muqobillarni %50/%80 deb tushuntiradi. Asosiy PDF bu ikki ifoda o‘rtasidagi texnik munosabatni to‘liq tushuntirmagani uchun qiymatlar yashirincha bitta parametr sifatida birlashtirilmagan.
Asosiy talqin chegarasi: Natijalar kalibrlangan CGE simulyatsiyalaridir; ular inqiroz rivojining aynan ekonometrik tasdig‘i, klinik sog‘liq natijasi yoki kelajak uchun aniq makroiqtisodiy prognoz emas.
Izoh qoldiring
E-pochta manzilingiz chop etilmaydi. Majburiy maydonlar * bilan belgilangan